
Taille et part du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 111 Millions de dollars américains |
| Taille du Marché (2026) | 124 Millions de dollars américains |
| Taille du Marché (2031) | 200 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.00 % |
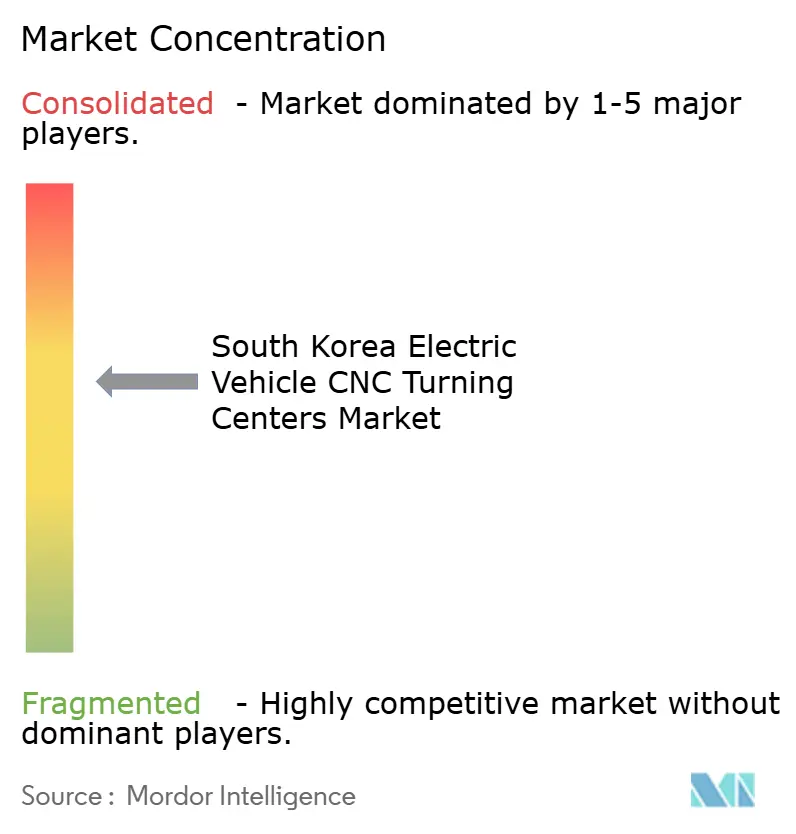
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud par Mordor Intelligence
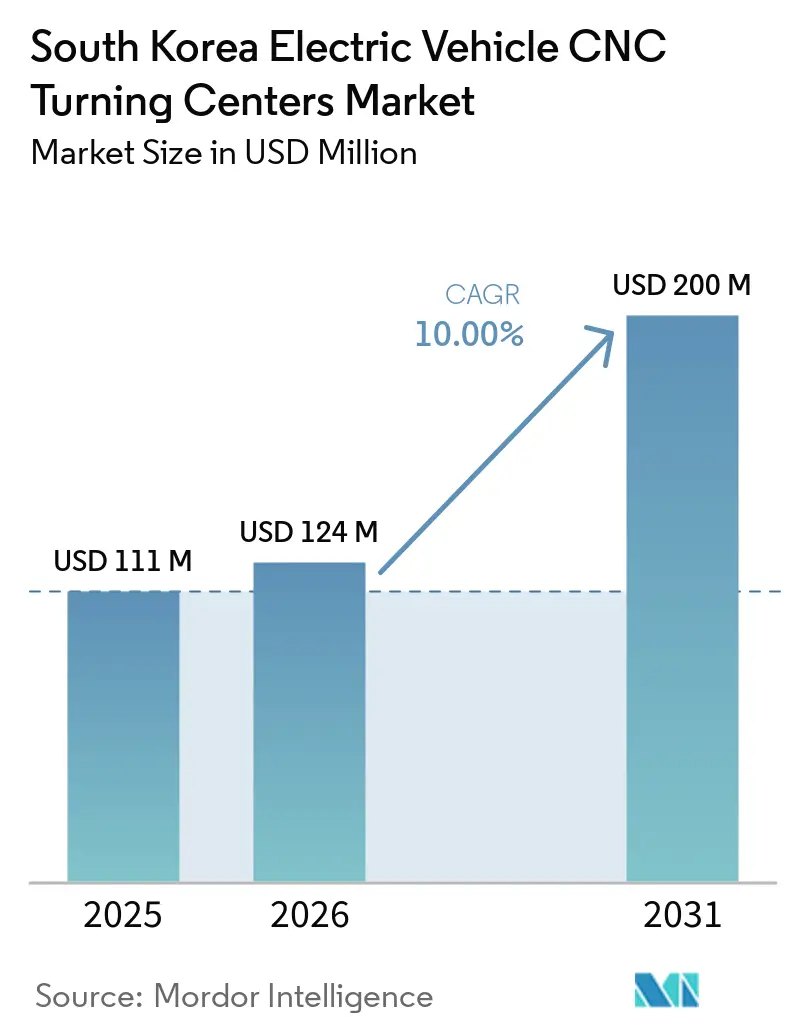
La taille du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud devrait passer de 111 millions USD en 2025 à 124 millions USD en 2026 et atteindre 200 millions USD d'ici 2031 à un CAGR de 10 % sur la période 2026-2031.
Le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud est soutenu par le basculement de la production automobile vers les véhicules électrifiés et le besoin associé de pièces usinées avec précision. Les véhicules électriques représentaient 13,1 % des nouvelles immatriculations de véhicules sur l'ensemble de l'année 2025, avec une part portée à 23 % au premier semestre 2026, augmentant ainsi la demande de composants liés aux moteurs, aux e-essieux et aux batteries. Hyundai Motor Group investit 42 billions KRW (29,5 milliards USD) sur 10 ans dans la région de Yeongnam, notamment une usine dédiée aux VE à Ulsan, dont le démarrage est prévu au quatrième trimestre 2026, ainsi que de nouvelles lignes de production Hyundai Mobis à Daegu et Ulsan. Cet investissement devrait maintenir la demande d'usinage liée à l'assemblage final domestique et à la chaîne d'approvisionnement à l'exportation. Le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud bénéficie également lorsque les fabricants remplacent des étapes d'usinage distinctes par des équipements automatisés et connectés qui améliorent le contrôle des procédés.
Principaux enseignements du rapport
- Par type de machine, les centres de tournage CNC horizontaux détenaient 39,6 % de la part du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud en 2025, tandis que les centres de tournage-fraisage multifonctions devraient croître à un CAGR de 12,1 % jusqu'en 2031.
- Par application de composants, les composants de moteurs électriques représentaient 34,7 % de la taille du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud en 2025, tandis que les composants de systèmes de batteries devraient progresser à un CAGR de 11,3 % jusqu'en 2031.
- Par utilisateur final, les usines de fabrication OEM de VE détenaient une part de 44,1 % en 2025, tandis que les fabricants de composants de rang 2 devraient se développer à un CAGR de 11,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication rapide de groupes motopropulseurs VE Élargit la demande de centres de tournage de précision | +2.8% | National, concentré à Ulsan, Gwangmyeong et Hwaseong | Court terme (≤ 2 ans) |
| Un écosystème solide dans les semi-conducteurs et l'automobile Accélère la modernisation des CNC | +2.0% | National, avec des retombées à l'exportation vers l'APAC | Moyen terme (2-4 ans) |
| Le soutien gouvernemental à la fabrication intelligente Stimule l'adoption de machines-outils avancées | +1.5% | National, avec des gains précoces à Daegu, Ulsan et Gyeongnam | Moyen terme (2-4 ans) |
| La production croissante de moteurs électriques et de composants de réducteurs accroît les besoins en usinage de précision | +1.3% | National, concentré dans le Gyeongnam et le Chungnam | Court terme (≤ 2 ans) |
| Le déploiement croissant de centres de tournage CNC multi-axes Améliore la productivité des usines | +0.8% | National, concentré dans les usines de rang 1 du Gyeonggi | Moyen terme (2-4 ans) |
| L'expansion de la fabrication de batteries renforce la demande de composants usinés haute précision | +0.7% | Clusters de batteries d'Ulsan et du Chungcheong du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La fabrication rapide de groupes motopropulseurs VE élargit la demande de centres de tournage de précision
La Corée du Sud a immatriculé 220 177 véhicules électriques sur l'ensemble de l'année 2025, en hausse de 52,2 % par rapport à l'année précédente, et les VE représentaient 13,1 % du total des immatriculations de véhicules sur l'ensemble de l'année 2025. La part est passée à 23 % au premier semestre 2026, indiquant une base de production et de composants plus large pour le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud. La nouvelle usine dédiée aux VE d'Hyundai Motor Group à Ulsan est destinée à ajouter une capacité annuelle de 200 000 unités lors du démarrage des opérations au quatrième trimestre 2026. L'assemblage de VE nécessite une production répétable d'arbres de moteur, de carters de différentiel et de brides d'e-essieux. Ces composants exigent une précision dimensionnelle constante et des vitesses d'avance stables sur des cycles de production à grand volume. L'introduction par Hyundai de plateformes VE à autonomie prolongée en 2026 préserve également le contenu d'usinage pour les systèmes électriques et à combustion.
Un écosystème solide dans les semi-conducteurs et l'automobile accélère la modernisation des CNC
Le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud est soutenu par une solide base nationale de fabrication de machines-outils au service des industries automobile et autres industries de fabrication de précision. Les données de l'Association coréenne des fabricants de machines-outils (KMTMA) ont montré que les commandes de machines-outils ont totalisé 1,1924 billions KRW (0,84 milliard USD) de janvier à avril 2026, dont 798,1 milliards KRW (561,3 millions USD) en commandes à l'étranger. Une activité soutenue de commandes de machines-outils indique un investissement continu dans les capacités de fabrication avancées et soutient la disponibilité d'équipements CNC de plus haute précision pour la production de composants automobiles. À mesure que les fournisseurs de VE élargissent la production de composants de précision tels que les arbres, engrenages, carters et autres pièces rotatives, la demande peut se déplacer vers des centres de tournage CNC offrant des tolérances plus serrées, une plus grande automatisation et une meilleure cohérence des procédés. Cela soutient la modernisation de la base d'usinage de précision automobile de la Corée du Sud et renforce le potentiel d'adoption de centres de tournage CNC avancés dans la fabrication de composants VE.
Le soutien gouvernemental à la fabrication intelligente stimule l'adoption de machines-outils avancées
L'Initiative d'innovation pour la fabrication intelligente disposait d'un budget de 175 millions USD en 2025, dont 95 % alloués directement à l'adoption d'usines intelligentes.[1]Organisation de coopération et de développement économiques, "Initiative d'innovation pour la fabrication intelligente de la Corée," OCDE, oecd.org. Le programme Manufacturing AX 2026 prévoit 700 milliards KRW (492,34 millions USD) pour les applications d'intelligence artificielle et d'usines de fabrication, avec un engagement supplémentaire de 700 milliards KRW (492,34 millions USD) d'ici 2032. Le cycle de soutien 2026 comprend 30 projets d'usines autonomes et 400 mises en œuvre d'usines intelligentes spécialisées en intelligence artificielle.[2]Ministère des PME et des startups, "Programme de soutien à l'innovation pour la fabrication intelligente 2026," Ministère des PME et des startups, mss.go.kr. Ces programmes peuvent réduire l'écart en matière de technologie de fabrication connectée entre les grands équipementiers et les fournisseurs plus petits. La loi sur la promotion de l'innovation pour la fabrication intelligente fait également de l'interopérabilité des données une considération importante pour les équipements bénéficiant d'un soutien public. En conséquence, les fournisseurs de rang 2 peuvent accorder plus d'importance aux fonctions de connectivité et de données de procédé lors du choix de centres de tournage.
La production croissante de moteurs électriques et de composants de réducteurs accroît les besoins en usinage de précision
POSCO International construit un réseau de production de noyaux de moteurs de traction avec une capacité cible de 7,5 millions d'unités par an d'ici 2030, avec Cheonan et Pohang soutenant la base nationale. La société a également obtenu une commande de 1,03 million d'unités pour la production européenne de VE de Hyundai et Kia. Daedong Gear a accumulé 1,7 billions KRW (1,2 milliard USD) de commandes de composants VE et hybrides au cours de 2024 et 2025, dont 78 % liés aux programmes électriques et hybrides de nouvelle génération. Elle a démarré la production en série complète de composants VE en 2026. Hyundai Mobis établit une ligne de moteurs et d'unités de contrôle à Daegu dans le cadre du plan régional de Yeongnam.[3]Hyundai Motor Group, "Kia to Strengthen Growth Engine Through Launch of New EV, PBV and Next-Gen Technologies," Hyundai Motor Group Newsroom, hyundaimotorgroup.com. Ces programmes accroissent la demande de tournage précis de composants de moteurs et d'engrenages, notamment lorsque la stabilité thermique et le contrôle des vibrations sont requis.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des coûts d'investissement élevés limitent l'adoption parmi les petits fabricants de composants | -2.2% | National, notamment dans les clusters de PME de rang 2 et rang 3 du Gyeongbuk et du Jeonnam | Court terme (≤ 2 ans) |
| Dépendance aux technologies CNC premium importées pour les applications spécialisées | -1.8% | National, avec un risque accru dans les usines du Gyeonggi orientées vers l'exportation | Moyen terme (2-4 ans) |
| La hausse des coûts de main-d'œuvre et de fabrication pèse sur les investissements en équipements | -1.2% | National, concentré à Ulsan et dans les zones industrielles du Grand Séoul | Moyen terme (2-4 ans) |
| La volatilité de la demande dans le secteur automobile retarde les décisions d'expansion des capacités | -0.8% | National, avec des répercussions sur les réseaux d'usines du Gyeonggi et du Gyeongnam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des coûts d'investissement élevés limitent l'adoption parmi les petits fabricants de composants
Les centres de tournage-fraisage multi-axes et multifonctions pour la production de composants VE coûtent généralement entre 500 000 USD et 2 millions USD. Les cellules entièrement automatisées peuvent coûter sensiblement plus, ce qui pèse sur les budgets d'investissement des fournisseurs de rang 2 et rang 3. Le programme de co-investissement pour la fabrication intelligente peut couvrir 50 % à 80 % des coûts d'acquisition et d'installation des équipements éligibles, mais les exigences de qualification et de documentation peuvent retarder les projets. Le processus peut prendre de 6 à 18 mois, ce qui laisse aux petites entreprises un rythme d'adoption plus lent. De nombreux fabricants exploitent également des tours conventionnels ou des centres de tournage de génération antérieure qui entrent encore en concurrence pour les budgets de maintenance et de remplacement. Cela rend plus difficile la justification d'un remplacement premium lorsque les subventions ne comblent pas l'intégralité de l'écart de coût.
Dépendance aux technologies CNC premium importées pour les applications spécialisées
La production nationale de machines-outils reste importante, mais les contrôleurs premium, les ensembles de broches et les systèmes de compensation thermique sont encore largement fournis par des entreprises japonaises et allemandes. Ces composants sont pertinents pour les applications d'arbres de moteur et d'e-essieux haute précision. La dépendance aux technologies importées expose les acheteurs d'équipements aux fluctuations de change et aux délais de livraison variables. Les délais prolongés des contrôleurs lors de la perturbation post-COVID ont retardé la mise en service dans les usines coréennes de rang 1. L'Institut coréen pour l'avancement de la technologie et le Ministère du commerce, de l'industrie et de l'énergie ont identifié la localisation des contrôleurs comme une priorité. Cependant, les alternatives locales pour les applications de groupes motopropulseurs VE les plus précises en sont encore à leurs débuts, de sorte que cette exposition devrait se poursuivre à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine : les modèles horizontaux dominent le volume, les multifonctions modifient la composition de la valeur
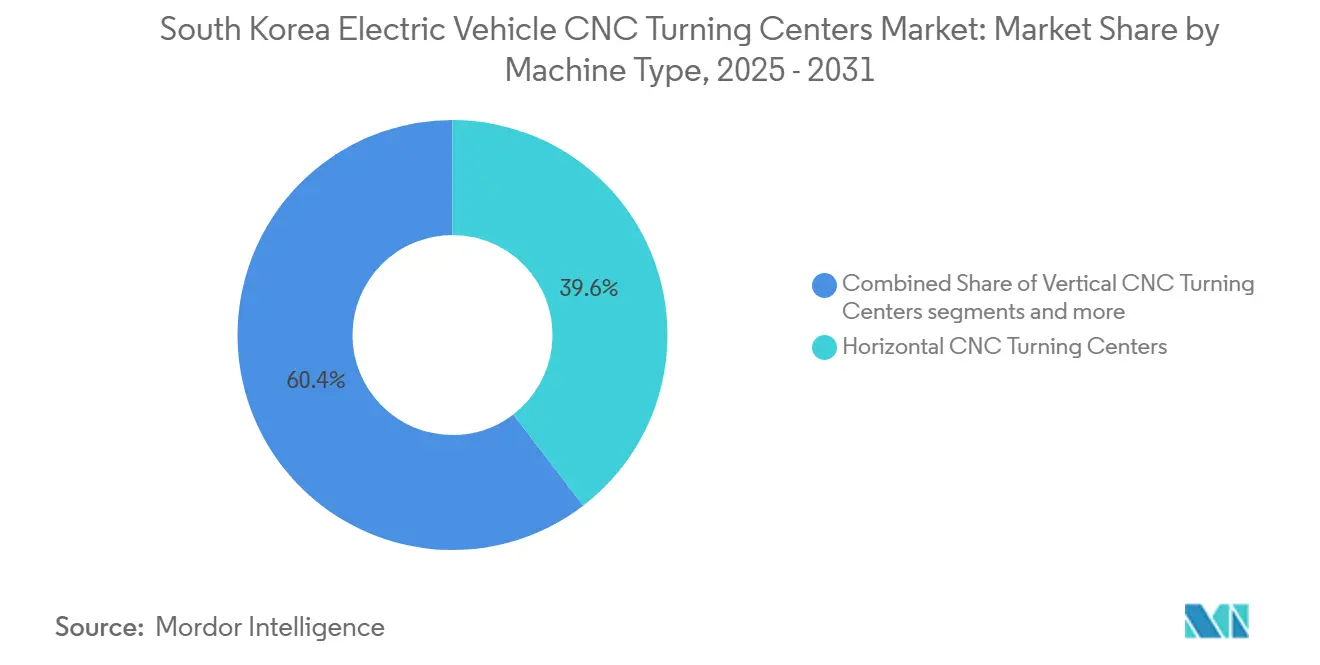
Les centres de tournage CNC horizontaux représentaient 39,6 % du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud en 2025. Leur position reflète une utilisation établie dans la production à grand volume d'arbres de rotor, d'arbres de transmission et de carters d'e-essieux. Ces pièces nécessitent des vitesses d'avance fiables et une évacuation des copeaux sur des cycles de production répétés. La série PUMA de DN Solutions et les modèles Hi-TECH de Hwacheon sont utilisés sur les lignes de production des équipementiers et des fournisseurs de rang 1 pour ces applications. Les centres de tournage CNC verticaux servent les pièces plus grandes en forme de disque, notamment les rotors de freins et les plaques d'extrémité de modules de batteries. Leur rôle reste stable dans les plans d'investissement des fournisseurs qui produisent des composants automobiles et énergétiques lourds.
Les centres de tournage-fraisage multifonctions devraient croître à un CAGR de 12,1 % jusqu'en 2031 au sein du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud. Ils combinent les opérations de tournage, de fraisage et multi-faces en une seule configuration, réduisant ainsi la nécessité de manipulations répétées des pièces. Cela est pertinent pour les carters d'e-essieux intégrés avec des caractéristiques alésées et des rainures croisées. Le secteur des centres de tournage CNC pour véhicules électriques en Corée du Sud évolue donc vers des équipements capables d'effectuer plusieurs opérations sans repositionner la pièce. Les centres de tournage CNC de type suisse sont utilisés pour usiner des composants petits et précis tels que les broches de contact de batteries, les boîtiers de capteurs et les micro-connecteurs. Leur demande augmente avec le nombre de connexions électriques et de composants de contrôle utilisés dans les systèmes de gestion de batteries.


Par application de composants : les composants de moteurs électriques ancrent la demande, l'usinage de batteries s'accélère
Les composants de moteurs électriques représentaient 34,7 % de la part du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud en 2025. La catégorie comprend les carters de stator, les arbres de rotor et les flasques de moteur qui nécessitent un usinage précis et répétable. Les exigences de concentricité des arbres de moteur peuvent orienter les acheteurs vers des machines multi-axes avec capacité de compensation thermique plutôt que vers des équipements polyvalents. L'usine de Sacheon de Daedong Gear utilise des conditions de production propres et le rodage des engrenages pour les arbres de rotor de moteurs électriques VE. Ce modèle opérationnel met en évidence les normes de production associées au contrôle du bruit et des vibrations dans les moteurs électriques. Les composants d'e-essieux et de transmission nécessitent également un tournage complexe car les carters intégrés combinent les fonctions de moteur, d'onduleur et de réducteur.
Les composants de systèmes de batteries devraient se développer à un CAGR de 11,3 % jusqu'en 2031. L'investissement dans la production nationale de cellules crée une demande associée pour les boîtiers de modules usinés et les composants de canaux de refroidissement. Le secteur des centres de tournage CNC pour véhicules électriques en Corée du Sud a une opportunité dans les équipements configurés pour les structures en aluminium et les pièces de refroidissement de batteries associées. Les fabricants nationaux développent également des capacités de production liées aux batteries à Ulsan et dans d'autres zones industrielles. L'autre catégorie d'application comprend les porte-outils pour le marché secondaire et les composants de bancs d'essai pour la recherche et le développement de VE. Elle reste plus modeste en valeur mais bénéficie du soutien de l'activité continue de conception de véhicules et de composants au niveau national.
Par utilisateur final : les usines OEM stimulent le volume, les fournisseurs de rang 2 soutiennent la croissance
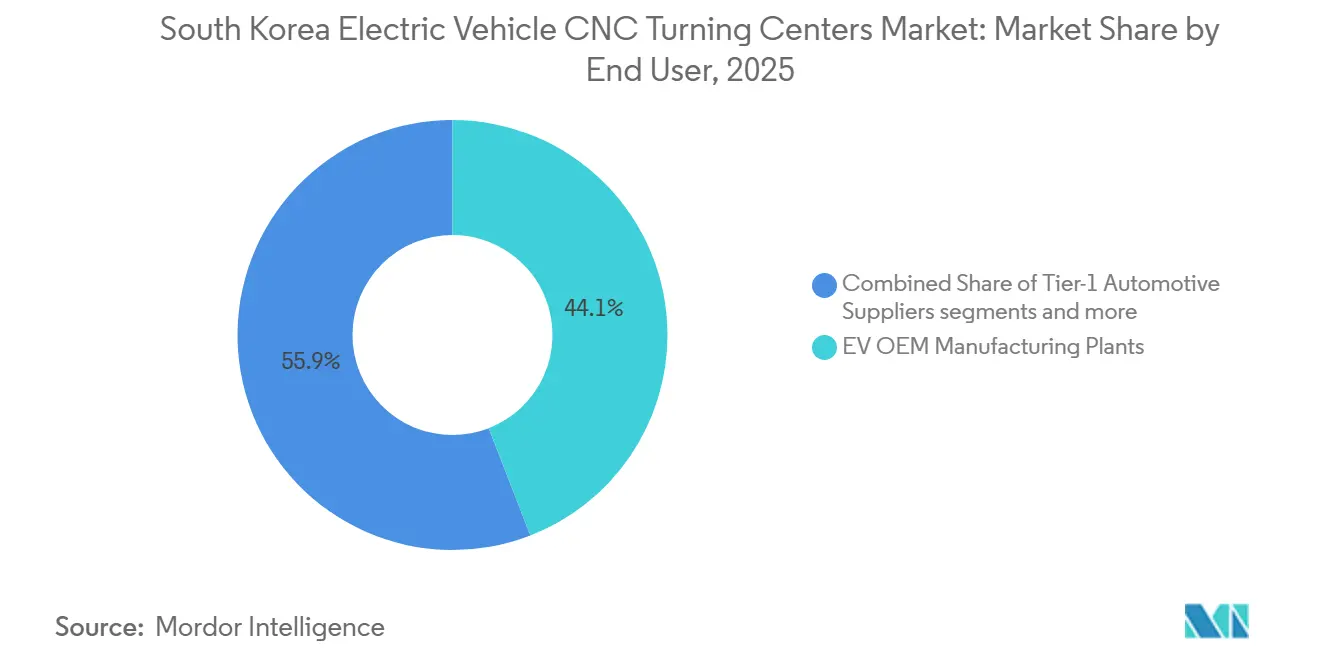
Les usines de fabrication OEM de VE détenaient 44,1 % de la part du marché des centres de tournage CNC pour véhicules électriques en Corée du Sud en 2025. Leurs dépenses en équipements reflètent la taille et l'intensité capitalistique des complexes de production de Hyundai Motor Group et Kia. L'usine EVO de Gwangmyeong de Kia a démarré ses opérations fin 2024, tandis que l'usine EVO de Hwaseong a lancé la production du PV5 en juillet 2025. Ces usines sont des sources majeures de demande pour les équipements CNC directs et liés aux fournisseurs. Les fournisseurs automobiles de rang 1 maintiennent une base installée importante d'équipements pour les pièces de groupes motopropulseurs à grand volume. Leurs cycles d'approvisionnement suivent généralement le calendrier de lancement des nouvelles plateformes de véhicules des équipementiers.
Les fabricants de composants de rang 2 devraient croître à un CAGR de 11,2 % jusqu'en 2031. L'externalisation par les équipementiers de sous-ensembles usinés de précision peut déplacer l'investissement en équipements vers des fournisseurs indépendants. Ce groupe peut également avoir un meilleur accès au co-investissement pour la fabrication intelligente que les installations captives des équipementiers. Le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud dispose donc d'un groupe plus large d'acheteurs potentiels d'équipements que les seules usines d'assemblage final. Les fabricants sous contrat de précision répondent aux besoins de prototypes et de pré-séries qui ne correspondent pas aux lignes à grand volume. Leur rôle soutient une demande d'usinage flexible parallèlement aux exigences de volume des équipementiers et des fournisseurs de rang 1.
Analyse géographique
Le Gyeongnam est un cluster de demande de premier plan pour le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud, car il regroupe des activités de production à Changwon, Sacheon et Busan. Changwon est le siège social de DN Solutions, tandis que Sacheon accueille l'installation de composants VE de Daedong Gear. Le programme Yeongnam de Hyundai Motor Group comprend une ligne de gestion thermique de Hyundai WIA à Changwon et une ligne de moteurs et d'unités de contrôle de Hyundai Mobis à Daegu. Ce groupe d'investissements soutient l'approvisionnement continu en équipements pour la production de composants. La région bénéficie également de sa base existante de machines-outils et d'approvisionnement automobile.
Le Grand Gyeonggi est un autre centre de demande majeur, couvrant les corridors industriels de Hwaseong, Gwangmyeong et Goyang. La production de Kia à Gwangmyeong et Hwaseong soutient l'approvisionnement en CNC par les fournisseurs voisins. Kia vise une production de 2,63 millions de VE en Corée entre 2026 et 2030. La zone est également étroitement connectée aux zones de semi-conducteurs d'Icheon et de Pyeongtaek. Cette proximité peut accélérer l'adoption d'équipements de précision avancés dans les usines de composants automobiles. Goyang reste un lieu important pour l'approvisionnement en machines-outils car il accueille de grandes expositions industrielles et des activités de fournisseurs.
Ulsan joue un rôle distinct car elle concentre l'assemblage final des véhicules. Ulsan continue de faire progresser l'adoption des usines intelligentes grâce à des programmes de fabrication intelligente soutenus par le gouvernement, la ville apportant un soutien financier et technique aux petites et moyennes entreprises locales pour le déploiement d'usines intelligentes. L'usine dédiée aux VE d'Ulsan est prévue pour démarrer ses opérations au quatrième trimestre 2026, avec une capacité annuelle de 200 000 unités. Cette installation soutient la demande de centres de tournage horizontaux et multifonctions dans les opérations des équipementiers et des fournisseurs de rang 1. Hyundai Mobis établit également une ligne d'assemblage de systèmes de batteries à Ulsan. Le Chungnam et Incheon fournissent une demande supplémentaire grâce à la fabrication de batteries et à l'usinage de précision sous contrat, bien que leur contribution actuelle reste inférieure à celle du corridor Gyeongnam, Gyeonggi et Ulsan.
Paysage concurrentiel
Le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud présente un niveau moyen de concentration du marché avec une couverture de service établie et des relations dans le secteur automobile. DN Solutions, SMEC, Hwacheon Machinery, Hanwha Precision Machinery et Korea Machine Tool Co. disposent d'une base installée nationale importante dans les installations des équipementiers et des fournisseurs de rang 1. Leur proximité permet des délais de réponse au service plus courts et un soutien applicatif pour les usines locales. Les fournisseurs internationaux sont en concurrence plus forte dans les applications premium ou spécialisées. DMG MORI et Mazak répondent aux exigences multifonctions à haute diversité, tandis qu'EMAG et INDEX s'adressent aux applications de tournage vertical par prise. Tsugami, Citizen Machinery, Star Micronics et Nakamura-Tome servent les applications de type suisse et à sous-broche plus petites.
La vente en 2025 par Hyundai WIA de sa division machines-outils a modifié la structure des fournisseurs nationaux. La société a orienté 1,7 billions KRW (1,2 milliard USD) vers la gestion thermique, la robotique et la production de composants VE pour 2026 à 2028 après la cession. Cela modifie la position de Hyundai WIA, qui passe de fournisseur de machines-outils à client potentiel pour les équipements utilisés dans la production de composants VE. DN Solutions a continué à renforcer sa position internationale et a vendu plus de 290 000 machines dans 66 pays d'ici 2025. Elle a également élargi son portefeuille européen premium grâce à l'acquisition de HELLER. Ces actions soutiennent sa capacité à offrir des solutions d'automatisation et d'usinage plus larges aux clients automobiles.
La concurrence dépend de plus en plus de la capacité à offrir des équipements connectés, un support technique et des applications pour les nouvelles conceptions de composants VE. Le Ministère des PME et des startups prévoit 30 projets d'usines autonomes en 2026, ce qui crée une demande financée pour des équipements prenant en charge le contrôle automatisé des procédés. Les fournisseurs disposant de capacités de maintenance prédictive et de machines connectées sont bien positionnés pour répondre à ces projets. Les structures de modules de batteries et les composants de refroidissement représentent également une opportunité de développement de produits pour les fournisseurs de centres de tournage. Les normes d'efficacité énergétique pour les équipements industriels entrent de plus en plus en ligne de compte dans les décisions d'approvisionnement des usines des équipementiers, où les nouveaux centres de tournage CNC offrent des réductions mesurables de la consommation d'énergie par rapport aux machines existantes. Le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud reste ouvert aux fournisseurs nationaux et étrangers, mais le service local et l'ingénierie d'application restent des facteurs concurrentiels importants.
Leaders du secteur des centres de tournage CNC pour véhicules électriques en Corée du Sud
DN Solutions Co., Ltd.
SMEC Co., Ltd.
Hwacheon Machinery Co., Ltd.
Hanwha Precision Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Hyundai Motor Group a dévoilé un plan d'investissement de 42 billions KRW (29,54 milliards USD) sur 10 ans pour la région de Yeongnam en Corée, comprenant l'usine dédiée aux VE d'Ulsan, dont le démarrage est prévu au quatrième trimestre 2026 ; une ligne de production de moteurs et d'unités de contrôle Hyundai Mobis à Daegu ; et une ligne d'assemblage de systèmes de batteries Hyundai Mobis à Ulsan.
- Juin 2026 : L'Association coréenne des fabricants de machines-outils a rapporté que le total des commandes de machines-outils de janvier à avril 2026 a atteint 1,1924 billions KRW (0,84 milliard USD), en hausse de 11,2 % en glissement annuel, tandis que les commandes à l'étranger ont atteint 798,1 milliards KRW (561,34 millions USD), en hausse de 23,3 %.
- Février 2026 : L'usine intelligente entièrement automatisée de composants VE de Daedong Gear à Sacheon est entrée en pleine exploitation avec 42 lignes de traitement et utilise des protocoles de production propres et le rodage des engrenages pour les arbres de rotor de moteurs électriques VE.
- Décembre 2025 : La Corée du Sud a annoncé le programme de transformation par l'intelligence artificielle dans la fabrication doté de 700 milliards KRW (492,34 millions USD) pour 2026, couvrant le développement de modèles d'intelligence artificielle pour l'automobile et les usines d'intelligence artificielle, avec un engagement supplémentaire de 700 milliards KRW (492,34 millions USD) d'ici 2032.


Périmètre du rapport sur le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud
| Centres de tournage CNC horizontaux |
| Centres de tournage CNC verticaux |
| Centres de tournage-fraisage multifonctions |
| Centres de tournage CNC de type suisse |
| Autres |
| Composants de moteurs électriques |
| E-essieux et composants de transmission |
| Composants de systèmes de batteries |
| Autres |
| Usines de fabrication OEM de VE |
| Fournisseurs automobiles de rang 1 |
| Fabricants de composants de rang 2 |
| Fabricants sous contrat de précision |
| Par type de machine | Centres de tournage CNC horizontaux |
| Centres de tournage CNC verticaux | |
| Centres de tournage-fraisage multifonctions | |
| Centres de tournage CNC de type suisse | |
| Autres | |
| Par application de composants | Composants de moteurs électriques |
| E-essieux et composants de transmission | |
| Composants de systèmes de batteries | |
| Autres | |
| Par utilisateur final | Usines de fabrication OEM de VE |
| Fournisseurs automobiles de rang 1 | |
| Fabricants de composants de rang 2 | |
| Fabricants sous contrat de précision |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les centres de tournage CNC pour véhicules électriques en Corée du Sud ?
Le marché des centres de tournage CNC pour véhicules électriques en Corée du Sud devrait croître à un CAGR de 10 % de 2026 à 2031, pour atteindre 200 millions USD d'ici 2031.
Quel type de machine domine la demande en Corée du Sud ?
Les centres de tournage CNC horizontaux ont dominé avec une part de 39,6 % en 2025, car ils soutiennent la production répétée d'arbres et de carters.
Quelle application connaît la croissance la plus rapide ?
Les composants de systèmes de batteries devraient croître à un CAGR de 11,3 % jusqu'en 2031, soutenus par la demande de boîtiers de modules et de pièces liées au refroidissement.
Quels utilisateurs finaux génèrent la demande d'équipements la plus forte ?
Les usines de fabrication OEM de VE détenaient une part de 44,1 % en 2025, tandis que les fabricants de composants de rang 2 devraient se développer à un CAGR de 11,2 %.
Quelles régions coréennes présentent la plus forte demande de centres de tournage CNC ?
Le Gyeongnam, le Grand Gyeonggi et Ulsan sont les principaux clusters de demande car ils combinent l'approvisionnement en machines-outils, la production de composants VE et l'assemblage final.
Qu'est-ce qui limite l'adoption de centres de tournage CNC avancés ?
Les coûts d'investissement élevés, les contrôleurs premium et les systèmes de broches importés, la hausse des coûts de fabrication et la volatilité de la demande automobile peuvent ralentir les décisions d'investissement.
Dernière mise à jour de la page le:



