
南米パウチ包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.03 十億米ドル |
| 市場規模 (2026) | 2.14 十億米ドル |
| 市場規模 (2031) | 2.72 十億米ドル |
| 成長率 (2026 - 2031) | 4.91 % |
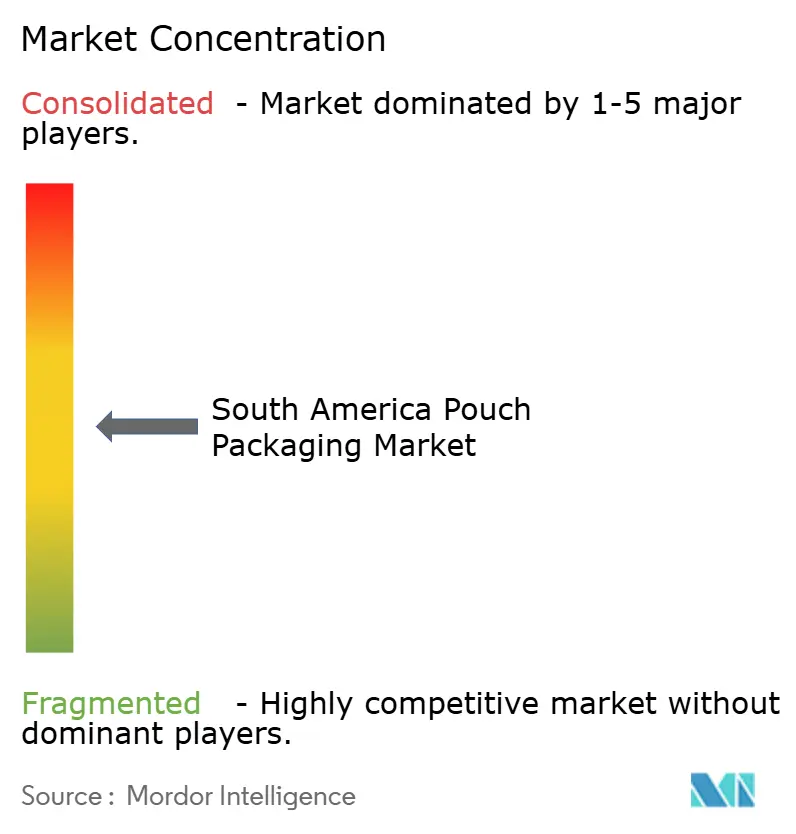
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米パウチ包装市場分析
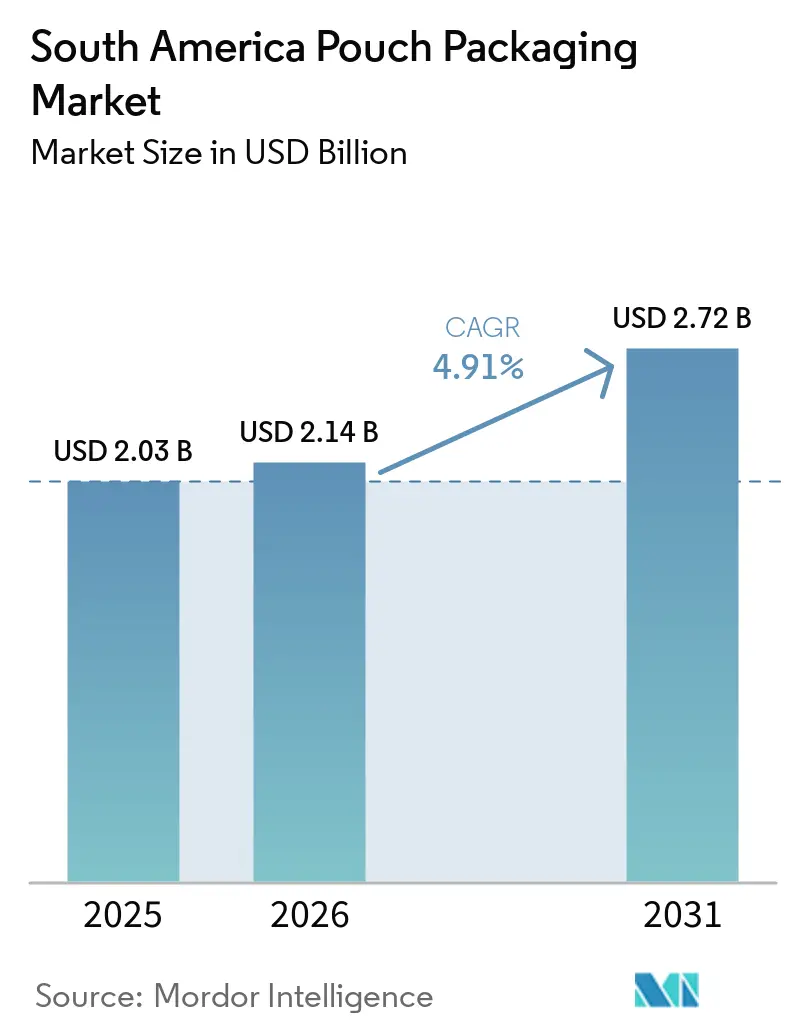
南米パウチ包装市場規模は、2025年の2.03 ビリオン 米ドルおよび2026年の2.14 ビリオン 米ドルから、2031年までに2.72 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.91%を記録すると予測されています。食品、パーソナルケア、医薬品、飲料分野において、硬質容器から柔軟なフォーマットへの需要シフトが進んでいます。このシフトは、素材使用量の削減、輸送の容易化、および現代の小売要件への適合性の向上を反映しています。ブラジルは、大規模な軟包装基盤と食品加工活動を背景に、引き続き地域の主要な生産・需要拠点となっています。コンバーターは、価格に敏感な需要と、リサイクル可能な包装に対するより厳格な要求とのバランスを取っています。循環型樹脂の確保、高バリア性能、および信頼性の高いローカルサービスを提供できる企業は、地域全体のブランドオーナーへの対応において有利な立場にあります。
主要レポートのポイント
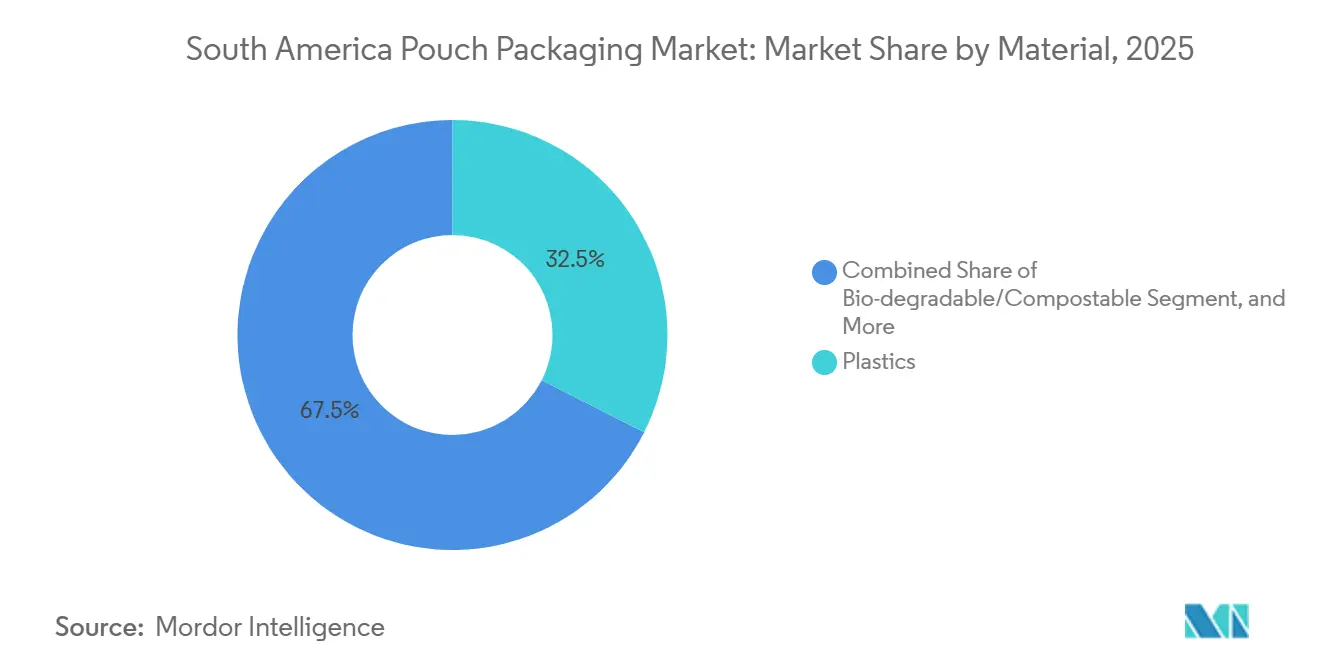
- 素材別では、ポリエチレンが2025年の南米パウチ包装市場シェアの32.46%を占め、生分解性・堆肥化可能なフォーマットは2031年にかけてCAGR 5.14%で拡大する見込みです。
- 製品タイプ別では、スタンドアップパウチが2025年の南米パウチ包装市場規模の33.42%を占め、スパウト付きパウチは2031年にかけてCAGR 5.11%で拡大する見込みです。
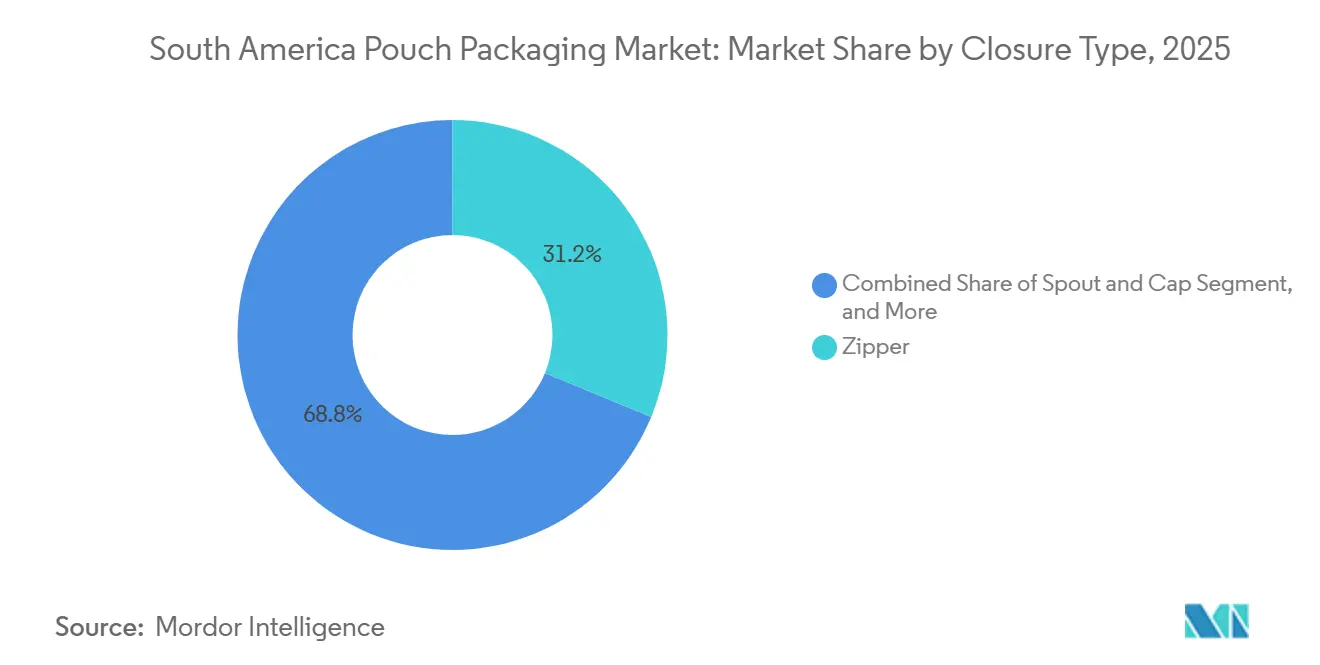
- クロージャータイプ別では、ジッパークロージャーが2025年の売上シェアの31.22%を占め、スパウトとキャップのクロージャーは2031年にかけてCAGR 5.24%で拡大する見込みです。
- エンドユーザー産業別では、食品が2025年のシェアの52.37%を占め、医療・医薬品用途は2031年にかけてCAGR 5.41%で拡大する見込みです。
- 地域別では、ブラジルが2025年のシェアの41.14%を占め、アルゼンチンは2031年にかけてCAGR 5.36%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 硬質包装から軟包装へのシフト | +1.4% | グローバル、ブラジルおよびアルゼンチンに集中 | 短期(2年以内) |
| 組織化された小売・モダントレードの拡大 | +0.9% | ブラジル、コロンビア、チリ、ペルー | 中期(2〜4年) |
| 軽量・携帯型食品包装の成長 | +0.7% | ブラジル、アルゼンチン、南米その他 | 短期(2年以内) |
| リサイクル対応モノマテリアルパウチの採用 | +0.5% | ブラジル、チリおよびコロンビアへの早期波及 | 中期(2〜4年) |
| ローカライズされた高バリア・レトルト対応能力 | +0.3% | ブラジルおよびアルゼンチン | 長期(4年以上) |
| プレミアムペットフードおよびポーションコントロール包装 | +0.2% | ブラジルおよびアルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
硬質包装から軟包装へのシフト
硬質包装からパウチへのシフトは、南米の食品加工セクター全体の需要を支えています。パウチはガラスや金属の代替品と比較して包装重量を大幅に削減でき、輸出および国内流通ルートの輸送コストを低減できます。ブランドオーナーがパウチ対応のフォームフィルシールシステムに生産ラインを適応させるにつれ、ポリエチレンの軟包装需要は硬質プラスチック需要を上回り続けています。[1] 生産者がパウチ充填設備に投資した後、硬質フォーマットに戻るにはさらなる設備投資が必要となる場合があります。レトルトおよび無菌パウチも、常温保存可能なタンパク質、調理済み食品、乳幼児栄養食品における軟包装の用途を拡大しています。これにより、南米パウチ包装市場は短期的なフォーマット選好を超えた、より持続的な需要基盤を持つことになります。
組織化された小売・モダントレードの拡大
組織化された小売業者は、棚出し準備が整ったパック、標準化されたディスプレイ、および繰り返し購入を促すフォーマットを必要とするため、パウチを好みます。Cencosudは、南米事業全体の店舗拡大およびグリーンフィールド開発に向けて、大部分を占める多額の設備投資を実施しました。[2] Jerónimo Martinsはコロンビアで多数のAraストアを開設し、数十のColsubsidioストアを統合することで、ボゴタ地域における正規食料品小売の普及を拡大しました。これらのネットワークは、より短いリフレッシュサイクルとディスプレイ要件を満たす包装に依存しています。再封可能で常温保存可能なパウチは、食品、乳製品、スナック、パーソナルケアにおけるこれらの要件を満たしています。したがって、南米パウチ包装市場は、モダントレードがインフォーマルな小売チャネルからシェアを獲得するにつれて恩恵を受けます。
軽量・携帯型食品包装の成長
都市化の進展により、地域全体で携帯可能で小分けされた保管しやすい食品包装への需要が高まっています。南米の都市化率は82%を超えており、一人世帯や外出先での消費に適したフォーマットを後押ししています。[3] サシェやスティックパックは、インフレに直面している世帯の即時購入コストを削減することもできます。ブラジルの食品加工セクターは国民経済に多大な貢献をしており、食品の流通と輸出において軟包装に依存しています。包装重量の軽減は、冷凍タンパク質や乳製品の輸送効率を改善し、コールドチェーンのエネルギー需要を削減できます。病院、フードサービス、および施設チャネルも、医療栄養食品や加熱調理済み食品に個食用パウチを使用しています。
リサイクル対応モノマテリアルパウチの採用
ブラジルの連邦令第12,688/2025号は、プラスチック包装に関する国家的な逆物流フレームワークを創設しました。この令は、市場に投入するプラスチック質量に応じて、製造業者、輸入業者、流通業者、および小売業者に回収義務を課しています。2026年初頭時点で、軟包装に含まれるリサイクル素材は限定的であり、草案に記載された高い法定目標値と比較して低い水準にありました。このギャップは、認証・回収可能な構造を使用するようブランドへの圧力を高めています。BraskemとAntilhasは、Mãe Terraランド向けに完全ポリエチレン製スタンドアップパウチを開発し、電子線印刷を使用してラミネーションを回避しながら印刷適性とバリア性能を維持しました。南米パウチ包装市場は、顧客の調達要件がより厳格になる前にモノマテリアル対応能力を確立したコンバーターに報いることができます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリエチレンおよびポリプロピレン樹脂コストの変動 | -0.5% | グローバル、ブラジルで深刻 | 短期(2年以内) |
| 回収・リサイクルインフラの未発達 | -0.4% | ブラジルおよびアルゼンチン、コロンビアおよびペルーへの波及 | 長期(4年以上) |
| 高速充填・レトルト設備の資本集約性 | -0.3% | ブラジルおよびアルゼンチン | 中期(2〜4年) |
| リサイクル性とバリア性能の間の技術的トレードオフ | -0.2% | ブラジルおよびチリ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリエチレンおよびポリプロピレン樹脂コストの変動
ポリエチレンおよびポリプロピレンは、パウチコンバーターの素材コストの相当な割合を占めています。南米の生産者は、地域のスチームクラッカーが主にナフサ原料に依存しているため、外部の価格変動にさらされています。中東での供給混乱が価格に影響を与える前に、ポリエチレンおよびポリプロピレンの価格は高水準に戻っていました。Braskemは国内のLDPE、HDPE、およびLLDPE価格を引き上げ、ブラジルは米国産ポリエチレンにアンチダンピング関税を課しました。これらの圧力は調達の柔軟性を制限し、中小規模のコンバーターのマージンを圧迫する可能性があります。
回収・リサイクルインフラの未発達
軟質プラスチックは家庭用包装廃棄物の大部分を占めていますが、回収システムは硬質PETや紙に比べて発展が遅れています。これにより、パウチ生産に利用可能な追跡可能な使用済み素材の供給が制限されています。ブラジルは、国家フレームワークPLANALTO.GOV.BRが定める22%の目標に対し、軟包装のリサイクル素材含有率5%で2026年を迎えました。2026年半ば時点で、アルゼンチンには軟質フォーマットに対する拡大生産者責任規則やリサイクル素材含有義務はありませんでした。非公式で一貫性のない回収システムにより、産業規模での素材確保が困難となっています。モノマテリアル設計はリサイクル性を向上させることができますが、主張される循環型の成果を実現するためには、回収、選別、および再処理能力も拡大する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
ポリエチレンが主導し、バイオベースおよび堆肥化可能グレードが台頭ポリエチレンは2025年の南米パウチ包装市場シェアの32.46%を占め、最大の素材カテゴリーとなっています。その地位は、コスト競争力、幅広いコンバーター互換性、およびBraskemの地域事業からの生産供給を反映しています。ブラジル、アルゼンチン、チリのブローフィルムおよびキャストエクストルージョンラインは、LDPE、LLDPE、およびメタロセンポリエチレングレード向けに設計されています。これらのグレードは、食品、農工業、および消費財包装用途に使用されています。ポリプロピレンは、ポリエチレンよりも優れた耐熱性を持つため、ホットフィルおよびレトルト用途において重要な役割を果たしています。PETおよびPVCは、特定の透明、熱成形、および特殊パウチ用途において引き続き重要です。
生分解性・堆肥化可能なフォーマットは、2026から2031年にかけてCAGR 5.14%で拡大する見込みであり、素材サブセグメントの中で最も高い成長率となっています。ブランドは、より明確なライフサイクル末期の認証を持つ包装を求める中で、これらの選択肢を評価しています。BraskemのI'm greenバイオベースポリエチレンはサトウキビエタノールから製造され、食品接触素材として使用できます。同社は、この素材がゆりかごからゲートまでの認定済みネガティブカーボンフットプリントを持つと述べています。アルミ箔は、酸素および水分保護要件が高い医薬品パック、高バリアレトルトパウチ、およびプレミアム食品において引き続き重要です。同時に、リサイクル素材含有目標とモノマテリアル再設計プログラムが、サプライヤーに多層構造の見直しを促しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
製品タイプ別:
スタンドアップフォーマットが数量を牽引し、スパウト付きパウチが加速スタンドアップパウチは2025年の製品カテゴリーの33.42%を占め、南米パウチ包装市場でトップの地位を占めています。棚での視認性、携帯性、ジッパーおよびスパウトクロージャーとの互換性を提供するため、食品、ペットケア、パーソナルケアで広く使用されています。ブラジルおよびアルゼンチンの既存のフォームフィルシール設備は、一般的なスタンドアップパウチの寸法に対応するよう既に設定されています。この設置済み基盤は、大量生産の包装品全体での継続的な使用を支えています。フラットピローおよびサイドシールフォーマットは、コモディティ食品および単食用途で引き続き一般的です。レトルトおよび無菌設計も、常温保存期間を必要とする加工肉、調理済み食品、乳幼児栄養食品に採用されています。
スパウト付きパウチは2026年から2031年にかけてCAGR 5.11%で拡大する見込みです。飲料、ベビーフード、調味料、パーソナルケア用途は、制御された注出と再封が必要な場合にこのフォーマットを使用します。SIGは2026年3月に南米でのバッグインボックスおよびスパウト付きパウチ事業を統合し、ヴィニェード工場を地域ハブとして指定しました。同社は草案の中で、この工場をグローバルで最大規模のスパウト付きパウチ事業の一つと説明しました。スティックパックとサシェは、栄養食品、洗剤、医薬品のより小さな単位を購入する価格に敏感な顧客に対応しています。ロールストックおよびプレメイドパウチも、多くの製品バリエーションを扱う受託製造業者やブランド直営ラインを支えています。
クロージャータイプ別:
ジッパーフォーマットが再封可能プレミアムを定義ジッパークロージャーは2025年のクロージャーカテゴリーの31.22%を占めました。この南米パウチ包装市場における主導的なシェアは、冷凍食品、ペットフード、スナック、乾物において開封・再封可能なパックへの需要を反映しています。ジッパーは、追加の工具と素材が必要なため、ティアノッチよりもコストが高くなります。ブランドオーナーは、再封可能性が廃棄物を削減し鮮度維持に役立つため、そのコストをますます受け入れるようになっています。ティアノッチは、コモディティ単食製品、医薬品サシェ、パーソナルケアパックにおいて引き続き重要です。これらの用途は、繰り返し使用よりも低コストと高速充填を優先します。
スパウトとキャップのクロージャーは2026年から2031年にかけてCAGR 5.24%で拡大する見込みであり、クロージャー構成の中で最も高い成長率となっています。制御された注出が必要な液体食品、飲料、パーソナルケア製品での使用が増加しています。このクロージャーは、ベビーフード、アップルソース、スポーツ栄養食品、ソース入りペットフードにおけるスパウト付きパウチのより広い使用に不可欠です。スライダークロージャーは、可聴スナップによる簡単な再封を提供するため、よりプレミアムなティアを占めています。特にブラジルおよびアルゼンチンで、プロテインスナック、チーズ、冷凍食品に使用されています。組織化された小売がプレゼンテーション基準を引き上げるにつれ、注出精度と再封可能性がカテゴリーポジショニングにおいてより重要になっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
食品が市場規模を支え、医療・医薬品が上回る成長食品は2025年の南米パウチ包装市場規模の52.37%を占め、最大のエンドユーザーカテゴリーであり続けました。このカテゴリーには、菓子、冷凍タンパク質、乳製品、乾燥シリアル、ソース、調味料、食肉、家禽、ペットフードが含まれます。南米の農業輸出基盤は、保管・輸送中の食品を保護する軟包装フォーマットへの需要を支えています。ブラジルの食品加工セクターは2025年に国のGDPに多大な貢献をしました。ブラジルのペットセクターは相当な収益を生み出し、ペットフードがその収益の最大シェアを占めました。
医療・医薬品包装は2026年から2031年にかけてCAGR 5.41%で拡大する見込みです。医療インフラ、ジェネリック医薬品の流通、および子供が開けにくく改ざん防止機能を持つ構造への需要がこの見通しを支えています。Braskemは2026年1月のPharmapack Europeにおいて、ブロー・フィル・シール医薬品包装向けのI'm green Medcol VV7040バイオベースLDPEグレードを発表しました。この素材は既存の医薬品包装プロセス向けに設計されました。飲料需要は、フードサービスおよび輸出チャネルで使用されるスパウト付きおよびレトルトパウチによって支えられています。パーソナルケア、化粧品、ホームケア、家庭用製品は、素材使用量を削減し便利な補充を支援するリフィルパウチを使用しています。
地域分析
ブラジルパウチ包装市場
ブラジルは2025年の南米パウチ包装市場シェアの41.14%を占め、同地域最大の国別市場であり続けた。同国の食品加工基盤、消費財製造能力、および近代的な小売ネットワークが安定した需要を支えている。ブラジルのスーパーマーケットセクターは1兆1,450億ブラジルレアルの売上を生み出し、草案で使された2025年平均為替レートで換算すると1,961億米ドルに相当する。この売上は2025年に名目ベースで7.32%増加した。連邦令第12,688/2025号は、プラスチック包装に対する逆物流義務を設定することにより、包装開発を再構築しつつある。2026年6月、Amcorはブラジルのバーハ・マンサ・アリメントスにModa回転式真空チャンバーシール技術を導入し、3本の高速ラインを使用して最大9台のベルトチャンバーマシンを置き換えた。
アルゼンチンおよびアンデス南米パウチ包装市場
アルゼンチンは2026年から2031年にかけて5.36%のCAGRで拡大すると予測されており、南米パウチ包装市場において引用された国別成長率の中で最も高い。同国の食品加工回廊にはブエノスアイレス、コルドバ、ロサリオが含まれ、コンバーターが肉類、乳製品、および調理済み食品の輸出向けにレトルトおよび高バリアフォーマットを生産している。2025年の通貨安定化により、輸入機能性原材料のコストが低下し、プレミアムフレキシブルパックへの新たな投資が支援された。コロンビアも組織化された小売のさらなる発展から恩恵を受けている。Araの225店舗の新規出店および71店舗の統合Colsubsidio店舗が、2025年に包装食品チャンネルのリーチを拡大した。チリは、より高い仕様のパーソナルケアおよびワインフォーマットのパウチへの需要を引き付けている。ペルーは、Amcorが2025年10月に現地施設にMDOラインを設置し、リサイクル対応フレキシブルフィルムを供給したことで、戦略的重要性を高めた。
南米西部および南部パウチ包装市場
南米のその他の地域にはエクアドル、ボリビア、パラグアイ、ウルグアイが含まれる。この地域グループは、規制ルール、コンバーター能力、および小売発展が国ごとに異なるため、断片化している。ボリビアとパラグアイはブラジルおよびアルゼンチンのコンバーターからの供給に大きく依存している。エクアドルの生鮮農産物および花卉輸出は、冷蔵航空貨物ルートにおける特殊バリアパウチへの需要を生み出している。主要市場以外でも組織化された小売が拡大しており、常温保存可能な製品および個別包装製品を支援している。これにより、地域のパウチサプライヤーに対するより広範な二次需要盤が形成されている。
競合環境
南米パウチ包装市場は、高バリアおよび特殊軟包装において中程度の集中度を示しています。コモディティ用途は、地域のコンバーターがローカルアカウントや小口注文に対応できるため、より断片化しています。Amcor、ProAmpac、Mondi、Constantia Flexibles、およびSIG Groupは、素材ポートフォリオ、設備の専門知識、およびリサイクル可能な包装オプションを通じて競争しています。これらの企業は、南米で事業を展開する多国籍消費財ブランドに対応できます。ProAmpacは2026年3月にTC Transcontinental Packagingの買収を15.1億米ドルで完了しました。この取引により、より大規模な製造ネットワーク全体にフィルム、モノマテリアル、およびファイバーベースの包装能力が追加されました。
Toppan Packagingは、2025年4月のSonoco社の軟包装および熱成形包装事業の買収に続き、2026年4月に統合プラットフォームとしての最初の1年を完了しました。同社は日本のバリア素材の専門知識とアメリカ大陸の製造資産を統合しています。Constantia Flexiblesは2025年8月に調理済み食品およびウェットペットフード向けのEcoVer Mono-PPレトルトパウチを発売しました。この製品はリサイクル可能なポリプロピレンを使用し、長年のバリア性とリサイクル性の課題に対応しています。ProAmpacも2026年4月に高バリアレトルトパウチソリューションでProActive Recyclableポートフォリオを拡大しました。これらの動きは、高性能リサイクル可能構造が大手サプライヤー間の競争の中心であることを示しています。
ZARAPLAST、Bolsafilm、Plastrela Embalagens Flexíveisなどの地域企業は、中規模顧客に対してより短いサイクルタイムと密接なサービスを通じて競争しています。大手多国籍サプライヤーが優先しない可能性のあるカスタマイズされたフォーマットや少量を必要とする顧客に対して、その立場はより強固です。Braskemと協力するブラジルのバイオポリマーコンバーターは、追跡可能な調達による循環型およびバイオベースのポリエチレンオプションを提供できます。主な未開拓の機会は、タンパク質加工業者向けのリサイクル対応モノマテリアルレトルトパウチと、郊外およびインフォーマル小売向けの小型スティックパックラインです。小規模コンバーターは、変動する樹脂コストと高速充填・レトルト設備に必要な資本からの圧力に直面しています。したがって、競争環境は技術投資とローカルな運営対応力の両方を優遇します。
南米パウチ包装業界リーダー
-
Amcor plc
-
ProAmpac Holdings, Inc.
-
Mondi plc
-
Constantia Flexibles Group GmbH
-
Huhtamäki Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
南米パウチ包装市場 このレポートでカバーされる企業
- Amcor plc
- ProAmpac Holdings, Inc.
- Mondi plc
- Constantia Flexibles Group GmbH
- Huhtamaki Oyj
- Sonoco Products Company
- Gualapack S.p.a.
- SIG Group AG
- Sealed Air Corporation
- Uflex Ltd.
- Berry Global Group, Inc.
- Toppan Holdings Inc.
- ZARAPLAST S.A.
- Plastrela Embalagens Flexiveis Ltda
- Bolsafilm S.A.
- Transcontinental Inc.
- FlexPak Services
- Coveris Holdings S.A.
- Aluflexpack AG
- Bischof + Klein SE and Co. KG
最近の産業開発事情 南米パウチ包装市場
- 2026年6月:Amcorはブラジルのバーハ・マンサ・アリメントスの工場に初のモダ回転式真空チャンバーシール技術を導入し、牛肉生産者との提携のもと3台のModa Vac高速システムを展開して最大9台のベルトチャンバーマシンを置き換えました。この導入により生産能力が向上し、南米のタンパク質包装セクターにおける真空シール効率の新たなベンチマークが設定されました。
- 2026年5月:SIG Groupは、草案で使用された2026年の為替レートで2,900万米ドルに相当する1億7,000万レアルの投資を発表し、ブラジルのカンポ・ラルゴおよびヴィニェードの製造施設を近代化します。この投資は、長期保存飲料および食品包装の高度な生産ライン能力を目標としています。
- 2026年4月:CD&RはSealed Air Corporationの買収を企業価値103億米ドルで完了しました。Sealed Airは現在、非公開企業として運営されており、食品および電子商取引保護用途全体での包装イノベーションと地理的拡大への投資が計画されています。
- 2026年4月:Toppan Packagingは、2025年4月のSonoco Products Companyの軟包装および熱成形包装事業の買収に続き、統合プラットフォームとしての1周年を迎えました。同社は軟包装および熱成形フォーマット全体でグローバル能力を拡大しました。
南米パウチ包装市場レポートの範囲
南米パウチ包装市場とは、固体、液体、半液体製品の包装のために、プラスチックフィルム、紙、アルミ箔、および多層ラミネートから製造された軟包装パウチ型容器の生産、流通、および使用を指します。食品・飲料、パーソナルケア、ヘルスケア、ペットフード、家庭用、および産業用途で使用されるフラット型、スタンドアップ型、スパウト付き型、レトルト型、サシェ型、およびその他のパウチフォーマットが含まれます。
南米パウチ包装市場レポートは、素材(プラスチック〔ポリエチレン(PE)、ポリプロピレン(PP)、ポリエチレンテレフタレート(PET)、ポリ塩化ビニル樹脂(PVC)、その他プラスチック〕、紙、アルミ箔、生分解性・堆肥化可能素材)、製品タイプ(フラット型(ピロー型およびサイドシール型)、スタンドアップ型、スパウト付き型、レトルト型、無菌型、スティックパック・サシェ型、ロールストック・プレメイドパウチ型)、クロージャータイプ(ジッパー、スパウトとキャップ、ティアノッチ、スライダー、その他クロージャータイプ)、エンドユーザー産業(食品〔菓子・コンフェクショナリー、冷凍食品、新鮮農産物、乳製品、乾燥食品・シリアル、食肉・家禽・水産物、ペットフード、その他食品〕、飲料〔アルコール飲料、非アルコール飲料〕、医療・医薬品、パーソナルケア・化粧品、ホームケア・家庭用品、その他エンドユーザー産業)、および地域(ブラジル、アルゼンチン、コロンビア、チリ、ペルー)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| プラスチック | ポリエチレン(PE) |
| ポリプロピレン(PP) | |
| ポリエチレンテレフタレート(PET) | |
| ポリ塩化ビニル樹脂(PVC) | |
| その他プラスチック | |
| 紙 | |
| アルミ箔 | |
| 生分解性・堆肥化可能素材 |
| フラット型(ピロー型およびサイドシール型) |
| スタンドアップ型 |
| スパウト付き型 |
| レトルト型 |
| 無菌型 |
| スティックパック・サシェ型 |
| ロールストック・プレメイドパウチ型 |
| ジッパー |
| スパウトとキャップ |
| ティアノッチ |
| スライダー |
| その他クロージャータイプ |
| 食品 | 菓子・コンフェクショナリー |
| 冷凍食品 | |
| 新鮮農産物 | |
| 乳製品 | |
| 乾燥食品・シリアル | |
| 食肉・家禽・水産物 | |
| ペットフード | |
| その他食品(ソース、調味料、スプレッド) | |
| 飲料 | アルコール飲料 |
| 非アルコール飲料 | |
| 医療・医薬品 | |
| パーソナルケア・化粧品 | |
| ホームケア・家庭用品 | |
| その他エンドユーザー産業 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| 南米その他 |
| 素材別 | プラスチック | ポリエチレン(PE) |
| ポリプロピレン(PP) | ||
| ポリエチレンテレフタレート(PET) | ||
| ポリ塩化ビニル樹脂(PVC) | ||
| その他プラスチック | ||
| 紙 | ||
| アルミ箔 | ||
| 生分解性・堆肥化可能素材 | ||
| 製品タイプ別 | フラット型(ピロー型およびサイドシール型) | |
| スタンドアップ型 | ||
| スパウト付き型 | ||
| レトルト型 | ||
| 無菌型 | ||
| スティックパック・サシェ型 | ||
| ロールストック・プレメイドパウチ型 | ||
| クロージャータイプ別 | ジッパー | |
| スパウトとキャップ | ||
| ティアノッチ | ||
| スライダー | ||
| その他クロージャータイプ | ||
| エンドユーザー産業別 | 食品 | 菓子・コンフェクショナリー |
| 冷凍食品 | ||
| 新鮮農産物 | ||
| 乳製品 | ||
| 乾燥食品・シリアル | ||
| 食肉・家禽・水産物 | ||
| ペットフード | ||
| その他食品(ソース、調味料、スプレッド) | ||
| 飲料 | アルコール飲料 | |
| 非アルコール飲料 | ||
| 医療・医薬品 | ||
| パーソナルケア・化粧品 | ||
| ホームケア・家庭用品 | ||
| その他エンドユーザー産業 | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
レポートで回答される主要な質問
南米パウチ包装市場の規模はどのくらいですか?
南米パウチ包装市場規模は2026年に21.4億米ドルであり、CAGR 4.91%で2031年までに27.2億米ドルに達する見込みです。食品、消費財、および軟包装コンバージョンが地域全体の需要を支え、リサイクル可能な設計と高バリア用途がサプライヤーの投資と顧客の購買要件に影響を与え続けています。
南米のパウチ包装需要をリードする素材はどれですか?
ポリエチレンは2025年に32.46%のシェアでトップの素材カテゴリーとなり、そのコスト競争力と地域のコンバーター設備との互換性に支えられています。LDPE、LLDPE、およびメタロセングレードが多くの食品および消費者用途に使用されています。
南米で最も急速に拡大しているパウチ製品タイプはどれですか?
スパウト付きパウチは、液体食品、飲料、パーソナルケア製品が制御された注出を必要とするため、2031年にかけてCAGR 5.11%拡大する見込みです。このフォーマットは、複数回にわたって使用される製品の実用的な再封も提供します。
パウチへの需要が最も大きいエンドユーザーカテゴリーはどれですか?
食品は2025年に52.37%のシェアを占め、包装食品、冷凍タンパク質、乳製品、ソース、ペットフードに支えられています。地域の農業生産と輸出活動も、保護的な軟包装フォーマットへの需要を強化しています。
ブラジルでモノマテリアルパウチ構造がより重要になっている理由は何ですか?
連邦令第12,688/2025号はプラスチック包装に対する逆物流義務を設定し、回収目標を支援できるリサイクル可能な構造への需要を高めています。したがって、ブランドとコンバーターは、回収システムとより適合できるよりシンプルな構造を優先しています。
パウチ包装需要の見通しが最も強い国はどこですか?
アルゼンチンは2031年にかけてCAGR 5.36%で拡大する見込みであり、ブラジルは2025年に41.14%のシェアで最大の国別市場であり続けました。アルゼンチンの確立された食品加工回廊は、レトルトおよび高バリアパウチのコンバージョンを支えています。