
南米環境保護技術繊維市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.32 十億米ドル |
| 市場規模 (2027) | 0.34 十億米ドル |
| 市場規模 (2032) | 0.46 十億米ドル |
| 成長率 (2027 - 2032) | 6.23 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
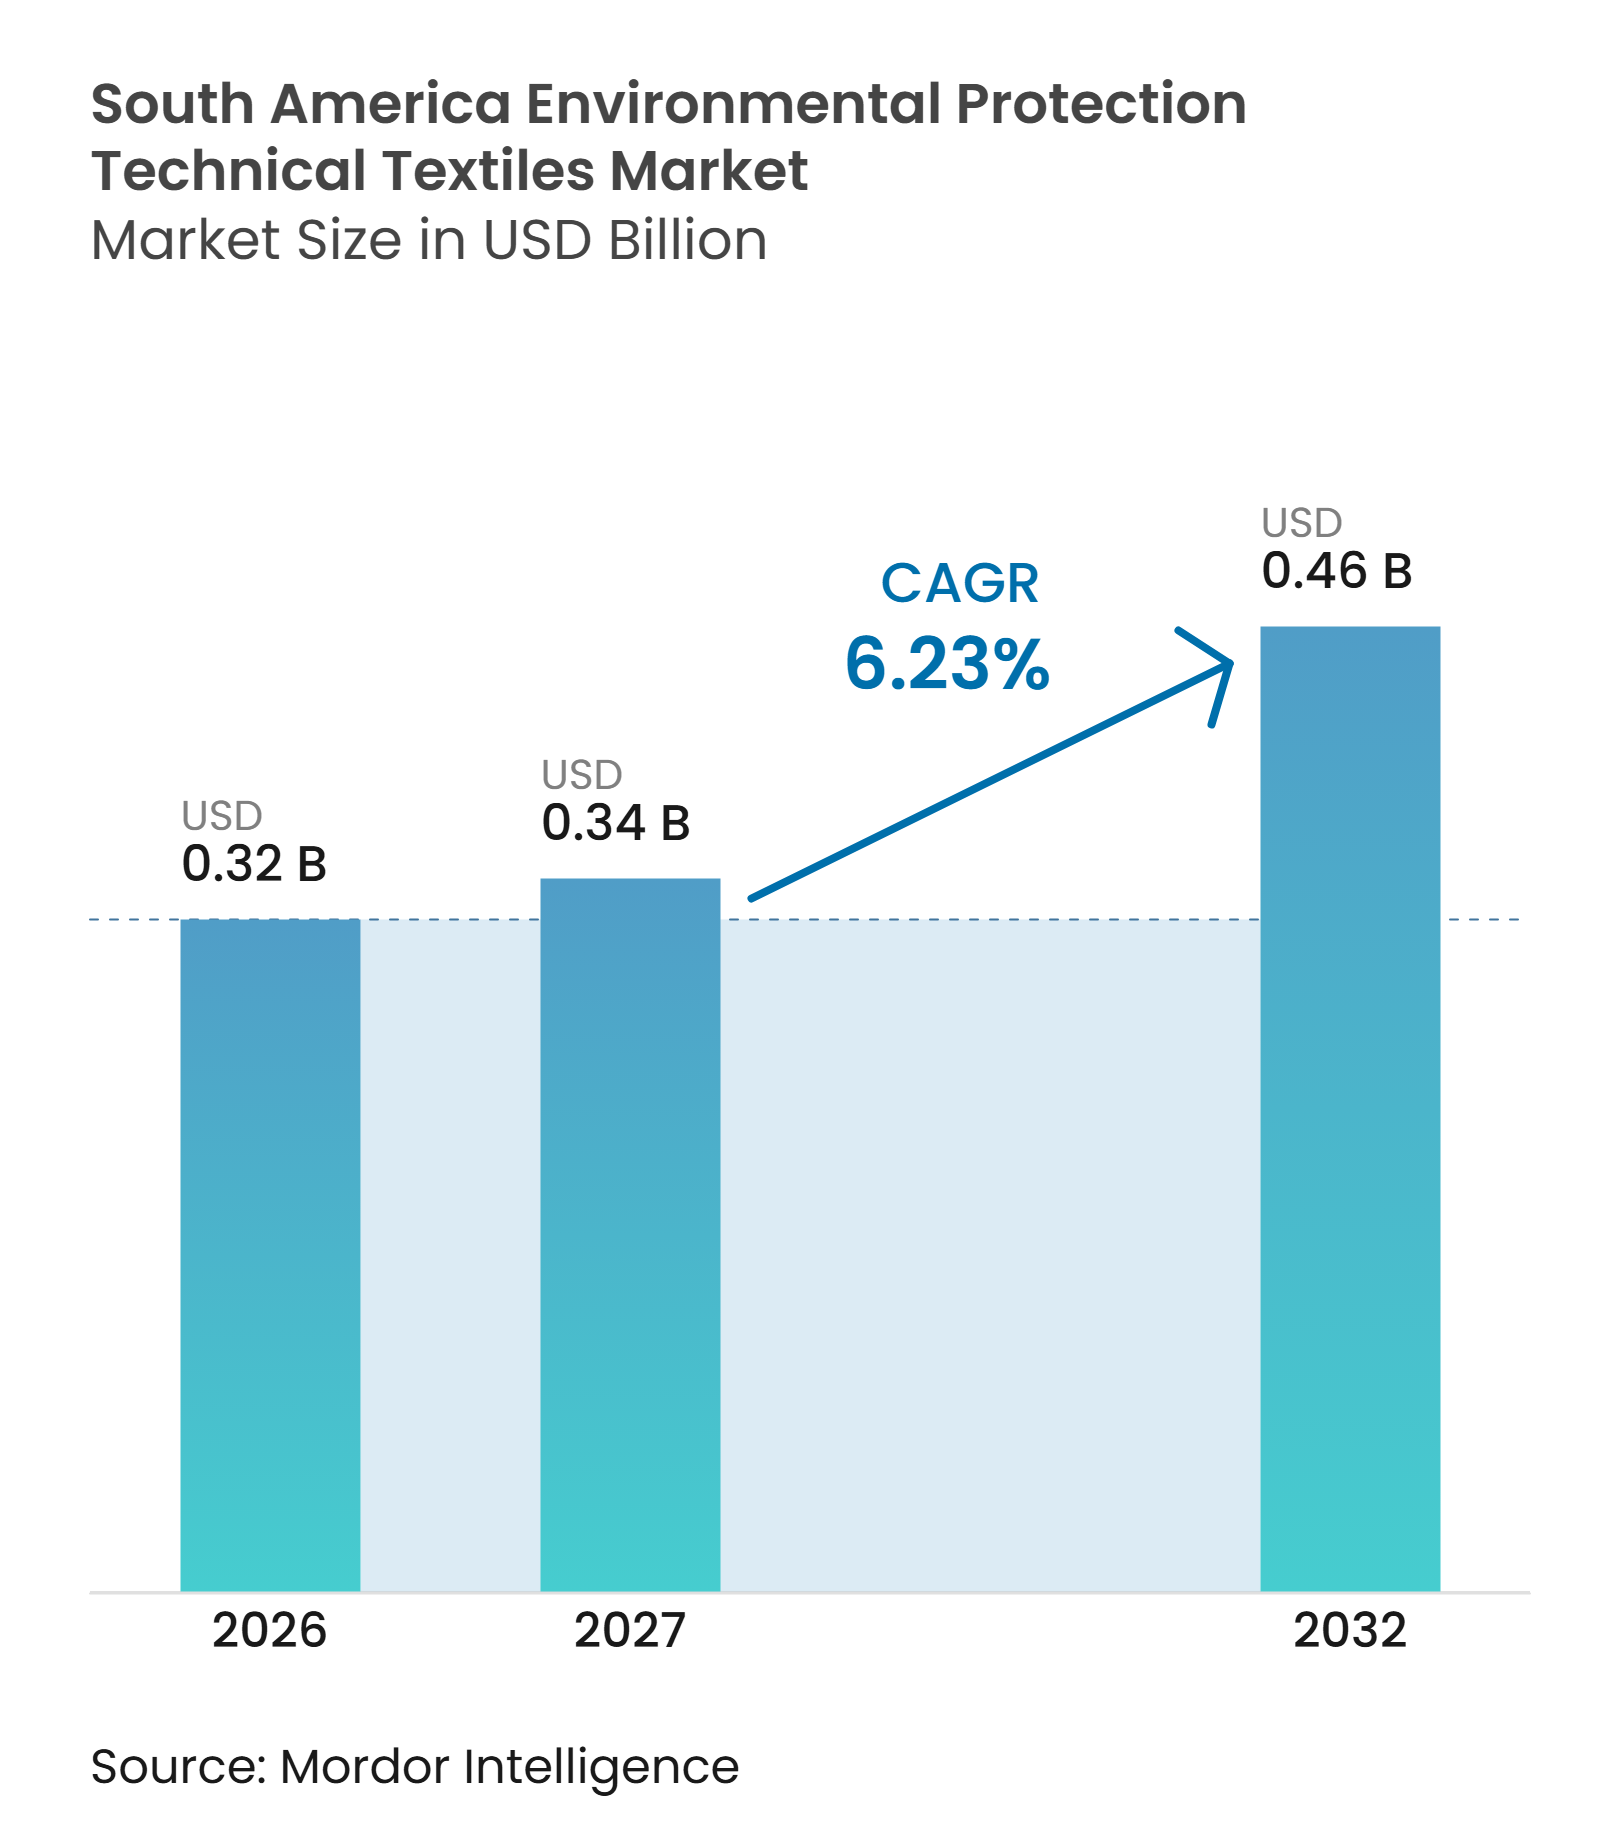
Mordor Intelligenceによる南米環境保護技術繊維市場分析
南米環境保護技術繊維市場規模は、2026年の0.32 ビリオン 米ドルから2027年には0.34 ビリオン 米ドルに増加し、2032年までに0.46 ビリオン 米ドルに達する見込みであり、2027年~2032年にかけて6.23%のCAGRで成長します。
需要は、鉱業および産業における環境規制の強化、水・衛生インフラへの投資、および管理型最終処分場の建設によって支えられています。フィルター布、ジオメンブレン複合材、不織布ろ過媒体、および吸着繊維は、資源集約型企業によって任意の建設資材としてではなく、操業上の必要条件として扱われるようになっています。これにより、南米環境保護技術繊維市場は、購買者が許認可および操業上の義務を果たさなければならないため、建設サイクルの変動からある程度保護されています。サプライヤーは、高熱、腐食性ガス、研磨性スラリー、および複雑な水流にえる製品を通じて対応しています。最も強い機会は、規制執行、水インフラ資金調達、および技術仕様ニーズが重なる領域に引き続き存在すると考えられます。
主要レポートのポイント
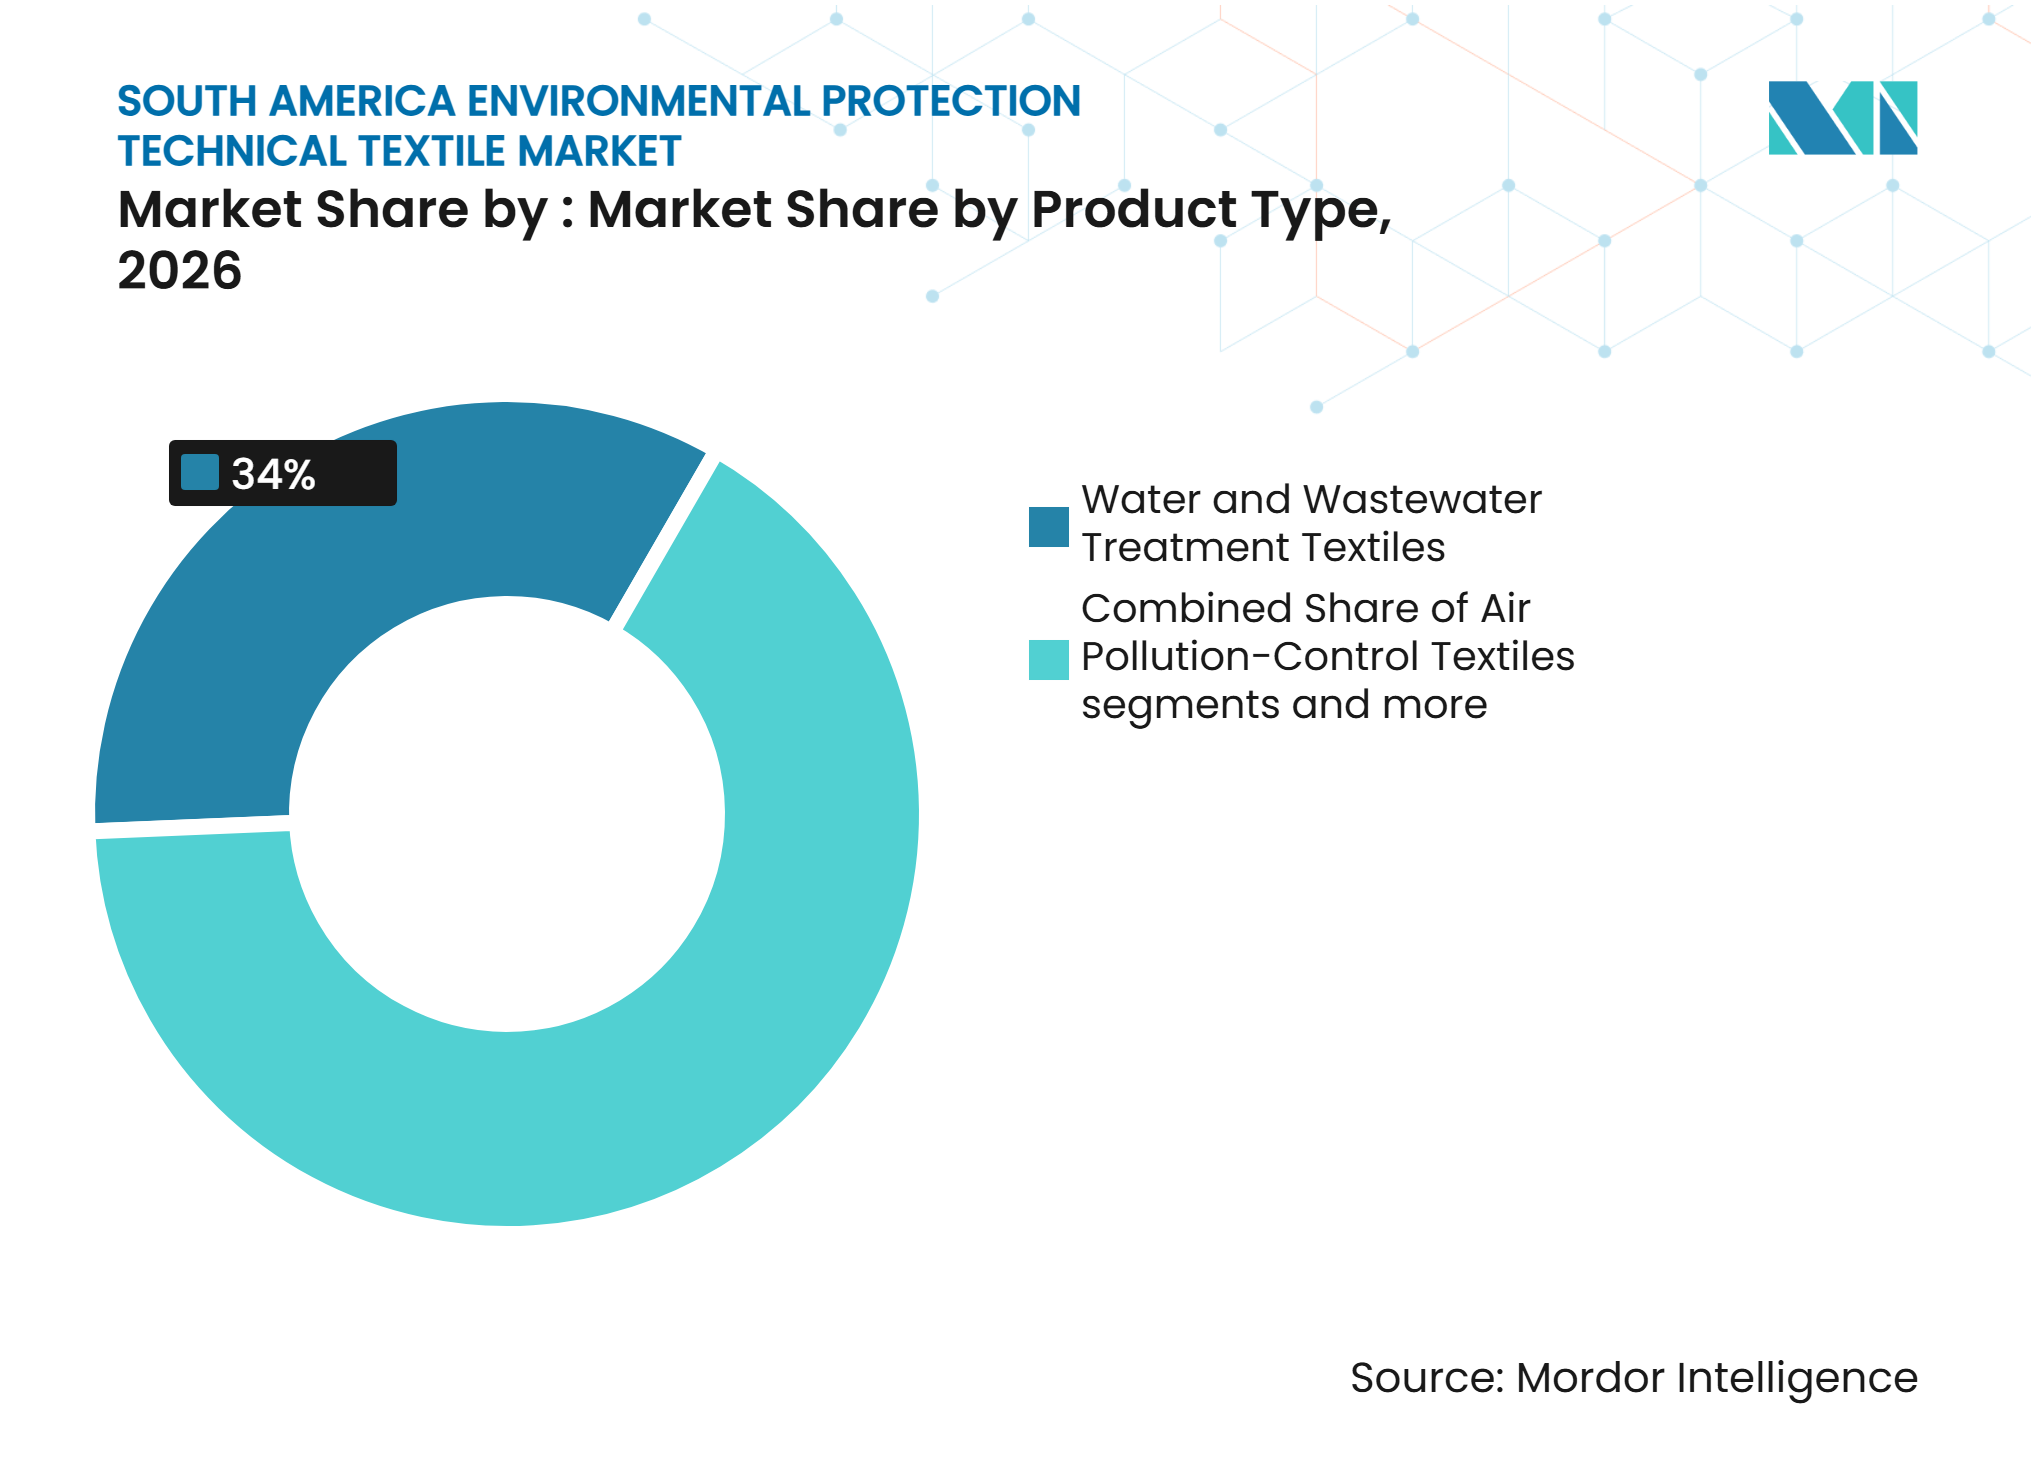
- 製品タイプ別では、水・廃水処理繊維が2026年の南米環境保護技術繊維市場シェアの34%を占め、2032年までに7.2%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の南米環境保護技術繊維市場規模の30.5%を占め、高性能合成繊維は2032年までに7.4%のCAGRで拡大すると予測されています。
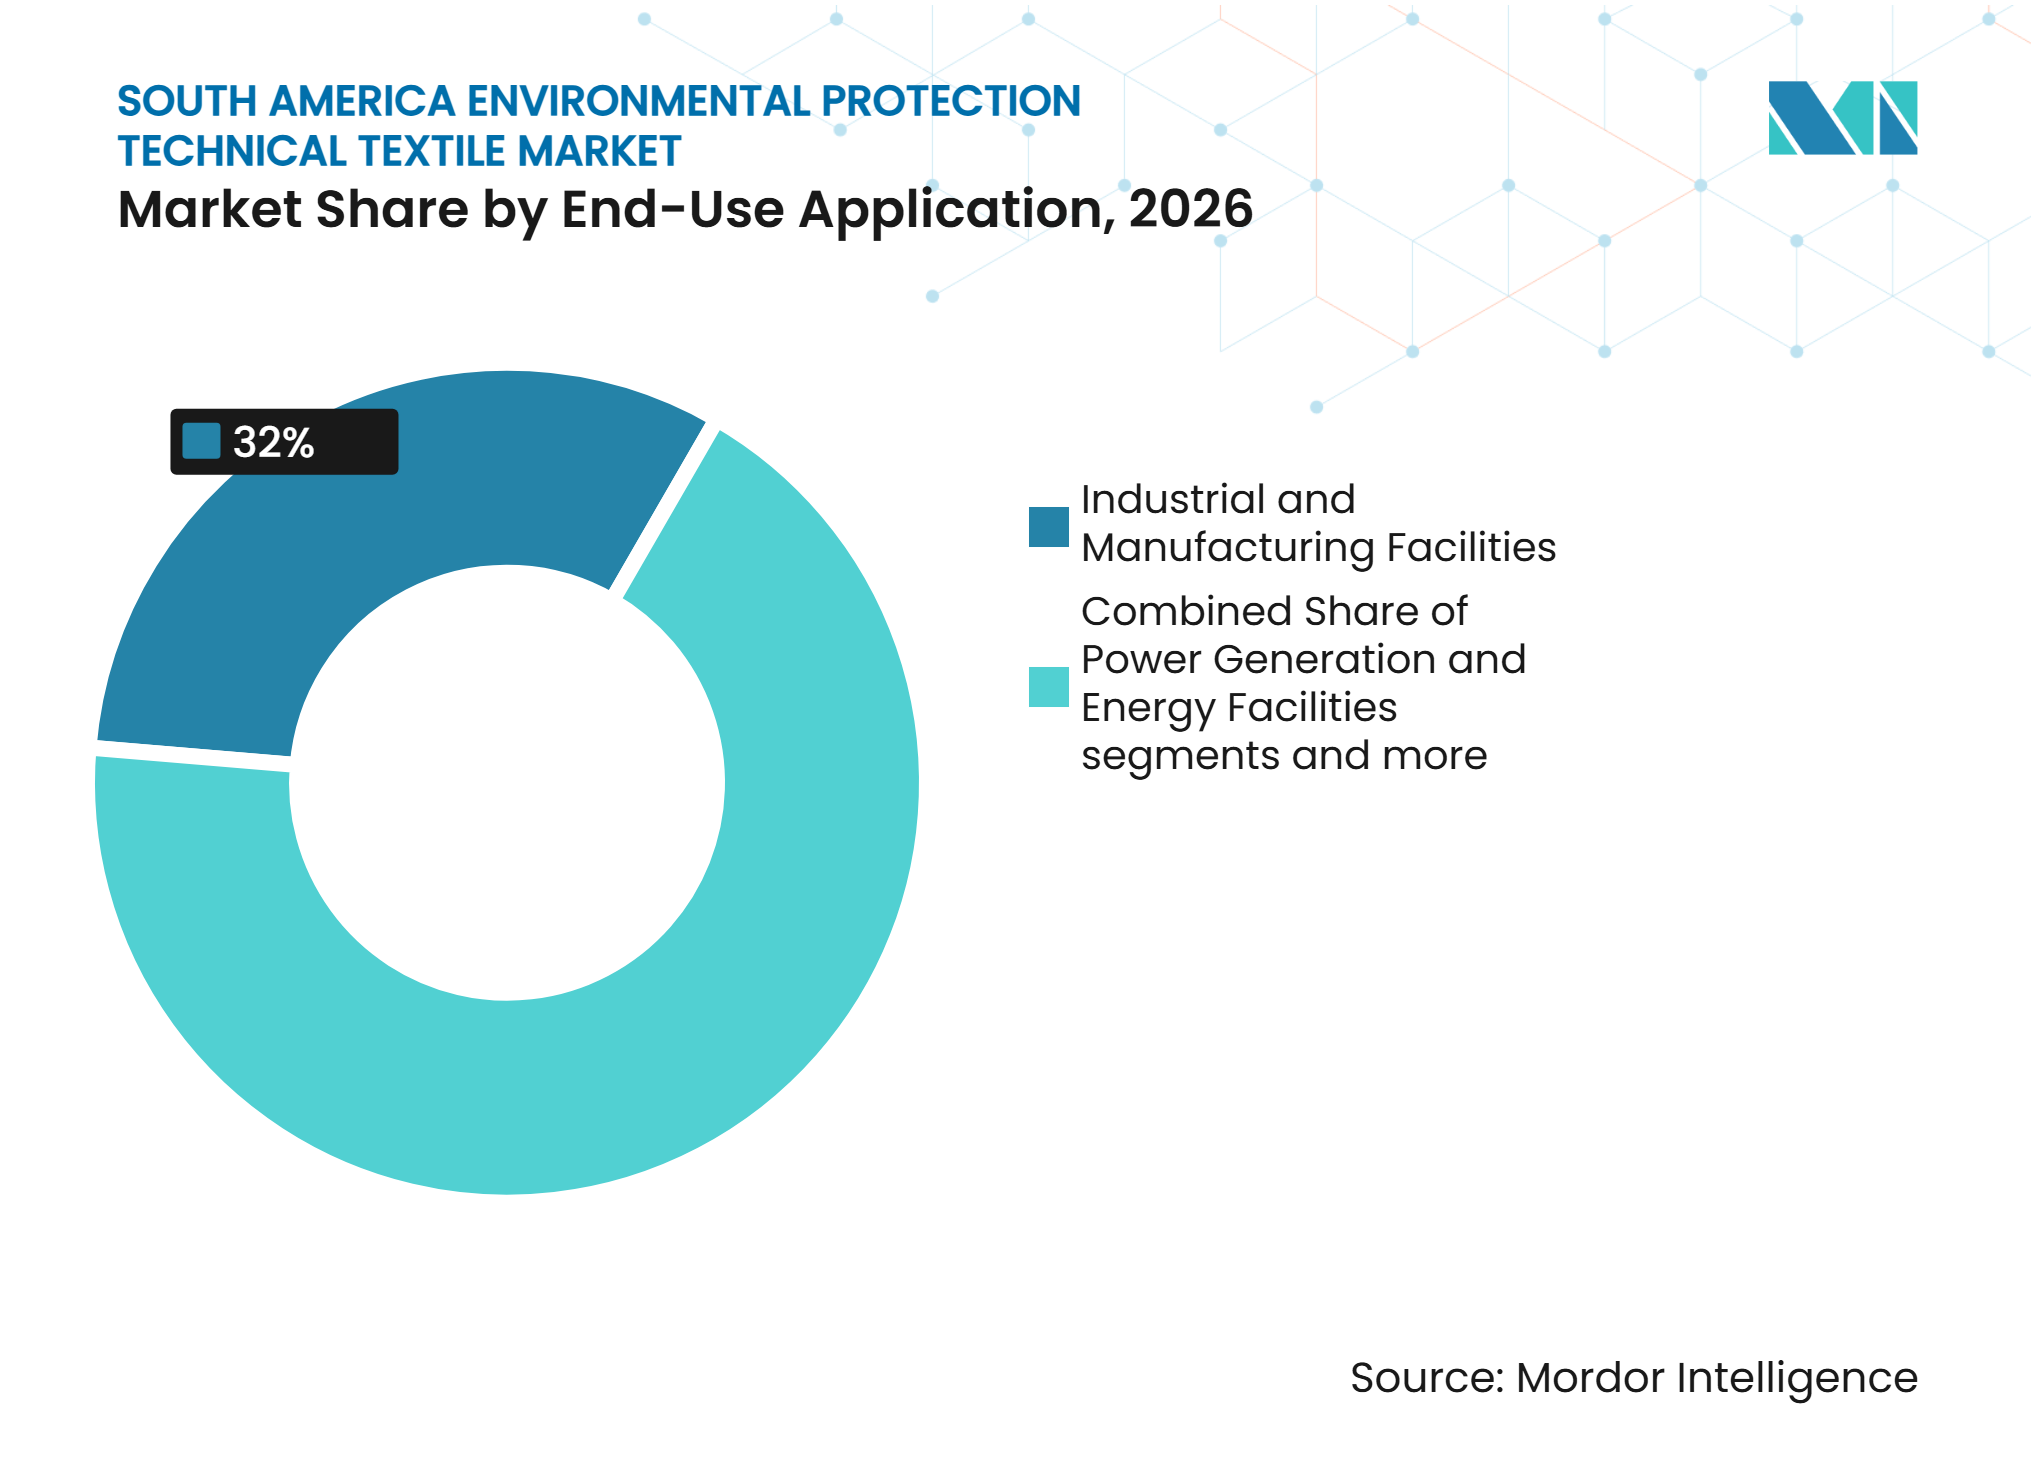
- 最終用途別では、工業・製造施設が2026年に32%の市場シェアを占め、地方自治体の上下水道事業者は2032年までに7.1%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2026年に45.5%の市場シェアを占め、アルゼンチンは2032年までに7%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ刷新と気候変動に強靭な建設 | +1.8% | 南米、特にブラジルとチリで顕著 | 中期(2~4年) |
| 鉱山廃水とテーリングのコンプライアンス | +1.5% | チリ、ペルー、ブラジル | 短期(2年以内) |
| 工業用大気・排水規制の強化 | +1.2% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 最終処分場の封じ込めと浸出液管理 | +0.8% | ブラジル、アルゼンチン、コロンビア | 中期(2~4年) |
| 再生ポリマーとライフサイクル価値調達 | +0.5% | ブラジル、アルゼンチン | 長期(4年以上) |
| アンデス鉱業向け局所的高性能ろ過 | +0.3% | チリ、ペルー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラ刷新と気候変動に強靭な建設
南米のインフラギャップは、環境ろ過・封じ込め材料に対する需要の中心的な源泉です。米州開発銀行は、ラテンアメリカおよびカリブ海地域が2025年から2030年にかけて1.6 トリリオン 米ドルのインフラ投資を必要とし、これは年間国内総生産の3.5%に相当し、水・衛生分野がその25%を占めると推計しました。[1] 2025年10月、ラテンアメリカ・カリブ海経済委員会と世界水パートナーシップは、2030年までに気候変動に強靭な水投資のために少なくとも20 ビリオン 米ドルを動員することを目的としたイニシアチブを立ち上げました。[2] 100 ミリオン 米ドルのCAFレジリエンス債券も、ブラジルにおける排水、洪水制御、廃棄物管理、水・衛生事業に向けて資金を振り向けました。[3] これらのプログラムは、プロジェクト設計が基本工事から強靭なシステムへと移行するにつれて、排水層、ろ過媒体、および複合バリアの仕様を高める可能性があります。また、分離、排水、および長期的な水管理を統合するシステムへの調達を促進する可能性もあります。
鉱山廃水とテーリングのコンプライアンス
ブラジル、チリ、ペルーの鉱山事業者は、テーリング封じ込めと水管理に関するより厳格な規則に直面しています。IBRAMとABMSは、2025年12月にABNT NBR 13028の改訂を完了し、ストックパイルにおける脱水テーリング処分に関する最新のガイダンスを盛り込みました。これにより、耐久性のあるフィルタークロスに依存するフィルタープレス脱水が、従来の湿式貯蔵よりも有利になります。南米環境保護技術繊維市場は、事業者がテーリング施設を脱水、封じ込め、および長期モニタリングを中心に再設計する際に恩恵を受けます。この作業は、ろ過媒体と封じ込めシステムが初期設置後に交換、点検、およびメンテナンスを必要とするため、繰り返しの需要を生み出す可能性があります。
工業用大気・排水規制の強化
環境許認可規則により、工業施設においてろ過設備がより重要になっています。継続的なモニタリング要件により、高効率バグハウス布が任意の設備投資ではなく操業上の必要条件となる場合があります。チリは銅製錬所の排出基準を承認し、少なくとも95%、最終的には98%に達する段階的な硫黄・ヒ素捕集を義務付け、環境監督庁を執行機関として指定しました。チリの環境規制当局はまた、液体廃棄物を排出する施設のモニタリングに関する2025年戦略を導入し、排出データのデジタルプラットフォームを含めました。これらの措置は、バグハウス布の定期的な交換サイクルと液体ろ過に対するより高い性能要件を支えます。したがって、南米環境保護技術繊維市場は、一時的な設備投資だけでなく、操業上のコンプライアンスとますます結びついています。
最終処分場の封じ込めと浸出液管理
開放型処分場から管理型衛生最終処分場への移行は、ジオメンブレン、ジオテキスタイル、および浸出液排水システムの使用を促進します。2026年の研究では、ジオメンブレンと高分子材料を使用した最終処分場カバーが、ブラジルの条件下で従来のカバーよりも効果的に水の浸透と浸出液の発生を低減したことが報告されました。これらのシステムはまた、エアスペースを保全し、最終処分場の有効操業期間を延長できます。自治体プロジェクトは、単一のライナー材料ではなく、複合バリア設計をますます必要としています。これによ、保護用不織布層と排水部品がジオメンブレンとともに使用されるため、許可された各最終処分場セルの技術繊維含有量が増加します。南米環境保護技術繊維市場は、環境許認可と自治体資金調達が連動して進む場合に、この転換から恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレン、ポリエステル、およびエネルギー価格の変動 | -0.4% | 世界規模、南米全域に影響 | 短期(2年以内) |
| 特殊媒体・コーティングの輸入依存 | -0.3% | アルゼンチン、チリ、ペルー、コロンビア | 長期(4年以上) |
| 仕様の断片化と不均一な執行 | -0.2% | 南米、ブラジル以外で最も深刻 | 長期(4年以上) |
| 汚染繊維のライフサイクル末期回収の限界 | -0.1% | 南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン、ポリエステル、およびエネルギー価格の変動
ポリプロピレンとポリエステルは不織布およびフィルター布の主要原料であるため、石油化学コストの変動はコンバーターに迅速に影響します。ほとんどのポリマー価格は原油由来の中間体と結びついており、エネルギー価格が混乱する時期にはマージンを圧迫します。公共入札や複数年にわたる鉱山契約では、サプライヤーが遅延なく顧客に高い原材料コストを転嫁することが困難な場合があります。価格上昇は、環境ニーズが明確な場合でも、より高品質な媒体へのアップグレードを先送りにします。輸入特殊媒体や原材料は一般的に米ドルで価格設定されているため、通貨の下落によってさらにコストが増加する可能性があります。この影響は、汚染制御材料の根本的な必要性を排除するよりも、調達スケジュールを遅らせる可能性が高いです。
特殊媒体・コーティングの輸入依存
ブラジルは国内フィルター媒体製造能力の主要拠点であり、他の南米諸国は特殊製品の輸入により大きく依存しています。チリの鉱山操業では、過酷なガスおよびスラリー条件に対応するためにPTFEラミネート、フルオロポリマー、および高温ガラス繊維布が必要です。納期の長期化はメンテナンス計画を複雑にし、理想的な仕様を満たさない場合でも在庫品を優先する傾向を生み出す可能性があります。ABNT、ISO、ENなどの認証は、高性能製品の重要なコンプライアンス要素であり続けています。ブラジル以外での国内能力の構築には時間がかかります。なぜなら、生産設備、技術的ノウハウ、試験、および承認プロセスを同時に発展させる必要があるからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
水処理が主導、大気制御が台頭水・廃水処理繊維は2026年の南米環境保護技術繊維市場シェアの34%を占め、2032年までに7.2%のCAGRで拡大すると予測されています。自治体の衛生ニーズ、工業排水規則、および鉱業・製造業における水再利用の取り組みがセグメントを支えています。排出要件がより厳格になるにつれて、廃水・排水ろ過製品の関連性が高まっています。2025年の地域的な水・衛生ギャップは依然として大きく、ラテンアメリカおよびカリブ海地域では1億4,500万人が安全に管理された飲料水を利用できず、3億2,300万人が安全に管理された衛生サービスを利用できない状況でした。これは、新しいシステムが建設またはアップグレードされる場所において、フィルターベッド、汚泥脱水ベルト、および封じ込め材料に対する持続的な需要を示していす。
大気汚染制御繊維は、セメントプラント、電力施設、および銅製錬所が粒子状物質・ガス制御システムを必要とするため、次に大きな製品分野を形成しています。チリの銅製錬所における高い捕集要件は、より長い操業サイクルにわたって高温と酸性ガスを管理する材料への需要を支えています。南米環境保護技術繊維産業はまた、石油・化学物質流出制御製品および雨水汚染制御材料への需要も見られます。これらの小規模カテゴリーは、沖合操業、都市排水プロジェクト、および緊急対応業務に対応しています。複雑な汚染物質封じ込めに適した製品が地域内でまだ限られているため、修復ジオテキスタイルを含むその他の特殊材料は、製品ラインナップの新興部分であり続けています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルが主導、高性能合成繊維が加速ポリエステルは、コスト、耐薬品性、中程度の耐熱安定性、および入手可能性のバランスが優れているため、2026年の市場価値の30.5%を占めました。廃水処理不織布、浸出液排水ジオコンポジット、およびダストコレクターフィルターバッグに広く使用されています。ポリプロピレンも、スパンボンド材料、ジオテキスタイル、排水用途、および吸着製品において引き続き重要です。2026年の科学的研究では、再生ポリプロピレンとポリエステル廃棄物から製造されたフィルターが、最適化されたエレクトロブロー条件下で99.9%のろ過効率を達成できることが報告されました。これは、高いろ過性能を必要とする用途における再生材料含有媒体の技術的根拠を支持しています。
高性能合成繊維は、素材カテゴリーの中で最も速い速度で、2032年までに7.4%のCAGRで成長すると予測されています。ポリフェニレンスルフィド、アラミド、および関連材料は、標準的なポリエステルおよびアクリル製品が熱または酸性ガスの要件を満たせない場合に使用されます。これらの材料に対する南米環境保護技術繊維市場規模は、より厳格な排出要件を満たさなければならない銅・セメント施設のアップグレードによって支えられています。ガラス繊維、フルオロポリマー媒体、およびポリアミドは、高温キルンガス、腐食性環境、および研磨性鉱物スラリーを含むより特定の条件に対応しています。天然および再生セルロース系材料は引き続き小規模なカテゴリーです。
最終用途別:
工業が主導、自治体需要が加速工業・製造施設は2026年の価値の32%を占め、最大の最終用途カテゴリーとなっています。鉱業、金属、セメント、化学品、および石油化学は、複数の操業にわたってフィルタークロス、バグハウス布、ライナー複合材、および排水材料を使用しています。テーリング脱水と製錬所排出制御が技術的に要求の高い製品を必要とするため、金属、鉱業、および鉱物処理は特に重要です。ブラジルの更新された鉱山ダム規則とABNT NBR 13028の改訂は、脱水および監視型封じ込めシステムのより広い使用を支えています。鉱山閉鎖と既存テーリングの修復も、稼働中の操業サイトによる購入を超えた需要を生み出す可能性があります。
地方自治体の上下水道事業者は、最も速い最終用途成長率で、2032年までに7.1%のCAGRで成長すると予測されています。水の強靭性に対する資金調達と衛生アクセスの持続的なギャップが、処理、汚泥管理、および排水インフラの必要性を高めています。南米環境保護技術繊維産業はまた、バグハウスシステムが定期的なメンテナンスを必要とする発電・エネルギー施設における安定した需要にも対応しています。廃棄物処理慣行がより管理されるにつれて、自治体固形廃棄物施設はライナー、排水層、および分離材料を必要としています。石油・ガス対応、都市雨水、環境修復、および緊急サービスが、吸着材、ろ過媒体、およびジオテキスタイルに対する独自の需要とともに用途基盤を完成させています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ブラジル:規制の深度と製造基盤が市場リーダーシップを支える
ブラジルは2026年の南米環境保護技術繊維市場シェアの45.5%を占めました。同国は、地域で最も多様化した産業基盤と、広範な鉱業、積極的な環境許認可、および意義ある国内フィルター媒体生産を組み合わせています。2025年のANM決議第220号は鉱山ダムの安全措置を義務付け、乾式スタック対応のろ過・封じ込めシステムへの需要を支えています。排水、洪水制御、廃棄物管理、および水インフラへの資金調達も、ブラジルを最初の受益国として指定したCAFのレジリエンス債券によって支えられています。
アルゼンチン:規制の活性化が最速成長を支える
アルゼンチンは2027年から2032年にかけて7%のCAGRで成長すると予測されています。水ガバナンスの変化と工業排水に関する執行強化が、ろ過布、ジオシンセティクス、および封じ込め材料への需要を支えています。同国は2025年の政令第493号を通じてブエノスアイレス首都圏の水サービス規制枠組みを変更しました。マタンサ・リアチュエロ流域における環境執行も、機能する排水制御システムの必要性を高めています。水、道路、および排水への投資は、より大きな建設調達基盤を生み出す可能性があり、サルタおよびフフイのリチウム操業は化学的に耐性のある封じ込めおよびブライン管理材料への需要を加えています。
アンデスおよび地域市場:鉱山コンプライアンスと都市成長が普及を促進
チリは、銅鉱業がろ過・水管理要件の高いシェアを牽引しているため、技術的に要求の高い市場です。銅鉱業は、海水使用の増加に伴い2025年に大陸の水採取量を7%削減し、これにより現場での循環とろ過の必要性も高まっています。新しい銅製錬所基準は、高性能バグハウス材料に対する明確な規制上の影響を確立しています。ペルーは乾式スタッテーリングシステムを含む同様の鉱業関連ニーズから恩恵を受け、コロンビアの道路、水、および都市排水プロジェクトは分離・雨水ろ過製品を支えています。ボリビア、エクアドル、および地域の残りの部分は、鉱業および自治体水事業が輸入製品への定期的な需要を生み出す可能性がある、より小規模なプロジェクト主導の機会を代表しています。
競合環境
市場集中度
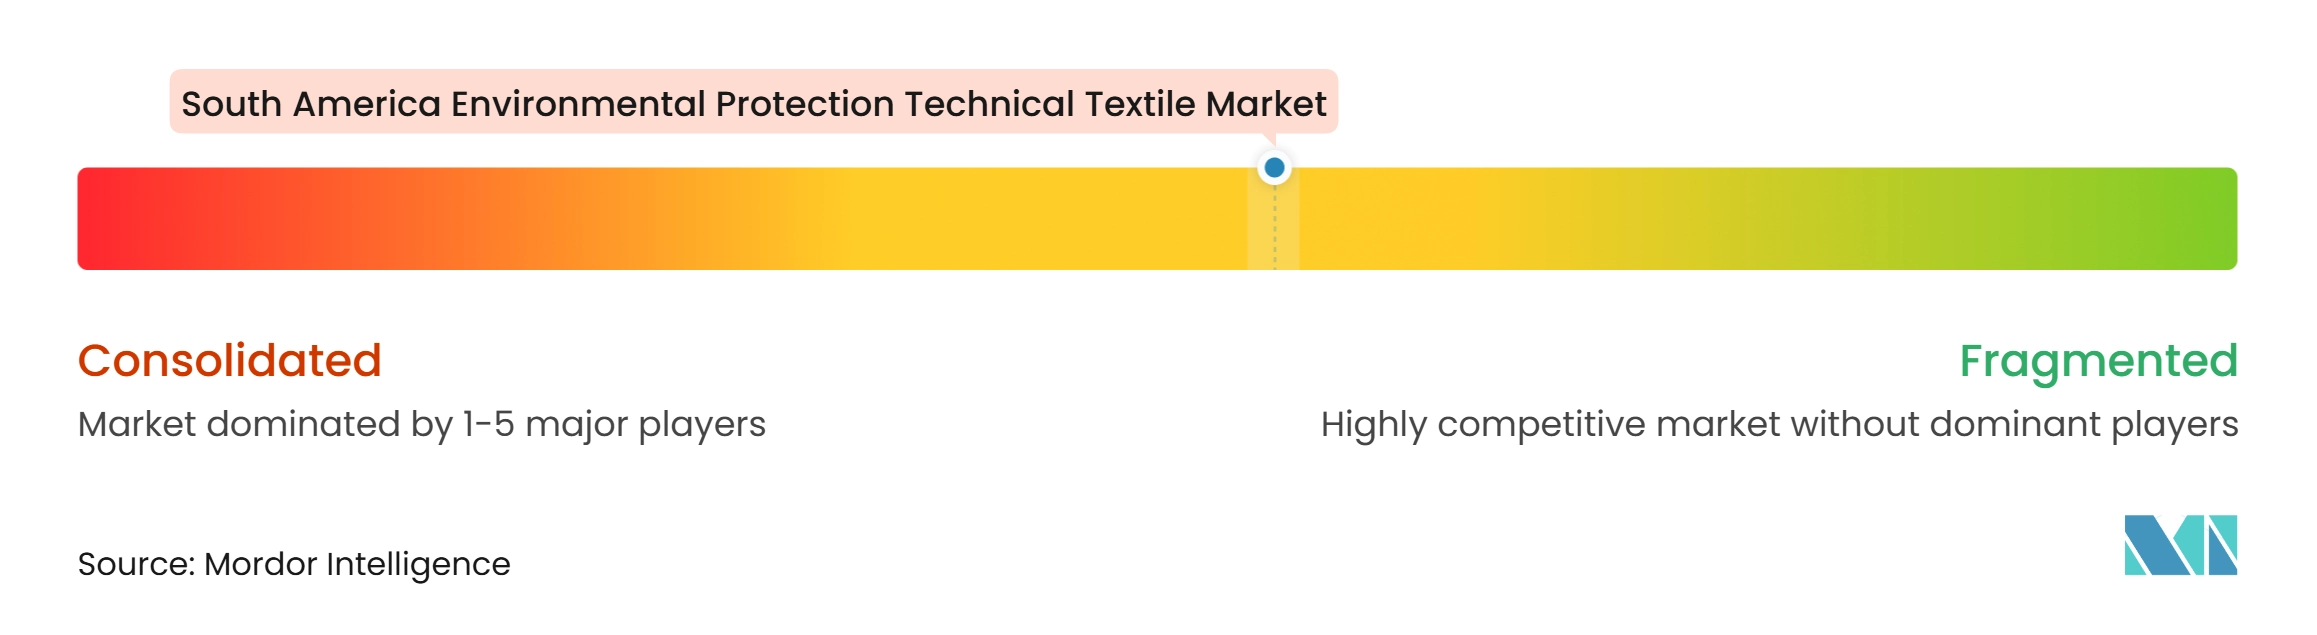
南米環境保護技術繊維市場は中程度の市場集中度を示しています。Freudenberg Performance Materials、Fibertex Nonwovens、HUESKER、NAUE、およびSolmaxは、差別化されたフィルターバッグ、ジオメンブレン、および特殊不織布において活動しているサプライヤーの一部です。認証された製品と技術的能力により、ABNT、ISO、またはENコンプライアンスを必要とする用途への参入が困難になる場合があります。OBER S/A、TN PLATEX、BMD Têxteis等のブラジルのサプライヤー、およびMafissa、S.A. Fabril Scavone等のアルゼンチンの生産者は、ポリプロピレン不織布および標準ろ過布においてより直接的に競合しています。
Freudenbergは、2026年1月1日付でスロベニアのFilc子会社をFreudenberg Performance Materialsブランドアイデンティティに改称し、グループのグローバル製品組織内に不織布ろ過能力を統合しました。同社はまた、Filtration & Separation Asia 2026においてFiltura工業用大気汚染制御媒体を発表し、困難なろ過用途向けにePTFEメンブレンラミネーションを施したPETベース媒体を強調しました。これらの行動は、グローバルサプライヤーが製品統合と高性能媒体を使用して特殊なポジションを守る方法を示しています。工業バイヤーがろ過性能の検証をますます必要とするため、彼らの戦略は南米環境保護技術繊維市場に関連しています。地元メーカーは、高度な媒体仕様よりも迅速な納品、地元サービス、および低い設置コストがより重要な場合に優位性を保持しています。
競争はまた、PFAS関連封じ込め、再生原料、および水回収用途に向かっています。PTFEメンブレンラミネーション、静電ナノファイバー媒体、および高温ガラス繊維製品は、鉱業、セメント、および化学品に対応するサプライヤーをますます差別化しています。Valmetは鉱山操業向けのカスタムろ過ソリューションを推進し、生産効率と固液分離に焦点を当てています。Rio2の2026年のペルーにおけるコンデスタブルテーリングろ過施設の試運転は、乾式スタックテーリング管理に向けた顧客側の動きを示しています。南米環境保護技術繊維市場は、材料性能と信頼性の高いサービス、地元在庫、およびコンプライアンス文書のサポートを組み合わせるサプライヤーにとって引き続き魅力的です。
南米環境保護技術繊維産業リーダー
-
AGRU America, Inc.
-
Solmax
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
-
Officine Maccaferri S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
南米環境保護技術繊維市場 このレポートでカバーされる企業
- AGRU America, Inc.
- Solmax
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TDM
- Mafissa
- Geomatrix S.A.S.
- OBER S/A
- S.A. Fabril Scavone
- TN PLATEX
- Reicotex
- ADV Tex
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- Tensar, a division of CMC
- Geotextil
- EXUNETT
- Zantex
- BMD Têxteis
最近の産業開発事情 南米環境保護技術繊維市場
- 2026年4月:Rio2 Limitedは、18ヶ月の建設期間と2,700万 米ドルの設備投資を経て、ペルーにおけるコンデスタブルテーリングろ過施設の試運転を開始しました。設計容量は1日8,400トンで、コンデスタブルをCopper Mark認証要件に準拠した乾式スタックテーリングに移行し、同様の環境コンプライアンスのタイムラインに直面する小規模アンデス銅操業の青写真を提供しています。
- 2026年1月:Freudenberg Performance Materialsは、2026年1月1日付でスロベニアの製造子会社FilcをFreudenberg Performance Materialsブランドアイデンティティに正式に改称し、Filcの不織布ろ過能力のグループのグローバル技術繊維アーキテクチャへの統合を完了し、南米市場全体で調整される製品ラインナップを拡大しました。
- 2025年12月:IBRAMの事務局はABMSと協力して、ABNT NBR 13028の改訂を完了し、ストックパイルにおける脱水テーリングの新要件を含む3部構成の第5版を発行しました。この規格更新は、ブラジルおよび地域の鉱山事業者をフィルタープレス集約型テーリング処理システムへと向かわせ、技術的フィルタークロスの調達増加を必要とします。
南米環境保護技術繊維市場レポートの範囲
南米環境保護技術繊維市場は、製品タイプ別(石油・化学物質流出制御繊維、その他)、素材タイプ別(ポリプロピレン、ポリエステル、その他)、最終用途別(地方自治体の上下水道事業者、工業・製造施設、その他)、地域別(ブラジル、アルゼンチン、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | |
| その他の特殊大気汚染制御繊維 | |
| 水・廃水処理繊維 | 水精製および精密ろ過繊維媒体 |
| 廃水・排水ろ過繊維 | |
| 廃水汚泥脱水繊維 | |
| 石油・化学物質流出制御繊維 | 平面型吸収繊維 |
| 成形吸収繊維製品 | |
| 繊維ベース流出封じ込め製品 | |
| その他の特殊流出制御繊維 | |
| 雨水・地表流出汚染制御繊維 | 排水口・集水桝用繊維フィルターバッグ |
| 雨水フィルターマットおよび繊維インサート | |
| 雨水フィルターカートリッジ用繊維媒体 | |
| その他の専用流出汚染除去繊維 | |
| その他の特殊環境保護繊維(汚染物質修復製品等) |
| ポリプロピレン |
| ポリエステル |
| ポリアミド |
| ポリエチレンおよびその他のポリオレフィン |
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) |
| フルオロポリマー繊維媒体 |
| ガラスおよびその他の無機繊維 |
| 天然および再生セルロース系繊維 |
| その他の素材 |
| 地方自治体の上下水道事業者 | 飲料水処理 |
| 自治体廃水処理 | |
| 工業・製造施設 | 化学品および石油化学 |
| 金属、鉱業、および鉱物処理 | |
| セメントおよび建設資材製造 | |
| その他の工業製造 | |
| 発電・エネルギー施設 | |
| 自治体固形廃棄物・リサイクル施設 | |
| 石油・ガス、海洋、および流出対応操業 | |
| 都市雨水・排水インフラ | |
| 環境修復・緊急対応サービス | |
| その他の環境保護最終ユーザー |
| ブラジル |
| アルゼンチン |
| チリ |
| ペルー |
| コロンビア |
| 南米その他 |
| 製品タイプ別 | 大気汚染制御繊維 | 粒子状物質排出制御フィルター繊維 |
| 触媒および多機能排出制御繊維 | ||
| その他の特殊大気汚染制御繊維 | ||
| 水・廃水処理繊維 | 水精製および精密ろ過繊維媒体 | |
| 廃水・排水ろ過繊維 | ||
| 廃水汚泥脱水繊維 | ||
| 石油・化学物質流出制御繊維 | 平面型吸収繊維 | |
| 成形吸収繊維製品 | ||
| 繊維ベース流出封じ込め製品 | ||
| その他の特殊流出制御繊維 | ||
| 雨水・地表流出汚染制御繊維 | 排水口・集水桝用繊維フィルターバッグ | |
| 雨水フィルターマットおよび繊維インサート | ||
| 雨水フィルターカートリッジ用繊維媒体 | ||
| その他の専用流出汚染除去繊維 | ||
| その他の特殊環境保護繊維(汚染物質修復製品等) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエステル | ||
| ポリアミド | ||
| ポリエチレンおよびその他のポリオレフィン | ||
| 高性能合成繊維(ポリフェニレンスルフィド、アラミド等) | ||
| フルオロポリマー繊維媒体 | ||
| ガラスおよびその他の無機繊維 | ||
| 天然および再生セルロース系繊維 | ||
| その他の素材 | ||
| 最終用途別 | 地方自治体の上下水道事業者 | 飲料水処理 |
| 自治体廃水処理 | ||
| 工業・製造施設 | 化学品および石油化学 | |
| 金属、鉱業、および鉱物処理 | ||
| セメントおよび建設資材製造 | ||
| その他の工業製造 | ||
| 発電・エネルギー施設 | ||
| 自治体固形廃棄物・リサイクル施設 | ||
| 石油・ガス、海洋、および流出対応操業 | ||
| 都市雨水・排水インフラ | ||
| 環境修復・緊急対応サービス | ||
| その他の環境保護最終ユーザー | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
レポートで回答される主要な質問
南米環境保護技術繊維市場の2032年における予測価値はいくらですか?
南米環境保護技術繊維市場は、2027年から2032年にかけて6.2%のCAGRで成長し、2032年までに0.46 ビリオン 米ドルに達すると予測されています。水・衛生プロジェクト、環境コンプライアンス、鉱山廃水管理、管理型最終処分場建設、および信頼性の高いろ過・封じ込め材料への継続的な需要がこれを支えています。
南米における環境保護技術繊維の需要をリードする製品カテゴリーはどれですか?
水・廃水処理繊維が2026年の価値の34%を占め、2032年までに7.2%のCAGRで成長すると予測されています。このカテゴリーは、自治体の衛生プロジェクト、工業排水処理、水再利用、汚泥脱水、および鉱業・製造業におけるろ過要件に対応しています。
環境ろ過用途で最も速く成長している素材はどれですか?
高性能合成繊維は、鉱業・工業施設がより高い耐熱・耐薬品性を必要とするため、2032年までに7.4%のCAGRで成長すると予測されています。南米環境保護技術繊維市場は、標準的なポリエステルまたはアクリル媒体が完全な操業条件を確実に維持できない要求の高いろ過用途においてこれらの材料を使用しています。
これらの技術繊維に対して最大の需要を生み出す最終ユーザーはどれですか?
工業・製造施設が2026年の価値の32%を占め、鉱業、金属、セメント、化学品、および石油化学操業が主導しています。これらのユーザーは、テーリング処理、排出制御、廃水管理、および施設メンテナンスのためにフィルタークロス、バグハウス布、ライナー複合材、および排水材料を必要としています。
環境保護繊維に対して最大の需要を持つ南米の国はどこですか?
ブラジルは、工業基盤、鉱業活動、環境許認可規則、および国内製造能力により、2026年の価値の45.5%を占めました。南米環境保護技術繊維市場はまた、排水、洪水制御、廃棄物管理、水インフラ、および鉱山ダム安全措置への投資からブラジルで恩恵を受けています。
鉱山規則がろ過・封じ込め繊維需要にとって重要な理由は何ですか?
鉱山安全・テーリング規則は、フィルタークロス、ライナー、および関連技術材料を必要とする脱水、乾式スタック処理、および監視型封じ込めを促進します。これらの要件は、調達を初期建設に限定するのではなく、施設の操業開始後のメンテナンスと交換を通じて繰り返しの需要を生み出す可能性があります。