
Marktgröße und Marktanteil für technische Textilien zum Umweltschutz in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.32 Milliarden US-Dollar |
| Marktgröße (2027) | 0.34 Milliarden US-Dollar |
| Marktgröße (2032) | 0.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Textilien zum Umweltschutz in Südamerika von Mordor Intelligence
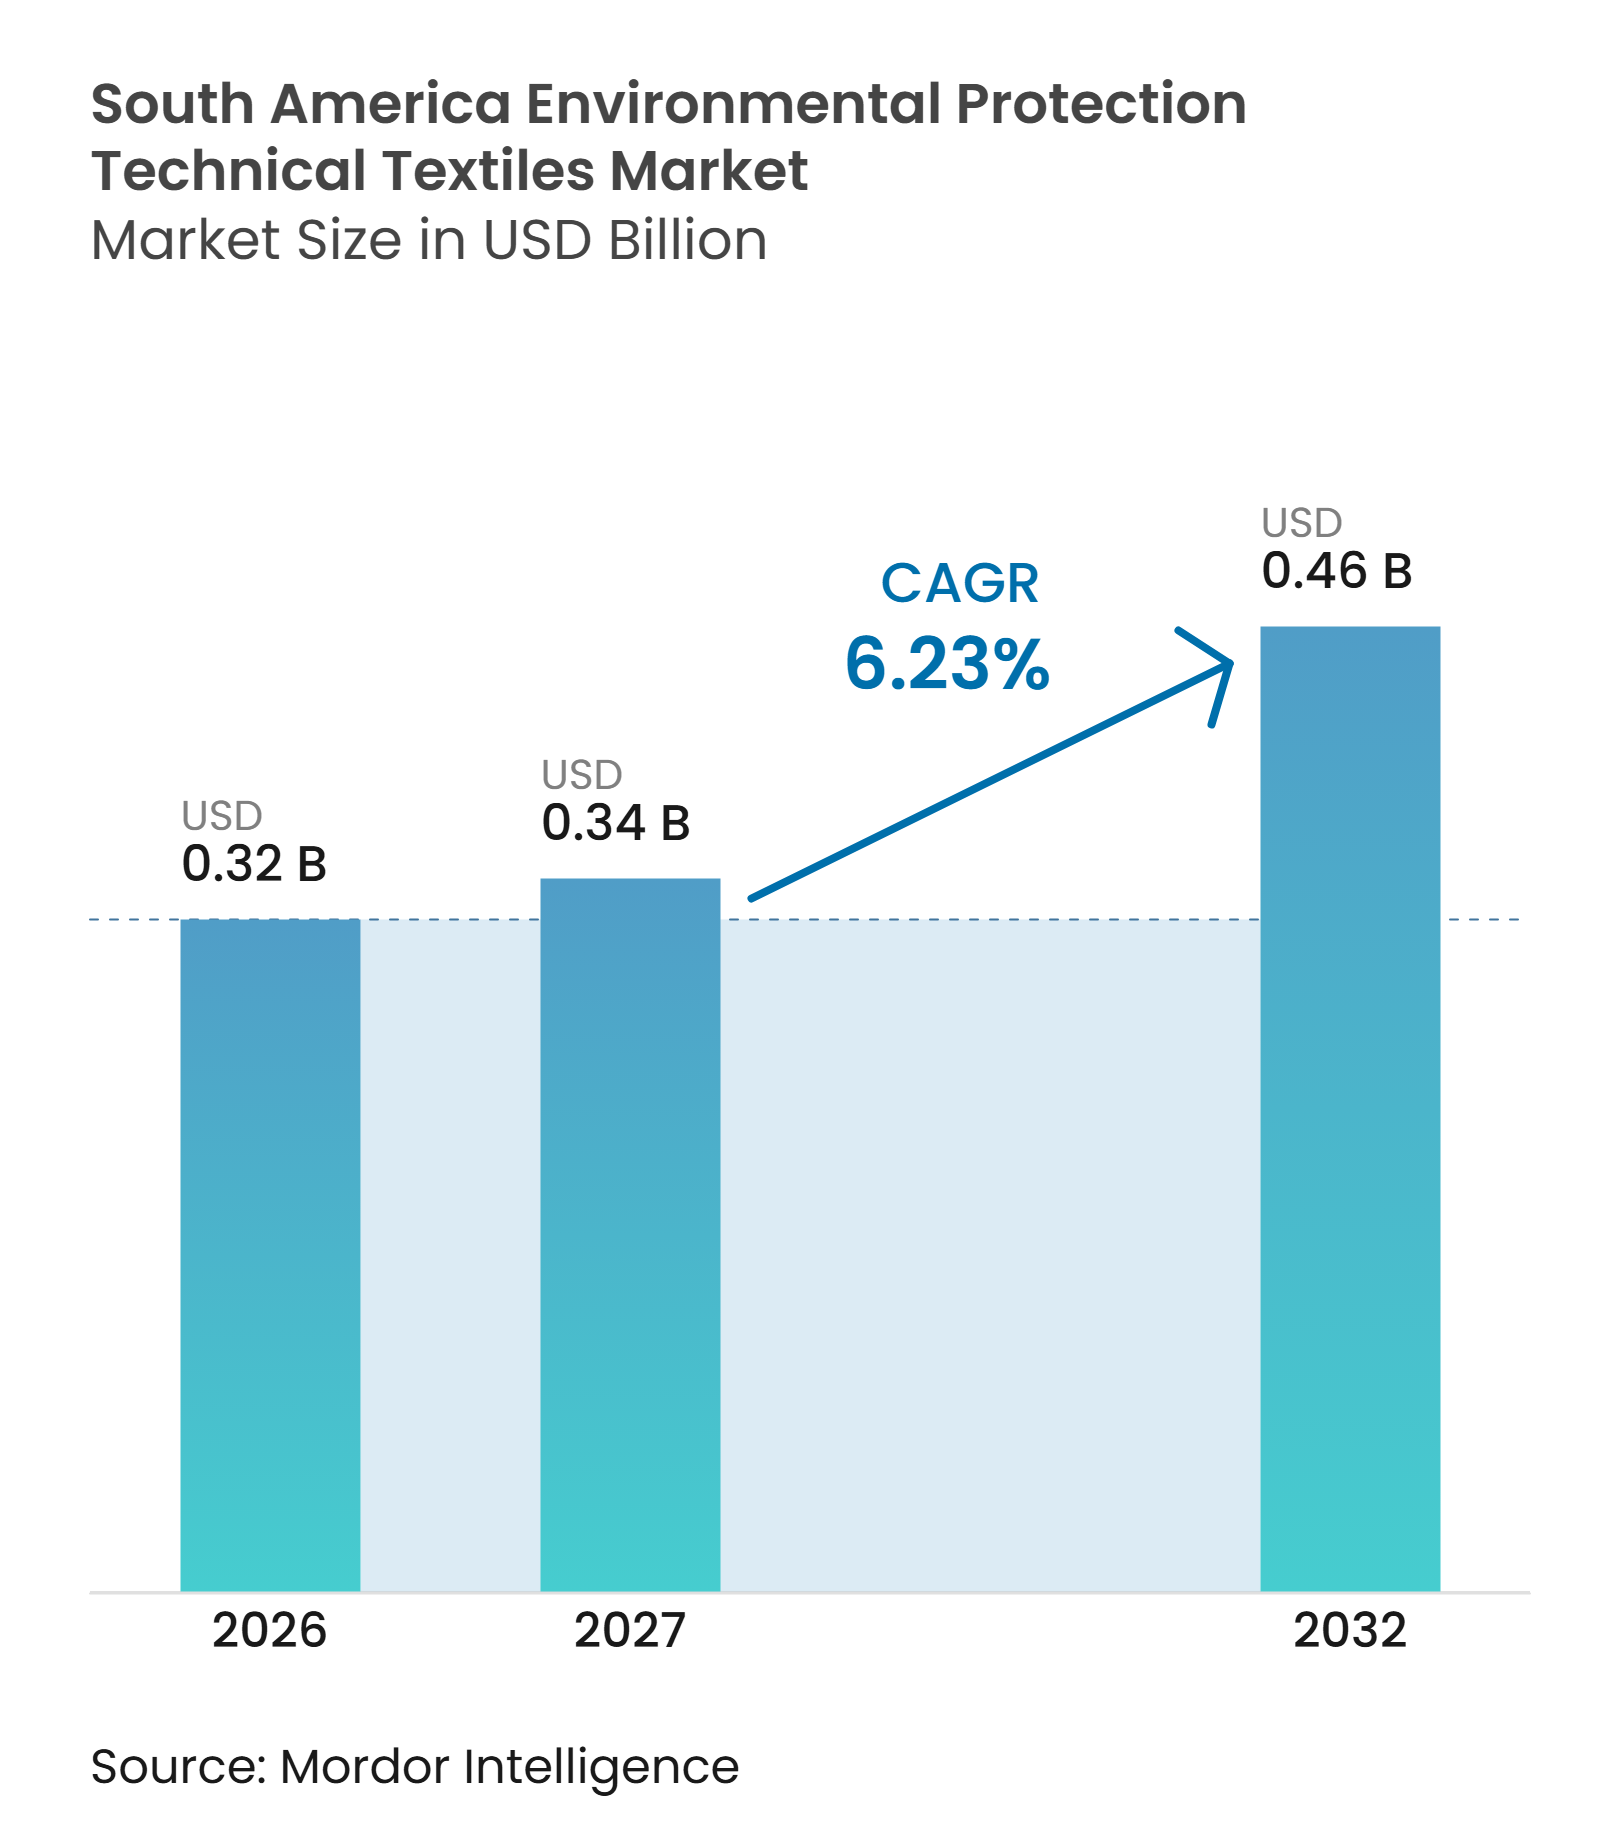
Die Marktgröße für technische Textilien zum Umweltschutz in Südamerika wird voraussichtlich von 0,32 Milliarden USD im Jahr 2026 auf 0,34 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 0,46 Milliarden USD erreichen, was einem CAGR von 6,23 % über den Zeitraum 2027–2032 entspricht.
Die Nachfrage wird durch strengere Umweltauflagen im Bergbau und in der Industrie, Investitionen in Wasser und Sanitärversorgung sowie den Bau technisch gesicherter Deponien gestützt. Filtergewebe, Geomembranverbundwerkstoffe, Vliesfiltermaterialien und Sorptionstextilien werden von ressourcenintensiven Unternehmen zunehmend als Betriebsanforderungen und nicht als optionale Baumaterialien betrachtet. Dies verleiht dem Markt für technische Textilien zum Umweltschutz in Südamerika einen gewissen Schutz vor wechselnden Bauzyklen, da Käufer Genehmigungs- und Betriebspflichten erfüllen müssen. Lieferanten reagieren mit Produkten, die hohen Temperaturen, korrosiven Gasen, abrasiven Schlämmen und komplexen Wasserströmen standhalten. Die stärksten Chancen dürften dort bestehen bleiben, wo sich regulatorische Durchsetzung, Finanzierung der Wasserinfrastruktur und technische Spezifikationsanforderungen überschneiden.
Wichtigste Erkenntnisse des Berichts
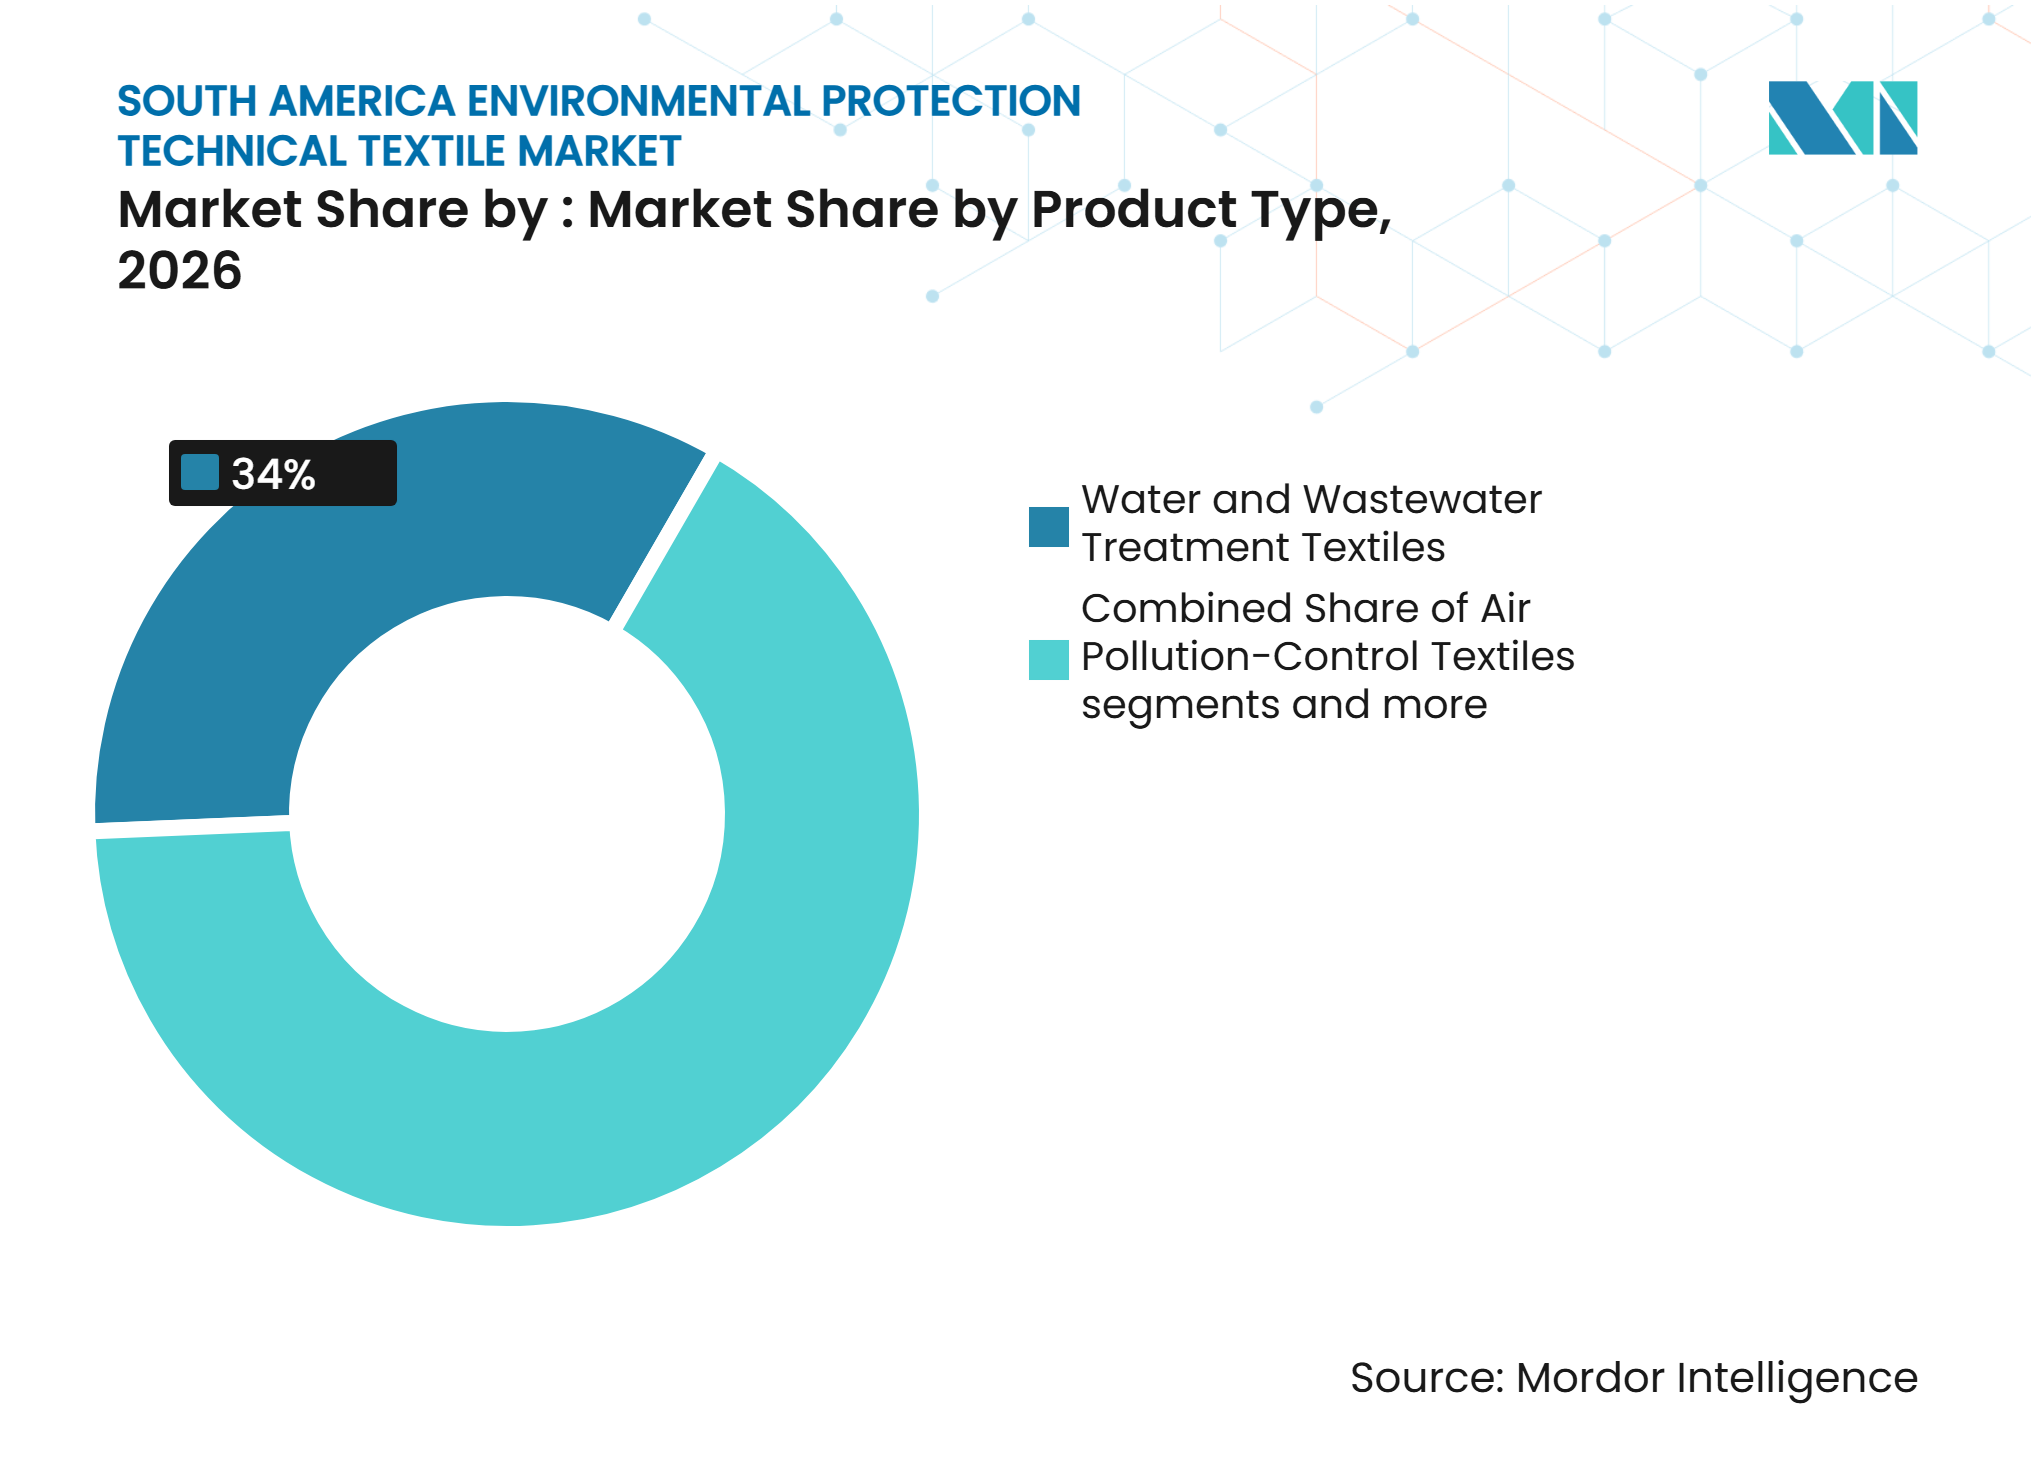
- Nach Produkttyp hielten Textilien zur Wasser- und Abwasserbehandlung im Jahr 2026 einen Marktanteil von 34 % am Markt für technische Textilien zum Umweltschutz in Südamerika und werden voraussichtlich bis 2032 mit einem CAGR von 7,2 % wachsen.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Anteil von 30,5 % an der Marktgröße für technische Textilien zum Umweltschutz in Südamerika, während Hochleistungssynthetikfasern voraussichtlich bis 2032 mit einem CAGR von 7,4 % expandieren werden.
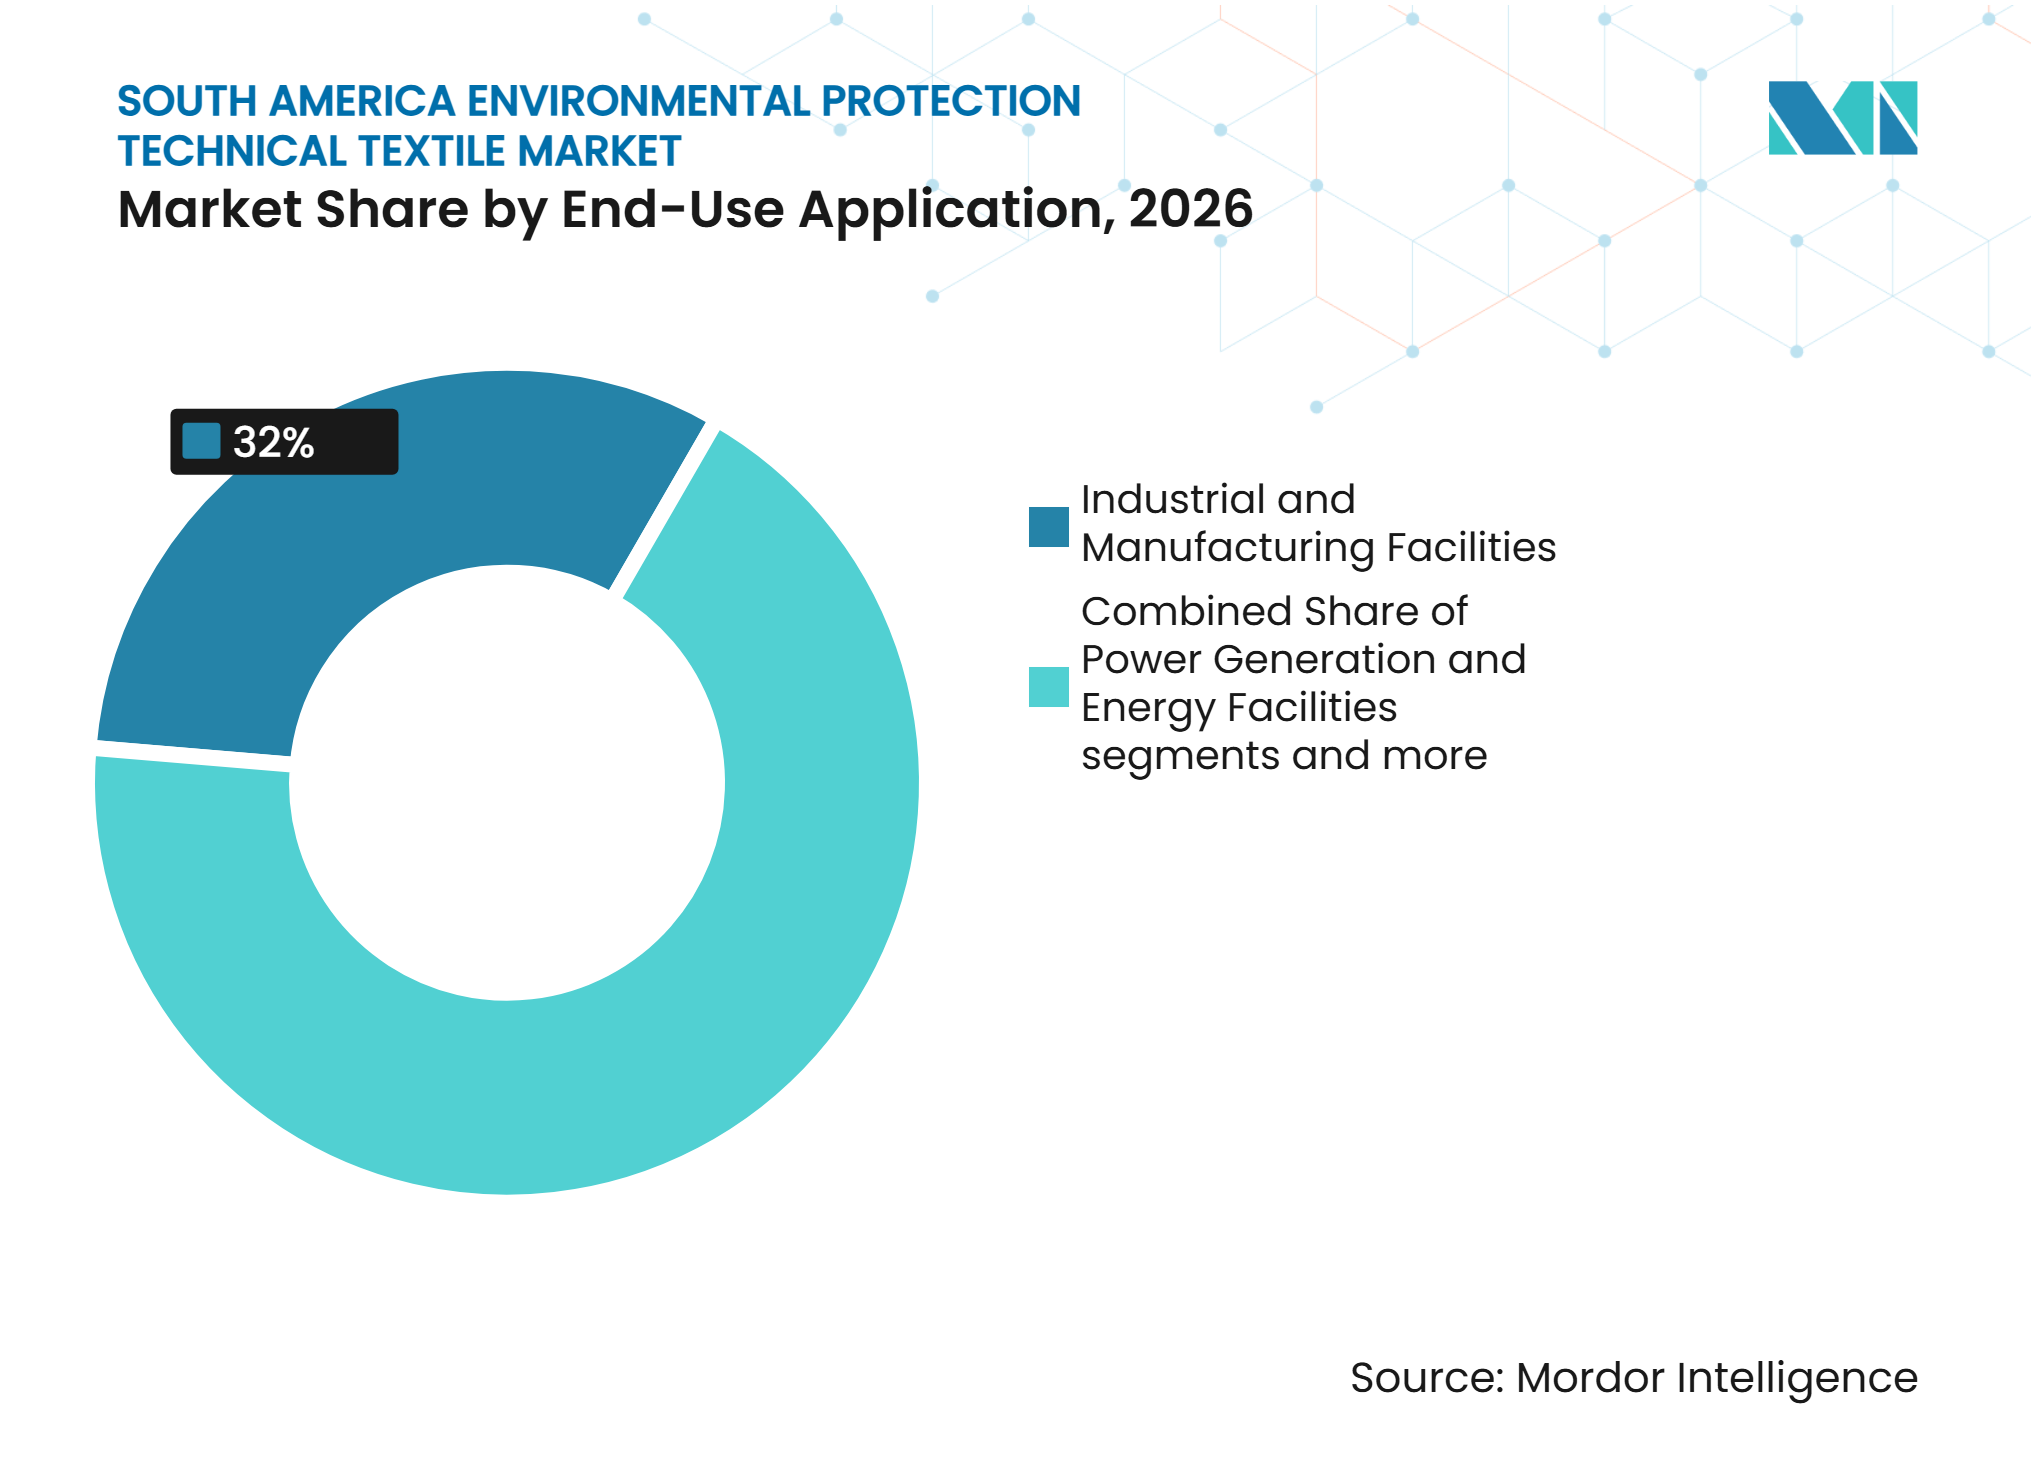
- Nach Endanwendung hielten Industrie- und Fertigungsanlagen im Jahr 2026 einen Marktanteil von 32 %, während kommunale Wasser- und Abwasserversorgungsunternehmen voraussichtlich bis 2032 mit einem CAGR von 7,1 % expandieren werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Marktanteil von 45,5 %, während Argentinien voraussichtlich bis 2032 mit einem CAGR von 7 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturerneuerung und klimaresistentes Bauen | +1.8% | Südamerika, am stärksten in Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Bergbauabwasser und Einhaltung von Tailings-Vorschriften | +1.5% | Chile, Peru, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der industriellen Luft- und Abwasserkontrollen | +1.2% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Deponieabdichtung und Sickerwassermanagement | +0.8% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Beschaffung von Recyclingpolymeren und lebenszyklusorientiertem Wert | +0.5% | Brasilien, Argentinien | Langfristig (≥ 4 Jahre) |
| Lokalisierte Hochleistungsfiltration für den Bergbau in den Anden | +0.3% | Chile, Peru | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturerneuerung und klimaresistentes Bauen
Die Infrastrukturlücke Südamerikas ist eine zentrale Nachfragequelle für Umweltfiltrations- und Eindämmungsmaterialien. Die Interamerikanische Entwicklungsbank schätzte, dass Lateinamerika und die Karibik von 2025 bis 2030 Infrastrukturinvestitionen in Höhe von 1,6 Billionen USD benötigen würden, was 3,5 % des jährlichen Bruttoinlandsprodukts entspricht, wobei Wasser und Sanitärversorgung 25 % des Bedarfs ausmachen.[1] Im Oktober 2025 starteten die Wirtschaftskommission für Lateinamerika und die Karibik und die Globale Wasserpartnerschaft eine Initiative, die bis 2030 mindestens 20 Milliarden USD für klimaresistente Wasserinvestitionen mobilisieren soll.[2] Eine CAF-Resilienzanleihe in Höhe von 100 Millionen USD leitete Erlöse auch in Entwässerungs-, Hochwasserschutz-, Abfallmanagement- sowie Wasser- und Sanitärprojekte in Brasilien.[3] Diese Programme können die Spezifikationen für Drainageschichten, Filtermedien und Verbundbarrieren erhöhen, wenn Projektdesigns von einfachen Bauwerken zu resilienten Systemen übergehen. Sie können auch die Beschaffung hin zu Systemen lenken, die Trennung, Entwässerung und langfristige Wasserkontrolle integrieren.
Bergbauabwasser und Einhaltung von Tailings-Vorschriften
Bergbauunternehmen in Brasilien, Chile und Peru sehen sich strengeren Vorschriften für die Eindämmung von Tailings und das Wassermanagement gegenüber. IBRAM und ABMS schlossen im Dezember 2025 eine Überarbeitung der ABNT NBR 13028 ab, die aktualisierte Leitlinien für die Entsorgung entwässerter Tailings in Halden enthielt. Dies begünstigt die Filterpressenentw ässerung, die auf langlebige Filtertücher angewiesen ist, gegenüber der herkömmlichen Nasslagerung. Der Markt für technische Textilien zum Umweltschutz in Südamerika profitiert, wenn Betreiber Tailings-Anlagen auf Entwässerung, Eindämmung und Langzeitüberwachung umrüsten. Diese Arbeiten können einen wiederkehrenden Bedarf erzeugen, da Filtermedien und Eindämmungssysteme nach der Erstinstallation ausgetauscht, inspiziert und gewartet werden müssen.
Verschärfung der industriellen Luft- und Abwasserkontrollen
Umweltgenehmigungsvorschriften machen Filtrationsanlagen in Industriebetrieben immer wichtiger. Kontinuierliche Überwachungsanforderungen können Hochleistungs-Schlauchfiltergewebe zu einer Betriebsanforderung statt zu einer optionalen Kapitalinvestition machen. Chile genehmigte einen Emissionsstandard für Kupferschmelzen, der eine stufenweise Schwefel- und Arsenabscheidung von mindestens 95 %, steigend auf 98 %, vorschreibt und die Superintendencia del Medio Ambiente als Durchsetzungsbehörde benennt. Die chilenische Umweltbehörde führte auch eine Strategie für 2025 zur Überwachung von Anlagen ein, die flüssige Abfälle einleiten, einschließlich einer digitalen Plattform für Einleitungsdaten. Diese Maßnahmen unterstützen regelmäßige Austauschzyklen für Schlauchfiltergewebe und höhere Leistungsanforderungen an die Flüssigkeitsfiltration. Der Markt für technische Textilien zum Umweltschutz in Südamerika ist daher zunehmend mit der Betriebskonformität verbunden und nicht nur mit einmaligen Geräteinvestitionen.
Deponieabdichtung und Sickerwassermanagement
Der Übergang von offenen Entsorgungsstandorten zu technisch gesicherten Deponien fördert den Einsatz von Geomembranen, Geotextilien und Sickerwasserentwässerungssystemen. Eine Studie aus dem Jahr 2026 ergab, dass Deponieabdeckungen mit Geomembranen und polymeren Materialien die Wasserinfiltration und Sickerwasserbildung unter brasilianischen Bedingungen wirksamer reduzierten als herkömmliche Abdeckungen. Diese Systeme erhalten auch den Luftraum, was die nutzbare Betriebsdauer einer Deponie verlängern kann. Kommunale Projekte benötigen zunehmend kombinierte Barrierendesigns statt eines einzelnen Dichtungsmaterials. Dies erhöht den technischen Textilanteil jeder genehmigten Deponiezelle, da schützende Vliesschichten und Drainagekomponenten zusammen mit Geomembranen eingesetzt werden. Der Markt für technische Textilien zum Umweltschutz in Südamerika kann von diesem Wandel profitieren, wenn Umweltgenehmigungen und kommunale Finanzierung gemeinsam voranschreiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Polypropylen, Polyester und Energie | -0.4% | Global, betrifft ganz Südamerika | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit bei Spezialmedien und Beschichtungen | -0.3% | Argentinien, Chile, Peru, Kolumbien | Langfristig (≥ 4 Jahre) |
| Fragmentierte Spezifikationen und uneinheitliche Durchsetzung | -0.2% | Südamerika, am ausgeprägtesten außerhalb Brasiliens | Langfristig (≥ 4 Jahre) |
| Begrenzte Verwertung am Lebensende für kontaminierte Textilien | -0.1% | Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Polypropylen, Polyester und Energie
Polypropylen und Polyester sind wichtige Einsatzstoffe für Vliesstoffe und Filtergewebe, sodass Änderungen der Petrochemiekosten die Verarbeiter schnell beeinflussen. Die meisten Polymerpreise bleiben mit aus Rohöl gewonnenen Zwischenprodukten verbunden und belasten die Margen in Zeiten von Energiepreisschwankungen. Öffentliche Ausschreibungen und mehrjährige Bergbauverträge können es für Lieferanten schwierig machen, höhere Einsatzkosten ohne Verzögerung an Kunden weiterzugeben. Preiserhöhungen verzögern Upgrades auf höherwertige Medien, selbst wenn der Umweltbedarf klar erkennbar bleibt. Währungsabwertungen können die Kosten weiter erhöhen, da importierte Spezialmedien und Rohstoffe üblicherweise in USD bepreist werden. Der Effekt dürfte eher Beschaffungszeitpläne verzögern als den grundlegenden Bedarf an Materialien zur Schadstoffkontrolle beseitigen.
Importabhängigkeit bei Spezialmedien und Beschichtungen
Brasilien ist der wichtigste Standort für die inländische Filtermedienproduktion in der Region, während andere südamerikanische Länder stärker auf Importe spezialisierter Produkte angewiesen sind. Chilenische Bergbaubetriebe benötigen PTFE-laminierte, fluorpolymere und hochtemperaturbeständige Glasfasergewebe für anspruchsvolle Gas- und Schlammverhältnisse. Längere Lieferzeiten können die Wartungsplanung erschweren und eine Präferenz für vorrätige Alternativen erzeugen, selbst wenn diese Alternativen nicht den idealen Spezifikationen entsprechen. Zertifizierungen wie ABNT, ISO und EN bleiben wichtige Konformitätsfaktoren für Hochleistungsprodukte. Der Aufbau inländischer Kapazitäten außerhalb Brasiliens würde Zeit in Anspruch nehmen, da Produktionsanlagen, technisches Know-how, Tests und Genehmigungsverfahren gemeinsam entwickelt werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wasseraufbereitung führt, Luftreinhaltung gewinnt an BedeutungTextilien zur Wasser- und Abwasserbehandlung machten im Jahr 2026 34 % des Marktanteils für technische Textilien zum Umweltschutz in Südamerika aus und werden voraussichtlich bis 2032 mit einem CAGR von 7,2 % expandieren. Kommunale Sanitärbedürfnisse, industrielle Abwasservorschriften und Bemühungen zur Wasserwiederverwendung im Bergbau und in der Fertigung stützen das Segment. Abwasser- und Effluentfiltrationsprodukte gewinnen an Relevanz, da die Einleitungsanforderungen strenger werden. Die regionale Wasser- und Sanitärlücke blieb 2025 erheblich, wobei 145 Millionen Menschen in Lateinamerika und der Karibik keinen Zugang zu sicher verwaltetem Trinkwasser und 323 Millionen keinen Zugang zu sicher verwalteten Sanitärdienstleistungen hatten. Dies deutet auf einen anhaltenden Bedarf an Filterbetten, Schlammentwässerungsbändern und Eindämmungsmaterialien hin, wo neue Systeme gebaut oder aufgerüstet werden.
Textilien zur Luftreinhaltung bilden den nächstgrößeren Produktbereich, da Zementwerke, Energieanlagen und Kupferschmelzen Partikel- und Gasregelungssysteme benötigen. Höhere Abscheideanforderungen bei chilenischen Kupferschmelzen stützen die Nachfrage nach Materialien, die hohe Temperaturen und saure Gase über längere Betriebszyklen bewältigen. Die Branche für technische Textilien zum Umweltschutz in Südamerika verzeichnet auch Nachfrage nach Textilien zur Kontrolle von Öl- und Chemikalienaustritten sowie nach Materialien zur Kontrolle der Regenwasserverschmutzung. Diese kleineren Kategorien bedienen Offshore-Betriebe, städtische Entwässerungsprojekte und Notfallmaßnahmen. Andere Spezialmaterialien, einschließlich Sanierungsgeotextilien, bleiben ein aufkommender Teil des Angebots, da für die Region noch begrenzte Produkte für die komplexe Schadstoffeinschließung verfügbar sind.



Nach Materialtyp:
Polyester führt, Hochleistungssynthetika beschleunigenPolyester hielt im Jahr 2026 einen Anteil von 30,5 % am Marktwert, da es eine nützliche Balance aus Kosten, chemischer Beständigkeit, moderater Temperaturstabilität und Verfügbarkeit bietet. Es wird häufig in Vliesstoffen zur Abwasserbehandlung, Sickerwasserentwässerungs-Geokompositen und Staubabscheider-Filterbeuteln eingesetzt. Polypropylen bleibt ebenfalls wichtig für Spinnvlies-Materialien, Geotextilien, Drainageanwendungen und Sorptionsprodukte. Eine wissenschaftliche Studie aus dem Jahr 2026 berichtete, dass Filter aus recyceltem Polypropylen und Polyesterabfall unter optimierten Elektroblasebedingungen eine Filtrationseffizienz von 99,9 % erreichen konnten. Dies unterstützt den technischen Fall für Medien mit Recyclinganteil in Anwendungen, die hohe Filtrationsleistung erfordern.
Hochleistungssynthetikfasern werden voraussichtlich bis 2032 mit einem CAGR von 7,4 % wachsen, der schnellsten Rate unter den Materialkategorien. Polyphenylensulfid, Aramid und verwandte Materialien werden dort eingesetzt, wo Standard-Polyester- und Acrylprodukte die Wärme- oder Säuregasanforderungen nicht erfüllen können. Die Marktgröße für technische Textilien zum Umweltschutz in Südamerika für diese Materialien wird durch Aufrüstungen in Kupfer- und Zementanlagen gestützt, die strengere Emissionsanforderungen erfüllen müssen. Glasfasern, Fluoropolymermedien und Polyamid dienen spezifischeren Bedingungen, einschließlich Hochtemperatur-Ofengasen, korrosiven Umgebungen und abrasiven Mineralschlämmen. Natürliche und regenerierte Zellulosematerialien bleiben eine kleinere Kategorie.
Nach Endanwendung:
Industrie dominiert, kommunale Nachfrage beschleunigt sichIndustrie- und Fertigungsanlagen machten im Jahr 2026 32 % des Wertes aus und sind damit die größte Endanwendungskategorie. Bergbau, Metalle, Zement, Chemikalien und Petrochemikalien verwenden Filtertücher, Schlauchfiltergewebe, Auskleidungsverbundwerkstoffe und Drainagematerialien in mehreren Betrieben. Metalle, Bergbau und Mineralverarbeitung sind besonders bedeutsam, da die Tailings-Entwässerung und die Emissionskontrolle bei Schmelzen technisch anspruchsvolle Produkte erfordern. Brasiliens aktualisierte Bergbaudammvorschriften und die Überarbeitung der ABNT NBR 13028 unterstützen den weiteren Einsatz von Entwässerungs- und überwachten Eindämmungssystemen. Minenschließung und die Sanierung von Alt-Tailings können auch über Käufe aktiver Betriebsstandorte hinaus Nachfrage erzeugen.
Kommunale Wasser- und Abwasserversorgungsunternehmen werden voraussichtlich bis 2032 mit einem CAGR von 7,1 % wachsen, der schnellsten Endanwendungsrate. Die Finanzierung der Wasserresilienz und anhaltende Lücken beim Sanitärzugang erhöhen den Bedarf an Aufbereitungs-, Schlammmanagement- und Drainageinfrastruktur. Die Branche für technische Textilien zum Umweltschutz in Südamerika bedient auch stabilen Bedarf in der Stromerzeugung und Energieanlagen, wo Schlauchfiltersysteme regelmäßige Wartung erfordern. Kommunale Festabfallentsorgungsanlagen benötigen Auskleidungen, Drainageschichten und Trennmaterialien, da die Entsorgungspraktiken kontrollierter werden. Öl- und Gasreaktion, städtische Regenwasserableitung, Umweltsanierung und Notfalldienste vervollständigen die Anwendungsbasis mit spezifischer Nachfrage nach Sorptionsmitteln, Filtermedien und Geotextilien.

Geografische Analyse
Brasilien: Regulatorische Tiefe und Fertigungsbasis sichern Marktführerschaft
Brasilien hielt im Jahr 2026 einen Marktanteil von 45,5 % am Markt für technische Textilien zum Umweltschutz in Südamerika. Das Land vereint die diversifizierteste Industriebasis der Region mit umfangreichem Bergbau, aktiver Umweltgenehmigung und bedeutender inländischer Filtermedienproduktion. Die ANM-Resolution Nr. 220 von 2025 schreibt Sicherheitsmaßnahmen für Bergbaudämme vor und stützt die Nachfrage nach Filtrations- und Eindämmungssystemen, die mit Trockenstapelverfahren kompatibel sind. Die Finanzierung für Entwässerung, Hochwasserschutz, Abfallmanagement sowie Wasser- und Sanitärinfrastruktur wird auch durch die CAF-Resilienzanleihe unterstützt, die Brasilien als erstes Begünstigungsland benannte.
Argentinien: Regulatorische Aktivierung unterstützt das schnellste Wachstum
Argentinien wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7 % wachsen. Änderungen in der Wasserregulierung und eine stärkere Durchsetzung bei industriellen Einleitungen stützen die Nachfrage nach Filtrationsgeweben, Geokunststoffen und Eindämmungsmaterialien. Das Land änderte seinen Regulierungsrahmen für Wasserdienstleistungen durch Dekret 493 von 2025 für den Großraum Buenos Aires. Die Umweltdurchsetzung im Matanza-Riachuelo-Becken erhöht auch den Bedarf an funktionierenden Abwasserkontrollsystemen. Investitionen in Wasser, Straßen und Entwässerung können eine größere Beschaffungsbasis im Bauwesen schaffen, während Lithiumoperationen in Salta und Jujuy die Nachfrage nach chemisch beständigen Eindämmungs- und Solemanagematerialien erhöhen.
Andinische und regionale Märkte: Bergbaukonformität und städtisches Wachstum treiben die Nachfrage
Chile ist ein technisch anspruchsvoller Markt, da der Kupferbergbau einen hohen Anteil der Filtrations- und Wassermanagementanforderungen antreibt. Der Kupferbergbau reduzierte 2025 die kontinentale Wasserentnahme um 7 %, da die Nutzung von Meerwasser zunahm, was auch den Bedarf an standortinterner Rezirkulation und Filtration erhöht. Der neue Kupferschmelzen-Standard schafft einen klaren regulatorischen Einfluss auf Hochleistungs-Schlauchfiltermaterialien. Peru profitiert von ähnlichen bergbaubezogenen Anforderungen, einschließlich Trockenstapel-Tailings-Systemen, während Kolumbiens Straßen-, Wasser- und städtische Entwässerungsprojekte Trenn- und Regenwasserfiltrationsprodukte unterstützen. Bolivien, Ecuador und der Rest der Region stellen kleinere, projektbezogene Chancen dar, bei denen Bergbau- und kommunale Wasserarbeiten einen periodischen Bedarf an importierten Produkten erzeugen können.
Wettbewerbslandschaft
Marktkonzentration
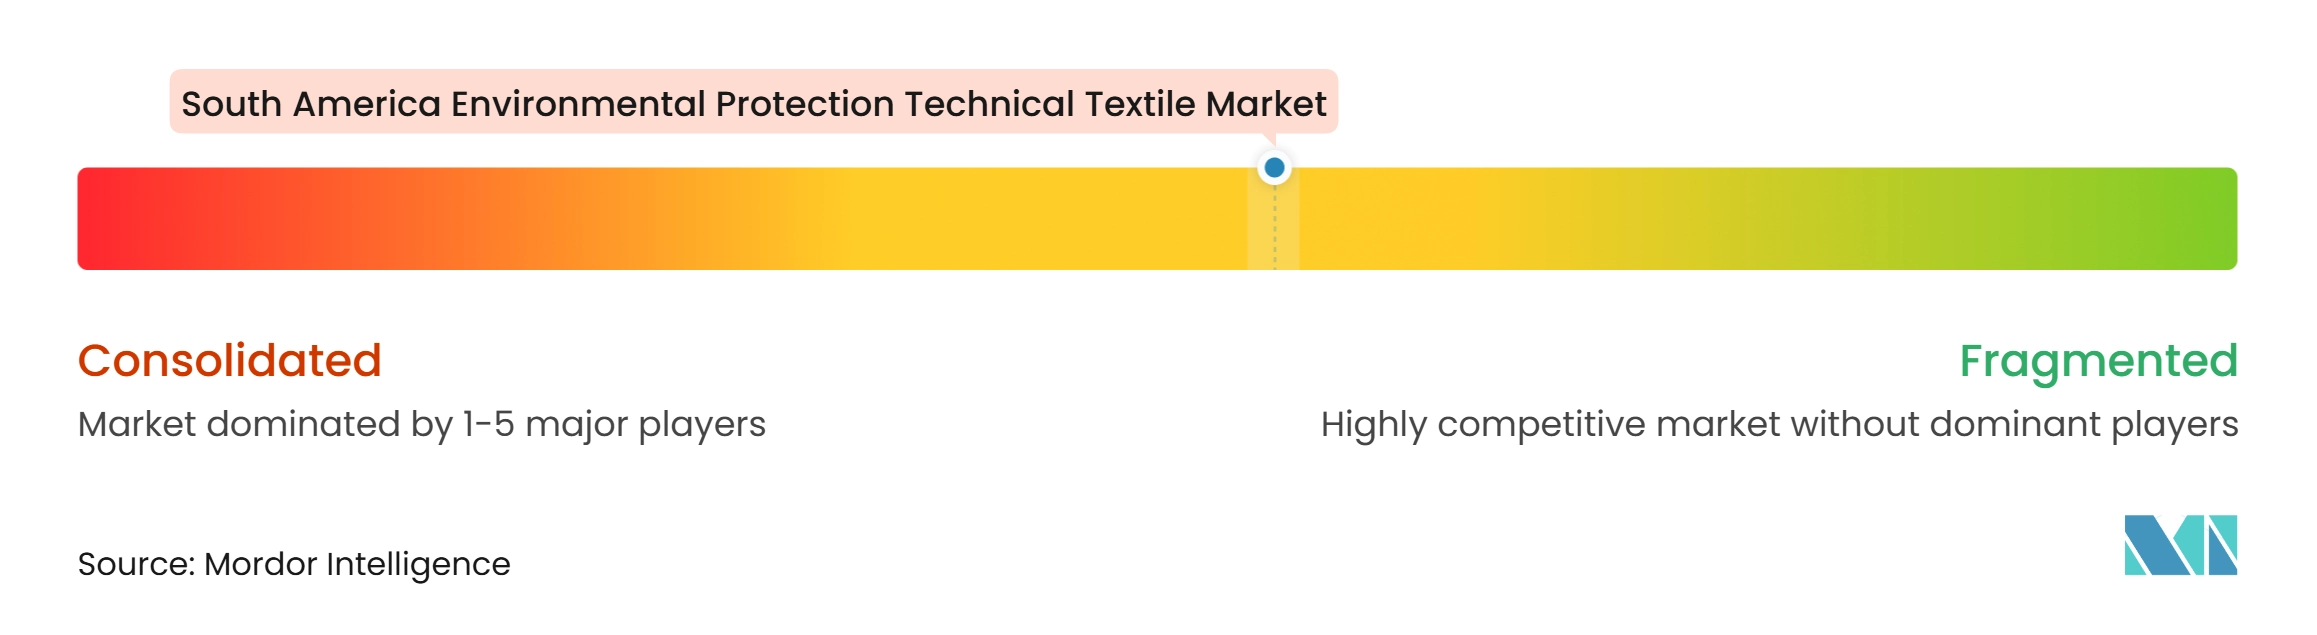
Der Markt für technische Textilien zum Umweltschutz in Südamerika weist eine mittlere Marktkonzentration auf. Freudenberg Performance Materials, Fibertex Nonwovens, HUESKER, NAUE und Solmax gehören zu den Lieferanten, die in differenzierten Filterbeuteln, Geomembranen und Spezialvliesstoffen aktiv sind. Ihre zertifizierten Produkte und technischen Fähigkeiten können den Markteintritt in Anwendungen erschweren, die ABNT-, ISO- oder EN-Konformität erfordern. Brasilianische Lieferanten, darunter OBER S/A, TN PLATEX und BMD Têxteis, sowie argentinische Hersteller wie Mafissa und S.A. Fabril Scavone konkurrieren direkter bei Polypropylen-Vliesstoffen und Standard-Filtergeweben.
Freudenberg benannte seine slowenische Filc-Tochtergesellschaft mit Wirkung zum Januar 2026 unter der Markenidentität Freudenberg Performance Materials um und konsolidierte damit seine Vliesfiltrationsfähigkeiten innerhalb der globalen Produktorganisation der Gruppe. Das Unternehmen präsentierte auch Filtura-Medien zur industriellen Luftreinhaltung auf der Filtration & Separation Asia 2026 und hob PET-basierte Medien mit ePTFE-Membranlamination für schwierige Filtrationsanwendungen hervor. Diese Maßnahmen zeigen, wie globale Lieferanten Produktintegration und leistungsstärkere Medien nutzen, um spezialisierte Positionen zu schützen. Ihre Strategie ist für den Markt für technische Textilien zum Umweltschutz in Südamerika relevant, da Industriekäufer zunehmend verifizierte Filtrationsleistung benötigen. Lokale Hersteller behalten einen Vorteil, wo schnellere Lieferung, lokaler Service und niedrigere Installationskosten wichtiger sind als fortschrittliche Medienspezifikationen.
Der Wettbewerb verlagert sich auch in Richtung PFAS-bezogener Eindämmung, recycelter Einsatzstoffe und Wasserrückgewinnungsanwendungen. PTFE-Membranlamination, elektrostatische Nanofasermedien und hochtemperaturbeständige Glasfaserprodukte unterscheiden zunehmend Lieferanten, die Bergbau-, Zement- und Chemiebetriebe bedienen. Valmet hat maßgeschneiderte Filtrationslösungen für Bergbaubetriebe beworben, die sich auf Produktionseffizienz und Fest-Flüssig-Trennung konzentrieren. Die Inbetriebnahme der Condestable Tailings Filtration Facility in Peru durch Rio2 im Jahr 2026 veranschaulicht eine kundenseitige Bewegung hin zum Trockenstapel-Tailings-Management. Der Markt für technische Textilien zum Umweltschutz in Südamerika wird für Lieferanten attraktiv bleiben, die Materialleistung mit zuverlässigem Service, lokalem Lagerbestand und Unterstützung bei der Konformitätsdokumentation verbinden.
Branchenführer für technische Textilien zum Umweltschutz in Südamerika
-
AGRU America, Inc.
-
Solmax
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
-
Officine Maccaferri S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerikanischer Markt für technische Textilien zum Umweltschutz Unternehmen in diesem Bericht
- AGRU America, Inc.
- Solmax
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TDM
- Mafissa
- Geomatrix S.A.S.
- OBER S/A
- S.A. Fabril Scavone
- TN PLATEX
- Reicotex
- ADV Tex
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- Tensar, a division of CMC
- Geotextil
- EXUNETT
- Zantex
- BMD Têxteis
Neueste Industrielle Entwicklungen in Südamerikanischer Markt für technische Textilien zum Umweltschutz
- April 2026: Rio2 Limited begann mit der Inbetriebnahme der Condestable Tailings Filtration Facility in Peru nach einer 18-monatigen Bauzeit und einer Kapitalinvestition von 27 Millionen USD mit einer installierten Auslegungskapazität von 8.400 Tonnen pro Tag, wodurch Condestable auf Trockenstapel-Tailings umgestellt wurde, in Übereinstimmung mit den Anforderungen der Copper Mark-Zertifizierung, und ein Modell für kleinere Kupferbetriebe in den Anden geschaffen wurde, die ähnlichen Zeitplänen zur Umweltkonformität gegenüberstehen.
- Januar 2026: Freudenberg Performance Materials benannte seine slowenische Fertigungstochtergesellschaft Filc offiziell unter der Markenidentität Freudenberg Performance Materials um, mit Wirkung zum 1. Januar 2026, und schloss damit die Integration der Vliesfiltrationskompetenz von Filc in die globale technische Textilarchitektur der Gruppe ab und erweiterte das über südamerikanische Märkte koordinierte Produktsortiment.
- Dezember 2025: Das Sekretariat von IBRAM schloss in Partnerschaft mit ABMS die Überarbeitung der ABNT NBR 13028 ab und veröffentlichte eine fünfte Ausgabe in drei Teilen, einschließlich neuer Anforderungen für entwässerte Tailings in Halden – eine Normaktualisierung, die brasilianische und regionale Bergbauunternehmen zu filterpressenintensiven Tailings-Handhabungssystemen drängt, die einen erhöhten Einkauf technischer Filtertücher erfordern.
Berichtsumfang für den Markt für technische Textilien zum Umweltschutz in Südamerika
Der Markt für technische Textilien zum Umweltschutz in Südamerika ist segmentiert nach Produkttyp (Textilien zur Kontrolle von Öl- und Chemikalienaustritten und weitere), nach Materialtyp (Polypropylen, Polyester und weitere), nach Endanwendung (kommunale Wasser- und Abwasserversorgungsunternehmen, Industrie- und Fertigungsanlagen und weitere) sowie nach Geografie (Brasilien, Argentinien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Textilien zur Luftreinhaltung | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Textilien zur Emissionskontrolle | |
| Sonstige spezialisierte Textilien zur Luftreinhaltung | |
| Textilien zur Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration |
| Textilien zur Abwasser- und Effluentfiltration | |
| Textilien zur Abwasserschlammentwässerung | |
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige absorbierende Textilien |
| Geformte absorbierende Textilprodukte | |
| Textilbasierte Produkte zur Eindämmung von Auslaufmengen | |
| Sonstige spezialisierte Textilien zur Auslaufkontrolle | |
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabflussverschmutzung | Textilfiltersäcke für Einlaufschächte und Abwasserbecken |
| Regenwasserfiltermatten und Textileinsätze | |
| Textilmedien für Regenwasserfilterpatronen | |
| Sonstige dedizierte Textilien zur Entfernung von Abflussverschmutzung | |
| Sonstige spezialisierte Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) |
| Polypropylen |
| Polyester |
| Polyamid |
| Polyethylen und andere Polyolefine |
| Hochleistungssynthetikfasern (Polyphenylensulfid, Aramid usw.) |
| Fluoropolymer-Textilmedien |
| Glas- und andere anorganische Fasern |
| Natürliche und regenerierte Zellulosefasern |
| Sonstige Materialien |
| Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | |
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien |
| Metalle, Bergbau und Mineralverarbeitung | |
| Zement- und Baustoffherstellung | |
| Sonstige Industriefertigung | |
| Stromerzeugung und Energieanlagen | |
| Kommunale Festabfallentsorgung und Recyclinganlagen | |
| Öl- und Gas-, Marine- und Auslaufreaktion | |
| Städtische Regenwasserableitung und Drainageinfrastruktur | |
| Umweltsanierungs- und Notfalldienste | |
| Sonstige Endnutzer im Umweltschutz |
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Kolumbien |
| Übriges Südamerika |
| Nach Produkttyp | Textilien zur Luftreinhaltung | Filtertextilien zur Kontrolle von Partikelemissionen |
| Katalytische und multifunktionale Textilien zur Emissionskontrolle | ||
| Sonstige spezialisierte Textilien zur Luftreinhaltung | ||
| Textilien zur Wasser- und Abwasserbehandlung | Textilmedien zur Wasserreinigung und Feinfiltration | |
| Textilien zur Abwasser- und Effluentfiltration | ||
| Textilien zur Abwasserschlammentwässerung | ||
| Textilien zur Kontrolle von Öl- und Chemikalienaustritten | Flächige absorbierende Textilien | |
| Geformte absorbierende Textilprodukte | ||
| Textilbasierte Produkte zur Eindämmung von Auslaufmengen | ||
| Sonstige spezialisierte Textilien zur Auslaufkontrolle | ||
| Textilien zur Kontrolle von Regenwasser- und Oberflächenabflussverschmutzung | Textilfiltersäcke für Einlaufschächte und Abwasserbecken | |
| Regenwasserfiltermatten und Textileinsätze | ||
| Textilmedien für Regenwasserfilterpatronen | ||
| Sonstige dedizierte Textilien zur Entfernung von Abflussverschmutzung | ||
| Sonstige spezialisierte Textilien zum Umweltschutz (Produkte zur Schadstoffsanierung usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyester | ||
| Polyamid | ||
| Polyethylen und andere Polyolefine | ||
| Hochleistungssynthetikfasern (Polyphenylensulfid, Aramid usw.) | ||
| Fluoropolymer-Textilmedien | ||
| Glas- und andere anorganische Fasern | ||
| Natürliche und regenerierte Zellulosefasern | ||
| Sonstige Materialien | ||
| Nach Endanwendung | Kommunale Wasser- und Abwasserversorgungsunternehmen | Trinkwasseraufbereitung |
| Kommunale Abwasserbehandlung | ||
| Industrie- und Fertigungsanlagen | Chemikalien und Petrochemikalien | |
| Metalle, Bergbau und Mineralverarbeitung | ||
| Zement- und Baustoffherstellung | ||
| Sonstige Industriefertigung | ||
| Stromerzeugung und Energieanlagen | ||
| Kommunale Festabfallentsorgung und Recyclinganlagen | ||
| Öl- und Gas-, Marine- und Auslaufreaktion | ||
| Städtische Regenwasserableitung und Drainageinfrastruktur | ||
| Umweltsanierungs- und Notfalldienste | ||
| Sonstige Endnutzer im Umweltschutz | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für technische Textilien zum Umweltschutz in Südamerika bis 2032 voraussichtlich erreichen?
Der Markt für technische Textilien zum Umweltschutz in Südamerika wird voraussichtlich bis 2032 einen Wert von 0,46 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 6,2 % wachsen. Wasser- und Sanitärprojekte, Umweltkonformität, Bergbauabwasserkontrollen, der Bau technisch gesicherter Deponien und ein anhaltender Bedarf an zuverlässigen Filtrations- und Eindämmungsmaterialien stützen dieses Wachstum.
Welche Produktkategorie führt die Nachfrage nach technischen Textilien zum Umweltschutz in Südamerika an?
Textilien zur Wasser- und Abwasserbehandlung führten im Jahr 2026 mit einem Anteil von 34 % am Wert und werden voraussichtlich bis 2032 mit einem CAGR von 7,2 % wachsen. Die Kategorie bedient kommunale Sanitärprojekte, industrielle Abwasserbehandlung, Wasserwiederverwendung, Schlammentwässerung sowie Filtrationsanforderungen im Bergbau und in der Fertigung.
Welche Materialien wachsen in Umweltfiltrationsanwendungen am schnellsten?
Hochleistungssynthetikfasern werden voraussichtlich bis 2032 mit einem CAGR von 7,4 % wachsen, da Bergbau- und Industrieanlagen eine stärkere Wärme- und chemische Beständigkeit benötigen. Der Markt für technische Textilien zum Umweltschutz in Südamerika verwendet diese Materialien in anspruchsvollen Filtrationsanwendungen, bei denen Standard-Polyester- oder Acrylmedien die vollen Betriebsbedingungen nicht zuverlässig aufrechterhalten können.
Welche Endnutzer erzeugen die größte Nachfrage nach diesen technischen Textilien?
Industrie- und Fertigungsanlagen machten im Jahr 2026 32 % des Wertes aus, angeführt von Bergbau-, Metall-, Zement-, Chemie- und Petrochemiebetrieben. Diese Nutzer benötigen Filtertücher, Schlauchfiltergewebe, Auskleidungsverbundwerkstoffe und Drainagematerialien für die Tailings-Handhabung, Emissionskontrolle, Abwassermanagement und Anlagenwartung.
Welches südamerikanische Land hat die größte Nachfrage nach technischen Textilien zum Umweltschutz?
Brasilien hielt im Jahr 2026 einen Anteil von 45,5 % am Wert aufgrund seiner Industriebasis, Bergbauaktivitäten, Umweltgenehmigungsvorschriften und inländischen Fertigungskapazitäten. Der Markt für technische Textilien zum Umweltschutz in Südamerika profitiert in Brasilien auch von Investitionen in Entwässerung, Hochwasserschutz, Abfallmanagement, Wasserinfrastruktur und Sicherheitsmaßnahmen für Bergbaudämme.
Warum sind Bergbauvorschriften für die Nachfrage nach Filtrations- und Eindämmungstextilien wichtig?
Bergbausicherheits- und Tailings-Vorschriften begünstigen Entwässerung, Trockenstapelhandhabung und überwachte Eindämmung, die Filtertücher, Auskleidungen und verwandte technische Materialien erfordern. Diese Anforderungen können nach Inbetriebnahme einer Anlage durch Wartung und Austausch einen wiederkehrenden Bedarf erzeugen, anstatt die Beschaffung auf die Erstinstallation zu beschränken.