
Tamaño y Participación del Mercado de Textiles Técnicos para Protección Ambiental de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.32 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para Protección Ambiental de América del Sur por Mordor Intelligence
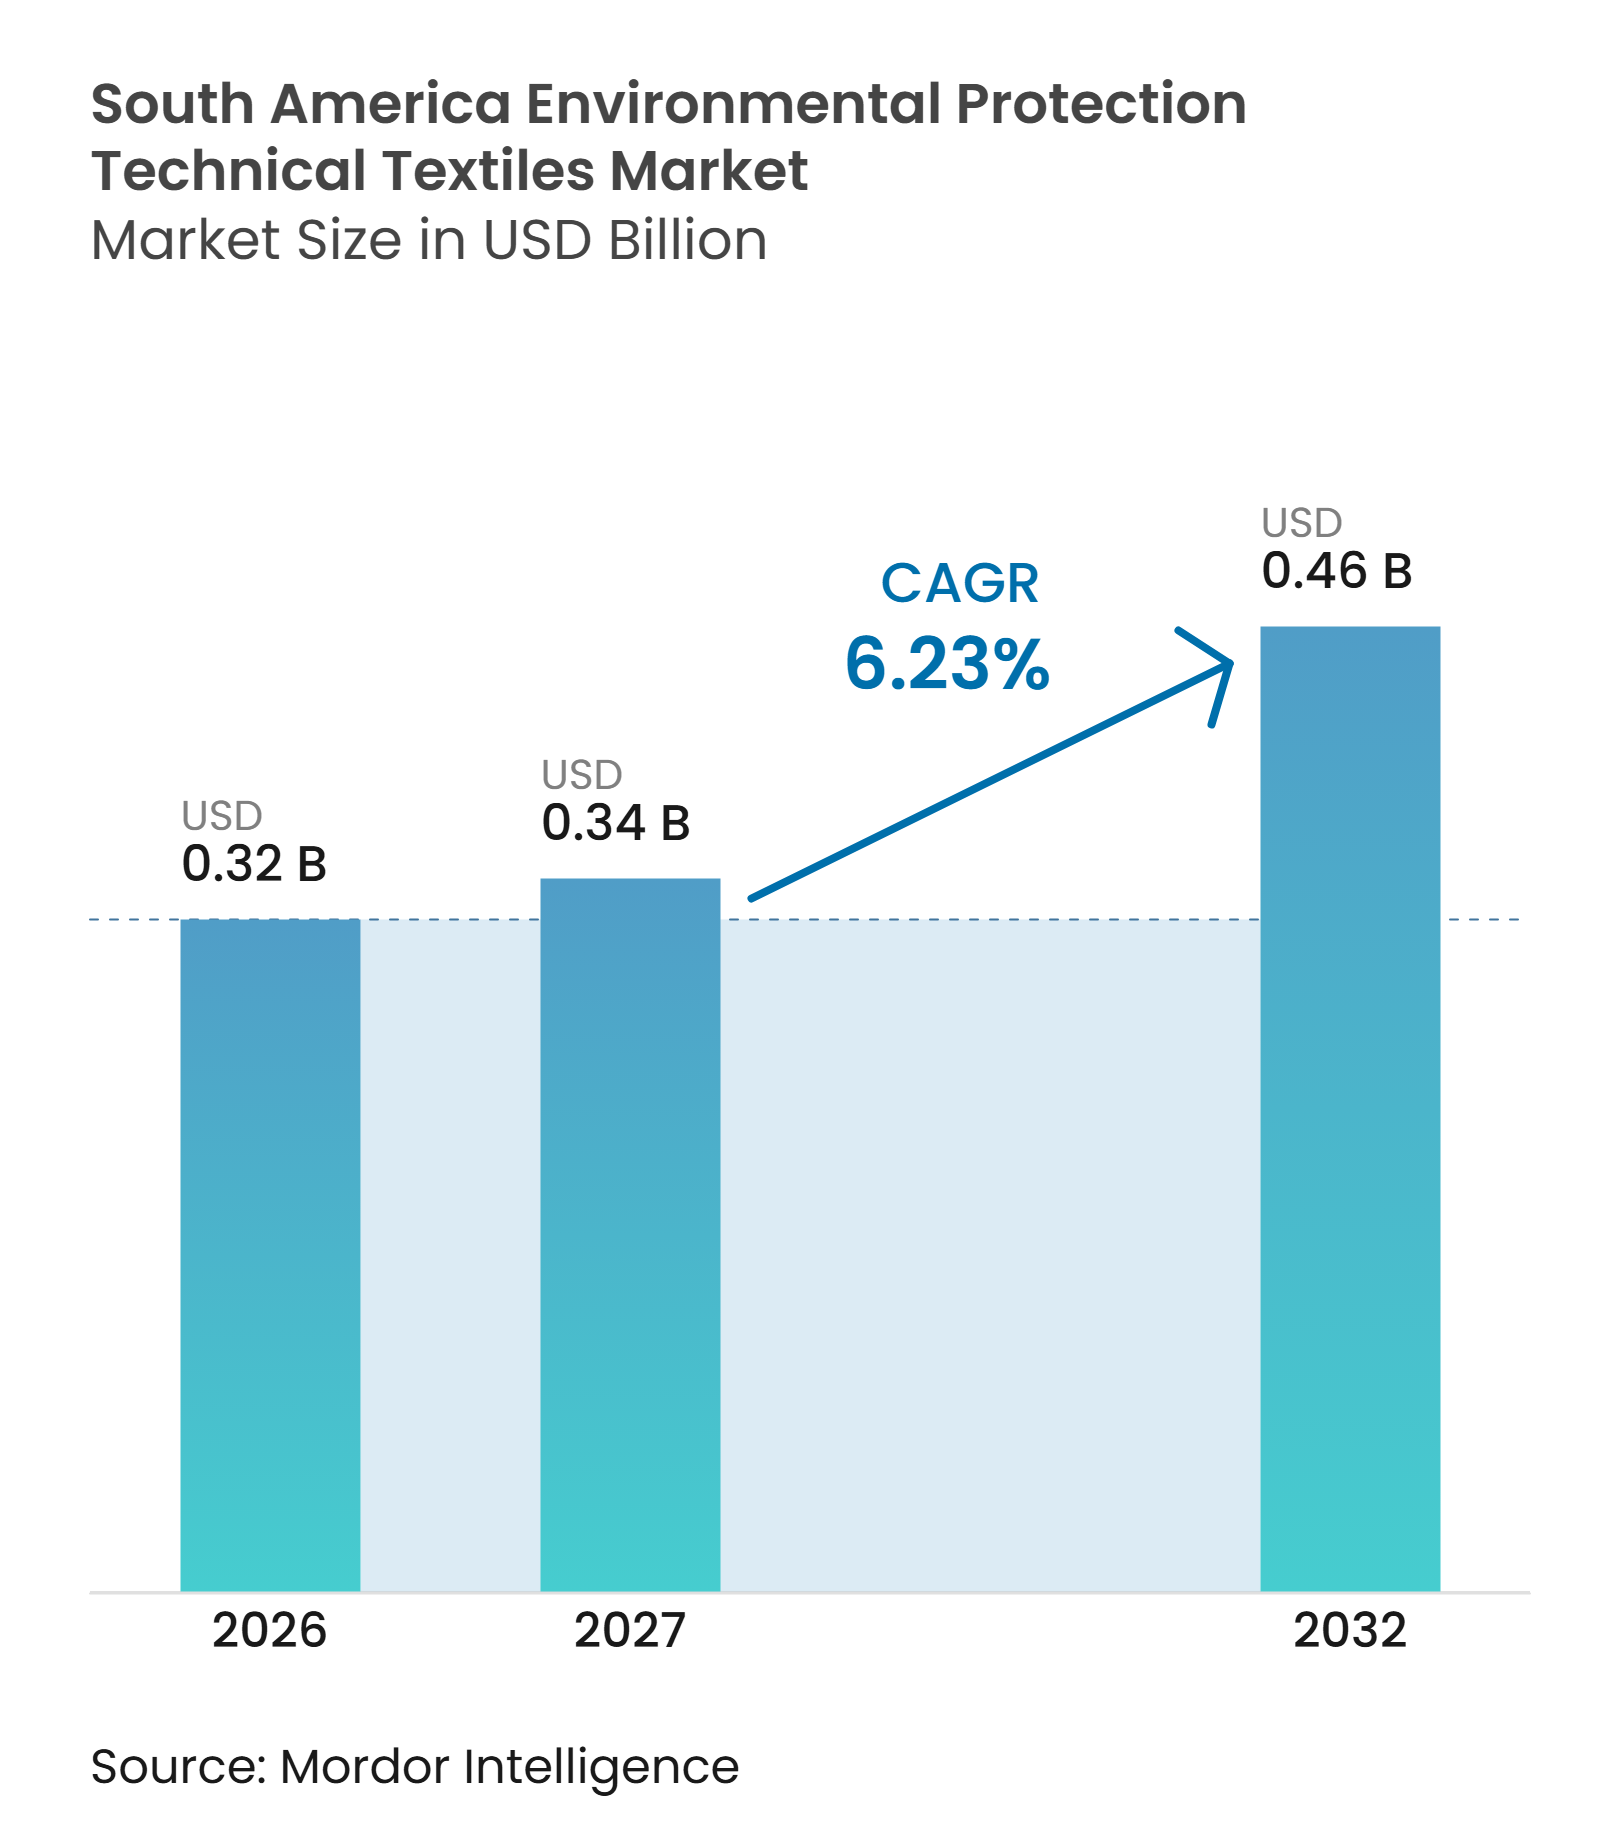
Se espera que el tamaño del Mercado de Textiles Técnicos para Protección Ambiental de América del Sur aumente de 0,32 mil millones de USD en 2026 a 0,34 mil millones de USD en 2027 y alcance los 0,46 mil millones de USD para 2032, creciendo a una CAGR del 6,23% durante el período 2027-2032.
La demanda está respaldada por controles ambientales más estrictos en la minería y la industria, inversión en agua y saneamiento, y la construcción de rellenos sanitarios diseñados. Las telas filtrantes, los compuestos de geomembrana, los medios de filtración no tejidos y los textiles absorbentes son tratados cada vez más como requisitos operativos por las empresas intensivas en recursos, en lugar de materiales de construcción opcionales. Esto otorga al mercado de textiles técnicos para protección ambiental de América del Sur cierta protección frente a los ciclos cambiantes de la construcción, ya que los compradores deben cumplir con las obligaciones de permisos y operación. Los proveedores están respondiendo con productos que resisten altas temperaturas, gases corrosivos, lodos abrasivos y corrientes de agua complejas. Las oportunidades más sólidas probablemente se mantendrán donde la aplicación regulatoria, el financiamiento de infraestructura hídrica y las necesidades de especificación técnica se superpongan.
Conclusiones Clave del Informe
- Por tipo de producto, los textiles para tratamiento de agua y aguas residuales representaron el 34% de la participación del mercado de textiles técnicos para protección ambiental de América del Sur en 2026, y se prevé que crezcan a una CAGR del 7,2% hasta 2032.
- Por tipo de material, el poliéster representó el 30,5% del tamaño del mercado de textiles técnicos para protección ambiental de América del Sur en 2026, mientras que se prevé que las fibras sintéticas de alto rendimiento se expandan a una CAGR del 7,4% hasta 2032.
- Por aplicación de uso final, las instalaciones industriales y de manufactura representaron el 32% de la participación de mercado en 2026, mientras que se prevé que los servicios municipales de agua y aguas residuales se expandan a una CAGR del 7,1% hasta 2032.
- Por geografía, Brasil representó el 45,5% de la participación de mercado en 2026, mientras que se prevé que Argentina se expanda a una CAGR del 7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Infraestructura y Construcción Resiliente al Clima | +1.8% | América del Sur, con mayor fuerza en Brasil y Chile | Mediano plazo (2-4 años) |
| Cumplimiento en Aguas Residuales Mineras y Relaves | +1.5% | Chile, Perú, Brasil | Corto plazo (≤ 2 años) |
| Endurecimiento de los Controles de Emisiones Industriales al Aire y Efluentes | +1.2% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Contención de Rellenos Sanitarios y Gestión de Lixiviados | +0.8% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Adquisición de Polímeros Reciclados y Valor del Ciclo de Vida | +0.5% | Brasil, Argentina | Largo plazo (≥ 4 años) |
| Filtración de Alto Rendimiento Localizada para la Minería Andina | +0.3% | Chile, Perú | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Infraestructura y Construcción Resiliente al Clima
La brecha de infraestructura de América del Sur es una fuente central de demanda de materiales de filtración ambiental y contención. El Banco Interamericano de Desarrollo estimó que América Latina y el Caribe necesitarían 1,6 billones de USD en inversión en infraestructura entre 2025 y 2030, equivalente al 3,5% del producto interno bruto anual, con agua y saneamiento representando el 25% de la necesidad.[1] En octubre de 2025, la CEPAL y la Asociación Mundial del Agua lanzaron una iniciativa destinada a movilizar al menos 20 mil millones de USD para inversión en agua resiliente al clima para 2030.[2] Un bono de resiliencia de la CAF de 100 millones de USD también destinó los fondos a obras de drenaje, control de inundaciones, gestión de residuos, y agua y saneamiento en Brasil.[3] Estos programas pueden incrementar las especificaciones para capas de drenaje, medios filtrantes y barreras compuestas a medida que los diseños de proyectos avanzan desde obras básicas hacia sistemas resilientes. También pueden orientar la adquisición hacia sistemas que integren separación, drenaje y control hídrico a largo plazo.
Cumplimiento en Aguas Residuales Mineras y Relaves
Los operadores mineros en Brasil, Chile y Perú enfrentan normas más estrictas para la contención de relaves y la gestión del agua. El IBRAM y la ABMS completaron una revisión de la ABNT NBR 13028 en diciembre de 2025 que incluyó orientación actualizada para la disposición de relaves deshidratados en pilas. Esto favorece la deshidratación por filtro prensa, que depende de telas filtrantes duraderas, frente al almacenamiento húmedo convencional. El mercado de textiles técnicos para protección ambiental de América del Sur se beneficia cuando los operadores rediseñan las instalaciones de relaves en torno a la deshidratación, la contención y el monitoreo a largo plazo. Este trabajo puede generar demanda recurrente porque los medios filtrantes y los sistemas de contención requieren reemplazo, inspección y mantenimiento tras la instalación inicial.
Endurecimiento de los Controles de Emisiones Industriales al Aire y Efluentes
Las normas de licenciamiento ambiental están haciendo que los equipos de filtración sean más importantes en las instalaciones industriales. Los requisitos de monitoreo continuo pueden convertir las telas de alta eficiencia para filtros de mangas en un requisito operativo en lugar de una mejora de capital discrecional. Chile aprobó una norma de emisiones para fundiciones de cobre que exige la captura gradual de azufre y arsénico de al menos el 95%, aumentando al 98%, e identifica a la Superintendencia del Medio Ambiente como el organismo de cumplimiento. El regulador ambiental de Chile también introdujo en 2025 una estrategia para el monitoreo de instalaciones que descargan residuos líquidos, incluida una plataforma digital para datos de descarga. Estas medidas respaldan ciclos de reemplazo regulares para telas de filtros de mangas y requisitos de mayor rendimiento para la filtración de líquidos. El mercado de textiles técnicos para protección ambiental de América del Sur está, por tanto, cada vez más vinculado al cumplimiento operativo, no solo a la inversión puntual en equipos.
Contención de Rellenos Sanitarios y Gestión de Lixiviados
El paso de los sitios de disposición abierta hacia rellenos sanitarios diseñados respalda el uso de geomembranas, geotextiles y sistemas de drenaje de lixiviados. Un estudio de 2026 encontró que las cubiertas de rellenos sanitarios que utilizan geomembranas y materiales poliméricos redujeron la infiltración de agua y la generación de lixiviados de manera más efectiva que las cubiertas tradicionales bajo condiciones brasileñas. Estos sistemas también preservan el espacio aéreo, lo que puede extender la vida útil operativa de un relleno sanitario. Los proyectos municipales necesitan cada vez más diseños de barreras combinadas en lugar de un único material de revestimiento. Esto aumenta el contenido de textiles técnicos en cada celda de relleno sanitario autorizada, ya que se utilizan capas no tejidas protectoras y componentes de drenaje junto con las geomembranas. El mercado de textiles técnicos para protección ambiental de América del Sur puede beneficiarse de este cambio, donde el licenciamiento ambiental y el financiamiento municipal avanzan juntos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios del Polipropileno, Poliéster y Energía | -0.4% | Global, afecta a toda América del Sur | Corto plazo (≤ 2 años) |
| Dependencia de Importaciones para Medios Especializados y Recubrimientos | -0.3% | Argentina, Chile, Perú, Colombia | Largo plazo (≥ 4 años) |
| Especificaciones Fragmentadas y Aplicación Desigual | -0.2% | América del Sur, más aguda fuera de Brasil | Largo plazo (≥ 4 años) |
| Recuperación Limitada al Final de la Vida Útil de Textiles Contaminados | -0.1% | América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios del Polipropileno, Poliéster y Energía
El polipropileno y el poliéster son insumos principales para los no tejidos y las telas filtrantes, por lo que los cambios en los costos petroquímicos afectan rápidamente a los convertidores. La mayoría de los precios de los polímeros siguen vinculados a los intermediarios derivados del petróleo crudo y presionan los márgenes durante los períodos de perturbación de los precios de la energía. Las licitaciones públicas y los contratos mineros plurianuales pueden dificultar que los proveedores trasladen los mayores costos de insumos a los clientes sin demora. Los aumentos de precios posponen las actualizaciones a medios de mayor calidad, incluso cuando las necesidades ambientales siguen siendo claras. La depreciación de la moneda puede añadir costos adicionales porque los medios especializados importados y las materias primas suelen cotizarse en USD. Es más probable que el efecto retrase los calendarios de adquisición que elimine el requisito subyacente de materiales para el control de la contaminación.
Dependencia de Importaciones para Medios Especializados y Recubrimientos
Brasil es la principal ubicación de la región para la capacidad de fabricación doméstica de medios filtrantes, mientras que otros países sudamericanos dependen más de las importaciones de productos especializados. Las operaciones mineras chilenas necesitan telas laminadas con PTFE, fluoropolímero y fibra de vidrio de alta temperatura para condiciones exigentes de gas y lodo. Los tiempos de entrega más largos pueden complicar la planificación del mantenimiento y crear una preferencia por alternativas en stock, incluso cuando esas alternativas no cumplen con las especificaciones ideales. Las certificaciones como ABNT, ISO y EN siguen siendo factores de cumplimiento importantes para los productos de alto rendimiento. La capacidad doméstica fuera de Brasil llevaría tiempo desarrollarse porque los equipos de producción, el conocimiento técnico, las pruebas y los procesos de aprobación deben desarrollarse conjuntamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
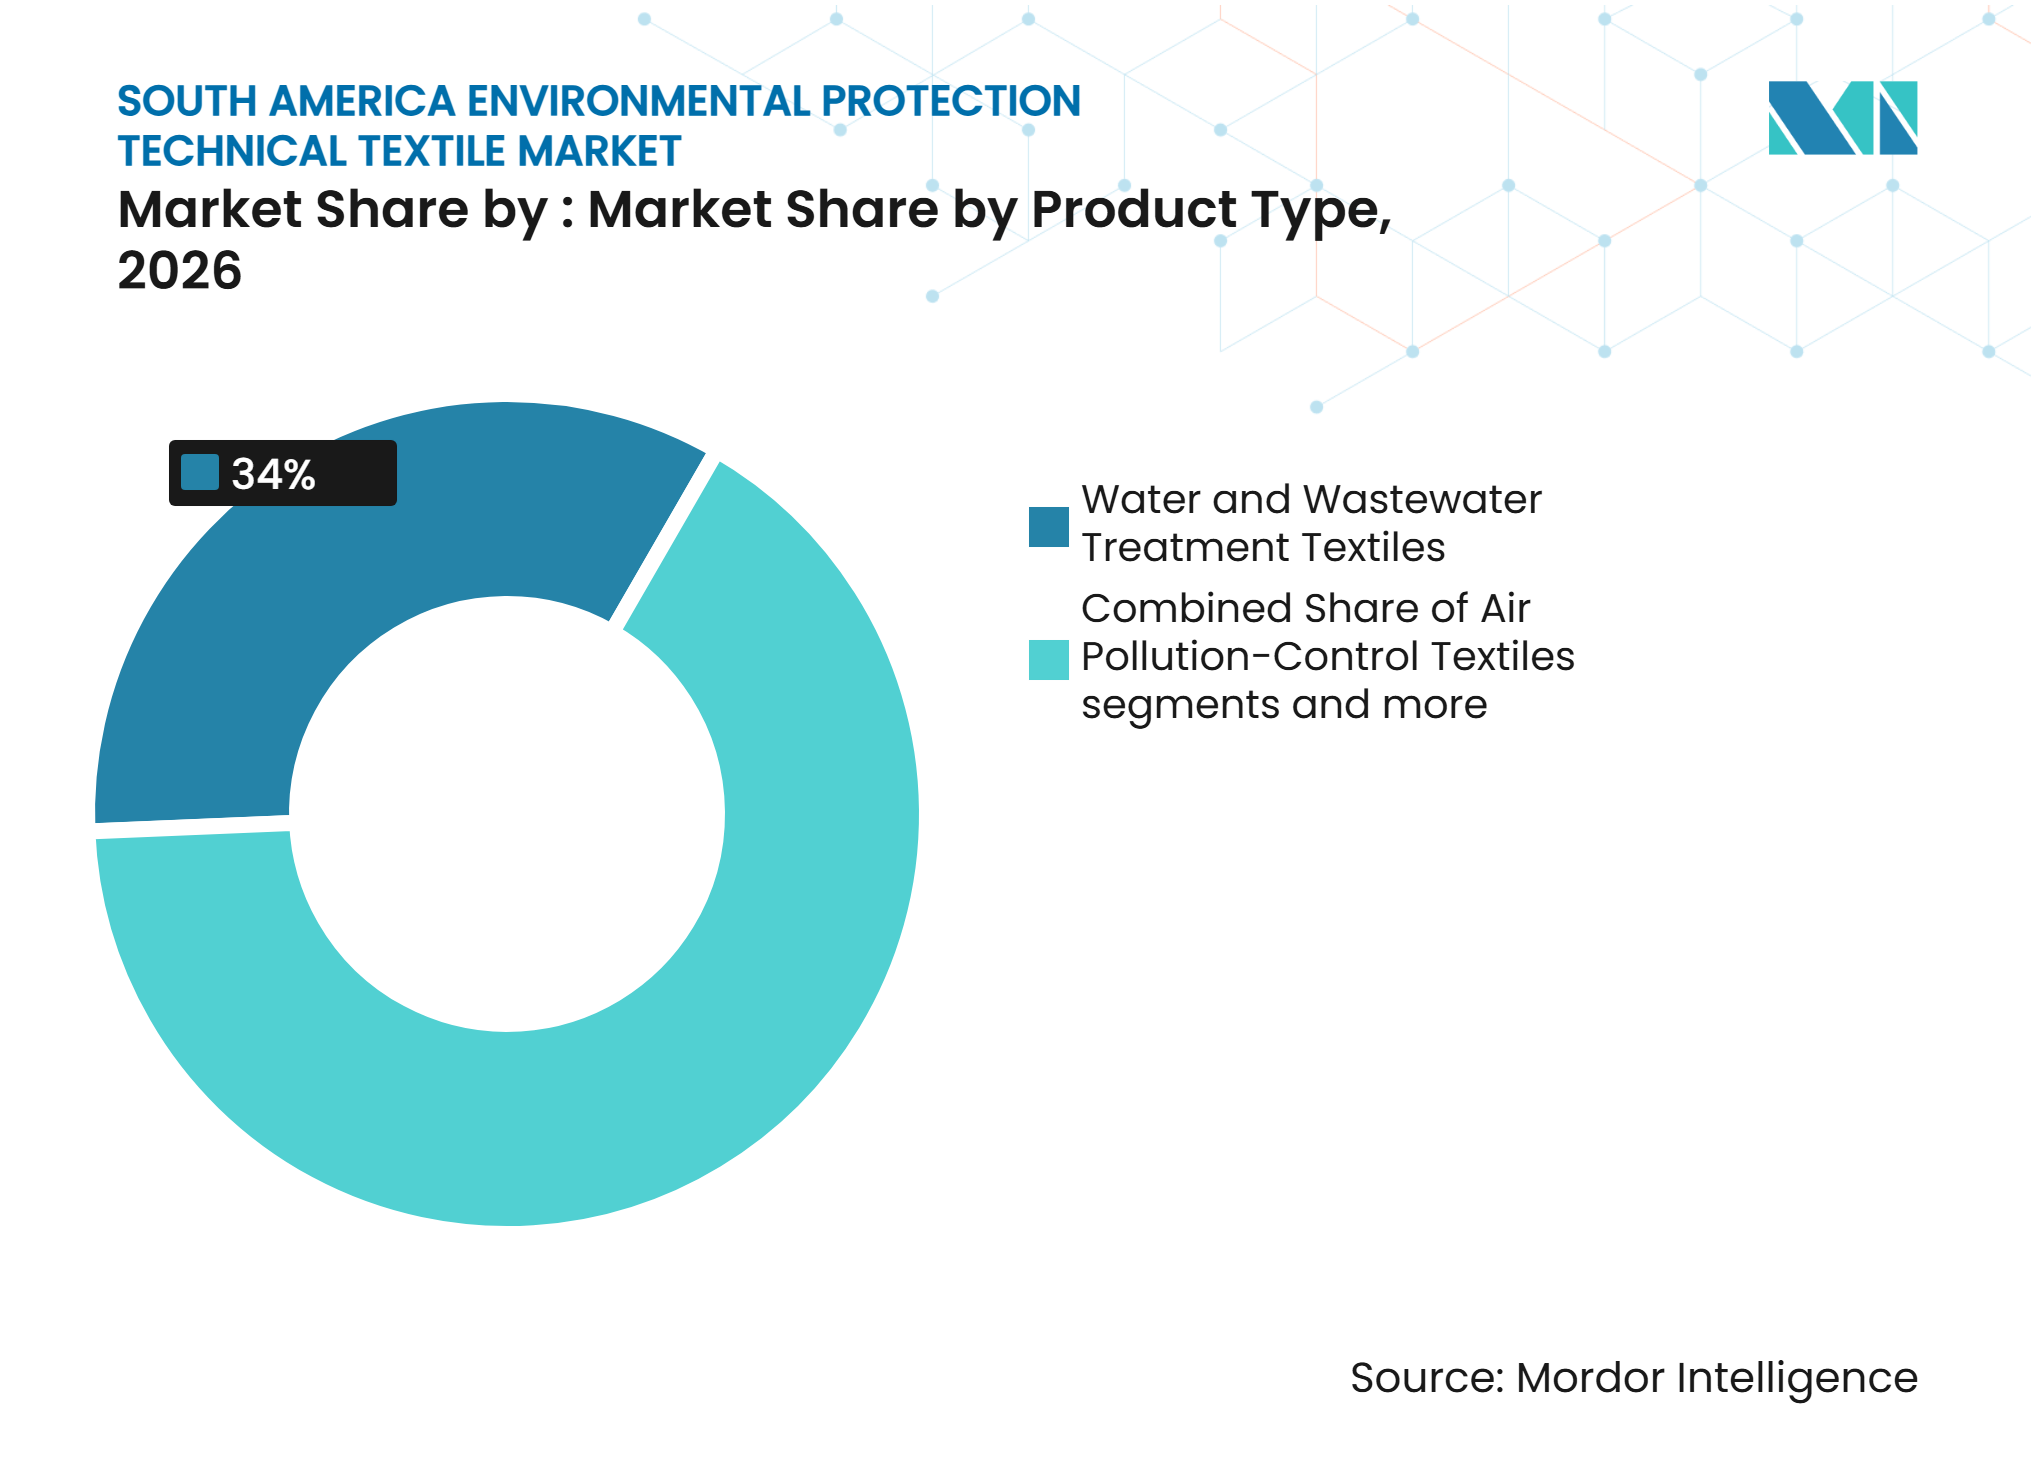
El Tratamiento de Agua Lidera, el Control del Aire Gana TerrenoLos textiles para tratamiento de agua y aguas residuales representaron el 34% de la participación del mercado de textiles técnicos para protección ambiental de América del Sur en 2026 y se prevé que se expandan a una CAGR del 7,2% hasta 2032. Las necesidades de saneamiento municipal, las normas de efluentes industriales y los esfuerzos de reutilización del agua en la minería y la manufactura respaldan el segmento. Los productos de filtración de aguas residuales y efluentes están ganando relevancia a medida que los requisitos de descarga se vuelven más rigurosos. La brecha regional de agua y saneamiento de 2025 siguió siendo sustancial, con 145 millones de personas sin acceso a agua potable gestionada de forma segura y 323 millones sin acceso a servicios de saneamiento gestionados de forma segura en América Latina y el Caribe. Esto apunta a requisitos sostenidos de lechos filtrantes, cintas de deshidratación de lodos y materiales de contención donde se construyen o mejoran nuevos sistemas.
Los textiles para control de la contaminación del aire forman la siguiente gran área de productos, ya que las plantas de cemento, las instalaciones de energía y las fundiciones de cobre requieren sistemas de control de partículas y gases. Los mayores requisitos de captura en las fundiciones de cobre chilenas respaldan la demanda de materiales que gestionen altas temperaturas y gases ácidos durante ciclos operativos más prolongados. La industria de textiles técnicos para protección ambiental de América del Sur también está viendo demanda de productos para el control de derrames de petróleo y productos químicos, así como de materiales para el control de la contaminación por aguas pluviales. Estas categorías más pequeñas sirven a operaciones en alta mar, proyectos de drenaje urbano y trabajos de respuesta a emergencias. Otros materiales especializados, incluidos los geotextiles de remediación, siguen siendo una parte emergente de la oferta porque los productos adecuados para la contención de contaminantes complejos aún son limitados en la región.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Poliéster Lidera, las Fibras Sintéticas de Alto Rendimiento se AceleranEl poliéster representó el 30,5% del valor de mercado en 2026 porque ofrece un equilibrio útil entre costo, resistencia química, estabilidad a temperaturas moderadas y disponibilidad. Se utiliza ampliamente en no tejidos para tratamiento de aguas residuales, geocompuestos de drenaje de lixiviados y bolsas filtrantes para colectores de polvo. El polipropileno también sigue siendo importante para materiales spunbond, geotextiles, aplicaciones de drenaje y productos absorbentes. Un estudio científico de 2026 informó que los filtros fabricados con residuos reciclados de polipropileno y poliéster podían alcanzar una eficiencia de filtración del 99,9% bajo condiciones optimizadas de soplado electrostático. Esto respalda el argumento técnico para los medios con contenido reciclado en aplicaciones que requieren alto rendimiento de filtración.
Se prevé que las fibras sintéticas de alto rendimiento crezcan a una CAGR del 7,4% hasta 2032, la tasa más rápida entre las categorías de materiales. El sulfuro de polifenileno, la aramida y los materiales relacionados se utilizan donde los productos estándar de poliéster y acrílico no pueden cumplir con los requisitos de calor o gases ácidos. El tamaño del mercado de textiles técnicos para protección ambiental de América del Sur para estos materiales está respaldado por las actualizaciones en instalaciones de cobre y cemento que deben cumplir con requisitos de emisiones más estrictos. Las fibras de vidrio, los medios de fluoropolímero y la poliamida sirven a condiciones más específicas, incluidos los gases de hornos de alta temperatura, los entornos corrosivos y los lodos minerales abrasivos. Las fibras naturales y celulósicas regeneradas siguen siendo una categoría más pequeña.
Por Aplicación de Uso Final:
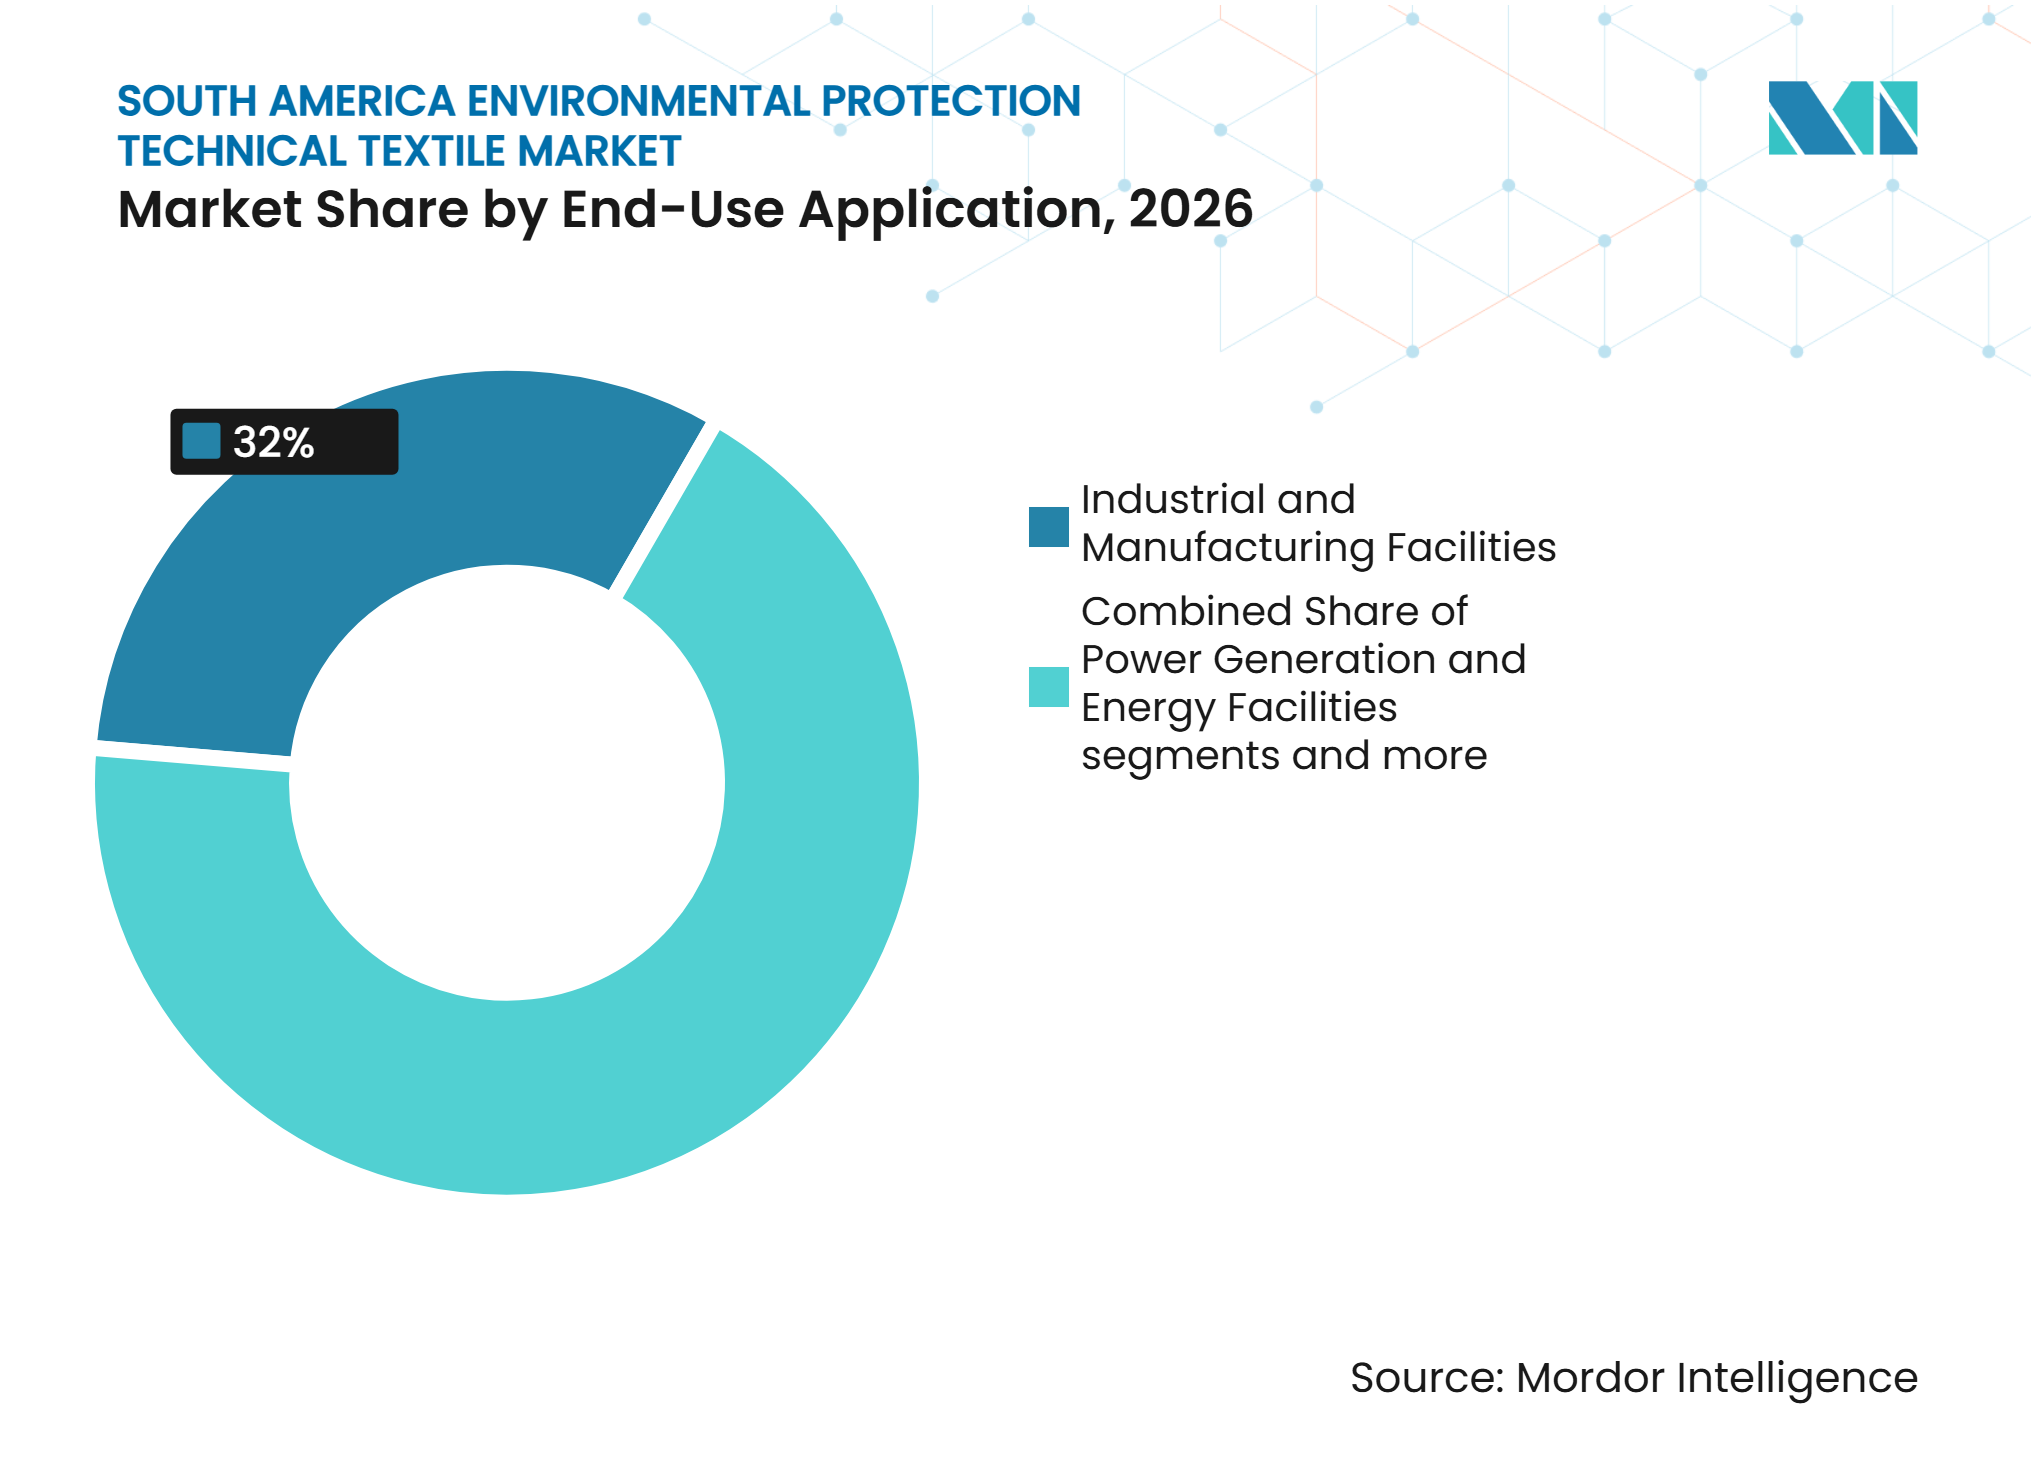
La Industria Domina, la Demanda Municipal se AceleraLas instalaciones industriales y de manufactura representaron el 32% del valor en 2026, convirtiéndolas en la mayor categoría de uso final. La minería, los metales, el cemento, los productos químicos y los petroquímicos utilizan telas filtrantes, telas para filtros de mangas, compuestos de revestimiento y materiales de drenaje en múltiples operaciones. Los metales, la minería y el procesamiento de minerales son especialmente significativos porque la deshidratación de relaves y el control de emisiones de fundidoras requieren productos técnicamente exigentes. Las normas actualizadas de Brasil sobre presas mineras y la revisión de la ABNT NBR 13028 respaldan un uso más amplio de sistemas de deshidratación y contención monitoreada. El cierre de minas y la remediación de relaves heredados también pueden generar demanda más allá de las compras de los sitios operativos activos.
Se proyecta que los servicios municipales de agua y aguas residuales crezcan a una CAGR del 7,1% hasta 2032, la tasa de uso final más rápida. El financiamiento para la resiliencia hídrica y las brechas persistentes en el acceso al saneamiento están aumentando la necesidad de infraestructura de tratamiento, gestión de lodos y drenaje. La industria de textiles técnicos para protección ambiental de América del Sur también atiende necesidades estables en generación de energía e instalaciones energéticas, donde los sistemas de filtros de mangas requieren mantenimiento periódico. Las instalaciones municipales de residuos sólidos requieren revestimientos, capas de drenaje y materiales de separación a medida que las prácticas de disposición se vuelven más controladas. La respuesta a derrames de petróleo y gas, las aguas pluviales urbanas, la remediación ambiental y los servicios de emergencia completan la base de aplicaciones con demanda diferenciada de absorbentes, medios filtrantes y geotextiles.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil: La Profundidad Regulatoria y la Base Manufacturera Anclan el Liderazgo del Mercado
Brasil representó el 45,5% de la participación del mercado de textiles técnicos para protección ambiental de América del Sur en 2026. El país combina la base industrial más diversificada de la región con una minería extensa, un licenciamiento ambiental activo y una producción doméstica significativa de medios filtrantes. La Resolución ANM N.° 220 de 2025 exige medidas de seguridad en presas mineras y respalda la demanda de sistemas de filtración y contención compatibles con el apilamiento en seco. El financiamiento para drenaje, control de inundaciones, gestión de residuos e infraestructura hídrica también está respaldado por el bono de resiliencia de la CAF, que identificó a Brasil como su primer país beneficiario.
Argentina: La Activación Regulatoria Sustenta el Crecimiento más Acelerado
Se prevé que Argentina crezca a una CAGR del 7% desde 2027 hasta 2032. Los cambios en la gobernanza del agua y una mayor aplicación en torno a las descargas industriales respaldan la demanda de telas filtrantes, geosintéticos y materiales de contención. El país cambió su marco regulatorio de servicios hídricos mediante el Decreto 493 de 2025 para el área metropolitana de Buenos Aires. La aplicación ambiental en la cuenca Matanza-Riachuelo también aumenta la necesidad de sistemas de control de efluentes en funcionamiento. La inversión en agua, carreteras y drenaje puede crear una base de adquisición de construcción más amplia, mientras que las operaciones de litio en Salta y Jujuy añaden demanda de materiales de contención resistentes a productos químicos y de gestión de salmueras.
Mercados Andinos y Regionales: El Cumplimiento Minero y el Crecimiento Urbano Impulsan la Adopción
Chile es un mercado técnicamente exigente porque la minería del cobre impulsa una alta proporción de los requisitos de filtración y gestión del agua. La minería del cobre redujo la extracción de agua continental en un 7% en 2025 a medida que aumentó el uso de agua de mar, lo que también eleva la necesidad de recirculación y filtración en el sitio. La nueva norma para fundiciones de cobre establece una clara influencia regulatoria sobre los materiales de alto rendimiento para filtros de mangas. Perú se beneficia de necesidades similares relacionadas con la minería, incluidos los sistemas de relaves en pila seca, mientras que los proyectos de carreteras, agua y drenaje urbano de Colombia respaldan los productos de filtración de separación y aguas pluviales. Bolivia, Ecuador y el resto de la región representan oportunidades más pequeñas lideradas por proyectos, donde las obras mineras y de agua municipal pueden crear demanda periódica de productos importados.
Panorama Competitivo
Concentración del Mercado
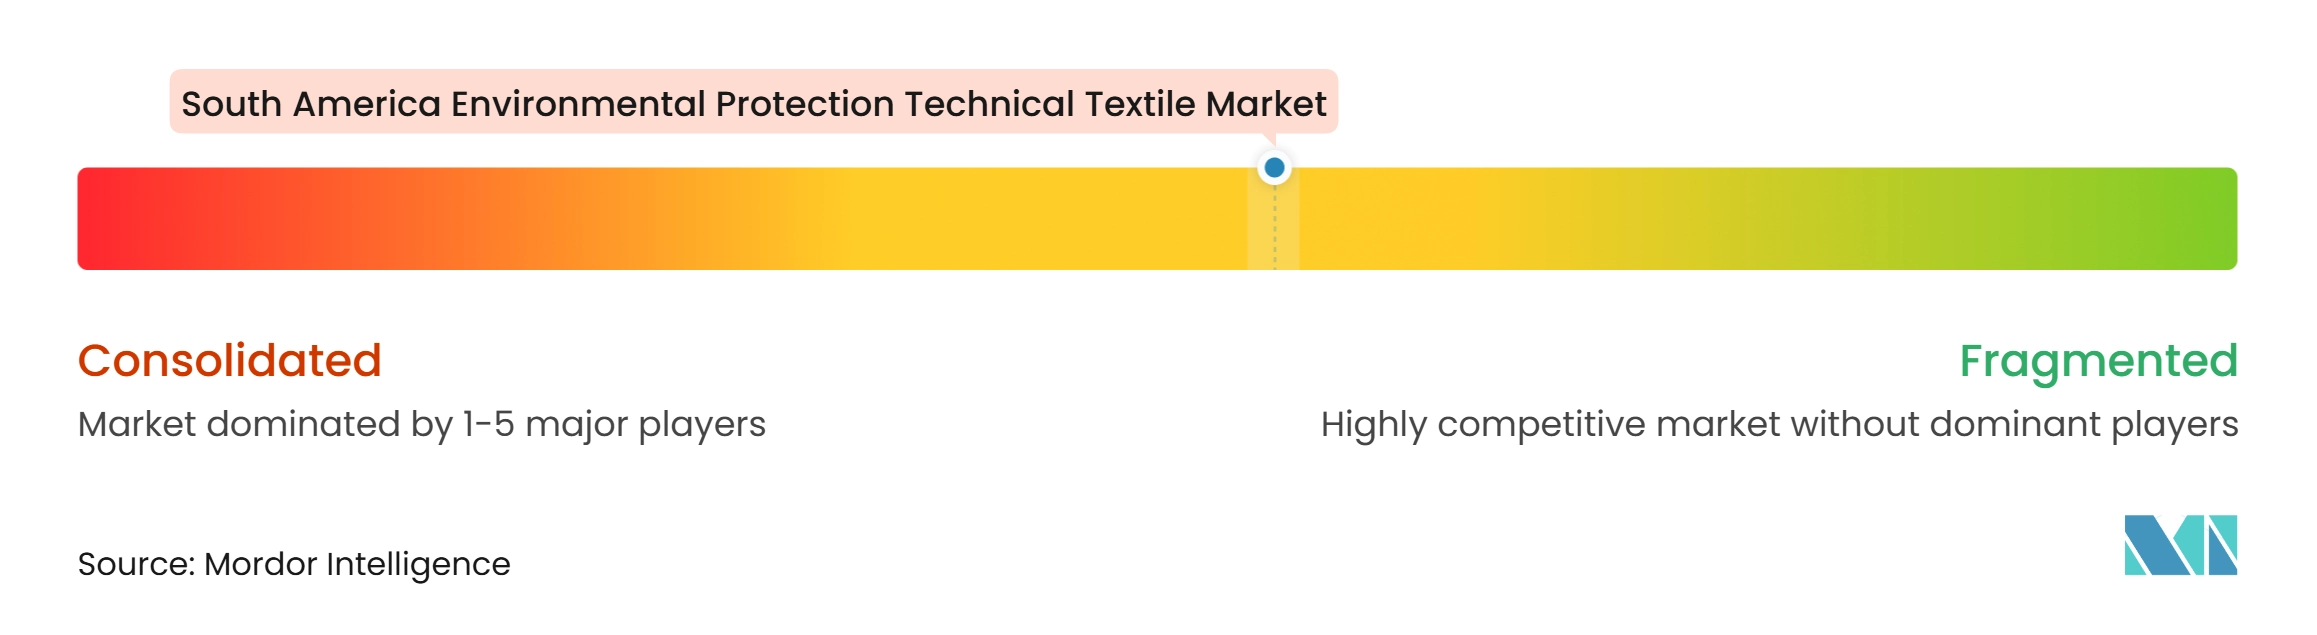
El mercado de textiles técnicos para protección ambiental de América del Sur exhibe un nivel medio de concentración de mercado. Freudenberg Performance Materials, Fibertex Nonwovens, HUESKER, NAUE y Solmax se encuentran entre los proveedores activos en bolsas filtrantes diferenciadas, geomembranas y no tejidos especializados. Sus productos certificados y capacidades técnicas pueden dificultar la entrada en aplicaciones que requieren cumplimiento con ABNT, ISO o EN. Los proveedores brasileños, incluidos OBER S/A, TN PLATEX y BMD Têxteis, y los productores argentinos como Mafissa y S.A. Fabril Scavone compiten más directamente en no tejidos de polipropileno y telas de filtración estándar.
Freudenberg rebautizó su filial eslovena Filc bajo la identidad de Freudenberg Performance Materials con efecto a partir de enero de 2026, consolidando sus capacidades de filtración no tejida dentro de la organización global de productos del grupo. La empresa también presentó los medios de control de la contaminación del aire industrial Filtura en Filtration & Separation Asia 2026, destacando medios a base de PET con laminación de membrana de ePTFE para usos de filtración difíciles. Estas acciones muestran cómo los proveedores globales utilizan la integración de productos y los medios de mayor rendimiento para proteger posiciones especializadas. Su estrategia es relevante para el mercado de textiles técnicos para protección ambiental de América del Sur porque los compradores industriales necesitan cada vez más un rendimiento de filtración verificado. Los fabricantes locales mantienen una ventaja donde la entrega más rápida, el servicio local y el menor costo instalado son más importantes que las especificaciones avanzadas de los medios.
La competencia también se está orientando hacia la contención relacionada con PFAS, las materias primas recicladas y las aplicaciones de recuperación de agua. La laminación de membrana de PTFE, los medios de nanofibras electrostáticas y los productos de fibra de vidrio de alta temperatura distinguen cada vez más a los proveedores que atienden a la minería, el cemento y los productos químicos. Valmet ha promovido soluciones de filtración personalizadas para operaciones mineras, centradas en la eficiencia de producción y la separación sólido-líquido. La puesta en marcha en 2026 por parte de Rio2 de la Instalación de Filtración de Relaves Condestable en Perú ilustra un movimiento del lado del cliente hacia la gestión de relaves en pila seca. El mercado de textiles técnicos para protección ambiental de América del Sur seguirá siendo atractivo para los proveedores que combinen el rendimiento de los materiales con un servicio confiable, inventario local y apoyo para la documentación de cumplimiento.
Líderes de la Industria de Textiles Técnicos para Protección Ambiental de América del Sur
-
AGRU America, Inc.
-
Solmax
-
HUESKER Synthetic GmbH
-
NAUE GmbH & Co. KG
-
Officine Maccaferri S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para Protección Ambiental en América del Sur Empresas cubiertas en este informe
- AGRU America, Inc.
- Solmax
- HUESKER Synthetic GmbH
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TDM
- Mafissa
- Geomatrix S.A.S.
- OBER S/A
- S.A. Fabril Scavone
- TN PLATEX
- Reicotex
- ADV Tex
- Freudenberg Performance Materials
- Fibertex Nonwovens A/S
- Tensar, a division of CMC
- Geotextil
- EXUNETT
- Zantex
- BMD Têxteis
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para Protección Ambiental en América del Sur
- Abril de 2026: Rio2 Limited inició la puesta en marcha de la Instalación de Filtración de Relaves Condestable en Perú, tras un período de construcción de 18 meses y una inversión de capital de 27 millones de USD, con una capacidad de diseño instalada de 8.400 toneladas por día, transitando Condestable hacia relaves en pila seca en cumplimiento con los requisitos de Certificación Copper Mark y proporcionando un modelo para operaciones de cobre andinas más pequeñas que enfrentan plazos similares de cumplimiento ambiental.
- Enero de 2026: Freudenberg Performance Materials rebautizó formalmente su filial de fabricación eslovena Filc bajo la identidad de marca Freudenberg Performance Materials, con efecto a partir del 1 de enero de 2026, completando la integración de las competencias de filtración no tejida de Filc en la arquitectura global de textiles técnicos del grupo y ampliando la gama de productos coordinada en los mercados sudamericanos.
- Diciembre de 2025: La secretaría del IBRAM, en asociación con la ABMS, concluyó la revisión de la ABNT NBR 13028, publicando una quinta edición en tres partes que incluye nuevos requisitos para relaves deshidratados en pilas, una actualización de la norma que impulsa a los operadores mineros brasileños y regionales hacia sistemas de manejo de relaves intensivos en filtro prensa que requieren una mayor adquisición de telas filtrantes técnicas.
Alcance del Informe del Mercado de Textiles Técnicos para Protección Ambiental de América del Sur
El Mercado de Textiles Técnicos para Protección Ambiental de América del Sur está Segmentado por Tipo de Producto (Textiles para Control de Derrames de Petróleo y Productos Químicos, y Más), por Tipo de Material (Polipropileno, Poliéster, y Más), por Aplicación de Uso Final (Servicios Municipales de Agua y Aguas Residuales, Instalaciones Industriales y de Manufactura, y Más), y por Geografía (Brasil, Argentina, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles para Control de la Contaminación del Aire | Textiles Filtrantes para Control de Emisiones de Partículas |
| Textiles para Control de Emisiones Catalíticos y Multifuncionales | |
| Otros Textiles Especializados para Control de la Contaminación del Aire | |
| Textiles para Tratamiento de Agua y Aguas Residuales | Medios Textiles para Purificación de Agua y Filtración Fina |
| Textiles para Filtración de Aguas Residuales y Efluentes | |
| Textiles para Deshidratación de Lodos de Aguas Residuales | |
| Textiles para Control de Derrames de Petróleo y Productos Químicos | Textiles Absorbentes en Forma Plana |
| Productos Textiles Absorbentes con Forma | |
| Productos de Contención de Derrames a Base de Textiles | |
| Otros Textiles Especializados para Control de Derrames | |
| Textiles para Control de la Contaminación por Aguas Pluviales y Escorrentía Superficial | Bolsas Filtrantes Textiles para Entradas de Drenaje y Sumideros |
| Esteras Filtrantes de Aguas Pluviales e Insertos Textiles | |
| Medios Textiles para Cartuchos Filtrantes de Aguas Pluviales | |
| Otros Textiles Dedicados a la Eliminación de Contaminantes de Escorrentía | |
| Otros Textiles Especializados para Protección Ambiental (Productos de Remediación de Contaminantes, etc.) |
| Polipropileno |
| Poliéster |
| Poliamida |
| Polietileno y Otras Poliolefinas |
| Fibras Sintéticas de Alto Rendimiento (Sulfuro de Polifenileno, Aramida, etc.) |
| Medios Textiles de Fluoropolímero |
| Fibras de Vidrio y Otras Fibras Inorgánicas |
| Fibras Celulósicas Naturales y Regeneradas |
| Otros Materiales |
| Servicios Municipales de Agua y Aguas Residuales | Tratamiento de Agua Potable |
| Tratamiento Municipal de Aguas Residuales | |
| Instalaciones Industriales y de Manufactura | Productos Químicos y Petroquímicos |
| Metales, Minería y Procesamiento de Minerales | |
| Fabricación de Cemento y Materiales de Construcción | |
| Otra Manufactura Industrial | |
| Instalaciones de Generación de Energía y Energía | |
| Instalaciones Municipales de Residuos Sólidos y Reciclaje | |
| Operaciones de Petróleo y Gas, Marítimas y de Respuesta a Derrames | |
| Infraestructura Urbana de Aguas Pluviales y Drenaje | |
| Servicios de Remediación Ambiental y Respuesta a Emergencias | |
| Otros Usuarios Finales de Protección Ambiental |
| Brasil |
| Argentina |
| Chile |
| Perú |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Producto | Textiles para Control de la Contaminación del Aire | Textiles Filtrantes para Control de Emisiones de Partículas |
| Textiles para Control de Emisiones Catalíticos y Multifuncionales | ||
| Otros Textiles Especializados para Control de la Contaminación del Aire | ||
| Textiles para Tratamiento de Agua y Aguas Residuales | Medios Textiles para Purificación de Agua y Filtración Fina | |
| Textiles para Filtración de Aguas Residuales y Efluentes | ||
| Textiles para Deshidratación de Lodos de Aguas Residuales | ||
| Textiles para Control de Derrames de Petróleo y Productos Químicos | Textiles Absorbentes en Forma Plana | |
| Productos Textiles Absorbentes con Forma | ||
| Productos de Contención de Derrames a Base de Textiles | ||
| Otros Textiles Especializados para Control de Derrames | ||
| Textiles para Control de la Contaminación por Aguas Pluviales y Escorrentía Superficial | Bolsas Filtrantes Textiles para Entradas de Drenaje y Sumideros | |
| Esteras Filtrantes de Aguas Pluviales e Insertos Textiles | ||
| Medios Textiles para Cartuchos Filtrantes de Aguas Pluviales | ||
| Otros Textiles Dedicados a la Eliminación de Contaminantes de Escorrentía | ||
| Otros Textiles Especializados para Protección Ambiental (Productos de Remediación de Contaminantes, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Poliéster | ||
| Poliamida | ||
| Polietileno y Otras Poliolefinas | ||
| Fibras Sintéticas de Alto Rendimiento (Sulfuro de Polifenileno, Aramida, etc.) | ||
| Medios Textiles de Fluoropolímero | ||
| Fibras de Vidrio y Otras Fibras Inorgánicas | ||
| Fibras Celulósicas Naturales y Regeneradas | ||
| Otros Materiales | ||
| Por Aplicación de Uso Final | Servicios Municipales de Agua y Aguas Residuales | Tratamiento de Agua Potable |
| Tratamiento Municipal de Aguas Residuales | ||
| Instalaciones Industriales y de Manufactura | Productos Químicos y Petroquímicos | |
| Metales, Minería y Procesamiento de Minerales | ||
| Fabricación de Cemento y Materiales de Construcción | ||
| Otra Manufactura Industrial | ||
| Instalaciones de Generación de Energía y Energía | ||
| Instalaciones Municipales de Residuos Sólidos y Reciclaje | ||
| Operaciones de Petróleo y Gas, Marítimas y de Respuesta a Derrames | ||
| Infraestructura Urbana de Aguas Pluviales y Drenaje | ||
| Servicios de Remediación Ambiental y Respuesta a Emergencias | ||
| Otros Usuarios Finales de Protección Ambiental | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de textiles técnicos para protección ambiental de América del Sur para 2032?
Se proyecta que el mercado de textiles técnicos para protección ambiental de América del Sur alcance los 0,46 mil millones de USD para 2032, creciendo a una CAGR del 6,2% desde 2027 hasta 2032. Lo respaldan los proyectos de agua y saneamiento, el cumplimiento ambiental, los controles de aguas residuales mineras, la construcción de rellenos sanitarios diseñados y la necesidad continua de materiales confiables de filtración y contención.
¿Qué categoría de producto lidera la demanda de textiles técnicos para protección ambiental en América del Sur?
Los textiles para tratamiento de agua y aguas residuales lideraron con el 34% del valor en 2026 y se proyecta que crezcan a una CAGR del 7,2% hasta 2032. La categoría atiende proyectos de saneamiento municipal, tratamiento de efluentes industriales, reutilización del agua, deshidratación de lodos y requisitos de filtración en minería y manufactura.
¿Qué materiales están creciendo más rápido en las aplicaciones de filtración ambiental?
Se prevé que las fibras sintéticas de alto rendimiento crezcan a una CAGR del 7,4% hasta 2032, ya que las instalaciones mineras e industriales necesitan mayor resistencia al calor y a los productos químicos. El mercado de textiles técnicos para protección ambiental de América del Sur utiliza estos materiales en aplicaciones de filtración exigentes donde los medios estándar de poliéster o acrílico no pueden mantener de manera confiable las condiciones operativas completas.
¿Qué usuarios finales generan la mayor demanda de estos textiles técnicos?
Las instalaciones industriales y de manufactura representaron el 32% del valor en 2026, lideradas por operaciones de minería, metales, cemento, productos químicos y petroquímicos. Estos usuarios necesitan telas filtrantes, telas para filtros de mangas, compuestos de revestimiento y materiales de drenaje para el manejo de relaves, control de emisiones, gestión de aguas residuales y mantenimiento de instalaciones.
¿Qué país de América del Sur tiene la mayor demanda de textiles para protección ambiental?
Brasil representó el 45,5% del valor en 2026 debido a su base industrial, actividad minera, normas de licenciamiento ambiental y capacidad de fabricación doméstica. El mercado de textiles técnicos para protección ambiental de América del Sur también se beneficia en Brasil de la inversión en drenaje, control de inundaciones, gestión de residuos, infraestructura hídrica y medidas de seguridad en presas mineras.
¿Por qué son importantes las normas mineras para la demanda de textiles de filtración y contención?
Las normas de seguridad minera y de relaves favorecen la deshidratación, el manejo en pila seca y la contención monitoreada, que requieren telas filtrantes, revestimientos y materiales técnicos relacionados. Estos requisitos pueden generar demanda recurrente a través del mantenimiento y el reemplazo una vez que una instalación comienza a operar, en lugar de limitar la adquisición a la construcción inicial.