
南米データセンターリスクエンジニアリングおよびマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
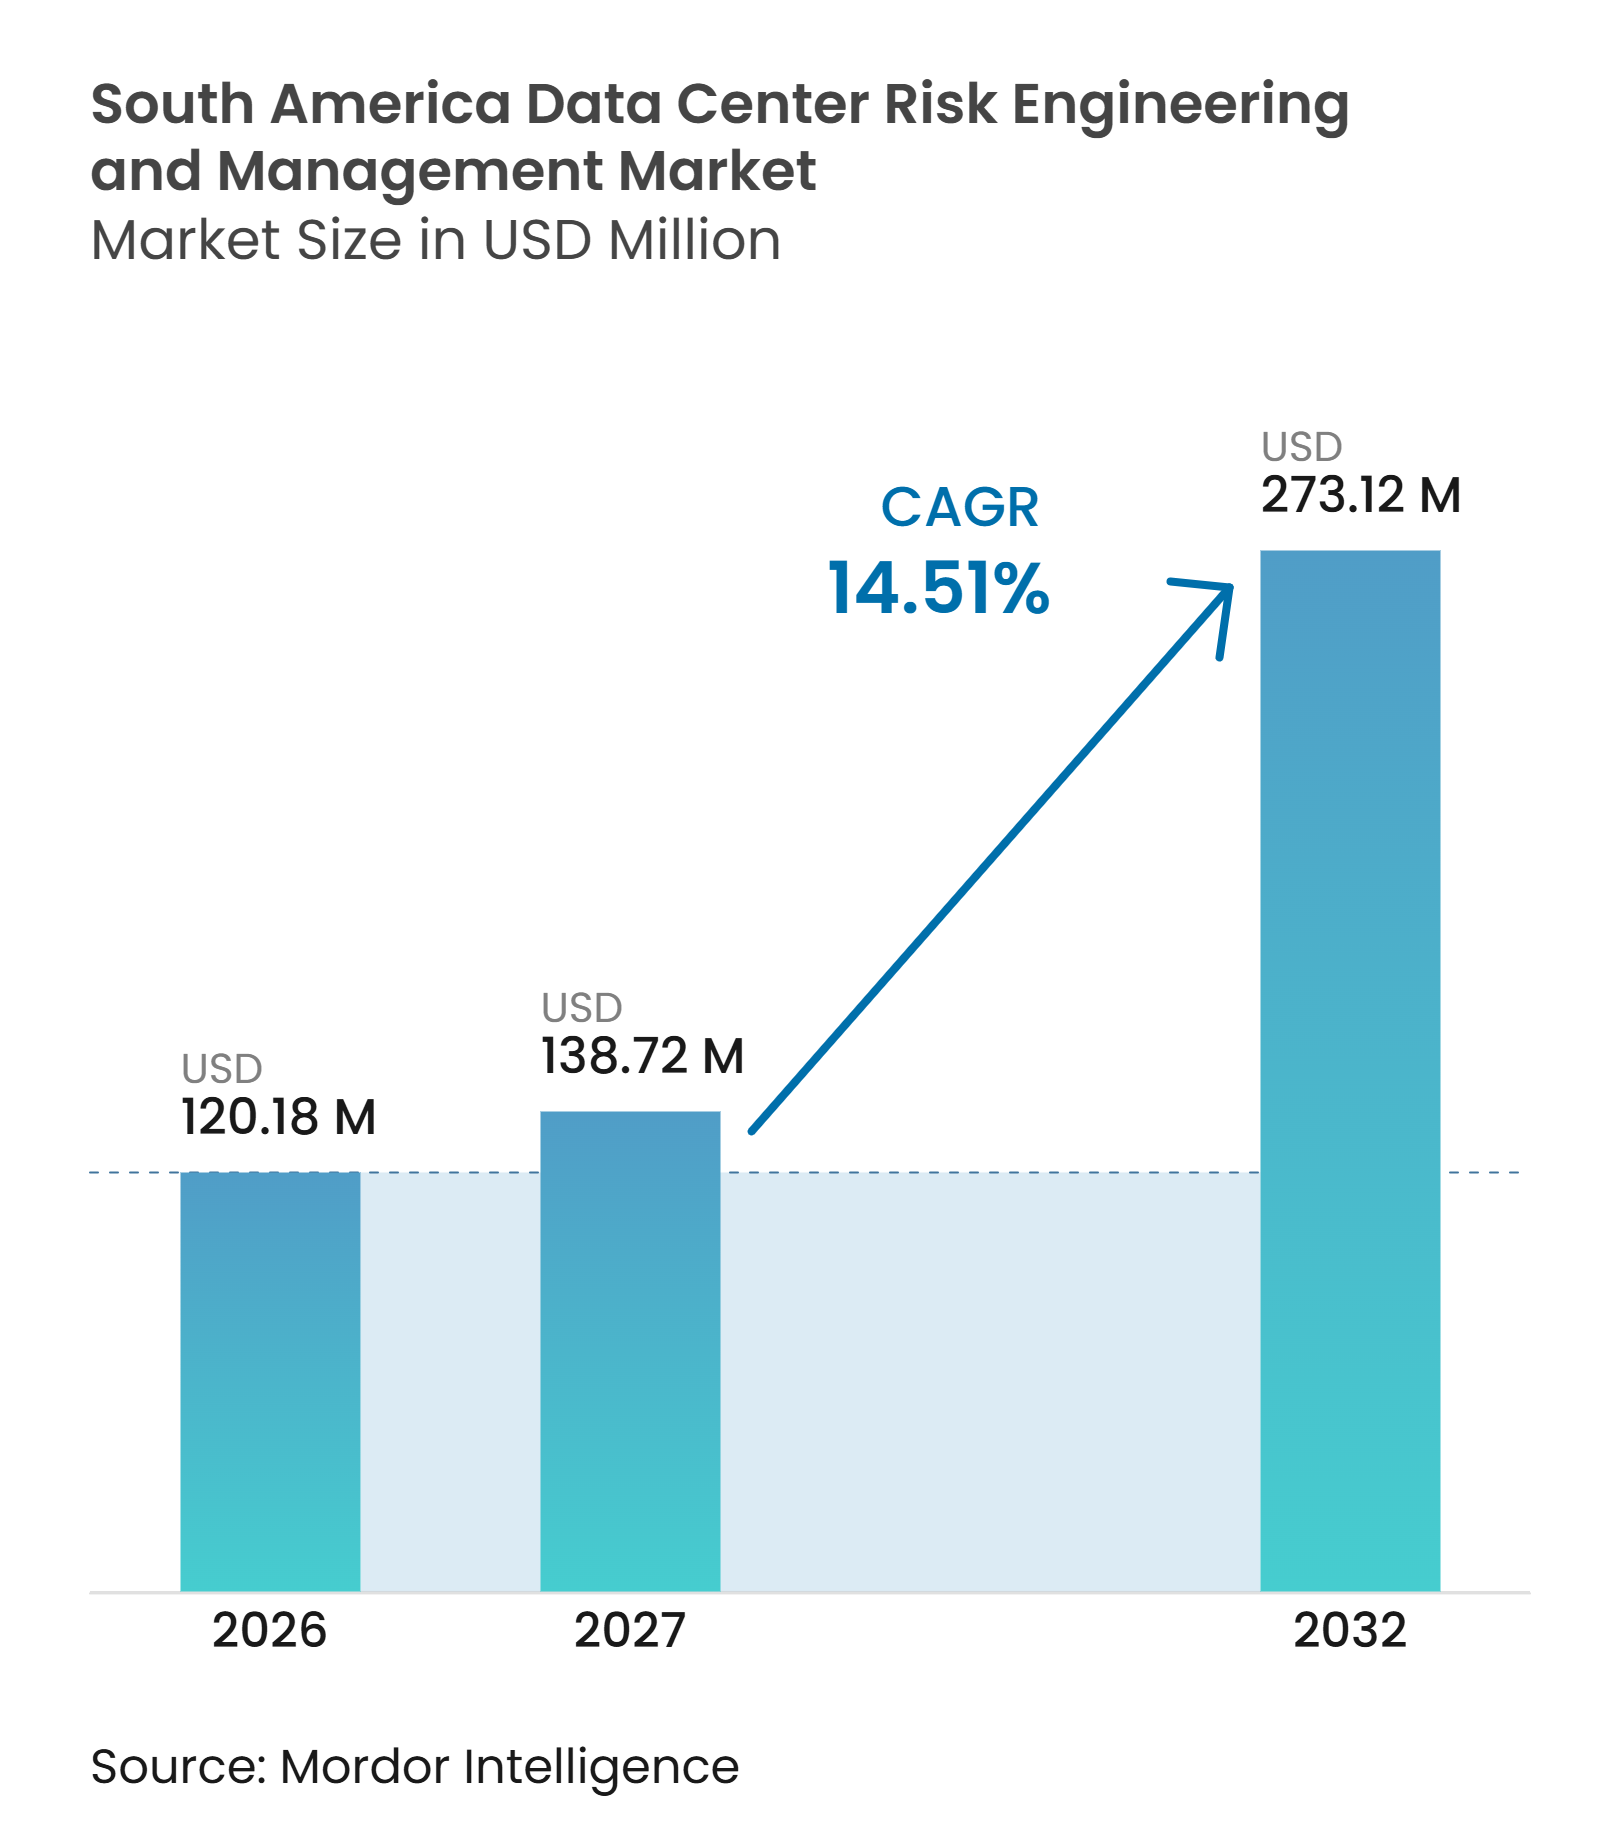
| 基準年の市場規模 (2026) | 120.18 百万米ドル |
| 市場規模 (2027) | 138.72 百万米ドル |
| 市場規模 (2032) | 273.12 百万米ドル |
| 成長率 (2027 - 2032) | 14.51 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンターリスクエンジニアリングおよびマネジメント市場分析
南米データセンターリスクエンジニアリングおよびマネジメント市場規模は2026年に1億2,018万米ドルであり、2032年までに2億7,312万米ドルに達すると予測され、2027年から2032年にかけてCAGR 14.51%で成長します。南米データセンターリスクエンジニアリングおよびマネジメント市場は、サイト選定から運用に至るまでリスク業務の必要性を高める新たなハイパースケール容量によって支えられています。AIの導入はラック密度の上昇をもたらし、より複雑な電力配分、液体冷却、防火、および監視システムを必要とするため、さらなる圧力を加えています。保険会社、融資機関、および顧客は、プロジェクト着手前に文書化されたアセスメントをより重視するようになっており、リスクエンジニアリングを投資および運用上の意思決定の一部としています。AIインフラの知識と地域の規・ハザードの専門知識を組み合わせたプロバイダーは、ブラジル、チリ、および新興市場にわたる幅広いプロジェクトに対応できます。グリッド容量、水の利用可能性、専門人材、および進化する基準がプロジェクトスケジュールを制限し、実践的なリスク計画の必要性を高める可能性があります。
レポートの主要なポイント
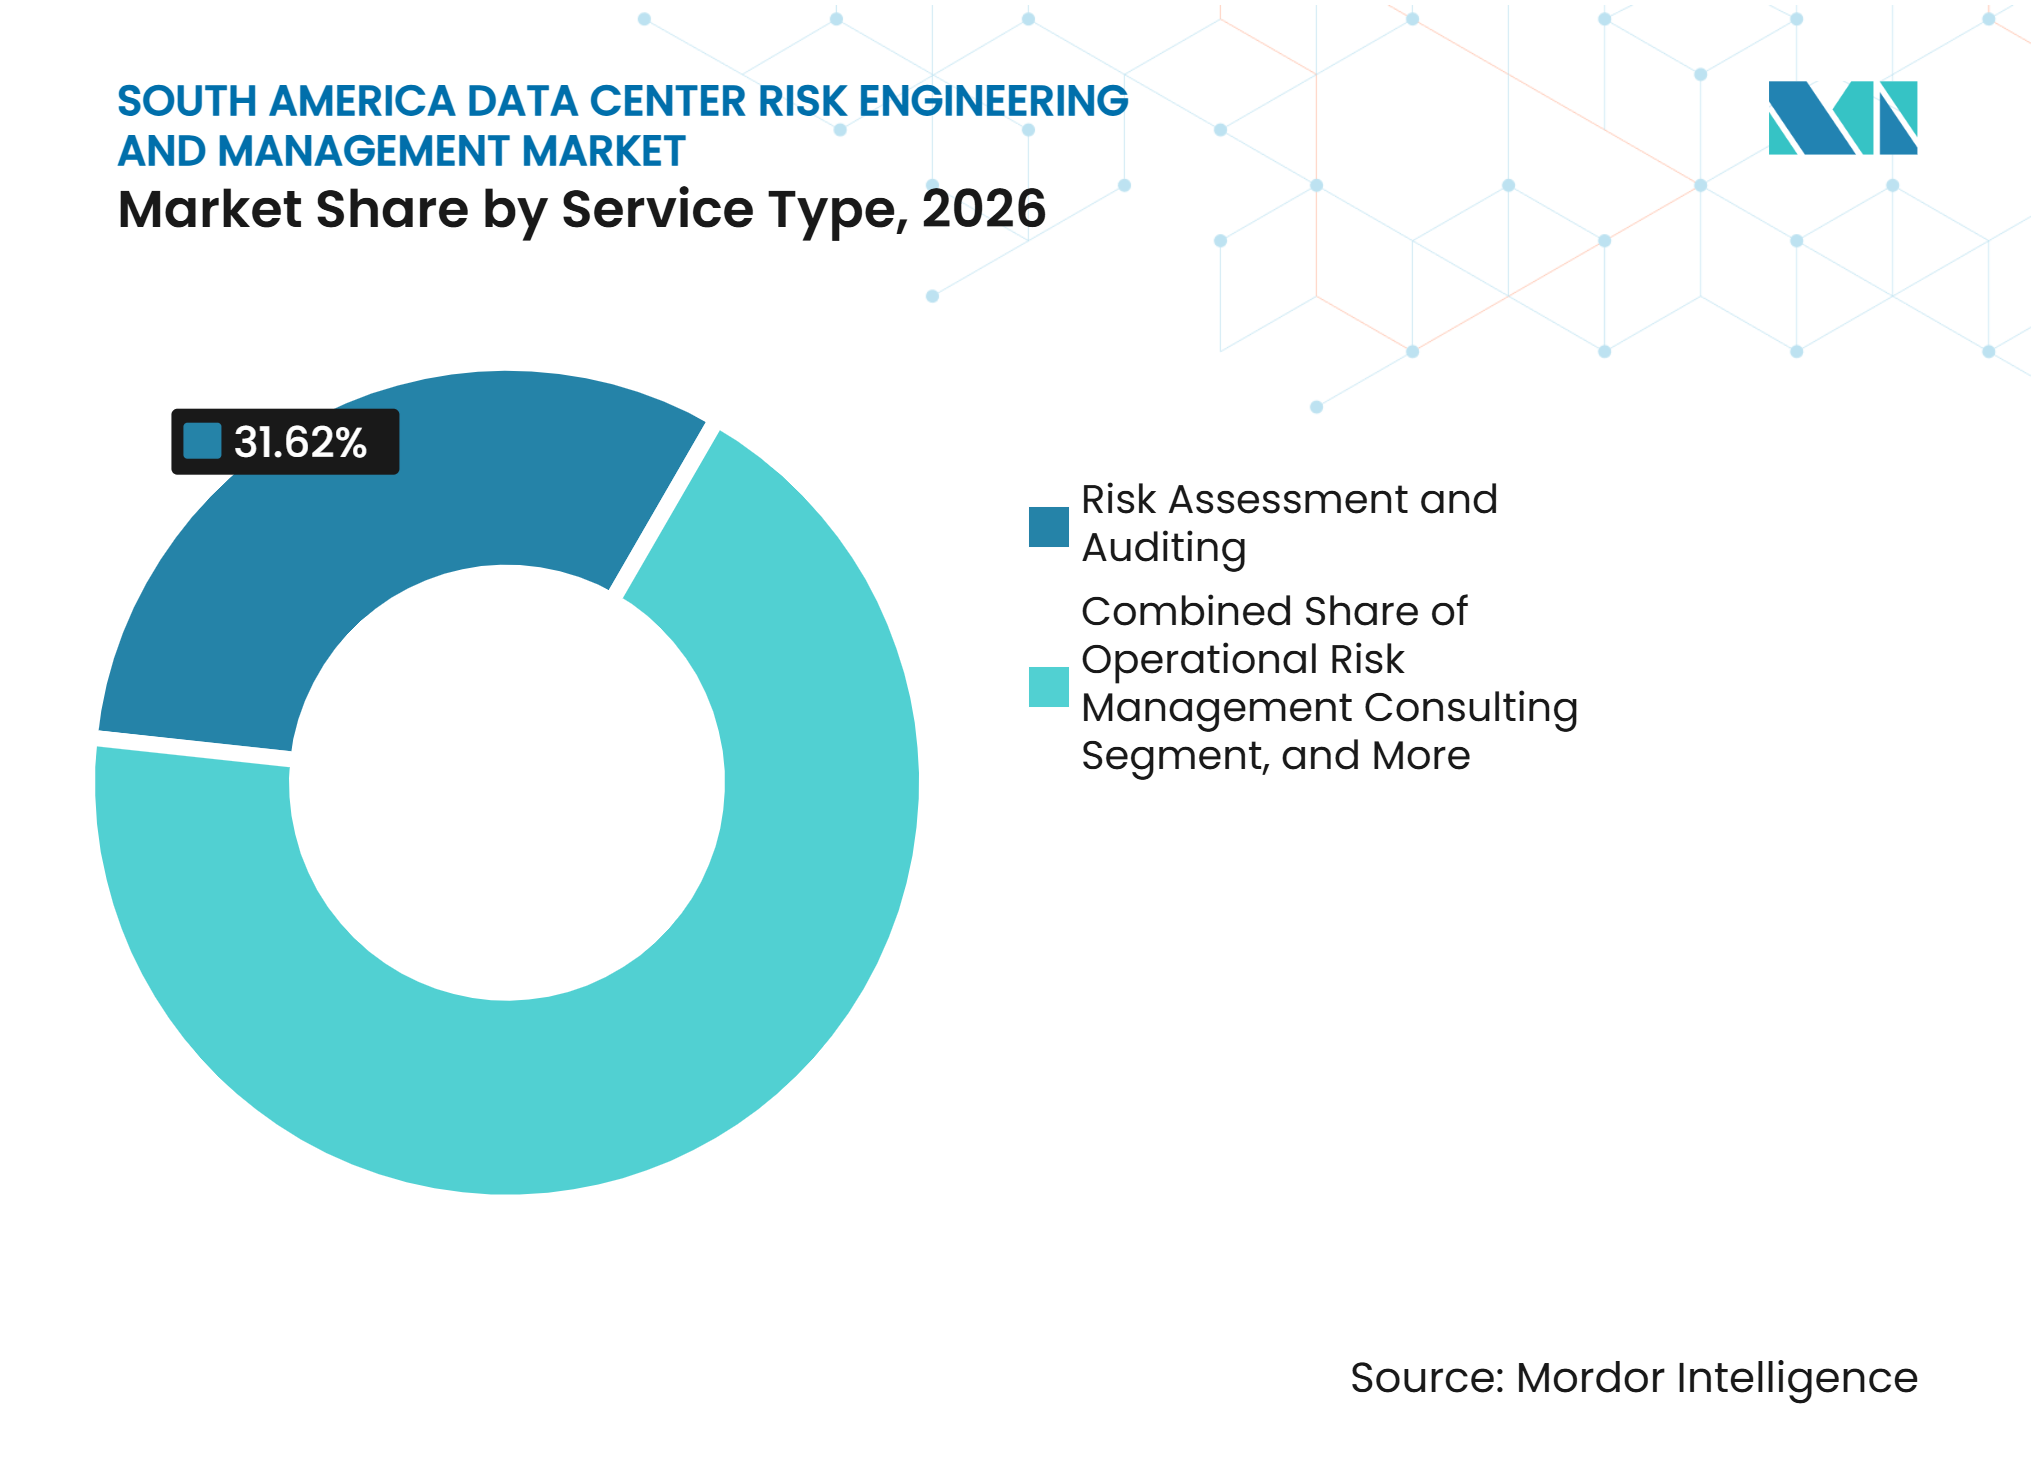
- サービスタイプ別では、リスクアセスメントおよび監査が2026年の南米データセンターリスクエンジニアリングおよびマネジメント市場シェアの31.62%を占め、信頼性・可用性エンジニアリングは2032年にかけてCAGR 14.79%で拡大すると予測されています。
- リスクカテゴリー別では、電気・電力インフラリスクが2026年に32.83%のシェアを占め、冷却・熱管理リスクは2032年にかけてCAGR 14.86%で拡大すると予測されています。
- アセスメント手法別では、定性的リスクアセスメントが2026年に34.57%のシェアを占め、継続的リスクアセスメントおよびモニタリングは2032年にかけてCAGR 14.82%で拡大すると予測されています。
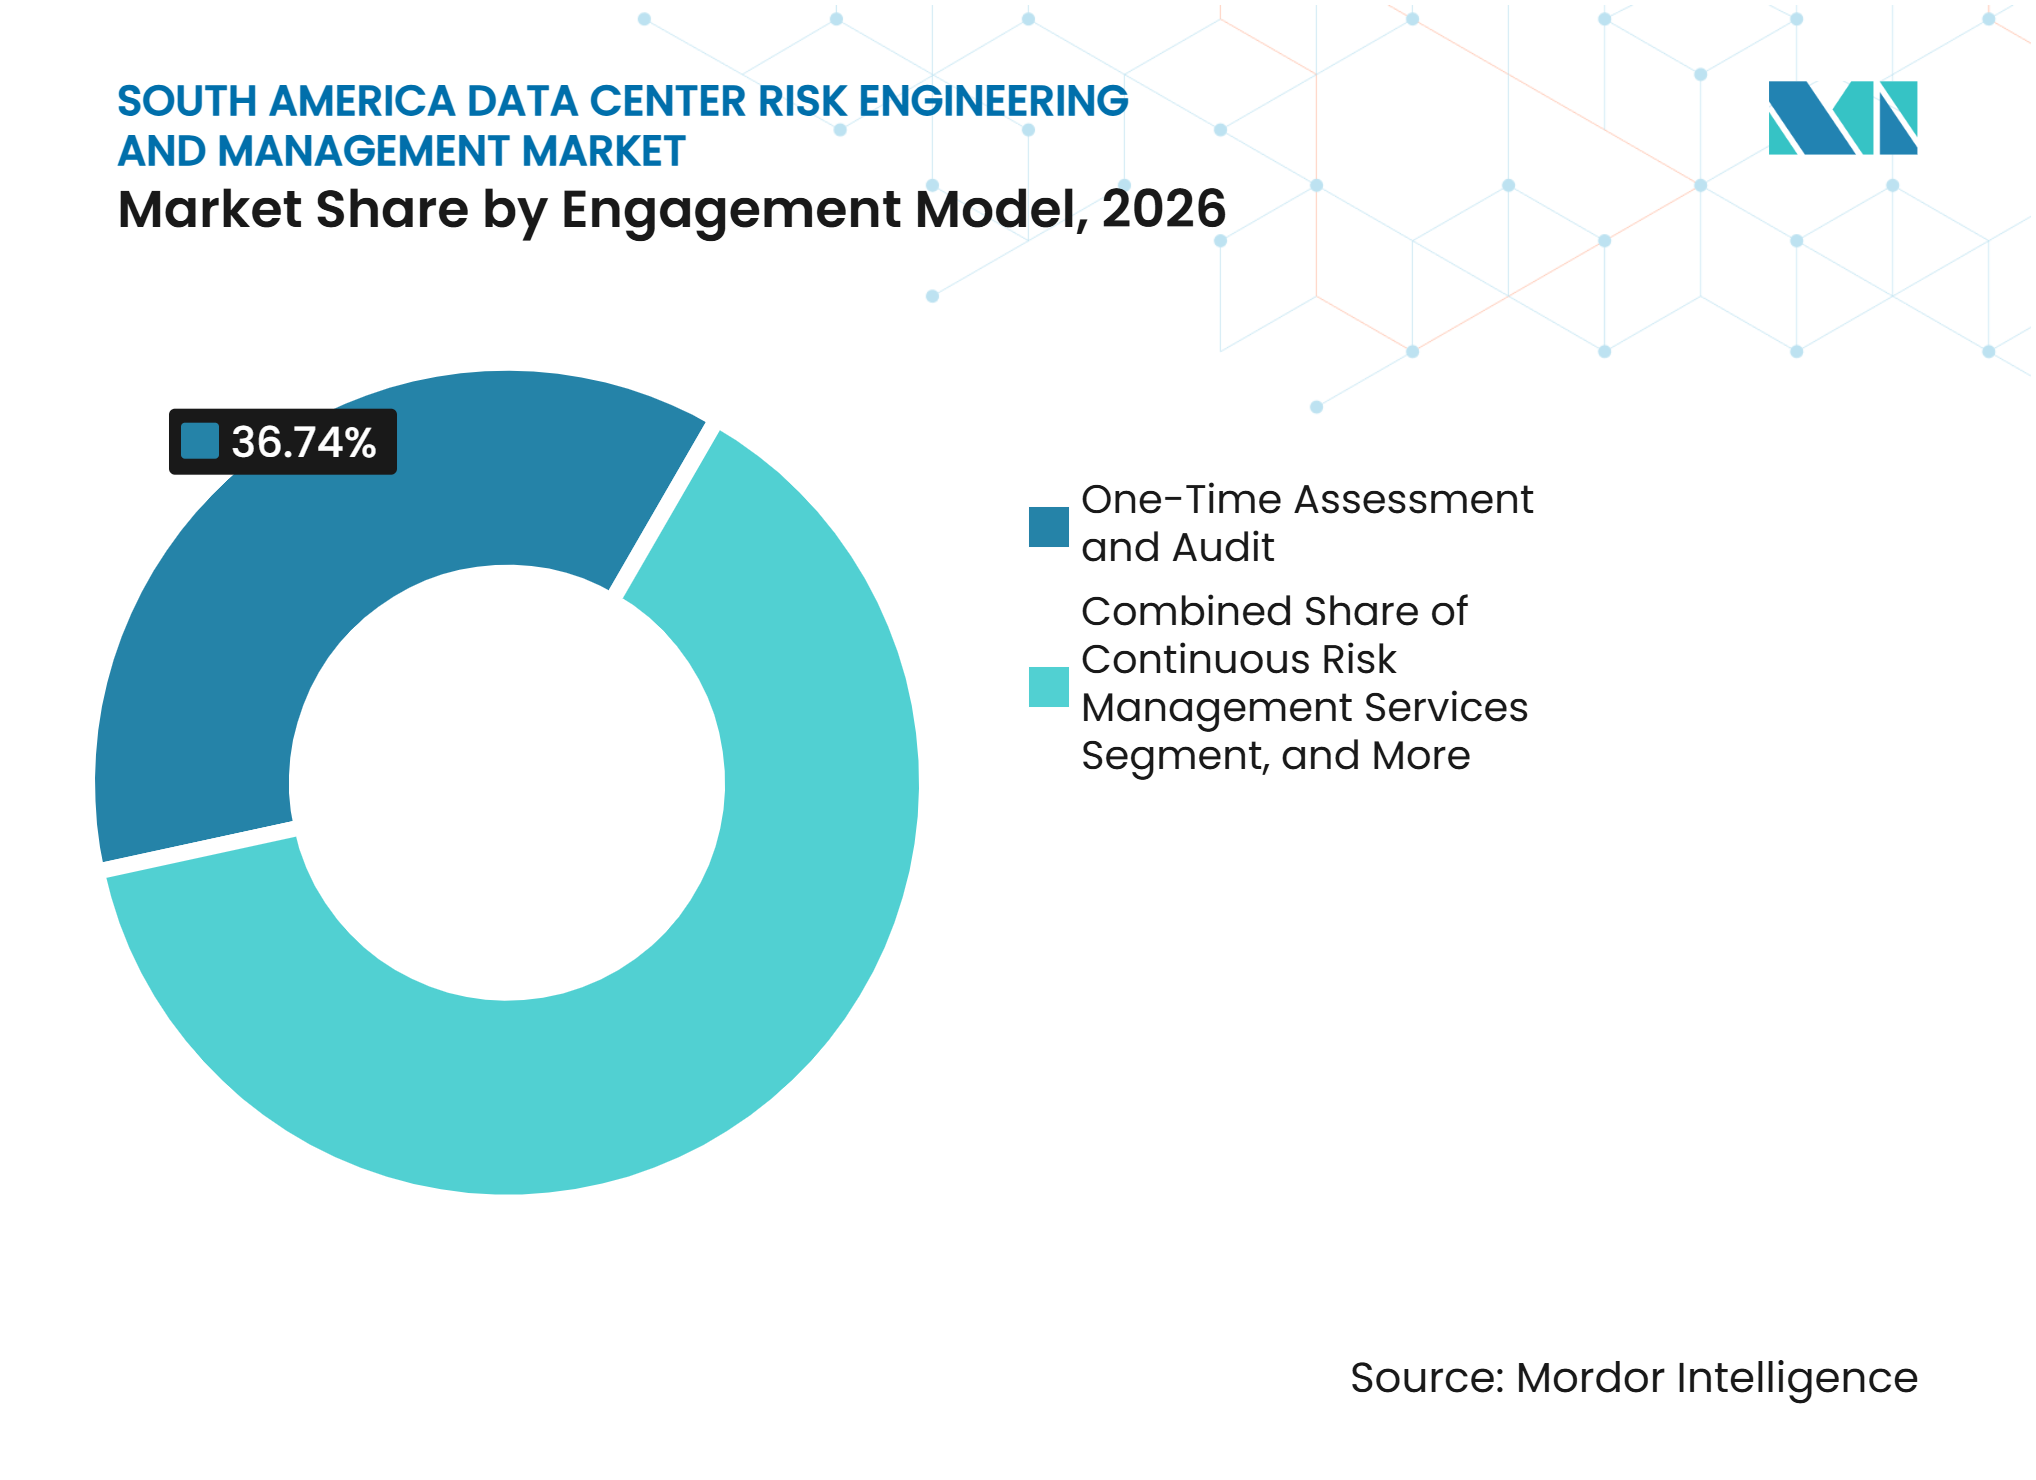
- エンゲージメントモデル別では、一回限りのアセスメントおよび監査が2026年に36.74%のシェアを占め、継続的リスクマネジメントサービスは2032年にかけてCAGR 14.91%で拡大すると予測されています。
- プロジェクトライフサイクルステージ別では、運用リスクマネジメントが2026年に37.49%のシェアを占め、拡張・改修・近代化は2032年にかけてCAGR 14.84%で拡大すると予測されています。
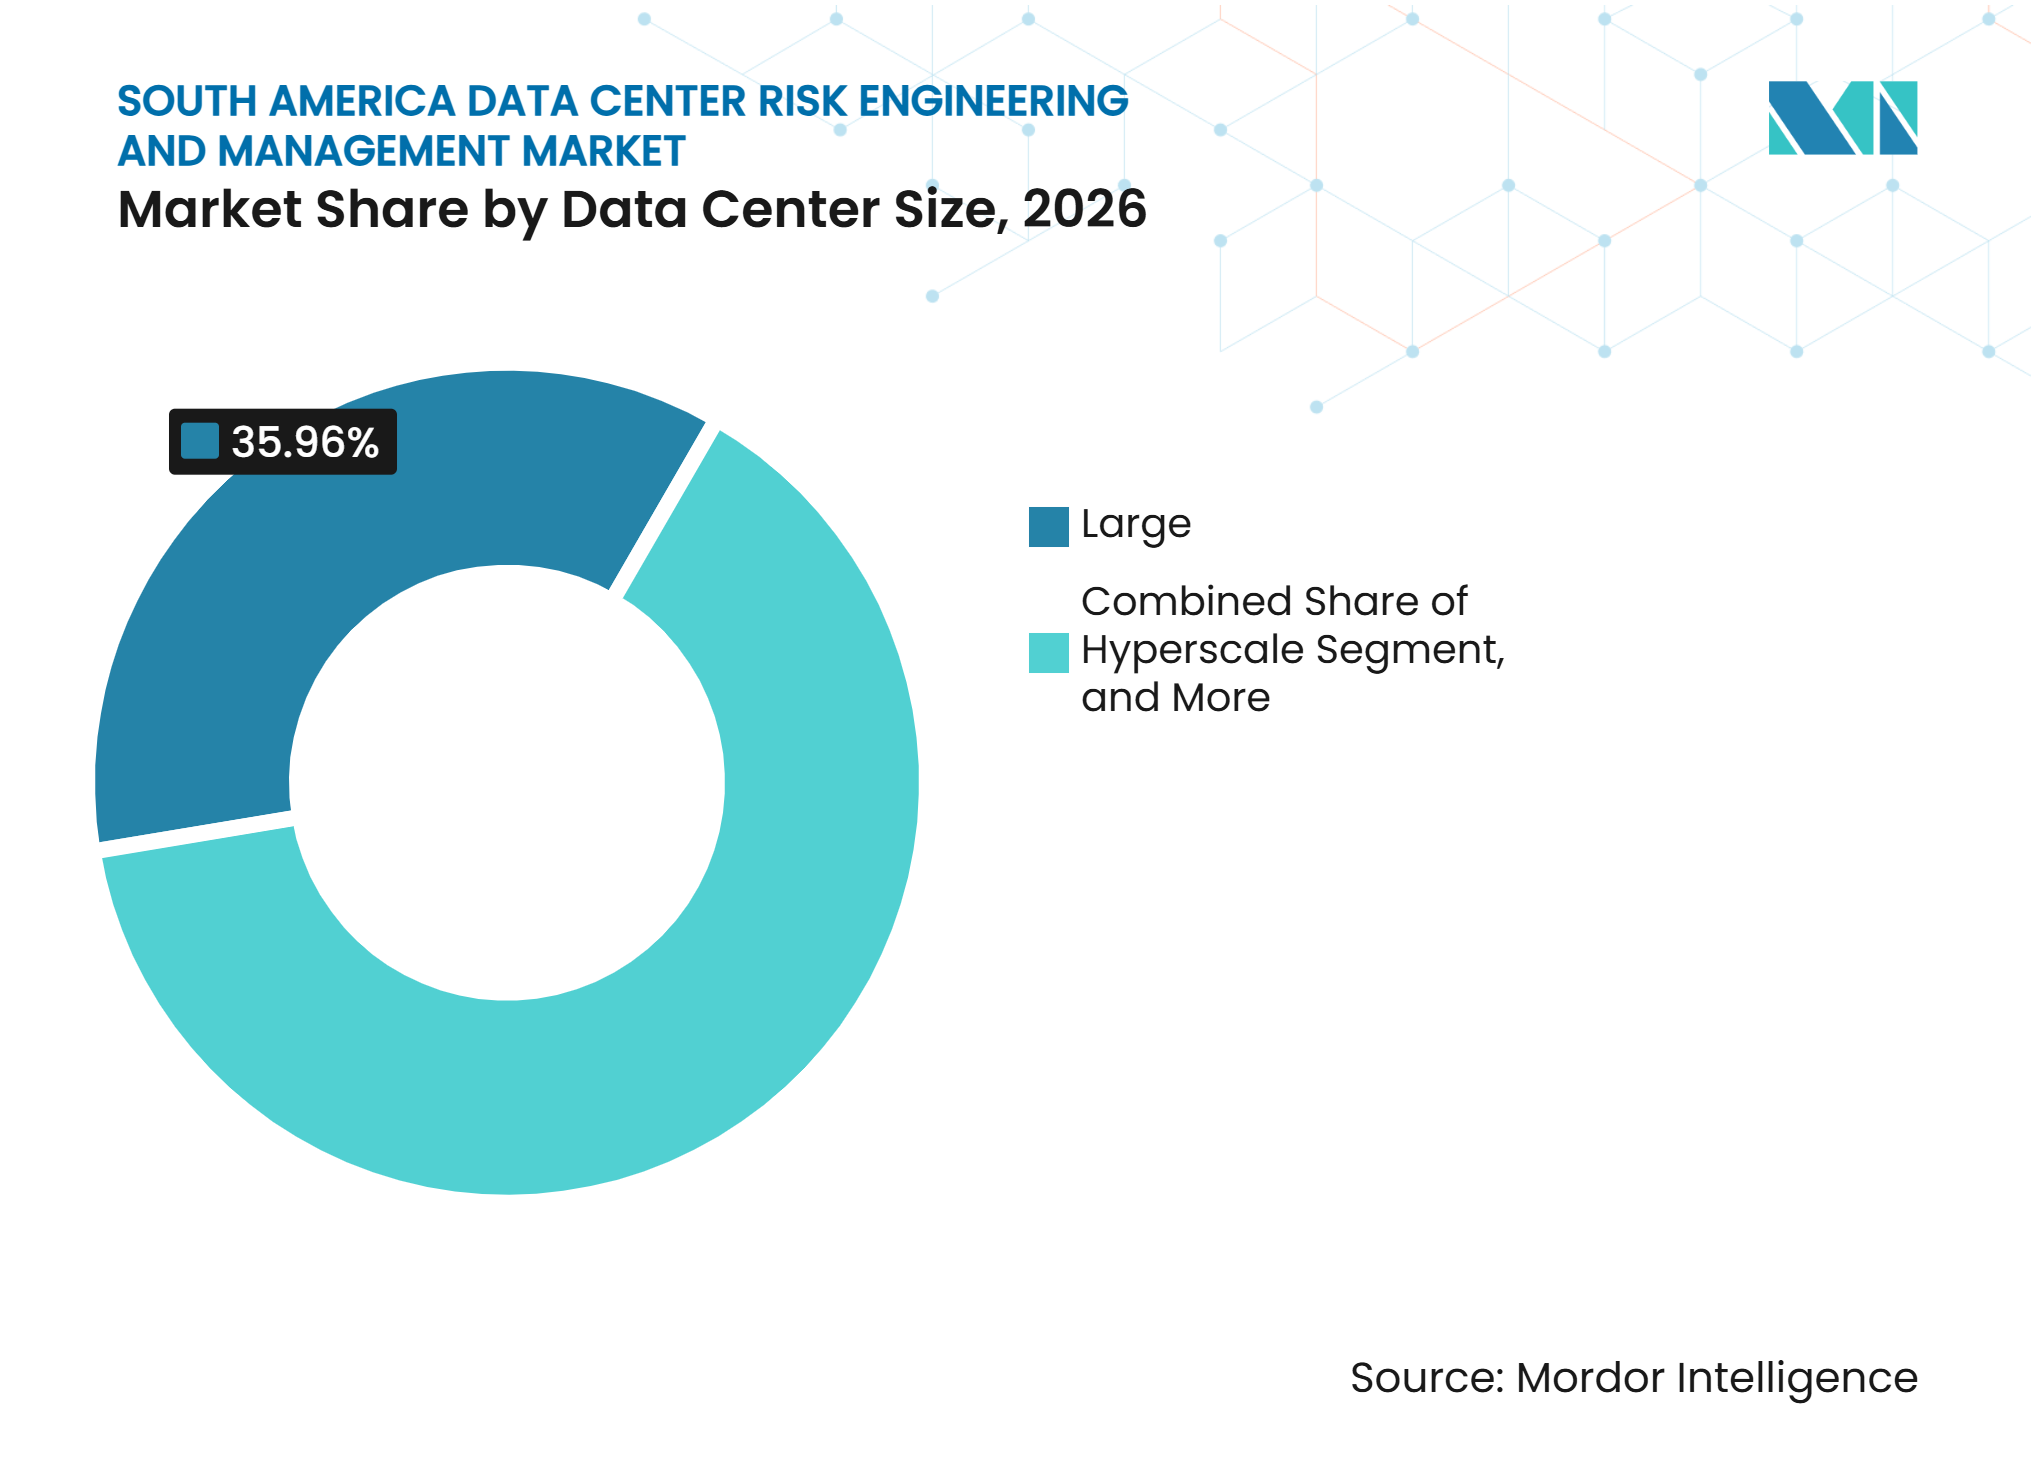
- データセンター規模別では、大規模データセンターが2026年に35.96%のシェアを占め、ハイパースケールは2032年にかけてCAGR 14.94%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年に43.28%のシェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 14.89%で拡大すると予測されています。
- 地域別では、ブラジルが2026年に52.35%のシェアを占め、チリは2032年にかけてCAGR 14.97%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンター容量の拡大 | +4.5% | ブラジル、チリ、アルゼンチン(新興) | 短期(2年以内) |
| 電力、冷却、ネットワーキング、および施設インフラの複雑性の増大 | +3.2% | ブラジル、チリ、コロンビア | 中期(2〜4年) |
| AIワークロードおよび高密度コンピューティング環境からのリスクエクスポージャーの増大 | +2.8% | ブラジル、チリ | 短期(2年以内) |
| 信頼性エンジニアリングおよび重要インフラアセスメントへの需要の増加 | +2.1% | ブラジル、コロンビア、ペルー | 中期(2〜4年) |
| 文書化されたリスク軽減プログラムに対する保険会社・投資家・顧客の期待 | +1.8% | ブラジル、チリ、グローバルスピルオーバー | 短期(2年以内) |
| データレジデンシーサイバーセキュリティ、および事業継続コンプライアンス要件 | +1.4% | ブラジル、アルゼンチン、コロンビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンター容量の拡大
南米では、計画・建設・試運転・運用を通じてリスク支援を必要とする複数のハイパースケールプロジェクトが同時進行しています。Actisは2025年12月にTERRANOVAプラットフォームをブラジルとチリのキャンパス向けに15億米ドルのコミット資本で立ち上げ、マルチキャンパスポートフォリオ全体でハザードアセスメントおよび信頼性業務への需要を生み出しました。Ascentyは2026年の設備投資として13件の進行中の開発プロジェクトに対してブラジルとチリで10億米ドルを計画しました。同一都市圏内での大規模建設が複数重なると、専門企業の能力に負荷がかかり、経験豊富な地域チームの価値が高まります。FM GlobalのIntelliumプログラムは、サイト、電力、冷却、バッテリーリスクにわたって専門家を動員できるバーチャルエンジニアリングモデルを採用しており、この人員配置の課題に対する一つの対応策を提供しています。[1] 南米データセンターリスクエンジニアリングおよびマネジメント市場は、開発者が個別のプロジェクトレビューではなく複数のキャンパスにわたって一貫したリスク手法を必要とする場合に恩恵を受けます。
電力、冷却、ネットワーキング、および施設インフラの複雑性の増大
液体冷却と高密度AI機器は、新規および既存施設においてオーナーがアセスメントすべきリスクを変化させています。FM Globalは2026年7月にデータシート5-32を更新し、データセンター向けの冷却定義の拡充と液体冷却ガイダンスを追加し、より詳細なエンジニアリングレビューの必要性を反映しました。Allianz Commercialは、火災が損失件数の10.9%に過ぎないにもかかわらず損失コストの42.3%を占めていると報告しており、液体関連の障害もデータセンターの保険金請求において引き続き重要な要因となっています。これらの状況は、個別のチェックではなく、電力、冷却、検知、消火、およびバッテリーシステム間の連携の分析を必要とします。高密度サイトでは、小さな設置上の不具合が複数のシステムに影響を与える可能性があるため、明確な試運転手順も必要です。この複雑性は、技術設計と運用管理の両方をカバーするエンジニアリングサービスへの南米データセンターリスクエンジニアリングおよびマネジメント市場における需要を支えています。
AIワークロードおよび高密度コンピューティング環境からのリスクエクスポージャーの増大
AI施設は高価値のハードウェアを集中させ、限られたフットプリント内で大幅に多くの電力を消費します。Swiss Reは、AIクラスの施設が設置されたGPUハードウェアの価値を考慮する前に建設コストが200億米ドルを超える可能性があると指摘しました。また、世界のデータセンター容量の79%が自然災害リスクの高い地域に立地しており、これはチリの地震条件やブラジルの洪水リスクにとって重要な問題です。高密度AIインストールでの電力中断は、熱的事象およびサービス継続性の問題に迅速に発展する可能性があります。オペレーターは、共有変電、接続された冷却プラント、および同一イベントにさらされた複数のテナントやキャンパスを考慮したシナリオ分析をますます必要としています。これにより、南米データセンターリスクエンジニアリングおよびマネジメント市場の役割は、基本的な文書化からシミュレーションおよび構造化された損失モデリングへと拡大しています。
信頼性エンジニアリングおよび重要インフラアセスメントへの需要の増加
オーナーが施設をアップグレードし、機器の納期延長を管理するにつれて、信頼性業務はより頻繁に行われるようになっています。電気通信産業協会は2026年2月にデータセンター・エクセレンス・クオリティ・スタンダード・イニシアチブを立ち上げ、AWS、Oracle、Cummins、Holder Constructionの早期参加のもと、ISO 9001の上位構造を基盤としています。このイニシアチブは、サプライチェーンおよび物理インフラのライフサイクル全体にわたる品質管理の重要性を強調しています。同協会はまた、高密度ケーブリングおよび液体冷却に関連する規定を含むAIアプリケーション向けのANSI/TIA-942 Addendum 1を開発中であり、2027年半ばの公開を目指しています。改修プロジェクトでは、既存の電力、冷却、防火システムがAI負荷に対応するよう改造される際に、新たな故障モードアセスメントが必要です。これらの変化により、南米データセンターリスクエンジニアリングおよびマネジメント市場は、当初の設計レビュー完了後も継続的な業務を得ることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専門リスクエンジニアリングおよびアセスメントサービスの高コスト | -2.3% | 南米(地域全体) | 中期(2〜4年) |
| データセンター固有の専門知識を持つエンジニアの限られた可用性 | -1.8% | ブラジル、チリ、コロンビア | 短期(2年以内) |
| オペレーター、請負業者、機器サプライヤー間のリスクデータの断片化 | -1.1% | 南米(地域全体) | 長期(4年以上) |
| リスク軽減オプションを制限するグリッド、水、および許認可の制約 | -0.9% | ブラジル、チリ、アルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
専門リスクエンジニアリングおよびアセスメントサービスの高コスト
専門的なアセスメントは、中堅コロケーションオペレーターや企業オーナーが継続的に資金を調達することが難しい場合があります。一回限りのアセスメントおよび監査が2026年のエンゲージメントモデルの36.74%を占めており、多くの購入者が継続的なプログラムよりも定義されたレビューを選択していることを示しています。Aonのデータセンターライフサイクル保険プログラムは、建設、サイバー、カーゴ、および運用補償をリスクエンジニアリングと組み合わせ、より広範な施設の一部として調達しやすくしています。このモデルはアクセスを広げる可能性がありますが、スタンドアロンレビューの価格を圧縮する可能性もあります。施設ティア別の標準化されたツールキットは、大規模なカスタムエンゲージメントのコストをかけずに、小規模オペレーターが文書化された管理策への実践的な経路を得るための手段となります。コスト圧力により、運用リスクプログラムが明確な商業的価値を実証するまで、南米データセンターリスクエンジニアリングおよびマネジメント市場は一回限りの業務に偏り続ける可能性があります。
データセンター固有の専門知識を持つエンジニアの限られた可用性
データセンターのリスク業務には、電力システム、熱管理、構造条件、および運用レジリエンスの経験が必要です。新興市場では、大規模なデータセンタープロジェクトを完了した専門家が少ないため、人材不足がより顕著です。Vertiv Academy Latin Americaは、地域のスキルを構築し、コロンビア、チリ、ペルーのローカライズされたサービスハブを支援するために設立されました。FM GlobalもそのバーチャルエンジニアリングユニットであるIntelliumを使用して、地域を超えて専門知識を展開しています。トレーニングと知識移転に投資するプロバイダーはアセスメントの一貫性を向上させることができますが、限られた人材プールは納期を遅らせ、費用を引き上げる可能性があります。南米データセンターリスクエンジニアリングおよびマネジメント市場は、プロジェクトパイプラインと並行して地域の技術的能力を構築することに依存し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
リスクアセスメントが収益を支え、信頼性エンジニアリングが成長をリードリスクアセスメントおよび監査は、ベースラインの文書化が保険会社のレビューおよびコロケーションのデューデリジェンスの中心であるため、2026年の南米データセンターリスクエンジニアリングおよびマネジメント市場シェアの31.62%を占めました。Aonは、ライフサイクルリスクマネジメントがサイト選定、設計、建設、および運用にわたり、正式なアセスメント活動を保険および融資の意思決定に結びつけると述べています。クライアントは初期アセスメントを使用してハザードを特定し、運用管理の証拠を確立します。これらのエンゲージメントは、オーナーが後により継続的なモデルを採用する場合でも必要であり続けます。
信頼性・可用性エンジニアリングは、AIサービスのコミットメントが停止コストを引き上げるにつれて、2032年にかけてCAGR 14.79%で拡大すると予測されています。故障モードおよび影響分析、フォルトツリー分析、根本原因分析、およびハザード識別は、電力および冷却システムに多くの依存関係がある場合により有用です。Allianz Commercialの火災損失コストに関するデータは、個々のセーフガードの存在だけでなく、故障経路を検討する必要性を強調しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
リスクカテゴリー別:
電気リスクが支配、熱リスクが最速で拡大電気・電力インフラリスクは、2026年のリスクカテゴリー別南米データセンターリスクエンジニアリングおよびマネジメント市場規模の32.83%を占めました。継続的かつ冗長な電力はすべての施設サービスの基盤であるため、レビューは建物から変電所および送電接続にまで及ぶことが多いです。ブラジルのEPEは、ータセンターのグリッド接続申請が2025年9月から11月の間に19.8 GWから26.2 GWに増加したと報告しました。この増加により、開発開始前に接続品質、電力可用性、およびネットワーク依存関係を評価する必要性が生じています。
冷却・熱管理リスクは、2032年にかけてCAGR 14.86%で拡大すると予測されています。液体冷却には、流体選択、漏れ検知、封じ込め、メンテナンス、および冷却と電気機器の相互作用に関する管理が必要です。FM Globalの更新されたデータシートは、データセンター施設におけるこれらのシステムに特別な注意を払っています。冷却障害が可用性、保険エクスポージャー、およびプロジェクトスケジュールに同時に影響を与える可能性があるため、火災、構造、環境、およびサプライチェーンリスクは相互に連関したままです。
アセスメント手法別:
定性的手法がリード、継続的モニタリングが加速定性的リスクアセスメントは2026年のアセスメント手法の34.57%を占めました。これは、Uptime InstituteティアおよびANSI/TIA-942フレームワークに対する文書化を確立するための施設の構造化された出発点を提供します。電気通信産業協会は、60カ国以上の800以上のデータセンターで1,000件以上のANSI/TIA-942認証が行われていると報告しており、正式なインフラ検証の確立された役割を示しています。このアプローチは、オペレーターが管理ギャップとコンプライアンス要件の明確な初期ビューを必要とする場合に特に関連性があります。
継続的リスクアセスメントおよびモニタリングは、2032年にかけてCAGR 14.82%で拡大すると予測されています。センサーおよびデータセンターインフラマネジメントツールは、定期的なサイト訪問のみに依存するのではなく、定義されたしきい値内で運用上の証拠を提供できます。これにより、サービスを中断させる前に、温度、電力品質、バッテリー状態、および冷却性能の変化を検出するのに役立ちます。この手法は、状況の変化に応じて調査結果をレビューできるため、継続的なリスクサービスもサポートします。定量的アセスメント、シナリオモデリング、およびデジタルシミュレーションは、単一の障害が複数の接続システムに影響を与える可能性がある大規模キャンパスに詳細を追加できます。
エンゲージメントモデル別:
監査が現在を支配、継続的プログラムが将来の収益を牽引一回限りのアセスメントおよび監査は2026年のエンゲージメントモデルの36.74%を占めました。多くの地域施設は、保険の配置や顧客要件が完了したレビューを求めることが多いため、初めて正式なリスク業務を実施しています。このモデルは、小規模オペレーターにとって有用な定義されたスコープとコストをオーナーに提供します。また、是正措置や長期的なサービス契約を推奨する前にプロバイダーがベースラインを確立することも可能にします。
継続的リスクマネジメントサービスは、2032年にかけてCAGR 14.91%で拡大すると予測されています。Aonのデータセンターライフサイクル保険プログラムは2026年7月に50億米ドルに拡大され、Aon Global Risk Consultingを通じたライフサイクルリスクエンジニアリングが含まれています。[2] このようなプログラムは、施設が建設から運用に移行するにつれて継続的なレビューを促進します。マネージドエンジニアリングおよび統合アドバイザリー業務は、ポートフォリオ全体で一貫した管理策を必要とするハイパースケーラーに適している可能性が高く、定期的なレビューはコスト意識の高いコロケーションオペレーターにとって引き続き関連性があります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プロジェクトライフサイクルステージ別:
運用が収益を支え、改修が加速運用リスクマネジメントは2026年のプロジェクトライフサイクルセグメントの37.49%を占めました。ブラジルの確立されたキャンパスは、建設と試運転が完了した後も継続的な業務を生み出しています。運用レビューは、メンテナンスアクセス、検知システム、緊急手順、機器の状態、および認証更新に必要な証拠に焦点を当てています。また、テナントのニーズが変化する中でオーナーが一貫した管理環境を維持するのにも役立ちます。
拡張・改修・近代化は、2032年にかけてCAGR 14.84%で拡大すると予測されています。ラック密度が増加するにつれて、古い施設では電力配分、冷却設計、および防火の変更が必要です。チリ政府の国家データセンター計画は25億米ドルの対内投資を求め、セクターの拡大を目指しており、設計・建設監督のパイプラインを支援しています。改修は新しいシステムとレガシーインフラの間にインターフェースを導入する可能性があるため、試運転業務は引き続き重要です。アップグレードが残存リスクの新たなレビューを必要とする場合、南米データセンターリスクエンジニアリングおよびマネジメント市場は継続的な業務を獲得できます。
データセンター規模別:
大規模施設が収益を支え、ハイパースケールが成長を牽引大規模データセンターは2026年の規模セグメントの35.96%を占めました。サンパウロ、サンティアゴ、ボゴタの確立されたキャンパスは、認証の維持、信頼性の確保、およびコンプライアンスの確保のために定期的なアセスメントを必要とします。その規模は専用のエンジニアリングプログラムをサポートするのに十分ですが、そのシステムは通常、ハイパースケールキャンパスほど集中していません。これにより、継続的な運用業務の重要な基盤となっています。
ハイパースケールは、2032年にかけてCAGR 14.94%で拡大すると予測されています。AWSはチリに初のクラウドリージョンを設立するために40億米ドルをコミットし、3つのアベイラビリティゾーンを設けました。ハイパースケール施設は、単一のキャンパス内に高価値の機器、バッテリーエネルギー貯蔵システム、オンサイト発電、および液体冷却を組み合わせることができます。したがって、リスクアセスメントは複数の建物と共有システムにわたる共通原因故障を考慮する必要があります。このカテゴリーは、南米データセンターリスクエンジニアリングおよびマネジメント市場の技術的スコープを広げています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがシェアをリード、クラウドサービスプロバイダーが最速のCAGRを記録コロケーションは2026年のデータセンタータイプセグメントの43.28%を占めました。Equinix、Ascenty、Scala、ODATAなどのオペレーターは、ハイパースケールおよびエンタープライズテナントに信頼性の高い施設管理策を維持する必要があります。単一のインフライベントが複数の顧客に影響を与える可能性があるため、リスクアセスメントはテナントの集積と建物システムの両方を考慮する必要があります。国際認証は、顧客、保険会社、および融資機関に共通の参照点を提供できます。
クラウドサービスプロバイダーは、2032年にかけてCAGR 14.89%で拡大すると予測されています。プロプライエタリなクラウドキャンパスは、設計、納品、および長期運用を通じてプロジェクトに追随するリスクマネジメントを必要とします。ブラジルのデータ保護法および他の地域市場におけるデータローカライゼーション要件も、顧客とデータの使用事例に応じて国内インフラのニーズを支援できます。オペレーターがレジリエンスとデータガバナンスを実証する必要がある場合、コンプライアンスおよびエンジニアリング認証サービスが有益となる可能性があります。
地域分析
ブラジル
ブラジルは2026年の南米データセンターリスクエンジニアリングおよびマネジメント市場シェアの52.35%を占めました。サンパウロおよびカンピナスクラスターの拡大により、サイト、試運転、および運用アセスメントへの需要が増加しています。EPEのグリッド接続申請の急増の記録は、リスク業務がますます送電および変電所の依存関係をカバーするようになっている理由を示しています。ブラジルの規制上の影響には一般データ保護法(Lei Geral de Proteção de Dados)が含まれ、ANSI/TIA-942はレジリエンス検証に引き続き関連しています。再生可能エネルギーの調達には、グリッド相互接続の信頼性と契約エネルギー契約のレビューも必要です。
チリ
チリは2032年にかけてCAGR 14.97%で拡大すると予測されています。AWSはチリに初のクラウドリージョンを設立するために40億米ドルをコミットし、2026年末までの稼働を目指した3つのアベイラビリティゾーンを設けました。国家データセンター計画は25億米ドルの対内投資を求め、より大きなプロジェクトパイプラインを支援しています。地震条件と水の制約により、サイト選定、構造レビュー、および冷却設計において地域のエンジニアリング専門知識が重要です。[3] プロジェクトは環境承認とインフラ規則を乗り越える必要があり、コンプライアンス重視のエンジニアリングサポートの価値を高めています。
南米新興経済国
アルゼンチン、コロンビア、ペルー、ウルグアイ、パラグアイは、南米データセンターリスクエンジニアリングおよびマネジメント市場を2大中心地を超えて広げる初期段階のプロジェクトパイプラインを構築しています。OpenAIとSur Energyは2025年10月にRIGIインセンティブフレームワークの下で最大250億米ドルを必要とする可能性のあるアルゼンチンプロジェクトを検討する意向書に署名しました。ペルーの液体冷却対応容量と計画されたローカル拡張は、試運転およびTier IIIサポートへの将来の需要を示しています。国際基準とローカル実行を組み合わせたプロバイダーは、より高価値の運用サービスが発展する前に初期設計レビューをサポートできます。
競合環境
市場集中度
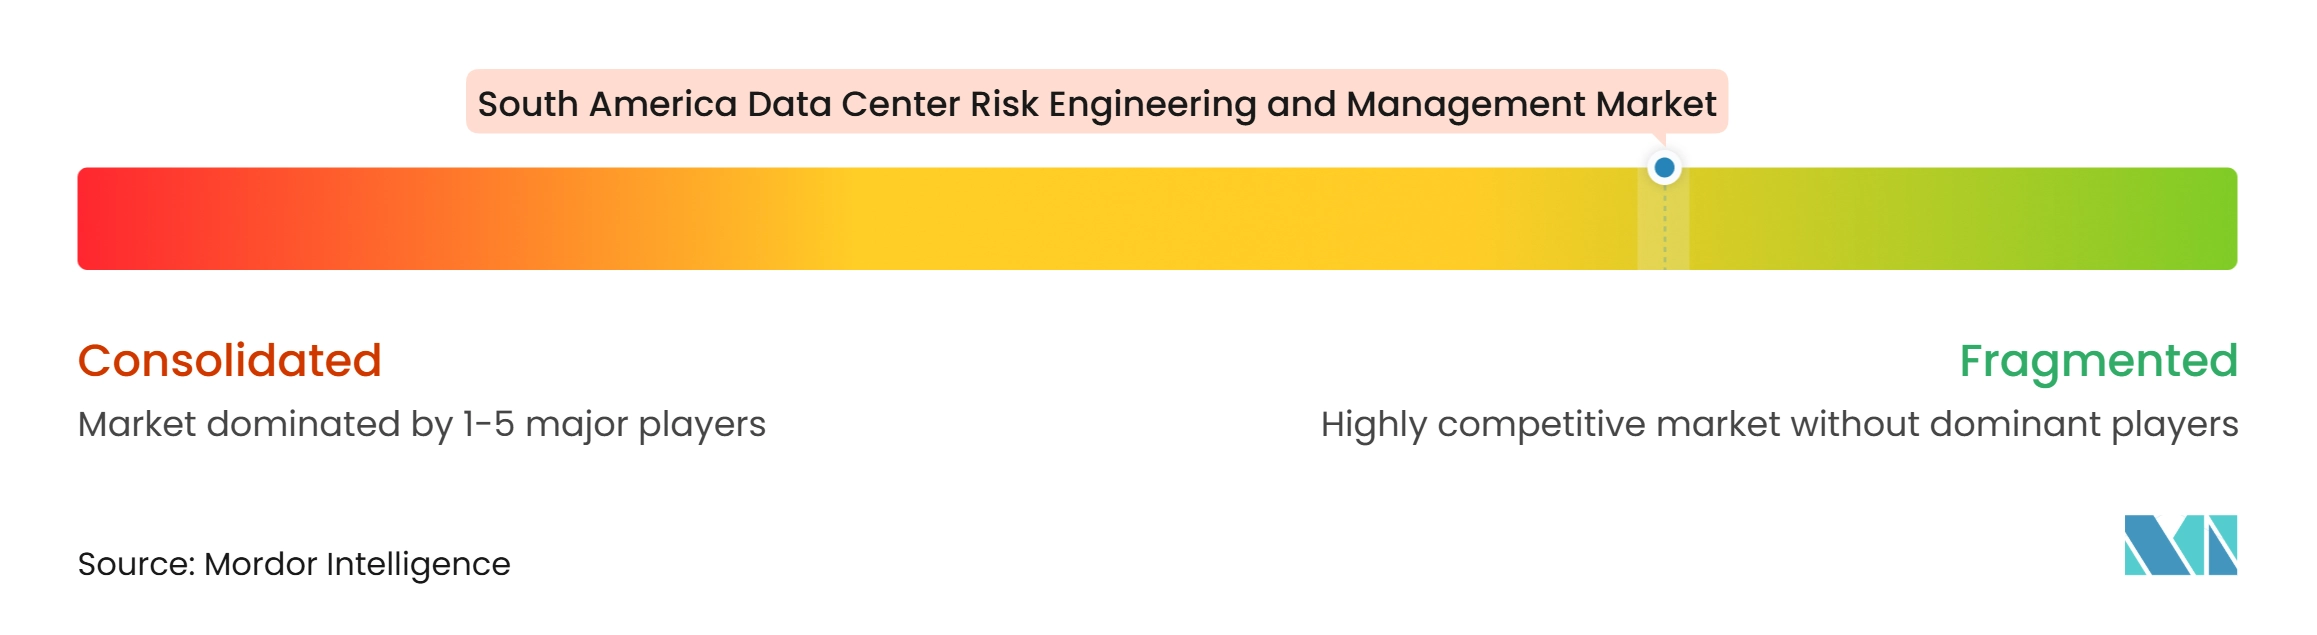
南米データセンターリスクエンジニアリングおよびマネジメント市場は中程度に断片化されています。グローバルな保険・リスク会社、試験・認証機関、および専門エンジニアリングコンサルタントが、技術的手法、保険アクセス、および地域知識の異なる組み合わせで競合しています。Aonはデータセンターライフサイクル保険プログラムを2025年6月の立ち上げ時の15億米ドルから2026年7月までに50億米ドルに拡大しました。Marshは2025年5月にオーナー、開発者、オペレーター、および投資家向けのデータセンター保険・リスクマネジメントサービスを立ち上げました。
競争はますますAI固有のモデリング、試運転リスク、および地域オペレーター向けのマネージドプログラムに集中しています。FM GlobalはFM Intelliumの容量を2026年1月に50億米ドルに増加させ、展開可能なバーチャルエンジニアリングユニットでクライアントをサポートしています。このアプローチにより、すべての新興市場に常設の専門チームを構築する必要性を減らすことができます。SGSは2026年2月にSystem Start-up Matrixメソドロジーと独立した検証プロセスを使用したデジタル試運転ソリューションを導入しました。ANSI/TIA-942およびUptime Institute能力を持つプロバイダーは、保険会社やプロジェクト融資機関向けの独立した検証に対する購入者のニーズを満たすのに有利な立場にあります。
地域の規制知識は、インフラおよび環境承認が場所によって異なる市場において重要な差別化要因です。VertivとGrupo Datcoは2025年10月にアルゼンチンとチリで販売パートナーシップを締結し、地域ネットワークを通じて電力、冷却、およびモニタリング能力を拡大しました。[4] 南米データセンターリスクエンジニアリングおよびマネジメント市場には、高水準の基準を地域の建設、運用、および公益事業条件に対する実践的な管理策に変換できる企業の余地があります。大手国際プロバイダーは幅広い手法と専門的なリーチを持ち、小規模なアドバイザーは地域の関係と実行力で競争できます。
南米データセンターリスクエンジニアリングおよびマネジメント産業リーダー
-
FM Insurance Company Limited
-
Marsh & McLennan Companies, Inc.
-
Chubb Limited
-
Allianz SE
-
Aon plc
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンターリスクエンジニアリングおよびマネジメント市場 このレポートでカバーされる企業
- FM Insurance Company Limited
- Marsh & McLennan Companies, Inc.
- Chubb Limited
- Allianz SE
- Aon plc
- JLL Technologies, Inc.
- CBRE Group, Inc.
- Arup Group Limited
- DNV AS
- TÜV Rheinland AG
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- UL LLC
- Uptime Institute, LLC
- ICREA International, Inc.
- Grupo DCC Data Center Consultores
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
最近の産業開発事情 南米データセンターリスクエンジニアリングおよびマネジメント市場
- 2026年9月:コロンビアの環境当局ANLAは、クンディナマルカ州にあるODATAのBG03データセンターを支援するNavarra-Bacatá 220 kV送電プロジェクトを認可しました。この施設はITキャパシティ最大120 MWを目標とし、同国最大のデータセンター開発を代表しています。ライセンスは1,037メートルの送電線、4基の鉄塔、および230/34.5 kV変電所をカバーし、現在50 MWの割り当て接続容量が確保されており、コロンビアの拡大するハイパースケールパイプライン全体で電気インフラリスクアセスメントへの構造化された需要を引き起こしています。
- 2026年7月:FM Globalはデータセンターに関する財物損失防止データシートDS 5-32の暫定改訂を発行し、拡張された冷却システム定義、AI時代のインフラ向けの更新された液体冷却ガイダンス、および改訂されたUPSバッテリーユニット用語を導入しました。この改訂は、250 ビリオン 米ドルの保険価値を代表する1,100の被保険データセンターにわたるFM Globalの年間30,000エンジニア時間から得られた新しいエンジニアリング基準を正式化しています。
- 2026年7月:Aon plcはデータセンターライフサイクル保険プログラム(DCLP)を5 ビリオン 米ドルの補償容量に拡大し、米国外での200 ミリオン 米ドルの第三者賠償責任、400 ミリオン 米ドルのサイバーおよびテクノロジーエラーアンドオミッションズ補償、1 ビリオン 米ドルのテロリズム容量を追加し、気候リスクアドバイザリー、環境リスクソリューション、および運用レジリエンス専門知識にわたるAon Global Risk Consultingを通じたライフサイクルリスクエンジニアリングを拡大しました。
- 2026年4月:AonはDCLPを3.5 ビリオン 米ドルに拡大し、プログラムを運用開始初年度を完了したデータセンターを含むように拡大し、非損害サイバー遅延スタートアップ保護を統合し、以前は断片化されていた建設、運用、およびサイバーリスクラインを単一の調整されたエンジニアリングおよび保険ファシリティに統合しました。
南米データセンターリスクエンジニアリングおよびマネジメント市場レポートの範囲
南米データセンターリスクエンジニアリングおよびマネジメント市場とは、南米全域のデータセンターにおける運用上、環境上、サイバーセキュリティ上、およびインフラ関連のリスクを特定、アセスメント、軽減、および管理する専門サービスおよびソリューションの提供を指します。
南米データセンターリスクエンジニアリングおよびマネジメント市場レポートは、サービスタイプ(リスクアセスメントおよび監査、信頼性・可用性エンジニアリング、故障モードおよび影響分析(FMEA)、フォルトツリーおよび根本原因分析、ハザード識別およびリスク評価、リスク軽減計画、運用リスクマネジメントコンサルティング、コンプライアンスおよびエンジニアリング認証サポート)、リスクカテゴリー(電気・電力インフラリスク、冷却・熱管理リスク、火災・生命安全リスク、構造・建物インフラリスク、環境・気候リスク、運用・人的エラーリスク、サプライチェーンおよび機器可用性リスク、物理的セキュリティおよびアクセスリスク)、アセスメント手法(定性的リスクアセスメント、定量的リスクアセスメント、信頼性中心アセスメント、シナリオベースリスク分析、シミュレーションおよびデジタルモデリング、継続的リスクアセスメントおよびモニタリング)、エンゲージメントモデル(一回限りのアセスメントおよび監査、定期的リスクレビュー、継続的リスクマネジメントサービス、マネージドリスクエンジニアリング、統合エンジニアリングおよびアドバイザリーサービス)、プロジェクトライフサイクルステージ(サイト選定および実現可能性調査、設計およびエンジニアリング、建設および試運転、運用リスクマネジメント、拡張・改修・近代化)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(ブラジル、チリ、アルゼンチン、コロンビア、ペルー、その他の南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リスクアセスメントおよび監査 |
| 信頼性・可用性エンジニアリング |
| 故障モードおよび影響分析(FMEA) |
| フォルトツリーおよび根本原因分析 |
| ハザード識別およびリスク評価 |
| リスク軽減計画 |
| 運用リスクマネジメントコンサルティング |
| コンプライアンスおよびエンジニアリング認証サポート |
| 電気・電力インフラリスク |
| 冷却・熱管理リスク |
| 火災・生命安全リスク |
| 構造・建物インフラリスク |
| 環境・気候リスク |
| 運用・人的エラーリスク |
| サプライチェーンおよび機器可用性リスク |
| 物理的セキュリティおよびアクセスリスク |
| 定性的リスクアセスメント |
| 定量的リスクアセスメント |
| 信頼性中心アセスメント |
| シナリオベースリスク分析 |
| シミュレーションおよびデジタルモデリング |
| 継続的リスクアセスメントおよびモニタリング |
| 一回限りのアセスメントおよび監査 |
| 定期的リスクレビュー |
| 継続的リスクマネジメントサービス |
| マネージドリスクエンジニアリング |
| 統合エンジニアリングおよびアドバイザリーサービス |
| サイト選定および実現可能性調査 |
| 設計およびエンジニアリング |
| 建設および試運転 |
| 運用リスクマネジメント |
| 拡張・改修・近代化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ブラジル |
| チリ |
| アルゼンチン |
| コロンビア |
| ペルー |
| その他の南米 |
| サービスタイプ別 | リスクアセスメントおよび監査 |
| 信頼性・可用性エンジニアリング | |
| 故障モードおよび影響分析(FMEA) | |
| フォルトツリーおよび根本原因分析 | |
| ハザード識別およびリスク評価 | |
| リスク軽減計画 | |
| 運用リスクマネジメントコンサルティング | |
| コンプライアンスおよびエンジニアリング認証サポート | |
| リスクカテゴリー別 | 電気・電力インフラリスク |
| 冷却・熱管理リスク | |
| 火災・生命安全リスク | |
| 構造・建物インフラリスク | |
| 環境・気候リスク | |
| 運用・人的エラーリスク | |
| サプライチェーンおよび機器可用性リスク | |
| 物理的セキュリティおよびアクセスリスク | |
| アセスメント手法別 | 定性的リスクアセスメント |
| 定量的リスクアセスメント | |
| 信頼性中心アセスメント | |
| シナリオベースリスク分析 | |
| シミュレーションおよびデジタルモデリング | |
| 継続的リスクアセスメントおよびモニタリング | |
| エンゲージメントモデル別 | 一回限りのアセスメントおよび監査 |
| 定期的リスクレビュー | |
| 継続的リスクマネジメントサービス | |
| マネージドリスクエンジニアリング | |
| 統合エンジニアリングおよびアドバイザリーサービス | |
| プロジェクトライフサイクルステージ別 | サイト選定および実現可能性調査 |
| 設計およびエンジニアリング | |
| 建設および試運転 | |
| 運用リスクマネジメント | |
| 拡張・改修・近代化 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ブラジル |
| チリ | |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| その他の南米 |
レポートで回答される主要な質問
南米データセンターリスクエンジニアリングおよびマネジメント市場の規模はどのくらいですか?
南米データセンターリスクエンジニアリングおよびマネジメント市場は2026年に1億2,018万米ドルであり、2027年から2032年にかけてCAGR 14.51%で2032年までに2億7,312万米ドルに達すると予測されています。
このセクターをリードするサービスタイプはどれですか?
リスクアセスメントおよび監査が2026年に31.62%のシェアでリードし、信頼性・可用性エンジニアリングは2032年にかけてCAGR 14.79%で成長すると予測されています。
南米のデータセンターで熱リスクが増大している理由は何ですか?
AI機器はラック密度と液体冷却の使用を増加させ、流体、電力、検知、および防火インターフェースを管理する必要性を高めています。
リスクエンジニアリングサービスへの需要をリードしている南米の国はどこですか?
ブラジルが2026年に52.35%のシェアでリードしており、サンパウロとカンピナス周辺の容量成長とグリッド接続レビューへの需要増加に支えられています。
データセンターオーナーが継続的リスクマネジメントサービスを利用する理由は何ですか?
継続的サービスは、資産価値、ラック密度、およびサービス可用性要件が増加するにつれて、リアルタイムモニタリングと継続的な監視をサポートします。
AI対応データセンタープロジェクトに影響を与える基準は何ですか?
ANSI/TIA-942、計画中のAI重視のAddendum 1、およびDCE 9000品質イニシアチブが、インフラ検証とサプライチェーン品質慣行を形成しています。