
Taille et part du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
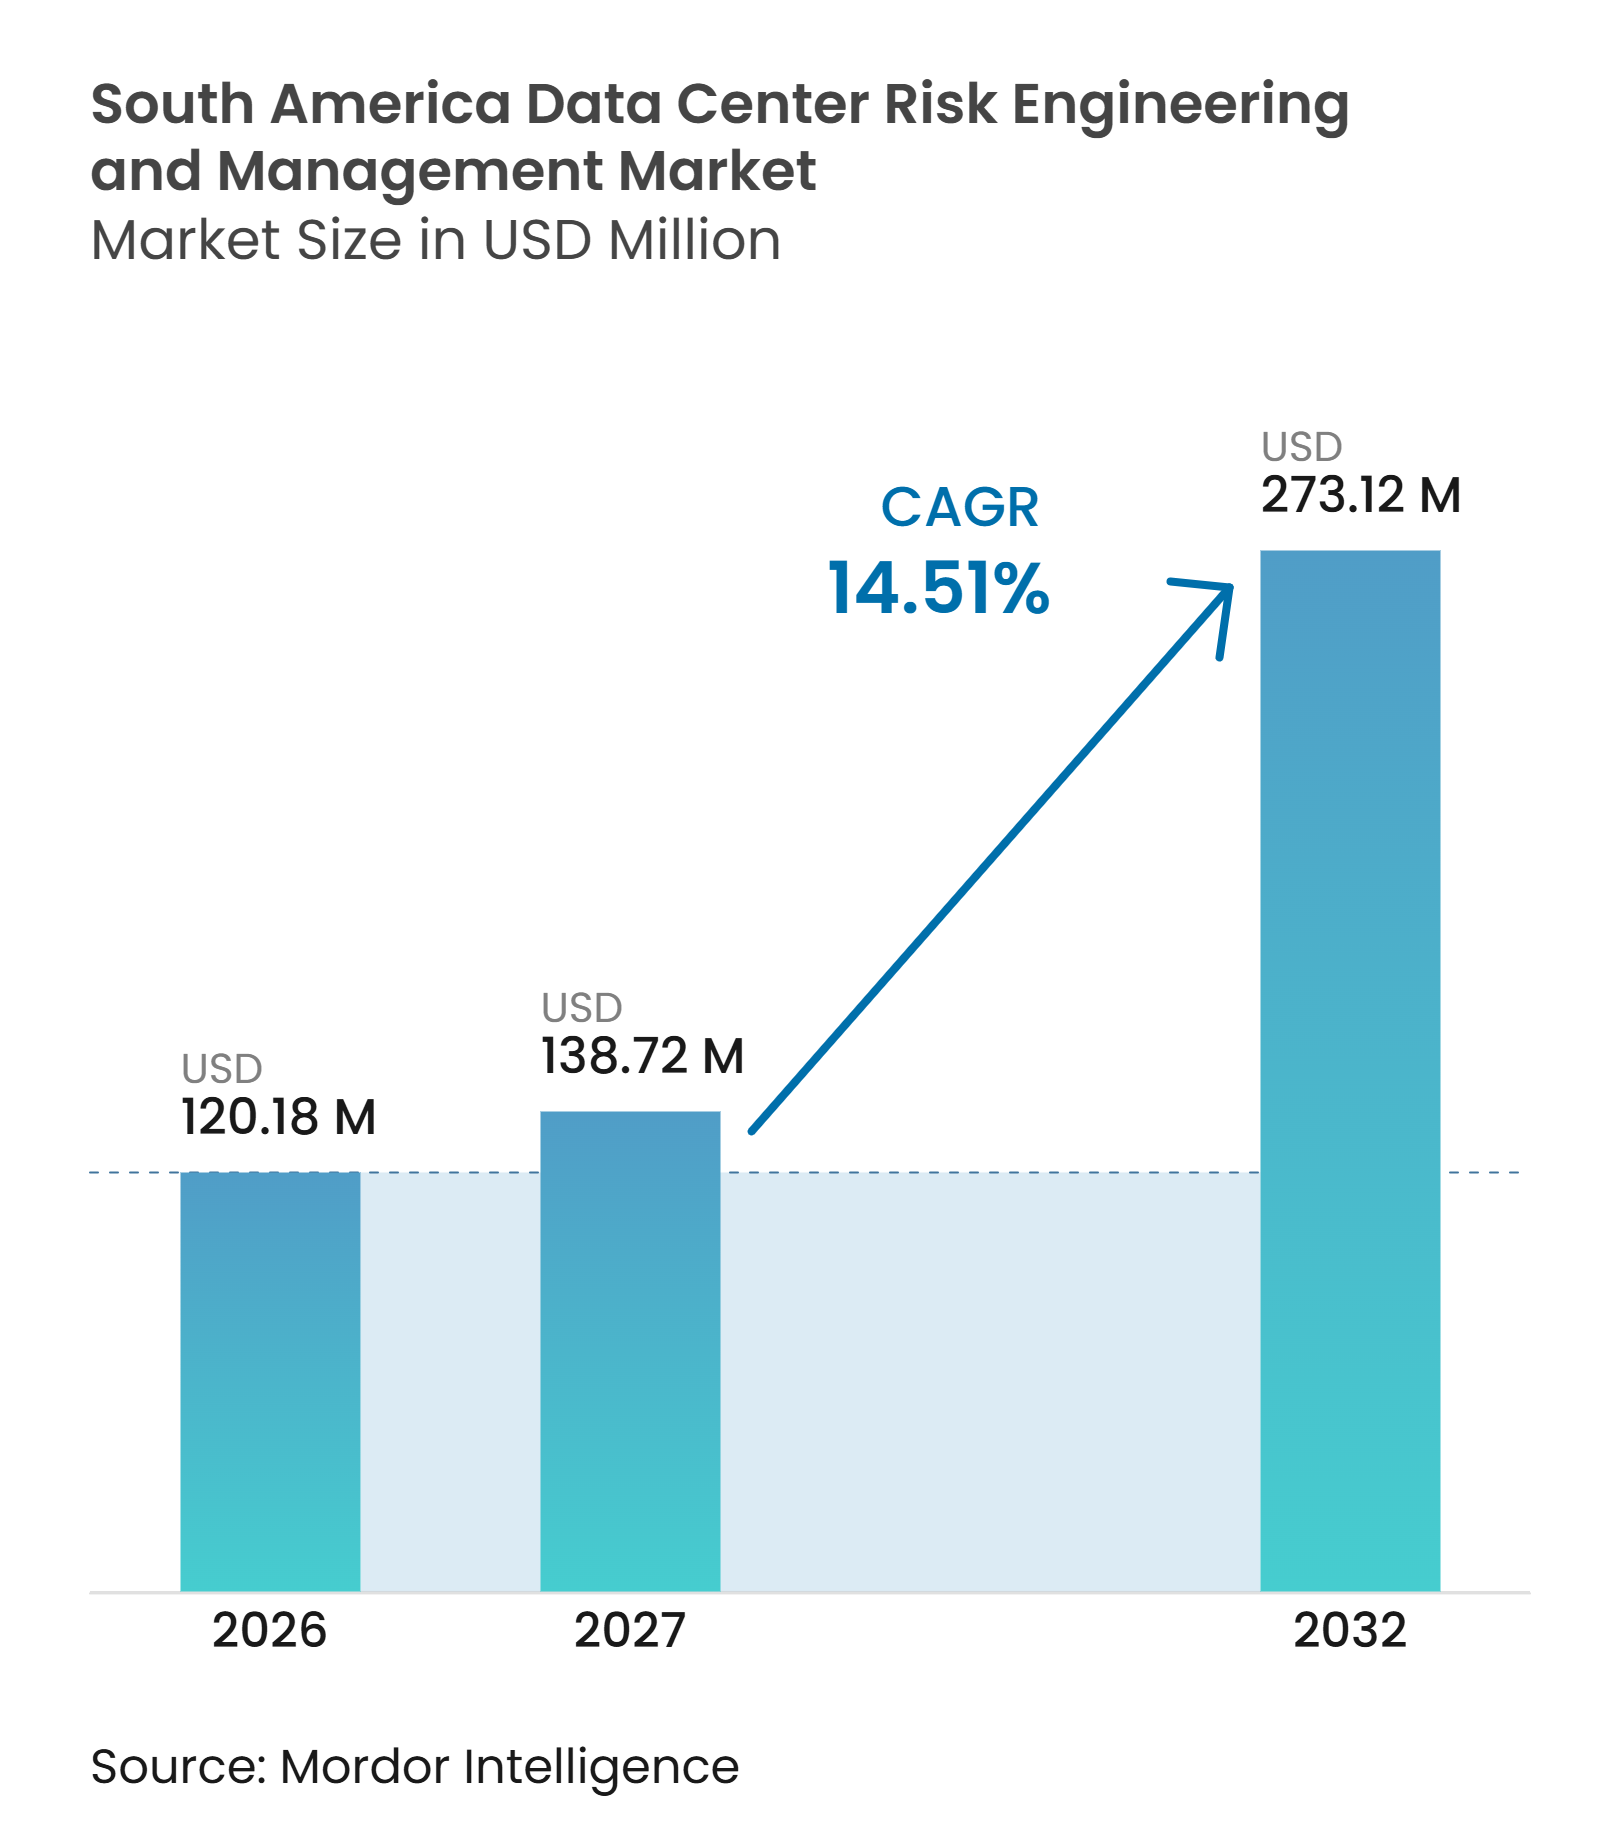
| Taille du marché de l'année de base (2026) | 120.18 Millions de dollars américains |
| Taille du Marché (2027) | 138.72 Millions de dollars américains |
| Taille du Marché (2032) | 273.12 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 14.51 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud est de 120,18 millions USD en 2026 et devrait atteindre 273,12 millions USD d'ici 2032, avec un CAGR de 14,51 % durant la période 2027-2032. Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud est soutenu par les nouvelles capacités hyperscale, qui accroissent le besoin de travaux de gestion des risques depuis la sélection du site jusqu'à l'exploitation. Les déploiements d'intelligence artificielle exercent une pression supplémentaire, car les densités de racks plus élevées nécessitent des systèmes de distribution d'énergie, de refroidissement liquide, de protection incendie et de surveillance plus complexes. Les assureurs, les prêteurs et les clients accordent une plus grande importance aux évaluations documentées avant le lancement des projets, faisant de l'ingénierie des risques un élément des décisions d'investissement et d'exploitation. Les prestataires qui combinent une connaissance de l'infrastructure d'intelligence artificielle avec une expertise locale en matière de réglementation et de risques peuvent servir un plus large éventail de projets au Brésil, au Chili et dans les marchés émergents. La capacité du réseau électrique, la disponibilité de l'eau, la main-d'œuvre spécialisée et l'évolution des normes peuvent limiter les calendriers de projets et accroître le besoin d'une planification pratique des risques.
Principaux enseignements du rapport
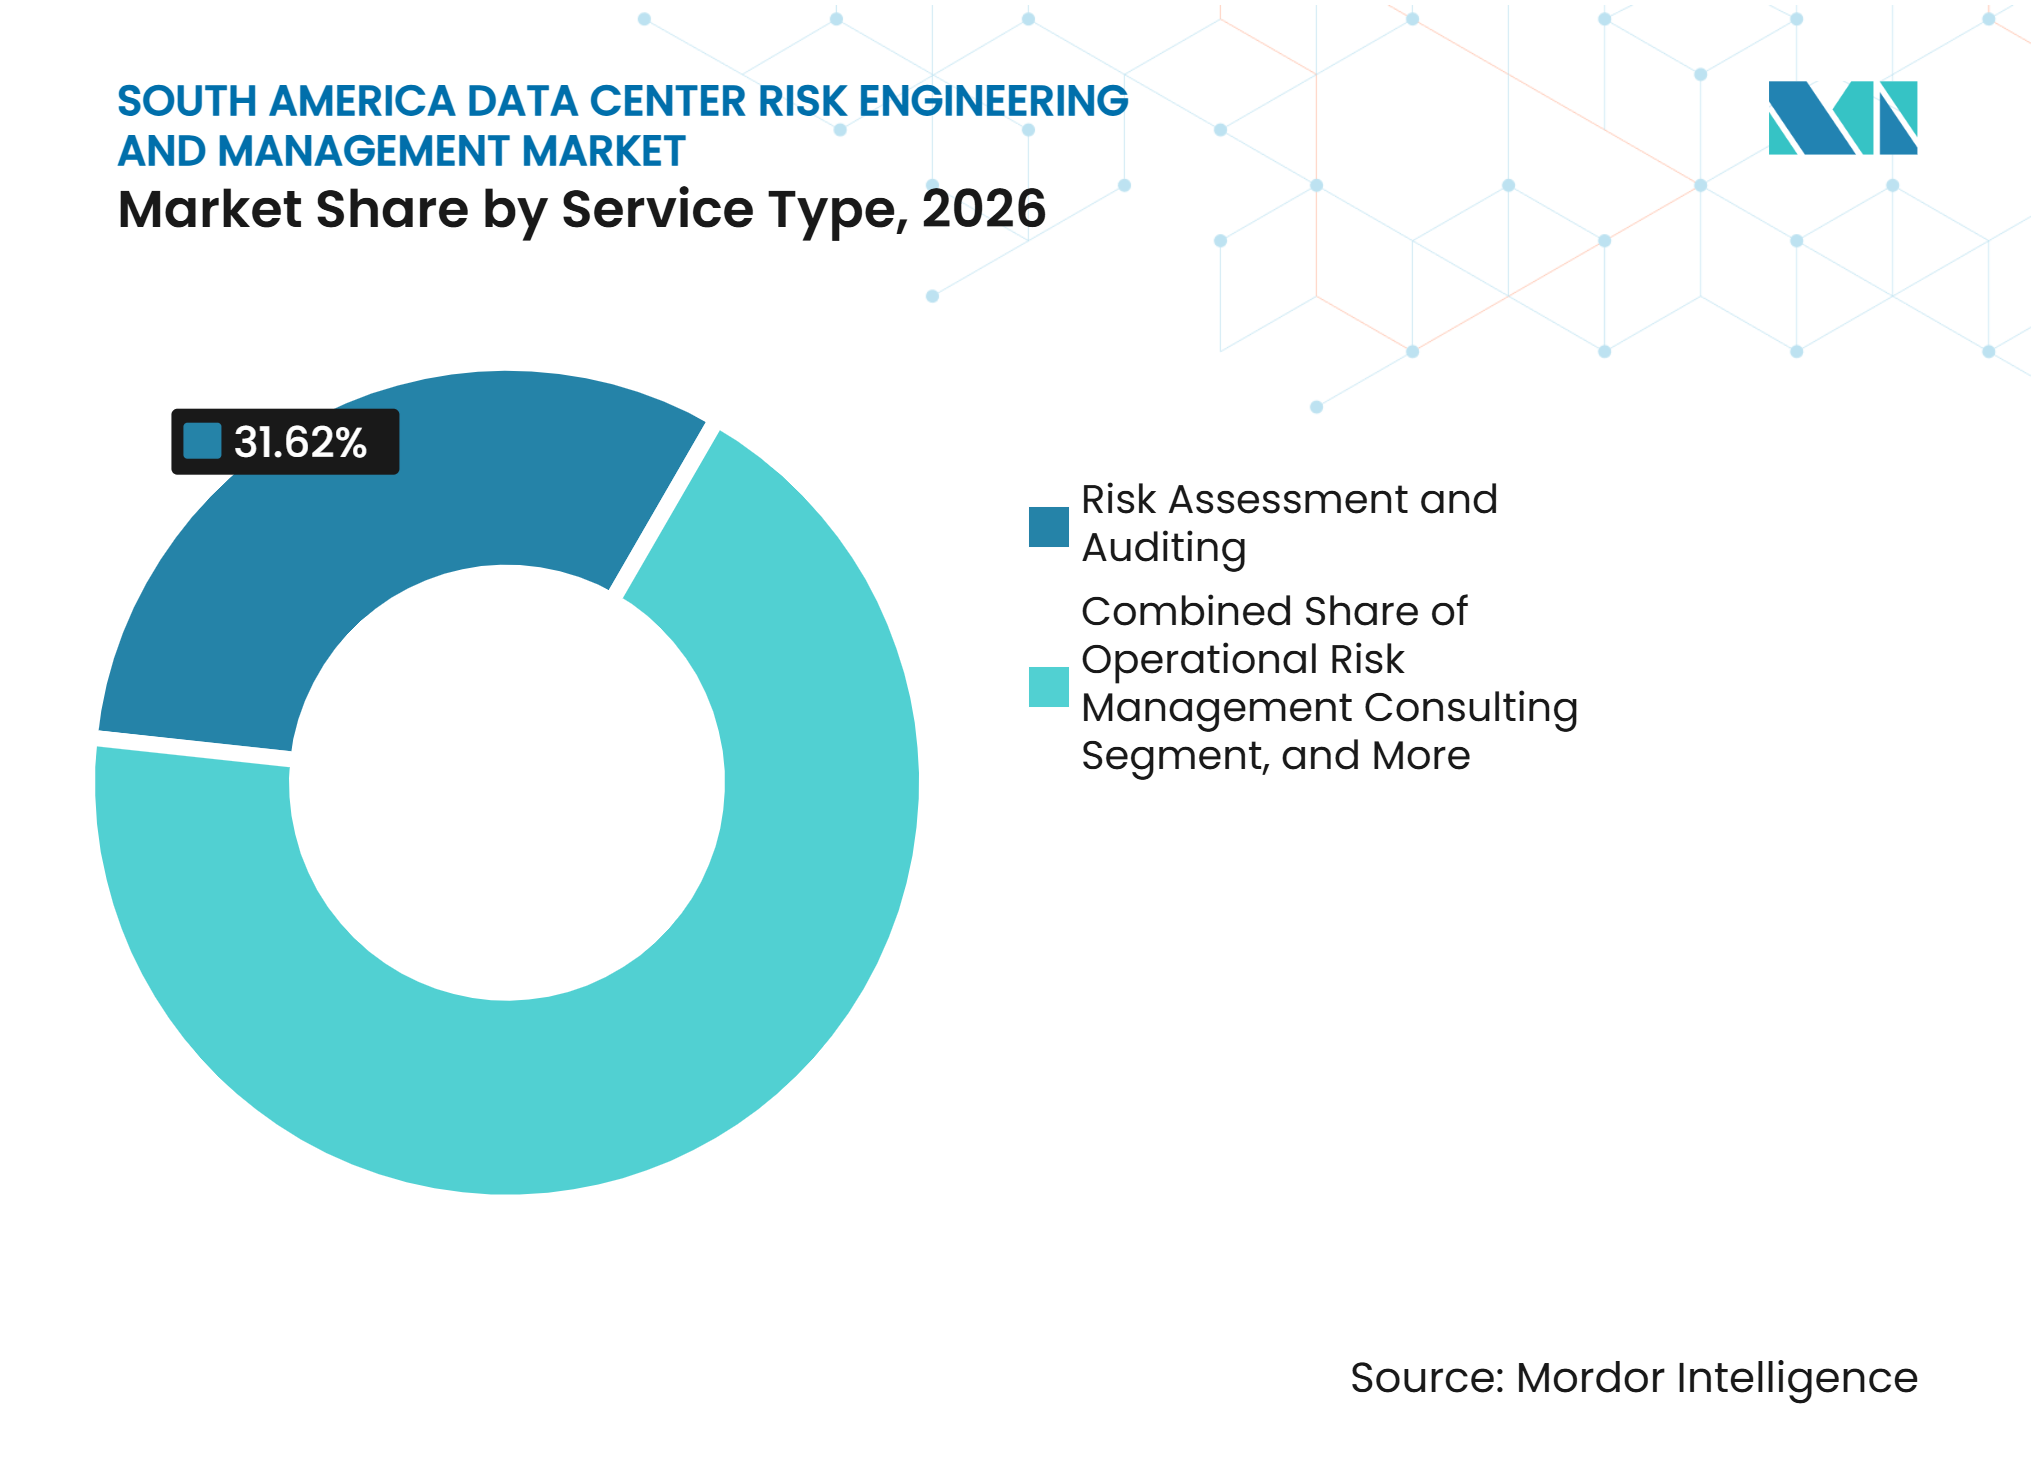
- Par type de service, l'évaluation des risques et l'audit ont représenté 31,62 % de la part du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité devrait se développer à un CAGR de 14,79 % jusqu'en 2032.
- Par catégorie de risque, le risque lié aux infrastructures électriques et d'alimentation a représenté 32,83 % de la part en 2026, tandis que le risque lié au refroidissement et à la gestion thermique devrait se développer à un CAGR de 14,86 % jusqu'en 2032.
- Par méthode d'évaluation, l'évaluation qualitative des risques a représenté 34,57 % de la part en 2026, tandis que l'évaluation et la surveillance continues des risques devraient se développer à un CAGR de 14,82 % jusqu'en 2032.
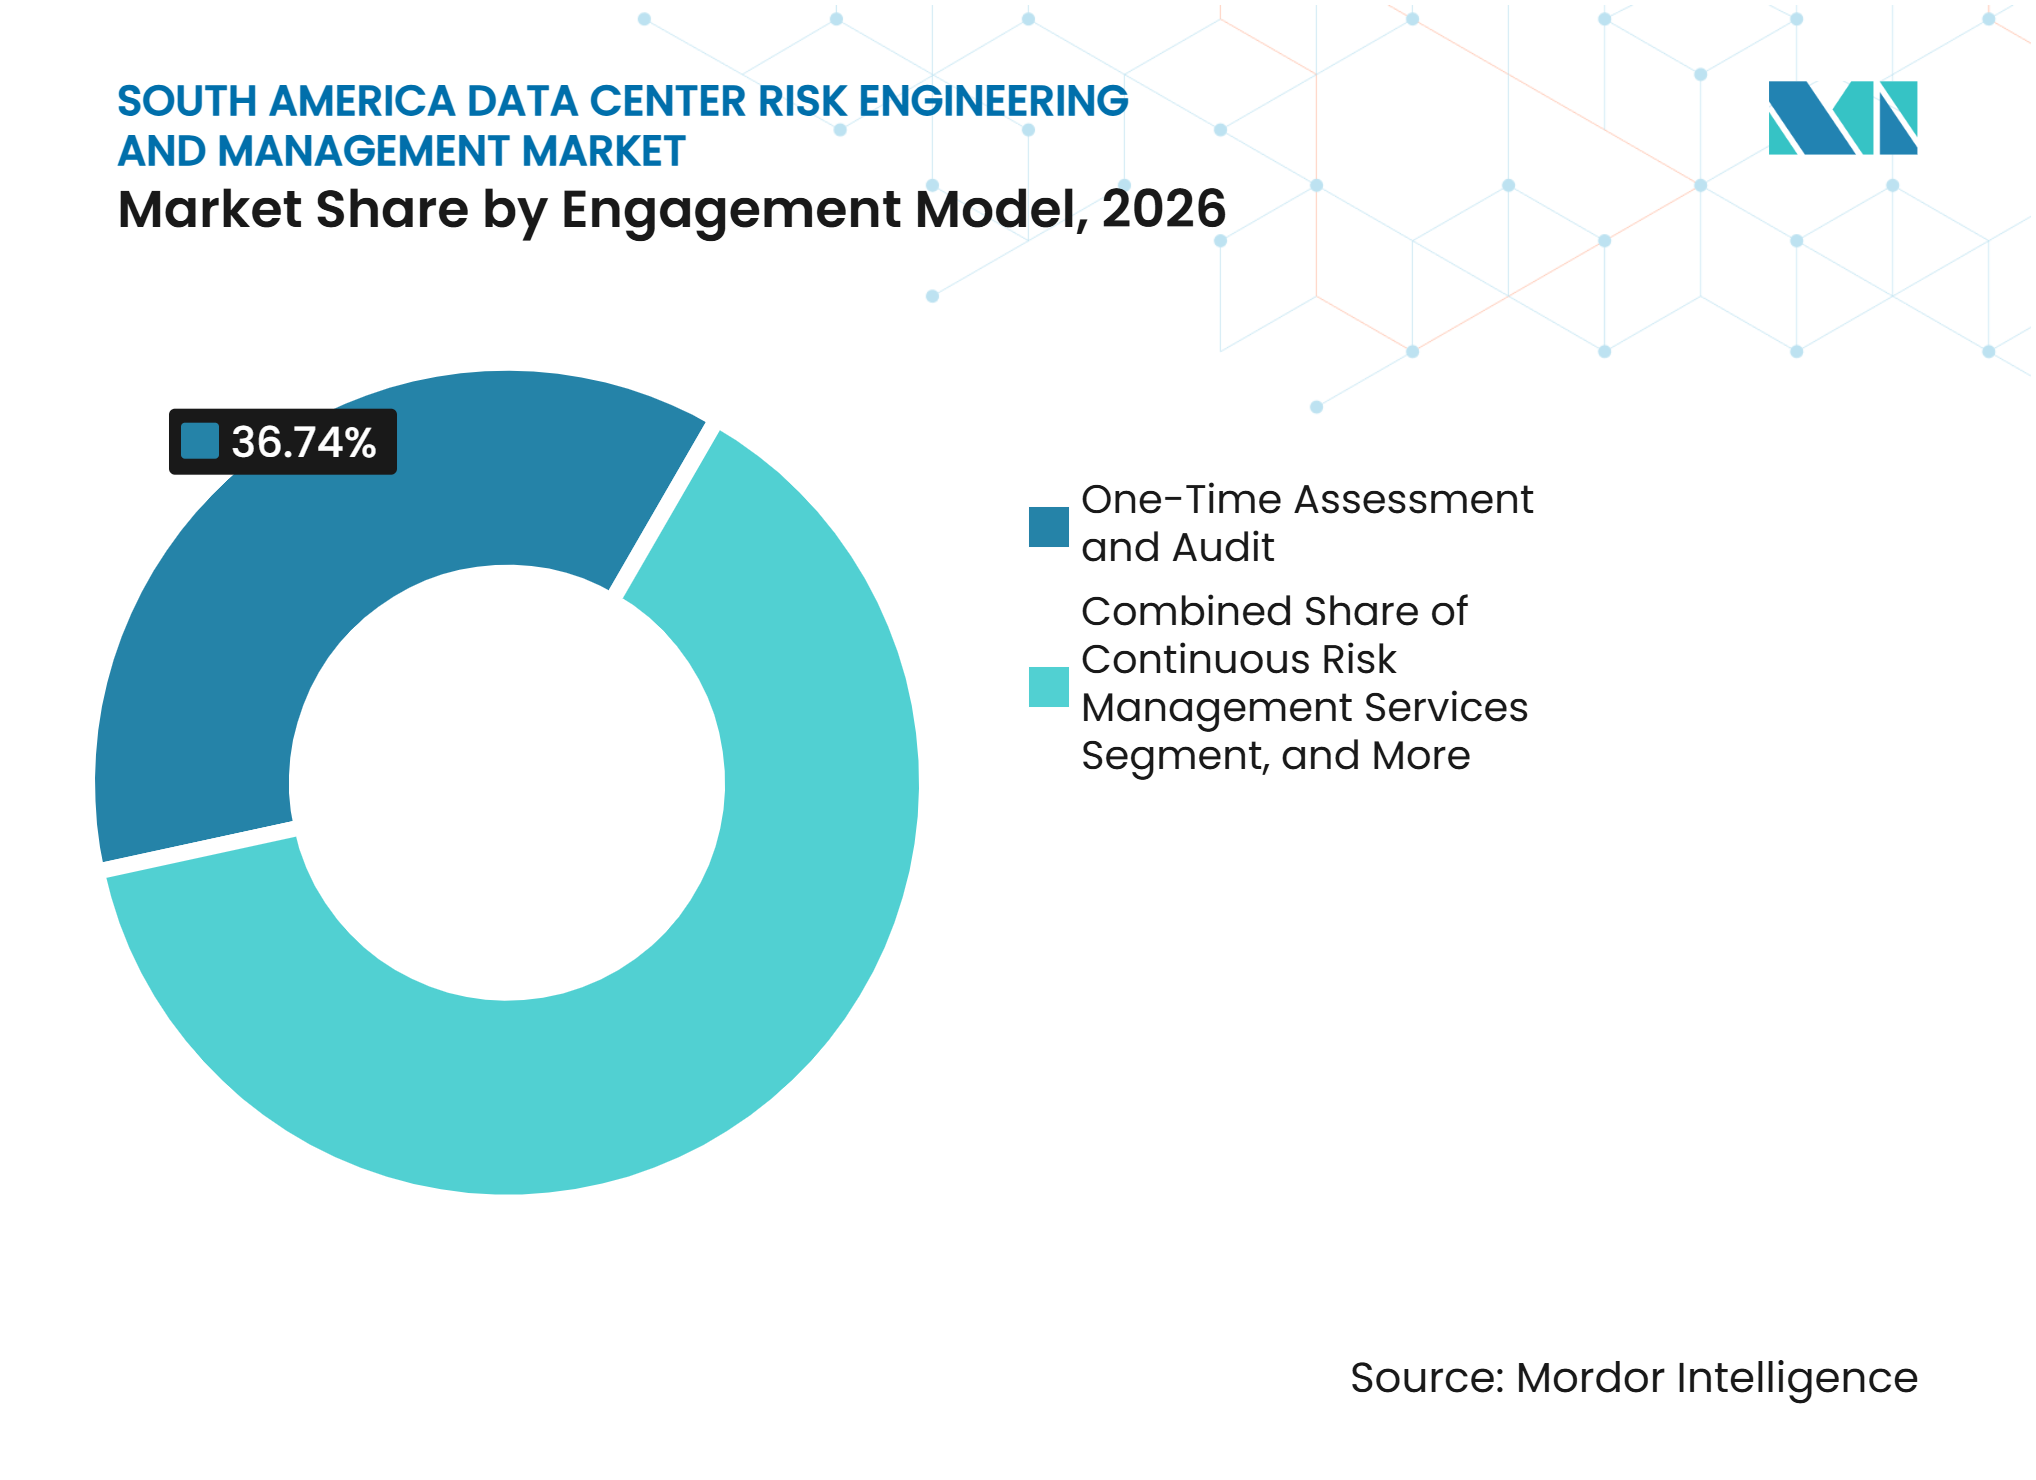
- Par modèle d'engagement, l'évaluation et l'audit ponctuels ont représenté 36,74 % de la part en 2026, tandis que les services continus de gestion des risques devraient se développer à un CAGR de 14,91 % jusqu'en 2032.
- Par étape du cycle de vie du projet, la gestion opérationnelle des risques a représenté 37,49 % de la part en 2026, tandis que l'expansion, la rénovation et la modernisation devraient se développer à un CAGR de 14,84 % jusqu'en 2032.
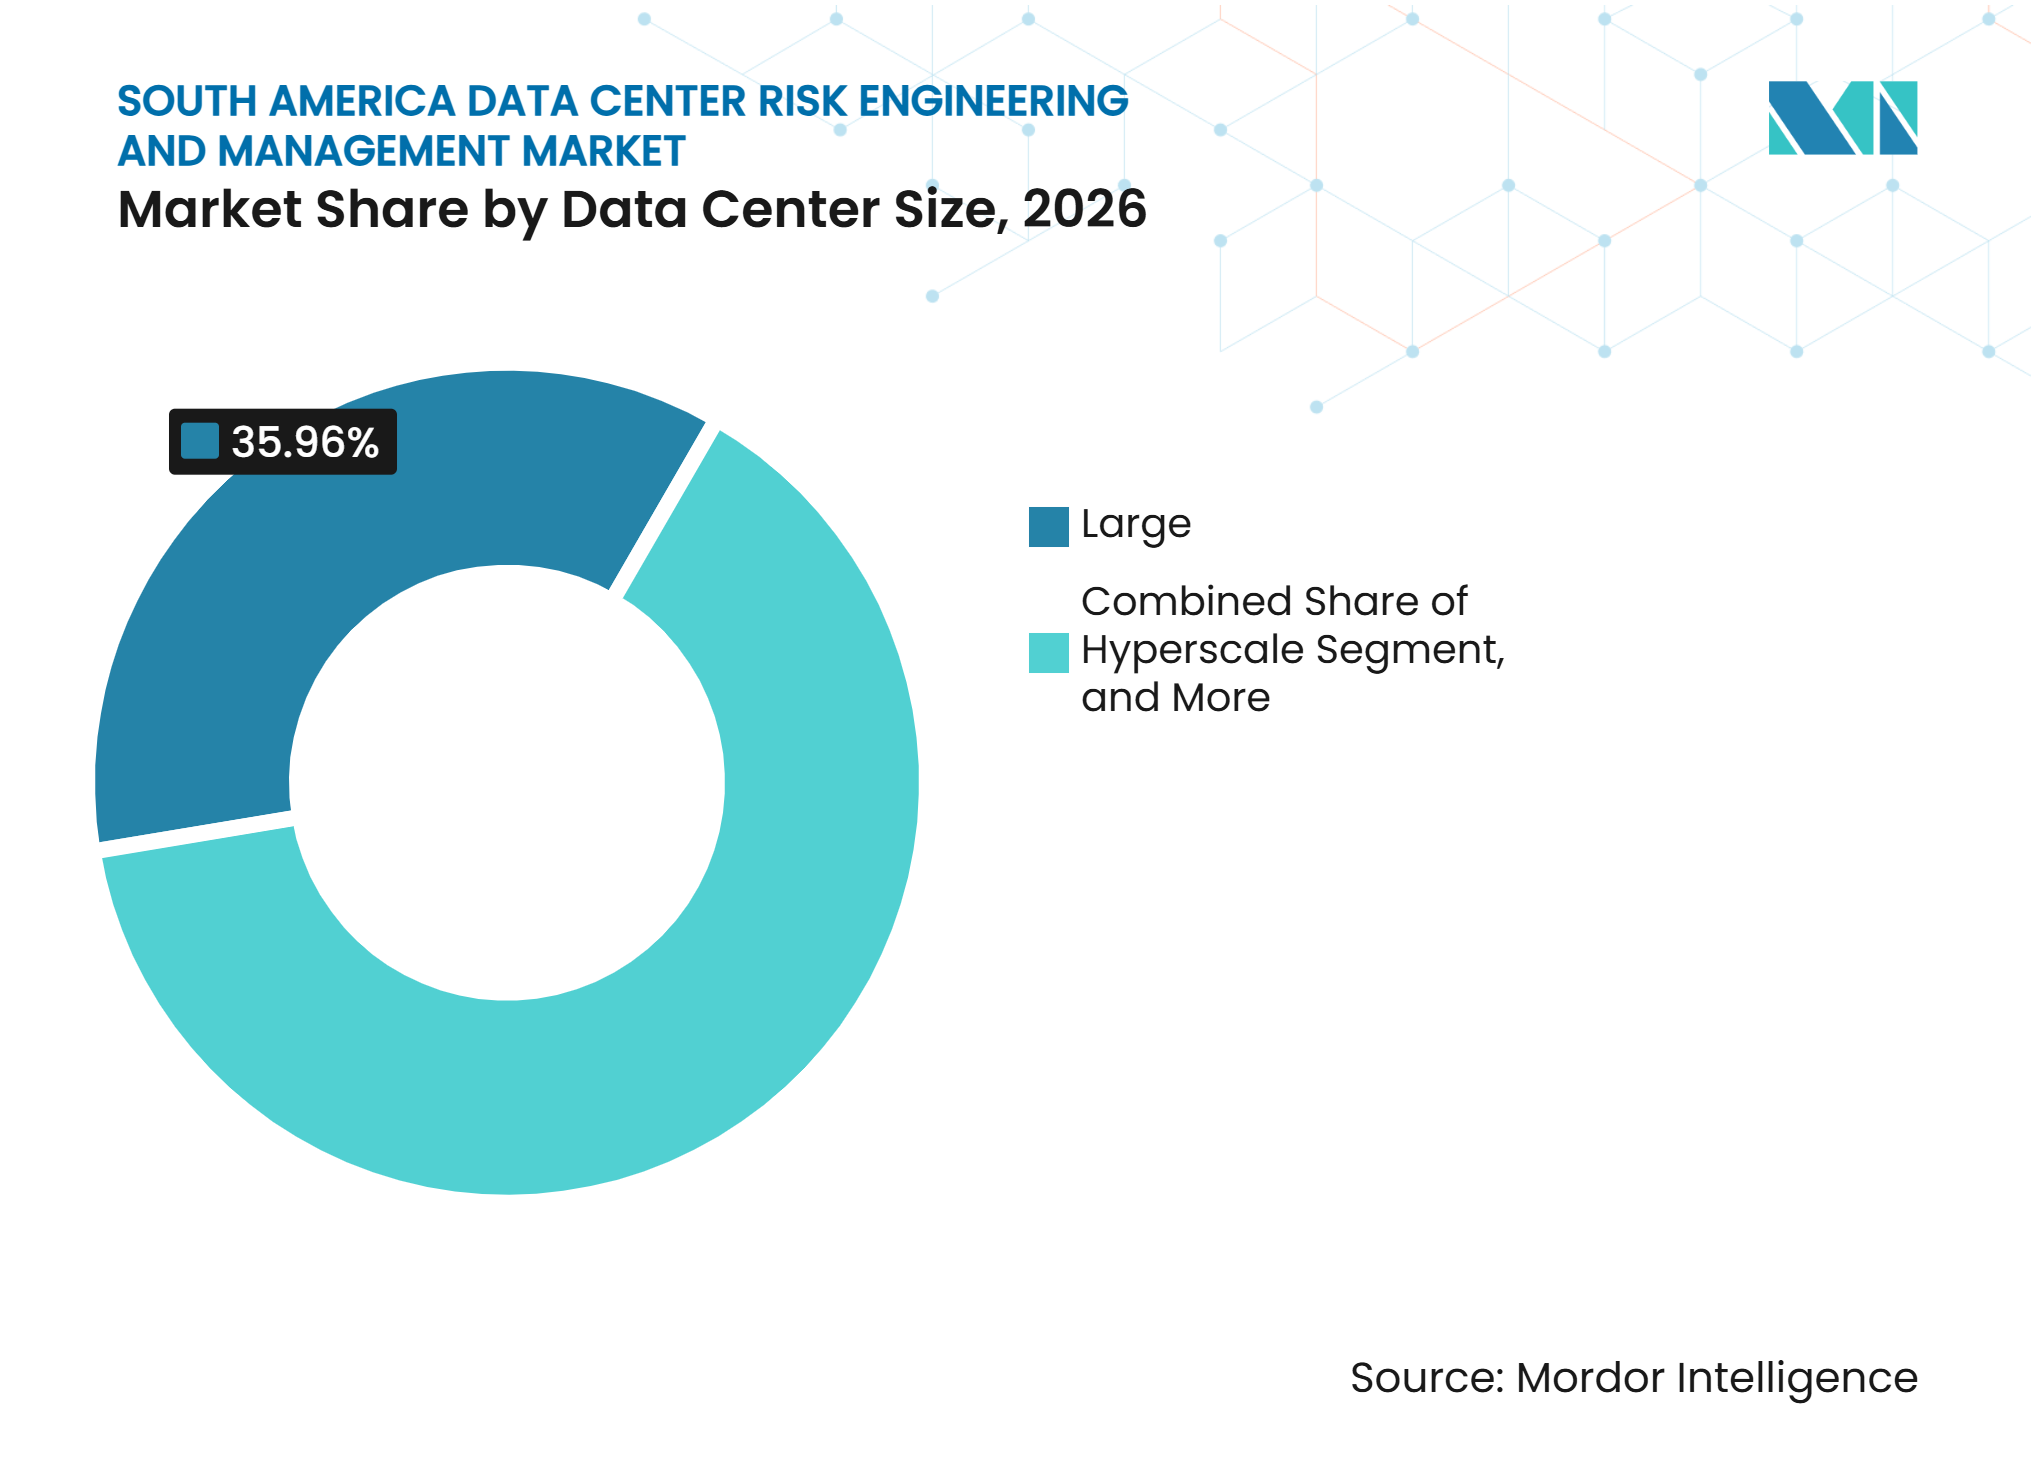
- Par taille de centre de données, les grands centres de données ont représenté 35,96 % de la part en 2026, tandis que l'hyperscale devrait se développer à un CAGR de 14,94 % jusqu'en 2032.
- Par type de centre de données, la colocation a représenté 43,28 % de la part en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 14,89 % jusqu'en 2032.
- Par géographie, le Brésil a représenté 52,35 % de la part en 2026, tandis que le Chili devrait se développer à un CAGR de 14,97 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités des centres de données hyperscale et d'intelligence artificielle | +4.5% | Brésil, Chili, Argentine (émergent) | Court terme (≤ 2 ans) |
| Complexité croissante des infrastructures d'alimentation, de refroidissement, de réseau et d'installations | +3.2% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Exposition croissante aux risques liés aux charges de travail d'intelligence artificielle et aux environnements informatiques à haute densité | +2.8% | Brésil, Chili | Court terme (≤ 2 ans) |
| Demande croissante d'ingénierie de la fiabilité et d'évaluations des infrastructures critiques | +2.1% | Brésil, Colombie, Pérou | Moyen terme (2-4 ans) |
| Attentes des assureurs, des investisseurs et des clients en matière de programmes documentés d'atténuation des risques | +1.8% | Brésil, Chili, répercussions mondiales | Court terme (≤ 2 ans) |
| Exigences de conformité en matière de résidence des données, de cybersécurité et de continuité des activités | +1.4% | Brésil, Argentine, Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités des centres de données hyperscale et d'intelligence artificielle
L'Amérique du Sud connaît des projets hyperscale simultanés qui nécessitent un soutien en matière de risques tout au long de la planification, de la construction, de la mise en service et de l'exploitation. Actis a lancé la plateforme TERRANOVA en décembre 2025 avec 1,5 milliard USD de capital engagé pour des campus au Brésil et au Chili, créant une demande d'évaluation des risques et de travaux de fiabilité sur un portefeuille multi-campus. Ascenty a planifié 1 milliard USD de dépenses d'investissement en 2026 au Brésil et au Chili pour 13 projets de développement actifs. Plusieurs grands chantiers dans la même zone métropolitaine peuvent mettre à rude épreuve la capacité des entreprises spécialisées et accroître la valeur des équipes locales expérimentées. Le programme Intellium de FM Global utilise un modèle d'ingénierie virtuelle capable de mobiliser des spécialistes couvrant les risques liés aux sites, à l'alimentation, au refroidissement et aux batteries, offrant une réponse à ce défi en matière de ressources humaines.[1] Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud bénéficie donc de la situation où les promoteurs ont besoin de méthodes de gestion des risques cohérentes sur plusieurs campus plutôt que de revues de projets isolées.
Complexité croissante des infrastructures d'alimentation, de refroidissement, de réseau et d'installations
Le refroidissement liquide et les équipements d'intelligence artificielle plus denses modifient les risques que les propriétaires doivent évaluer dans les installations nouvelles et existantes. FM Global a mis à jour la fiche technique 5-32 en juillet 2026 avec des définitions de refroidissement élargies et des recommandations sur le refroidissement liquide pour les centres de données, reflétant le besoin d'une revue d'ingénierie plus détaillée. Allianz Commercial a rapporté que l'incendie représentait 42,3 % des coûts de sinistres bien qu'il ne représente que 10,9 % des événements de sinistres, tandis que les défaillances liées aux liquides restent également significatives pour les sinistres des centres de données. Ces conditions nécessitent une analyse des liens entre les systèmes d'alimentation, de refroidissement, de détection, de suppression et de batteries plutôt que des vérifications isolées. Les sites à haute densité nécessitent également des procédures de mise en service claires, car de petites défaillances d'installation peuvent affecter plusieurs systèmes. Cette complexité soutient la demande sur le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud pour des services d'ingénierie couvrant à la fois la conception technique et les contrôles opérationnels.
Exposition croissante aux risques liés aux charges de travail d'intelligence artificielle et aux environnements informatiques à haute densité
Les installations d'intelligence artificielle concentrent du matériel de grande valeur et consomment beaucoup plus d'énergie dans une empreinte limitée. Swiss Re a noté qu'une installation de classe intelligence artificielle peut dépasser 20 milliards USD en coût de construction avant même de prendre en compte la valeur du matériel GPU installé. Il a également constaté que 79 % de la capacité mondiale des centres de données se trouve dans des zones présentant une exposition élevée aux catastrophes naturelles, un problème qui importe pour les conditions sismiques du Chili et l'exposition aux inondations du Brésil. Une interruption d'alimentation dans une installation d'intelligence artificielle dense peut rapidement devenir un événement thermique et de continuité de service. Les opérateurs ont de plus en plus besoin d'analyses de scénarios tenant compte des sous-stations partagées, des installations de refroidissement connectées et de plusieurs locataires ou campus exposés au même événement. Cela élargit le rôle du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud, passant d'une documentation de base à des simulations et à une modélisation structurée des pertes.
Demande croissante d'ingénierie de la fiabilité et d'évaluations des infrastructures critiques
Les travaux de fiabilité deviennent plus fréquents à mesure que les propriétaires modernisent leurs installations et gèrent des délais de livraison d'équipements plus longs. La Telecommunications Industry Association a lancé l'initiative Data Center Excellence Quality Standard en février 2026, s'appuyant sur la structure de haut niveau ISO 9001 avec la participation initiale d'AWS, Oracle, Cummins et Holder Construction. L'initiative souligne l'importance de la gestion de la qualité tout au long de la chaîne d'approvisionnement et du cycle de vie de l'infrastructure physique. L'association développe également l'addendum 1 ANSI/TIA-942 pour les applications d'intelligence artificielle, ciblant une publication à mi-2027, avec des dispositions pertinentes pour le câblage haute densité et le refroidissement liquide. Les projets de rénovation nécessitent de nouvelles évaluations des modes de défaillance lorsque les systèmes existants d'alimentation, de refroidissement et de protection incendie sont adaptés aux charges d'intelligence artificielle. Ces évolutions fournissent au marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud des travaux récurrents après la fin de la revue de conception initiale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des services spécialisés d'ingénierie et d'évaluation des risques | -2.3% | Amérique du Sud (régional) | Moyen terme (2-4 ans) |
| Disponibilité limitée d'ingénieurs ayant une expertise spécifique aux centres de données | -1.8% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Données de risque fragmentées entre opérateurs, entrepreneurs et fournisseurs d'équipements | -1.1% | Amérique du Sud (régional) | Long terme (≥ 4 ans) |
| Contraintes liées au réseau électrique, à l'eau et aux permis limitant les options d'atténuation des risques | -0.9% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des services spécialisés d'ingénierie et d'évaluation des risques
Les évaluations spécialisées peuvent être difficiles à financer de manière continue pour les opérateurs de colocation du marché intermédiaire et les propriétaires d'entreprises. L'évaluation et l'audit ponctuels ont représenté 36,74 % du modèle d'engagement en 2026, indiquant que de nombreux acheteurs choisissent encore des revues définies plutôt que des programmes continus. Le programme d'assurance du cycle de vie des centres de données d'Aon combine la couverture de la construction, du cyber, du fret et de l'exploitation avec l'ingénierie des risques, facilitant l'acquisition du service dans le cadre d'une installation plus large. Ce modèle peut élargir l'accès mais peut également comprimer le prix d'une revue autonome. Des boîtes à outils standardisées par niveau d'installation peuvent offrir aux petits opérateurs une voie pratique vers des contrôles documentés sans le coût d'un engagement sur mesure important. La pression sur les coûts peut maintenir le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud orienté vers des travaux ponctuels jusqu'à ce que les programmes de risques opérationnels démontrent une valeur commerciale claire.
Disponibilité limitée d'ingénieurs ayant une expertise spécifique aux centres de données
Les travaux de gestion des risques des centres de données nécessitent une expérience dans les systèmes d'alimentation, la gestion thermique, les conditions structurelles et la résilience opérationnelle. La pénurie est plus prononcée dans les marchés émergents, où moins de spécialistes ont réalisé des projets de centres de données à grande échelle. Vertiv Academy Latin America a été créée pour développer les compétences régionales et soutenir des centres de services localisés en Colombie, au Chili et au Pérou. FM Global utilise également son unité d'ingénierie virtuelle Intellium pour déployer une expertise thématique dans différentes zones géographiques. Les prestataires qui investissent dans la formation et le transfert de connaissances peuvent améliorer la cohérence des évaluations, mais un vivier de talents limité peut ralentir la livraison et augmenter les honoraires. Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud reste tributaire du développement des capacités techniques locales parallèlement aux pipelines de projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'évaluation des risques ancre les revenus tandis que l'ingénierie de la fiabilité mène la croissanceL'évaluation des risques et l'audit ont capturé 31,62 % de la part du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud en 2026, car la documentation de référence est au cœur de la revue des assureurs et de la diligence raisonnable en matière de colocation. Aon indique que la gestion des risques du cycle de vie couvre la sélection du site, la conception, la construction et l'exploitation, reliant ainsi les activités d'évaluation formelle aux décisions d'assurance et de financement. Les clients utilisent les évaluations initiales pour identifier les risques et établir des preuves pour les contrôles opérationnels. Ces engagements restent nécessaires même lorsque le propriétaire adopte ultérieurement un modèle plus continu.
L'ingénierie de la fiabilité et de la disponibilité devrait se développer à un CAGR de 14,79 % jusqu'en 2032, car les engagements de service d'intelligence artificielle augmentent le coût des pannes. L'analyse des modes de défaillance et de leurs effets, l'analyse par arbre de défaillance, l'analyse des causes profondes et l'identification des risques sont plus utiles lorsque les systèmes d'alimentation et de refroidissement présentent de nombreuses dépendances. Les données d'Allianz Commercial sur le coût des sinistres incendie renforcent la nécessité d'examiner les chemins de défaillance, et pas seulement la présence de protections individuelles.



Par catégorie de risque :
le risque électrique domine, le risque thermique progresse le plus viteLe risque lié aux infrastructures électriques et d'alimentation a représenté 32,83 % de la taille du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud par catégorie de risque en 2026. L'électricité continue et redondante est fondamentale pour chaque service d'installation, de sorte que les revues s'étendent souvent du bâtiment aux sous-stations et aux connexions de transmission. L'EPE du Brésil a rapporté que les demandes de connexion au réseau électrique des centres de données sont passées de 19,8 GW à 26,2 GW entre septembre et novembre 2025. Cette augmentation crée le besoin d'évaluer la qualité de la connexion, la disponibilité de l'énergie et les dépendances du réseau avant le début du développement.
Le risque lié au refroidissement et à la gestion thermique devrait se développer à un CAGR de 14,86 % jusqu'en 2032. Le refroidissement liquide nécessite des contrôles pour la sélection des fluides, la détection des fuites, le confinement, la maintenance et l'interaction du refroidissement avec les équipements électriques. La fiche technique mise à jour de FM Global accorde une attention particulière à ces systèmes dans les propriétés des centres de données. Les risques liés à l'incendie, à la structure, à l'environnement et à la chaîne d'approvisionnement restent interdépendants, car une défaillance du refroidissement peut affecter simultanément la disponibilité, l'exposition aux assurances et les calendriers de projets.
Par méthode d'évaluation :
les méthodes qualitatives mènent, la surveillance continue s'accélèreL'évaluation qualitative des risques a représenté 34,57 % du mix de méthodes d'évaluation en 2026. Elle offre un point de départ structuré pour que les installations établissent une documentation par rapport aux référentiels Uptime Institute Tier et ANSI/TIA-942. La Telecommunications Industry Association a rapporté plus de 1 000 certifications ANSI/TIA-942 dans plus de 800 centres de données dans plus de 60 pays, montrant le rôle établi de la validation formelle des infrastructures. Cette approche est particulièrement pertinente lorsque les opérateurs ont besoin d'une vue initiale claire des lacunes de contrôle et des exigences de conformité.
L'évaluation et la surveillance continues des risques devraient se développer à un CAGR de 14,82 % jusqu'en 2032. Les capteurs et les outils de gestion de l'infrastructure des centres de données peuvent fournir des preuves opérationnelles dans des seuils définis, plutôt que de s'appuyer uniquement sur des visites périodiques sur site. Cela peut aider à détecter les changements de température, de qualité d'alimentation, d'état des batteries et de performance du refroidissement avant qu'ils ne perturbent le service. La méthode soutient également les services de risques récurrents, car les résultats peuvent être revus à mesure que les conditions changent. L'évaluation quantitative, la modélisation de scénarios et les simulations numériques peuvent ensuite apporter des détails supplémentaires pour les campus plus importants où une seule défaillance peut affecter plusieurs systèmes connectés.
Par modèle d'engagement :
les audits dominent aujourd'hui, les programmes continus génèrent les revenus futursL'évaluation et l'audit ponctuels ont représenté 36,74 % du mix de modèles d'engagement en 2026. De nombreuses installations régionales entreprennent des travaux de gestion des risques formels pour la première fois, souvent parce qu'un placement d'assurance ou une exigence client nécessite une revue complète. Le modèle offre aux propriétaires un périmètre et un coût définis, ce qui peut être utile pour les petits opérateurs. Il permet également aux prestataires d'établir une référence avant de recommander des actions correctives ou un arrangement de service plus long.
Les services continus de gestion des risques devraient se développer à un CAGR de 14,91 % jusqu'en 2032. Le programme d'assurance du cycle de vie des centres de données d'Aon a été étendu à 5 milliards USD en juillet 2026 et comprend l'ingénierie des risques du cycle de vie via Aon Global Risk Consulting.[2] De tels programmes encouragent des revues continues à mesure que les installations passent de la construction à l'exploitation. L'ingénierie gérée et les travaux de conseil intégrés conviennent probablement aux hyperscalers qui ont besoin de contrôles cohérents sur un portefeuille, tandis que les revues périodiques restent pertinentes pour les opérateurs de colocation soucieux des coûts.

Par étape du cycle de vie du projet :
la gestion opérationnelle ancre les revenus, la rénovation s'accélèreLa gestion opérationnelle des risques a représenté 37,49 % du segment du cycle de vie du projet en 2026. Les campus établis du Brésil génèrent des travaux récurrents après la fin de la construction et de la mise en service. Les revues opérationnelles se concentrent sur l'accès à la maintenance, les systèmes de détection, les procédures d'urgence, l'état des équipements et les preuves nécessaires au renouvellement des certifications. Elles aident également les propriétaires à maintenir un environnement de contrôle cohérent pendant que les besoins des locataires évoluent.
L'expansion, la rénovation et la modernisation devraient se développer à un CAGR de 14,84 % jusqu'en 2032. Les installations plus anciennes nécessitent des modifications de la distribution d'énergie, de la conception du refroidissement et de la protection incendie à mesure que les densités de racks augmentent. Le Plan national des centres de données du gouvernement chilien vise 2,5 milliards USD d'investissements entrants et cherche à développer le secteur, soutenant un pipeline pour la supervision de la conception et de la construction. Les travaux de mise en service restent importants car une rénovation peut introduire des interfaces entre les nouveaux systèmes et l'infrastructure existante. Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud peut bénéficier de travaux récurrents lorsque les mises à niveau nécessitent une nouvelle revue des risques résiduels.
Par taille de centre de données :
les grandes installations ancrent les revenus, l'hyperscale stimule la croissanceLes grands centres de données ont représenté 35,96 % du segment de taille en 2026. Les campus établis à São Paulo, Santiago et Bogotá nécessitent des évaluations régulières pour maintenir la certification, assurer la fiabilité et garantir la conformité. Leur échelle est suffisante pour soutenir des programmes d'ingénierie dédiés, mais leurs systèmes sont généralement moins concentrés que ceux des campus hyperscale. Cela en fait une base importante pour les travaux opérationnels récurrents.
L'hyperscale devrait se développer à un CAGR de 14,94 % jusqu'en 2032. AWS s'est engagé à investir 4 milliards USD pour établir sa première région cloud au Chili, avec 3 zones de disponibilité. Les installations hyperscale peuvent combiner des valeurs d'équipements élevées, des systèmes de stockage d'énergie par batteries, une génération sur site et un refroidissement liquide au sein d'un seul campus. L'évaluation des risques doit donc prendre en compte les défaillances de cause commune entre plusieurs bâtiments et systèmes partagés. Cette catégorie élargit la portée technique du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud.
Par type de centre de données :
la colocation mène la part, les fournisseurs de services cloud affichent le CAGR le plus rapideLa colocation a représenté 43,28 % du segment de type de centre de données en 2026. Des opérateurs tels qu'Equinix, Ascenty, Scala et ODATA doivent maintenir des contrôles d'installation crédibles pour les locataires hyperscale et d'entreprise. Un seul événement d'infrastructure peut affecter plusieurs clients, de sorte que l'évaluation des risques doit prendre en compte l'agrégation des locataires ainsi que les systèmes du bâtiment. Les certifications internationales peuvent fournir un point de référence commun pour les clients, les assureurs et les prêteurs.
Les fournisseurs de services cloud devraient se développer à un CAGR de 14,89 % jusqu'en 2032. Les campus cloud propriétaires nécessitent une gestion des risques qui suit le projet tout au long de la conception, de la livraison et de l'exploitation à long terme. La loi brésilienne sur la protection des données et les exigences de localisation des données dans d'autres marchés régionaux peuvent également soutenir les besoins en infrastructure nationale, selon le client et le cas d'utilisation des données. Les services de conformité et de certification d'ingénierie peuvent être bénéfiques lorsque les opérateurs doivent démontrer leur résilience et leur gouvernance des données.
Analyse géographique
Brésil
Le Brésil a représenté 52,35 % de la part du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud en 2026. L'expansion des clusters de São Paulo et de Campinas accroît la demande d'évaluations de sites, de mise en service et d'exploitation. Le bilan de l'EPE montrant une forte hausse des demandes de connexion au réseau électrique illustre pourquoi les travaux de gestion des risques couvrent de plus en plus les dépendances de transmission et de sous-stations. L'influence réglementaire du Brésil comprend la Lei Geral de Proteção de Dados, tandis que la norme ANSI/TIA-942 reste pertinente pour la validation de la résilience. L'approvisionnement en énergie renouvelable nécessite également une revue de la fiabilité de l'interconnexion au réseau et des arrangements d'énergie contractés.
Chili
Le Chili devrait se développer à un CAGR de 14,97 % jusqu'en 2032. AWS s'est engagé à investir 4 milliards USD pour la première région cloud au Chili, qui comprendra 3 zones de disponibilité ciblées pour une mise en service d'ici fin 2026. Le Plan national des centres de données vise 2,5 milliards USD d'investissements entrants et soutient un pipeline de projets plus important. Les conditions sismiques et les contraintes en eau rendent l'expertise locale en ingénierie importante pour la sélection des sites, la revue structurelle et la conception du refroidissement.[3] Les projets doivent naviguer dans les approbations environnementales et les règles d'infrastructure, ce qui ajoute de la valeur au soutien d'ingénierie axé sur la conformité.
Économies émergentes d'Amérique du Sud
L'Argentine, la Colombie, le Pérou, l'Uruguay et le Paraguay développent des pipelines de projets à un stade précoce qui élargissent le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud au-delà de ses deux plus grands centres. OpenAI et Sur Energy ont signé une lettre d'intention en octobre 2025 pour envisager un projet en Argentine qui pourrait nécessiter jusqu'à 25 milliards USD dans le cadre du dispositif d'incitation RIGI. La capacité prête pour le refroidissement liquide du Pérou et l'expansion locale planifiée indiquent une demande future pour la mise en service et le soutien Tier III. Les prestataires qui combinent des normes internationales avec une exécution locale peuvent soutenir les revues de conception précoces avant que des services opérationnels à plus haute valeur ajoutée ne se développent.
Paysage concurrentiel
Concentration du Marché
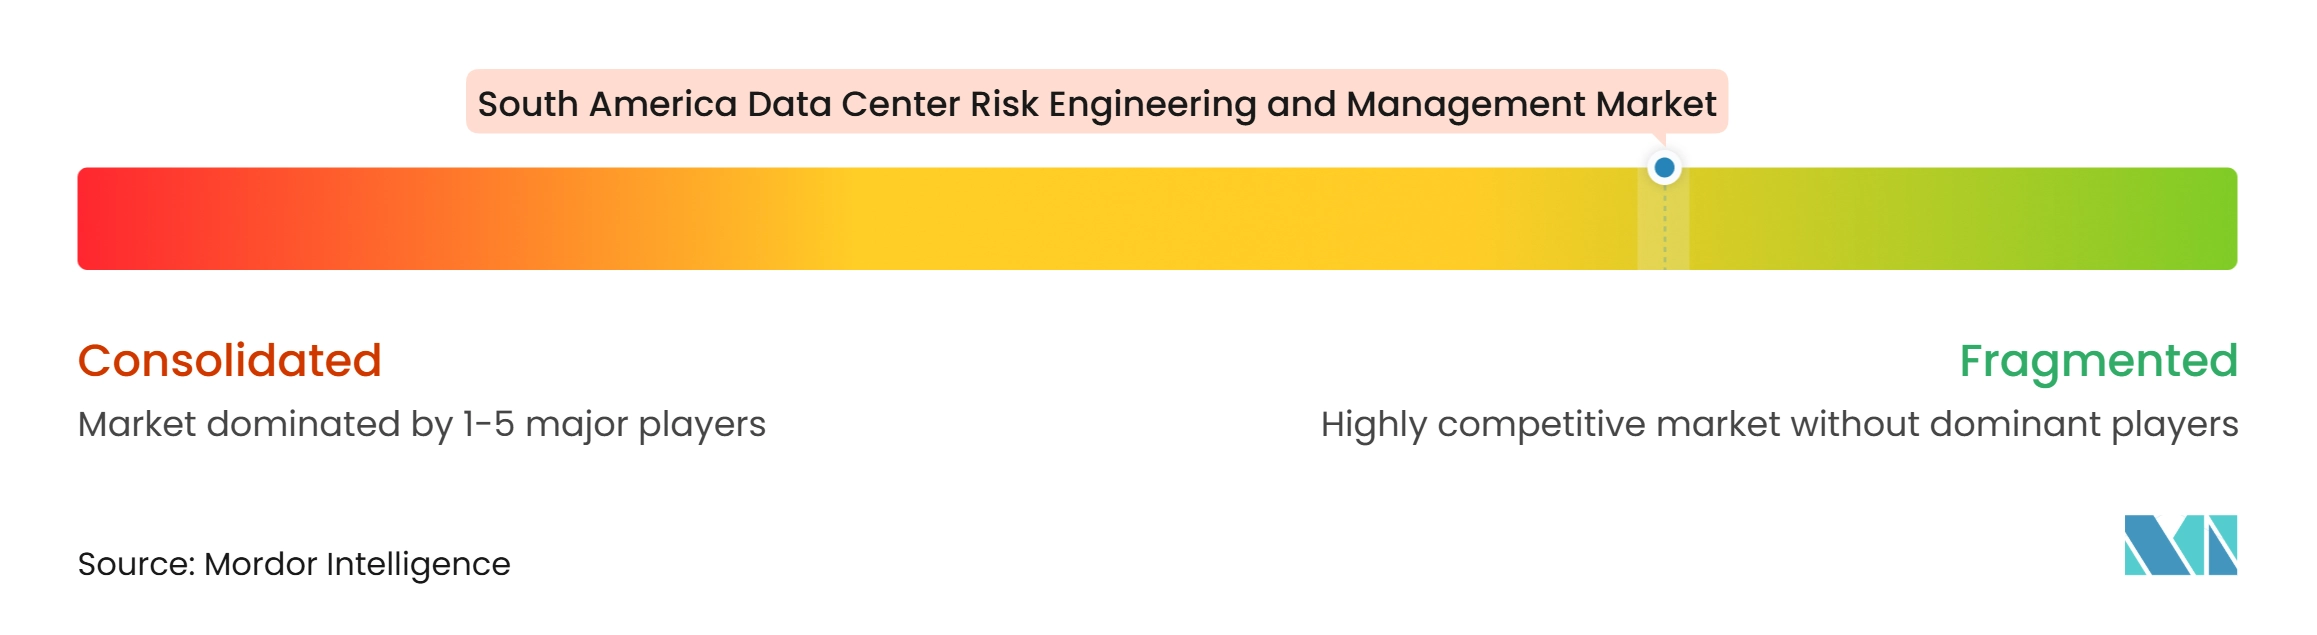
Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud est modérément fragmenté. Les entreprises mondiales d'assurance et de gestion des risques, les organismes de test et de certification, et les cabinets de conseil en ingénierie spécialisés se font concurrence avec différentes combinaisons de méthodes techniques, d'accès aux assurances et de connaissances locales. Aon a étendu son programme d'assurance du cycle de vie des centres de données de 1,5 milliard USD lors de son lancement en juin 2025 à 5 milliards USD en juillet 2026. Marsh a lancé des services d'assurance et de gestion des risques pour les centres de données en mai 2025 pour les propriétaires, les promoteurs, les opérateurs et les investisseurs.
La concurrence se concentre de plus en plus sur la modélisation spécifique à l'intelligence artificielle, le risque de mise en service et les programmes gérés pour les opérateurs régionaux. FM Global a augmenté la capacité de FM Intellium à 5 milliards USD en janvier 2026 et soutient les clients avec une unité d'ingénierie virtuelle déployable. Cette approche peut réduire le besoin de constituer une équipe spécialisée permanente dans chaque marché émergent. SGS a introduit une solution de mise en service numérique en février 2026 utilisant une méthodologie de matrice de démarrage de système et un processus de vérification indépendant. Les prestataires disposant de capacités ANSI/TIA-942 et Uptime Institute sont bien positionnés pour répondre au besoin des acheteurs de validation indépendante pour les assureurs et les prêteurs de projets.
La connaissance de la réglementation locale est un facteur de différenciation significatif, en particulier dans les marchés où les approbations d'infrastructure et d'environnement varient selon les emplacements. Vertiv et Grupo Datco ont formé un partenariat de distribution en Argentine et au Chili en octobre 2025, étendant les capacités d'alimentation, de refroidissement et de surveillance à travers le réseau régional.[4] Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud offre de la place aux entreprises capables de traduire des normes de haut niveau en contrôles pratiques pour la construction locale, les opérations et les conditions des services publics. Les grands prestataires internationaux disposent de méthodes larges et d'une portée spécialisée, tandis que les conseillers plus petits peuvent se démarquer grâce à leurs relations locales et à leur capacité d'exécution.
Leaders du secteur de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud
-
FM Insurance Company Limited
-
Marsh & McLennan Companies, Inc.
-
Chubb Limited
-
Allianz SE
-
Aon plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- FM Insurance Company Limited
- Marsh & McLennan Companies, Inc.
- Chubb Limited
- Allianz SE
- Aon plc
- JLL Technologies, Inc.
- CBRE Group, Inc.
- Arup Group Limited
- DNV AS
- TÜV Rheinland AG
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- UL LLC
- Uptime Institute, LLC
- ICREA International, Inc.
- Grupo DCC Data Center Consultores
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
Développements industriels récents dans Marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud
- Septembre 2026 : L'autorité environnementale colombienne ANLA a accordé une licence au projet de transmission Navarra-Bacatá 220 kV soutenant le centre de données BG03 d'ODATA à Cundinamarca, une installation ciblant jusqu'à 120 MW de capacité informatique et représentant le plus grand développement de centre de données du pays. La licence couvre une ligne de transmission de 1 037 mètres, 4 tours et un poste de transformation 230/34,5 kV, avec 50 MW de capacité de connexion assignée actuellement en place, déclenchant une demande structurée d'évaluation des risques liés aux infrastructures électriques dans le pipeline hyperscale en expansion de la Colombie.
- Juillet 2026 : FM Global a publié une révision intérimaire de la fiche de prévention des pertes immobilières DS 5-32 sur les centres de données, introduisant des définitions élargies des systèmes de refroidissement, des recommandations actualisées sur le refroidissement liquide pour les infrastructures de l'ère de l'intelligence artificielle, et une terminologie révisée des unités de batteries d'alimentation sans interruption. La révision formalise de nouvelles normes d'ingénierie issues des 30 000 heures annuelles d'ingénieurs de FM Global dans 1 100 centres de données assurés représentant 250 milliards USD de valeur assurable.
- Juillet 2026 : Aon plc a étendu son programme d'assurance du cycle de vie des centres de données à 5 milliards USD de capacité de couverture, ajoutant 200 millions USD de responsabilité civile envers les tiers en dehors des États-Unis, 400 millions USD de couverture cyber et erreurs et omissions technologiques, 1 milliard USD de capacité terrorisme, et une ingénierie des risques du cycle de vie élargie via Aon Global Risk Consulting couvrant le conseil en risques climatiques, les solutions de risques environnementaux et l'expertise en résilience opérationnelle.
- Avril 2026 : Aon a étendu le programme d'assurance du cycle de vie des centres de données à 3,5 milliards USD, élargissant le programme pour inclure les centres de données achevant leur première année d'exploitation et intégrant une protection cyber contre les retards de démarrage sans dommages, consolidant les lignes de risques de construction, d'exploitation et cyber précédemment fragmentées en une seule installation coordonnée d'ingénierie et d'assurance.
Périmètre du rapport sur le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud
Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud désigne la fourniture de services et de solutions spécialisés qui identifient, évaluent, atténuent et gèrent les risques opérationnels, environnementaux, de cybersécurité et liés aux infrastructures dans les centres de données à travers l'Amérique du Sud.
Le rapport sur le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud est segmenté par type de service (évaluation des risques et audit, ingénierie de la fiabilité et de la disponibilité, analyse des modes de défaillance et de leurs effets (AMDE), analyse par arbre de défaillance et analyse des causes profondes, identification des risques et évaluation des risques, planification de l'atténuation des risques, conseil en gestion opérationnelle des risques, et soutien à la conformité et à la certification d'ingénierie), catégorie de risque (risque lié aux infrastructures électriques et d'alimentation, risque lié au refroidissement et à la gestion thermique, risque lié à l'incendie et à la sécurité des personnes, risque lié aux infrastructures structurelles et bâtimentaires, risque environnemental et climatique, risque opérationnel et d'erreur humaine, risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements, et risque lié à la sécurité physique et au contrôle d'accès), méthode d'évaluation (évaluation qualitative des risques, évaluation quantitative des risques, évaluation centrée sur la fiabilité, analyse des risques par scénarios, simulation et modélisation numérique, et évaluation et surveillance continues des risques), modèle d'engagement (évaluation et audit ponctuels, revue périodique des risques, services continus de gestion des risques, ingénierie des risques gérée, et services intégrés d'ingénierie et de conseil), étape du cycle de vie du projet (sélection du site et faisabilité, conception et ingénierie, construction et mise en service, gestion opérationnelle des risques, et expansion, rénovation et modernisation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérie), et géographie (Brésil, Chili, Argentine, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation des risques et audit |
| Ingénierie de la fiabilité et de la disponibilité |
| Analyse des modes de défaillance et de leurs effets (AMDE) |
| Analyse par arbre de défaillance et analyse des causes profondes |
| Identification des risques et évaluation des risques |
| Planification de l'atténuation des risques |
| Conseil en gestion opérationnelle des risques |
| Soutien à la conformité et à la certification d'ingénierie |
| Risque lié aux infrastructures électriques et d'alimentation |
| Risque lié au refroidissement et à la gestion thermique |
| Risque lié à l'incendie et à la sécurité des personnes |
| Risque lié aux infrastructures structurelles et bâtimentaires |
| Risque environnemental et climatique |
| Risque opérationnel et d'erreur humaine |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements |
| Risque lié à la sécurité physique et au contrôle d'accès |
| Évaluation qualitative des risques |
| Évaluation quantitative des risques |
| Évaluation centrée sur la fiabilité |
| Analyse des risques par scénarios |
| Simulation et modélisation numérique |
| Évaluation et surveillance continues des risques |
| Évaluation et audit ponctuels |
| Revue périodique des risques |
| Services continus de gestion des risques |
| Ingénierie des risques gérée |
| Services intégrés d'ingénierie et de conseil |
| Sélection du site et faisabilité |
| Conception et ingénierie |
| Construction et mise en service |
| Gestion opérationnelle des risques |
| Expansion, rénovation et modernisation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Argentine |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de service | Évaluation des risques et audit |
| Ingénierie de la fiabilité et de la disponibilité | |
| Analyse des modes de défaillance et de leurs effets (AMDE) | |
| Analyse par arbre de défaillance et analyse des causes profondes | |
| Identification des risques et évaluation des risques | |
| Planification de l'atténuation des risques | |
| Conseil en gestion opérationnelle des risques | |
| Soutien à la conformité et à la certification d'ingénierie | |
| Par catégorie de risque | Risque lié aux infrastructures électriques et d'alimentation |
| Risque lié au refroidissement et à la gestion thermique | |
| Risque lié à l'incendie et à la sécurité des personnes | |
| Risque lié aux infrastructures structurelles et bâtimentaires | |
| Risque environnemental et climatique | |
| Risque opérationnel et d'erreur humaine | |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements | |
| Risque lié à la sécurité physique et au contrôle d'accès | |
| Par méthode d'évaluation | Évaluation qualitative des risques |
| Évaluation quantitative des risques | |
| Évaluation centrée sur la fiabilité | |
| Analyse des risques par scénarios | |
| Simulation et modélisation numérique | |
| Évaluation et surveillance continues des risques | |
| Par modèle d'engagement | Évaluation et audit ponctuels |
| Revue périodique des risques | |
| Services continus de gestion des risques | |
| Ingénierie des risques gérée | |
| Services intégrés d'ingénierie et de conseil | |
| Par étape du cycle de vie du projet | Sélection du site et faisabilité |
| Conception et ingénierie | |
| Construction et mise en service | |
| Gestion opérationnelle des risques | |
| Expansion, rénovation et modernisation | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Argentine | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud ?
Le marché de l'ingénierie des risques et de la gestion des centres de données en Amérique du Sud est de 120,18 millions USD en 2026 et devrait atteindre 273,12 millions USD d'ici 2032, avec un CAGR de 14,51 % durant la période 2027-2032.
Quel type de service mène ce secteur ?
L'évaluation des risques et l'audit mènent avec 31,62 % de part en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité devrait croître à un CAGR de 14,79 % jusqu'en 2032.
Pourquoi le risque thermique croît-il dans les centres de données sud-américains ?
Les équipements d'intelligence artificielle augmentent la densité des racks et l'utilisation du refroidissement liquide, accroissant le besoin de gérer les interfaces entre fluides, alimentation, détection et protection incendie.
Quel pays d'Amérique du Sud mène la demande de services d'ingénierie des risques ?
Le Brésil mène avec 52,35 % de part en 2026, soutenu par la croissance des capacités autour de São Paulo et de Campinas et une demande accrue de revues de connexion au réseau électrique.
Pourquoi les propriétaires de centres de données utilisent-ils des services continus de gestion des risques ?
Les services continus soutiennent la surveillance en temps réel et la supervision récurrente à mesure que les valeurs des actifs, la densité des racks et les exigences de disponibilité des services augmentent.
Quelles normes affectent les projets de centres de données prêts pour l'intelligence artificielle ?
La norme ANSI/TIA-942, l'addendum 1 axé sur l'intelligence artificielle prévu, et l'initiative qualité DCE 9000 façonnent la validation des infrastructures et les pratiques de qualité de la chaîne d'approvisionnement.