
Marktgröße und Marktanteil für Risikotechnik und -management von Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
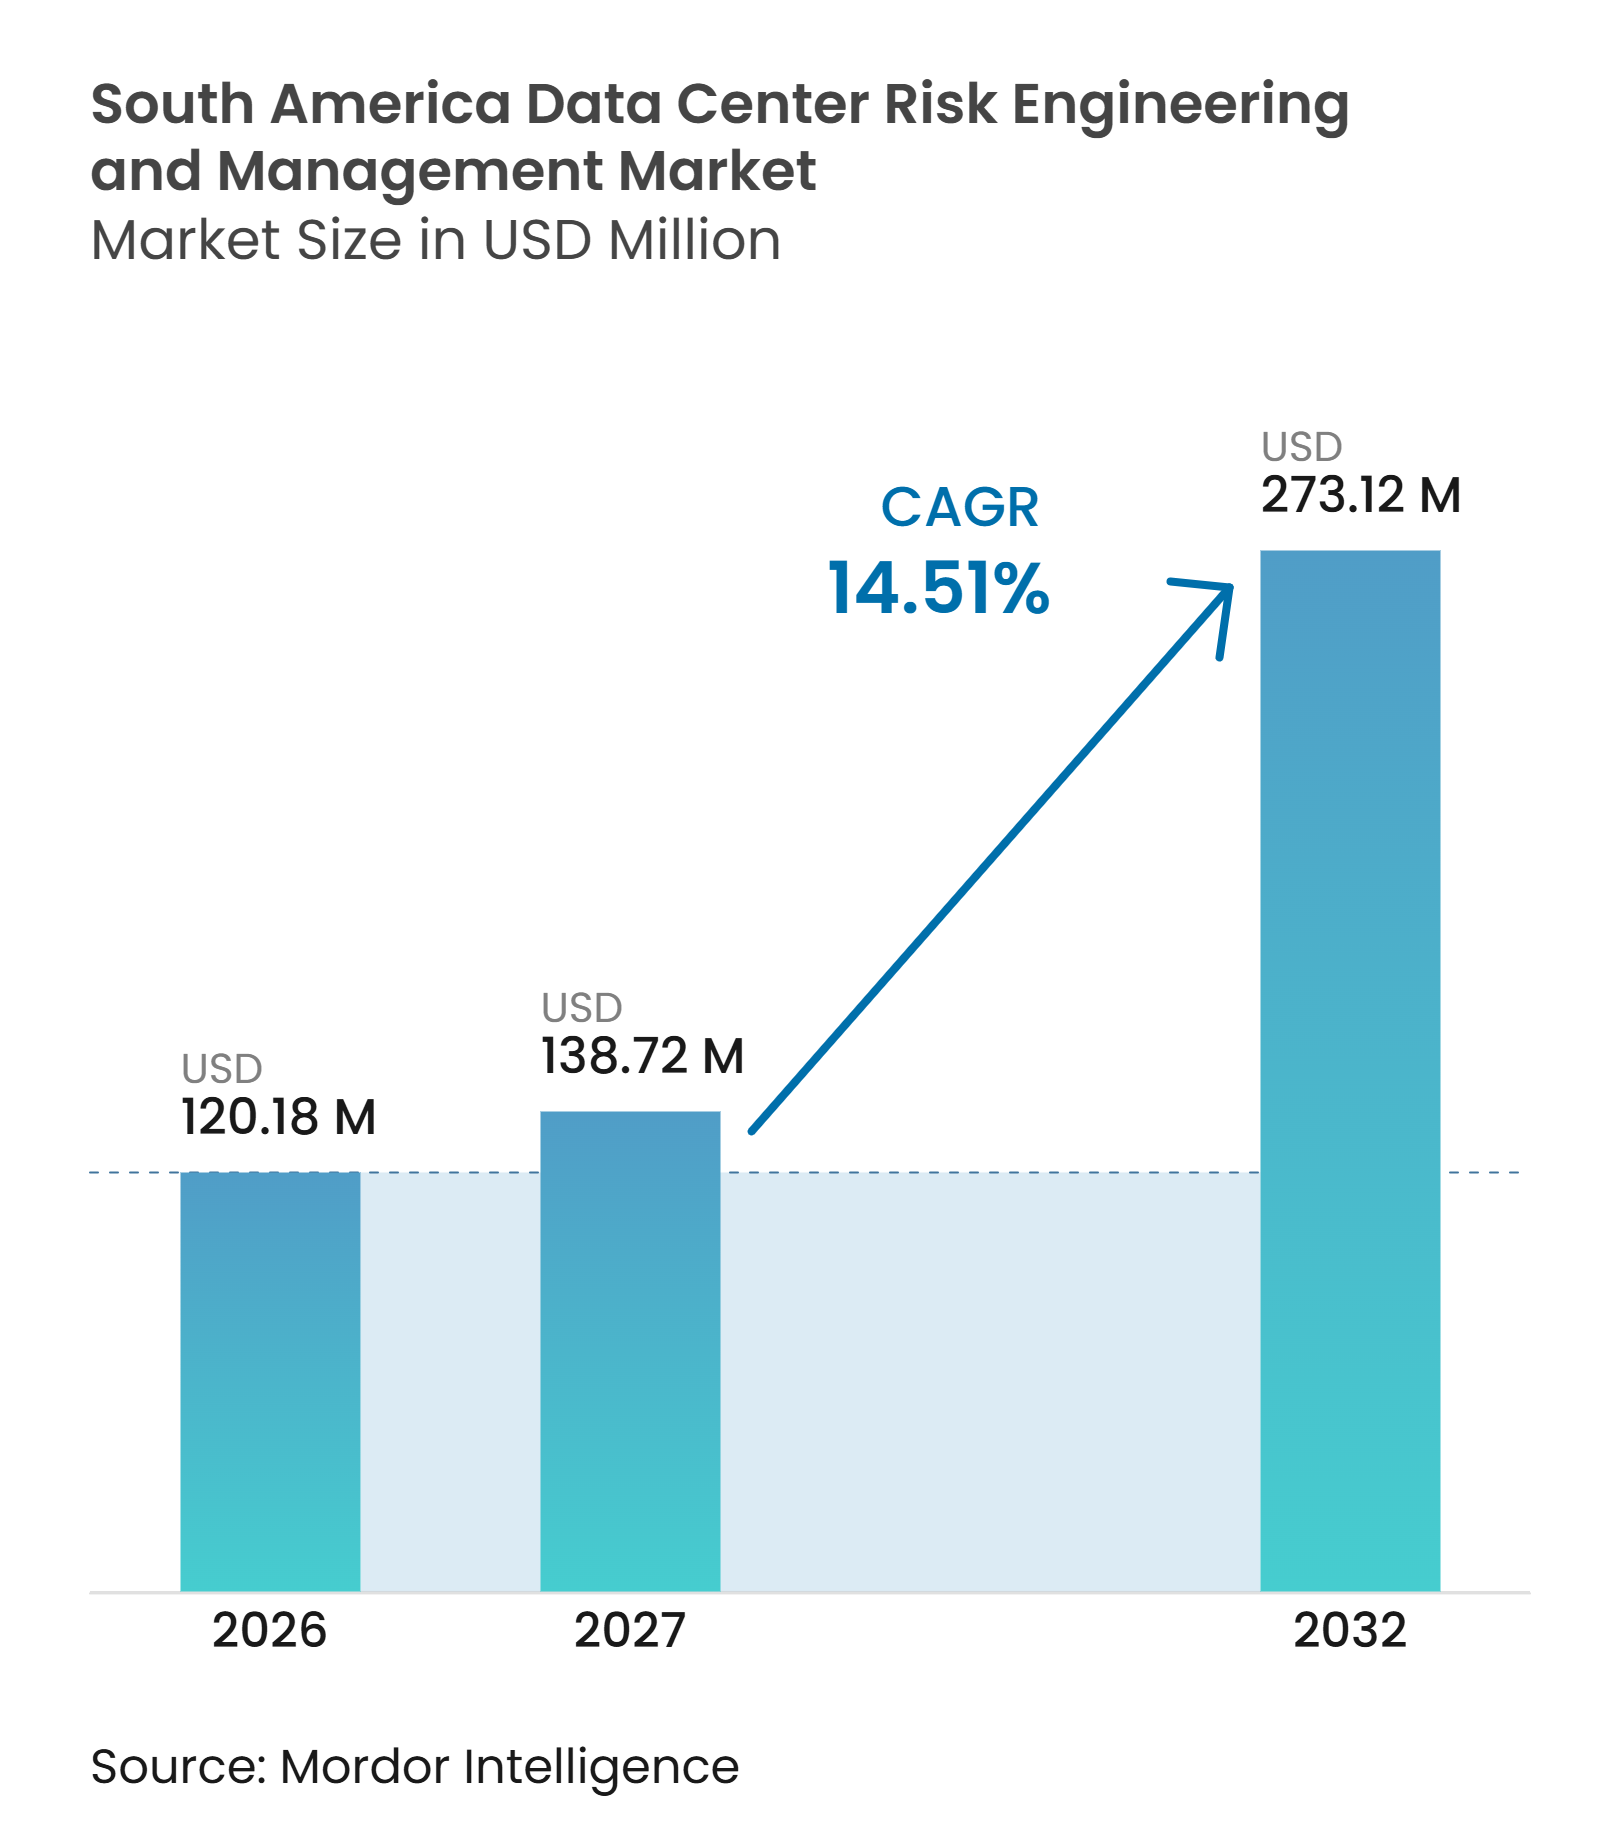
| Marktgröße im Basisjahr (2026) | 120.18 Millionen US-Dollar |
| Marktgröße (2027) | 138.72 Millionen US-Dollar |
| Marktgröße (2032) | 273.12 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.51 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Risikotechnik und -management von Rechenzentren in Südamerika von Mordor Intelligence
Die Marktgröße für Risikotechnik und -management von Rechenzentren in Südamerika beträgt im Jahr 2026 120,18 Millionen USD und wird bis 2032 voraussichtlich 273,12 Millionen USD erreichen, mit einem CAGR von 14,51 % im Zeitraum 2027–2032. Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika wird durch neue Hyperscale-Kapazitäten gestützt, die den Bedarf an Risikoarbeiten von der Standortauswahl bis zum Betrieb erhöhen. KI-Implementierungen erhöhen den Druck, da höhere Rack-Dichten komplexere Stromverteilung, Flüssigkühlung, Brandschutz und Überwachungssysteme erfordern. Versicherer, Kreditgeber und Kunden legen vor Projektbeginn größeres Gewicht auf dokumentierte Bewertungen, wodurch Risikotechnik Teil von Investitions- und Betriebsentscheidungen wird. Anbieter, die KI-Infrastrukturwissen mit lokaler Regulierungs- und Gefahrenkompetenz verbinden, können ein breiteres Spektrum an Projekten in Brasilien, Chile und aufstrebenden Märkten bedienen. Netzkapazität, Wasserverfügbarkeit, Fachkräfte und sich entwickelnde Standards können Projektzeitpläne einschränken und den Bedarf an praktischer Risikoplanung erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Risikobewertung und Prüfung im Jahr 2026 einen Marktanteil von 31,62 % am Markt für Risikotechnik und -management von Rechenzentren in Südamerika, während Zuverlässigkeits- und Verfügbarkeitstechnik bis 2032 voraussichtlich mit einem CAGR von 14,79 % wachsen wird.
- Nach Risikokategorie hielt Elektro- und Strominfrastrukturrisiko im Jahr 2026 einen Anteil von 32,83 %, während Kühl- und Wärmemanagementrisiko bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen wird.
- Nach Bewertungsmethode hielt qualitative Risikobewertung im Jahr 2026 einen Anteil von 34,57 %, während kontinuierliche Risikobewertung und -überwachung bis 2032 voraussichtlich mit einem CAGR von 14,82 % wachsen wird.
- Nach Engagement-Modell hielt einmalige Bewertung und Prüfung im Jahr 2026 einen Anteil von 36,74 %, während kontinuierliche Risikomanagementdienste bis 2032 voraussichtlich mit einem CAGR von 14,91 % wachsen werden.
- Nach Projektlebenszyklusphase hielt operatives Risikomanagement im Jahr 2026 einen Anteil von 37,49 %, während Erweiterung, Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einem CAGR von 14,84 % wachsen wird.
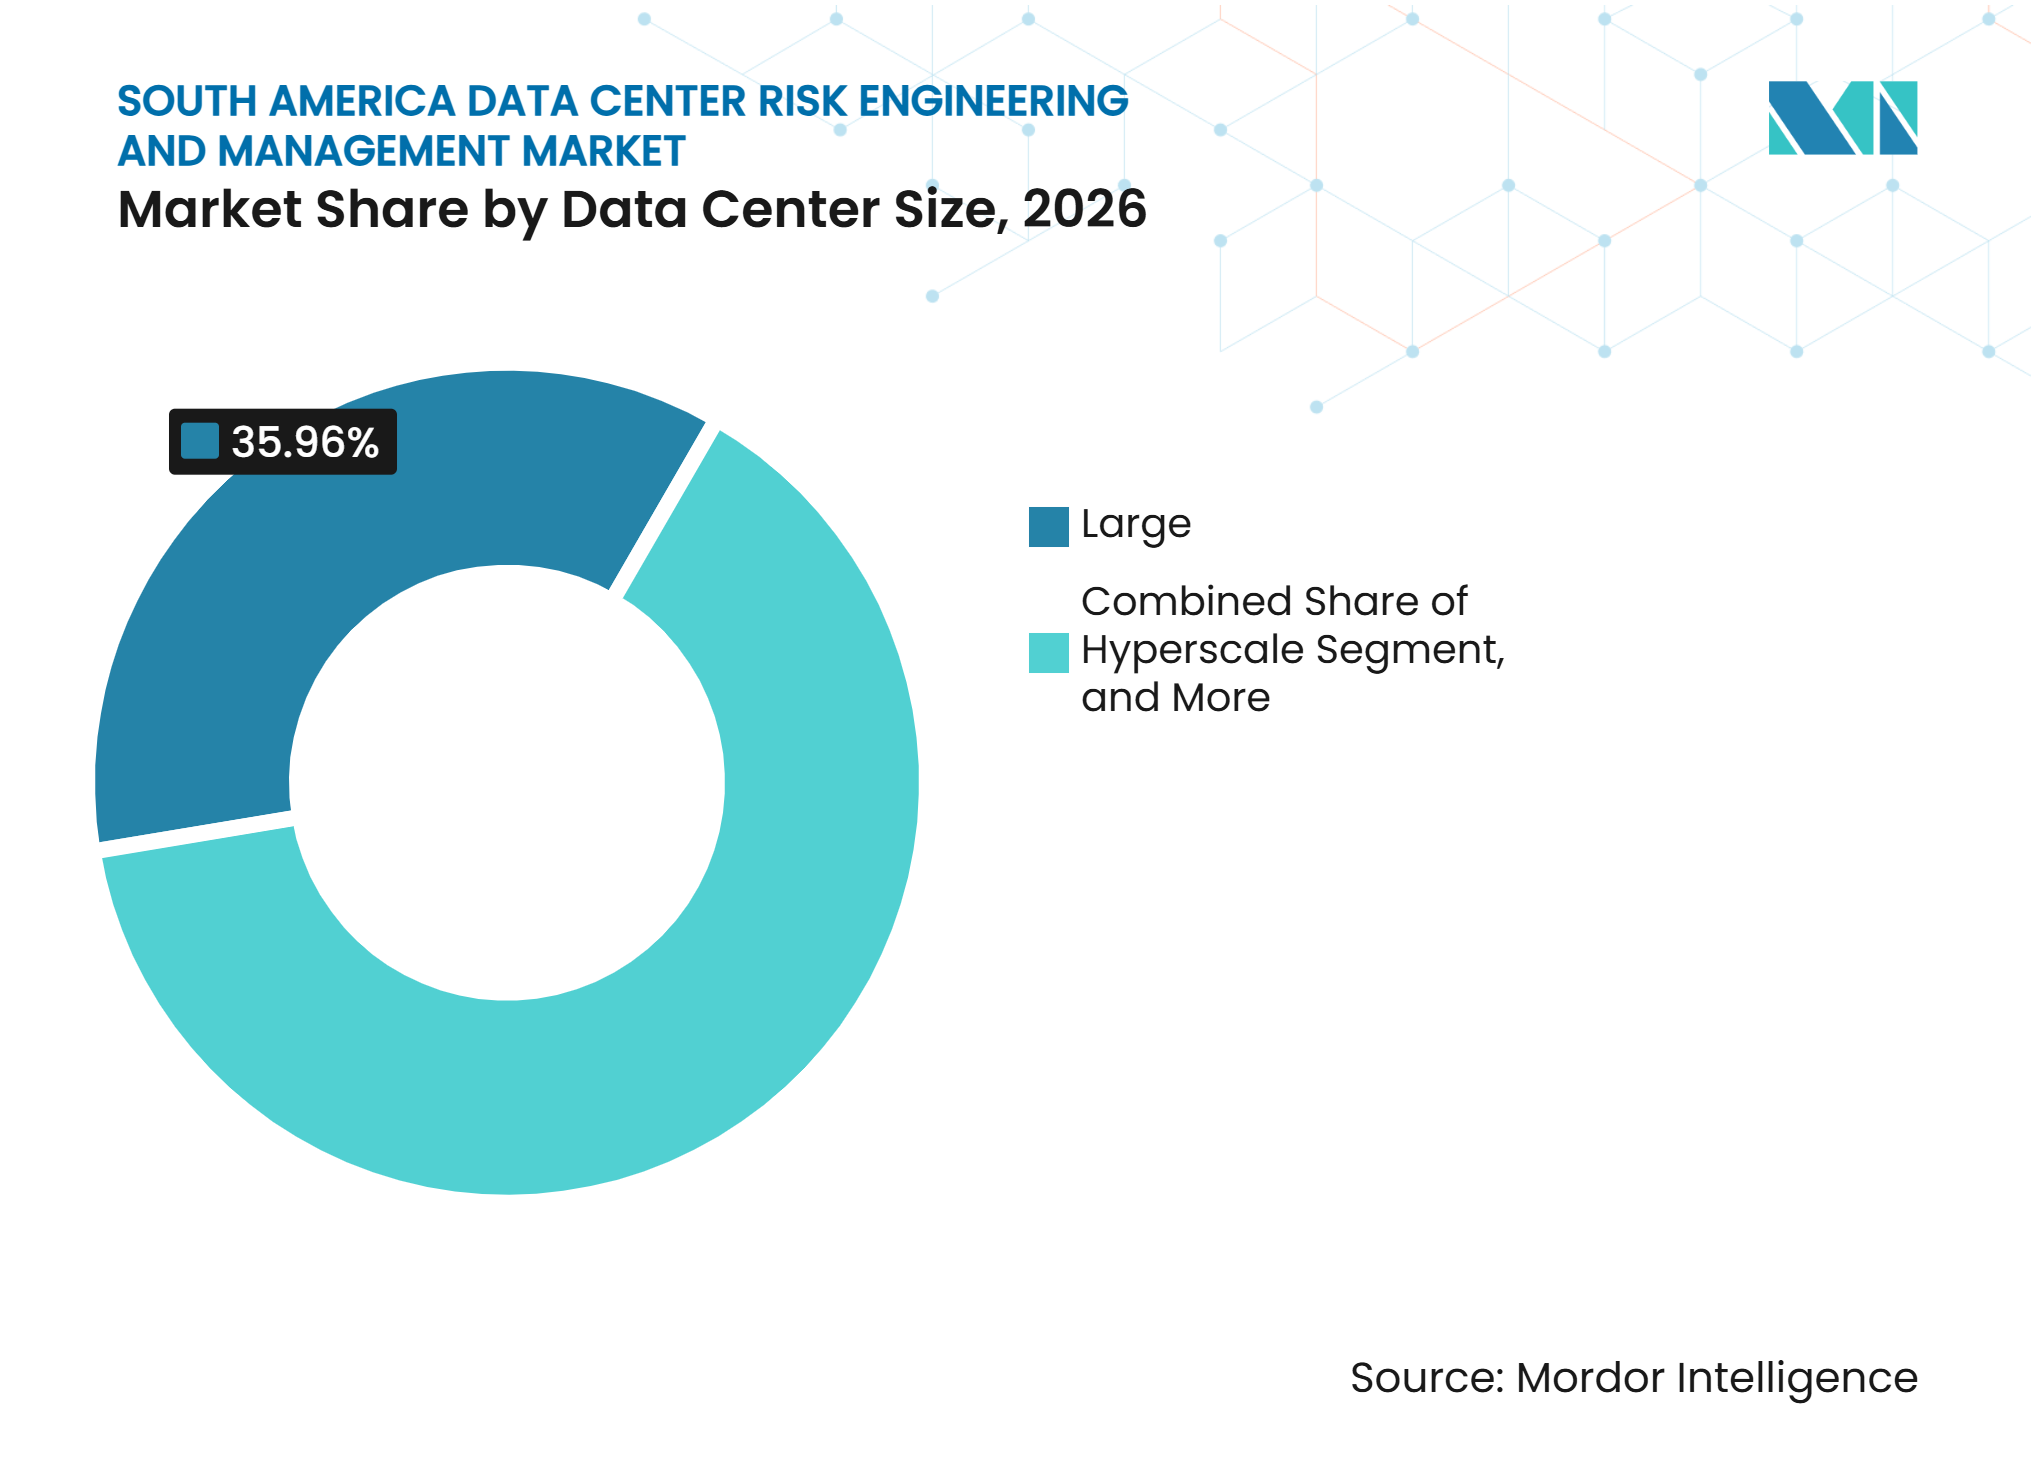
- Nach Rechenzentrumsgrößen hielten große Rechenzentren im Jahr 2026 einen Anteil von 35,96 %, während Hyperscale bis 2032 voraussichtlich mit einem CAGR von 14,94 % wachsen wird.
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2026 einen Anteil von 43,28 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 14,89 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 52,35 %, während Chile bis 2032 voraussichtlich mit einem CAGR von 14,97 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und KI-Rechenzentrumskapazitäten | +4.5% | Brasilien, Chile, Argentinien (aufstrebend) | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Komplexität von Strom-, Kühl-, Netzwerk- und Gebäudeinfrastruktur | +3.2% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Steigendes Risikoexposure durch KI-Workloads und hochdichte Rechenumgebungen | +2.8% | Brasilien, Chile | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Zuverlässigkeitstechnik und Bewertungen kritischer Infrastrukturen | +2.1% | Brasilien, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Erwartungen von Versicherern, Investoren und Kunden an dokumentierte Risikoreduzierungsprogramme | +1.8% | Brasilien, Chile, globaler Übertragungseffekt | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Datenhaltung, Cybersicherheit und Geschäftskontinuität | +1.4% | Brasilien, Argentinien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und KI-Rechenzentrumskapazitäten
In Südamerika laufen gleichzeitig mehrere Hyperscale-Projekte, die während Planung, Bau, Inbetriebnahme und Betrieb Risikounterstützung benötigen. Actis startete im Dezember 2025 die TERRANOVA-Plattform mit 1,5 Milliarden USD an zugesagtem Kapital für Campusse in Brasilien und Chile, was Nachfrage nach Gefahrenbewertung und Zuverlässigkeitsarbeiten über ein Multi-Campus-Portfolio hinweg schafft. Ascenty plante für 2026 Investitionsausgaben von 1 Milliarde USD in Brasilien und Chile für 13 aktive Entwicklungsprojekte. Mehrere große Bauprojekte in derselben Metropolregion können die Kapazität von Spezialunternehmen belasten und den Wert erfahrener lokaler Teams erhöhen. Das Intellium-Programm von FM Global nutzt ein virtuelles Technikmodell, das Spezialisten für Standort-, Strom-, Kühl- und Batterierisiken mobilisieren kann und damit eine Antwort auf diese Personalherausforderung bietet.[1] Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika profitiert daher, wenn Entwickler konsistente Risikoverfahren über mehrere Campusse hinweg benötigen, anstatt isolierte Projektprüfungen durchzuführen.
Zunehmende Komplexität von Strom-, Kühl-, Netzwerk- und Gebäudeinfrastruktur
Flüssigkühlung und dichtere KI-Geräte verändern die Risiken, die Eigentümer in neuen und bestehenden Einrichtungen bewerten müssen. FM Global aktualisierte Datenblatt 5-32 im Juli 2026 mit erweiterten Kühldefinitionen und Flüssigkühlungsanleitungen für Rechenzentren, was den Bedarf an detaillierteren technischen Prüfungen widerspiegelt. Allianz Commercial berichtete, dass Brände 42,3 % der Schadenskosten ausmachten, obwohl sie nur 10,9 % der Schadensereignisse darstellten, während flüssigkeitsbezogene Ausfälle ebenfalls wesentlich für Rechenzentrumsschäden bleiben. Diese Bedingungen erfordern die Analyse von Verbindungen zwischen Strom-, Kühl-, Erkennungs-, Lösch- und Batteriesystemen anstelle isolierter Prüfungen. Hochdichte Standorte benötigen außerdem klare Inbetriebnahmeverfahren, da kleine Installationsfehler mehrere Systeme beeinträchtigen können. Diese Komplexität stützt die Nachfrage im Markt für Risikotechnik und -management von Rechenzentren in Südamerika nach Technikdienstleistungen, die sowohl technisches Design als auch Betriebskontrollen abdecken.
Steigendes Risikoexposure durch KI-Workloads und hochdichte Rechenumgebungen
KI-Einrichtungen konzentrieren hochwertige Hardware und verbrauchen auf begrenztem Raum erheblich mehr Strom. Swiss Re stellte fest, dass eine KI-Einrichtung 20 Milliarden USD an Baukosten übersteigen kann, bevor der Wert der installierten GPU-Hardware berücksichtigt wird. Außerdem wurde festgestellt, dass 79 % der globalen Rechenzentrumskapazität in Gebieten mit erhöhtem Naturkatastrophenexposure liegt, was für Chiles seismische Bedingungen und Brasiliens Überschwemmungsexposure relevant ist. Eine Stromunterbrechung in einer dichten KI-Anlage kann schnell zu einem thermischen Ereignis und einem Dienstleistungskontinuitätsereignis werden. Betreiber benötigen zunehmend Szenarioanalysen, die gemeinsame Umspannwerke, verbundene Kühlanlagen und mehrere Mieter oder Campusse berücksichtigen, die demselben Ereignis ausgesetzt sind. Dies erweitert die Rolle des Marktes für Risikotechnik und -management von Rechenzentren in Südamerika von der grundlegenden Dokumentation hin zu Simulationen und strukturierter Verlustmodellierung.
Wachsende Nachfrage nach Zuverlässigkeitstechnik und Bewertungen kritischer Infrastrukturen
Zuverlässigkeitsarbeiten werden häufiger, da Eigentümer Einrichtungen aufrüsten und längere Gerätelieferzeiten verwalten. Die Telecommunications Industry Association startete im Februar 2026 die Initiative zum Qualitätsstandard für Rechenzentrumsexzellenz, aufbauend auf der ISO-9001-Hochstruktur mit früher Beteiligung von AWS, Oracle, Cummins und Holder Construction. Die Initiative unterstreicht die Bedeutung des Qualitätsmanagements über die gesamte Lieferkette und den physischen Infrastrukturlebenszyklus. Die Vereinigung entwickelt außerdem ANSI/TIA-942 Addendum 1 für KI-Anwendungen mit geplantem Erscheinen Mitte 2027, mit Bestimmungen für hochdichte Verkabelung und Flüssigkühlung. Nachrüstprojekte erfordern neue Ausfallmodus-Bewertungen, wenn bestehende Strom-, Kühl- und Brandschutzsysteme für KI-Lasten angepasst werden. Diese Entwicklungen bieten dem Markt für Risikotechnik und -management von Rechenzentren in Südamerika wiederkehrende Aufträge nach Abschluss der ursprünglichen Designprüfung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für spezialisierte Risikotechnik- und Bewertungsdienstleistungen | -2.3% | Südamerika (regional) | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Ingenieuren mit rechenzentrumssspezifischer Expertise | -1.8% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Risikodaten bei Betreibern, Auftragnehmern und Gerätelieferanten | -1.1% | Südamerika (regional) | Langfristig (≥ 4 Jahre) |
| Netz-, Wasser- und Genehmigungsbeschränkungen, die Risikoreduzierungsoptionen einschränken | -0.9% | Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für spezialisierte Risikotechnik- und Bewertungsdienstleistungen
Spezialisierte Bewertungen können für mittelständische Colocation-Betreiber und Unternehmenseigentümer schwer kontinuierlich zu finanzieren sein. Einmalige Bewertung und Prüfung machte 2026 36,74 % des Engagement-Modells aus, was darauf hindeutet, dass viele Käufer noch immer definierte Prüfungen gegenüber laufenden Programmen bevorzugen. Das Data Center Lifecycle Insurance Program von Aon kombiniert Bau-, Cyber-, Fracht- und Betriebsversicherung mit Risikotechnik, was die Beschaffung als Teil einer umfassenderen Einrichtung erleichtert. Dieses Modell kann den Zugang erweitern, kann aber auch den Preis einer eigenständigen Prüfung komprimieren. Standardisierte Toolkits nach Einrichtungsstufe können kleineren Betreibern einen praktischen Weg zu dokumentierten Kontrollen bieten, ohne die Kosten eines großen maßgeschneiderten Auftrags. Kostendruck kann den Markt für Risikotechnik und -management von Rechenzentren in Südamerika auf einmalige Arbeiten ausgerichtet halten, bis operative Risikoprogramme einen klaren kommerziellen Wert nachweisen.
Begrenzte Verfügbarkeit von Ingenieuren mit rechenzentrumssspezifischer Expertise
Risikotechnikarbeiten für Rechenzentren erfordern Erfahrung in Stromsystemen, Wärmemanagement, strukturellen Bedingungen und Betriebsresilienz. Der Mangel ist in neueren Märkten ausgeprägter, wo weniger Spezialisten Rechenzentrensprojekte in großem Maßstab abgeschlossen haben. Vertiv Academy Lateinamerika wurde gegründet, um regionale Fähigkeiten aufzubauen und lokalisierte Servicezentren in Kolumbien, Chile und Peru zu unterstützen. FM Global nutzt außerdem seine virtuelle Technikeinheit Intellium, um Fachkenntnisse über Regionen hinweg einzusetzen. Anbieter, die in Schulung und Wissenstransfer investieren, können die Bewertungskonsistenz verbessern, aber ein begrenzter Talentpool kann die Lieferung verlangsamen und Gebühren erhöhen. Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika bleibt darauf angewiesen, lokale technische Kapazitäten parallel zu Projektpipelines aufzubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
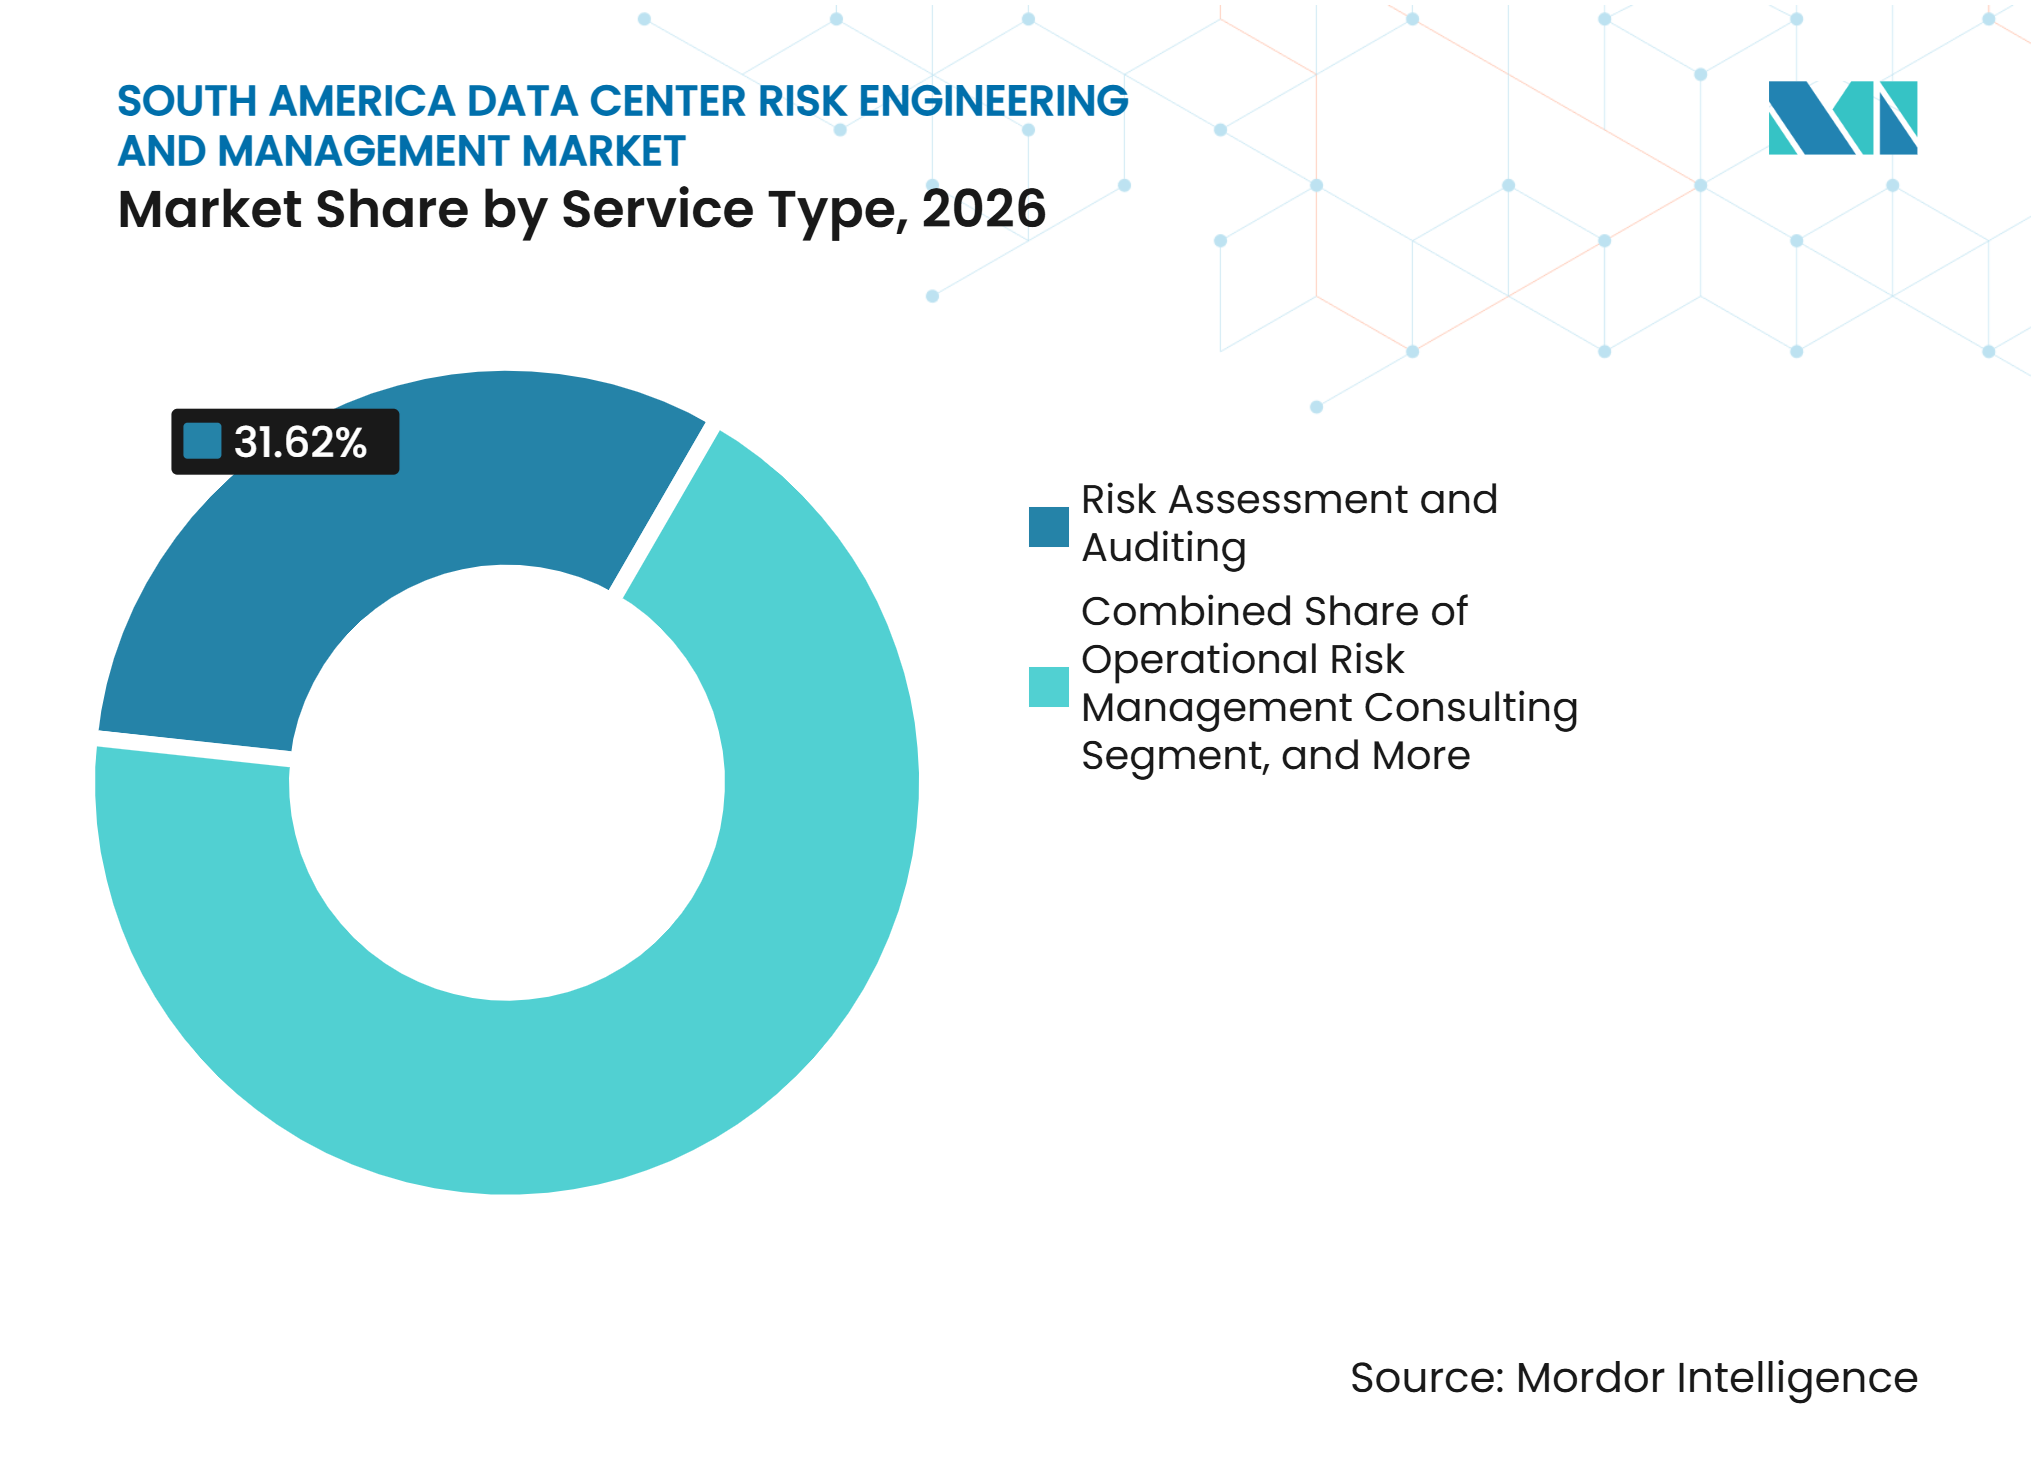
Risikobewertung verankert Umsatz, während Zuverlässigkeitstechnik das Wachstum anführtRisikobewertung und Prüfung erfasste 2026 31,62 % des Marktanteils für Risikotechnik und -management von Rechenzentren in Südamerika, da Basisdokumentation zentral für Versicherungsprüfungen und Colocation-Due-Diligence ist. Aon gibt an, dass lebenszyklusbasiertes Risikomanagement Standortauswahl, Design, Bau und Betrieb umfasst und damit formale Bewertungsaktivitäten mit Versicherungs- und Finanzierungsentscheidungen verbindet. Kunden nutzen erste Bewertungen, um Gefahren zu identifizieren und Nachweise für Betriebskontrollen zu erstellen. Diese Aufträge bleiben notwendig, auch wenn der Eigentümer später ein kontinuierlicheres Modell übernimmt.
Zuverlässigkeits- und Verfügbarkeitstechnik wird bis 2032 voraussichtlich mit einem CAGR von 14,79 % wachsen, da KI-Serviceverpflichtungen die Kosten von Ausfällen erhöhen. Ausfallmodus- und Auswirkungsanalyse, Fehlerbaumanalyse, Ursachenanalyse und Gefahrenidentifikation sind nützlicher, wenn Strom- und Kühlsysteme viele Abhängigkeiten aufweisen. Die Daten von Allianz Commercial zu den Kosten von Brandschäden unterstreichen die Notwendigkeit, Ausfallpfade zu untersuchen und nicht nur das Vorhandensein einzelner Schutzmaßnahmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Risikokategorie:
Elektrorisiko dominiert, Wärmerisiko wächst am schnellstenElektro- und Strominfrastrukturrisiko machte 2026 32,83 % der Marktgröße für Risikotechnik und -management von Rechenzentren in Südamerika nach Risikokategorie aus. Kontinuierliche und redundante Stromversorgung ist grundlegend für jeden Einrichtungsdienst, sodass Prüfungen häufig vom Gebäude bis zu Umspannwerken und Übertragungsverbindungen reichen. Brasiliens EPE berichtete, dass die Anträge auf Netzanschluss für Rechenzentren zwischen September und November 2025 von 19,8 GW auf 26,2 GW stiegen. Dieser Anstieg schafft die Notwendigkeit, Anschlussqualität, Stromverfügbarkeit und Netzabhängigkeiten vor Beginn der Entwicklung zu bewerten.
Kühl- und Wärmemanagementrisiko wird bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen. Flüssigkühlung erfordert Kontrollen für Flüssigkeitsauswahl, Leckerkennung, Eindämmung, Wartung und die Wechselwirkung von Kühlung mit elektrischen Geräten. Das aktualisierte Datenblatt von FM Global widmet diesen Systemen in Rechenzentrumsimmobilien besondere Aufmerksamkeit. Brand-, Struktur-, Umwelt- und Lieferkettenrisiken bleiben miteinander verknüpft, da ein Kühlungsausfall gleichzeitig Verfügbarkeit, Versicherungsexposure und Projektzeitpläne beeinflussen kann.
Nach Bewertungsmethode:
Qualitative Methoden führen, kontinuierliche Überwachung beschleunigt sichQualitative Risikobewertung hielt 2026 34,57 % des Bewertungsmethodenmix. Sie bietet einen strukturierten Ausgangspunkt für Einrichtungen, um Dokumentation gegen die Uptime Institute Tier- und ANSI/TIA-942-Rahmenwerke zu erstellen. Die Telecommunications Industry Association berichtete von mehr als 1.000 ANSI/TIA-942-Zertifizierungen in mehr als 800 Rechenzentren in über 60 Ländern, was die etablierte Rolle der formalen Infrastrukturvalidierung zeigt. Dieser Ansatz ist besonders relevant, wenn Betreiber einen klaren ersten Überblick über Kontrollmängel und Compliance-Anforderungen benötigen.
Kontinuierliche Risikobewertung und -überwachung wird bis 2032 voraussichtlich mit einem CAGR von 14,82 % wachsen. Sensoren und Rechenzentrumsinfrastruktur-Management-Tools können operative Nachweise innerhalb definierter Schwellenwerte liefern, anstatt sich ausschließlich auf periodische Standortbesuche zu verlassen. Dies kann helfen, Änderungen bei Temperatur, Stromqualität, Batteriezustand und Kühlleistung zu erkennen, bevor sie den Dienst unterbrechen. Die Methode unterstützt auch wiederkehrende Risikodienste, da Erkenntnisse bei sich ändernden Bedingungen überprüft werden können. Quantitative Bewertung, Szenariomodellierung und digitale Simulationen können dann Details für größere Campusse hinzufügen, wo ein einzelner Ausfall mehrere verbundene Systeme beeinflussen kann.
Nach Engagement-Modell:
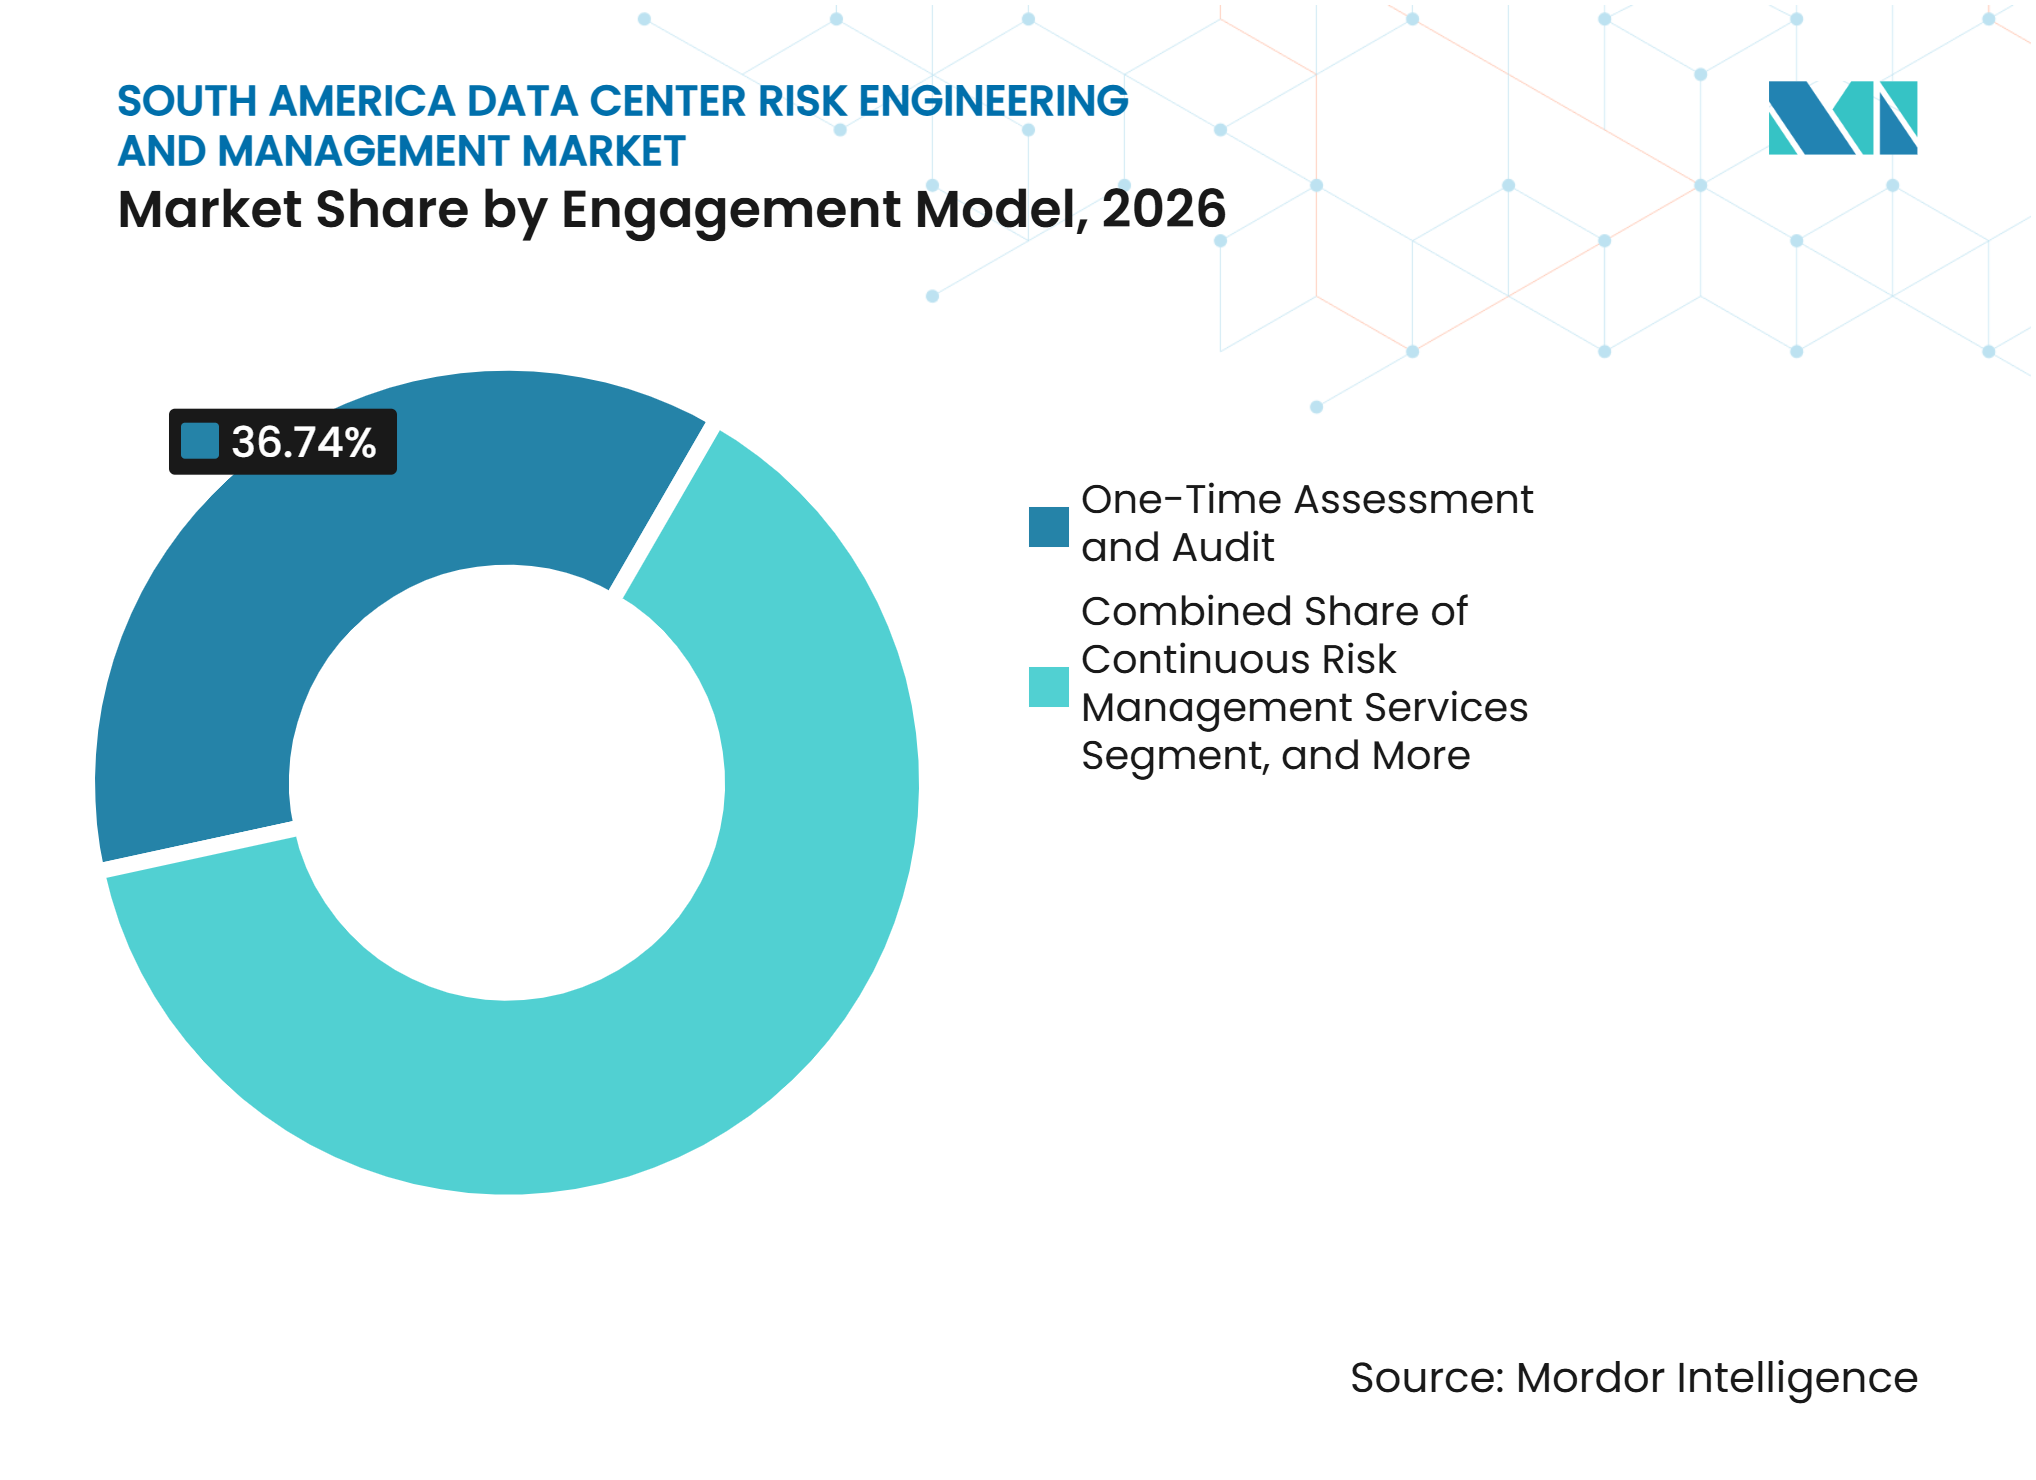
Prüfungen dominieren heute, kontinuierliche Programme treiben zukünftige UmsätzeEinmalige Bewertung und Prüfung machte 2026 36,74 % des Engagement-Modellmix aus. Viele regionale Einrichtungen führen zum ersten Mal formale Risikoarbeiten durch, oft weil eine Versicherungsplatzierung oder eine Kundenanforderung eine abgeschlossene Prüfung erfordert. Das Modell gibt Eigentümern einen definierten Umfang und Kosten, was für kleinere Betreiber nützlich sein kann. Es ermöglicht Anbietern auch, eine Basislinie zu erstellen, bevor Korrekturmaßnahmen oder eine längere Servicevereinbarung empfohlen werden.
Kontinuierliche Risikomanagementdienste werden bis 2032 voraussichtlich mit einem CAGR von 14,91 % wachsen. Das Data Center Lifecycle Insurance Program von Aon wurde im Juli 2026 auf 5 Milliarden USD erweitert und umfasst lebenszyklusbasierte Risikotechnik durch Aon Global Risk Consulting.[2] Solche Programme fördern laufende Prüfungen, wenn Einrichtungen vom Bau zum Betrieb übergehen. Verwaltete Technik und integrierte Beratungsarbeiten eignen sich wahrscheinlich für Hyperscaler, die konsistente Kontrollen über ein Portfolio hinweg benötigen, während periodische Prüfungen für kostenbewusste Colocation-Betreiber relevant bleiben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Projektlebenszyklusphase:
Betrieb verankert Umsatz, Nachrüstung beschleunigt sichOperatives Risikomanagement hielt 2026 37,49 % des Projektlebenszyklussegments. Brasiliens etablierte Campusse schaffen wiederkehrende Aufträge nach Abschluss von Bau und Inbetriebnahme. Operative Prüfungen konzentrieren sich auf Wartungszugang, Erkennungssysteme, Notfallverfahren, Gerätezustand und die für die Zertifizierungserneuerung benötigten Nachweise. Sie helfen Eigentümern auch dabei, eine konsistente Kontrollumgebung aufrechtzuerhalten, während sich die Mieterbedürfnisse ändern.
Erweiterung, Nachrüstung und Modernisierung wird bis 2032 voraussichtlich mit einem CAGR von 14,84 % wachsen. Ältere Einrichtungen erfordern Änderungen an Stromverteilung, Kühlungsdesign und Brandschutz, wenn die Rack-Dichten steigen. Der Nationale Rechenzentrumsplan der chilenischen Regierung strebt 2,5 Milliarden USD an Auslandsinvestitionen an und zielt darauf ab, den Sektor zu erweitern, was eine Pipeline für Design- und Bauaufsicht unterstützt. Inbetriebnahmearbeiten bleiben wichtig, da eine Nachrüstung Schnittstellen zwischen neuen Systemen und bestehender Infrastruktur einführen kann. Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika kann wiederkehrende Aufträge gewinnen, wenn Upgrades eine neue Prüfung der Restrisiken erfordern.
Nach Rechenzentrumsgrößen:
Große Einrichtungen verankern Umsatz, Hyperscale treibt WachstumGroße Rechenzentren hielten 2026 35,96 % des Größensegments. Etablierte Campusse in São Paulo, Santiago und Bogotá erfordern regelmäßige Bewertungen zur Aufrechterhaltung der Zertifizierung, Sicherstellung der Zuverlässigkeit und Gewährleistung der Compliance. Ihr Umfang reicht aus, um dedizierte Technikprogramme zu unterstützen, aber ihre Systeme sind in der Regel weniger konzentriert als die von Hyperscale-Campussen. Dies macht sie zu einer wichtigen Basis für wiederkehrende operative Arbeiten.
Hyperscale wird bis 2032 voraussichtlich mit einem CAGR von 14,94 % wachsen. AWS verpflichtete sich zu 4 Milliarden USD, um seine erste Cloud-Region in Chile mit 3 Verfügbarkeitszonen einzurichten. Hyperscale-Einrichtungen können hohe Gerätewerte, Batterie-Energiespeichersysteme, standortinterne Erzeugung und Flüssigkühlung innerhalb eines einzigen Campus kombinieren. Die Risikobewertung muss daher gemeinsame Ursachenausfälle über mehrere Gebäude und gemeinsame Systeme hinweg berücksichtigen. Diese Kategorie erweitert den technischen Umfang des Marktes für Risikotechnik und -management von Rechenzentren in Südamerika.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation führt beim Marktanteil, Cloud-Dienstanbieter verzeichnen den schnellsten CAGRColocation hielt 2026 43,28 % des Rechenzentrumstypsegments. Betreiber wie Equinix, Ascenty, Scala und ODATA müssen Einrichtungskontrollen aufrechterhalten, die für Hyperscale- und Unternehmensmieter glaubwürdig sind. Ein einzelnes Infrastrukturereignis kann mehrere Kunden betreffen, sodass die Risikobewertung sowohl die Mieteraggregation als auch die Gebäudesysteme berücksichtigen muss. Internationale Zertifizierungen können einen gemeinsamen Referenzpunkt für Kunden, Versicherer und Kreditgeber bieten.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 14,89 % wachsen. Proprietäre Cloud-Campusse benötigen Risikomanagement, das das Projekt durch Design, Lieferung und langfristigen Betrieb begleitet. Brasiliens Datenschutzgesetz und Datenlokalisierungsanforderungen in anderen regionalen Märkten können je nach Kunde und Datennutzungsfall auch inländische Infrastrukturbedürfnisse unterstützen. Compliance- und technische Zertifizierungsdienstleistungen können von Vorteil sein, wenn Betreiber Resilienz und Daten-Governance nachweisen müssen.
Geografische Analyse
Brasilien
Brasilien machte 2026 52,35 % des Marktanteils für Risikotechnik und -management von Rechenzentren in Südamerika aus. Die Expansion der Cluster in São Paulo und Campinas erhöht die Nachfrage nach Standort-, Inbetriebnahme- und operativen Bewertungen. EPEs Aufzeichnung deutlich höherer Netzanschlussanträge zeigt, warum Risikoarbeiten zunehmend Übertragungs- und Umspannwerksabhängigkeiten abdecken. Brasiliens regulatorischer Einfluss umfasst die Lei Geral de Proteção de Dados, während ANSI/TIA-942 für die Resilienzvalidierung relevant bleibt. Die Beschaffung erneuerbarer Energie erfordert auch die Prüfung der Zuverlässigkeit der Netzverbindung und der vertraglich vereinbarten Energievereinbarungen.
Chile
Chile wird bis 2032 voraussichtlich mit einem CAGR von 14,97 % wachsen. AWS verpflichtete sich zu 4 Milliarden USD für die erste Cloud-Region in Chile, die 3 Verfügbarkeitszonen umfassen wird, die bis Ende 2026 in Betrieb gehen sollen. Der Nationale Rechenzentrumsplan strebt 2,5 Milliarden USD an Auslandsinvestitionen an und unterstützt eine größere Projektpipeline. Seismische Bedingungen und Wasserbeschränkungen machen lokale Technikexpertise für Standortauswahl, Strukturprüfung und Kühlungsdesign wichtig.[3] Projekte müssen Umweltgenehmigungen und Infrastrukturregeln navigieren, was den Wert von compliance-orientierter Technikunterstützung erhöht.
Aufstrebende südamerikanische Volkswirtschaften
Argentinien, Kolumbien, Peru, Uruguay und Paraguay bauen frühere Projektpipelines auf, die den Markt für Risikotechnik und -management von Rechenzentren in Südamerika über seine zwei größten Zentren hinaus erweitern. OpenAI und Sur Energy unterzeichneten im Oktober 2025 eine Absichtserklärung zur Prüfung eines Argentinien-Projekts, das im Rahmen des RIGI-Anreizrahmens bis zu 25 Milliarden USD erfordern könnte. Perus flüssigkühlungsbereite Kapazität und geplante lokale Expansion deuten auf zukünftige Nachfrage nach Inbetriebnahme- und Tier-III-Unterstützung hin. Anbieter, die internationale Standards mit lokaler Ausführung verbinden, können frühe Designprüfungen unterstützen, bevor sich höherwertige operative Dienste entwickeln.
Wettbewerbslandschaft
Marktkonzentration
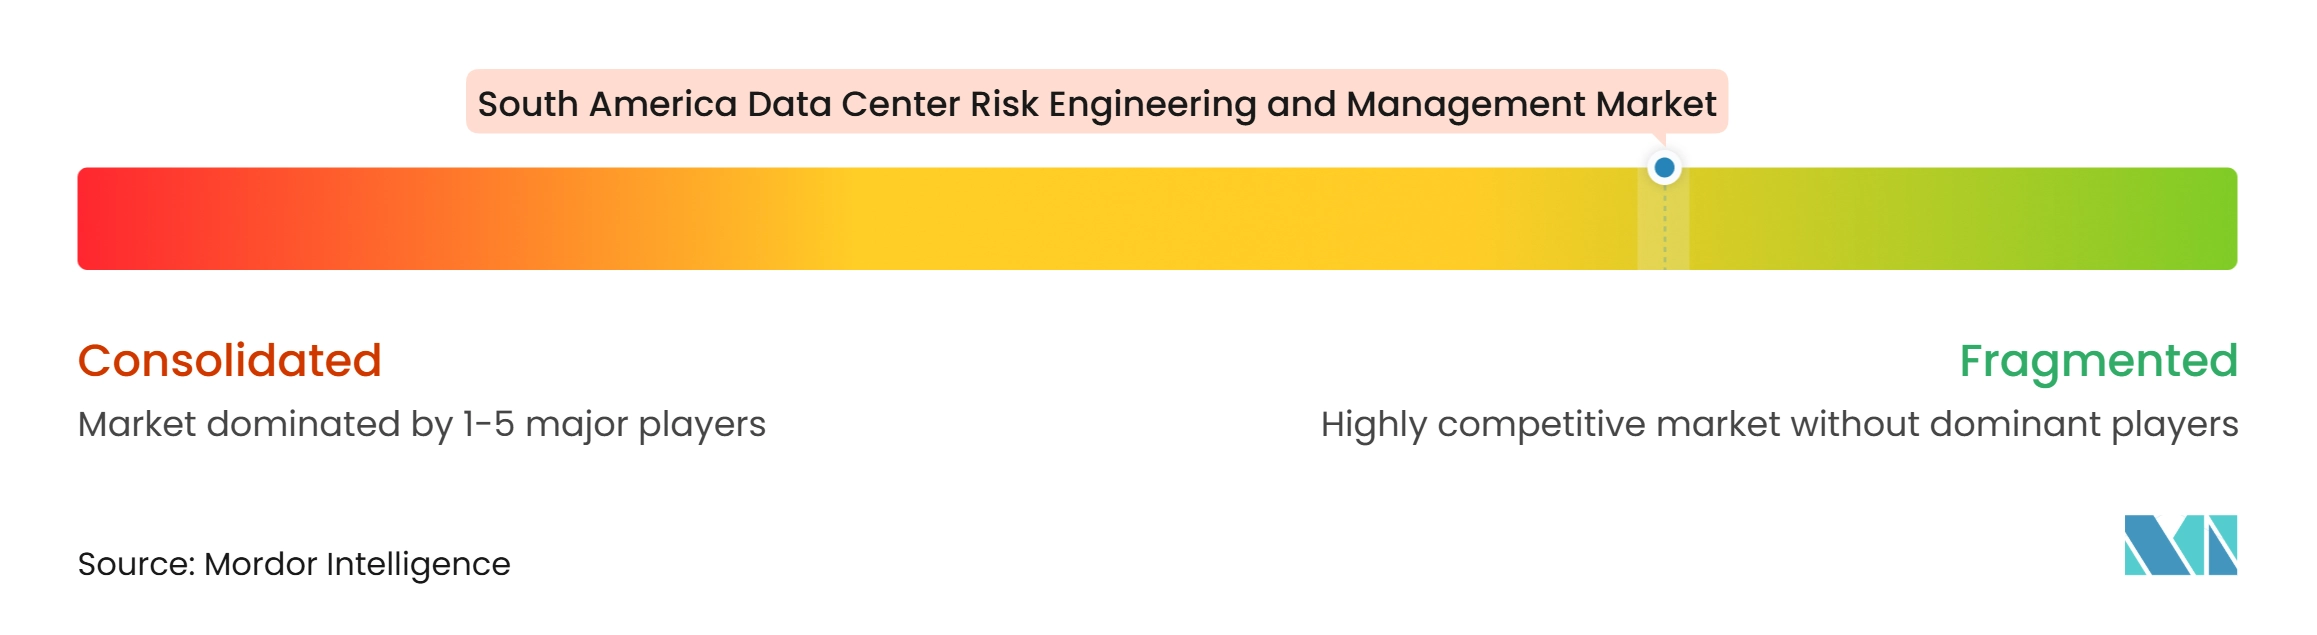
Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika ist mäßig fragmentiert. Globale Versicherungs- und Risikounternehmen, Test- und Zertifizierungsstellen sowie spezialisierte Technikberatungsunternehmen konkurrieren mit unterschiedlichen Kombinationen aus technischen Methoden, Versicherungszugang und lokalem Wissen. Aon erweiterte sein Data Center Lifecycle Insurance Program von 1,5 Milliarden USD bei der Einführung im Juni 2025 auf 5 Milliarden USD bis Juli 2026. Marsh startete im Mai 2025 Rechenzentrumsversicherungs- und Risikomanagementdienste für Eigentümer, Entwickler, Betreiber und Investoren.
Der Wettbewerb konzentriert sich zunehmend auf KI-spezifische Modellierung, Inbetriebnahmerisiken und verwaltete Programme für regionale Betreiber. FM Global erhöhte die Kapazität für FM Intellium im Januar 2026 auf 5 Milliarden USD und unterstützt Kunden mit einer einsatzbereiten virtuellen Technikeinheit. Dieser Ansatz kann den Bedarf reduzieren, in jedem aufstrebenden Markt ein dauerhaftes Spezialistenteam aufzubauen. SGS führte im Februar 2026 eine digitale Inbetriebnahmelösung ein, die eine System-Start-up-Matrix-Methodik und einen unabhängigen Verifizierungsprozess verwendet. Anbieter mit ANSI/TIA-942- und Uptime Institute-Fähigkeiten sind gut positioniert, um den Bedarf der Käufer an unabhängiger Validierung für Versicherer und Projektkreditgeber zu erfüllen.
Lokales Regulierungswissen ist ein bedeutendes Differenzierungsmerkmal, insbesondere in Märkten, in denen Infrastruktur- und Umweltgenehmigungen je nach Standort variieren. Vertiv und Grupo Datco schlossen im Oktober 2025 eine Vertriebspartnerschaft in Argentinien und Chile, die Strom-, Kühl- und Überwachungsfähigkeiten über das regionale Netzwerk erweitert.[4] Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika bietet Raum für Unternehmen, die hochrangige Standards in praktische Kontrollen für lokale Bau-, Betriebs- und Versorgungsbedingungen übersetzen können. Große internationale Anbieter verfügen über breite Methoden und spezialisierte Reichweite, während kleinere Berater durch lokale Beziehungen und Ausführung konkurrieren können.
Branchenführer im Markt für Risikotechnik und -management von Rechenzentren in Südamerika
-
FM Insurance Company Limited
-
Marsh & McLennan Companies, Inc.
-
Chubb Limited
-
Allianz SE
-
Aon plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Risikotechnik und -management von Rechenzentren in Südamerika Unternehmen in diesem Bericht
- FM Insurance Company Limited
- Marsh & McLennan Companies, Inc.
- Chubb Limited
- Allianz SE
- Aon plc
- JLL Technologies, Inc.
- CBRE Group, Inc.
- Arup Group Limited
- DNV AS
- TÜV Rheinland AG
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- UL LLC
- Uptime Institute, LLC
- ICREA International, Inc.
- Grupo DCC Data Center Consultores
- Schneider Electric SE
- Vertiv Group Corp.
- Eaton Corporation plc
Neueste Industrielle Entwicklungen in Markt für Risikotechnik und -management von Rechenzentren in Südamerika
- September 2026: Kolumbiens Umweltbehörde ANLA erteilte die Genehmigung für das Übertragungsprojekt Navarra-Bacatá 220 kV, das das Rechenzentrum BG03 von ODATA in Cundinamarca unterstützt – eine Einrichtung mit einer Zielkapazität von bis zu 120 MW IT-Kapazität und der größten Rechenzentrumsanlage des Landes. Die Genehmigung umfasst eine 1.037 Meter lange Übertragungsleitung, 4 Türme und eine 230/34,5-kV-Umspannstation mit derzeit 50 MW zugewiesener Anschlusskapazität, was strukturierte Nachfrage nach Bewertung des Elektroinfrastrukturrisikos in Kolumbiens wachsender Hyperscale-Pipeline auslöst.
- Juli 2026: FM Global veröffentlichte eine Zwischenrevision des Datenblatts DS 5-32 zur Schadensverhütung bei Rechenzentren, das erweiterte Kühlsystemdefinitionen, aktualisierte Flüssigkühlungsanleitungen für KI-Ära-Infrastruktur und überarbeitete USV-Batterieeinheitsterminologie einführt. Die Revision formalisiert neue technische Standards, die aus FM Globals 30.000 jährlichen Ingenieurstunden in 1.100 versicherten Rechenzentren mit einem versicherbaren Wert von 250 Milliarden USD stammen.
- Juli 2026: Aon plc erweiterte sein Data Center Lifecycle Insurance Program (DCLP) auf eine Deckungskapazität von 5 Milliarden USD, fügte 200 Millionen USD an Drittpartei-Haftpflicht außerhalb der Vereinigten Staaten, 400 Millionen USD an Cyber- und Technologiefehler- und Auslassungsdeckung, 1 Milliarde USD an Terrorismuskapazität hinzu und erweiterte die lebenszyklusbasierte Risikotechnik durch Aon Global Risk Consulting in den Bereichen Klimarisikoberatung, Umweltrisiklösungen und operative Resilienzexpertise.
- April 2026: Aon erweiterte DCLP auf 3,5 Milliarden USD, weitete das Programm auf Rechenzentren aus, die ihr erstes Betriebsjahr abschließen, und integrierte Cyber-Verzögerungsschutz ohne Sachschaden beim Betriebsstart, wodurch zuvor fragmentierte Bau-, Betriebs- und Cyberrisikolinien in einer einzigen koordinierten Technik- und Versicherungseinrichtung konsolidiert wurden.
Berichtsumfang für den Markt für Risikotechnik und -management von Rechenzentren in Südamerika
Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika bezieht sich auf die Bereitstellung spezialisierter Dienstleistungen und Lösungen, die operative, umweltbezogene, Cybersicherheits- und infrastrukturbezogene Risiken in Rechenzentren in ganz Südamerika identifizieren, bewerten, mindern und verwalten.
Der Bericht über den Markt für Risikotechnik und -management von Rechenzentren in Südamerika ist segmentiert nach Servicetyp (Risikobewertung und Prüfung, Zuverlässigkeits- und Verfügbarkeitstechnik, Ausfallmodus- und Auswirkungsanalyse (FMEA), Fehlerbaum- und Ursachenanalyse, Gefahrenidentifikation und Risikobewertung, Risikoreduzierungsplanung, Beratung für operatives Risikomanagement und Compliance- und technische Zertifizierungsunterstützung), Risikokategorie (Elektro- und Strominfrastrukturrisiko, Kühl- und Wärmemanagementrisiko, Brand- und Personensicherheitsrisiko, Struktur- und Gebäudeinfrastrukturrisiko, Umwelt- und Klimarisiko, Operatives Risiko und menschliches Fehlerrisiko, Lieferketten- und Geräteverfügbarkeitsrisiko sowie physisches Sicherheits- und Zugangsrisiko), Bewertungsmethode (qualitative Risikobewertung, quantitative Risikobewertung, zuverlässigkeitsorientierte Bewertung, szenariobasierte Risikoanalyse, Simulation und digitale Modellierung sowie kontinuierliche Risikobewertung und -überwachung), Engagement-Modell (einmalige Bewertung und Prüfung, periodische Risikoprüfung, kontinuierliche Risikomanagementdienste, verwaltete Risikotechnik und integrierte Technik- und Beratungsdienstleistungen), Projektlebenszyklusphase (Standortauswahl und Machbarkeit, Design und Technik, Bau und Inbetriebnahme, operatives Risikomanagement sowie Erweiterung, Nachrüstung und Modernisierung), Rechenzentrumsgrößen (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter und Unternehmens- und Edge-Rechenzentren) und Geografie (Brasilien, Chile, Argentinien, Kolumbien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Risikobewertung und Prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik |
| Ausfallmodus- und Auswirkungsanalyse (FMEA) |
| Fehlerbaum- und Ursachenanalyse |
| Gefahrenidentifikation und Risikobewertung |
| Risikoreduzierungsplanung |
| Beratung für operatives Risikomanagement |
| Compliance- und technische Zertifizierungsunterstützung |
| Elektro- und Strominfrastrukturrisiko |
| Kühl- und Wärmemanagementrisiko |
| Brand- und Personensicherheitsrisiko |
| Struktur- und Gebäudeinfrastrukturrisiko |
| Umwelt- und Klimarisiko |
| Operatives Risiko und menschliches Fehlerrisiko |
| Lieferketten- und Geräteverfügbarkeitsrisiko |
| Physisches Sicherheits- und Zugangsrisiko |
| Qualitative Risikobewertung |
| Quantitative Risikobewertung |
| Zuverlässigkeitsorientierte Bewertung |
| Szenariobasierte Risikoanalyse |
| Simulation und digitale Modellierung |
| Kontinuierliche Risikobewertung und -überwachung |
| Einmalige Bewertung und Prüfung |
| Periodische Risikoprüfung |
| Kontinuierliche Risikomanagementdienste |
| Verwaltete Risikotechnik |
| Integrierte Technik- und Beratungsdienstleistungen |
| Standortauswahl und Machbarkeit |
| Design und Technik |
| Bau und Inbetriebnahme |
| Operatives Risikomanagement |
| Erweiterung, Nachrüstung und Modernisierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Brasilien |
| Chile |
| Argentinien |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Servicetyp | Risikobewertung und Prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik | |
| Ausfallmodus- und Auswirkungsanalyse (FMEA) | |
| Fehlerbaum- und Ursachenanalyse | |
| Gefahrenidentifikation und Risikobewertung | |
| Risikoreduzierungsplanung | |
| Beratung für operatives Risikomanagement | |
| Compliance- und technische Zertifizierungsunterstützung | |
| Nach Risikokategorie | Elektro- und Strominfrastrukturrisiko |
| Kühl- und Wärmemanagementrisiko | |
| Brand- und Personensicherheitsrisiko | |
| Struktur- und Gebäudeinfrastrukturrisiko | |
| Umwelt- und Klimarisiko | |
| Operatives Risiko und menschliches Fehlerrisiko | |
| Lieferketten- und Geräteverfügbarkeitsrisiko | |
| Physisches Sicherheits- und Zugangsrisiko | |
| Nach Bewertungsmethode | Qualitative Risikobewertung |
| Quantitative Risikobewertung | |
| Zuverlässigkeitsorientierte Bewertung | |
| Szenariobasierte Risikoanalyse | |
| Simulation und digitale Modellierung | |
| Kontinuierliche Risikobewertung und -überwachung | |
| Nach Engagement-Modell | Einmalige Bewertung und Prüfung |
| Periodische Risikoprüfung | |
| Kontinuierliche Risikomanagementdienste | |
| Verwaltete Risikotechnik | |
| Integrierte Technik- und Beratungsdienstleistungen | |
| Nach Projektlebenszyklusphase | Standortauswahl und Machbarkeit |
| Design und Technik | |
| Bau und Inbetriebnahme | |
| Operatives Risikomanagement | |
| Erweiterung, Nachrüstung und Modernisierung | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Brasilien |
| Chile | |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Risikotechnik und -management von Rechenzentren in Südamerika?
Der Markt für Risikotechnik und -management von Rechenzentren in Südamerika beträgt im Jahr 2026 120,18 Millionen USD und wird bis 2032 voraussichtlich 273,12 Millionen USD erreichen, mit einem CAGR von 14,51 % im Zeitraum 2027–2032.
Welcher Servicetyp führt in diesem Sektor?
Risikobewertung und Prüfung führt mit einem Anteil von 31,62 % im Jahr 2026, während Zuverlässigkeits- und Verfügbarkeitstechnik bis 2032 voraussichtlich mit einem CAGR von 14,79 % wachsen wird.
Warum wächst das Wärmerisiko in südamerikanischen Rechenzentren?
KI-Geräte erhöhen die Rack-Dichte und den Einsatz von Flüssigkühlung, was den Bedarf erhöht, Schnittstellen zwischen Flüssigkeit, Strom, Erkennung und Brandschutz zu verwalten.
Welches südamerikanische Land führt die Nachfrage nach Risikotechnikdienstleistungen an?
Brasilien führt mit einem Anteil von 52,35 % im Jahr 2026, unterstützt durch Kapazitätswachstum rund um São Paulo und Campinas sowie höhere Nachfrage nach Netzanschlussüberprüfungen.
Warum nutzen Rechenzentrumsbesitzer kontinuierliche Risikomanagementdienste?
Kontinuierliche Dienste unterstützen Echtzeit-Überwachung und wiederkehrende Aufsicht, da Vermögenswerte, Rack-Dichte und Anforderungen an die Dienstverfügbarkeit steigen.
Welche Standards beeinflussen KI-fähige Rechenzentrensprojekte?
ANSI/TIA-942, das geplante KI-fokussierte Addendum 1 und die DCE-9000-Qualitätsinitiative prägen die Infrastrukturvalidierung und Qualitätspraktiken in der Lieferkette.