
ソーラーPVモジュール撮像検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
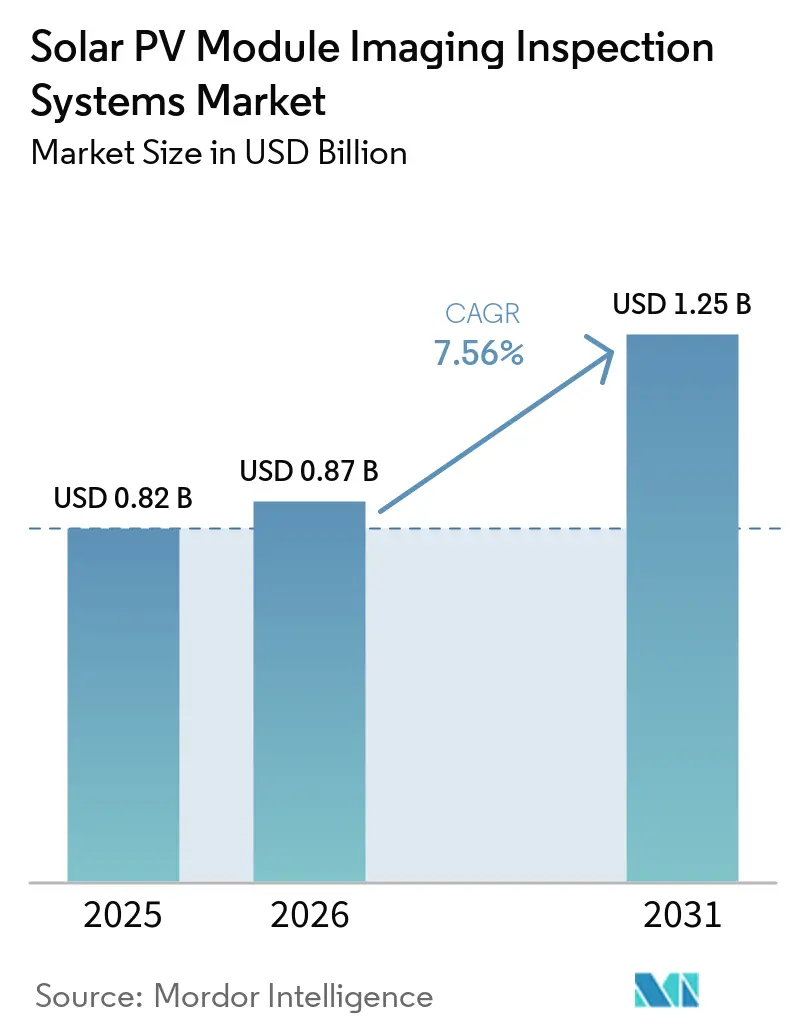
| 市場規模 (2026) | 0.87 十億米ドル |
| 市場規模 (2031) | 1.25 十億米ドル |
| Growth Rate (2026 - 2031) | 7.56 % |
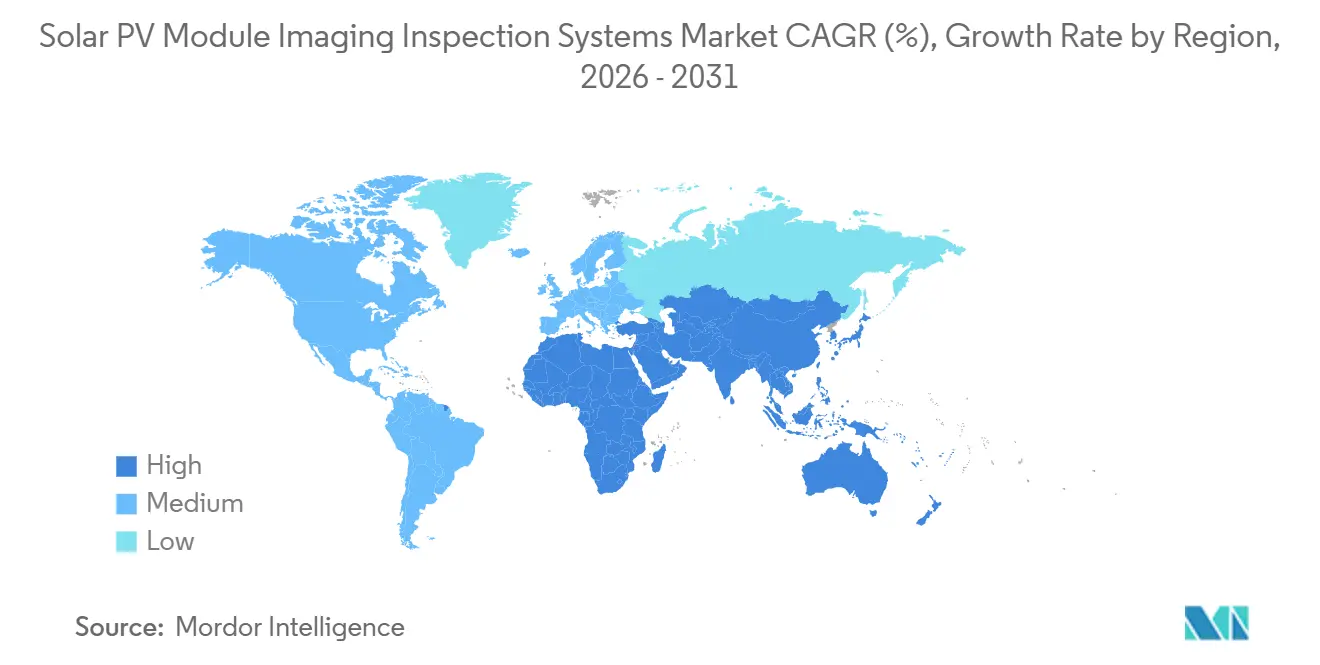
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
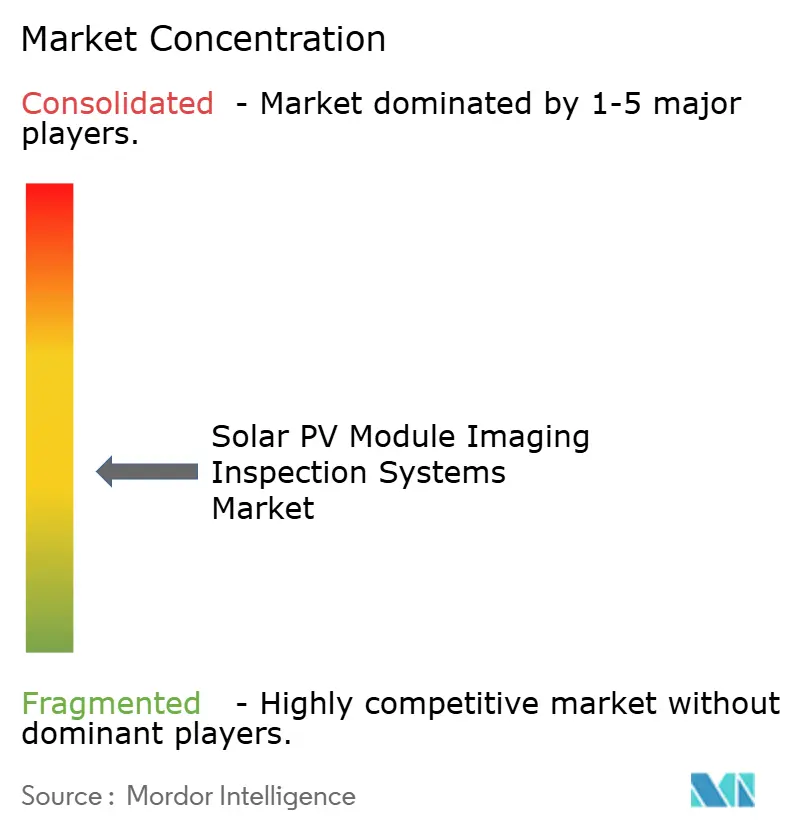
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるソーラーPVモジュール撮像検査システム市場分析
ソーラーPVモジュール撮像検査システムの市場規模は2025年に0.82 ビリオン 米ドルと評価され、2026年の0.87 ビリオン 米ドルから2031年には1.25 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.56%です。ソーラーPVモジュール撮像検査システム市場は、モジュール製造が急速に変化する中で、生産ラインおよびフィールドの品質保証への投資に支えられています。工場のスループット向上により、生産を遅らせることなくすべてのモジュールをカバーできる検査の必要性が高まっています。PERCからTOPConへの移行も、検査ソフトウェアにセルアーキテクチャ固有のキャリブレーションが必要となるため、品質管理をより高度なものにしています。Kiwa PI Berlinは2025年に出荷前不適合率が3.36%と、10年以上で最高水準に達したと報告しており、TOPConへの移行と新たに稼働した施設が寄与要因の一つとなっています。ソーラーPVモジュール撮像検査システム市場は、自動化された工場設備と設置後に使用されるポータブルシステムの両方において機会を有しています。
主要レポートのポイント
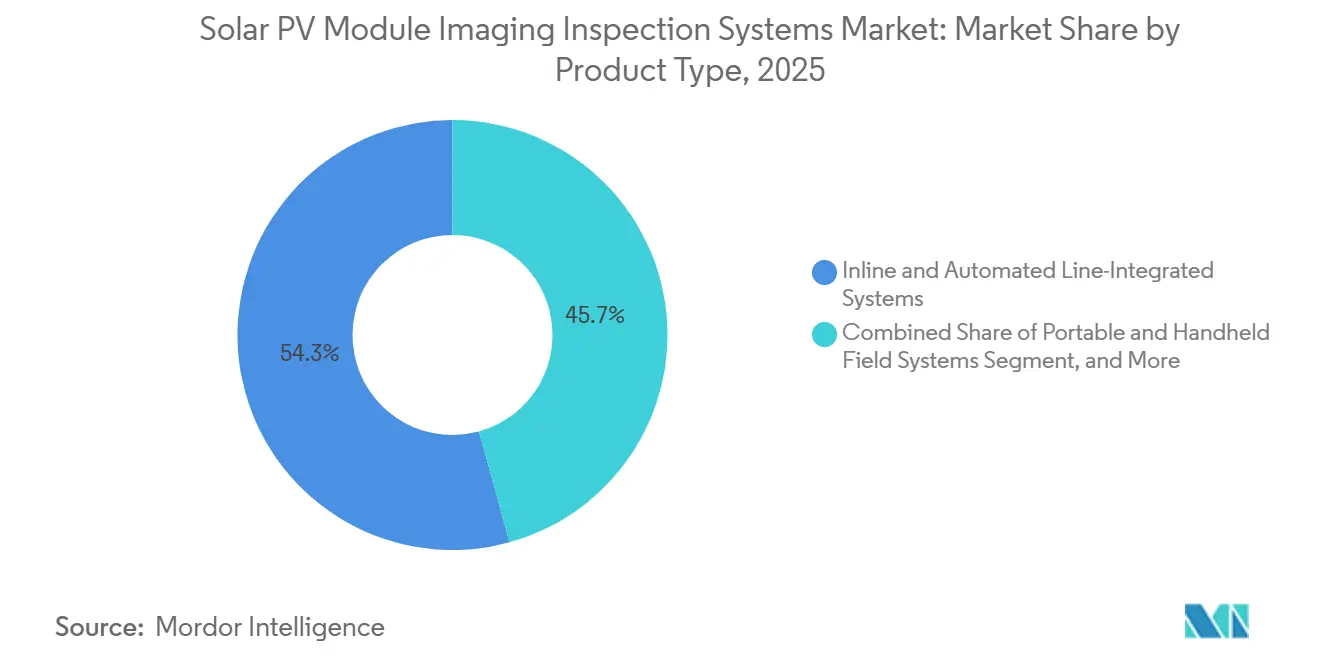
- 製品タイプ別では、インラインおよび自動ライン統合システムが2025年のソーラーPVモジュール撮像検査システム市場シェアの54.27%を占め、ポータブルおよびハンドヘルドフィールドシステムは2031年にかけてCAGR 8.24%で拡大する見込みです。
- 撮像技術別では、自動エレクトロルミネッセンス(非AI欠陥検出)が2025年の市場シェアの38.72%を占め、AIおよびディープラーニング対応エレクトロルミネッセンスはソーラーPVモジュール撮像検査システム市場において2031年にかけてCAGR 8.76%で拡大する見込みです。
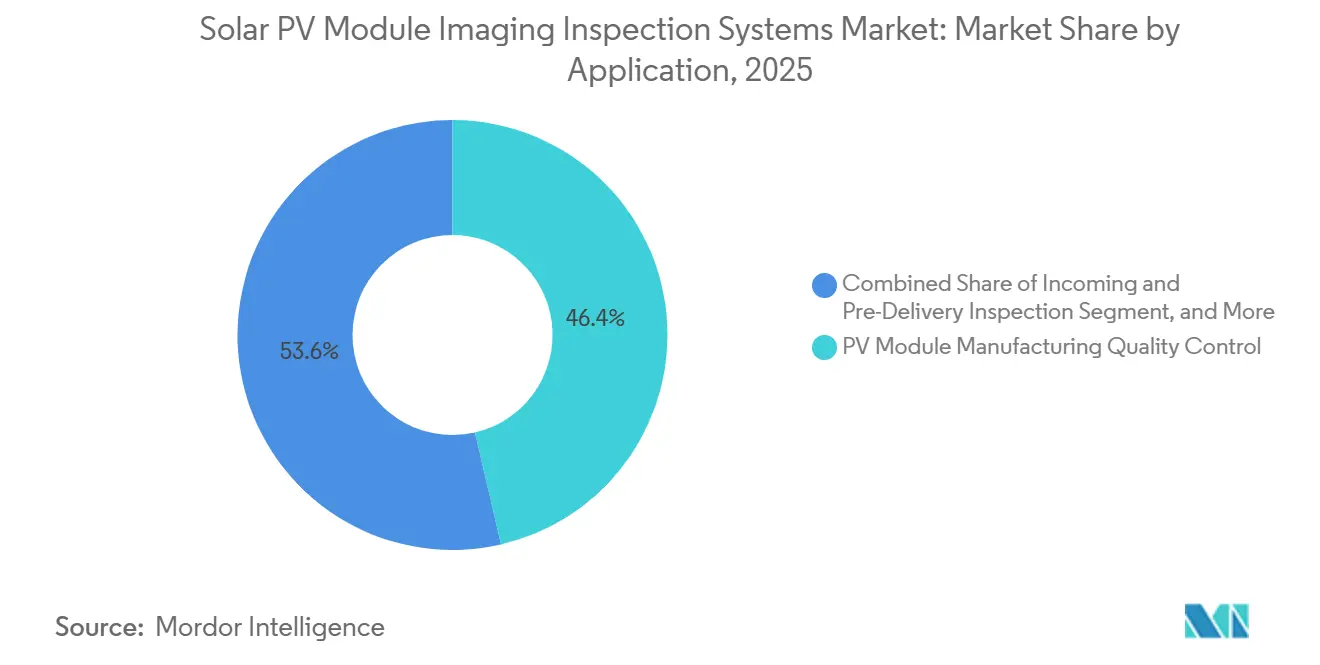
- 用途別では、PVモジュール製造品質管理が2025年のソーラーPVモジュール撮像検査システム市場規模の46.37%を占め、使用済みモジュール診断およびリサイクルトリアージは2031年にかけてCAGR 8.64%で拡大する見込みです。
- エンドユーザー別では、太陽電池・モジュールメーカーが2025年の需要の41.23%を占め、EPCコントラクターおよびO&MサービスプロバイダーはソーラーPVモジュール撮像検査システム市場において2031年にかけてCAGR 9.06%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の市場シェアの56.94%を占め、中東・アフリカ地域は2031年にかけてCAGR 8.68%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルソーラーPVモジュール撮像検査システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ユーティリティスケール太陽光発電製造の拡大 | +1.8% | グローバル、アジア太平洋地域・北米・インドに集中 | 短期(2年以内) |
| 高効率モジュールの歩留まり保護 | +1.5% | グローバル、特に中国・韓国・インド | 短期(2年以内) |
| AI対応欠陥分類とトレーサビリティ | +1.3% | グローバル、欧州・北米での早期採用 | 中期(2年~4年) |
| 保険会社・融機関による銀行融資可能な品質証拠への需要 | +0.9% | グローバル、規制の影響はEUおよび北米に集中 | 中期(2年~4年) |
| 国内PV製造インセンティブ | +0.7% | 北米(IRAセクション45X経由)およびインド(PLIスキーム経由) | 短期(2年以内) |
| 昼光およびドローン対応フィールド検査 | +0.5% | グローバル、アジア太平洋地域および中東・アフリカでの集中採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ユーティリティスケール太陽光発電製造の拡大がインライン検査需要を加速
ソーラーPVモジュール撮像検査システム市場は、新たなモジュール製造能力の規模から恩恵を受けています。米国のモジュール製造能力は2026年6月までに69.9 GWに達し、インフレ抑制法以前の8 GWから大幅に増加しました。インドは2026年6月時点でPLI連動投資額が7兆3,400億インドルピー(89億米ドル相当)に達したと報告しており、42 GWのモジュール能力、12 GWのセル能力、2 GWのインゴット・ウェーハ能力が確立されています。新たな各ラインには、計画されたコンベヤー速度で稼働し、繰り返し可能な品質記録をサポートできる検査設備が必要です。工場建設と検査購入のこの関連性は、サプライヤーに新たに稼働した能力への明確な参入経路を提供します。また、ライン統合、サービスアクセス、互換性のあるソフトウェアが重要な調達要素となっています。
高効率モジュールの歩留まり保護が検査の必要性をより強固にする
先進的なセル設計は、生産の後半で発見された欠陥のコストを増大させます。ISRA VISIONは、銀ペーストが太陽電池製造コストの最大30%を占める可能性があると述べており、これはラミネーション前に欠陥を検出することの価値を高めています。ニューサウスウェールズ大学とニューカッスル大学の研究者による2025年の研究では、1,000時間の湿熱試験後にTOPConおよびHJTガラスバックシートモジュールで10〜16%の電力損失を引き起こしたナトリウム、カルシウム、塩素、硫黄の汚染物質が特定されました。[1]ニューサウスウェールズ大学およびニューカッスル大学、「Hidden Traces: Insights Into How Solar Cell Handling Drives Damp-Heat Failures in HJT and TOPCon Modules」、Solar Energy Materials and Solar Cells、sciencedirect.com ラミネーション前のELおよびPLイメージングは、ラミネーション後にのみ使用される検査方法よりも早い段階で関連する欠陥を特定できます。セル効率の向上により、同等の歩留まり損失が絶対的な電力出力の観点でより重大な影響をもたらします。ソーラーPVモジュール撮像検査システム市場では、TOPConおよびHJTラインの歩留まり保護を実証するシステムへの関心が高まっています。
AI対応欠陥分類とトレーサビリティが検査システムアーキテクチャを再定義する
ソーラーPVモジュール撮像検査システム市場は、単純な合否判定から欠陥分類とトレーサビリティへとシフトしています。Ebiedらは、単結晶および多結晶モジュールからの2,624枚のEL画像でテストされたResNet152ベースのフレームワークで90.13%の分類精度を報告しました。[2]Ahmed Ebied他、「Advanced Deep Learning Modeling to Enhance Detection of Photovoltaic Module Defects」、Scientific Reports、nature.com IEEEの2025年論文では、10,000枚のEL画像にわたるコントラスト補正を伴うCNN-BiLSTMモデルで96.08%の分類精度が報告されました。Measurement Science and Technologyの研究では、SAFINetモデルが毎秒178フレームでmAP@0.5が98.8を達成したと報告されました。これらの機能により、メーカーはモジュールシリアル番号ごとに欠陥記録を保持し、後のフィールドパフォーマンスと関連付けることができます。プラント固有の欠陥ライブラリを使用してモデルを再トレーニングできるサプライヤーは、変化するセル設計に対してより適切な対応を提供できます。
保険会社・融資機関による銀行融資可能な品質証拠への需要が検査を工場外へ拡大する
プロジェクトファイナンサーと保険会社は、モジュールサプライチェーン全体にわたる信頼性の高い品質文書をますます要求するようになっています。IEC 61215は地上設置型太陽光発電モジュールの設計適格性と型式承認を対象とし、IEC 62941はモジュール製造の品質管理システムを対象としています。TÜV ラインランドは、工場監査や出荷前検査を含むISO/IEC 17025試験所認定のもとでサプライチェーンサービスを提供しています。この期待により、イメージングの役割は工場のチェックポイントから、入荷検査、ラミネーション後評価、出荷前検証、および試運転へと拡大しています。2026年6月、Quantified EnergyとZeitviewは、テキサス州にあるAcciona Energíaの458 MWp Red-Tailed Hawk太陽光発電所でインバーター給電による自律型ドローンEL検査を完了しました。その用途には技術的デューデリジェンス、保証請求、保険評価が含まれており、フィールド検査が財務上の意思決定をどのように支援できるかを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと統合の複雑さ | -1.2% | グローバル、南アジアおよび東南アジアで最も顕著 | 短期(2年以内) |
| 断片化した検査プロトコル | -0.8% | グローバル、中東・アフリカおよび南米ではコンプライアンスフレームワークがほぼ不在 | 中期(2年~4年) |
| 光学部品の供給とキャリブレーションの制約 | -0.6% | グローバル、輸入光学機器およびInGaAsセンサーに依存する市場に集中 | 中期(2年~4年) |
| 新しいセルアーキテクチャによる誤検知 | -0.4% | アジア太平洋地域および北米(TOPConおよびHJT採用が最も高い地域) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと統合の複雑さが中堅層の採用を制約する
先進的なインラインELおよびPL設備は、ステーションあたり数十万米ドルの設備投資を必要とする場合があります。このコストは、モジュールマージンが圧縮されている中堅メーカーにとって正当化が困難です。統合には、製造実行システム、コンベヤー速度、および製品フォーマットの変更との整合も必要です。小規模な生産者は、この作業に必要な社内ソフトウェアエンジニアリングリソースを持っていない場合があります。ソーラーPVモジュール撮像検査システム市場では、設備をアップグレードできるメーカーと旧来のルールベースシステムを維持するメーカーとの間で、品質格差が拡大する可能性があります。ファイナンシングオプション、モジュール式アップグレード、リモートキャリブレーションは、マージンの改善を待たずにサプライヤーがこの障壁を低減するのに役立ちます。
断片化した検査プロトコルが購入者に仕様の不確実性をもたらす
普遍的なELイメージングプロトコルが存在しないため、購入者とサプライヤーは独自の欠陥受入基準を交渉することが多くなっています。IEC 62446-3はフィールド設置された太陽光発電システムのフレームワークを提供していますが、工場受入基準を標準化するのに十分な詳細さでELイメージングの閾値を定義していません。これにより調達が長期化し、機器が独自の欠陥分類スキームに基づいて設定されている場合に切り替えコストが発生する可能性があります。ある重大度マトリックス向けにトレーニングされたシステムは、別のサイトで機能する前に意味のある再トレーニングが必要になる場合があります。VDE SPEC 90038-3はIEC 62941およびISO/IEC 17025への参照を含む生産関連品質保証を対象としていますが、欧州外での採用時期は不確実なままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ポータブル形式が拡大する中でインラインシステムが中心的地位を維持
インラインシステムの選択は、生産能力、モジュール形式、および特定のラインに必要な速度と密接に関連しています。メーカーは、モジュールを別途処理するために転用することなく検査を行う必要がある場合にこれらのシステムを使用します。すべてのモジュールが梱包・出荷前にイメージングカバレッジを受ける必要がある場合に、その価値提案が最も強くなります。自動化されたシステムはまた、品質チームがシフトや生産バッチ間で欠陥パターンを比較できる記録を作成することができます。これにより、この設備は定期的なスクリーニングとプロセス改善の両方に関連するものとなります。
インラインおよび自動ライン統合システムは2025年のソーラーPVモジュール撮像検査システム市場シェアの54.27%を占めました。その地位は、高スループットモジュール製造ラインにおける完全なELカバレッジの必要性を反映しています。MBJのEL-Inlineシステムは、モジュールあたり20秒未満のサイクルタイムを報告しており、ニューラルネットワークベースの欠陥検出を備えた12メガピクセルの冷却CMOSカメラを2台使用しています。インラインシステムは、検査を別個の品質ステップではなく通常の生産の一部にするよう設計されています。これにより、メーカーはモジュールが工場を出る前にマイクロクラック、不活性領域、その他のセルレベルの欠陥を特定できます。
オフラインおよびラボベンチトップシステムは、EL、PL、暗視野ロックインサーモグラフィにわたる柔軟な特性評価を必要とする品質チームや研究グループに対応しています。ユニット数は少ないですが、その柔軟性は新しいセルアーキテクチャのキャリブレーションに必要な初期作業をサポートします。TOPCon、HJT、タンデムセルは、技術を生産ラインに移転する前に異なるイメージング応答と欠陥ライブラリを必要とします。ポータブルおよびハンドヘルドフィールドシステムは2026年から2031年にかけてCAGR 8.24%で拡大する見込みです。ポータブルシステムのソーラーPVモジュール撮像検査システム市場規模は、試運転および定期的なO&M検査ニーズから恩恵を受けています。MBJは2026年のIntersolar Europeで、配線変更やインバーターシャットダウンなしに稼働中のモジュールの昼光ルミネッセンス測定を行うためのQuickcheckを発表しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


撮像技術別:AI対応ELが非AI既存設備に迫る
技術の選択は、メーカーが発見を期待する欠陥の種類と、それを発見する必要があるタイミングによって異なります。ELは、標準的な目視検査では明らかでないセルレベルの電気的欠陥を明らかにできるため、中心的な手法であり続けています。ルールベースシステムは、プロセスと製品設計が安定している場合に価値を保ちます。その限界は、新しいルミネッセンスシグネチャが欠陥の画像上の見え方を変えるときに明確になります。ソーラーPVモジュール撮像検査システム市場は、検査ワークフロー全体を置き換えることなく分析を更新できるサプライヤーに報いています。
自動エレクトロルミネッセンス(非AI欠陥検出)は2025年のソーラーPVモジュール撮像検査システム市場シェアの38.72%を占めました。この既存設備は、確立されたPERC欠陥プロファイルに適したルールベースシステムを中心に構築されました。TOPConのルミネッセンスシグネチャはPERCのベースラインとは異なり、ソフトウェアが再トレーニングされていない場合に誤検知を引き起こす可能性があります。この制限が古いプラットフォームの交換またはアップグレードへの圧力を生み出しています。従来型手動ELは、自動スループットが必須でない小規模施設や研究環境では引き続き関連性を持ちます。
フォトルミネッセンスおよびハイブリッドEL/PLシステムは、部分的に処理されたセルの非接触特性評価を必要とする先進セル開発者や研究所に対応しています。AIおよびディープラーニング対応ELは2026年から2031年にかけてCAGR 8.76%で拡大する見込みです。ソーラーPVモジュール撮像検査システム市場は、検査データ、プロセス情報、システム管理を組み合わせたプラットフォームへと移行しています。ISRA VISIONのConnected PVプラットフォームは、イメージングを生産分析と連携させるこのアプローチを反映しています。[3]ISRA VISION、「Solar Cell and Module Inline Inspection and Data Analytics, Connected PV」、ISRA VISION、isra-vision.com 2026年のSolar RRL論文では、ディープラーニングモデルが単一のEL測定から定性的なPLおよびシリーズ抵抗情報を抽出できることが示されました。これは将来のシステムにおけるELとPL機能のより緊密な統合の可能性を支持しています。
用途別:リサイクルトリアージが台頭する中で製造品質管理がリードする
用途要件はモジュールのライフサイクルの段階によって異なります。工場品質管理は速度、再現性、出荷前に対応できる能力に重点を置いています。入荷検査は、展開前に納品されたモジュールの状態を確認ることに重点を置いています。試運転検査は、後のパフォーマンスおよび保証レビューで使用できる記録を確立します。リサイクルトリアージはイメージングを異なる方法で使用し、撤去されたモジュールが再利用、修復、または材料回収に向けられるかどうかを判断するのに役立ちます。この幅広い用途により、ソーラーPVモジュール撮像検査システム市場は新工場建設に限定されない需要基盤を持ちます。
PVモジュール製造品質管理は2025年のソーラーPVモジュール撮像検査システム市場規模の46.37%を占めました。インラインELスクリーニングは、生産中に欠陥を特定することで歩留まりを保護し、後の手直しを回避するため、引き続き中心的な役割を果たしています。入荷および納品前検査も、プロジェクトファイナンスのデューデリジェンスが独立した検証を必要とする場合に関連性が高まっています。太陽光発電所の試運転およびO&Mは、モジュールのベースライン状態を記録するフィールドシステムへの需要を支えています。研究開発および故障分析は、ペロブスカイト・シリコンタンデムセルを含む新しいアーキテクチャを引き続き支援しています。
使用済みモジュール診断およびリサイクルトリアージは2026年から2031年にかけてCAGR 8.64%で拡大する見込みです。IEA-PVPSは2025年の世界の累積設置PV容量を2.8 TWと報告しました。IRENAは、2035年までに年間パネル廃棄物が世界で12万台の大型トラック輸送と少なくとも150の完全稼働する中規模リサイクル施設を必要とする可能性があると述べました。EU WEEE指令は使用済みPVモジュールの回収およびリサイクル義務を定めています。SOLMATEフレームワークは、廃止されたモジュールの5段階トリアージプロセスのステージ2としてELイメージングを特定しています。これにより、イメージング検査は製造を超えて再利用、修復、材料回収の意思決定へと拡大します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:メーカーが需要をリードする中でEPCおよびO&Mプロバイダーが急速に拡大
各エンドユーザーグループは、異なる運用要件に対してイメージングシステムを評価します。メーカーはステーション速度と歩留まり管理を優先します。発電所オーナーは稼働中のフリート全体にわたる信頼性の高い状態証拠を必要とします。認証機関は、融資機関や保険会社に適した文書化された手順と再現可能な証拠を必要とします。研究ユーザーは、新しいセル設計に適応できる柔軟なシステムを必要とします。EPCおよびO&Mプロバイダーは、プロジェクトサイトでの混乱を最小限に抑え、ポートフォリオ全体で繰り返し展開できる設備を必要とします。これらの要件により、サプライヤーは設備と検査サービスの両方を提供するよう促されています。
太陽電池・モジュールメーカーは2025年の需要の41.23%を占めました。製造段階の検査は、モジュールが出荷される前に欠陥を特定できるため、歩留まりとコスト管理において最も高いレバレッジを提供します。太陽光発電所のオーナーおよびオペレーターは、資産管理活動に繰り返しのEL検査を組み込んでいます。これにより保証の執行と保険更新が支援されます。試験・検査・認証機関は、監査に適した文書を作成できるマルチテクノロジーシステムを必要とします。
研究機関および大学は、次世代セルアーキテクチャを研究するために科学グレードのイメージングカメラとハイブリッドEL/PLシステムを使用しています。EPCコントラクターおよびO&Mサービスプロバイダーは2026年から2031年にかけてCAGR 9.06%で拡大する見込みです。ソーラーPVモジュール撮像検査システム市場は、自律型フィールド検査を通じたサービスベースの経路を獲得しています。2026年6月のRed-Tailed Hawkでの検査は、大規模稼働サイトでの繰り返しモジュールレベルの健全性評価のモデルを示しました。インドのALMMフレームワークは、政府入札の適格性のためにMNRE認定機関による工場検査を要求しており、これによりプロジェクトタイムラインにコンプライアンス作業が追加されます。
地域分析
ソーラーPVモジュール撮像検査システム市場は、製造能力、プロジェクト展開、技術標準が不均等に分布しているため、地域ごとに異なる需要パターンを持っています。工場中心の需要は、新しいセルおよびモジュールラインが確立されている地域で最も強くなっています。フィールド中心の需要は、試運転、保証、または定期的な資産状態チェックを必要とする大規模な稼働フリートが存在する地域でより重要になります。地域の購買決定は、熟練したサービス労働力の利用可能性と専門的な光学部品へのアクセスも反映しています。
アジア太平洋地域は2025年のソーラーPVモジュール撮像検査システム市場シェアの56.94%を占めました。この地域の地位は、グローバルなセルおよびモジュール製造の集中を反映しています。中国は大規模な工場基盤を持つため、高スループットインラインEL設備の需要の大部分を牽引しています。インドはインラインおよび出荷前設備の両方において成長する第二の中心地となっています。そのPLIプログラムは2026年6月時点で7兆3,400億インドルピー(89億米ドル相当)の投資を報告しました。このプログラムは42 GWのモジュール能力と12 GWのセル能力を確立しました。
日本と韓国は、メーカーがHJTおよびタンデムアーキテクチャを開発しているため、規模は小さいながらも技術的に要求の高い市場です。これらのセル設計は、異なるジオメトリとルミネッセンススペクトルを管理できるシステムを必要とします。ベトナム、マレーシア、タイ、インドネシアは、関税リスクを管理するためにモジュール組立が移転するにつれて需要を追加しています。このASEAN回廊の新施設は検査設備への需要を生み出していますが、品質投資は工場によって異なる場合があります。北米は輸入依存から国内製造へと移行しています。米国のモジュール製造能力は2026年6月までに69.9 GWに達し、新たな生産ライン検査購入グループの需要を生み出しています。欧州は、ISRA VISION、MBJ Solutions、InnoLas Solutions、greyeyesなどのサプライヤーの本拠地であるドイツを擁するため、引き続き重要な地域です。
中東・アフリカ地域は2026年から2031年にかけてCAGR 8.68%で拡大する見込みです。サウジアラビアとUAEは、国際融資機関がEPCコントラクトに検査要件を組み込めるユーティリティスケールプロジェクトを推進しています。この地域のソーラーPVモジュール撮像検査システム市場規模は、恒久的なローカルインフラをあまり必要としないポータブル形式によって支えられています。南米も、ユーティリティスケールの展開がローカル検査能力を上回るにつれて、フィールド検査サプライヤーの参入点を提供しています。vHiveは2026年7月に、ユーティリティスケール太陽光発電サイト向けの自律飛行、サーマルイメージング、RGBマッピング、デジタルツイン作成を備えたマルチドローンプラットフォームを発表しました。このようなシステムは、専門的な地上労働力が限られている地域で関連性があります。

競合環境
ソーラーPVモジュール撮像検査システム市場における競争は、イメージングハードウェア、欠陥ソフトウェア、工場統合の専門的な性質を反映しています。サプライヤーは、システムが購入者のセルアーキテクチャとライン構成で機能することを実証する必要があります。また、品質、保証、財務レビューに使用可能な証拠を保持できることを示す必要があります。これにより、アプリケーション知識を持つ確立されたサプライヤーに余地が生まれる一方、専門的な新規参入者にも機会が開かれています。
ソーラーPVモジュール撮像検査システム市場は適度に断片化されています。欧州の専門サプライヤーにはISRA VISION、MBJ Solutions、greateyes、InnoLas Solutions、Vitronicが含まれます。Wuhan Sinshine TechnologiesやWuhan Sunic Photoelectricity Equipment Manufactureなどの中国サプライヤーはインラインELカテゴリーで競合しています。サプライヤーは光学解像度、AI統合、ライン互換性、フィールドサービス能力によって差別化しています。ISRA VISIONのConnected PVプラットフォームは、製造ライン全体にわたって検査データ、プロセス情報、システム管理を組み合わせています。この戦略は、検査設備から生産分析へとオファーを拡大します。
企業はまた、ポータブルおよび使用済みモジュール形式への拡大も進めています。MBJのQuickcheckは2026年に、配線変更やインバーターシャットダウンなしに稼働中の個々のモジュールの昼光ルミネッセンス測定のために発表されました。Quantified EnergyとZeitviewは、2026年6月のRed-Tailed Hawk発電所での自律型ドローン検査にインバーターEL機能を使用しました。このモデルにより、フィールドEL作業中に外部電源が不要になります。greyeyesはまた、タンデムセル差動ルミネッセンス研究向けにELSEiカメラを提供しています。これらの活動により、製造、研究、稼働資産、最終的な使用済みトリアージにわたってサプライヤーの存在感が拡大しています。
Dark Field TechnologiesやOnsitePVなどの小規模プロバイダーは、専門的な光学システムとオンサイトサービスモデルを追求しています。これらのアプローチにより、大手ベンダーが優先しない可能性のあるニーズに対応できます。モジュールメーカーへの価格圧力により、品質の総コストが重要な商業的問題となっています。測定可能な歩留まり保護、より容易な統合、より低い運用上の混乱を示すサプライヤーは、購買決定において優位性を持つ可能性があります。ソーラーPVモジュール撮像検査システム産業には、工場記録をライフタイムフィールドデータに結びつけるサプライヤーの余地があります。ソーラーPVモジュール撮像検査システム市場はまた、検査労働力が限られた大規模太陽光発電フリートにおけるドローン統合システムの余地もあります。
ソーラーPVモジュール撮像検査システム産業リーダー
MBJ Solutions GmbH
ISRA VISION AG
Wuhan Sunshine Technologies Co., Ltd.
InnoLas Solutions GmbH
BrightSpot Automation LLC
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:国際再生可能エネルギー機関は使用済み太陽光発電パネル管理に関する政策概要を発表し、2035年までに年間パネル廃棄物が世界で約150の完全稼働する中規模リサイクル施設を必要とすると予測しました。このレポートは、EU WEEE指令などのフレームワークに基づく循環経済コンプライアンスの前提条件としてのELベースのモジュールトリアージ検査に対する規制上の注目を直接加速させます。
- 2026年6月:Quantified EnergyとZeitviewは、テキサス州エルカンポにあるAcciona Energíaの458 MWp Red-Tailed Hawk太陽光発電所で米国初のインバーター給電による自律型ドローンEL検査を完了しました。Quantified Energyは3台のIngeteam INGECON SUNインバーターとともにELカメラシステムを展開し、18,125枚のモジュールを自律的に検査し、マイクロクラックや隠れたセルレベルの欠陥検出を含むモジュールレベルの健全性プロファイルを作成しました。このマイルストーンは、インバーター給電による自律型ドローンELが大規模な米国ユーティティスケール資産向けの商業的に展開可能な検査方法として検証されたことを示しています。
- 2026年6月:MBJ SolutionsはIntersolar EuropeでMBJ Quickcheckを発表しました。MBJ Solutionsは、インバーターシャットダウンや配線変更なしに稼働中の太陽光モジュールの昼光EL測定を可能にするポータブルハンドヘルドルミネッセンス検査システムであるQuickcheckをデビューさせました。このツールにより、稼働条件下でモジュールあたり60秒で1人によるO&M検査が可能となり、定期的なフィールドEL調査中に資格を持つ電気技師の要件が不要になります。
- 2026年4月:IEA-PVPSはPVモジュールリサイクルライフサイクルインベントリレポートの第3回更新を発表しました。このレポートは2025年の世界設置PV容量2.8 TWを確認し、使用済みモジュール管理の緊急性の高まりを強調しました。この発表は、リサイクルパイプラインにおけるELベースのトリアージ検査ツールの構造的な需要見通しを強化します。


グローバルソーラーPVモジュール撮像検査システム市場レポートの範囲
ソーラーPVモジュール撮像検査システム市場とは、生産および運用ライフサイクル全体にわたって太陽光発電(PV)モジュールの品質、性能、構造的完全性を評価するために使用される先進的なイメージングベースの検査ソリューションの開発、製造、展開に特化した産業を指します。
ソーラーPVモジュール撮像検査システム市場レポートは、製品タイプ別(インラインおよび自動ライン統合システム、オフラインおよびラボベンチトップシステム、ポータブルおよびハンドヘルドフィールドシステム)、撮像技術別(従来型手動エレクトロルミネッセンス、自動エレクトロルミネッセンス非AI欠陥検出、AIおよびディープラーニング対応エレクトロルミネッセンス、フォトルミネッセンスおよびハイブリッドEL/PLシステム)、用途別(PVモジュール製造品質管理、入荷および納品前検査、太陽光発電所の試運転およびO&M、研究開発および故障分析、使用済みモジュール診断およびリサイクルトリアージ)、エンドユーザー別(太陽電池・モジュールメーカー、太陽光発電所オーナーおよびオペレーター、EPCコントラクターおよびO&Mサービスプロバイダー、試験・検査・認証機関、研究機関および大学)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| インラインおよび自動ライン統合システム |
| オフラインおよびラボベンチトップシステム |
| ポータブルおよびハンドヘルドフィールドシステム |
| 従来型手動エレクトロルミネッセンス |
| 自動エレクトロルミネッセンス(非AI欠陥検出) |
| AIおよびディープラーニング対応エレクトロルミネッセンス |
| フォトルミネッセンスおよびハイブリッドEL/PLシステム |
| PVモジュール製造品質管理 |
| 入荷および納品前検査 |
| 太陽光発電所の試運転およびO&M |
| 研究開発および故障分析 |
| 使用済みモジュール診断およびリサイクルトリアージ |
| 太陽電池・モジュールメーカー |
| 太陽光発電所オーナーおよびオペレーター |
| EPCコントラクターおよびO&Mサービスプロバイダー |
| 試験・検査・認証機関 |
| 研究機関および大学 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 製品タイプ別 | インラインおよび自動ライン統合システム | ||
| オフラインおよびラボベンチトップシステム | |||
| ポータブルおよびハンドヘルドフィールドシステム | |||
| 撮像技術別 | 従来型手動エレクトロルミネッセンス | ||
| 自動エレクトロルミネッセンス(非AI欠陥検出) | |||
| AIおよびディープラーニング対応エレクトロルミネッセンス | |||
| フォトルミネッセンスおよびハイブリッドEL/PLシステム | |||
| 用途別 | PVモジュール製造品質管理 | ||
| 入荷および納品前検査 | |||
| 太陽光発電所の試運転およびO&M | |||
| 研究開発および故障分析 | |||
| 使用済みモジュール診断およびリサイクルトリアージ | |||
| エンドユーザー別 | 太陽電池・モジュールメーカー | ||
| 太陽光発電所オーナーおよびオペレーター | |||
| EPCコントラクターおよびO&Mサービスプロバイダー | |||
| 試験・検査・認証機関 | |||
| 研究機関および大学 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ソーラーPVモジュール撮像検査システムの市場規模はどのくらいですか?
市場は2025年に0.82 ビリオン 米ドルと評価され、2026年には0.87 ビリオン 米ドルと推定され、予測期間中のCAGR 7.56%で成長し、2031年までに1.25 ビリオン 米ドルに達する見込みです。
ソーラーモジュール撮像検査システムへの需要を牽引しているものは何ですか?
新しいモジュール生産能力、先進的なTOPConおよびHJTセルの採用、融資機関の品質要件の高まり、フィールド検査ニーズの拡大が、ソーラーモジュール撮像検査システムへの需要を牽引しています。
2025年に最大のシェアを占めた製品タイプはどれですか?
インラインおよび自動ライン統合システムが最大のシェアを占め、2025年の収益の54.27%を占めました。これは高スループット製造施設が包括的なモジュール検査カバレッジを必要とするためです。
最も急速に拡大している撮像技術はどれですか?
AIおよびディープラーニング対応エレクトロルミネッセンス(EL)イメージングは、欠陥分類精度の向上に対する需要の高まりに支えられ、2031年にかけてCAGR 8.76%で拡大する見込みです。
使用済み太陽光モジュールにEL検査が重要な理由は何ですか?
ELイメージングは、オペレーターがモジュールの状態を評価し、情報に基づいた材料回収の意思決定を行うのを支援することで、再利用、修復、リサイクルトリアージをサポートします。
2031年にかけて最も急速に拡大すると予想される地域はどこですか?
中東・アフリカ地域は、サウジアラビアとUAEのユーティリティスケール太陽光発電プロジェクトに支えられ、2031年にかけてCAGR 8.68%を記録し、最も急速に成長する地域となる見込みです。
最終更新日:



