
Marktgröße und Marktanteil für Solar-PV-Modul-Bildgebungs-Inspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.87 Milliarden US-Dollar |
| Marktgröße (2031) | 1.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.56 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solar-PV-Modul-Bildgebungs-Inspektionssysteme von Mordor Intelligence
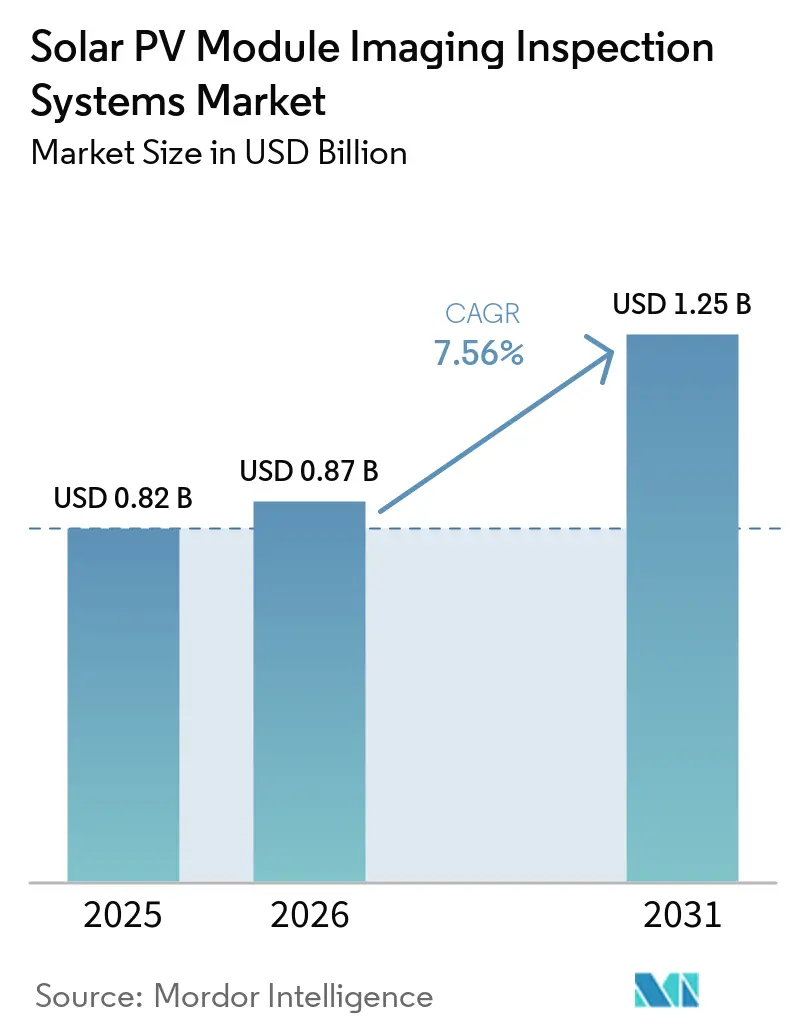
Die Marktgröße für Solar-PV-Modul-Bildgebungs-Inspektionssysteme wurde im Jahr 2025 auf 0,82 Milliarden USD geschätzt und soll von 0,87 Milliarden USD im Jahr 2026 auf 1,25 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 7,56 % während des Prognosezeitraums (2026–2031). Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme wird durch Investitionen in die Qualitätssicherung von Produktionslinien und im Feld gestützt, da sich die Modulherstellung rasch verändert. Ein höherer Fabrikdurchsatz erhöht den Bedarf an Inspektionen, die jedes Modul abdecken können, ohne die Produktion zu verlangsamen. Der Übergang von PERC zu TOPCon hat die Qualitätskontrolle anspruchsvoller gemacht, da Inspektionssoftware eine zellenarchitekturspezifische Kalibrierung benötigt. Kiwa PI Berlin meldete im Jahr 2025 eine Nichtkonformitätsrate vor dem Versand von 3,36 %, den höchsten Wert seit mehr als 10 Jahren, wobei der Übergang zu TOPCon und neu hochgefahrene Produktionsstätten zu den beitragenden Faktoren zählten. Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme bietet daher Chancen sowohl bei automatisierten Fabrikgeräten als auch bei tragbaren Systemen, die nach der Installation eingesetzt werden.
Wichtigste Erkenntnisse des Berichts
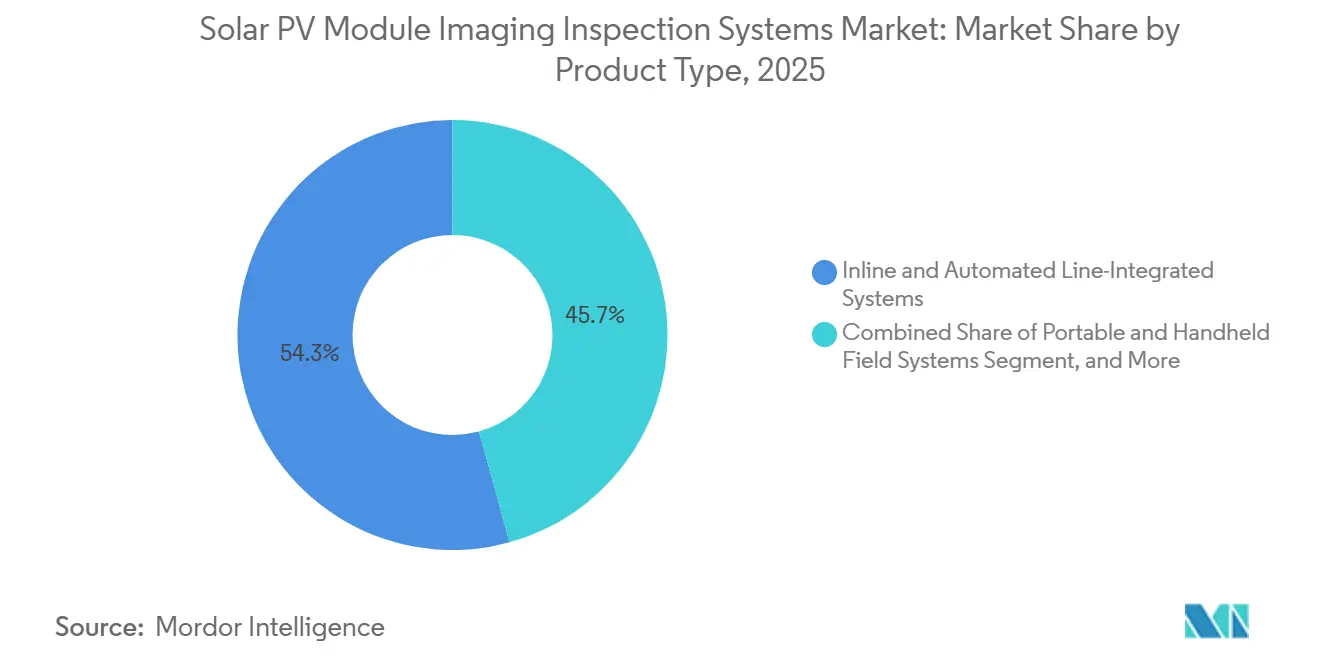
- Nach Produkttyp hielten Inline- und automatisierte linienintegrierte Systeme im Jahr 2025 einen Marktanteil von 54,27 % am Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme, während tragbare und handgehaltene Feldsysteme bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen werden.
- Nach Bildgebungstechnologie hielt automatisierte Elektrolumineszenz ohne KI-gestützte Fehlererkennung im Jahr 2025 einen Marktanteil von 38,72 %, während KI- und Deep-Learning-gestützte Elektrolumineszenz bis 2031 voraussichtlich mit einer CAGR von 8,76 % im Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme wachsen wird.
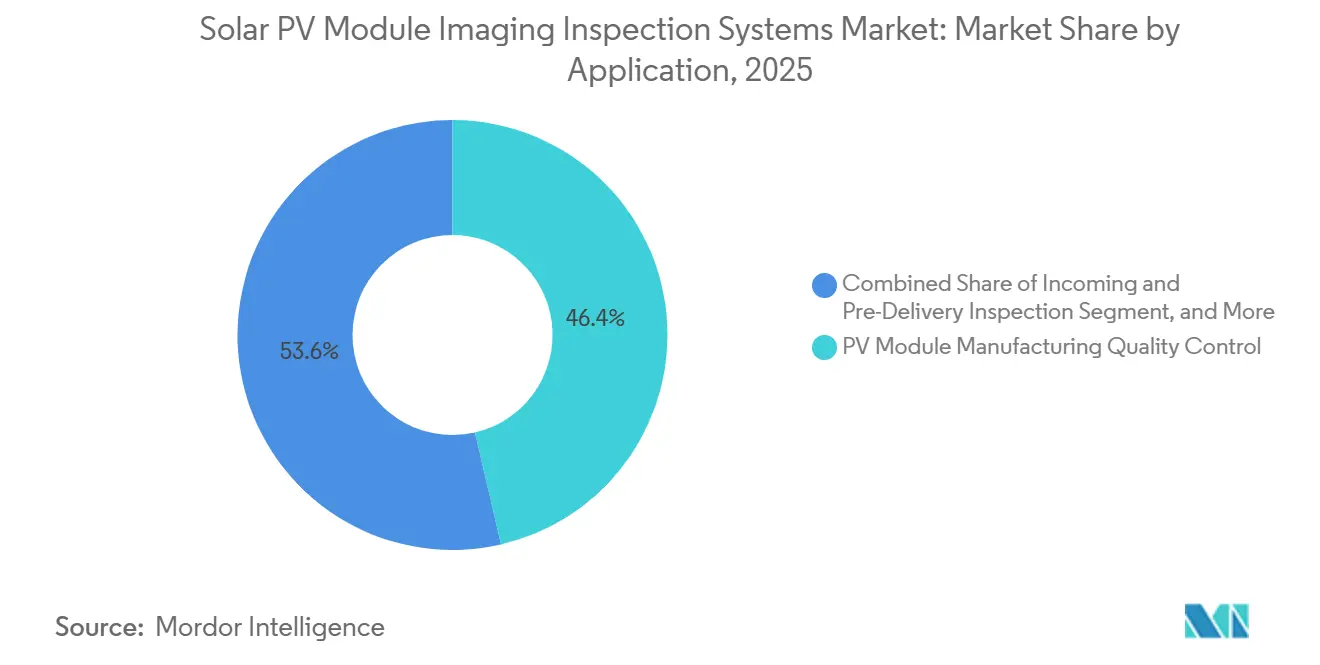
- Nach Anwendung entfiel auf die Qualitätskontrolle in der PV-Modulherstellung im Jahr 2025 ein Anteil von 46,37 % an der Marktgröße für Solar-PV-Modul-Bildgebungs-Inspektionssysteme, während End-of-Life-Diagnose und Recycling-Triage bis 2031 voraussichtlich mit einer CAGR von 8,64 % wachsen werden.
- Nach Endnutzer hielten Solar-Zell- und Modulhersteller im Jahr 2025 einen Nachfrageanteil von 41,23 %, während EPC-Auftragnehmer und Anbieter von Betriebs- und Wartungsdienstleistungen bis 2031 voraussichtlich mit einer CAGR von 9,06 % im Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme wachsen werden.
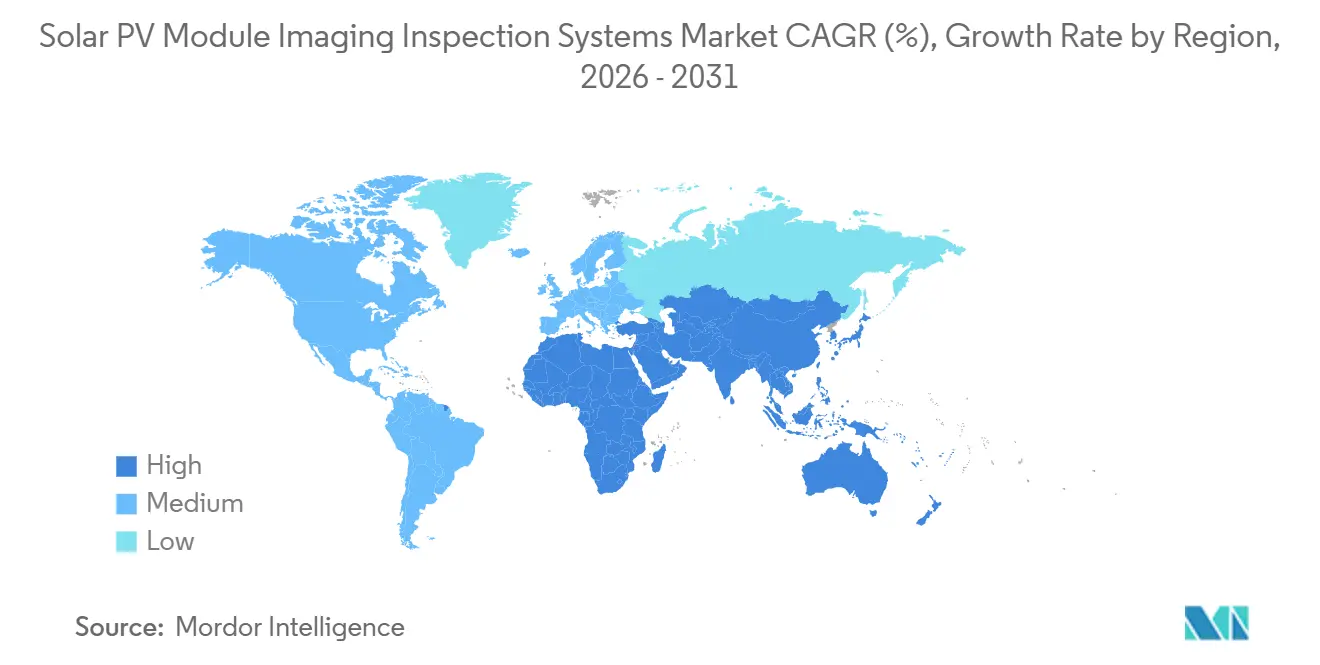
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 56,94 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 8,68 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Solar-PV-Modul-Bildgebungs-Inspektionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Fertigung von Solaranlagen im Versorgungsmaßstab | +1.8% | Global, konzentriert in Asien-Pazifik, Nordamerika und Indien | Kurzfristig (≤ 2 Jahre) |
| Ertragsschutz für hocheffiziente Module | +1.5% | Global, insbesondere China, Südkorea und Indien | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Fehlerklassifizierung und Rückverfolgbarkeit | +1.3% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage von Versicherern und Kreditgebern nach bankfähigen Qualitätsnachweisen | +0.9% | Global, mit regulatorischem Einfluss konzentriert in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Inländische Anreize für die PV-Fertigung | +0.7% | Nordamerika, durch IRA Abschnitt 45X, und Indien, durch das PLI-Programm | Kurzfristig (≤ 2 Jahre) |
| Tageslichttaugliche und drohnengestützte Feldinspektion | +0.5% | Global, mit konzentrierter Einführung in Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Fertigung von Solaranlagen im Versorgungsmaßstab beschleunigt die Nachfrage nach Inline-Inspektion
Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme profitiert vom Umfang neuer Modulfertigungskapazitäten. Die US-amerikanische Modulfertigungskapazität erreichte bis Juni 2026 69,9 GW, verglichen mit 8 GW vor dem Inflation Reduction Act. Indien meldete bis Juni 2026 PLI-gebundene Investitionen in Höhe von INR 73.400 Crore, entsprechend 8,69 Milliarden USD, mit einer etablierten Modulkapazität von 42 GW, einer Zellenkapazität von 12 GW und einer Ingot-Wafer-Kapazität von 2 GW. Jede neue Linie benötigt Inspektionsgeräte, die mit der geplanten Fördergeschwindigkeit betrieben werden können und wiederholbare Qualitätsnachweise unterstützen. Diese Verbindung zwischen Fabrikbau und Inspektionskäufen bietet Lieferanten einen klaren Zugang zu neu in Betrieb genommenen Kapazitäten. Sie macht auch Linienintegration, Servicezugang und kompatible Software zu wichtigen Beschaffungsfaktoren.
Ertragsschutz für hocheffiziente Module schafft einen stärkeren Anreiz für Inspektion
Fortschrittliche Zelldesigns erhöhen die Kosten von Fehlern, die erst spät in der Produktion entdeckt werden. ISRA VISION erklärte, dass Silberpaste bis zu 30 % der Herstellungskosten von Solarzellen ausmachen kann, was den Wert der Fehlererkennung vor der Laminierung erhöht. Eine Studie aus dem Jahr 2025 von Forschern der University of New South Wales und der University of Newcastle identifizierte Natrium-, Calcium-, Chlor- und Schwefelverunreinigungen, die nach 1.000 Stunden Feuchtwärmeprüfung in TOPCon- und HJT-Glas-Rückseitenfolien-Modulen zu Leistungsverlusten von 10–16 % führten.[1]University of New South Wales und University of Newcastle, „Verborgene Spuren: Einblicke in die Auswirkungen der Handhabung von Solarzellen auf Feuchtwärmeausfälle in HJT- und TOPCon-Modulen”, Solar Energy Materials and Solar Cells, sciencedirect.com EL- und PL-Bildgebung vor der Laminierung kann relevante Fehler früher erkennen als Inspektionsmethoden, die erst nach der Laminierung eingesetzt werden. Eine höhere Zelleffizienz macht einen gleichwertigen Ertragsverlust in absoluten Leistungsabgabewerten folgenreicher. Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme verzeichnet daher ein wachsendes Interesse an Systemen, die den Ertragsschutz für TOPCon- und HJT-Linien nachweisen.
KI-gestützte Fehlerklassifizierung und Rückverfolgbarkeit definieren die Architektur von Inspektionssystemen neu
Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme verlagert sich von einfachen Bestehen-Nichtbestehen-Entscheidungen hin zur Fehlerklassifizierung und Rückverfolgbarkeit. Ebied und Kollegen berichteten von einer Klassifizierungsgenauigkeit von 90,13 % für ein auf ResNet152 basierendes Framework, das an 2.624 EL-Bildern von monokristallinen und polykristallinen Modulen getestet wurde.[2]Ahmed Ebied et al., „Fortschrittliche Deep-Learning-Modellierung zur Verbesserung der Erkennung von Fehlern in Photovoltaikmodulen”, Scientific Reports, nature.com Ein IEEE-Beitrag aus dem Jahr 2025 berichtete von einer Klassifizierungsgenauigkeit von 96,08 % für ein CNN-BiLSTM-Modell mit Kontrastkorrektur über 10.000 EL-Bilder. Eine Studie in Measurement Science and Technology berichtete, dass das SAFINet-Modell einen mAP@0,5 von 98,8 bei 178 Frames pro Sekunde erreichte. Diese Fähigkeiten ermöglichen es Herstellern, Fehlerdatensätze nach Modulseriennummer zu führen und sie mit der späteren Feldleistung zu verknüpfen. Lieferanten, die Modelle mithilfe anlagenspezifischer Fehlerbibliotheken neu trainieren können, können eine relevantere Reaktion auf sich ändernde Zelldesigns anbieten.
Nachfrage von Versicherern und Kreditgebern nach bankfähigen Qualitätsnachweisen erweitert die Inspektion über Fabriken hinaus
Projektfinanzierer und Versicherer verlangen zunehmend glaubwürdige Qualitätsdokumentation entlang der Modullieferkette. IEC 61215 deckt die Designqualifikation und Typzulassung für terrestrische Photovoltaikmodule ab, während IEC 62941 Qualitätsmanagementsysteme für die Modulherstellung behandelt. TÜV Rheinland bietet Lieferkettendienstleistungen unter der Laborakkreditierung ISO/IEC 17025 an, einschließlich Fabrikaudits und Vorverschiffungsinspektion. Diese Erwartung erweitert die Rolle der Bildgebung von einem Fabrikprüfpunkt auf Eingangsprüfungen, Bewertungen nach der Laminierung, Vorverschiffungsverifizierung und Inbetriebnahme. Im Juni 2026 führten Quantified Energy und Zeitview eine wechselrichtergespeiste autonome Drohnen-EL-Inspektion im 458-MWp-Solarkraftwerk Red-Tailed Hawk von Acciona Energía in Texas durch. Die genannten Verwendungszwecke umfassten technische Sorgfaltsprüfung, Garantieansprüche und Versicherungsbewertungen, was zeigt, wie Feldinspektion finanzielle Entscheidungen unterstützen kann.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Integrationskomplexität | -1.2% | Global, am ausgeprägtesten in Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Inspektionsprotokolle | -0.8% | Global, mit weitgehend fehlenden Compliance-Rahmenwerken im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Versorgung mit optischen Komponenten und der Kalibrierung | -0.6% | Global, konzentriert in Märkten, die von importierten Optiken und InGaAs-Sensoren abhängig sind | Mittelfristig (2–4 Jahre) |
| Falsch-Positive durch neue Zellarchitekturen | -0.4% | Asien-Pazifik und Nordamerika, wo die Einführung von TOPCon und HJT am höchsten ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Integrationskomplexität hemmen die Einführung bei mittelständischen Herstellern
Fortschrittliche Inline-EL- und PL-Geräte können mehrere hunderttausend USD an Investitionsausgaben pro Station erfordern. Diese Kosten sind für mittelständische Hersteller schwer zu rechtfertigen, wenn die Modulmargen unter Druck stehen. Die Integration erfordert auch eine Abstimmung mit Manufacturing-Execution-Systemen, Fördergeschwindigkeiten und Produktformatänderungen. Kleinere Hersteller verfügen möglicherweise nicht über die internen Softwareentwicklungsressourcen, die für diese Arbeit erforderlich sind. Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme könnte daher eine größere Qualitätslücke zwischen Herstellern entwickeln, die Geräte aufrüsten können, und solchen, die ältere regelbasierte Systeme beibehalten. Finanzierungsoptionen, modulare Upgrades und Fernkalibrierung können Lieferanten helfen, diese Hürde zu senken, ohne auf eine Verbesserung der Margen warten zu müssen.
Fragmentierte Inspektionsprotokolle schaffen Spezifikationsunsicherheit für Käufer
Das Fehlen eines universellen EL-Bildgebungsprotokolls bedeutet, dass Käufer und Lieferanten häufig ihre eigenen Fehlerakzeptanzkriterien aushandeln. IEC 62446-3 bietet einen Rahmen für im Betrieb befindliche Photovoltaiksysteme, definiert jedoch keine EL-Bildgebungsschwellenwerte in ausreichendem Detail, um Fabrikabnahmekriterien zu standardisieren. Dies kann die Beschaffung verlängern und Wechselkosten verursachen, wenn Geräte auf ein proprietäres Fehlerklassifizierungsschema ausgerichtet sind. Ein für eine Schweregradmatrix trainiertes System muss möglicherweise erheblich neu trainiert werden, bevor es an einem anderen Standort funktioniert. VDE SPEC 90038-3 befasst sich mit der produktionsbezogenen Qualitätssicherung mit Verweisen auf IEC 62941 und ISO/IEC 17025, aber der Zeitpunkt der Einführung außerhalb Europas bleibt ungewiss.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Inline-Systeme bleiben zentral, während tragbare Formate expandieren
Entscheidungen über Inline-Systeme sind eng mit der Produktionskapazität, dem Modulformat und der erforderlichen Geschwindigkeit einer bestimmten Linie verknüpft. Hersteller setzen diese Systeme ein, wenn die Inspektion erfolgen muss, ohne Module für eine separate Handhabung umzuleiten. Der Mehrwert ist am stärksten, wo jedes Modul vor dem Verpacken und Versenden eine Bildgebungsabdeckung erhalten muss. Automatisierte Systeme können auch Aufzeichnungen erstellen, die einem Qualitätsteam ermöglichen, Fehlermuster über Schichten und Produktionschargen hinweg zu vergleichen. Dies macht die Geräte sowohl für die routinemäßige Prüfung als auch für die Prozessverbesserung relevant.
Inline- und automatisierte linienintegrierte Systeme hielten im Jahr 2025 einen Marktanteil von 54,27 % am Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme. Ihre Position spiegelt den Bedarf an vollständiger EL-Abdeckung innerhalb von Hochdurchsatz-Modulfertigungslinien wider. Das EL-Inline-System von MBJ meldet Zykluszeiten von unter 20 Sekunden pro Modul und verwendet zwei gekühlte 12-Megapixel-CMOS-Kameras mit neuronalnetzbasierter Fehlererkennung. Inline-Systeme sind darauf ausgelegt, die Inspektion zu einem Teil der normalen Produktion zu machen und nicht zu einem separaten Qualitätsschritt. Dies hilft Herstellern, Mikrorisse, inaktive Bereiche und andere Fehler auf Zellebene zu identifizieren, bevor Module das Werk verlassen.
Offline- und Labor-Tischsysteme dienen Qualitätsteams und Forschungsgruppen, die eine flexible Charakterisierung über EL, PL und Dunkel-Lock-in-Thermografie hinweg benötigen. Ihre Stückzahlen sind geringer, aber ihre Flexibilität unterstützt die frühe Arbeit, die zur Kalibrierung neuer Zellarchitekturen erforderlich ist. TOPCon-, HJT- und Tandemzellen erfordern unterschiedliche Bildgebungsreaktionen und Fehlerbibliotheken, bevor eine Technik auf eine Produktionslinie übertragen werden kann. Tragbare und handgehaltene Feldsysteme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,24 % wachsen. Die Marktgröße für Solar-PV-Modul-Bildgebungs-Inspektionssysteme für tragbare Systeme profitiert vom Bedarf an Inbetriebnahme- und wiederkehrenden Betriebs- und Wartungsinspektionen. MBJ stellte auf der Intersolar Europe 2026 Quickcheck für Tageslicht-Lumineszenzmessungen an in Betrieb befindlichen Modulen ohne Umverdrahtung oder Wechselrichterabschaltung vor.


Nach Bildgebungstechnologie: KI-gestützte EL gewinnt gegenüber der installierten Basis ohne KI
Die Technologiewahl hängt von den Fehlertypen ab, die ein Hersteller zu finden erwartet, und von dem Zeitpunkt, zu dem er sie finden muss. EL bleibt eine zentrale Methode, da sie elektrische Fehler auf Zellebene aufdecken kann, die bei einer standardmäßigen Sichtprüfung nicht erkennbar sind. Regelbasierte Systeme behalten ihren Wert, wo Prozesse und Produktdesigns stabil sind. Ihre Einschränkung wird deutlicher, wenn neue Lumineszenzsignaturen die Erscheinung eines Fehlers in einem Bild verändern. Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme belohnt daher Lieferanten, die ihre Analyse aktualisieren können, ohne einen gesamten Inspektionsworkflow zu ersetzen.
Automatisierte Elektrolumineszenz ohne KI-gestützte Fehlererkennung hielt im Jahr 2025 einen Marktanteil von 38,72 % am Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme. Diese installierte Basis wurde um regelbasierte Systeme herum aufgebaut, die für etablierte PERC-Fehlerprofile geeignet waren. TOPCon-Lumineszenzsignaturen unterscheiden sich von PERC-Baselines und können Falsch-Positive erzeugen, wenn die Software nicht neu trainiert wird. Diese Einschränkung erzeugt Druck, ältere Plattformen zu ersetzen oder aufzurüsten. Konventionelle manuelle EL bleibt in kleineren Einrichtungen und Forschungsumgebungen relevant, wo automatisierter Durchsatz nicht wesentlich ist.
Photolumineszenz- und hybride EL/PL-Systeme dienen fortschrittlichen Zellentwicklern und Laboren, die eine kontaktlose Charakterisierung von teilweise verarbeiteten Zellen benötigen. KI- und Deep-Learning-gestützte EL wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,76 % wachsen. Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme bewegt sich hin zu Plattformen, die Inspektionsdaten, Prozessinformationen und Systemmanagement kombinieren. Die Connected-PV-Plattform von ISRA VISION spiegelt diesen Ansatz zur Verknüpfung von Bildgebung mit Produktionsanalytik wider.[3]ISRA VISION, „Inline-Inspektion und Datenanalytik für Solarzellen und -module, Connected PV”, ISRA VISION, isra-vision.com Ein Solar-RRL-Beitrag aus dem Jahr 2026 zeigte, dass ein Deep-Learning-Modell qualitative PL- und Serienwiderstandsinformationen aus einer einzigen EL-Messung extrahieren konnte. Dies unterstützt das Potenzial für eine engere Integration von EL- und PL-Funktionen in zukünftigen Systemen.
Nach Anwendung: Qualitätskontrolle in der Fertigung führt, während Recycling-Triage entsteht
Die Anforderungen an die Anwendung variieren je nach Lebenszyklusphase eines Moduls. Die Qualitätskontrolle in der Fabrik konzentriert sich auf Geschwindigkeit, Wiederholbarkeit und die Fähigkeit, vor dem Versand zu handeln. Die Eingangsprüfung konzentriert sich auf die Überprüfung des Zustands gelieferter Module, bevor sie eingesetzt werden. Die Inbetriebnahmeinspektion erstellt eine Aufzeichnung, die später bei Leistungs- und Garantieprüfungen verwendet werden kann. Die Recycling-Triage nutzt Bildgebung anders und hilft dabei zu bestimmen, ob ein entferntes Modul wiederverwendet, aufgearbeitet oder der Materialrückgewinnung zugeführt werden kann. Dieser breitere Anwendungsbereich gibt dem Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme eine Nachfragebasis, die nicht auf den Neubau von Fabriken beschränkt ist.
Die Qualitätskontrolle in der PV-Modulherstellung machte im Jahr 2025 46,37 % der Marktgröße für Solar-PV-Modul-Bildgebungs-Inspektionssysteme aus. Das Inline-EL-Screening bleibt zentral, da die Identifizierung von Fehlern während der Produktion den Ertrag schützt und spätere Nacharbeiten vermeidet. Eingangs- und Vorverschiffungsinspektion gewinnt ebenfalls an Relevanz, wo die Sorgfaltsprüfung bei der Projektfinanzierung eine unabhängige Verifizierung erfordert. Die Inbetriebnahme von Solarkraftwerken und die Betriebs- und Wartungsunterstützung schaffen Nachfrage nach Feldsystemen, die den Ausgangszustand der Module dokumentieren. Forschung und Entwicklung sowie Fehleranalyse unterstützen weiterhin neue Architekturen, einschließlich Perowskit-Silizium-Tandemzellen.
End-of-Life-Diagnose und Recycling-Triage wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,64 % wachsen. Die IEA-PVPS meldete eine global kumulierte installierte PV-Kapazität von 2,8 TW im Jahr 2025. IRENA erklärte, dass der jährliche Modulabfall bis 2035 weltweit 120.000 Schwerlasttransporte und mindestens 150 voll betriebsfähige mittelgroße Recyclinganlagen erfordern könnte. Die EU-WEEE-Richtlinie legt Sammel- und Recyclingverpflichtungen für End-of-Life-PV-Module fest. Das SOLMATE-Rahmenwerk identifiziert EL-Bildgebung als Stufe 2 in einem 5-stufigen Triageprozess für stillgelegte Module. Dies erweitert die Bildgebungsinspektion über die Fertigung hinaus auf Entscheidungen zur Wiederverwendung, Aufarbeitung und Materialrückgewinnung.
Nach Endnutzer: Hersteller führen die Nachfrage an, während EPC- und Betriebs- und Wartungsanbieter schneller expandieren
Jede Endnutzergruppe bewertet Bildgebungssysteme anhand unterschiedlicher betrieblicher Anforderungen. Hersteller priorisieren Stationsgeschwindigkeit und Ertragskontrolle. Anlagenbetreiber benötigen zuverlässige Zustandsnachweise über betriebene Flotten hinweg. Zertifizierungsorganisationen benötigen dokumentierte Verfahren und wiederholbare Nachweise, die für Kreditgeber und Versicherer geeignet sind. Forschungsnutzer benötigen flexible Systeme, die an neue Zelldesigns angepasst werden knnen. EPC- und Betriebs- und Wartungsanbieter benötigen Geräte, die Störungen an einem Projektstandort reduzieren und wiederholt über Portfolios hinweg eingesetzt werden können. Diese Anforderungen ermutigen Lieferanten, sowohl Geräte als auch Inspektionsdienstleistungen anzubieten.
Solar-Zell- und Modulhersteller machten im Jahr 2025 41,23 % der Nachfrage aus. Die Inspektion in der Fertigungsphase bietet den höchsten Hebel für Ertrags- und Kostenkontrolle, da ein Fehler identifiziert werden kann, bevor ein Modul versandt wird. Eigentümer und Betreiber von Solarkraftwerken integrieren wiederholte EL-Inspektionen in Anlagenverwaltungsaktivitäten. Dies unterstützt die Durchsetzung von Garantien und die Erneuerung von Versicherungen. Prüf-, Inspektions- und Zertifizierungsorganisationen benötigen Mehrtechnologiesysteme, die Dokumentation erstellen können, die für Audits geeignet ist.
Forschungsinstitute und Universitäten verwenden wissenschaftliche Bildgebungskameras und hybride EL/PL-Systeme, um Zellarchitekturen der nächsten Generation zu untersuchen. EPC-Auftragnehmer und Anbieter von Betriebs- und Wartungsdienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,06 % wachsen. Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme gewinnt einen dienstleistungsbasierten Zugang durch autonome Feldinspektion. Die Inspektion im Juni 2026 am Red-Tailed Hawk zeigte ein Modell für die wiederholte Zustandsbewertung auf Modulebene an einem großen Betriebsstandort. Indiens ALMM-Rahmenwerk erfordert eine Fabrikinspektion durch vom MNRE zugelassene Agenturen für die Berechtigung zu Regierungsausschreibungen, was den Projektzeitplänen Compliance-Arbeit hinzufügt.
Geografische Analyse
Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme weist unterschiedliche geografische Nachfragemuster auf, da Fertigungskapazitäten, Projektbereitstellung und technische Standards ungleichmäßig verteilt sind. Die fabrikbezogene Nachfrage ist am stärksten, wo neue Zell- und Modullinien aufgebaut werden. Die feldbezogene Nachfrage wird wichtiger, wo große Betriebsflotten Inbetriebnahme-, Garantie- oder periodische Anlagenzustandsprüfungen erfordern. Regionale Kaufentscheidungen spiegeln auch die Verfügbarkeit von qualifiziertem Servicepersonal und den Zugang zu spezialisierten optischen Komponenten wider.
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 56,94 % am Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme. Die Position der Region folgt ihrer Konzentration der globalen Zell- und Modulherstellung. China treibt den größten Teil der Nachfrage nach Hochdurchsatz-Inline-EL-Geräten aufgrund seiner großen Fabrikbasis an. Indien ist ein wachsendes sekundäres Zentrum sowohl für Inline- als auch für Vorverschiffungsgeräte. Sein PLI-Programm meldete bis Juni 2026 Investitionen in Höhe von INR 73.400 Crore, entsprechend 8,69 Milliarden USD. Das Programm hatte eine Modulkapazität von 42 GW und eine Zellenkapazität von 12 GW etabliert.
Japan und Südkorea sind kleinere, aber technisch anspruchsvolle Märkte, da Hersteller HJT- und Tandemarchitekturen entwickeln. Diese Zelldesigns erfordern Systeme, die unterschiedliche Geometrien und Lumineszenzspektren verwalten können. Vietnam, Malaysia, Thailand und Indonesien fügen Nachfrage hinzu, da die Modulmontage verlagert wird, um Zollbelastungen zu bewältigen. Neue Einrichtungen in diesem ASEAN-Korridor haben Nachfrage nach Inspektionsgeräten geschaffen, obwohl Qualitätsinvestitionen je nach Werk variieren können. Nordamerika bewegt sich von der Importabhängigkeit hin zur inländischen Fertigung. Die US-amerikanische Modulfertigungskapazität erreichte bis Juni 2026 69,9 GW und schafft Nachfrage für eine neue Gruppe von Produktionslinien-Inspektionskäufen. Europa bleibt wichtig, da Deutschland Heimat von Lieferanten wie ISRA VISION, MBJ Solutions, InnoLas Solutions und greateyes ist.
Der Nahe Osten und Afrika wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,68 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben Projekte im Versorgungsmaßstab voran, bei denen internationale Kreditgeber Inspektionsanforderungen in EPC-Verträge einbetten können. Die Marktgröße für Solar-PV-Modul-Bildgebungs-Inspektionssysteme in dieser Region wird durch tragbare Formate gestützt, die weniger dauerhafte lokale Infrastruktur benötigen. Südamerika bietet auch einen Einstiegspunkt für Feldinspektion-Lieferanten, da die Bereitstellung im Versorgungsmaßstab der lokalen Inspektionskapazität vorauseilt. vHive stellte im Juli 2026 eine Multi-Drohnen-Plattform mit autonomem Flug, Wärmebildgebung, RGB-Kartierung und digitaler Zwillingserstellung für Solarstandorte im Versorgungsmaßstab vor. Solche Systeme sind relevant, wo spezialisiertes Bodenpersonal begrenzt ist.

Wettbewerbslandschaft
Der Wettbewerb im Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme spiegelt den spezialisierten Charakter von Bildgebungshardware, Fehlersoftware und Fabrikintegration wider. Lieferanten müssen nachweisen, dass ein System mit der Zellarchitektur und Linienkonfiguration des Käufers funktioniert. Sie müssen auch zeigen, dass das System verwertbare Nachweise für Qualitäts-, Garantie- und Finanzprüfungen aufbewahren kann. Dies schafft Raum für etablierte Lieferanten mit Anwendungswissen, während Öffnungen für spezialisierte Neueinsteiger bestehen bleiben.
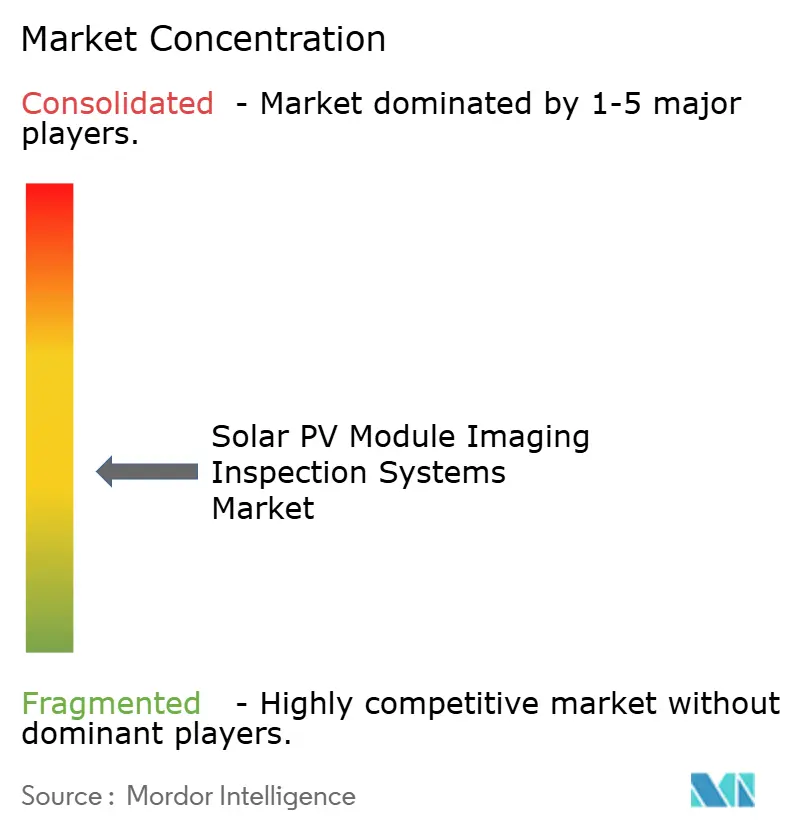
Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme ist mäßig fragmentiert. Europäische Speziallieferanten umfassen ISRA VISION, MBJ Solutions, greateyes, InnoLas Solutions und Vitronic. Chinesische Lieferanten wie Wuhan Sinshine Technologies und Wuhan Sunic Photoelectricity Equipment Manufacture konkurrieren in der Inline-EL-Kategorie. Lieferanten differenzieren sich durch optische Auflösung, KI-Integration, Linienkompatibilität und Feldservicefähigkeit. Die Connected-PV-Plattform von ISRA VISION kombiniert Inspektionsdaten, Prozessinformationen und Systemmanagement über Fertigungslinien hinweg. Diese Strategie erweitert das Angebot von Inspektionsgeräten hin zur Produktionsanalytik.
Unternehmen expandieren auch in tragbare und End-of-Life-Formate. MBJs Quickcheck wurde 2026 für Tageslicht-Lumineszenzmessungen einzelner in Betrieb befindlicher Module ohne Umverdrahtung oder Wechselrichterabschaltung eingeführt. Quantified Energy und Zeitview nutzten die Wechselrichter-EL-Funktionalität für die autonome Drohneninspektion im Juni 2026 am Red-Tailed-Hawk-Werk. Dieses Modell beseitigt den Bedarf an externen Stromversorgungen während der Feld-EL-Arbeit. greateyes hat auch seine ELSEi-Kamera für die Differenzlumineszenzforschung an Tandemzellen geliefert. Diese Aktivitäten erweitern die Präsenz der Lieferanten über Fertigung, Forschung, Betriebsanlagen und schließlich End-of-Life-Triage hinaus.
Kleinere Anbieter wie Dark Field Technologies und OnsitePV verfolgen spezialisierte optische Systeme und Vor-Ort-Servicemodelle. Diese Ansätze ermöglichen es ihnen, Bedürfnisse zu bedienen, die größere Anbieter möglicherweise nicht priorisieren. Preisdruck bei Modulherstellern macht die Gesamtkosten der Qualität zu einem wichtigen kommerziellen Thema. Lieferanten, die messbaren Ertragsschutz, einfachere Integration und geringere Betriebsunterbrechungen nachweisen, können bei Kaufentscheidungen einen Vorteil haben. Die Branche der Solar-PV-Modul-Bildgebungs-Inspektionssysteme bietet Raum für Lieferanten, die Fabrikaufzeichnungen mit lebenslangen Felddaten verknüpfen. Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme bietet auch Spielraum für drohnenintegrierte Systeme in großen Solarflotten mit begrenztem Inspektionspersonal.
Marktführer in der Branche der Solar-PV-Modul-Bildgebungs-Inspektionssysteme
MBJ Solutions GmbH
ISRA VISION AG
Wuhan Sunshine Technologies Co., Ltd.
InnoLas Solutions GmbH
BrightSpot Automation LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Die Internationale Agentur für Erneuerbare Energien veröffentlichte ihr Politikbriefing zum Management von End-of-Life-Solar-PV-Modulen und prognostizierte, dass der jährliche Modulabfall bis 2035 weltweit etwa 150 voll betriebsfähige mittelgroße Recyclinganlagen erfordern wird. Der Bericht beschleunigt direkt die regulatorische Aufmerksamkeit auf EL-basierte Modul-Triage-Inspektion als Voraussetzung für die Einhaltung der Kreislaufwirtschaft im Rahmen von Regelwerken wie der EU-WEEE-Richtlinie.
- Juni 2026: Quantified Energy und Zeitview führten die erste wechselrichtergespeiste autonome Drohnen-EL-Inspektion auf US-amerikanischem Boden im 458-MWp-Solarkraftwerk Red-Tailed Hawk von Acciona Energía in El Campo, Texas, durch. Quantified Energy setzte sein EL-Kamerasystem zusammen mit 3 Ingeteam INGECON SUN-Wechselrichtern ein, um autonom 18.125 Module zu inspizieren und Zustandsprofile auf Modulebene zu erstellen, einschließlich der Erkennung von Mikrorissen und verborgenen Fehlern auf Zellebene. Der Meilenstein bestätigt die wechselrichtergespeiste autonome Drohnen-EL als kommerziell einsetzbare Inspektionsmethode für große US-amerikanische Versorgungsanlagen.
- Juni 2026: MBJ Solutions stellte MBJ Quickcheck auf der Intersolar Europe vor. MBJ Solutions debütierte mit dem Quickcheck, einem tragbaren handgehaltenen Lumineszenz-Inspektionssystem, das Tageslicht-EL-Messungen von in Betrieb befindlichen Solarmodulen ohne Wechselrichterabschaltung oder Umverdrahtung ermöglicht. Das Werkzeug ermöglicht eine 1-Personen-Betriebs- und Wartungsinspektion in 60 Sekunden pro Modul unter Betriebsbedingungen und beseitigt die Anforderung an qualifizierte Elektriker bei routinemäßigen Feld-EL-Erhebungen.
- April 2026: IEA-PVPS veröffentlichte das dritte Update seines Berichts zur Lebenszyklusbilanz des PV-Modul-Recyclings. Der Bericht bestätigte 2,8 TW global installierter PV-Kapazität im Jahr 2025 und hob die wachsende Dringlichkeit des End-of-Life-Managements hervor. Die Veröffentlichung stärkt den strukturellen Nachfrageausblick für EL-basierte Triage-Inspektionswerkzeuge in der Recyclingpipeline.


Globaler Berichtsumfang für den Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme
Der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme bezieht sich auf die Branche, die sich auf die Entwicklung, Herstellung und den Einsatz fortschrittlicher bildgebungsbasierter Inspektionslösungen konzentriert, die zur Bewertung der Qualität, Leistung und strukturellen Integrität von Photovoltaik-(PV-)Modulen während der Produktions- und Betriebslebenszyklen eingesetzt werden.
Der Marktbericht für Solar-PV-Modul-Bildgebungs-Inspektionssysteme ist segmentiert nach Produkttyp (Inline- und automatisierte linienintegrierte Systeme, Offline- und Labor-Tischsysteme sowie tragbare und handgehaltene Feldsysteme), nach Bildgebungstechnologie (konventionelle manuelle Elektrolumineszenz, automatisierte Elektrolumineszenz ohne KI-gestützte Fehlererkennung, KI- und Deep-Learning-gestützte Elektrolumineszenz sowie Photolumineszenz- und hybride EL/PL-Systeme), nach Anwendung (Qualitätskontrolle in der PV-Modulherstellung, Eingangs- und Vorverschiffungsinspektion, Inbetriebnahme von Solarkraftwerken und Betriebs- und Wartungsunterstützung, Forschung und Entwicklung sowie Fehleranalyse und End-of-Life-Diagnose und Recycling-Triage), nach Endnutzer (Solar-Zell- und Modulhersteller, Eigentümer und Betreiber von Solarkraftwerken, EPC-Auftragnehmer und Anbieter von Betriebs- und Wartungsdienstleistungen, Prüf-, Inspektions- und Zertifizierungsorganisationen sowie Forschungsinstitute und Universitäten) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Inline- und automatisierte linienintegrierte Systeme |
| Offline- und Labor-Tischsysteme |
| Tragbare und handgehaltene Feldsysteme |
| Konventionelle manuelle Elektrolumineszenz |
| Automatisierte Elektrolumineszenz ohne KI-gestützte Fehlererkennung |
| KI- und Deep-Learning-gestützte Elektrolumineszenz |
| Photolumineszenz- und hybride EL/PL-Systeme |
| Qualitätskontrolle in der PV-Modulherstellung |
| Eingangs- und Vorverschiffungsinspektion |
| Inbetriebnahme von Solarkraftwerken und Betriebs- und Wartungsunterstützung |
| Forschung und Entwicklung sowie Fehleranalyse |
| End-of-Life-Diagnose und Recycling-Triage |
| Solar-Zell- und Modulhersteller |
| Eigentümer und Betreiber von Solarkraftwerken |
| EPC-Auftragnehmer und Anbieter von Betriebs- und Wartungsdienstleistungen |
| Prüf-, Inspektions- und Zertifizierungsorganisationen |
| Forschungsinstitute und Universitäten |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | Inline- und automatisierte linienintegrierte Systeme | ||
| Offline- und Labor-Tischsysteme | |||
| Tragbare und handgehaltene Feldsysteme | |||
| Nach Bildgebungstechnologie | Konventionelle manuelle Elektrolumineszenz | ||
| Automatisierte Elektrolumineszenz ohne KI-gestützte Fehlererkennung | |||
| KI- und Deep-Learning-gestützte Elektrolumineszenz | |||
| Photolumineszenz- und hybride EL/PL-Systeme | |||
| Nach Anwendung | Qualitätskontrolle in der PV-Modulherstellung | ||
| Eingangs- und Vorverschiffungsinspektion | |||
| Inbetriebnahme von Solarkraftwerken und Betriebs- und Wartungsunterstützung | |||
| Forschung und Entwicklung sowie Fehleranalyse | |||
| End-of-Life-Diagnose und Recycling-Triage | |||
| Nach Endnutzer | Solar-Zell- und Modulhersteller | ||
| Eigentümer und Betreiber von Solarkraftwerken | |||
| EPC-Auftragnehmer und Anbieter von Betriebs- und Wartungsdienstleistungen | |||
| Prüf-, Inspektions- und Zertifizierungsorganisationen | |||
| Forschungsinstitute und Universitäten | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Solar-PV-Modul-Bildgebungs-Inspektionssysteme?
Der Markt wurde im Jahr 2025 auf 0,82 Milliarden USD geschätzt, wird im Jahr 2026 auf 0,87 Milliarden USD geschätzt und soll bis 2031 auf 1,25 Milliarden USD anwachsen, mit einer CAGR von 7,56 % während des Prognosezeitraums.
Was treibt die Nachfrage nach Solar-Modul-Bildgebungs-Inspektionssystemen an?
Neue Modulfertigungskapazitäten, die Einführung fortschrittlicher TOPCon- und HJT-Zellen, steigende Qualitätsanforderungen der Kreditgeber und wachsende Feldinspektionsbedarfe treiben die Nachfrage nach Solar-Modul-Bildgebungs-Inspektionssystemen an.
Welcher Produkttyp hielt im Jahr 2025 den größten Marktanteil?
Inline- und automatisierte linienintegrierte Systeme hielten den größten Anteil und machten im Jahr 2025 54,27 % des Umsatzes aus, da Hochdurchsatz-Fertigungsanlagen eine umfassende Modulinspektionsabdeckung erfordern.
Welche Bildgebungstechnologie expandiert am schnellsten?
KI- und Deep-Learning-gestützte Elektrolumineszenz-(EL-)Bildgebung wird voraussichtlich bis 2031 mit einer CAGR von 8,76 % wachsen, unterstützt durch die wachsende Nachfrage nach verbesserter Fehlerklassifizierungsgenauigkeit.
Warum ist die EL-Inspektion für End-of-Life-Solarmodule wichtig?
EL-Bildgebung unterstützt Wiederverwendung, Aufarbeitung und Recycling-Triage, indem sie Betreibern hilft, den Modulzustand zu bewerten und fundierte Entscheidungen zur Materialrückgewinnung zu treffen.
Welche Region wird voraussichtlich bis 2031 am schnellsten wachsen?
Der Nahe Osten und Afrika wird voraussichtlich die am schnellsten wachsende Region sein und bis 2031 eine CAGR von 8,68 % verzeichnen, unterstützt durch Versorgungsmaßstab-Solarprojekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Seite zuletzt aktualisiert am:



