
Taille et part du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.87 Milliards de dollars |
| Taille du Marché (2031) | 1.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.56 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques par Mordor Intelligence
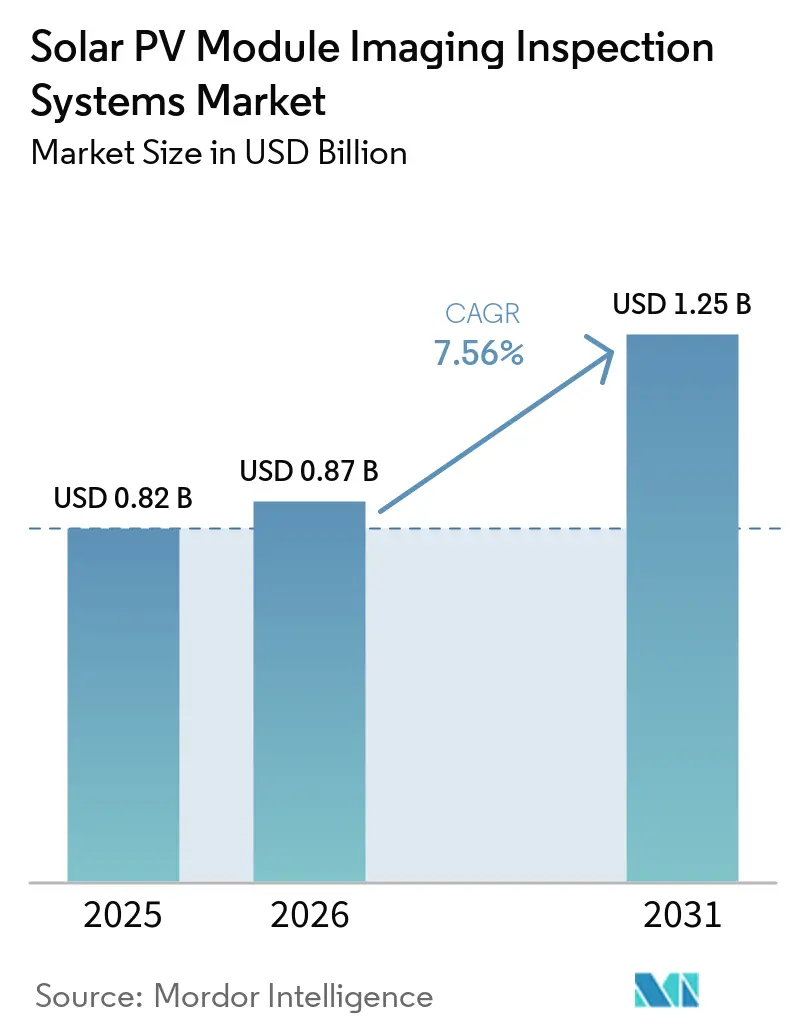
La taille du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques était évaluée à 0,82 milliard USD en 2025 et devrait s'étendre de 0,87 milliard USD en 2026 pour atteindre 1,25 milliard USD d'ici 2031, à un CAGR de 7,56 % durant la période de prévision (2026-2031). Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques est soutenu par les investissements dans l'assurance qualité en ligne de production et sur le terrain, alors que la fabrication de modules évolue rapidement. L'augmentation du débit en usine accroît le besoin d'une inspection capable de couvrir chaque module sans ralentir la production. Le passage de la technologie PERC à la technologie TOPCon a également rendu le contrôle qualité plus exigeant, car le logiciel d'inspection nécessite un étalonnage spécifique à l'architecture des cellules. Kiwa PI Berlin a signalé un taux de non-conformité avant expédition de 3,36 % en 2025, son niveau le plus élevé depuis plus de 10 ans, la transition vers TOPCon et les nouvelles installations récemment mises en service figurant parmi les facteurs contributifs. Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques offre donc des opportunités tant dans les équipements d'usine automatisés que dans les systèmes portables utilisés après installation.
Points clés du rapport
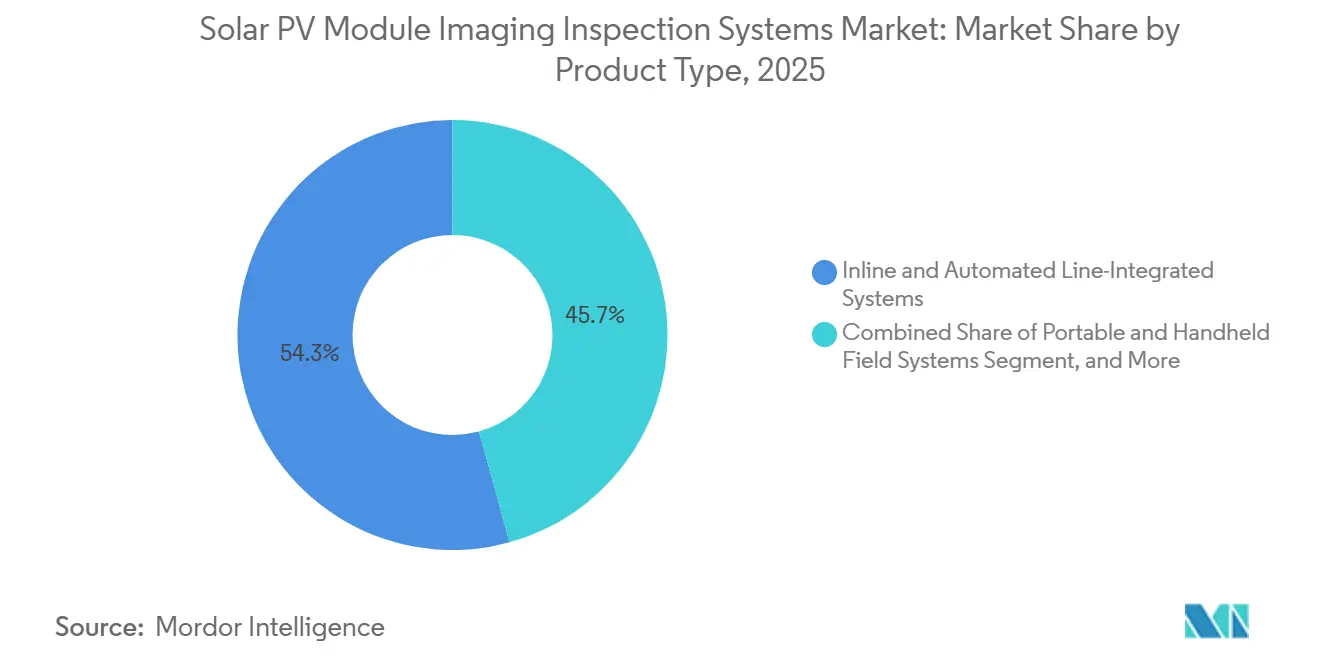
- Par type de produit, les systèmes en ligne et intégrés à la chaîne automatisée détenaient 54,27 % de la part du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques en 2025, tandis que les systèmes portables et portatifs de terrain devraient se développer à un CAGR de 8,24 % jusqu'en 2031.
- Par technologie d'imagerie, l'électroluminescence automatisée avec détection de défauts non basée sur l'IA détenait 38,72 % de la part de marché en 2025, tandis que l'électroluminescence activée par l'IA et l'apprentissage profond devrait se développer à un CAGR de 8,76 % jusqu'en 2031 sur le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques.
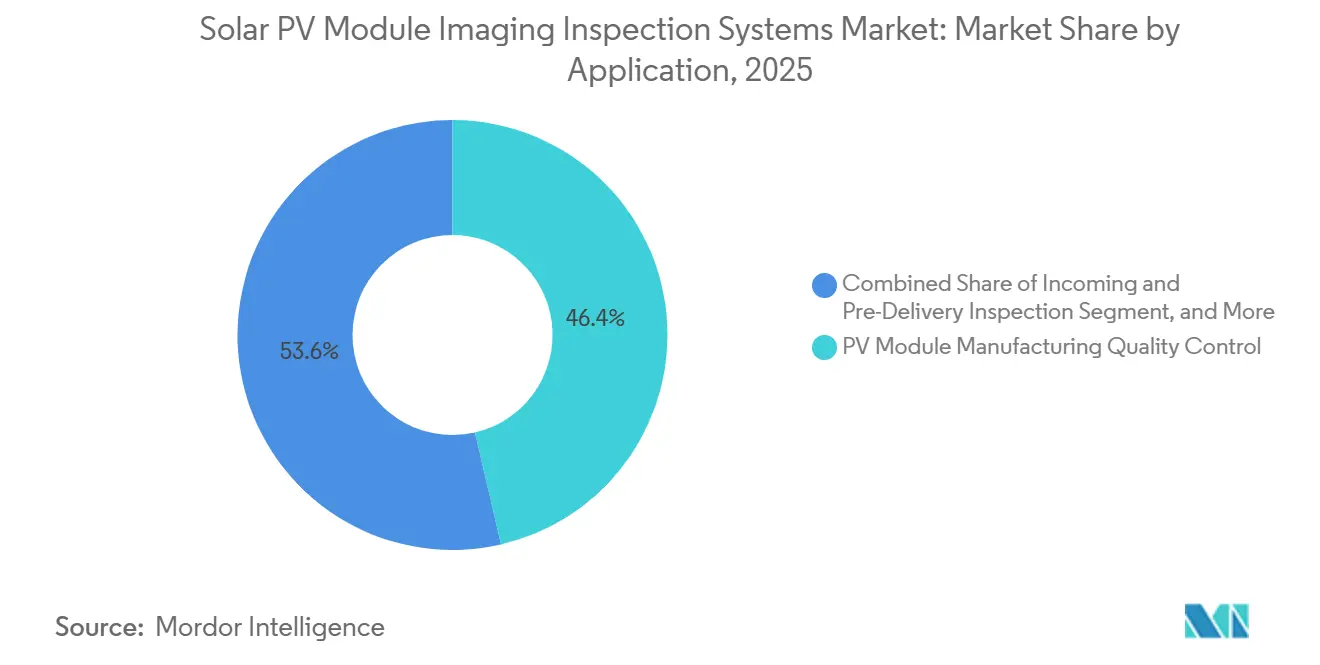
- Par application, le contrôle qualité de la fabrication de modules photovoltaïques représentait 46,37 % de la taille du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques en 2025, tandis que les diagnostics en fin de vie et le tri pour le recyclage devraient se développer à un CAGR de 8,64 % jusqu'en 2031.
- Par utilisateur final, les fabricants de cellules et de modules solaires détenaient 41,23 % de la demande en 2025, tandis que les contractants EPC et les prestataires de services O&M devraient se développer à un CAGR de 9,06 % jusqu'en 2031 sur le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques.
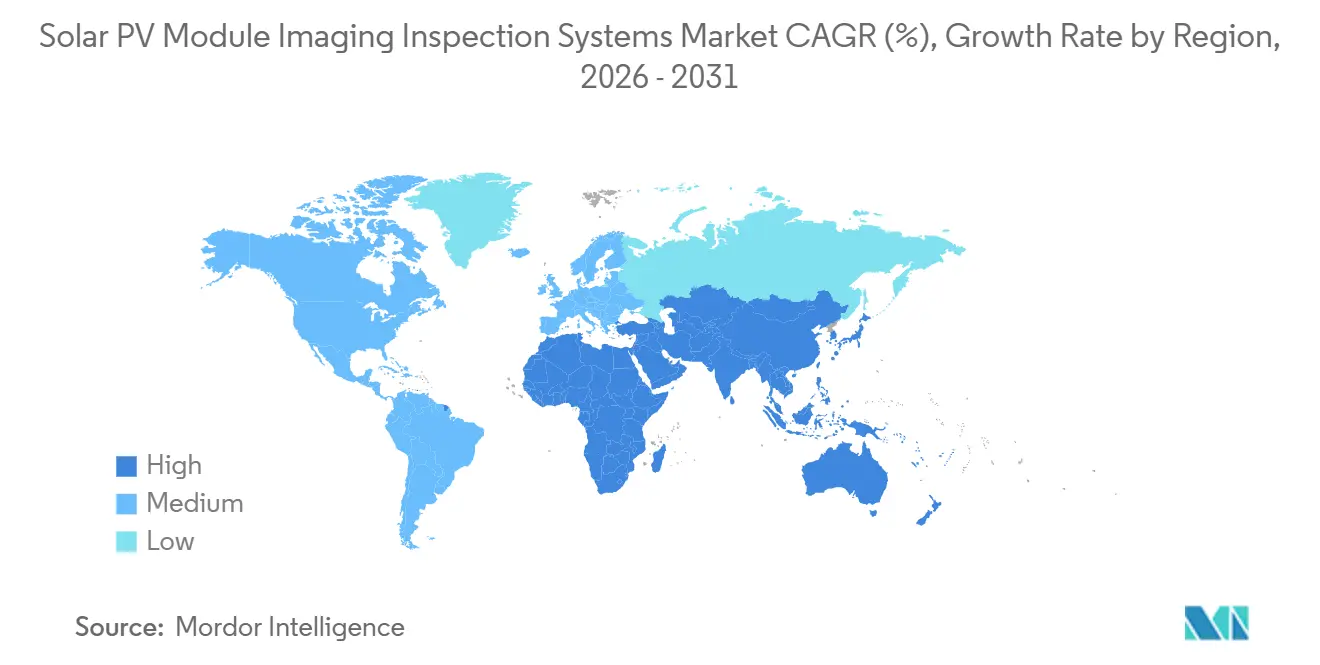
- Par géographie, l'Asie-Pacifique détenait 56,94 % de la part de marché en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 8,68 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection par imagerie des modules solaires photovoltaïques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication solaire à grande échelle | +1.8% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Inde | Court terme (≤ 2 ans) |
| Protection du rendement des modules à haute efficacité | +1.5% | Mondial, notamment en Chine, en Corée du Sud et en Inde | Court terme (≤ 2 ans) |
| Classification des défauts et traçabilité activées par l'IA | +1.3% | Mondial, avec une adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande des assureurs et des prêteurs en matière de preuves de qualité bancables | +0.9% | Mondial, avec une influence réglementaire concentrée dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Incitations nationales à la fabrication photovoltaïque | +0.7% | Amérique du Nord, via la section 45X de l'IRA, et Inde, via le programme PLI | Court terme (≤ 2 ans) |
| Inspection de terrain par lumière du jour et par drone | +0.5% | Mondial, avec une adoption concentrée en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la fabrication solaire à grande échelle accélère la demande d'inspection en ligne
Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques bénéficie de l'ampleur des nouvelles capacités de fabrication de modules. La capacité de fabrication de modules aux États-Unis a atteint 69,9 GW en juin 2026, contre 8 GW avant la loi sur la réduction de l'inflation. L'Inde a déclaré 73 400 crores INR d'investissements liés au PLI en juin 2026, soit l'équivalent de 8,69 milliards USD, avec 42 GW de capacité de modules, 12 GW de capacité de cellules et 2 GW de capacité de lingots-plaquettes établis. Chaque nouvelle ligne nécessite des équipements d'inspection capables de fonctionner à la vitesse de convoyeur prévue et de prendre en charge des enregistrements de qualité reproductibles. Ce lien entre la construction d'usines et les achats d'équipements d'inspection offre aux fournisseurs une voie claire vers les nouvelles capacités mises en service. Il fait également de l'intégration en ligne, de l'accès aux services et des logiciels compatibles des facteurs d'approvisionnement importants.
La protection du rendement des modules à haute efficacité renforce l'argumentaire en faveur de l'inspection
Les conceptions avancées de cellules augmentent le coût des défauts détectés tardivement en production. ISRA VISION a déclaré que la pâte d'argent peut représenter jusqu'à 30 % des coûts de fabrication des cellules solaires, ce qui accroît la valeur de la détection des défauts avant la stratification. Une étude de 2025 menée par des chercheurs de l'Université de Nouvelle-Galles du Sud et de l'Université de Newcastle a identifié des contaminants de sodium, de calcium, de chlore et de soufre ayant causé des pertes de puissance de 10 à 16 % dans des modules TOPCon et HJT à verre-feuille arrière après 1 000 heures de test de chaleur humide.[1]Université de Nouvelle-Galles du Sud et Université de Newcastle, "Hidden Traces: Insights Into How Solar Cell Handling Drives Damp-Heat Failures in HJT and TOPCon Modules," Solar Energy Materials and Solar Cells, sciencedirect.com L'imagerie EL et PL avant stratification peut identifier les défauts pertinents plus tôt que les méthodes d'inspection utilisées uniquement après la stratification. Une efficacité cellulaire plus élevée rend également une perte de rendement équivalente plus conséquente en termes absolus de puissance de sortie. Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques constate ainsi un intérêt croissant pour les systèmes qui démontrent une protection du rendement pour les lignes TOPCon et HJT.
La classification des défauts et la traçabilité activées par l'IA redéfinissent l'architecture des systèmes d'inspection
Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques évolue des simples décisions de conformité/non-conformité vers la classification des défauts et la traçabilité. Ebied et ses collègues ont rapporté une précision de classification de 90,13 % pour un cadre basé sur ResNet152 testé sur 2 624 images EL de modules monocristallins et polycristallins.[2]Ahmed Ebied et al., "Advanced Deep Learning Modeling to Enhance Detection of Photovoltaic Module Defects," Scientific Reports, nature.com Un article IEEE de 2025 a rapporté une précision de classification de 96,08 % pour un modèle CNN-BiLSTM avec correction de contraste sur 10 000 images EL. Une étude publiée dans Measurement Science and Technology a rapporté que le modèle SAFINet a atteint un mAP@0,5 de 98,8 à 178 images par seconde. Ces capacités permettent aux fabricants de conserver des enregistrements de défauts par numéro de série de module et de les relier aux performances ultérieures sur le terrain. Les fournisseurs capables de réentraîner des modèles à l'aide de bibliothèques de défauts spécifiques à une installation peuvent offrir une réponse plus pertinente aux évolutions des conceptions de cellules.
La demande des assureurs et des prêteurs en matière de preuves de qualité bancables étend l'inspection au-delà des usines
Les financeurs de projets et les assureurs exigent de plus en plus une documentation de qualité crédible tout au long de la chaîne d'approvisionnement des modules. La norme IEC 61215 couvre la qualification de conception et l'approbation de type pour les modules photovoltaïques terrestres, tandis que la norme IEC 62941 porte sur les systèmes de management de la qualité pour la fabrication de modules. TÜV Rheinland fournit des services de chaîne d'approvisionnement dans le cadre de l'accréditation de laboratoire ISO/IEC 17025, notamment des audits d'usine et des inspections avant expédition. Cette exigence étend le rôle de l'imagerie d'un point de contrôle en usine aux vérifications à la réception, à l'évaluation après stratification, à la vérification avant expédition et à la mise en service. En juin 2026, Quantified Energy et Zeitview ont réalisé une inspection EL autonome par drone alimenté par onduleur à la centrale solaire Red-Tailed Hawk de 458 MWc d'Acciona Energía au Texas. Les utilisations déclarées comprenaient la diligence raisonnable technique, les réclamations de garantie et les évaluations d'assurance, montrant comment l'inspection sur le terrain peut soutenir les décisions financières.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et complexité d'intégration | -1.2% | Mondial, plus prononcé en Asie du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Protocoles d'inspection fragmentés | -0.8% | Mondial, avec des cadres de conformité largement absents au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement et d'étalonnage des composants optiques | -0.6% | Mondial, concentré dans les marchés dépendants des optiques importées et des capteurs InGaAs | Moyen terme (2-4 ans) |
| Faux positifs liés aux nouvelles architectures de cellules | -0.4% | Asie-Pacifique et Amérique du Nord, où l'adoption des technologies TOPCon et HJT est la plus élevée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le coût en capital élevé et la complexité d'intégration freinent l'adoption par les fabricants de niveau intermédiaire
Les équipements EL et PL en ligne avancés peuvent nécessiter plusieurs centaines de milliers USD de dépenses en capital par station. Ce coût est difficile à justifier pour les fabricants de niveau intermédiaire lorsque les marges sur les modules sont comprimées. L'intégration nécessite également un alignement avec les systèmes d'exécution de la fabrication, les vitesses de convoyeur et les changements de format de produit. Les petits producteurs peuvent ne pas disposer des ressources internes en ingénierie logicielle nécessaires à ce travail. Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques pourrait donc développer un écart de qualité plus important entre les fabricants capables de mettre à niveau leurs équipements et ceux qui conservent des systèmes plus anciens basés sur des règles. Les options de financement, les mises à niveau modulaires et l'étalonnage à distance peuvent aider les fournisseurs à réduire cet obstacle sans attendre que les marges s'améliorent.
Les protocoles d'inspection fragmentés créent une incertitude de spécification pour les acheteurs
L'absence d'un protocole universel d'imagerie EL signifie que les acheteurs et les fournisseurs négocient souvent leurs propres critères d'acceptation des défauts. La norme IEC 62446-3 fournit un cadre pour les systèmes photovoltaïques installés sur le terrain, mais elle ne définit pas les seuils d'imagerie EL avec suffisamment de détails pour standardiser les critères d'acceptation en usine. Cela peut allonger les délais d'approvisionnement et créer des coûts de changement lorsque l'équipement est configuré autour d'un schéma propriétaire de classification des défauts. Un système entraîné pour une matrice de gravité donnée peut nécessiter un réentraînement significatif avant de fonctionner sur un site différent. La norme VDE SPEC 90038-3 traite de l'assurance qualité liée à la production avec des références aux normes IEC 62941 et ISO/IEC 17025, mais le calendrier d'adoption en dehors de l'Europe reste incertain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes en ligne restent centraux tandis que les formats portables se développent
Les décisions relatives aux systèmes en ligne sont étroitement liées à la capacité de production, au format des modules et à la vitesse requise d'une ligne donnée. Les fabricants utilisent ces systèmes lorsque l'inspection doit se faire sans détourner les modules pour une manipulation séparée. La proposition de valeur est la plus forte lorsque chaque module doit recevoir une couverture d'imagerie avant l'emballage et l'expédition. Les systèmes automatisés peuvent également créer des enregistrements permettant à une équipe qualité de comparer les schémas de défauts entre les équipes et les lots de production. Cela rend l'équipement pertinent à la fois pour le contrôle de routine et l'amélioration des processus.
Les systèmes en ligne et intégrés à la chaîne automatisée détenaient 54,27 % de la part du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques en 2025. Leur position reflète le besoin d'une couverture EL complète au sein des lignes de fabrication de modules à haut débit. Le système EL-Inline de MBJ affiche des temps de cycle inférieurs à 20 secondes par module et utilise deux caméras CMOS refroidies de 12 mégapixels avec détection de défauts basée sur des réseaux de neurones. Les systèmes en ligne sont conçus pour intégrer l'inspection dans la production normale plutôt que comme une étape qualité séparée. Cela aide les fabricants à identifier les microfissures, les zones inactives et d'autres défauts au niveau des cellules avant que les modules ne quittent l'usine.
Les systèmes hors ligne et de paillasse de laboratoire servent les équipes qualité et les groupes de recherche qui ont besoin d'une caractérisation flexible en EL, PL et thermographie à verrouillage de phase dans l'obscurité. Leurs volumes unitaires sont plus faibles, mais leur flexibilité soutient le travail préliminaire nécessaire à l'étalonnage des nouvelles architectures de cellules. Les cellules TOPCon, HJT et tandem nécessitent des réponses d'imagerie et des bibliothèques de défauts différentes avant qu'une technique puisse être transférée à une ligne de production. Les systèmes portables et portatifs de terrain devraient se développer à un CAGR de 8,24 % de 2026 à 2031. La taille du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques pour les systèmes portables bénéficie des besoins d'inspection lors de la mise en service et des inspections O&M récurrentes. MBJ a présenté Quickcheck à Intersolar Europe 2026 pour des mesures de luminescence en lumière du jour sur des modules en fonctionnement sans recâblage ni arrêt de l'onduleur.


Par technologie d'imagerie : l'EL activée par l'IA progresse sur la base installée non-IA
Le choix technologique dépend des types de défauts qu'un fabricant s'attend à trouver et du moment auquel il doit les trouver. L'EL reste une méthode centrale car elle peut révéler des défauts électriques au niveau des cellules qui ne sont pas évidents lors d'un examen visuel standard. Les systèmes basés sur des règles conservent leur valeur lorsque les processus et les conceptions de produits sont stables. Leur limitation devient plus évidente lorsque de nouvelles signatures de luminescence modifient l'apparence d'un défaut dans une image. Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques récompense par conséquent les fournisseurs capables de mettre à jour leur analyse sans remplacer l'intégralité d'un flux de travail d'inspection.
L'électroluminescence automatisée avec détection de défauts non basée sur l'IA détenait 38,72 % de la part du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques en 2025. Cette base installée a été construite autour de systèmes basés sur des règles adaptés aux profils de défauts PERC établis. Les signatures de luminescence TOPCon diffèrent des références PERC et peuvent créer des faux positifs si le logiciel n'est pas réentraîné. Cette limitation crée une pression pour remplacer ou mettre à niveau les anciennes plateformes. L'EL manuelle conventionnelle reste pertinente dans les petites installations et les environnements de recherche où le débit automatisé n'est pas essentiel.
Les systèmes de photoluminescence et hybrides EL/PL servent les développeurs de cellules avancées et les laboratoires qui ont besoin d'une caractérisation sans contact de cellules partiellement traitées. L'EL activée par l'IA et l'apprentissage profond devrait se développer à un CAGR de 8,76 % de 2026 à 2031. Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques évolue vers des plateformes combinant données d'inspection, informations de processus et gestion des systèmes. La plateforme Connected PV d'ISRA VISION reflète cette approche consistant à relier l'imagerie aux analyses de production.[3]ISRA VISION, "Solar Cell and Module Inline Inspection and Data Analytics, Connected PV," ISRA VISION, isra-vision.com Un article de Solar RRL de 2026 a montré qu'un modèle d'apprentissage profond pouvait extraire des informations qualitatives sur la PL et la résistance série à partir d'une seule mesure EL. Cela soutient le potentiel d'une intégration plus étroite des fonctions EL et PL dans les systèmes futurs.
Par application : le contrôle qualité de la fabrication est en tête tandis que le tri pour le recyclage émerge
Les exigences applicatives varient selon le stade de vie d'un module. Le contrôle qualité en usine se concentre sur la vitesse, la reproductibilité et la capacité d'agir avant l'expédition. L'inspection à la réception se concentre sur la vérification de l'état des modules livrés avant leur déploiement. L'inspection lors de la mise en service établit un enregistrement pouvant être utilisé ultérieurement dans les revues de performance et de garantie. Le tri pour le recyclage utilise l'imagerie différemment, aidant à déterminer si un module retiré peut être réutilisé, remis à neuf ou orienté vers la récupération de matériaux. Cet ensemble plus large d'applications donne au marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques une base de demande qui ne se limite pas aux nouvelles constructions d'usines.
Le contrôle qualité de la fabrication de modules photovoltaïques représentait 46,37 % de la taille du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques en 2025. Le contrôle EL en ligne reste central car l'identification des défauts pendant la production protège le rendement et évite les retouches ultérieures. L'inspection à la réception et avant livraison gagne également en pertinence là où la diligence raisonnable en matière de financement de projet exige une vérification indépendante. La mise en service des centrales solaires et le soutien à l'O&M alimentent la demande de systèmes de terrain qui documentent l'état de référence des modules. La recherche et le développement et l'analyse des défaillances continuent de soutenir les nouvelles architectures, notamment les cellules tandem pérovskite-silicium.
Les diagnostics en fin de vie et le tri pour le recyclage devraient se développer à un CAGR de 8,64 % de 2026 à 2031. L'AIE-PVPS a rapporté une capacité photovoltaïque installée cumulée mondiale de 2,8 TW en 2025. L'IRENA a déclaré que les déchets annuels de panneaux pourraient nécessiter 120 000 mouvements de camions lourds et au moins 150 installations de recyclage de taille moyenne pleinement opérationnelles dans le monde d'ici 2035. La directive européenne DEEE établit des obligations de collecte et de recyclage pour les modules photovoltaïques en fin de vie. Le cadre SOLMATE identifie l'imagerie EL comme l'étape 2 d'un processus de tri en 5 étapes pour les modules déclassés. Cela étend l'inspection par imagerie au-delà de la fabrication vers les décisions de réutilisation, de remise à neuf et de récupération de matériaux.
Par utilisateur final : les fabricants dominent la demande tandis que les prestataires EPC et O&M se développent plus rapidement
Chaque groupe d'utilisateurs finaux évalue les systèmes d'imagerie en fonction d'une exigence opérationnelle différente. Les fabricants privilégient la vitesse des stations et le contrôle du rendement. Les propriétaires d'installations ont besoin de preuves fiables sur l'état de leurs parcs en exploitation. Les organismes de certification ont besoin de procédures documentées et de preuves reproductibles adaptées aux prêteurs et aux assureurs. Les utilisateurs de la recherche ont besoin de systèmes flexibles pouvant être adaptés aux nouvelles conceptions de cellules. Les contractants EPC et les prestataires O&M ont besoin d'équipements qui réduisent les perturbations sur un site de projet et peuvent être déployés de manière répétée sur des portefeuilles. Ces exigences encouragent les fournisseurs à proposer à la fois des équipements et des services d'inspection.
Les fabricants de cellules et de modules solaires représentaient 41,23 % de la demande en 2025. L'inspection au stade de la fabrication offre le plus grand levier pour le contrôle du rendement et des coûts, car un défaut peut être identifié avant l'expédition d'un module. Les propriétaires et exploitants de centrales solaires intègrent des inspections EL répétées dans les activités de gestion des actifs. Cela soutient l'application des garanties et les renouvellements d'assurance. Les organismes de test, d'inspection et de certification nécessitent des systèmes multi-technologies capables de produire une documentation adaptée aux audits.
Les instituts de recherche et les universités utilisent des caméras d'imagerie de qualité scientifique et des systèmes hybrides EL/PL pour étudier les architectures de cellules de nouvelle génération. Les contractants EPC et les prestataires de services O&M devraient se développer à un CAGR de 9,06 % de 2026 à 2031. Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques gagne une voie basée sur les services grâce à l'inspection autonome sur le terrain. L'inspection de juin 2026 à Red-Tailed Hawk a montré un modèle d'évaluation répétée de la santé au niveau des modules sur un grand site en exploitation. Le cadre ALMM de l'Inde exige une inspection en usine par des agences habilitées par le MNRE pour l'éligibilité aux appels d'offres gouvernementaux, ce qui ajoute des travaux de conformité aux calendriers des projets.
Analyse géographique
Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques présente des schémas de demande géographiques distincts car la capacité de fabrication, le déploiement de projets et les normes techniques sont répartis de manière inégale. La demande axée sur les usines est la plus forte là où de nouvelles lignes de cellules et de modules sont en cours d'établissement. La demande axée sur le terrain devient plus importante là où de grands parcs en exploitation nécessitent des vérifications de mise en service, de garantie ou d'état périodique des actifs. Les décisions d'achat régionales reflètent également la disponibilité d'une main-d'œuvre de service qualifiée et l'accès à des composants optiques spécialisés.
L'Asie-Pacifique détenait 56,94 % de la part du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques en 2025. La position de la région suit sa concentration de la fabrication mondiale de cellules et de modules. La Chine est à l'origine de la majeure partie de la demande d'équipements EL en ligne à haut débit en raison de sa grande base d'usines. L'Inde est un centre secondaire en croissance pour les équipements en ligne et avant expédition. Son programme PLI a déclaré 73 400 crores INR, soit l'équivalent de 8,69 milliards USD, d'investissements en juin 2026. Le programme avait établi 42 GW de capacité de modules et 12 GW de capacité de cellules.
Le Japon et la Corée du Sud sont des marchés plus petits mais techniquement exigeants car les fabricants développent des architectures HJT et tandem. Ces conceptions de cellules nécessitent des systèmes capables de gérer des géométries et des spectres de luminescence différents. Le Vietnam, la Malaisie, la Thaïlande et l'Indonésie ajoutent de la demande à mesure que l'assemblage de modules se déplace pour gérer l'exposition aux droits de douane. Les nouvelles installations dans ce corridor ASEAN ont créé une demande d'équipements d'inspection, bien que l'investissement dans la qualité puisse varier selon les usines. L'Amérique du Nord passe de la dépendance aux importations vers la fabrication nationale. La capacité de fabrication de modules aux États-Unis a atteint 69,9 GW en juin 2026, créant une demande pour un nouveau groupe d'achats d'équipements d'inspection de lignes de production. L'Europe reste importante car l'Allemagne abrite des fournisseurs tels qu'ISRA VISION, MBJ Solutions, InnoLas Solutions et greateyes.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 8,68 % de 2026 à 2031. L'Arabie saoudite et les Émirats arabes unis font avancer des projets à grande échelle où les prêteurs internationaux peuvent intégrer des exigences d'inspection dans les contrats EPC. La taille du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques dans cette région est soutenue par des formats portables nécessitant moins d'infrastructure locale permanente. L'Amérique du Sud offre également un point d'entrée pour les fournisseurs d'inspection sur le terrain à mesure que le déploiement à grande échelle dépasse la capacité d'inspection locale. vHive a présenté une plateforme multi-drones en juillet 2026 avec vol autonome, imagerie thermique, cartographie RGB et création de jumeaux numériques pour les sites solaires à grande échelle. De tels systèmes sont pertinents là où la main-d'œuvre spécialisée au sol est limitée.

Paysage concurrentiel
La concurrence sur le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques reflète la nature spécialisée du matériel d'imagerie, des logiciels de détection de défauts et de l'intégration en usine. Les fournisseurs doivent démontrer qu'un système fonctionne avec l'architecture de cellules et la configuration de ligne de l'acheteur. Ils doivent également montrer que le système peut conserver des preuves utilisables pour les revues de qualité, de garantie et financières. Cela crée de la place pour les fournisseurs établis disposant de connaissances applicatives, tout en laissant des ouvertures pour les entrants spécialisés.
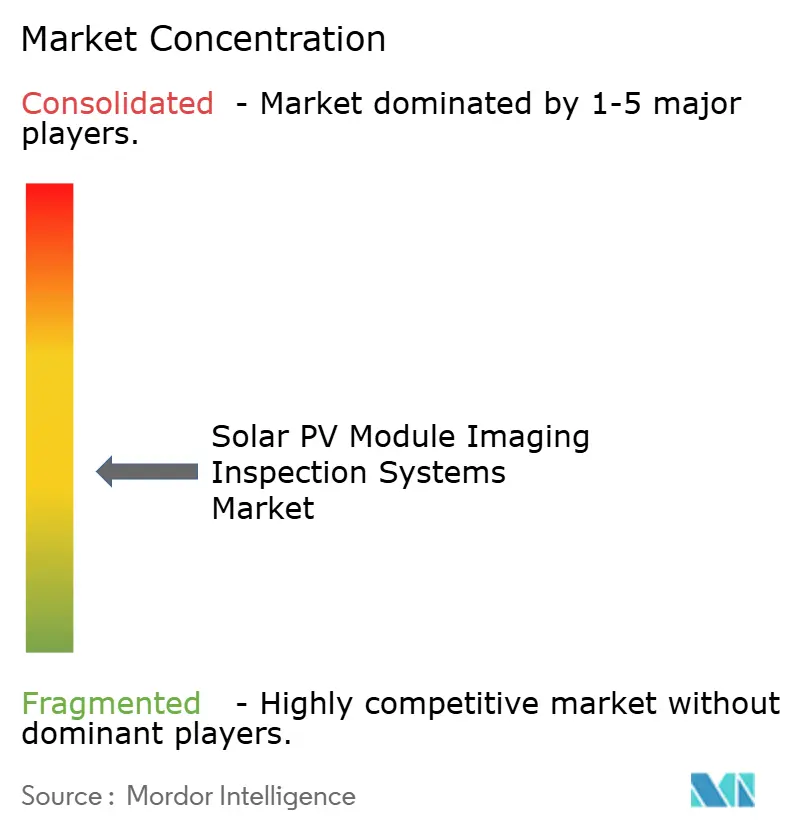
Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques est modérément fragmenté. Les fournisseurs spécialisés européens comprennent ISRA VISION, MBJ Solutions, greateyes, InnoLas Solutions et Vitronic. Les fournisseurs chinois tels que Wuhan Sinshine Technologies et Wuhan Sunic Photoelectricity Equipment Manufacture sont en concurrence dans la catégorie EL en ligne. Les fournisseurs se différencient par la résolution optique, l'intégration de l'IA, la compatibilité avec les lignes et la capacité de service sur le terrain. La plateforme Connected PV d'ISRA VISION combine données d'inspection, informations de processus et gestion des systèmes sur les lignes de fabrication. Cette stratégie étend l'offre des équipements d'inspection vers l'analyse de production.
Les entreprises se développent également dans les formats portables et en fin de vie. Le Quickcheck de MBJ a été présenté en 2026 pour la mesure de luminescence en lumière du jour de modules individuels en fonctionnement sans recâblage ni arrêt de l'onduleur. Quantified Energy et Zeitview ont utilisé la fonctionnalité EL par onduleur pour l'inspection autonome par drone de juin 2026 à la centrale Red-Tailed Hawk. Ce modèle supprime le besoin d'alimentations électriques externes lors des travaux EL sur le terrain. greateyes a également fourni sa caméra ELSEi pour la recherche sur la luminescence différentielle des cellules tandem. Ces activités étendent la présence des fournisseurs dans la fabrication, la recherche, les actifs en exploitation et le tri final en fin de vie.
Des fournisseurs plus petits tels que Dark Field Technologies et OnsitePV poursuivent des systèmes optiques spécialisés et des modèles de service sur site. Ces approches leur permettent de répondre à des besoins que les grands fournisseurs pourraient ne pas prioriser. La pression sur les prix chez les fabricants de modules fait du coût total de la qualité un enjeu commercial important. Les fournisseurs qui démontrent une protection mesurable du rendement, une intégration plus facile et une perturbation opérationnelle moindre peuvent avoir un avantage dans les décisions d'achat. Le secteur des systèmes d'inspection par imagerie des modules solaires photovoltaïques offre de la place pour les fournisseurs qui relient les enregistrements d'usine aux données de terrain sur toute la durée de vie. Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques offre également des perspectives pour les systèmes intégrés aux drones dans les grands parcs solaires disposant d'une main-d'œuvre d'inspection limitée.
Leaders du secteur des systèmes d'inspection par imagerie des modules solaires photovoltaïques
MBJ Solutions GmbH
ISRA VISION AG
Wuhan Sunshine Technologies Co., Ltd.
InnoLas Solutions GmbH
BrightSpot Automation LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : L'Agence internationale pour les énergies renouvelables a publié sa note de politique sur la gestion des panneaux solaires photovoltaïques en fin de vie, projetant que d'ici 2035, les déchets annuels de panneaux nécessiteront environ 150 installations de recyclage de taille moyenne pleinement opérationnelles dans le monde. Le rapport accélère directement l'attention réglementaire vers l'inspection de tri de modules basée sur l'EL en tant que prérequis pour la conformité à l'économie circulaire dans le cadre de réglementations telles que la directive européenne DEEE.
- Juin 2026 : Quantified Energy et Zeitview ont réalisé la première inspection EL autonome par drone alimenté par onduleur sur le sol américain à la centrale solaire Red-Tailed Hawk de 458 MWc d'Acciona Energía à El Campo, au Texas. Quantified Energy a déployé son système de caméra EL aux côtés de 3 onduleurs Ingeteam INGECON SUN pour inspecter de manière autonome 18 125 modules, produisant des profils de santé au niveau des modules incluant la détection de microfissures et de défauts cachés au niveau des cellules. Cette étape valide l'EL autonome par drone alimenté par onduleur comme méthode d'inspection commercialement déployable pour les grands actifs américains à grande échelle.
- Juin 2026 : MBJ Solutions a lancé MBJ Quickcheck à Intersolar Europe. MBJ Solutions a présenté le Quickcheck, un système d'inspection par luminescence portable et portatif permettant des mesures EL en lumière du jour de modules solaires en fonctionnement sans arrêt de l'onduleur ni recâblage. L'outil permet une inspection O&M par une seule personne à 60 secondes par module dans des conditions d'exploitation, supprimant l'exigence d'électriciens qualifiés lors des relevés EL de terrain de routine.
- Avril 2026 : L'AIE-PVPS a publié la troisième mise à jour de son rapport sur l'inventaire du cycle de vie du recyclage des modules photovoltaïques. Le rapport a confirmé 2,8 TW de capacité photovoltaïque installée dans le monde en 2025 et a mis en évidence l'urgence croissante de la gestion en fin de vie. La publication renforce les perspectives de demande structurelle pour les outils d'inspection de tri basés sur l'EL dans la filière de recyclage.


Périmètre du rapport mondial sur le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques
Le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques désigne le secteur axé sur le développement, la fabrication et le déploiement de solutions d'inspection avancées basées sur l'imagerie, utilisées pour évaluer la qualité, les performances et l'intégrité structurelle des modules photovoltaïques (PV) tout au long des cycles de production et de vie opérationnelle.
Le rapport sur le marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques est segmenté par type de produit (systèmes en ligne et intégrés à la chaîne automatisée, systèmes hors ligne et de paillasse de laboratoire, et systèmes portables et portatifs de terrain), par technologie d'imagerie (électroluminescence manuelle conventionnelle, électroluminescence automatisée avec détection de défauts non basée sur l'IA, électroluminescence activée par l'IA et l'apprentissage profond, et systèmes de photoluminescence et hybrides EL/PL), par application (contrôle qualité de la fabrication de modules photovoltaïques, inspection à la réception et avant livraison, mise en service de centrales solaires et O&M, recherche et développement et analyse des défaillances, et diagnostics en fin de vie et tri pour le recyclage), par utilisateur final (fabricants de cellules et de modules solaires, propriétaires et exploitants de centrales solaires, contractants EPC et prestataires de services O&M, organismes de test, d'inspection et de certification, et instituts de recherche et universités), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes en ligne et intégrés à la chaîne automatisée |
| Systèmes hors ligne et de paillasse de laboratoire |
| Systèmes portables et portatifs de terrain |
| Électroluminescence manuelle conventionnelle |
| Électroluminescence automatisée avec détection de défauts non basée sur l'IA |
| Électroluminescence activée par l'IA et l'apprentissage profond |
| Systèmes de photoluminescence et hybrides EL/PL |
| Contrôle qualité de la fabrication de modules photovoltaïques |
| Inspection à la réception et avant livraison |
| Mise en service de centrales solaires et O&M |
| Recherche et développement et analyse des défaillances |
| Diagnostics en fin de vie et tri pour le recyclage |
| Fabricants de cellules et de modules solaires |
| Propriétaires et exploitants de centrales solaires |
| Contractants EPC et prestataires de services O&M |
| Organismes de test, d'inspection et de certification |
| Instituts de recherche et universités |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Systèmes en ligne et intégrés à la chaîne automatisée | ||
| Systèmes hors ligne et de paillasse de laboratoire | |||
| Systèmes portables et portatifs de terrain | |||
| Par technologie d'imagerie | Électroluminescence manuelle conventionnelle | ||
| Électroluminescence automatisée avec détection de défauts non basée sur l'IA | |||
| Électroluminescence activée par l'IA et l'apprentissage profond | |||
| Systèmes de photoluminescence et hybrides EL/PL | |||
| Par application | Contrôle qualité de la fabrication de modules photovoltaïques | ||
| Inspection à la réception et avant livraison | |||
| Mise en service de centrales solaires et O&M | |||
| Recherche et développement et analyse des défaillances | |||
| Diagnostics en fin de vie et tri pour le recyclage | |||
| Par utilisateur final | Fabricants de cellules et de modules solaires | ||
| Propriétaires et exploitants de centrales solaires | |||
| Contractants EPC et prestataires de services O&M | |||
| Organismes de test, d'inspection et de certification | |||
| Instituts de recherche et universités | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des systèmes d'inspection par imagerie des modules solaires photovoltaïques ?
Le marché était évalué à 0,82 milliard USD en 2025, est estimé à 0,87 milliard USD en 2026, et devrait atteindre 1,25 milliard USD d'ici 2031, avec un CAGR de 7,56 % durant la période de prévision.
Qu'est-ce qui stimule la demande de systèmes d'inspection par imagerie des modules solaires ?
Les nouvelles capacités de production de modules, l'adoption des cellules avancées TOPCon et HJT, les exigences de qualité croissantes des prêteurs et les besoins croissants d'inspection sur le terrain stimulent la demande de systèmes d'inspection par imagerie des modules solaires.
Quel type de produit détenait la plus grande part en 2025 ?
Les systèmes en ligne et intégrés à la chaîne automatisée détenaient la plus grande part, représentant 54,27 % des revenus en 2025, car les installations de fabrication à haut débit nécessitent une couverture d'inspection complète des modules.
Quelle technologie d'imagerie se développe le plus rapidement ?
L'électroluminescence (EL) activée par l'IA et l'apprentissage profond devrait se développer à un CAGR de 8,76 % jusqu'en 2031, soutenue par une demande croissante d'une meilleure précision de classification des défauts.
Pourquoi l'inspection EL est-elle importante pour les modules solaires en fin de vie ?
L'imagerie EL soutient la réutilisation, la remise à neuf et le tri pour le recyclage en aidant les opérateurs à évaluer l'état des modules et à prendre des décisions éclairées en matière de récupération de matériaux.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient être la région à la croissance la plus rapide, enregistrant un CAGR de 8,68 % jusqu'en 2031, soutenu par des projets solaires à grande échelle en Arabie saoudite et aux Émirats arabes unis.
Dernière mise à jour de la page le:



