
焼酎市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.76 十億米ドル |
| 市場規模 (2031) | 7.29 十億米ドル |
| 成長率 (2026 - 2031) | 4.80 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる焼酎市場分析
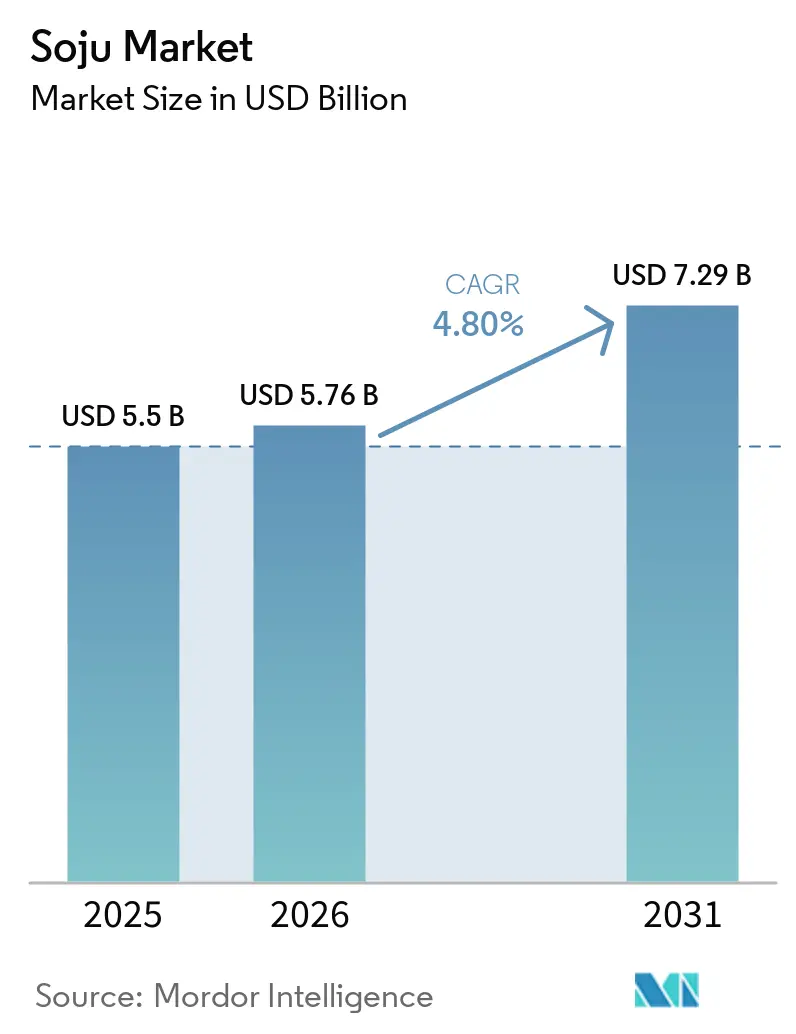
焼酎市場規模は、2025年の55.0億米ドルから2026年には57.6億米ドルに成長し、2026年から2031年にかけてCAGR 4.80%で2031年までに72.9億米ドルに達すると予測されています。焼酎市場は、韓国文化・料理・エンターテインメントの世界的な影響力の拡大により、国際市場における焼酎のアルコール飲料としての認知度が高まり、着実な成長を遂げています。プレミアムおよび蒸留バリアントへの消費者の関心の高まりと、フルーツフレーバー製品の人気の増加が、従来の消費者と新規消費者の双方においてカテゴリーの訴求力を広げています。カクテルにおける焼酎の利用増加と、フードサービスおよび小売チャネルでのプレゼンス拡大が市場成長をさらに後押ししています。メーカーも製品革新、プレミアム化、国際展開に注力し、市場プレゼンスの強化と進化する消費者ニーズへの対応を図っており、市場の長期的なポジティブな見通しを支えています。
レポートの主要ポイント
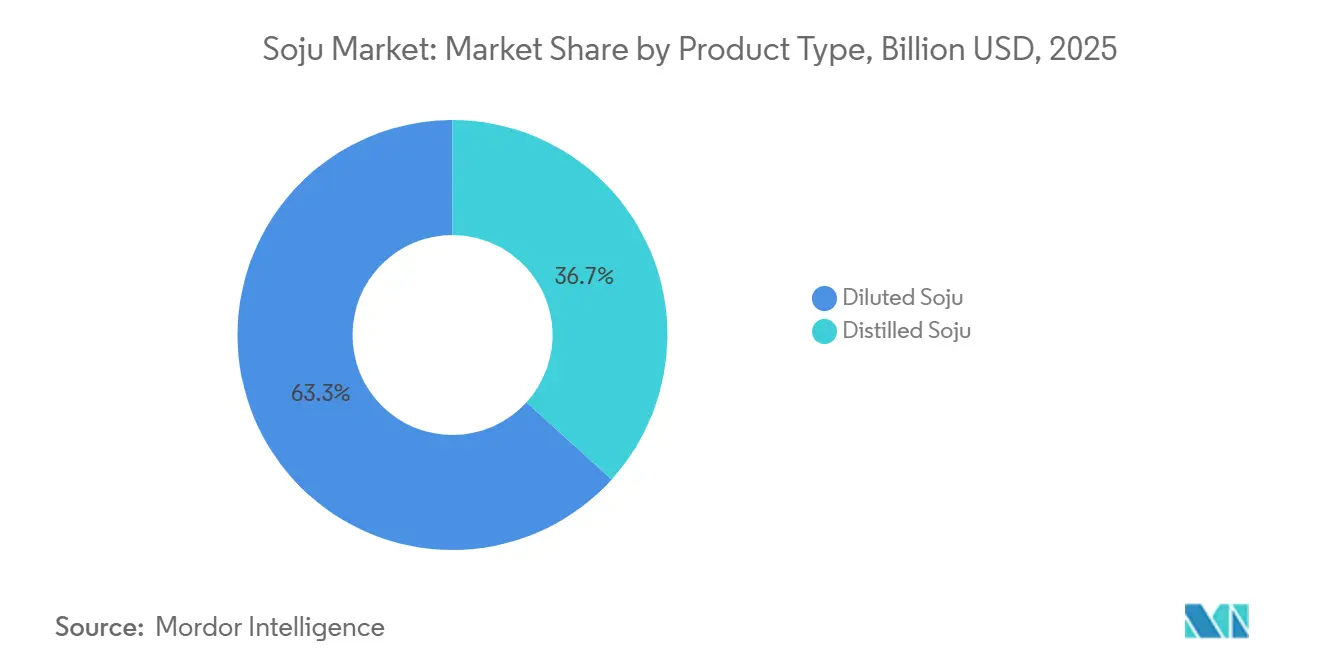
- 製品タイプ別では、希釈式焼酎が2025年の焼酎市場シェアの63.27%を占め、蒸留式焼酎は2026年から2031年にかけて6.18%のCAGRで成長すると予測されている。
- フレーバータイプ別では、クラシックオリジナル焼酎が2025年の焼酎市場シェアの51.84%を占め、フルーツフレーバー焼酎は2026年から2031年かけて6.46%のCAGRで成長すると予測されている。
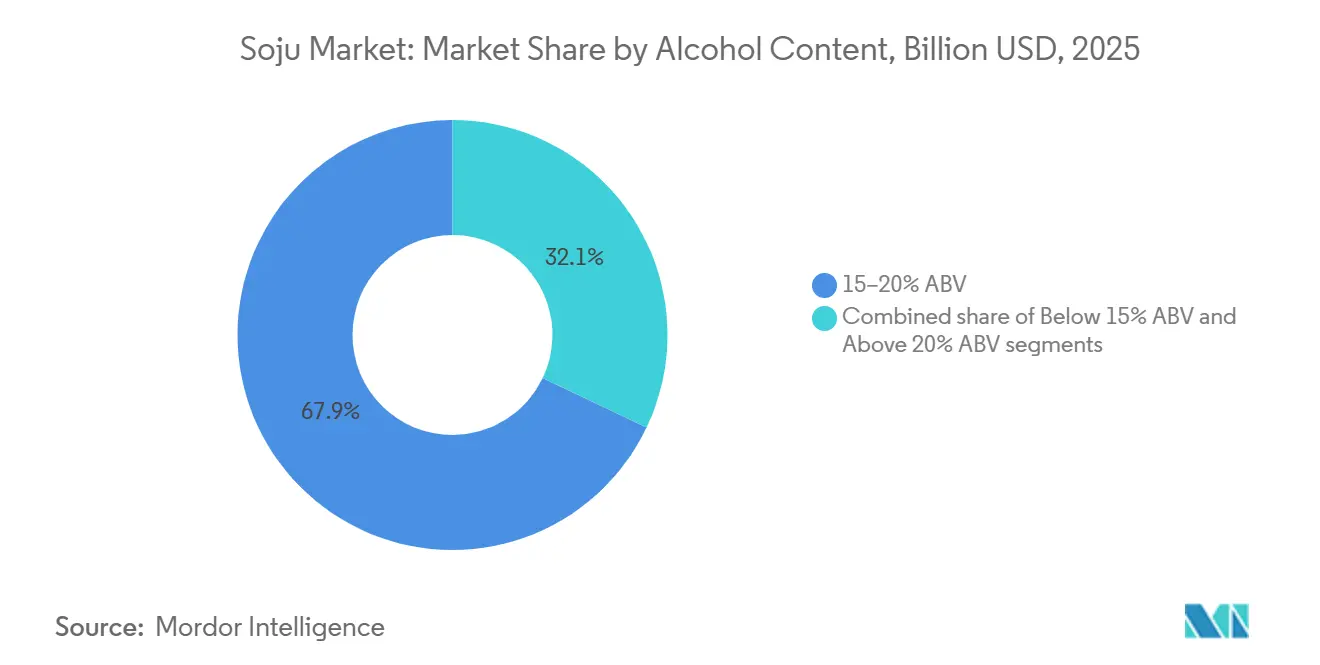
- アルコール度数別では、15〜20% ABVの区分が2025年の焼酎市場規模の67.92%を占め、15%未満のABV区分は2026年から2031年にかけて6.72%のCAGRで成長すると予測されている。
- 価格帯別では、スタンダード焼酎が2025年の焼酎市場規模の53.88%を占め、スーパープレミアム/職人製焼酎は2026年から2031年にかけて7.12%のCAGRで成長すると予測されている。
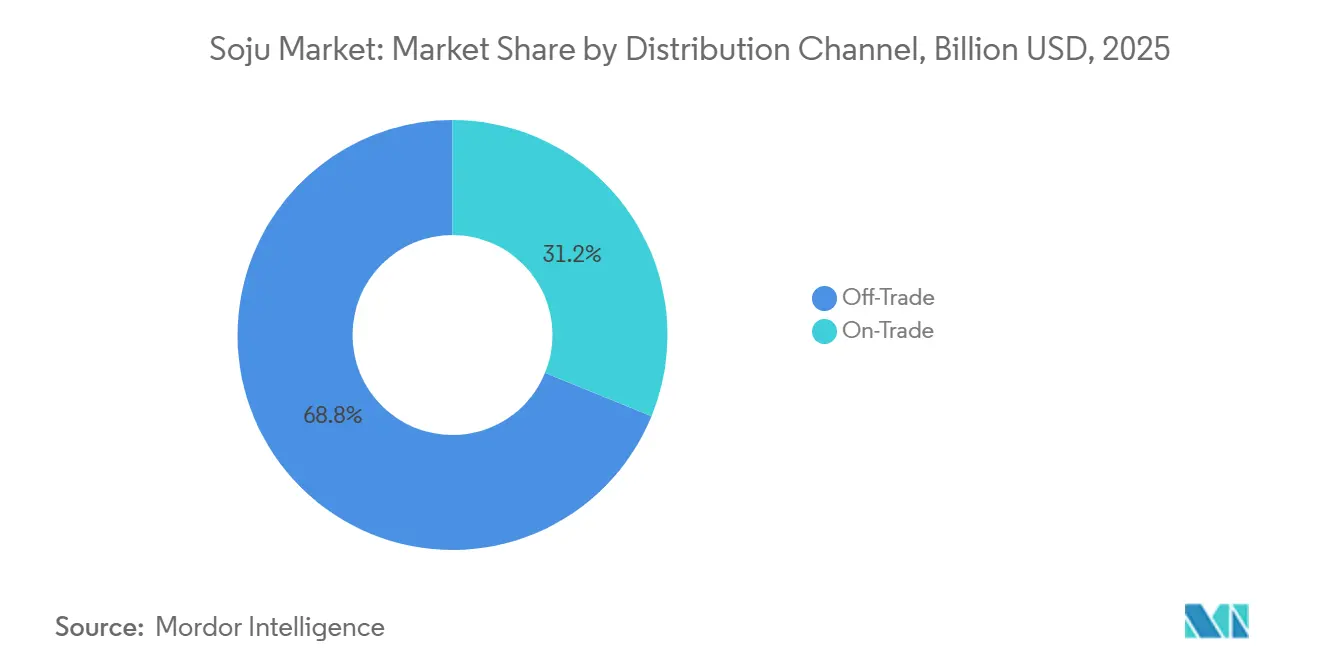
- 流通チャネル別では、オフトレードチャネルが2025年の焼酎市場の68.83%を占め、オントレードチャネルは2026年から2031年にかけて6.91%のCAGRで成長すると予測されている。
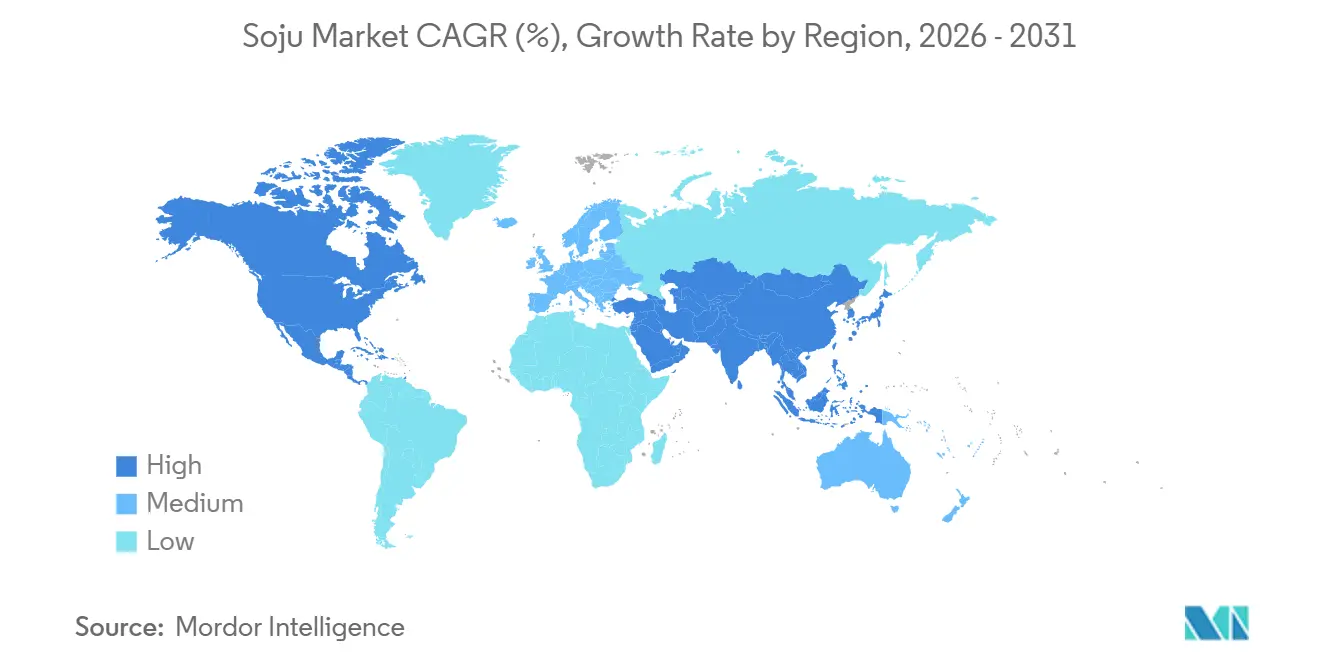
- 地域別では、アジア太平洋地域が2025年の焼酎市場の96.14%を占め、北米は2026年から2031年にかけて7.73%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 韓国文化と料理のグローバルな普及 | +1.2% | 世界規模、北米・東南アジアに集中 | 長期(4年以上) |
| 低アルコール度数飲料に対する消費者需要の高まり | +0.8% | 世界規模、特に北米・日本・韓国 | 中期(2~4年) |
| フレーバー革新による若年層への訴求拡大 | +0.7% | 北米、日本、中国、東南アジア | 中期(2~4年) |
| 焼酎の世界的な輸出拡大とプレミアム製品のポジショニング | +0.8% | 世界規模、北米・欧州が主導 | 長期(4年以上) |
| カクテル文化における焼酎の採用拡大 | +0.5% | 北米、シンガポール、オーストラリア | 中期(2~4年) |
| 韓国料理向けフードサービスおよびホピタリティチャネルの拡大 | +0.4% | 北米、欧州、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
韓国文化と料理の世界的拡大
ハルリュ(韓流)のグローバルな普及は、国際市場において韓国料理、食文化、アルコール飲料への消費者の関心を高めることで、焼酎需要を引き続き牽引している。韓国文化体育観光部が28カ国・地域の26,400人の回答者を対象に実施した2025年海外韓流実態調査によると、70.3%が韓国の文化コンテンツに対して好意的な印象を持っていると回答した。韓国料理は最も主流の韓流カテゴリーとして認識されており、53.7%の回答者が自国で広く認知され商業的に入手可能であると回答し、66.2%が韓国食品の購入意向を示した[1]。同調査では、回答者が韓国の文化コンテンツを月平均14時間消費していることも明らかになり、焼酎の国際的な普及に対するハルリュの持続的なグローバルな影響力が示された。
低アルコール飲料に対する消費者需要の高まり
低アルコール度数(ABV)飲料に対する消費者需要の高まりが、より節度ある飲酒機会を可能にする製品への需要を支えています。Drinkaware の2025年調査によると、英国の飲酒者の44%がアルコール摂取量を抑えるためにノンアルコールまたは低アルコール飲料を利用しており、33%が低アルコール飲料を具体的に利用していると回答し、これは2018年の25%から増加しています。18~34歳の年齢層では、節度を目的としたノンアルコールおよび低アルコール飲料の利用率が2025年に49%に達しました[2]。低アルコール飲酒へのこの広範なシフトは、多くの伝統的な蒸留酒よりも一般的にアルコール度数が低く、より節度ある飲酒機会を求める消費者に対してより穏やかな選択肢を提供できる焼酎のポジショニングを支えています。その滑らかな味わい、ミックスドリンクへの汎用性、多様な料理との相性の良さが、オントレードおよびオフトレードチャネル全体での訴求力をさらに支えています。
若年消費者への訴求力を広げるフレーバー革新
継続的なフレーバー革新は、多様な飲酒体験を求める若年の合法的飲酒年齢の消費者にとってカテゴリーをより親しみやすく魅力的なものにすることで、焼酎市場を拡大しています。ペンシルベニア州立大学エクステンションの2025年アルコール飲料トレンドレビューでは、調査対象消費者の66%が新しい未知のフレーバーを試すことに前向きであり、74%がエキゾチックな味覚体験を積極的に求めていることが判明し、アルコール飲料全体でフレーバー実験への幅広い関心が浮き彫りになりました[3]。これにより、焼酎メーカーはより甘くマイルドな味わいプロファイルを持つフルーツインフューズド、ボタニカル、限定版バリアントを導入するよう促されています。こうした革新は、伝統的な蒸留酒が強すぎると感じる消費者を引き付けながら、製品トライアルとリピート購入促進することができます。アルコール飲料全体でフレーバーの多様化が続く中、焼酎の異なるフレーバープロファイルへの適応性は、消費者基盤の拡大と小売・フードサービスチャネル全体での浸透強化に貢献できます。
焼酎の世界的輸出拡大とプレミアム製品ポジショニング
輸出ネットワークの拡大とプレミアム製品ポジショニングに牽引された焼酎の世界的な入手可能性の向上が、焼酎市場の成長を支えています。メーカーは、小売店、スーパーマーケット、専門酒販店、レストランへの流通拡大を通じて国際的なプレゼンスを強化しながら、洗練された原材料、改良されたパッケージング、より高品質な製造方法を備えたプレミアムバリアントを導入しています。これらの製品は、本物の輸入スピリッツとプレミアムな飲酒体験を求める消費者のニーズに応え、ブランドが従来の市場を超えた新たな顧客セグメントにリーチすることを可能にしています。輸出拡大とプレミアム化への注力は、焼酎の世界的な市場プレゼンスと長期的な成長ポテンシャルを引き続き強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 韓国における飲酒量の減少と飲酒習慣の変化 | -0.7% | 韓国(主要)、世界の生産者収益への間接的影響 | 中期(2~4年) |
| 国境を越えたアルコール規制と物品税の複雑性 | -0.6% | 北米、一部のアジア太平洋市場 | 中期(2~4年) |
| 原材料および包装コストの変動性 | -0.5% | 世界規模、韓国の生産に集中 | 短期(2年以内) |
| 地場スピリッツおよび確立されたアルコール飲料カテゴリーとの競合 | -0.5% | 北米(ウイスキー)、日本(日本酒)、中国(白酒)、欧州(ジン/ウォッカ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
韓国におけるアルコール消費の減少と飲酒習慣の変化
韓国におけるアルコール消費の減少と飲酒習慣の変化が、焼酎市場の成長を抑制しています。消費者は節度を重視したライフスタイルをますます採用し、アルコール消費の頻度を減らし、少量の飲酒機会を選択しています。健康意識の高まり、社会規範の変化、より多様なアルコール飲料および非アルコール飲料への嗜好が、国内市場における焼酎などの伝統的な蒸留酒への依存度を低下させています。特に若年消費者は、アルコールを中心としない社会的機会への関心を高めており、節度ある飲酒が年齢層を超えてより広く受け入れられるようになっています。このシフトにより、消費者は飲料の選択を多様化し、全体的なアルコール摂取量を制限するよう促されており、国内の焼酎消費にさらなる圧力をかけています。
地場スピリッツおよび確立されたアルコール飲料カテゴリーとの競合
焼酎は、強い消費者親しみやすさと確立された消費習慣を持つ地場スピリッツやその他のアルコール飲料カテゴリーと競合している。伝統的なスピリッツは、認知度の高い味わいのプロファイルと長年にわたる消費機会に支えられ、地域の飲酒文化において重要な位置を占めていることが多い。ビール、ウイスキー、ウォッカ、ラム、その他のアルコール飲料も、社交的・娯楽的な場面における消費者支出をめぐって競合している。これらのカテゴリーの確立されたブランドは、広範な流通ネットワーク、強いブランド認知度、および消費者ロイヤルティの面で優位性を持つ場合がある。地場のアルコール飲料が消費者の嗜好に深く根付いている市場では、こうした要因が焼酎のより広範な普及を困難にする可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
希釈焼酎が金額を牽引、蒸留焼酎がマージンを獲得希釈焼酎2025年の焼酎市場シェアの63.27%を占め、韓国における強固な消費基盤と小売・フードサービスチャネル全体での広範な入手可能性に支えられています。その手頃な価格、一貫した味わいプロファイル、アクセスしやすさが、マスマーケット消費者向けの標準的な製品として確立されており、JinroやChum Churumなどの主要ブランドがこのセグメントで強固なポジションを維持しています。このセグメントは、希釈焼酎が主要生産者の中で最も一般的に輸出されるフォーマットであることから、広範な国際流通からも恩恵を受けています。
蒸留焼酎は製品タイプの中で最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 6.18%が見込まれています。成長は、プレミアムアルコール飲料、伝統的な製造方法、本格的な韓国の飲酒体験への消費者の関心の高まりによって牽引されています。生産者は、国内外の市場で消費者を引き付けるために、より高品質な原材料、洗練された製造技術、プレミアムポジショニングを備えた蒸留焼酎の製品ラインナップを拡大しています。
フレーバータイプ別:
クラシックが金額を支え、フルーツバリアントが訴求力を刷新クラシック(オリジナル)焼酎は2025年のフレーバータイプ別焼酎市場シェアの51.84%を占め、韓国における強い文化的意義と広範な消費に支えられています。伝統的な飲酒機会、レストラン、社交の場での確立されたプレゼンスが、主流消費者の間で好まれる選択肢となっています。このセグメントは、強いブランド認知度と長年にわたる消費者の親しみやすさからも恩恵を受け、国内外の市場全体でその優位性を維持しています。
フルーツフレーバー焼酎はフレーバータイプの中で最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 6.46%が見込まれています。成長は、より甘くアプローチしやすいアルコール飲料を求める若年消費者の需要の高まりと、多様なフレーバープロファイルへの関心の増加によって牽引されています。ピーチ、ストロベリー、グリーングレープのバリアントが新規消費者の入口として人気を集めており、メーカーはカテゴリーの訴求力を拡大するためにフルーツベースおよびスペシャルティ製品の導入を続けています。
アルコール度数別:
15~20% ABV帯が堅固を維持、15% ABV未満が将来の勢いを主導15~20% ABV帯は2025年のアルコール度数別焼酎市場シェアの67.92%を占め、主要ブランドへの広範な採用と、主流焼酎製品の標準的な度数範囲としてのポジションに支えられています。HiteJinroやLotte Corporationなどの生産者の主要製品は通常この範囲に収まり、伝統的な焼酎の特性とより広い消費者アクセシビリティのバランスを提供しています。小売、フードサービス、社交的な飲酒機会全体での確立されたプレゼンスが、カテゴリー内でのその優位性を引き続き強化しています。
15% ABV未満セグメントはアルコール度数カテゴリーの中で最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 6.72%が見込まれています。成長は、より軽いアルコール飲料への消費者嗜好の高まり、節度を重視した飲酒習慣、および通常より低いアルコール度数を特徴とするフレーバー焼酎バリアントの拡大によって牽引されています。メーカーは、新規消費者を引き付け、国内外の市場でよりアプローチしやすい飲酒体験への進化する嗜好に対応するために、低ABV製品の導入をますます増やしています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
価格帯別:
スタンダードが市場を保持、スーパープレミアムが加速スタンダード焼酎は2025年の価格帯別焼酎市場シェアの53.88%を占めています。これは、韓国および国際市場全体で手頃な価格で広く消費されるアルコール飲料としてのポジションに支えられています。コンビニエンスストア、スーパーマーケット、フードサービス店舗での入手可能性と、広範な消費者の親しみやすさが相まって、カテゴリー内での優位性の維持に貢献しています。このセグメントは、定期的な消費機会に対応する主流ブランドの確立されたプレゼンスから引き続き恩恵を受けています。
スーパープレミアム/アルチザナル焼酎は価格帯の中で最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 7.12%が見込まれています。成長は、プレミアムアルコール飲料、伝統的な製造方法、より高品質な原材料と職人技を特徴とする差別化された製品への関心の高まりによって牽引されています。生産者は、より高い飲酒体験を求める消費者をターゲットにすることをますます重視しており、プレミアム製品は専門小売業者、レストラン、輸出市場を通じて認知度を高めています。
流通チャネル別:
オフトレードが金額を支え、オントレードが勢いを取り戻すオフトレードチャネルは2025年の流通チャネル別焼酎市場シェアの68.83%を占め、スーパーマーケット、コンビニエンスストア、酒販店、オンラインプラットフォーム全体での焼酎の強固なプレゼンスに支えられています。このチャネルは、特に韓国および海外の韓国人コミュニティが存在する市場において、家庭消費と社交的な飲酒機会における製品の確立された役割から恩恵を受けています。小売での入手可能性の拡大と、専門アジア系店舗を超えた幅広い展開が、新規消費者のアクセシビリティをさらに向上させています。
オントレードチャネルは流通チャネルの中で最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 6.91%が見込まれています。成長は、世界中のレストランメニュー、カクテル提供、プレミアムホスピタリティ施設への焼酎の統合の増加によって牽引されています。韓国料理、フュージョンダイニングコンセプト、カクテル文化の拡大が、バーやレストランに焼酎ベースの飲料を取り入れることを促し、従来のフォーマットを超えた新たな消費機会を創出しています。
地域分析
アジア太平洋地域は2025年の焼酎市場シェアの96.14%を占め、韓国が焼酎の最大の生産国・消費国としての地位を確立していることが背景にある。同地域は、確立された生産能力、旺盛な国内消費、および小売・フードサービスチャネルを通じた広範な入手可能性という強みを持つ。韓国以外では、韓国料理、エンターテインメント、文化の人気拡大に牽引され、東南アジア諸国でも需要が拡大している。メーカー各社は、流通の拡大と現地投資を通じて地域でのプレゼンスを強化し続けている。
北米は全地域の中で最も高い成長率を示すと予測されており、2026年から2031年にかけてCAGR 7.73%が見込まれる。成長は、韓国のアルコール飲料に対する消費者認知の向上、主流の小売店や酒販店での入手可能性の拡大、および韓国料理店やカクテル文化の人気上昇によって牽引されている。主要メーカーは現地ディストリビューターとのパートナーシップを通じて流通ネットワークを強化しており、米国およびカナダ全体での製品入手可能性の向上と消費拡大を支援している。
その他の地域では、韓国フードサービス店舗の段階的な拡大と、欧州、中東、および南米の一部市場における輸入焼酎の入手可能性の向上に支えられ、着実な成長が見込れる。メーカー各社は輸出活動を拡大し、新たな消費者セグメントを取り込むためにプレミアムおよびフレーバー焼酎のバリアントを投入している。韓国料理と文化への関心の高まりと、小売・ホスピタリティチャネルを通じた流通の拡大が、これらの地域における市場発展を引き続き支援している。
競合環境
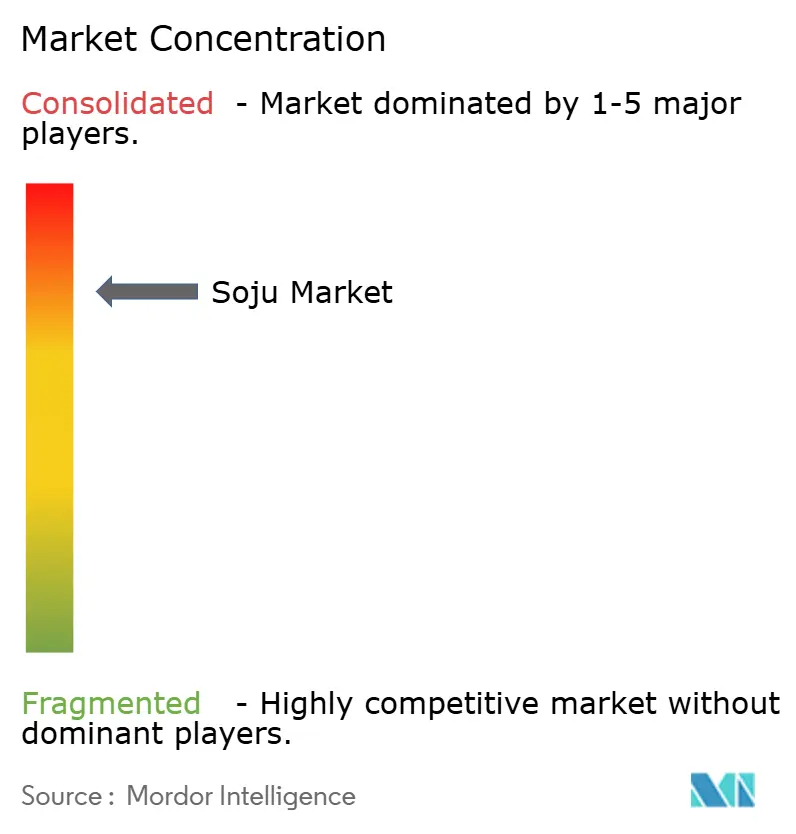
焼酎市場は高度に集約されており、韓国の主要メーカーが国内消費および国際輸出の相当なシェアを占めている。HiteJinro Co., Ltd.とLotte Corporationが主要プレイヤーであり、強いブランド認知度、広範な流通ネットワーク、および確立された輸出事業に支えられている。HiteJinroのJinroブランドは世界で最も認知された焼酎ブランドの一つであり、Lotte ChilsungはChum ChurumsやSoonhariなどのブランドを通じてプレゼンスを拡大し続けてる。Muhak Co., Ltd.、Daesun Distilling Co., Ltd.、Kumbokju Co., Ltd.などの国内メーカーは、地域の消費者嗜好と確立された飲酒機会に対応することで、韓国国内での地域的なポジションを維持している。
焼酎市場における競争戦略は、国際展開、製品多様化、およびプレミアムポジショニングにますます重点が置かれている。主要企業は、海外の小売・フードサービスチャネルでの入手可能性を高めるために流通パートナーシップを拡大するとともに、若年層および国際的な消費者を取り込むためにフレーバー、低アルコール度数、およびプレミアムバリアントを投入している。HiteJinroとLotte Chilsungは、輸出拡大と海外ディストリビューターとのコラボレーションを通じてグローバルプレゼンスを強化し、韓国焼酎が従来の市場を超えてより広く認知されるよう取り組んでいる。
プレミアムおよびクラフト焼酎セグメントは、消費者が独自の製造方法と高品質なポジショニングを持つ差別化されたアルコール飲料をますます求める中で、競争の新たな領域として台頭している。Hwayoなどのクラフトメーカーやそののスペシャルティブランドは、伝統的な製法で製造された高価格帯の製品を引っ提げ、プレミアムレストラン、バー、および輸出市場をターゲットにしている。主流メーカーが引き続き販売量を支配する一方で、プレミアム表現や革新的なフォーマットへの関心の高まりが、小規模メーカーにとってグローバルな焼酎カテゴリー内でニッチなポジションを確立する追加的な機会を生み出している。
焼酎業界のリーダー企業
-
HiteJinro Co., Ltd.
-
Muhak Co., Ltd.
-
Daesun Distilling Co., Ltd.
-
Kumbokju Co., Ltd.
-
Lotte Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
焼酎市場 このレポートでカバーされる企業
- HiteJinro Co., Ltd.
- Lotte Corporation
- Muhak Co., Ltd.
- Kumbokju Co., Ltd.
- Bohae Brewery Co., Ltd.
- Korea Alcohol Co., Ltd.
- Daesun Distilling Co., Ltd.
- West 32 Soju
- Yobo Spirits
- Mackiss Co., Ltd.
- Andong Soju
- Hwayo Co., Ltd.
- The Soju Company
- Progressive Beverages, Inc.
- The Sool Company
- KHEE LLC
- Jun Ho
- Chung-buk Soju
- Royal Wine Corp.
- Kooksoondang Brewery Co., Ltd.
最近の産業開発事情 焼酎市場
- 2026年8月:Hello Sojuはコロラド州とテキサス州に進出し、カリフォルニア州を拠点とする同ブランドが米国の2つの追加市場に参入した。この拡大は、スピリッツベースのレディ・トゥ・ドリンク(RTD)フォーマットを中心としたブランドポジショニングとともに展開され、Hello Sojuはプレミアムでフルーツベースの低糖缶入りカクテルへの需要の高まりを強調した。同社はデンバー・フード&ワイン・フェスティバルでコロラド州にデビューし、両州での流通フットプリントを拡大することで、スピリッツベースのRTDセグメントでのプレゼンスを強化した。
- 2026年7月:So Good Sojuはピーチ、グリーングレープ、ストロベリー、ブルーベリー、グリーンアップルの5つの新フレーバーを引っ提げてカルナータカ州に参入し、ベンガルールへの同ブランドのデビューを果たした。このローンチにより、So Good Sojuのポートフォリオはスティルおよびスパークリングバリアントを含む7フレーバーに拡大し、ゴアおよびインド北東部への広範な展開戦略の一環となった。新たに投入されたバリアントは、マハーラーシュトラ州、ゴア、ハリヤーナー州、パンジャーブ州でも展開が計画されており、インドの新興クラフトスピリッツ市場における同ブランドのプレゼンスを強化している。
- 2026年4月:HiteJinroはABV 13%の輸出向けフレーバー焼酎製品「JINRO MELON LIMITED EDITION」を発売した。この限定版製品は、同社のフレーバー焼酎ポートフォリオの拡張として、米国、日本、ベトナム、オーストラリア、英国を含む海外市場をターゲットにプレミアムパッケージで投入された。
世界の焼酎市場レポートの範囲
焼酎とは、米、小麦、サツマイモなどの穀物またはデンプン系原料から主に製造される韓国の伝統的な蒸留アルコール飲料を指します。希釈バリアントと蒸留バリアントを含む様々な製法で提供されており、国内外の市場において小売・フードサービスチャネルを通じて消費されています。
焼酎市場レポートは、製品タイプ別に蒸留焼酎と希釈焼酎にセグメント化されています。市場はフレーバータイプ別に、クラシック(オリジナル)焼酎、フルーツフレーバー焼酎、その他のフレーバー焼酎にセグメント化されています。アルコール度数に基づき、市場は15% ABV未満、15~20% ABV、20% ABV超のセグメントに分類されています。価格帯別では、市場はバリュー焼酎、スタンダード焼酎、プレミアム焼酎、スーパープレミアム/アルチザナル焼酎に区分されています。流通チャネルのセグメント化にはオントレードとオフトレードチャネルが含まれます。地理的には、市場は北米、アジア太平洋、その他の地域にわたって分析されています。
セグメンテーション概要
| 蒸留焼酎 |
| 希釈焼酎 |
| クラシック(オリジナル)焼酎 |
| フルーツフレーバー焼酎 |
| その他のフレーバー焼酎 |
| 15% ABV未満 |
| 15~20% ABV |
| 20% ABV超 |
| バリュー焼酎 |
| スタンダード焼酎 |
| プレミアム焼酎 |
| スーパープレミアム/アルチザナル焼酎 |
| オントレード | |
| オフトレード | 専門酒販店 |
| その他のオフトレードチャネル |
| 北米 | 米国 |
| その他の北米 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | 蒸留焼酎 | |
| 希釈焼酎 | ||
| フレーバータイプ別 | クラシック(オリジナル)焼酎 | |
| フルーツフレーバー焼酎 | ||
| その他のフレーバー焼酎 | ||
| アルコール度数別 | 15% ABV未満 | |
| 15~20% ABV | ||
| 20% ABV超 | ||
| 価格帯別 | バリュー焼酎 | |
| スタンダード焼酎 | ||
| プレミアム焼酎 | ||
| スーパープレミアム/アルチザナル焼酎 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | 専門酒販店 | |
| その他のオフトレードチャネル | ||
| 地域別 | 北米 | 米国 |
| その他の北米 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2031年の焼酎市場の予測規模は?
焼酎市場は2026年の57.6億米ドルからCAGR 4.80%で成長し、2031年までに72.9億米ドルに達すると予測されています。
最も速く成長している焼酎の製品タイプは?
蒸留焼酎はプレミアム化と輸出需要に支えられ、2026年から2031年にかけてCAGR 6.18%で成長すると予測されています。
人気を集めているフレーバー焼酎製品は?
フルーツフレーバー焼酎は2026年から2031年にかけてCAGR 6.46%で成長すると予測されています。
最も成長が速い価格帯はどれか?
スーパープレミアム/職人製焼酎は2026年から2031年にかけてCAGR 7.12%で成長すると予測されている。