
スマートスポーツ用品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
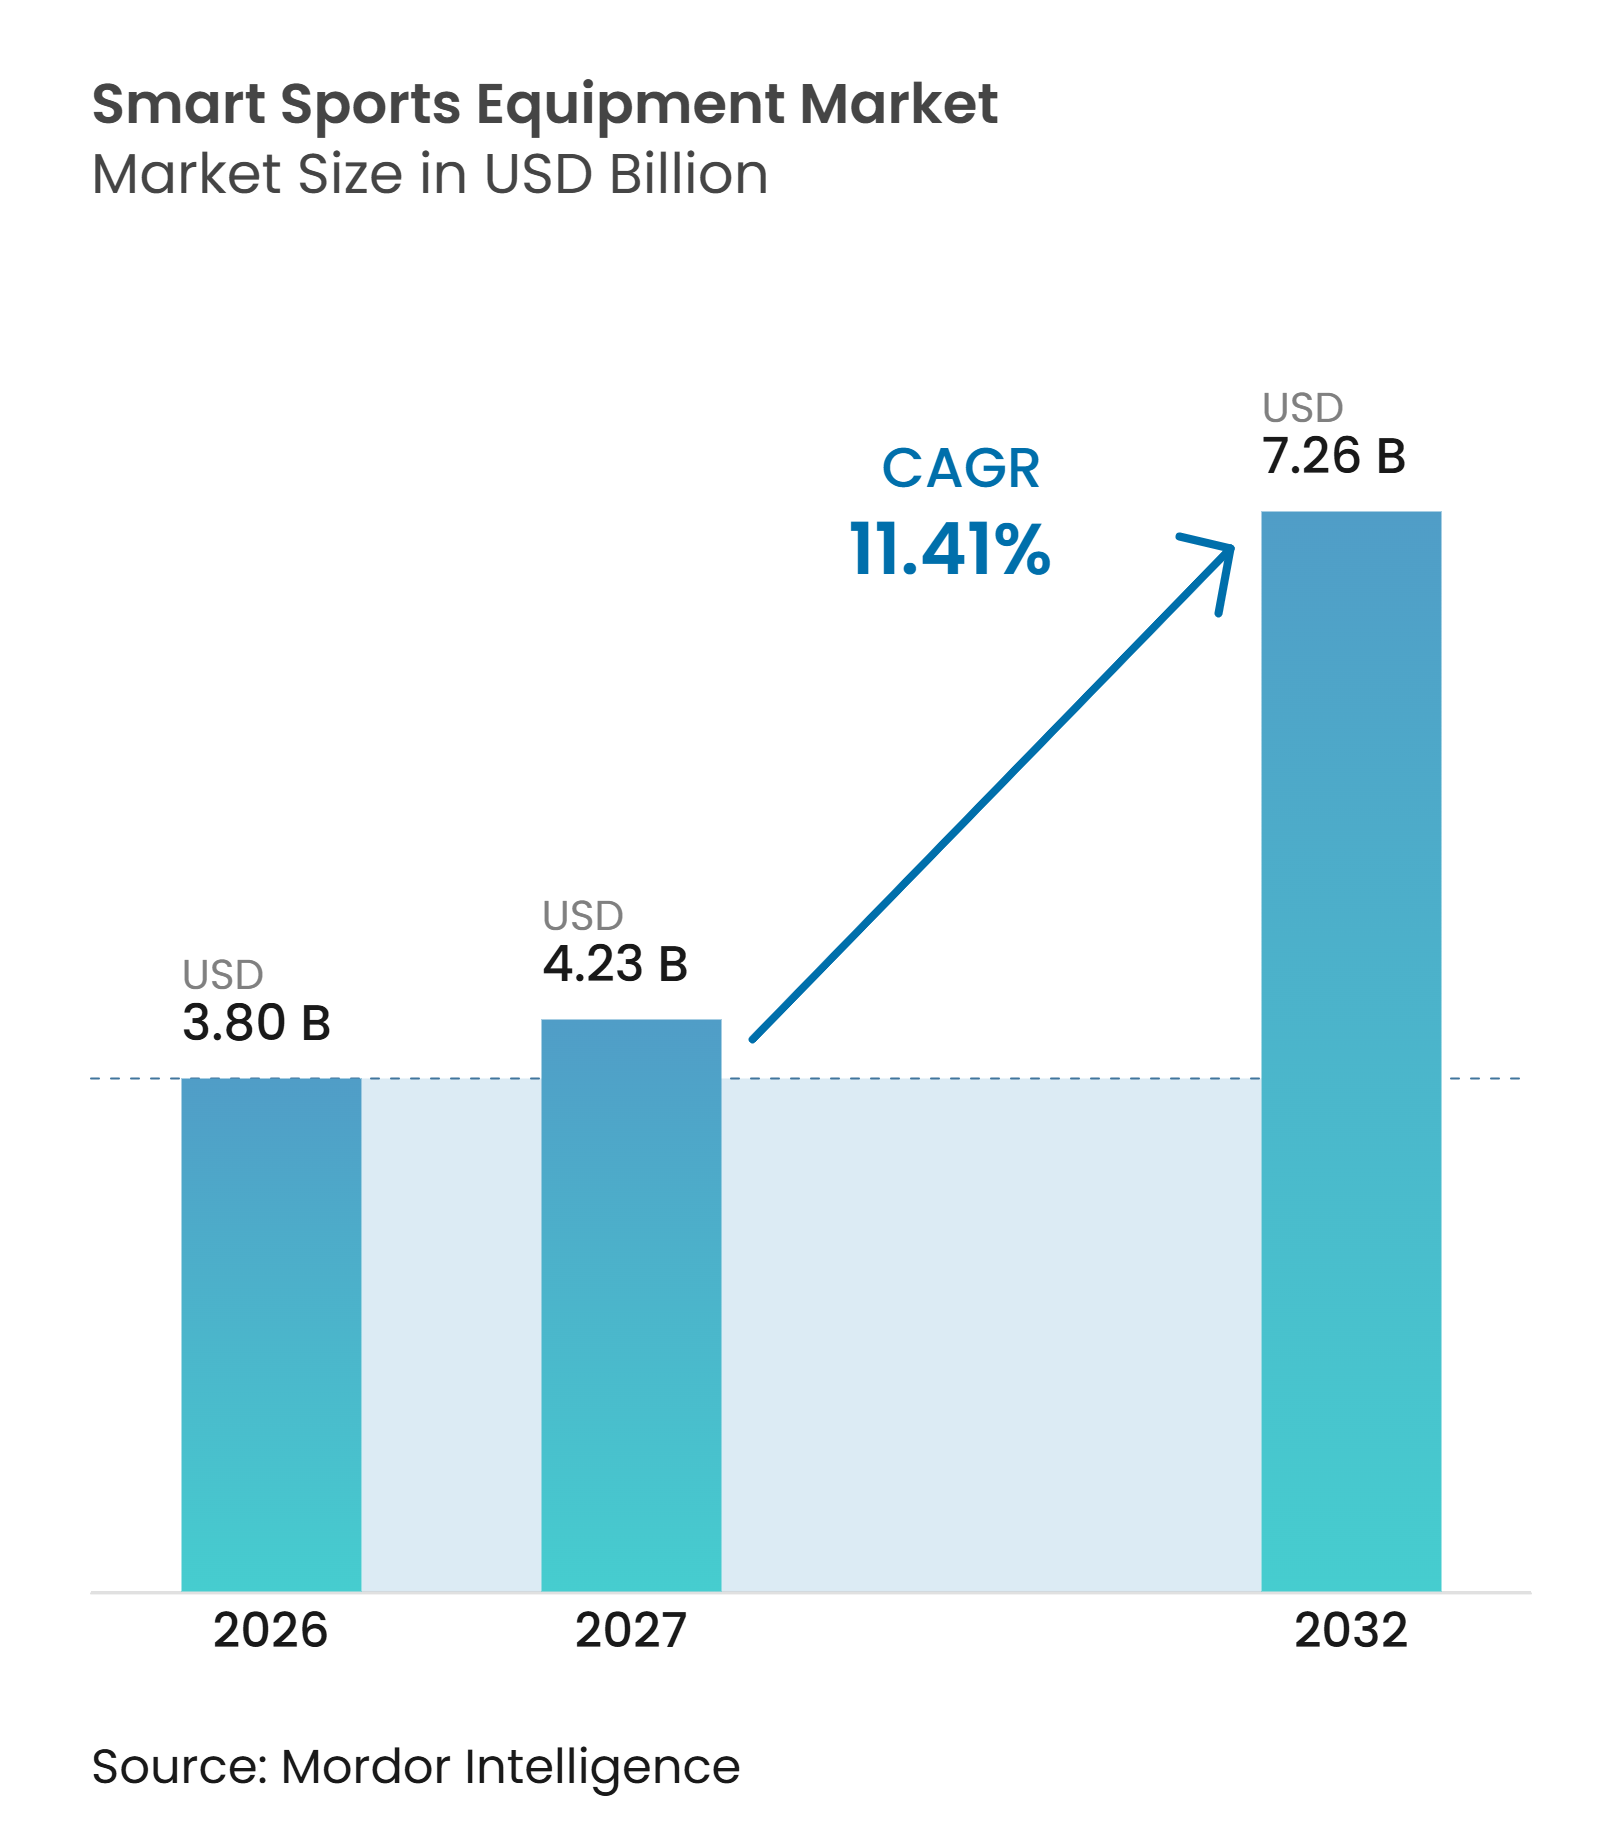
| 市場規模 (2027) | 4.23 十億米ドル |
| 市場規模 (2032) | 7.26 十億米ドル |
| 成長率 (2027 - 2032) | 11.41 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートスポーツ用品市場分析
スマートスポーツ用品市場規模は2026年に38.0億米ドルと評価され、2027年の42.3億米ドルから2032年には72.6億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは11.41%です。市場は小型センサー、リアルタイム分析、ハードウェアコストの低下の恩恵を受けており、これによりコネクテッド製品がアスリートやチームにとってよりアクセスしやすくなっています。AIを活用したコーチングは、ハードウェアがモーションデータとトレーニング推奨事項を組み合わせることで実用性が高まっており、ユース層のスポーツ参加の増加が潜在的な購買層の基盤を拡大しています。2025年の国立医学図書館のレポートでは、畳み込みニューラルネットワークがフォーム評価において国際的な専門家との94%の一致率を達成したことが示されており、データ駆動型コーチングがパフォーマンスプログラムから注目を集めている理由を示しています[1]。市場はまた、プレミアム価格設定、サブスクリプション疲れ、バッテリー寿命の短さ、生体認証データの要件といった制約にも直面しており、これらがプロフェッショナルおよび高所得層以外での普及を遅らせる可能性があります。競争は依然として断片化していますが、買収やパートナーシップにより、大手テクノロジープロバイダがトラッキング、映像、分析においてより幅広い能力を獲得しています。
主要レポートのポイント
-
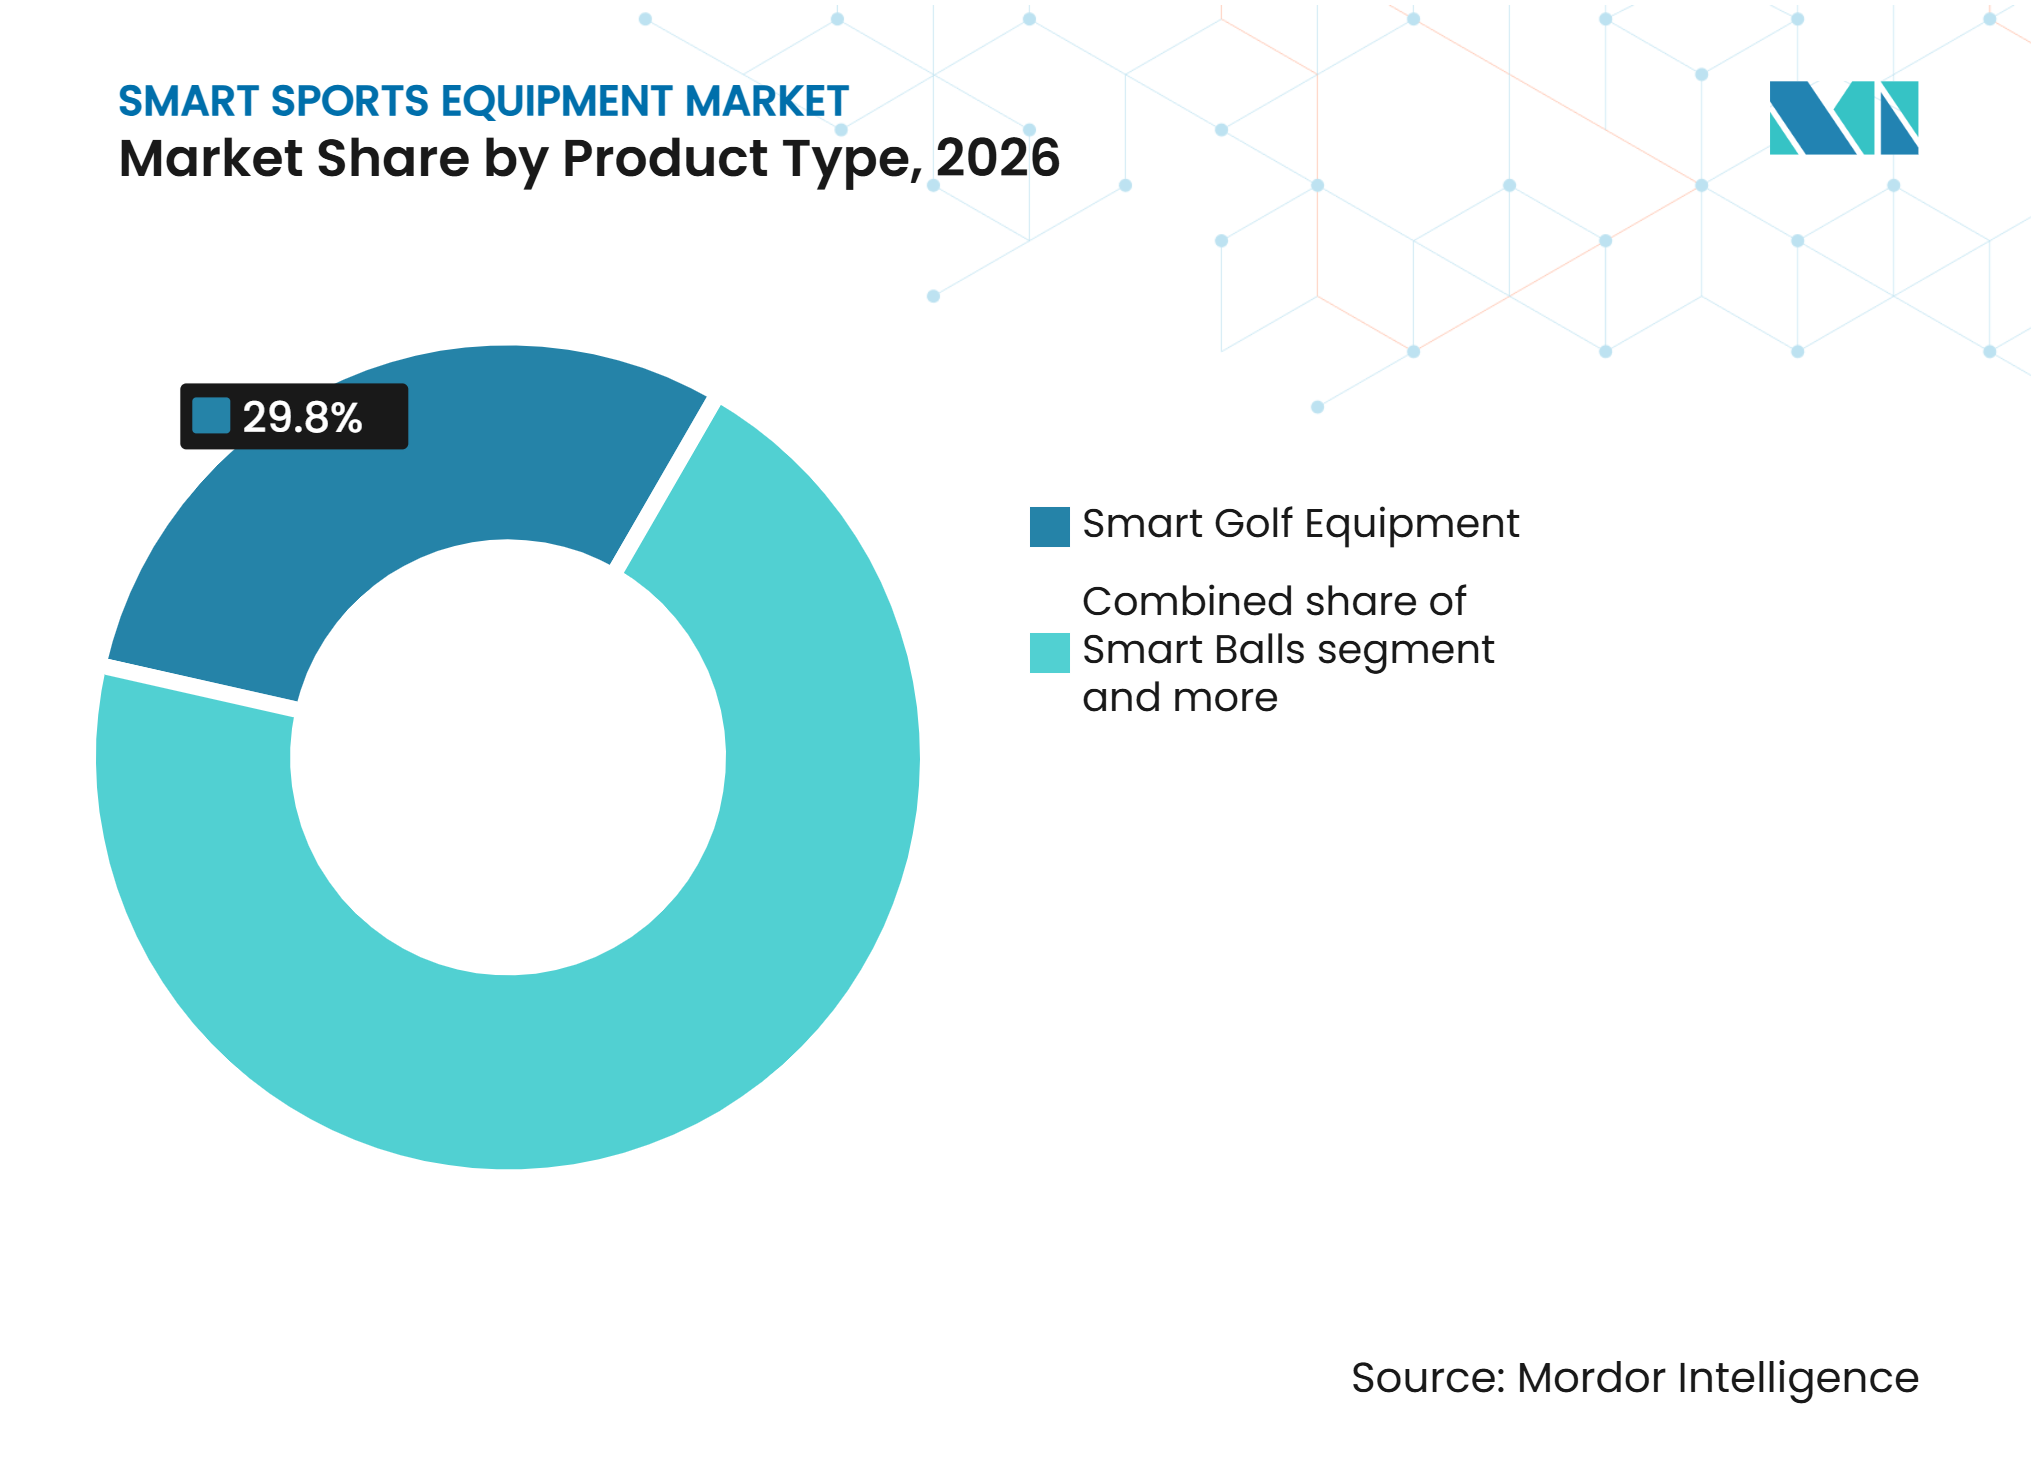
製品タイプ別では、スマートゴルフ用品が2026年のスマートスポーツ用品市場シェアの29.80%を占め、スマートボールは2032年にかけて12.89%のCAGRで成長すると予測されています。
-
スポーツ別では、ゴルフが2026年のスマートスポーツ用品市場規模の38.19%を占め、フットボールは2032年にかけて12.83%のCAGRで成長すると予測されています。
-
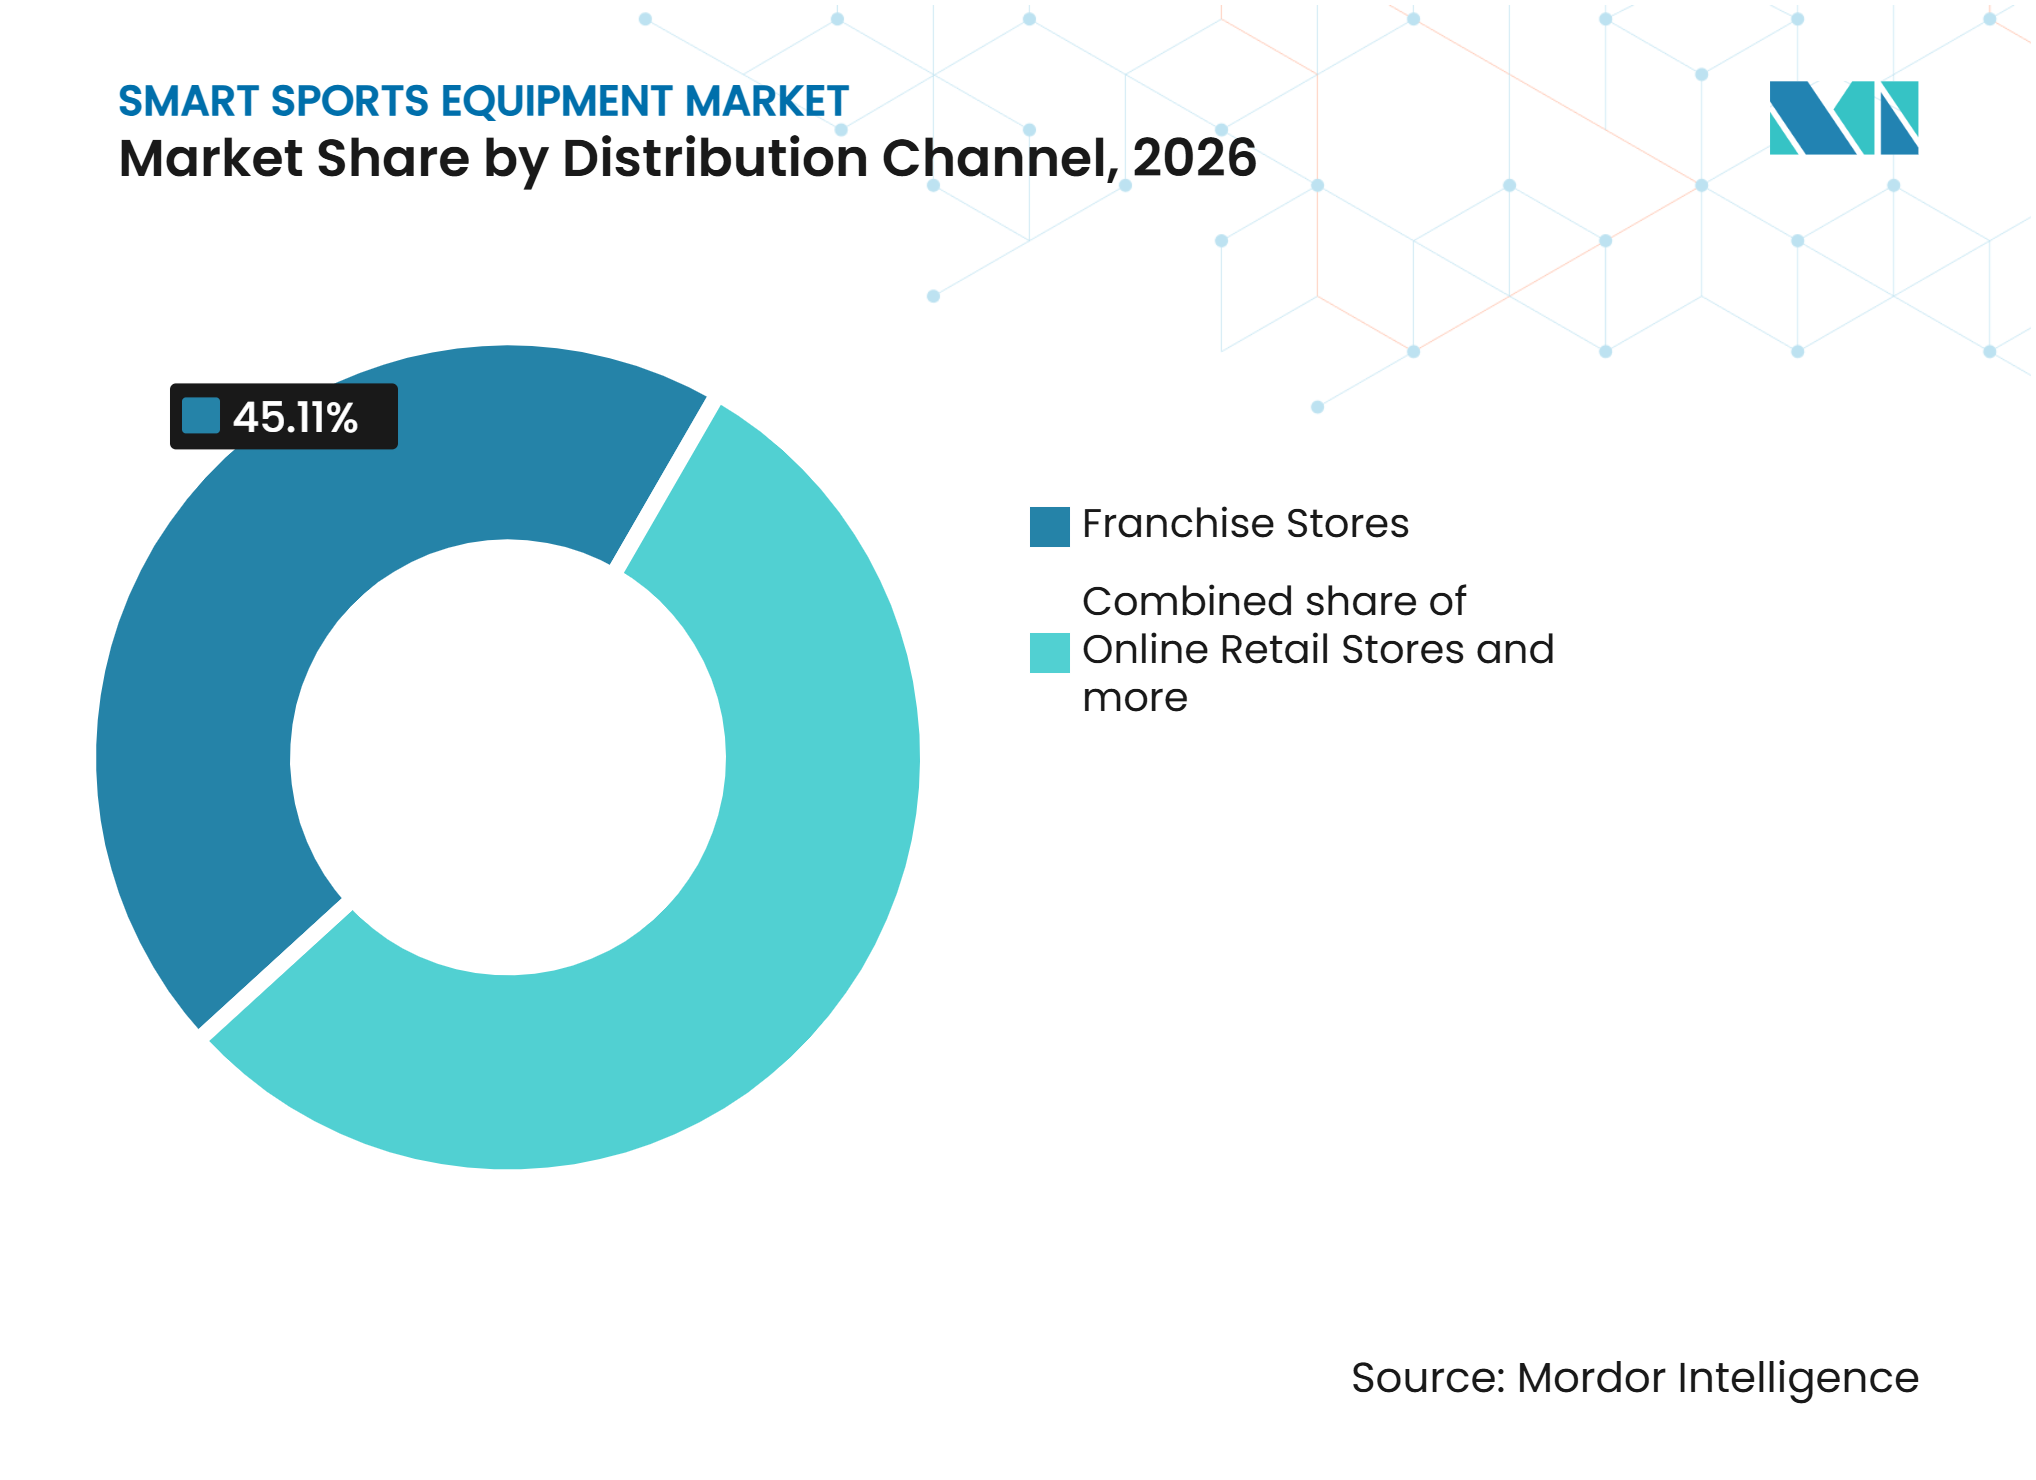
流通チャネル別では、フランチャイズストアが2026年市場の45.11%を占め、オンライン小売店は2032年にかけて14.16%のCAGRを記録すると予想されています。
-
地域別では、アジア太平洋地域が2026年市場の24.02%を占め、北米は2032年にかけて12.88%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI活用したコーチングおよびバイオメカニクスの拡大 | +2.5% | グローバル;北米および欧州連合が採用をリード | 中期(2〜4年) |
| スポーツおよびレクリエーションフィットネス活動への参加増加 | +1.8% | グローバル;アジア太平洋地域が中核、北米が二次的 | 短期(2年以内) |
| コネクテッドフィットネスおよび自宅トレーニングの成長 | +1.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| スポーツ固有のデータ製品を可能にする組み込みセンサー | +2.0% | グローバル | 中期(2〜4年) |
| ユーススポーツアカデミーおよびグラスルーツスポーツプログラムの拡大 | +1.2% | アジア太平洋地域が中核、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| 傷害予防、リハビリテーション、トレーニング負荷管理 | +1.0% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIを活用したコーチングおよびバイオメカニクスの拡大
パフォーマンスモニタリング技術およびAIベースのバイオメカニクス分析の採用拡大が、スマートスポーツ用品への需要を牽引しています。これらの技術により、アスリートは基本的なパフォーマンス追跡を超え、データ駆動型のスキル開発が可能になります。NCAAの2025年パフォーマンステクノロジー研究では、男子学生アスリートの72%および女子学生アスリートの55%が、パフォーマンステクノロジーが自身の競技パフォーマンスにプラスの影響を与えたと回答しています[2]。これらの技術がよりアクセスしやすく手頃になるにつれ、プロスポーツとアマチュアスポーツの両方で採用が拡大しています。こうした動向は、加速度計、ジャイロスコープ、圧力センサー、モーションキャプチャシステム、AI分析をスマートボール、ラケット、バット、ゴルフ用品に統合することを促進しています。これらのシステムは、スイングメカニクス、インパクト位置、ボール速度、動作パターン、関負荷などのパラメータを分析し、個別の修正フィードバックを提供するとともに、コーチがトレーニングプログラムを最適化するのを支援します。生のセンサーデータを実用的なインサイトに変換することで、これらのシステムはより的を絞ったトレーニング介入をサポートし、傷害リスクを低減し、時間をかけてアスリートのパフォーマンスの測定可能な向上に貢献します。
スポーツ固有のデータ製品を可能にする組み込みセンサー
スポーツ用品への組み込みセンサーの統合は、精密なリアルタイムパフォーマンスインサイトを提供するスポーツ固有のスマート製品の開発を推進しています。加速度計、ジャイロスコープ、圧力センサー、力センサー、慣性計測ユニット(IMU)は、ボール、ラケット、バット、ゴルフクラブ、ホッケースティックに組み込まれ、移動速度、スピン、衝撃力、ショット精度、スイング軌道、コンタクト位置などのデータを取得するために活用されています。汎用フィットネストラッカーとは異なり、これらの技術は用品レベルで直接パフォーマンスを計測するため、アスリートとコーチが個々のテクニックを評価し、改善点を特定することができます。例えば、センサー搭載バスケットボールはシューティングメカニクスとショット軌道を分析し、スマートテニスラケットはストロークパターンとラケットヘッドスピードを追跡し、コネクテッドゴルフクラブとスイングセンサーはスイングテンポ、クラブパス、インパクトの一貫性を計測します。
スポーツおよびレクリエーションフィットネス活動への参加増加
組織的スポーツ、レクリエーション活動、フィットネスプログラムへの参加増加が、スマートスポーツ用品の潜在的なユーザー基盤を拡大しており、より多くの個人がパフォーマンスの向上、進捗のモニタリング、体系的なトレーニングフィードバックの受け取りを求めています。スポーツ・フィットネス産業協会(SFIA)は、2025年に米国で2億5,000万人が少なくとも1つのスポーツ、フィットネス、またはアウトドア活動に参加し、チームスポーツが初めて9,000万人を超えたと報告しています[3]。この参加基盤の拡大は、アマチュア、レクリエーション、プロフェッショナルのユーザーセグメント全体にわたり、スマートボール、コネクテッドラケット、センサー搭載ゴルフ用品、その他のパフォーマンス追跡製品への需要を支えています。参加がプロアスリートを超えて広がるにつれ、アクセスしやすいパフォーマンス指標、アプリベースのコーチング、スキル開発フィードバックを提供するスマート用品は、レクリエーションプレイヤーやフィットネス愛好家にとってますます重要になっています。
コネクテッドフィットネスおよび自宅トレーニングの成長
コネクテッドフィットネスソリューションおよび自宅トレーニングの採用拡大が、プロスポーツ施設や組織的なトレーニング環境を超えてスマートスポーツ用品への需要を拡大しています。消費者はトレーナーによる継続的な監督や専門施設へのアクセスに頼ることなく、スポーツを練習し、パフォーマンスをモニタリングし、ガイド付きコーチングにアクセスする便利な方法をますます求めています。コネクテッドバスケットボール、フットボール、テニスラケット、ゴルフスイング分析器、センサー搭載トレーニングシステムを含むスマートスポーツ用品は、センサー、モバイルアプリケーション、Bluetooth接続、デジタルコーチングプラットフォームを統合することでこのシフトを支援しています。これらの技術により、ユーザーはトレーニングセッションを追跡し、パフォーマンスの向上を計測し、テクニックベースのフィードバックを受け取り、自宅やレクリエーションスペースから体系的な練習プログラムにアクセスすることができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期費用とサブスクリプション疲れ | -1.5% | グローバル;新興市場で最も顕著 | 短期(2年以内) |
| センサー精度、キャリブレーション、ブランド間のデータ不整合 | -0.8% | グローバル | 中期(2〜4年) |
| 断片化したプラットフォーム、プライバシー要件、相互運用性の障壁 | -0.9% | 欧州連合、北米(GDPR、CCPA、州法フレームワーク) | 中期(2〜4年) |
| バッテリー寿命の短さと頻繁な充電の必要性 | -0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期費用とサブスクリプション疲れ
従来のスポーツ用品と比較したスマートスポーツ用品の比較的高い購入コストは、特にレクリエーションプレイヤー、アマチュアアスリート、価格に敏感な消費者の間で、より広い普及への主要な障壁となっています。精密センサー、Bluetooth接続、組み込みプロセッサ、専用ソフトウェア、コンパニオンアプリケーションの統合により製造コストが増加し、コネクテッドボール、スマートラケット、ゴルフスイング分析器、センサー搭載トレーニングシステムのプレミアム価格につながっています。また、いくつかの製品は高度なパフォーマンス分析、個別コーチング、履歴データストレージ、トレーニングプログラムを提供するために有料サブスクリプションまたはプレミアムアプリケーション機能に依存しています。これにより初期入価格を超える継続的な所有コストが発生し、消費者がすでにフィットネスアプリケーション、コーチングサービス、その他のコネクテッドデバイスに費用を支払っている場合、長期的な使用を妨げる可能性があります。サブスクリプション疲れと高度な分析の実際的なメリットに対する不確実性が相まって、消費者が従来の用品を好んだり、初期試用期間後にコネクテッド製品の使用を中止したりする可能性があります。その結果、メーカーは測定可能なパフォーマンスメリットを実証し、手頃なエントリーレベル製品を提供し、必須の継続サブスクリプションなしに意味のあるコア機能を提供するというプレッシャーに直面しています。
断片化したプラットフォーム、プライバシー要件、相互運用性の障壁
スマートスポーツ用品を取り巻く断片化したデジタルエコシステムは、シームレスなデータ統合に課題をもたらし、アスリート、コーチ、スポーツ組織の間での採用を制限しています。異なるメーカーが独自のアプリケーション、分析プラットフォーム、接続システムを運用することが多く、その結果、パフォーマンスデータはデバイスとサードパーティのコーチングまたはフィットネスプラットフォーム間の互換性が限られた切り離されたエコシステムに保存されます。これにより、スマートボール、コネクテッドラケット、ウェアラブルセンサー、トレーニング用品によって生成されたデータを統一されたパフォーマンスプロファイルに統合することが制限されます。さらに、センサーキャリブレーション、データフォーマット、測定方法論、ソフトウェアインターフェースの違いが、製品間のパフォーマンスインサイトの一貫性と比較可能性に影響を与える可能性があります。コネクテッド用品は動作パターン、トレーニング履歴、位置データ、生体認証測定値などの個人情報を収集するため、データプライバシーとサイバーセキュリティの要件がさらなる複雑さを加えています。メーカーは、特に製品が子供、学生アスリート、プロスポーツチームによって使用される場合、適切なデータ保護措置、同意管理、安全なストレージ、アクセス制御を実装する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
センサー統合が用品の階層を再編スマートゴルフ用品は2026年の製品タイプセグメントの29.80%のシェアを占めており、これはゴルフのパフォーマンス測定における確立された文化とカテゴリーの高い平均販売価格を反映しています。この優位性は、AIを活用した製品設計へのメーカーの多大な投資によって強化されています。例えば、Callaway Golf CompanyのElyteラインナップは75のAI生成プロトタイプと専用の3Dプリント能力を使用して開発され、前世代の1,500コントロールポイントと比較して25,000コントロールポイントを持つフェースを生産しています。これらの進歩により、メーカーは粒度の高いレベルで用品パフォーマンスを微調整でき、アマチュアとプロゴルファーの両方に対してより強力な価値提案を支援します。
スマートボールは最も成長の速い製品サブカテゴリーであり、センサー埋め込み技術の成熟とユニットコストの低下に牽引され、2027年〜2032年にかけて12.89%のCAGRで成長すると予測されています。スマートラケット、バット、ホッケースティックは中間層を占め、認証基準が確立された承認履歴を持つブランドに有利なコンプライアンス層を生み出すプロおよ学校レベルの組織リーグでの採用によって支えられています。複数のカテゴリーにわたる製品ポートフォリオを提供するメーカーは、マルチカテゴリー能力が調達の複雑さを軽減するため、機関入札プロセスにおいて構造的な優位性を持つでしょう。


スポーツ別:
ゴルフが価値を維持しフットボールが最高成長を記録ゴルフは2026年のスマートスポーツ用品市場の38.19%を占め、プレミアム用品、確立されたユーザー基盤、GPSを活用したプレーへの広範な関心によって支えられています。ユースゴルフ参加の成長がコネクテッド用品への若い参入ポイントを生み出しています。2025年のProject Playレポートは、ゴルフをユース参加の高い伸びを示すスポーツの一つとして記録しています。バスケットボール、テニス、野球はそれぞれ共通の需要パターンではなく、異なるユースケースを示しています。コネクテッドボール製品はバスケットボールトレーニングをサポートし、ラケット分析はストローク実行に関するフィードバックを求めるテニスユーザーに対応しています。野球の需要は、プロチームから大学環境へと移行するボールフライトおよびローンチモニターデータと結びついています。ホッケーは傷害管理プログラムにおけるスティック負荷とインパクトモニタリングで注目を集めています。
フットボールは、プロおよびグラスルーツプログラム全体でプレイヤーモニタリングシステムの採用が進むことに牽引され、2032年にかけて12.83%のCAGRで成長すると予測されています。クラブや連盟はトレーニング負荷を最適化し傷害リスクを低減するために、GPSトラッカー、心拍数モニター、モーションセンサーをますます導入しています。2025年10月、ソニーはSTATSports Group Ltd.の過半数株式を取得し、そのウェアラブル技術をソニーのスポーツデータポートフォリオに統合し、スポーツパフォーマンス分析への企業の関心の高まりを示しました。陸上競技、ラグビー、eスポーツに関連したユースケースは規模が小さいものの、各競技の独自の要求に合わせたスポーツ固有のモーションデータセットを構築するプロバイダーが専門的なソフトウェア開発を支援する可能性があります。
流通チャネル別:
フランチャイズストアが規模を維持しオンライン小売が勢いを増すフランチャイズストアは2026年の価値の45.11%を占めており、多くのプレミアム製品がデモンストレーションとセットアップサポートを必要とするためです。スマートスポーツ用品市場において、初めての購入者はしばしば購入前にデバイスと関連データアプリケーションの両方を理解したいと考えます。これは300米ドルから700米ドルの間で価格設定されたセンサーベースの製品に特に当てはまります。店舗スタッフは顧客が製品を選択し、その機能を説明し、初期設定を完了するのを支援できます。企業直営店はまた、コネクテッドハードウェアとソフトウェアの管理されたデモンストレーションスペースとして機能し、ブランドがサードパーティの棚スペースのみに頼ることなく完全なユーザーエクスペリエンスを提できます。
オンライン小売店は、リピート購入者がより高価値の製品をデジタルで購入することに慣れてくるにつれ、2032年にかけて14.16%のCAGRで成長すると予測されています。このパターンは、韓国や米国を含む成熟したeコマースインフラを持つ市場で顕著です。機関への直接販売は、その他チャネルカテゴリーの重要な部分であり続けています。このタイプのカンファレンス全体の合意は、クラブ、アカデミー、連盟が従来の小売チャネルなしに購入できる方法を示しています。機関による検証は、その後より小規模なプログラム全体の購買決定に影響を与える可能性があります。

地域分析
アジア太平洋
アジア太平洋地域は2026年の地域別価値の24.02%を占め、提供データにおける最大の地理的セグメントとなっています。中国と韓国の確立されたeコマースインフラはプレミアムデバイスのオンライン購入を支援しています。インドではクリケット、フットボール、バドミントンへの参加が増加しており、コネクテッド製品の初期段階の基盤を生み出しています。オーストラリアのプロリーグは学校やアカデミーに影響を与える用品ベンチマークを提供しています。地域の機会は、製品価格を家族や機関の財政的能力に合わせることにかかっています。
北米
北米は2032年にかけて12.88%のCAGRで成長すると予測されています。同地域のスマートスポーツ用品市場は、大規模なテクノロジー開発基盤と新しい用品をテストおよび検証できるプロチームを組み合わせています。STATSports Group Ltd.は、Apex 2.0がワシントン・コマンダーズやLAドジャースを含む組織に70以上のリアルタイム指標を提供すると報告しています。プロによる検証は、大学、アカデミー、上級消費者プログラムでの用品採用を支援できます。米国のゴルフとテニスにおけるユース参加の増加は、コネクテッド製品への追加的な需要基盤を提供しています。プライバシーコンプライアンスは地域的な考慮事項であり、プロバイダーはアスリートデータを責任を持って取り扱う必要があります。より強固なデータガバナンスは、チームがベンダーを選択する際に有用な製品機能として機能します。
欧州、南米、中東・アフリカ
欧州はフットボール分析への投資とアスリートデータに関するコンプライアンス要件によって支えられています。GDPRは生体認証およびパフォーマンス記録を処理するプロバイダーにとって重要な規制要因です。南米では、ブラジルとアルゼンチンがフットボール文化とアカデミースポンサーシップモデルにより早期採用者となっています。南アフリカとナイジェリアはモバイル接続の拡大に伴い成長の可能性を示していますが、価格の手頃さが依然として制約となっています。これらの地域全体において、アカデミープログラムは信頼できるトラッキング能力と管理可能なコストを組み合わせたサプライヤーにとって市場への最も明確なルートを提供しています。
競争環境
市場集中度
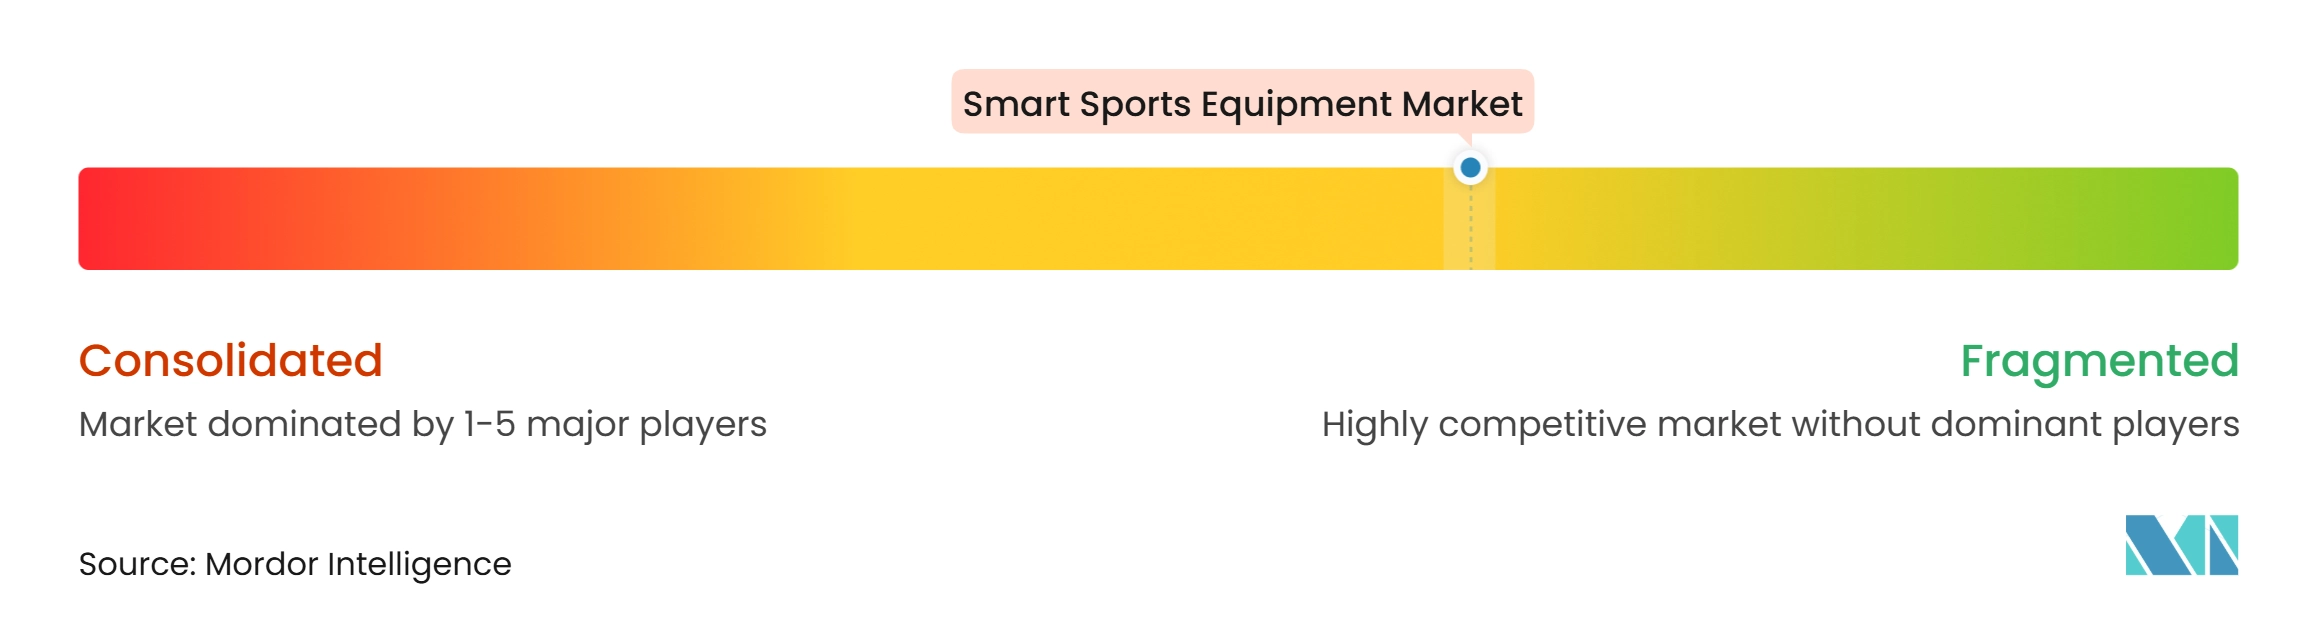
スマートスポーツ用品は中程度に統合された市場を示しています。企業はスマート用品の提供を拡大し製品機能を向上させるために、買収、パートナーシップ、ポートフォリオ拡大を通じて競争上の地位を強化しています。例えば、2025年1月、Sportableはコンピュータビジョン技術企業のIntananeousを買収し、強化されたボールトラッキングとデータ可視化能力を通じてセンサー搭載スマートボールの提供を強化しました。Sportableはラグビー、フットボール、その他のスポーツにわたる動き、位置、軌道データを取得するためにスポーツボールにセンサーを組み込んでいます。
同様に、Amer Sports, Inc.はWilsonブランドを通じて、Adidas AG、Babolat VS S.A.、ミズノ株式会社は、スポーツ固有のコネクテッド用品、製品革新、デジタルパフォーマンス追跡技術の統合を通じて競争を続けています。このような戦略により、メーカーは提供を差別化し、スポーツカテゴリー全体に拡大し、プロおよびレクリエーションアスリートの間でのプレゼンスを強化することができます。小規模企業は特定のスポーツやユースケースに対して価値あるデータ資産を構築することで競争力を維持できます。しかし、大手プロバイダーがトラッキング、映像、ワークフローツールを単一のサービス提供に統合する場合、プレッシャーに直面します。
ユーススポーツとAIを活用したコーチングは、対象ユーザー基盤が広く専門的な製品提供がまだ発展途上であるため、開かれた領域を代表しています。過度なプラットフォームの複雑さなしに明確なコーチングツールを構築するプロバイダーは、アカデミーや家族に対して優位性を持つ可能性があります。機関契約もますます重要になっており、単一の購買決定を通じて多くのアスリートにシステムをもたらすことができます。スポーツパフォーマンストラッキングとのカンファレンス・カロライナズの合意はこのアプローチの一例です。データガバナンスは、システムが機密性の高い生体認証情報を処理する場合に中心的な課題であり続けます。スマートスポーツ用品市場において、信頼性の高いハードウェア、理解しやすい分析、責任あるデータ慣行を組み合わせたサプライヤーは、ユーザーの進化するニーズを満たすためにより良い位置にあります。
スマートスポーツ用品産業のリーダー
-
Adidas AG
-
Callaway Golf Company
-
Amer Sports, Inc.
-
Babolat VS S.A.
-
Blast Motion Inc. (WIN Reality)
- 注:主要企業の掲載順は順位を示すものではありません。
スマートスポーツ用品市場 このレポートでカバーされる企業
- Adidas AG
- Callaway Golf Company
- Amer Sports, Inc.
- Babolat VS S.A.
- Blast Motion Inc. (WIN Reality)
- Apple Inc.
- Catapult Sports Pty Ltd.
- Decathlon SE
- DribbleUp, Inc.
- EGYM, Inc.
- Garmin Ltd.
- Gridiron Technologies LLC
- HockeyShot Inc.
- Kinexon GmbH
- Nike, Inc.
- Peloton Interactive, Inc.
- Riddell Sports Group
- STATSports Group Ltd.
- Technogym S.p.A.
- Under Armour, Inc.
- WHOOP, Inc.
- Wilson Sporting Goods Co.
- Zepp Health Corporation
最近の産業開発事情 スマートスポーツ用品市場
- 2026年8月:LALIGAは、PUMAおよびKINEXONとの協力で開発されたコネクテッドボール技術を2026/27シーズンの全LALIGAイーエースポーツ試合に展開することを発表しました。公式PUMAマッチボールには、ボールの位置と選手のコンタクトの正確な瞬間に関するリアルタイムデータを送信するKINEXON開発の無線周波数センサーが組み込まれています。このシステムはオフサイド、ハンドボール、ボールコンタクト状況を含む審判の判定をサポートします。
- 2026年5月:SportIQはスポルディングのTF-1000室内バスケットボールプラットフォームで開発されたスポルディングスマートバスケットボールを発売しました。このボールにはSportIQの組み込みセンサー技術が搭載されており、ショットを自動的に追跡し、コネクテッドアプリケーションを通じてショットアーク、リリース角度、シューティングの一貫性、メカニクスを含むリアルタイムパフォーマンスデータを提供します。この製品はプレミアムバスケットボールのプレー特性と統合されたパフォーマンスモニタリング能力を組み合わせています。
- 2025年6月:WIN RealityはBlast Motion Inc. (WIN Reality)を買収しました。Blast Motion Inc. (WIN Reality)は野球、ソフトボール、ゴルフ向けのセンサーベースのスイングトラッキング技術の開発者です。Blast Motion Inc. (WIN Reality)のハードウェアセンサーはバットやゴルフクラブに取り付けられ、スイングメカニクス、バットまたはクラブの動き、その他のパフォーマンスパラメータを取得します。この買収により、WIN Realityは既存のアスリートトレーニング技術に物理的なモーションセンシングハードウェアを追加することでポートフォリオを強化します。
グローバルスマートスポーツ用品市場レポートの範囲
スマートスポーツ用品市場は、センサー、マイクロプロセッサ、接続機能、組み込みトラッキングシステムなどのデジタル技術と統合されたスポーツ用品で構成されており、アスリートのパフォーマンスを取得、モニタリング、分析します。スマートボール、コネクテッドゴルフ用品、スマートホッケースティック、センサー搭載ラケット・バット、その他のテクノロジー搭載スポーツ用品が含まれ、アスリートとレクリエーションユーザーにリアルタイムのパフォーマンスデータ、テクニック分析、トレーニングフィードバックを提供します。
スマートスポーツ用品市場の範囲は、製品タイプ、スポーツ、流通チャネル、地域をカバーしています。製品タイプ別では、市場はスマートボール、スマートゴルフ用品、スマートホッケースティック、スマートラケット・バットにセグメント化されています。スポーツ別では、フットボール、バスケットボール、テニス、ゴルフ、ホッケーにセグメント化されています。流通チャネル別では、フランチャズストア、オンライン小売店、企業直営店にセグメント化されています。本調査は主要な地理的地域もカバーしています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| スマートボール |
| スマートゴルフ用品 |
| スマートホッケースティック |
| スマートラケット・バット |
| その他のスマートスポーツ用品 |
| フットボール |
| バスケットボール |
| テニス |
| ゴルフ |
| ホッケー |
| 野球 |
| その他のスポーツ |
| フランチャイズストア |
| オンライン小売店 |
| 企業直営店 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | スマートボール | |
| スマートゴルフ用品 | ||
| スマートホッケースティック | ||
| スマートラケット・バット | ||
| その他のスマートスポーツ用品 | ||
| スポーツ別 | フットボール | |
| バスケットボール | ||
| テニス | ||
| ゴルフ | ||
| ホッケー | ||
| 野球 | ||
| その他のスポーツ | ||
| 流通チャネル別 | フランチャイズストア | |
| オンライン小売店 | ||
| 企業直営店 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
スマートスポーツ用品の予測成長率はどのくらいですか?
提供された予測では、2027年から2032年にかけて11.41%のCAGRが見込まれており、価値は2027年の42.3億米ドルから2032年の72.6億米ドルに上昇します。
最大のシェアを持つ製品カテゴリーはどれですか?
スマートゴルフ用品は2026年の製品タイプセグメントの29.80%を占めており、高価値製品と確立されたパフォーマンス測定文化によって支えられています。
最も速く成長すると予想されるスポーツはどれですか?
フットボールはGPSモニタリングシステムがプロおよびグラスルーツプログラム全体に拡大するにつれ、2032年にかけて12.83%のCAGRで成長すると予測されています。
最も速く拡大している販売チャネルはどれですか?
オンライン小売店は2032年にかけて14.16%のCAGRを記録すると予測されており、フランチャイズストアは2026年の最大の流通シェアを45.11%で維持しています。