
Marktgröße und Marktanteile für intelligente Sportausrüstung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.23 Milliarden US-Dollar |
| Marktgröße (2032) | 7.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.41 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Sportausrüstung von Mordor Intelligence
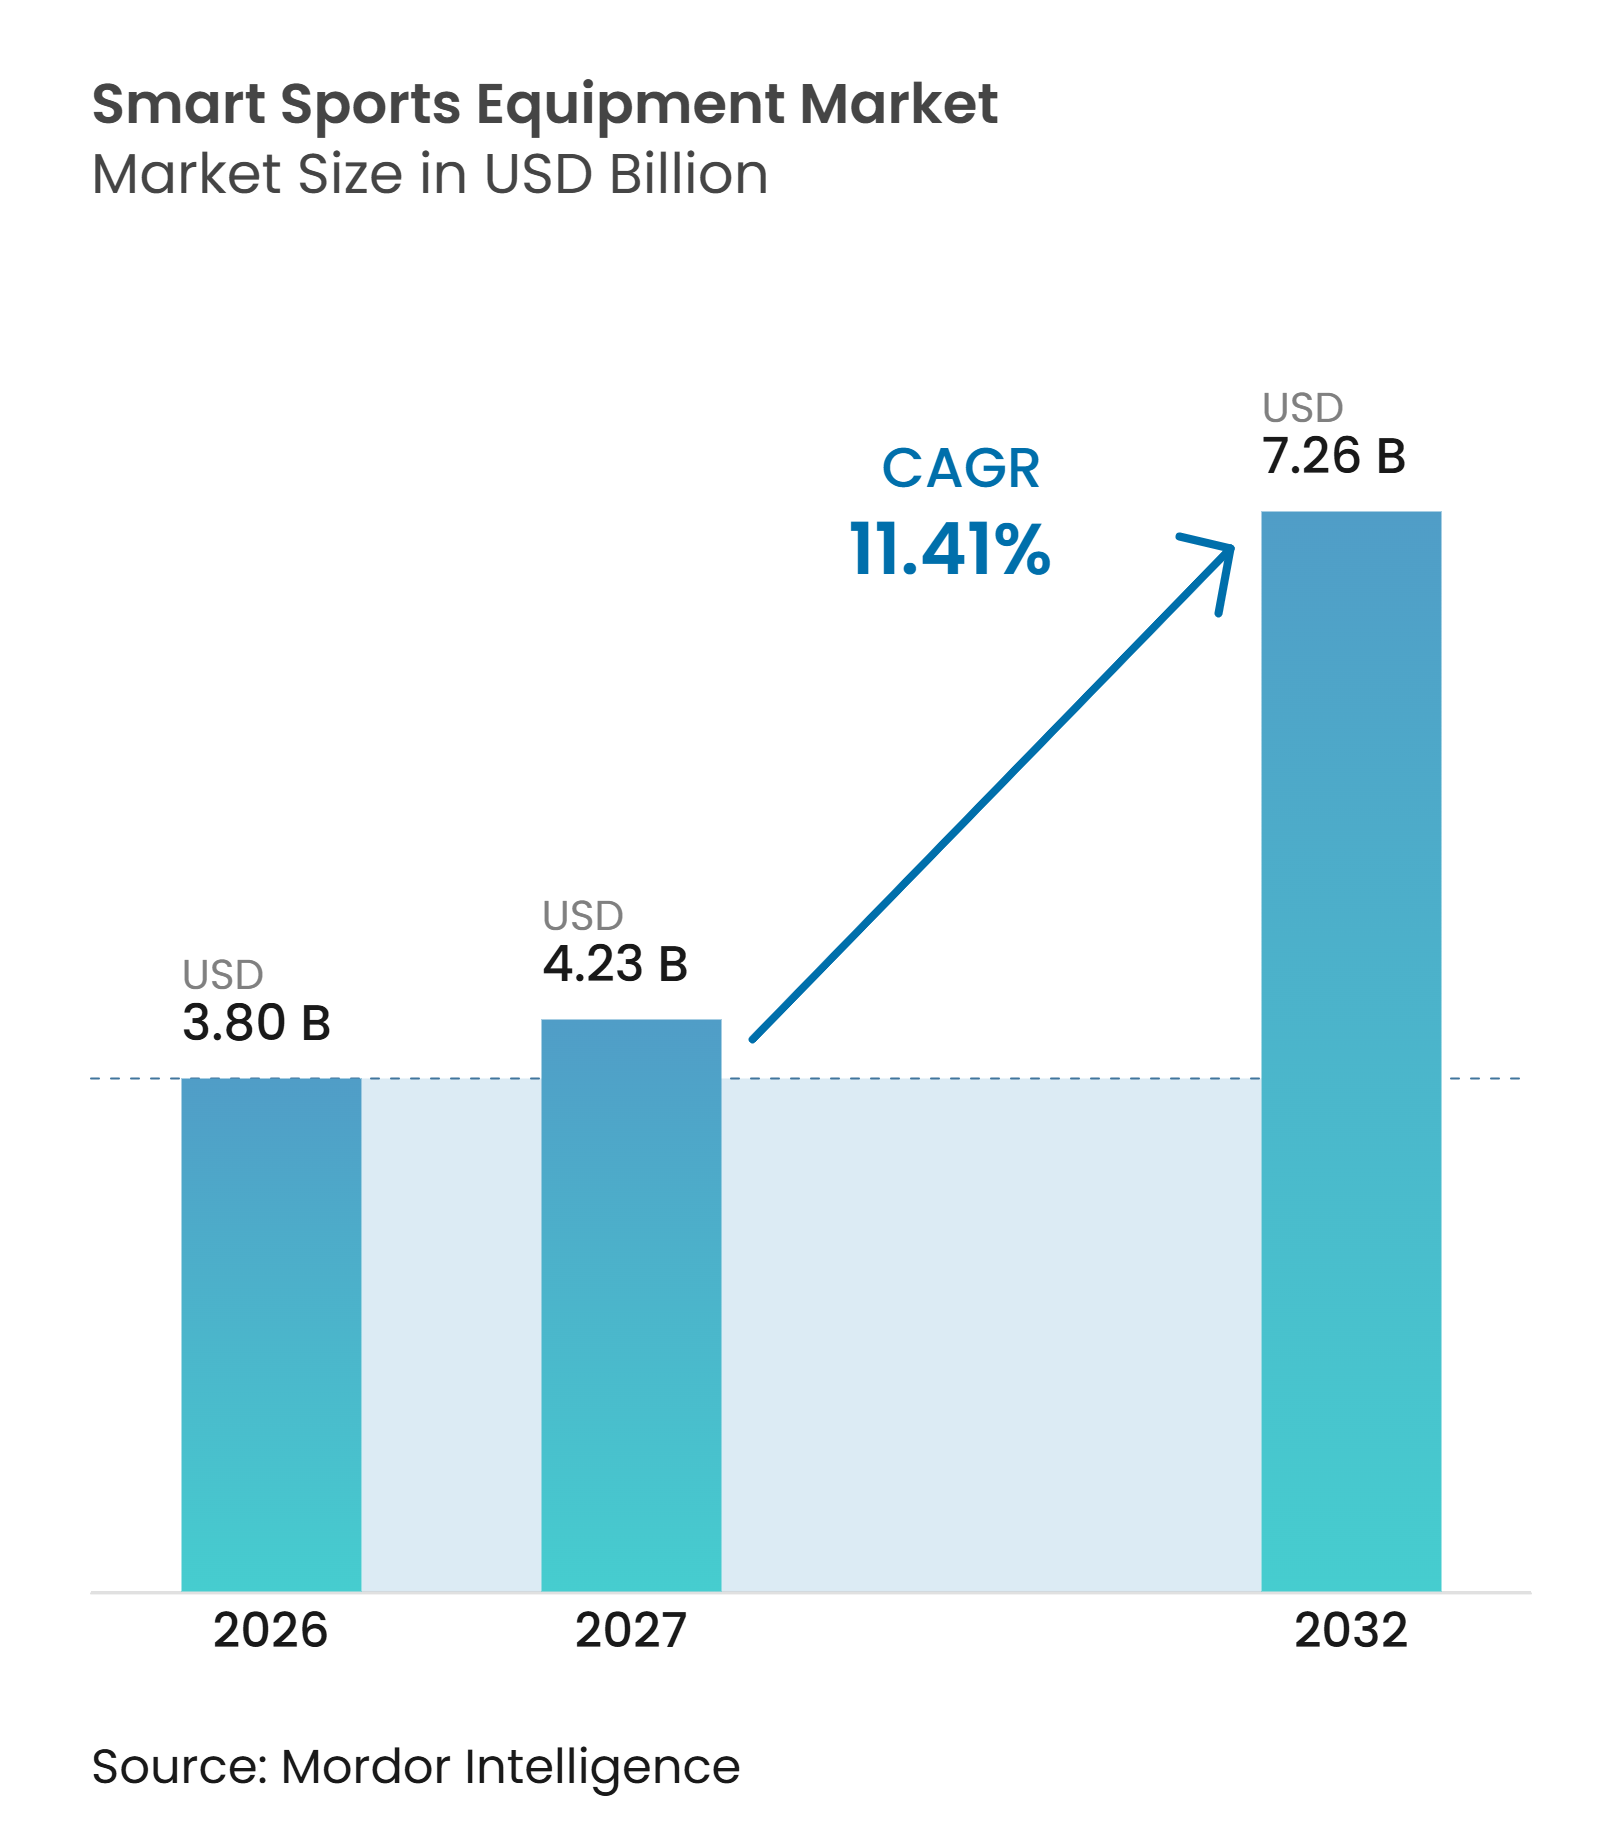
Die Marktgröße für intelligente Sportausrüstung wurde im Jahr 2026 auf 3,80 Milliarden USD geschätzt und soll von 4,23 Milliarden USD im Jahr 2027 auf 7,26 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,41 % während des Prognosezeitraums (2027–2032). Der Markt profitiert von kleineren Sensoren, Echtzeit-Analysen und niedrigeren Hardwarekosten, die vernetzte Produkte für Sportler und Teams zugänglicher machen. KI-gestützte Trainingsberatung wird zunehmend praxistauglicher, da Hardware Bewegungsdaten mit Trainingsempfehlungen kombiniert, während die wachsende Jugendbeteiligung die Basis potenzieller Käufer erweitert. Ein Bericht der Nationalen Bibliothek für Medizin aus dem Jahr 2025 ergab, dass Convolutional Neural Networks eine Übereinstimmung von 94 % mit internationalen Experten bei der Technikbewertung erzielten, was erklärt, warum datengesteuertes Training das Interesse von Leistungsprogrammen auf sich zieht[1]. Der Markt sieht sich auch Einschränkungen durch Premiumpreise, Abonnementmüdigkeit, kurze Akkulaufzeit und Anforderungen an biometrische Daten gegenüber, die die Akzeptanz außerhalb professioneller und einkommensstärkerer Segmente verlangsamen können. Der Wettbewerb bleibt fragmentiert, aber Übernahmen und Partnerschaften verschaffen größeren Technologieanbietern umfassendere Fähigkeiten in den Bereichen Tracking, Video und Analysen.
Wichtigste Erkenntnisse des Berichts
-
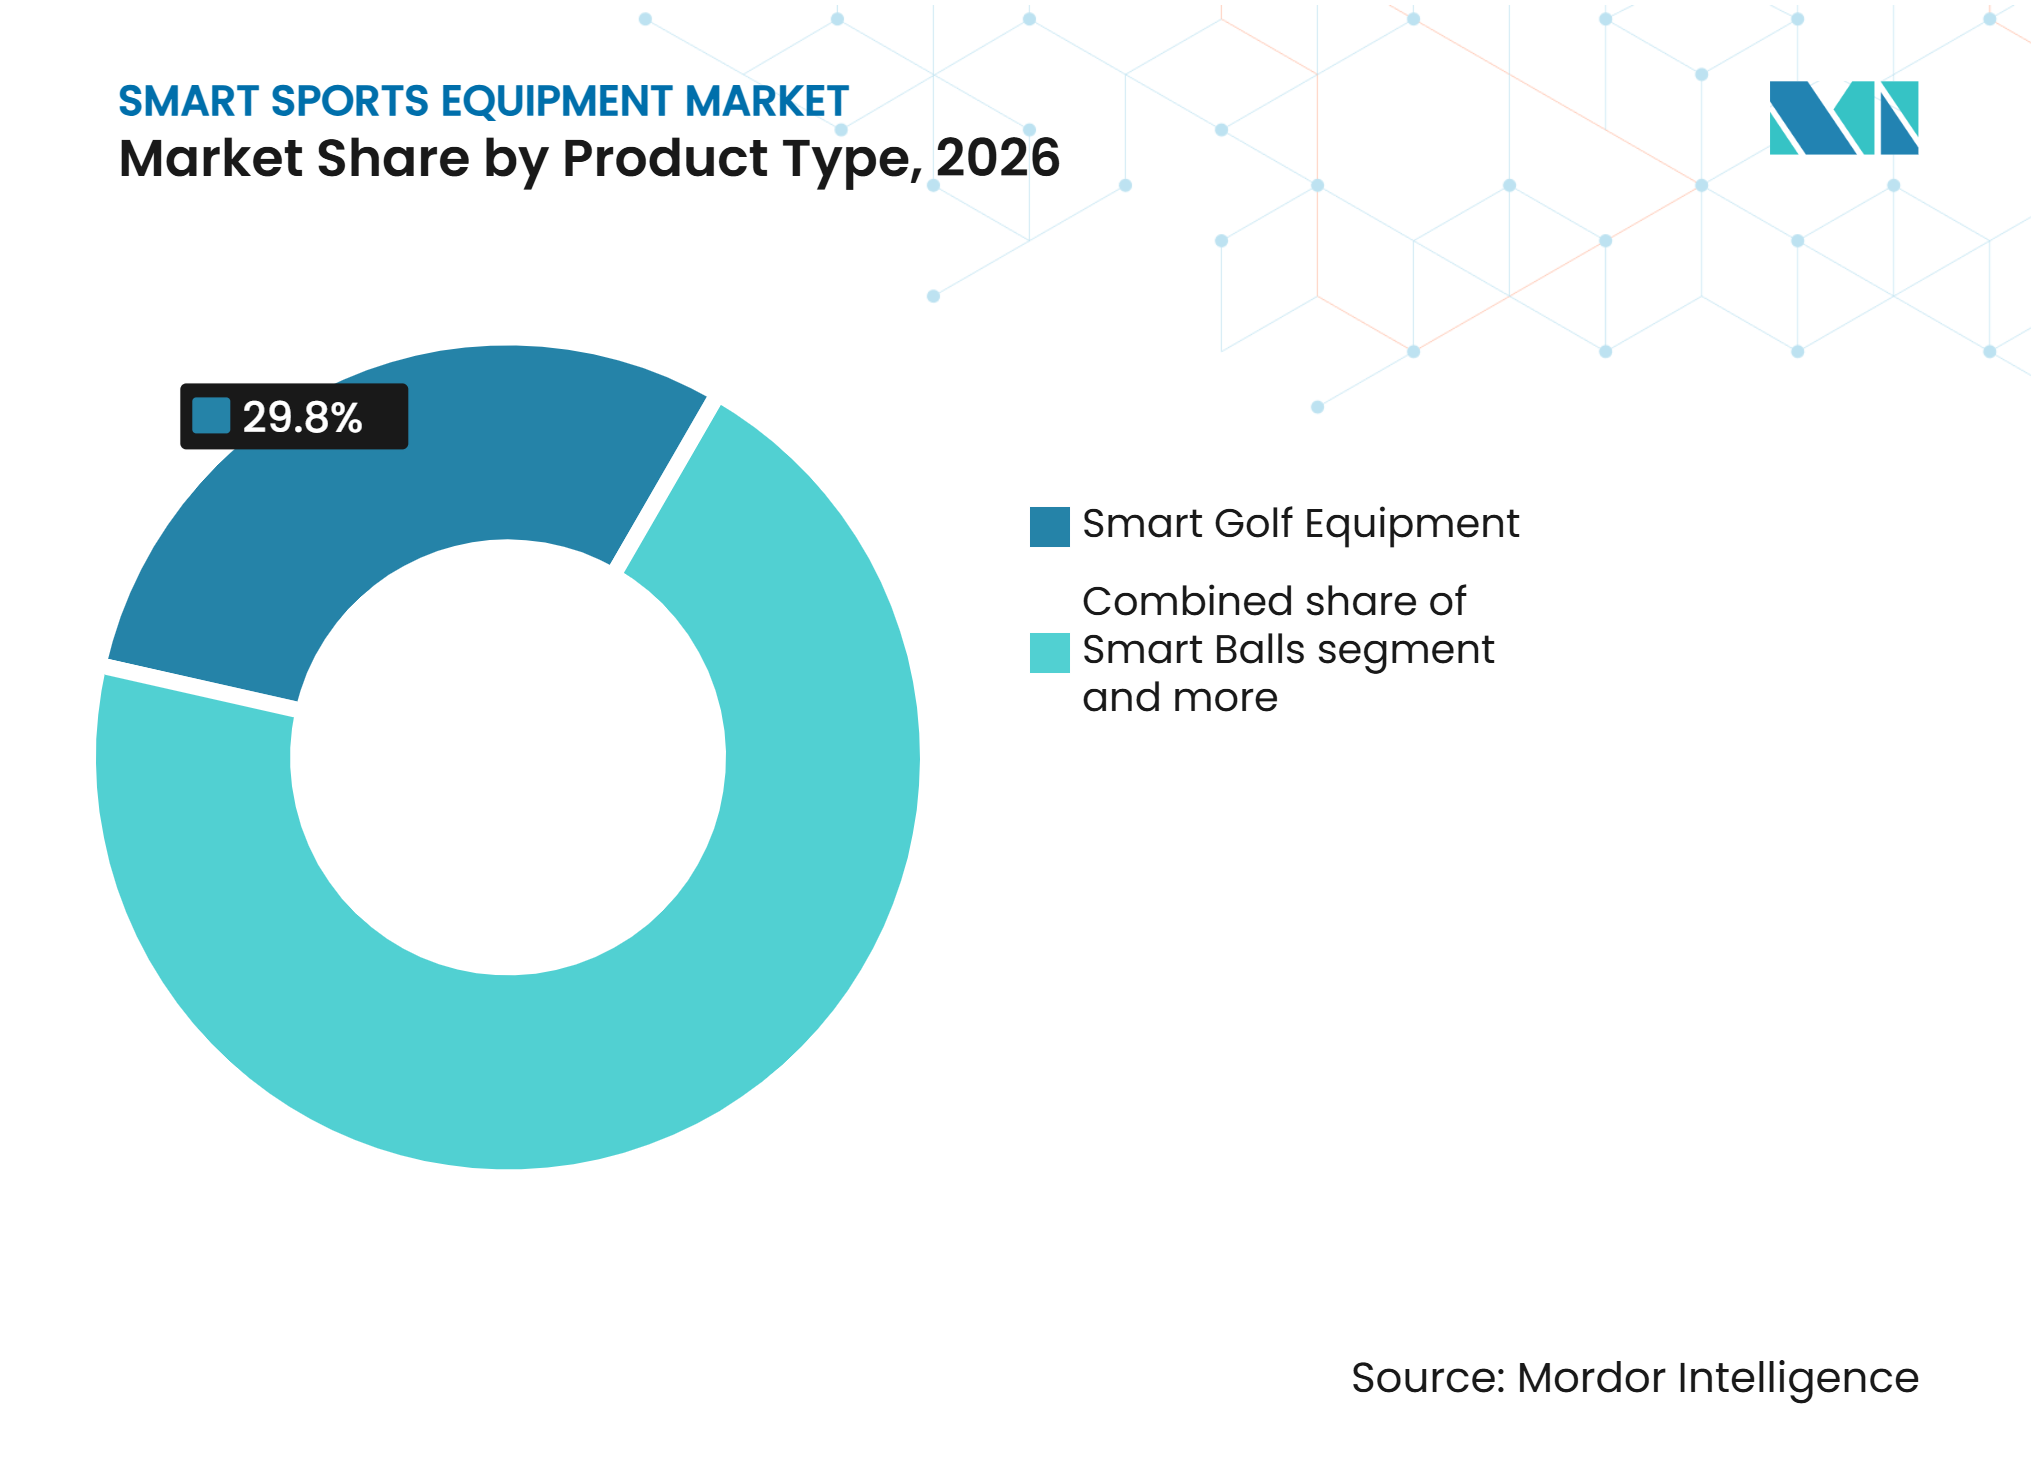
Nach Produkttyp hielt intelligente Golfausrüstung im Jahr 2026 einen Marktanteil von 29,80 % am Markt für intelligente Sportausrüstung, während intelligente Bälle bis 2032 voraussichtlich mit einer CAGR von 12,89 % wachsen werden.
-
Nach Sportart entfiel Golf im Jahr 2026 auf 38,19 % der Marktgröße für intelligente Sportausrüstung, während Fußball bis 2032 voraussichtlich mit einer CAGR von 12,83 % wachsen wird.
-
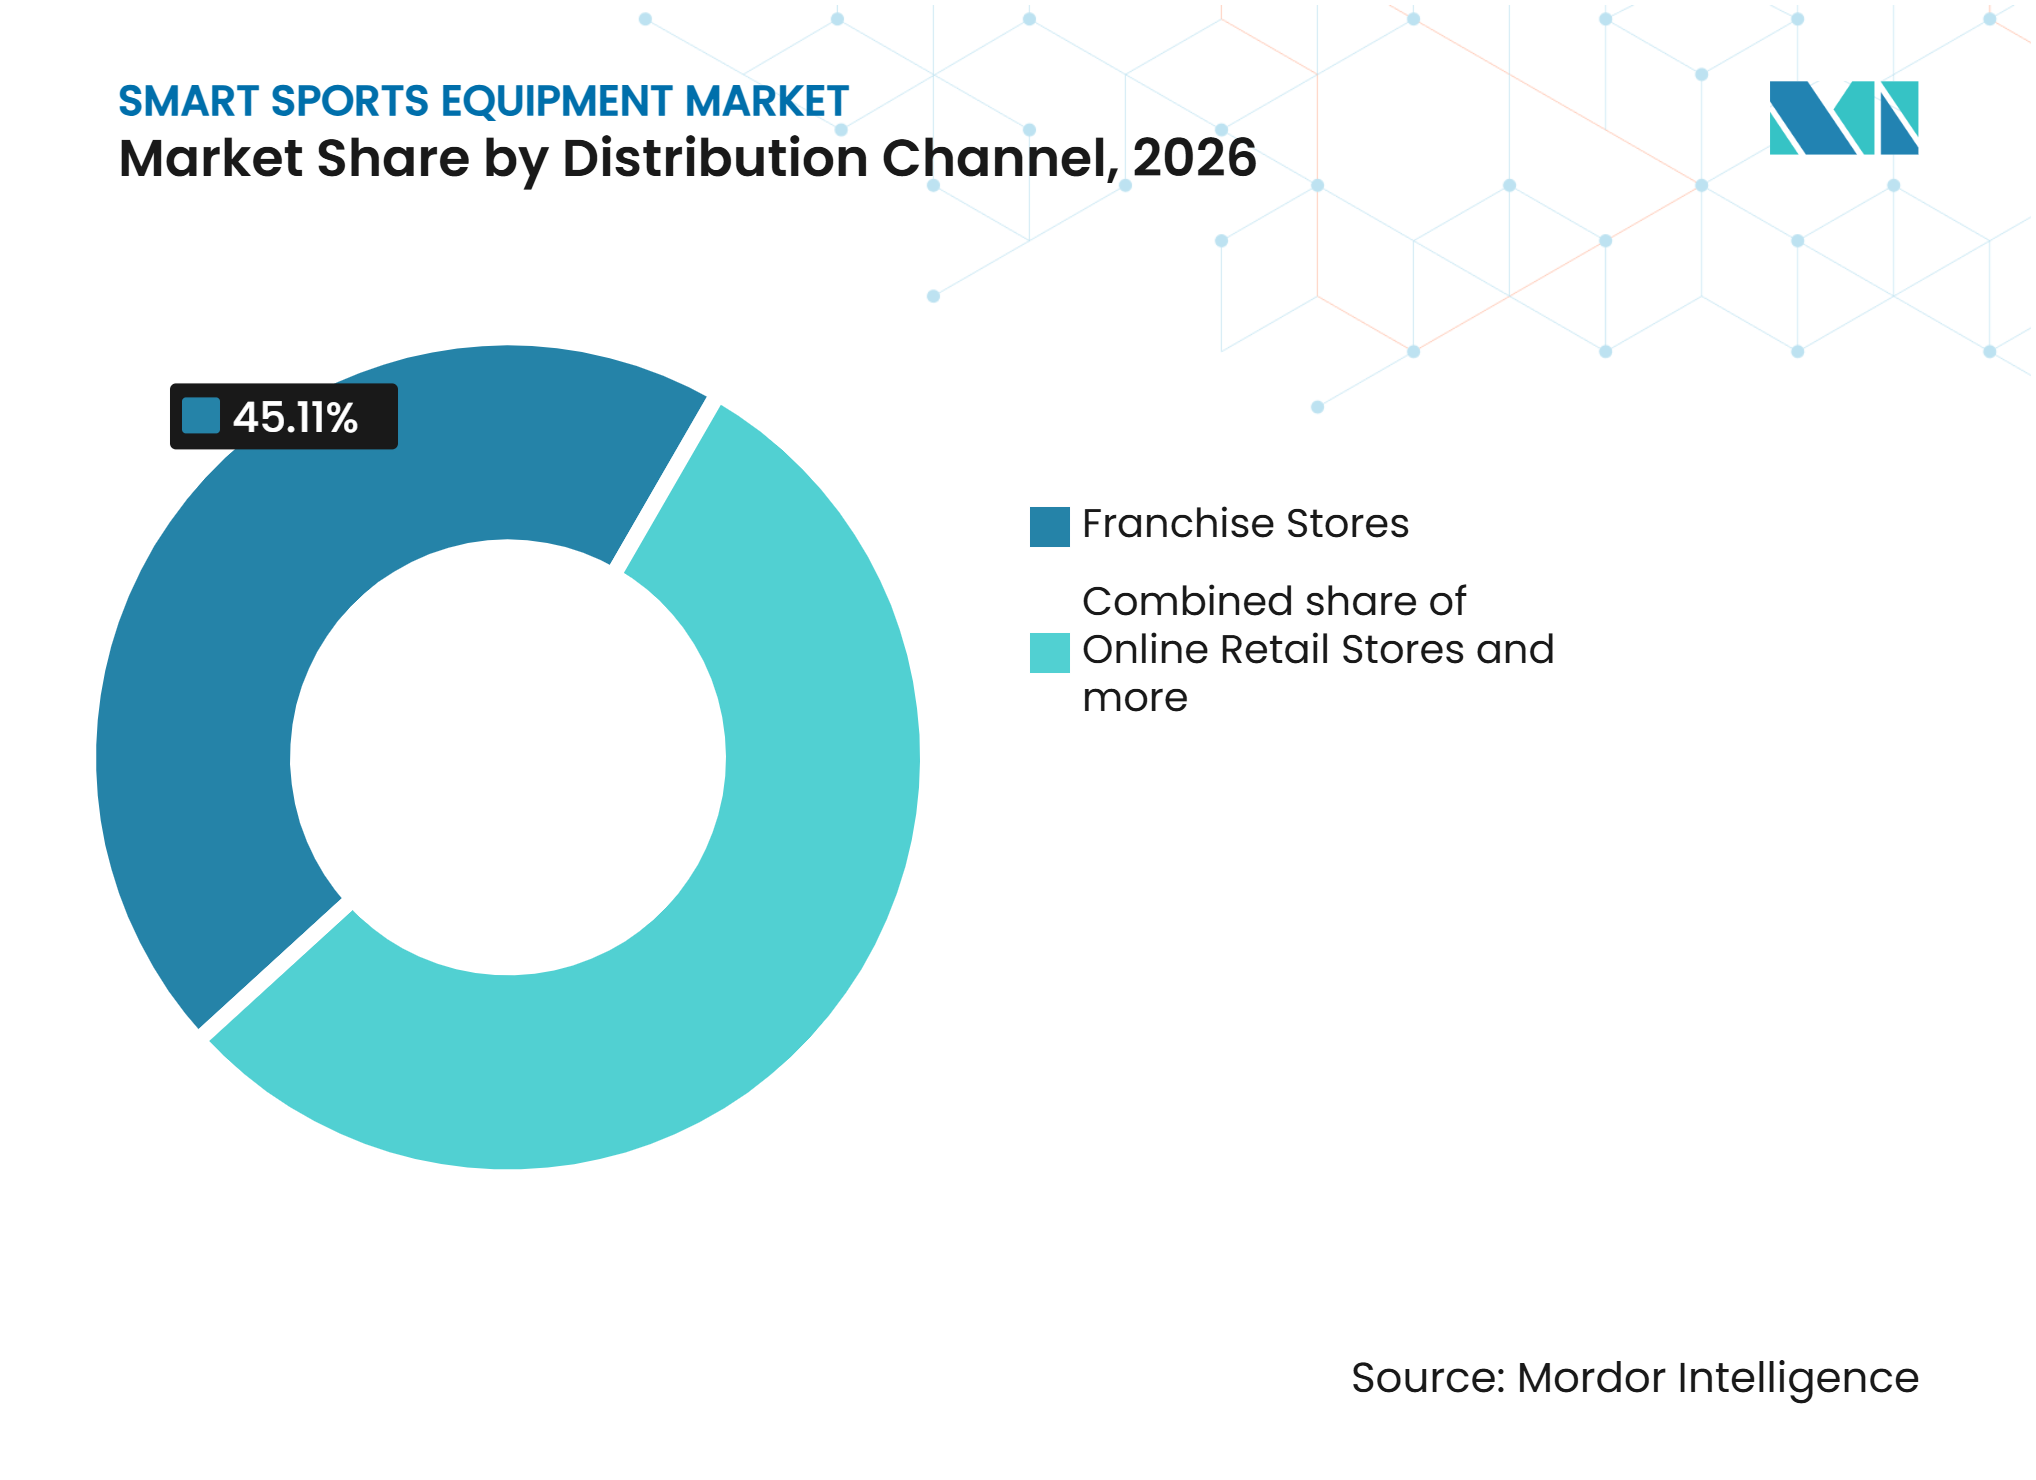
Nach Vertriebskanal repräsentierten Franchise-Stores im Jahr 2026 45,11 % des Marktes, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich eine CAGR von 14,16 % verzeichnen werden.
-
Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 24,02 % am Markt, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 12,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau KI-gestützter Trainingsberatung und Biomechanik | +2.5% | Global; Nordamerika und Europäische Union führend bei der Einführung | Mittelfristig (2–4 Jahre) |
| Wachsende Beteiligung an Sport und Freizeitsportaktivitäten | +1.8% | Global; asiatisch-pazifischer Raum als Kernmarkt, Nordamerika als sekundärer Markt | Kurzfristig (≤2 Jahre) |
| Wachstum von vernetztem Fitness und Heimtraining | +1.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤2 Jahre) |
| Eingebettete Sensoren ermöglichen sportartspezifische Datenprodukte | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau von Jugendsportakademien und Breitensportprogrammen | +1.2% | Asiatisch-pazifischer Raum als Kernmarkt, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Verletzungsprävention, Rehabilitation und Management der Trainingsbelastung | +1.0% | Nordamerika und Europäische Union | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau KI-gestützter Trainingsberatung und Biomechanik
Die zunehmende Einführung von Leistungsüberwachungstechnologien und KI-basierter biomechanischer Analyse treibt die Nachfrage nach intelligenter Sportausrüstung an. Diese Technologien ermöglichen es Sportlern, über die grundlegende Leistungsverfolgung hinaus zur datengesteuerten Kompetenzentwicklung überzugehen. Die Leistungstechnologiestudie der National Collegiate Athletic Association aus dem Jahr 2025 ergab, dass 72 % der männlichen und 55 % der weiblichen Studentensportler der Meinung waren, dass Leistungstechnologien ihre sportliche Leistung positiv beeinflusst hatten[2]. Da diese Technologien zugänglicher und erschwinglicher werden, weitet sich ihre Einführung auf den Profi- und Amateursport aus. Diese Entwicklungen fördern die Integration von Beschleunigungsmessern, Gyroskopen, Drucksensoren, Bewegungserfassungssystemen und KI-Analysen in intelligente Bälle, Schläger, Baseballschläger und Golfausrüstung. Diese Systeme analysieren Parameter wie Schwungmechanik, Auftreffpunkt, Ballgeschwindigkeit, Bewegungsmuster und Gelenkbelastung, liefern personalisiertes Korrektur-Feedback und helfen Trainern, Trainingsprogramme zu optimieren. Indem diese Systeme rohe Sensordaten in verwertbare Erkenntnisse umwandeln, unterstützen sie gezieltere Trainingsinterventionen, reduzieren das Verletzungsrisiko und tragen zu messbaren Verbesserungen der Sportlerleistung im Laufe der Zeit bei.
Eingebettete Sensoren ermöglichen sportartspezifische Datenprodukte
Die Integration eingebetteter Sensoren in Sportausrüstung treibt die Entwicklung sportartspezifischer intelligenter Produkte voran, die präzise Echtzeit-Leistungseinblicke liefern. Beschleunigungsmesser, Gyroskope, Drucksensoren, Kraftsensoren und inertiale Messeinheiten (IMUs) werden zunehmend in Bälle, Schläger, Baseballschläger, Golfschläger und Hockeyschläger integriert, um Daten wie Bewegungsgeschwindigkeit, Spin, Aufprallkraft, Schussgenauigkeit, Schwungtrajektorie und Kontaktposition zu erfassen. Im Gegensatz zu universellen Fitness-Trackern messen diese Technologien die Leistung direkt auf Ausrüstungsebene, sodass Sportler und Trainer individuelle Techniken bewerten und Verbesserungsbereiche identifizieren können. Sensorgestützte Basketbälle analysieren beispielsweise Wurftechnik und Wurftrajektorien, intelligente Tennisschläger verfolgen Schlagmuster und Schlägerkopfgeschwindigkeit, während vernetzte Golfschläger und Schwungsensoren Schwungtempo, Schlägerpfad und Auftreffkonsistenz messen.
Wachsende Beteiligung an Sport und Freizeitsportaktivitäten
Die wachsende Beteiligung an organisierten Sportarten, Freizeitaktivitäten und Fitnessprogrammen erweitert die potenzielle Nutzerbasis für intelligente Sportausrüstung, da immer mehr Menschen ihre Leistung verbessern, Fortschritte überwachen und strukturiertes Trainingsfeedback erhalten möchten. Die Sports & Fitness Industry Association (SFIA) berichtete, dass im Jahr 2025 250 Millionen Menschen in den Vereinigten Staaten an mindestens einer Sport-, Fitness- oder Outdoor-Aktivität teilnahmen, wobei Mannschaftssportarten erstmals mehr als 90 Millionen Teilnehmer überschritten[3]. Diese wachsende Teilnehmerbasis unterstützt die Nachfrage nach intelligenten Bällen, vernetzten Schlägern, sensorgestützter Golfausrüstung und anderen Leistungsverfolgungsprodukten in Amateur-, Freizeit- und professionellen Nutzersegmenten. Da die Beteiligung über professionelle Sportler hinaus zunimmt, wird intelligente Ausrüstung mit zugänglichen Leistungskennzahlen, App-basierter Trainingsberatung und Feedback zur Kompetenzentwicklung für Freizeitspieler und Fitnessbegeisterte zunehmend relevant.
Wachstum von vernetztem Fitness und Heimtraining
Die zunehmende Einführung vernetzter Fitnesslösungen und Heimtraining erweitert die Nachfrage nach intelligenter Sportausrüstung über professionelle Sportanlagen und organisierte Trainingsumgebungen hinaus. Verbraucher suchen zunehmend nach bequemen Möglichkeiten, Sport zu treiben, die Leistung zu überwachen und geführtes Training in Anspruch zu nehmen, ohne auf die kontinuierliche Betreuung durch Trainer oder den Zugang zu spezialisierten Einrichtungen angewiesen zu sein. Intelligente Sportausrüstung, einschließlich vernetzter Basketbälle, Fußbälle, Tennisschläger, Golfschwunganalysatoren und sensorgestützter Trainingssysteme, untersttzt diesen Wandel durch die Integration von Sensoren, mobilen Anwendungen, Bluetooth-Konnektivität und digitalen Trainingsplattformen. Diese Technologien ermöglichen es Nutzern, Trainingseinheiten zu verfolgen, Leistungsverbesserungen zu messen, technikbasiertes Feedback zu erhalten und strukturierte Übungsprogramme von zu Hause oder in Freizeitbereichen abzurufen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Abonnementmüdigkeit | -1.5% | Global; am stärksten in Schwellenmärkten ausgeprägt | Kurzfristig (≤2 Jahre) |
| Sensorgenauigkeit, Kalibrierung und markenübergreifende Dateninkonsistenz | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Plattformen, Datenschutzanforderungen und Interoperabilitätshindernisse | -0.9% | Europäische Union, Nordamerika (DSGVO, CCPA, staatliche Rahmenwerke) | Mittelfristig (2–4 Jahre) |
| Kurze Akkulaufzeit und häufige Ladeanforderungen | -0.6% | Global | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Abonnementmüdigkeit
Die vergleichsweise hohen Anschaffungskosten für intelligente Sportausrüstung im Vergleich zu herkömmlichen Sportartikeln bleiben ein wesentliches Hindernis für eine breitere Akzeptanz, insbesondere bei Freizeitspielern, Amateursportlern und preissensiblen Verbrauchern. Die Integration von Präzisionssensoren, Bluetooth-Konnektivität, eingebetteten Prozessoren, spezialisierter Software und Begleitanwendungen erhöht die Herstellungskosten, was zu Premiumpreisen für vernetzte Bälle, intelligente Schläger, Golfschwunganalysatoren und sensorgestützte Trainingssysteme führt. Mehrere Produkte sind zudem auf kostenpflichtige Abonnements oder Premium-Anwendungsfunktionen angewiesen, um erweiterte Leistungsanalysen, personalisierte Trainingsberatung, historische Datenspeicherung und Trainingsprogramme bereitzustellen. Dies schafft wiederkehrende Eigentumskosten über den ursprünglichen Kaufpreis hinaus und kann die langfristige Nutzung entmutigen, insbesondere wenn Verbraucher bereits für Fitness-Anwendungen, Trainingsdienstleistungen oder andere vernetzte Geräte zahlen. Abonnementmüdigkeit, kombiniert mit Unsicherheit über den praktischen Nutzen erweiterter Analysen, kann dazu führen, dass Verbraucher herkömmliche Ausrüstung bevorzugen oder vernetzte Produkte nach einer anfänglichen Testphase nicht mehr nutzen. Infolgedessen stehen Hersteller unter Druck, messbare Leistungsvorteile nachzuweisen, erschwingliche Einstiegsprodukte anzubieten und sinnvolle Kernfunktionen ohne obligatorische wiederkehrende Abonnements bereitzustellen.
Fragmentierte Plattformen, Datenschutzanforderungen und Interoperabilitätshindernisse
Das fragmentierte digitale Ökosystem rund um intelligente Sportausrüstung schafft Herausforderungen für eine nahtlose Datenintegration und schränkt die Akzeptanz bei Sportlern, Trainern und Sportorganisationen ein. Verschiedene Hersteller betreiben häufig proprietäre Anwendungen, Analyseplattformen und Konnektivitätssysteme, was dazu führt, dass Leistungsdaten in getrennten Ökosystemen mit begrenzter Kompatibilität zwischen Geräten und Coaching- oder Fitnessplattformen von Drittanbietern gespeichert werden. Dies hindert Nutzer daran, Daten aus intelligenten Bällen, vernetzten Schlägern, tragbaren Sensoren und Trainingsgeräten zu einem einheitlichen Leistungsprofil zusammenzuführen. Darüber hinaus können Unterschiede in der Sensorkalibrierung, den Datenformaten, den Messmethoden und den Software-Schnittstellen die Konsistenz und Vergleichbarkeit von Leistungseinblicken über Produkte hinweg beeinträchtigen. Datenschutz- und Cybersicherheitsanforderungen erhöhen die Komplexität zusätzlich, da vernetzte Ausrüstung persönliche Informationen wie Bewegungsmuster, Trainingshistorie, Standortdaten und biometrische Messungen erfasst. Hersteller müssen geeignete Datenschutzmaßnahmen, Einwilligungsmanagement, sichere Speicherung und Zugriffskontrollen implementieren, insbesondere wenn Produkte von Kindern, Studentensportlern und professionellen Sportteams verwendet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Sensorintegration verändert AusrüstungshierarchienIntelligente Golfausrüstung hält im Jahr 2026 einen Anteil von 29,80 % am Produkttypsegment und spiegelt damit die etablierte Kultur der Leistungsmessung im Golf und die höheren durchschnittlichen Verkaufspreise der Kategorie wider. Diese Dominanz wird durch erhebliche Herstellerinvestitionen in KI-gesteuertes Produktdesign verstärkt. Das Elyte-Sortiment von Callaway wurde beispielsweise unter Verwendung von 75 KI-generierten Prototypen und dedizierten 3D-Druckkapazitäten entwickelt und produziert Schlagflächen mit 25.000 Kontrollpunkten im Vergleich zu 1.500 in der vorherigen Generation. Diese Fortschritte ermöglichen es Herstellern, die Ausrüstungsleistung auf granularer Ebene zu optimieren und stärkere Wertversprechen für Amateur- und Profigolfer zu unterstützen.
Intelligente Bälle sind die am schnellsten wachsende Produktunterkategorie und sollen bis 2027–2032 mit einer CAGR von 12,89 % wachsen, angetrieben durch ausgereifte Sensoreintechniken und sinkende Stückkosten. Intelligente Schläger, Baseballschläger und Hockeyschläger besetzen das mittlere Segment, unterstützt durch die Einführung in organisierten Ligen auf professioneller und schulischer Ebene, wo Zertifizierungsstandards eine Compliance-Schicht schaffen, die Marken mit etablierten Zulassungshistorien begünstigt. Hersteller, die Produktportfolios über mehrere Kategorien hinweg anbieten, werden bei institutionellen Ausschreibungsverfahren einen strukturellen Vorteil haben, da die Fähigkeit in mehreren Kategorien die Beschaffungskomplexität reduziert.


Nach Sportart:
Golf hält den Wert, während Fußball das höchste Wachstum verzeichnetGolf entfiel im Jahr 2026 auf 38,19 % des Marktes für intelligente Sportausrüstung, unterstützt durch Premiumausrüstung, eine etablierte Nutzerbasis und weit verbreitetes Interesse an GPS-gestütztem Spiel. Das Wachstum der Jugendbeteiligung im Golf schafft einen jüngeren Einstiegspunkt für vernetzte Ausrüstung. Der Project-Play-Bericht 2025 verzeichnet Golf unter den Sportarten mit hohen Zuwächsen bei der Jugendbeteiligung. Basketball, Tennis und Baseball weisen jeweils unterschiedliche Anwendungsfälle auf, anstatt ein gemeinsames Nachfragemuster zu teilen. Vernetzte Ballprodukte unterstützen das Basketballtraining, während Schlägeranalysen Tennisspielern dienen, die Feedback zur Schlagausführung suchen. Die Nachfrage im Baseball ist an Ballflug- und Startmonitordaten geknüpft, die von professionellen Teams in den Hochschulbereich übergehen. Hockey gewinnt Aufmerksamkeit für die Überwachung von Schlägerbelastung und Aufprall in Verletzungsmanagementprogrammen.
Fußball soll bis 2032 mit einer CAGR von 12,83 % wachsen, angetrieben durch die Einführung von Spielerüberwachungssystemen in professionellen und Breitensportprogrammen. Vereine und Verbände setzen zunehmend GPS-Tracker, Herzfrequenzmonitore und Bewegungssensoren ein, um Trainingsbelastungen zu optimieren und das Verletzungsrisiko zu reduzieren. Im Oktober 2025 erwarb Sony eine Mehrheitsbeteiligung an STATSports und integrierte dessen Wearable-Technologie in Sonys Sportdatenportfolio, was das wachsende Unternehmensinteresse an Sportleistungsanalysen signalisiert. Leichtathletik, Rugby und mit E-Sports verbundene Anwendungsfälle bleiben kleiner, können aber die Entwicklung spezialisierter Software unterstützen, bei der Anbieter sportartspezifische Bewegungsdatensätze aufbauen, die auf die einzigartigen Anforderungen jeder Disziplin zugeschnitten sind.
Nach Vertriebskanal:
Franchise-Stores behalten ihre Größe, während der Online-Einzelhandel an Dynamik gewinntFranchise-Stores entfielen im Jahr 2026 auf 45,11 % des Wertes, da viele Premiumprodukte Vorführungen und Einrichtungsunterstützung erfordern. Im Markt für intelligente Sportausrüstung möchten Erstkäufer häufig sowohl das Gerät als auch die zugehörige Datenanwendung vor dem Kauf verstehen. Dies ist besonders relevant für sensorbasierte Produkte mit Preisen zwischen 300 und 700 USD. Ladenpersonal kann Kunden bei der Produktauswahl helfen, die Funktionen erklären und die Erstkonfiguration abschließen. Firmeneigene Geschäfte dienen auch als kontrollierte Vorführräume für vernetzte Hardware und Software, sodass Marken das vollständige Nutzererlebnis präsentieren können, ohne sich ausschließlich auf Regalflächen von Drittanbietern zu verlassen.
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einer CAGR von 14,16 % wachsen, da Wiederholungskäufer zunehmend bereit sind, höherwertige Produkte digital zu erwerben. Dieses Muster ist in Märkten mit ausgereifter E-Commerce-Infrastruktur erkennbar, darunter Südkorea und die Vereinigten Staaten. Direkte institutionelle Verkäufe bleiben ein wichtiger Teil der sonstigen Kanalkategorie. Diese Art von konferenzweiten Vereinbarungen zeigt, wie Vereine, Akademien und Verbände ohne traditionelle Einzelhandelskanäle einkaufen können. Die institutionelle Validierung kann dann spätere Kaufentscheidungen in kleineren Programmen beeinflussen.

Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf 24,02 % des regionalen Wertes und ist damit das größte geografische Segment in den bereitgestellten Daten. Die etablierte E-Commerce-Infrastruktur Chinas und Südkoreas unterstützt den Online-Kauf von Premiumgeräten. Indien verzeichnet eine wachsende Beteiligung an Cricket, Fußball und Badminton, was eine frühe Basis für vernetzte Produkte schafft. Die professionellen Ligen Australiens liefern Ausrüstungsmaßstäbe, die Schulen und Akademien beeinflussen. Die regionale Chance hängt davon ab, die Produktpreise an die finanzielle Kapazität von Familien und Institutionen anzupassen.
Nordamerika
Nordamerika soll bis 2032 mit einer CAGR von 12,88 % wachsen. Der Markt für intelligente Sportausrüstung in der Region kombiniert eine große Technologieentwicklungsbasis mit professionellen Teams, die neue Ausrüstung testen und validieren können. STATSports berichtete, dass Apex 2.0 mehr als 70 Echtzeit-Kennzahlen für Organisationen wie die Washington Commanders und die LA Dodgers liefert. Professionelle Validierung kann die Einführung von Ausrüstung in Hochschul-, Akademie- und fortgeschrittenen Verbraucherprogrammen unterstützen. Die Zuwächse bei der Jugendbeteiligung in den USA im Golf und Tennis bieten eine zusätzliche Nachfragebasis für vernetzte Produkte. Die Einhaltung von Datenschutzbestimmungen ist ein regionaler Aspekt, da Anbieter Athletendaten verantwortungsvoll verwalten müssen. Eine stärkere Datenverwaltung kann als nützliches Produktmerkmal dienen, wenn Teams einen Anbieter auswählen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch Investitionen in Fußballanalysen und durch Compliance-Anforderungen rund um Athletendaten unterstützt. Die DSGVO ist ein wichtiger regulatorischer Faktor für Anbieter, die biometrische und Leistungsdaten verarbeiten. In Südamerika sind Brasilien und Argentinien frühe Anwender aufgrund ihrer Fußballkulturen und Akademie-Sponsoring-Modelle. Südafrika und Nigeria weisen Wachstumspotenzial auf, da die mobile Konnektivität zunimmt, obwohl die Erschwinglichkeit eine Einschränkung bleibt. In diesen Regionen bieten Akademieprogramme den klarsten Marktzugang für Lieferanten, die glaubwürdige Tracking-Fähigkeiten mit überschaubaren Kosten kombinieren.
Wettbewerbslandschaft
Marktkonzentration
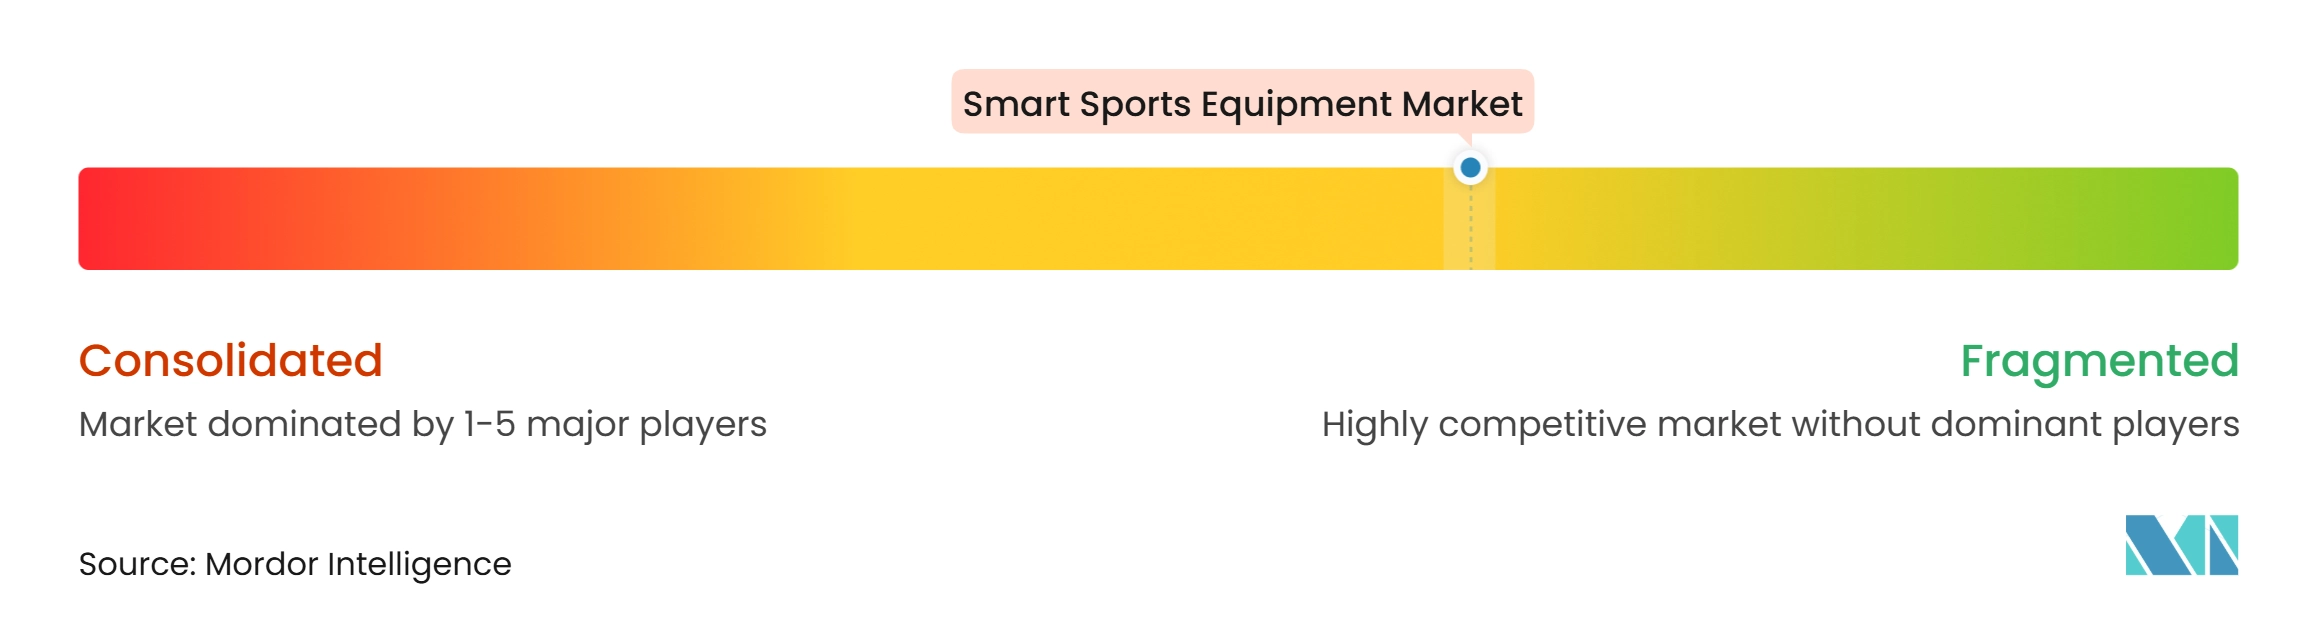
Der Markt für intelligente Sportausrüstung weist eine mäßig konsolidierte Struktur auf. Unternehmen stärken ihre Wettbewerbspositionen durch Übernahmen, Partnerschaften und Portfolioerweiterungen, um ihr Angebot an intelligenter Ausrüstung zu verbreitern und die Produktfunktionalität zu verbessern. So erwarb Sportable beispielsweise im Januar 2025 Intaneous, ein Unternehmen für Computer-Vision-Technologie, um sein sensorgestütztes Angebot an intelligenten Bällen durch verbesserte Ballverfolgung und Datenvisualisierungsfähigkeiten zu stärken. Sportable bettet Sensoren in Sportbälle ein, um Bewegungs-, Positions- und Trajektoriendaten in Rugby, Fußball und anderen Sportarten zu erfassen.
Ebenso konkurrieren Amer Sports über seine Marke Wilson, Adidas AG, Babolat und Mizuno Corporation weiterhin durch sportartspezifische vernetzte Ausrüstung, Produktinnovation und die Integration digitaler Leistungsverfolgungstechnologien. Solche Strategien ermöglichen es Herstellern, ihr Angebot zu differenzieren, sportliche Kategorien zu erweitern und ihre Präsenz bei professionellen und Freizeitsportlern zu stärken. Kleinere Unternehmen können wettbewerbsfähig bleiben, indem sie wertvolle Datenbestände für eine bestimmte Sportart oder einen bestimmten Anwendungsfall aufbauen. Sie stehen jedoch unter Druck, wenn größere Anbieter Tracking-, Video- und Workflow-Tools in ein einziges Serviceangebot integrieren.
Jugendsport und KI-gestützte Trainingsberatung stellen einen offenen Bereich dar, da die adressierbare Nutzerbasis breit ist und spezialisierte Produktangebote noch in der Entwicklung sind. Anbieter, die klare Coaching-Tools ohne übermäßige Plattformkomplexität entwickeln, können bei Akademien und Familien einen Vorteil haben. Institutionelle Verträge werden ebenfalls relevanter, da sie ein System durch eine einzige Kaufentscheidung zu vielen Sportlern bringen können. Die Vereinbarung der Conference Carolinas mit Sports Performance Tracking ist ein Beispiel für diesen Ansatz. Die Datenverwaltung wird dort zentral bleiben, wo Systeme sensible biometrische Informationen verarbeiten. Im Markt für intelligente Sportausrüstung sind Lieferanten, die zuverlässige Hardware, verständliche Analysen und verantwortungsvolle Datenpraktiken kombinieren, besser positioniert, um den sich entwickelnden Bedürfnissen ihrer Nutzer gerecht zu werden.
Marktführer für intelligente Sportausrüstung
-
Adidas AG
-
Callaway Golf Company
-
Amer Sports, Inc.
-
Babolat VS S.A.
-
Blast Motion Inc. (WIN Reality)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intelligente Sportausrüstung Unternehmen in diesem Bericht
- Adidas AG
- Callaway Golf Company
- Amer Sports, Inc.
- Babolat VS S.A.
- Blast Motion Inc. (WIN Reality)
- Apple Inc.
- Catapult Sports Pty Ltd.
- Decathlon SE
- DribbleUp, Inc.
- EGYM, Inc.
- Garmin Ltd.
- Gridiron Technologies LLC
- HockeyShot Inc.
- Kinexon GmbH
- Nike, Inc.
- Peloton Interactive, Inc.
- Riddell Sports Group
- STATSports Group Ltd.
- Technogym S.p.A.
- Under Armour, Inc.
- WHOOP, Inc.
- Wilson Sporting Goods Co.
- Zepp Health Corporation
Neueste Industrielle Entwicklungen in Markt für intelligente Sportausrüstung
- August 2026: LALIGA gab den Einsatz vernetzter Balltechnologie in allen LALIGA EA SPORTS-Spielen der Saison 2026/27 bekannt, entwickelt in Zusammenarbeit mit PUMA und KINEXON. Der offizielle PUMA-Spielball enthält einen von KINEXON entwickelten Hochfrequenzsensor, der Echtzeit-Daten zur Ballposition und zum genauen Zeitpunkt des Spielerkontakts überträgt. Das System unterstützt Schiedsrichterentscheidungen, einschließlich Abseits, Handspiel und Ballkontaktsituationen.
- Mai 2026: SportIQ brachte den Spalding Smart Basketball auf den Markt, der auf der TF-1000-Indoor-Basketballplattform von Spalding entwickelt wurde. Der Ball integriert die eingebettete Sensortechnologie von SportIQ, um Würfe automatisch zu verfolgen und Echtzeit-Leistungsdaten bereitzustellen, einschließlich Wurfbogen, Abwurfwinkel, Wurfkonsistenz und Mechanik über eine vernetzte Anwendung. Das Produkt kombiniert die Spieleigenschaften eines Premium-Basketballs mit integrierten Leistungsüberwachungsfähigkeiten.
- Juni 2025: WIN Reality erwarb Blast Motion, einen Entwickler sensorbasierter Schwungverfolgungstechnologie für Baseball, Softball und Golf. Die Hardwaresensoren von Blast Motion werden an Baseballschlägern und Golfschlägern befestigt, um Schwungmechanik, Schläger- oder Schlägerbewegung und andere Leistungsparameter zu erfassen. Die Übernahme stärkt das Portfolio von WIN Reality durch die Ergänzung physischer Bewegungserfassungshardware zu seinen bestehenden Athletentrainingstechnologien.
Globaler Berichtsumfang für den Markt für intelligente Sportausrüstung
Der Markt für intelligente Sportausrüstung umfasst Sportartikel, die mit digitalen Technologien wie Sensoren, Mikroprozessoren, Konnektivitätsfunktionen und eingebetteten Tracking-Systemen integriert sind, um sportliche Leistung zu erfassen, zu überwachen und zu analysieren. Er umfasst intelligente Bälle, vernetzte Golfausrüstung, intelligente Hockeyschläger, sensorgestützte Schläger und Baseballschläger sowie andere technologiegestützte Sportartikel, die Sportlern und Freizeitnutzern Echtzeit-Leistungsdaten, Technikanalysen und Trainingsfeedback liefern.
Der Umfang des Marktes für intelligente Sportausrüstung umfasst Produkttyp, Sportart, Vertriebskanal und Geografie. Nach Produkttyp ist der Markt in intelligente Bälle, intelligente Golfausrüstung, intelligente Hockeyschläger sowie intelligente Schläger und Baseballschläger segmentiert. Nach Sportart ist er in Fußball, Basketball, Tennis, Golf und Hockey segmentiert. Nach Vertriebskanal ist er in Franchise-Stores, Online-Einzelhandelsgeschäfte und firmeneigene Geschäfte segmentiert. Die Studie umfasst auch wichtige geografische Regionen. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Intelligente Bälle |
| Intelligente Golfausrüstung |
| Intelligente Hockeyschläger |
| Intelligente Schläger und Baseballschläger |
| Sonstige intelligente Sportausrüstung |
| Fußball |
| Basketball |
| Tennis |
| Golf |
| Hockey |
| Baseball |
| Sonstige Sportarten |
| Franchise-Stores |
| Online-Einzelhandelsgeschäfte |
| Firmeneigene Geschäfte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Intelligente Bälle | |
| Intelligente Golfausrüstung | ||
| Intelligente Hockeyschläger | ||
| Intelligente Schläger und Baseballschläger | ||
| Sonstige intelligente Sportausrüstung | ||
| Nach Sportart | Fußball | |
| Basketball | ||
| Tennis | ||
| Golf | ||
| Hockey | ||
| Baseball | ||
| Sonstige Sportarten | ||
| Nach Vertriebskanal | Franchise-Stores | |
| Online-Einzelhandelsgeschäfte | ||
| Firmeneigene Geschäfte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für intelligente Sportausrüstung?
Die bereitgestellte Prognose projiziert eine CAGR von 11,41 % von 2027 bis 2032, wobei der Wert von 4,23 Milliarden USD im Jahr 2027 auf 7,26 Milliarden USD im Jahr 2032 steigen soll.
Welche Produktkategorie hält den größten Anteil?
Intelligente Golfausrüstung hielt im Jahr 2026 einen Anteil von 29,80 % am Produkttypsegment, unterstützt durch hochwertige Produkte und eine etablierte Kultur der Leistungsmessung.
Welche Sportart soll am schnellsten wachsen?
Fußball soll bis 2032 mit einer CAGR von 12,83 % wachsen, da GPS-Überwachungssysteme in professionellen und Breitensportprogrammen zunehmen.
Welcher Vertriebskanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte sollen bis 2032 eine CAGR von 14,16 % verzeichnen, während Franchise-Stores im Jahr 2026 mit 45,11 % den größten Vertriebsanteil behielten.