
Taille et part du marché des équipements sportifs intelligents
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.23 Milliards de dollars |
| Taille du Marché (2032) | 7.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.41 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements sportifs intelligents par Mordor Intelligence
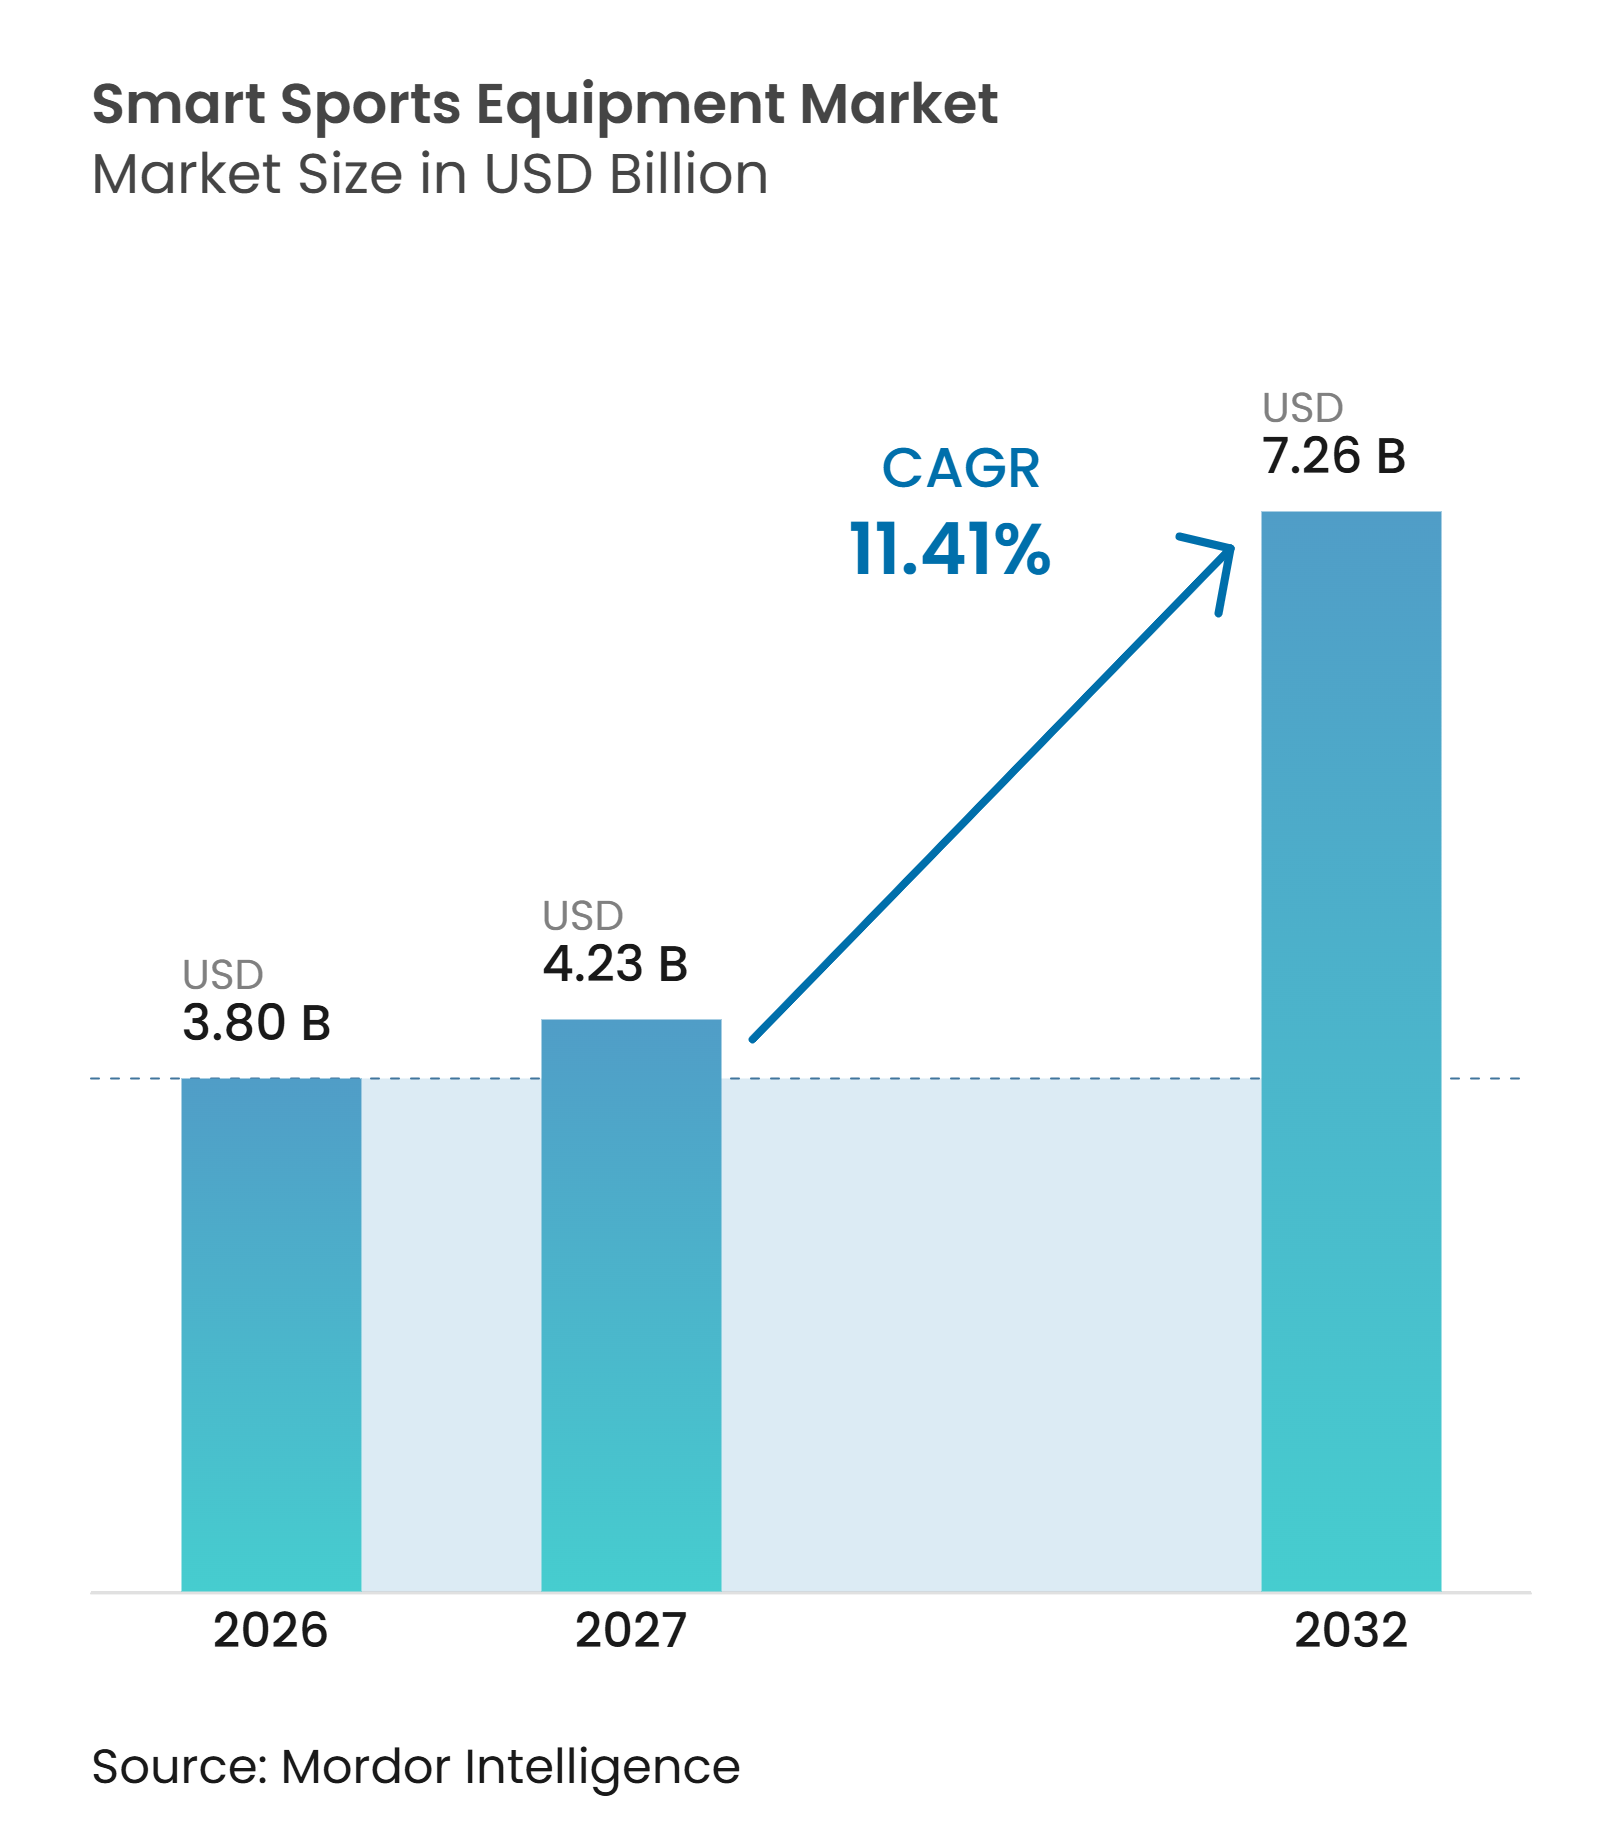
La taille du marché des équipements sportifs intelligents était évaluée à 3,80 milliards USD en 2026 et devrait croître de 4,23 milliards USD en 2027 pour atteindre 7,26 milliards USD d'ici 2032, à un CAGR de 11,41 % durant la période de prévision (2027–2032). Le marché bénéficie de capteurs plus petits, d'analyses en temps réel et de coûts matériels réduits, qui rendent les produits connectés plus accessibles aux athlètes et aux équipes. Le coaching assisté par l'IA devient plus pratique à mesure que le matériel combine les données de mouvement avec des recommandations d'entraînement, tandis que la participation croissante des jeunes élargit la base d'acheteurs potentiels. Un rapport de 2025 de la Bibliothèque nationale de médecine a révélé que les réseaux de neurones convolutifs atteignaient un accord de 94 % avec des experts internationaux dans l'évaluation des techniques, ce qui explique pourquoi le coaching basé sur les données suscite l'intérêt des programmes de performanceL'intelligence artificielle en biomécanique sportive : une revue de portée sur la technologie portable, l'analyse du mouvement et la prévention des blessures, pmc.ncbi.nlm.nih.gov">[1]. Le marché est également confronté à des contraintes liées aux prix élevés, à la fatigue des abonnements, à la courte durée de vie des batteries et aux exigences en matière de données biométriques, qui peuvent ralentir l'adoption en dehors des segments professionnels et à revenus élevés. La concurrence reste fragmentée, mais les acquisitions et les partenariats donnent aux grands fournisseurs de technologies des capacités plus larges en matière de suivi, de vidéo et d'analyse.
Principaux enseignements du rapport
-
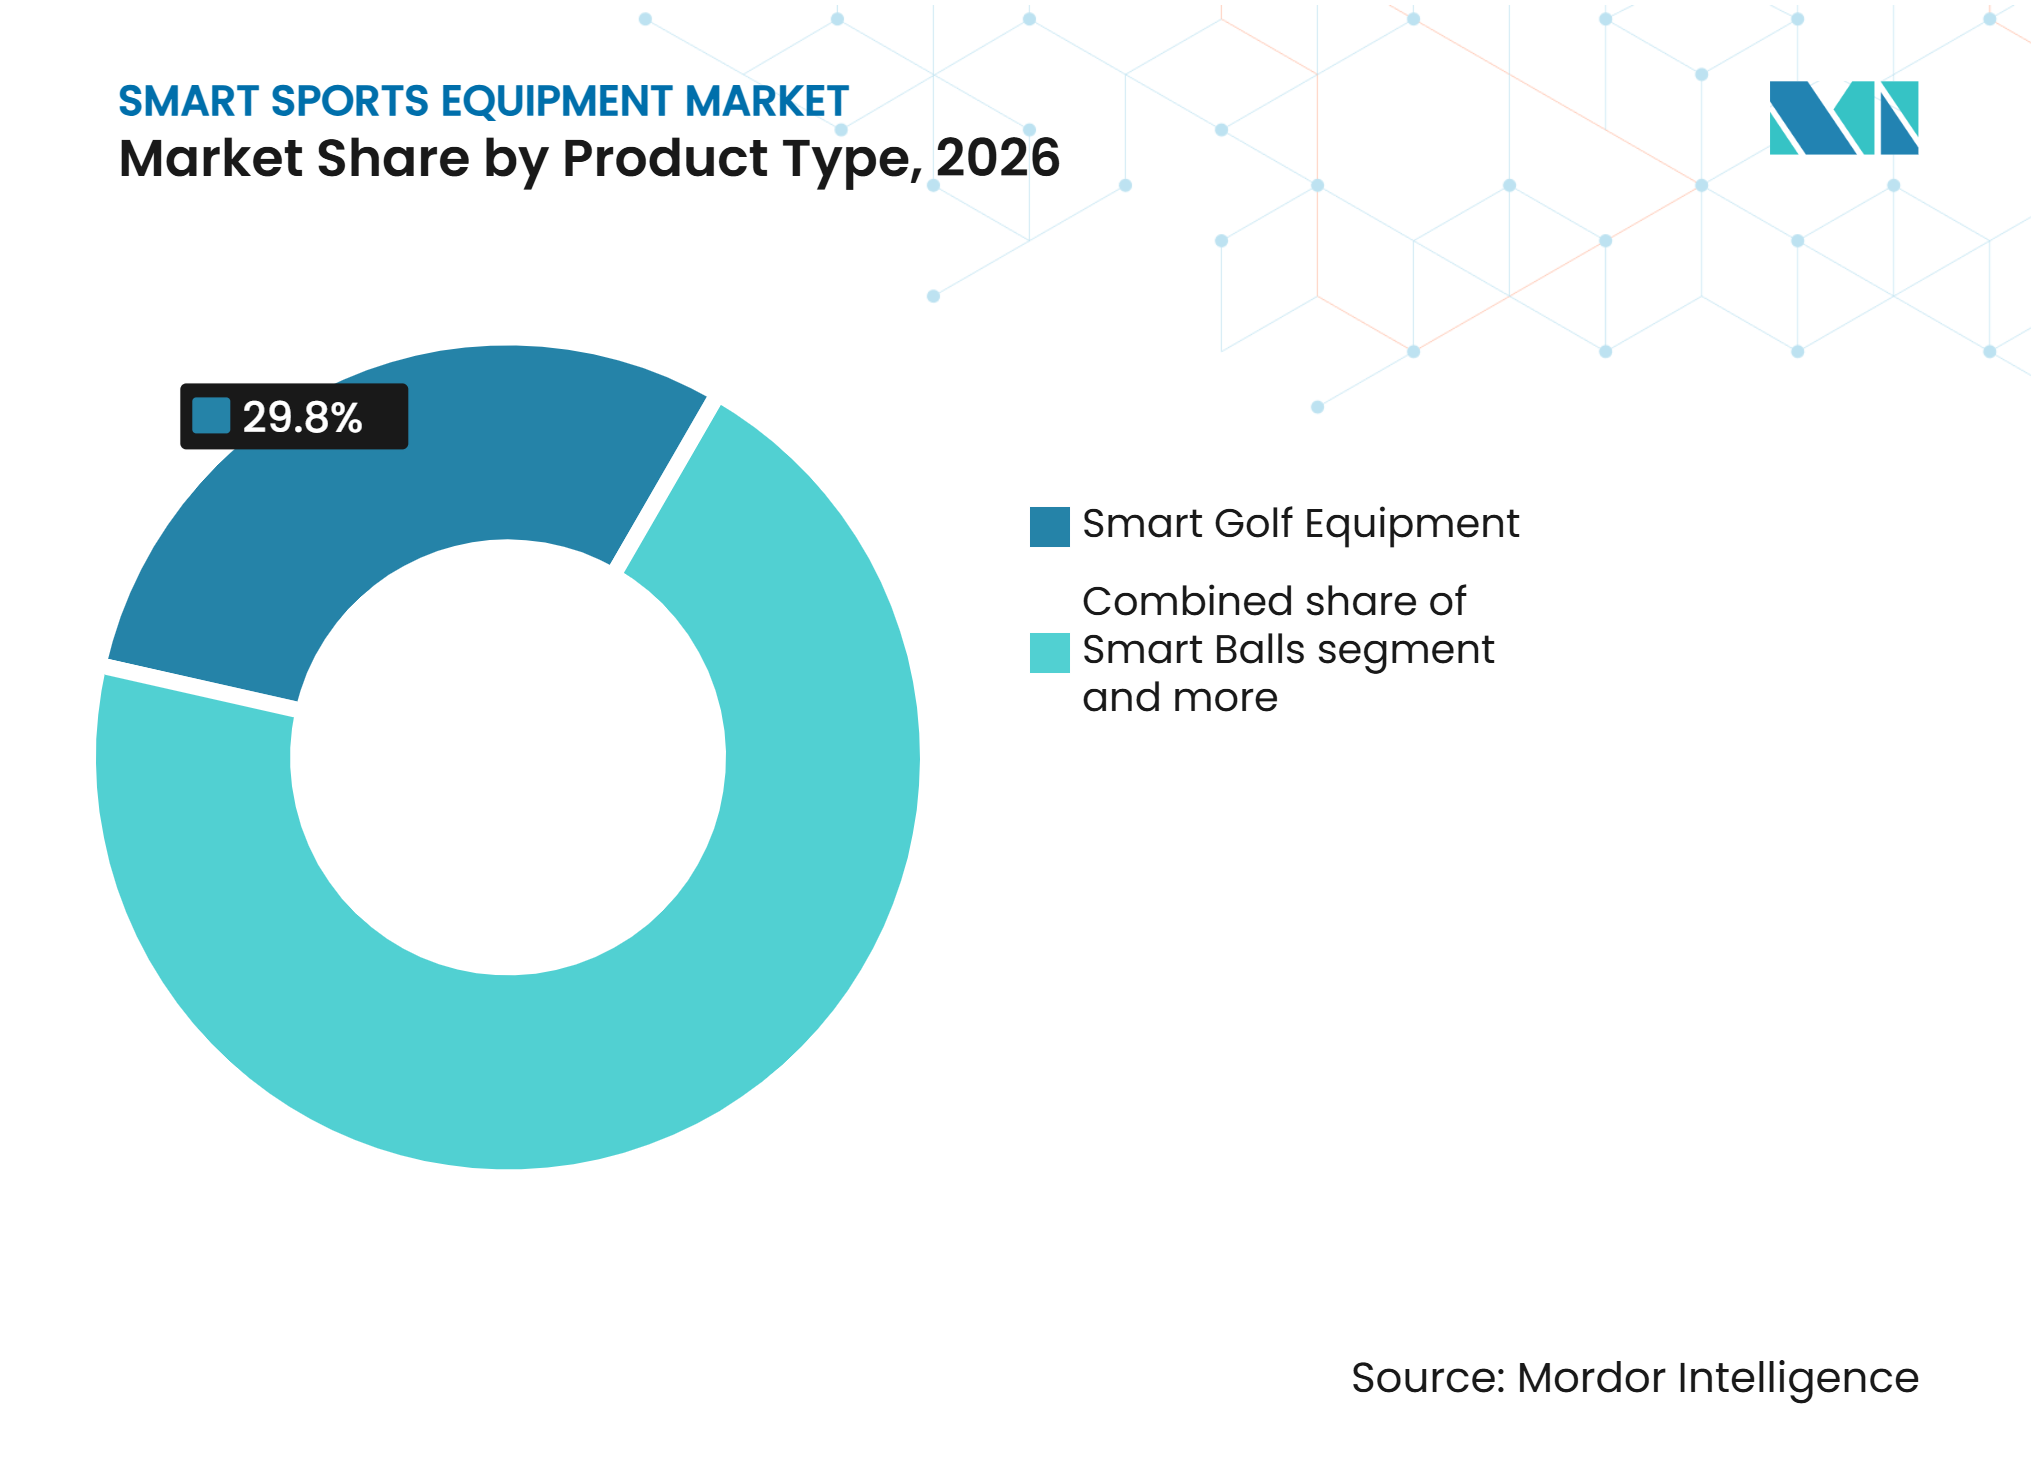
Par type de produit, les équipements de golf intelligents détenaient 29,80 % de la part du marché des équipements sportifs intelligents en 2026, tandis que les ballons intelligents devraient croître à un CAGR de 12,89 % jusqu'en 2032.
-
Par sport, le golf représentait 38,19 % de la taille du marché des équipements sportifs intelligents en 2026, tandis que le football devrait progresser à un CAGR de 12,83 % jusqu'en 2032.
-
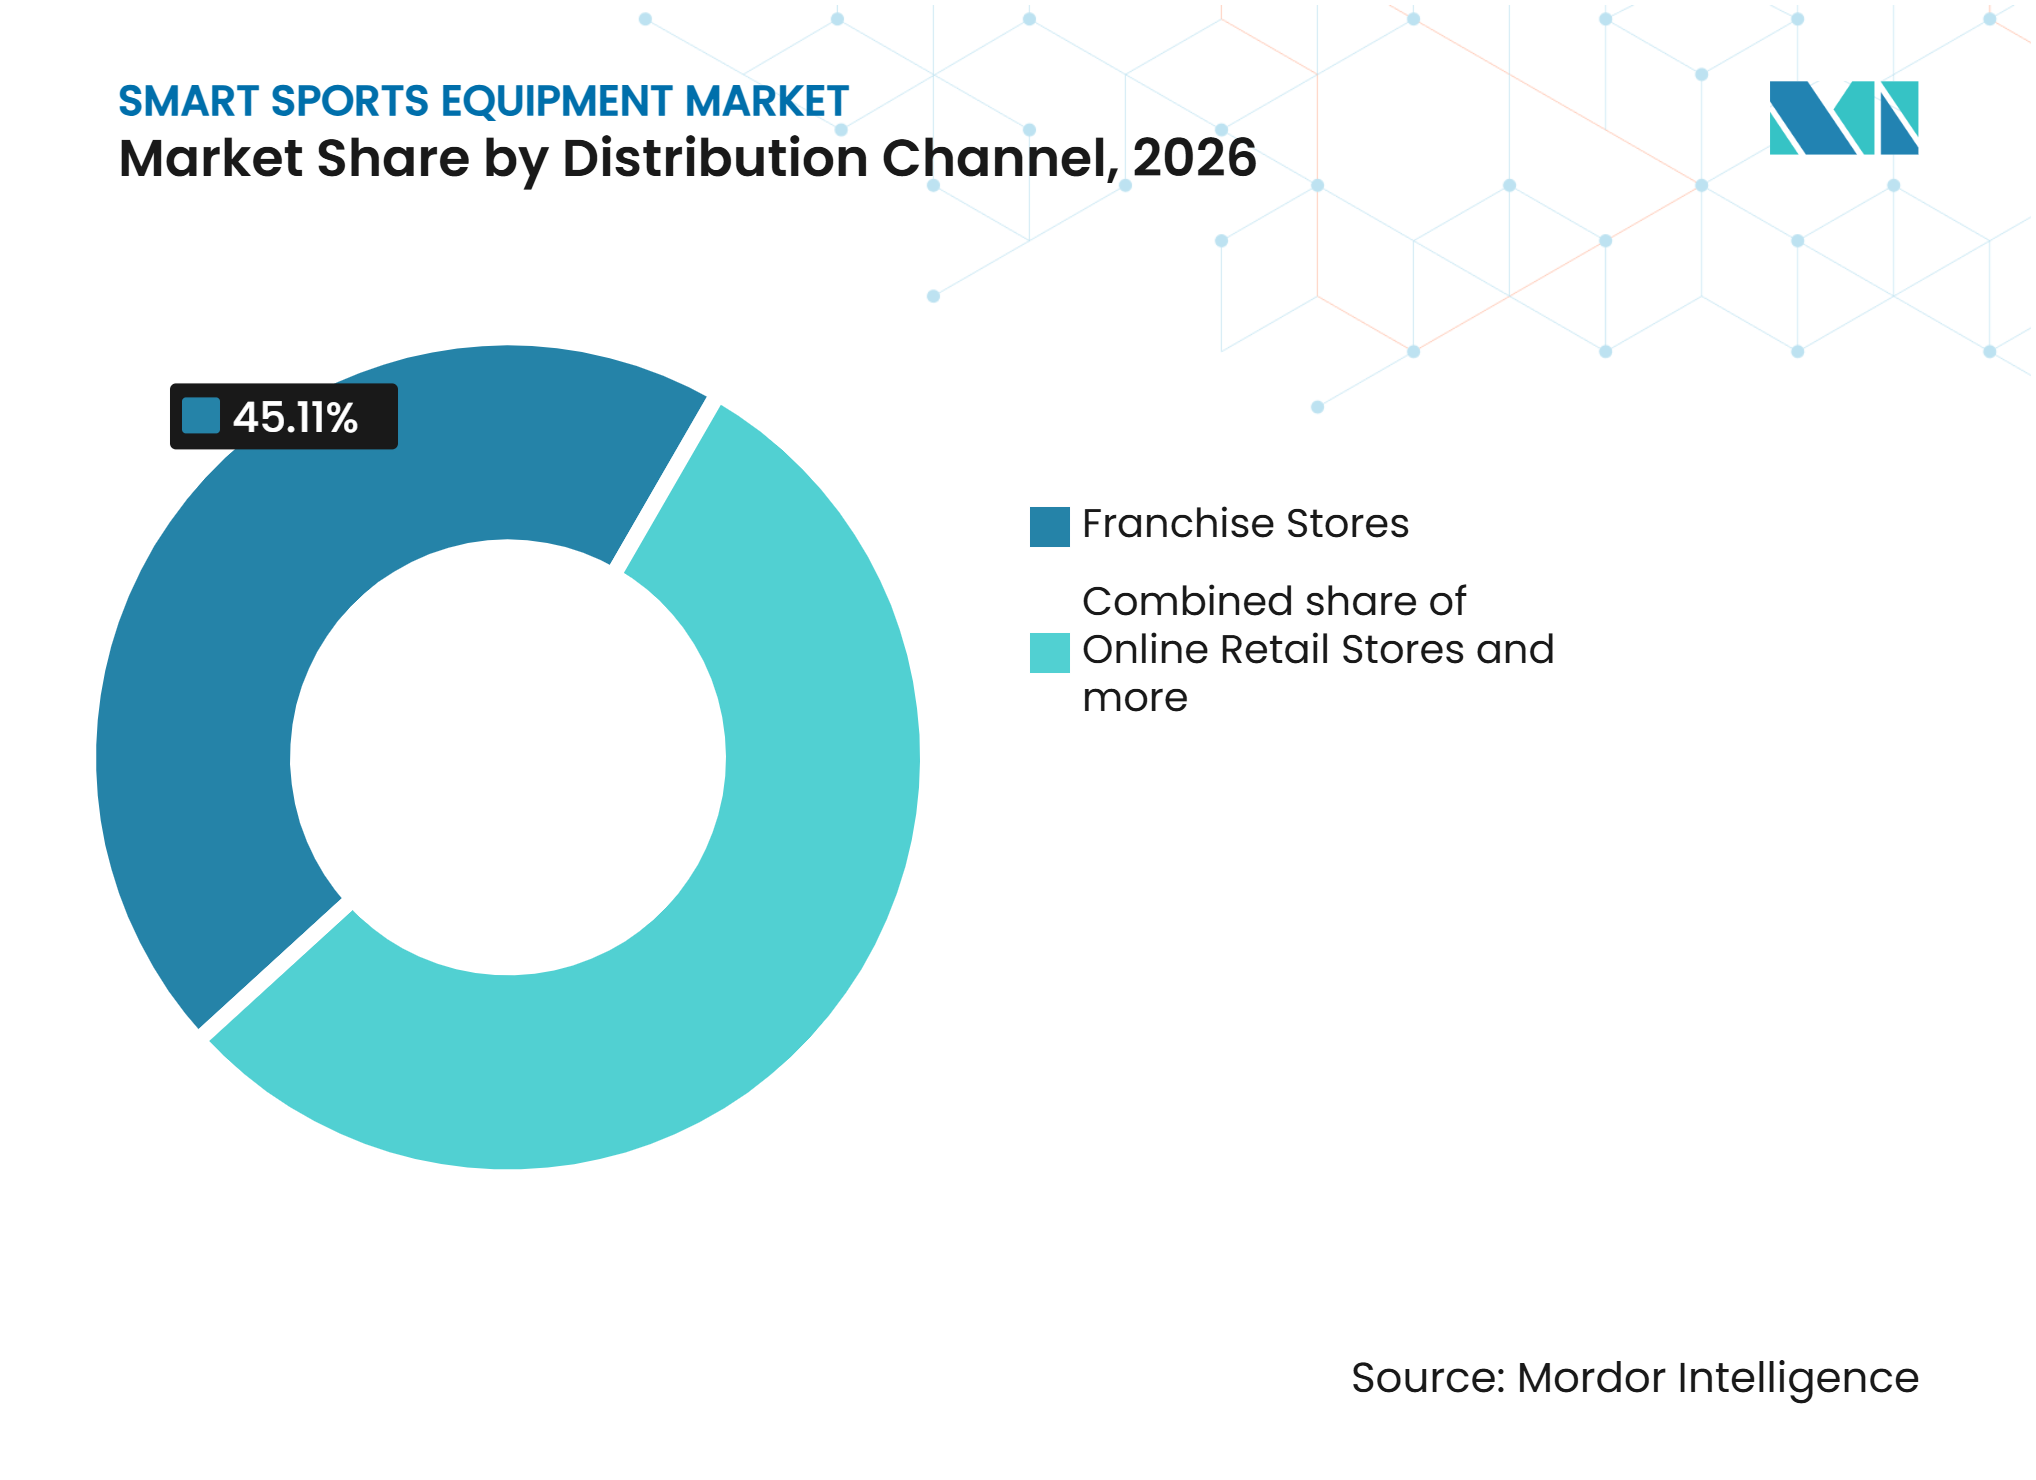
Par canal de distribution, les magasins franchisés représentaient 45,11 % du marché en 2026, tandis que les boutiques en ligne devraient enregistrer un CAGR de 14,16 % jusqu'en 2032.
-
Par géographie, l'Asie-Pacifique détenait 24,02 % du marché en 2026, tandis que l'Amérique du Nord devrait se développer à un CAGR de 12,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du coaching assisté par l'IA et de la biomécanique | +2.5% | Mondial ; Amérique du Nord et Union européenne en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Participation croissante aux sports et aux activités de remise en forme récréatives | +1.8% | Mondial ; Asie-Pacifique en tête, Amérique du Nord en second | Court terme (≤ 2 ans) |
| Croissance du fitness connecté et de l'entraînement à domicile | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Capteurs embarqués permettant des produits de données spécifiques à chaque sport | +2.0% | Mondial | Moyen terme (2 à 4 ans) |
| Expansion des académies sportives pour jeunes et des programmes sportifs de base | +1.2% | Asie-Pacifique en tête, avec des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Prévention des blessures, rééducation et gestion de la charge d'entraînement | +1.0% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du coaching assisté par l'IA et de la biomécanique
L'adoption croissante des technologies de surveillance des performances et de l'analyse biomécanique basée sur l'IA stimule la demande d'équipements sportifs intelligents. Ces technologies permettent aux athlètes de dépasser le simple suivi des performances pour accéder au développement des compétences basé sur les données. L'étude sur les technologies de performance de la NCAA de 2025 a révélé que 72 % des étudiants-athlètes masculins et 55 % des étudiants-athlètes féminines estimaient que les technologies de performance avaient eu un impact positif sur leurs performances sportives[2]. À mesure que ces technologies deviennent plus accessibles et abordables, leur adoption s'étend aux sports professionnels et amateurs. Ces développements encouragent l'intégration d'accéléromètres, de gyroscopes, de capteurs de pression, de systèmes de capture de mouvement et d'analyses par IA dans les ballons intelligents, les raquettes, les battes et les équipements de golf. Ces systèmes analysent des paramètres tels que la mécanique du swing, l'emplacement de l'impact, la vitesse de la balle, les schémas de mouvement et la charge articulaire, fournissant des retours correctifs personnalisés et aidant les entraîneurs à optimiser les programmes d'entraînement. En traduisant les données brutes des capteurs en informations exploitables, ces systèmes soutiennent des interventions d'entraînement plus ciblées, rduisent le risque de blessure et contribuent à des améliorations mesurables des performances des athlètes au fil du temps.
Capteurs embarqués permettant des produits de données spécifiques à chaque sport
L'intégration de capteurs embarqués dans les équipements sportifs stimule le développement de produits intelligents spécifiques à chaque sport qui fournissent des informations précises sur les performances en temps réel. Les accéléromètres, les gyroscopes, les capteurs de pression, les capteurs de force et les unités de mesure inertielle (IMU) sont de plus en plus intégrés dans les ballons, les raquettes, les battes, les clubs de golf et les crosses de hockey pour capturer des données telles que la vitesse de déplacement, la rotation, la force d'impact, la précision des tirs, la trajectoire du swing et la position de contact. Contrairement aux trackers de fitness polyvalents, ces technologies mesurent les performances directement au niveau de l'équipement, permettant aux athlètes et aux entraîneurs d'évaluer les techniques individuelles et d'identifier les axes d'amélioration. Par exemple, les ballons de basketball équipés de capteurs analysent la mécanique des tirs et les trajectoires, les raquettes de tennis intelligentes suivent les schémas de coups et la vitesse de tête de raquette, tandis que les clubs de golf connectés et les capteurs de swing mesurent le tempo du swing, la trajectoire du club et la régularité de l'impact.
Participation croissante aux sports et aux activités de remise en forme récréatives
La participation croissante aux sports organisés, aux activités récréatives et aux programmes de remise en forme élargit la base d'utilisateurs potentiels des équipements sportifs intelligents, car de plus en plus de personnes cherchent à améliorer leurs performances, à suivre leurs progrès et à recevoir des retours d'entraînement structurés. La Sports & Fitness Industry Association (SFIA) a rapporté que 250 millions de personnes aux États-Unis ont participé à au moins un sport, une activité de remise en forme ou une activité de plein air en 2025, les sports d'équipe dépassant 90 millions de participants pour la première fois[3]. Cette base de participation croissante soutient la demande de ballons intelligents, de raquettes connectées, d'équipements de golf équipés de capteurs et d'autres produits de suivi des performances dans les segments d'utilisateurs amateurs, récréatifs et professionnels. À mesure que la participation s'étend au-delà des athlètes professionnels, les équipements intelligents offrant des métriques de performance accessibles, un coaching via application et des retours sur le développement des compétences deviennent de plus en plus pertinents pour les joueurs récréatifs et les amateurs de fitness.
Croissance du fitness connecté et de l'entraînement à domicile
L'adoption croissante des solutions de fitness connecté et de l'entraînement à domicile élargit la demande d'équipements sportifs intelligents au-delà des installations sportives professionnelles et des environnements d'entraînement organisés. Les consommateurs recherchent de plus en plus des moyens pratiques de pratiquer des sports, de surveiller leurs performances et d'accéder à un coaching guidé sans dépendre d'une supervision continue de la part d'entraîneurs ou de l'accès à des installations spécialisées. Les équipements sportifs intelligents, notamment les ballons de basketball connectés, les ballons de football, les raquettes de tennis, les analyseurs de swing de golf et les systèmes d'entraînement équipés de capteurs, soutiennent cette évolution en intégrant des capteurs, des applications mobiles, la connectivité Bluetooth et des plateformes de coaching numérique. Ces technologies permettent aux utilisateurs de suivre leurs séances d'entraînement, de mesurer les améliorations de leurs performances, de recevoir des retours basés sur la technique et d'accéder à des programmes de pratique structurés depuis leur domicile ou des espaces récréatifs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et fatigue des abonnements | -1.5% | Mondial ; plus aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Précision des capteurs, étalonnage et incohérence des données entre marques | -0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Plateformes fragmentées, exigences en matière de confidentialité et obstacles à l'interopérabilité | -0.9% | Union européenne, Amérique du Nord (RGPD, CCPA, cadres étatiques) | Moyen terme (2 à 4 ans) |
| Courte durée de vie des batteries et exigences de recharge fréquente | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et fatigue des abonnements
Le coût d'achat relativement élevé des équipements sportifs intelligents par rapport aux articles de sport conventionnels reste un obstacle majeur à une adoption plus large, en particulier parmi les joueurs récréatifs, les athlètes amateurs et les consommateurs sensibles aux prix. L'intégration de capteurs de précision, de la connectivité Bluetooth, de processeurs embarqués, de logiciels spécialisés et d'applications compagnons augmente les coûts de fabrication, entraînant des prix élevés pour les ballons connectés, les raquettes intelligentes, les analyseurs de swing de golf et les systèmes d'entraînement équipés de capteurs. Plusieurs produits reposent également sur des abonnements payants ou des fonctionnalités d'application premium pour fournir des analyses de performance avancées, un coaching personnalisé, le stockage de données historiques et des programmes d'entraînement. Cela crée des coûts de possession récurrents au-delà du prix d'achat initial et peut décourager une utilisation à long terme, en particulier lorsque les consommateurs paient déjà pour des applications de fitness, des services de coaching ou d'autres appareils connectés. La fatigue des abonnements, combinée à l'incertitude quant aux avantages pratiques des analyses avancées, peut amener les consommateurs à préférer les équipements conventionnels ou à cesser d'utiliser les produits connectés après une période d'essai initiale. En conséquence, les fabricants sont sous pression pour démontrer des avantages de performance mesurables, proposer des produits d'entrée de gamme abordables et fournir des fonctionnalités de base significatives sans abonnements récurrents obligatoires.
Plateformes fragmentées, exigences en matière de confidentialité et obstacles à l'interopérabilité
L'écosystème numérique fragmenté entourant les équipements sportifs intelligents crée des défis pour l'intégration transparente des données, limitant l'adoption parmi les athlètes, les entraîneurs et les organisations sportives. Les différents fabricants exploitent souvent des applications propriétaires, des plateformes d'analyse et des systèmes de connectivité, ce qui entraîne le stockage des données de performance dans des écosystèmes déconnectés avec une compatibilité limitée entre les appareils et les plateformes de coaching ou de fitness tierces. Cela empêche les utilisateurs de combiner les données générées par les ballons intelligents, les raquettes connectées, les capteurs portables et les équipements d'entraînement en un profil de performance unifié. De plus, les différences dans l'étalonnage des capteurs, les formats de données, les méthodologies de mesure et les interfaces logicielles peuvent affecter la cohérence et la comparabilité des informations de performance entre les produits. Les exigences en matière de confidentialité des données et de cybersécurité ajoutent une complexité supplémentaire, car les équipements connectés collectent des informations personnelles telles que les schémas de mouvement, l'historique d'entraînement, les données de localisation et les mesures biométriques. Les fabricants doivent mettre en œuvre des mesures appropriées de protection des données, de gestion du consentement, de stockage sécurisé et de contrôles d'accès, en particulier lorsque les produits sont utilisés par des enfants, des étudiants-athlètes et des équipes sportives professionnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'intégration de capteurs remodèle les hiérarchies des équipementsLes équipements de golf intelligents détiennent une part de 29,80 % du segment par type de produit en 2026, reflétant la culture établie de mesure des performances dans le golf et les prix de vente moyens plus élevés de cette catégorie. Cette domination est renforcée par des investissements importants des fabricants dans la conception de produits pilotée par l'IA. La gamme Elyte de Callaway, par exemple, a été développée à l'aide de 75 prototypes générés par l'IA et de capacités d'impression 3D dédiées, produisant des faces avec 25 000 points de contrôle contre 1 500 dans la génération précédente. Ces avancées permettent aux fabricants d'affiner les performances des équipements à un niveau granulaire, soutenant des propositions de valeur plus solides pour les golfeurs amateurs et professionnels.
Les ballons intelligents constituent la sous-catégorie de produits à la croissance la plus rapide, avec un CAGR projeté de 12,89 % sur la période 2027–2032, portés par la maturation des techniques d'intégration de capteurs et la baisse des coûts unitaires. Les raquettes intelligentes, les battes et les crosses de hockey occupent le niveau intermédiaire, soutenus par l'adoption dans les ligues organisées aux niveaux professionnel et scolaire, où les normes de certification créent une couche de conformité qui bénéficie aux marques ayant des historiques d'approbation établis. Les fabricants proposant des portefeuilles de produits dans plusieurs catégories bénéficieront d'un avantage structurel dans les processus d'appels d'offres institutionnels, car la capacité multi-catégories réduit la complexité des achats.


Par sport :
le golf maintient sa valeur tandis que le football enregistre la croissance la plus élevéeLe golf représentait 38,19 % du marché des équipements sportifs intelligents en 2026, soutenu par des équipements haut de gamme, une base d'utilisateurs établie et un intérêt généralisé pour le jeu assisté par GPS. La croissance de la participation des jeunes au golf crée un point d'entrée plus jeune pour les équipements connectés. Le rapport Project Play 2025 recense le golf parmi les sports enregistrant des gains élevés de participation des jeunes. Le basketball, le tennis et le baseball présentent chacun des cas d'usage distincts plutôt qu'un schéma de demande partagé. Les produits à ballon connecté soutiennent l'entraînement au basketball, tandis que l'analyse des raquettes sert les utilisateurs de tennis cherchant des retours sur l'exécution des coups. La demande dans le baseball est liée aux données de trajectoire de balle et de moniteur de lancement qui passent des équipes professionnelles aux cadres universitaires. Le hockey attire l'attention pour la surveillance de la charge des crosses et des impacts dans les programmes de gestion des blessures.
Le football devrait croître à un CAGR de 12,83 % jusqu'en 2032, porté par l'adoption de systèmes de surveillance des joueurs dans les programmes professionnels et de base. Les clubs et les fédérations déploient de plus en plus de traceurs GPS, de moniteurs de fréquence cardiaque et de capteurs de mouvement pour optimiser les charges d'entraînement et réduire le risque de blessure. En octobre 2025, Sony a acquis une participation majoritaire dans STATSports, intégrant sa technologie portable dans le portefeuille de données sportives de Sony et signalant un intérêt corporatif croissant pour l'analyse des performances sportives. L'athlétisme, le rugby et les cas d'usage liés aux e-sports restent plus modestes mais pourraient soutenir le développement de logiciels spécialisés où les fournisseurs constituent des ensembles de données de mouvement spécifiques à chaque sport adaptés aux exigences uniques de chaque discipline.
Par canal de distribution :
les magasins franchisés maintiennent leur échelle tandis que le commerce en ligne gagne en vitesseLes magasins franchisés représentaient 45,11 % de la valeur en 2026, car de nombreux produits haut de gamme nécessitent des démonstrations et un support à la configuration. Dans le march des équipements sportifs intelligents, les primo-acheteurs souhaitent souvent comprendre à la fois l'appareil et l'application de données associée avant d'acheter. Cela est particulièrement pertinent pour les produits à base de capteurs dont le prix est compris entre 300 USD et 700 USD. Le personnel en magasin peut aider les clients à sélectionner un produit, expliquer ses fonctions et effectuer la configuration initiale. Les magasins appartenant aux entreprises servent également d'espaces de démonstration contrôlés pour le matériel et les logiciels connectés, permettant aux marques de présenter l'expérience utilisateur complète sans dépendre uniquement de l'espace en rayon de tiers.
Les boutiques en ligne devraient croître à un CAGR de 14,16 % jusqu'en 2032, à mesure que les acheteurs réguliers deviennent plus à l'aise pour acheter des produits de valeur plus élevée en ligne. Ce schéma est évident dans les marchés dotés d'une infrastructure de commerce électronique mature, notamment la Corée du Sud et les États-Unis. Les ventes institutionnelles directes restent une partie importante de la catégorie des autres canaux. Ce type d'accord à l'échelle d'une conférence montre comment les clubs, les académies et les fédérations peuvent acheter sans passer par les canaux de distribution traditionnels. La validation institutionnelle peut ensuite influencer les décisions d'achat ultérieures dans les programmes plus modestes.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 24,02 % de la valeur régionale en 2026, ce qui en fait le plus grand segment géographique dans les données fournies. L'infrastructure de commerce électronique établie en Chine et en Corée du Sud soutient les achats en ligne d'appareils haut de gamme. L'Inde connaît une participation croissante au cricket, au football et au badminton, ce qui crée une base en phase initiale pour les produits connectés. Les ligues professionnelles australiennes fournissent des références en matière d'équipements qui influencent les écoles et les académies. L'opportunité régionale dépend de l'alignement des prix des produits avec la capacité financière des familles et des institutions.
Amérique du Nord
L'Amérique du Nord devrait croître à un CAGR de 12,88 % jusqu'en 2032. Le marché des équipements sportifs intelligents dans la région combine une large base de développement technologique avec des équipes professionnelles capables de tester et de valider de nouveaux équipements. STATSports a rapporté que l'Apex 2.0 fournit plus de 70 métriques en temps réel pour des organisations telles que les Washington Commanders et les LA Dodgers. La validation professionnelle peut soutenir l'adoption des équipements dans les programmes universitaires, académiques et grand public avancés. Les gains de participation des jeunes américains au golf et au tennis constituent une base de demande supplémentaire pour les produits connectés. La conformité en matière de confidentialité est une considération régionale, car les fournisseurs doivent gérer les données des athlètes de manière responsable. Une gouvernance des données plus solide peut constituer une fonctionnalité de produit utile lorsque les équipes sélectionnent un fournisseur.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe est soutenue par les investissements dans l'analyse du football et par les exigences de conformité relatives aux données des athlètes. Le RGPD est un facteur réglementaire important pour les fournisseurs qui traitent des données biométriques et des dossiers de performance. En Amérique du Sud, le Brésil et l'Argentine sont des adopteurs précoces en raison de leurs cultures footballistiques et de leurs modèles de parrainage d'académies. L'Afrique du Sud et le Nigeria présentent un potentiel de croissance à mesure que la connectivité mobile se développe, bien que l'accessibilité financière reste une contrainte. Dans ces régions, les programmes d'académies offrent la voie la plus claire vers le marché pour les fournisseurs qui combinent des capacités de suivi crédibles avec des coûts gérables.
Paysage concurrentiel
Concentration du Marché
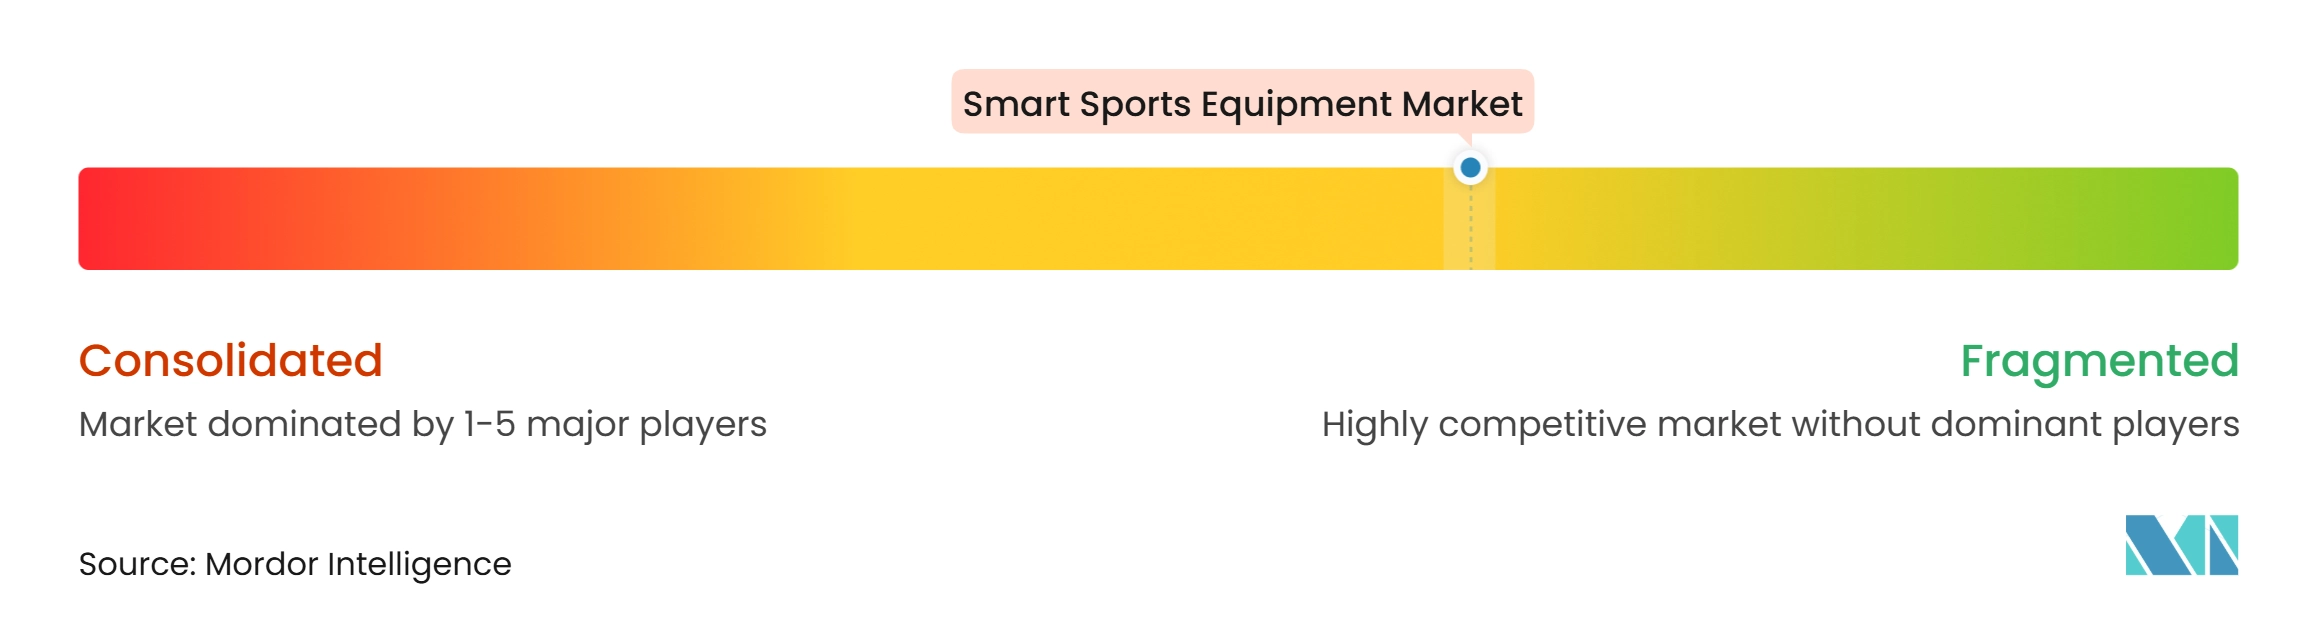
Le marché des équipements sportifs intelligents présente une consolidation modérée. Les entreprises renforcent leurs positions concurrentielles par le biais d'acquisitions, de partenariats et d'expansion de portefeuille afin d'élargir leurs offres d'équipements intelligents et d'améliorer les fonctionnalités des produits. Par exemple, en janvier 2025, Sportable a acquis Intaneous, une société de technologie de vision par ordinateur, pour renforcer son offre de ballons intelligents équipés de capteurs grâce à des capacités améliorées de suivi des ballons et de visualisation des données. Sportable intègre des capteurs dans les ballons de sport pour capturer les données de mouvement, de position et de trajectoire dans le rugby, le football et d'autres sports.
De même, Amer Sports, via sa marque Wilson, Adidas AG, Babolat et Mizuno Corporation, continuent de se concurrencer à travers des équipements connectés spécifiques à chaque sport, l'innovation produit et l'intégration de technologies numériques de suivi des performances. Ces stratégies permettent aux fabricants de différencier leurs offres, de s'étendre à différentes catégories sportives et de renforcer leur présence auprès des athlètes professionnels et récréatifs. Les petites entreprises peuvent rester compétitives en constituant des actifs de données précieux pour un sport ou un cas d'usage spécifique. Cependant, elles font face à des pressions lorsque les grands fournisseurs intègrent des outils de suivi, de vidéo et de flux de travail dans une offre de service unique.
Les sports pour jeunes et le coaching assisté par l'IA représentent un domaine ouvert, car la base d'utilisateurs adressable est large et les offres de produits spécialisés sont encore en développement. Les fournisseurs qui développent des outils de coaching clairs sans complexité de plateforme excessive peuvent avoir un avantage auprès des académies et des familles. Les contrats institutionnels deviennent également plus pertinents, car ils peuvent amener un système à de nombreux athlètes par une seule décision d'achat. L'accord de Conference Carolinas avec Sports Performance Tracking en est un exemple. La gouvernance des données restera centrale là où les systèmes traitent des informations biométriques sensibles. Dans le marché des équipements sportifs intelligents, les fournisseurs qui combinent un matériel fiable, des analyses compréhensibles et des pratiques responsables en matière de données sont mieux positionnés pour répondre aux besoins évolutifs de leurs utilisateurs.
Leaders du secteur des équipements sportifs intelligents
-
Adidas AG
-
Callaway Golf Company
-
Amer Sports, Inc.
-
Babolat VS S.A.
-
Blast Motion Inc. (WIN Reality)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements sportifs intelligents Entreprises couvertes dans ce rapport
- Adidas AG
- Callaway Golf Company
- Amer Sports, Inc.
- Babolat VS S.A.
- Blast Motion Inc. (WIN Reality)
- Apple Inc.
- Catapult Sports Pty Ltd.
- Decathlon SE
- DribbleUp, Inc.
- EGYM, Inc.
- Garmin Ltd.
- Gridiron Technologies LLC
- HockeyShot Inc.
- Kinexon GmbH
- Nike, Inc.
- Peloton Interactive, Inc.
- Riddell Sports Group
- STATSports Group Ltd.
- Technogym S.p.A.
- Under Armour, Inc.
- WHOOP, Inc.
- Wilson Sporting Goods Co.
- Zepp Health Corporation
Développements industriels récents dans Marché des équipements sportifs intelligents
- Août 2026 : LALIGA a annoncé le déploiement de la technologie de ballon connecté dans tous les matchs LALIGA EA SPORTS pour la saison 2026/27, développée en collaboration avec PUMA et KINEXON. Le ballon officiel PUMA intègre un capteur à radiofréquence développé par KINEXON qui transmet en temps réel des données sur la position du ballon et le moment précis du contact avec le joueur. Le système soutient les décisions arbitrales, notamment les situations de hors-jeu, de main et de contact avec le ballon.
- Mai 2026 : SportIQ a lancé le Spalding Smart Basketball, développé sur la plateforme de basketball intérieur Spalding TF-1000. Le ballon intègre la technologie de capteur embarqué de SportIQ pour suivre automatiquement les tirs et fournir des données de performance en temps réel, notamment l'arc du tir, l'angle de lâcher, la régularité des tirs et la mécanique via une application connectée. Le produit combine les caractéristiques de jeu d'un basketball haut de gamme avec des capacités intégrées de surveillance des performances.
- Juin 2025 : WIN Reality a acquis Blast Motion, un développeur de technologie de suivi du swing basée sur des capteurs pour le baseball, le softball et le golf. Les capteurs matériels de Blast Motion se fixent aux battes et aux clubs de golf pour capturer la mécanique du swing, le mouvement de la batte ou du club, et d'autres paramètres de performance. L'acquisition renforce le portefeuille de WIN Reality en ajoutant du matériel de détection de mouvement physique à ses technologies existantes d'entraînement des athlètes.
Périmètre du rapport mondial sur le marché des équipements sportifs intelligents
Le marché des équipements sportifs intelligents comprend des articles de sport intégrés avec des technologies numériques telles que des capteurs, des microprocesseurs, des fonctionnalités de connectivité et des systèmes de suivi embarqués pour capturer, surveiller et analyser les performances sportives. Il inclut les ballons intelligents, les équipements de golf connectés, les crosses de hockey intelligentes, les raquettes et battes équipées de capteurs, et d'autres articles de sport à technologie intégrée qui fournissent des données de performance en temps réel, une analyse des techniques et des retours d'entraînement aux athlètes et aux utilisateurs récréatifs.
Le périmètre du marché des équipements sportifs intelligents couvre le type de produit, le sport, le canal de distribution et la géographie. Par type de produit, le marché est segmenté en ballons intelligents, équipements de golf intelligents, crosses de hockey intelligentes, et raquettes et battes intelligentes. Par sport, il est segmenté en football, basketball, tennis, golf et hockey. Par canal de distribution, il est segmenté en magasins franchisés, boutiques en ligne et magasins appartenant aux entreprises. L'étude couvre également les principales régions géographiques. Les prévisions du marché sont fournies en valeur (USD) et en volume (unités).
Aperçu de la segmentation
| Ballons intelligents |
| Équipements de golf intelligents |
| Crosses de hockey intelligentes |
| Raquettes et battes intelligentes |
| Autres équipements sportifs intelligents |
| Football |
| Basketball |
| Tennis |
| Golf |
| Hockey |
| Baseball |
| Autres sports |
| Magasins franchisés |
| Boutiques en ligne |
| Magasins appartenant aux entreprises |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Ballons intelligents | |
| Équipements de golf intelligents | ||
| Crosses de hockey intelligentes | ||
| Raquettes et battes intelligentes | ||
| Autres équipements sportifs intelligents | ||
| Par sport | Football | |
| Basketball | ||
| Tennis | ||
| Golf | ||
| Hockey | ||
| Baseball | ||
| Autres sports | ||
| Par canal de distribution | Magasins franchisés | |
| Boutiques en ligne | ||
| Magasins appartenant aux entreprises | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les équipements sportifs intelligents ?
Les prévisions fournies projettent un CAGR de 11,41 % de 2027 à 2032, avec une valeur passant de 4,23 milliards USD en 2027 à 7,26 milliards USD en 2032.
Quelle catégorie de produits détient la plus grande part ?
Les équipements de golf intelligents détenaient 29,80 % du segment par type de produit en 2026, soutenus par des produits à haute valeur ajoutée et une culture établie de mesure des performances.
Quel sport devrait connaître la croissance la plus rapide ?
Le football devrait croître à un CAGR de 12,83 % jusqu'en 2032, à mesure que les systèmes de surveillance GPS se développent dans les programmes professionnels et de base.
Quel canal de vente se développe le plus rapidement ?
Les boutiques en ligne devraient enregistrer un CAGR de 14,16 % jusqu'en 2032, tandis que les magasins franchisés ont conservé la plus grande part de distribution en 2026 à 45,11 %.