
スキムミルク市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
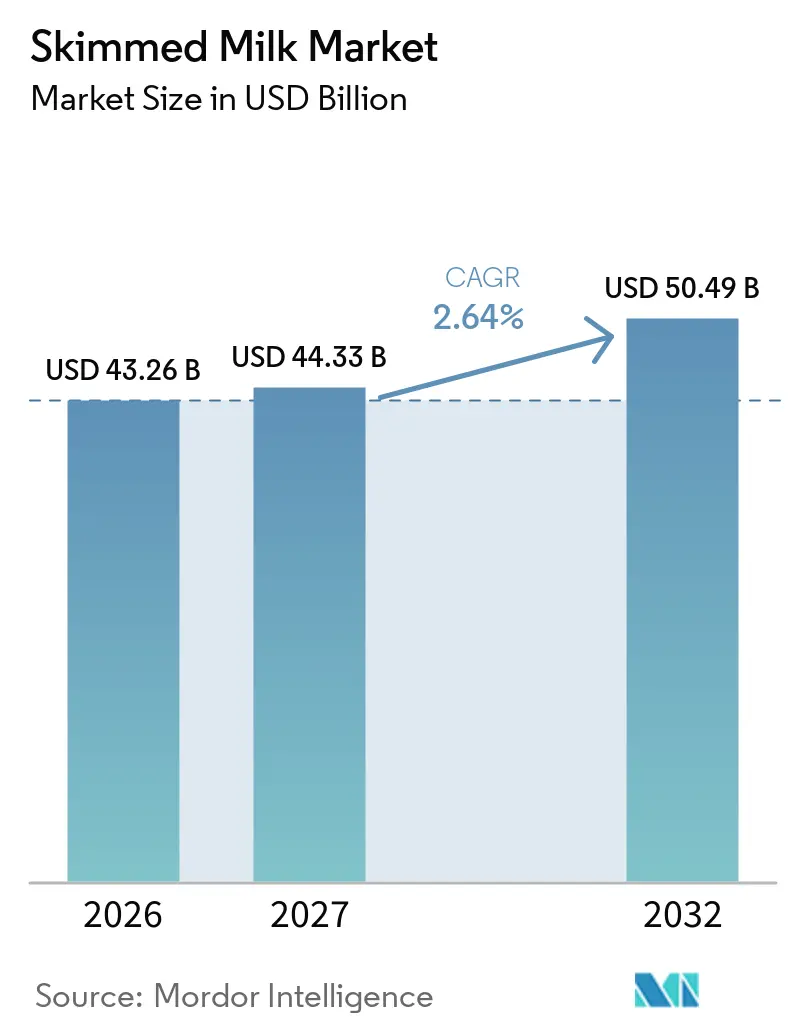
| 市場規模 (2027) | 44.33 十億米ドル |
| 市場規模 (2032) | 50.49 十億米ドル |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
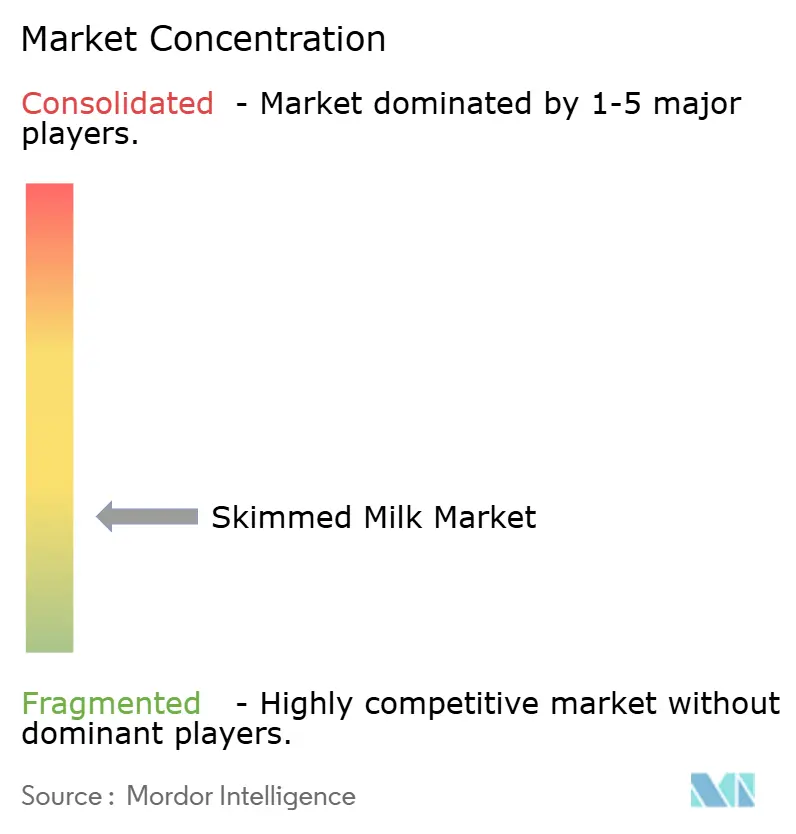
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスキムミルク市場分析
世界のスキムミルク市場規模は、2026年の43.26 ビリオン 米ドルから2027年には44.33 ビリオン 米ドルに成長し、2027年~2032年の2.64% CAGRで2032年までに50.49 ビリオン 米ドルに達すると予測されています。世界のスキムミルク市場は、バランスの取れた栄養と食事における脂肪管理への意識の高まりに支えられた、低脂肪・高タンパク乳製品に対する消費者の嗜好の拡大によって牽引されています。強化飲料、機能性乳製品、ヨーグルト、ベーカリー製品、菓子類、および特殊栄養製剤におけるスキムミルクおよびスキムミルクパウダーの用途拡大が、食品メーカーからの追加需要を生み出しています。乳糖低減および栄養強化乳製品の開発も、多様な食事ニーズに対応するための製品多様化を促進しています。乳分離、ろ過、殺菌、乾燥プロセスにおける技術革新が、製品品質、加工効率、および一貫性を向上させ、より広範な産業用途を支えています。フードサービス事業者、ホテル、レストラン、ケータリング会社、および機関購入者からの需要の増加も市場成長に寄与しており、スキムミルクは飲料、調理、大規模食品調製における汎用性の高い原料として機能しています。
主要レポートのポイント
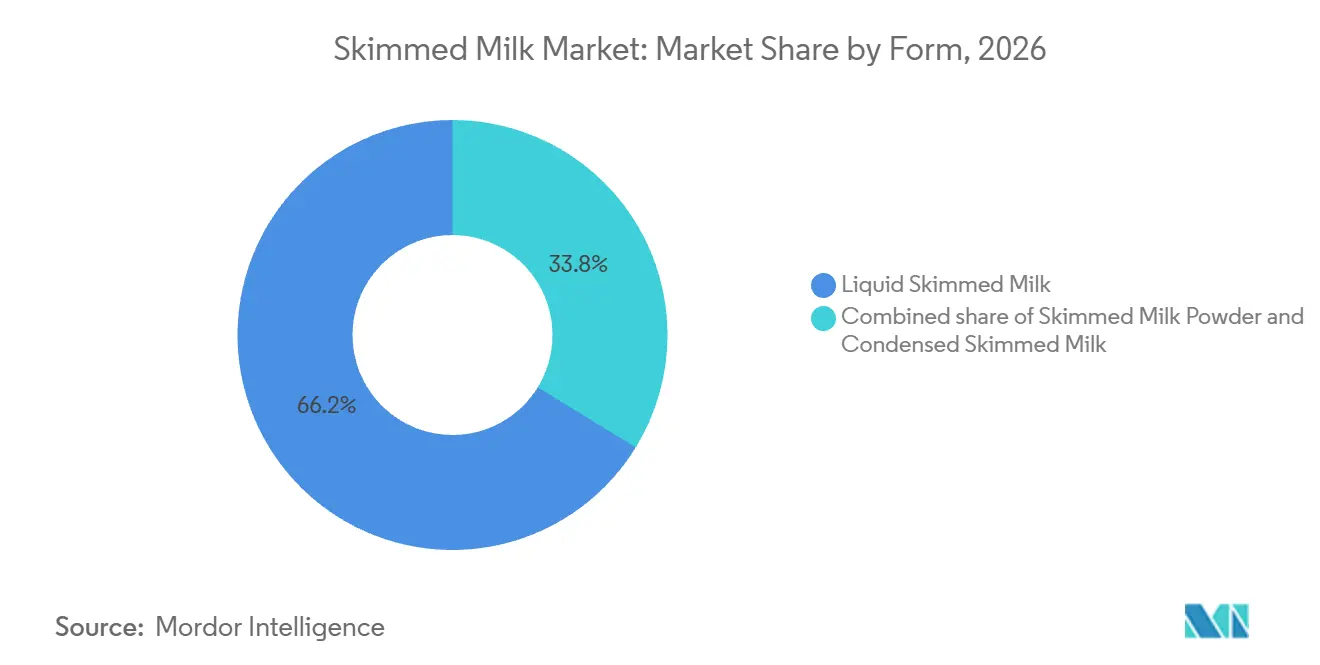
- 形態別では、液体スキムミルクが2026年のスキムミルク市場シェアの66.24%を占め、濃縮スキムミルクは2027年~2032年にかけて4.23% CAGRで成長すると予測されています。
- 原料別では、牛乳が2026年のスキムミルク市場シェアの81.02%を占め、水牛乳は2027年~2032年にかけて3.75% CAGRで成長すると予測されています。
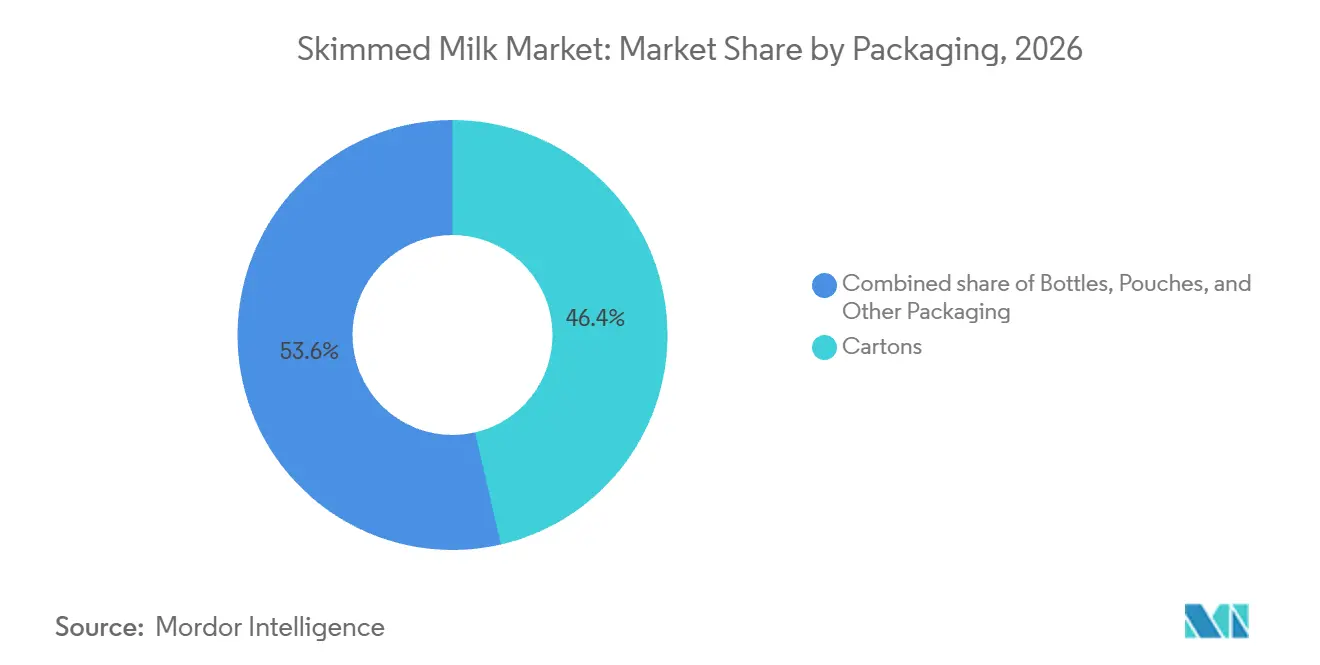
- 包装別では、カートンが2026年の市場の46.38%を占め、パウチは2027年~2032年にかけて4.33% CAGRで成長すると予測されています。
- 最終用途別では、B2Bが2026年の市場の63.13%を占め、B2Cは2027年~2032年にかけて4.65% CAGRで成長すると予測されています。
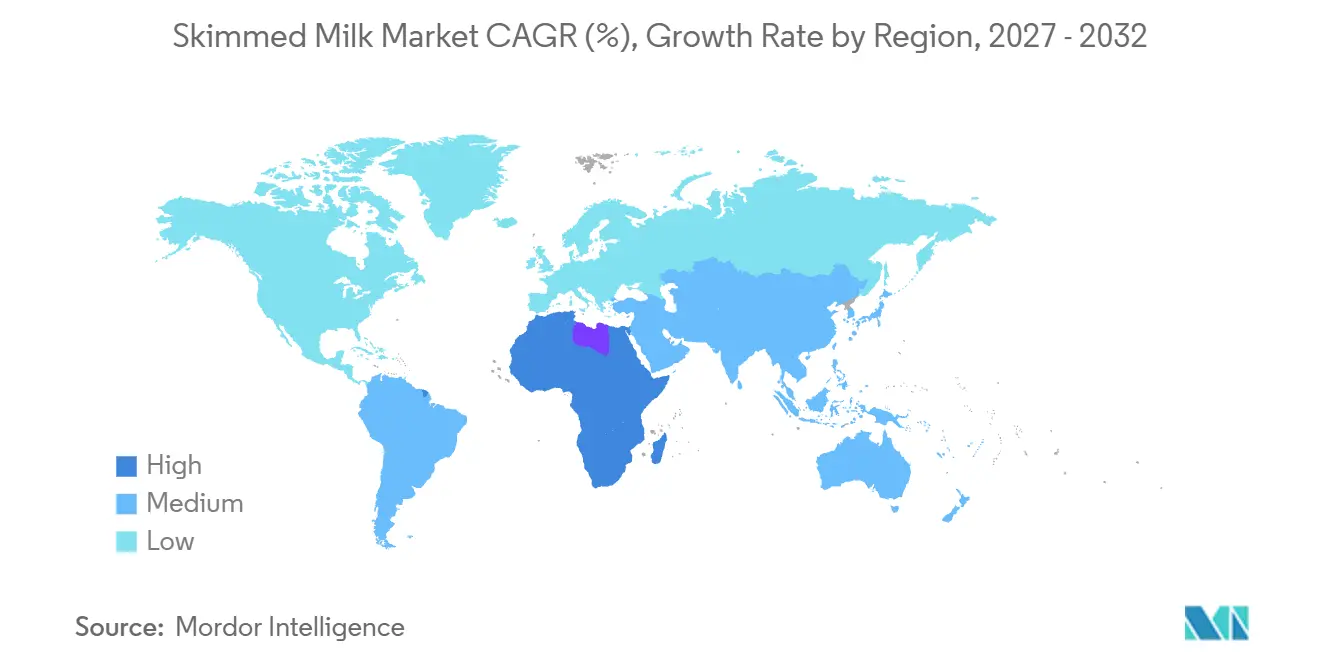
- 地域別では、アジア太平洋が2026年の市場の42.44%を占め、中東・アフリカは2027年~2032年にかけて3.87% CAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
スキムミルク市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低脂肪・高タンパク乳製品に対する消費者の嗜好の高まり | +0.6% | 世界全体、特に北米、欧州、および都市部のアジア太平洋地域 | 中期(2~4年) |
| 強化・機能性乳製品用途の拡大 | +0.5% | 世界全体、中東・アフリカおよび南アジアに高成長地域 | 中期(2~4年) |
| 健康・栄養意識の向上 | +0.4% | 世界全体、特にアジア太平洋地域から中東・アフリカへの波及 | 中期(2~4年) |
| 乳糖低減・強化乳製品の製品ラインナップの拡大 | +0.4% | 北米および欧州、メキシコ、インド、ブラジルへの新興展開 | 長期(4年以上) |
| 乳製品加工における技術革新 | +0.3% | 世界全体、欧州、ニュージーランド、米国に集中 | 長期(4年以上) |
| フードサービスおよび機関購入者からの需要の増加 | +0.5% | 世界全体、GCC、中国、日本、韓国、北米を含む | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低脂肪・高タンパク乳製品に対する消費者嗜好の高まり
栄養価が高く、脂肪分を抑えたタンパク質豊富な食品に対する消費者の嗜好の高まりが、世界の脱脂乳市場の成長を支えている。消費者は日々の食事においてより健康的な選択肢を求める中、乳製品の栄養成分、特にタンパク質含有量と脂肪レベルに対してより注意を払うようになっている。2026年のIFIC食品・健康調査によると、アメリカ人の28%が毎食タンパク質を優先しようとしていると回答した IFIC食品・健康調査2026、 ific.org">[1]。同調査によると、33%が健康的な食品を定義する基準として「良質なタンパク質源であること」を挙げた IFIC食品・健康調査2026、 ific.org">[2]。これらの調査結果は、食品選択においてタンパク質含有量の重要性が高まっていることを示しており、全乳に比べて脂肪分が大幅に少ないながらも乳タンパク質と必須栄養を提供する脱脂乳にとっての機会を生み出している。乳製品メーカーは、健康志向の消費者のニーズに応える低脂肪製品のポートフォリオを拡充することで、こうした嗜好に対応している。例えば、2024年1月、Amulブランドで乳製品を販売するグジャラート協同組合牛乳マーケティング連合(GCMMF)は、無脂肪乳製品オプションとしてサーガル脱脂乳をインド全土に導入した。ホテル、レストラン、ケータリング業者に適した大容量フォーマットを含む複数のパックサイズでの提供は、家庭外での消費を支援している。こうした製品導入は、タンパク質豊富な栄養に対する需要の増加と相まって、小売、フードサービス、および機関向けチャネルにおける脱脂乳の重要性を高めている。健康志向の購買嗜好、タンパク質豊富な食品への需要、および低脂肪乳製品の拡充が、世界の脱脂乳市場を総合的に支えると予想される。
強化・機能性乳製品用途の拡大
強化・機能性乳製品におけるスキムミルクの用途拡大が、世界のスキムミルク市場に新たな機会を生み出しています。食品メーカーは、進化する消費者の嗜好に応えるため、タンパク質含有量の強化、ビタミン・ミネラルの添加、栄養成分の改善など、特定の栄養上の利点を提供する乳製品の開発をますます進めています。スキムミルクおよびスキムミルクパウダーは、これらの製剤において汎用性の高い原料として機能し、乳タンパク質、カルシウム、その他の必須栄養素を供給しながら、脂肪の寄与を比較的少なく抑えます。その用途は、強化乳飲料、タンパク質強化ヨーグルト、発酵乳製品、栄養パウダー、食事代替製剤、および特殊栄養製品にまで及び、潜在的な用途の範囲を拡大しています。乳製品加工および製剤技術の進歩により、メーカーは栄養素濃度を調整し、製品の一貫性を向上させ、望ましい味と食感を維持しながら追加原料を配合することが可能になっています。機能性栄養への関心の高まりは、乳製品会社が従来の牛乳製品を超えてポートフォリオを多様化し、特定の食事ニーズに対応した製品を開発することも促しています。その結果、スキムミルクは消費者向け製品としても産業用乳製品加工の機能性原料としても重要性を増してり、小売、フードサービス、および特殊栄養用途全体での需要を支えています。
乳製品加工における技術革新
乳製品加工技術の継続的な進歩が、生産効率、製品品質、および操業の一貫性を向上させることで、世界のスキムミルク市場の成長を支えています。最新の乳分離システムにより、加工業者はクリームをより精密に除去し、乳タンパク質、カルシウム、その他の必須栄養素を保持しながら所望の脂肪含有量を達成することが可能になっています。限外ろ過やミクロろ過を含む膜ろ過技術の発展により、メーカーは乳の組成をより効果的に制御し、特殊な食品・栄養用途に適した原料を開発できるようになっています。殺菌、超高温(UHT)処理、および無菌包装の改善により、液体スキムミルクの賞味期限が延長され、微生物汚染のリスクが低減され、より広い地理的エリアへの流通が促進されています。スキムミルクパウダーについては、蒸発、噴霧乾燥、および自動プロセス制御の革新により、メーカーは一貫した水分レベル、改善された溶解性、およびベーカリー製品、菓子類、飲料、栄養製剤への使用に適したより優れた機能特性を達成できるようになっています。デジタルモニタリング、自動品質検査、およびエネルギー効率の高い加工設備の統合により、乳製品加工業者は資源利用を最適化し、製品ロスを最小化し、厳格な衛生基準を維持することが可能になっています。これらの技術的改善は、直接消費と産業用途の両方に対するスキムミルクの適合性を高め、メーカーが生産能力と製品ポートフォリオを拡大することを促し、世界のスキムミルク市場の長期的な発展を支えています。
フードサービスおよび機関購入者からの需要の増加
フードサービスおよび機関購入者からの需要の増加が、世界のスキムミルク市場の拡大を支えています。ホテル、レストラン、カフェ、ケータリング会社、病院、および教育機関は、低脂肪乳製品を求める顧客に対応するため、コーヒー、紅茶、スムージー、朝食メニュー、ソース、スープ、デザート、および各種調理済み食品にスキムミルクを使用しています。スキムミルクパウダーの入手可能性の向上は、機関・産業購入者の需要をさらに強化しており、その長い賞味期限、保管のしやすさ、および便利な輸送性が、大規模な食品調製や冷蔵設備が限られた場所での使用に適しています。業務用厨房や食品メーカーもスキムミルクパウダーを使用して、タンパク質含有量を調整し、特定の製剤の一貫性を向上させ、ベーカリー製品、菓子類、乳製品デザート、および調理済み食品ミックスに乳固形分を配合しています。フードサービス事業者が異なる栄養嗜好に対応するためにメニューを多様化するにつれ、スキムミルクは乳由来の栄養素を排除することなく低脂肪の飲料や食事を開発するための汎用性の高い原料として機能しています。機関購入者はまた、バルク包装と標準化された製品仕様の恩恵を受けており、複数の店舗や施設にわたる一貫した調製を支えています。ホスピタリティ、ケータリング、機関食品調製、および商業食品製造全体での液体スキムミルクおよびスキムミルクパウダーの用途拡大が、追加の需要チャネルを生み出し、世界のスキムミルク市場の成長に貢献しています。
スキムミルク市場の阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生乳供給の変動 | -0.4% | 世界全体、特にオセアニア、欧州、南アジアで深刻 | 短期(2年以内) |
| 植物性ミルク代替品との競合 | -0.3% | 北米および欧州、都市部のアジア太平洋地域での初期段階の展開 | 中期(2~4年) |
| 乳価の循環性と輸出 | -0.2% | 世界全体、特に米国、欧州、ニュージーランドの輸出回廊 | 中期(2~4年) |
| 消費者における乳糖不耐症の増加 | -0.2% | アジア太平洋およびラテンアメリカ、メキシコ、インド、ブラジルを含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生乳供給の変動
生乳供給の変動は、世界のスキムミルク市場にとって重大な課題をもたらしています。スキムミルクおよびスキムミルクパウダーの生産は、酪農場からの適切な品質の乳の安定供給に依存しているためです。乳量の季節的変動、飼料品質の変化、動物の健康問題、水不足、および極端な気象条件が、酪農の生産性に影響を与え、乳の集乳スケジュールを乱す可能性があります。例えば、乳牛の熱ストレスは飼料摂取量と乳生産量を低下させる可能性があり、干ばつや飼料不足は主要な酪農生産地域での生乳供給をさらに制約する可能性があります。これらの供給変動は、加工業者が生産量を維持し、契約上の義務を果たし、小売業者、食品メーカー、および機関顧客への完成品の安定供給を確保する上で困難をもたらす可能性があります。乳の供給が不安定になると、加工工場の稼働率、在庫計画、および大量の生乳を原料として必要とするスキムミルクパウダー生産の継続性にも影響を与える可能性があります。メーカーは、入荷する乳の組成が変動する場合、一貫した脂肪、タンパク質、および全乳固形分含有量を維持する上でも追加の課題に直面する可能性があります。酪農における季節的な供給不均衡と混乱は、したがって、操業上の不確実性を生み出し、生産能力を制約し、世界のスキムミルク市場全体の供給信頼性に影響を与える可能性があります。
植物性ミルク代替品との競合
植物性ミルク代替品との競争が、世界の脱脂乳市場に圧力をかけている。アーモンド、オーツ麦、大豆、ココナッツミルクなどの製品は、乳製品不使用の食事を実践する消費者、乳糖不耐症の消費者、および植物由来の原材料を好む消費者に選択肢を提供している。これらの代替品はスーパーマーケット、オンライン小売プラットフォーム、カフェ、フードサービス施設で広く入手可能であり、消費者が飲料、朝食食品、料理、その他の用途において従来の乳製品ミルクを代替することを可能にしている。グッドフード研究所(GFI)によると、米国の世帯の38%が年間を通じて植物性ミルクを購入しており、小売乳製品代替カテゴリーにおけるその定着した存在感を反映している植物性産業における米国小売市場インサイト、 gfi.org">[3]。複数の植物性製剤が入手可能であることは、メーカーや小売業者が代替飲料に棚スペースと製品開発リソースを割り当てることを促し、脱脂乳製品の視認性と拡大機会を制限する可能性がある。継続的な製品革新とより広い流通により、特定の消費機会において競争が可能となっている。その結果、植物性代替品の拡大は特定の消費者グループにおける脱脂乳の需要を制約し、乳製品メーカーが栄養価、味、機能性、および製品品質を通じて製品を差別化するための競争圧力を高める可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
液体供給が中心を維持しながら濃縮品が地位を確立液体スキムミルクは2026年の形態別スキムミルク市場の66.24%を占め、低脂肪乳製品に対する消費者の嗜好の高まり、バランスの取れた栄養への意識の向上、および日常的な乳製品オプションへの利便性需要によって牽引されています。コーヒー、紅茶、朝食シリアル、スムージー、および家庭料理での使用が定期的な消費を支え、カフェ、ホテル、レストラン、および機関厨房からの需要が商業用途を拡大しています。殺菌、超高温(UHT)処理、および無菌包装の改善が製品の安全性と賞味期限を向上させ、より広い流通を可能にし、市場成長を支えています。
濃縮スキムミルクは2027年~2032年にかけて4.23% CAGRで拡大すると予測されており、ベーカリー製品、菓子類、デザート、ソース、および調理済み食品における脂肪含有量を低減した濃縮乳製品原料への需要に支えられています。加工中に水分の大部分を除去することで製品体積が減少し、保管、輸送、および産業用製剤への配合が容易になります。食品メーカーや業務用厨房らの需要の増加と、一貫した乳固形分と便利な原料取り扱いへのニーズが採用を支えています。蒸発、殺菌、および包装技術の進歩が製品の安定性と機能性をさらに向上させ、小売および産業用食品加工用途全体で機会を生み出しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
原料別:
牛乳がベースを維持しながら水牛乳が成長を加速牛乳は2026年の原料別市場の81.02%を占め、その広範な入手可能性、確立された乳製品加工インフラ、および低脂肪乳製品に対する消費者の嗜好の高まりによって牽引されています。比較的一貫した組成と、殺菌乳、UHT飲料、ヨーグルト、およびその他の乳製品製剤への幅広い適合性が、家庭、フードサービス、および産業用途全体での需要を支えています。確立された集乳ネットワーク、加工技術、および流通チャネルにより、メーカーは多様な市場にスキムミルクを供給することができ、タンパク質豊富な栄養と低脂肪食への関心の高まりが製品採用を支えています。
水牛乳は2027年~2032年にかけて3.75% CAGRで成長すると予測されており、主要な酪農生産国、特にインドとパキスタンでの入手可能性と、乳由来原料および低脂肪乳製品の生産への適合性に支えられています。水牛乳は牛乳よりも自然に高い脂肪と全固形分を含んでおり、残りの乳をスキム製品に加工しながら他の用途向けにクリームを回収する機会を生み出しています。伝統的な食品調製、機関ケータリング、および商業食品製造における乳製品原料への需要の増加がこのセグメントをさらに支えています。クリーム分離、乳の標準化、および加工技術の改善も、メーカーが異なる最終用途に対してより一貫した仕様の水牛スキムミルクを生産するのに役立っています。
包装別:
カートンがコールドチェーンを支えながらパウチがアクセスを拡大カートンは2026年の包装別市場の46.38%を占め、便利で衛生的かつ保管しやすい乳製品への需要によって牽引されています。特に無菌・多層フォーマットのカートンは、乳を光や外部汚染から保護し、適切な加工・包装の組み合わせにより開封前の継続的な冷蔵なしに賞味期限を延長することができます。積み重ね可能なデザイン、輸送のしやすさ、および複数サイズでの入手可能性により、スーパーマーケット、コンビニエンスストア、および機関購入者に適しています。さらに、リサイクル可能なカートン素材と包装デザインの改善が、乳製品メーカーが差別化された製品ラインナップとより広い流通のためにカートンを採用することを促しています。
パウチは2027年~2032年にかけて4.33% CAGRで成長すると予測されており、日常的な乳製品消費向けの軽量、省スペース、および便利な包装フォーマットへの需要に支えられています。パウチは一般的に硬質容器よりも少ない包装材料を必要とし、輸送と保管を簡素化できるため、大量小売市場にサービスを提供する乳製品加工業者と流通ネットワークにとって魅力的です。使い切りサイズと家族向けサイズでの入手可能性が多様な家庭消費ニーズを支え、急速充填と大規模生産への適合性が包装効率を向上させることができます。さらに、確立された地域乳製品流通システムを持つ市場でのミルクパウチの広範な使用が、適切な衛生、密封、およびコールドチェーン要件が維持されることを前提に、アクセシビリティを支え、メーカーが価格意識の高い消費者にサービスを提供するのに役立っています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
最終用途別:
B2Bが価値を維持しながらB2Cが高成長B2Bは2026年の市場の63.13%を占め、汎用性の高い低脂肪乳製品原料を求める食品・飲料メーカー、ベーカリー、菓子メーカー、乳製品加工業者、およびフードサービス事業者からの需要の増加によって牽引されています。スキムミルクおよびスキムミルクパウダーは、ヨーグルト、デザート、ベーカリー製品、栄養飲料、および加工食品などの用途に乳タンパク質と固形分を提供します。製品製剤を支援し、一貫した原料仕様を維持し、大規模製造要件に対応する能力が産業採用を促進しています。さらに、スキムミルクパウダーの長い賞味期限と便利な保管が、地理的に分散した生産施設全体でのバルク調達、在庫管理、および流通を促進しています。
B2Cは2027年~2032年にかけて4.65% CAGRで成長すると予測されており、低脂肪乳製品への消費者の関心の高まり、栄養意識、および日常消費向けの便利なオプションへの需要によって牽引されています。消費者は、より高脂肪の牛乳の代替として、紅茶、コーヒー、朝食シリアル、スムージー、および家庭料理にスキムミルクを取り入れています。スーパーマーケット、ハイパーマーケット、専門店、およびオンライン小売プラットフォームを通じた入手可能性の向上が製品アクセシビリティを改善し、多様な包装サイズと殺菌またはUHTフォーマットが異なる家庭の嗜好と保管要件に対応しています。さらに、脂肪含有量の低減と必須乳栄養素の保持を中心とした製品ポジショニングが、バランスの取れた食事の一部としてのスキムミルクに対する消費者の関心を支えています。
地域分析
アジア太平洋のスキムミルク市場
アジア太平洋は2026年のスキムミルク市場の42.44%を占め、インド、中国、日本、オーストラリアなどの国々での旺盛な乳製品消費、確立された乳製品加工産業、および低脂肪乳製品への需要の増加によって牽引されています。ベーカリー製品、菓子類、ヨーグルト、栄養飲料、およびその他の加工食品におけるスキムミルクパウダーの用途拡大が産業需要を支えています。さらに、乳製品の集乳、加工、およびコールドチェーンインフラの改善と、より広い小売流通およびタンパク質豊富な栄養への関心の高まりが、液体スキムミルクと粉末製品の両方に機会を生み出しています。
中東・アフリカのスキムミルク市場
中東・アフリカ市場は2027年~2032年にかけて3.87% CAGRで成長すると予測されており、便利な乳製品への需要、複数の国での輸入乳製品原料への依存、および食品製造とフードサービス業務における乳粉末の用途拡大に支えられています。スキムミルクパウダーは、熱とられたコールドチェーンアクセスが液体乳の流通を複雑にする可能性がある地域において、実用的な保管・輸送上の利点を提供しています。ホテル、レストラン、ベーカリー、ケータリング事業者、および機関厨房からの需要もスキムミルク原料の使用を促進しており、近代的な小売および乳製品加工能力の拡大が地域全体での製品入手可能性を向上させています。
北米、欧州、南米のスキムミルク市場
北米、欧州、南米のスキムミルク市場は、確立された乳製品加工産業、低脂肪乳製品への需要、および食品製造における原料としてのスキムミルクの使用によって牽引されています。北米では、タンパク質豊富な栄養への消費者の関心と商業食品加工業者からの需要が市場成長を支えています。欧州では、確立された乳製品サプライチェーン、製品革新、およびヨーグルト、チーズ関連加工、ベーカリー製品、および栄養製剤におけるスキムミルクの使用が需要を維持しています。南米、特にブラジルとアルゼンチンでは、国内乳生産、乳製品加工活動の拡大、および菓子類、ベーカリー、その他の食品用途における乳粉末の使用が市場成長に貢献しています。これらの地域全体で、加工の改善と多様化した小売・産業流通チャネルが市場成長をさらに支えています。
競合環境
世界のスキムミルク市場は、大規模な乳業協同組合、多国籍乳製品加工業者、地域メーカー、および専門乳粉末メーカーで構成される断片化した競合環境を有しています。競争は、生乳調達能力、加工能力、生産効率、製品品質、および流通ネットワークによって影響を受けます。協同組合のビジネスモデルは業界において重要な役割を果たしており、組合員供給乳へのアクセスが原材料調達と製造の継続性を支えています。市場参加者は、市場ポジションを強化し、資源利用を改善し、地理的リーチを拡大するために、統合、戦略的パートナーシップ、および業務再編をますます追求しています。これらの動向は、小売顧客、食品メーカー、および複数の市場にわたる機関購入者にサービスを提供できる大規模な加工ネットワークの形成に貢献しています。
製品多様化と付加価値乳製品原料への投資が重要な競争戦略になりつつあります。メーカーは、従来のコモディティ製品への依存を低減するため、高タンパク乳製品原料、特殊栄養製剤、フードサービスソリューション、および機能性乳成分にますます注力しています。膜ろ過、蒸発、乾燥、および自動品質管理を含む加工技術の改善により、企業は製品の一貫性を向上させ、資源利用を最適化し、産業顧客の技術要件を満たすことができます。サプライチェーン統合、デジタル製造システム、および生産インフラへの投資も、市場参加者が操業上の調整を改善し、変化する顧客要件に対応するのに役立っています。信頼性の高い乳調達と高度な加工能力および多様化した製品ポートフォリオを組み合わせた企業は、異なるスキムミルク用途全体で競争するためのより良いポジションにあります。
これらの機会にもかかわらず、スキムミルク製品は生乳供給の変動、コモディティ価格、エネルギー要件、および国際貿易条件の変動にさらされているため、競争環境は依然として厳しい状況にあります。中小規模の加工業者は、特にポートフォリオが標準乳粉末やプライベートブランド製品に集中している場合、操業コストが増加したり市場価格が低下したりした際に収益性を維持するためのより大きな圧力に直面する可能性があります。大規模メーカーは一般的に、確立された調達ネットワーク、より広い顧客関係、および技術と製品開発への投資能力という恩恵を受けています。しかし、地域メーカーや専門サプライヤーは、特定の顧客要件にサービスを提供し、差別化された原料を開発し、柔軟な生産能力を維持することで競争力を維持することができます。全体として、市場は比較的断片化した状態を維持しており、競争は操業規模、加工効率、製品革新、サプライチェーン管理、および多様な最終用途産業全体で一貫した品質を提供する能力によって牽引されています。
スキムミルク業界のリーダー企業
-
Dairy Farmers of America, Inc.
-
Royal FrieslandCampina N.V.
-
Gujarat Co-operative Milk Marketing Federation Limited (AMUL)
-
Arla Foods amba
-
Fonterra Co-operative Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
脱脂乳市場 このレポートでカバーされる企業
- Fonterra Co-operative Group Limited
- Arla Foods amba
- Gujarat Co-operative Milk Marketing Federation Limited (AMUL)
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- LACTALIS Ingredients
- Saputo Inc.
- Nestlé S.A.
- Danone S.A.
- Glanbia plc
- DMK Deutsches Milchkontor GmbH
- Vreugdenhil Dairy Foods
- California Dairies, Inc.
- Open Country Dairy Limited
- Synlait Milk Limited
- Groupe Sodiaal
- Meiji Holdings Co., Ltd.
- Inner Mongolia Yili Industrial Group Co., Ltd.
- China Mengniu Dairy Company Limited
- Almarai Company
最近の産業開発事情 脱脂乳市場
- 2025年4月:Arla Foodsは、グローバル乳製品取引(GDT)パルスプラットフォームにヨーロッパ脱脂粉乳を導入し、最初のオークションは2025年5月12日に開催された。このイニシアチブはプラットフォームのサプライヤーベースを拡大し、世界のバイヤーに脱脂粉乳のより頻繁な購入機会と改善された価格発見を提供した。この展開はArla Foodsのデジタル販売戦略を強化し、国際的な乳製品原料市場へのアクセスを広げた。
- 2024年1月:Amulブランドで乳製品を販売するグジャラート協同組合牛乳マーケティング連合(GCMMF)は、無脂肪乳製品オプションとしてサーガル脱脂乳をインド全土に導入した。ホテル、レストラン、ケータリング業者に適した大容量フォーマットを含む複数のパックサイズでの提供は、家庭外での消費を支援している。
- 2023年4月:フィンランドの乳製品会社Valioは、ドライブレンド乳児用ミルクフォーミュラ製造向けに開発された乳児グレードの脱脂粉乳であるValio Prime SMPを導入した。厳格な微生物学的管理のもとフィンランドの新鮮な牛乳を使用して製造されたこの製品は、原料の統合を簡素化し、一貫した品質を支援し、乳児用フォーミュラメーカーの製造効率を向上させるよう設計されている。この発売は乳児栄養用途向けの特殊脱脂粉乳原料の入手可能性を拡大し、乳製品原料市場における製品革新の役割を強化した。
世界スキムミルク市場レポートの調査範囲
本調査は、世界のスキムミルク市場を、牛、水牛、またはその他の動物乳を原料とし、乳脂肪を低減または除去した商業的に生産されたすべてのスキムミルク製品として定義しており、液体、粉末、または濃縮形態で販売されるものを対象としています。市場には、北米、欧州、アジア太平洋、南米、および中東・アフリカにわたる企業間(B2B)および企業・消費者間(B2C)の最終ユーザーに対して、カートン、ボトル、パウチ、またはその他の包装フォーマットで流通される製品が含まれます。
セグメンテーション概要
| 液体スキムミルク |
| スキムミルクパウダー |
| 濃縮スキムミルク |
| 牛乳 |
| 水牛乳 |
| その他の動物性乳原料 |
| カートン |
| ボトル |
| パウチ |
| その他の包装 |
| B2B | |
| B2C | スーパーマーケット・ハイパーマーケット |
| 専門店 | |
| オンライン小売店 | |
| その他の小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東・アフリカ |
| 形態別 | 液体スキムミルク | |
| スキムミルクパウダー | ||
| 濃縮スキムミルク | ||
| 原料別 | 牛乳 | |
| 水牛乳 | ||
| その他の動物性乳原料 | ||
| 包装別 | カートン | |
| ボトル | ||
| パウチ | ||
| その他の包装 | ||
| 最終用途別 | B2B | |
| B2C | スーパーマーケット・ハイパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他の小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのスキムミルク市場の予測値は?
スキムミルク市場は2027年の44.33 ビリオン 米ドルから2032年までに50.49 ビリオン 米ドルに達すると予測されており、2.64% CAGRで成長します。需要はフードサービス、乳児栄養、粉末乳製品貿易、強化製品、および低脂肪タンパク質フォーマットへの消費者の関心によって支えられています。
最大シェアを持つスキムミルクの形態は?
液体スキムミルクは2026年に66.24%のシェアで形態別トップを占めており、スキムミルク市場における新鮮乳製品、フードサービス、および原料加工での役割を反映しています。
最も急速に成長しているスキムミルクの形態は?
濃縮スキムミルクは、食品メーカーが常温保存可能な乳製品原料を求める中、2027年~2032年にかけて4.23% CAGRで成長すると予測されています。
世界のスキムミルク需要をリードする地域は?
アジア太平は2026年の売上高の42.44%を占め、インドとパキスタンでの乳製品消費の成長と粉末・機能性製品への需要に支えられています。