
Magermilch-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 44.33 Milliarden US-Dollar |
| Marktgröße (2032) | 50.49 Milliarden US-Dollar |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Magermilch-Marktanalyse von Mordor Intelligence
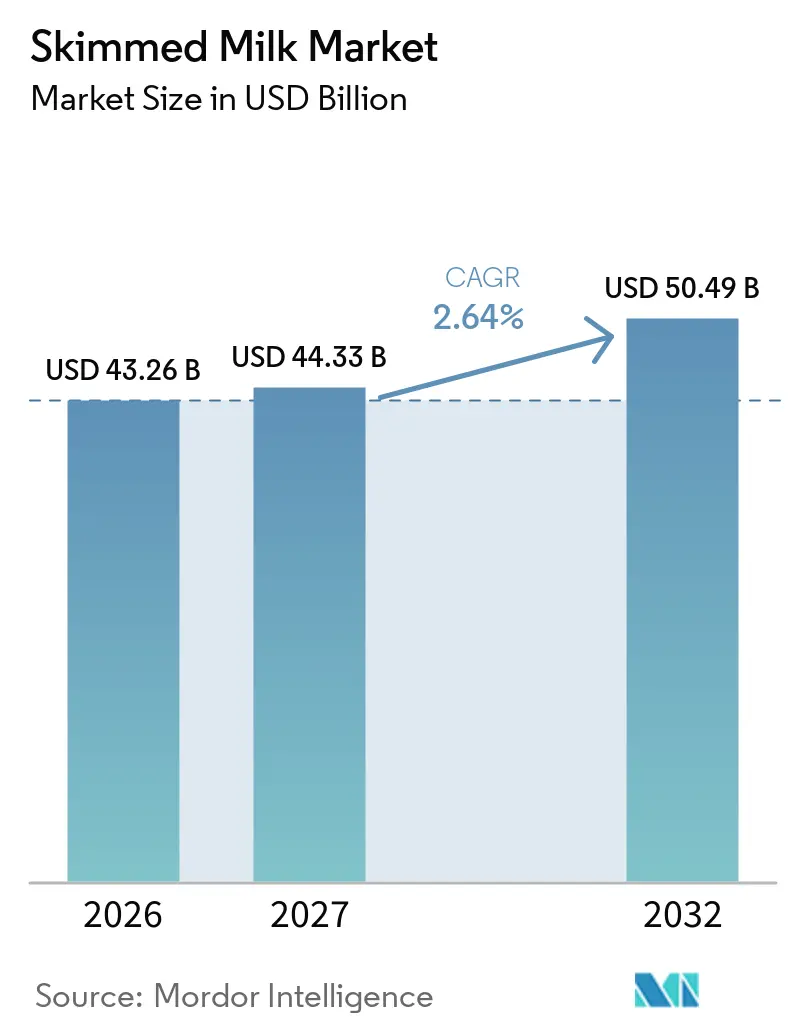
Die globale Magermilch-Marktgröße wird voraussichtlich von 43,26 Milliarden USD im Jahr 2026 auf 44,33 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 2,64 % über den Zeitraum 2027–2032 einen Wert von 50,49 Milliarden USD erreichen. Der globale Magermilch-Markt wird durch die wachsende Verbraucherpräferenz für fettarme und proteinreiche Milchprodukte angetrieben, unterstützt durch ein zunehmendes Bewusstsein für ausgewogene Ernährung und das Management von Nahrungsfetten. Der wachsende Einsatz von Magermilch und Magermilchpulver in angereicherten Getränken, funktionellen Milchprodukten, Joghurt, Backwaren, Süßwaren und spezialisierten Ernährungsformulierungen erzeugt zusätzliche Nachfrage von Lebensmittelherstellern. Die Entwicklung laktosereduzierter und ernährungsphysiologisch verbesserter Milchprodukte fördert ebenfalls die Produktdiversifizierung, um unterschiedlichen Ernährungsanforderungen gerecht zu werden. Technologische Fortschritte bei der Milchtrennung, Filtration, Pasteurisierung und Trocknungsprozessen verbessern die Produktqualität, Verarbeitungseffizienz und Konsistenz und unterstützen breitere industrielle Anwendungen. Die steigende Nachfrage von Gastronomiebetreibern, Hotels, Restaurants, Cateringunternehmen und institutionellen Käufern trägt weiter zum Marktwachstum bei, da Magermilch als vielseitige Zutat in Getränken, beim Kochen und bei der großangelegten Lebensmittelzubereitung dient.
Wichtigste Erkenntnisse des Berichts
- Nach Form hielt flüssige Magermilch im Jahr 2026 einen Marktanteil von 66,24 % am Magermilch-Markt, während kondensierte Magermilch von 2027 bis 2032 voraussichtlich mit einem CAGR von 4,23 % wachsen wird.
- Nach Quelle hielt Kuhmilch im Jahr 2026 einen Marktanteil von 81,02 % am Magermilch-Markt, während Büffelmilch von 2027 bis 2032 voraussichtlich mit einem CAGR von 3,75 % wachsen wird.
- Nach Verpackung hielten Kartons im Jahr 2026 einen Marktanteil von 46,38 %, während Beutel von 2027 bis 2032 voraussichtlich mit einem CAGR von 4,33 % wachsen werden.
- Nach Endverwendung hielt B2B im Jahr 2026 einen Marktanteil von 63,13 %, während B2C von 2027 bis 2032 voraussichtlich mit einem CAGR von 4,65 % wachsen wird.
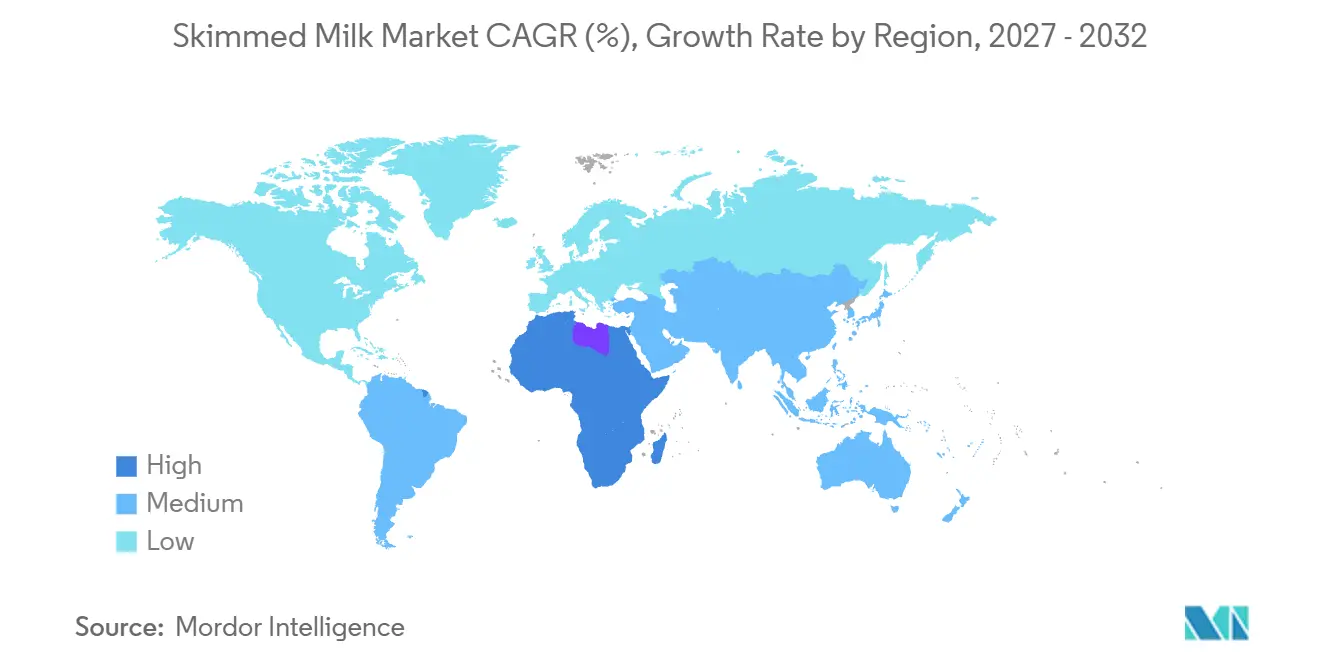
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,44 %, während der Nahe Osten und Afrika von 2027 bis 2032 voraussichtlich mit einem CAGR von 3,87 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Magermilch-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für fettarme und proteinreiche Milchprodukte | +0.6% | Global, am stärksten in Nordamerika, Europa und dem städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung angereicherter und funktioneller Milchanwendungen | +0.5% | Global, mit stark wachsenden Bereichen im Nahen Osten und Afrika sowie in Südasien | Mittelfristig (2–4 Jahre) |
| Zunehmendes Gesundheits- und Ernährungsbewusstsein | +0.4% | Global, insbesondere Asien-Pazifik mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum im Angebot laktosereduzierter und angereicherter Milchprodukte | +0.4% | Nordamerika und Europa, mit aufkommender Präsenz in Mexiko, Indien und Brasilien | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der Milchverarbeitung | +0.3% | Global, konzentriert in Europa, Neuseeland und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage von Gastronomie- und institutionellen Käufern | +0.5% | Global, einschließlich GCC, China, Japan, Südkorea und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für fettarme und proteinreiche Milchprodukte
Die zunehmende Verbraucherpräferenz für nährstoffreiche, proteinreiche Lebensmittel mit reduziertem Fettgehalt unterstützt das Wachstum des globalen Magermilchmarktes. Verbraucher achten verstärkt auf die Nährstoffzusammensetzung von Milchprodukten, insbesondere auf den Proteingehalt und den Fettanteil, da sie gesündere Optionen für ihre tägliche Ernährung suchen. Laut der IFIC-Umfrage zu Lebensmitteln und Gesundheit 2026 gaben 28 % der Amerikaner an, bei jeder Mahlzeit Protein zu priorisieren IFIC Food & Health Survey 2026, ific.org">[1]. Laut derselben Umfrage nannten 33 % eine gute Proteinquelle als Kriterium für die Definition eines gesunden Lebensmittels IFIC Food & Health Survey 2026, ific.org">[2]. Diese Erkenntnisse unterstreichen die wachsende Bedeutung des Proteingehalts bei der Lebensmittelauswahl und schaffen Chancen für Magermilch, die Milchprotein und essentielle Nährstoffe liefert und dabei deutlich weniger Fett enthält als Vollmilch. Milchhersteller reagieren auf diese Präferenzen, indem sie ihre fettarmen Produktportfolios mit Angeboten erweitern, die auf gesundheitsbewusste Verbraucher ausgerichtet sind. So führte beispielsweise im Januar 2024 die Gujarat Cooperative Milk Marketing Federation (GCMMF), die Milchprodukte unter der Marke Amul vermarktet, Sagar Magermilch in ganz Indien als fettfreie Milchoption ein. Die Verfügbarkeit in mehreren Packungsgrößen, einschließlich größerer Formate für Hotels, Restaurants und Caterer, fördert den Konsum über den Haushaltsbereich hinaus. Solche Produkteinführungen, kombiniert mit der steigenden Nachfrage nach proteinreicher Ernährung, stärken die Relevanz von Magermilch in den Bereichen Einzelhandel, Gastronomie und institutionelle Kanäle. Gesundheitsorientierte Kaufpräferenzen, die Nachfrage nach proteinreichen Lebensmitteln und die Ausweitung fettarmer Milchangebote dürften gemeinsam den globalen Magermilchmarkt stützen.
Ausweitung angereicherter und funktioneller Milchanwendungen
Der wachsende Einsatz von Magermilch in angereicherten und funktionellen Milchprodukten schafft neue Chancen im globalen Magermilch-Markt. Lebensmittelhersteller entwickeln zunehmend Milchprodukte, die gezielte Ernährungsvorteile bieten, wie erhöhter Proteingehalt, zugesetzte Vitamine und Mineralstoffe sowie verbesserte Nährstoffzusammensetzung, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Magermilch und Magermilchpulver dienen als vielseitige Zutaten für diese Formulierungen und liefern Milchproteine, Kalzium und andere essentielle Nährstoffe bei relativ geringem Fettbeitrag. Ihr Einsatz umfasst angereicherte Milchgetränke, proteinangereicherten Joghurt, fermentierte Milchprodukte, Ernährungspulver, Mahlzeitersatzformulierungen und spezialisierte Ernährungsprodukte, was die Bandbreite potenzieller Anwendungen erweitert. Fortschritte in der Milchverarbeitungs- und Formulierungstechnologie ermöglichen es Herstellern, Nährstoffkonzentrationen anzupassen, die Produktkonsistenz zu verbessern und zusätzliche Zutaten einzuarbeiten, während ein angenehmer Geschmack und eine angenehme Textur erhalten bleiben. Die wachsende Betonung funktioneller Ernährung ermutigt Milchunternehmen auch dazu, ihre Portfolios über konventionelle Milchprodukte hinaus zu diversifizieren und Angebote für spezifische Ernährungsanforderungen zu entwickeln. Infolgedessen gewinnt Magermilch sowohl als Verbraucherprodukt als auch als funktionelle Zutat für die industrielle Milchverarbeitung an Bedeutung und unterstützt die Nachfrage in Einzelhandels-, Gastronomie- und spezialisierten Ernährungsanwendungen.
Technologische Fortschritte in der Milchverarbeitung
Kontinuierliche Fortschritte in der Milchverarbeitungstechnologie unterstützen das Wachstum des globalen Magermilch-Marktes, indem sie die Produktionseffizienz, Produktqualität und betriebliche Konsistenz verbessern. Moderne Milchtrennungssysteme ermöglichen es Verarbeitern, Rahm präziser zu entfernen und so den gewünschten Fettgehalt zu erreichen, während Milchproteine, Kalzium und andere essentielle Nährstoffe erhalten bleiben. Entwicklungen in der Membranfiltration, einschließlich Ultrafiltration und Mikrofiltration, ermöglichen es Herstellern, die Milchzusammensetzung effektiver zu kontrollieren und Zutaten zu entwickeln, die für spezialisierte Lebensmittel- und Ernährungsanwendungen geeignet sind. Verbesserungen bei der Pasteurisierung, der Ultrahocherhitzung (UHT) und der aseptischen Verpackung verlängern die Haltbarkeit von flüssiger Magermilch, reduzieren das Risiko mikrobieller Kontamination und erleichtern die Distribution in weiteren geografischen Gebieten. Bei Magermilchpulver helfen Innovationen bei der Verdampfung, Sprühtrocknung und automatisierten Prozesskontrolle Herstellern, konsistente Feuchtigkeitsgehalte, verbesserte Löslichkeit und bessere funktionelle Eigenschaften für den Einsatz in Backwaren, Süßwaren, Getränken und Ernährungsformulierungen zu erzielen. Die Integration digitaler Überwachung, automatisierter Qualitätsprüfung und energieeffizienter Verarbeitungsanlagen ermöglicht es Milchverarbeitern, die Ressourcennutzung zu optimieren, Produktverluste zu minimieren und strenge Hygienestandards einzuhalten. Diese technologischen Verbesserungen stärken die Eignung von Magermilch sowohl für den Direktkonsum als auch für industrielle Anwendungen, ermutigen Hersteller zur Erweiterung ihrer Produktionskapazitäten und Produktportfolios und unterstützen die langfristige Entwicklung des globalen Magermilch-Marktes.
Wachsende Nachfrage von Gastronomie- und institutionellen Käufern
Die wachsende Nachfrage von Gastronomie- und institutionellen Käufern unterstützt die Expansion des globalen Magermilch-Marktes. Hotels, Restaurants, Cafés, Cateringunternehmen, Krankenhäuser und Bildungseinrichtungen verwenden Magermilch in Kaffee, Tee, Smoothies, Frühstücksmenüs, Saucen, Suppen, Desserts und verschiedenen zubereiteten Speisen, um Kunden mit dem Wunsch nach fettärmeren Milchoptionen zu bedienen. Die wachsende Verfügbarkeit von Magermilchpulver stärkt die Nachfrage bei institutionellen und industriellen Käufern weiter, da seine verlängerte Haltbarkeit, einfache Lagerung und bequeme Transportmöglichkeiten es für die großangelegte Lebensmittelzubereitung und Standorte mit begrenzten Kühlmöglichkeiten geeignet machen. Gewerbliche Küchen und Lebensmittelhersteller verwenden Magermilchpulver auch, um den Proteingehalt anzupassen, die Konsistenz ausgewählter Formulierungen zu verbessern und Milchfeststoffe in Backwaren, Süßwaren, Milchdesserts und Fertigmischungen einzuarbeiten. Da Gastronomiebetreiber ihre Speisekarten diversifizieren, um unterschiedlichen Ernährungspräferenzen gerecht zu werden, dient Magermilch als vielseitige Zutat für die Entwicklung fettreduzierter Getränke und Mahlzeiten, ohne auf milchbasierte Nährstoffe zu verzichten. Institutionelle Käufer profitieren auch von Großverpackungen und standardisierten Produktspezifikationen, die eine konsistente Zubereitung in mehreren Filialen und Einrichtungen unterstützen. Der wachsende Einsatz von flüssiger Magermilch und Magermilchpulver in der Hotellerie, im Catering, bei der institutionellen Lebensmittelzubereitung und in der gewerblichen Lebensmittelherstellung schafft zusätzliche Nachfragekanäle und trägt zum Wachstum des globalen Magermilch-Marktes bei.
Analyse der Hemmnisse im Magermilch-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankungen in der Rohmilchverfügbarkeit | -0.4% | Global, am stärksten in Ozeanien, Europa und Südasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch pflanzliche Milchalternativen | -0.3% | Nordamerika und Europa, mit früher Präsenz im städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Milchpreiszyklik und Export | -0.2% | Global, insbesondere Vereinigte Staaten, Europa und Neuseeland als Exportkorridore | Mittelfristig (2–4 Jahre) |
| Wachsende Laktoseintoleranz bei Verbrauchern | -0.2% | Asien-Pazifik und Lateinamerika, einschließlich Mexiko, Indien und Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankungen in der Rohmilchverfügbarkeit
Schwankungen in der Rohmilchverfügbarkeit stellen eine erhebliche Herausforderung für den globalen Magermilch-Markt dar, da die Produktion von Magermilch und Magermilchpulver von einer konstanten Versorgung mit qualitativ geeigneter Milch aus Milchviehbetrieben abhängt. Saisonale Veränderungen der Milcherträge, Schwankungen in der Futterqualität, Tiergesundheitsprobleme, Wasserknappheit und extreme Wetterbedingungen können die Milchproduktivität beeinträchtigen und die Milchsammelzeitpläne stören. Beispielsweise kann Hitzestress bei Milchkühen die Futteraufnahme und Milchproduktion reduzieren, während Dürren und unzureichende Futterversorgung die Rohmilchverfügbarkeit in wichtigen milcherzeugenden Regionen weiter einschränken können. Diese Versorgungsschwankungen können für Verarbeiter Schwierigkeiten bei der Aufrechterhaltung von Produktionsvolumina, der Erfüllung vertraglicher Verpflichtungen und der Sicherstellung einer stetigen Versorgung von Einzelhändlern, Lebensmittelherstellern und institutionellen Kunden mit Fertigprodukten schaffen. Inkonsistente Milchverfügbarkeit kann auch die Auslastung von Verarbeitungsanlagen, die Bestandsplanung und die Kontinuität der Magermilchpulverproduktion beeinträchtigen, die erhebliche Mengen an Rohmilch als Input erfordert. Hersteller können zusätzliche Herausforderungen bei der Aufrechterhaltung eines konsistenten Fett-, Protein- und Gesamtmilchfeststoffgehalts haben, wenn die Zusammensetzung der eingehenden Milch variiert. Saisonale Versorgungsungleichgewichte und Störungen in der Milchwirtschaft können daher betriebliche Unsicherheit schaffen, die Produktionskapazität einschränken und die Versorgungszuverlässigkeit im globalen Magermilch-Markt beeinträchtigen.
Wettbewerb durch pflanzliche Milchalternativen
Der Wettbewerb durch pflanzliche Milchalternativen übt Druck auf den globalen Magermilchmarkt aus. Produkte wie Mandel-, Hafer-, Soja- und Kokosmilch bieten Optionen für Verbraucher, die sich milchfrei ernähren, für Personen mit Laktoseintoleranz sowie für jene, die pflanzliche Zutaten bevorzugen. Diese Alternativen sind in Supermärkten, Online-Handelsplattformen, Cafés und Gastronomiebetrieben weit verbreitet und ermöglichen es Verbrauchern, herkömmliche Kuhmilch in Getränken, Frühstücksspeisen, beim Kochen und in anderen Anwendungen zu ersetzen. Laut dem Good Food Institute (GFI) kauften 38 % der Haushalte in den Vereinigten Staaten im Laufe des Jahres pflanzliche Milch, was deren etablierte Präsenz in der Einzelhandelskategorie für Milchalternativen widerspiegeltU.S. retail market insights for the plant-based industry, gfi.org">[3]. Die Verfügbarkeit mehrerer pflanzlicher Rezepturen veranlasst Hersteller und Einzelhändler zudem dazu, Regalfläche und Produktentwicklungsressourcen für alternative Getränke bereitzustellen, was die Sichtbarkeit und Expansionsmöglichkeiten von Magermilchprodukten einschränken kann. Kontinuierliche Produktinnovationen und eine breitere Distribution ermöglichen es diesen Alternativen, bei ausgewählten Konsumgelegenheiten zu konkurrieren. Infolgedessen könnte die Ausweitung pflanzlicher Alternativen die Magermilchnachfrage bei bestimmten Verbrauchergruppen einschränken und den Wettbewerbsdruck auf Milchproduzenten erhöhen, ihre Produkte durch Nährwert, Geschmack, Funktionalität und Produktqualität zu differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
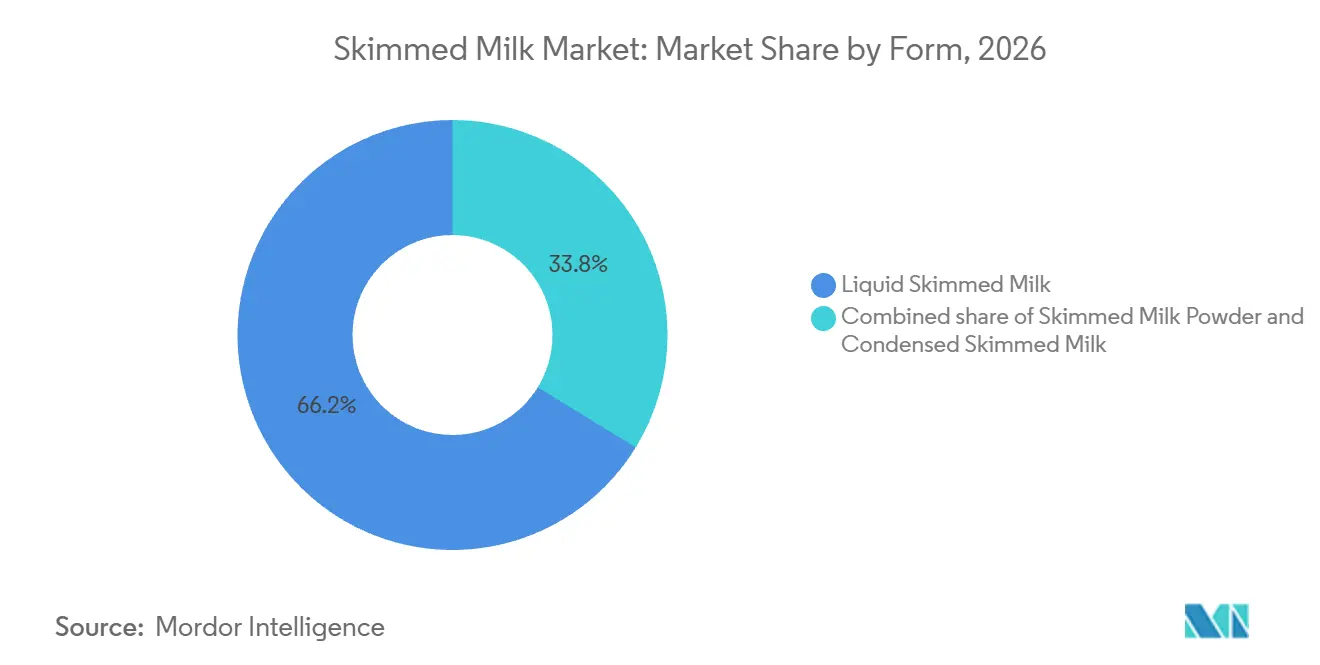
Flüssiges Angebot bleibt zentral, während Konzentrate an Bedeutung gewinnenFlüssige Magermilch hielt im Jahr 2026 einen Marktanteil von 66,24 % am Magermilch-Markt nach Form, angetrieben durch die wachsende Verbraucherpräferenz für fettarme Milchprodukte, zunehmendes Bewusstsein für ausgewogene Ernährung und die Nachfrage nach bequemen alltäglichen Milchoptionen. Ihr Einsatz in Kaffee, Tee, Frühstückscerealien, Smoothies und beim Kochen zu Hause unterstützt den regelmäßigen Konsum, während die Nachfrage von Cafés, Hotels, Restaurants und institutionellen Küchen die gewerblichen Anwendungen erweitert. Verbesserungen bei der Pasteurisierung, der Ultrahocherhitzung (UHT) und der aseptischen Verpackung verbessern die Produktsicherheit und Haltbarkeit, ermöglichen eine breitere Distribution und unterstützen das Marktwachstum.
Kondensierte Magermilch wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,23 % wachsen, unterstützt durch die Nachfrage nach konzentrierten Milchzutaten mit reduziertem Fettgehalt, insbesondere in Backwaren, Süßwaren, Desserts, Saucen und Fertigmischungen. Die Entfernung eines erheblichen Teils des Wassers während der Verarbeitung reduziert das Produktvolumen und erleichtert die Lagerung, den Transport und die Einarbeitung in industrielle Formulierungen. Die wachsende Nachfrage von Lebensmittelherstellern und gewerblichen Küchen sowie der Bedarf an konsistenten Milchfeststoffen und einer bequemen Handhabung von Zutaten unterstützen die Akzeptanz. Fortschritte bei der Verdampfung, Sterilisation und Verpackungstechnologie verbessern weiter die Produktstabilität und Funktionalität und schaffen Chancen in Einzelhandels- und industriellen Lebensmittelverarbeitungsanwendungen.

Nach Quelle:
Kuhmilch bildet die Basis, während Büffelmilch Wachstum hinzufügtKuhmilch machte im Jahr 2026 81,02 % des Marktes nach Quelle aus, angetrieben durch ihre weite Verfügbarkeit, die etablierte Milchverarbeitungsinfrastruktur und die wachsende Verbraucherpräferenz für fettarme Milchprodukte. Ihre relativ konsistente Zusammensetzung und breite Eignung für pasteurisierte Milch, UHT-Getränke, Joghurt und andere Milchformulierungen unterstützen die Nachfrage in Haushalts-, Gastronomie- und industriellen Anwendungen. Etablierte Milchsammlungsnetzwerke, Verarbeitungstechnologien und Distributionskanäle ermöglichen es Herstellern, Magermilch an verschiedene Märkte zu liefern, während das wachsende Interesse an proteinreicher Ernährung und fettreduzierten Diäten die Produktakzeptanz unterstützt.
Büffelmilch wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 3,75 % wachsen, unterstützt durch ihre Verfügbarkeit in wichtigen milcherzeugenden Ländern, insbesondere Indien und Pakistan, und ihre Eignung für die Herstellung von milchbasierten Zutaten und fettreduzierten Milchprodukten. Büffelmilch enthält von Natur aus höhere Fett- und Gesamtfeststoffgehalte als Kuhmilch, was Möglichkeiten schafft, Rahm für andere Anwendungen zu gewinnen, während die verbleibende Milch zu Magerprodukten verarbeitet wird. Die wachsende Nachfrage nach Milchzutaten in der traditionellen Lebensmittelzubereitung, im institutionellen Catering und in der gewerblichen Lebensmittelherstellung unterstützt dieses Segment weiter. Verbesserungen bei der Rahmtrennung, Milchstandardisierung und Verarbeitungstechnologien helfen Herstellern auch dabei, Büffelmagermilch mit konsistenteren Spezifikationen für verschiedene Endverwendungen herzustellen.
Nach Verpackung:
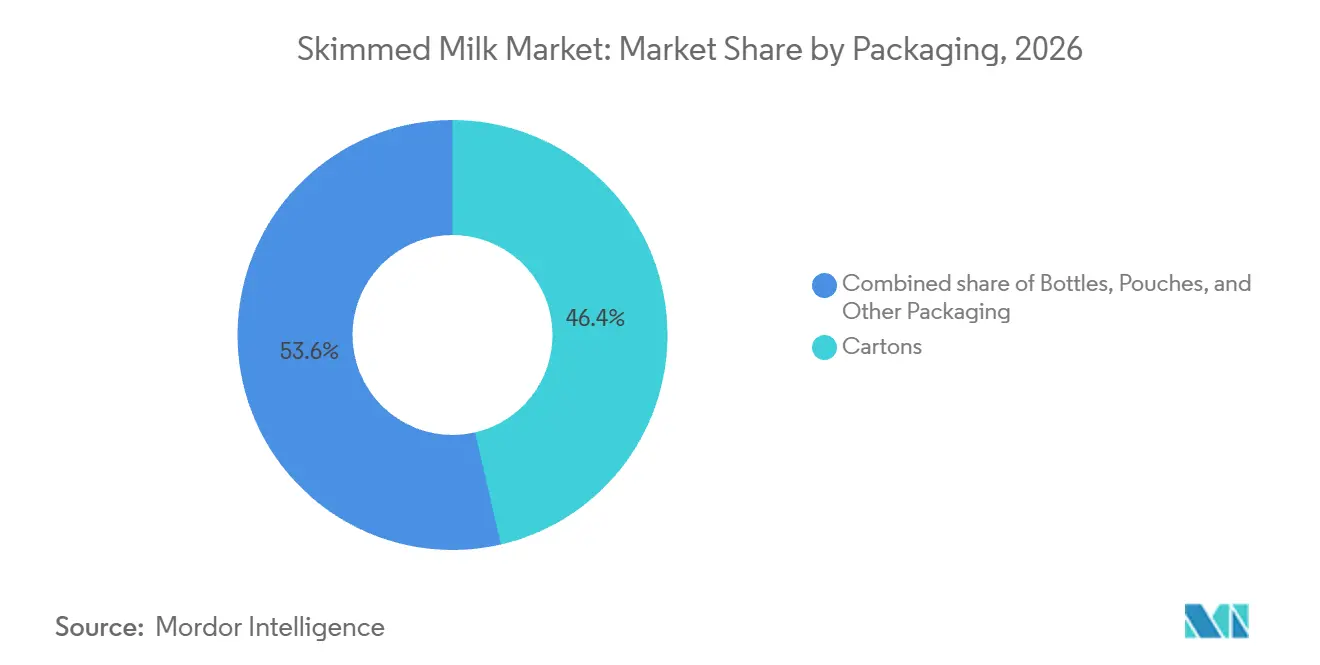
Kartons unterstützen Kühlketten, während Beutel den Zugang erweiternKartons machten im Jahr 2026 46,38 % des Marktes nach Verpackung aus, angetrieben durch die Nachfrage nach bequemen, hygienischen und leicht zu lagernden Milchprodukten. Kartons, insbesondere aseptische und mehrschichtige Formate, schützen Milch vor Licht und äußerer Kontamination, während geeignete Verarbeitungs- und Verpackungskombinationen die Haltbarkeit vor dem Öffnen ohne kontinuierliche Kühlung verlängern können. Ihr stapelbares Design, die einfache Transportmöglichkeit und die Verfügbarkeit in mehreren Größen machen sie für Supermärkte, Convenience-Stores und institutionelle Käufer geeignet. Darüber hinaus ermutigen Verbesserungen bei recycelbaren Kartonmaterialien und Verpackungsdesigns Milchhersteller, Kartons für differenzierte Produktangebote und eine breitere Distribution zu verwenden.
Beutel werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,33 % wachsen, unterstützt durch die Nachfrage nach leichten, platzsparenden und bequemen Verpackungsformaten für den täglichen Milchkonsum. Beutel benötigen im Allgemeinen weniger Verpackungsmaterial als starre Behälter und können Transport und Lagerung vereinfachen, was sie für Milchverarbeiter und Distributionsnetzwerke attraktiv macht, die Einzelhandelsmärkte mit hohem Volumen bedienen. Ihre Verfügbarkeit in Einzel- und Familienformaten unterstützt unterschiedliche Haushaltskonsumbedürfnisse, während ihre Eignung für schnelles Abfüllen und die Großserienproduktion die Verpackungseffizienz verbessern kann. Darüber hinaus unterstützt die weit verbreitete Verwendung von Milchbeuteln in Märkten mit etablierten lokalen Milchdistributionssystemen die Zugänglichkeit und hilft Herstellern, preisbewusste Verbraucher zu bedienen, sofern geeignete Hygiene-, Versiegelungs- und Kühlkettenanforderungen eingehalten werden.
Nach Endverwendung:
B2B hält den Wert, während B2C schneller wächstB2B machte im Jahr 2026 63,13 % des Marktes aus, angetrieben durch die wachsende Nachfrage von Lebensmittel- und Getränkeherstellern, Bäckereien, Süßwarenherstellern, Milchverarbeitern und Gastronomiebetreibern, die vielseitige, fettarme Milchzutaten suchen. Magermilch und Magermilchpulver liefern Milchproteine und -feststoffe für Anwendungen wie Joghurt, Desserts, Backwaren, Ernährungsgetränke und verarbeitete Lebensmittel. Ihre Fähigkeit, die Produktformulierung zu unterstützen, konsistente Zutatenspezifikationen aufrechtzuerhalten und großangelegte Fertigungsanforderungen zu erfüllen, treibt die industrielle Akzeptanz voran. Darüber hinaus erleichtern die verlängerte Haltbarkeit und die bequeme Lagerung von Magermilchpulver die Massenbeschaffung, das Bestandsmanagement und die Distribution über geografisch verteilte Produktionsstätten.
B2C wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,65 % wachsen, angetrieben durch das wachsende Verbraucherinteresse an fettarmen Milchprodukten, Ernährungsbewusstsein und die Nachfrage nach bequemen Optionen für den täglichen Konsum. Verbraucher verwenden Magermilch in Tee, Kaffee, Frühstückscerealien, Smoothies und selbst gekochten Mahlzeiten als Alternative zu Milch mit höherem Fettgehalt. Eine breitere Verfügbarkeit in Supermärkten, Verbrauchermärkten, Fachgeschäften und Online-Einzelhandelsplattformen verbessert die Produktzugänglichkeit, während verschiedene Verpackungsgrößen und pasteurisierte oder UHT-Formate unterschiedlichen Haushaltspräferenzen und Lagerungsanforderungen gerecht werden. Darüber hinaus unterstützt die Produktpositionierung rund um den reduzierten Fettgehalt und den Erhalt essentieller Milchnährstoffe das Verbraucherinteresse an Magermilch als Teil einer ausgewogenen Ernährung.
Geografische Analyse
Magermilch-Markt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 42,44 % des Magermilch-Marktes aus, angetrieben durch einen starken Milchkonsum, etablierte Milchverarbeitungsindustrien und eine wachsende Nachfrage nach fettarmen Milchprodukten in Ländern wie Indien, China, Japan und Australien. Die wachsenden Anwendungen von Magermilchpulver in Backwaren, Süßwaren, Joghurt, Ernährungsgetränken und anderen verarbeiteten Lebensmitteln unterstützen die industrielle Nachfrage. Darüber hinaus schaffen Verbesserungen bei der Milchsammlung, Verarbeitung und Kühlketteninfrastruktur sowie eine breitere Einzelhandelsdistribution und ein wachsendes Interesse an proteinreicher Ernährung Chancen sowohl für flüssige Magermilch als auch für Pulverprodukte.
Magermilch-Markt Naher Osten und Afrika
Der Markt im Nahen Osten und Afrika wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 3,87 % wachsen, unterstützt durch die Nachfrage nach bequemen Milchprodukten, die Abhängigkeit von importierten Milchzutaten in mehreren Ländern und den wachsenden Einsatz von Milchpulver in der Lebensmittelherstellung und im Gastronomiebetrieb. Magermilchpulver bietet praktische Lagerungs- und Transportvorteile in Regionen, in denen Hitze und begrenzter Kühlkettenzugang die Distribution von flüssiger Milch erschweren können. Die Nachfrage von Hotels, Restaurants, Bäckereien, Cateringunternehmen und institutionellen Küchen treibt auch den Einsatz von Magermilchzutaten voran, während die Expansion des modernen Einzelhandels und der Milchverarbeitungskapazitäten die Produktverfügbarkeit in der gesamten Region verbessert.
Magermilch-Markt Nordamerika, Europa und Südamerika
Der Magermilch-Markt in Nordamerika, Europa und Südamerika wird durch etablierte Milchverarbeitungsindustrien, die Nachfrage nach fettreduzierten Milchprodukten und den Einsatz von Magermilch als Zutat in der Lebensmittelherstellung angetrieben. In Nordamerika unterstützen das Verbraucherinteresse an proteinreicher Ernährung und die Nachfrage von gewerblichen Lebensmittelverarbeitern das Marktwachstum. In Europa halten etablierte Milchlieferketten, Produktinnovationen und der Einsatz von Magermilch in Joghurt, käsebezogener Verarbeitung, Backwaren und Ernährungsformulierungen die Nachfrage aufrecht. In Südamerika, insbesondere in Brasilien und Argentinien, tragen die inländische Milchproduktion, wachsende Milchverarbeitungsaktivitäten und der Einsatz von Milchpulver in Süßwaren, Backwaren und anderen Lebensmittelanwendungen zum Marktwachstum bei. In all diesen Regionen unterstützen Verarbeitungsverbesserungen und diversifizierte Einzelhandels- und industrielle Distributionskanäle das Marktwachstum weiter.
Wettbewerbslandschaft
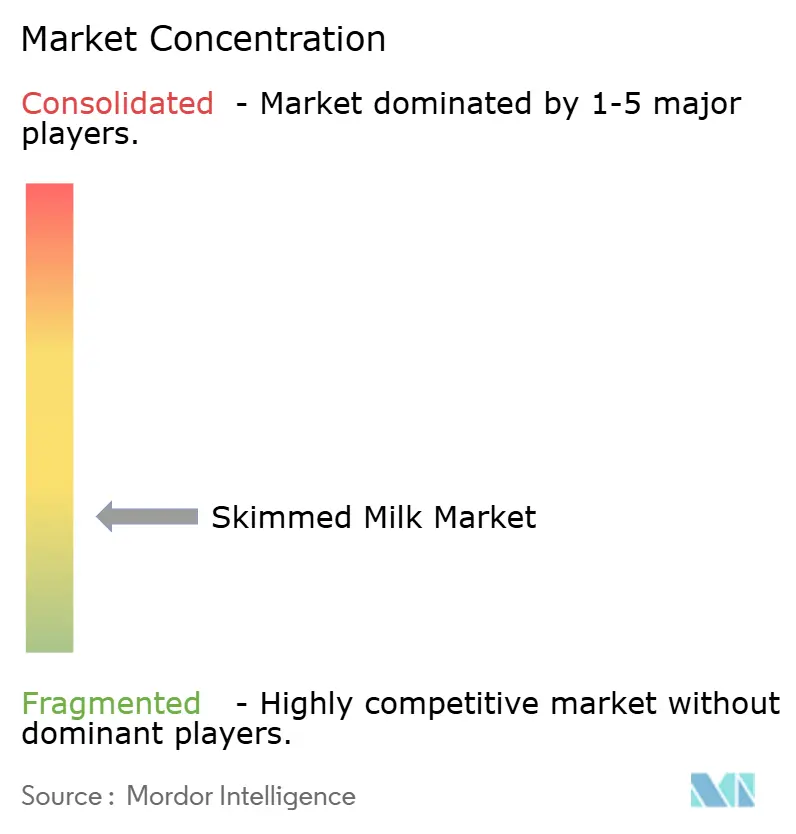
Der globale Magermilch-Markt weist eine fragmentierte Wettbewerbslandschaft auf, die große Molkereigenossenschaften, multinationale Milchverarbeiter, regionale Hersteller und spezialisierte Milchpulverproduzenten umfasst. Der Wettbewerb wird durch Rohmilchbeschaffungskapazitäten, Verarbeitungskapazität, Produktionseffizienz, Produktqualität und Distributionsnetzwerke beeinflusst. Genossenschaftliche Geschäftsmodelle spielen eine wichtige Rolle in der Branche, da der Zugang zu von Mitgliedern gelieferter Milch die Rohstoffbeschaffung und die Fertigungskontinuität unterstützt. Marktteilnehmer verfolgen zunehmend Konsolidierung, strategische Partnerschaften und betriebliche Umstrukturierungen, um ihre Marktpositionen zu stärken, die Ressourcennutzung zu verbessern und ihre geografische Reichweite zu erweitern. Diese Entwicklungen tragen zur Bildung größerer Verarbeitungsnetzwerke bei, die in der Lage sind, Einzelhandelskunden, Lebensmittelhersteller und institutionelle Käufer in mehreren Märkten zu bedienen.
Produktdiversifizierung und Investitionen in wertschöpfende Milchzutaten werden zu wichtigen Wettbewerbsstrategien. Hersteller konzentrieren sich zunehmend auf proteinreiche Milchzutaten, spezialisierte Ernährungsformulierungen, Gastronömielösungen und funktionelle Milchkomponenten, um die Abhängigkeit von konventionellen Rohstoffprodukten zu reduzieren. Verbesserungen in der Verarbeitungstechnologie, einschließlich Membranfiltration, Verdampfung, Trocknung und automatisierter Qualitätskontrolle, ermöglichen es Unternehmen, die Produktkonsistenz zu verbessern, die Ressourcennutzung zu optimieren und die technischen Anforderungen industrieller Kunden zu erfüllen. Investitionen in die Lieferkettenintegration, digitale Fertigungssysteme und Produktionsinfrastruktur helfen Marktteilnehmern auch dabei, die betriebliche Koordination zu verbessern und auf sich ändernde Kundenanforderungen zu reagieren. Unternehmen, die eine zuverlässige Milchbeschaffung mit fortschrittlichen Verarbeitungskapazitäten und diversifizierten Produktportfolios kombinieren, sind besser positioniert, um in verschiedenen Magermilchanwendungen zu konkurrieren.
Trotz dieser Chancen bleiben die Wettbewerbsbedingungen herausfordernd, da Magermilchprodukte Schwankungen in der Rohmilchverfügbarkeit, Rohstoffpreisen, Energieanforderungen und internationalen Handelsbedingungen ausgesetzt sind. Kleinere und mittelgroße Verarbeiter können einem größeren Druck ausgesetzt sein, die Rentabilität aufrechtzuerhalten, wenn die Betriebskosten steigen oder die Marktpreise sinken, insbesondere wenn ihre Portfolios auf Standard-Milchpulver oder Handelsmarkenprodukte konzentriert sind. Größere Hersteller profitieren im Allgemeinen von etablierten Beschaffungsnetzwerken, breiteren Kundenbeziehungen und einer größeren Kapazität für Investitionen in Technologie und Produktentwicklung. Regionale Produzenten und spezialisierte Lieferanten können jedoch wettbewerbsfähig bleiben, indem sie spezifische Kundenanforderungen bedienen, differenzierte Zutaten entwickeln und flexible Produktionskapazitäten aufrechterhalten. Insgesamt bleibt der Markt relativ fragmentiert, wobei der Wettbewerb durch betriebliche Größe, Verarbeitungseffizienz, Produktinnovation, Lieferkettenmanagement und die Fähigkeit zur Lieferung konsistenter Qualität in verschiedenen Endverbrauchsindustrien angetrieben wird.
Führende Unternehmen der Magermilch-Branche
-
Dairy Farmers of America, Inc.
-
Royal FrieslandCampina N.V.
-
Gujarat Co-operative Milk Marketing Federation Limited (AMUL)
-
Arla Foods amba
-
Fonterra Co-operative Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Magermilchmarkt Unternehmen in diesem Bericht
- Fonterra Co-operative Group Limited
- Arla Foods amba
- Gujarat Co-operative Milk Marketing Federation Limited (AMUL)
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- LACTALIS Ingredients
- Saputo Inc.
- Nestlé S.A.
- Danone S.A.
- Glanbia plc
- DMK Deutsches Milchkontor GmbH
- Vreugdenhil Dairy Foods
- California Dairies, Inc.
- Open Country Dairy Limited
- Synlait Milk Limited
- Groupe Sodiaal
- Meiji Holdings Co., Ltd.
- Inner Mongolia Yili Industrial Group Co., Ltd.
- China Mengniu Dairy Company Limited
- Almarai Company
Neueste Industrielle Entwicklungen in Magermilchmarkt
- April 2025: Arla Foods führte europäisch erzeugtes Magermilchpulver auf der Global Dairy Trade (GDT) Pulse-Plattform ein, mit der ersten Auktion am 12. Mai 2025. Diese Initiative erweiterte die Lieferantenbasis der Plattform und bot globalen Käufern häufigere Einkaufsmöglichkeiten sowie eine verbesserte Preisfindung für Magermilchpulver. Die Entwicklung stärkte Arla Foods' digitale Vertriebsstrategie und erweiterte den Zugang zu internationalen Milchzutatenmärkten.
- Januar 2024: Die Gujarat Cooperative Milk Marketing Federation (GCMMF), die Milchprodukte unter der Marke Amul vermarktet, führte Sagar Magermilch in ganz Indien als fettfreie Milchoption ein. Die Verfügbarkeit in mehreren Packungsgrößen, einschließlich größerer Formate für Hotels, Restaurants und Caterer, fördert den Konsum über den Haushaltsbereich hinaus.
- April 2023: Das finnische Molkereiunternehmen Valio führte Valio Prime SMP ein, ein Magermilchpulver in Säuglingsqualität, das für die Trockenmischungsproduktion von Säuglingsmilchnahrung entwickelt wurde. Das aus frischer finnischer Milch unter strengen mikrobiologischen Kontrollen hergestellte Produkt ist darauf ausgelegt, die Zutatenintegration zu vereinfachen, eine gleichbleibende Qualität zu unterstützen und die Fertigungseffizienz für Hersteller von Säuglingsnahrung zu verbessern. Diese Markteinführung erweiterte die Verfügbarkeit spezialisierter Magermilchpulverzutaten für Anwendungen in der Säuglingsernährung und unterstrich die Rolle von Produktinnovationen im Markt für Milchzutaten.
Globaler Magermilch-Marktberichtsumfang
Diese Studie definiert den globalen Magermilch-Markt als alle kommerziell hergestellten Magermilchprodukte mit reduziertem oder entferntem Milchfett, gewonnen aus Kuh-, Büffel- oder anderen tierischen Milchquellen, und in flüssiger, pulverisierter oder kondensierter Form verkauft. Der Markt umfasst Produkte, die in Kartons, Flaschen, Beuteln oder anderen Verpackungsformaten an Business-to-Business (B2B)- und Business-to-Consumer (B2C)-Endnutzer in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika vertrieben werden.
Segmentierungsübersicht
| Flüssige Magermilch |
| Magermilchpulver |
| Kondensierte Magermilch |
| Kuhmilch |
| Büffelmilch |
| Andere tierische Milchquellen |
| Kartons |
| Flaschen |
| Beutel |
| Andere Verpackungen |
| B2B | |
| B2C | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Andere Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Form | Flüssige Magermilch | |
| Magermilchpulver | ||
| Kondensierte Magermilch | ||
| Nach Quelle | Kuhmilch | |
| Büffelmilch | ||
| Andere tierische Milchquellen | ||
| Nach Verpackung | Kartons | |
| Flaschen | ||
| Beutel | ||
| Andere Verpackungen | ||
| Nach Endverwendung | B2B | |
| B2C | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Magermilch-Markt bis 2032 erreichen?
Der Magermilch-Markt wird voraussichtlich bis 2032 einen Wert von 50,49 Milliarden USD erreichen, ausgehend von 44,33 Milliarden USD im Jahr 2027, bei einem CAGR von 2,64 %. Die Nachfrage wird durch Gastronomie, Säuglingsernährung, den Handel mit Milchpulver, angereicherte Produkte und das Verbraucherinteresse an fettarmen Proteinformaten unterstützt.
Welche Magermilchform hat den größten Marktanteil?
Flüssige Magermilch führt nach Form mit einem Anteil von 66,24 % im Jahr 2026, was ihre Rolle in der Frischmilch, der Gastronomie und der Zutatenverarbeitung im Magermilch-Markt widerspiegelt.
Welche Magermilchform wächst am schnellsten?
Kondensierte Magermilch wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,23 % wachsen, da Lebensmittelhersteller lagerstabile Milchzutaten suchen.
Welche Region führt die globale Nachfrage nach Magermilch an?
Asien-Pazifik hielt im Jahr 2026 42,44 % des Umsatzes, unterstützt durch das Wachstum des Milchkonsums in Indien und Pakistan sowie die Nachfrage nach Pulver- und Funktionsprodukten.