
Taille et part du marché du lait écrémé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 44.33 Milliards de dollars |
| Taille du Marché (2032) | 50.49 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du lait écrémé par Mordor Intelligence
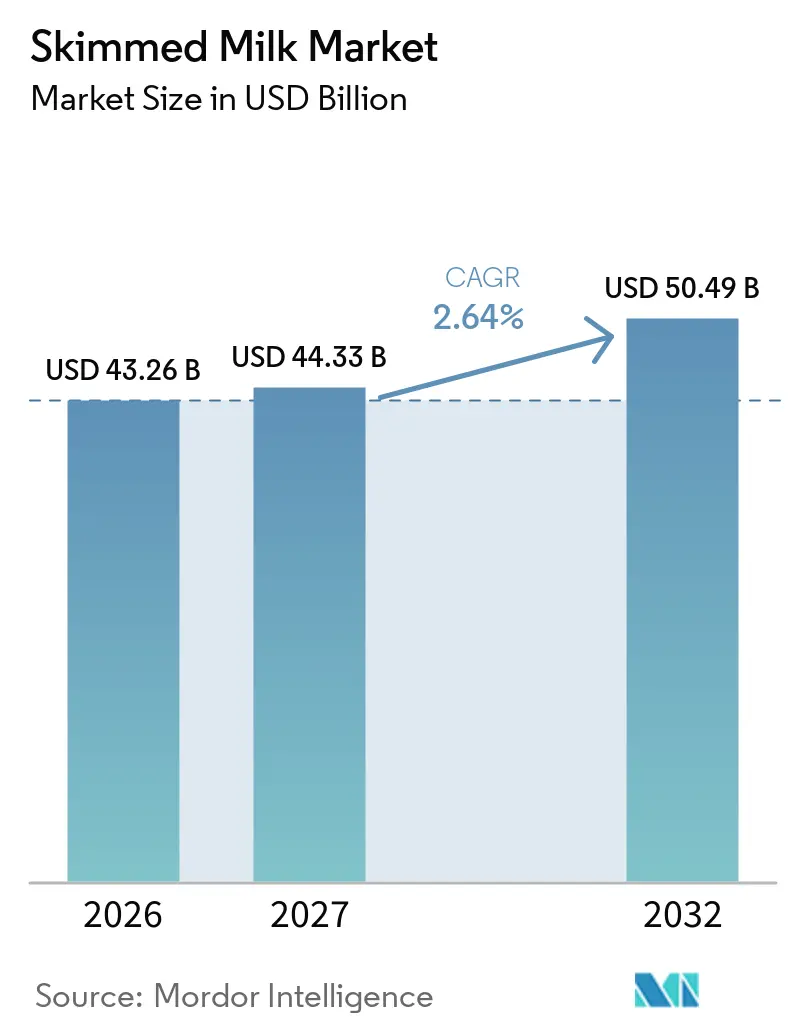
La taille du marché mondial du lait écrémé devrait croître de 43,26 milliards USD en 2026 à 44,33 milliards USD en 2027 et devrait atteindre 50,49 milliards USD d'ici 2032, à un CAGR de 2,64 % sur la période 2027-2032. Le marché mondial du lait écrémé est porté par la préférence croissante des consommateurs pour les produits laitiers faibles en matières grasses et riches en protéines, soutenue par une sensibilisation accrue à la nutrition équilibrée et à la gestion des graisses alimentaires. L'utilisation croissante du lait écrémé et de la poudre de lait écrémé dans les boissons enrichies, les produits laitiers fonctionnels, les yaourts, les produits de boulangerie, la confiserie et les formulations nutritionnelles spécialisées génère une demande supplémentaire de la part des fabricants de produits alimentaires. Le développement de produits laitiers à teneur réduite en lactose et à valeur nutritionnelle améliorée encourage également la diversification des produits pour répondre à des besoins alimentaires variés. Les avancées technologiques dans les procédés de séparation, de filtration, de pasteurisation et de séchage du lait améliorent la qualité des produits, l'efficacité du traitement et la régularité, soutenant ainsi des applications industrielles plus larges. La demande croissante des opérateurs de restauration, des hôtels, des restaurants, des sociétés de restauration collective et des acheteurs institutionnels contribue également à la croissance du marché, le lait écrémé servant d'ingrédient polyvalent dans les boissons, la cuisine et la préparation alimentaire à grande échelle.
Principaux enseignements du rapport
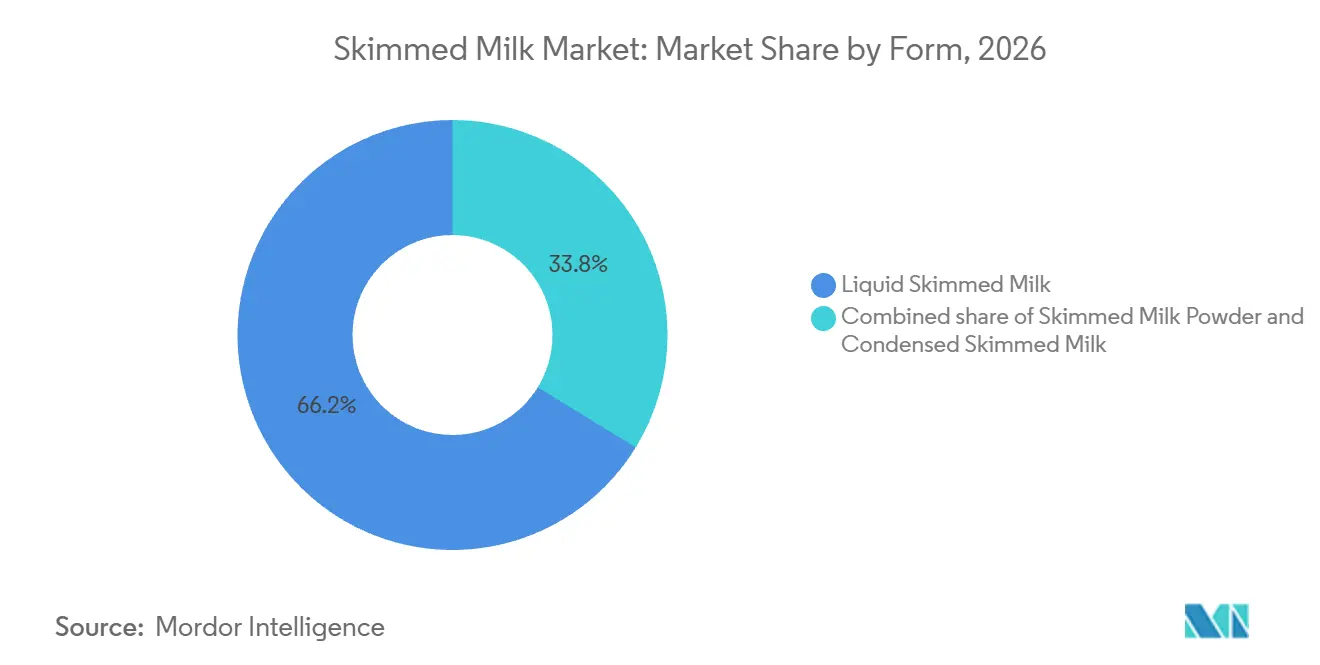
- Par forme, le lait écrémé liquide détenait 66,24 % de la part du marché du lait écrémé en 2026, tandis que le lait écrémé condensé devrait croître à un CAGR de 4,23 % de 2027 à 2032.
- Par source, le lait de vache détenait 81,02 % de la part du marché du lait écrémé en 2026, tandis que le lait de bufflonne devrait croître à un CAGR de 3,75 % de 2027 à 2032.
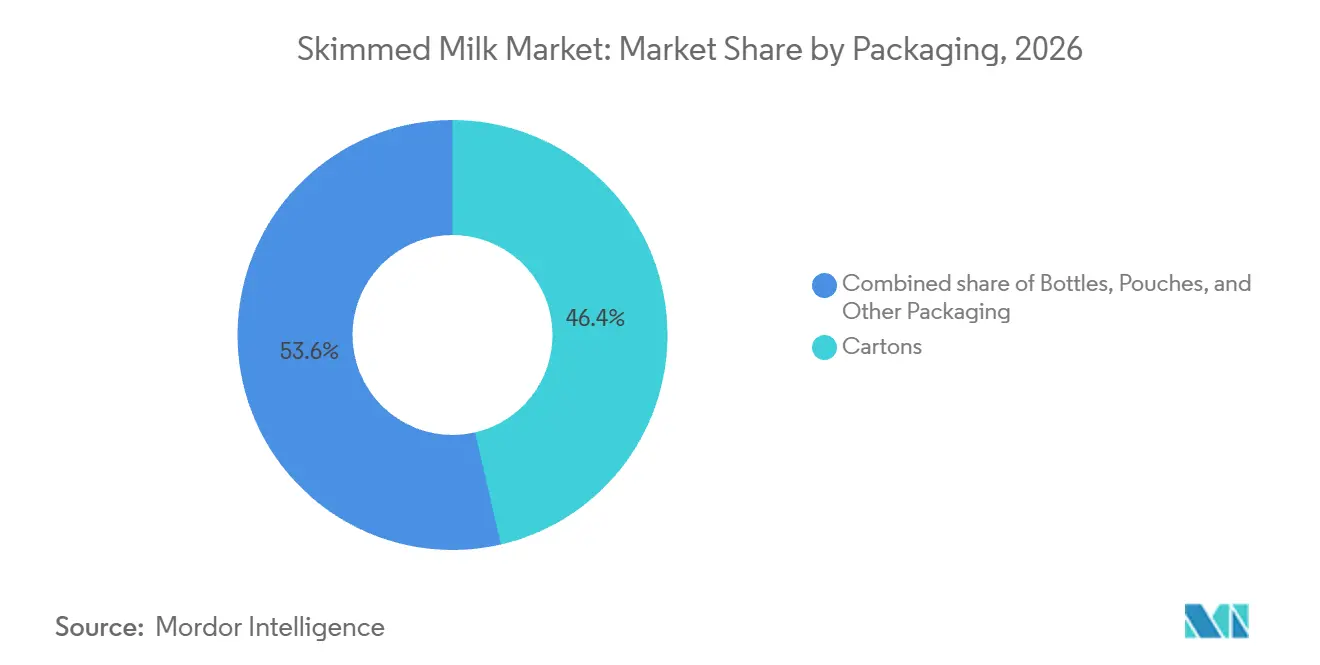
- Par emballage, les cartons détenaient 46,38 % du marché en 2026, tandis que les sachets devraient croître à un CAGR de 4,33 % de 2027 à 2032.
- Par utilisation finale, le B2B détenait 63,13 % du marché en 2026, tandis que le B2C devrait croître à un CAGR de 4,65 % de 2027 à 2032.
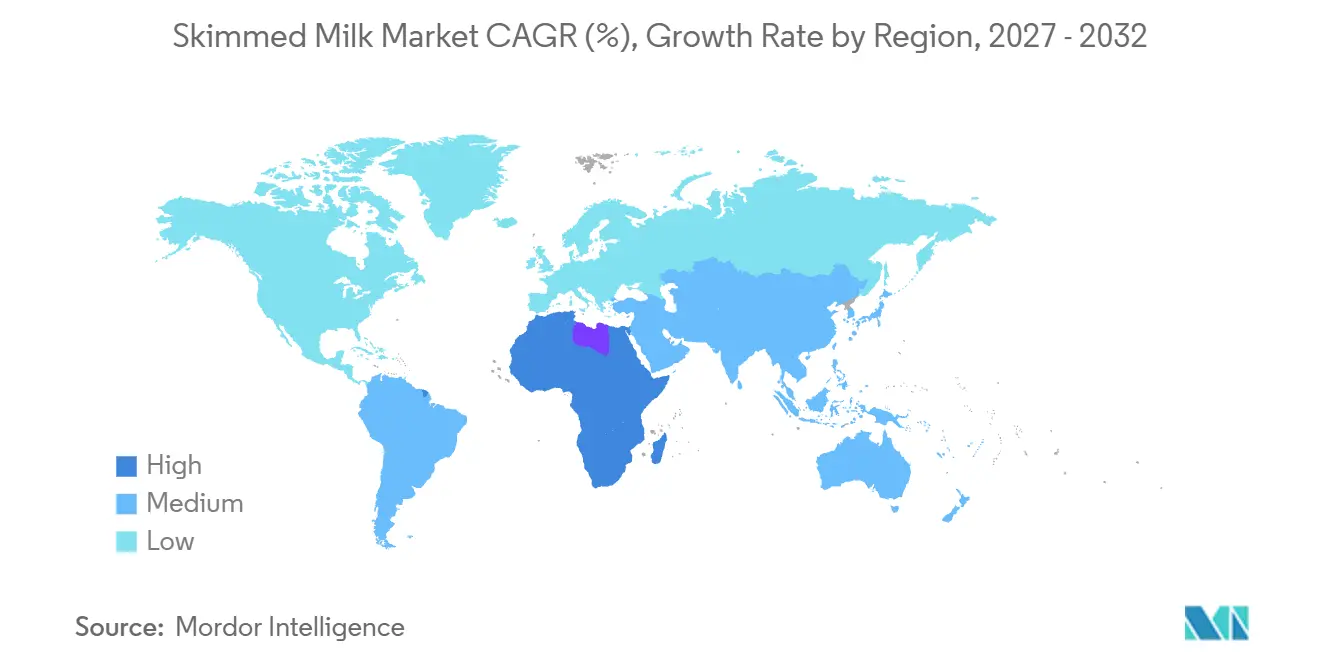
- Par géographie, l'Asie-Pacifique détenait 42,44 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 3,87 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du lait écrémé*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits laitiers faibles en matières grasses et riches en protéines | +0.6% | Mondial, plus marqué en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des applications laitières enrichies et fonctionnelles | +0.5% | Mondial, avec des poches à forte croissance au Moyen-Orient, en Afrique et en Asie du Sud | Moyen terme (2-4 ans) |
| Sensibilisation croissante à la santé et à la nutrition | +0.4% | Mondial, en particulier en Asie-Pacifique avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Croissance de l'offre de produits laitiers à teneur réduite en lactose et enrichis | +0.4% | Amérique du Nord et Europe, avec une présence émergente au Mexique, en Inde et au Brésil | Long terme (≥ 4 ans) |
| Avancées technologiques dans la transformation laitière | +0.3% | Mondial, concentré en Europe, en Nouvelle-Zélande et aux États-Unis | Long terme (≥ 4 ans) |
| Demande croissante des opérateurs de restauration et des acheteurs institutionnels | +0.5% | Mondial, y compris le GCC, la Chine, le Japon, la Corée du Sud et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits laitiers faibles en matières grasses et riches en protéines
La préférence croissante des consommateurs pour des aliments nutritifs et riches en protéines à faible teneur en matières grasses soutient la croissance du marché mondial du lait écrémé. Les consommateurs accordent une attention accrue à la composition nutritionnelle des produits laitiers, notamment à la teneur en protéines et aux niveaux de matières grasses, dans leur recherche d'options plus saines pour leur alimentation quotidienne. Selon l'enquête IFIC Food & Health Survey 2026, 28 % des Américains ont déclaré chercher à privilégier les protéines à chaque repas IFIC Food & Health Survey 2026, ific.org">[1]. Selon la même enquête, 33 % des répondants ont identifié le fait d'être une bonne source de protéines comme critère de définition d'un aliment sain IFIC Food & Health Survey 2026, ific.org">[2]. Ces résultats soulignent l'importance croissante de la teneur en protéines dans le choix des aliments et créent des opportunités pour le lait écrémé, qui fournit des protéines laitières et des nutriments essentiels tout en contenant nettement moins de matières grasses que le lait entier. Les fabricants de produits laitiers répondent à ces préférences en élargissant leurs gammes de produits allégés en matières grasses avec des offres destinées aux consommateurs soucieux de leur santé. Par exemple, en janvier 2024, la Gujarat Cooperative Milk Marketing Federation (GCMMF), qui commercialise des produits laitiers sous la marque Amul, a lancé le Sagar Skimmed Milk dans toute l'Inde en tant qu'option laitière sans matières grasses. Sa disponibilité en plusieurs formats d'emballage, y compris des formats plus grands adaptés aux hôtels, restaurants et traiteurs, favorise la consommation au-delà du cadre domestique. Ces lancements de produits, combinés à une demande croissante pour une nutrition riche en protéines, renforcent la pertinence du lait écrémé dans les circuits de distribution au détail, de restauration et institutionnels. Les préférences d'achat axées sur la santé, la demande d'aliments riches en protéines et l'expansion des offres laitières allégées devraient collectivement soutenir le marché mondial du lait écrémé.
Expansion des applications laitières enrichies et fonctionnelles
L'utilisation croissante du lait écrémé dans les produits laitiers enrichis et fonctionnels crée de nouvelles opportunités sur le marché mondial du lait écrémé. Les fabricants de produits alimentaires développent de plus en plus des produits laitiers offrant des bénéfices nutritionnels ciblés, tels qu'une teneur accrue en protéines, des vitamines et minéraux ajoutés et une composition nutritionnelle améliorée, pour répondre à l'évolution des préférences des consommateurs. Le lait écrémé et la poudre de lait écrémé servent d'ingrédients polyvalents pour ces formulations, apportant des protéines laitières, du calcium et d'autres nutriments essentiels tout en contribuant relativement peu en matières grasses. Leur utilisation couvre les boissons lactées enrichies, les yaourts enrichis en protéines, les produits laitiers fermentés, les poudres nutritionnelles, les formulations de substituts de repas et les produits nutritionnels spécialisés, élargissant ainsi l'éventail des applications potentielles. Les avancées dans les technologies de transformation et de formulation laitières permettent aux fabricants d'ajuster les concentrations de nutriments, d'améliorer la régularité des produits et d'incorporer des ingrédients supplémentaires tout en maintenant un goût et une texture agréables. L'accent croissant mis sur la nutrition fonctionnelle encourage également les entreprises laitières à diversifier leurs gammes au-delà des produits laitiers conventionnels et à développer des offres conçues pour des besoins alimentaires spécifiques. En conséquence, le lait écrémé gagne en pertinence à la fois comme produit de consommation et comme ingrédient fonctionnel pour la transformation laitière industrielle, soutenant la demande dans les circuits de distribution au détail, de restauration et de nutrition spécialisée.
Avancées technologiques dans la transformation laitière
Les avancées continues dans les technologies de transformation laitière soutiennent la croissance du marché mondial du lait écrémé en améliorant l'efficacité de la production, la qualité des produits et la régularité opérationnelle. Les systèmes modernes de séparation du lait permettent aux transformateurs d'éliminer la crème avec plus de précision, contribuant à atteindre la teneur en matières grasses souhaitée tout en préservant les protéines laitières, le calcium et d'autres nutriments essentiels. Les développements en matière de filtration membranaire, notamment l'ultrafiltration et la microfiltration, permettent aux fabricants de contrôler plus efficacement la composition du lait et de développer des ingrédients adaptés aux applications alimentaires et nutritionnelles spécialisées. Les améliorations apportées à la pasteurisation, au traitement à ultra-haute température (UHT) et à l'emballage aseptique prolongent la durée de conservation du lait écrémé liquide, réduisent le risque de contamination microbienne et facilitent la distribution sur des zones géographiques plus étendues. Pour la poudre de lait écrémé, les innovations en matière d'évaporation, de séchage par atomisation et de contrôle automatisé des procédés aident les fabricants à obtenir des niveaux d'humidité réguliers, une meilleure solubilité et de meilleures propriétés fonctionnelles pour une utilisation dans les produits de boulangerie, la confiserie, les boissons et les formulations nutritionnelles. L'intégration de la surveillance numérique, de l'inspection automatisée de la qualité et d'équipements de traitement à haute efficacité énergétique permet aux transformateurs laitiers d'optimiser l'utilisation des ressources, de minimiser les pertes de produits et de maintenir des normes d'hygiène strictes. Ces améliorations technologiques renforcent l'adéquation du lait écrémé pour la consommation directe et les applications industrielles, encouragent les fabricants à développer leurs capacités de production et leurs gammes de produits, et soutiennent le développement à long terme du marché mondial du lait écrémé.
Demande croissante des opérateurs de restauration et des acheteurs institutionnels
La demande croissante des opérateurs de restauration et des acheteurs institutionnels soutient l'expansion du marché mondial du lait écrémé. Les hôtels, restaurants, cafés, sociétés de restauration collective, hôpitaux et établissements d'enseignement utilisent le lait écrémé dans le café, le thé, les smoothies, les menus de petit-déjeuner, les sauces, les soupes, les desserts et divers plats préparés pour répondre aux clients recherchant des options laitières moins grasses. La disponibilité croissante de la poudre de lait écrémé renforce encore la demande des acheteurs institutionnels et industriels, car sa longue durée de conservation, sa facilité de stockage et son transport pratique la rendent adaptée à la préparation alimentaire à grande échelle et aux sites disposant d'installations de réfrigération limitées. Les cuisines professionnelles et les fabricants de produits alimentaires utilisent également la poudre de lait écrémé pour ajuster la teneur en protéines, améliorer la régularité de certaines formulations et incorporer des solides laitiers dans les produits de boulangerie, la confiserie, les desserts laitiers et les mélanges alimentaires prêts à préparer. Alors que les opérateurs de restauration diversifient leurs menus pour répondre à différentes préférences nutritionnelles, le lait écrémé sert d'ingrédient polyvalent pour développer des boissons et des plats à teneur réduite en matières grasses sans éliminer les nutriments d'origine laitière. Les acheteurs institutionnels bénéficient également d'emballages en vrac et de spécifications de produits standardisées, qui soutiennent une préparation régulière dans plusieurs points de vente et établissements. L'utilisation croissante du lait écrémé liquide et de la poudre de lait écrémé dans l'hôtellerie, la restauration collective, la préparation alimentaire institutionnelle et la fabrication alimentaire commerciale crée des canaux de demande supplémentaires et contribue à la croissance du marché mondial du lait écrémé.
Analyse de l'impact des freins du marché du lait écrémé*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fluctuations de la disponibilité du lait cru | -0.4% | Mondial, plus aigu en Océanie, en Europe et en Asie du Sud | Court terme (≤ 2 ans) |
| Concurrence des alternatives végétales au lait | -0.3% | Amérique du Nord et Europe, avec une présence à un stade précoce dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Cyclicité des prix du lait et exportations | -0.2% | Mondial, en particulier les corridors d'exportation des États-Unis, de l'Europe et de la Nouvelle-Zélande | Moyen terme (2-4 ans) |
| Intolérance au lactose croissante parmi les consommateurs | -0.2% | Asie-Pacifique et Amérique latine, y compris le Mexique, l'Inde et le Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations de la disponibilité du lait cru
Les variations de la disponibilité du lait cru constituent un défi majeur pour le marché mondial du lait écrémé, car la production de lait écrémé et de poudre de lait écrémé dépend d'un approvisionnement régulier en lait de qualité appropriée provenant des exploitations laitières. Les variations saisonnières des rendements laitiers, les variations de la qualité des aliments pour animaux, les problèmes de santé animale, la pénurie d'eau et les conditions météorologiques extrêmes peuvent affecter la productivité laitière et perturber les calendriers de collecte du lait. Par exemple, le stress thermique chez les bovins laitiers peut réduire la consommation d'aliments et la production laitière, tandis que les sécheresses et l'insuffisance des approvisionnements en fourrage peuvent encore contraindre la disponibilité du lait cru dans les principales régions productrices de lait. Ces fluctuations d'approvisionnement peuvent créer des difficultés pour les transformateurs dans le maintien des volumes de production, le respect des obligations contractuelles et la garantie d'un approvisionnement régulier en produits finis aux détaillants, aux fabricants de produits alimentaires et aux clients institutionnels. L'irrégularité de la disponibilité du lait peut également affecter l'utilisation des usines de transformation, la planification des stocks et la continuité de la production de poudre de lait écrémé, qui nécessite des quantités substantielles de lait cru comme intrant. Les fabricants peuvent faire face à des défis supplémentaires pour maintenir une teneur régulière en matières grasses, en protéines et en solides totaux du lait lorsque la composition du lait entrant varie. Les déséquilibres saisonniers d'approvisionnement et les perturbations dans l'élevage laitier peuvent donc créer une incertitude opérationnelle, contraindre la capacité de production et affecter la fiabilité de l'approvisionnement sur l'ensemble du marché mondial du lait écrémé.
Concurrence des alternatives végétales au lait
La concurrence des alternatives végétales au lait exerce une pression sur le marché mondial du lait écrémé. Des produits tels que le lait d'amande, d'avoine, de soja et de coco offrent des options aux consommateurs suivant des régimes sans produits laitiers, à ceux souffrant d'intolérance au lactose et à ceux qui prfèrent les ingrédients d'origine végétale. Ces alternatives sont largement disponibles dans les supermarchés, les plateformes de vente en ligne, les cafés et les établissements de restauration, permettant aux consommateurs de substituer le lait de vache conventionnel dans les boissons, les aliments du petit-déjeuner, la cuisine et d'autres usages. Selon le Good Food Institute (GFI), 38 % des foyers des États-Unis ont acheté du lait d'origine végétale au cours de l'année, ce qui reflète sa présence établie dans la catégorie des alternatives laitières au détailU.S. retail market insights for the plant-based industry, gfi.org">[3]. La disponibilité de multiples formulations végétales incite également les fabricants et les distributeurs à allouer de l'espace en rayon et des ressources de développement de produits aux boissons alternatives, ce qui peut limiter la visibilité et les opportunités d'expansion des produits à base de lait écrémé. L'innovation continue des produits et une distribution plus large leur permettent de concurrencer le lait écrémé sur certaines occasions de consommation. En conséquence, l'expansion des alternatives végétales pourrait contraindre la demande de lait écrémé auprès de certains groupes de consommateurs et accroître la pression concurrentielle sur les producteurs laitiers pour qu'ils différencient leurs produits par la valeur nutritionnelle, le goût, la fonctionnalité et la qualité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
l'offre liquide reste centrale tandis que les concentrés gagnent du terrainLe lait écrémé liquide détenait 66,24 % du marché du lait écrémé par forme en 2026, porté par la préférence croissante des consommateurs pour les produits laitiers allégés, la sensibilisation accrue à la nutrition équilibrée et la demande d'options laitières pratiques pour la consommation quotidienne. Son utilisation dans le café, le thé, les céréales du petit-déjeuner, les smoothies et la cuisine à domicile soutient une consommation régulière, tandis que la demande des cafés, hôtels, restaurants et cuisines institutionnelles élargit les applications commerciales. Les améliorations apportées à la pasteurisation, au traitement à ultra-haute température (UHT) et à l'emballage aseptique améliorent la sécurité et la durée de conservation des produits, permettant une distribution plus large et soutenant la croissance du marché.
Le lait écrémé condensé devrait se développer à un CAGR de 4,23 % de 2027 à 2032, soutenu par la demande d'ingrédients laitiers concentrés à teneur réduite en matières grasses, notamment dans les produits de boulangerie, la confiserie, les desserts, les sauces et les aliments prêts à préparer. L'élimination d'une partie substantielle de l'eau lors du traitement réduit le volume du produit et facilite le stockage, le transport et l'incorporation dans les formulations industrielles. La demande croissante des fabricants de produits alimentaires et des cuisines professionnelles, ainsi que le besoin de solides laitiers réguliers et d'une manipulation pratique des ingrédients, soutiennent l'adoption. Les avancées dans les technologies d'évaporation, de stérilisation et d'emballage améliorent encore la stabilité et la fonctionnalité des produits, créant des opportunités dans les applications de vente au détail et de transformation alimentaire industrielle.

Par source :
le lait de vache constitue la base tandis que le lait de bufflonne apporte de la croissanceLe lait de vache représentait 81,02 % du marché par source en 2026, porté par sa large disponibilité, son infrastructure de transformation laitière établie et la préférence croissante des consommateurs pour les produits laitiers allégés. Sa composition relativement régulière et sa large adéquation pour le lait pasteurisé, les boissons UHT, les yaourts et autres formulations laitières soutiennent la demande dans les applications domestiques, de restauration et industrielles. Les réseaux de collecte du lait, les technologies de transformation et les canaux de distribution établis permettent aux fabricants d'approvisionner les marchés diversifiés en lait écrémé, tandis que l'intérêt croissant pour la nutrition riche en protéines et les régimes à faible teneur en matières grasses soutient l'adoption des produits.
Le lait de bufflonne devrait croître à un CAGR de 3,75 % de 2027 à 2032, soutenu par sa disponibilité dans les principaux pays producteurs de lait, notamment l'Inde et le Pakistan, et son adéquation pour la production d'ingrédients dérivés du lait et de produits laitiers à teneur réduite en matières grasses. Le lait de bufflonne contient naturellement des niveaux plus élevés de matières grasses et de solides totaux que le lait de vache, créant des opportunités de récupérer la crème pour d'autres applications tout en transformant le lait restant en produits écrémés. La demande croissante d'ingrédients laitiers dans la préparation alimentaire traditionnelle, la restauration institutionnelle et la fabrication alimentaire commerciale soutient davantage ce segment. Les améliorations apportées à la séparation de la crème, à la standardisation du lait et aux technologies de transformation aident également les fabricants à produire du lait de bufflonne écrémé avec des spécifications plus régulières pour différentes utilisations finales.
Par emballage :
les cartons soutiennent les chaînes du froid tandis que les sachets élargissent l'accèsLes cartons représentaient 46,38 % du marché par emballage en 2026, portés par la demande de produits laitiers pratiques, hygiéniques et faciles à stocker. Les cartons, notamment les formats aseptiques et multicouches, protègent le lait de la lumière et des contaminations extérieures, tandis que des combinaisons appropriées de traitement et d'emballage peuvent prolonger la durée de conservation sans réfrigération continue avant ouverture. Leur conception empilable, leur facilité de transport et leur disponibilité en plusieurs tailles les rendent adaptés aux supermarchés, aux épiceries de proximité et aux acheteurs institutionnels. De plus, les améliorations apportées aux matériaux de carton recyclables et aux conceptions d'emballage encouragent les fabricants de produits laitiers à adopter les cartons pour des offres de produits différenciées et une distribution plus large.
Les sachets devraient croître à un CAGR de 4,33 % de 2027 à 2032, soutenus par la demande de formats d'emballage légers, peu encombrants et pratiques pour la consommation laitière quotidienne. Les sachets nécessitent généralement moins de matériaux d'emballage que les contenants rigides et peuvent simplifier le transport et le stockage, les rendant attractifs pour les transformateurs laitiers et les réseaux de distribution desservant les marchés de détail à fort volume. Leur disponibilité en formats individuels et familiaux répond à des besoins de consommation domestique variés, tandis que leur adéquation pour le remplissage rapide et la production à grande échelle peut améliorer l'efficacité de l'emballage. De plus, l'utilisation répandue des sachets de lait sur les marchés disposant de systèmes de distribution laitière locale établis soutient l'accessibilité et aide les fabricants à servir les consommateurs sensibles aux prix, à condition que les exigences appropriées en matière d'hygiène, de scellage et de chaîne du froid soient respectées.
Par utilisation finale :
le B2B détient la valeur tandis que le B2C croît plus rapidementLe B2B représentait 63,13 % du marché en 2026, porté par la demande croissante des fabricants de produits alimentaires et de boissons, des boulangeries, des confiseurs, des transformateurs laitiers et des opérateurs de restauration à la recherche d'ingrédients laitiers polyvalents et allégés. Le lait écrémé et la poudre de lait écrémé fournissent des protéines et des solides laitiers pour des applications telles que les yaourts, les desserts, les produits de boulangerie, les boissons nutritionnelles et les aliments transformés. Leur capacité à soutenir la formulation des produits, à maintenir des spécifications d'ingrédients régulières et à répondre aux exigences de fabrication à grande échelle favorise l'adoption industrielle. De plus, la longue durée de conservation et le stockage pratique de la poudre de lait écrémé facilitent les achats en vrac, la gestion des stocks et la distribution dans des installations de production géographiquement dispersées.
Le B2C devrait croître à un CAGR de 4,65 % de 2027 à 2032, porté par l'intérêt croissant des consommateurs pour les produits laitiers allégés, la sensibilisation nutritionnelle et la demande d'options pratiques pour la consommation quotidienne. Les consommateurs incorporent le lait écrémé dans le thé, le café, les céréales du petit-déjeuner, les smoothies et les repas cuisinés à domicile comme alternative au lait plus riche en matières grasses. Une disponibilité plus large dans les supermarchés, les hypermarchés, les magasins spécialisés et les plateformes de vente en ligne améliore l'accessibilité des produits, tandis que des tailles d'emballage variées et des formats pasteurisés ou UHT répondent aux différentes préférences des ménages et aux exigences de stockage. De plus, le positionnement des produits autour de la teneur réduite en matières grasses et de la préservation des nutriments essentiels du lait soutient l'intérêt des consommateurs pour le lait écrémé dans le cadre d'une alimentation équilibrée.
Analyse géographique
Marché du lait écrémé en Asie-Pacifique
L'Asie-Pacifique représentait 42,44 % du marché du lait écrémé en 2026, portée par une forte consommation laitière, des industries de transformation du lait établies et une demande croissante de produits laitiers allégés dans des pays tels que l'Inde, la Chine, le Japon et l'Australie. L'expansion des applications de la poudre de lait écrémé dans les produits de boulangerie, la confiserie, les yaourts, les boissons nutritionnelles et d'autres aliments transformés soutient la demande industrielle. De plus, les améliorations apportées à la collecte du lait, à la transformation, à l'infrastructure de la chaîne du froid, ainsi qu'une distribution au détail plus large et un intérêt croissant pour la nutrition riche en protéines, créent des opportunités pour le lait écrémé liquide et les produits en poudre.
Marché du lait écrémé au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un CAGR de 3,87 % de 2027 à 2032, soutenu par la demande de produits laitiers pratiques, la dépendance aux ingrédients laitiers importés dans plusieurs pays et l'utilisation croissante de la poudre de lait dans la fabrication alimentaire et les opérations de restauration. La poudre de lait écrémé offre des avantages pratiques en matière de stockage et de transport dans les régions où la chaleur et l'accès limité à la chaîne du froid peuvent compliquer la distribution du lait liquide. La demande des hôtels, restaurants, boulangeries, entreprises de restauration collective et cuisines institutionnelles stimule également l'utilisation des ingrédients à base de lait écrémé, tandis que l'expansion de la distribution moderne et des capacités de transformation laitière améliore la disponibilité des produits dans toute la région.
Marché du lait écrémé en Amérique du Nord, en Europe et en Amérique du Sud
Le marché du lait écrémé en Amérique du Nord, en Europe et en Amérique du Sud est porté par des industries de transformation laitière établies, la demande de produits laitiers à teneur réduite en matières grasses et l'utilisation du lait écrémé comme ingrédient dans la fabrication alimentaire. En Amérique du Nord, l'intérêt des consommateurs pour la nutrition riche en protéines et la demande des transformateurs alimentaires commerciaux soutiennent la croissance du marché. En Europe, les chaînes d'approvisionnement laitières établies, l'innovation produit et l'utilisation du lait écrémé dans les yaourts, la transformation fromagère, les produits de boulangerie et les formulations nutritionnelles maintiennent la demande. En Amérique du Sud, notamment au Brésil et en Argentine, la production laitière nationale, l'expansion des activités de transformation laitière et l'utilisation de la poudre de lait dans la confiserie, la boulangerie et d'autres applications alimentaires contribuent à la croissance du marché. Dans ces régions, les améliorations de la transformation et la diversification des canaux de distribution au détail et industriels soutiennent davantage la croissance du marché.
Paysage concurrentiel
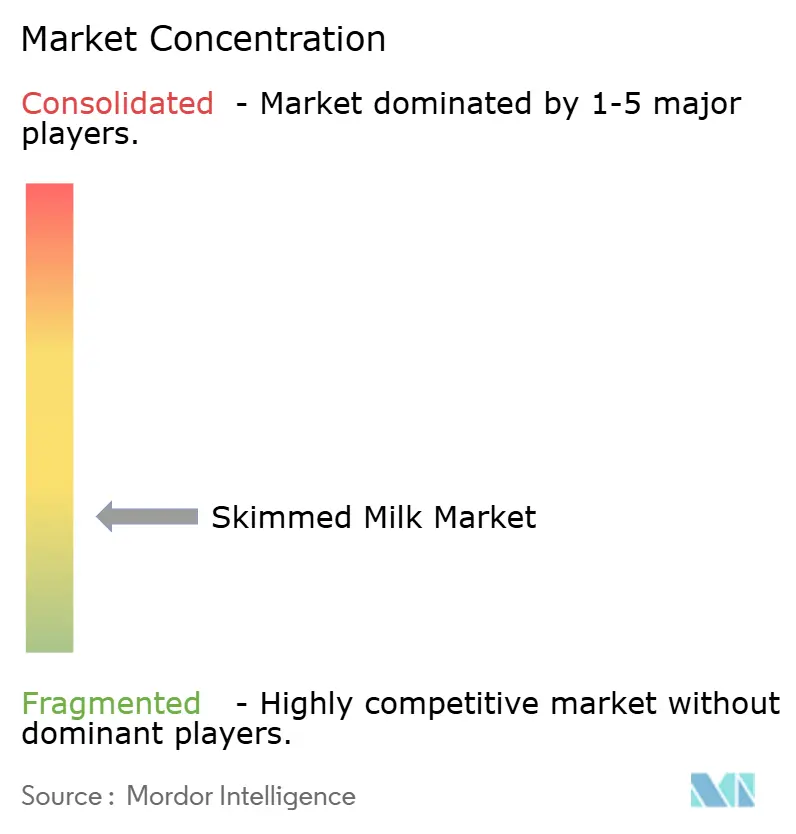
Le marché mondial du lait écrémé présente un paysage concurrentiel fragmenté comprenant de grandes coopératives laitières, des transformateurs laitiers multinationaux, des fabricants régionaux et des producteurs spécialisés de poudre de lait. La concurrence est influencée par les capacités d'approvisionnement en lait cru, la capacité de transformation, l'efficacité de la production, la qualité des produits et les réseaux de distribution. Les modèles d'entreprise coopératifs jouent un rôle important dans le secteur, car l'accès au lait fourni par les membres soutient l'approvisionnement en matières premières et la continuité de la fabrication. Les acteurs du marché poursuivent de plus en plus la consolidation, les partenariats stratégiques et la restructuration opérationnelle pour renforcer leurs positions sur le marché, améliorer l'utilisation des ressources et étendre leur portée géographique. Ces développements contribuent à la formation de réseaux de transformation plus importants capables de servir les clients de détail, les fabricants de produits alimentaires et les acheteurs institutionnels sur plusieurs marchés.
La diversification des produits et l'investissement dans des ingrédients laitiers à valeur ajoutée deviennent des stratégies concurrentielles importantes. Les fabricants se concentrent de plus en plus sur les ingrédients laitiers riches en protéines, les formulations nutritionnelles spécialisées, les solutions de restauration et les composants laitiers fonctionnels pour réduire leur dépendance aux produits de base conventionnels. Les améliorations des technologies de transformation, notamment la filtration membranaire, l'évaporation, le séchage et le contrôle automatisé de la qualité, permettent aux entreprises d'améliorer la régularité des produits, d'optimiser l'utilisation des ressources et de répondre aux exigences techniques des clients industriels. Les investissements dans l'intégration de la chaîne d'approvisionnement, les systèmes de fabrication numérique et l'infrastructure de production aident également les acteurs du marché à améliorer la coordination opérationnelle et à répondre à l'évolution des exigences des clients. Les entreprises qui combinent un approvisionnement fiable en lait avec des capacités de transformation avancées et des gammes de produits diversifiées sont mieux positionnées pour concurrencer dans différentes applications du lait écrémé.
Malgré ces opportunités, les conditions concurrentielles restent difficiles, car les produits à base de lait écrémé sont exposés aux fluctuations de la disponibilité du lait cru, des prix des matières premières, des besoins énergétiques et des conditions du commerce international. Les transformateurs de taille petite et moyenne peuvent faire face à une pression plus grande pour maintenir leur rentabilité lorsque les coûts d'exploitation augmentent ou que les prix du marché s'affaiblissent, en particulier lorsque leurs gammes sont concentrées dans des poudres de lait standard ou des produits à marque de distributeur. Les fabricants plus importants bénéficient généralement de réseaux d'approvisionnement établis, de relations clients plus larges et d'une plus grande capacité à investir dans la technologie et le développement de produits. Les producteurs régionaux et les fournisseurs spécialisés, cependant, peuvent rester compétitifs en répondant à des exigences spécifiques des clients, en développant des ingrédients différenciés et en maintenant des capacités de production flexibles. Dans l'ensemble, le marché reste relativement fragmenté, avec une concurrence portée par l'échelle opérationnelle, l'efficacité de la transformation, l'innovation produit, la gestion de la chaîne d'approvisionnement et la capacité à fournir une qualité régulière dans diverses industries d'utilisation finale.
Leaders du secteur du lait écrémé
-
Dairy Farmers of America, Inc.
-
Royal FrieslandCampina N.V.
-
Gujarat Co-operative Milk Marketing Federation Limited (AMUL)
-
Arla Foods amba
-
Fonterra Co-operative Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Lait Écrémé Entreprises couvertes dans ce rapport
- Fonterra Co-operative Group Limited
- Arla Foods amba
- Gujarat Co-operative Milk Marketing Federation Limited (AMUL)
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- LACTALIS Ingredients
- Saputo Inc.
- Nestlé S.A.
- Danone S.A.
- Glanbia plc
- DMK Deutsches Milchkontor GmbH
- Vreugdenhil Dairy Foods
- California Dairies, Inc.
- Open Country Dairy Limited
- Synlait Milk Limited
- Groupe Sodiaal
- Meiji Holdings Co., Ltd.
- Inner Mongolia Yili Industrial Group Co., Ltd.
- China Mengniu Dairy Company Limited
- Almarai Company
Développements industriels récents dans Marché du Lait Écrémé
- Avril 2025 : Arla Foods a introduit de la poudre de lait écrémé d'origine européenne sur la plateforme Global Dairy Trade (GDT) Pulse, avec sa première enchère tenue le 12 mai 2025. Cette initiative a élargi la base de fournisseurs de la plateforme et a offert aux acheteurs mondiaux des opportunités d'achat plus fréquentes ainsi qu'une meilleure découverte des prix pour la poudre de lait écrémé. Ce développement a renforcé la stratégie de vente numérique d'Arla Foods et a élargi l'accès aux marchés internationaux des ingrédients laitiers.
- Janvier 2024 : la Gujarat Cooperative Milk Marketing Federation (GCMMF), qui commercialise des produits laitiers sous la marque Amul, a lancé le Sagar Skimmed Milk dans toute l'Inde en tant qu'option laitière sans matières grasses. Sa disponibilité en plusieurs formats d'emballage, y compris des formats plus grands adaptés aux hôtels, restaurants et traiteurs, favorise la consommation au-delà du cadre domestique.
- Avril 2023 : la société laitière finlandaise Valio a lancé le Valio Prime SMP, une poudre de lait écrémé de qualité infantile développée pour la production de préparations pour nourrissons en mélange à sec. Fabriqué à partir de lait frais finlandais sous des contrôles microbiologiques stricts, le produit est conçu pour simplifier l'intégration des ingrédients, garantir une qualité constante et améliorer l'efficacité de fabrication pour les producteurs de préparations pour nourrissons. Ce lancement a élargi la disponibilité d'ingrédients spécialisés en poudre de lait écrémé pour les applications de nutrition infantile et a renforcé le rôle de l'innovation produit sur le marché des ingrédients laitiers.
Périmètre du rapport mondial sur le marché du lait écrémé
Cette étude définit le marché mondial du lait écrémé comme l'ensemble des produits à base de lait écrémé produits commercialement, à teneur réduite ou nulle en matières grasses laitières, dérivés du lait de vache, de bufflonne ou d'autres sources de lait animal, et vendus sous forme liquide, en poudre ou condensée. Le marché comprend les produits distribués en cartons, bouteilles, sachets ou autres formats d'emballage aux utilisateurs finaux interentreprises (B2B) et aux consommateurs finaux (B2C) en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique.
Aperçu de la segmentation
| Lait écrémé liquide |
| Poudre de lait écrémé |
| Lait écrémé condensé |
| Lait de vache |
| Lait de bufflonne |
| Autres sources de lait animal |
| Cartons |
| Bouteilles |
| Sachets |
| Autres emballages |
| B2B | |
| B2C | Supermarchés/Hypermarchés |
| Magasins spécialisés | |
| Boutiques en ligne | |
| Autres points de vente au détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Lait écrémé liquide | |
| Poudre de lait écrémé | ||
| Lait écrémé condensé | ||
| Par source | Lait de vache | |
| Lait de bufflonne | ||
| Autres sources de lait animal | ||
| Par emballage | Cartons | |
| Bouteilles | ||
| Sachets | ||
| Autres emballages | ||
| Par utilisation finale | B2B | |
| B2C | Supermarchés/Hypermarchés | |
| Magasins spécialisés | ||
| Boutiques en ligne | ||
| Autres points de vente au détail | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du lait écrémé d'ici 2032 ?
Le marché du lait écrémé devrait atteindre 50,49 milliards USD d'ici 2032, contre 44,33 milliards USD en 2027, à un CAGR de 2,64 %. La demande est soutenue par la restauration, la nutrition infantile, le commerce de produits laitiers en poudre, les produits enrichis et l'intérêt des consommateurs pour les formats protéinés allégés.
Quelle forme de lait écrémé détient la plus grande part ?
Le lait écrémé liquide est en tête par forme avec une part de 66,24 % en 2026, reflétant son rôle dans les produits laitiers frais, la restauration et la transformation des ingrédients sur le marché du lait écrémé.
Quelle forme de lait écrémé connaît la croissance la plus rapide ?
Le lait écrémé condensé devrait croître à un CAGR de 4,23 % de 2027 à 2032, les fabricants alimentaires recherchant des ingrédients laitiers stables à température ambiante.
Quelle région est en tête de la demande mondiale de lait écrémé ?
L'Asie-Pacifique détenait 42,44 % des ventes en 2026, soutenue par la croissance de la consommation laitière en Inde et au Pakistan et la demande de produits en poudre et fonctionnels.