
副鼻腔炎治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.49 十億米ドル |
| 市場規模 (2032) | 3.49 十億米ドル |
| 成長率 (2027 - 2032) | 6.99 % |
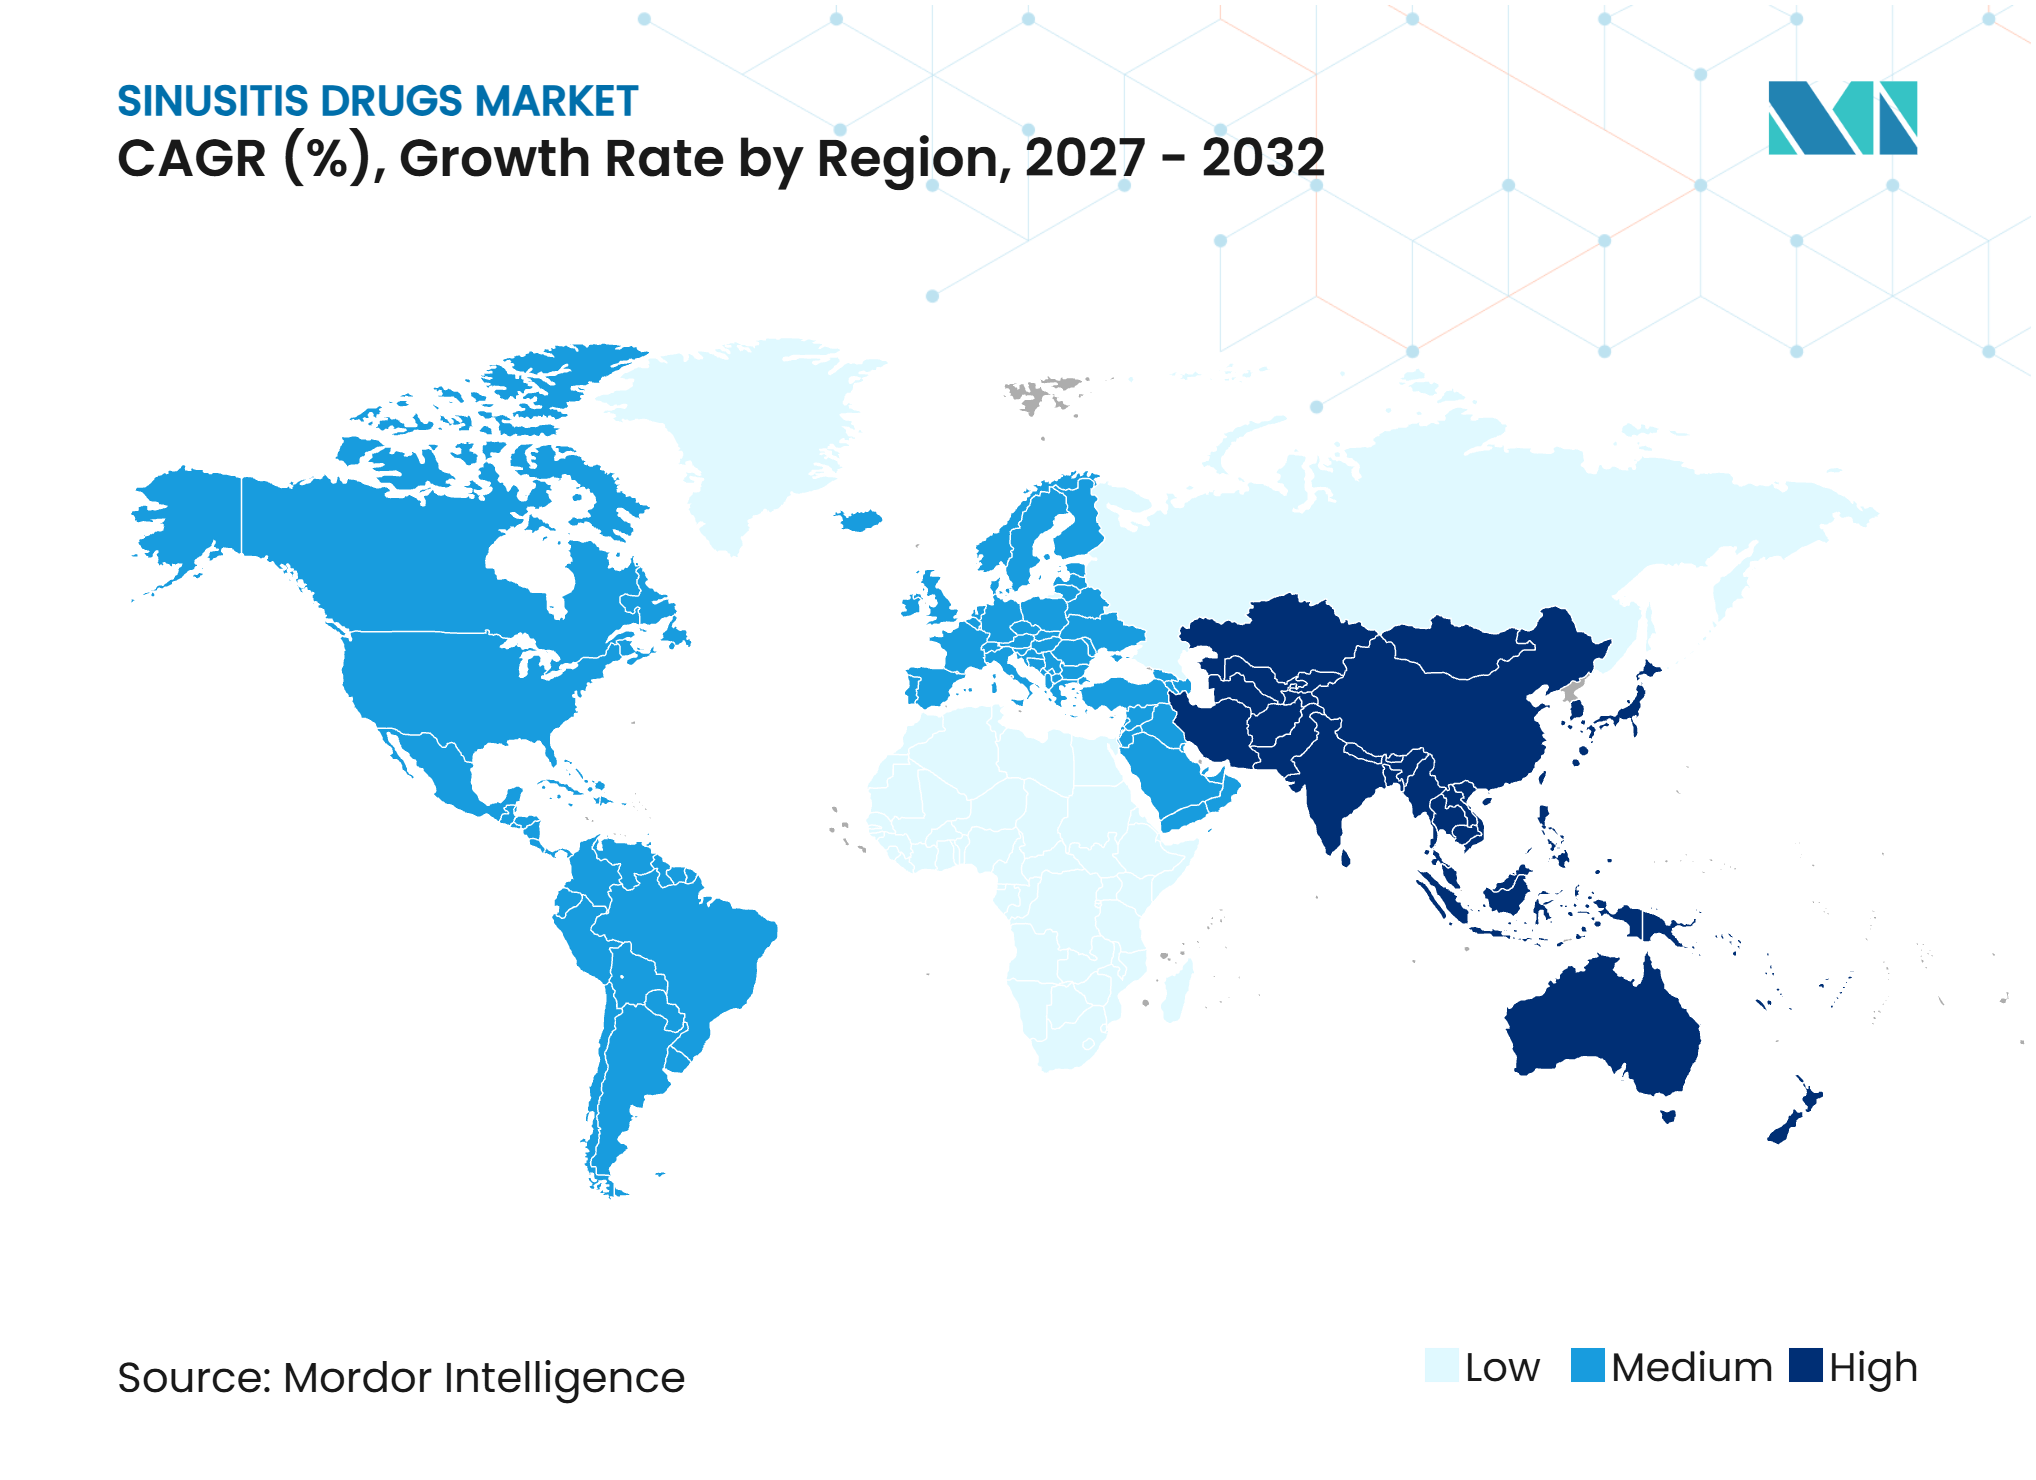
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる副鼻腔炎治療薬市場分析
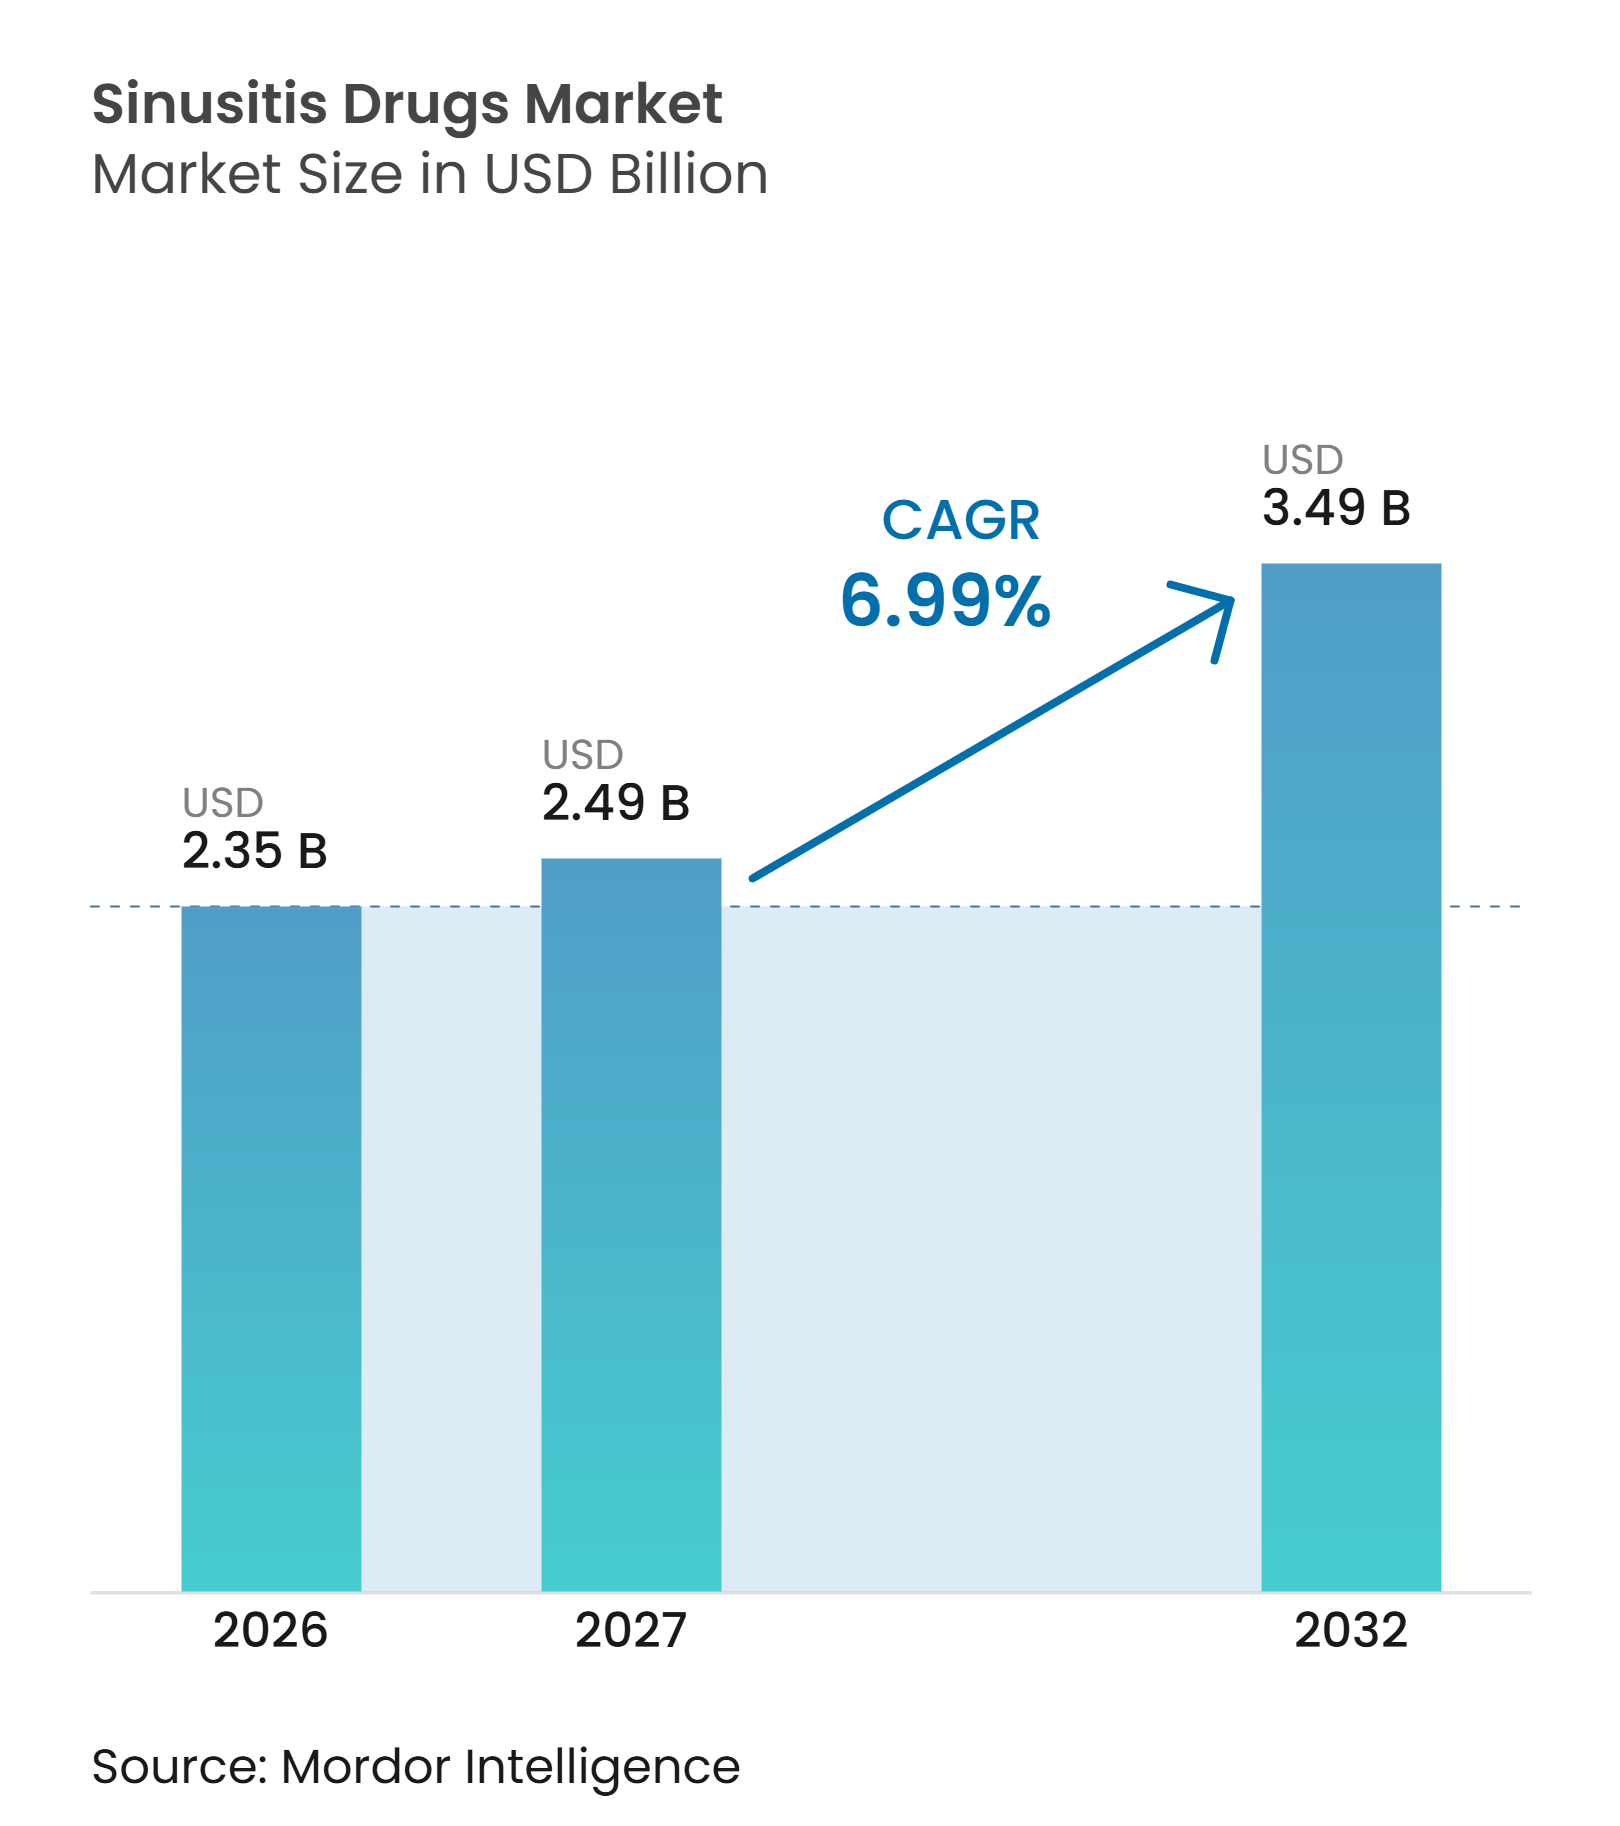
副鼻腔炎治療薬市場規模は、2026年に2.35 ビリオン 米ドル、2027年に2.49 ビリオン 米ドルと予測され、2027年から2032年にかけて6.99%のCAGRで成長し、2032年までに3.49 ビリオン 米ドルに達する見込みです。
副鼻腔炎治療薬市場は、合併症のない急性疾患に対する頻繁な抗生物質治療を中心としたモデルから脱却しつつあります。米国耳鼻咽喉科・頭頸部外科学会のガイドラインは、合併症のない急性細菌性鼻副鼻腔炎に対する経過観察を支持しており、臨床的に適切な症例の治療を維持しながら抗生物質の使用を絞り込んでいます。高コストの生物学的製剤は、持続的な症状と鼻茸を有する患者に対応するため、慢性疾患においてより重要性を増しています。副鼻腔炎治療薬市場はまた、臨床医が治療法を選択する際に炎症の特性をより考慮するようになっているため、アレルギーケアと耳鼻咽喉科診療のより緊密な連携からも恩恵を受けています。デリバリーデバイス、専門医へのアクセス、および償還に関する決定が、どの製品が臨床需要を売上に転換するかを左右するでしょう。
レポートの主要ポイント
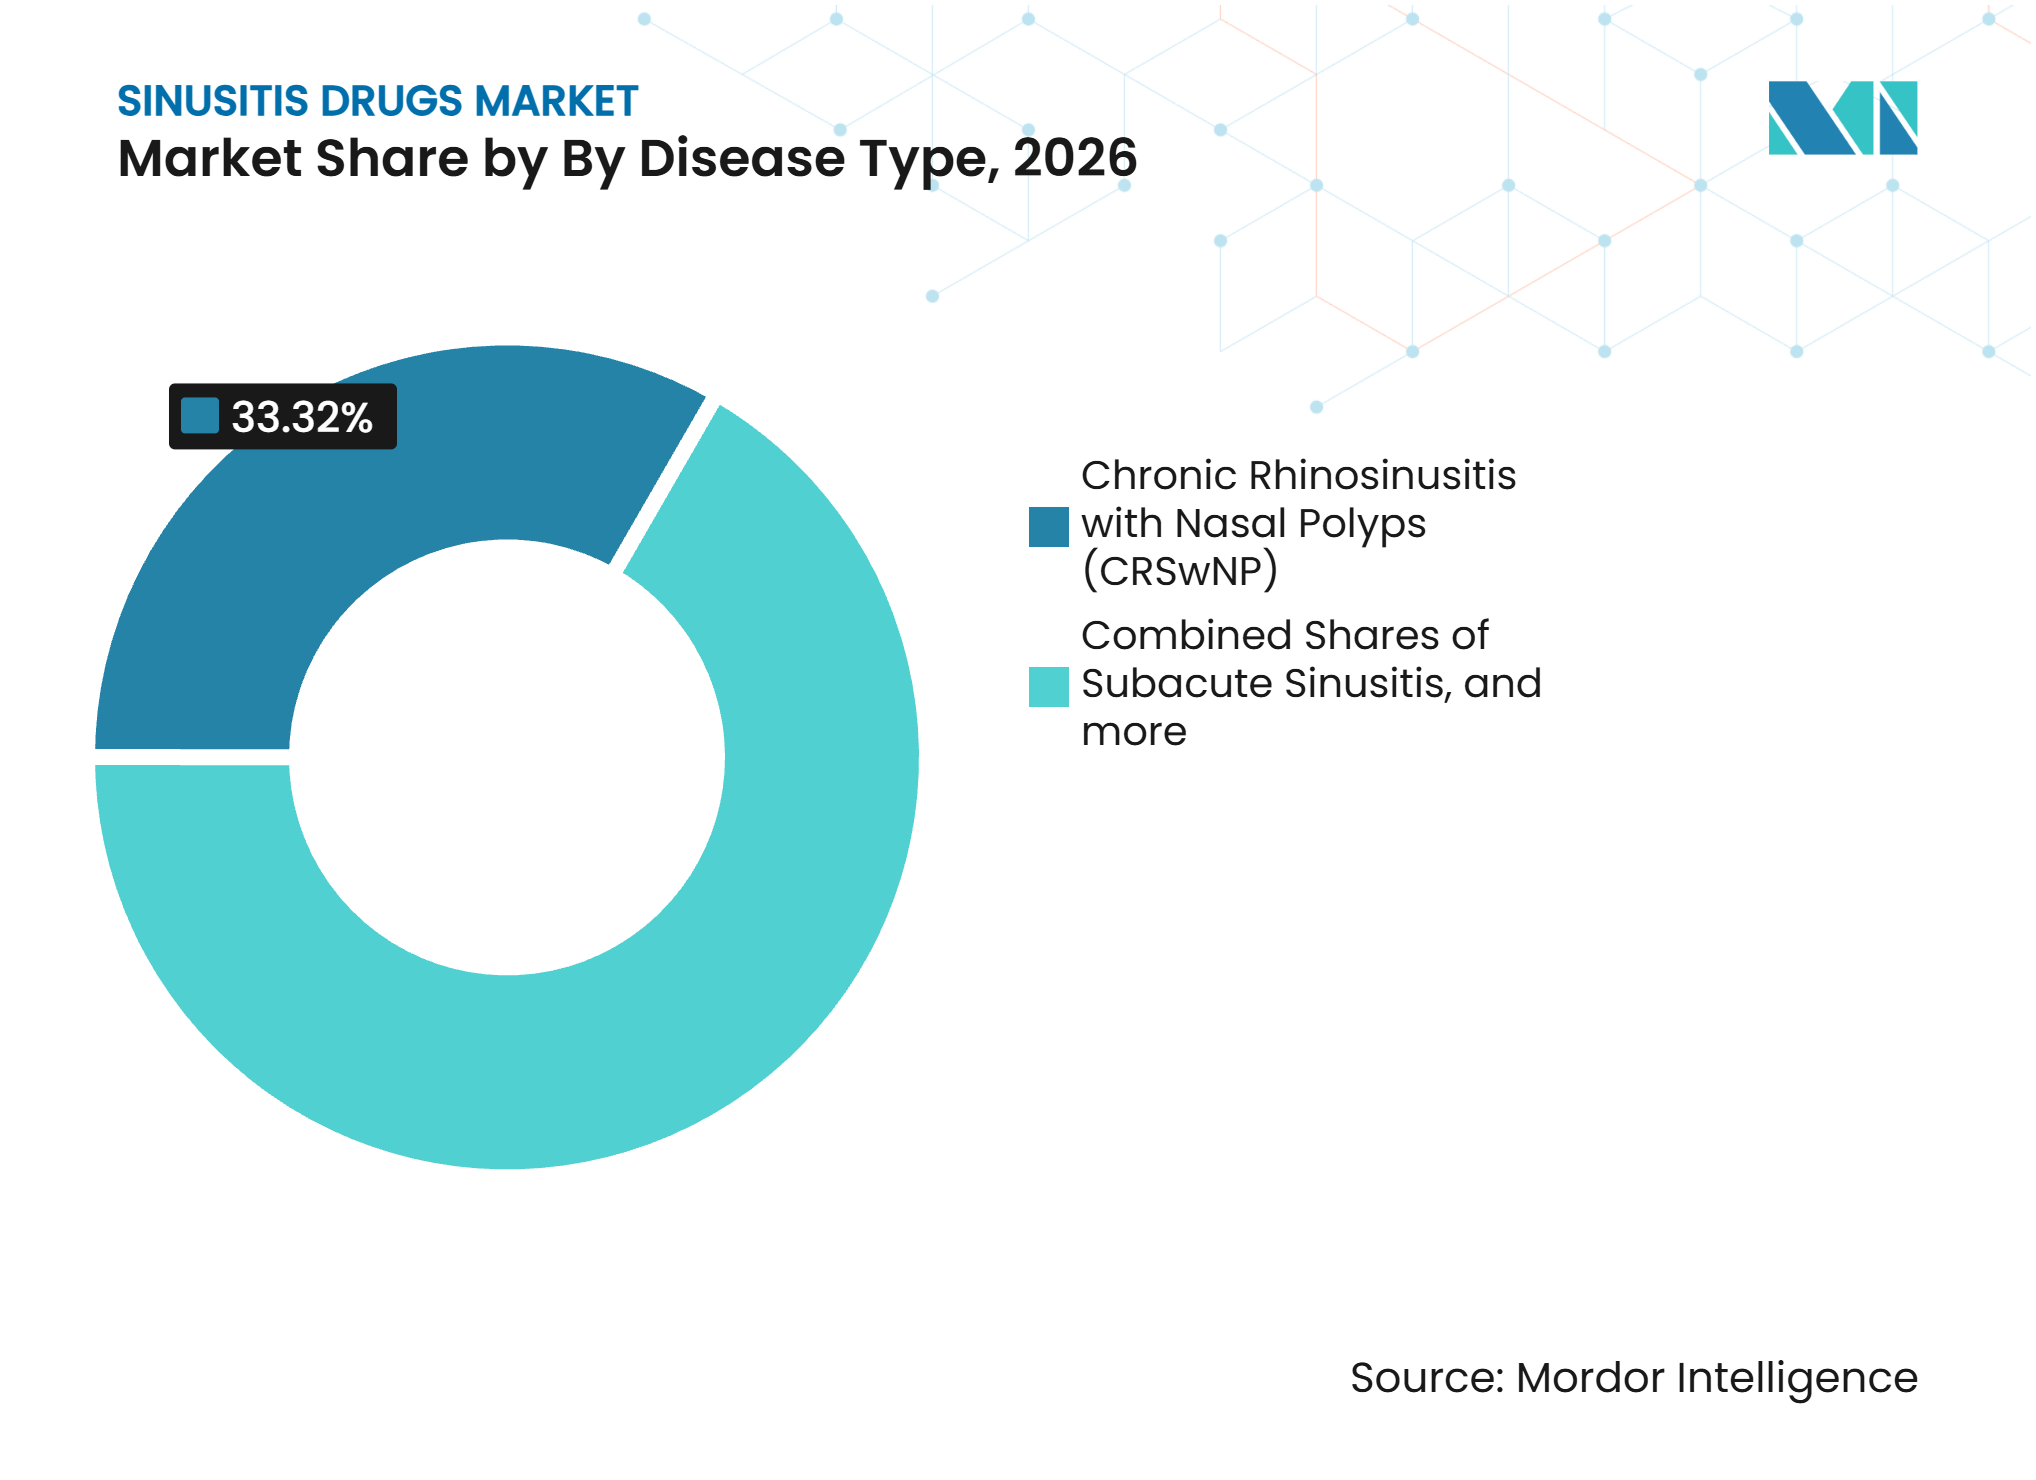
- 疾患タイプ別では、CRSwNPが2026年の副鼻腔炎治療薬市場シェアの33.32%を占め、アレルギー性真菌性鼻副鼻腔炎は2032年までに7.61%のCAGRで成長すると予測されています。
- 薬剤クラス別では、抗生物質が2026年の副鼻腔炎治療薬市場シェアの34.24%を占め、生物学的製剤は2032年までに14.21%のCAGRで成長すると予測されています。
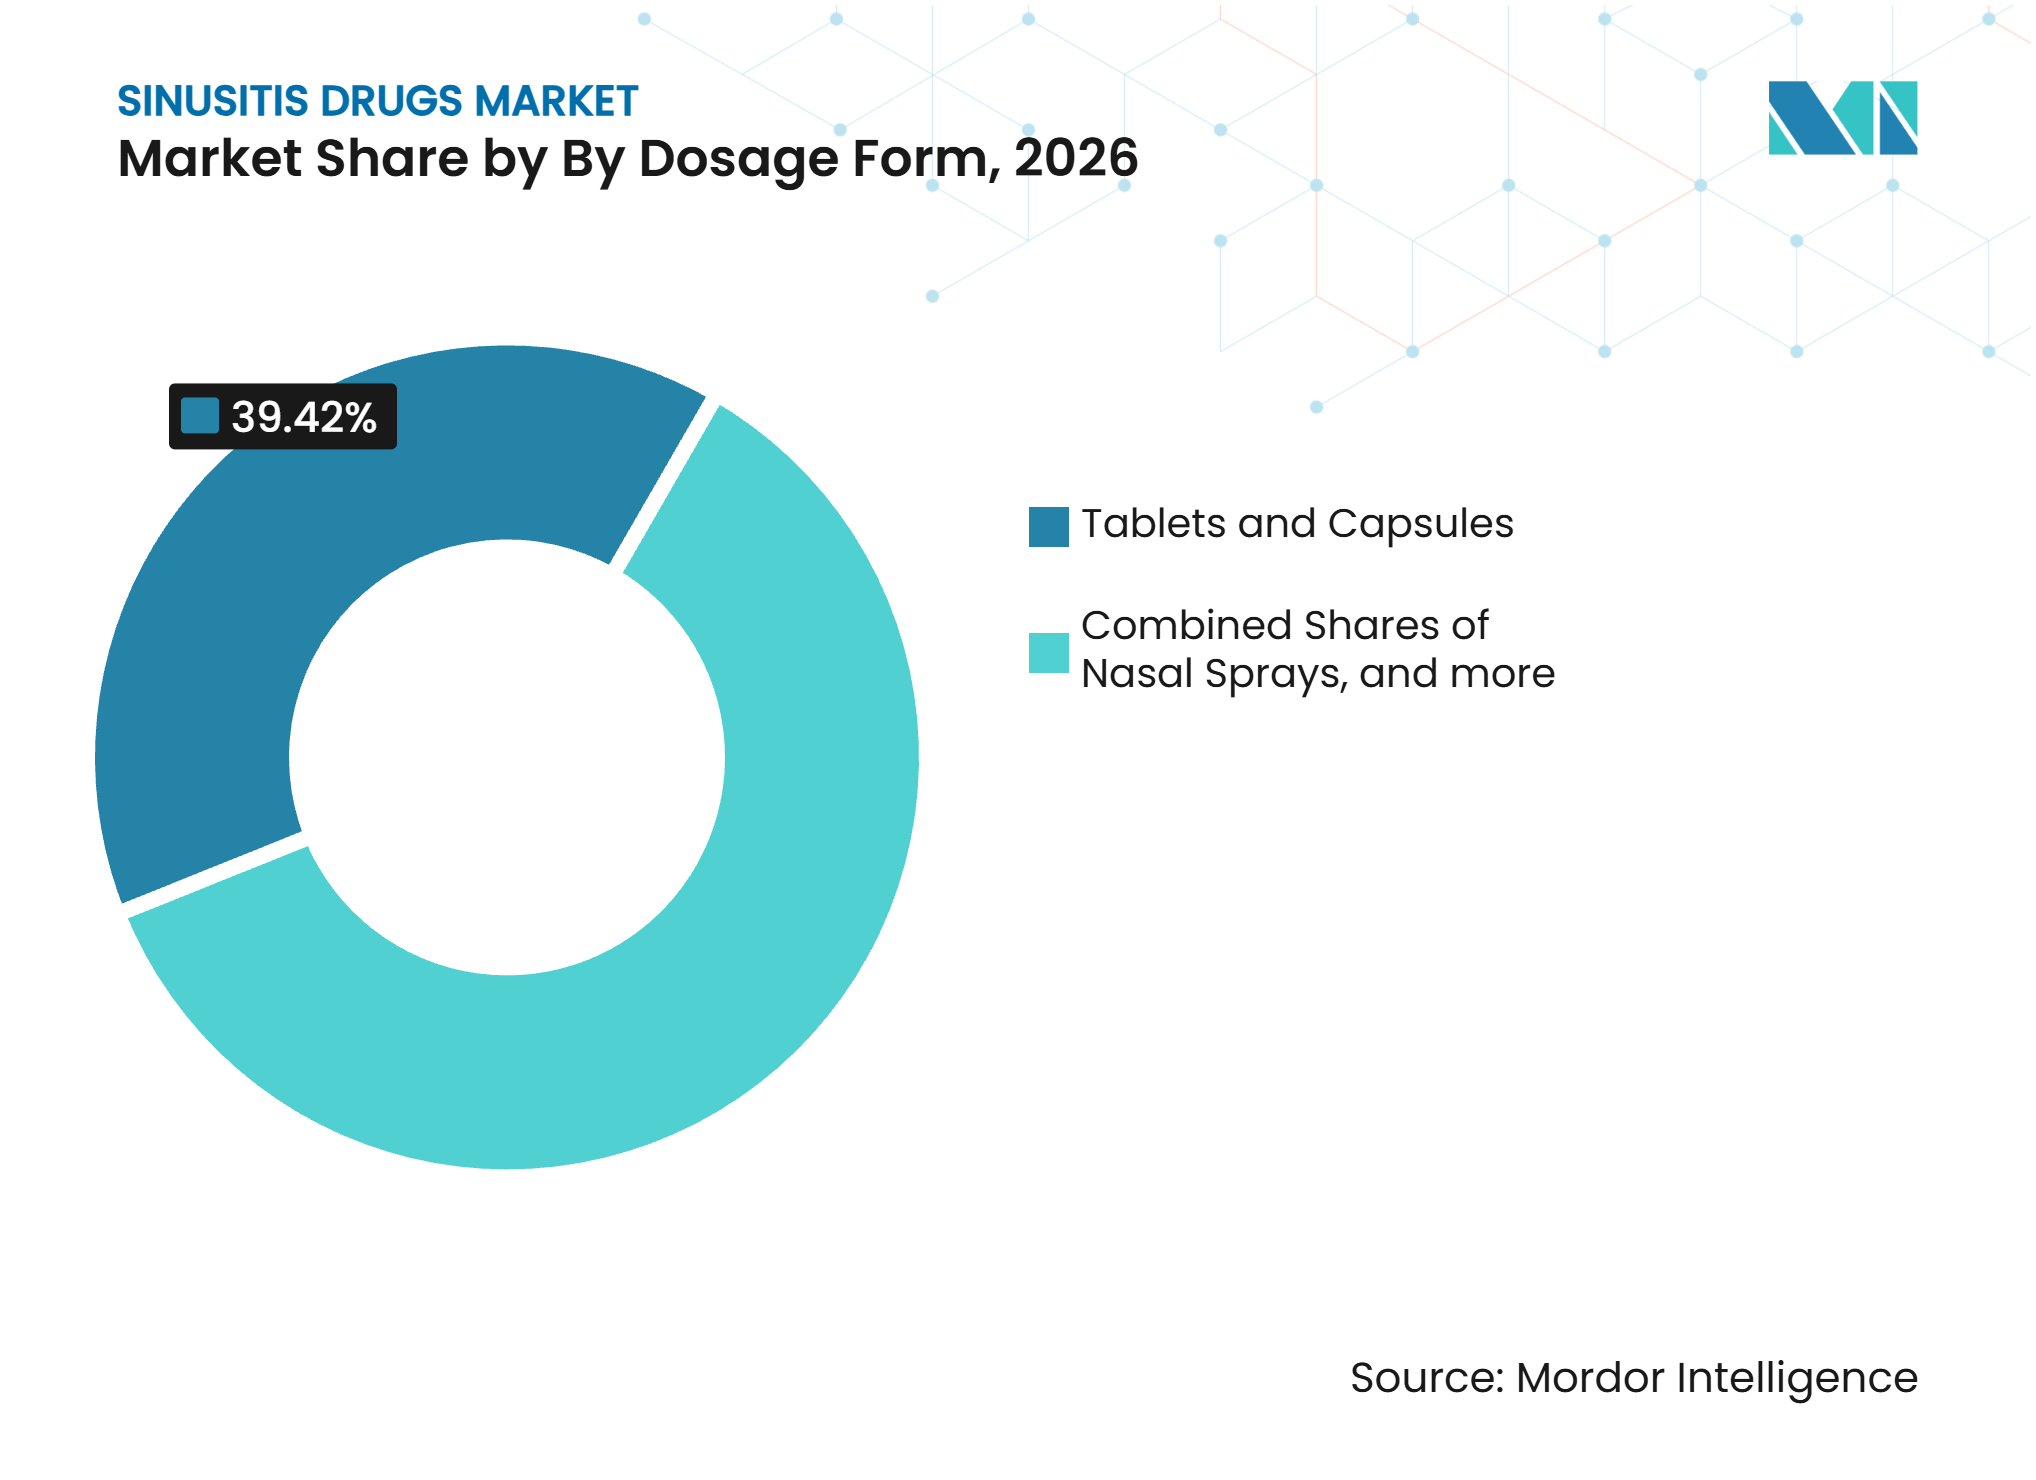
- 剤形別では、錠剤・カプセルが2026年の副鼻腔炎治療薬市場シェアの39.42%を占め、注射用生物学的製剤は2032年までに13.52%のCAGRで成長すると予測されています。
- 処方状況別では、処方箋医薬品が2026年の副鼻腔炎治療薬市場シェアの68.36%を占め、2032年までに6.91%のCAGRで成長すると予測されています。
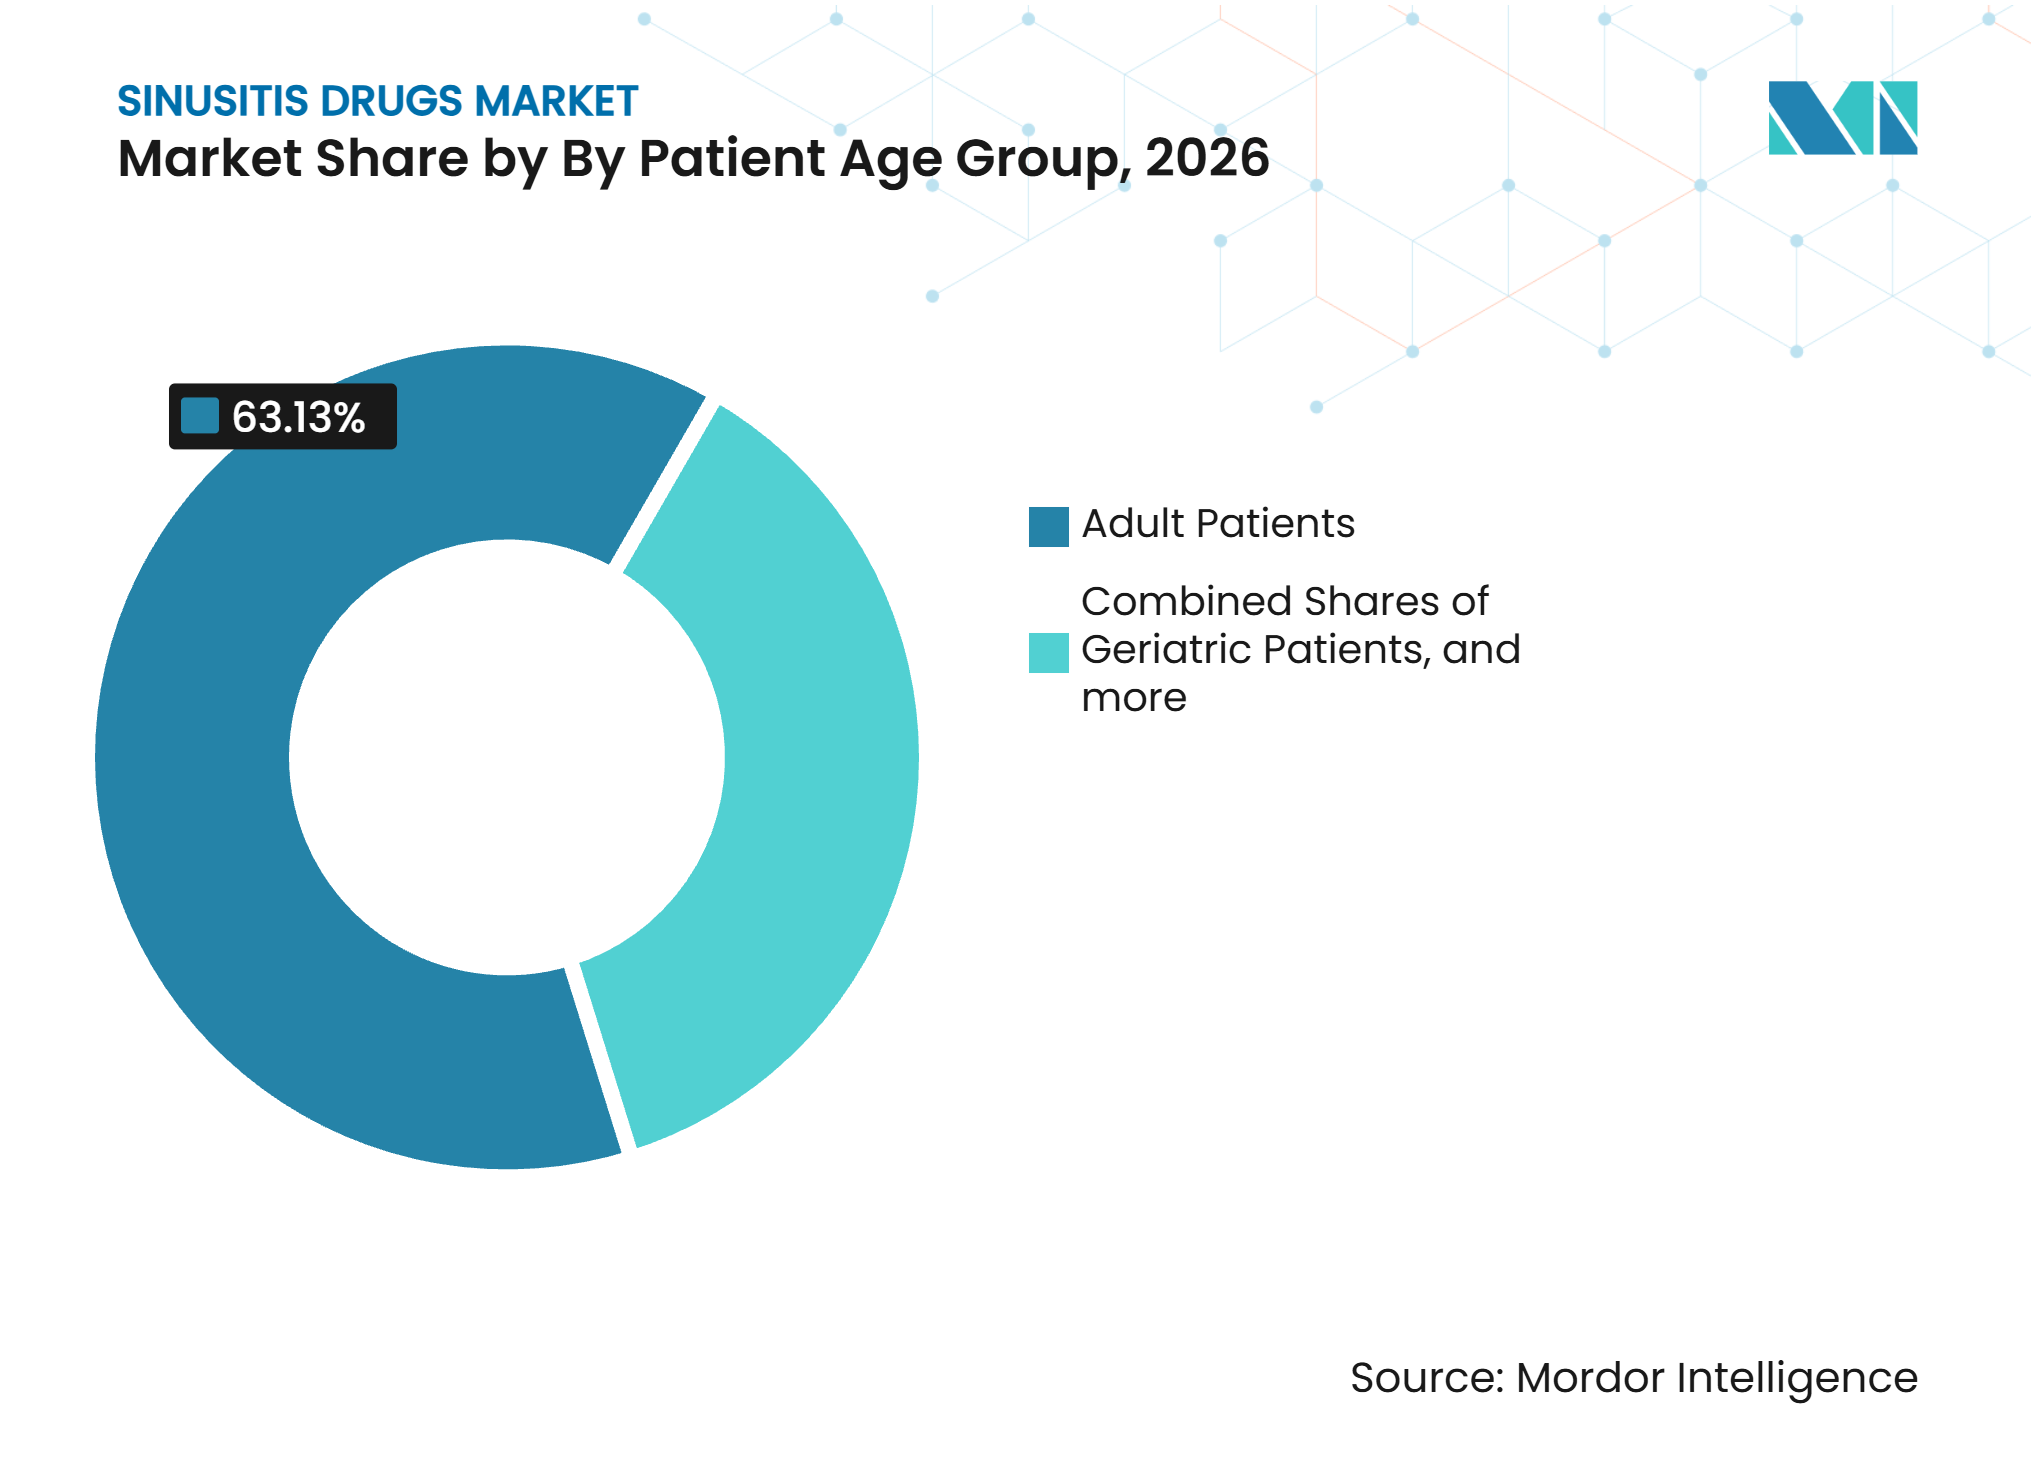
- 患者年齢層別では、成人患者が2026年の副鼻腔炎治療薬市場シェアの63.13%を占め、高齢患者は2032年までに7.41%のCAGRで成長すると予測されています。
- 流通チャネル別では、小売薬局が2026年の副鼻腔炎治療薬市場シェアの43.31%を占め、オンライン薬局は2032年までに9.81%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の副鼻腔炎治療薬市場シェアの41.23%を占め、アジア太平洋地域は2032年までに8.02%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性および急性鼻副鼻腔炎の疾患負担の増大 | +2.1% | 北米、南アジア・東アジアで特に顕著なグローバル規模 | 長期(4年以上) |
| 重症CRSwNPにおける生物学的製剤使用の拡大 | +1.8% | 北米・EU、日本およびGCCでの早期利益 | 中期(2〜4年) |
| 鼻腔内薬物送達技術革新の成長 | +1.0% | 北米、欧州、日本 | 中期(2〜4年) |
| アレルギー関連副鼻腔疾患の診断増加 | +0.8% | APACを中心に、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| フェノタイプ指向型治療の臨床医による採用 | +0.7% | 北米・EU | 中期(2〜4年) |
| デジタル耳鼻咽喉科トリアージおよびリモート治療モニタリング | +0.4% | 北米、英国、オーストラリアでの早期利益を伴うグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性および急性副鼻腔炎の疾患負担の増大が構造的需要を下支え
急性副鼻腔炎は外来での抗生物質処方の一般的な理由であり続けており、プライマリケア環境全体での治療需要を支えています。鼻茸を伴う慢性鼻副鼻腔炎の世界的な有病率は8.71%と推定されていますが、有病率は地域や医療制度によって異なります。[1]大気汚染、空気中アレルゲンへの曝露、および繰り返されるウイルス性上気道感染は、鼻副鼻腔管への炎症圧力を高める可能性があります。これらの状態は、より持続的な症状を引き起こし、再受診を増加させる可能性があります。高齢患者は喘息、COPD、またはその他の呼吸器疾患を有することが多く、製品選択をより複雑にします。副鼻腔炎治療薬市場は、繰り返すエピソードと慢性疾患に対するより長い治療期間の両方から価値を得ています。
CRSwNPにおける生物学的製剤の採用がプレミアム薬剤収益を再構築
生物学的製剤は、標準治療にもかかわらず症状が持続する重症CRSwNP患者においてより重要性を増しています。テゼペルマブは2025年10月にCRSwNPに対してFDA承認を受け、治療環境にTSLP標的オプションを追加しました。デュピルマブ、オマリズマブ、メポリズマブ、テゼペルマブは、適格患者に対して臨床医が検討できる複数の治療経路を提供しています。[2]Sanofiは、EVERESTスタディにおいて、喘息を合併する患者の報告された主要および副次的CRSwNPアウトカムでデュピルマブがオマリズマブより優れていることが示されたと報告しました。[3]比較エビデンスは、フォーミュラリーの配置と臨床的選択に影響を与える可能性があります。副鼻腔炎治療薬市場は、慢性ケアが患者一人当たりの収益がより大きい治療法へとシフトすることで恩恵を受けます。
鼻腔内薬物送達技術の革新が既存薬剤の臨床的有用性を拡大
薬物送達設計は、局所沈着、アドヒアランス、および確立された分子の実際の使用に影響を与える可能性があります。2,129人の患者を対象としたシステマティックレビューおよびメタアナリシスでは、フルチカゾンを用いた呼気送達システムによりSNOT-22および鼻茸アウトカムが改善したことが報告されました。.[4]。Aptar PharmaとDianosicは、慢性鼻副鼻腔炎および慢性アレルギー性鼻炎向けの生体吸収性鼻腔内スキャフォールドを開発するパートナーシップを締結しました。2025年の研究では、副鼻腔手術後の篩骨漏斗部付近への局所沈着における重要な変数として挿入角度が特定されました。このような知見は、有効成分のみを超えた製品差別化を支持します。副鼻腔炎治療薬市場は、全身曝露を増加させることなく局所送達を改善するデバイスから恩恵を受けることができます。
アレルギー関連副鼻腔疾患の診断が治療採用を加速
アレルギー関連副鼻腔疾患は、市販薬による症状緩和のみに頼っている合、未治療のままになることがあります。より優れたアレルギー検査と監視により、持続的な鼻閉が炎症性またはアレルギー性の要素を持つ人々を特定できます。これにより、抗ヒスタミン薬、コルチコステロイド、および選択された先進的治療法の臨床的適用範囲が拡大します。日本では、花粉やハウスダストマイトへの曝露が繰り返す鼻副鼻腔症状に寄与しているため、引き続き重要な市場です。ドイツもまた、成熟した薬局環境においてアレルギー関連鼻腔製品の重要性を示しています。副鼻腔炎治療薬市場は、プライマリケアと耳鼻咽喉科サービスがアレルギー関連疾患をより早期に特定することでさらに発展する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生物学的製剤の高コスト | -1.5% | 新興市場、欧州での選択的影響 | 長期(4年以上) |
| 生物学的製剤の償還制限 | -1.5% | 新興市場、欧州での選択的影響 | 長期(4年以上) |
| 抗生物質スチュワードシップ政策 | -1.2% | 北米および北欧で最も強く、グローバル規模 | 中期(2〜4年) |
| 抗生物質耐性への懸念 | -1.2% | 北米および北欧で最も強く、グローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生物学的製剤の価格負担可能性と償還格差が市場浸透を制約
生物学的製剤の高コストは、承認が得られている場合でも使用を制限する可能性があります。2025年の研究では、デュピルマブを投与された商業保険加入の米国患者の年間疾患特異的支出が28,324米ドルであったのに対し、オマリズマブでは12,906米ドル、呼気送達フルチカゾンでは7,050米ドルであったと報告されました。支払者は、事前承認、ステップ療法、および厳格な適格要件によって対応する可能性があります。これらの政策は、生物学的製剤の治療経路に入ることができる患者の治療開始を遅らせる可能性があります。新興経済国の償還制度は、高コストの専門薬へのアクセスが一貫していないことが多いです。副鼻腔炎治療薬市場は、規制承認と日常的な資金援助による使用との間のギャップにさらされ続けています。
抗生物質スチュワードシップと耐性への懸念が最大の薬剤クラスを再形成
米国耳鼻咽喉科・頭頸部外科学会のガイドラインは、合併症のない急性細菌性鼻副鼻腔炎に対する経過観察を支持し、適切な臨床状況に対して抗生物質を温存しています。また、記載された臨床的文脈において、クラブラン酸の有無にかかわらずアモキシシリンへの第一選択を制限しています。このアプローチは、広域スペクトル抗生物質の使用機会を減少させます。急性エピソードは選択された患者において依然として治療を必要とするため、抗生物質は重要性を保ち続けます。しかし、処方強度の低下は、高い受診件数によって支えられてきた薬剤クラスを制約します。コルチコステロイド、鼻腔内製品、および生物学的製剤を持つ企業は、急性抗生物質治療のみに注力する企業よりも有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:
CRSwNPが価値を固定し、AFRSが処方勢いを獲得CRSwNPは2026年の副鼻腔炎治療薬市場シェアの33.32%を占め、繰り返しの処方と生物学的製剤の使用によって支えられています。その治療経路には、コントロール不良の疾患を持つ患者に対するコルチコステロイド、手術評価、およびエスカレーションが含まれることが多いです。デュピルマブは2026年2月にアレルギー性真菌性鼻副鼻腔炎に対して最初のFDA承認薬となりました。この承認により、この患者グループに対する治療が手術および長期コルチコステロイド投与を超えて拡大しました。アレルギー性真菌性鼻副鼻腔炎は2032年までに7.61%のCAGRで成長すると予測されています。これは、新たな適応ラベルと炎症的特徴を持つ疾患における持続的管理の必要性の両方を反映しています。
急性副鼻腔炎は、エピソードが頻繁でプライマリケアに多く現れるため、大規模な薬剤使用基盤を維持しています。ガイドラインの推奨は、臨床的に適切な場合、合併症のない症例を症状ケアと経過観察へとシフトさせています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
薬剤クラス別:
抗生物質が構造的逆風の中で収益シェアを維持抗生物質は2026年の副鼻腔炎治療薬市場シェアの34.24%を占めました。これは急性および亜急性エピソードが依然として相当な処方頻度を生み出しているためです。その地位は、最前線ケアにおける慣れ親しんだ使用パターンによって強化されています。2025年の米国耳鼻咽喉科・頭頸部外科学会ガイドラインは、適応症例に対してクラブラン酸の有無にかかわらずアモキシシリンへの処方を絞り込んでいます。これにより、より広域スペクトルの競合製品間での製品差別化が制約されます。このカテゴリーは依然として大きいですが、スチュワードシップがより定着するにつれて低い数量成長に直面しています。したがって、メーカーはこの圧力を相殺するために隣接する治療クラスからのサポートを必要としています。
生物学的製剤は2032年までに14.21%のCAGRで拡大すると予想されており、薬剤クラスの中で最も高い成長率です。これらは、標準治療で症状がコントロールされていない重症CRSwNPおよび関連する炎症性疾患に対応します。GSKは2026年4月に重症喘息およびCRSwNP向けにExdensur(デペモキマブ)を日本で発売しました。
剤形別:
錠剤がシェアをリードするが注射剤が価値成長を定義錠剤・カプセルは2026年の副鼻腔炎治療薬市場規模の39.42%を占めました。これは抗生物質、抗ヒスタミン薬、および鎮痛薬が経口剤形で広く使用されているためです。経口療法は患者に馴染みがあり、短期治療コースに適しています。また、地域医療環境全体での広範な急性およびアレルギー関連需要にも対応しています。注射用生物学的製剤は2032年までに13.52%のCAGRで成長すると予測されています。その拡大は、慢性炎症性疾患における使用増加と専門医主導の治療の必要性を反映しています。より長い投与間隔は、繰り返す症状を管理する患者にとって注射剤の実用的な適合性を向上させる可能性があります。
鼻スプレーは、コルチコステロイド、抗ヒスタミン薬、および充血除去薬を鼻腔に直接送達するため、商業的に重要であり続けています。呼気ベースのデバイスは、標準的なスプレー形式と比較して上部鼻副鼻腔領域へのアクセスを改善できます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
処方状況別:
処方薬の数量がOTCチャネル拡大の中で収益を固定処方箋医薬品は2026年の副鼻腔炎治療薬市場シェアの68.36%を占め、生物学的製剤、ブランド鼻腔内コルチコステロイド、および処方抗生物質の重要性を反映しています。最高コストの治療法は臨床評価とフォローアップを必要とするため、そのシェアは構造的なものです。処方薬収益は2032年までに6.91%のCAGRで成長すると予測されています。CRSwNPおよびアレルギー性真菌性鼻副鼻腔炎向けの新しい生物学的製剤がこの地位を支えるでしょう。支払者の要件は、実際の治療アクセスを決定する上で引き続き重要です。専門医の関与もまた、重症慢性疾患において処方チャネルを中心的なものにしています。
患者年齢層別:
成人患者が数量を牽引し、高齢患者の需要が加速成人患者は2026年の副鼻腔炎治療薬市場シェアの63.13%を占めました。これは処方薬および非処方薬の最も広い範囲を使用しているためです。急性細菌性副鼻腔炎と慢性炎症性鼻副鼻腔炎の両方がこのグループで需要を生み出しています。成人は、疾患が持続的になると、時折の市販薬治療から専門医管理の生物学的製剤へと移行する可能性があります。したがって、その支出プロファイルはフォーミュラリー全体をカバーしています。成人の需要はまた、迅速な症状管理を優先させる可能性のある仕事やライフスタイルの圧力によっても支えられています。
高齢患者は、人口高齢化によるケアニーズの増大に伴い、2032年までに7.41%のCAGRで成長すると予測されています。多剤併用、喘息、COPD、および免疫変化は、高齢者の治療選択を複雑にする可能性があります。全身性コルチコステロイドと抗ヒスタミン薬は、認識されている副作用への懸念から慎重な使用が必要です。これにより、全身曝露を制限する局所作用型鼻腔内療法と送達形式が優先される可能性があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
小売薬局がリードし、オンラインチャネルが急増小売薬局は2026年の副鼻腔炎治療薬市場シェアの43.31%を占め、市販品のウォークイン購入によって支えられています。急性の鼻閉や顔面圧迫感は、患者が配送を待たずに治療を求めるよう促す可能性があります。この行動は、短期間の症状緩和のための小売薬局売上を支えています。薬剤師はまた、製品選択と紹介のための実用的な接点を提供しています。このチャネルは、充血除去薬、生理食塩水製品、およびアレルギー薬において特に重要です。デジタル購買が成長しても、主要なルートであり続けるでしょう。
オンライン薬局は2032年までに9.81%のCAGRで拡大すると予測されています。電子処方箋、テレファーマシー、および自宅配送は、高齢者や移動に制限のある患者のアクセスを改善する可能性があります。このチャネルはまた、慢性薬およびアレルギー製品の繰り返し注文にも適しています。コールドチェーン管理と償還ワークフローは、専門薬において引き続き重要です。
地域分析
北米
北米は2026年の副鼻腔炎治療薬市場シェアの41.23%を占め、専門医へのアクセス、民間保険の適用範囲、および生物学的製剤の入手可能性によって支えられています。FDAは2025年10月にCRSwNPに対してテゼペルマブを承認しました。同機関はまた2026年2月にアレルギー性真菌性鼻副鼻腔炎に対してデュピルマブを承認しました。これらの承認により、特定の薬剤を持たなかった患者グループへの適応ラベルが拡大しました。米国耳鼻咽喉科・頭頸部外科学会のガイドラインはまた、合併症のない急性疾患における抗生物質使用に対する重要な規制的影響力でもあります。この組み合わせは、抗生物質の数量を抑制しながらプレミアム慢性ケア療法を優遇します。広範な適応ラベルと支払者エビデンスを持つメーカーは、この環境においてより明確な立場を持っています。
アジア太平洋
アジア太平洋の副鼻腔炎治療薬市場は2032年までに8.02%のCAGRで成長すると予測されています。都市部の大気汚染、空気中アレルゲンへの曝露、および発展する耳鼻咽喉科インフラが、中国、インド、日本、韓国全体での需要を支えています。日本は、その規制システムが複数の先進的オプションを承認しているため、注目すべき生物学的製剤の市場となっています。GSKは2026年4月に重症喘息およびCRSwNP向けにExdensurを日本で発売しました。延長された投与間隔は、より低い治療頻度から恩恵を受ける可能性のある高齢化人口において意義深いものとなり得ます。中国における国内生物学的製剤の開発も、地域の競争環境においてより重要性を増しています。地域の進展は、価格負担可能性、専門医の能力、および規制審査のペースに依存するでしょう。
欧州、中東・アフリカ、南米
欧州はEPOSガイダンスによって形成されており、これが鼻副鼻腔炎ケアの共通臨床フレームワークを提供しています。この広範なグループ全体の副鼻腔炎治療薬市場規模は、異なる償還制度とアクセス条件に依存しています。ドイツは成熟した市販鼻腔治療環境を持つ一方、生物学的製剤へのアクセスは支払者の決定に対してより敏感です。欧州はまた、バイオシミラーが参照生物学的製剤に価格圧力をかける機会も提供しています。南米では、ブラジルがANVISAを通じた確立された医薬品承認フレームワークを持っています。中東市場では、特にUAEとサウジアラビアで償還サポートが発展しており、アレルギー性鼻炎が鼻副鼻腔治療への需要を高める可能性があります。これらの多様な地域全体において、企業は単一の地域アプローチではなく、国別の価格設定、エビデンス、および流通計画を必要としています。
競合ランドスケープ
市場集中度
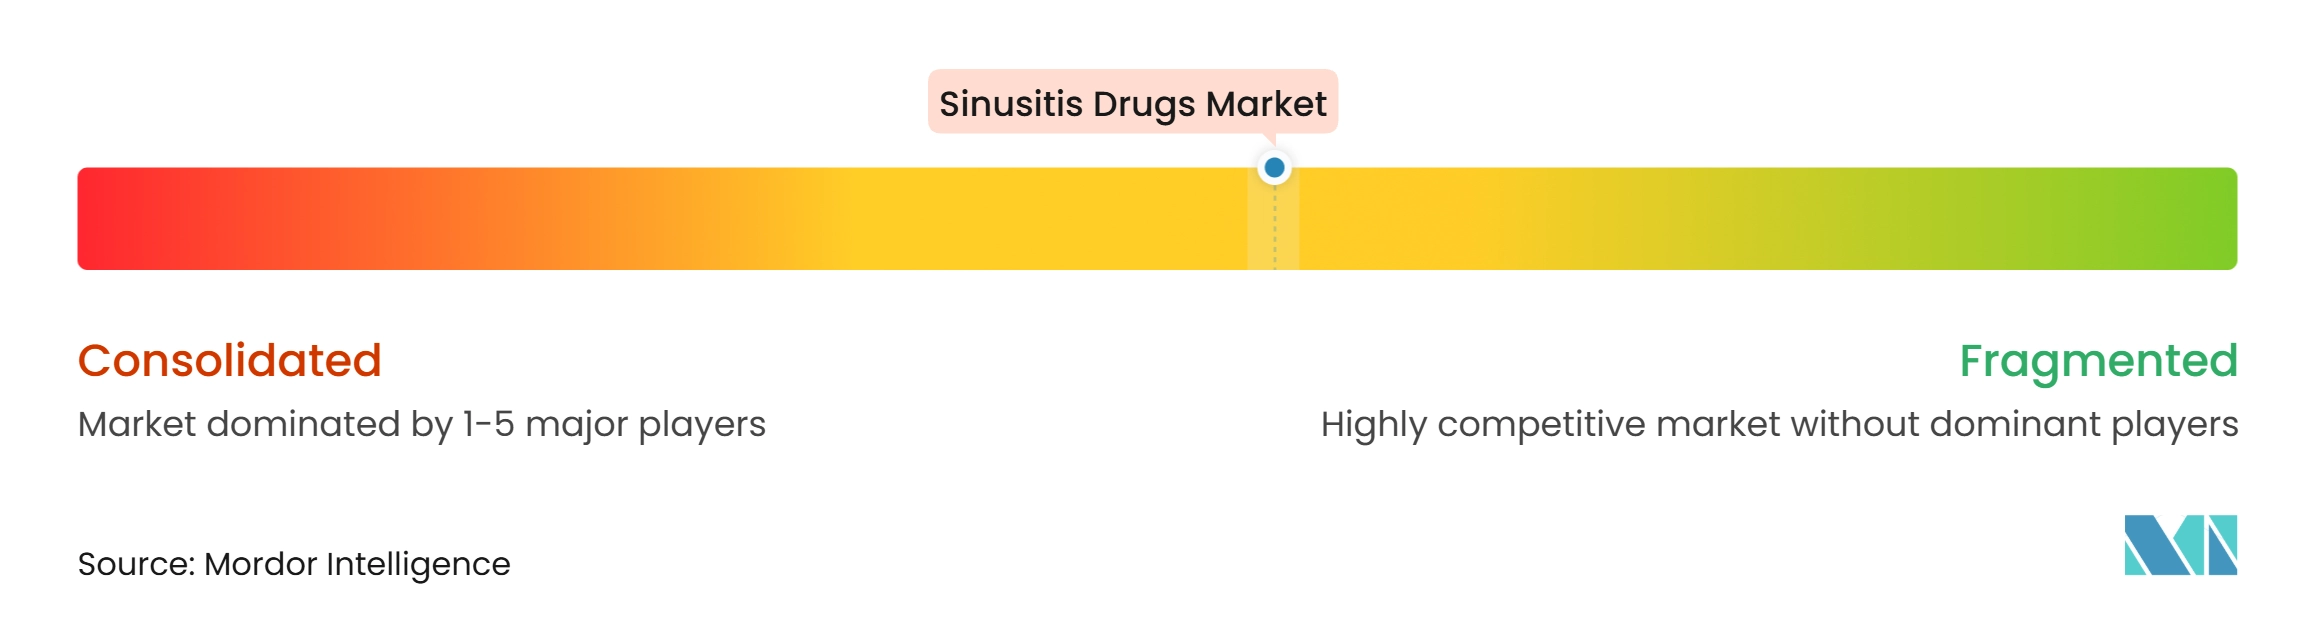
副鼻腔炎治療薬市場には2つの異なる競争環境があります。生物学的製剤はSanofiとRegeneron、AmgenとAstraZeneca、GSK、およびMerckに集中しています。ジェネリックおよび市販製品は、抗生物質、抗ヒスタミン薬、コルチコステロイド、および充血除去薬全体にわたって分散しています。Sanofiは、EVERESTスタディにおいてDupixentが報告された主要および副次的CRSwNPエンドポイントでXolair(オマリズマブ)を上回ったと報告しました。このような比較エビデンスは、フォーミュラリーの決定と医師の選好に影響を与える可能性があります。適応ラベルの広さは、慢性炎症性疾患における差別化の別の実用的な源泉です。
AmgenとAstraZenecaは、2025年10月のCRSwNPに対するTezspireのFDA承認によりTSLP経路を拡大しました。SanofiとRegeneron はその後、2026年2月にDupixentをアレルギー性真菌性鼻副鼻腔炎へと拡大しました。GSKは26週間の投与間隔を持つExdensurで日本のCRSwNP市場に参入しました。これらの行動は、企業が新たな適応症、投与の利便性、およびエビデンスを通じて競争していることを示しています。局所沈着が鼻腔製品を差別化できるため、デリバリー技術は競争の別の領域です。Aptar PharmaとDianosicは、持続的な局所投与のための吸収性鼻腔内スキャフォールドを開発しています。
副鼻腔炎治療薬産業のリーダー
-
GSK plc
-
Sanofi
-
AstraZeneca
-
Novartis AG
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
副鼻腔炎治療薬市場 このレポートでカバーされる企業
- Amgen
- Amneal Pharmaceuticals
- AstraZeneca
- Aurobindo Pharma
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Merck
- Novartis
- Optinose, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
最近の産業開発事情 副鼻腔炎治療薬市場
- 2026年4月:GSKはCRSwNPおよび重症喘息向けにExdensur(デペモキマブ)を日本で発売しました。これはCRSwNPに対して26週間の投与間隔を提供する初の生物学的製剤であり、日本で承認されたCRSwNP生物学的製剤の総数を4つに増やし、同国のプレミアム耳鼻咽喉科療法セグメントにおける競争を激化させました。
- 2026年2月:米国FDAは、SanofiとRegeneron のDupixent(デュピルマブ)を、アレルギー性真菌性鼻副鼻腔炎を有する6歳以上の成人および小児に対して承認しました。これはこの適応症に対して承認された初の薬剤であり、LIBERTY-AFRS-AIMSスタディに基づいており、プラセボと比較して副鼻腔混濁の50%改善および全身性コルチコステロイド使用または手術リスクの92%低減が実証され、以前は手術のみで管理されていたサブセグメントを活発な医薬品市場へと転換しました。
世界の副鼻腔炎治療薬市場レポートの範囲
副鼻腔炎治療薬市場は、炎症性、感染性、アレルギー性、および鼻茸関連の鼻副鼻腔疾患を含む急性および慢性副鼻腔炎の治療と管理に使用される医薬品製品で構成されています。
市場は疾患タイプ別に、急性副鼻腔炎、亜急性副鼻腔炎、鼻茸を伴う慢性鼻副鼻腔炎(CRSwNP)、鼻茸を伴わない慢性鼻副鼻腔炎(CRSsNP)、アレルギー性真菌性鼻副鼻腔炎、およびその他の副鼻腔炎タイプにセグメント化されています。薬剤クラスに基づき、市場には抗生物質、コルチコステロイド、抗ヒスタミン薬、充血除去薬、鎮痛薬・疼痛緩和薬、免疫療法薬、生物学的療法、および生理食塩水鼻スプレー、洗浄製品、抗真菌薬などのその他の薬剤クラスが含まれます。
剤形に基づき、市場は錠剤・カプセル、鼻スプレー、点鼻薬、シロップ・液剤、注射用生物学的製剤、およびその他の剤形に分類されています。処方状況別では、市場は処方箋医薬品と市販薬にセグメント化されています。市場はさらに患者年齢層別に小児患者、成人患者、および高齢患者にセグメント化されています。流通チャネルに基づき、市場には病院薬局、小売薬局、オンライン薬局、およびその他の流通チャネルが含まれます。
地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 急性副鼻腔炎 |
| 亜急性副鼻腔炎 |
| 鼻茸を伴う慢性鼻副鼻腔炎(CRSwNP) |
| 鼻茸を伴わない慢性鼻副鼻腔炎(CRSsNP) |
| アレルギー性真菌性鼻副鼻腔炎 |
| その他の副鼻腔炎タイプ |
| 抗生物質 |
| コルチコステロイド |
| 抗ヒスタミン薬 |
| 充血除去薬 |
| 鎮痛薬・疼痛緩和薬 |
| 生物学的療法 |
| その他の薬剤クラス |
| 錠剤・カプセル |
| 鼻スプレー |
| 点鼻薬 |
| シロップ・液剤 |
| 注射用生物学的製剤 |
| その他の剤形 |
| 処方箋医薬品 |
| 市販薬 |
| 小児患者 |
| 成人患者 |
| 高齢患者 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 疾患タイプ別 | 急性副鼻腔炎 | |
| 亜急性副鼻腔炎 | ||
| 鼻茸を伴う慢性鼻副鼻腔炎(CRSwNP) | ||
| 鼻茸を伴わない慢性鼻副鼻腔炎(CRSsNP) | ||
| アレルギー性真菌性鼻副鼻腔炎 | ||
| その他の副鼻腔炎タイプ | ||
| 薬剤クラス別 | 抗生物質 | |
| コルチコステロイド | ||
| 抗ヒスタミン薬 | ||
| 充血除去薬 | ||
| 鎮痛薬・疼痛緩和薬 | ||
| 生物学的療法 | ||
| その他の薬剤クラス | ||
| 剤形別 | 錠剤・カプセル | |
| 鼻スプレー | ||
| 点鼻薬 | ||
| シロップ・液剤 | ||
| 注射用生物学的製剤 | ||
| その他の剤形 | ||
| 処方状況別 | 処方箋医薬品 | |
| 市販薬 | ||
| 患者年齢層別 | 小児患者 | |
| 成人患者 | ||
| 高齢患者 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの副鼻腔炎治療薬市場の予測値は?
副鼻腔炎治療薬市場は2027年から2032年にかけて6.99%のCAGRで成長し、2032年までに3.49 ビリオン ドルに達すると予測されています。
最も速く成長すると予想される副鼻腔炎治療薬クラスは?
生物学的製剤は2032年までに14.21%のCAGRで成長すると予測されており、重症CRSwNPおよび関連する炎症性疾患における治療使用によって支えられています。
なぜ生物学的製剤は慢性鼻副鼻腔炎においてより重要になっているのか?
標準治療でコントロールされていない重症疾患を持つ適格患者に対して標的化されたオプションを提供しています。
副鼻腔炎治療において急速に成長している剤形は?
注射用生物学的製剤は2032年までに13.52%のCAGRで拡大すると予測されており、慢性炎症性疾患における使用増加を反映しています。
副鼻腔炎治療薬需要をリードしている地域は?
北米は2026年に41.23%のシェアを占め、専門医へのアクセス、生物学的製剤の入手可能性、および保険適用によって支えられています。
臨床ガイドラインは副鼻腔炎に対する抗生物質使用にどのような影響を与えているか?
米国耳鼻咽喉科・頭頸部外科学会のガイドラインは、合併症のない急性細菌性鼻副鼻腔炎に対する経過観察を支持し、抗生物質の使用を適切な臨床状況に限定しています。