
Marktgröße und Marktanteil für Sinusitis-Medikamente
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.49 Milliarden US-Dollar |
| Marktgröße (2032) | 3.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sinusitis-Medikamente von Mordor Intelligence
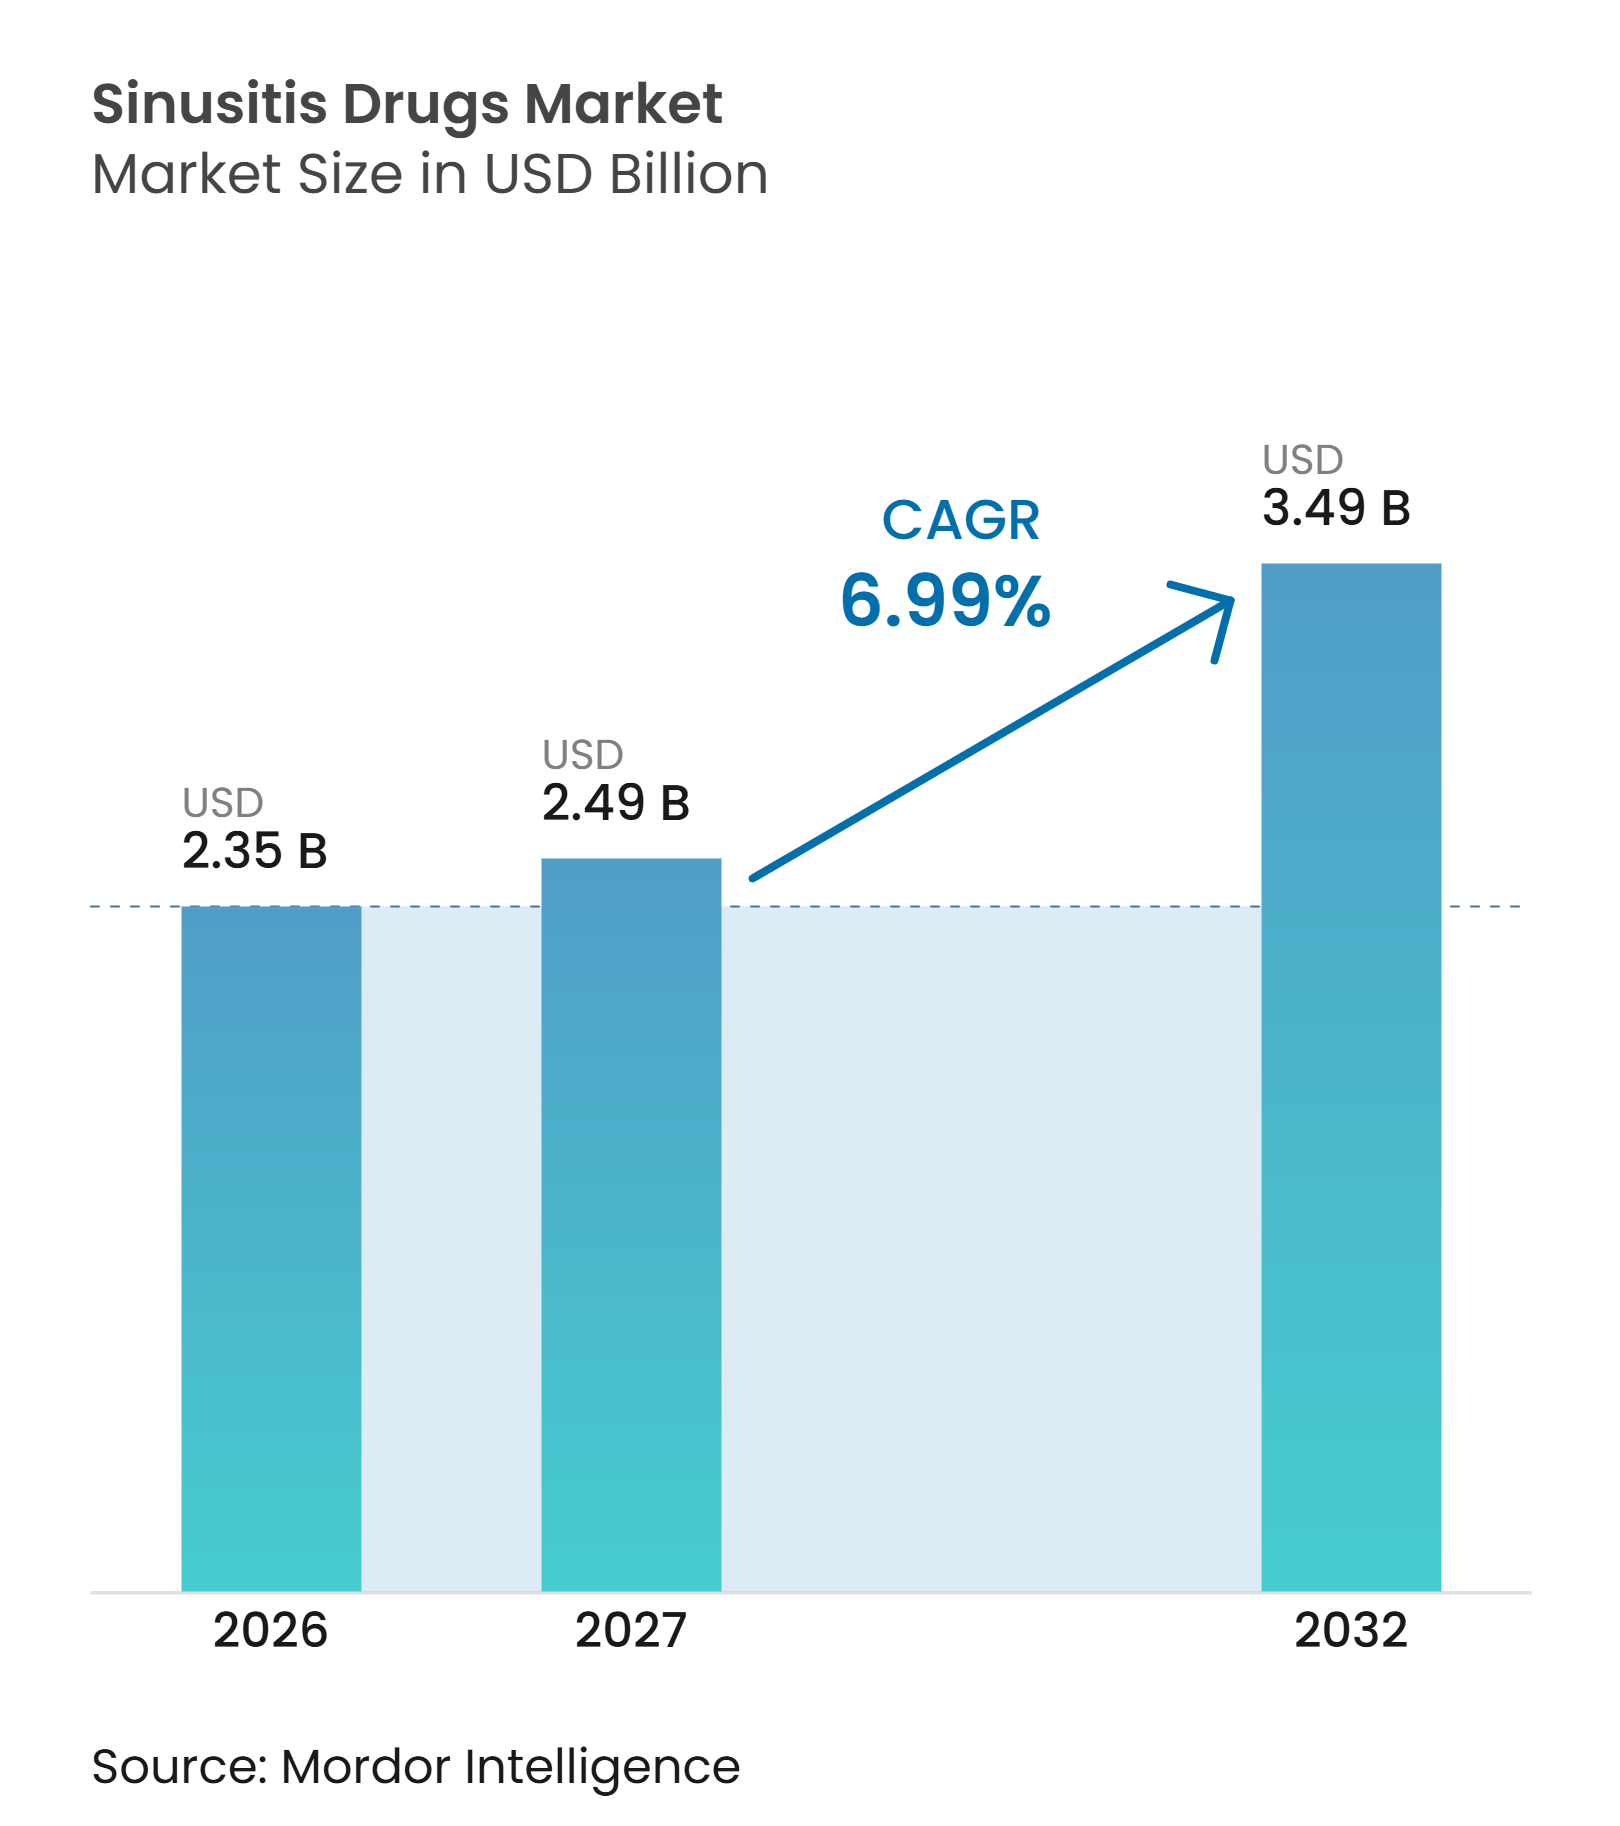
Die Marktgröße für Sinusitis-Medikamente wird für 2026 auf 2,35 Milliarden USD, für 2027 auf 2,49 Milliarden USD prognostiziert und soll bis 2032 3,49 Milliarden USD erreichen, mit einer CAGR von 6,99 % von 2027 bis 2032.
Der Markt für Sinusitis-Medikamente entfernt sich von einem Modell, das auf häufiger Antibiotikabehandlung bei unkomplizierter akuter Erkrankung basiert. Die Leitlinie der American Academy of Otolaryngology-Head and Neck Surgery unterstützt das abwartende Beobachten bei unkomplizierter akuter bakterieller Rhinosinusitis, was den Antibiotikaeinsatz einschränkt und gleichzeitig die Behandlung für klinisch geeignete Fälle erhält. Hochpreisige Biologika gewinnen bei chronischen Erkrankungen an Bedeutung, da sie Patienten mit anhaltenden Symptomen und Nasenpolypen ansprechen. Der Markt für Sinusitis-Medikamente profitiert auch von engeren Verbindungen zwischen der Allergieversorgung und der HNO-Praxis, da Kliniker bei der Therapieauswahl zunehmend entzündliche Merkmale berücksichtigen. Verabreichungsgeräte, der Zugang zu Spezialisten und Erstattungsentscheidungen werden bestimmen, welche Produkte die klinische Nachfrage in Umsatz umwandeln.
Wichtigste Erkenntnisse des Berichts
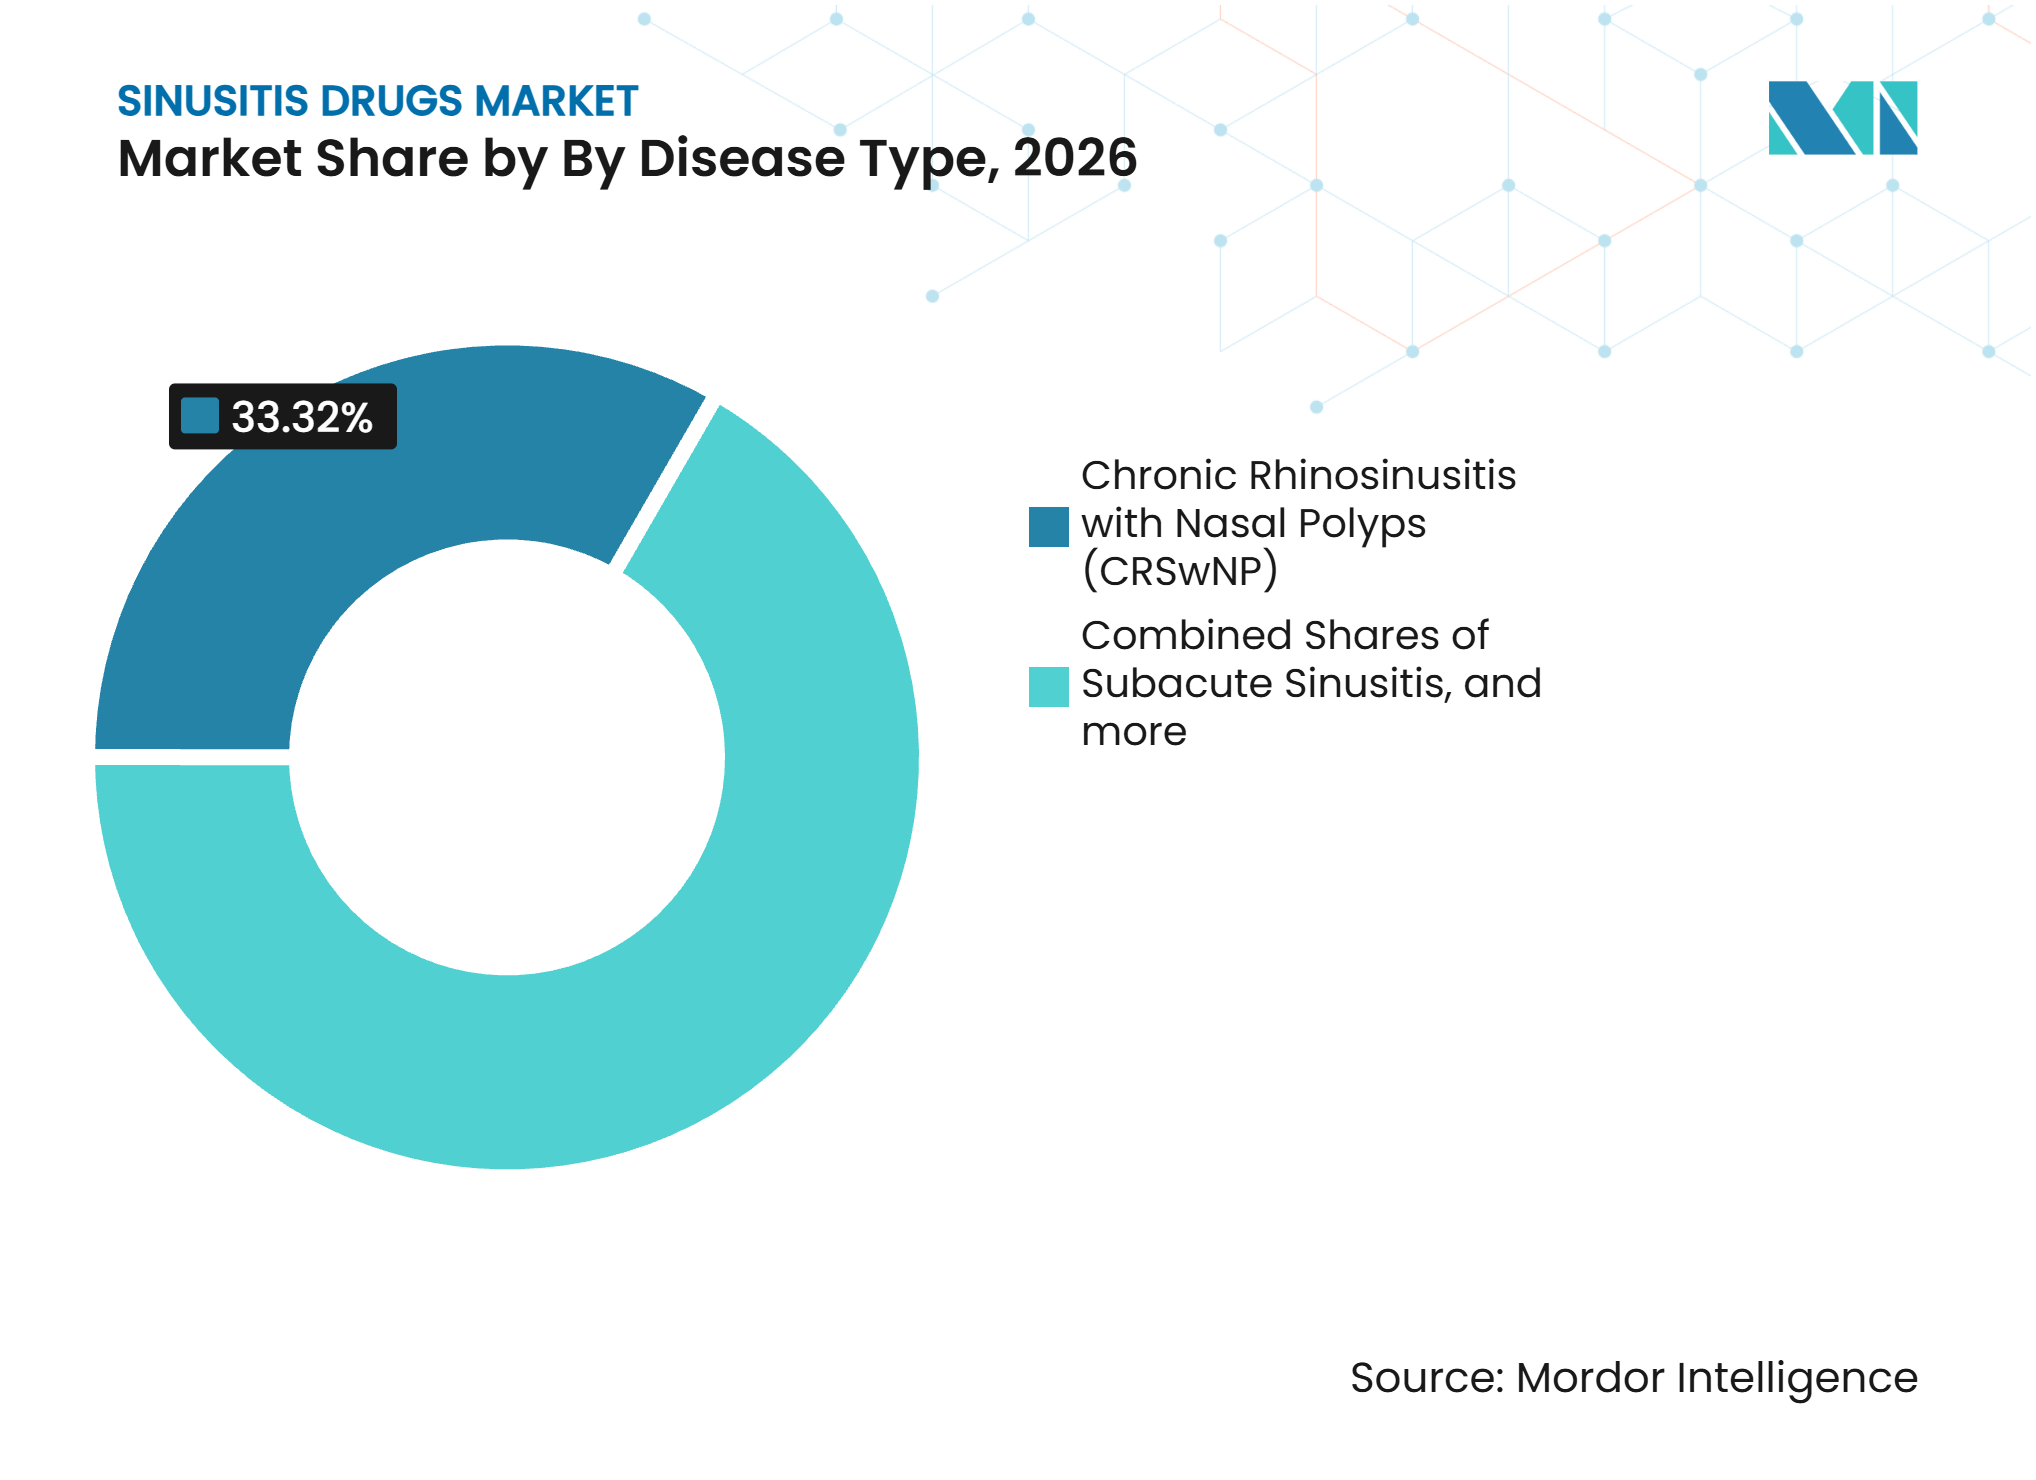
- Nach Krankheitstyp hielt CRSwNP im Jahr 2026 einen Marktanteil von 33,32 % am Markt für Sinusitis-Medikamente, während allergische Pilz-Rhinosinusitis bis 2032 voraussichtlich mit einer CAGR von 7,61 % wachsen wird.
- Nach Arzneimittelklasse hielten Antibiotika im Jahr 2026 einen Marktanteil von 34,24 % am Markt für Sinusitis-Medikamente, während Biologika bis 2032 voraussichtlich mit einer CAGR von 14,21 % wachsen werden.
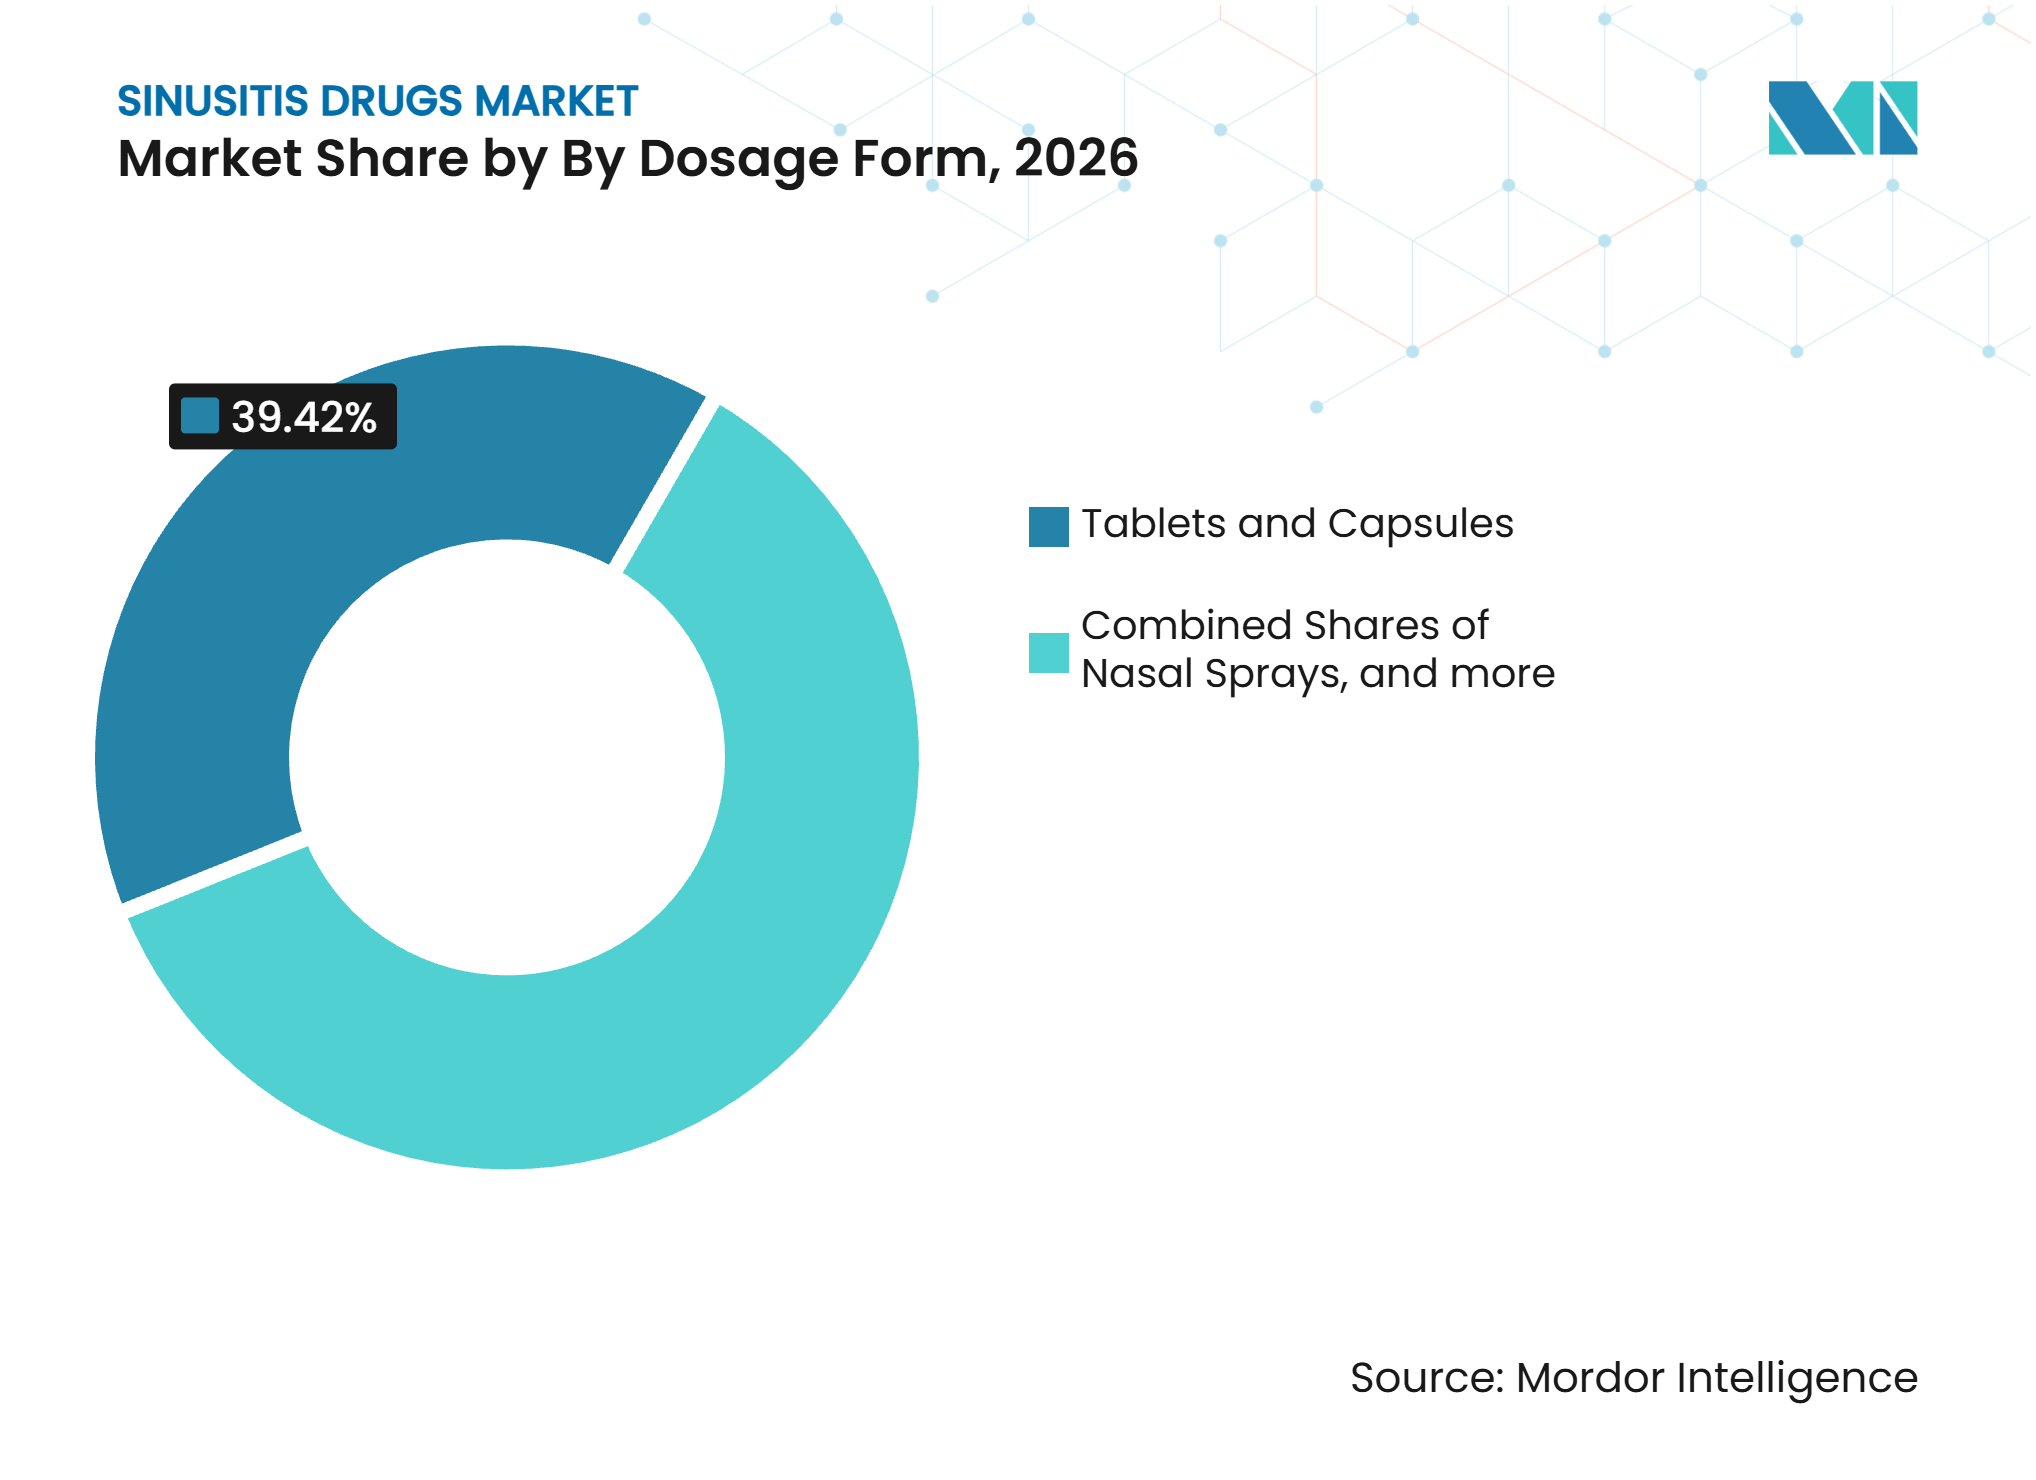
- Nach Darreichungsform hielten Tabletten und Kapseln im Jahr 2026 einen Marktanteil von 39,42 % am Markt für Sinusitis-Medikamente, während injizierbare Biologika bis 2032 voraussichtlich mit einer CAGR von 13,52 % wachsen werden.
- Nach Verschreibungsstatus hielten verschreibungspflichtige Arzneimittel im Jahr 2026 einen Marktanteil von 68,36 % am Markt für Sinusitis-Medikamente und werden bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen.
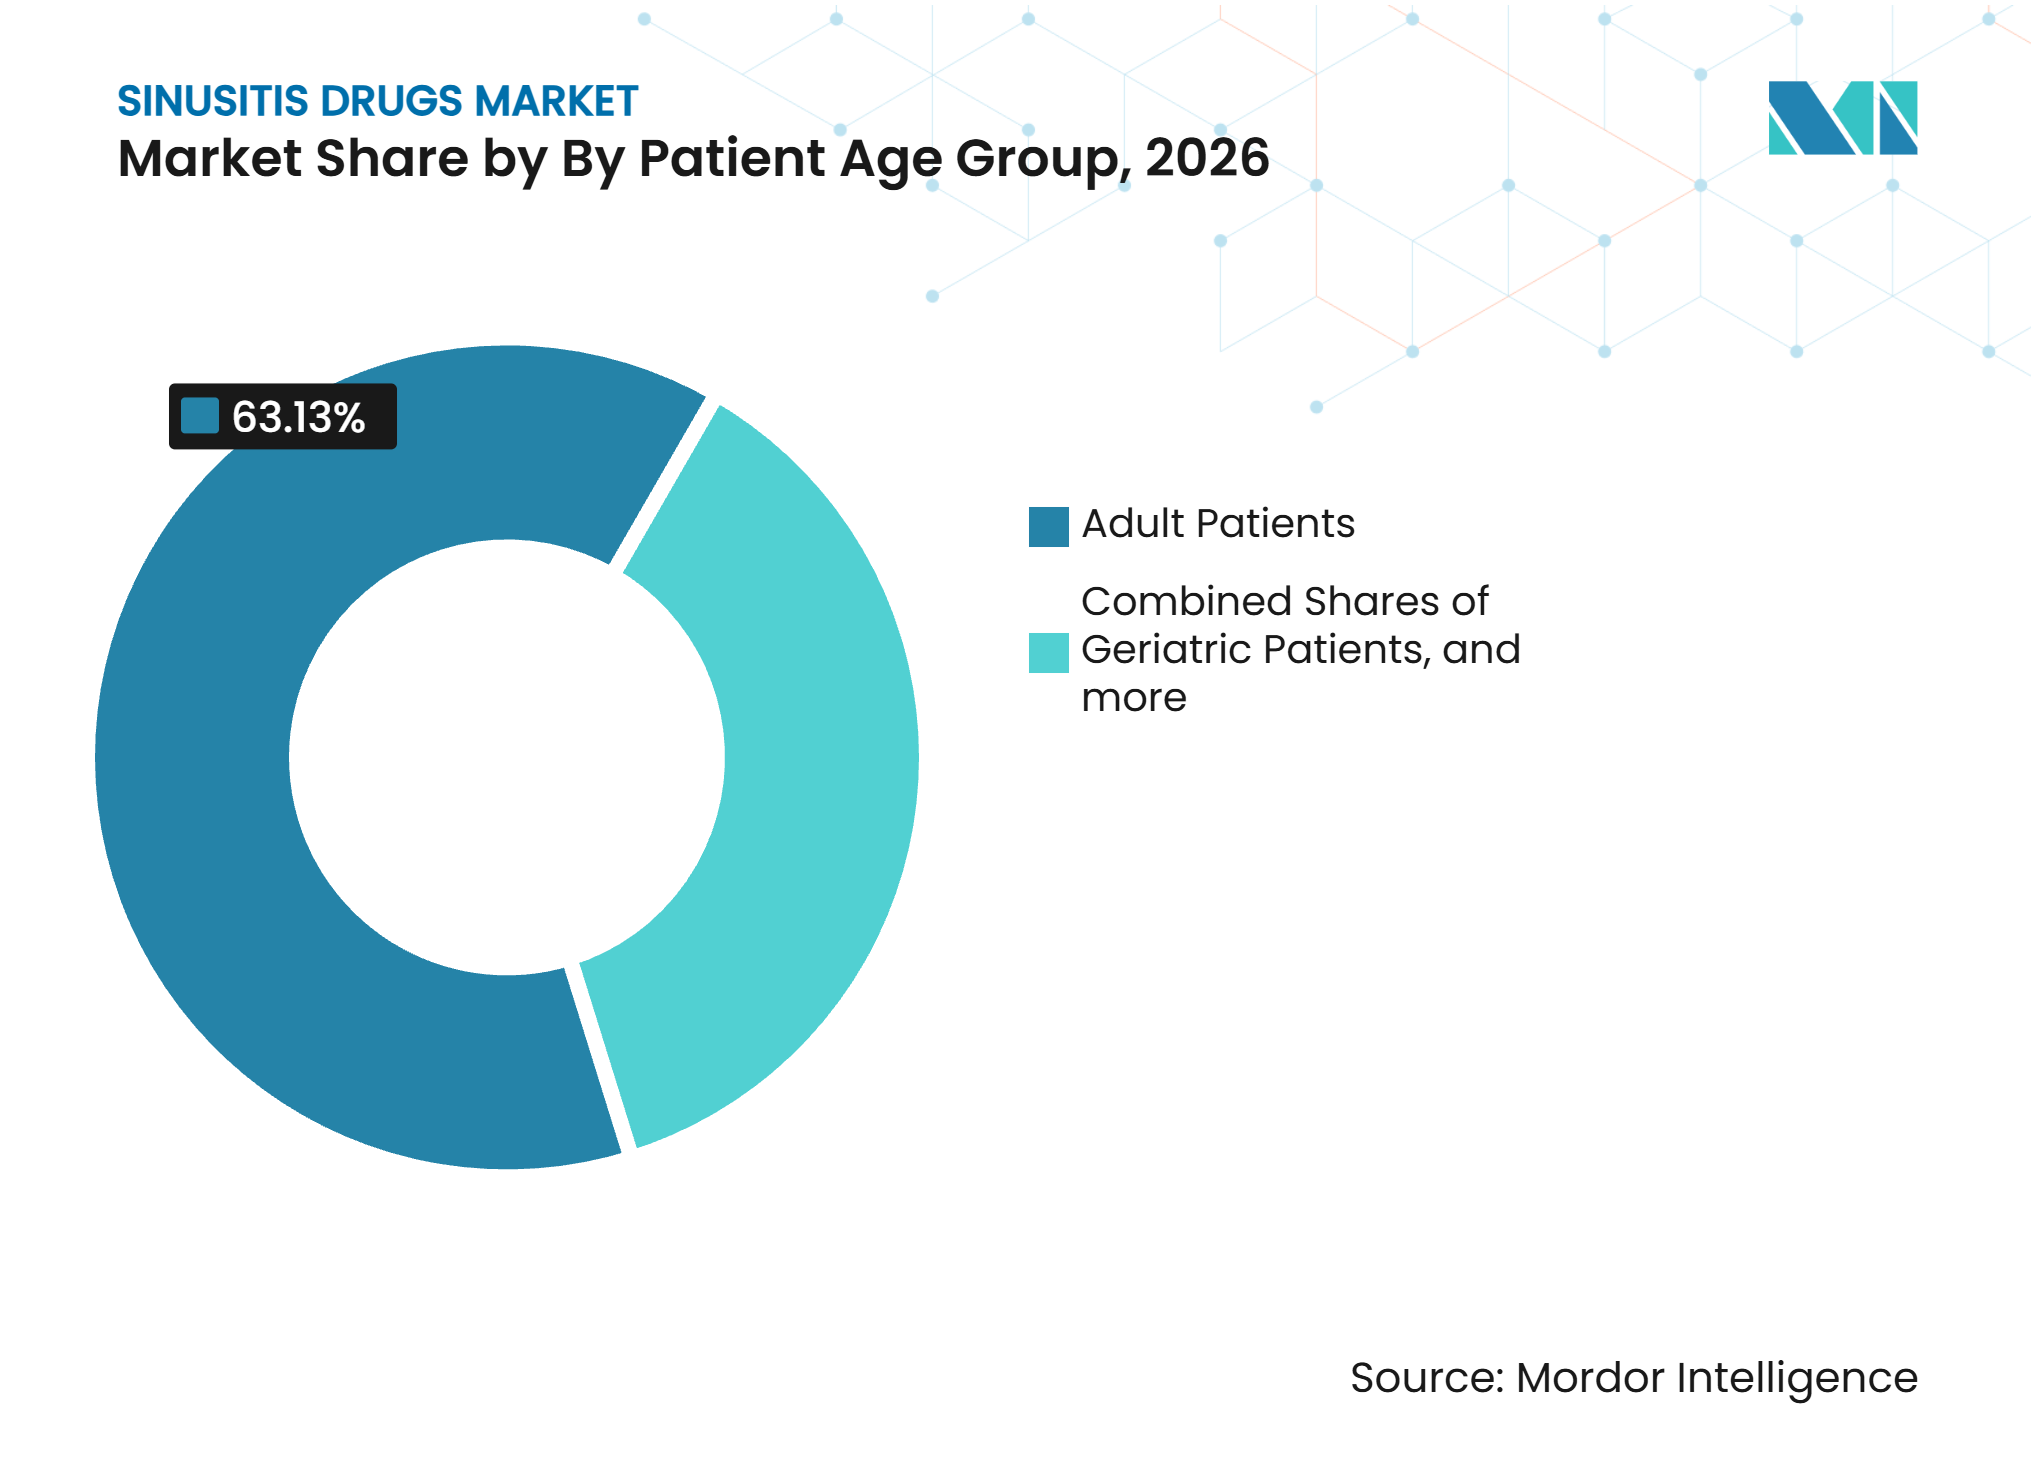
- Nach Patientenaltersgruppe hielten erwachsene Patienten im Jahr 2026 einen Marktanteil von 63,13 % am Markt für Sinusitis-Medikamente, während geriatrische Patienten bis 2032 voraussichtlich mit einer CAGR von 7,41 % wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Marktanteil von 43,31 % am Markt für Sinusitis-Medikamente, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen werden.
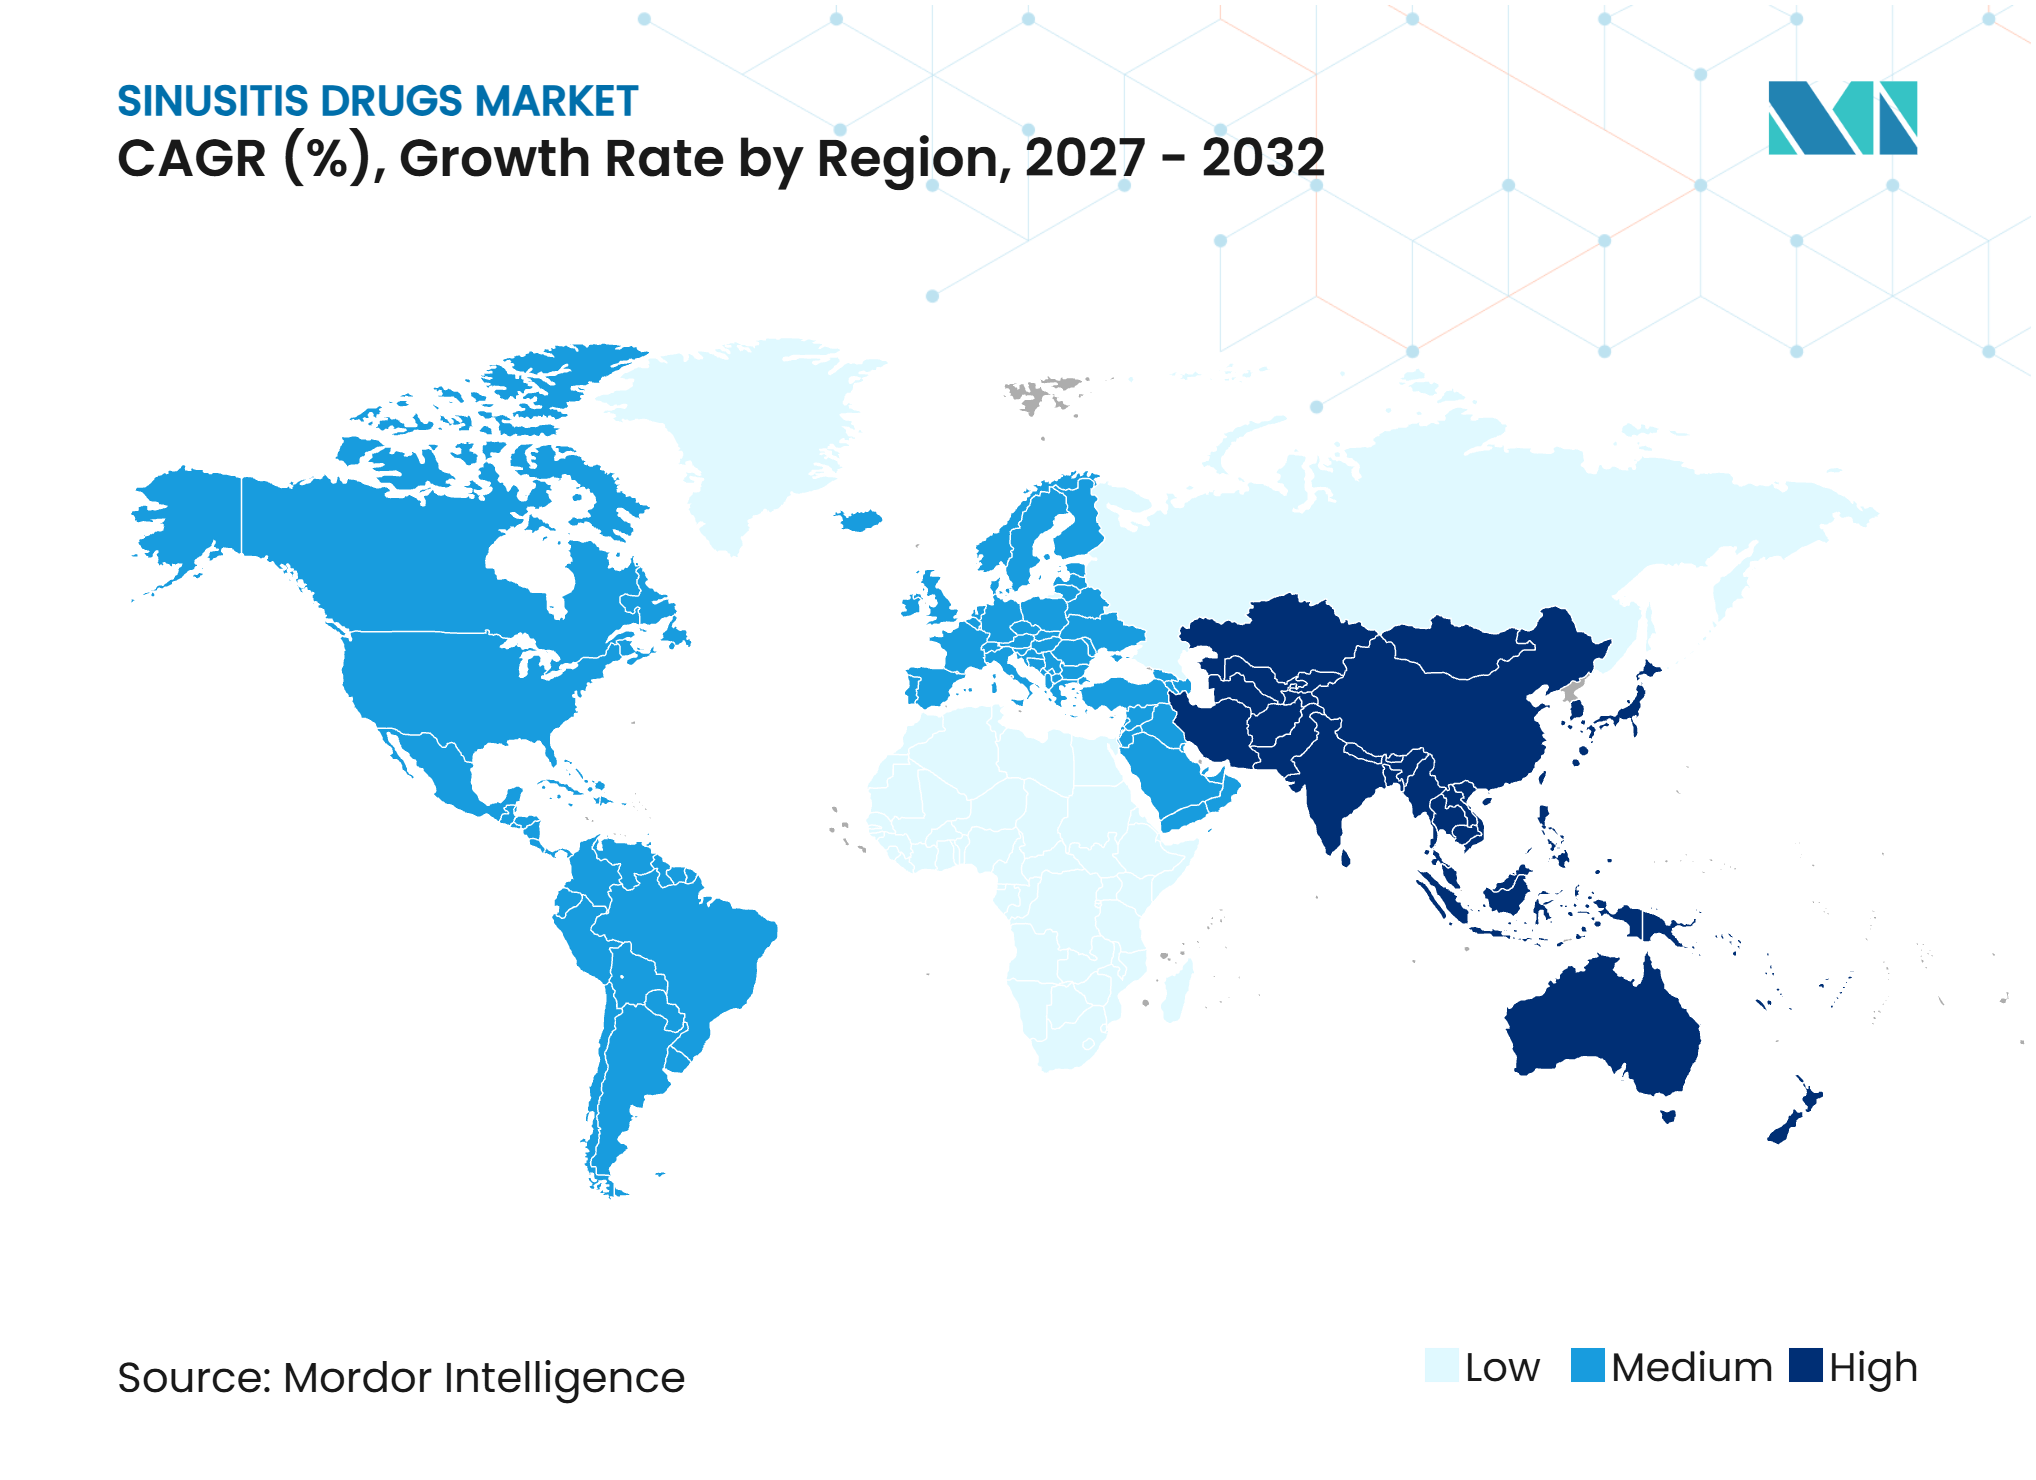
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,23 % am Markt für Sinusitis-Medikamente, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,02 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische und akute Rhinosinusitis | +2.1% | Global, mit Schwerpunkt in Nordamerika, Süd- und Ostasien | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz von Biologika bei schwerem CRSwNP | +1.8% | Nordamerika und EU, frühe Gewinne in Japan und GCC | Mittelfristig (2–4 Jahre) |
| Wachstum bei Innovationen zur intranasalen Arzneimittelverabreichung | +1.0% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Verstärkte Diagnose von allergiebedingten Sinuserkrankungen | +0.8% | Schwerpunkt im asiatisch-pazifischen Raum, Ausbreitung in den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Übernahme phänotypgesteuerter Therapie durch Kliniker | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Digitale HNO-Triage und Fernüberwachung der Behandlung | +0.4% | Global, mit frühen Gewinnen in Nordamerika, Vereinigtes Königreich, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische und akute Sinusitis stützt die strukturelle Nachfrage
Akute Sinusitis bleibt ein häufiger Grund für ambulante Antibiotikaverordnungen, was die Behandlungsnachfrage in der Primärversorgung stützt. Chronische Rhinosinusitis mit Nasenpolypen weist eine gepoolte globale Prävalenz von 8,71 % auf, wobei die Prävalenz je nach Region und Versorgungssystem variiert.[1] Luftverschmutzung, Aeroallergenexposition und wiederholte virale Infektionen der oberen Atemwege können den Entzündungsdruck auf den Nasen-Nebenhöhlen-Trakt erhöhen. Diese Bedingungen können zu anhaltenden Symptomen und häufigeren Wiedervorstellungen führen. Ältere Patienten haben häufig Asthma, COPD oder andere Atemwegserkrankungen, die die Produktauswahl komplexer machen. Der Markt für Sinusitis-Medikamente gewinnt daher sowohl durch wiederkehrende Episoden als auch durch längere Behandlungsverläufe bei chronischen Erkrankungen an Wert.
Biologika-Adoption bei CRSwNP strukturiert den Umsatz mit Premiumpräparaten um
Biologika sind für Patienten mit schwerem CRSwNP, die trotz Standardbehandlung symptomatisch bleiben, zunehmend relevant geworden. Tezepelumab erhielt im Oktober 2025 die FDA-Zulassung für CRSwNP und ergänzt das Behandlungsspektrum um eine TSLP-zielgerichtete Option. Dupilumab, Omalizumab, Mepolizumab und Tezepelumab bieten Klinikern mehrere Behandlungspfade für geeignete Patienten.[2] Sanofi berichtete, dass die EVEREST-Studie Dupilumab bei den berichteten primären und sekundären CRSwNP-Endpunkten bei Patienten mit gleichzeitig bestehendem Asthma als Omalizumab überlegen zeigte.[3] Vergleichende Belege können die Aufnahme in Arzneimittellisten und die klinische Auswahl beeinflussen. Der Markt für Sinusitis-Medikamente profitiert davon, dass die chronische Versorgung auf Therapien mit höherem Umsatz pro behandeltem Patienten ausgerichtet wird.
Innovationen bei der intranasalen Arzneimittelverabreichung erweitern den klinischen Nutzen bestehender Wirkstoffe
Das Design der Arzneimittelverabreichung kann die lokale Deposition, die Therapietreue und den praktischen Einsatz etablierter Moleküle beeinflussen. Ein systematischer Review und eine Metaanalyse mit 2.129 Patienten berichteten über verbesserte SNOT-22- und Nasenpolyp-Ergebnisse mit dem Exhalations-Verabreichungssystem unter Verwendung von Fluticason.[4]. Aptar Pharma und Dianosic haben eine Partnerschaft zur Entwicklung eines bioresorbierbaren intranasalen Gerüsts für chronische Rhinosinusitis und chronische allergische Rhinitis geschlossen. Eine Studie aus dem Jahr 2025 identifizierte außerdem den Einführungswinkel als eine wichtige Variable für die topische Deposition in der Nähe des ostiomeatalen Komplexes nach Nasennebenhöhlenoperationen. Solche Erkenntnisse unterstützen die Produktdifferenzierung über den Wirkstoff hinaus. Der Markt für Sinusitis-Medikamente kann von Geräten profitieren, die die lokale Verabreichung verbessern, ohne die systemische Exposition zu erhöhen.
Diagnose allergiebedingter Sinuserkrankungen beschleunigt die Behandlungsaufnahme
Allergiebedingte Sinuserkrankungen können unbehandelt bleiben, wenn Betroffene ausschließlich auf rezeptfreie Symptomlinderung zurückgreifen. Verbesserte Allergietests und -überwachung können Personen identifizieren, deren anhaltende Verstopfung eine entzündliche oder allergische Komponente aufweist. Dies erweitert das klinische Umfeld für Antihistaminika, Kortikosteroide und ausgewählte fortgeschrittene Therapien. Japan bleibt relevant, da Pollen- und Hausstaubmilbenexposition zu wiederkehrenden Nasen-Nebenhöhlen-Symptomen beitragen. Deutschland zeigt ebenfalls die Bedeutung allergiebedingter Nasenprodukte in einem reifen Apothekenumfeld. Der Markt für Sinusitis-Medikamente kann sich weiterentwickeln, wenn die Primärversorgung und HNO-Dienste allergiebedingte Erkrankungen früher erkennen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Biologika | -1.5% | Schwellenmärkte, selektive Auswirkungen in Europa | Langfristig (≥ 4 Jahre) |
| Erstattungsbeschränkungen für Biologika | -1.5% | Schwellenmärkte, selektive Auswirkungen in Europa | Langfristig (≥ 4 Jahre) |
| Richtlinien zur Antibiotikastewardship | -1.2% | Global, am stärksten in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Antibiotikaresistenz | -1.2% | Global, am stärksten in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeit von Biologika und Erstattungslücken schränken die Marktdurchdringung ein
Hohe Biologikakosten können den Einsatz selbst dort einschränken, wo eine Zulassung vorliegt. Eine Studie aus dem Jahr 2025 berichtete über jährliche krankheitsspezifische Ausgaben von 28.324 USD für kommerziell versicherte US-Patienten, die Dupilumab erhalten, verglichen mit 12.906 USD für Omalizumab und 7.050 USD für exhalationsverabreichtes Fluticason. Kostenträger können mit Vorabgenehmigung, Stufentherapie und engeren Zulassungsvoraussetzungen reagieren. Diese Maßnahmen können den Behandlungsbeginn für Patienten verzögern, die andernfalls den biologischen Behandlungspfad einschlagen könnten. Erstattungssysteme in Schwellenländern bieten häufig weniger konsistenten Zugang zu hochpreisigen Spezialmedikamenten. Der Markt für Sinusitis-Medikamente bleibt einer Lücke zwischen regulatorischer Zulassung und routinemäßiger finanzierter Nutzung ausgesetzt.
Antibiotikastewardship und Resistenzbedenken gestalten die größte Arzneimittelklasse um
Die AAO-HNS-Leitlinie unterstützt das abwartende Beobachten bei unkomplizierter akuter bakterieller Rhinosinusitis und behält Antibiotika für geeignete klinische Situationen vor. Sie beschränkt die Erstlinienoptionen auch auf Amoxicillin mit oder ohne Clavulanat im angegebenen klinischen Kontext. Dieser Ansatz reduziert die Möglichkeit für den Einsatz von Breitspektrum-Antibiotika. Antibiotika werden weiterhin wichtig bleiben, da akute Episoden bei ausgewählten Patienten noch immer einer Behandlung bedürfen. Eine geringere Verschreibungsintensität schränkt jedoch eine Arzneimittelklasse ein, die bisher durch hohe Besuchsvolumina gestützt wurde. Unternehmen mit Kortikosteroiden, intranasalen Produkten und Biologika sind besser positioniert als Unternehmen, die sich ausschließlich auf die akute Antibiotikabehandlung konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
CRSwNP verankert den Wert, während AFRS an Verschreibungsimpuls gewinntCRSwNP machte im Jahr 2026 33,32 % des Marktanteils für Sinusitis-Medikamente aus, gestützt durch Wiederholungsverschreibungen und den Einsatz von Biologika. Der Behandlungspfad umfasst häufig Kortikosteroide, eine chirurgische Beurteilung und eine Eskalation für Patienten mit unkontrollierter Erkrankung. Dupilumab wurde im Februar 2026 als erstes FDA-zugelassenes Arzneimittel für allergische Pilz-Rhinosinusitis zugelassen. Die Zulassung erweiterte die Behandlung über chirurgische Eingriffe und verlängerte Kortikosteroidkurse für diese Patientengruppe hinaus. Allergische Pilz-Rhinosinusitis wird bis 2032 voraussichtlich mit einer CAGR von 7,61 % wachsen. Dies spiegelt sowohl die neue zugelassene Option als auch den Bedarf an einer nachhaltigen Behandlung bei einer Erkrankung mit entzündlichen Merkmalen wider.
Akute Sinusitis behält eine große Basis an Arzneimittelanwendungen, da Episoden häufig sind und oft in der Primärversorgung auftreten. Leitlinienempfehlungen verlagern unkomplizierte Fälle zunehmend auf symptomatische Versorgung und Beobachtung, wenn dies klinisch angemessen ist.



Nach Arzneimittelklasse:
Antibiotika verteidigen Marktanteil trotz struktureller GegenwindsAntibiotika hielten im Jahr 2026 einen Marktanteil von 34,24 % am Markt für Sinusitis-Medikamente, da akute und subakute Episoden weiterhin eine erhebliche Verschreibungshäufigkeit erzeugen. Ihre Position wird durch vertraute Anwendungsmuster in der Erstversorgung gestärkt. Die AAO-HNS-Leitlinie von 2025 hat die Verschreibung auf Amoxicillin mit oder ohne Clavulanat für indizierte Fälle eingeschränkt. Dies begrenzt die Produktdifferenzierung unter Wettbewerbern mit breiterem Spektrum. Die Kategorie bleibt groß, sieht sich jedoch einem geringeren Volumenwachstum gegenüber, da Stewardship stärker verankert wird. Hersteller benötigen daher Unterstützung aus angrenzenden Therapieklassen, um diesen Druck auszugleichen.
Biologika werden bis 2032 voraussichtlich mit einer CAGR von 14,21 % wachsen, der stärksten Rate unter den Arzneimittelklassen. Sie sprechen schweres CRSwNP und verwandte entzündliche Erkrankungen an, bei denen die Standardtherapie die Symptome nicht kontrolliert hat. GSK brachte Exdensur, Depemokimab, im April 2026 in Japan für schweres Asthma und CRSwNP auf den Markt.
Nach Darreichungsform:
Tabletten führen beim Marktanteil, aber injizierbare Präparate bestimmen das WertwachstumTabletten und Kapseln machten im Jahr 2026 39,42 % der Marktgröße für Sinusitis-Medikamente aus, da Antibiotika, Antihistaminika und Analgetika weit verbreitet in oraler Form eingesetzt werden. Orale Therapien sind für Patienten vertraut und eignen sich für kurze Behandlungsverläufe. Sie decken auch die breite akute und allergiebezogene Nachfrage in ambulanten Umgebungen ab. Injizierbare Biologika werden bis 2032 voraussichtlich mit einer CAGR von 13,52 % wachsen. Ihre Expansion spiegelt den zunehmenden Einsatz bei chronisch-entzündlichen Erkrankungen und den Bedarf an spezialistengesteuerter Therapie wider. Längere Dosierungsintervalle können die praktische Eignung injizierbarer Präparate für Patienten mit wiederkehrenden Symptomen verbessern.
Nasensprays bleiben kommerziell bedeutsam, da sie Kortikosteroide, Antihistaminika und Dekongestiva direkt in den Nasengang abgeben. Exhalationsbasierte Geräte können im Vergleich zu Standard-Sprühformaten den Zugang zu den oberen Nasen-Nebenhöhlenbereichen verbessern.

Nach Verschreibungsstatus:
Verschreibungsvolumina verankern den Umsatz bei wachsendem rezeptfreiem KanalVerschreibungspflichtige Arzneimittel hielten im Jahr 2026 einen Marktanteil von 68,36 % am Markt für Sinusitis-Medikamente, was die Bedeutung von Biologika, Marken-intranasalen Kortikosteroiden und verschreibungspflichtigen Antibiotika widerspiegelt. Ihr Anteil ist strukturell bedingt, da die hochpreisigsten Therapien eine klinische Beurteilung und Nachsorge erfordern. Der Verschreibungsumsatz wird bis 2032 voraussichtlich mit einer CAGR von 6,91 % wachsen. Neue Biologika für CRSwNP und allergische Pilz-Rhinosinusitis werden diese Position stützen. Die Anforderungen der Kostenträger werden weiterhin wichtig für die Bestimmung des tatsächlichen Behandlungszugangs sein. Die Einbindung von Spezialisten macht den Verschreibungskanal auch für schwere chronische Erkrankungen zentral.
Nach Patientenaltersgruppe:
Erwachsene Patienten treiben das Volumen, geriatrische Nachfrage beschleunigt sichErwachsene Patienten machten im Jahr 2026 63,13 % des Marktanteils für Sinusitis-Medikamente aus, da sie das breiteste Spektrum an verschreibungspflichtigen und nicht verschreibungspflichtigen Therapien nutzen. Akute bakterielle Sinusitis und chronisch-entzündliche Rhinosinusitis erzeugen beide Nachfrage in dieser Gruppe. Erwachsene können von gelegentlicher rezeptfreier Behandlung zu spezialistengesteuerter Biologikatherapie wechseln, wenn die Erkrankung anhaltend wird. Ihr Ausgabenprofil deckt daher das gesamte Arzneimittelverzeichnis ab. Die Nachfrage Erwachsener wird auch durch berufliche und lebensstilbedingte Belastungen gestützt, die eine schnelle Symptombehandlung begünstigen können.
Geriatrische Patienten werden bis 2032 voraussichtlich mit einer CAGR von 7,41 % wachsen, da die Bevölkerungsalterung den Versorgungsbedarf erhöht. Polypharmazie, Asthma, COPD und Immunveränderungen können die Therapieauswahl bei älteren Erwachsenen erschweren. Systemische Kortikosteroide und Antihistaminika erfordern aufgrund bekannter Nebenwirkungsbedenken einen sorgfältigen Einsatz. Dies kann lokal wirkende intranasale Therapien und Verabreichungsformen begünstigen, die die systemische Exposition begrenzen.
Nach Vertriebskanal:
Einzelhandelsapotheken führen, Online-Kanäle wachsen starkEinzelhandelsapotheken machten im Jahr 2026 43,31 % des Marktanteils für Sinusitis-Medikamente aus, gestützt durch Laufkundenkäufe rezeptfreier Produkte. Akute Verstopfung und Gesichtsdruckschmerzen können Patienten dazu veranlassen, ohne Wartezeit auf Lieferung eine Behandlung zu suchen. Dieses Verhalten stützt den Einzelhandelsapothekenumsatz bei kurzfristiger Symptomlinderung. Apotheker bieten auch einen praktischen Anlaufpunkt für die Produktauswahl und Überweisung. Der Kanal bleibt besonders relevant für Dekongestiva, Kochsalzprodukte und Allergiemedikamente. Er wird weiterhin ein wichtiger Weg bleiben, auch wenn der digitale Einkauf wächst.
Online-Apotheken werden bis 2032 voraussichtlich mit einer CAGR von 9,81 % wachsen. E-Rezepte, Telepharmacy und Heimlieferung können den Zugang für ältere Erwachsene und Patienten mit eingeschränkter Mobilität verbessern. Der Kanal eignet sich auch für Nachbestellungen chronischer Medikamente und Allergieprodukte. Die Handhabung der Kühlkette und Erstattungsabläufe bleiben für Spezialmedikamente wichtig.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,23 % am Markt für Sinusitis-Medikamente, gestützt durch den Zugang zu Spezialisten, private Krankenversicherungsdeckung und Biologikaverfügbarkeit. Die FDA genehmigte Tezepelumab für CRSwNP im Oktober 2025. Die Behörde genehmigte außerdem Dupilumab für allergische Pilz-Rhinosinusitis im Februar 2026. Diese Zulassungen erweitern die zugelassene Behandlung auf Patientengruppen, denen bisher ein spezifisches Arzneimittel fehlte. Die AAO-HNS-Leitlinie ist auch ein wichtiger regulatorischer Einfluss auf den Antibiotikaeinsatz bei unkomplizierter akuter Erkrankung. Diese Kombination begünstigt hochpreisige Therapien für chronische Erkrankungen und mäßigt gleichzeitig das Antibiotikavolumen. Hersteller mit breiten Zulassungen und Kostenträgernachweisen haben in diesem Umfeld eine klarere Position.
Asiatisch-pazifischer Raum
Der Markt für Sinusitis-Medikamente im asiatisch-pazifischen Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,02 % wachsen. Städtische Luftverschmutzung, Aeroallergenexposition und die sich entwickelnde HNO-Infrastruktur stützen die Nachfrage in China, Indien, Japan und Südkorea. Japan hat sich zu einem bedeutenden Biologikamarkt entwickelt, da sein Regulierungssystem mehrere fortgeschrittene Optionen zugelassen hat. GSK brachte Exdensur für schweres Asthma und CRSwNP im April 2026 in Japan auf den Markt. Ein verlängertes Dosierungsintervall kann in einer alternden Bevölkerung, die von einer geringeren Behandlungshäufigkeit profitieren kann, bedeutsam sein. Die inländische Biologikaentwicklung in China wird ebenfalls zunehmend für das regionale Wettbewerbsumfeld relevant. Der regionale Fortschritt wird von der Erschwinglichkeit, der Spezialistenkapazität und dem Tempo der regulatorischen Überprüfung abhängen.
Europa, Naher Osten und Afrika, Südamerika
Europa wird durch die EPOS-Leitlinien geprägt, die einen gemeinsamen klinischen Rahmen für die Rhinosinusitisversorgung bieten. Die Marktgröße für Sinusitis-Medikamente in dieser breiteren Gruppe hängt von unterschiedlichen Erstattungssystemen und Zugangsbedingungen ab. Deutschland verfügt über ein reifes rezeptfreies Nasenbehandlungsumfeld, während der Zugang zu Biologika stärker von Kostenträgerentscheidungen abhängt. Europa bietet auch eine Öffnung für Biosimilars, um Preisdruck auf Referenzbiologika auszuüben. In Südamerika verfügt Brasilien über einen etablierten pharmazeutischen Zulassungsrahmen durch ANVISA. Märkte im Nahen Osten entwickeln Erstattungsunterstützung, insbesondere in den Vereinigten Arabischen Emiraten und Saudi-Arabien, wo allergische Rhinitis die Nachfrage nach Nasen-Nebenhöhlenbehandlungen erhöhen kann. In diesen gemischten Geografien benötigen Unternehmen länderspezifische Preis-, Evidenz- und Vertriebspläne anstelle eines einzigen regionalen Ansatzes.
Wettbewerbslandschaft
Marktkonzentration
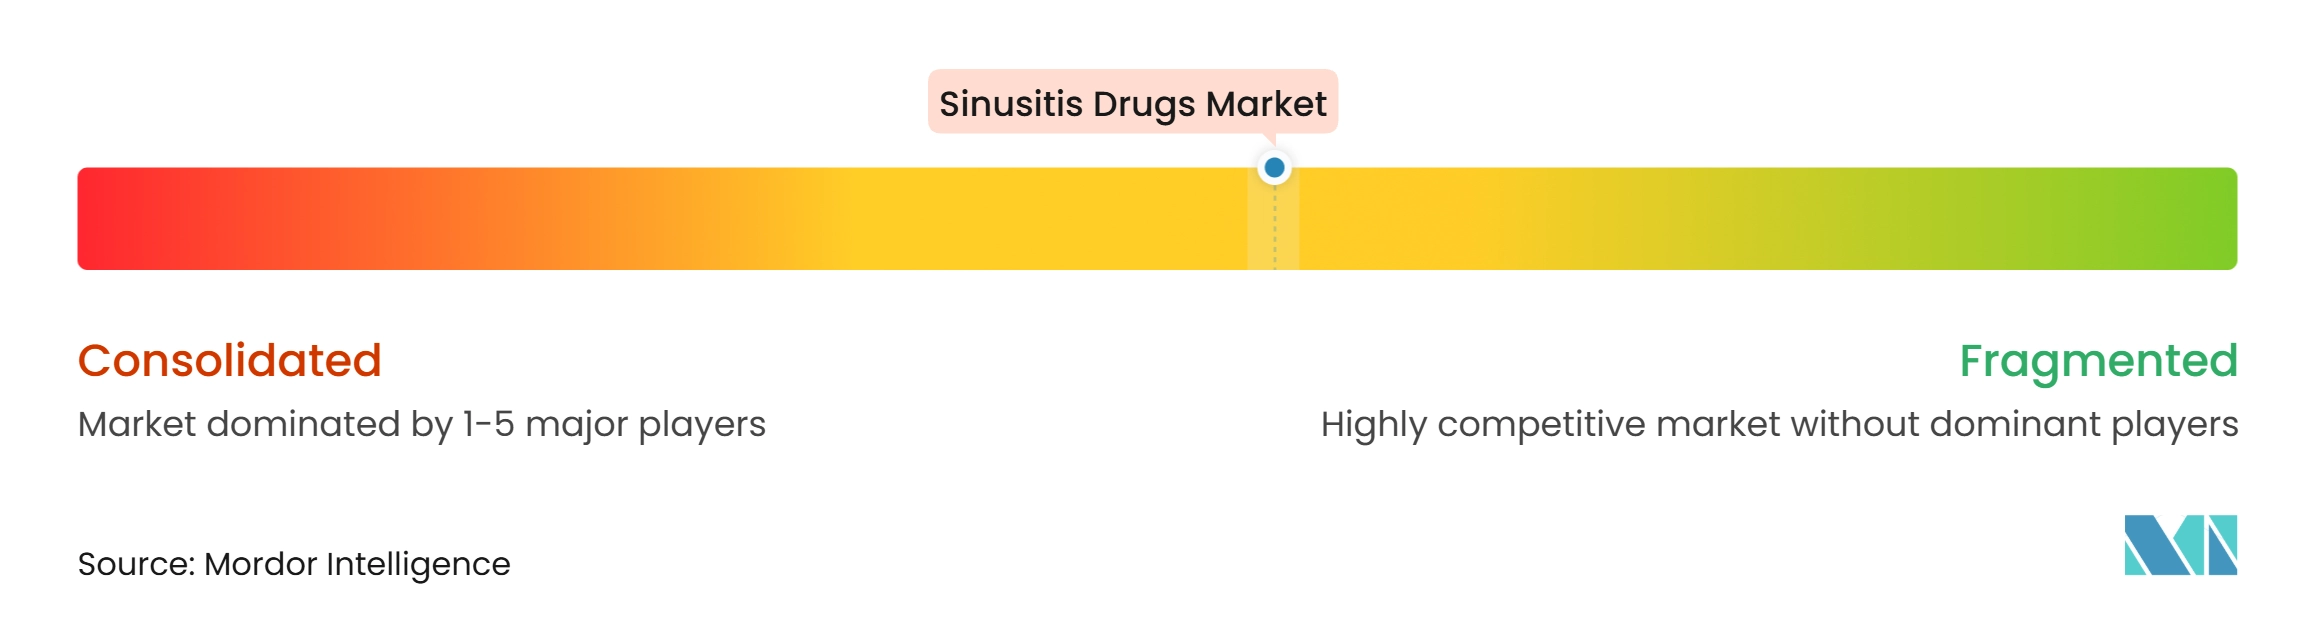
Der Markt für Sinusitis-Medikamente weist zwei unterschiedliche Wettbewerbsumfelder auf. Biologika sind auf Sanofi und Regeneron, Amgen und AstraZeneca, GSK sowie Merck konzentriert. Generika und rezeptfreie Produkte bleiben über Antibiotika, Antihistaminika, Kortikosteroide und Dekongestiva fragmentiert. Sanofi berichtete, dass Dupixent Xolair bei den berichteten primären und sekundären CRSwNP-Endpunkten in der EVEREST-Studie übertraf. Diese Art von Vergleichsbelegen kann Arzneimittellistenentscheidungen und Arztpräferenzen beeinflussen. Die Breite der Zulassung ist eine weitere praktische Quelle der Differenzierung bei chronisch-entzündlichen Erkrankungen.
Amgen und AstraZeneca erweiterten den TSLP-Behandlungspfad mit der FDA-Zulassung von Tezspire für CRSwNP im Oktober 2025. Sanofi und Regeneron erweiterten Dupixent dann im Februar 2026 auf allergische Pilz-Rhinosinusitis. GSK trat mit Exdensur und seinem 26-wöchigen Dosierungsintervall in den japanischen CRSwNP-Markt ein. Diese Maßnahmen zeigen, dass Unternehmen durch neue Indikationen, Dosierungskomfort und Evidenz konkurrieren. Verabreichungstechnologie ist ein separater Wettbewerbsbereich, da die lokale Deposition nasale Produkte unterscheiden kann. Aptar Pharma und Dianosic entwickeln ein resorbierbares intranasales Gerüst für die nachhaltige lokale Verabreichung.
Marktführer für Sinusitis-Medikamente
-
GSK plc
-
Sanofi
-
AstraZeneca
-
Novartis AG
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sinusitis-Medikamente Unternehmen in diesem Bericht
- Amgen
- Amneal Pharmaceuticals
- AstraZeneca
- Aurobindo Pharma
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Merck
- Novartis
- Optinose, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für Sinusitis-Medikamente
- April 2026: GSK brachte Exdensur, Depemokimab, in Japan für CRSwNP und schweres Asthma auf den Markt – das erste Biologikum mit einem 26-wöchigen Dosierungsintervall für CRSwNP, womit die Gesamtzahl der zugelassenen CRSwNP-Biologika in Japan auf 4 stieg und der Wettbewerb im Premium-HNO-Therapiesegment des Landes intensiviert wurde.
- Februar 2026: Die US-amerikanische FDA genehmigte Dupixent, Dupilumab, von Sanofi und Regeneron für Erwachsene und Kinder ab 6 Jahren mit allergischer Pilz-Rhinosinusitis – das erste für diese Indikation zugelassene Arzneimittel, basierend auf der LIBERTY-AFRS-AIMS-Studie, die eine 50%ige Verbesserung der Sinusopazifikation und eine 92%ige Reduktion des Risikos einer systemischen Kortikosteroidanwendung oder Operation gegenüber Placebo zeigte, und damit ein Teilsegment, das bisher ausschließlich chirurgisch behandelt wurde, in einen aktiven pharmazeutischen Markt umwandelte.
Umfang des globalen Marktberichts für Sinusitis-Medikamente
Der Markt für Sinusitis-Medikamente umfasst pharmazeutische Produkte, die zur Behandlung und Behandlung von akuter und chronischer Sinusitis eingesetzt werden, einschließlich entzündlicher, infektiöser, allergischer und polypassoziierter Nasen-Nebenhöhlenerkrankungen.
Der Markt ist nach Krankheitstyp segmentiert in akute Sinusitis, subakute Sinusitis, chronische Rhinosinusitis mit Nasenpolypen (CRSwNP), chronische Rhinosinusitis ohne Nasenpolypen (CRSsNP), allergische Pilz-Rhinosinusitis und andere Sinusitistypen. Nach Arzneimittelklasse umfasst der Markt Antibiotika, Kortikosteroide, Antihistaminika, Dekongestiva, Analgetika und Schmerzmittel, Immuntherapeutika, biologische Therapien und andere Arzneimittelklassen wie Kochsalz-Nasensprays, Spülprodukte und Antimykotika.
Nach Darreichungsform ist der Markt in Tabletten und Kapseln, Nasensprays, Nasentropfen, Sirupe und Flüssigkeiten, injizierbare Biologika und andere Darreichungsformen unterteilt. Nach Verschreibungsstatus ist der Markt in verschreibungspflichtige Arzneimittel und rezeptfreie Arzneimittel segmentiert. Der Markt ist weiterhin nach Patientenaltersgruppe in pädiatrische Patienten, erwachsene Patienten und geriatrische Patienten segmentiert. Nach Vertriebskanal umfasst der Markt Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere Vertriebskanäle.
Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten & Afrika und Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Akute Sinusitis |
| Subakute Sinusitis |
| Chronische Rhinosinusitis mit Nasenpolypen (CRSwNP) |
| Chronische Rhinosinusitis ohne Nasenpolypen (CRSsNP) |
| Allergische Pilz-Rhinosinusitis |
| Andere Sinusitistypen |
| Antibiotika |
| Kortikosteroide |
| Antihistaminika |
| Dekongestiva |
| Analgetika und Schmerzmittel |
| Biologische Therapien |
| Andere Arzneimittelklassen |
| Tabletten und Kapseln |
| Nasensprays |
| Nasentropfen |
| Sirupe und Flüssigkeiten |
| Injizierbare Biologika |
| Andere Darreichungsformen |
| Verschreibungspflichtige Arzneimittel |
| Rezeptfreie Arzneimittel |
| Pädiatrische Patienten |
| Erwachsene Patienten |
| Geriatrische Patienten |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Akute Sinusitis | |
| Subakute Sinusitis | ||
| Chronische Rhinosinusitis mit Nasenpolypen (CRSwNP) | ||
| Chronische Rhinosinusitis ohne Nasenpolypen (CRSsNP) | ||
| Allergische Pilz-Rhinosinusitis | ||
| Andere Sinusitistypen | ||
| Nach Arzneimittelklasse | Antibiotika | |
| Kortikosteroide | ||
| Antihistaminika | ||
| Dekongestiva | ||
| Analgetika und Schmerzmittel | ||
| Biologische Therapien | ||
| Andere Arzneimittelklassen | ||
| Nach Darreichungsform | Tabletten und Kapseln | |
| Nasensprays | ||
| Nasentropfen | ||
| Sirupe und Flüssigkeiten | ||
| Injizierbare Biologika | ||
| Andere Darreichungsformen | ||
| Nach Verschreibungsstatus | Verschreibungspflichtige Arzneimittel | |
| Rezeptfreie Arzneimittel | ||
| Nach Patientenaltersgruppe | Pädiatrische Patienten | |
| Erwachsene Patienten | ||
| Geriatrische Patienten | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Sinusitis-Medikamente bis 2032 erreichen?
Der Markt für Sinusitis-Medikamente wird bis 2032 voraussichtlich 3,49 Milliarden USD erreichen, mit einer CAGR von 6,99 % von 2027 bis 2032.
Welche Arzneimittelklasse für Sinusitis wird voraussichtlich am schnellsten wachsen?
Biologika werden bis 2032 voraussichtlich mit einer CAGR von 14,21 % wachsen, gestützt durch den Einsatz bei schwerem CRSwNP und verwandten entzündlichen Erkrankungen.
Warum werden Biologika für chronische Rhinosinusitis immer wichtiger?
Sie bieten zielgerichtete Optionen für geeignete Patienten mit schwerer Erkrankung, die mit der Standardbehandlung nicht kontrolliert werden kann.
Welche Darreichungsform wächst schnell bei der Sinusitisbehandlung?
Injizierbare Biologika werden bis 2032 voraussichtlich mit einer CAGR von 13,52 % wachsen, was den zunehmenden Einsatz bei chronisch-entzündlichen Erkrankungen widerspiegelt.
Welche Region führt bei der Nachfrage nach Sinusitis-Medikamenten?
Nordamerika hielt im Jahr 2026 einen Anteil von 41,23 %, gestützt durch den Zugang zu Spezialisten, Biologikaverfügbarkeit und Krankenversicherungsdeckung.
Wie beeinflussen klinische Leitlinien den Antibiotikaeinsatz bei Sinusitis?
Die AAO-HNS-Leitlinie unterstützt das abwartende Beobachten bei unkomplizierter akuter bakterieller Rhinosinusitis und beschränkt den Antibiotikaeinsatz auf geeignete klinische Umstände.