
Taille et part du marché des médicaments contre la sinusite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.49 Milliards de dollars |
| Taille du Marché (2032) | 3.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre la sinusite par Mordor Intelligence
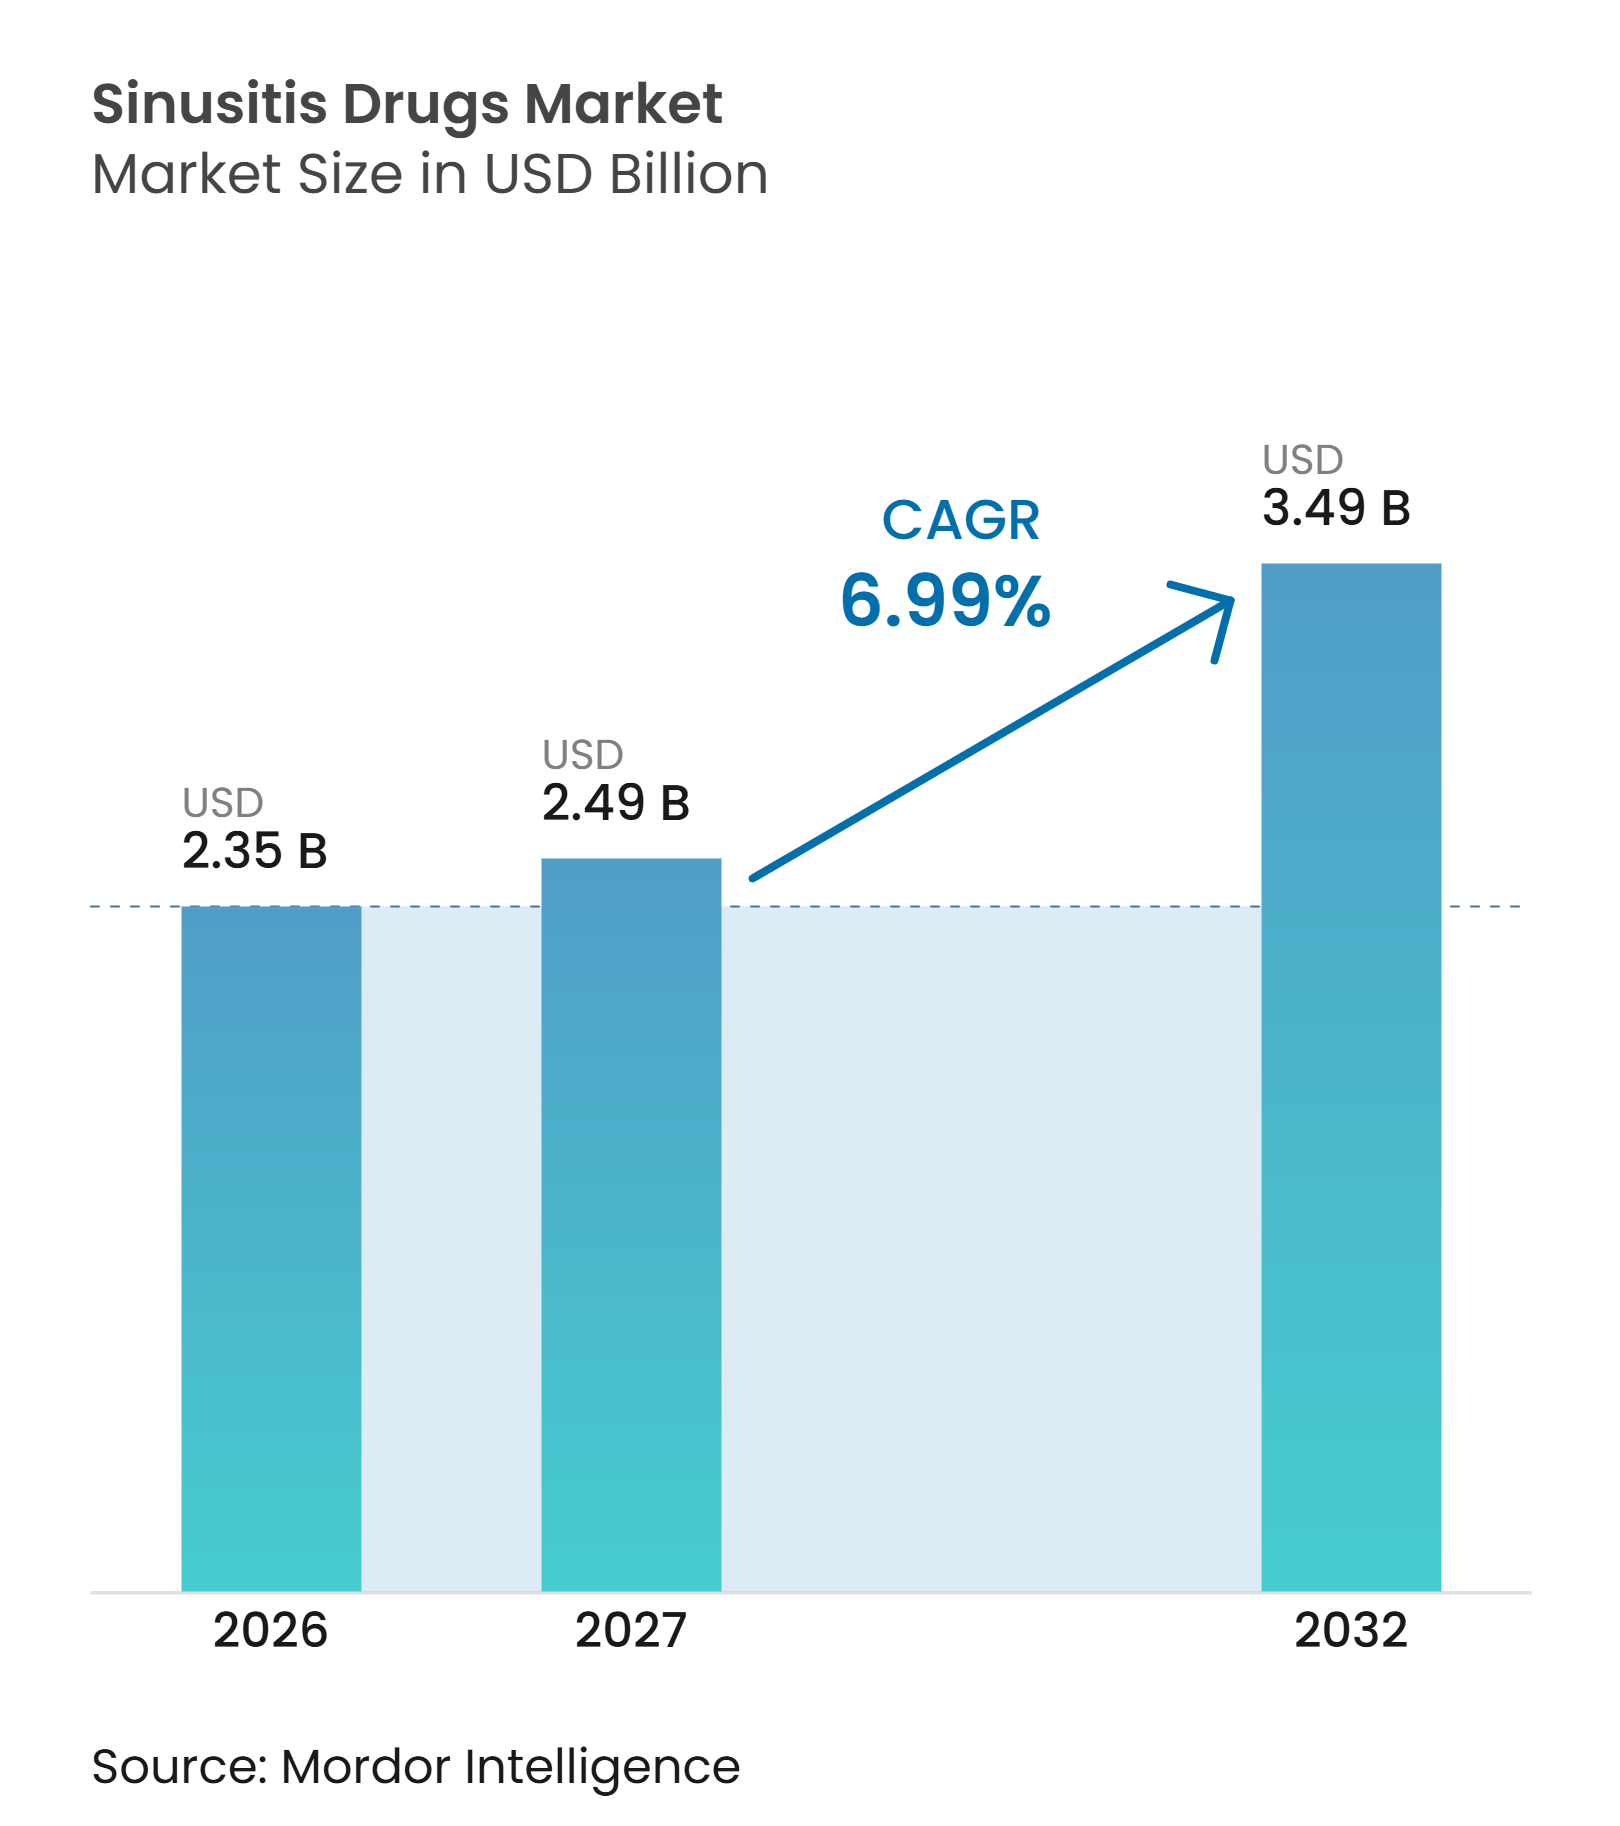
La taille du marché des médicaments contre la sinusite est projetée à 2,35 milliards USD en 2026, 2,49 milliards USD en 2027, et devrait atteindre 3,49 milliards USD d'ici 2032, avec un CAGR de 6,99 % de 2027 à 2032.
Le marché des médicaments contre la sinusite s'éloigne d'un modèle centré sur le traitement antibiotique fréquent des maladies aiguës non compliquées. La directive de l'Académie américaine d'oto-rhino-laryngologie et de chirurgie cervico-faciale soutient la surveillance attentive pour la rhinosinusite bactérienne aiguë non compliquée, ce qui réduit l'utilisation des antibiotiques tout en préservant le traitement pour les cas cliniquement appropriés. Les biologiques à coût élevé deviennent plus importants dans les maladies chroniques car ils s'adressent aux patients présentant des symptômes persistants et des polypes nasaux. Le marché des médicaments contre la sinusite bénéficie également de liens plus étroits entre les soins allergologiques et la pratique ORL, les cliniciens prenant de plus en plus en compte les caractéristiques inflammatoires lors du choix du traitement. Les dispositifs d'administration, l'accès aux spécialistes et les décisions de remboursement détermineront quels produits convertissent la demande clinique en ventes.
Points clés du rapport
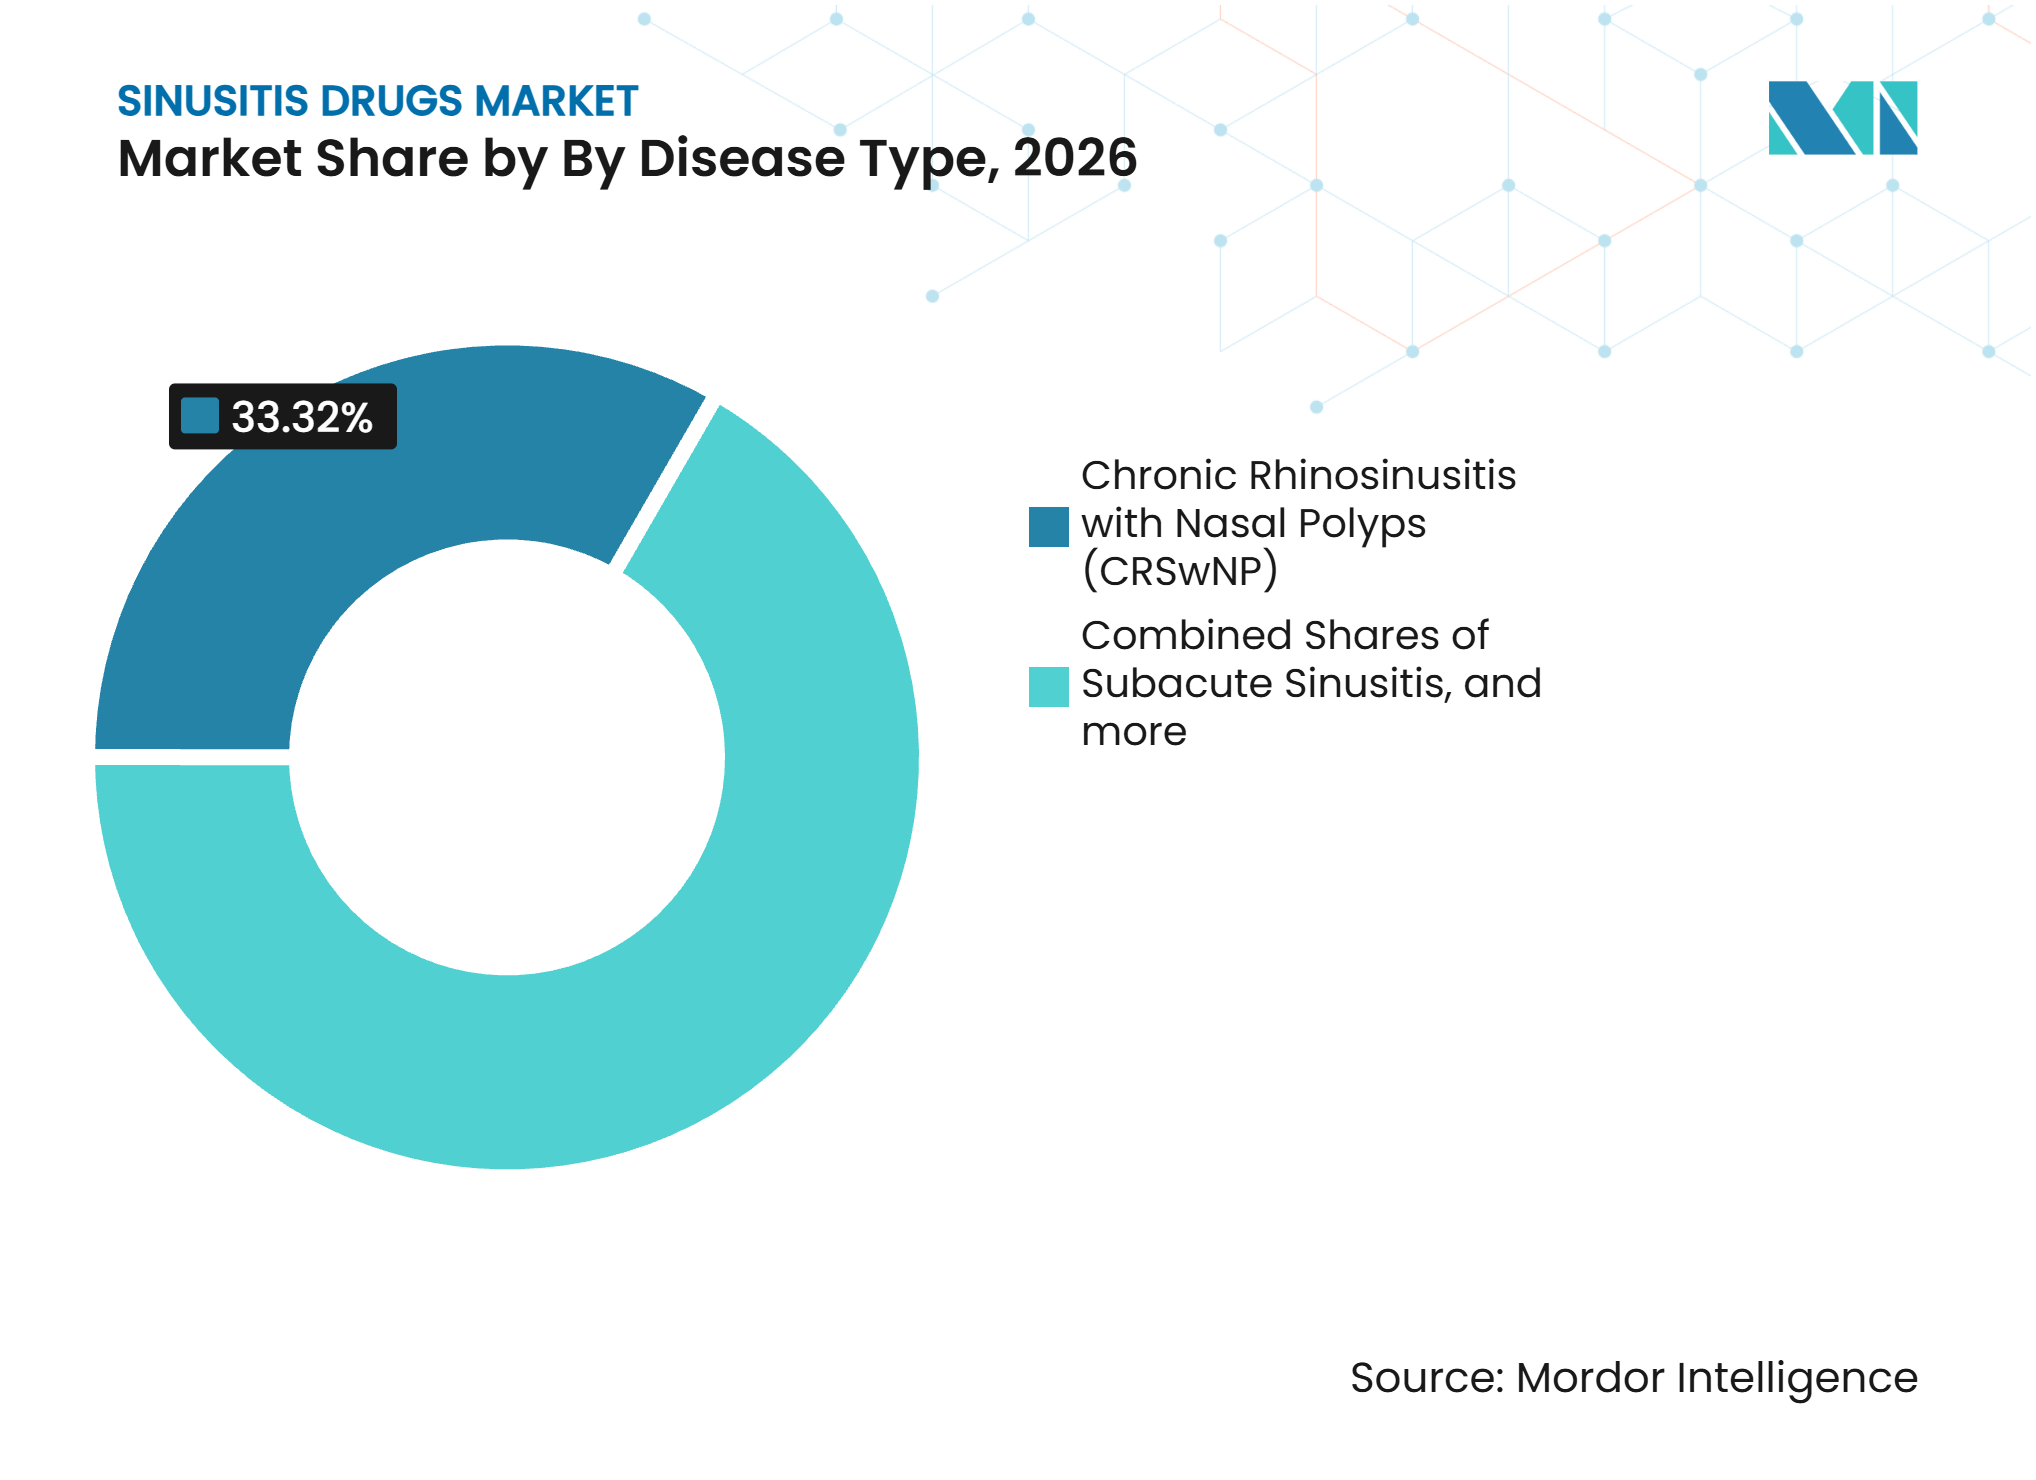
- Par type de maladie, la RCSwPN a représenté 33,32 % de la part du marché des médicaments contre la sinusite en 2026, tandis que la rhinosinusite fongique allergique devrait croître à un CAGR de 7,61 % jusqu'en 2032.
- Par classe de médicaments, les antibiotiques ont représenté 34,24 % de la part du marché des médicaments contre la sinusite en 2026, tandis que les biologiques devraient croître à un CAGR de 14,21 % jusqu'en 2032.
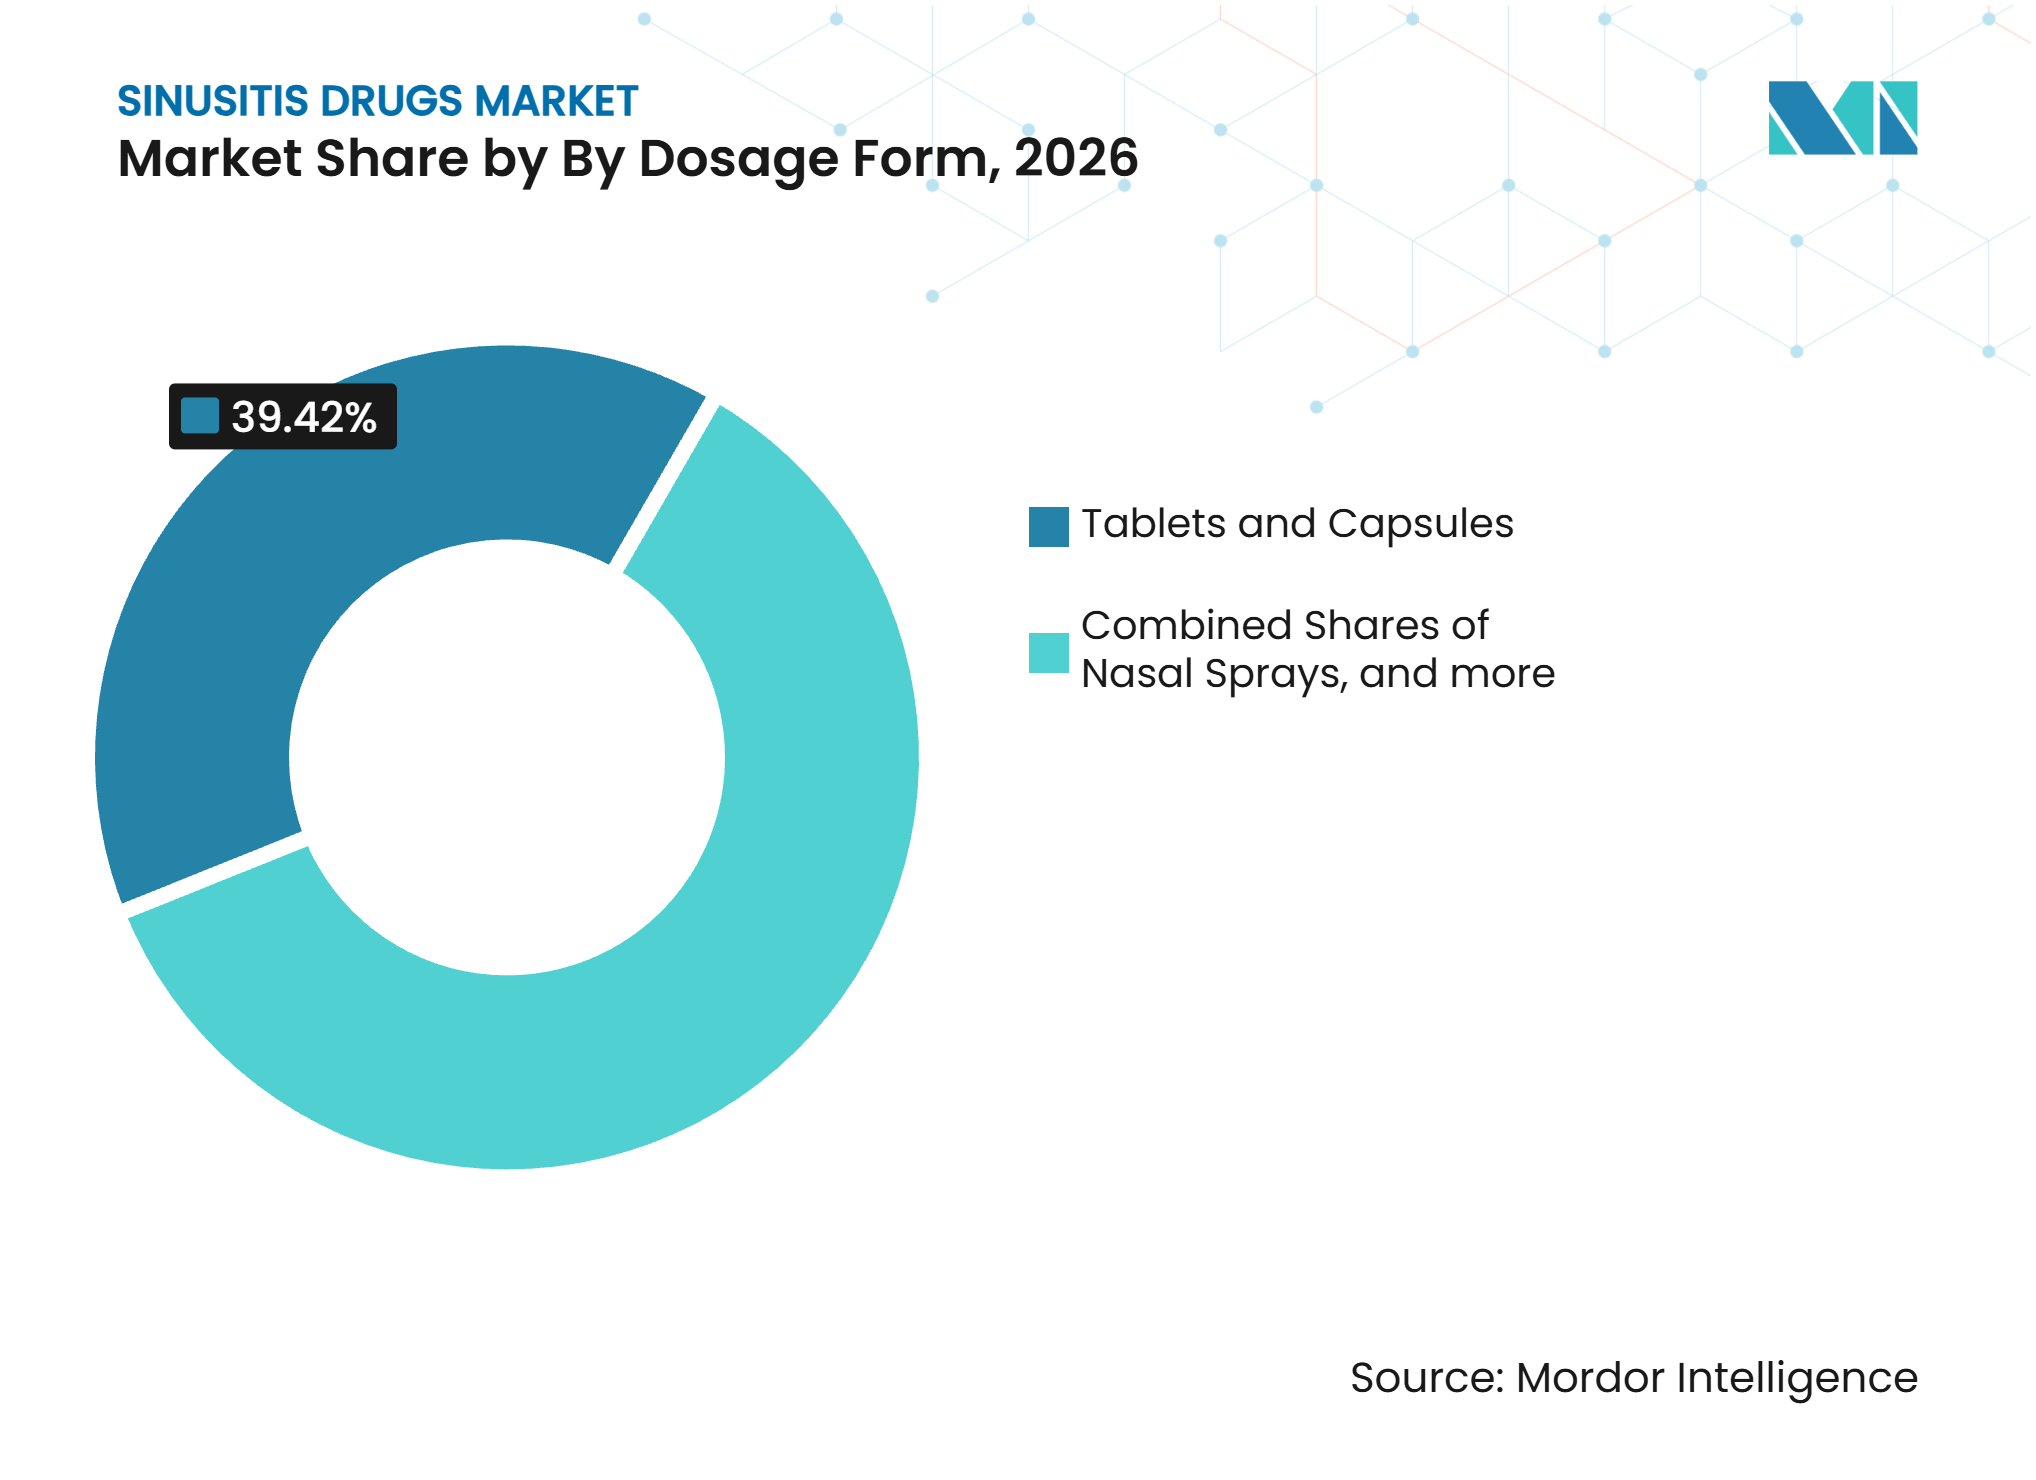
- Par forme galénique, les comprimés et gélules ont représenté 39,42 % de la part du marché des médicaments contre la sinusite en 2026, tandis que les biologiques injectables devraient croître à un CAGR de 13,52 % jusqu'en 2032.
- Par statut de prescription, les médicaments sur ordonnance uniquement ont représenté 68,36 % de la part du marché des médicaments contre la sinusite en 2026 et devraient croître à un CAGR de 6,91 % jusqu'en 2032.
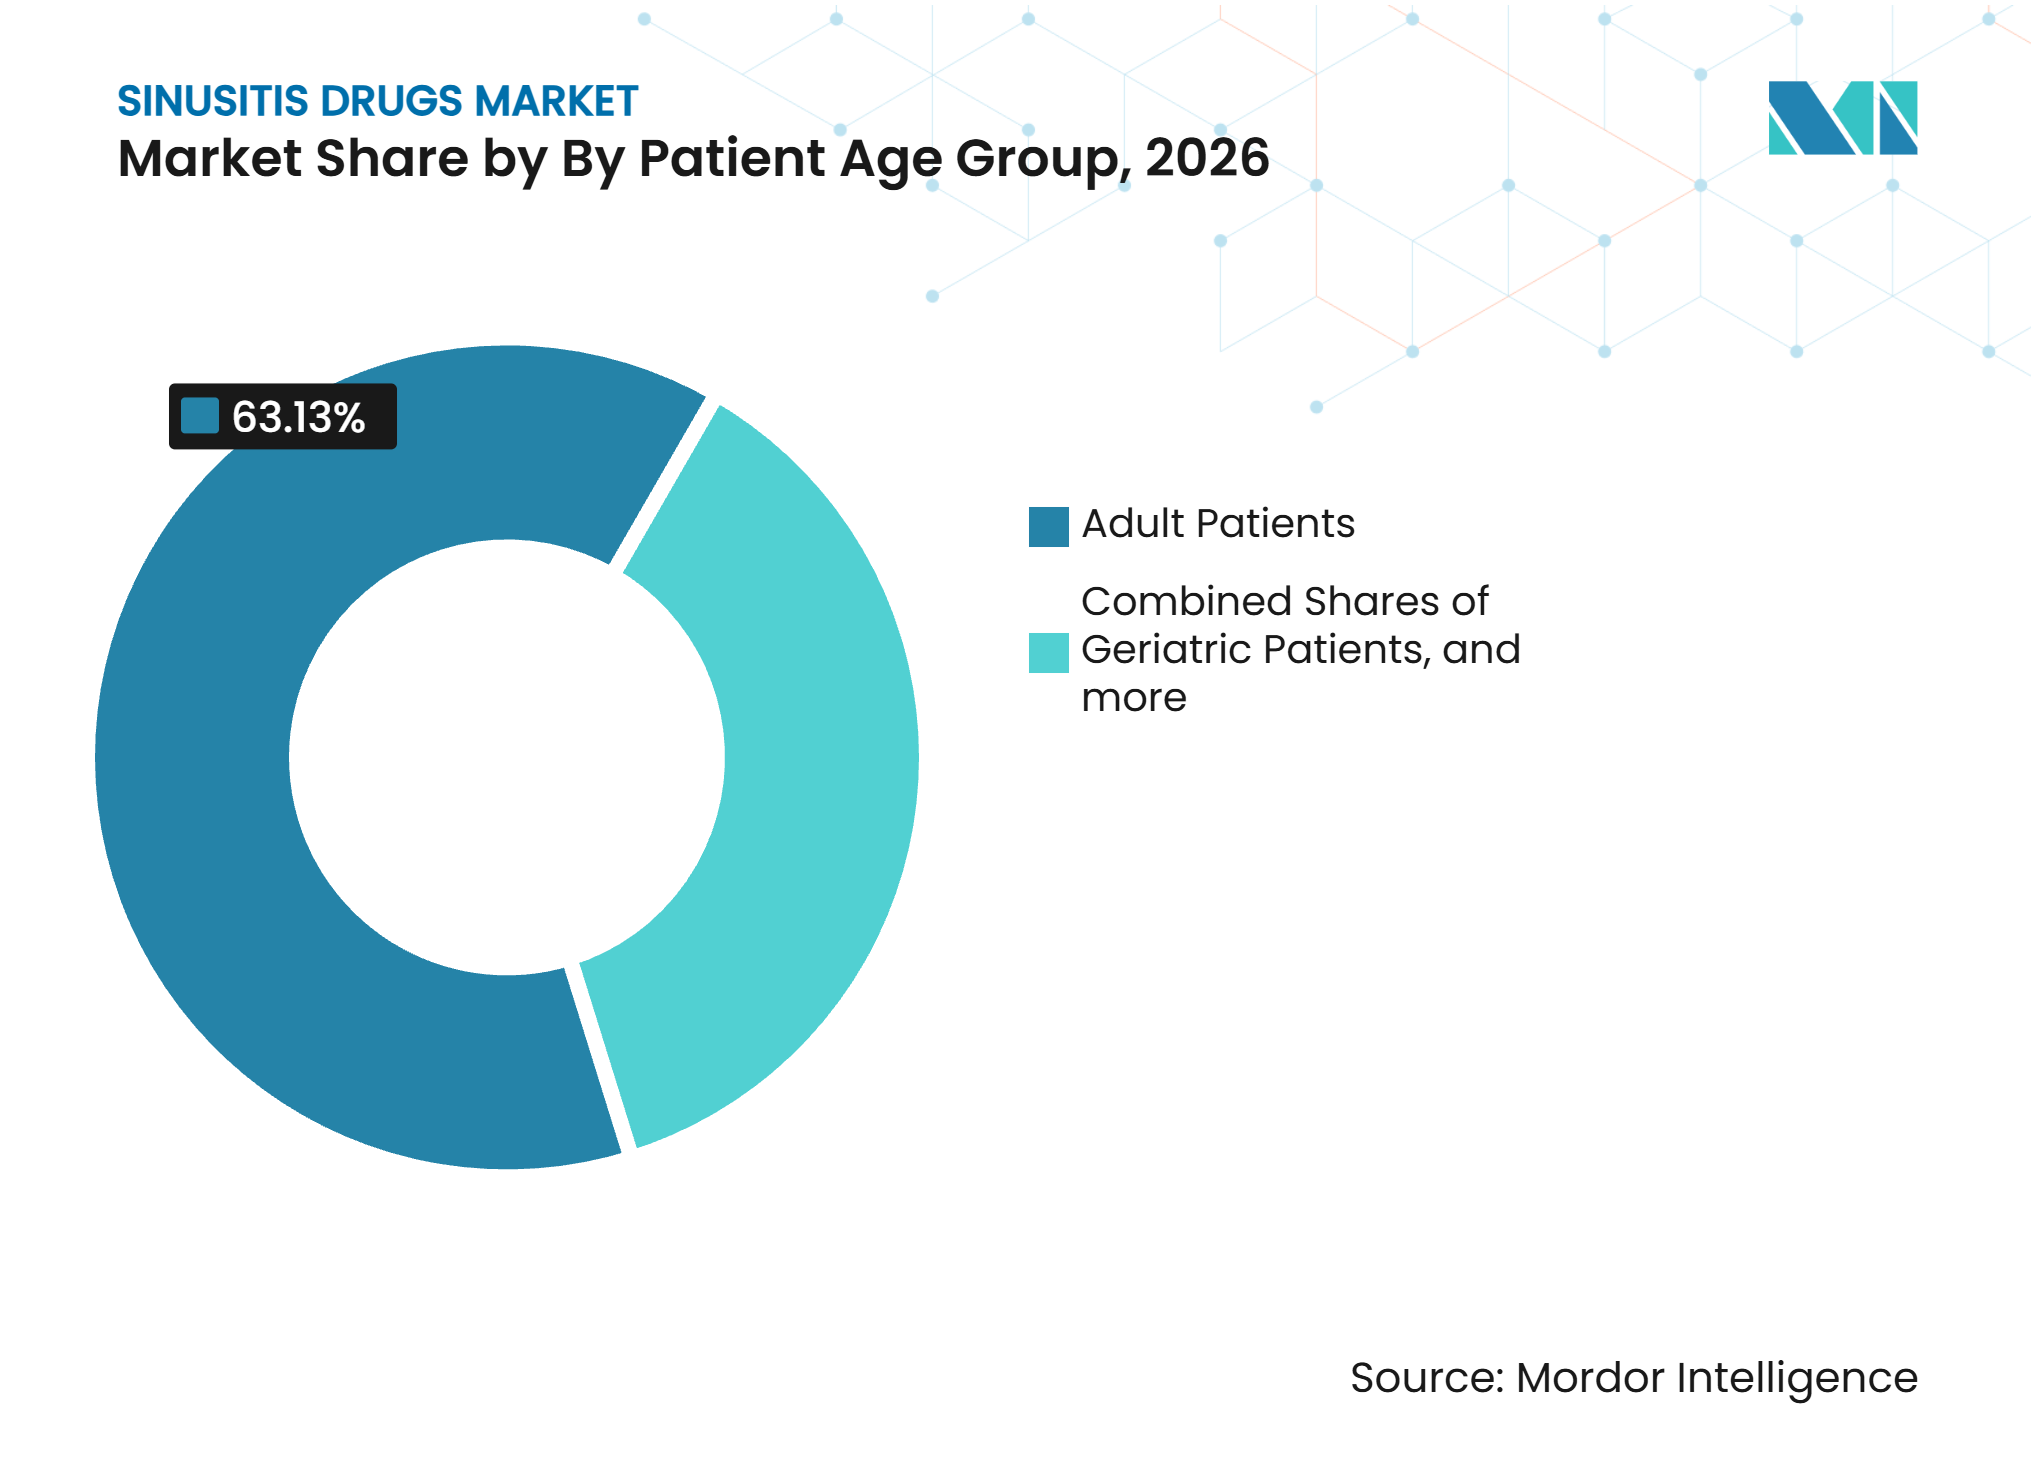
- Par groupe d'âge des patients, les patients adultes ont représenté 63,13 % de la part du marché des médicaments contre la sinusite en 2026, tandis que les patients gériatriques devraient croître à un CAGR de 7,41 % jusqu'en 2032.
- Par canal de distribution, les pharmacies de détail ont représenté 43,31 % de la part du marché des médicaments contre la sinusite en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 9,81 % jusqu'en 2032.
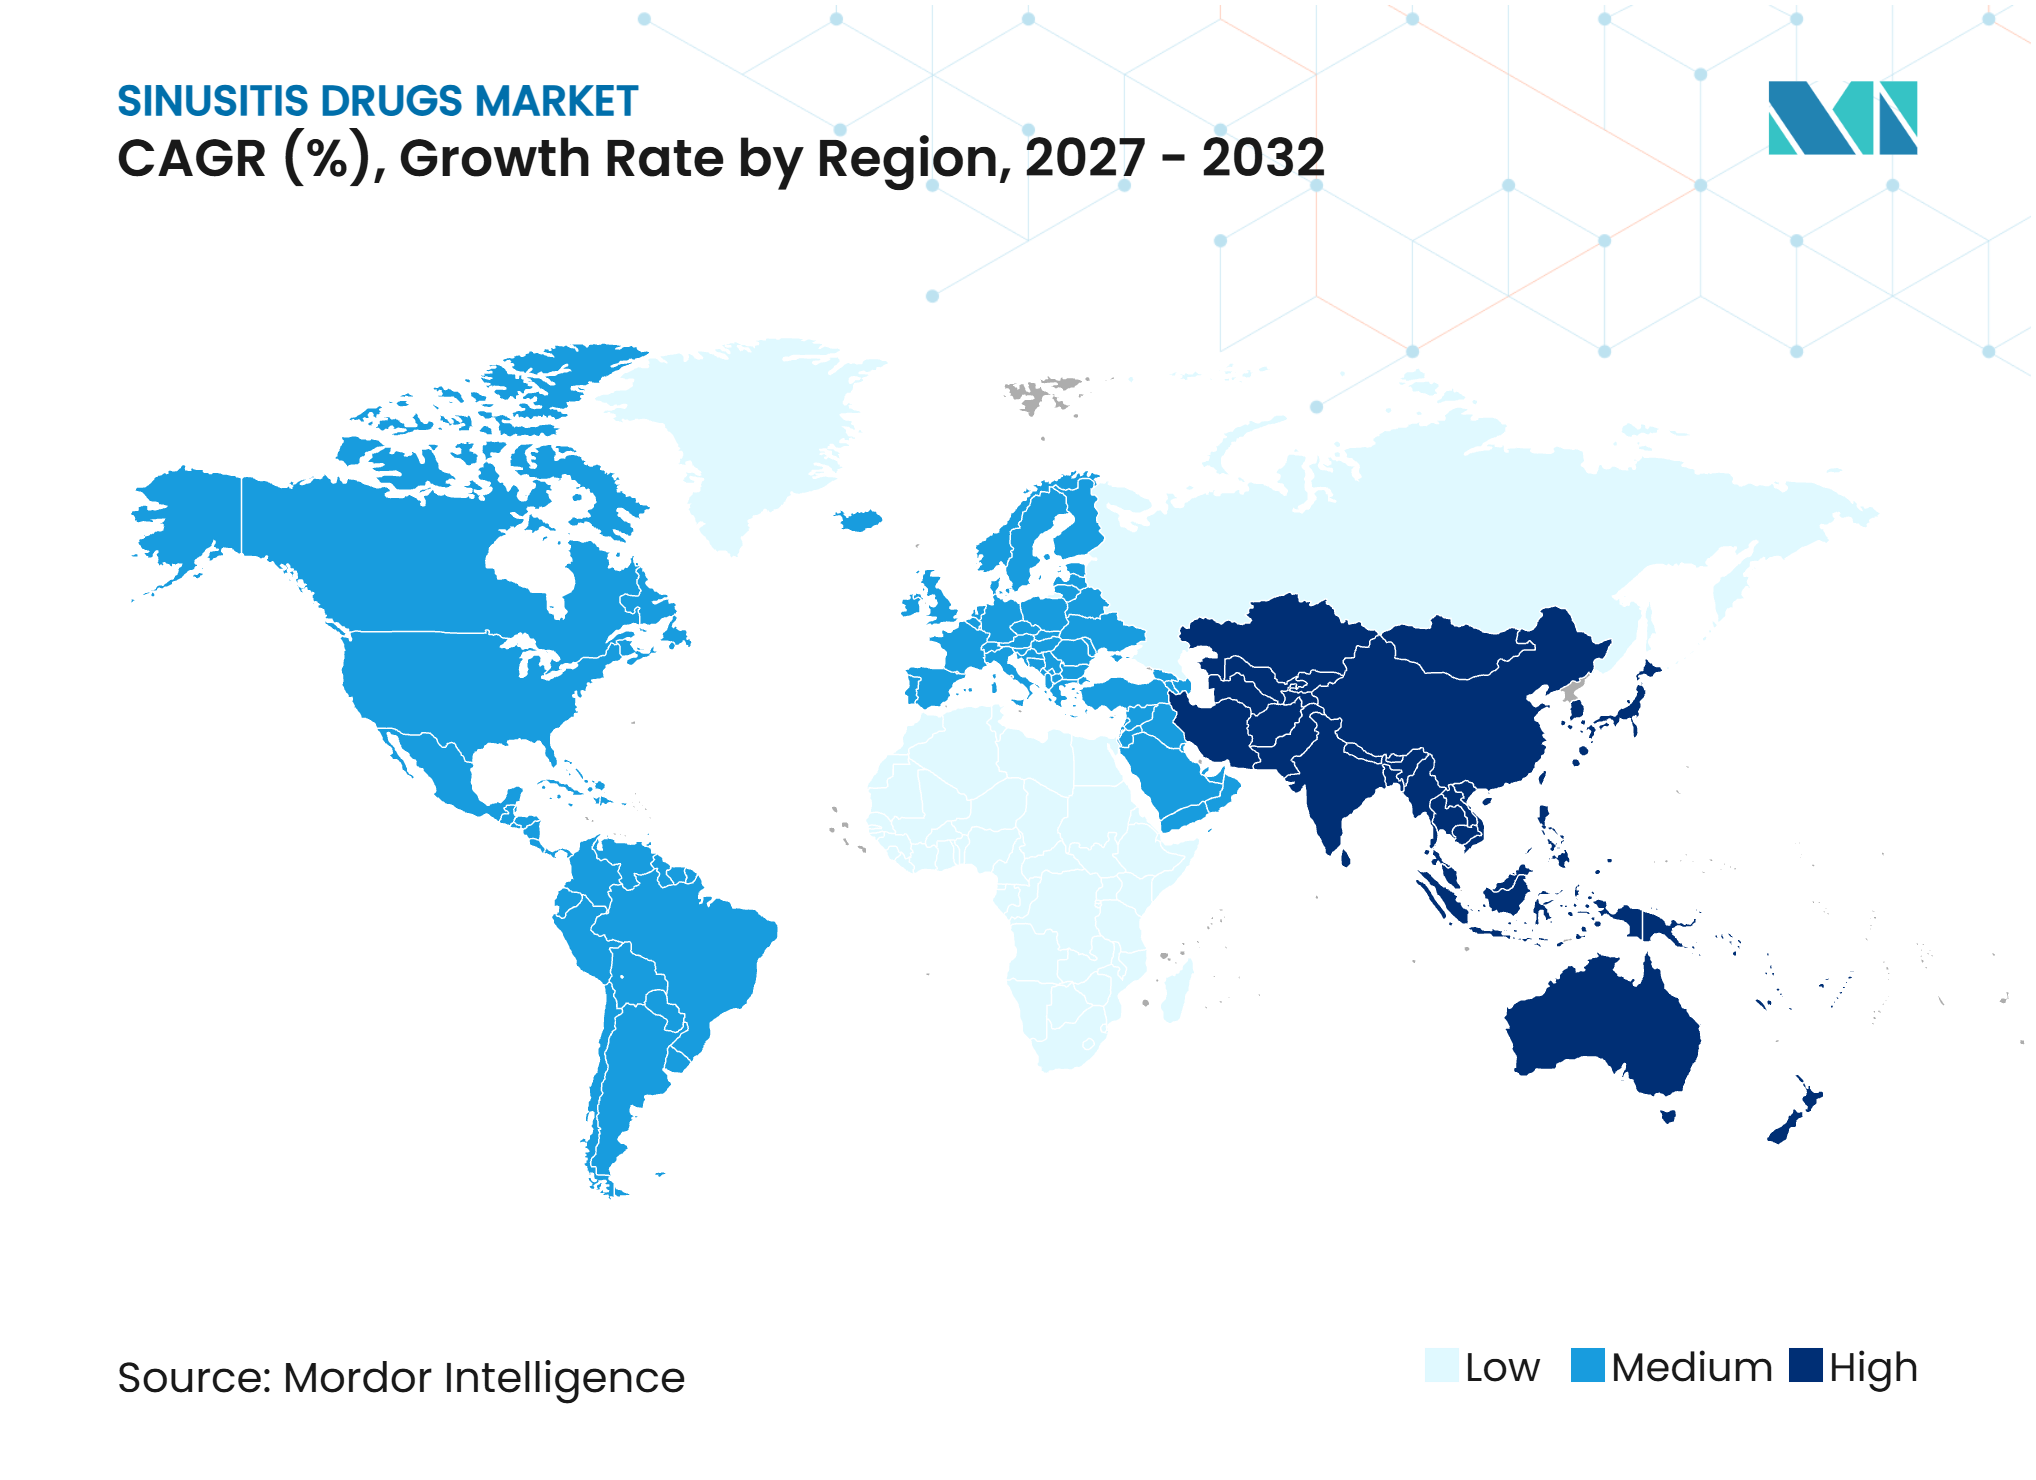
- Par géographie, l'Amérique du Nord a représenté 41,23 % de la part du marché des médicaments contre la sinusite en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,02 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante de la rhinosinusite chronique et aiguë | +2.1% | Mondial, avec une intensité en Amérique du Nord, en Asie du Sud et de l'Est | Long terme (≥ 4 ans) |
| Utilisation croissante des biologiques dans la RCSwPN sévère | +1.8% | Amérique du Nord et UE, gains précoces au Japon et dans les pays du GCC | Moyen terme (2–4 ans) |
| Croissance de l'innovation en matière d'administration intranasale de médicaments | +1.0% | Amérique du Nord, Europe, Japon | Moyen terme (2–4 ans) |
| Diagnostic accru des maladies sinusiennes associées aux allergies | +0.8% | Cœur de l'APAC, débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption par les cliniciens d'une thérapie dirigée par phénotype | +0.7% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Triage ORL numérique et surveillance à distance du traitement | +0.4% | Mondial, avec des gains précoces en Amérique du Nord, au Royaume-Uni et en Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La charge croissante de la sinusite chronique et aiguë soutient la demande structurelle
La sinusite aiguë reste une raison fréquente de prescription ambulatoire d'antibiotiques, ce qui soutient la demande de traitement dans les contextes de soins primaires. La rhinosinusite chronique avec polypes nasaux a une prévalence mondiale groupée de 8,71 %, bien que la prévalence diffère selon les régions et les systèmes de soins.[1]La pollution atmosphérique, l'exposition aux aéroallergènes et les infections virales répétées des voies respiratoires supérieures peuvent augmenter la pression inflammatoire sur le tractus sino-nasal. Ces conditions peuvent créer des symptômes plus persistants et augmenter les visites répétées. Les patients plus âgés souffrent souvent d'asthme, de BPCO ou d'autres affections respiratoires qui rendent le choix du produit plus complexe. Le marché des médicaments contre la sinusite tire donc de la valeur à la fois des épisodes récurrents et des traitements plus longs pour les maladies chroniques.
L'adoption des biologiques dans la RCSwPN restructure les revenus des médicaments premium
Les biologiques sont devenus plus pertinents pour les patients atteints de RCSwPN sévère qui restent symptomatiques malgré les soins standard. Le tézépelumab a reçu l'approbation de la FDA pour la RCSwPN en octobre 2025, ajoutant une option ciblant le TSLP au contexte thérapeutique. Le dupilumab, l'omalizumab, le mépolizumab et le tézépelumab offrent aux cliniciens plusieurs voies à envisager pour les patients éligibles.[2]Sanofi a rapporté que l'étude EVEREST a montré la supériorité du dupilumab par rapport à l'omalizumab sur les critères d'évaluation primaires et secondaires rapportés de la RCSwPN chez les patients présentant un asthme coexistant.[3] Les données comparatives peuvent influencer le positionnement dans les formulaires et la sélection clinique. Le marché des médicaments contre la sinusite en bénéficie car les soins chroniques s'orientent vers des thérapies générant des revenus plus élevés par patient traité.
L'innovation en matière d'administration intranasale de médicaments étend l'utilité clinique des agents existants
La conception de l'administration des médicaments peut affecter le dépôt local, l'observance et l'utilisation pratique des molécules établies. Une revue systématique et une méta-analyse portant sur 2 129 patients ont rapporté une amélioration des résultats SNOT-22 et des polypes nasaux avec le système d'administration par exhalation utilisant la fluticasone.[4]. Aptar Pharma et Dianosic ont formé un partenariat pour développer un échafaudage intranasal biorésorbable pour la rhinosinusite chronique et la rhinite allergique chronique. Une étude de 2025 a également identifié l'angle d'insertion comme une variable clé pour le dépôt topique près du complexe ostioméatal après une chirurgie des sinus. Ces résultats soutiennent la différenciation des produits au-delà des seuls principes actifs. Le marché des médicaments contre la sinusite peut bénéficier de dispositifs qui améliorent l'administration locale sans augmenter l'exposition systémique.
Le diagnostic des maladies sinusiennes liées aux allergies accélère l'adoption des traitements
Les maladies sinusiennes associées aux allergies peuvent rester non traitées lorsque les personnes s'appuient uniquement sur le soulagement des symptômes en vente libre. De meilleurs tests d'allergie et une meilleure surveillance peuvent identifier les personnes dont la congestion persistante a une composante inflammatoire ou allergique. Cela élargit le contexte clinique pour les antihistaminiques, les corticostéroïdes et certaines thérapies avancées sélectionnées. Le Japon reste pertinent car l'exposition au pollen et aux acariens contribue aux symptômes sino-nasaux récurrents. L'Allemagne démontre également l'importance des produits nasaux liés aux allergies dans un environnement pharmaceutique mature. Le marché des médicaments contre la sinusite peut se développer davantage lorsque les services de soins primaires et ORL identifient plus tôt les maladies liées aux allergies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des biologiques | -1.5% | Marchés émergents, impact sélectif en Europe | Long terme (≥ 4 ans) |
| Restrictions de remboursement pour les biologiques | -1.5% | Marchés émergents, impact sélectif en Europe | Long terme (≥ 4 ans) |
| Politiques de bon usage des antibiotiques | -1.2% | Mondial, plus fort en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Préoccupations liées à la résistance aux antibiotiques | -1.2% | Mondial, plus fort en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'accessibilité financière des biologiques et les lacunes en matière de remboursement limitent la pénétration du marché
Les coûts élevés des biologiques peuvent limiter leur utilisation même lorsqu'une approbation est en place. Une étude de 2025 a rapporté des dépenses annuelles spécifiques à la maladie de 28 324 USD pour les patients américains assurés commercialement recevant du dupilumab, contre 12 906 USD pour l'omalizumab et 7 050 USD pour la fluticasone administrée par exhalation. Les payeurs peuvent répondre par des autorisations préalables, une thérapie par étapes et des critères d'éligibilité plus stricts. Ces politiques peuvent retarder l'initiation pour les patients qui pourraient autrement entrer dans la voie de traitement biologique. Les systèmes de remboursement dans les économies émergentes offrent souvent un accès moins cohérent aux médicaments spécialisés à coût élevé. Le marché des médicaments contre la sinusite reste exposé à un écart entre l'approbation réglementaire et l'utilisation financée de routine.
Le bon usage des antibiotiques et les préoccupations liées à la résistance remodèlent la plus grande classe de médicaments
La directive de l'Académie américaine d'oto-rhino-laryngologie et de chirurgie cervico-faciale soutient la surveillance attentive pour la rhinosinusite bactérienne aiguë non compliquée et réserve les antibiotiques aux situations cliniques appropriées. Elle limite également les choix de première intention à l'amoxicilline avec ou sans clavulanate dans le contexte clinique indiqué. Cette approche réduit les possibilités d'utilisation d'antibiotiques à large spectre. Les antibiotiques conserveront leur importance car les épisodes aigus nécessitent encore un traitement chez certains patients. Cependant, une intensité de prescription plus faible contraint une classe de médicaments qui avait été soutenue par des volumes de consultations élevés. Les entreprises disposant de corticostéroïdes, de produits intranasaux et de biologiques sont mieux positionnées que celles axées uniquement sur le traitement antibiotique aigu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie :
la RCSwPN ancre la valeur tandis que la rhinosinusite fongique allergique gagne en dynamisme de prescriptionLa RCSwPN a représenté 33,32 % de la part du marché des médicaments contre la sinusite en 2026, soutenue par les prescriptions répétées et l'utilisation des biologiques. Sa voie thérapeutique comprend souvent des corticostéroïdes, une évaluation chirurgicale et une escalade pour les patients dont la maladie est non contrôlée. Le dupilumab est devenu le premier médicament approuvé par la FDA pour la rhinosinusite fongique allergique en février 2026. L'approbation a élargi le traitement au-delà de la chirurgie et des cures prolongées de corticostéroïdes pour ce groupe de patients. La rhinosinusite fongique allergique devrait croître à un CAGR de 7,61 % jusqu'en 2032. Cela reflète à la fois la nouvelle option approuvée et la nécessité d'une prise en charge soutenue dans une maladie aux caractéristiques inflammatoires.
La sinusite aiguë maintient une large base d'utilisation médicamenteuse car les épisodes sont fréquents et se présentent souvent en soins primaires. Les recommandations des directives font évoluer les cas non compliqués vers des soins symptomatiques et une observation lorsque cela est cliniquement approprié.



Par classe de médicaments :
les antibiotiques défendent leur part de revenus face aux vents contraires structurelsLes antibiotiques ont représenté 34,24 % de la part du marché des médicaments contre la sinusite en 2026 car les épisodes aigus et subaigus génèrent encore une fréquence de prescription substantielle. Leur position est renforcée par des schémas d'utilisation familiers dans les soins de première ligne. La directive 2025 de l'Académie américaine d'oto-rhino-laryngologie et de chirurgie cervico-faciale a restreint la prescription à l'amoxicilline avec ou sans clavulanate pour les cas indiqués. Cela limite la différenciation des produits parmi les concurrents à spectre plus large. La catégorie reste importante mais fait face à une croissance de volume plus faible à mesure que le bon usage des antibiotiques s'ancre davantage. Les fabricants ont donc besoin du soutien des classes thérapeutiques adjacentes pour compenser cette pression.
Les biologiques devraient se développer à un CAGR de 14,21 % jusqu'en 2032, le taux le plus élevé parmi les classes de médicaments. Ils s'adressent à la RCSwPN sévère et aux maladies inflammatoires associées où le traitement standard n'a pas contrôlé les symptômes. GSK a lancé Exdensur, le dépémokimab, au Japon en avril 2026 pour l'asthme sévère et la RCSwPN.
Par forme galénique :
les comprimés dominent la part mais les injectables définissent la croissance de la valeurLes comprimés et gélules ont représenté 39,42 % de la taille du marché des médicaments contre la sinusite en 2026 car les antibiotiques, les antihistaminiques et les analgésiques sont largement utilisés sous forme orale. Les thérapies orales sont familières aux patients et conviennent aux traitements de courte durée. Elles répondent également à une large demande aiguë et liée aux allergies dans les contextes communautaires. Les biologiques injectables devraient croître à un CAGR de 13,52 % jusqu'en 2032. Leur expansion reflète une utilisation croissante dans les maladies inflammatoires chroniques et la nécessité d'une thérapie dirigée par des spécialistes. Des intervalles de dosage plus longs peuvent améliorer l'adéquation pratique des injectables pour les patients gérant des symptômes récurrents.
Les sprays nasaux restent commercialement importants car ils administrent des corticostéroïdes, des antihistaminiques et des décongestionnants directement dans le passage nasal. Les dispositifs à base d'exhalation peuvent améliorer l'accès aux zones sino-nasales supérieures par rapport aux formats de spray standard.

Par statut de prescription :
les volumes sur ordonnance ancrent les revenus malgré l'expansion du canal en vente libreLes médicaments sur ordonnance uniquement ont représenté 68,36 % de la part du marché des médicaments contre la sinusite en 2026, reflétant l'importance des biologiques, des corticostéroïdes intranasaux de marque et des antibiotiques sur ordonnance. Leur part est structurelle car les thérapies les plus coûteuses nécessitent une évaluation clinique et un suivi. Les revenus des médicaments sur ordonnance devraient croître à un CAGR de 6,91 % jusqu'en 2032. Les nouveaux biologiques pour la RCSwPN et la rhinosinusite fongique allergique soutiendront cette position. Les exigences des payeurs resteront importantes pour déterminer l'accès réel au traitement. L'implication des spécialistes rend également le canal de prescription central pour les maladies chroniques sévères.
Par groupe d'âge des patients :
les patients adultes stimulent le volume, la demande gériatrique s'accélèreLes patients adultes ont représenté 63,13 % de la part du marché des médicaments contre la sinusite en 2026 car ils utilisent la plus large gamme de thérapies sur ordonnance et sans ordonnance. La sinusite bactérienne aiguë et la rhinosinusite inflammatoire chronique créent toutes deux une demande dans ce groupe. Les adultes peuvent passer d'un traitement occasionnel en vente libre à des biologiques gérés par des spécialistes lorsque la maladie devient persistante. Leur profil de dépenses couvre donc l'ensemble du formulaire. La demande adulte est également soutenue par les pressions professionnelles et liées au mode de vie qui peuvent favoriser une prise en charge rapide des symptômes.
Les patients gériatriques devraient croître à un CAGR de 7,41 % jusqu'en 2032 à mesure que le vieillissement de la population augmente les besoins en soins. La polymédication, l'asthme, la BPCO et les changements immunitaires peuvent compliquer le choix du traitement chez les personnes âgées. Les corticostéroïdes systémiques et les antihistaminiques nécessitent une utilisation prudente en raison des préoccupations reconnues concernant les effets indésirables. Cela peut favoriser les thérapies intranasales à action locale et les formats d'administration qui limitent l'exposition systémique.
Par canal de distribution :
les pharmacies de détail en tête, les canaux en ligne en forte hausseLes pharmacies de détail ont représenté 43,31 % de la part du marché des médicaments contre la sinusite en 2026, soutenues par les achats spontanés de produits en vente libre. La congestion aiguë et la pression faciale peuvent inciter les patients à chercher un traitement sans attendre une livraison. Ce comportement soutient les ventes en pharmacie de détail pour le soulagement des symptômes de courte durée. Les pharmaciens constituent également un point de contact pratique pour la sélection des produits et l'orientation. Le canal reste particulièrement pertinent pour les décongestionnants, les produits salins et les médicaments contre les allergies. Il continuera d'être une voie majeure même à mesure que les achats numériques se développent.
Les pharmacies en ligne devraient se développer à un CAGR de 9,81 % jusqu'en 2032. Les ordonnances électroniques, la télépharmacie et la livraison à domicile peuvent améliorer l'accès pour les personnes âgées et les patients ayant des problèmes de mobilité. Le canal convient également aux commandes répétées de médicaments chroniques et de produits contre les allergies. La gestion de la chaîne du froid et les flux de remboursement restent importants pour les médicaments spécialisés.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a représenté 41,23 % de la part du marché des médicaments contre la sinusite en 2026, soutenue par l'accès aux spécialistes, la couverture d'assurance privée et la disponibilité des biologiques. La FDA a approuvé le tézépelumab pour la RCSwPN en octobre 2025. L'agence a également approuvé le dupilumab pour la rhinosinusite fongique allergique en février 2026. Ces approbations étendent le traitement approuvé à des groupes de patients qui manquaient auparavant d'un médicament spécifique. La directive de l'Académie américaine d'oto-rhino-laryngologie et de chirurgie cervico-faciale est également une influence réglementaire importante sur l'utilisation des antibiotiques dans les maladies aiguës non compliquées. Cette combinaison favorise les thérapies chroniques premium tout en modérant le volume d'antibiotiques. Les fabricants disposant de larges indications et de données probantes auprès des payeurs ont une position plus claire dans ce contexte.
Asie-Pacifique
Le marché des médicaments contre la sinusite en Asie-Pacifique devrait croître à un CAGR de 8,02 % jusqu'en 2032. La pollution urbaine, l'exposition aux aéroallergènes et le développement des infrastructures ORL soutiennent la demande en Chine, en Inde, au Japon et en Corée du Sud. Le Japon est devenu un contexte notable pour les biologiques car son système réglementaire a approuvé plusieurs options avancées. GSK a lancé Exdensur pour l'asthme sévère et la RCSwPN au Japon en avril 2026. Un intervalle de dosage prolongé peut être significatif dans une population vieillissante qui peut bénéficier d'une fréquence de traitement plus faible. Le développement de biologiques nationaux en Chine devient également plus pertinent pour le contexte concurrentiel régional. Les progrès régionaux dépendront de l'accessibilité financière, de la capacité des spécialistes et du rythme de l'examen réglementaire.
Europe, Moyen-Orient et Afrique, Amérique du Sud
L'Europe est façonnée par les directives EPOS, qui fournissent un cadre clinique commun pour les soins de la rhinosinusite. La taille du marché des médicaments contre la sinusite dans ce groupe plus large dépend de différents systèmes de remboursement et conditions d'accès. L'Allemagne dispose d'un environnement mature pour les traitements nasaux en vente libre, tandis que l'accès aux biologiques est plus sensible aux décisions des payeurs. L'Europe offre également une ouverture aux biosimilaires pour exercer une pression sur les prix des biologiques de référence. En Amérique du Sud, le Brésil dispose d'un cadre d'approbation pharmaceutique établi via l'ANVISA. Les marchés du Moyen-Orient développent un soutien au remboursement, notamment aux Émirats arabes unis et en Arabie saoudite, où la rhinite allergique peut s'ajouter à la demande de traitement sino-nasal. Dans ces géographies mixtes, les entreprises ont besoin de stratégies de tarification, de données probantes et de distribution spécifiques à chaque pays plutôt qu'une approche régionale unique.
Paysage concurrentiel
Concentration du Marché
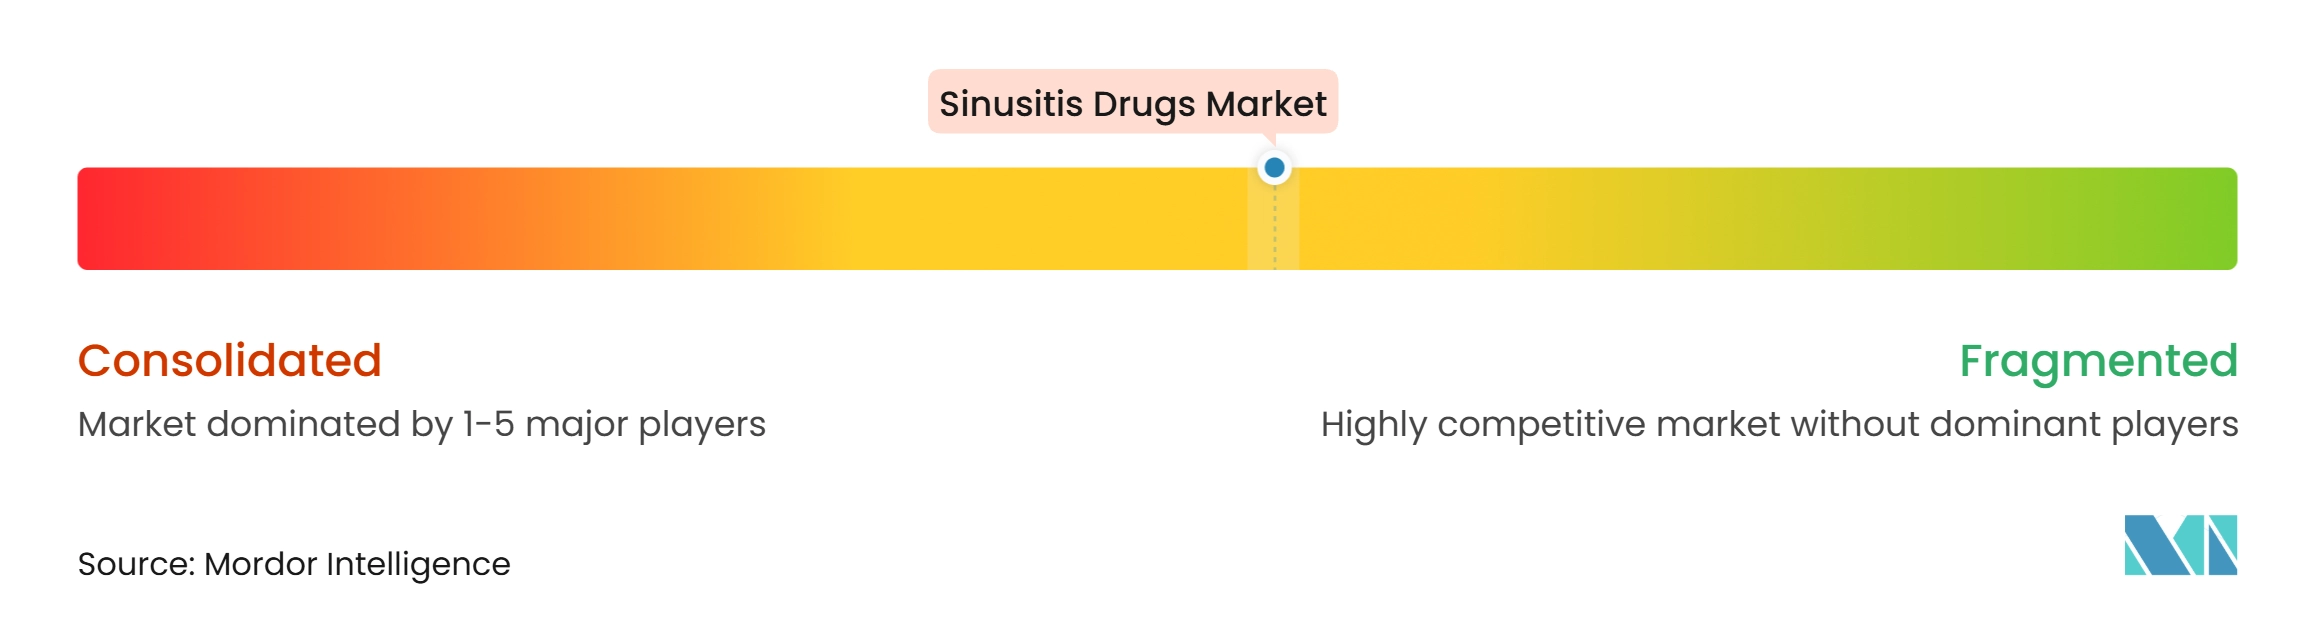
Le marché des médicaments contre la sinusite présente deux contextes concurrentiels distincts. Les biologiques sont concentrés parmi Sanofi et Regeneron, Amgen et AstraZeneca, GSK et Merck. Les produits génériques et en vente libre restent fragmentés entre les antibiotiques, les antihistaminiques, les corticostéroïdes et les décongestionnants. Sanofi a rapporté que Dupixent a surpassé Xolair sur les critères d'évaluation primaires et secondaires rapportés de la RCSwPN dans l'étude EVEREST. Ce type de données comparatives peut affecter les décisions de formulaire et les préférences des médecins. L'étendue des indications est une autre source pratique de différenciation dans les maladies inflammatoires chroniques.
Amgen et AstraZeneca ont élargi la voie TSLP avec l'approbation par la FDA de Tezspire pour la RCSwPN en octobre 2025. Sanofi et Regeneron ont ensuite étendu Dupixent à la rhinosinusite fongique allergique en février 2026. GSK est entré sur le marché japonais de la RCSwPN avec Exdensur et son intervalle de dosage de 26 semaines. Ces actions montrent que les entreprises se font concurrence à travers de nouvelles indications, la commodité du dosage et les données probantes. La technologie d'administration est un domaine de concurrence distinct car le dépôt local peut distinguer les produits nasaux. Aptar Pharma et Dianosic développent un échafaudage intranasal résorbable pour une administration locale soutenue.
Leaders du secteur des médicaments contre la sinusite
-
GSK plc
-
Sanofi
-
AstraZeneca
-
Novartis AG
-
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des médicaments contre la sinusite Entreprises couvertes dans ce rapport
- Amgen
- Amneal Pharmaceuticals
- AstraZeneca
- Aurobindo Pharma
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Merck
- Novartis
- Optinose, Inc.
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Développements industriels récents dans Marché des médicaments contre la sinusite
- Avril 2026 : GSK a lancé Exdensur, le dépémokimab, au Japon pour la RCSwPN et l'asthme sévère, le premier biologique offrant un intervalle de dosage de 26 semaines pour la RCSwPN, portant le nombre total de biologiques approuvés pour la RCSwPN au Japon à 4 et intensifiant la concurrence dans le segment de thérapie ORL premium du pays.
- Février 2026 : La FDA américaine a approuvé Dupixent de Sanofi et Regeneron, le dupilumab, pour les adultes et les enfants âgés de 6 ans et plus atteints de rhinosinusite fongique allergique, le premier médicament approuvé pour cette indication, sur la base de l'étude LIBERTY-AFRS-AIMS démontrant une amélioration de 50 % de l'opacification des sinus et une réduction de 92 % du risque d'utilisation de corticostéroïdes systémiques ou de chirurgie par rapport au placebo, convertissant un sous-segment précédemment géré uniquement chirurgicalement en un marché pharmaceutique actif.
Portée du rapport mondial sur le marché des médicaments contre la sinusite
Le marché des médicaments contre la sinusite comprend les produits pharmaceutiques utilisés pour le traitement et la prise en charge de la sinusite aiguë et chronique, y compris les troubles sino-nasaux inflammatoires, infectieux, allergiques et associés aux polypes.
Le marché est segmenté par type de maladie en sinusite aiguë, sinusite subaiguë, rhinosinusite chronique avec polypes nasaux (RCSwPN), rhinosinusite chronique sans polypes nasaux (RCSSsPN), rhinosinusite fongique allergique et autres types de sinusite. Sur la base de la classe de médicaments, le marché comprend les antibiotiques, les corticostéroïdes, les antihistaminiques, les décongestionnants, les analgésiques et antidouleurs, les médicaments d'immunothérapie, les thérapies biologiques et d'autres classes de médicaments tels que les sprays nasaux salins, les produits d'irrigation et les agents antifongiques.
Sur la base de la forme galénique, le marché est catégorisé en comprimés et gélules, sprays nasaux, gouttes nasales, sirops et liquides, biologiques injectables et autres formes galéniques. Par statut de prescription, le marché est segmenté en médicaments sur ordonnance uniquement et médicaments en vente libre. Le marché est en outre segmenté par groupe d'âge des patients en patients pédiatriques, patients adultes et patients gériatriques. Sur la base du canal de distribution, le marché comprend les pharmacies hospitalières, les pharmacies de détail, les pharmacies en ligne et d'autres canaux de distribution.
Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Sinusite aiguë |
| Sinusite subaiguë |
| Rhinosinusite chronique avec polypes nasaux (RCSwPN) |
| Rhinosinusite chronique sans polypes nasaux (RCSSsPN) |
| Rhinosinusite fongique allergique |
| Autres types de sinusite |
| Antibiotiques |
| Corticostéroïdes |
| Antihistaminiques |
| Décongestionnants |
| Analgésiques et antidouleurs |
| Thérapies biologiques |
| Autres classes de médicaments |
| Comprimés et gélules |
| Sprays nasaux |
| Gouttes nasales |
| Sirops et liquides |
| Biologiques injectables |
| Autres formes galéniques |
| Médicaments sur ordonnance uniquement |
| Médicaments en vente libre |
| Patients pédiatriques |
| Patients adultes |
| Patients gériatriques |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Sinusite aiguë | |
| Sinusite subaiguë | ||
| Rhinosinusite chronique avec polypes nasaux (RCSwPN) | ||
| Rhinosinusite chronique sans polypes nasaux (RCSSsPN) | ||
| Rhinosinusite fongique allergique | ||
| Autres types de sinusite | ||
| Par classe de médicaments | Antibiotiques | |
| Corticostéroïdes | ||
| Antihistaminiques | ||
| Décongestionnants | ||
| Analgésiques et antidouleurs | ||
| Thérapies biologiques | ||
| Autres classes de médicaments | ||
| Par forme galénique | Comprimés et gélules | |
| Sprays nasaux | ||
| Gouttes nasales | ||
| Sirops et liquides | ||
| Biologiques injectables | ||
| Autres formes galéniques | ||
| Par statut de prescription | Médicaments sur ordonnance uniquement | |
| Médicaments en vente libre | ||
| Par groupe d'âge des patients | Patients pédiatriques | |
| Patients adultes | ||
| Patients gériatriques | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des médicaments contre la sinusite d'ici 2032 ?
Le marché des médicaments contre la sinusite devrait atteindre 3,49 milliards USD d'ici 2032, avec un CAGR de 6,99 % de 2027 à 2032.
Quelle classe de médicaments contre la sinusite devrait connaître la croissance la plus rapide ?
Les biologiques devraient croître à un CAGR de 14,21 % jusqu'en 2032, soutenus par leur utilisation thérapeutique dans la RCSwPN sévère et les maladies inflammatoires associées.
Pourquoi les biologiques deviennent-ils plus importants pour la rhinosinusite chronique ?
Ils offrent des options ciblées pour les patients éligibles atteints d'une maladie sévère non contrôlée par les soins standard.
Quelle forme galénique connaît une croissance rapide pour le traitement de la sinusite ?
Les biologiques injectables devraient se développer à un CAGR de 13,52 % jusqu'en 2032, reflétant une utilisation croissante dans les maladies inflammatoires chroniques.
Quelle région est en tête de la demande de médicaments contre la sinusite ?
L'Amérique du Nord a détenu une part de 41,23 % en 2026, soutenue par l'accès aux spécialistes, la disponibilité des biologiques et la couverture d'assurance.
Comment les directives cliniques affectent-elles l'utilisation des antibiotiques pour la sinusite ?
La directive de l'Académie américaine d'oto-rhino-laryngologie et de chirurgie cervico-faciale soutient la surveillance attentive pour la rhinosinusite bactérienne aiguë non compliquée et limite l'utilisation des antibiotiques aux circonstances cliniques appropriées.