
シンガポール固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.25 十億米ドル |
| 市場規模 (2026) | 3.55 十億米ドル |
| 市場規模 (2031) | 5.55 十億米ドル |
| 成長率 (2026 - 2031) | 9.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール固形廃棄物管理市場分析
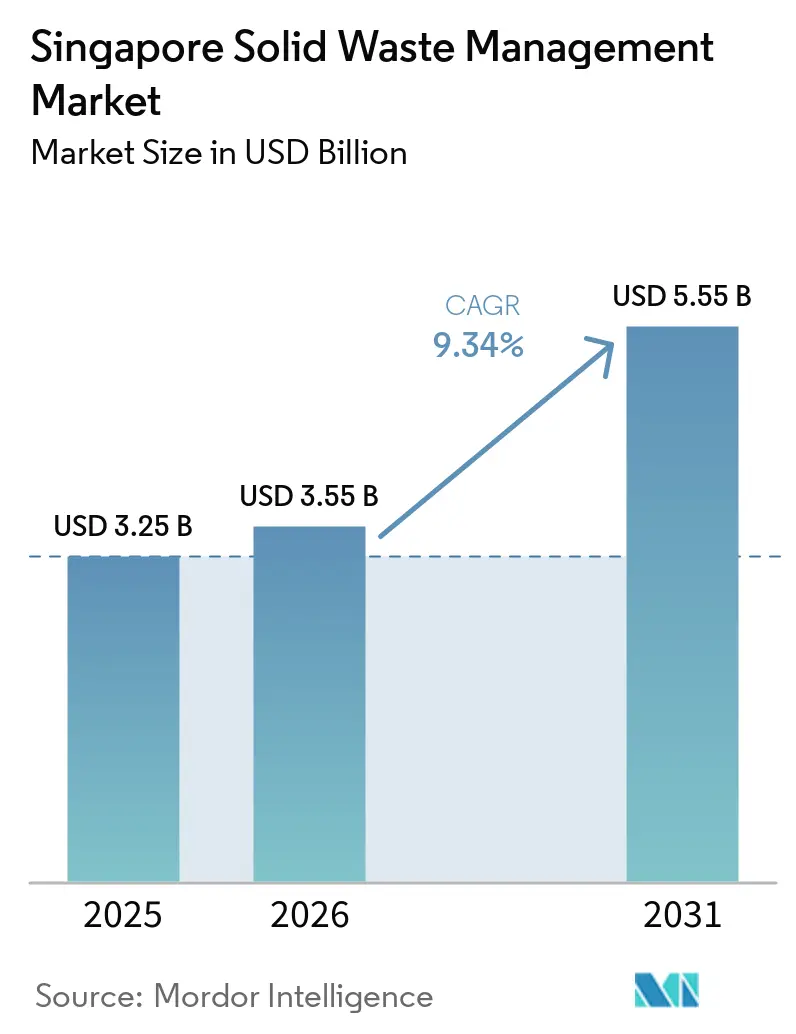
シンガポール固形廃棄物管理市場規模は、2025年の32.5億米ドルから2026年には35.5億米ドルに増加し、2026年から2031年にかけてCAGR 9.34%で成長して2031年までに55.5億米ドルに達する見込みです。
シンガポール固形廃棄物管理市場は、セマカウ埋立地が同国唯一の処分場であり、現在の処分パターンが続けば2035年までに容量に達すると予測されているため、明確な処理能力の制約に直面しています。シンガポールは2025年に336万トンの廃棄物を処分し、全体のリサイクル率は52%、国内リサイクル率は11%でした。この差は、収集能力の単純な拡大ではなく、より優れた分別、資源回収、物流の必要性を示しています。2026年半ばからのトゥアス・ネクサスの段階的な稼働開始により、廃棄物処理、資源回収、食品廃棄物処理、汚泥処理のための大規模な統合施設が追加されます。シンガポール固形廃棄物管理市場において、規制された収集権、認可された処理能力、および資源回収能力を持つ事業者は、単独の収集事業者よりもこの変化に対応するうえで有利な立場にあります。
主要レポートのポイント
- サービスタイプ別では、処理・処分が2025年のシンガポール固形廃棄物管理市場シェアの49.7%を占め、リサイクル・資源回収は2031年にかけてCAGR 11.2%で成長すると予測されています。
- 廃棄物タイプ別では、産業廃棄物が2025年のシンガポール固形廃棄物管理市場規模の40.2%を占め、有害廃棄物は2031年にかけてCAGR 11.5%で成長すると予測されています。
- 発生源別では、産業部門が2025年のシンガポール固形廃棄物管理市場の46%を占め、商業部門は2031年にかけてCAGR 10.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール固形廃棄物管理市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セマカウ埋立地の容量最適化が廃棄物転換戦略を推進 | +2.5% | シンガポール、特にトゥアスおよびジュロン島との関連が高い | 短期(2年以内) |
| トゥアス・ネクサス統合施設がシンガポールの廃棄物インフラを再編 | +2.2% | シンガポール、トゥアス・ビュー・ベイスンに集中 | 中期(2〜4年) |
| 国家電子廃棄物収集ネットワークが資源回収を強化 | +1.8% | シンガポール、HDB団地および商業地区に高収率ノードを持つ | 中期(2〜4年) |
| 高密度都市開発が自動廃棄物搬送システムへの需要を増加 | +1.5% | シンガポール、特にテンガ、プングゴル、セングカン、イシュン、タンピネス | 中期(2〜4年) |
| グリーン公共調達がリサイクル材料への需要を拡大 | +1.0% | シンガポール、主に大規模建設およびICT入札において | 長期(4年以上) |
| 海洋・港湾活動が専門的な産業廃棄物管理要件を生み出す | +0.8% | シンガポール港、トゥアス海上転送ステーション、ジュロン港、センバワン造船所 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
セマカウ埋立地の容量最適化が廃棄物転換戦略を推進
セマカウ埋立地はシンガポール唯一の埋立地であるため、シンガポール固形廃棄物管理市場における最も強力な促進要因であり続けています。この埋立地の総容量は2,800万立方メートルであり、累積埋立量の中間点に達しています。[1]持続可能性・環境省、「セマカウ埋立地の予測耐用年数に関する国会質問への書面回答」、持続可能性・環境省、mse.gov.sg。 シンガポールは2025年に国内廃棄物167万トンおよび非国内廃棄物169万トンを処分しました。シンガポールは2026年までに埋立地に送られる1人当たりの日常廃棄物を20%削減する目標を掲げており、この目標に向けた進捗は継続的な政策上の優先事項でした。これにより、回収、食品廃棄物処理、または建設・解体廃棄物リサイクルを通じて廃棄物を転換できる事業者の立場が強化されます。国家環境庁(NEA)、シンガポール海事港湾庁、およびシンガポール国立大学は、回収された埋立地の焼却灰をトゥアス港フェーズ3の埋立材として処理できるかどうかを研究しており、これにより長期的に灰の取り扱いと海上物流が変わる能性があります。
トゥアス・ネクサス統合施設がシンガポールの廃棄物インフラを再編
トゥアス・ネクサスは段階的に開発されており、統合廃棄物管理施設のフェーズ1は2027年以降に段階的に完成する予定です。[2] シンガポール政府、「バーゼル条約の実施に関する国別最新情報」、シンガポール政府、env.go.jp。 フェーズ1は、1日2,900トンのエネルギー回収型廃棄物処理施設、1日250トンの資源回収施設(MRF)、1日400トンの食品廃棄物処理施設、および1日800トンの汚泥焼却施設で構成されています。トゥアス水再生プラントとの共同立地により、2つの施設間でエネルギーを共有することができます。このプロジェクトは、規制対象施設がコンプライアンスを達成するにつれて、食品廃棄物の収集と処理に対する計画的な需要基盤を確立します。シンガポール固形廃棄物管理市場において、ルート設計、収集契約、および分別投資は、施設の受け入れ要件に合わせてますます調整される必要があります。エンジニアリング契約はKeppel Seghers Engineering Singapore、China Harbour Singapore Engineering Company、およびST Engineering Marineに授与され、プロジェクトに必要な専門知識の幅広さを示しています。
国家電子廃棄物収集ネットワークが資源回収を強化
シンガポールの電子廃棄物生産者責任制度は、2021年7月以降、収集とリサイクルのための規制されたチャネルを創出しています。ALBA E-Waste Smart Recyclingは、2021年から2026年6月まで生産者責任スキームの運営者を務めました。改訂されたバーゼル条約の規制が2025年1月にシンガポールで発効し、対象となる電子廃棄物の国境を越えた移動に対して事前通知同意(PIC)を義務付けています。[3]国家環境庁、「シンガポールの廃棄物発生量が引き続き減少傾向」、国家環境庁、nea.gov.sg。 これらの規制は認可れた取り扱いの重要性を高め、非公式な輸出ルートの余地を縮小します。南洋理工大学(NTU)のシンガポール・CEA循環経済研究アライアンスでの研究は、プリント基板からレアアース元素、タンタル、および白金族金属を回収する方法を開発しています。この研究は、技術が研究利用を超えて進展するにつれて、より高付加価値の資源回収を支援する可能性があります。
高密度都市開発が自動廃棄物搬送システムへの需要を増加
シンガポールの居住人口の80%以上がHDB(住宅開発庁)フラットに居住しており、自動廃棄物収集のための集中した運営環境を形成しています。空気圧式廃棄物搬送システムは、地下真空パイプを使用して密封された廃棄物を中央圧縮ステーションに移送します。これらのシステムは、テンガ、プングゴル、セングカン、イシュン、タンピネスおよびその他の団地のHDB地区で稼働しています。政府はインフラコストの大部分を負担し、参加地区のタウンカウンシルに対して1住戸当たり月額2シンガポールドル(1.5米ドル)の補助金を提供しています。この支援により、地区規模収集システムに関連する運営リスクが軽減されます。シンガポール固形廃棄物管理市場において、これらのシステムはリサイクル商品価格の影響を受けにくい継続的な運営・保守業務を提供できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクル投資の規模の経済を制限する国内市場の狭さ | -2.0% | シンガポール、特に紙・プラスチック・包装材のリサイクル | 中期(2〜4年) |
| 廃棄物焼却後の厳格な灰処分要件 | -1.5% | シンガポール、エネルギー回収型廃棄物処理施設およびセマカウへのはしけ物流に影響 | 中期(2〜4年) |
| 輸入リサイクル技術への依存による資本コストの増加 | -1.0% | シンガポール、エネルギー回収型廃棄物処理、資源回収、高度分別においてコスト負担 | 長期(4年以上) |
| ピーク発生時の緊急廃棄物保管のための土地バッファーの不足 | -0.7% | シンガポール、トゥアスおよびジュロンで最大のリスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リサイクル投資の規模の経済を制限する国内市場の狭さ
シンガポールの小さな国内市場は多くのリサイクル投資の規模を制限しています。回収された紙、段ボール、およびプラスチックのほとんどは、地元の再処理能力が限られているため、さらなる処理のために輸出しなければなりません。国家環境庁(NEA)は、2025年の紙・段ボールのリサイクル低下を収集コスト、輸送コストの圧力、および世界的な商品価格の変動と関連付けました。持続可能性・環境省(MSE)はまた、製造業者は同国の小さな市場規模のためにシンガポールのためだけに製品を再設計する可能性は低いと述べています。これは地元のリサイクル業者が得られる収益に影響を与え、より大きな市場で利用可能な上流の製品設計効果を制限します。また、家庭のリサイクル参加率が78%に達したにもかかわらず、2025年に国内リサイクル率が11%にとどまった理由を説明するのに役立ちます。シンガポールはまた、高度な廃棄物処理・回収のための海外のエンジニアリングおよび設備に依存しています。トゥアス・ネクサスの納入コンソーシアムは、欧州の環境エンジニアリング、中国の建設、および地元の海洋統合能力を組み合わせまし。国家環境庁(NEA)は2025年に、混合都市固形廃棄物からの排出物と埋立残渣を削減できる技術に関する情報を求めました。輸入システムは、単一都市の運営環境において資本コストを引き上げ、回収期間を延長する可能性があります。焼却底灰を建設骨材として再利用するNEWSandに関するNEAの基準は、地元の循環性を支援しますが、依然として専門的な処理と試験を必要とします。したがって、シンガポール固形廃棄物管理市場は、外部技術のコストと入手可能性に対するリスクにさらされ続けています。
厳格な灰処分要件と最小限の保管バッファー
エネルギー回収型廃棄物処理は廃棄物量を最大90%削減しますが、焼却灰の管理の必要性をなくすわけではありません。灰はトゥアス海上転送ステーションを経由してはしけでセマカウ埋立地に輸送されます。これにより、処理業務に取り扱い、輸送、および処分の要件が追加されます。飛灰や処理汚泥を含む有毒産業廃棄物残渣は、処分前に毒性浸出受入基準(Toxicity Leaching Acceptance Parameters)を満たす必要があります。これらの規則は環境管理を保護しますが、事業者のコスト下限を引き上げます。また、規制された処理活動への低コスト参入を制限します。シンガポールは廃棄物発生量が多い時期の緊急廃棄物保管のための予備土地がほとんどありません。この制約は、廃棄物処理、物流、製造、および港湾活動が集中するトゥアスおよびジュロン工業回廊において最も関連性が高いです。したがって、収集、処理、またははしけ輸送の混乱は、即座の運営上の問題を引き起こす可能性があります。これにより、シンガポール固形廃棄物管理市場全体にわたって、信頼性の高いルーティング、処理能力、および保管計画の必要性が強化されます。また、確立された施設と実証済みの緊急時対応手順を持つ事業者が有利になります。同国のコンパクトな地理的条件は、レジリエンスを二次的なサービス機能ではなく実際的な要件にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:処理とエネルギー回収が市場価値を支える
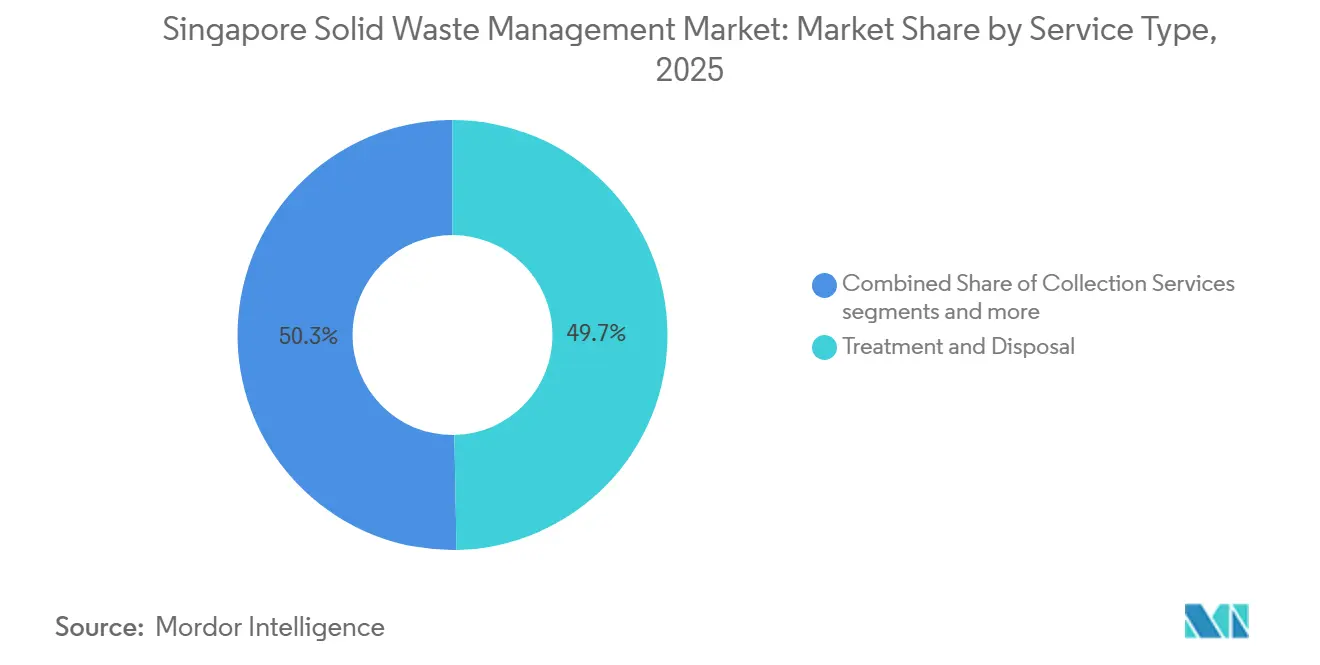
処理・処分は、シンガポールが最終処分前にエネルギー回収型廃棄物処理に依存しているため、2025年のシンガポール固廃棄物管理市場シェアの49.7%を占めました。同国の5つの焼却プラントは、分別されていない都市廃棄物および商業廃棄物の多くを処理し、灰がセマカウ埋立地に送られる前にその量を最大90%削減します。この依存は、従来の埋立処分のための土地の限られた利用可能性を反映しています。このサービスカテゴリーのシンガポール固形廃棄物管理市場規模は、裁量的支出よりも必須の処理需要によって牽引されています。トゥアス・ネクサスは2026年半ばから大規模なエネルギー回収型廃棄物処理施設を追加することで、この立場を強化します。収集サービス、輸送、および物流は引き続き重要ですが、規制された入札がその価格設定と契約条件を強く形成しています。
リサイクルおよび資源回収は2031年にかけてCAGR 11.2%で成長すると予測されています。電子廃棄物の生産者責任要件、食品廃棄物分別規則、および飲料容器返却スキームがその成長を支援します。このスキームは2026年4月1日に開始され、150ミリリットルから3リットルの対象プラスチックおよび金属製飲料容器に対して0.10シンガポールドル(0.08ドル)の返金可能なデポジットを使用します。1,000か所以上の返却ポイントが、よりクリーンなリサイクル可能材料のための別のチャネルを作り出します。シンガポール固形廃棄物管理市場は、規制されていないリサイクル可能物に対する輸出および商品リスクに引き続きさらされます。専門的な除染、現場処理、および有害廃棄物取り扱いを含むその他のカテゴリーは、半導体および製薬活動とともに成長できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


廃棄物タイプ別:産業廃棄物ストリームが規模を定義し、有害廃棄物が成長ペースを設定
産業廃棄物は2025年のシンガポール固形廃棄物管理市場規模の40.2%を占めました。ジュロン島、トゥアス、および半導体製造サイトは、管理された収集と処分ルートを必要とする大量の廃棄物を生産します。大規模産業施設は、NEAの義務的廃棄物報告フレームワークの下で2024年に55.2%のリサイクル率を達成しました。この結果は、産業廃棄物発生者がすでに多くの小規模施設よりも正式な廃棄物管理システム内で運営していることを示しています。シンガポール固形廃棄物管理市場における最大セグメントの役割は、したがって量とコンプライアンスの両方に関連しています。その需要基盤には石油化学、精製、物流、および先端製造が含まれます。
有害廃棄物は2031年にかけてCAGR 11.5%で成長すると予測されています。半導体製造、製薬製造、および規制された電子廃棄物残渣が専門サービスへの需要を牽引します。有毒産業廃棄物規則は、処分前に認可された収集業者と確認された取り扱いを必要とします。都市固形廃棄物は依然として重要でしたが、1人当たりの国内廃棄物は2024年の0.85キログラムから2025年には0.83ログラムに減少しました。建設・解体材料は歴史的に高いリサイクル率を持っていましたが、農業廃棄物のリサイクルはシンガポールの限られた農地のために低いままです。医療廃棄物は規定の焼却要件に従い、有害廃棄物は通常の収集よりも専門的なサービスニーズを必要とします。
発生源別:商業部門が変曲点に、産業基盤が量を支える
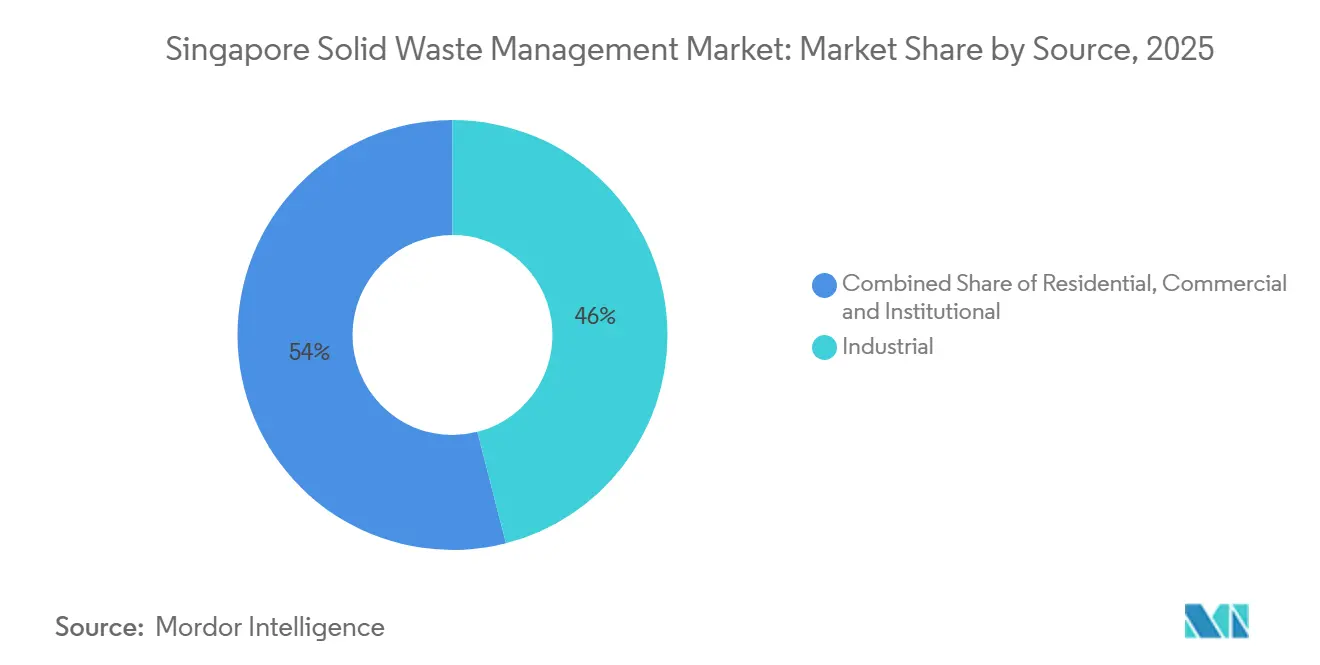
産業発生源は2025年のシンガポール固形廃棄物管理市場の46%を占めました。製造、石油化学、および物流活動は西部工業地帯に集中しています。対象施設は、シンガポールの義務的廃棄物報告システムの下で廃棄物削減を測定、報告、および計画しなければなりません。これにより、より多くの産業廃棄物量が正式な追跡とサービス手配に組み込まれます。産業基盤はシンガポール固形廃棄物管理市場全体の需要を支えています。また、収集、処理、および認可された処分に対する予測可能な要件を支援します。
商業発生源は2031年にかけてCAGR 10.4%で成長すると予測されています。食品廃棄物分別要件は2024年3月以降、新しい大規模商業・産業建物に適用されています。大規模ホテルのリサイクル率は2023年の9.4%から2024年には11.2%に上昇し、大規模ショッピグモールの率は12.1%から13.3%に上昇しました。住宅廃棄物は主に公共収集によって管理されており、家庭のリサイクル参加率は2025年に78%に達しました。機関発生源には学校、政府建物、およびコミュニティ施設が含まれ、廃棄物管理は主にコンプライアンスによって推進されています。飲料容器返却スキームは、専用の返却経路を通じて容器を収集することで汚染を削減する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
シンガポールの全体的なリサイクル率は2025年に52%であり、非国内率は67%、国内率は11%でした。シンガポール固形廃棄物管理市場は、居住人口590万人を擁する733平キロメートルの都市国家内で運営されています。HDB団地は居住者の80%以上を収容し、ジュロン島とトゥアス回廊には石油化学、半導体、物流、および処理インフラが含まれています。西部回廊は産業廃棄物および有害廃棄物要件の最高集中度を生み出しています。中央ビジネス地区とオーチャードは商業廃棄物を生み出し、港湾地域は海洋廃棄物に対する専門的なニーズを持っています。GDPの10億ドル当たりに発生する非国内廃棄物は過去10年間で30%以上減少し、1人当たりの国内廃棄物は同期間に21%減少しました。
シンガポール固形廃棄物管理市場は、規制と領土的制限が人口規模よりも重要であるため、アジア太平洋地域内で独自の位置を占めています。シンガポールは国境内でコンパクトな国境内で廃棄物を管理しなければならず、国境を越えた埋立ソリューションに頼ることができません。この条件は、処理、エネルギー回収、および材料管理への高い投資集中度を支援します。規制された公共収集は、定義された地理的セクターにサービスを提供する認可事業者に集中しています。その構造は、一般廃棄物および有害廃棄物、ならびに専門リサイクルのためのより分散した請負業者基盤とは異なります。コンパクトなフットプリントはまた、新しい収集・回収システムを高密度の住宅・商業地区全体でテストすることを可能にします。
トゥアス海上転送ステーションは、焼却灰をはしけでセマカウ埋立地に輸送する重要な地理的リンクです。この沖合埋立地の構成は、海洋廃棄物物流の継続的な必要性を生み出しています。トゥアス港フェーズ3の埋立材として使用するための埋立灰の回収に関する研究は、長期的な灰の取り扱いを変える可能性があります。トゥアス・ネクサスはさらに、国の西部に処理と資源回収能力を集中させます。住宅地区は収集と行動プログラムにとって引き続き重要ですが、商業・産業地区はより強力な報告とコンプライアンスの影響力を持っています。これらの違いが、国内廃棄物ストリーム以外で回収結果が大幅に優れている理由を説明しています。
競合状況
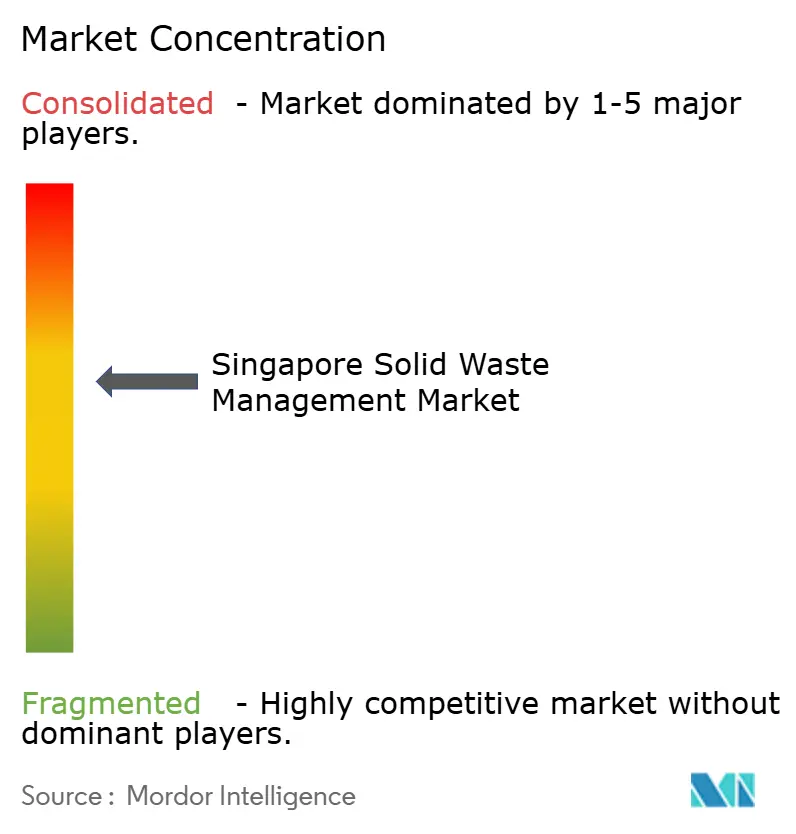
シンガポール固形廃棄物管理市場は中程度の市場集中度を示しています。ALBA W&H Smart City、800 Super、およびCora Environmentは、NEAが認可した3つの公共廃棄物収集業者です。公共廃棄物収集ライセンスは定義されたセクターをカバーし、一般的に7〜8年間有効であり、サービス品質と規制コンプライアンスが競争の中心となっています。Actisは2026年3月に6億シンガポールドル(4億5,910万米ドル)を超える企業価値評価で800 Superの買収を完了しました。この取引は、長期契約型環境サービスへの投資家の関心を反映しています。TBS Energi Utamaは2025年3月にSembcorp Environmentの買収を4億500万シンガポールドル(2億990万米ドル)で完了し、その後事業はCora Environmentとしてリブランドされました。
確立された事業者は、収集、処理、リサイクル、およびデータサービスを統合することで競争しています。Cora Environmentは、業務のアップグレード、施設の近代化、廃棄物データ分析、およびClosed-Loop Partners Networkのために5年間で2億米ドルを投資することを約束しました。Actisの800 Superへの投資は、政府関連契約を持つ収集、リサイクル、および環境サービスプラットフォームを支援します。ALBA W&H Smart Cityは、2025年9月にScania製バッテリー電気収集車両による50万キロメートルのゼロ排気管排出運行を報告しました。これらの投資は、車両効率、デジタルデータ、および閉ループ処理への重点の高まりを示しています。NEAのライセンスと資源持続可能性法の義務は、規制されたストリームへの参入障壁を生み出しています。
専門プロバイダーは、有害廃棄物、重要金属回収、半導体廃棄物、または地区規模の自動収集に焦点を当てることで競争できます。NEAは2025年にCTRLファンディング・イニシアティブを通じて3つの食品バロリゼーション提案を採択し、食品廃棄物処理の開発を支援しました。南洋理工大学(NTU)は電子廃棄物向けのマルチエネルギーX線分別技術を開発しており、これにより専門的な回収モデルが支援される可能性があります。複合用途タウンシップの空気圧式収集や商業建物向けのデジタル材料データサービスにも機会があります。シンガポール固形廃棄物管理市場は公共収集において集中したままですが、専門サービスではより分散しています。
シンガポール固形廃棄物管理業界リーダー
800 Super Waste Management Pte Ltd.
ALBA W&H Smart City Pte. Ltd.
CORA Environment Pte. Ltd.
Veolia ES Singapore Pte. Ltd.
Colex Environmental Pte Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:NEAのゾーン6パシル・リス・ベドク地区向け新公共廃棄物収集ライセンスが開始され、800 Super Waste Management Pteに2026年7月から2033年6月まで授与されました。この契約は20万9,000世帯と8,200以上の商業施設をカバーし、そのうち18台が電気式リアエンドローダーである69台のごみ・リサイクルトラックを含みます。
- 2026年4月:シンガポールの飲料容器返却スキームが2026年資源持続可能性飲料容器返却スキーム規則の下で4月1日に開始されました。このプログラムは対象飲料容器に対して0.10シンガポールドル(0.08米ドル)の返金可能なデポジットを提供し、1,000か所以上の返却ポイントを通じて運営されます。
- 2025年3月:TBS Energi UtamaがSembcorp Environment Pte. Ltd.の買収を4億500万シンガポールドル(3億990万米ドル)で完了しました。その後、事業はCora Environmentとしてリブランドされました。


シンガポール固形廃棄物管理市場レポートの範囲
シンガポール固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・資源回収、処理・処分、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、有害廃棄物、農業廃棄物、その他)、および発生源別(住宅、商業、産業、機関)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 収集サービス |
| 輸送・物流 |
| リサイクル・資源回収 |
| 処理・処分 |
| エネルギー回収型廃棄物処理 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・資源回収 | |
| 処理・処分 | |
| エネルギー回収型廃棄物処理 | |
| その他 | |
| 廃棄物タイプ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 |


レポートで回答される主要な質問
シンガポールの固形廃棄物管理サービスの予測は?
シンガポール固形廃棄物管理市場は、2025年の32.5億米ドルから2031年までに55.5億米ドルに達すると予測されており、CAGRは9.34%です。埋立地容量の圧力と統合処理能力の拡大がこの見通しを支援しています。
セマカウ埋立地が廃棄物サービスプロバイダーにとって重要な理由は?
セマカウはシンガポール唯一の埋立地であり、現在の処分パターンが続けば2035年までに容量に達すると予測されています。これにより、転換、処理、回収、灰管理、および信頼性の高い廃棄物物流の直接的な必要性が生まれます。
シンガポールで最も急速に拡大しているサービス分野は?
リサイクル・資源回収は最も急成長しているサービス分野であり、2026年〜2031年にかけてCAGR 11.20%を記録しています。電子廃棄物の生産者責任規則、食品廃棄物分別、および飲料容器返却スキームが規制された回収チャネルを拡大しています。
トゥアス・ネクサスはシンガポールの廃棄物システムに何を追加しますか?
フェーズ1は、1日5,800トンのエネルギー回収型廃棄物処理能力、1日250トンの資源回収能力、1日400トンの食品廃棄物処理能力、および1日800トンの汚泥焼却能力を追加します。この施設は2026年半ばに段階的な稼働を開始しました。
シンガポールで公共廃棄物を収集するのは誰ですか?
ALBA W&H Smart City、800 Super、およびCora EnvironmentはNEAが認可した公共廃棄物収集業者です。そのライセンスは定義されたセクターをカバーし、専門請負業者は他の廃棄物ストリームで競争しています。
飲料容器返却スキームはリサイクルにどのような影響を与えますか?
このスキームは0.10シンガポールドル(0.08米ドル)の返金可能なデポジットと、対象飲料容器のための1,000か所以上の返却ポイントを導入しました。これは、よりクリーンなプラスチックおよび金属容器をリサイクルチャネルに戻し、混合収集による汚染を削減するように設計されています。
最終更新日:



