
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
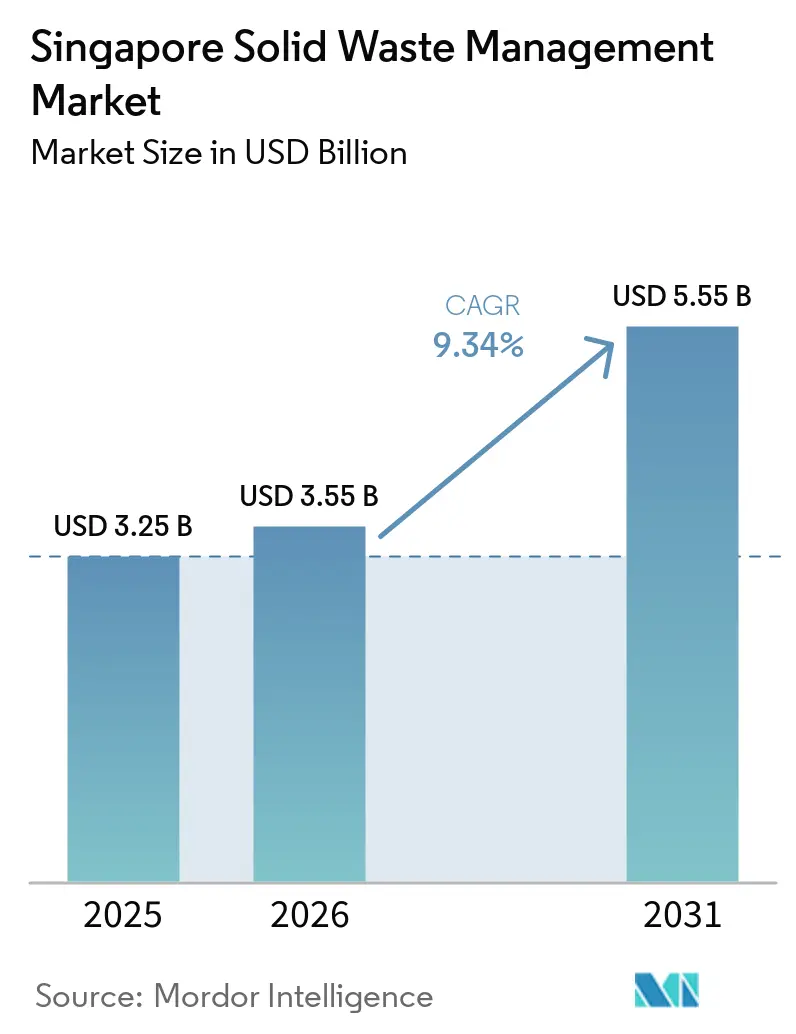
| Tamaño del mercado en el año base (2025) | 3.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.34 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos de Singapur por Mordor Intelligence
Se espera que el tamaño del Mercado de Gestión de Residuos Sólidos de Singapur aumente de 3,25 mil millones de USD en 2025 a 3,55 mil millones de USD en 2026 y alcance los 5,55 mil millones de USD en 2031, creciendo a una CAGR del 9,34% durante 2026-2031.
El mercado de gestión de residuos sólidos de Singapur enfrenta una clara restricción de capacidad porque el Vertedero de Semakau es el único sitio de disposición del país y se espera que alcance su capacidad máxima en 2035 bajo los patrones de disposición actuales. Singapur dispuso de 3,36 millones de toneladas de residuos en 2025, con una tasa de reciclaje general del 52% y una tasa de reciclaje doméstico del 11%. Esta diferencia señala la necesidad de una mejor clasificación, recuperación de materiales y logística, en lugar de una simple expansión de la capacidad de recolección. La puesta en marcha progresiva de Tuas Nexus desde mediados de 2026 añade una importante instalación integrada para el tratamiento de residuos, la recuperación de recursos, el procesamiento de residuos alimentarios y el tratamiento de lodos. En el mercado de gestión de residuos sólidos de Singapur, los operadores con derechos de recolección regulados, capacidad de tratamiento autorizada y capacidades de recuperación de materiales están mejor posicionados para responder a este cambio que los proveedores exclusivos de recolección.
Conclusiones Clave del Informe
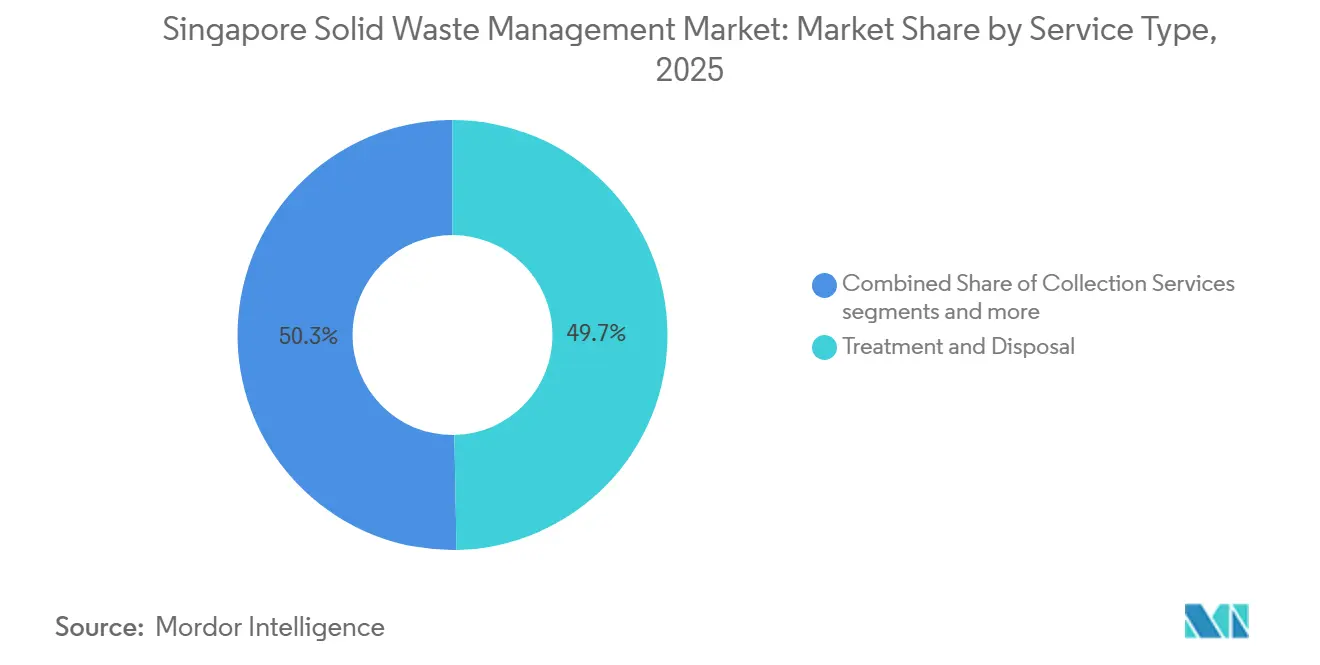
- Por tipo de servicio, el tratamiento y la disposición representaron el 49,7% de la participación del mercado de gestión de residuos sólidos de Singapur en 2025, mientras que se prevé que el reciclaje y la recuperación de materiales crezca a una CAGR del 11,2% hasta 2031.
- Por tipo de residuo, los residuos industriales representaron el 40,2% del tamaño del mercado de gestión de residuos sólidos de Singapur en 2025, mientras que se prevé que los residuos peligrosos crezcan a una CAGR del 11,5% hasta 2031.
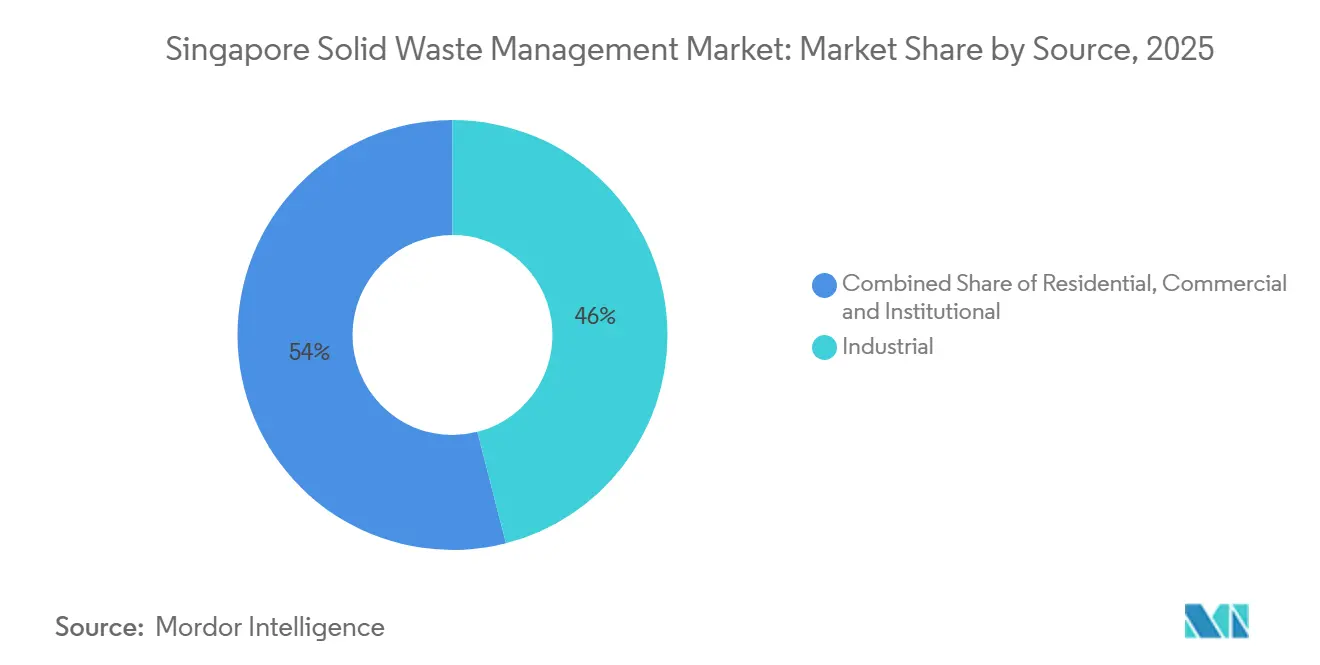
- Por fuente, el sector industrial representó el 46% del mercado de gestión de residuos sólidos de Singapur en 2025, mientras que se prevé que el sector comercial crezca a una CAGR del 10,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Optimización de la Capacidad del Vertedero de Semakau que Impulsa Estrategias de Desvío de Residuos | +2.5% | Singapur, con alta relevancia para Tuas y la Isla Jurong | Corto plazo (≤ 2 años) |
| Instalación Integrada de Tuas Nexus que Transforma la Infraestructura de Residuos de Singapur | +2.2% | Singapur, concentrado en la Cuenca de Tuas View | Mediano plazo (2-4 años) |
| Red Nacional de Recolección de Residuos Electrónicos que Fortalece la Recuperación de Recursos | +1.8% | Singapur, con nodos de alto rendimiento en urbanizaciones HDB y distritos comerciales | Mediano plazo (2-4 años) |
| Desarrollo Urbano de Alta Densidad que Aumenta la Demanda de Sistemas Automatizados de Transporte de Residuos | +1.5% | Singapur, especialmente Tengah, Punggol, Sengkang, Yishun y Tampines | Mediano plazo (2-4 años) |
| Contratación Pública Verde que Amplía la Demanda de Materiales Reciclados | +1.0% | Singapur, principalmente en grandes licitaciones de construcción y TIC | Largo plazo (≥ 4 años) |
| Actividades Marítimas y Portuarias que Generan Requisitos Especializados de Gestión de Residuos Industriales | +0.8% | Puerto de Singapur, Estación de Transferencia Marina de Tuas, Puerto de Jurong y Astillero de Sembawang | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Optimización de la Capacidad del Vertedero de Semakau que Impulsa Estrategias de Desvío de Residuos
El Vertedero de Semakau sigue siendo el impulsor más importante del mercado de gestión de residuos sólidos de Singapur porque es el único vertedero del país. El vertedero tiene una capacidad total de 28 millones de metros cúbicos y ha alcanzado el punto medio en su llenado acumulado.[1]Ministerio de Sostenibilidad y Medio Ambiente, "Respuesta Escrita a la Pregunta Parlamentaria sobre la Vida Útil Proyectada del Vertedero de Semakau," Ministerio de Sostenibilidad y Medio Ambiente, mse.gov.sg. Singapur dispuso de 1,67 millones de toneladas de residuos domésticos y 1,69 millones de toneladas de residuos no domésticos en 2025. Singapur tenía como objetivo reducir los residuos diarios per cápita enviados al vertedero en un 20% para 2026; el avance hacia este objetivo siguió siendo una prioridad política en curso. Esto fortalece la posición de los proveedores que pueden desviar materiales mediante recuperación, tratamiento de residuos alimentarios o reciclaje de residuos de construcción y demolición. La Agencia Nacional de Medio Ambiente, la Autoridad Marítima y Portuaria de Singapur y la Universidad Nacional de Singapur están estudiando si las cenizas recuperadas del vertedero pueden procesarse como relleno de reclamación para la Fase 3 del Puerto de Tuas, lo que podría cambiar el manejo de cenizas y la logística marina con el tiempo.
Instalación Integrada de Tuas Nexus que Transforma la Infraestructura de Residuos de Singapur
Tuas Nexus se está desarrollando en fases, y se espera que la Fase 1 de la Instalación Integrada de Gestión de Residuos se complete progresivamente a partir de 2027.[2] Gobierno de Singapur, "Actualización del País sobre la Implementación del Convenio de Basilea," Gobierno de Singapur, env.go.jp. La Fase 1 comprende una instalación de valorización energética de residuos de 2.900 toneladas por día, una planta de recuperación de materiales de 250 toneladas por día, una instalación de tratamiento de residuos alimentarios de 400 toneladas por día y una instalación de incineración de lodos de 800 toneladas por día. Su co-ubicación con la planta de recuperación de agua de Tuas permite compartir energía entre las dos instalaciones. El proyecto establece una base de demanda programada para la recolección y el tratamiento de residuos alimentarios a medida que las instalaciones reguladas entran en cumplimiento. En el mercado de gestión de residuos sólidos de Singapur, el diseño de rutas, los contratos de recolección y la inversión en clasificación deberán alinearse cada vez más con los requisitos de recepción de la instalación. El contrato de ingeniería fue adjudicado a Keppel Seghers Engineering Singapore, China Harbour Singapore Engineering Company y ST Engineering Marine, lo que demuestra la amplitud de experiencia requerida para el proyecto.
Red Nacional de Recolección de Residuos Electrónicos que Fortalece la Recuperación de Recursos
El sistema de responsabilidad del productor de residuos electrónicos de Singapur ha creado un canal regulado para la recolección y el reciclaje desde julio de 2021. ALBA E-Waste Smart Recycling actuó como operador del Esquema de Responsabilidad del Productor desde 2021 hasta junio de 2026. Los controles actualizados del Convenio de Basilea entraron en vigor en Singapur en enero de 2025 y requieren Consentimiento Fundamentado Previo para los movimientos transfronterizos de residuos electrónicos cubiertos.[3]Agencia Nacional de Medio Ambiente, "La Generación de Residuos de Singapur Continúa su Tendencia a la Baja," Agencia Nacional de Medio Ambiente, nea.gov.sg. Estos controles aumentan la importancia del manejo autorizado y reducen el alcance de las rutas de exportación informales. La investigación en la Alianza Singapur-CEA para la Investigación en Economía Circular de la Universidad Tecnológica de Nanyang está desarrollando métodos para recuperar tierras raras, tantalio y metales del grupo del platino de las placas de circuito impreso. Este trabajo puede apoyar una recuperación de recursos de mayor valor a medida que la tecnología avanza más allá del uso en investigación.
Desarrollo Urbano de Alta Densidad que Aumenta la Demanda de Sistemas Automatizados de Transporte de Residuos
Más del 80% de la población residente de Singapur vive en apartamentos HDB, lo que crea un entorno operativo concentrado para la recolección automatizada de residuos. Los sistemas de transporte neumático de residuos utilizan tuberías de vacío subterráneas para trasladar los residuos sellados a estaciones centrales de compactación. Estos sistemas operan en urbanizaciones HDB en Tengah, Punggol, Sengkang, Yishun, Tampines y otras urbanizaciones. El gobierno asume la mayor parte de los costos de infraestructura y proporciona una subvención mensual de 2 SGD (1,5 USD) por unidad de vivienda a los consejos municipales de las urbanizaciones participantes. Este apoyo reduce el riesgo operativo asociado con los sistemas de recolección a escala de distrito. En el mercado de gestión de residuos sólidos de Singapur, estos sistemas pueden proporcionar trabajo recurrente de operaciones y mantenimiento que está menos expuesto a los precios de los productos reciclados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mercado Doméstico Limitado que Restringe las Economías de Escala para las Inversiones en Reciclaje | -2.0% | Singapur, especialmente en el reciclaje de papel, plásticos y envases | Mediano plazo (2-4 años) |
| Estrictos Requisitos de Disposición de Cenizas tras la Incineración de Residuos | -1.5% | Singapur, que afecta a las plantas de valorización energética de residuos y a la logística de barcazas de Semakau | Mediano plazo (2-4 años) |
| Dependencia de Tecnologías de Reciclaje Importadas que Aumentan los Costos de Capital | -1.0% | Singapur, con exposición de costos en valorización energética de residuos, recuperación de materiales y clasificación avanzada | Largo plazo (≥ 4 años) |
| Mínimo Margen de Terreno para el Almacenamiento de Emergencia de Residuos durante Eventos de Generación Máxima | -0.7% | Singapur, con mayor exposición en Tuas y Jurong | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Mercado Doméstico Limitado Restringe las Economías de Escala para las Inversiones en Reciclaje
El pequeño mercado doméstico de Singapur limita la escala de muchas inversiones en reciclaje. La mayor parte del papel, cartón y plásticos recuperados debe exportarse para su procesamiento adicional porque la capacidad de reprocesamiento local es limitada. La Agencia Nacional de Medio Ambiente vinculó el menor reciclaje de papel y cartón en 2025 a los costos de recolección, las presiones del flete y la volatilidad de los precios de los productos básicos a nivel mundial. El Ministerio de Sostenibilidad y Medio Ambiente también ha declarado que es poco probable que los fabricantes rediseñen productos exclusivamente para Singapur debido al pequeño tamaño del mercado del país. Esto afecta los rendimientos disponibles para los recicladores locales y limita el efecto de diseño de productos upstream disponible en mercados más grandes. También ayuda a explicar por qué el reciclaje doméstico se mantuvo en el 11% en 2025 a pesar de que la participación de los hogares en el reciclaje alcanzó el 78%. Singapur también depende de ingeniería y equipos extranjeros para el tratamiento y la recuperación avanzada de residuos: el consorcio de entrega de Tuas Nexus combinó ingeniería ambiental europea, construcción china y capacidades de integración marina local. La Agencia Nacional de Medio Ambiente buscó información en 2025 sobre tecnologías que pudieran reducir las emisiones y los residuos de vertedero de los residuos sólidos municipales mixtos. Los sistemas importados pueden aumentar los costos de capital y extender los períodos de recuperación de la inversión en un entorno operativo de una sola ciudad. Los estándares de la Agencia Nacional de Medio Ambiente para NEWSand, que reutiliza las cenizas de fondo de incineración tratadas como árido de construcción, apoyan la circularidad local pero aún requieren procesamiento y pruebas especializadas. El mercado de gestión de residuos sólidos de Singapur, en consecuencia, sigue expuesto al costo y la disponibilidad de tecnología externa.
Estrictos Requisitos de Disposición de Cenizas y Mínimo Margen de Almacenamiento
La valorización energética de residuos reduce el volumen de residuos hasta en un 90%, pero no elimina la necesidad de gestionar las cenizas de incineración. Las cenizas se trasladan en barcaza al Vertedero de Semakau a través de la Estación de Transferencia Marina de Tuas. Esto añade requisitos de manejo, transporte y disposición a las operaciones de tratamiento. Los residuos industriales tóxicos, incluidas las cenizas volantes y los lodos de tratamiento, deben cumplir los Parámetros de Aceptación de Lixiviación de Toxicidad antes de su disposición. Estas normas protegen los controles ambientales pero aumentan el costo mínimo para los operadores. También limitan la entrada de bajo costo en las actividades de tratamiento reguladas. Singapur dispone de poco terreno libre para el almacenamiento de emergencia de residuos durante períodos de alta generación de residuos. La restricción es más relevante en los corredores industriales de Tuas y Jurong, donde se concentran el tratamiento de residuos, la logística, la fabricación y la actividad portuaria. Una interrupción en la recolección, el tratamiento o los movimientos de barcazas puede, por tanto, crear un problema operativo inmediato. Esto refuerza la necesidad de un enrutamiento confiable, capacidad de tratamiento y planificación del almacenamiento en todo el mercado de gestión de residuos sólidos de Singapur. También favorece a los operadores con instalaciones establecidas y procedimientos de contingencia probados. La compacta geografía del país hace que la resiliencia sea un requisito práctico más que una característica de servicio secundaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Tratamiento y la Recuperación Energética Anclan el Valor del Mercado
El tratamiento y la disposición representaron el 49,7% de la participación del mercado de gestión de residuos sólidos de Singapur en 2025 porque Singapur depende del tratamiento de valorización energética de residuos antes de la disposición final. Las cinco plantas de incineración del país procesan gran parte de los residuos municipales y comerciales no segregados, reduciendo su volumen hasta en un 90% antes de que las cenizas sean enviadas al Vertedero de Semakau. Esta dependencia refleja la limitada disponibilidad de terreno para la disposición convencional en vertedero. El tamaño del mercado de gestión de residuos sólidos de Singapur para esta categoría de servicio está impulsado más por la demanda esencial de tratamiento que por el gasto discrecional. Tuas Nexus fortalece esta posición al añadir una importante instalación de valorización energética de residuos a partir de mediados de 2026. Los servicios de recolección, el transporte y la logística siguen siendo importantes, pero las licitaciones reguladas condicionan fuertemente sus precios y condiciones contractuales.
Se prevé que el reciclaje y la recuperación de materiales crezcan a una CAGR del 11,2% hasta 2031. Los requisitos de responsabilidad del productor de residuos electrónicos, las normas de segregación de residuos alimentarios y el Esquema de Devolución de Envases de Bebidas apoyan su crecimiento. El esquema comenzó el 1 de abril de 2026 y utiliza un depósito reembolsable de 0,10 SGD (0,08 USD) para envases de plástico y metal de bebidas elegibles que van desde 150 mililitros hasta tres litros. Más de 1.000 puntos de devolución crean un canal separado para material reciclable más limpio. El mercado de gestión de residuos sólidos de Singapur seguirá enfrentando exposición a la exportación y a los productos básicos en los materiales reciclables no regulados. La categoría de otros, que incluye la descontaminación especializada, el tratamiento in situ y el manejo de residuos peligrosos, puede crecer junto con la actividad de semiconductores y farmacéutica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo: Los Flujos Industriales Definen la Escala, los Residuos Peligrosos Marcan el Ritmo de Crecimiento
Los residuos industriales representaron el 40,2% del tamaño del mercado de gestión de residuos sólidos de Singapur en 2025. La Isla Jurong, Tuas y los sitios de fabricación de semiconductores producen grandes volúmenes de residuos que requieren rutas controladas de recolección y disposición. Las grandes instalaciones industriales lograron una tasa de reciclaje del 55,2% en 2024 bajo el marco de reporte obligatorio de residuos de la Agencia Nacional de Medio Ambiente. Este resultado muestra que los generadores industriales ya operan dentro de sistemas de gestión de residuos más formales que muchas instalaciones más pequeñas. El papel del segmento más grande en el mercado de gestión de residuos sólidos de Singapur está, por tanto, vinculado tanto al volumen como al cumplimiento normativo. Su base de demanda incluye petroquímica, refinación, logística y fabricación avanzada.
Se prevé que los residuos peligrosos crezcan a una CAGR del 11,5% hasta 2031. La fabricación de semiconductores, la producción farmacéutica y los residuos electrónicos regulados impulsan la demanda de servicios especializados. Las normas sobre residuos industriales tóxicos requieren recolectores autorizados y manejo verificado antes de la disposición. Los residuos sólidos municipales siguieron siendo significativos, aunque los residuos domésticos per cápita cayeron a 0,83 kilogramos en 2025 desde 0,85 kilogramos en 2024. Los materiales de construcción y demolición han tenido históricamente una alta tasa de reciclaje, mientras que el reciclaje de residuos agrícolas sigue siendo bajo debido a la limitada superficie agrícola de Singapur. Los residuos médicos siguen los requisitos de incineración prescritos, y los residuos peligrosos requieren una necesidad de servicio más especializada que la recolección ordinaria.
Por Fuente: El Sector Comercial en un Punto de Inflexión, la Base Industrial Ancla el Volumen
Las fuentes industriales representaron el 46% del mercado de gestión de residuos sólidos de Singapur en 2025. La actividad manufacturera, petroquímica y logística se concentra en las zonas industriales del oeste. Las instalaciones calificadas deben medir, reportar y planificar la reducción de residuos bajo el sistema de reporte obligatorio de residuos de Singapur. Esto incorpora más volúmenes de residuos industriales al seguimiento formal y a los acuerdos de servicio. La base industrial ancla la demanda en todo el mercado de gestión de residuos sólidos de Singapur. También apoya requisitos predecibles de recolección, tratamiento y disposición autorizada.
Se prevé que las fuentes comerciales crezcan a una CAGR del 10,4% hasta 2031. Los requisitos de segregación de residuos alimentarios se han aplicado a los nuevos grandes edificios comerciales e industriales desde marzo de 2024. La tasa de reciclaje de los grandes hoteles aumentó del 9,4% en 2023 al 11,2% en 2024, mientras que la tasa de los grandes centros comerciales aumentó del 12,1% al 13,3%. Los residuos residenciales se gestionan principalmente a través de la recolección pública, y la participación de los hogares en el reciclaje alcanzó el 78% en 2025. Las fuentes institucionales incluyen escuelas, edificios gubernamentales e instalaciones comunitarias, donde la gestión de residuos está impulsada principalmente por el cumplimiento normativo. El Esquema de Devolución de Envases de Bebidas puede reducir la contaminación al recolectar envases a través de una ruta de devolución dedicada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La tasa de reciclaje general de Singapur fue del 52% en 2025, con una tasa no doméstica del 67% y una tasa doméstica del 11%. El mercado de gestión de residuos sólidos de Singapur opera dentro de una ciudad-estado de 733 kilómetros cuadrados con una población residente de 5,9 millones. Las urbanizaciones HDB albergan a más del 80% de los residentes, mientras que la Isla Jurong y el corredor de Tuas contienen infraestructura petroquímica, de semiconductores, logística y de tratamiento. El corredor occidental crea la mayor concentración de requisitos de residuos industriales y peligrosos. El Distrito Central de Negocios y Orchard generan residuos comerciales, mientras que las zonas portuarias tienen necesidades especializadas para los residuos marinos. Los residuos no domésticos generados por cada mil millones de dólares del PIB disminuyeron en más del 30% durante la última década, y los residuos domésticos per cápita disminuyeron un 21% durante el mismo período.
El mercado de gestión de residuos sólidos de Singapur es distinto dentro de Asia-Pacífico porque la regulación y los límites territoriales importan más que la escala de población. Singapur debe gestionar los residuos dentro de sus compactas fronteras nacionales y no puede depender de soluciones de vertedero transfronterizas. Esta condición apoya una alta intensidad de inversión en tratamiento, recuperación energética y gestión de materiales. La recolección pública regulada se concentra entre los operadores autorizados que atienden sectores geográficos definidos. Esa estructura difiere de la base de contratistas más fragmentada para residuos generales y peligrosos, así como para el reciclaje especializado. La compacta huella también permite probar nuevos sistemas de recolección y recuperación en densos distritos residenciales y comerciales.
La Estación de Transferencia Marina de Tuas es un importante enlace geográfico, ya que transporta las cenizas de incineración al Vertedero de Semakau en barcaza. Esta configuración de vertedero marino crea una necesidad continua de logística de residuos marinos. La investigación sobre la recuperación de cenizas del vertedero para su uso como relleno de reclamación en la Fase 3 del Puerto de Tuas podría cambiar el manejo a largo plazo de las cenizas. Tuas Nexus concentra aún más la capacidad de tratamiento y recuperación de recursos en la parte occidental del país. Las zonas residenciales siguen siendo importantes para los programas de recolección y comportamiento, pero las zonas comerciales e industriales tienen mayor capacidad de reporte y cumplimiento normativo. Estas diferencias explican por qué los resultados de recuperación son sustancialmente más sólidos fuera del flujo de residuos domésticos.
Panorama Competitivo
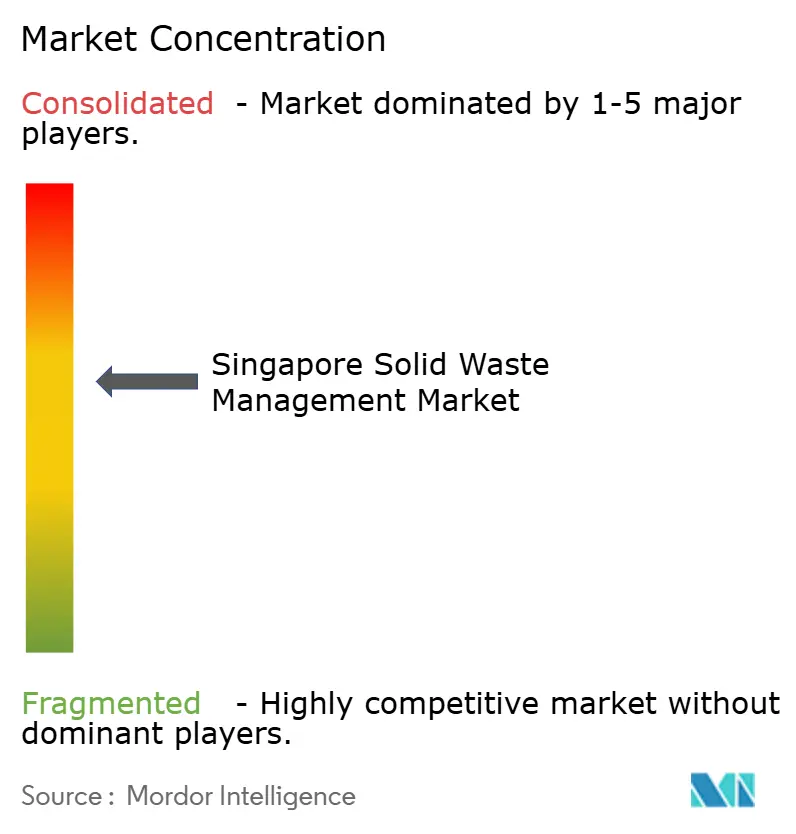
El mercado de gestión de residuos sólidos de Singapur exhibe un nivel medio de concentración de mercado. ALBA W&H Smart City, 800 Super y Cora Environment son los tres recolectores públicos de residuos autorizados por la Agencia Nacional de Medio Ambiente. Las licencias de recolección pública de residuos cubren sectores definidos y generalmente tienen una duración de siete a ocho años, lo que hace que la calidad del servicio y el cumplimiento normativo sean centrales para la competencia. Actis completó la adquisición de 800 Super en marzo de 2026 con una valoración empresarial superior a los 600 millones de SGD (459,1 millones de USD). La transacción refleja el interés de los inversores en los servicios ambientales contratados a largo plazo. TBS Energi Utama completó la adquisición de Sembcorp Environment en marzo de 2025 por 405 millones de SGD (209,9 millones de USD), y el negocio fue posteriormente rebautizado como Cora Environment.
Los operadores establecidos compiten integrando servicios de recolección, tratamiento, reciclaje y datos. Cora Environment comprometió 200 millones de USD durante cinco años para mejoras operativas, modernización de instalaciones, análisis de datos de residuos y su Red de Socios de Circuito Cerrado. La inversión de Actis en 800 Super apoya una plataforma de recolección, reciclaje y servicios ambientales con contratos vinculados al gobierno. ALBA W&H Smart City reportó 500.000 kilómetros de operación sin emisiones de escape por su flota de recolección eléctrica de batería Scania en septiembre de 2025. Estas inversiones indican un énfasis creciente en la eficiencia de la flota, los datos digitales y el procesamiento de circuito cerrado. Las obligaciones de licenciamiento de la Agencia Nacional de Medio Ambiente y de la Ley de Sostenibilidad de Recursos crean barreras de entrada en los flujos regulados.
Los proveedores especializados pueden competir centrándose en residuos peligrosos, recuperación de metales críticos, residuos de semiconductores o recolección automatizada a escala de distrito. La Agencia Nacional de Medio Ambiente adjudicó tres propuestas de valorización de alimentos a través de su Iniciativa de Financiamiento CTRL en 2025, apoyando el desarrollo en el tratamiento de residuos alimentarios. La Universidad Tecnológica de Nanyang ha desarrollado tecnología de clasificación por rayos X de múltiple energía para residuos electrónicos, que puede apoyar modelos de recuperación especializados. También existen oportunidades en la recolección neumática para urbanizaciones de uso mixto y en los servicios digitales de datos de materiales para edificios comerciales. El mercado de gestión de residuos sólidos de Singapur sigue concentrado en la recolección pública, pero es más disperso en los servicios especializados.
Líderes de la Industria de Gestión de Residuos Sólidos de Singapur
800 Super Waste Management Pte Ltd.
ALBA W&H Smart City Pte. Ltd.
CORA Environment Pte. Ltd.
Veolia ES Singapore Pte. Ltd.
Colex Environmental Pte Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Comenzó la nueva licencia de Recolección Pública de Residuos de la Agencia Nacional de Medio Ambiente para el sector Zona 6 Pasir Ris-Bedok, adjudicada a 800 Super Waste Management Pte para el período de julio de 2026 a junio de 2033. El contrato cubre 209.000 hogares y más de 8.200 locales comerciales, e incluye 69 camiones de basura y reciclaje, de los cuales 18 son cargadores traseros eléctricos.
- Abril de 2026: El Esquema de Devolución de Envases de Bebidas de Singapur se lanzó el 1 de abril bajo el Reglamento del Esquema de Devolución de Envases de Bebidas de Sostenibilidad de Recursos 2026. El programa proporciona un depósito reembolsable de 0,10 SGD (0,08 USD) para los envases de bebidas cubiertos y opera a través de más de 1.000 puntos de devolución.
- Marzo de 2025: TBS Energi Utama completó la adquisición de Sembcorp Environment Pte. Ltd. por 405 millones de SGD (309,9 millones de USD). El negocio fue posteriormente rebautizado como Cora Environment.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos de Singapur
El Mercado de Gestión de Residuos Sólidos de Singapur está Segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Disposición, y Más), por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, Residuos Peligrosos, Residuos Agrícolas, y Más), y por Fuente (Residencial, Comercial, Industrial e Institucional). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Disposición |
| Valorización Energética de Residuos |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Disposición | |
| Valorización Energética de Residuos | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios de gestión de residuos sólidos de Singapur?
Se prevé que el mercado de gestión de residuos sólidos de Singapur alcance los 5,55 mil millones de USD en 2031 desde los 3,25 mil millones de USD en 2025, a una CAGR del 9,34%. La presión sobre la capacidad del vertedero y la expansión de la capacidad de tratamiento integrado respaldan esta perspectiva.
¿Por qué es importante el Vertedero de Semakau para los proveedores de servicios de residuos?
Semakau es el único vertedero de Singapur y se espera que alcance su capacidad máxima en 2035 bajo los patrones de disposición actuales. Esto crea una necesidad directa de desvío, tratamiento, recuperación, gestión de cenizas y logística de residuos confiable.
¿Qué área de servicio se está expandiendo más rápidamente en Singapur?
El Reciclaje y la Recuperación de Materiales es el área de servicio de más rápido crecimiento, registrando una CAGR del 11,20% durante 2026-2031. Las normas de responsabilidad del productor de residuos electrónicos, la segregación de residuos alimentarios y el Esquema de Devolución de Envases de Bebidas están ampliando los canales de recuperación regulados.
¿Qué añade Tuas Nexus al sistema de residuos de Singapur?
La Fase 1 añade 5.800 toneladas por día de capacidad de valorización energética de residuos, 250 toneladas por día de capacidad de recuperación de materiales, 400 toneladas por día de capacidad de tratamiento de residuos alimentarios y 800 toneladas por día de capacidad de incineración de lodos. La instalación comenzó su puesta en marcha progresiva a mediados de 2026.
¿Quién recolecta los residuos públicos en Singapur?
ALBA W&H Smart City, 800 Super y Cora Environment son los recolectores públicos de residuos autorizados por la Agencia Nacional de Medio Ambiente. Sus licencias cubren sectores definidos, mientras que los contratistas especializados compiten en otros flujos de residuos.
¿Cómo afecta el Esquema de Devolución de Envases de Bebidas al reciclaje?
El esquema introdujo un depósito reembolsable de 0,10 SGD (0,08 USD) y más de 1.000 puntos de devolución para los envases de bebidas elegibles. Está diseñado para devolver envases de plástico y metal más limpios a los canales de reciclaje y reducir la contaminación de la recolección mixta.
Última actualización de la página el:



