
Taille et part du marché de la gestion des déchets solides à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.25 Milliards de dollars |
| Taille du Marché (2026) | 3.55 Milliards de dollars |
| Taille du Marché (2031) | 5.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.34 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides à Singapour par Mordor Intelligence
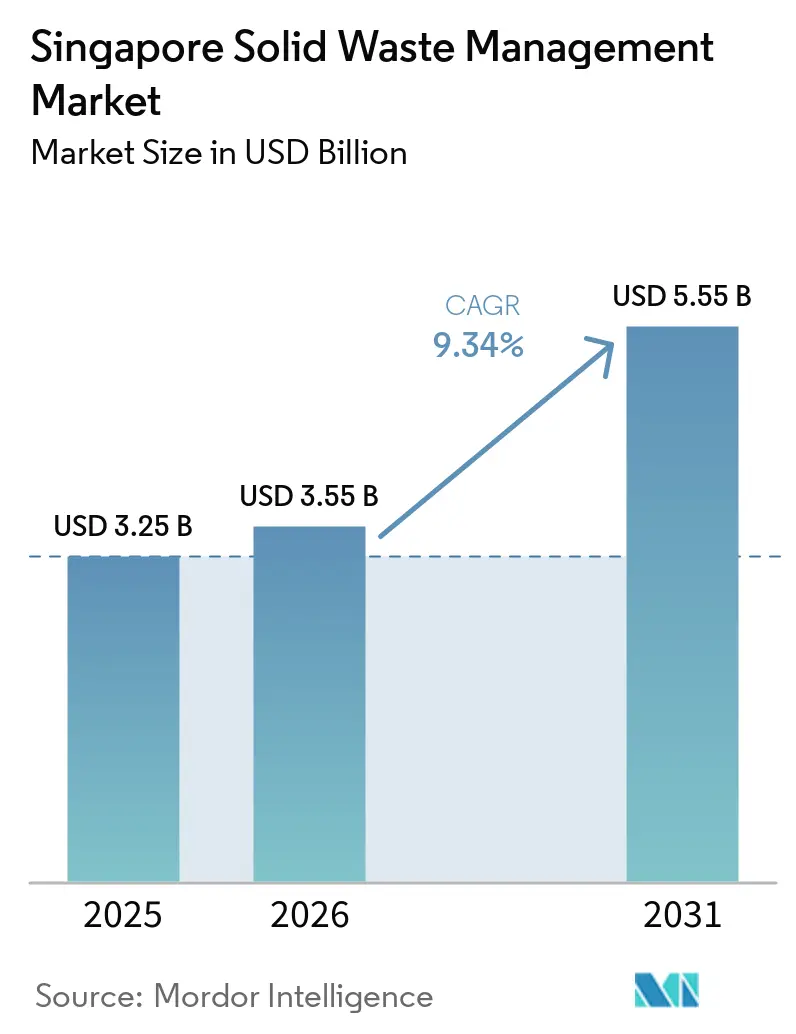
La taille du marché de la gestion des déchets solides à Singapour devrait augmenter de 3,25 milliards USD en 2025 à 3,55 milliards USD en 2026 et atteindre 5,55 milliards USD d'ici 2031, avec un CAGR de 9,34 % sur la période 2026-2031.
Le marché de la gestion des déchets solides à Singapour est confronté à une contrainte de capacité manifeste, car la décharge de Semakau est le seul site d'élimination du pays et devrait atteindre sa capacité maximale d'ici 2035 selon les schémas d'élimination actuels. Singapour a éliminé 3,36 millions de tonnes de déchets en 2025, avec un taux de recyclage global de 52 % et un taux de recyclage domestique de 11 %. Cet écart souligne la nécessité d'améliorer le tri, la récupération des matériaux et la logistique, plutôt que de simplement accroître la capacité de collecte. La mise en service progressive de Tuas Nexus à partir de mi-2026 ajoute une installation intégrée majeure pour le traitement des déchets, la récupération des ressources, le traitement des déchets alimentaires et le traitement des boues. Sur le marché de la gestion des déchets solides à Singapour, les opérateurs disposant de droits de collecte réglementés, d'une capacité de traitement agréée et de capacités de récupération des matériaux sont mieux positionnés pour répondre à ce changement que les prestataires de collecte autonomes.
Principaux enseignements du rapport
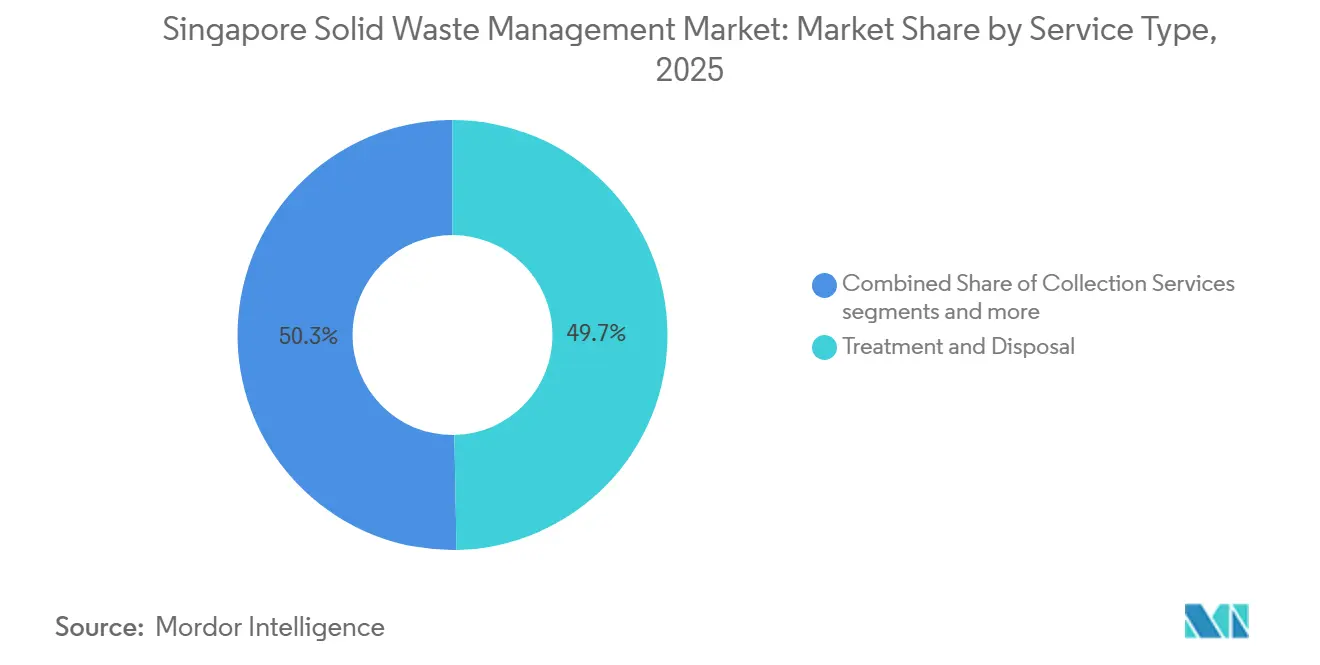
- Par type de service, le traitement et l'élimination représentaient 49,7 % de la part du marché de la gestion des déchets solides à Singapour en 2025, tandis que le recyclage et la récupération de matériaux devrait croître à un CAGR de 11,2 % jusqu'en 2031.
- Par type de déchet, les déchets industriels représentaient 40,2 % de la taille du marché de la gestion des déchets solides à Singapour en 2025, tandis que les déchets dangereux devraient croître à un CAGR de 11,5 % jusqu'en 2031.
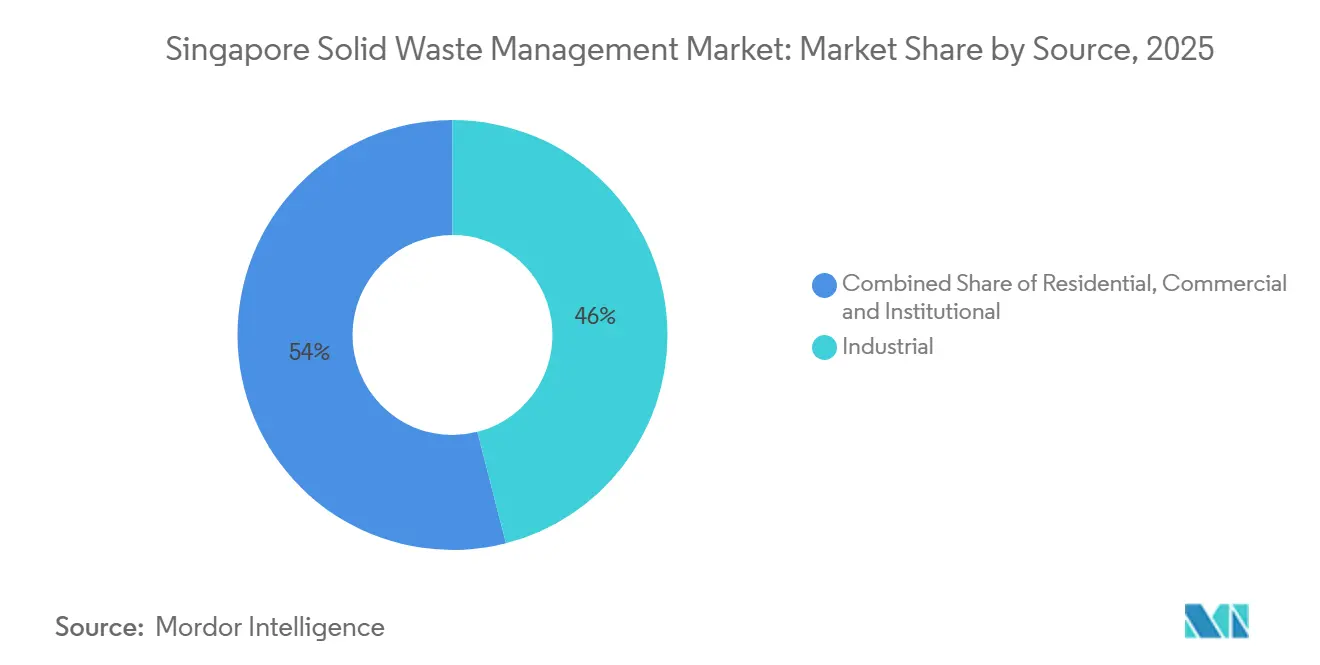
- Par source, le secteur industriel représentait 46 % du marché de la gestion des déchets solides à Singapour en 2025, tandis que le secteur commercial devrait croître à un CAGR de 10,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Optimisation de la capacité de la décharge de Semakau stimulant les stratégies de détournement des déchets | +2.5% | Singapour, avec une pertinence majeure pour Tuas et l'île Jurong | Court terme (≤ 2 ans) |
| L'installation intégrée de Tuas Nexus remodèle l'infrastructure de gestion des déchets de Singapour | +2.2% | Singapour, concentrée dans le bassin de Tuas View | Moyen terme (2-4 ans) |
| Le réseau national de collecte des déchets électroniques renforce la récupération des ressources | +1.8% | Singapour, avec des nœuds à fort rendement dans les domaines HDB et les quartiers commerciaux | Moyen terme (2-4 ans) |
| Le développement urbain à haute densité accroît la demande de systèmes automatisés de transport des déchets | +1.5% | Singapour, notamment Tengah, Punggol, Sengkang, Yishun et Tampines | Moyen terme (2-4 ans) |
| Les marchés publics verts élargissent la demande de matériaux recyclés | +1.0% | Singapour, principalement dans les grands appels d'offres de construction et de TIC | Long terme (≥ 4 ans) |
| Les activités maritimes et portuaires génèrent des exigences spécialisées en matière de gestion des déchets industriels | +0.8% | Port de Singapour, station de transfert maritime de Tuas, port de Jurong et chantier naval de Sembawang | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Optimisation de la capacité de la décharge de Semakau stimulant les stratégies de détournement des déchets
La décharge de Semakau demeure le principal moteur du marché de la gestion des déchets solides à Singapour, car il s'agit de la seule décharge du pays. La décharge a une capacité totale de 28 millions de mètres cubes et a atteint la moitié de son remplissage cumulé.[1]Ministère de la Durabilité et de l'Environnement, "Réponse écrite à la question parlementaire sur la durée de vie projetée de la décharge de Semakau," Ministère de la Durabilité et de l'Environnement, mse.gov.sg. Singapour a éliminé 1,67 million de tonnes de déchets domestiques et 1,69 million de tonnes de déchets non domestiques en 2025. Singapour s'était fixé pour objectif de réduire de 20 % les déchets quotidiens par habitant envoyés en décharge d'ici 2026 ; les progrès vers cet objectif sont restés une priorité politique permanente. Cela renforce la position des prestataires capables de détourner les matériaux par la récupération, le traitement des déchets alimentaires ou le recyclage des déchets de construction et de démolition. L'Agence nationale de l'environnement (NEA), l'Autorité maritime et portuaire de Singapour et l'Université nationale de Singapour étudient si les cendres récupérées en décharge peuvent être traitées comme remblai de réclamation pour la phase 3 du port de Tuas, ce qui pourrait modifier la gestion des cendres et la logistique maritime à terme.
L'installation intégrée de Tuas Nexus remodèle l'infrastructure de gestion des déchets de Singapour
Tuas Nexus est développé par phases, la phase 1 de l'installation intégrée de gestion des déchets devant être achevée progressivement à partir de 2027.[2] Gouvernement de Singapour, "Mise à jour nationale sur la mise en œuvre de la Convention de Bâle," Gouvernement de Singapour, env.go.jp. La phase 1 comprend une installation de valorisation énergétique des déchets de 2 900 tonnes par jour, un centre de tri des matériaux de 250 tonnes par jour, une installation de traitement des déchets alimentaires de 400 tonnes par jour et une installation d'incinération des boues de 800 tonnes par jour. Sa co-implantation avec l'usine de valorisation de l'eau de Tuas permet le partage d'énergie entre les deux installations. Le projet établit une base de demande planifiée pour la collecte et le traitement des déchets alimentaires à mesure que les établissements réglementés se mettent en conformité. Sur le marché de la gestion des déchets solides à Singapour, la conception des itinéraires, les contrats de collecte et les investissements dans le tri devront de plus en plus s'aligner sur les exigences d'approvisionnement de l'installation. Le contrat d'ingénierie a été attribué à Keppel Seghers Engineering Singapore, China Harbour Singapore Engineering Company et ST Engineering Marine, démontrant l'étendue de l'expertise requise pour le projet.
Le réseau national de collecte des déchets électroniques renforce la récupération des ressources
Le système de responsabilité des producteurs de déchets électroniques de Singapour a créé un canal réglementé pour la collecte et le recyclage depuis juillet 2021. ALBA E-Waste Smart Recycling a assuré la fonction d'opérateur du programme de responsabilité des producteurs de 2021 à juin 2026. Les contrôles mis à jour de la Convention de Bâle sont entrés en vigueur à Singapour en janvier 2025 et exigent un consentement préalable en connaissance de cause pour les mouvements transfrontaliers de déchets électroniques couverts.[3]Agence nationale de l'environnement, "La génération de déchets à Singapour poursuit sa tendance à la baisse," Agence nationale de l'environnement, nea.gov.sg. Ces contrôles renforcent l'importance d'une manipulation agréée et réduisent la portée des voies d'exportation informelles. Les recherches menées à l'Alliance Singapour-CEA pour la recherche en économie circulaire de la NTU développent des méthodes pour récupérer les terres rares, le tantale et les métaux du groupe du platine à partir de circuits imprimés. Ces travaux pourraient soutenir une récupération de ressources à plus haute valeur ajoutée à mesure que la technologie dépasse le stade de la recherche.
Le développement urbain à haute densité accroît la demande de systèmes automatisés de transport des déchets
Plus de 80 % de la population résidente de Singapour vit dans des appartements HDB, créant un environnement d'exploitation concentré pour la collecte automatisée des déchets. Les systèmes pneumatiques de transport des déchets utilisent des conduites à vide souterraines pour acheminer les déchets scellés vers des stations centrales de compactage. Ces systèmes fonctionnent dans les quartiers HDB de Tengah, Punggol, Sengkang, Yishun, Tampines et d'autres domaines. Le gouvernement prend en charge la majeure partie des coûts d'infrastructure et accorde une subvention mensuelle de 2 SGD (1,5 USD) par logement aux conseils municipaux des quartiers participants. Ce soutien réduit le risque opérationnel associé aux systèmes de collecte à l'échelle du quartier. Sur le marché de la gestion des déchets solides à Singapour, ces systèmes peuvent fournir des travaux récurrents d'exploitation et de maintenance moins exposés aux prix des matières premières recyclées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Marché intérieur limité restreignant les économies d'échelle pour les investissements dans le recyclage | -2.0% | Singapour, notamment le recyclage du papier, des plastiques et des emballages | Moyen terme (2-4 ans) |
| Exigences strictes en matière d'élimination des cendres après l'incinération des déchets | -1.5% | Singapour, affectant les installations de valorisation énergétique des déchets et la logistique des barges vers Semakau | Moyen terme (2-4 ans) |
| Dépendance aux technologies de recyclage importées augmentant les coûts en capital | -1.0% | Singapour, avec une exposition aux coûts dans la valorisation énergétique des déchets, la récupération des matériaux et le tri avancé | Long terme (≥ 4 ans) |
| Réserve foncière minimale pour le stockage d'urgence des déchets lors des pics de production | -0.7% | Singapour, avec la plus grande exposition à Tuas et Jurong | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le marché intérieur limité restreint les économies d'échelle pour les investissements dans le recyclage
Le petit marché intérieur de Singapour limite l'ampleur de nombreux investissements dans le recyclage. La plupart des papiers, cartons et plastiques récupérés doivent être exportés pour un traitement ultérieur, car la capacité de retraitement locale est limitée. L'Agence nationale de l'environnement (NEA) a lié la baisse du recyclage du papier et du carton en 2025 aux coûts de collecte, aux pressions sur le fret et à la volatilité des prix des matières premières mondiales. Le Ministère de la Durabilité et de l'Environnement (MSE) a également indiqué que les fabricants sont peu susceptibles de reconcevoir leurs produits uniquement pour Singapour en raison de la petite taille du marché du pays. Cela affecte les rendements disponibles pour les recycleurs locaux et limite l'effet de conception de produits en amont disponible sur les marchés plus importants. Cela explique également pourquoi le recyclage domestique est resté à 11 % en 2025 malgré un taux de participation des ménages au recyclage atteignant 78 %. Singapour dépend également de l'ingénierie et des équipements étrangers pour le traitement et la récupération avancés des déchets : le consortium de livraison de Tuas Nexus a combiné l'ingénierie environnementale européenne, la construction chinoise et les capacités d'intégration maritime locales. L'Agence nationale de l'environnement (NEA) a sollicité des informations en 2025 sur les technologies susceptibles de réduire les émissions et les résidus de décharge provenant des déchets solides municipaux mixtes. Les systèmes importés peuvent augmenter les coûts en capital et allonger les délais de récupération dans un environnement d'exploitation d'une seule ville. Les normes de la NEA pour le NEWSand, qui réutilise les mâchefers d'incinération traités comme granulat de construction, soutiennent la circularité locale mais nécessitent toujours un traitement et des tests spécialisés. Le marché de la gestion des déchets solides à Singapour reste donc exposé au coût et à la disponibilité des technologies externes.
Exigences strictes en matière d'élimination des cendres et réserve de stockage minimale
La valorisation énergétique des déchets réduit le volume des déchets jusqu'à 90 %, mais elle n'élimine pas la nécessité de gérer les cendres d'incinération. Les cendres sont transférées par barge vers la décharge de Semakau via la station de transfert maritime de Tuas. Cela ajoute des exigences de manutention, de transport et d'élimination aux opérations de traitement. Les résidus de déchets industriels toxiques, y compris les cendres volantes et les boues de traitement, doivent satisfaire aux paramètres d'acceptation de lixiviation de toxicité avant élimination. Ces règles protègent les contrôles environnementaux mais augmentent le plancher de coûts pour les opérateurs. Elles limitent également l'entrée à faible coût dans les activités de traitement réglementées. Singapour dispose de peu de terrain disponible pour le stockage d'urgence des déchets pendant les périodes de forte production de déchets. La contrainte est la plus pertinente dans les corridors industriels de Tuas et de Jurong, où le traitement des déchets, la logistique, la fabrication et l'activité portuaire sont concentrés. Une perturbation dans la collecte, le traitement ou les mouvements de barges peut donc créer un problème opérationnel immédiat. Cela renforce la nécessité d'un acheminement fiable, d'une capacité de traitement et d'une planification du stockage sur l'ensemble du marché de la gestion des déchets solides à Singapour. Cela favorise également les opérateurs disposant d'installations établies et de procédures d'urgence éprouvées. La géographie compacte du pays fait de la résilience une exigence pratique plutôt qu'une caractéristique de service secondaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le traitement et la récupération d'énergie ancrent la valeur du marché
Le traitement et l'élimination représentaient 49,7 % de la part du marché de la gestion des déchets solides à Singapour en 2025, car Singapour s'appuie sur la valorisation énergétique des déchets avant l'élimination finale. Les cinq usines d'incinération du pays traitent une grande partie des déchets municipaux et commerciaux non triés, réduisant leur volume jusqu'à 90 % avant que les cendres ne soient envoyées à la décharge de Semakau. Cette dépendance reflète la disponibilité limitée de terrains pour l'élimination conventionnelle en décharge. La taille du marché de la gestion des déchets solides à Singapour pour cette catégorie de services est davantage portée par une demande de traitement essentielle que par des dépenses discrétionnaires. Tuas Nexus renforce cette position en ajoutant une importante installation de valorisation énergétique des déchets à partir de mi-2026. Les services de collecte, le transport et la logistique restent importants, mais les appels d'offres réglementés influencent fortement leurs conditions de tarification et de contrat.
Le recyclage et la récupération de matériaux devraient croître à un CAGR de 11,2 % jusqu'en 2031. Les exigences de responsabilité des producteurs de déchets électroniques, les règles de séparation des déchets alimentaires et le programme de consigne pour les contenants de boissons soutiennent sa croissance. Le programme a débuté le 1er avril 2026 et utilise une consigne remboursable de 0,10 SGD (0,08 USD) pour les contenants de boissons en plastique et en métal éligibles allant de 150 millilitres à trois litres. Plus de 1 000 points de retour créent un canal séparé pour des matériaux recyclables plus propres. Le marché de la gestion des déchets solides à Singapour continuera d'être exposé aux risques d'exportation et de matières premières pour les recyclables non réglementés. La catégorie autres, incluant la décontamination spécialisée, le traitement sur site et la gestion des déchets dangereux, peut croître parallèlement à l'activité des semi-conducteurs et pharmaceutique.


Par type de déchet : les flux industriels définissent l'échelle, les déchets dangereux fixent le rythme de croissance
Les déchets industriels représentaient 40,2 % de la taille du marché de la gestion des déchets solides à Singapour en 2025. L'île Jurong, Tuas et les sites de fabrication de semi-conducteurs produisent de grands volumes de déchets nécessitant des voies de collecte et d'élimination contrôlées. Les grandes installations industrielles ont atteint un taux de recyclage de 55,2 % en 2024 dans le cadre du dispositif obligatoire de déclaration des déchets de la NEA. Ce résultat montre que les générateurs industriels opèrent déjà dans des systèmes de gestion des déchets plus formels que de nombreuses installations plus petites. Le rôle du plus grand segment sur le marché de la gestion des déchets solides à Singapour est donc lié à la fois au volume et à la conformité. Sa base de demande comprend la pétrochimie, le raffinage, la logistique et la fabrication avancée.
Les déchets dangereux devraient croître à un CAGR de 11,5 % jusqu'en 2031. La fabrication de semi-conducteurs, la fabrication pharmaceutique et les résidus de déchets électroniques réglementés stimulent la demande de services spécialisés. Les règles relatives aux déchets industriels toxiques exigent des collecteurs agréés et une manipulation vérifiée avant l'élimination. Les déchets solides municipaux sont restés significatifs, bien que les déchets domestiques par personne soient tombés à 0,83 kilogramme en 2025 contre 0,85 kilogramme en 2024. Les matériaux de construction et de démolition ont historiquement un taux de recyclage élevé, tandis que le recyclage des déchets agricoles reste faible en raison des terres agricoles limitées de Singapour. Les déchets médicaux suivent des exigences d'incinération prescrites, et les déchets dangereux nécessitent un service plus spécialisé que la collecte ordinaire.
Par source : le secteur commercial à un point d'inflexion, la base industrielle ancre le volume
Les sources industrielles représentaient 46 % du marché de la gestion des déchets solides à Singapour en 2025. L'activité manufacturière, pétrochimique et logistique est concentrée dans les zones industrielles de l'ouest. Les établissements éligibles doivent mesurer, déclarer et planifier la réduction des déchets dans le cadre du système obligatoire de déclaration des déchets de Singapour. Cela intègre davantage de volumes de déchets industriels dans le suivi formel et les arrangements de services. La base industrielle ancre la demande sur l'ensemble du marché de la gestion des déchets solides à Singapour. Elle soutient également des exigences prévisibles en matière de collecte, de traitement et d'élimination agréée.
Les sources commerciales devraient croître à un CAGR de 10,4 % jusqu'en 2031. Les exigences de séparation des déchets alimentaires s'appliquent aux nouveaux grands bâtiments commerciaux et industriels depuis mars 2024. Le taux de recyclage des grands hôtels est passé de 9,4 % en 2023 à 11,2 % en 2024, tandis que le taux des grands centres commerciaux est passé de 12,1 % à 13,3 %. Les déchets résidentiels sont gérés principalement par la collecte publique, et le taux de participation des ménages au recyclage a atteint 78 % en 2025. Les sources institutionnelles comprennent les écoles, les bâtiments gouvernementaux et les équipements communautaires, où la gestion des déchets est largement guidée par la conformité. Le programme de consigne pour les contenants de boissons peut réduire la contamination en collectant les contenants via une voie de retour dédiée.
Analyse géographique
Le taux de recyclage global de Singapour était de 52 % en 2025, avec un taux non domestique de 67 % et un taux domestique de 11 %. Le marché de la gestion des déchets solides à Singapour opère au sein d'une cité-État de 733 kilomètres carrés avec une population résidente de 5,9 millions d'habitants. Les domaines HDB abritent plus de 80 % des résidents, tandis que l'île Jurong et le corridor de Tuas concentrent les infrastructures pétrochimiques, de semi-conducteurs, logistiques et de traitement. Le corridor ouest crée la plus forte concentration d'exigences en matière de déchets industriels et dangereux. Le quartier central des affaires et Orchard génèrent des déchets commerciaux, tandis que les zones portuaires ont des besoins spécialisés pour les déchets marins. Les déchets non domestiques générés par milliard de dollars de PIB ont diminué de plus de 30 % au cours de la dernière décennie, et les déchets domestiques par personne ont diminué de 21 % sur la même période.
Le marché de la gestion des déchets solides à Singapour se distingue au sein de la région Asie-Pacifique car la réglementation et les limites territoriales importent davantage que l'échelle de la population. Singapour doit gérer ses déchets dans ses frontières nationales compactes et ne peut pas s'appuyer sur des solutions de décharge transfrontalières. Cette condition soutient une intensité d'investissement levée dans le traitement, la récupération d'énergie et la gestion des matériaux. La collecte publique réglementée est concentrée parmi les opérateurs agréés desservant des secteurs géographiques définis. Cette structure diffère de la base de sous-traitants plus fragmentée pour les déchets généraux et dangereux, ainsi que pour le recyclage spécialisé. L'empreinte compacte permet également de tester de nouveaux systèmes de collecte et de récupération dans des quartiers résidentiels et commerciaux denses.
La station de transfert maritime de Tuas est un lien géographique important, car elle transporte les cendres d'incinération vers la décharge de Semakau par barge. Cette configuration de décharge offshore crée un besoin continu de logistique maritime pour les déchets. Les recherches sur la récupération des cendres enfouies pour les utiliser comme remblai de réclamation au port de Tuas phase 3 pourraient modifier la gestion à long terme des cendres. Tuas Nexus concentre davantage la capacité de traitement et de récupération des ressources dans la partie ouest du pays. Les zones résidentielles restent importantes pour les programmes de collecte et de sensibilisation, mais les zones commerciales et industrielles disposent d'un levier de déclaration et de conformité plus fort. Ces différences expliquent pourquoi les résultats en matière de récupération sont nettement plus élevés en dehors du flux de déchets domestiques.
Paysage concurrentiel
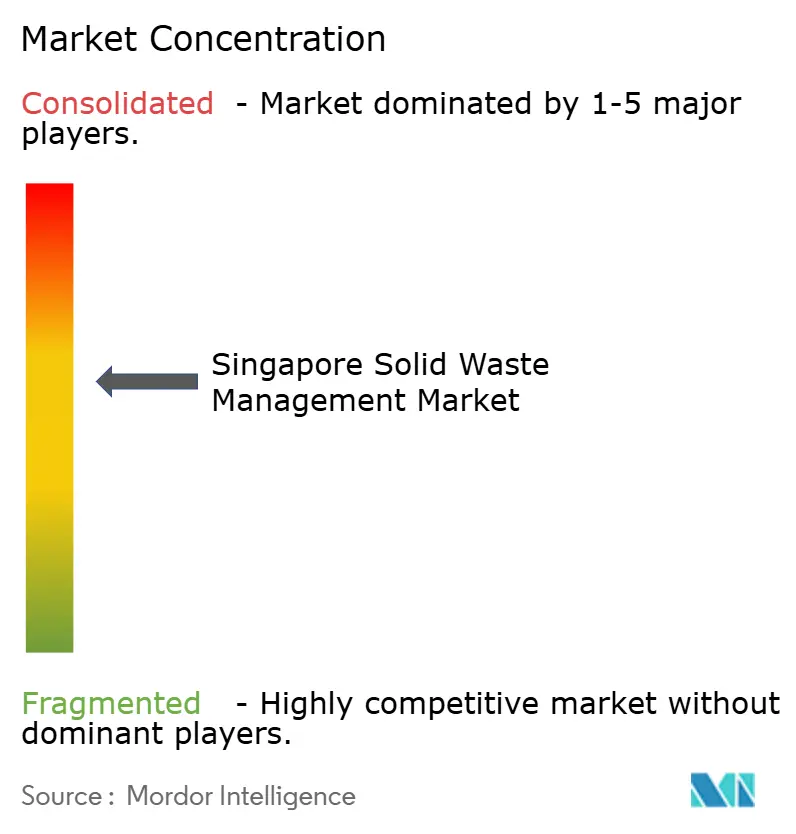
Le marché de la gestion des déchets solides à Singapour présente un niveau de concentration moyen. ALBA W&H Smart City, 800 Super et Cora Environment sont les trois collecteurs publics de déchets agréés par la NEA. Les licences de collecte publique des déchets couvrent des secteurs définis et durent généralement de sept à huit ans, faisant de la qualité de service et de la conformité réglementaire des éléments centraux de la concurrence. Actis a finalisé l'acquisition de 800 Super en mars 2026 à une valorisation d'entreprise dépassant 600 millions SGD (459,1 millions USD). La transaction reflète l'intérêt des investisseurs pour les services environnementaux sous contrat à long terme. TBS Energi Utama a finalisé l'acquisition de Sembcorp Environment en mars 2025 pour 405 millions SGD (209,9 millions USD), et l'entreprise a ensuite été rebaptisée Cora Environment.
Les opérateurs établis se font concurrence en intégrant les services de collecte, de traitement, de recyclage et de données. Cora Environment s'est engagée à investir 200 millions USD sur cinq ans pour la modernisation des opérations, la modernisation des installations, l'analyse des données sur les déchets et son réseau de partenaires en boucle fermée. L'investissement d'Actis dans 800 Super soutient une plateforme de collecte, de recyclage et de services environnementaux avec des contrats liés au gouvernement. ALBA W&H Smart City a déclaré 500 000 kilomètres d'exploitation sans émissions à l'échappement par sa flotte de collecte électrique à batterie Scania en septembre 2025. Ces investissements indiquent un accent croissant sur l'efficacité de la flotte, les données numériques et le traitement en boucle fermée. Les obligations de licence de la NEA et de la loi sur la durabilité des ressources créent des barrières à l'entrée dans les flux réglementés.
Les prestataires spécialisés peuvent se faire concurrence en se concentrant sur les déchets dangereux, la récupération de métaux critiques, les déchets de semi-conducteurs ou la collecte automatisée à l'échelle du quartier. La NEA a attribué trois propositions de valorisation alimentaire dans le cadre de son initiative de financement CTRL en 2025, soutenant le développement dans le traitement des déchets alimentaires. La NTU a développé une technologie de tri par rayons X multi-énergie pour les déchets électroniques, qui pourrait soutenir des modèles de récupération spécialisés. Des opportunités existent également dans la collecte pneumatique pour les townships à usage mixte et les services de données sur les matériaux numériques pour les bâtiments commerciaux. Le marché de la gestion des déchets solides à Singapour reste concentré dans la collecte publique mais est plus dispersé dans les services spécialisés.
Leaders du secteur de la gestion des déchets solides à Singapour
800 Super Waste Management Pte Ltd.
ALBA W&H Smart City Pte. Ltd.
CORA Environment Pte. Ltd.
Veolia ES Singapore Pte. Ltd.
Colex Environmental Pte Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : La nouvelle licence de collecte publique des déchets de la NEA pour le secteur Zone 6 Pasir Ris-Bedok a pris effet, attribuée à 800 Super Waste Management Pte pour la période de juillet 2026 à juin 2033. Le contrat couvre 209 000 ménages et plus de 8 200 établissements commerciaux, et comprend 69 camions de collecte des ordures et du recyclage, dont 18 sont des chargeurs arrière électriques.
- Avril 2026 : Le programme de consigne pour les contenants de boissons de Singapour a été lancé le 1er avril dans le cadre du Règlement 2026 sur le programme de consigne pour les contenants de boissons en matière de durabilité des ressources. Le programme prévoit une consigne remboursable de 0,10 SGD (0,08 USD) pour les contenants de boissons couverts et fonctionne via plus de 1 000 points de retour.
- Mars 2025 : TBS Energi Utama a finalisé l'acquisition de Sembcorp Environment Pte. Ltd. pour 405 millions SGD (309,9 millions USD). L'entreprise a ensuite été rebaptisée Cora Environment.


Périmètre du rapport sur le marché de la gestion des déchets solides à Singapour
Le marché de la gestion des déchets solides à Singapour est segmenté par type de service (services de collecte, transport & logistique, recyclage & récupération de matériaux, traitement & élimination, et autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles, et autres), et par source (résidentiel, commercial, industriel et institutionnel). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et récupération de matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et récupération de matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les services de gestion des déchets solides à Singapour ?
Le marché de la gestion des déchets solides à Singapour devrait atteindre 5,55 milliards USD d'ici 2031 contre 3,25 milliards USD en 2025, avec un CAGR de 9,34 %. La pression sur la capacité de la décharge et l'expansion de la capacité de traitement intégrée soutiennent ces perspectives.
Pourquoi la décharge de Semakau est-elle importante pour les prestataires de services de gestion des déchets ?
Semakau est la seule décharge de Singapour et devrait atteindre sa capacité maximale d'ici 2035 selon les schémas d'élimination actuels. Cela crée un besoin direct de détournement, de traitement, de récupération, de gestion des cendres et d'une logistique fiable des déchets.
Quel domaine de service connaît la croissance la plus rapide à Singapour ?
Le recyclage et la récupération de matériaux est le domaine de service à la croissance la plus rapide, enregistrant un CAGR de 11,20 % sur la période 2026-2031. Les règles de responsabilité des producteurs de déchets électroniques, la séparation des déchets alimentaires et le programme de consigne pour les contenants de boissons élargissent les canaux de récupération réglementés.
Qu'apporte Tuas Nexus au système de gestion des déchets de Singapour ?
La phase 1 ajoute 5 800 tonnes par jour de capacité de valorisation énergétique des déchets, 250 tonnes par jour de capacité de récupération des matériaux, 400 tonnes par jour de capacité de traitement des déchets alimentaires et 800 tonnes par jour de capacité d'incinération des boues. L'installation a commencé sa mise en service progressive à mi-2026.
Qui collecte les déchets publics à Singapour ?
ALBA W&H Smart City, 800 Super et Cora Environment sont les collecteurs publics de déchets agréés par la NEA. Leurs licences couvrent des secteurs définis, tandis que des sous-traitants spécialisés se font concurrence dans d'autres flux de déchets.
Comment le programme de consigne pour les contenants de boissons affecte-t-il le recyclage ?
Le programme a introduit une consigne remboursable de 0,10 SGD (0,08 USD) et plus de 1 000 points de retour pour les contenants de boissons éligibles. Il est conçu pour retourner des contenants en plastique et en métal plus propres vers les circuits de recyclage et réduire la contamination due à la collecte mixte.
Dernière mise à jour de la page le:



