
シンガポール液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
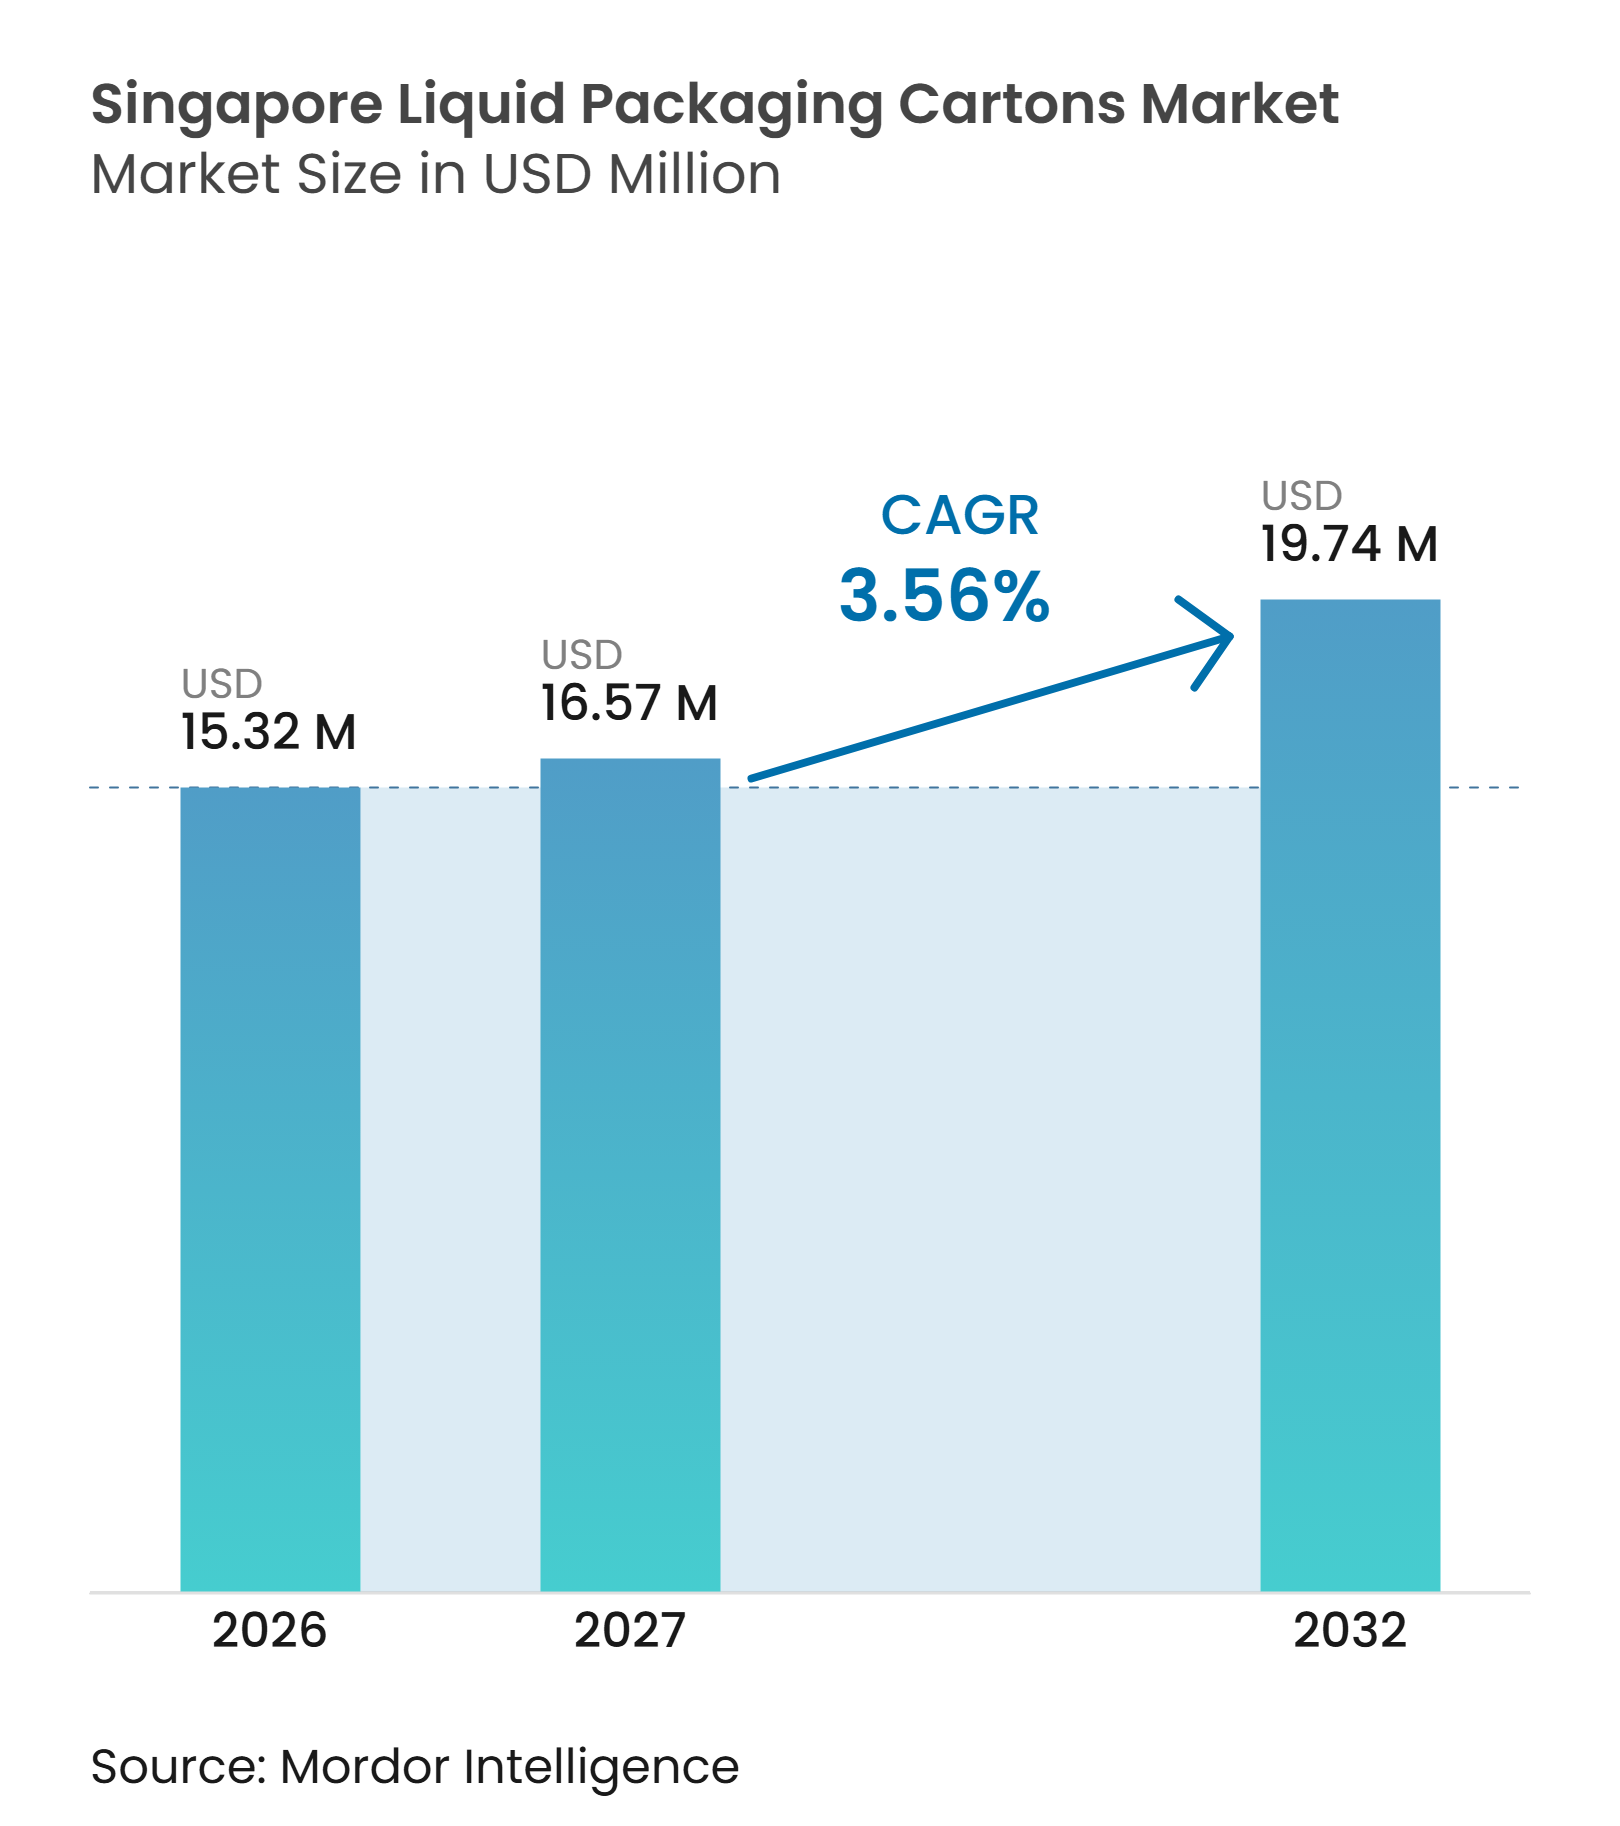
| 基準年の市場規模 (2026) | 15.32 百万米ドル |
| 市場規模 (2027) | 16.57 百万米ドル |
| 市場規模 (2032) | 19.74 百万米ドル |
| 成長率 (2027 - 2032) | 3.56 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール液体包装カートン市場分析
シンガポール液体包装カートン市場規模は2026年に1,532万米ドルと評価されており、2027年から2032年にかけてCAGR 3.56%で成長し、2032年までに1,974万米ドルに達すると予測されています。シガポール液体包装カートン市場は、輸入乳製品およびジュース製品への同国の依存から恩恵を受けており、常温保存可能なパックは密度の高い小売ネットワーク全体で低温輸送チェーンの必要性を低減できます。需要は、長い賞味期限を必要とする植物性飲料、レディ・トゥ・ドリンクコーヒー、茶、機能性飲料を通じても拡大しています。サプライヤーは新しいカートンフォーマットと紙系バリア技術で対応しており、ブランドオーナーは再生可能素材含有量、食品接触に関する文書、リサイクルへの配慮を検討しています。PETボトル、アルミ缶、ガラス、フレキシブルパウチとの競争は依然として激しいですが、シンガポールの飲料デポジットスキームからカートンが除外されていることが、常温飲料の棚におけるカートンの地位を支えています。
主要レポートのポイント
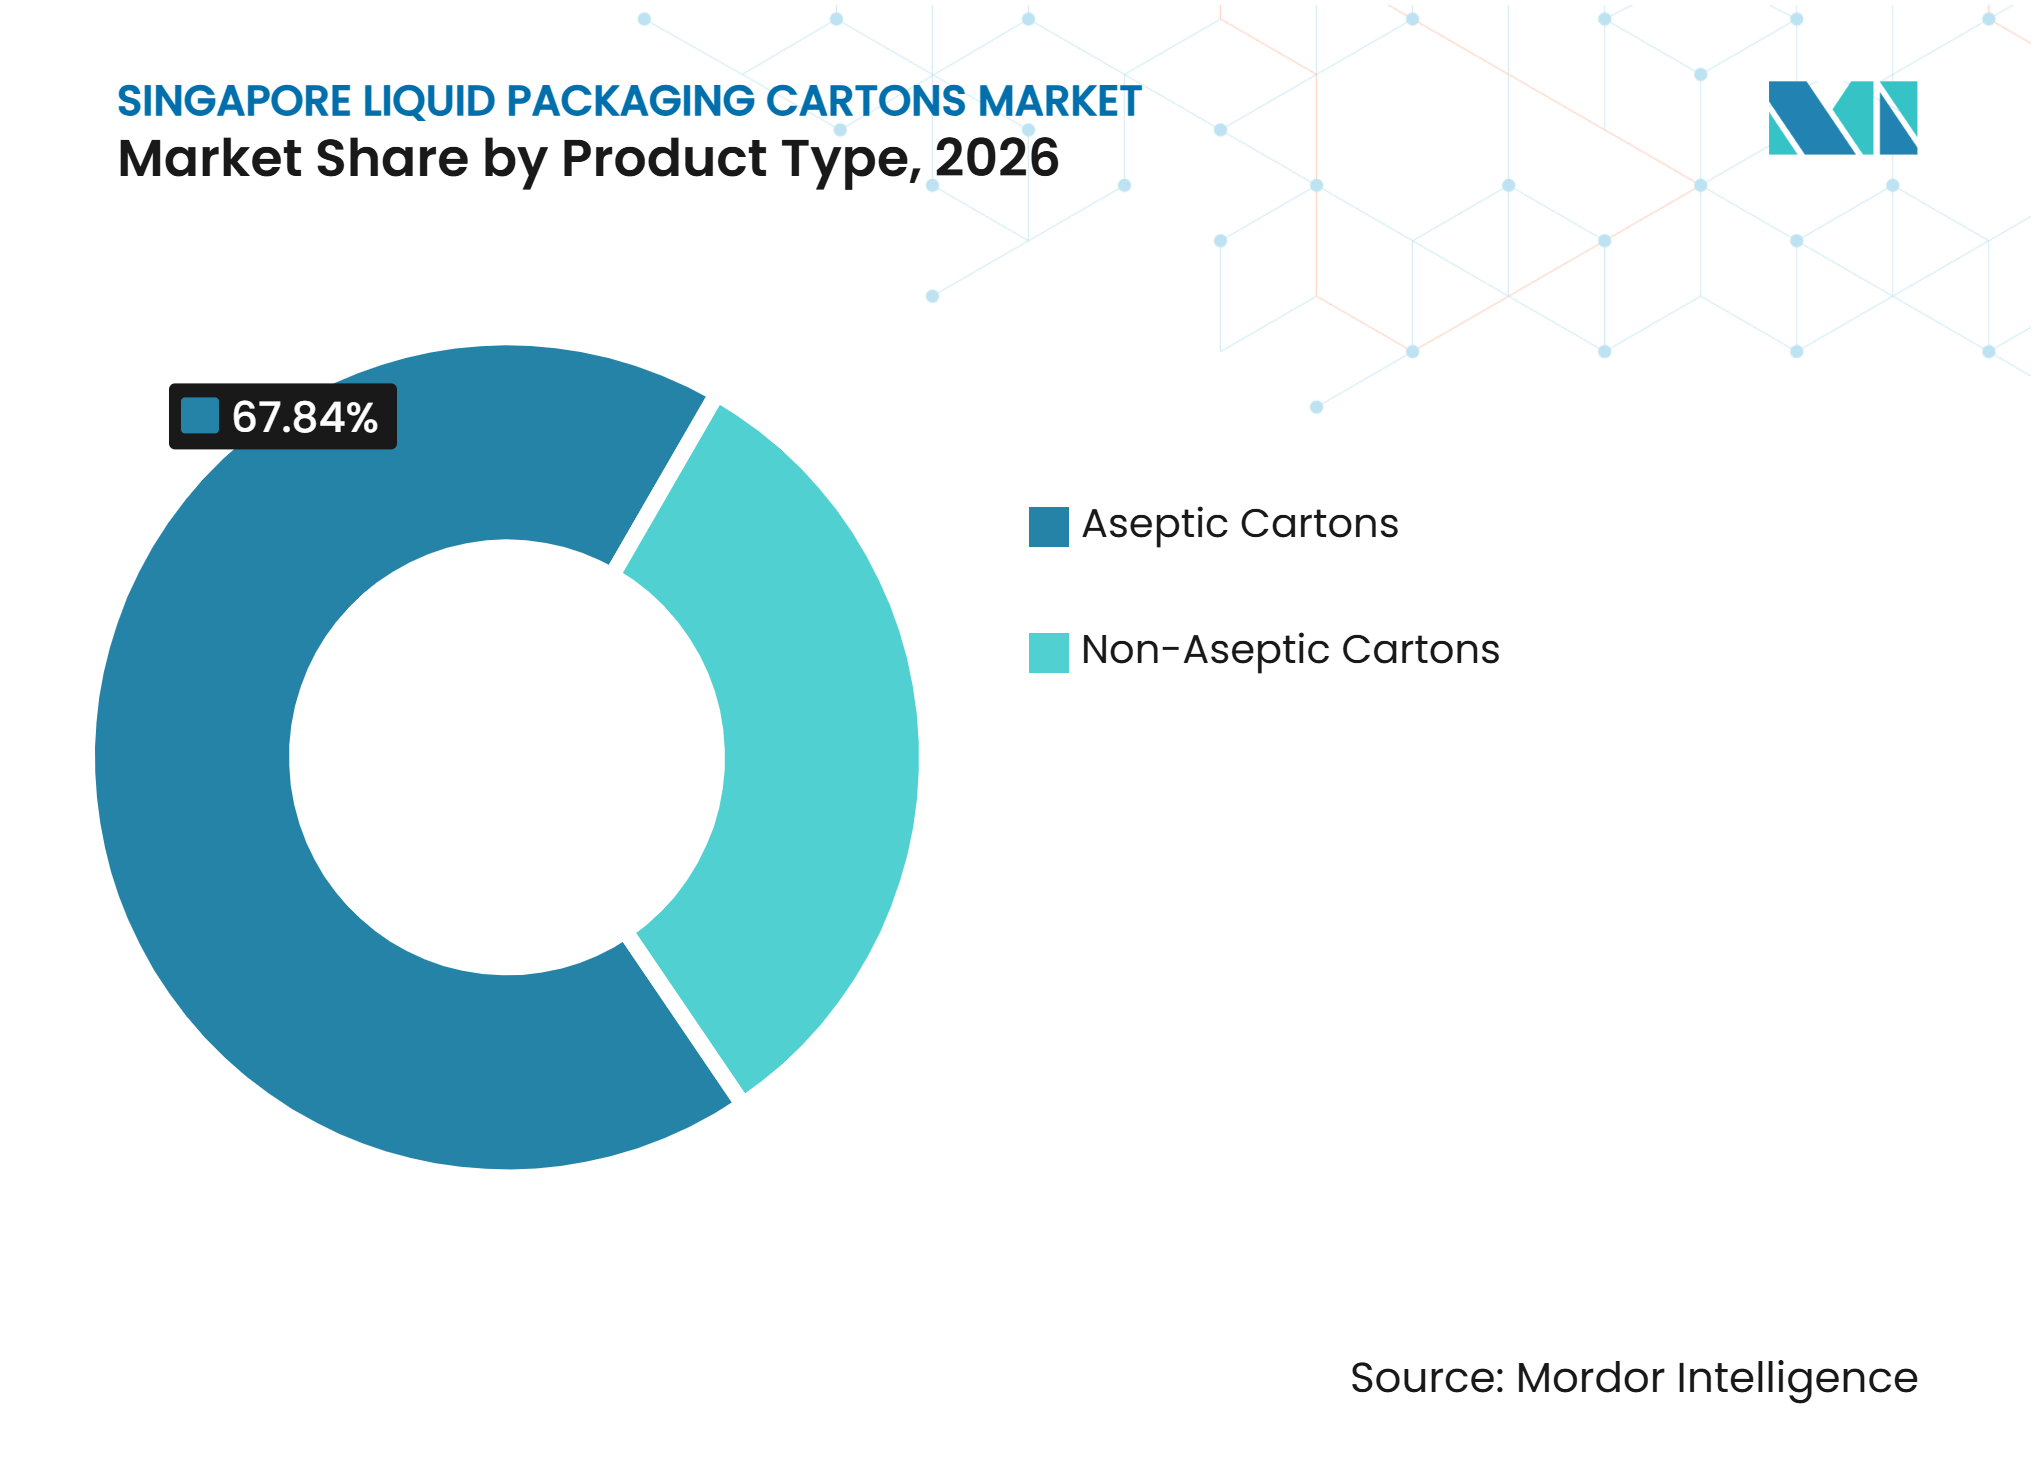
- 製品タイプ別では、無菌カートンが2026年のシンガポール液体包装カートン市場シェアの67.84%を占めCAGRは4.34%となっています。
- 用途別では、植物性飲料が2027年から2032年にかけて4.53%のCAGRで拡大すると予測されており、シンガポール液体包装カートン市場において最も成長が速い用途となっています。
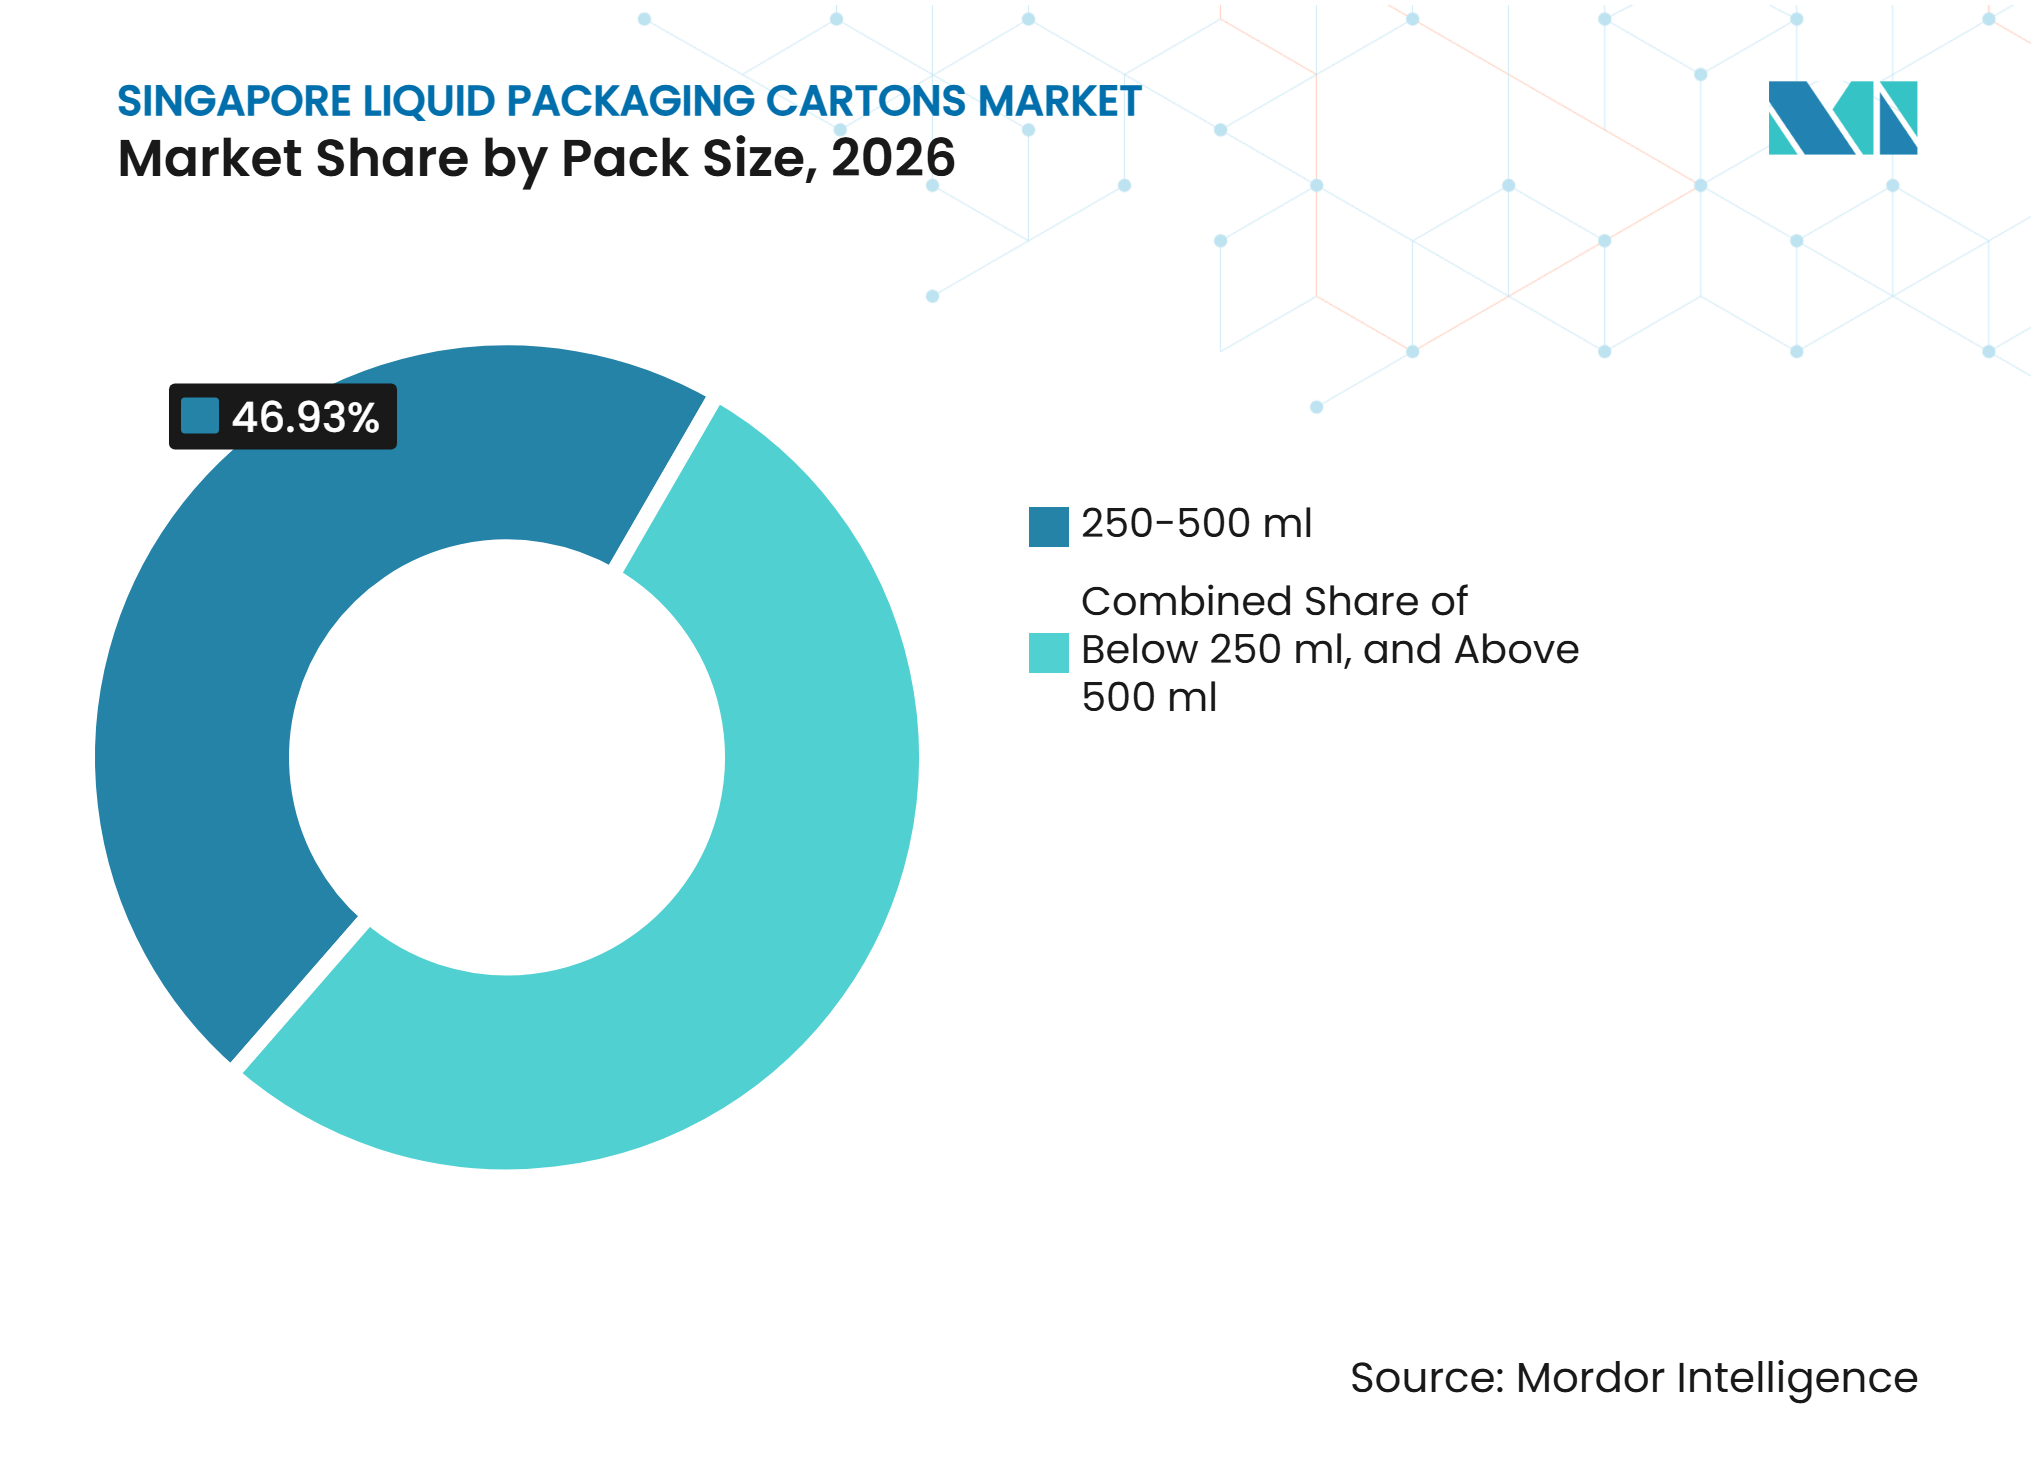
- パックサイズ別では、250〜500mlフォーマットが2026年のシンガポール液体包装カートン市場シェアの46.93%を占め、250ml未満のカートンは2032年までに4.69%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温保存可能な乳製品および植物性飲料への需要増加 | +1.0% | シンガポール全域、モダントレードおよび専門健康小売において最も高い集中度 | 中期(2~4年) |
| レディ・トゥ・ドリンクコーヒー、茶、機能性飲料の拡大 | +0.8% | シンガポール全域、カフェネットワークおよびコンビニエンスリテールで最も強い | 中期(2~4年) |
| 繊維系包装への持続可能性主導のシフト | +0.5% | 全国的、包装義務報告および企業の持続可能性要件によって形成 | 長期(4年以上) |
| 常温流通およびオムニチャネルリテールの成長 | +0.3% | シンガポール全域、eコマースおよびハイパーマーケットチャネルでの普及率が高い | 短期(2年以内) |
| 飲料容器返却スキームの適用除外によるフォーマット上の相対的優位性 | +0.2% | シンガポール全域、現行スキームがPETおよびアルミ容器を対象としているため | 短期(2年以内) |
| 地域的なサプライチェーンの強靭性とフォーマット革新の加速 | +0.1% | ASEANからの供給、シンガポールにおける製品供給への直接的な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
常温保存可能な乳製品および植物性飲料への需要増加
植物性乳製品は、無菌パックが冷蔵なしで長い賞味期限を支えるため、シンガポール液体包装カートン市場における重要な需源となっています。オーツ麦、大豆、アーモンド飲料は、冷蔵製品よりも温度管理の要求が少ない状態で、スーパーマーケット、コンビニエンスストア、オンライン食料品プラットフォームを通じて流通させることができます。Oatsideは2025年にNoboブランドを通じてラインナップを拡大し、シンガポールおよびその他の市場向けに無菌カートン入りの大豆・アーモンドミルク製品を追加しました。[1] 同社の250mlマッチャオーツミルクカートンは、ブランドが個人消費の機会に向けて小型パックを活用している様子も示しています。UHT牛乳は、輸入乳製品が長い賞味期限が依然として重要なサプライチェーンを経由しなければならないため、カートン需要の安定した基盤を提供し続けています。このような組み合わせは、プレミアム植物性製品と確立された乳製品消費の両面からシンガポール液体包装カートン市場を支えています。
レディ・トゥ・ドリンクコーヒー、茶、機能性飲料の拡大
レディ・トゥ・ドリンクコーヒー、茶、機能性飲料は、従来の乳製品やジュースを超えて無菌カートンの使用を拡大しています。低糖質処方、添加タンパク質、プロバイオティクス、植物由来成分が、常温で保管・配送できる製品の導入をブランドに促しています。Tetra Pakのビンズオン工場は、東南アジアにおけるレディ・トゥ・ドリンクおよびオン・ザ・ゴー飲料用途向けに、DreamCap 26付きTetra Prisma Aseptic 500 Edgeを追加しました。[2] MAD Foodsは2025年にシンガポールで機能性オーツミルクレディ・トゥ・ドリンクコーヒーを発売しており、プレミアムコーヒーフォーマットにおける継続的な製品活動を反映しています。カートンは輸送中に処方を保護し、従来の小売棚とアプリベースの食料品配送の両方に対応できるため、これらの製品を支えることができます。シンガポール液体包装カートン市場は、主流の飲料カテゴリーが成熟しても、製品の処方変更から恩恵を受ける余地があります。
シンガポールの包装報告規則は、購買決定における文書化された素材情報の価値を高めています。包装義務報告フレームワークは、対象企業に包装データを報告し、包装の削減、再利用、またはリサイクルの計画を策定することを義務付けています。[3] この要件により、再生可能素材含有量、素材組成、食品接触安全性に関する明確な情報を提供できる確立されたカートンサプラヤーが優位に立てます。Tetra PakとSterilgarda Alimentiは2026年に紙系バリアを採用した1リットル無菌カートンを発売し、植物由来ポリマーと組み合わせた場合の再生可能素材含有量90%と、アルミバリア同等品に対して最大50%の炭素フットプリント削減を謳っています。食品安全保障法案は、シンガポールにおける食品安全および食品接触管理のより広い規制基盤を強化しています。これらの要因は、低環境負荷素材と確立された検証実績を組み合わせることができるサプライヤーに有利に働きます。
繊維系包装への持続可能性主導のシフト
シンガポールの包装報告規則は、購買決定における文書化された素材情報の価値を高めています。包装義務報告フレームワークは、対象企業に包装データを報告し、包装の削減、再利用、またはリサイクルの計画を策定することを義務付けています。この要件により、再生可能素材含有量、素材組成、食品接触安全性に関する明確な情報を提供できる確立されたカートンサプライヤーが優位に立てます。Tetra PakとSterilgarda Alimentiは2026年に紙系バリアを採用した1リットル無菌カートンを発売し、植物由来ポリマーと組み合わせた場合の再生可能素材含有量90%と、アルミバリア同等品に対して最大50%の炭素フットプリント削減を謳っています。食品安全保障法案もシンガポールにおける食品安全および食品接触管理のより広い規制基盤を強化しています。これらの要因は、低環境負荷素材と確立された検証実績を組み合わせることができるサプライヤーに有利に働きます。
常温流通およびオムニチャネルリテールの成長
小売業者が実店舗、ロイヤルティプラットフォーム、配送サービスを連携させるにつれ、常温流通の重要性が高まっています。FairPrice Groupは2025年10月にFPG ADvantageを570の物理的タッチポイントにわたって展開し、170万人のアプリ顧客と200万人以上のLink Rewardsメンバーに支えられています。無菌カートンは専用冷蔵設備なしに常温倉庫とラストマイル配送ネットワークを通じて移動できるため、このモデルに適しています。DeliverooとSheng Siongのパートナーシップは21店舗以上から迅速な食料品アクセスを拡大し、常温飲料製品のもう一つの流通経路を支えています。長方形カートンはパレットと棚スペースを効率的に使用できるため、小売業者がフルフィルメント密度の向上を目指す際に重要です。これらの運用特性は、ハイパーマーケットと小型コンビニエンス主導フォーマットの両方にわたってシンガポール液体包装カートン市場を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PETボトル、金属缶、ガラス、フレキシブルパウチとの競争 | -0.7% | シンガポール全域、清涼飲料水、水、エネルギー飲料で最も顕著 | 短期(2年以内) |
| 高い無菌ライン認定および切り替えコスト | -0.3% | 全国的、中小飲料メーカーへの影響が大きい | 中期(2~4年) |
| 国内カートン回収・リサイクル拠点の限界 | -0.2% | シンガポール国内市場、カートンが現行デポジットスキームの対象外 | 長期(4年以上) |
| 新鮮牛乳需要の成熟と輸入供給への依存 | -0.1% | シンガポール全域、ゲーブルトップおよび非無菌カートン需要に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PETボトル、金属缶、ガラス、フレキシブルパウチとの競争
PETボトルとアルミ缶はボトル入り飲料水、炭酸飲料、エネルギー飲料において確立された地位を持ち、カートンへの転換機会を制限しています。障壁は製品価格だけではなく、多くの飲料会社がすでにこれらのフォーマット向けに設計された充填ラインを稼働させているためです。フレキシブルパウチも、単位コストが重要な子供向け飲料や液体食品パックなど、小分け製品において直接競合しています。飲料デポジットスキームは現在150mlから3,000mlのプラスチックおよび金属容器に適用されており、カートンはその対象外となっています。この区別は短期的にカートンを支えていますが、スキームが後に拡大された場合、包装の意思決定が変わる可能性があります。シンガポール液体包装カートン市場は、単一のコスト優位性に頼るのではなく、賞味期限、物流、製品保護、フォーマット差別化で競争しなければなりません。
高い無菌ライン認定および切り替えコスト
無菌充填には、設備の検証、定置洗浄の認定、無菌処理、食品安全要件への準拠が必要です。これらの要件により、専用充填ラインを支えるために必要な量を持たない小規模生産者にとって、このフォーマットの採用は困難です。食品安全保障法案は、食品安全監督のより強固な基盤を提供し、食品サプライチェーンで使用される製品および素材に対するより正式な管理を支えています。充填、滅菌、シーリング、サービスシステムが密接に連携しているため、カートンシステムサプライヤーとの長期契約もフォーマット変更を遅らせる可能性があります。シンガポールの小さな人口は、特に限られたポートフォリオを持つ地元ブランドにとって、独自の無菌ラインに利用できる量の基盤を狭めています。これにより、カートン需要の大部分は、複数の市場にわたってスケールを活用できる多国籍食品会社や地域飲料グループの手に委ねられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌フォーマットが市場リーダーシップを強化無菌カートンは2026年のシンガポール液体包装カートン市場シェアの67.84%を占め、シンガポール液体包装カートン市場における主要フォーマットとなっています。その役割は、UHT乳製品、長期保存ジュース、植物性飲料、レディ・トゥ・ドリンク機能性製品への需要によって支えられています。このフォーマットは常温流通中に液体を保護し、すべての小売チャネルで冷蔵を維持するコストと複雑さをサプライヤーが回避するのに役立ちます。Tetra Pakは2025年にベトナムのビンズオン施設を拡張し、年間生産能力を300億パック以上に引き上げ、地域需要向けに15のフォーマットを追加しました。新しいラインナップには、シンガポールへの供給オプションを強化するTetra Prisma Aseptic 1000 SquareおよびTetra Brik Aseptic 1000 Slimフォーマットが含まれています。
非無菌カートンは、Marigoldなどのブランドがゲーブルトップパックを使用する新鮮乳製品や冷蔵ジュースにおいて引き続き重要です。NUTRISOYは2026年7月にシンガポールで475mlおよび946mlのゲーブルトップカートン入りフレッシュ豆乳マッチャラテを発売し、生産者がプレミアム飲料の発売に冷蔵カートンを依然として使用していることを示しています。これらのパックは、冷蔵小売や新鮮なポジショニングに依存する製品を支えるため、無菌カートンとは異なる役割を果たしています。包装報告要件は両フォーマットに適用されるため、購買者は再生可能素材含量、安全性文書、使用後の選択肢をますます比較するようになっています。シンガポール液体包装カートン産業は、より大きな無菌システムと並んで、より小さいながらも持続的な非無菌基盤を含んでいます。


用途別:
ジュースが主導、植物性飲料が加速植物性飲料は2027年から2032年にかけてCAGR 4.53%で拡大すると予測されており、シンガポール液体包装カートン市場の用途セグメントの中で最も高い成長率となっています。このカテゴリーは、オーツ麦、大豆、アーモンド飲料にわたる製品の多様性と、プレミアム小売ポジショニングから恩恵を受けています。Oatsideはそのラインナップ全体で無菌カートンを使用しており、Noboの発売により同社の大豆・アーモンドミルクにおけるプレゼンスが拡大しました。無菌処理は、継続的なコールドチェーンなしに流通を支えるため、植物性製品に有用です。新しいブランドは、同じ基本パックフォーマットでスーパーマーケット、専門小売業者、オンライン食料品チャネルに到達できます。
牛乳は、輸入UHT製品が安定した流通を必要とし、確立された家庭での役割を持つため、主要なカートン用途であり続けています。調理用クリーム、クリームベースの飲料、ヨーグルト飲料など、牛乳を除く乳製品は、より小さいながらも高付加価値の機会を提供しています。カートン入りエネルギー・機能性飲料も、冷蔵なしにコンビニエンスストアで販売できるコンパクト製品を通じて存在感を高めています。スープ、ブロス、調理用ソースを含む液体食品用途は、シンガポールではまだ発展途上ですが、常温カートンフォーマットの余地があります。Tetra Recart技術は、歴史的にスチール缶を使用してきた食品用途におけるカートンレトルトの可能性を示しています。この多様な用途により、シンガポール液体包装カートン市場の特定の飲料用途への依存が軽減されています。
パックサイズ別:
小型フォーマットが構造的な勢いを獲得250~500mlセグメントは2026年の市場シェアの46.93%を占め、シングルサーブおよびデュアルサーブ製品の人気を反映しています。このフォーマットは常温棚、コンビニエンスストアの冷蔵庫、オンライン食料品在庫にわたって機能します。また、大量に保管するよりも頻繁に購入する小世帯にも適しています。250ml未満のカートンは2027年から2032年にかけてCAGR 4.69%で成長すると予測されており、パックサイズカテゴリーの中で最も強い成長率となっています。その成長は、携帯用飲料、子供向け製品、植物性飲料の個人用サービングと結びついています。
Oatsideの250mlカートンは、シンガポールにおけるシングルサーブオーツミルク消費を普及させるのに貢献しています。Tetra PakのDreamCap 26付きTetra Prisma Aseptic 500 Edgeも携帯用消費をターゲットとし、再封可能な使用機会を支えています。500ml超のカートンはUHT牛乳、長期保存ジュース、調理用クリーム、家庭での食品調理において引き続き役割を果たしています。大型カートンは、マルチサーブ消費においてミリリットル当たりのコストパフォーマンスが優れています。しかし、迅速な食料品配送と小型店舗小売は、より少量での補充を促しています。この行動は、マルチサーブパックへの需要を維持しながら、シンガポール液体包装カートン市場を500ml未満のフォーマットに集中させ続けるでしょう。

地域分析
モダントレードおよびコンビニエンスリテールベルト
シンガポールの液体包装カートン需要は、FairPrice、Cold Storage、Sheng Siong、Giant、Don Don Donkiが大きな棚アクセスを提供するモダントレードおよびコンビニエンスリテールに集中しています。FairPrice GroupのFPG ADvantageネットワークは570の物理的タッチポイントをアプリとロイヤルティ基盤と連携させ、消費財ブランドが店舗活動とデジタルエンゲージメントを組み合わせるのを支援しています。この小売環境は、中央倉庫、近隣店舗、配送注文の間を迅速に移動できる常温保存フォーマットに有利です。高密度と広範なコンビニエンスリテールにより、ブランドはより少量でカートンを頻繁に補充できます。コンプライアンス要因も購買決定に影響を与えており、対象企業は包装義務報告フレームワークの下で包装データを報告し、3Rプランを提出しなければなりません。規制の影響は、素材含有量と安全性情報を明確に文書化できるサプライヤーに有利に働きます。
フードサービスおよび機関需要チャネル
フードサービスおよび機関購買者は、UHT牛乳、調理用クリーム、長期保存ジュース向けにマルチサーブカートンを使用しています。ホテル、ホーカーセンター、クイックサービスレストラン、企業カフェテリア、イベントケータリング業者は、大型冷蔵在庫に頼らずに安全に保管できる製品を必要としています。これにより、マリーナベイ、オーチャードロード、セントーサ、その他のホスピタリティエリアの商業厨房において500ml超のカートンが重要となっています。GS Holdingsは2025年にOctopus Distribution Networksの買収を完了し、約200の国際ブランドと1,500以上のSKUにサービスを提供する流通プラットフォームを強化しました。この流通層は国際的な包装イノベーションと地元の機関購買者を結びつけ、基本的な需要を維持するのに役立っています。シンガポール食品庁のフレームワークに基づく食品安全コンプライアンスは、購買者が液体食品・飲料パックを選択する際に引き続き重要です。
オムニチャネルコマースが需要を再形成
DeliverooとSheng Siongの食料品パートナーシップは、21店舗以上からの迅速配送を利用して、常温カートン飲料のもう一つの流通経路を追加しています。専門健康小売業者や食料品プラットフォームも、カートン入り輸入オーツミルクや機能性飲料のスペースを提供しています。ダークストアモデルは、室温で保管でき、効率的に積み重ねられ、短いフルフィルメントサイクルに耐えられるパッケージを好みます。シンガポール液体包装カートン市場規模は、無菌フォーマットが専用冷蔵室容量の必要性を低減するため、これらのチャネルから恩恵を受けています。FoodpandaのPandamartや同様のネットワークは、室温製品の高頻度配送を通じてこの優位性を強化しています。現行の飲料返却スキームは、カートンではなく特定のプラスチックおよび金属飲料容器を対象としています。この政策の違いは、デポジットスキームのコストがサプライチェーンを通じて波及するにつれ、カートンと一部の競合フォーマットとの比較コスト差を縮小させる可能性があります。
競合環境
市場集中度
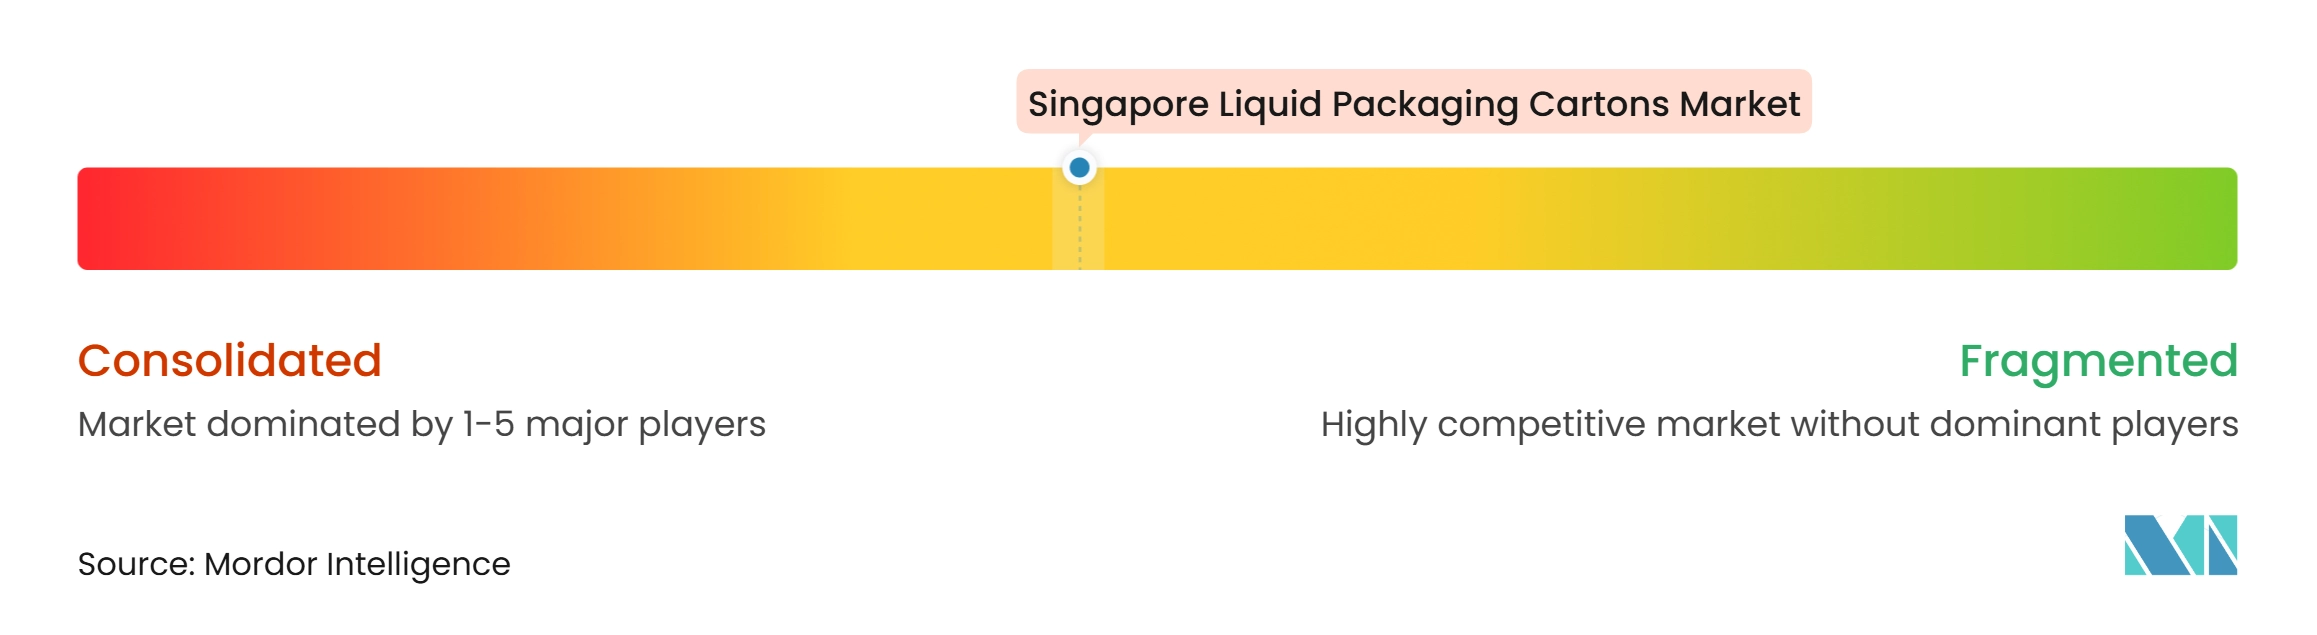
Tetra Pak International S.A.はシンガポール液体包装カートン市場において支配的なプレゼンスを持っており、その充填システム、サービス体制、フォーマットの多様性が主要な乳製品・ジュースメーカーに組み込まれています。同社の地域ビンズオン拡張は、レディ・トゥ・ドリンクコーヒー、バリスタ製品、オン・ザ・ゴー消費向けに調整された容量と新フォーマットを追加しました。この動きにより、シンガポールの顧客はより広い地域サプライベースにアクセスできるようになります。SIG Group AGは主要な挑戦者であり、無菌カートンシステムとアルミ層フリーオプションに注力しています。Elopak ASAもカートンフォーマット、充填技術、低炭素素材の取り組みを通じて競合しています。競争は、ブランドが短いロット、小パック、またはコストと持続可能性機能のバランスを必要とする場合に最も激しくなります。
サプライヤーの技術戦略は、紙系バリア、再生可能素材、プラスチック部品の代替品にますます集中しています。Tetra Pakの2026年Sterilgarda Alimentiとの紙系バリア発売はこの方向性の一例です。Elopakは2025年にBlue Ocean Closuresに投資して繊維系キャップを開発しており、クロージャーがカートン差別化の一部になりつつあることを示しています。これらの動向は、大手購買者が包装データ、素材認証、食品接触文書を評価しなければならないシンガポールで重要です。TidePak Aseptic Packaging Material Co., Ltd.やNewJF Technology Co., Ltd.などの新興サプライヤーは、小型パックや液体食品フォーマットにおける価格重視のビジネスで競合する可能性があります。確立された充填エコシステムと認定されたサプライ関係の重要性により、その機会は限られています。
競合構造は、広範な互換性のあるカートンメーカーのグループではなく、少数のシステムサプライヤーを中心に集中したままです。長期充填ラインの契約は切り替えコストを生み出し、技術サービス能力を持つ企業に有利に働きます。シンガポール液体包装カートン産業は、輸入カートンボードと地域生産にも依存しており、購買者を物流と為替変動にさらしています。シンガポールの国内リサイクル率が2025年に11%と報告されたため、国内リサイクルは依然として懸念事項です。この問題は、カートンが有利な再生可能素材含有量特性を持っていても、ブランドオーナーが繊維系包装の主張をどのように評価するかに影響を与える可能性があります。包装イノベーションと明確な回収、リサイクル、コンプライアンス支援を組み合わせることができるサプライヤーは、調達の議論においてより有利な立場に立てるでしょう。
シンガポール液体包装カートン産業のリーダー企業
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポール液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Novolex Holdings Inc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- Stora Enso Oyj
- Billerud Aktiebolag (publ)
- Huhtamäki Oyj
- IPI S.r.l.
- NewJF Technology Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
最近の産業開発事情 シンガポール液体包装カートン市場
- 2026年11月:Kao Industrial (Thailand) Co., Ltd.とSCG Packaging Public Company Limited(SCGP)は、リサイクル可能なモノマテリアル、パルプ系、紙系包装の開発に向けたパートナーシップを強化し、循環性と資源効率を向上させました。この動向はシンガポールの持続可能性目標を支援し、繊維系液体カートン包装とリサイクル重視のイノベーションへの需要を高める可能性があります。
- 2026年7月:NUTRISOYはシンガポールで475mlおよび946mlのゲーブルトップカートンフォーマットのフレッシュ豆乳マッチャラテを発売し、それぞれ推奨小売価格SGD 1.86およびSGD 2.98でニュートリグレードB分類のプレミアム植物性レディ・トゥ・ドリンクセグメントをターゲットとしました。デュアルフォーマット戦略は、植物性豆乳カテゴリーにおけるオン・ザ・ゴーおよび家庭消費機会向けの個人用サーブおよびマルチサーブパックサイズを追求するシンガポールカートン飲料ブランドのより広い市場パターンを反映しています。
- 2026年4月:Tetra PakはSterilgarda Alimentiとの協力のもと、紙系バリアを採用した初の1リットル無菌カートン「Tetra Brik Aseptic 1000 Edge」を発売し、植物由来ポリマーと組み合わせた場合の再生可能素材含有量を90%に引き上げ、Carbon Trustの検証によりアルミバリア同等品に対して最大50%の炭素フットプリント削減を実現しました。このフォーマットは、包装報告要件の対象となるシンガポールの食品・飲料ブランドに直接的な影響を与えます。
- 2025年10月:FairPrice Groupは、シンガポール最大のオムニチャネル小売メディアネットワーク「FPG ADvantage」を発売し、570の物理的タッチポイントを統合し、170万人のFPGアプリ顧客と200万人以上のLink Rewardsロイヤルティメンバーにリーチし、AI対応スマートカートと1,000以上のデジタルスクリーンを備えています。
シンガポール液体包装カートン市場レポートの範囲
シンガポール液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通を目的とした紙板ベースの包装ソリューションの製造および供給を包含しています。これらのカートンは、製品保護、賞味期限の延長、および取り扱いの利便性を提供しながら、効率的な包装と流通を支援します。本市場には、製品の鮮度を維持し、汚染を防止し、進化する食品安全および持続可能性要件を満たすために設計された包装ソリューションが含まれます。包装飲料の消費拡大、利便性の高い常温保存可能な製品への需要増加、およびリサイクル可能な包装材料への移行が、インド全土における市場成長を牽引しています。
シンガポール液体包装カートン市場レポートは、製品タイプ(無菌カートン、および非無菌カート)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー飲料および機能性飲料、液体食品、およびその他の用途)、ならびにパックサイズ(250ml未満、250〜500ml、および500ml超)によって区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
シンガポール液体包装カートン市場の規模はどのくらいですか?
シンガポール液体包装カートン市場は2026年に1,532万米ドルと評価されており、2027年から2032年にかけてCAGR 3.56%で2032年までに1,974万米ドルに達すると予測されています。
シンガポールの液体包装カートン市場をリードする製品タイプはどれですか?
無菌カートンが2026年に67.84%のシェアでリードしています。その強みは長い賞味期限と常温流通への適合性から来ています。
2032年まで最も速く成長すると予想される用途はどれですか?
植物性飲料は、オーツ麦、大豆、アーモンド飲料の発売に支えられ、2027年から2032年にかけてCAGR 4.53%で拡大すると予測されています。
シンガポールで最も速く成長しているカートンサイズはどれですか?
250ml未満のカートンは2032年までCAGR 4.69%で成長すると予測されており、250~500mlフォーマットが2026年のパックサイズ構成で46.93%のシェアでリードしています。
無菌カートンがシンガポールの小売システムに適している理由は何ですか?
無菌カートンは常温で保管・配送できるため、スーパーマーケット、コンビニエンスストア、迅速な食料品配送サービスを支えています。
シンガポールにおけるカートン採用の主な制約は何ですか?
PETボトル、アルミ缶、ガラス、フレキシブルパウチがカートンと競合しており、無菌充填システムには相当な認定と投資が必要です。