
Marktgröße und Marktanteile für Flüssigverpackungskartons in Singapur
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 15.32 Millionen US-Dollar |
| Marktgröße (2027) | 16.57 Millionen US-Dollar |
| Marktgröße (2032) | 19.74 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.56 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons in Singapur von Mordor Intelligence
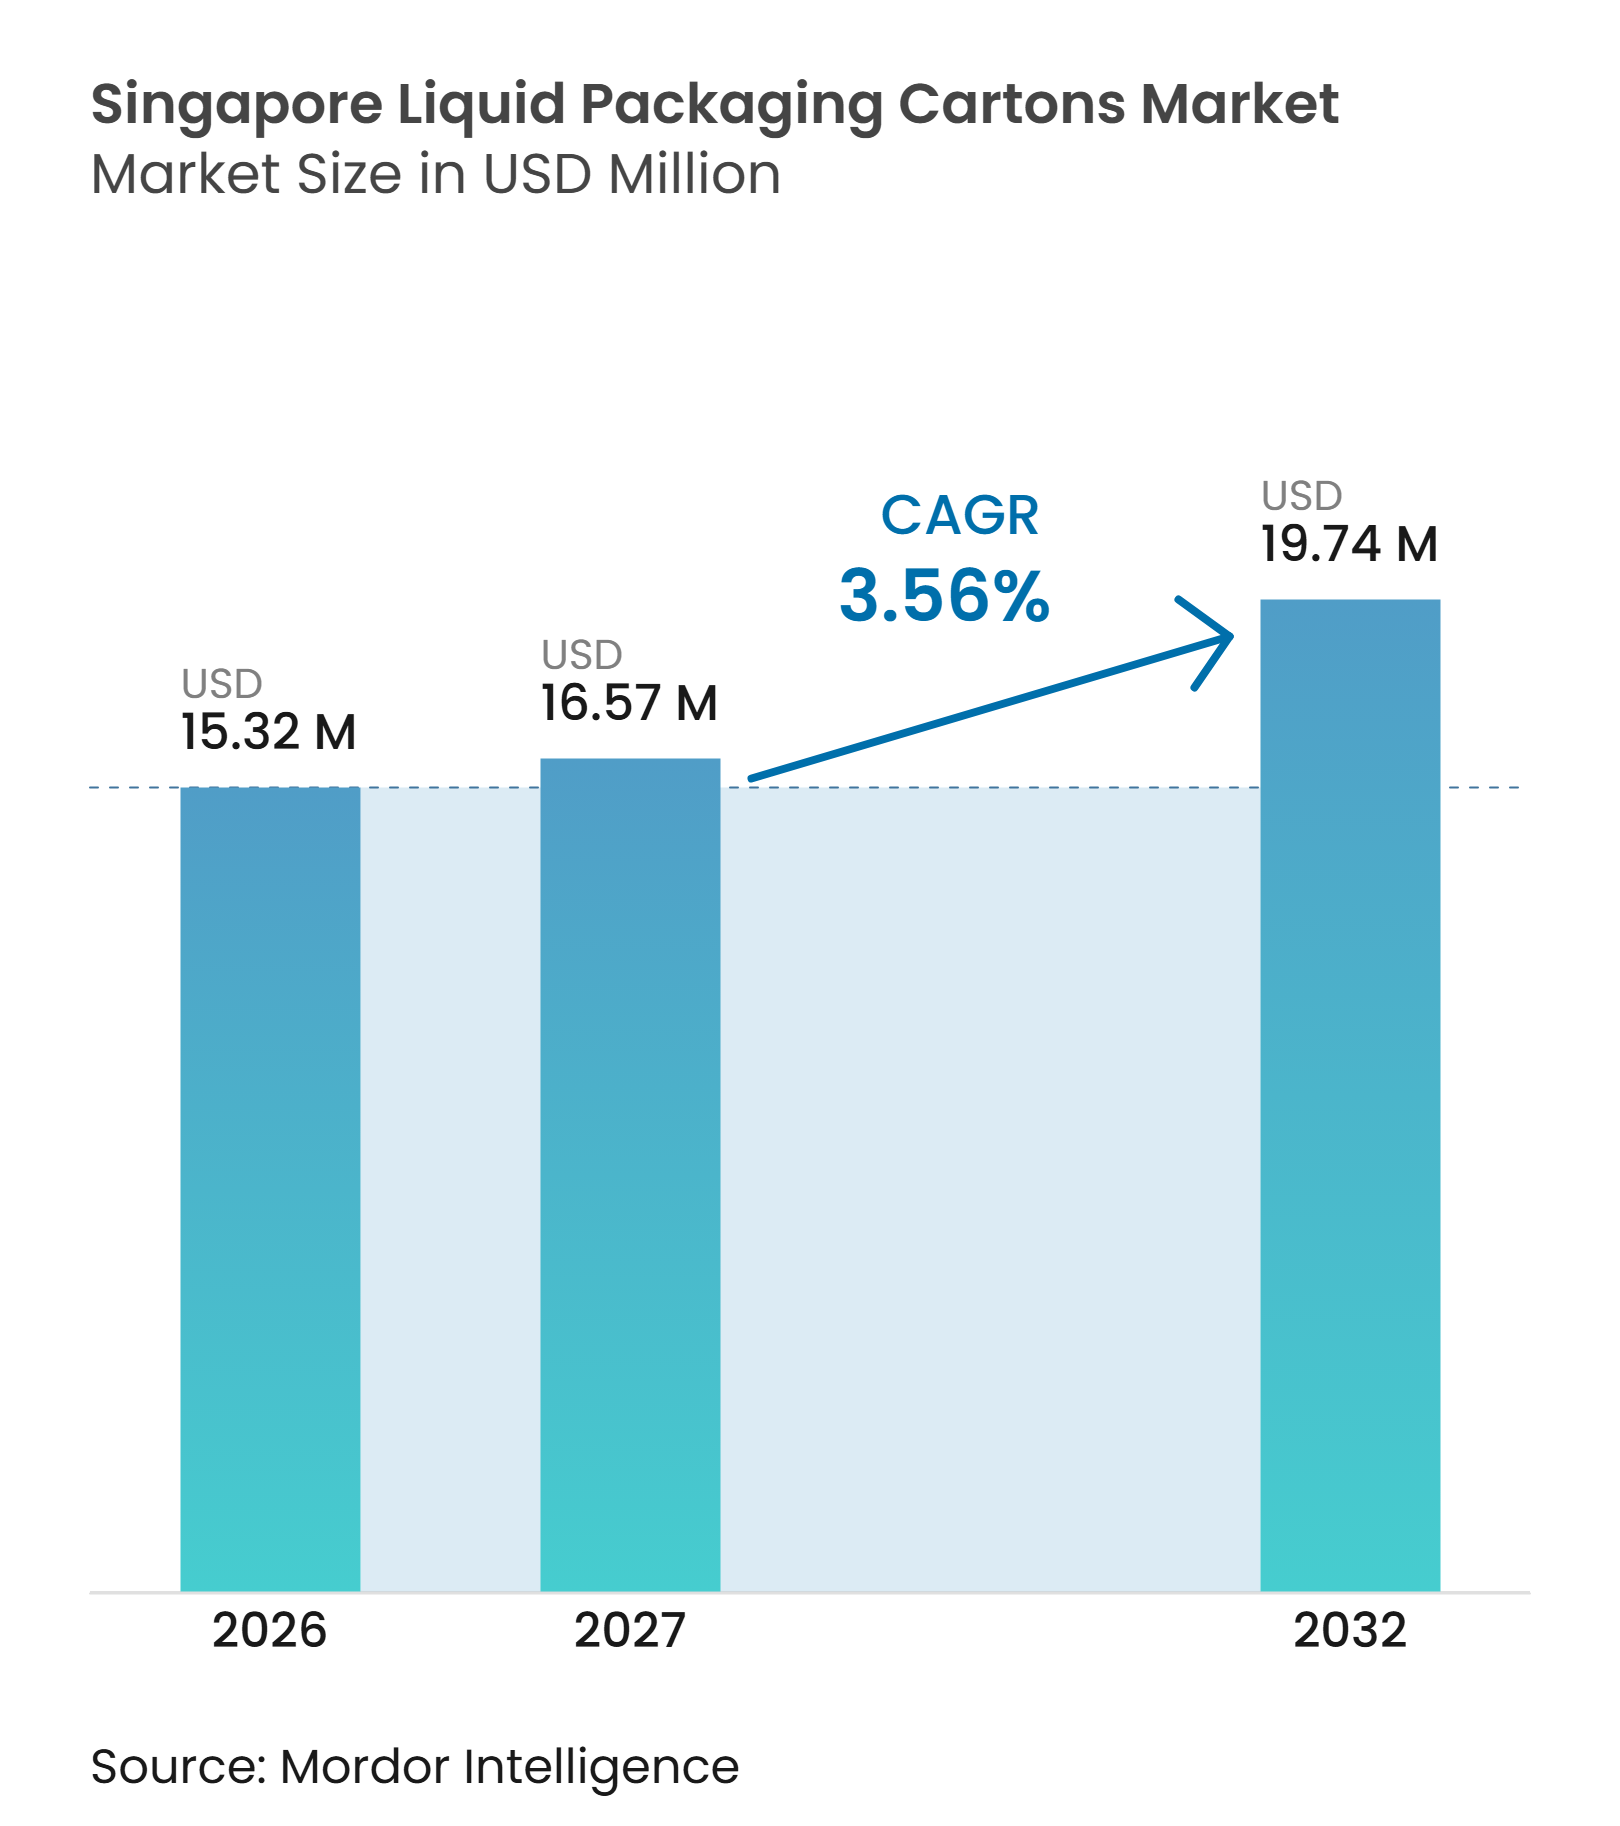
Die Marktgröße für Flüssigverpackungskartons in Singapur wird im Jahr 2026 auf 15,32 Millionen USD geschätzt und soll bis 2032 einen Wert von 19,74 Millionen USD erreichen, mit einem CAGR von 3,56 % von 2027 bis 2032. Der Markt für Flüssigverpackungskartons in Singapur profitiert von der Abhängigkeit des Landes von importierten Milch- und Saftprodukten, bei denen haltbare Verpackungen die Anforderungen an die Kühlkette in einem dichten Einzelhandelsnetz reduzieren können. Die Nachfrage wird auch durch pflanzenbasierte Getränke, trinkfertige Kaffee- und Teeprodukte sowie Funktionsgetränke ausgeweitet, die eine lange Haltbarkeit benötigen. Lieferanten reagieren mit neuen Kartonformaten und papierbasierter Barrieretechnologie, während Markeninhaber erneuerbare Inhalte, Lebensmittelkontaktdokumentation und Recyclingaspekte abwägen. Der Wettbewerb durch PET-Flaschen, Aluminiumdosen, Glas und flexible Beutel bleibt stark, doch der Ausschluss von Kartons aus dem Singapurer Pfandsystem für Getränkebehälter stärkt ihre Position in den Regalen für Umgebungstemperatur-Getränke.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 67,84 % am Singapur Markt für flüssige Verpackungskartons, mit einer CAGR von 4,34 %.
- Nach Anwendung wird erwartet, dass pflanzenbasierte Getränke von 2027 bis 2032 mit einer CAGR von 4,53 % wachsen und damit die am schnellsten wachsende Anwendung im Singapur Markt für flüssige Verpackungskartons darstellen.
- Nach Packungsgröße hielt das Format 250–500 ml im Jahr 2026 einen Marktanteil von 46,93 % am Singapur Markt für flüssige Verpackungskartons, während Kartons unter 250 ml bis 2032 voraussichtlich mit einer CAGR von 4,69 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach haltbaren Milch- und pflanzenbasierten Getränken | +1.0% | Singapurweit, mit der höchsten Konzentration im modernen Handel und im Fachhandel für Gesundheitsprodukte | Mittelfristig (2–4 Jahre) |
| Ausweitung von trinkfertigem Kaffee, Tee und Funktionsgetränken | +0.8% | Singapurweit, am stärksten in Café-Netzwerken und im Convenience-Einzelhandel | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebener Wandel hin zu faserbasierter Verpackung | +0.5% | National, geprägt durch die Pflichtberichterstattung für Verpackungen und unternehmerische Nachhaltigkeitsanforderungen | Langfristig (≥ 4 Jahre) |
| Wachstum der Umgebungsverteilung und des Omnichannel-Einzelhandels | +0.3% | Singapurweit, mit stärkerer Akzeptanz in E-Commerce- und Hypermarkt-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Relativer Formatvorteil durch den Ausschluss aus dem Rückgabepfandsystem für Getränkebehälter | +0.2% | Singapurweit, da das aktuelle System PET- und Aluminiumbehälter abdeckt | Kurzfristig (≤ 2 Jahre) |
| Regionale Versorgungsresilienz und schnellere Formatinnovation | +0.1% | ASEAN-Versorgung mit direkter Auswirkung auf die Produktverfügbarkeit in Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach haltbaren Milch- und pflanzenbasierten Getränken
Pflanzenbasierte Milchprodukte sind zu einer wichtigen Nachfragequelle für den Markt für Flüssigverpackungskartons in Singapur geworden, da aseptische Verpackungen eine lange Haltbarkeit ohne Kühlung ermöglichen. Hafer-, Soja- und Mandelgetränke können über Supermärkte, Convenience-Stores und Online-Lebensmittelplattformen mit geringerem Temperaturkontrollaufwand als gekühlte Produkte vertrieben werden. Oatside erweiterte sein Sortiment 2025 unter der Marke Nobo und fügte Soja- und Mandelmilchprodukte in aseptischen Kartons für Singapur und andere Märkte hinzu.[1] Der 250-ml-Matcha-Hafermilch-Karton des Unternehmens zeigt auch, wie Marken kleinere Verpackungen für individuelle Konsumgelegenheiten nutzen. UHT-Milch bietet weiterhin eine stabile Grundlage für die Kartonnachfrage, da importierte Milchprodukte eine Lieferkette durchlaufen müssen, in der eine lange Haltbarkeit wertvoll bleibt. Diese Kombination unterstützt den Markt für Flüssigverpackungskartons in Singapur durch Premium-Angebote auf pflanzlicher Basis sowie durch den etablierten Milchkonsum.
Ausweitung von trinkfertigem Kaffee, Tee und Funktionsgetränken
Trinkfertiger Kaffee, Tee und Funktionsgetränke erweitern den Einsatz aseptischer Kartons über konventionelle Milch- und Saftprodukte hinaus. Zuckerarme Rezepturen, zugesetztes Protein, Probiotika und botanische Inhaltsstoffe veranlassen Marken dazu, Produkte einzuführen, die bei Umgebungstemperatur gelagert und geliefert werden können. Die Anlage von Tetra Pak International S.A. in Binh Duong ergänzte den Tetra Prisma Aseptic 500 Edge mit DreamCap 26 für trinkfertige und unterwegs konsumierbare Getränkeanwendungen in Südostasien.[2] MAD Foods führte 2025 in Singapur einen funktionalen Hafermilch-Trinkfertigkaffee ein, was die anhaltende Produktaktivität in Premium-Kaffeeformaten widerspiegelt. Kartons können diese Produkte unterstützen, da sie Rezepturen während des Transports schützen und sowohl in konventionelle Einzelhandelsregale als auch in app-basierte Lebensmittellieferungen passen. Der Markt für Flüssigverpackungskartons in Singapur hat daher Potenzial, von Produktreformulierungen zu profitieren, auch wenn reife Getränkekategorien stagnieren.
Singapurs Verpackungsberichterstattungsregeln erhöhen den Wert dokumentierter Materialinformationen bei Kaufentscheidungen. Das Rahmenwerk zur Pflichtberichterstattung für Verpackungen verpflichtet qualifizierende Unternehmen, Verpackungsdaten zu melden und Pläne zur Reduzierung, Wiederverwendung oder zum Recycling von Verpackungen zu erstellen.[3] Diese Anforderung verschafft etablierten Kartonlieferanten einen Vorteil, wenn sie klare Informationen zu erneuerbaren Inhalten, Materialzusammensetzung und Lebensmittelkontaktsicherheit bereitstellen können. Tetra Pak International S.A. und Sterilgarda Alimenti führten 2026 einen 1-Liter-Aseptikkarton mit papierbasierter Barriere ein, mit 90 % erneuerbarem Inhalt in Kombination mit pflanzenbasierten Polymeren und einer angegebenen Reduzierung des CO₂-Fußabdrucks um bis zu 50 % gegenüber Äquivalenten mit Aluminiumbarriere. Das Lebensmittelsicherheits- und Versorgungsgesetz stärkt die breitere regulatorische Grundlage für Lebensmittelsicherheits- und Lebensmittelkontaktkontrollen in Singapur. Diese Faktoren begünstigen Lieferanten, die wirkungsärmere Materialien mit etablierten Validierungsnachweisen kombinieren können.
Nachhaltigkeitsgetriebener Wandel hin zu faserbasierter Verpackung
Singapurs Verpackungsberichterstattungsregeln erhöhen den Wert dokumentierter Materialinformationen bei Kaufentscheidungen. Das Rahmenwerk zur Pflichtberichterstattung für Verpackungen verpflichtet qualifizierende Unternehmen, Verpackungsdaten zu melden und Pläne zur Reduzierung, Wiederverwendung oder zum Recycling von Verpackungen zu erstellen. Diese Anforderung verschafft etablierten Kartonlieferanten einen Vorteil, wenn sie klare Informationen zu erneuerbaren Inhalten, Materialzusammensetzung und Lebensmittelkontaktsicherheit bereitstellen können. Tetra Pak International S.A. und Sterilgarda Alimenti führten 2026 einen 1-Liter-Aseptikkarton mit papierbasierter Barriere ein, mit 90 % erneuerbarem Inhalt in Kombination mit pflanzenbasierten Polymeren und einer angegebenen Reduzierung des CO₂-Fußabdrucks um bis zu 50 % gegenüber Äquivalenten mit Aluminiumbarriere. Das Lebensmittelsicherheits- und Versorgungsgesetz stärkt zudem die breitere regulatorische Grundlage für Lebensmittelsicherheits- und Lebensmittelkontaktkontrollen in Singapur. Diese Faktoren begünstigen Lieferanten, die wirkungsärmere Materialien mit etablierten Validierungsnachweisen kombinieren können.
Wachstum der Umgebungsverteilung und des Omnichannel-Einzelhandels
Die Umgebungsverteilung gewinnt an Bedeutung, da Einzelhändler physische Geschäfte, Treueplattformen und Lieferdienste miteinander verbinden. FairPrice Group lancierte FPG ADvantage im Oktober 2025 an 570 physischen Kontaktpunkten, unterstützt von 1,7 Millionen App-Kunden und mehr als 2 Millionen Link-Rewards-Mitgliedern. Aseptische Kartons eignen sich für dieses Modell, da sie durch Umgebungslager und Zustellnetzwerke für die letzte Meile ohne dedizierte Kühlung transportiert werden können. Die Partnerschaft von Deliveroo mit Sheng Siong erweiterte den schnellen Lebensmittelzugang von mehr als 21 Filialen aus und schafft damit einen weiteren Vertriebsweg für haltbare Getränkeprodukte. Rechteckige Kartons nutzen auch Paletten- und Regalfläche effizient, was wichtig ist, wenn Einzelhändler die Kommissionierungsdichte verbessern möchten. Diese Betriebseigenschaften unterstützen den Markt für Flüssigverpackungskartons in Singapur sowohl in Hypermärkten als auch in kleineren Convenience-orientierten Formaten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch PET-Flaschen, Metalldosen, Glas und flexible Beutel | -0.7% | Singapurweit, am stärksten bei Erfrischungsgetränken, Wasser und Energydrinks | Kurzfristig (≤ 2 Jahre) |
| Hohe Qualifizierungsanforderungen für aseptische Abfüllanlagen und Wechselkosten | -0.3% | National, mit stärkerer Auswirkung auf kleine und mittlere Getränkehersteller | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Kartonsammlung und Recyclingmöglichkeiten | -0.2% | Singapurer Inlandsmarkt, in dem Kartons außerhalb des aktuellen Pfandsystems liegen | Langfristig (≥ 4 Jahre) |
| Reife Frischmilchnachfrage und Abhängigkeit von importierter Versorgung | -0.1% | Singapurweit, mit Auswirkungen auf die Nachfrage nach Giebeldach- und nicht-aseptischen Kartons | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch PET-Flaschen, Metalldosen, Glas und flexible Beutel
PET-Flaschen und Aluminiumdosen haben etablierte Positionen bei Mineralwasser, kohlensäurehaltigen Getränken und Energydrinks und begrenzen damit die Konversionsmöglichkeiten für Kartons. Die Hürde liegt nicht nur im Produktpreis, da viele Getränkeunternehmen bereits Abfüllanlagen betreiben, die für diese Formate ausgelegt sind. Flexible Beutel konkurrieren auch direkt bei kleinen Portionen, insbesondere bei Kinderdrinks und Flüssignahrungsverpackungen, bei denen die Kosten pro Einheit eine Rolle spielen. Das Pfandsystem für Getränkebehälter gilt derzeit für Kunststoff- und Metallbehälter von 150 ml bis 3.000 ml, während Kartons außerhalb seines Geltungsbereichs bleiben. Diese Unterscheidung unterstützt Kartons kurzfristig, obwohl eine spätere Ausweitung des Systems Verpackungsentscheidungen verändern könnte. Der Markt für Flüssigverpackungskartons in Singapur muss daher bei Haltbarkeit, Logistik, Produktschutz und Formatdifferenzierung punkten, anstatt sich auf einen einzigen Kostenvorteil zu verlassen.
Hohe Qualifizierungsanforderungen für aseptische Abfüllanlagen und Wechselkosten
Aseptisches Abfüllen erfordert Gerätevalidierung, Reinigung-in-Place-Qualifizierung, sterile Verarbeitung und die Einhaltung von Lebensmittelsicherheitsanforderungen. Diese Anforderungen erschweren die Einführung des Formats für kleinere Hersteller, die nicht über die Volumina verfügen, die für eine dedizierte Abfüllanlage erforderlich sind. Das Lebensmittelsicherheits- und Versorgungsgesetz bietet eine stärkere Grundlage für die Lebensmittelsicherheitsaufsicht und unterstützt formalere Kontrollen über Produkte und Materialien, die in der Lebensmittelversorgungskette verwendet werden. Langfristige Vereinbarungen mit Karton-Systemlieferanten können Formatänderungen auch verlangsamen, da Abfüll-, Sterilisierungs-, Versiegelungs- und Servicesysteme eng miteinander verbunden sind. Singapurs kleine Bevölkerung schränkt die verfügbare Volumenbasis für eine proprietäre aseptische Abfüllanlage ein, insbesondere für lokale Marken mit einem begrenzten Portfolio. Dies lässt einen großen Anteil der Kartonnachfrage in den Händen multinationaler Lebensmittelunternehmen und regionaler Getränkegruppen, die Skaleneffekte über mehrere Märkte hinweg nutzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
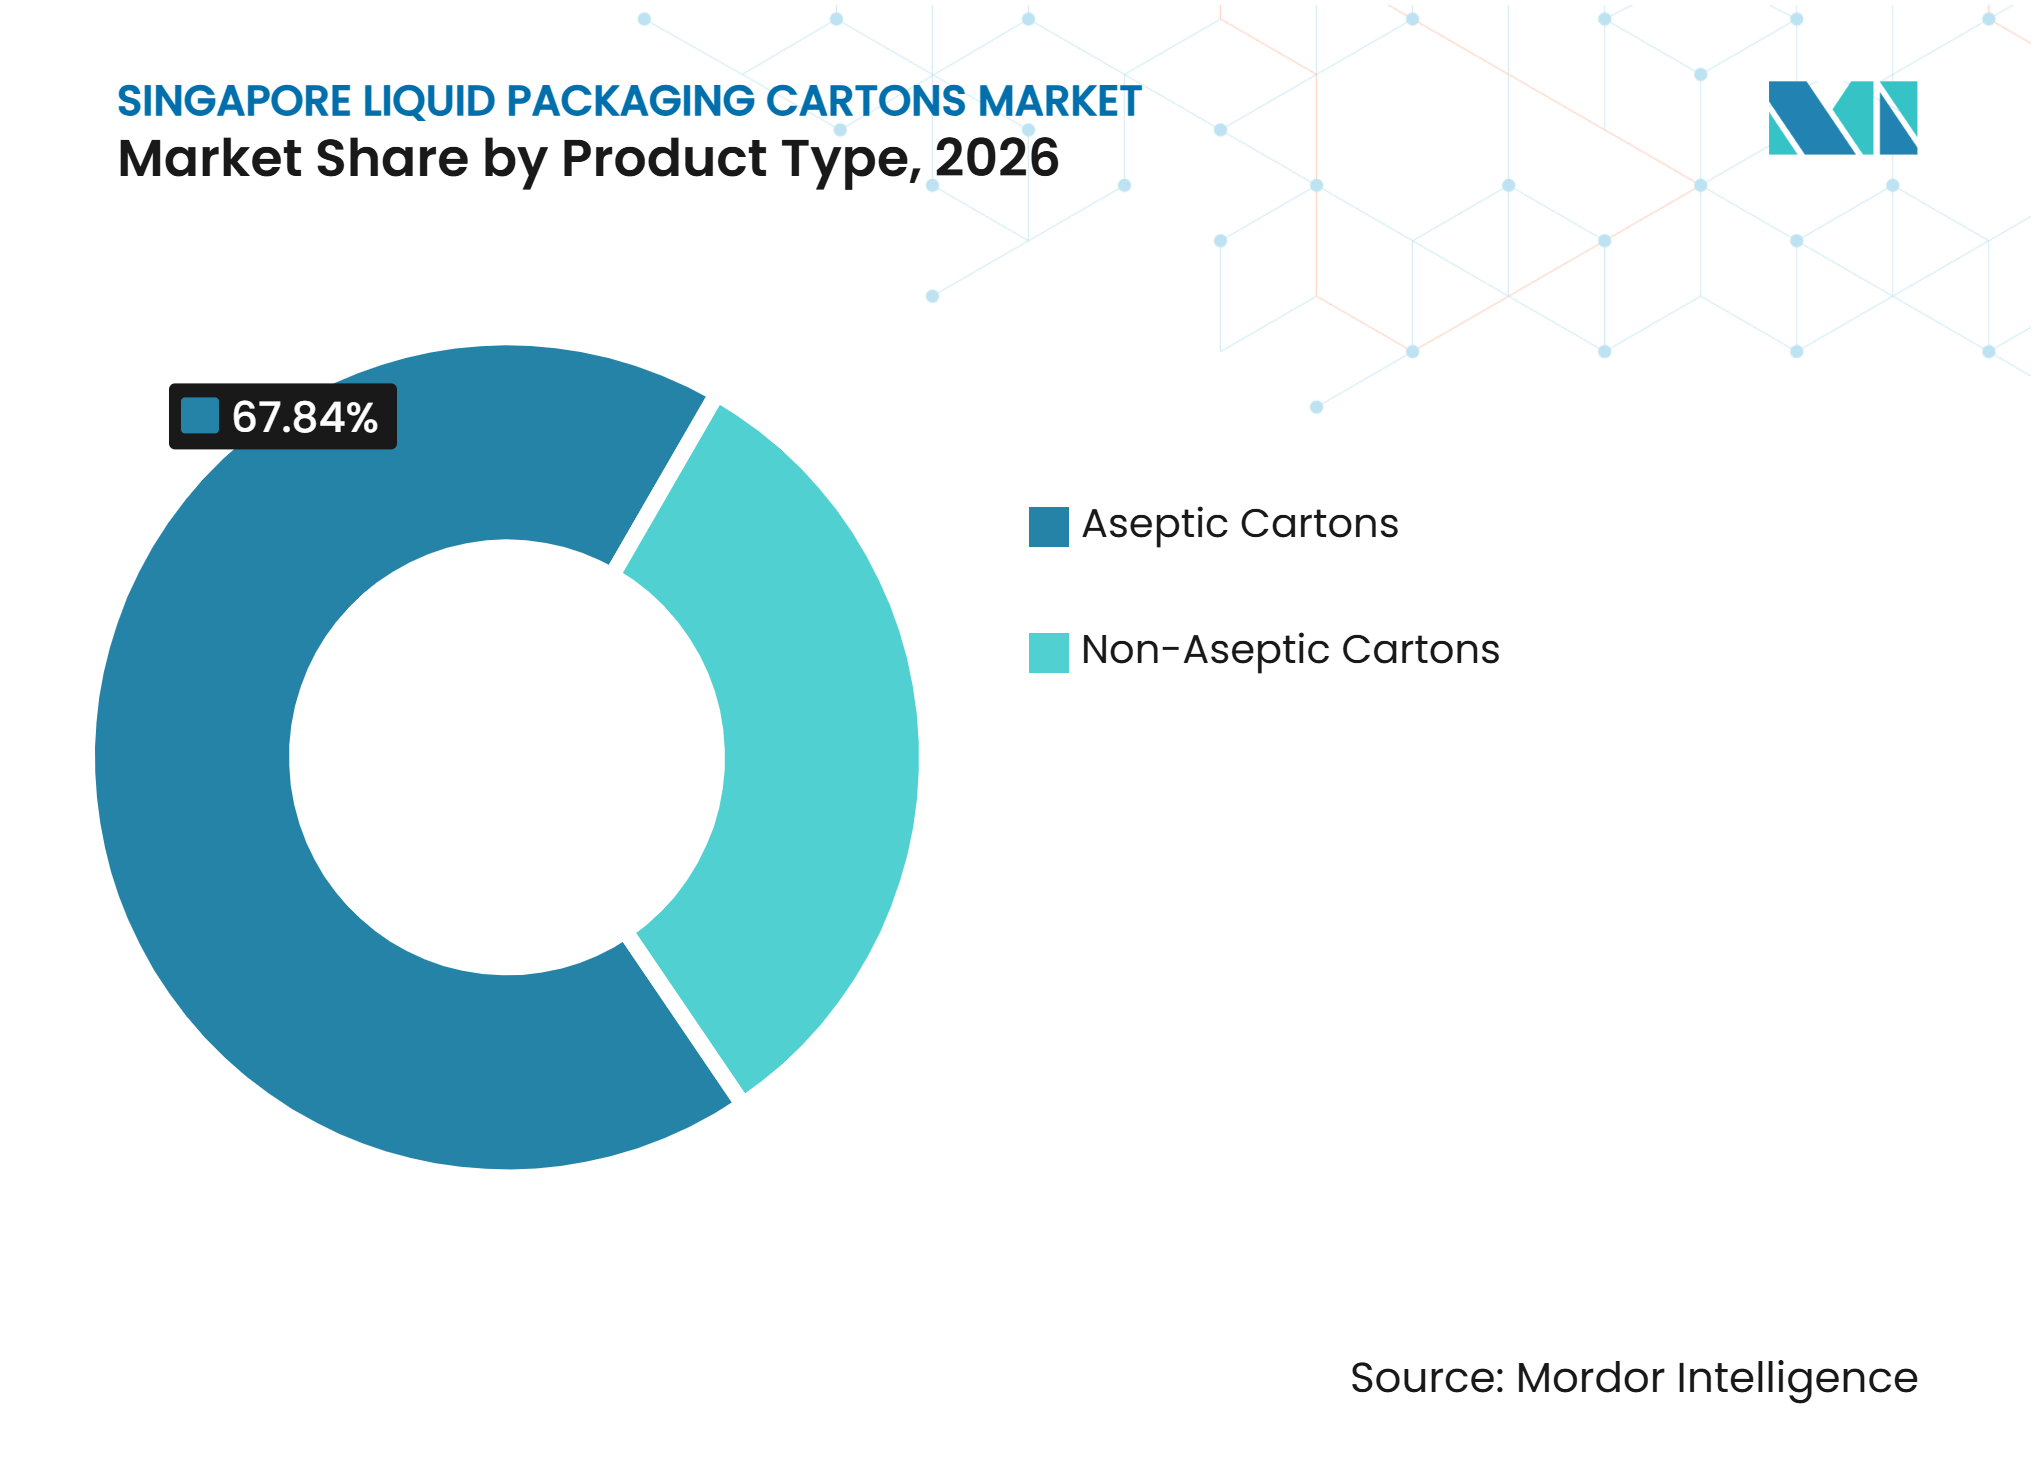
Aseptische Formate festigen die MarktführerschaftAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 67,84 % am Markt für Flüssigverpackungskartons in Singapur und sind damit das führende Format. Ihre Rolle wird durch die Nachfrage nach UHT-Milch, haltbarem Saft, pflanzenbasierten Getränken und trinkfertigen Funktionsprodukten gestützt. Das Format schützt Flüssigkeiten während der Umgebungsverteilung und hilft Lieferanten, die Kosten und Komplexität der Aufrechterhaltung der Kühlung in jedem Einzelhandelskanal zu vermeiden. Tetra Pak International S.A. erweiterte die Anlage in Binh Duong in Vietnam im Jahr 2025 und erhöhte die Jahreskapazität auf mehr als 30 Milliarden Verpackungen, wobei 15 Formate für den regionalen Bedarf hinzugefügt wurden. Das neue Sortiment umfasste die Formate Tetra Prisma Aseptic 1000 Square und Tetra Brik Aseptic 1000 Slim, die die Versorgungsoptionen für Singapur stärken.
Nicht-aseptische Kartons bleiben für frische Milchprodukte und gekühlten Saft relevant, wo Giebeldachverpackungen von Marken wie Marigold verwendet werden. NUTRISOY brachte im Juli 2026 in Singapur Fresh Soya Milk Matcha Latte in 475-ml- und 946-ml-Giebeldachkartons auf den Markt und zeigte damit, dass Hersteller weiterhin gekühlte Kartons für Premium-Getränkelaunches nutzen. Diese Verpackungen erfüllen eine andere Funktion als aseptische Kartons, da sie Produkte unterstützen, die auf gekühlten Einzelhandel oder eine Frischepositionierung angewiesen sind. Verpackungsberichterstattungsanforderungen gelten für beide Formate, sodass Käufer zunehmend erneuerbare Inhalte, Sicherheitsdokumentation und Entsorgungsoptionen vergleichen. Die Branche für Flüssigverpackungskartons in Singapur umfasst daher eine kleinere, aber beständige nicht-aseptische Basis neben dem größeren aseptischen System.


Nach Anwendung:
Säfte führen, pflanzenbasierte Getränke beschleunigenPflanzenbasierte Getränke werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,53 % wachsen, der höchsten Rate unter den Anwendungssegmenten im Markt für Flüssigverpackungskartons in Singapur. Die Kategorie profitiert von der Produktvielfalt bei Hafer-, Soja- und Mandelgetränken sowie von der Premium-Einzelhandelspositionierung. Oatside verwendet aseptische Kartons in seinem gesamten Sortiment, während der Nobo-Launch die Präsenz des Unternehmens bei Soja- und Mandelmilch ausgeweitet hat. Aseptische Verarbeitung ist für pflanzenbasierte Produkte nützlich, da sie den Vertrieb ohne durchgehende Kühlkette unterstützt. Neue Marken können daher Supermärkte, Facheinzelhändler und Online-Lebensmittelkanäle mit demselben grundlegenden Verpackungsformat erreichen.
Milch bleibt eine wichtige Kartonanwendung, da importierte UHT-Produkte eine stabile Verteilung erfordern und eine etablierte Rolle im Haushalt haben. Milchprodukte ohne Milch, wie Kochsahne, sahnige Getränke und Joghurtgetränke, bieten kleinere, aber höherwertige Möglichkeiten. Energie- und Funktionsgetränke in Kartons gewinnen auch durch kompakte Produkte an Sichtbarkeit, die in Convenience-Stores ohne Kühlung verkauft werden können. Flüssignahrungsanwendungen, einschließlich Suppen, Brühen und Kochsaucen, sind in Singapur noch weniger entwickelt, bieten aber Raum für Umgebungskartonformate. Die Tetra-Recart-Technologie demonstriert das Potenzial für das Retortieren von Kartons in Lebensmittelanwendungen, die historisch gesehen Stahlkonserven verwendet haben. Diese Bandbreite an Verwendungsmöglichkeiten verringert die Abhängigkeit des Marktes für Flüssigverpackungskartons in Singapur von einer einzigen Getränkeanwendung.
Nach Packungsgröße:
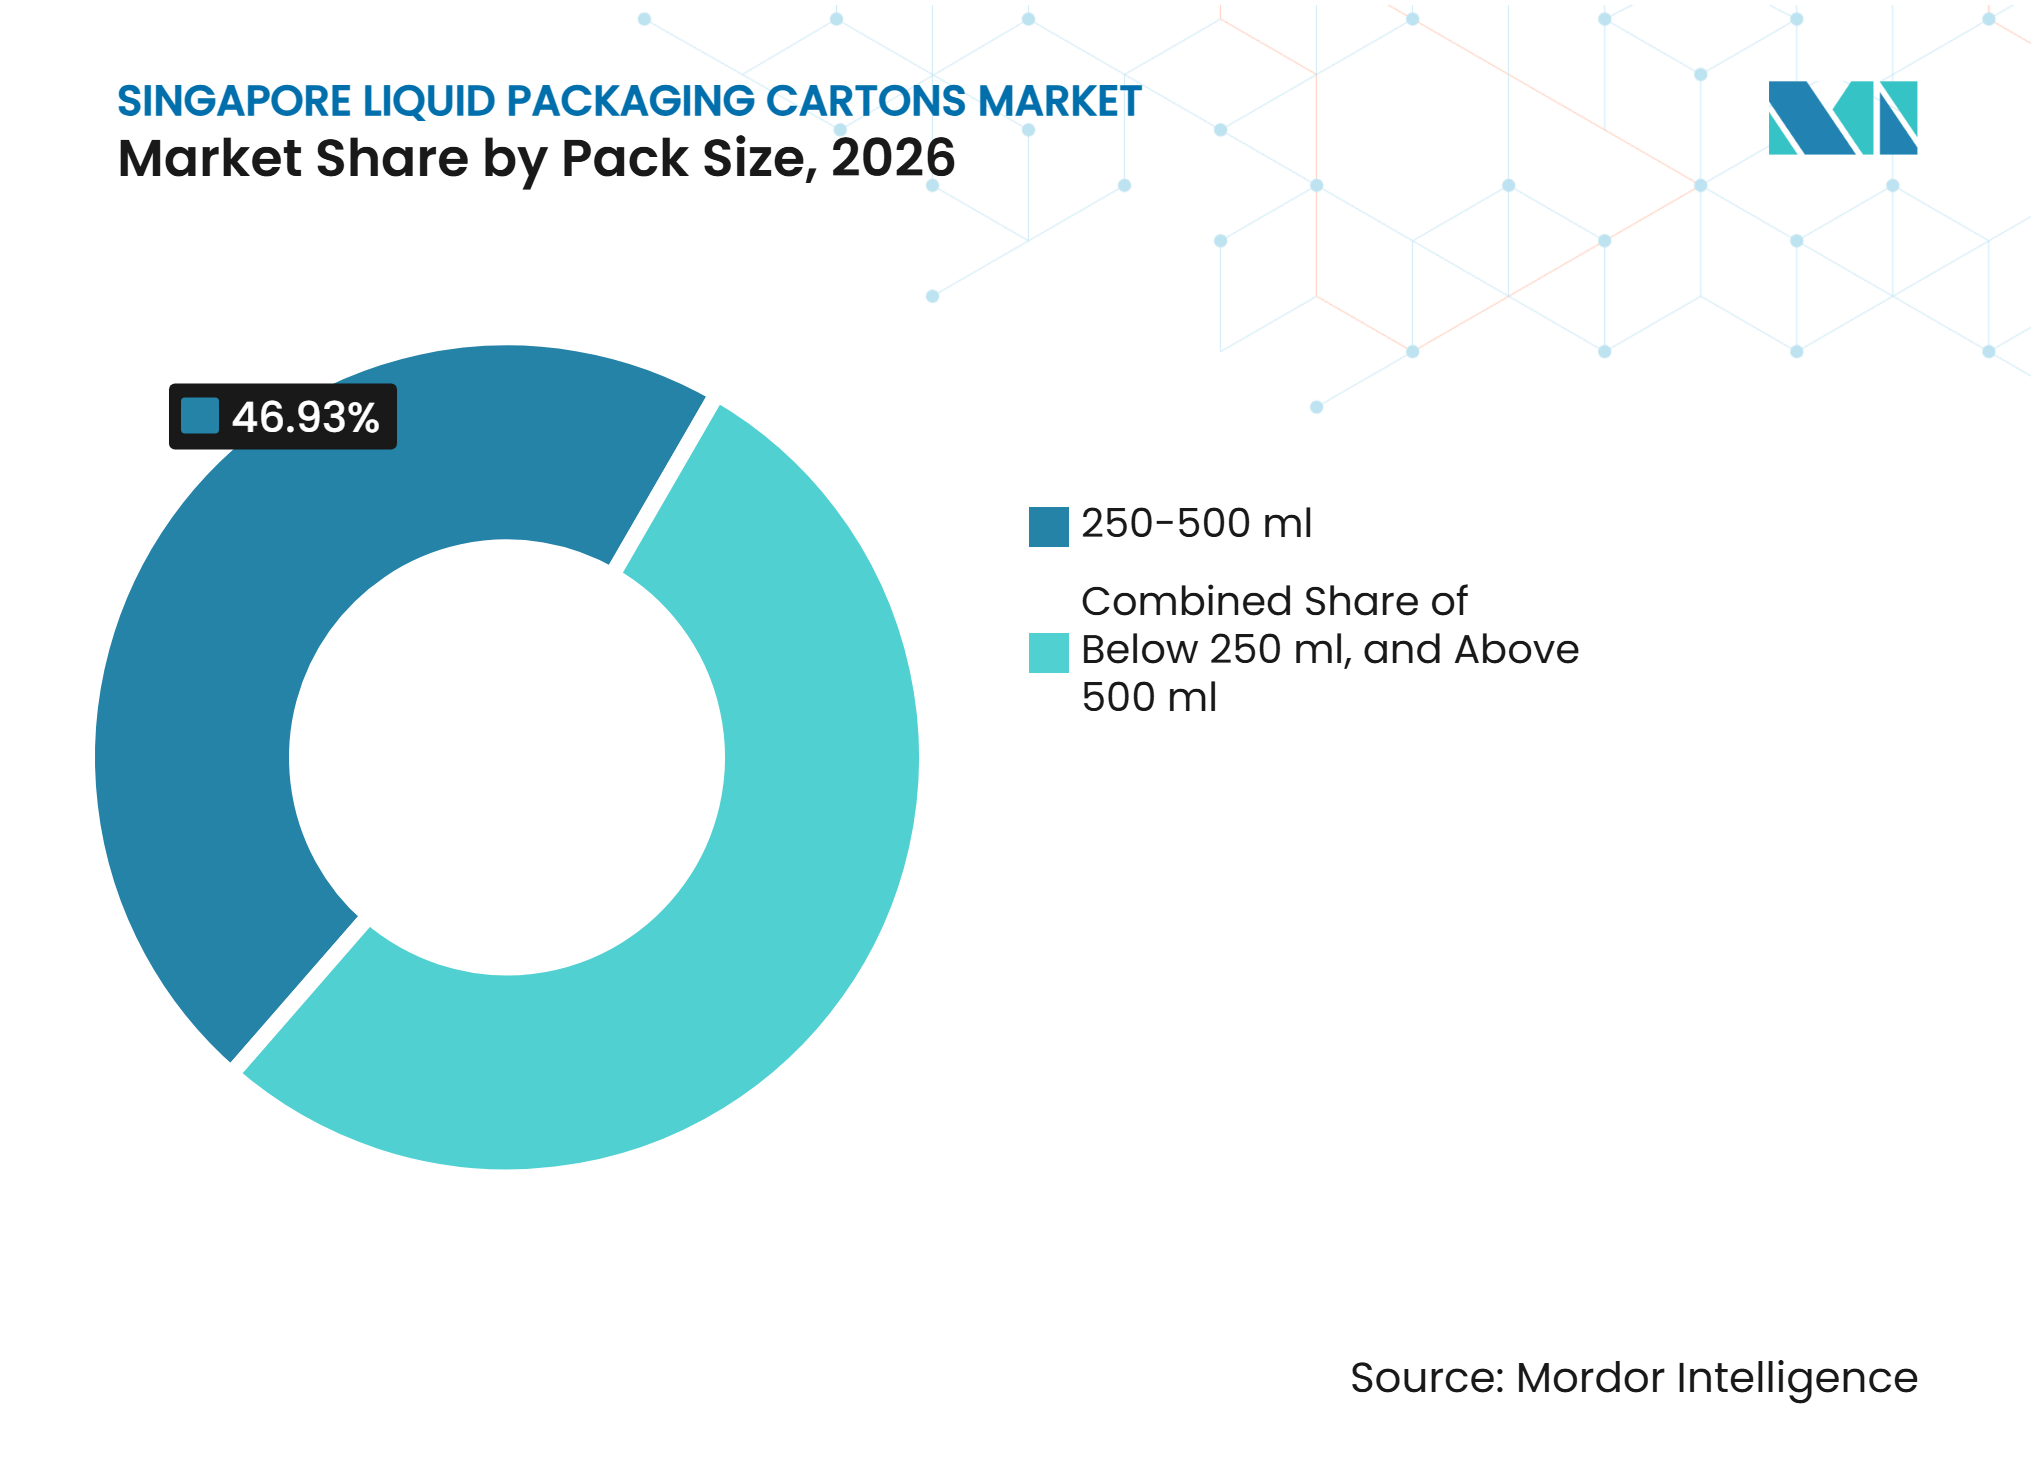
Kleinere Formate gewinnen strukturellen SchwungDas Segment 250–500 ml hielt im Jahr 2026 einen Marktanteil von 46,93 %, was die Beliebtheit von Einzel- und Doppelportionsprodukten widerspiegelt. Das Format funktioniert in Umgebungsregalen, Convenience-Store-Kühlschränken und Online-Lebensmittelbeständen. Es passt auch zu kleinen Haushalten, die häufiger einkaufen, anstatt große Mengen zu lagern. Kartons unter 250 ml werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,69 % wachsen, der stärksten Rate unter den Packungsgrößenkategorien. Ihr Wachstum ist mit tragbaren Getränken, Kinderprodukten und Einzelportionen pflanzenbasierter Getränke verbunden.
Oatsides 250-ml-Kartons haben dazu beigetragen, den Einzelportionskonsum von Hafermilch im Stadtstaat zu normalisieren. Der Tetra Prisma Aseptic 500 Edge mit DreamCap 26 von Tetra Pak International S.A. zielt ebenfalls auf den tragbaren Konsum ab und unterstützt wiederverschließbare Verwendungsgelegenheiten. Kartons über 500 ml behalten eine Rolle bei UHT-Milch, haltbarem Saft, Kochsahne und der Zubereitung von Haushaltsspeisen. Größere Kartons bieten ein besseres Preis-Leistungs-Verhältnis pro Milliliter für den Mehrportionenkonsum. Schnelle Lebensmittellieferung und Kleinflächeneinzelhandel fördern jedoch die Auffüllung in kleineren Mengen. Dieses Verhalten dürfte den Markt für Flüssigverpackungskartons in Singapur auf Formate unter 500 ml fokussiert halten, während die Nachfrage nach Mehrportionenverpackungen erhalten bleibt.

Geografische Analyse
Moderner Handel und Convenience-Einzelhandelsgürtel
Die Nachfrage nach Flüssigverpackungskartons in Singapur konzentriert sich auf den modernen Handel und den Convenience-Einzelhandel, wo FairPrice, Cold Storage, Sheng Siong, Giant und Don Don Donki erheblichen Regalzugang bieten. Das FPG-ADvantage-Netzwerk der FairPrice Group verbindet 570 physische Kontaktpunkte mit seiner App und Treuebasis und hilft Konsumgütermarken, Filialaktivitäten mit digitalem Engagement zu verbinden. Dieses Einzelhandelsumfeld begünstigt haltbare Formate, die schnell zwischen zentralen Lagern, Nachbarschaftsgeschäften und Lieferaufträgen bewegt werden können. Hohe Dichte und umfangreicher Convenience-Einzelhandel ermöglichen es Marken, Kartons häufig in kleineren Mengen aufzufüllen. Compliance-Faktoren beeinflussen auch Kaufentscheidungen, da qualifizierende Unternehmen Verpackungsdaten melden und 3R-Pläne im Rahmen des Pflichtberichterstattungsrahmens für Verpackungen einreichen müssen. Der regulatorische Einfluss begünstigt Lieferanten, die Materialinhalte und Sicherheitsinformationen klar dokumentieren können.
Gastronomie- und institutionelle Nachfragekanäle
Gastronomie- und institutionelle Käufer verwenden Mehrportionenkartons für UHT-Milch, Kochsahne und haltbaren Saft. Hotels, Hawker-Center, Schnellrestaurants, Betriebskantinen und Veranstaltungscaterer benötigen Produkte, die sicher gelagert werden können, ohne auf große gekühlte Bestände angewiesen zu sein. Dies macht Kartons über 500 ml in gewerblichen Küchen in Marina Bay, Orchard Road, Sentosa und anderen Gastronomiebereichen relevant. GS Holdings schloss 2025 die Übernahme von Octopus Distribution Networks ab und stärkte damit eine Vertriebsplattform, die rund 200 internationale Marken und mehr als 1.500 SKUs bedient. Die Vertriebsschicht verbindet internationale Verpackungsinnovationen mit lokalen institutionellen Käufern und trägt dazu bei, die Grundnachfrage aufrechtzuerhalten. Die Einhaltung der Lebensmittelsicherheitsvorschriften im Rahmen des Regelwerks der Singapurer Lebensmittelbehörde bleibt wichtig, wenn Käufer Flüssignahrung und Getränkeverpackungen auswählen.
Omnichannel-Handel gestaltet die Nachfrage neu
Die Lebensmittelpartnerschaft von Deliveroo mit Sheng Siong schafft einen weiteren Vertriebsweg für Umgebungskartongetränke durch Schnelllieferung aus mehr als 21 Filialstandorten. Facheinzelhändler für Gesundheitsprodukte und Lebensmittelplattformen bieten auch Platz für importierte Hafermilch und Funktionsgetränke in Kartons. Dark-Store-Modelle bevorzugen Verpackungen, die bei Raumtemperatur gelagert werden können, effizient stapelbar sind und kurze Kommissionierungszyklen überstehen. Die Marktgröße für Flüssigverpackungskartons in Singapur profitiert von diesen Kanälen, da aseptische Formate den Bedarf an dedizierter Kühlraumkapazität reduzieren. Foodpandas Pandamart und ähnliche Netzwerke verstärken diesen Vorteil durch hochfrequente Lieferung von Produkten bei Raumtemperatur. Das aktuelle Pfandsystem für Getränkebehälter deckt bestimmte Kunststoff- und Metallgetränkebehälter ab, nicht jedoch Kartons. Dieser politische Unterschied könnte die vergleichende Kostenlücke zwischen Kartons und einigen konkurrierenden Formaten verringern, wenn die Kosten des Pfandsystems durch die Lieferkette weitergegeben werden.
Wettbewerbslandschaft
Marktkonzentration
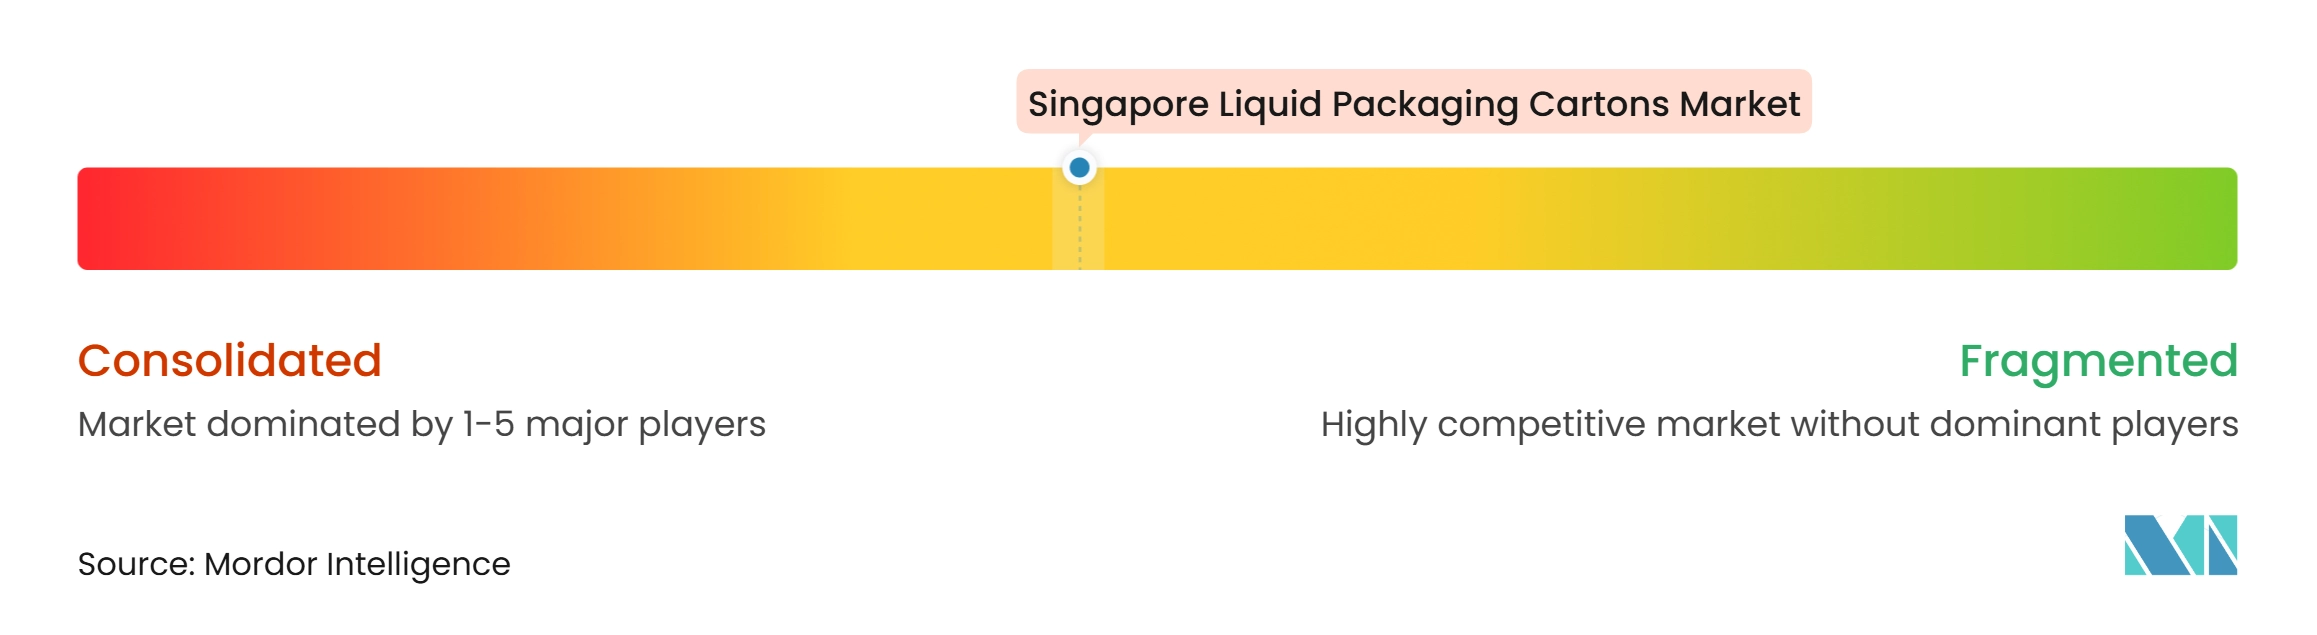
Tetra Pak International S.A. hat eine dominante Präsenz im Markt für Flüssigverpackungskartons in Singapur, da seine Abfüllanlagen, Servicevereinbarungen und Formatpalette bei führenden Milch- und Saftherstellern fest verankert sind. Die regionale Erweiterung in Binh Duong fügte Kapazitäten und neue Formate hinzu, die auf trinkfertigen Kaffee, Barista-Produkte und den Unterwegskonsum zugeschnitten sind. Dieser Schritt verschafft Singapurer Kunden Zugang zu einer breiteren regionalen Versorgungsbasis. SIG Group AG ist ein wichtiger Herausforderer mit Fokus auf aseptische Kartonsysteme und aluminiumschichtfreie Optionen. Elopak ASA konkurriert ebenfalls durch Kartonformate, Abfülltechnologie und Arbeit an kohlenstoffärmeren Materialien. Der Wettbewerb ist am stärksten, wo Marken kürzere Auflagen, kleinere Verpackungen oder eine andere Balance zwischen Kosten und Nachhaltigkeitsmerkmalen benötigen.
Die Technologiestrategien der Lieferanten konzentrieren sich zunehmend auf papierbasierte Barrieren, erneuerbare Materialien und Alternativen zu Kunststoffkomponenten. Der Launch der papierbasierten Barriere von Tetra Pak International S.A. im Jahr 2026 mit Sterilgarda Alimenti ist ein Beispiel für diese Richtung. Elopak investierte 2025 in Blue Ocean Closures, um faserbasierte Verschlüsse zu entwickeln, was zeigt, dass Verschlüsse Teil der Kartondifferenzierung werden. Diese Entwicklungen sind in Singapur wichtig, da große Käufer Verpackungsdaten, Materialnachweise und Lebensmittelkontaktdokumentation bewerten müssen. Neuere Lieferanten wie TidePak Aseptic Packaging Material Co., Ltd. und NewJF Technology Co., Ltd. können um preissensibles Geschäft bei kleinen Verpackungen und Flüssignahrungsformaten konkurrieren. Ihre Möglichkeiten sind durch die Bedeutung etablierter Abfüllökosysteme und qualifizierter Lieferbeziehungen begrenzt.
Die Wettbewerbsstruktur bleibt auf eine kleine Gruppe von Systemlieferanten konzentriert und nicht auf eine breite Gruppe austauschbarer Kartonhersteller. Langfristige Abfülllinienverträge schaffen Wechselkosten und begünstigen Unternehmen mit technischen Servicekapazitäten. Die Branche für Flüssigverpackungskartons in Singapur ist auch auf importierten Kartonrohstoff und regionale Produktion angewiesen, was Käufer Logistik- und Währungsschwankungen aussetzt. Das inländische Recycling bleibt ein Problem, da die inländische Recyclingquote Singapurs im Jahr 2025 bei 11 % gemeldet wurde. Dieses Problem kann beeinflussen, wie Markeninhaber faserbasierte Verpackungsansprüche bewerten, selbst wenn der Karton günstige Eigenschaften hinsichtlich erneuerbarer Inhalte aufweist. Lieferanten, die Verpackungsinnovationen mit klarer Unterstützung bei Sammlung, Recycling und Compliance verbinden können, werden bei Beschaffungsgesprächen besser positioniert sein.
Branchenführer im Markt für Flüssigverpackungskartons in Singapur
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Singapur-Markt für flüssige Verpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Novolex Holdings Inc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- Stora Enso Oyj
- Billerud Aktiebolag (publ)
- Huhtamäki Oyj
- IPI S.r.l.
- NewJF Technology Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
Neueste Industrielle Entwicklungen in Singapur-Markt für flüssige Verpackungskartons
- November 2026: Kao Industrial (Thailand) Co., Ltd. und SCG Packaging Public Company Limited (SCGP) vertieften ihre Partnerschaft zur Entwicklung recycelbarer Monomaterial-, zellstoffbasierter und papierbasierter Verpackungen und verbesserten damit Kreislaufwirtschaft und Ressourceneffizienz. Diese Entwicklung unterstützt Singapurs Nachhaltigkeitsziele und könnte die Nachfrage nach faserbasierten Flüssigkartonverpackungen und recyclingorientierten Innovationen steigern.
- Juli 2026: NUTRISOY brachte seinen Fresh Soya Milk Matcha Latte in 475-ml- und 946-ml-Giebeldachkartonformaten in Singapur auf den Markt und zielte damit auf das Premium-Segment für pflanzenbasierte trinkfertige Getränke mit einer Nutri-Grade-B-Klassifizierung zu empfohlenen Einzelhandelspreisen von 1,86 SGD bzw. 2,98 SGD ab. Die Doppelformat-Strategie spiegelt ein breiteres Marktmuster wider, bei dem Singapurer Kartongetränkemarken Einzel- und Mehrportionenpackungsgrößen für den Unterwegs- und Haushaltskonsum in der pflanzenbasierten Sojamilchkategorie verfolgen.
- April 2026: Tetra Pak International S.A. brachte in Zusammenarbeit mit Sterilgarda Alimenti den ersten 1-Liter-Aseptikkarton mit papierbasierter Barriere, den Tetra Brik Aseptic 1000 Edge, auf den Markt, erhöhte den erneuerbaren Inhalt auf 90 % in Kombination mit pflanzenbasierten Polymeren und reduzierte den CO₂-Fußabdruck um bis zu 50 % gegenüber Äquivalenten mit Aluminiumbarriere, wie vom Carbon Trust verifiziert. Dieses Format hat direkte Auswirkungen auf Singapurer Lebensmittel- und Getränkemarken, die den Verpackungsberichterstattungsanforderungen unterliegen.
- Oktober 2025: FairPrice Group lancierte FPG ADvantage, Singapurs größtes Omnichannel-Einzelhandelsmediennetzwerk, das 570 physische Kontaktpunkte integriert und 1,7 Millionen FPG-App-Kunden sowie mehr als 2 Millionen Link-Rewards-Treuemitglieder erreicht, mit KI-gestützten Smart Carts und mehr als 1.000 digitalen Bildschirmen.
Berichtsumfang für den Markt für Flüssigverpackungskartons in Singapur
Der Singapur-Markt für flüssige Verpackungskartons umfasst die Herstellung und den Vertrieb von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und die Distribution von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und komfortable Handhabung und unterstützen gleichzeitig eine effiziente Verpackung und Distribution. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und den sich wandelnden Anforderungen an Lebensmittelsicherheit und Nachhaltigkeit gerecht zu werden. Der wachsende Konsum von verpackten Getränken, die steigende Nachfrage nach praktischen und lagerstabilen Produkten sowie der Wandel hin zu recycelbaren Verpackungsmaterialien treiben das Marktwachstum in Singapur voran.
Der Bericht zum Singapur-Markt für flüssige Verpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssignahrung |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendung | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssignahrung | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigverpackungskartons in Singapur?
Der Markt für Flüssigverpackungskartons in Singapur wird im Jahr 2026 auf 15,32 Millionen USD geschätzt und soll bis 2032 einen Wert von 19,74 Millionen USD bei einem CAGR von 3,56 % von 2027 bis 2032 erreichen.
Welcher Produkttyp führt den Markt für Flüssigverpackungskartons in Singapur an?
Aseptische Kartons führen mit einem Anteil von 67,84 % im Jahr 2026. Ihre Stärke ergibt sich aus der langen Haltbarkeit und der Eignung für die Umgebungsverteilung.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Pflanzenbasierte Getränke werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,53 % wachsen, unterstützt durch Hafer-, Soja- und Mandelgetränkelaunches.
Welche Kartongröße wächst in Singapur am schnellsten?
Kartons unter 250 ml werden voraussichtlich bis 2032 mit einem CAGR von 4,69 % wachsen, während Formate von 250–500 ml den Packungsgrößenmix 2026 mit einem Anteil von 46,93 % anführen.
Warum passen aseptische Kartons zu Singapurs Einzelhandelssystem?
Aseptische Kartons können bei Umgebungstemperatur gelagert und geliefert werden, was Supermärkte, Convenience-Stores und schnelle Lebensmittellieferdienste unterstützt.
Was ist das Haupthemmnis für die Kartonadoption in Singapur?
PET-Flaschen, Aluminiumdosen, Glas und flexible Beutel konkurrieren mit Kartons, während aseptische Abfüllanlagen erhebliche Qualifizierung und Investitionen erfordern.