
Taille et part du marché des cartons d'emballage liquide de Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
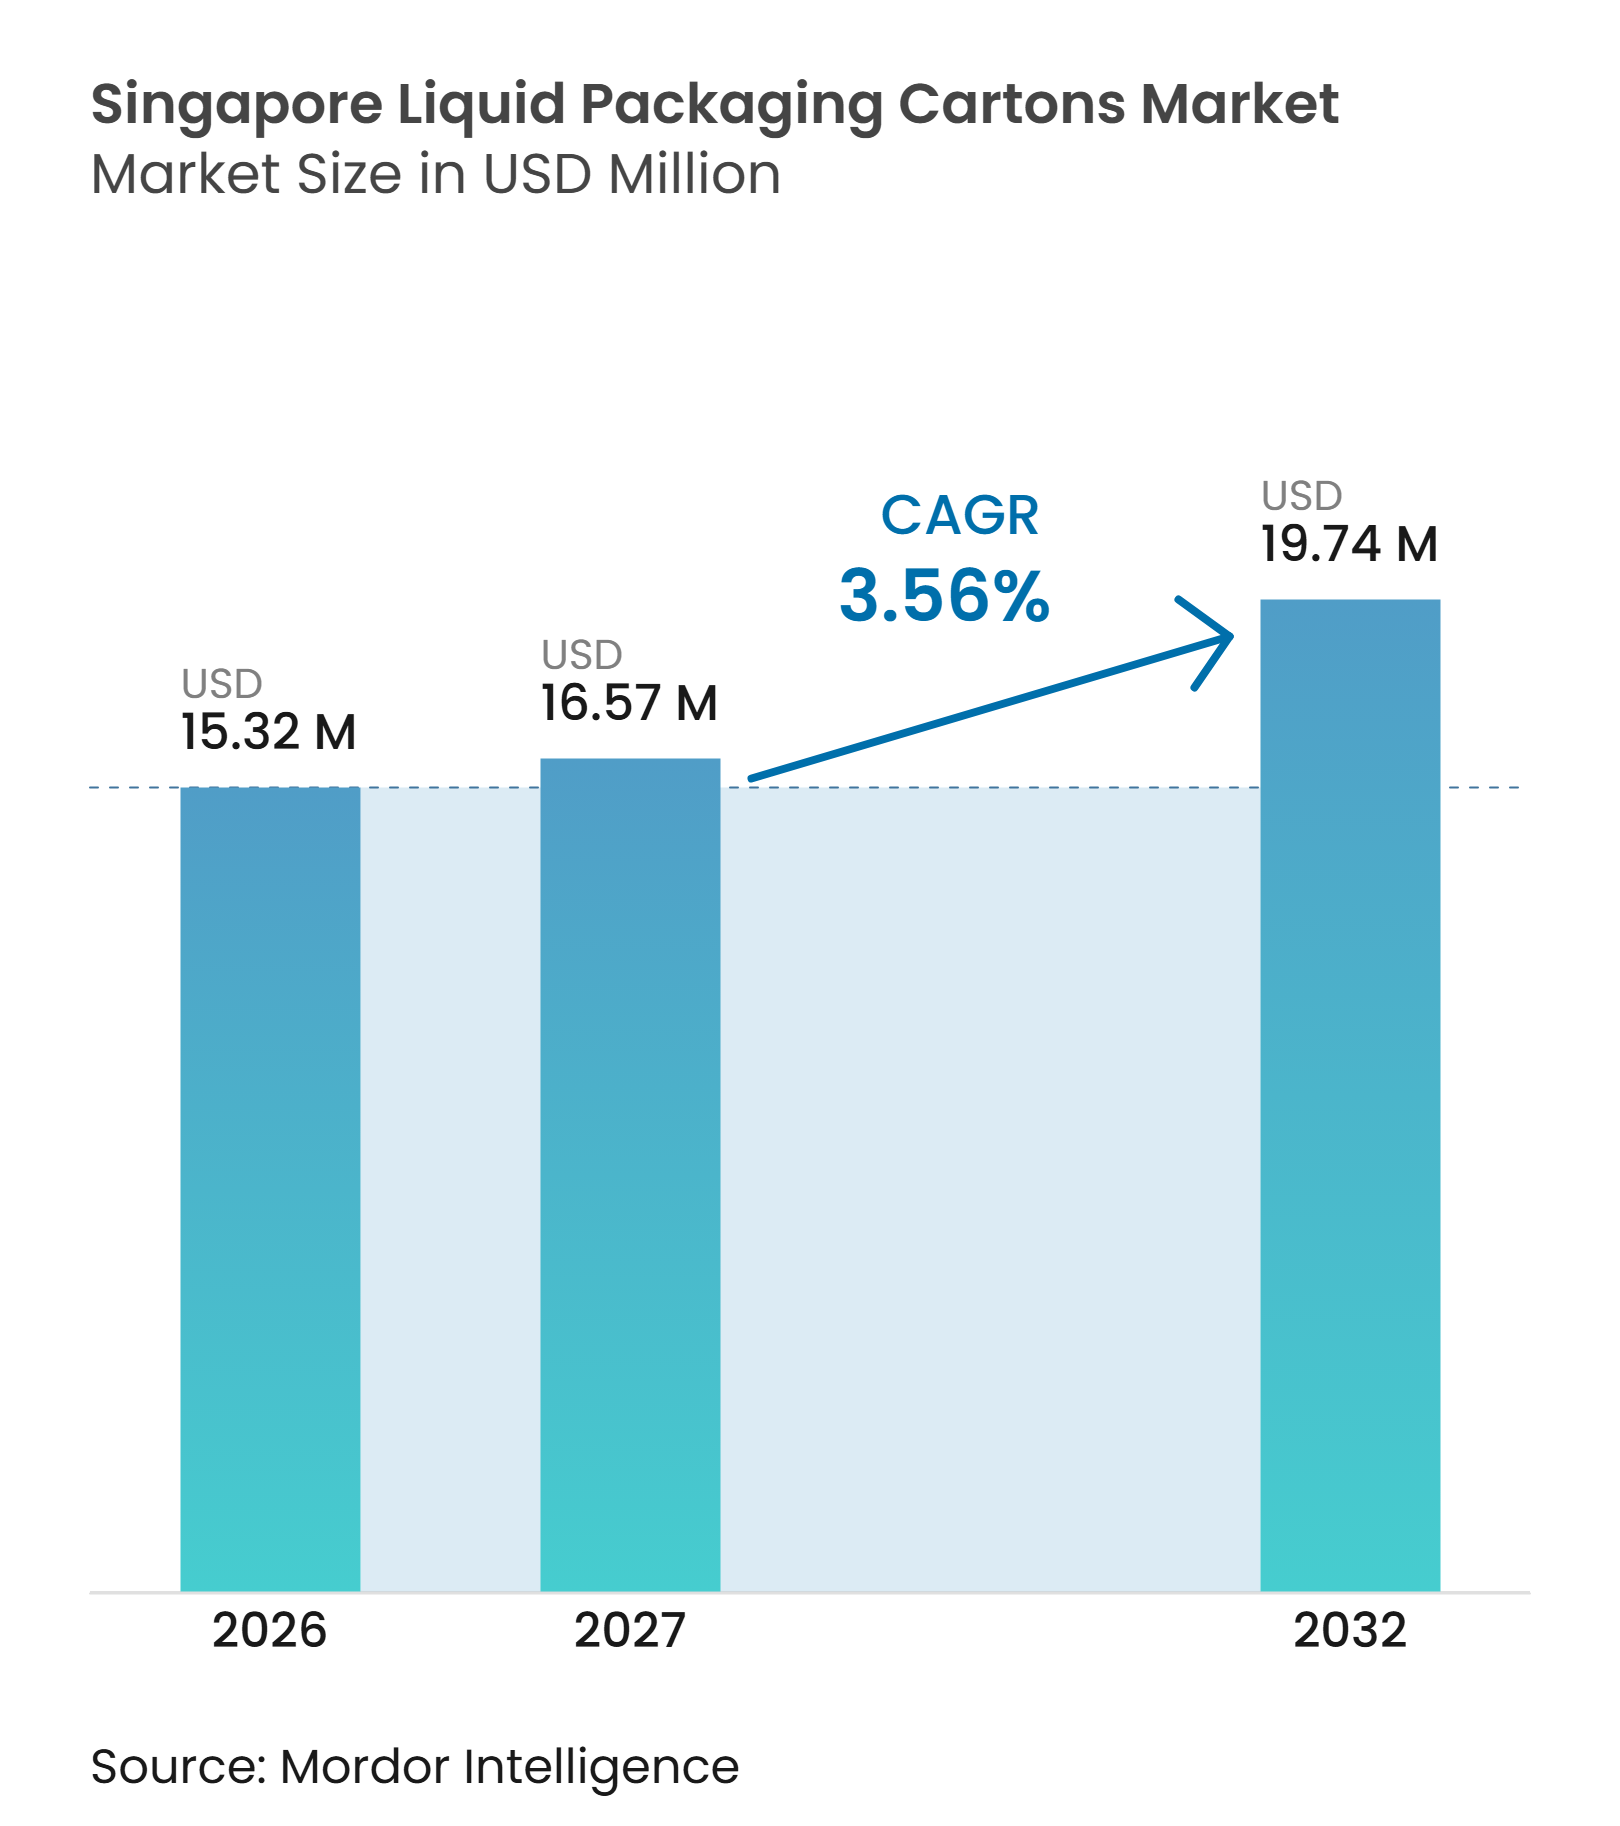
| Taille du marché de l'année de base (2026) | 15.32 Millions de dollars américains |
| Taille du Marché (2027) | 16.57 Millions de dollars américains |
| Taille du Marché (2032) | 19.74 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.56 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide de Singapour par Mordor Intelligence
La taille du marché des cartons d'emballage liquide de Singapour est évaluée à 15,32 millions USD en 2026 et devrait atteindre 19,74 millions USD d'ici 2032, avec une croissance à un CAGR de 3,56 % de 2027 à 2032. Le marché des cartons d'emballage liquide de Singapour bénéficie de la dépendance du pays à l'égard des produits laitiers et des jus importés, où les emballages à longue conservation peuvent réduire les besoins en chaîne du froid dans un réseau de distribution dense. La demande s'élargit également grâce aux boissons à base de plantes, au café et au thé prêts à boire, ainsi qu'aux boissons fonctionnelles nécessitant une longue durée de conservation. Les fournisseurs répondent avec de nouveaux formats de cartons et des technologies de barrière à base de papier, tandis que les propriétaires de marques évaluent la teneur en matières renouvelables, la documentation sur le contact alimentaire et les considérations de recyclage. La concurrence des bouteilles en PET, des canettes en aluminium, du verre et des sachets souples reste forte, mais l'exclusion des cartons du dispositif de consigne pour boissons de Singapour soutient leur position dans les rayons de boissons à température ambiante.
Points clés du rapport
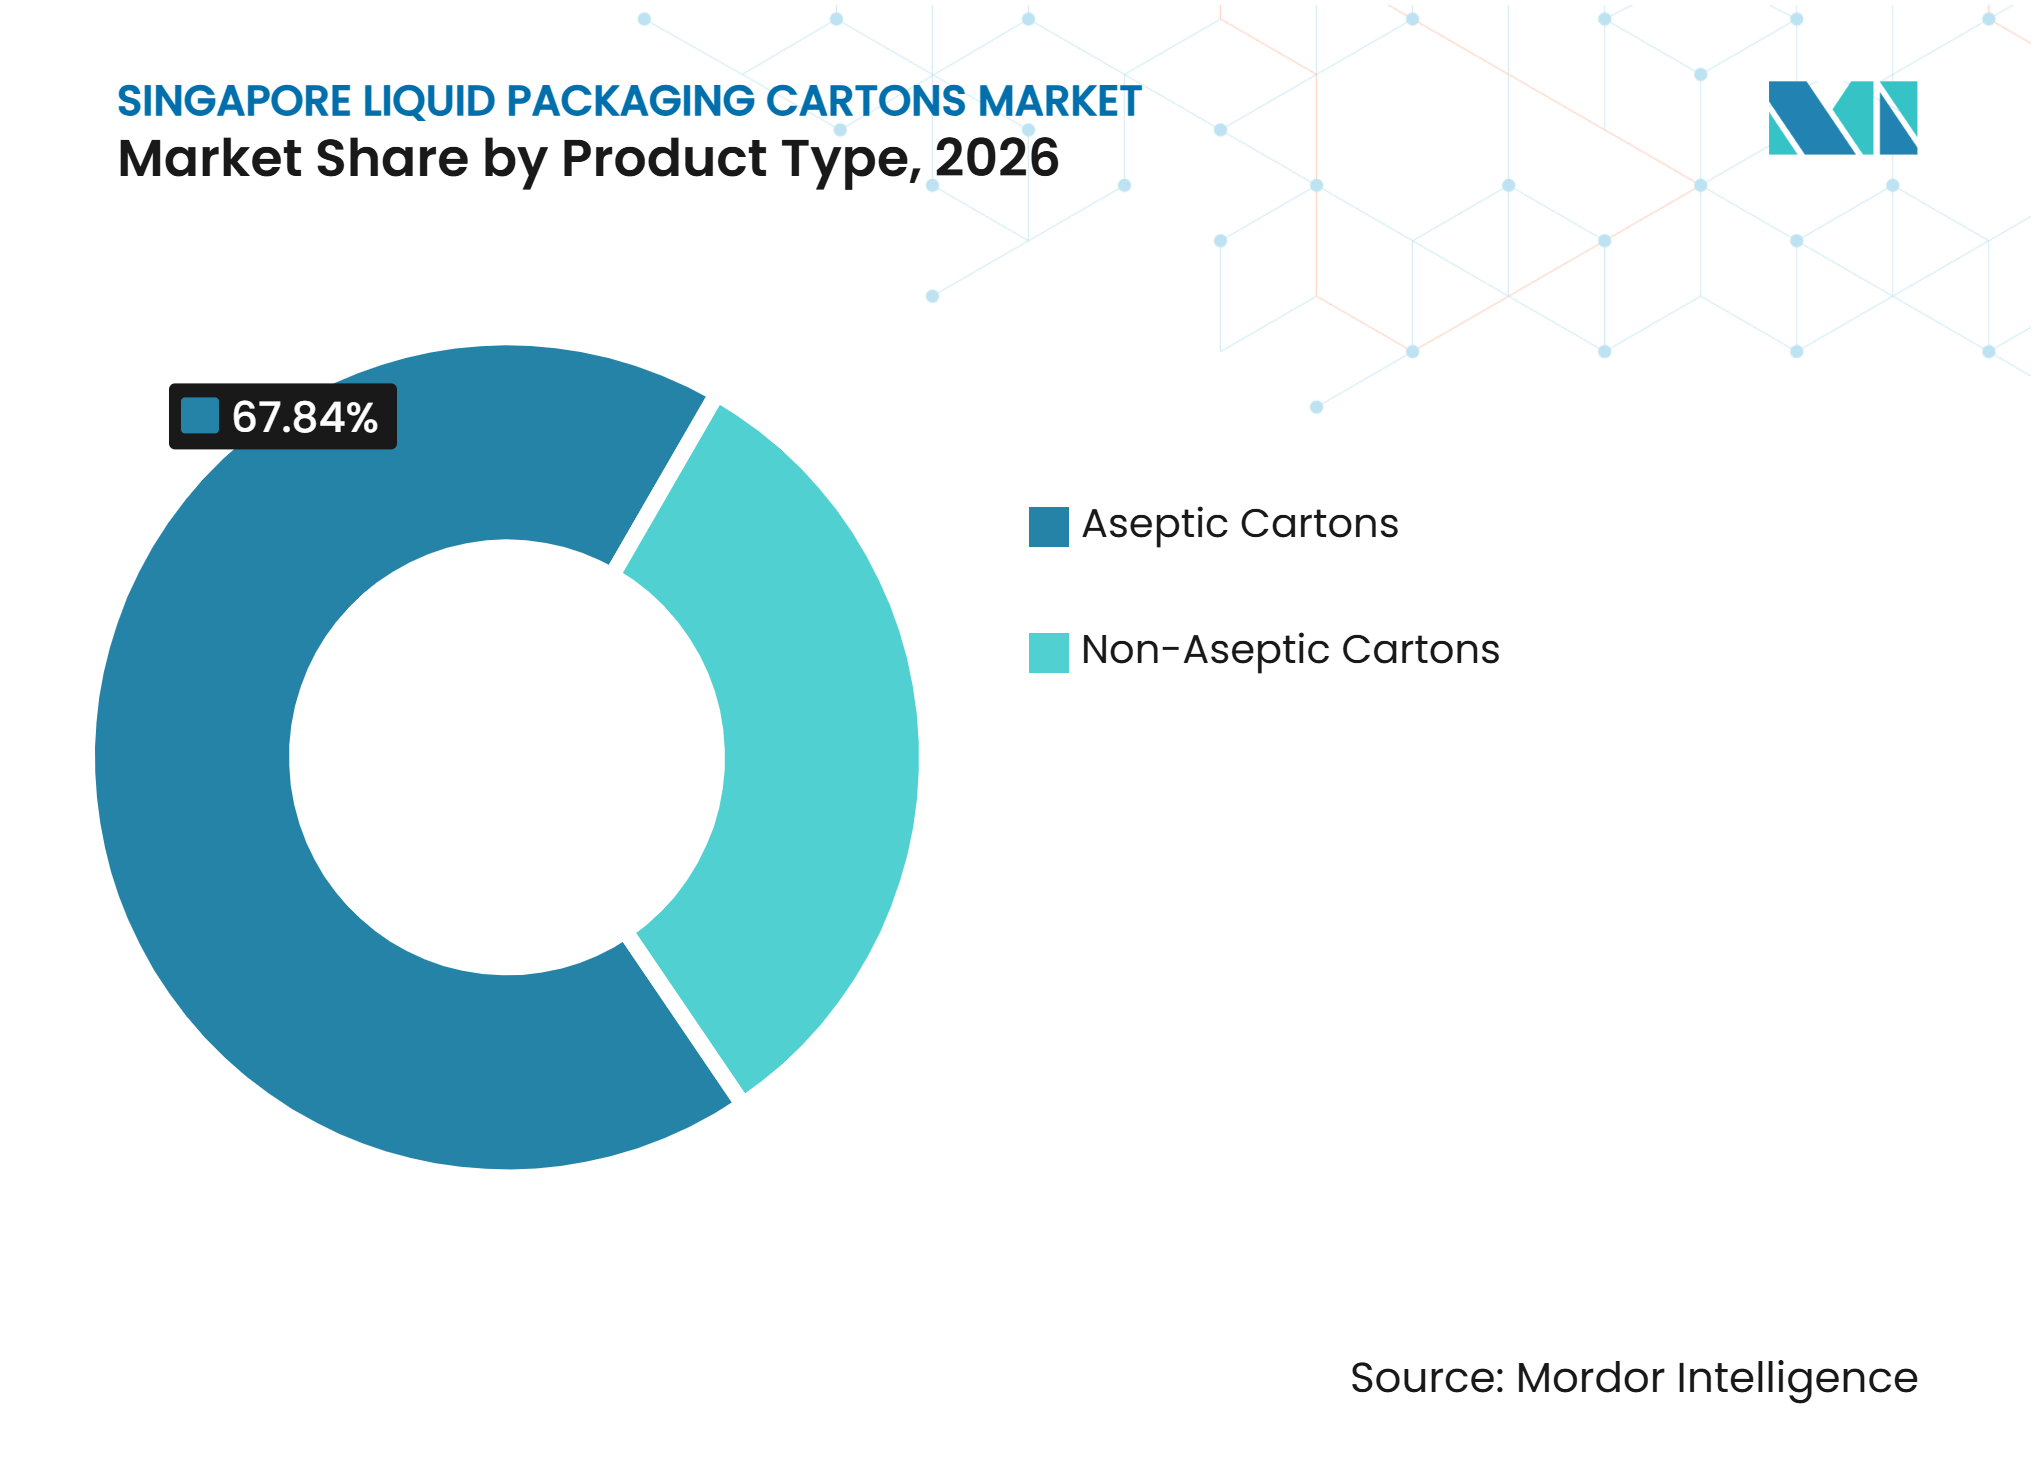
- Par type de produit, les cartons aseptiques détenaient 67,84 % de la part de marché des cartons d'emballage liquide de Singapour en 2026, avec un TCAC de 4,34 %.
- Par application, les boissons à base de plantes devraient se développer à un TCAC de 4,53 % de 2027 à 2032, ce qui en fait l'application à la croissance la plus rapide sur le marché des cartons d'emballage liquide de Singapour.
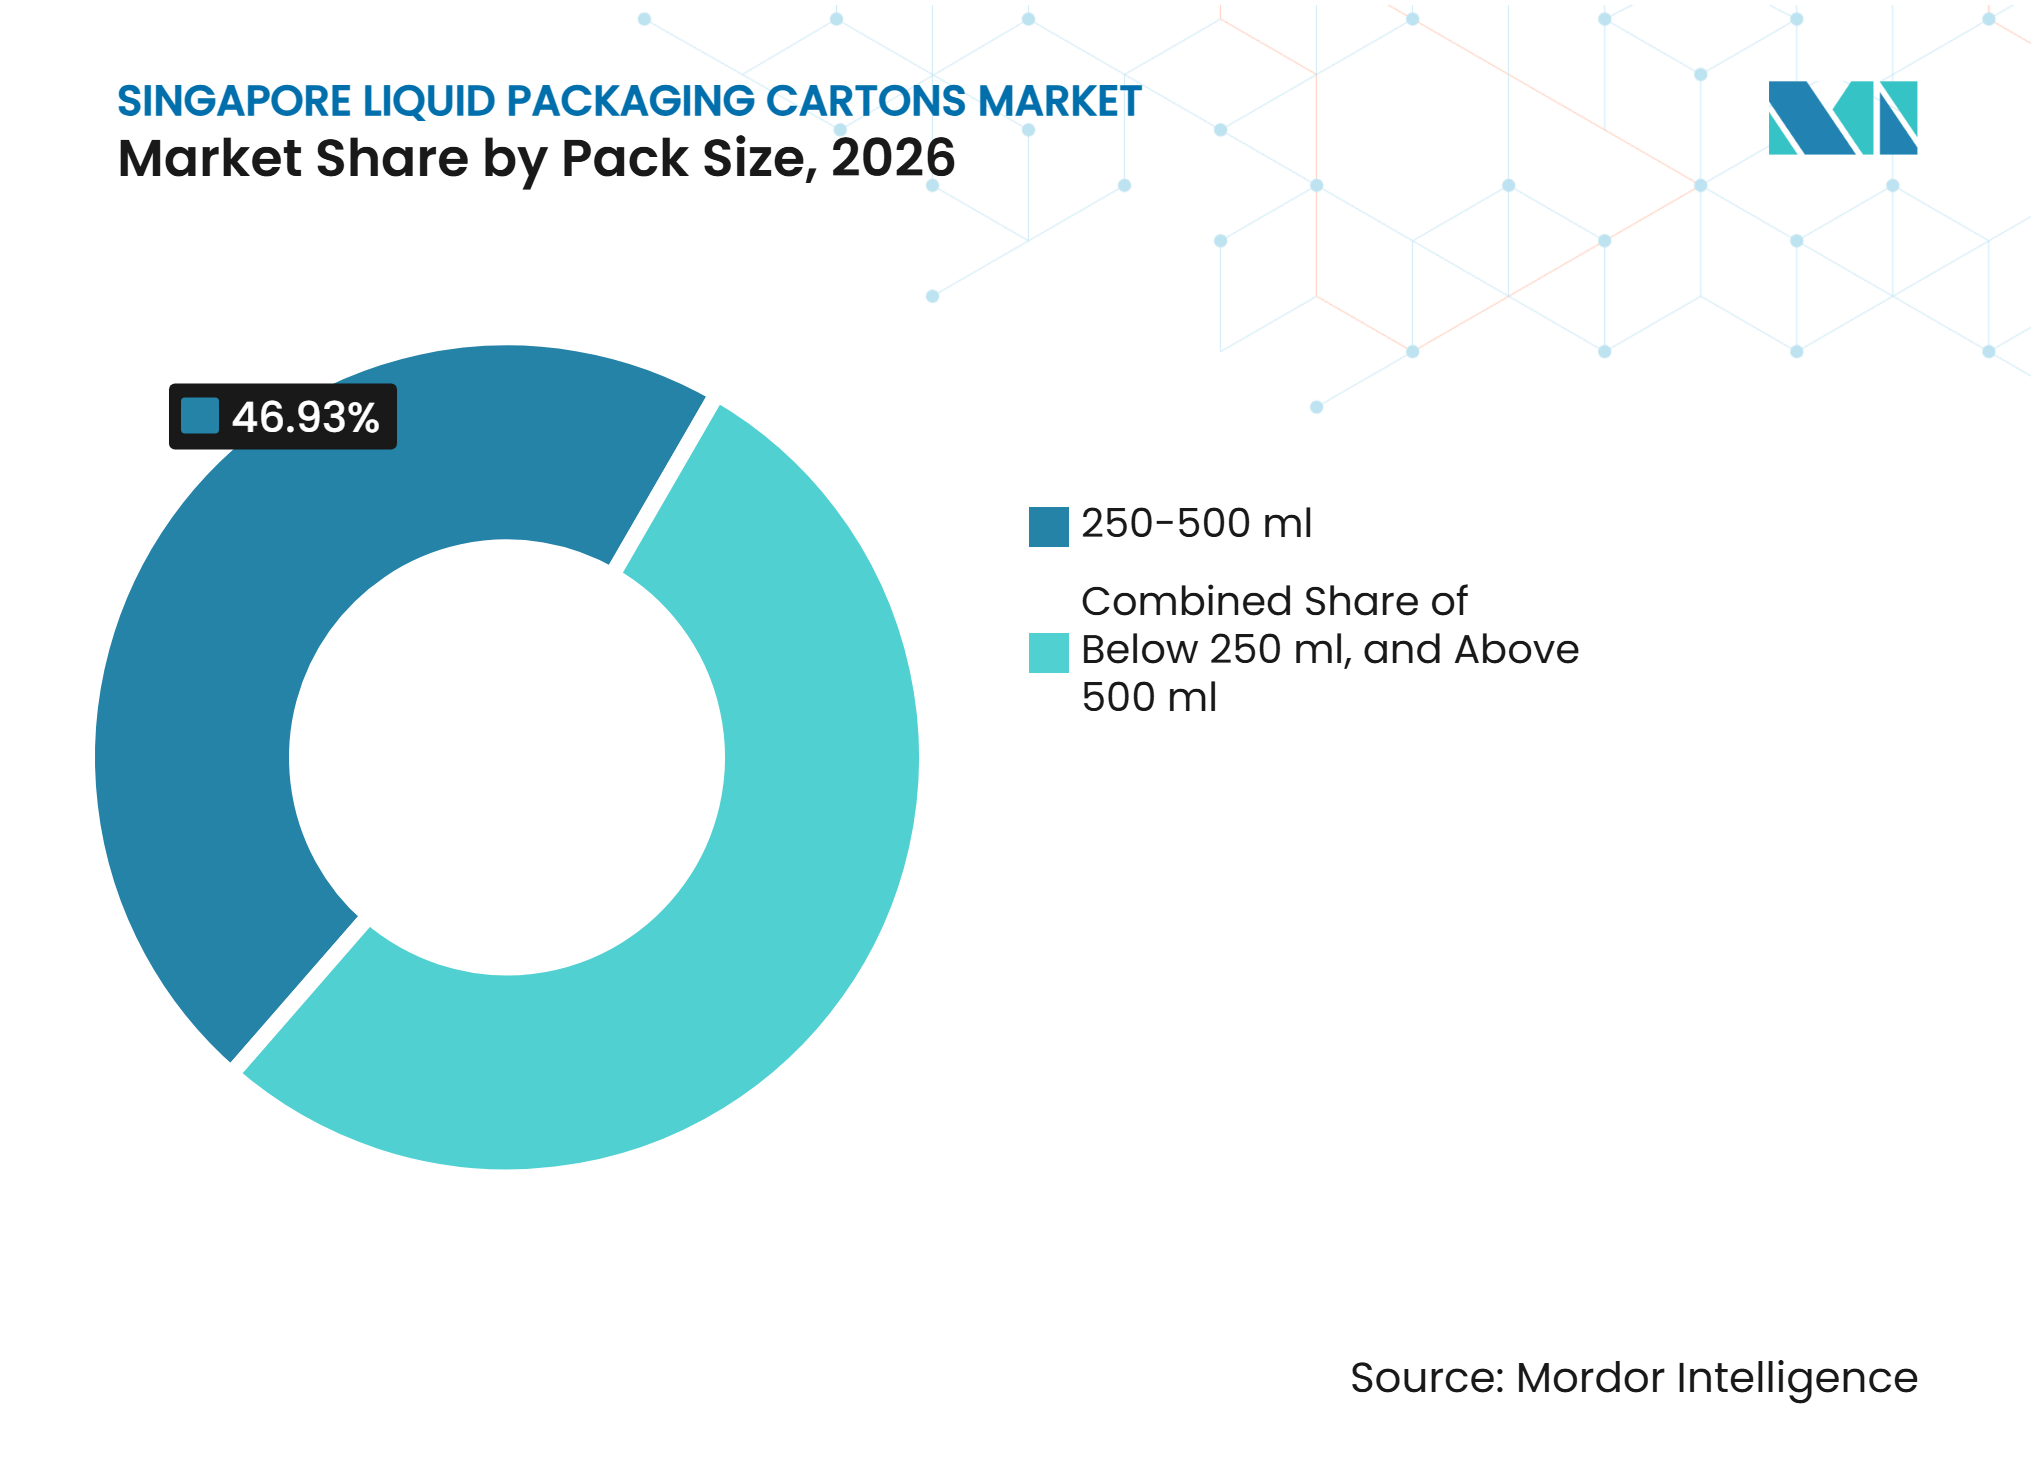
- Par taille d'emballage, le format 250-500 ml détenait 46,93 % de la part de marché des cartons d'emballage liquide de Singapour en 2026, tandis que les cartons de moins de 250 ml devraient se développer à un TCAC de 4,69 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits laitiers à longue conservation et de boissons à base de plantes | +1.0% | À l'échelle de Singapour, avec la plus forte concentration dans le commerce moderne et la distribution spécialisée en santé | Moyen terme (2-4 ans) |
| Expansion des cafés, thés et boissons fonctionnelles prêts à boire | +0.8% | À l'échelle de Singapour, plus forte dans les réseaux de cafés et la distribution de proximité | Moyen terme (2-4 ans) |
| Passage axé sur la durabilité vers les emballages à base de fibres | +0.5% | À l'échelle nationale, façonné par le cadre de déclaration obligatoire des emballages et les exigences de durabilité des entreprises | Long terme (≥ 4 ans) |
| Croissance de la distribution à température ambiante et du commerce de détail omnicanal | +0.3% | À l'échelle de Singapour, avec une adoption plus forte dans les circuits de commerce électronique et d'hypermarchés | Court terme (≤ 2 ans) |
| Avantage relatif du format lié à l'exclusion du dispositif de consigne pour contenants de boissons | +0.2% | À l'échelle de Singapour, car le dispositif actuel couvre les contenants en PET et en aluminium | Court terme (≤ 2 ans) |
| Résilience de l'approvisionnement régional et innovation plus rapide des formats | +0.1% | Approvisionnement en provenance de l'ASEAN, avec un effet direct sur la disponibilité des produits à Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits laitiers à longue conservation et de boissons à base de plantes
Les produits laitiers à base de plantes sont devenus une source importante de demande pour le marché des cartons d'emballage liquide de Singapour, car les emballages aseptiques permettent une longue durée de conservation sans réfrigération. Les boissons à base d'avoine, de soja et d'amande peuvent être distribuées dans les supermarchés, les épiceries de proximité et les plateformes d'épicerie en ligne avec moins d'exigences de contrôle de la température que les produits réfrigérés. Oatside a élargi sa gamme via la marque Nobo en 2025, ajoutant des produits à base de lait de soja et d'amande en cartons aseptiques pour Singapour et d'autres marchés.[1] Le carton de 250 ml de lait d'avoine au matcha de la marque montre également comment les marques utilisent des emballages plus petits pour les occasions de consommation individuelle. Le lait UHT continue de constituer une base stable pour la demande de cartons, car les produits laitiers importés doivent transiter par une chaîne d'approvisionnement où la longue durée de conservation reste précieuse. Cette combinaison soutient le marché des cartons d'emballage liquide de Singapour grâce à des offres végétales haut de gamme ainsi qu'à la consommation laitière établie.
Expansion des cafés, thés et boissons fonctionnelles prêts à boire
Les cafés, thés et boissons fonctionnelles prêts à boire étendent l'utilisation des cartons aseptiques au-delà des produits laitiers et des jus conventionnels. Les formulations à faible teneur en sucre, enrichies en protéines, en probiotiques et en ingrédients botaniques encouragent les marques à lancer des produits pouvant être stockés et livrés à température ambiante. L'usine de Binh Duong de Tetra Pak International S.A. a ajouté le Tetra Prisma Aseptic 500 Edge avec DreamCap 26 pour les applications de boissons prêtes à boire et à emporter en Asie du Sud-Est.[2] MAD Foods a lancé un café prêt à boire au lait d'avoine fonctionnel à Singapour en 2025, ce qui reflète l'activité produit continue dans les formats de café haut de gamme. Les cartons peuvent soutenir ces produits car ils protègent les formulations pendant le transport et s'adaptent aussi bien aux rayons de vente au détail conventionnels qu'à la livraison d'épicerie via application. Le marché des cartons d'emballage liquide de Singapour a donc la possibilité de bénéficier de la reformulation des produits, même si les catégories de boissons grand public arrivent à maturité.
Les règles de déclaration des emballages de Singapour augmentent la valeur des informations documentées sur les matériaux dans les décisions d'achat. Le cadre de déclaration obligatoire des emballages oblige les entreprises concernées à déclarer les données d'emballage et à préparer des plans de réduction, de réutilisation ou de recyclage des emballages.[3] Cette exigence confère aux fournisseurs de cartons établis un avantage lorsqu'ils peuvent fournir des informations claires sur la teneur en matières renouvelables, la composition des matériaux et la sécurité du contact alimentaire. Tetra Pak International S.A. et Sterilgarda Alimenti ont lancé en 2026 un carton aseptique d'un litre avec une barrière à base de papier, contenant 90 % de matières renouvelables lorsqu'il est associé à des polymères d'origine végétale et affichant une réduction déclarée de l'empreinte carbone allant jusqu'à 50 % par rapport aux équivalents à barrière en aluminium. Le projet de loi sur la sécurité et la sûreté alimentaires renforce la base réglementaire générale pour les contrôles de sécurité alimentaire et de contact alimentaire à Singapour. Ces facteurs favorisent les fournisseurs capables de combiner des matériaux à faible impact avec des dossiers de validation établis.
Passage axé sur la durabilité vers les emballages à base de fibres
Les règles de déclaration des emballages de Singapour augmentent la valeur des informations documentées sur les matériaux dans les décisions d'achat. Le cadre de déclaration obligatoire des emballages oblige les entreprises concernées à déclarer les données d'emballage et à préparer des plans de réduction, de réutilisation ou de recyclage des emballages. Cette exigence confère aux fournisseurs de cartons établis un avantage lorsqu'ils peuvent fournir des informations claires sur la teneur en matières renouvelables, la composition des matériaux et la sécurité du contact alimentaire. Tetra Pak International S.A. et Sterilgarda Alimenti ont lancé en 2026 un carton aseptique d'un litre avec une barrière à base de papier, contenant 90 % de matières renouvelables lorsqu'il est associé à des polymères d'origine végétale et affichant une réduction déclarée de l'empreinte carbone allant jusqu'à 50 % par rapport aux équivalents à barrière en aluminium. Le projet de loi sur la sécurité et la sûreté alimentaires renforce également la base réglementaire générale pour les contrôles de sécurité alimentaire et de contact alimentaire à Singapour. Ces facteurs favorisent les fournisseurs capables de combiner des matériaux à faible impact avec des dossiers de validation établis.
Croissance de la distribution à température ambiante et du commerce de détail omnicanal
La distribution à température ambiante devient de plus en plus importante à mesure que les détaillants connectent les magasins physiques, les plateformes de fidélité et les services de livraison. FairPrice Group a lancé FPG ADvantage en octobre 2025 sur 570 points de contact physiques, soutenu par 1,7 million de clients de l'application et plus de 2 millions de membres du programme de fidélité Link Rewards. Les cartons aseptiques sont adaptés à ce modèle car ils peuvent transiter par des entrepôts à température ambiante et des réseaux de livraison au dernier kilomètre sans réfrigération dédiée. Le partenariat de Deliveroo avec Sheng Siong a élargi l'accès rapide à l'épicerie depuis plus de 21 magasins, offrant un autre circuit pour les produits de boissons à longue conservation. Les cartons rectangulaires utilisent également efficacement l'espace sur palettes et en rayons, ce qui est important lorsque les détaillants cherchent à améliorer la densité de préparation des commandes. Ces caractéristiques opérationnelles soutiennent le marché des cartons d'emballage liquide de Singapour aussi bien dans les hypermarchés que dans les formats plus petits axés sur la proximité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des bouteilles en PET, des canettes métalliques, du verre et des sachets souples | -0.7% | À l'échelle de Singapour, plus aiguë dans les boissons gazeuses, l'eau et les boissons énergisantes | Court terme (≤ 2 ans) |
| Coûts élevés de qualification des lignes aseptiques et de changement de format | -0.3% | À l'échelle nationale, avec un effet plus important sur les petits et moyens producteurs de boissons | Moyen terme (2-4 ans) |
| Capacités limitées de collecte et de recyclage des cartons sur le marché intérieur | -0.2% | Marché intérieur singapourien, où les cartons sont exclus du dispositif de consigne actuel | Long terme (≥ 4 ans) |
| Demande mature de lait frais et dépendance à l'égard de l'approvisionnement importé | -0.1% | À l'échelle de Singapour, affectant la demande de cartons à toit en pignon et de cartons non aseptiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des bouteilles en PET, des canettes métalliques, du verre et des sachets souples
Les bouteilles en PET et les canettes en aluminium occupent des positions établies dans l'eau en bouteille, les boissons gazeuses et les boissons énergisantes, limitant les opportunités de conversion vers les cartons. L'obstacle ne réside pas uniquement dans le prix du produit, car de nombreuses entreprises de boissons exploitent déjà des lignes de remplissage conçues pour ces formats. Les sachets souples sont également en concurrence directe pour les petites portions, notamment dans les boissons pour enfants et les emballages d'aliments liquides où le coût unitaire est déterminant. Le dispositif de consigne pour boissons s'applique actuellement aux contenants en plastique et en métal de 150 ml à 3 000 ml, tandis que les cartons restent en dehors de son champ d'application. Cette distinction soutient les cartons à court terme, bien qu'une extension ultérieure du dispositif pourrait modifier les décisions d'emballage. Le marché des cartons d'emballage liquide de Singapour doit donc se démarquer par la durée de conservation, la logistique, la protection des produits et la différenciation des formats plutôt que de s'appuyer sur un seul avantage de coût.
Coûts élevés de qualification des lignes aseptiques et de changement de format
Le remplissage aseptique nécessite la validation des équipements, la qualification du nettoyage en place, le traitement stérile et la conformité aux exigences de sécurité alimentaire. Ces exigences rendent le format difficile à adopter pour les petits producteurs qui ne disposent pas des volumes nécessaires pour justifier une ligne de remplissage dédiée. Le projet de loi sur la sécurité et la sûreté alimentaires fournit une base plus solide pour la surveillance de la sécurité alimentaire et soutient des contrôles plus formels sur les produits et les matériaux utilisés dans la chaîne d'approvisionnement alimentaire. Les accords à long terme avec les fournisseurs de systèmes de cartons peuvent également ralentir les changements de format, car les systèmes de remplissage, de stérilisation, de scellage et de service sont étroitement liés. La faible population de Singapour réduit la base de volumes disponible pour une ligne aseptique propriétaire, en particulier pour les marques locales avec un portefeuille limité. Cela laisse une grande part de la demande de cartons entre les mains des entreprises alimentaires multinationales et des groupes de boissons régionaux qui peuvent utiliser leur échelle sur plusieurs marchés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats aseptiques consolident leur leadership sur le marchéLes cartons aseptiques détenaient 67,84 % de la part du marché des cartons d'emballage liquide de Singapour en 2026, ce qui en fait le format dominant sur ce marché. Leur rôle est soutenu par la demande de produits laitiers UHT, de jus longue conservation, de boissons à base de plantes et de produits fonctionnels prêts à boire. Le format protège les liquides lors de la distribution à température ambiante et aide les fournisseurs à éviter le coût et la complexité du maintien de la réfrigération dans chaque circuit de distribution. Tetra Pak International S.A. a élargi l'installation de Binh Duong au Vietnam en 2025, portant la capacité annuelle à plus de 30 milliards d'emballages et ajoutant 15 formats pour répondre à la demande régionale. La nouvelle gamme comprenait les formats Tetra Prisma Aseptic 1000 Square et Tetra Brik Aseptic 1000 Slim qui renforcent les options d'approvisionnement pour Singapour.
Les cartons non aseptiques restent pertinents pour les produits laitiers frais et les jus réfrigérés, où les emballages à toit en pignon sont utilisés par des marques telles que Marigold. NUTRISOY a lancé le Fresh Soya Milk Matcha Latte en cartons à toit en pignon de 475 ml et 946 ml à Singapour en juillet 2026, montrant que les producteurs utilisent encore des cartons réfrigérés pour les lancements de boissons haut de gamme. Ces emballages jouent un rôle différent des cartons aseptiques car ils soutiennent des produits qui dépendent de la distribution réfrigérée ou d'un positionnement « frais ». Les exigences de déclaration des emballages s'appliquent aux deux formats, de sorte que les acheteurs comparent de plus en plus la teneur en matières renouvelables, la documentation de sécurité et les options de fin de vie. Le secteur des cartons d'emballage liquide de Singapour comprend donc une base non aseptique plus petite mais persistante aux côtés du système aseptique plus important.


Par application :
les jus en tête, les boissons à base de plantes s'accélèrentLes boissons à base de plantes devraient se développer à un CAGR de 4,53 % de 2027 à 2032, le taux le plus élevé parmi les segments d'application du marché des cartons d'emballage liquide de Singapour. La catégorie bénéficie d'une variété de produits à base d'avoine, de soja et d'amande, ainsi que d'un positionnement haut de gamme en grande distribution. Oatside utilise des cartons aseptiques dans toute sa gamme, tandis que le lancement de Nobo a élargi la présence de l'entreprise dans le lait de soja et d'amande. Le traitement aseptique est utile pour les produits à base de plantes car il permet la distribution sans chaîne du froid continue. Les nouvelles marques peuvent ainsi atteindre les supermarchés, les détaillants spécialisés et les circuits d'épicerie en ligne avec le même format d'emballage de base.
Le lait reste une application majeure pour les cartons, car les produits UHT importés nécessitent une distribution stable et occupent une place établie dans les foyers. Les produits laitiers hors lait, tels que la crème de cuisine, les boissons à base de crème et les boissons au yaourt, offrent des opportunités plus modestes mais à plus forte valeur ajoutée. Les boissons énergisantes et fonctionnelles en cartons gagnent également en visibilité grâce à des produits compacts pouvant être vendus dans les épiceries de proximité sans réfrigération. Les applications d'aliments liquides, notamment les soupes, les bouillons et les sauces de cuisine, restent moins développées à Singapour mais offrent des possibilités pour les formats de cartons à température ambiante. La technologie Tetra Recart démontre le potentiel du rétortage en carton pour les applications alimentaires qui utilisaient historiquement des boîtes en acier. Cette diversité d'utilisations réduit la dépendance du marché des cartons d'emballage liquide de Singapour à l'égard d'une seule application de boissons.
Par taille d'emballage :
les formats plus petits gagnent en dynamique structurelleLe segment 250-500 ml détenait 46,93 % de la part de marché en 2026, reflétant la popularité des produits à portion individuelle et double. Le format fonctionne aussi bien dans les rayons à température ambiante, les réfrigérateurs des épiceries de proximité que dans les inventaires d'épicerie en ligne. Il convient également aux petits ménages qui achètent plus fréquemment plutôt que de stocker de grandes quantités. Les cartons de moins de 250 ml devraient croître à un CAGR de 4,69 % de 2027 à 2032, le taux le plus élevé parmi les catégories de tailles d'emballage. Leur croissance est liée aux boissons portables, aux produits pour enfants et aux portions individuelles de boissons à base de plantes.
Les cartons de 250 ml d'Oatside ont contribué à normaliser la consommation de lait d'avoine en portion individuelle dans la cité-État. Le Tetra Prisma Aseptic 500 Edge avec DreamCap 26 de Tetra Pak International S.A. cible également la consommation portable et prend en charge les occasions d'utilisation refermables. Les cartons de plus de 500 ml conservent un rôle dans le lait UHT, les jus longue conservation, la crème de cuisine et la préparation alimentaire à domicile. Les cartons plus grands offrent un meilleur rapport qualité-prix par millilitre pour la consommation multi-portions. Cependant, la livraison rapide d'épicerie et la distribution en petits magasins encouragent le réapprovisionnement en plus petites quantités. Ce comportement devrait maintenir le marché des cartons d'emballage liquide de Singapour axé sur les formats inférieurs à 500 ml tout en préservant la demande pour les emballages multi-portions.

Analyse géographique
Zone de commerce moderne et de distribution de proximité
La demande de cartons d'emballage liquide de Singapour est concentrée dans le commerce moderne et la distribution de proximité, où FairPrice, Cold Storage, Sheng Siong, Giant et Don Don Donki offrent un accès significatif aux rayons. Le réseau FPG ADvantage de FairPrice Group connecte 570 points de contact physiques avec son application et sa base de fidélité, aidant les marques de grande consommation à combiner l'activité en magasin avec l'engagement numérique. Cet environnement de distribution favorise les formats à longue conservation pouvant transiter rapidement entre les entrepôts centraux, les magasins de quartier et les commandes de livraison. La forte densité et l'étendue de la distribution de proximité permettent aux marques de réapprovisionner fréquemment les cartons en plus petits volumes. Les facteurs de conformité influencent également les décisions d'achat, car les entreprises concernées doivent déclarer les données d'emballage et soumettre des plans de réduction, réutilisation et recyclage dans le cadre du cadre de déclaration obligatoire des emballages. L'influence réglementaire favorise les fournisseurs capables de documenter clairement la composition des matériaux et les informations de sécurité.
Circuits de la restauration hors domicile et de la demande institutionnelle
Les acheteurs de la restauration hors domicile et les acheteurs institutionnels utilisent des cartons multi-portions pour le lait UHT, la crème de cuisine et les jus longue conservation. Les hôtels, les centres de restauration populaire, les restaurants à service rapide, les cafétérias d'entreprise et les traiteurs d'événements ont besoin de produits pouvant être stockés en toute sécurité sans dépendre de grands stocks réfrigérés. Cela rend les cartons de plus de 500 ml pertinents dans les cuisines commerciales de Marina Bay, Orchard Road, Sentosa et d'autres zones d'hôtellerie. GS Holdings a finalisé l'acquisition d'Octopus Distribution Networks en 2025, renforçant une plateforme de distribution au service d'environ 200 marques internationales et de plus de 1 500 références. La couche de distribution connecte l'innovation internationale en matière d'emballage avec les acheteurs institutionnels locaux et contribue à maintenir une demande de base. La conformité à la sécurité alimentaire dans le cadre de l'Agence de sécurité alimentaire de Singapour reste importante lorsque les acheteurs sélectionnent des emballages pour aliments liquides et boissons.
Le commerce omnicanal remodèle la demande
Le partenariat d'épicerie de Deliveroo avec Sheng Siong offre un autre circuit pour les boissons en cartons à température ambiante, grâce à la livraison rapide depuis plus de 21 points de vente. Les détaillants spécialisés en santé et les plateformes d'épicerie offrent également de l'espace pour les laits d'avoine importés et les boissons fonctionnelles en cartons. Les modèles de dark stores favorisent les emballages pouvant rester à température ambiante, s'empiler efficacement et résister aux cycles de préparation courts. La taille du marché des cartons d'emballage liquide de Singapour bénéficie de ces circuits car les formats aseptiques réduisent le besoin de capacité dédiée en chambre froide. Pandamart de Foodpanda et les réseaux similaires renforcent cet avantage grâce à la livraison à haute fréquence de produits à température ambiante. Le dispositif de consigne pour boissons actuel couvre les contenants de boissons en plastique et en métal spécifiés plutôt que les cartons. Cette différence de politique pourrait réduire l'écart de coût comparatif entre les cartons et certains formats concurrents à mesure que les coûts du dispositif de consigne se répercutent dans la chaîne d'approvisionnement.
Paysage concurrentiel
Concentration du Marché
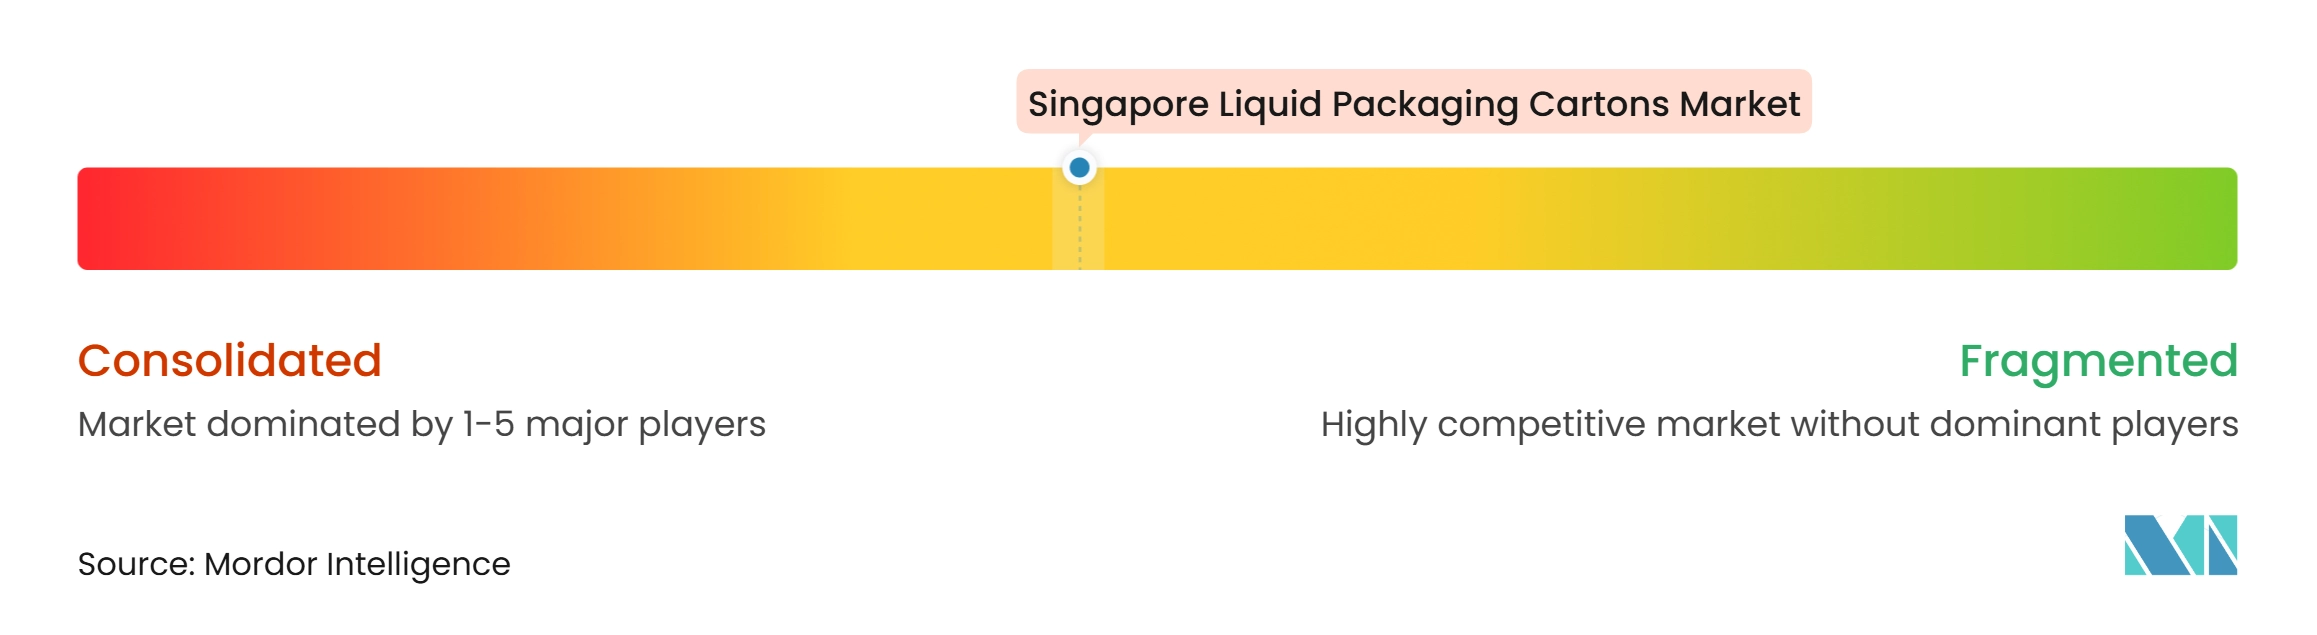
Tetra Pak International S.A. occupe une position dominante sur le marché des cartons d'emballage liquide de Singapour, car ses systèmes de remplissage, ses arrangements de service et sa gamme de formats sont intégrés chez les principaux producteurs de produits laitiers et de jus. Son expansion régionale à Binh Duong a ajouté de la capacité et de nouveaux formats adaptés au café prêt à boire, aux produits barista et à la consommation à emporter. Cette initiative donne aux clients singapouriens accès à une base d'approvisionnement régionale plus large. SIG Group AG est un challenger principal, axé sur les systèmes de cartons aseptiques et les options sans couche d'aluminium. Elopak ASA est également en concurrence via des formats de cartons, des technologies de remplissage et des travaux sur des matériaux à faible empreinte carbone. La concurrence est la plus forte là où les marques ont besoin de séries plus courtes, d'emballages plus petits ou d'un équilibre différent entre coût et caractéristiques de durabilité.
Les stratégies technologiques des fournisseurs sont de plus en plus centrées sur les barrières à base de papier, les matériaux renouvelables et les alternatives aux composants plastiques. Le lancement en 2026 de la barrière à base de papier de Tetra Pak International S.A. avec Sterilgarda Alimenti illustre cette orientation. Elopak ASA a investi dans Blue Ocean Closures en 2025 pour développer des bouchons à base de fibres, montrant que les fermetures font partie de la différenciation des cartons. Ces développements sont importants à Singapour car les grands acheteurs doivent évaluer les données d'emballage, les références matérielles et la documentation sur le contact alimentaire. Les nouveaux fournisseurs tels que TidePak Aseptic Packaging Material Co., Ltd. et NewJF Technology Co., Ltd. peuvent concurrencer pour les activités sensibles aux prix dans les petits emballages et les formats d'aliments liquides. Leur opportunité est limitée par l'importance des écosystèmes de remplissage établis et des relations d'approvisionnement qualifiées.
La structure concurrentielle reste concentrée autour d'un petit groupe de fournisseurs de systèmes plutôt que d'un large groupe de producteurs de cartons interchangeables. Les contrats à long terme pour les lignes de remplissage créent des coûts de changement et favorisent les entreprises disposant de capacités de service technique. Le secteur des cartons d'emballage liquide de Singapour dépend également du carton importé et de la production régionale, ce qui expose les acheteurs aux mouvements logistiques et de change. Le recyclage intérieur reste une préoccupation car le taux de recyclage intérieur de Singapour a été rapporté à 11 % en 2025. Ce problème peut affecter la façon dont les propriétaires de marques évaluent les allégations d'emballage à base de fibres, même lorsque le carton présente des caractéristiques favorables en termes de teneur en matières renouvelables. Les fournisseurs capables d'associer l'innovation en matière d'emballage à un soutien clair en matière de collecte, de recyclage et de conformité seront mieux positionnés dans les discussions d'approvisionnement.
Leaders du secteur des cartons d'emballage liquide de Singapour
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cartons d'Emballage Liquide de Singapour Entreprises couvertes dans ce rapport
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Novolex Holdings Inc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- Stora Enso Oyj
- Billerud Aktiebolag (publ)
- Huhtamäki Oyj
- IPI S.r.l.
- NewJF Technology Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
Développements industriels récents dans Marché des Cartons d'Emballage Liquide de Singapour
- Novembre 2026 : Kao Industrial (Thailand) Co., Ltd. et SCG Packaging Public Company Limited (SCGP) ont renforcé leur partenariat pour développer des emballages recyclables en mono-matériau, à base de pâte à papier et à base de papier, améliorant la circularité et l'efficacité des ressources. Ce développement soutient les objectifs de durabilité de Singapour et pourrait accroître la demande d'emballages cartons liquides à base de fibres et d'innovations axées sur le recyclage.
- Juillet 2026 : NUTRISOY a lancé son Fresh Soya Milk Matcha Latte en formats de cartons à toit en pignon de 475 ml et 946 ml à Singapour, ciblant le segment haut de gamme des boissons à base de plantes prêtes à boire avec une classification Nutri-Grade B à des prix de vente recommandés de 1,86 SGD et 2,98 SGD respectivement. La stratégie à double format reflète un schéma de marché plus large des marques de boissons en cartons singapouriennes qui poursuivent des tailles d'emballage à portion individuelle et multi-portions pour les occasions de consommation à emporter et à domicile dans la catégorie du lait de soja à base de plantes.
- Avril 2026 : Tetra Pak International S.A., en collaboration avec Sterilgarda Alimenti, a lancé le premier carton aseptique d'un litre avec une barrière à base de papier, le Tetra Brik Aseptic 1000 Edge, portant la teneur en matières renouvelables à 90 % lorsqu'il est combiné avec des polymères d'origine végétale et réduisant l'empreinte carbone jusqu'à 50 % par rapport aux équivalents à barrière en aluminium, tel que vérifié par le Carbon Trust. Ce format a des implications directes pour les marques alimentaires et de boissons de Singapour soumises aux exigences de déclaration des emballages.
- Octobre 2025 : FairPrice Group a lancé FPG ADvantage, le plus grand réseau de médias de distribution omnicanal de Singapour, intégrant 570 points de contact physiques et atteignant 1,7 million de clients de l'application FPG et plus de 2 millions de membres du programme de fidélité Link Rewards, avec des chariots intelligents dotés d'intelligence artificielle et plus de 1 000 écrans numériques.
Périmètre du rapport sur le marché des cartons d'emballage liquide de Singapour
Le marché des cartons d'emballage liquide de Singapour englobe la fabrication et la fourniture de solutions d'emballage à base de carton conçues pour le stockage, le transport et la distribution sécurisés de boissons liquides et de produits alimentaires. Ces cartons assurent la protection des produits, prolongent la durée de conservation et facilitent la manutention, tout en soutenant un conditionnement et une distribution efficaces. Le marché comprend des solutions d'emballage conçues pour maintenir la fraîcheur des produits, prévenir la contamination et répondre aux exigences évolutives en matière de sécurité alimentaire et de durabilité. La consommation croissante de boissons conditionnées, la demande accrue de produits pratiques et stables à température ambiante, ainsi que le passage aux matériaux d'emballage recyclables stimulent la croissance du marché en Inde.
Le rapport sur le marché des cartons d'emballage liquide de Singapour est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus de fruits, boissons à base de plantes, produits laitiers hors lait, boissons énergisantes et fonctionnelles, aliments liquides et autres applications) et par taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergisantes et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergisantes et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cartons d'emballage liquide de Singapour ?
Le marché des cartons d'emballage liquide de Singapour est évalué à 15,32 millions USD en 2026 et devrait atteindre 19,74 millions USD d'ici 2032 à un CAGR de 3,56 % de 2027 à 2032.
Quel type de produit domine le marché des cartons d'emballage liquide de Singapour ?
Les cartons aseptiques sont en tête avec une part de 67,84 % en 2026. Leur force provient de leur longue durée de conservation et de leur aptitude à la distribution à température ambiante.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les boissons à base de plantes devraient se développer à un CAGR de 4,53 % de 2027 à 2032, soutenues par les lancements de boissons à base d'avoine, de soja et d'amande.
Quelle taille de carton connaît la croissance la plus rapide à Singapour ?
Les cartons de moins de 250 ml devraient croître à un CAGR de 4,69 % jusqu'en 2032, tandis que les formats 250-500 ml dominent la composition par taille d'emballage en 2026 avec une part de 46,93 %.
Pourquoi les cartons aseptiques s'adaptent-ils au système de distribution de Singapour ?
Les cartons aseptiques peuvent être stockés et livrés à température ambiante, ce qui soutient les supermarchés, les épiceries de proximité et les services de livraison rapide d'épicerie.
Quel est le principal frein à l'adoption des cartons à Singapour ?
Les bouteilles en PET, les canettes en aluminium, le verre et les sachets souples sont en concurrence avec les cartons, tandis que les systèmes de remplissage aseptique nécessitent une qualification et un investissement substantiels.