
シニアケアテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 40.14 十億米ドル |
| 市場規模 (2032) | 65.05 十億米ドル |
| 成長率 (2027 - 2033) | 10.14 % |
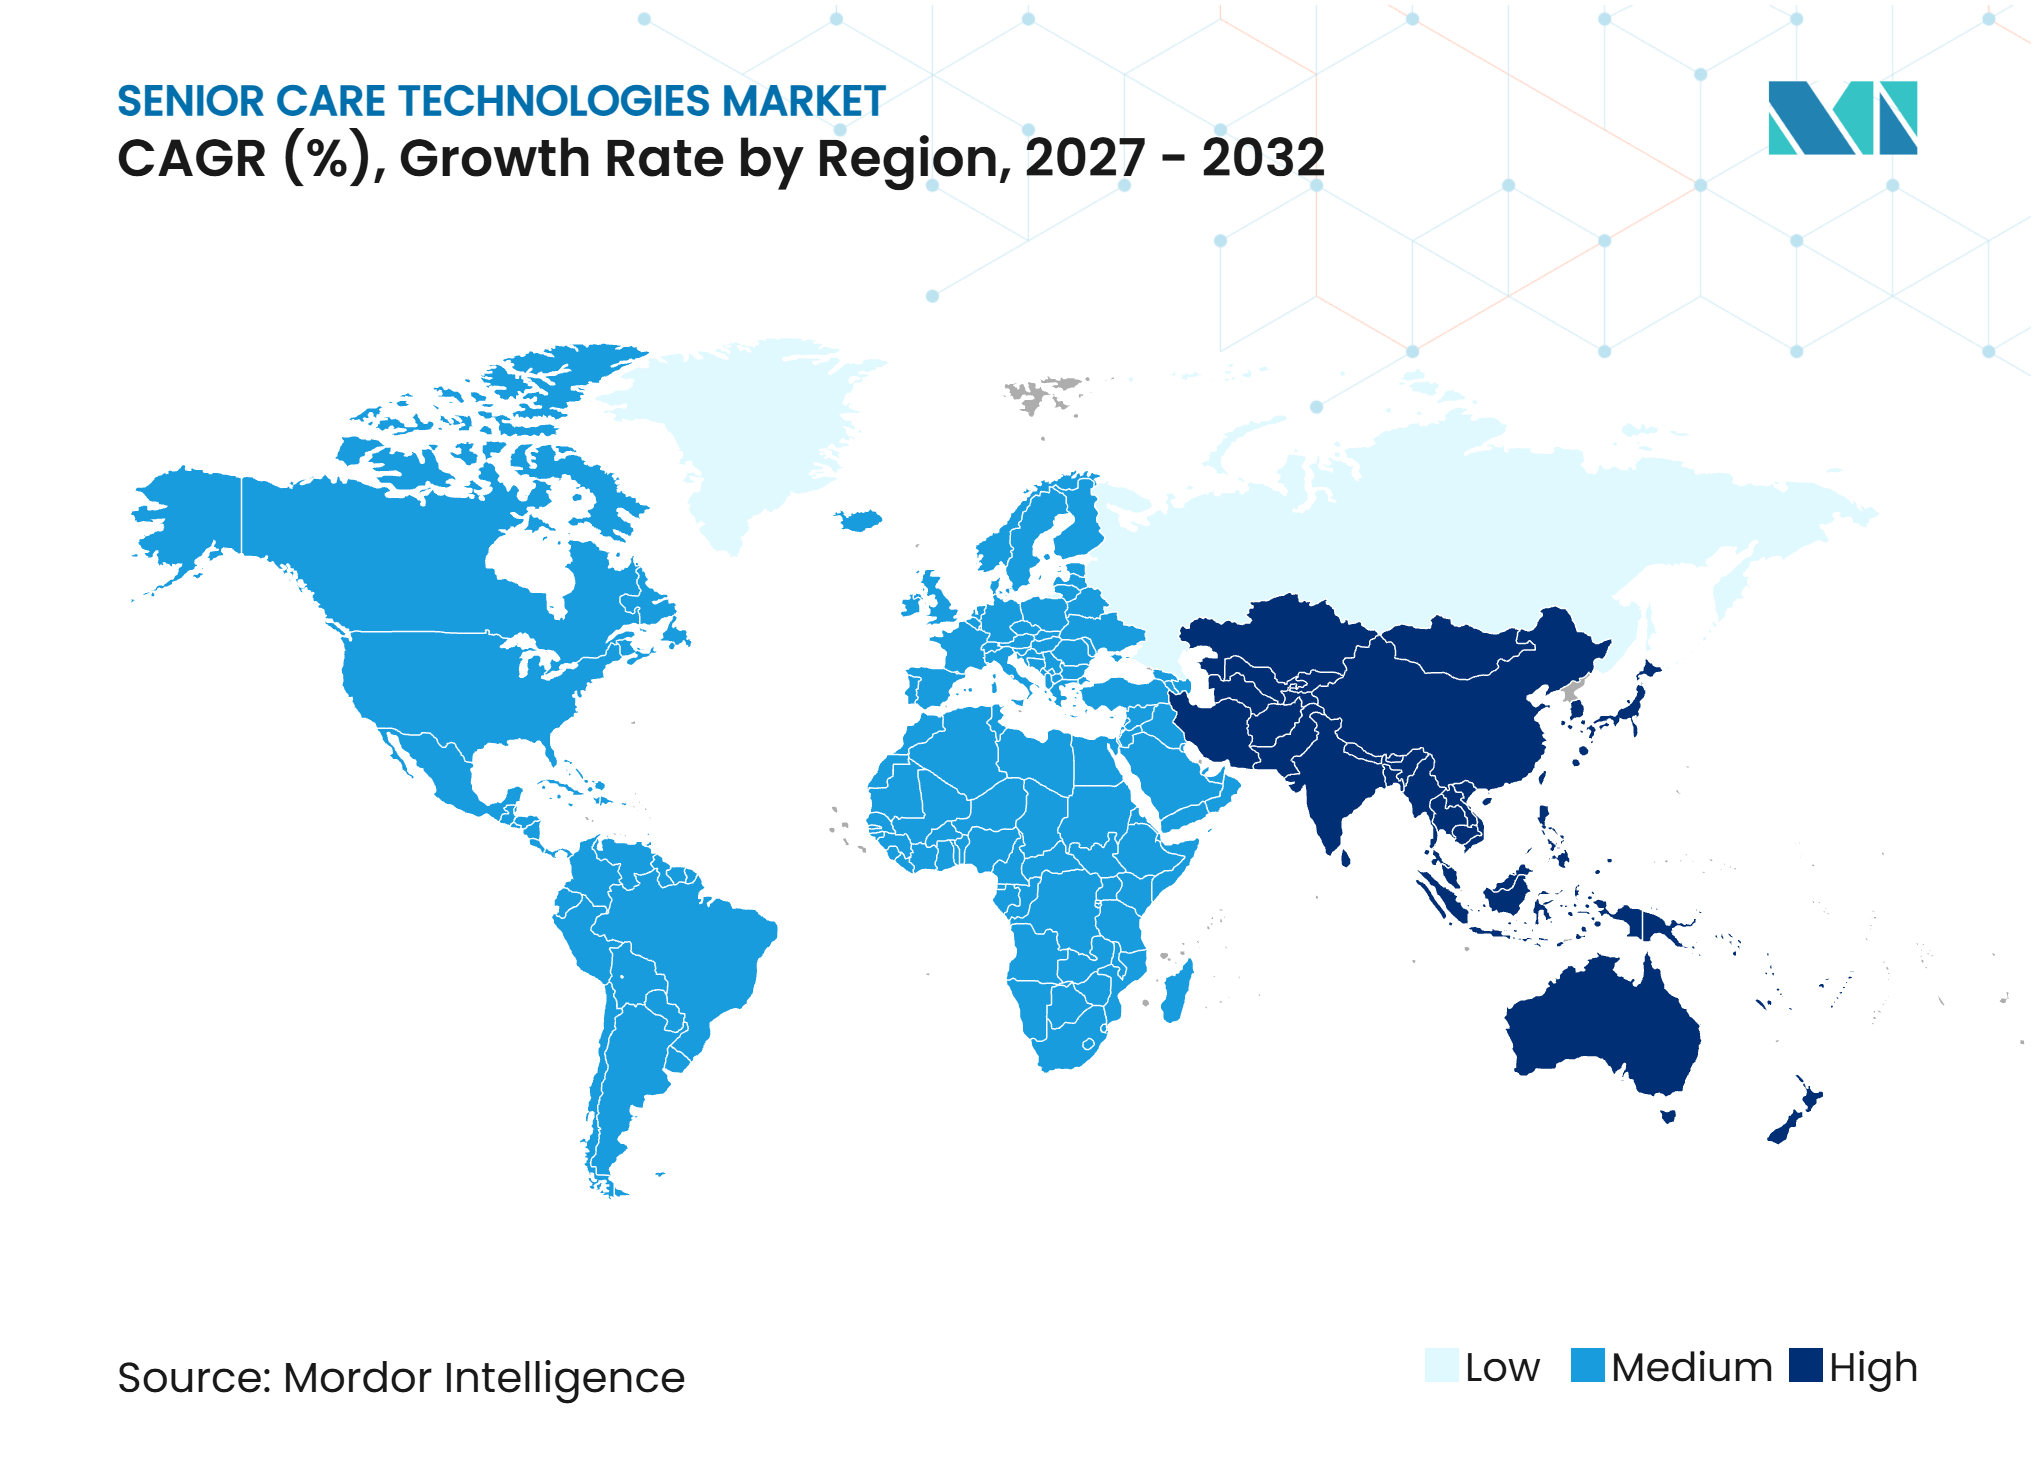
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシニアケアテクノロジー市場分析
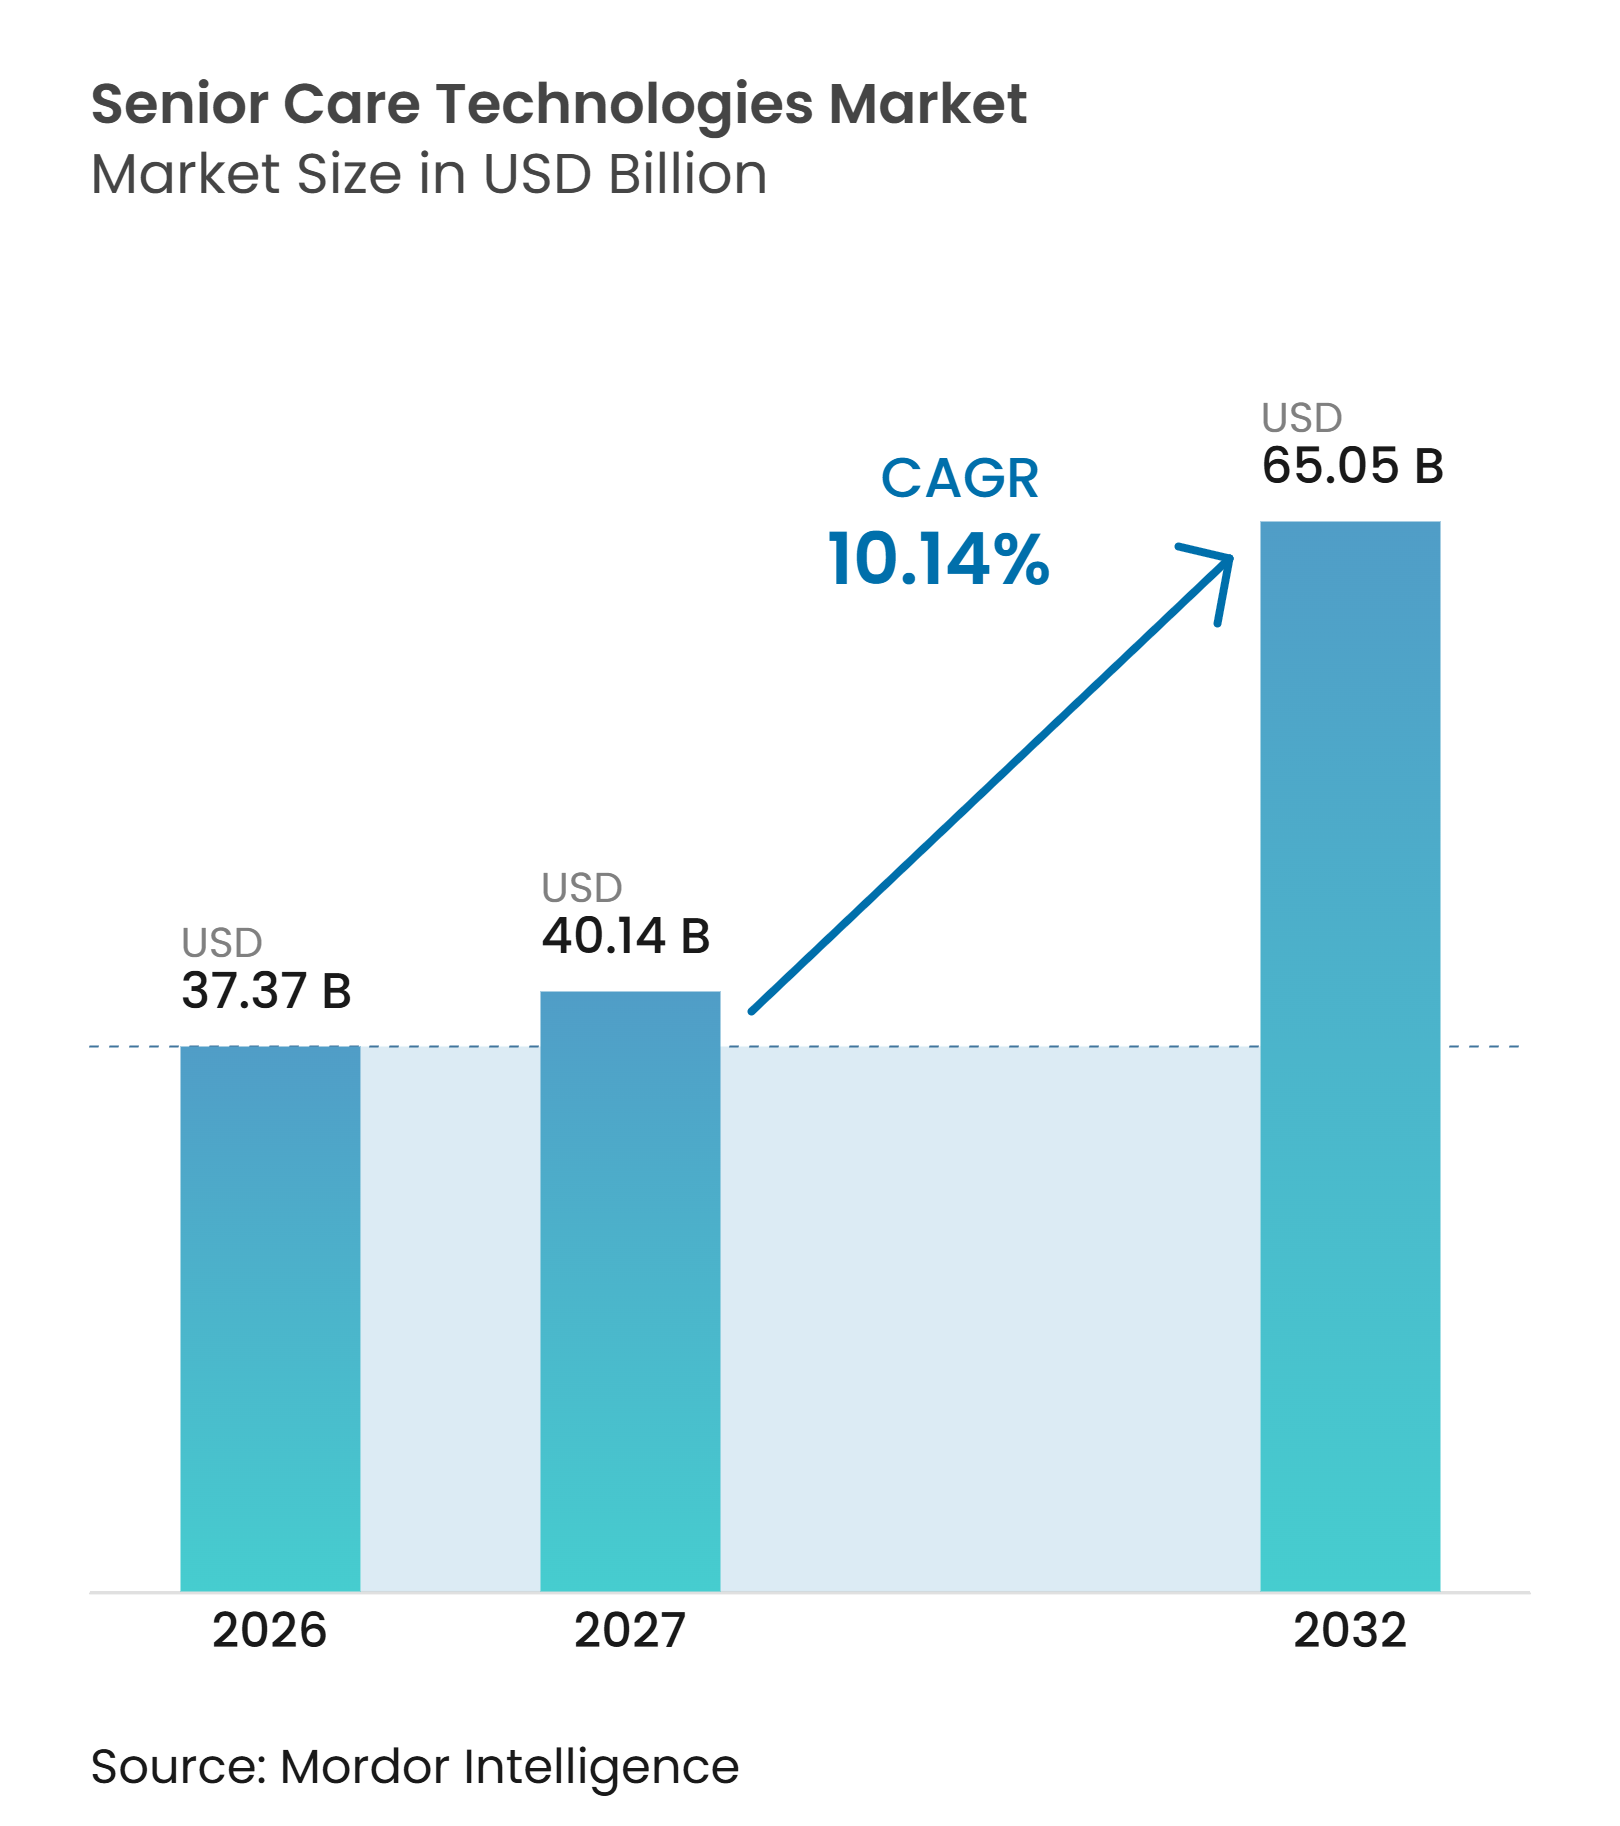
シニアケアテクノロジー市場規模は、2026年の37.37 ビリオン 米ドルから2027年には40.14 ビリオン 米ドルに成長し、2027年から2032年にかけて10.14%のCAGRで2032年までに65.05 ビリオン 米ドルに達すると予測されています。
シニアケアテクノロジー市場は、単独の緊急デバイスから、予防・観察・遠隔臨床判断を支援するコネクテッドツールへと移行しています。人口高齢化によりケアサポートの需要が拡大する一方、介護者不足によりテクノロジーへの投資がプロバイダーや家族にとってより現実的な選択肢となっています。AI対応アナリティクス、ローカルデータ処理、コネクテッドセンサーは、在宅、シニアリビング施設、急性期後ケア環境におけるモニタリングの有用性を向上させています。プライバシー、サイバーセキュリティ、相互運用性、コンポーネントコストは、特にプロバイダーが新システムを既存の医療記録と接続しなければならない場面において、依然として重要な制約要因となっています。シニアケアテクノロジー市場はまた、家族、医療システム、公的機関在宅での高齢化に向けたより統合的なアプローチを採用するにつれ、ベンダーが施設バイヤーを超えて事業を拡大するための経路を提供しています。
レポートの主要ポイント
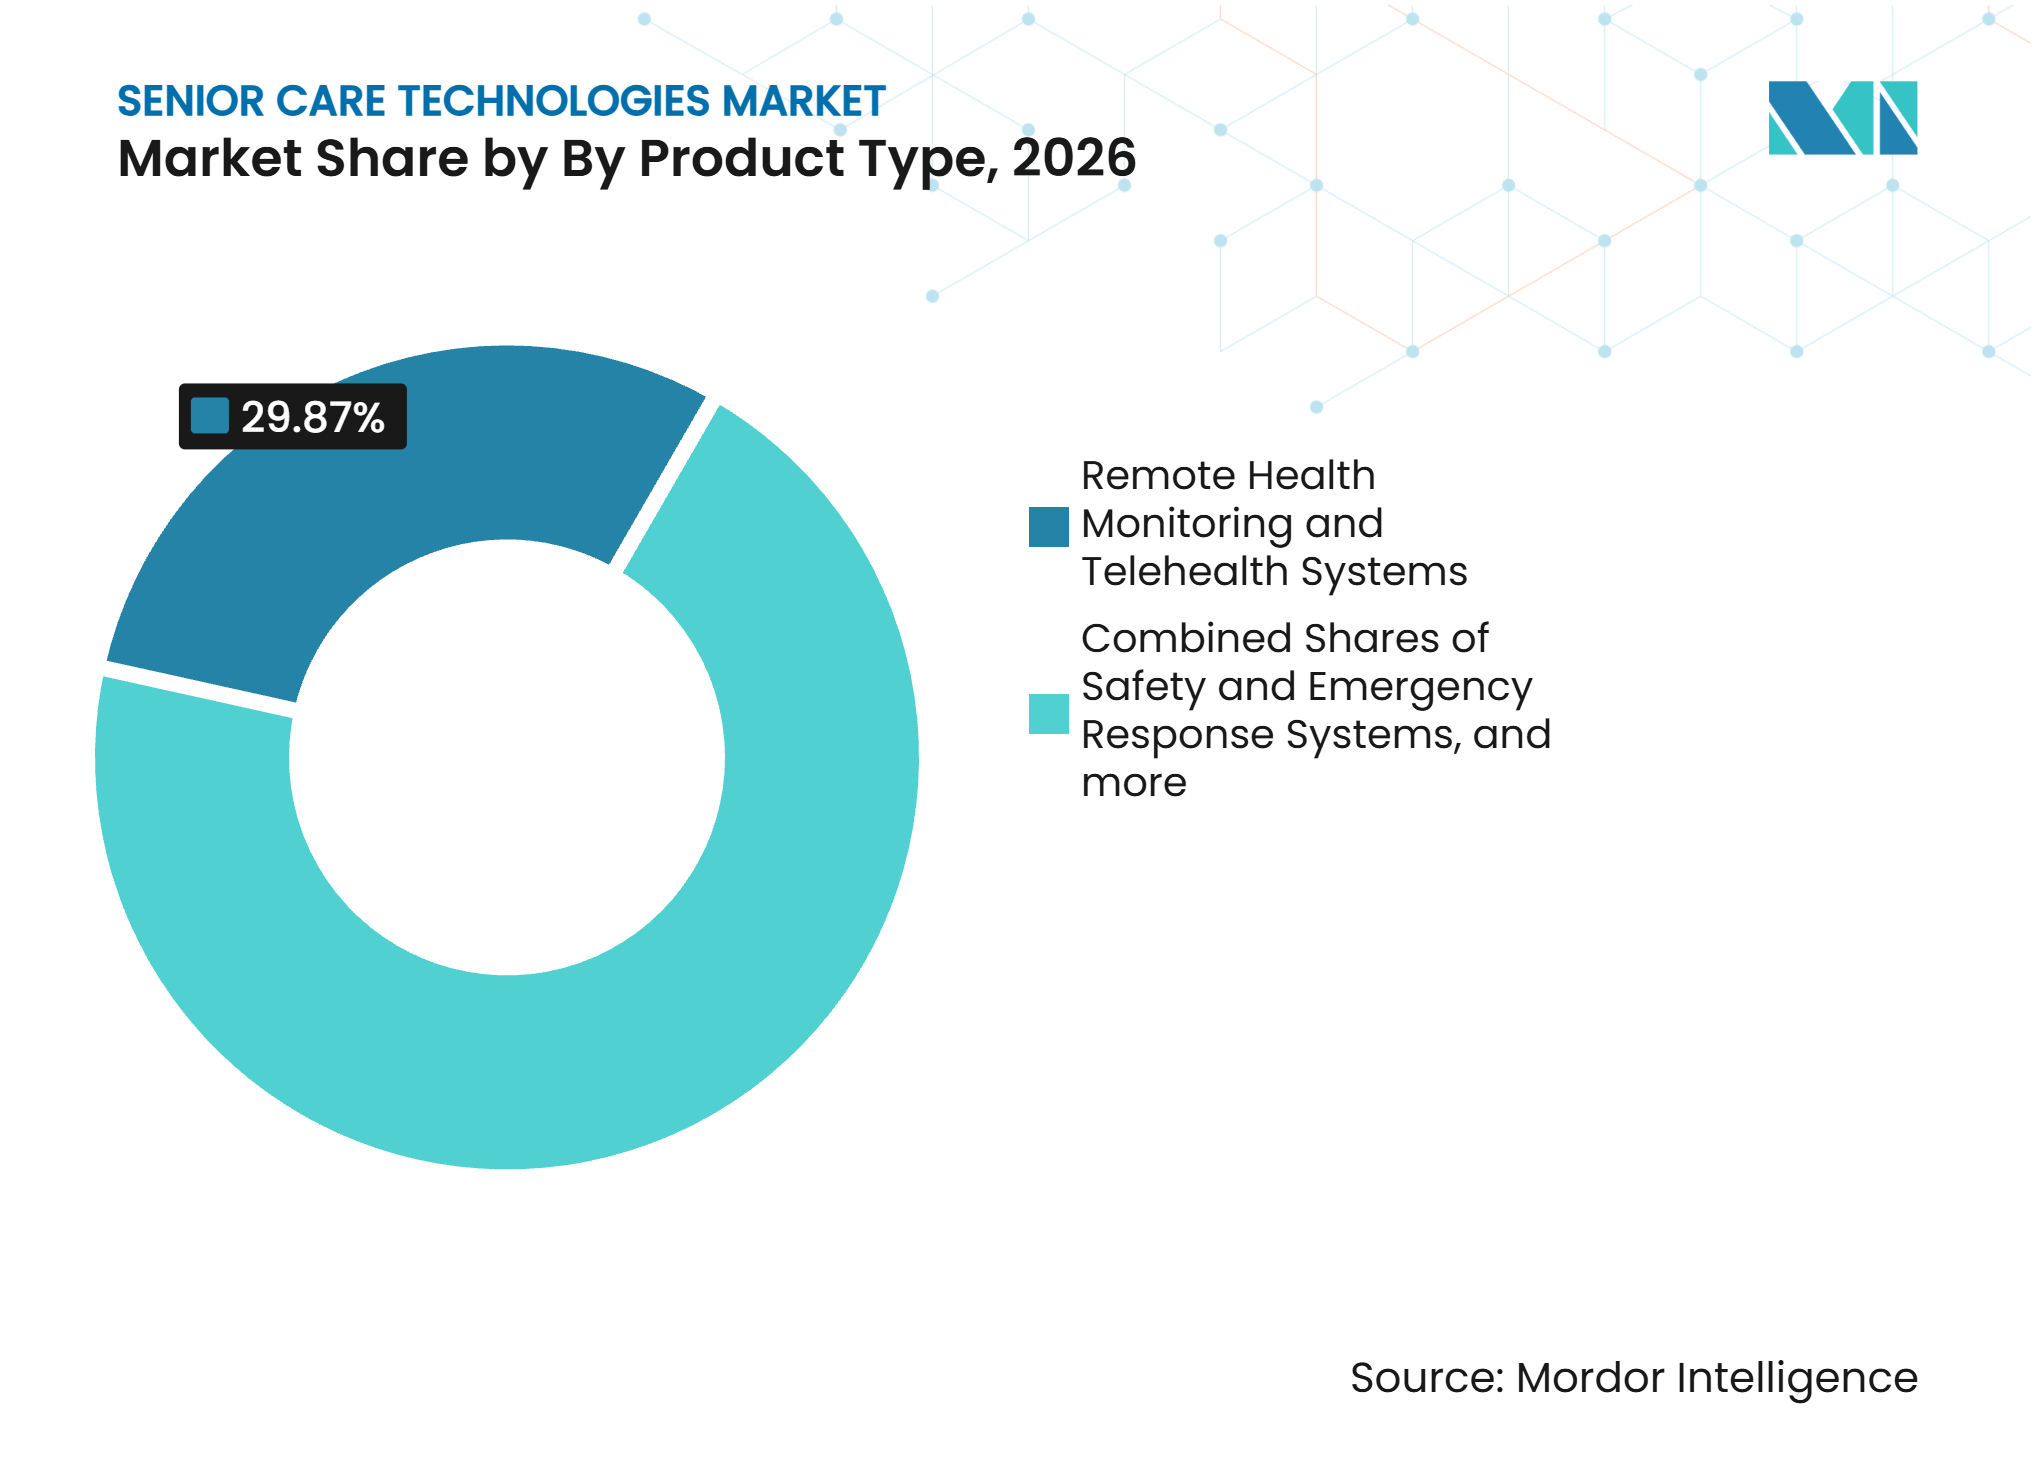
- 製品タイプ別では、遠隔健康モニタリング・テレヘルスシステムが2026年に29.87%の収益シェアを占め、ロボティクス・先進ケアテクノロジーは2032年までに18.32%のCAGRで拡大すると予測されています。
- コンポーネント別では、ハードウェアが2026年に46.35%の収益シェアを占め、ソフトウェア・プラットフォームは2032年までに13.45%のCAGRで拡大すると予測されています。
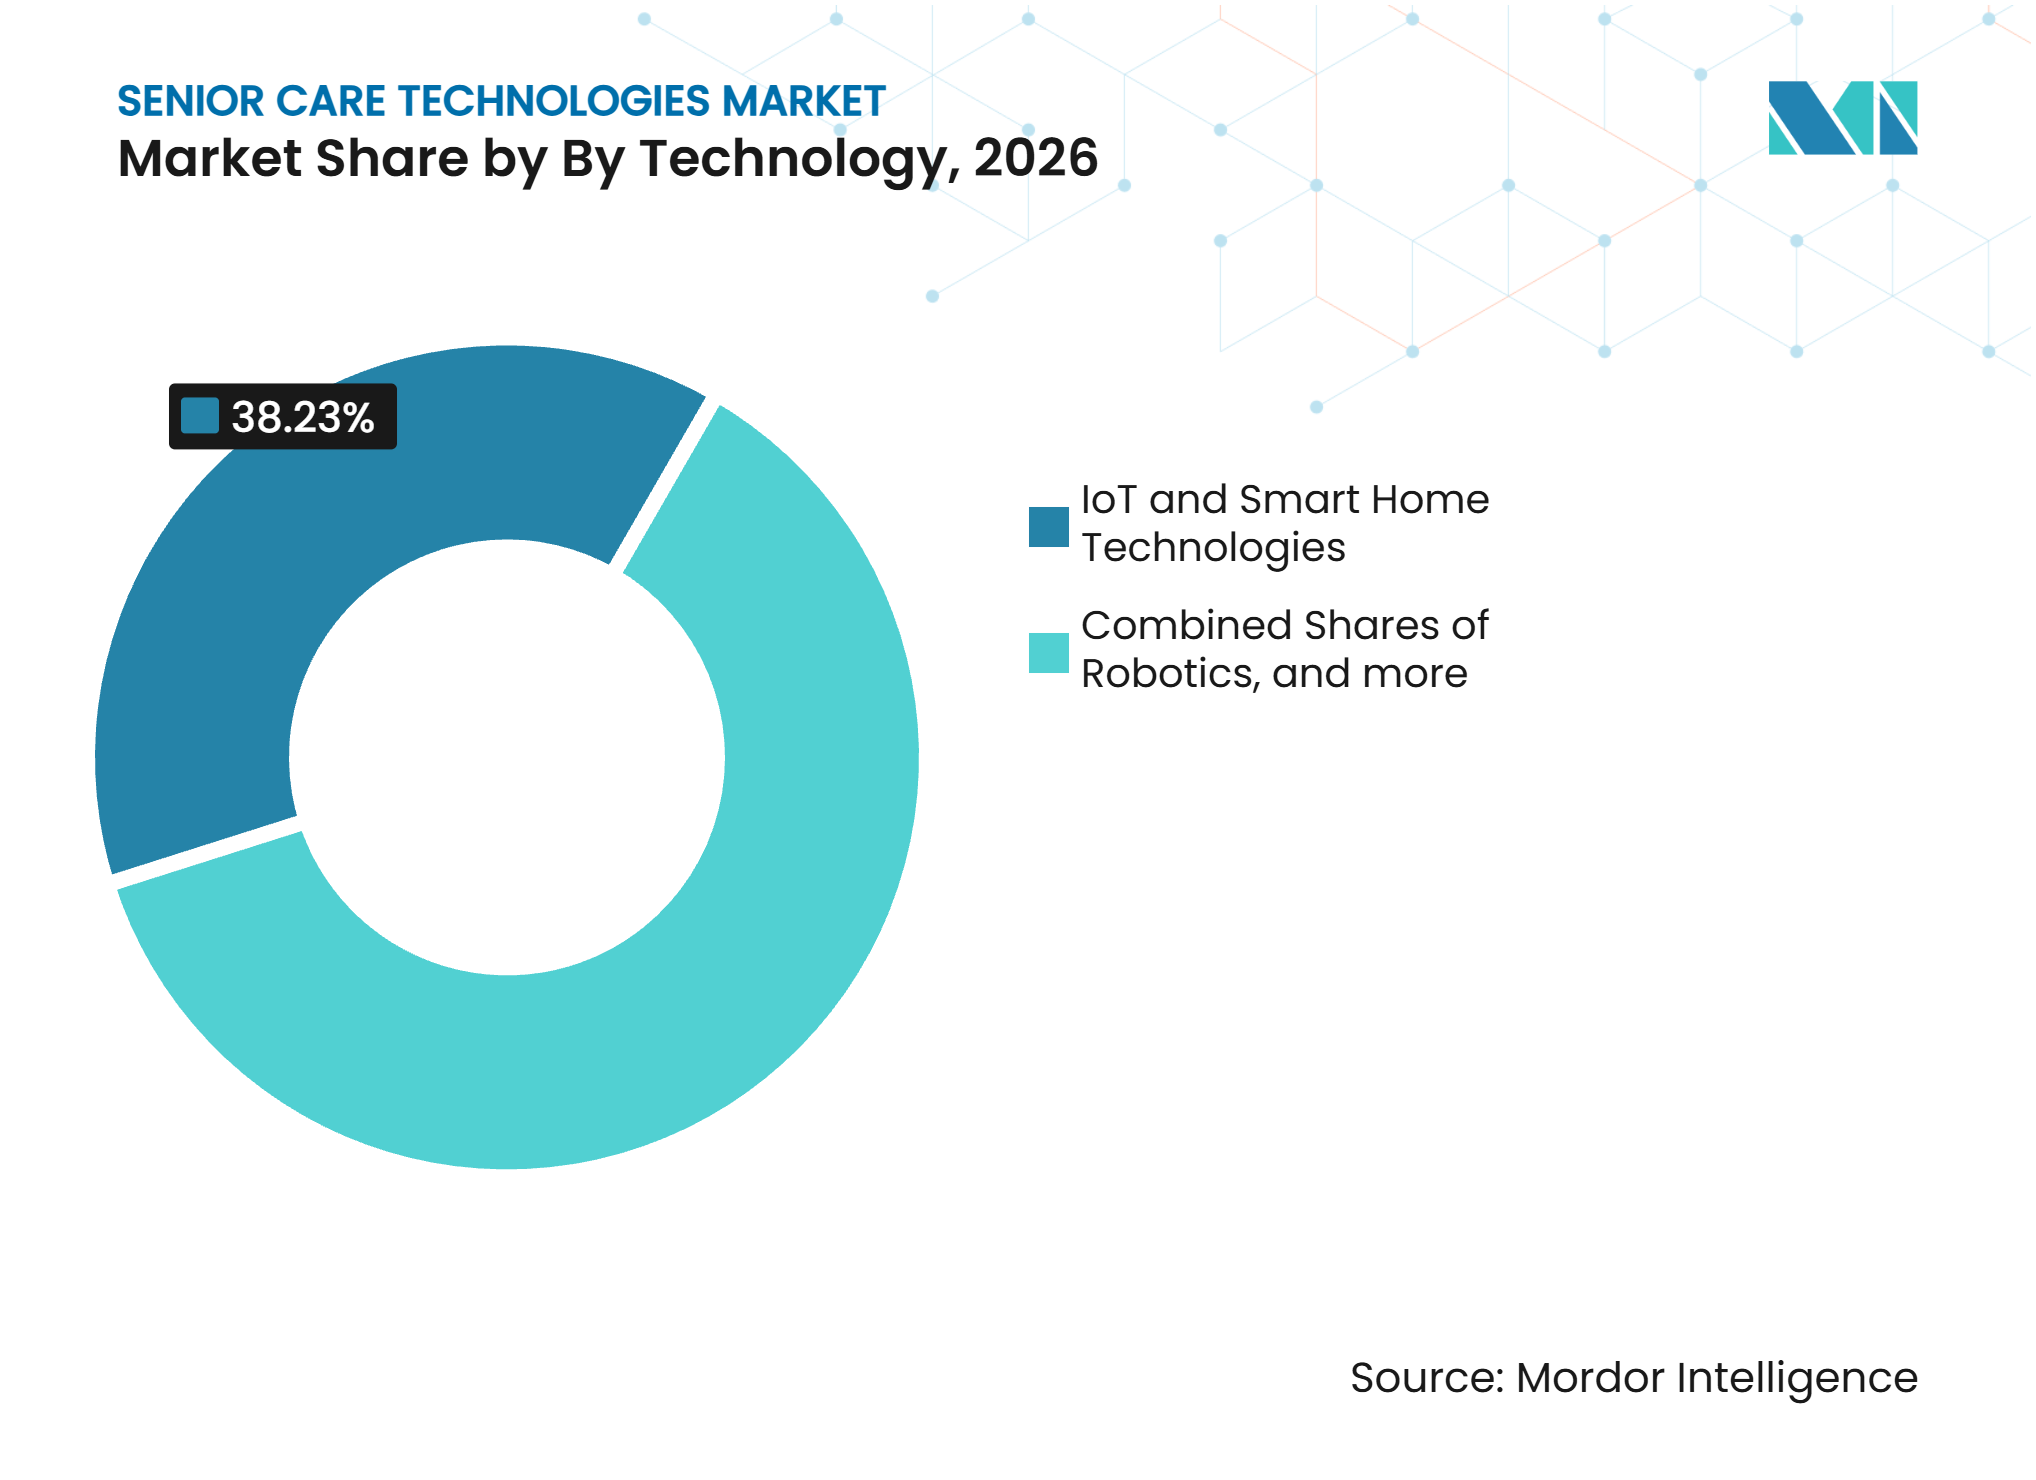
- テクノロジー別では、スマートホームテクノロジーが2026年のテクノロジーセグメントをシェア38.23%でリードし、IoT・AI・機械学習は2032年までに18.92%のCAGRで拡大すると予測されています。
- エンドユーザー別では、在宅ケア環境が2026年に34.36%の収益シェアを占め、家族介護者・自立シニアは2032年までに13.36%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のシニアケアテクノロジー市場シェアの44.36%を占め、アジ太平洋地域は2032年までに16.54%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口と平均寿命の延伸 | +2.8% | グローバル | 長期(4年以上) |
| 在宅での高齢化と積極的な遠隔モニタリングの採用 | +2.1% | 北米および欧州 | 中期(2〜4年) |
| 介護者不足とスタッフィングルールの圧力 | +1.8% | 北米、欧州、主要アジア太平洋市場 | 短期(2年以内) |
| コネクテッドケアエコシステムの統合 | +1.1% | 北米および欧州 | 中期(2〜4年) |
| センシングと予測アナリティクスにわたるAI精度の向上 | +1.3% | グローバル | 中期(2〜4年) |
| カメラとウェアラブルに代わるプライバシー保護型アンビエントセンシング | +0.7% | 北米、欧州、アジア太平洋 | 期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口と平均寿命の延伸
高齢者の増加により、シニアケアテクノロジー市場全体にわたる継続的なサポートへの対応可能なニーズが拡大しています。世界保健機関は、2030年までに世界人口の6人に1人が60歳以上になると予測しており、これはケアシステムと非公式介護者に対してより大きな圧力をかけることになります。[1]複数の健康状態を抱える高齢者は、移動能力、服薬遵守、日常活動の変化について定期的な観察を必要とすることが多いです。これにより、単一のリスクに焦点を当てるのではなく、健康モニタリングと転倒予防を組み合わせたソリューションへの需要が生まれます。日本は、政府によるケアテクノロジーへの支援がプロバイダーの急速な高齢化人口への対応を助けているため、この移行がどのように成熟するかを示しています。シニアケアテクノロジー市場は、在宅、地域社会、施設環境にわたって機能する製品から恩恵を受けることができます。
在宅での高齢化と積極的な遠隔モニタリングの採用
在宅での高齢化は、遠隔モニタリングの役割を入院退院後を超えて日常的な家庭ケアにまで拡大します。コネクテッドデバイスはバイタルサインと活動情報を臨床ダッシュボードに転送でき、ケアチームが緊急事態になる前に変化を特定できるようにします。バーチャルケアモデルの利用拡大により、医療システムは臨床的な監視を維持しながら在宅の人々をサポートする方法を得ています。シニアケアテクノロジー市場は、モニタリングデバイスが高齢者にとって十分にシンプルで、家族介護者にとって十分に有用である場合に恩恵を受けます。プライバシー保護型センサーはまた、カメラが抵抗を受ける可能性のあるプライベートな空間でのモニタリング展開を容易にします。2025年のライフスタイルモニタリングに関する研究では、プライバシーへの懸念と通知の過負荷が主要な障壁として特定され、慎重に設計されたワークフーの重要性が強調されました。[2]
介護者不足とコネクテッドケアの統合
介護者不足により、プロバイダーは日常的な観察、アラートスクリーニング、文書化にテクノロジーを活用するよう促されています。2025年の調査では、シニアケアリーダーの78%が人材不足を最大の運営上の課題と見なし、70%が認定看護助手を最も確保が難しいグループとして挙げました。[3]日本は2040年までに57万人の介護労働者不足に直面すると予想されており、スタッフがより多くの入居者を安全にカバーするのを助けるツールの必要性を強化しています。統合が重要なのは、ケアアラートが手動での再入力なしに入居者記録、服薬ワークフロー、担当介護者に届いたときに価値を持つからです。PointClickCareは2025年に、入居者記録、服薬ワークフロー、請求、アナリティクスを1つのインターフェースに統合したシニアリビングプラットフォームを導入しました。[4] これらのコネクテッドワークフローは、労働制約を管理しながらサービス品質を示す必要があるオペレーターにとって、シニアケアテクノロジー市場をより魅力的にする可能性があります。
AIの精度向上とプライバシー保護型アンビエントセンシング
AIパフォーマンスの向上により、センシングデータが転倒、移動能力の変化、日常ルーティンからの逸脱を特定するためにより有用になっています。2025年のBMC老年医学研究では、転倒センサーと緊急サポートを使用した介入が、モニタリング対象の参加者の転倒関連の長時間臥床期間を排除したことが明らかになりました。ローカル処理はアラートの遅延を減らし、自宅や施設の外に送信される個人情報を制限できます。アンビエントレーダーと音響システムは、カメラが侵入的と見なされ、ウェアラブルが取り外されたり充電されないままになるという一般的な問題に対処できます。Sensi.AIは、そのシステムが継続的な音声を保存せずに音声パターンを分析してケアの懸念を示すと述べており、プライバシーに配慮したモニタリングへの商業的な注目を示しています。シニアケアテクノロジー市場には、臨床的有用性と責任あるデータ管理の両方を示すことがでるベンダーのための余地があります。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プライバシー、サイバーセキュリティ、コンプライアンスの負担 | -1.4% | グローバル | 短期(2年以内) |
| 統合コストとレガシーシステムの複雑性 | -1.1% | 北米および欧州 | 短期(2年以内) |
| 最高齢層におけるサーベイランスへの信頼ギャップ | -0.7% | グローバル | 中期(2〜4年) |
| センサーとロボティクスにおける関税とコンポーネントの変動性 | -0.4% | 北米およびアジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プライバシー、サイバーセキュリティ、コンプライアンスの負担
コネクテッドセンサー、遠隔モニタリングデバイス、ケアプラットフォームはいずれも、セキュリティを確保しなければならないシステムの数を増加させる可能性があります。2025年の査読済み研究では、AIベースのライフスタイルモニタリングを実装するケアマネージャーと現場介護者にとって、プライバシーと通知の過負荷が繰り返し懸念事項として特定されました。プロバイダーは、機密性の高い健・行動情報を収集する際に、米国のHIPAA要件と欧州のGDPR義務を考慮しなければなりません。ISO 27001認証とHIPAAセキュリティルールへの準拠は、エンタープライズバイヤーにとって重要な調達上の考慮事項となっています。これらの要件は、小規模プロバイダーの販売サイクルを長引かせ、展開コストを引き上げる可能性があります。シニアケアテクノロジー市場は、より豊富なモニタリングと明確な同意、データの最小化、安全なシステム設計のバランスを取る必要があります。
統合コスト、信頼、コンポーネントの変動性
医療記録、急性期後ケアシステム、在宅ケアツールが異なるデータ構造を使用することが多いため、相互運用性は依然として困難な問題です。Argentumは2025年に、シニアリビング幹部の77%以上が相互運用性をテクノロジー実装成功への上位3つの障壁の1つに挙げ、63%が資金不足も挙げたと報告しました。カスタムインターフェースは、小規模プロバイダーが正当化できる以上のコストがかかる可能性があり、大規模オペレーターと独立施設の間のギャップを広げてます。高齢ユーザーがデバイスがどのように自分たちを観察しているか、またはどのような情報を保存しているかを理解していない場合、サーベイランスへの信頼ギャップも普及を遅らせる可能性があります。ハードウェアベンダーは、関税の変更や供給制約がセンサー、通信コンポーネント、ロボティクス機器に影響を与える場合、さらなる不確実性に直面します。これらの制約は、ベンダーがより明確な統合計画、透明なプライバシー慣行、予測可能なデバイス価格を提供するまで、シニアケアテクノロジー市場での採用を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
テレヘルスが収益をリードし、ロボティクスが最速で拡大遠隔健康モニタリング・テレヘルスシステムは2026年のシニアケアテクノロジー市場シェアの29.87%を占めました。このカテゴリーは、従来の入院環境外で心血管、呼吸器、代謝疾患を管理する必要性から恩恵を受けています。コネクテッド測定デバイスはバイタルサインの継続的なレビューをサポートし、退院後の人々のフォローアップをケアチームが行のを助けます。
ロボティクス・先進ケアテクノロジーは2032年までに18.32%のCAGRを記録すると予測されており、製品タイプの中で最速の成長率です。ロボティクスのシニアケアテクノロジー市場規模は、コンパニオン機能、移動支援、ケアタスク支援への幅広い関心によって支えられています。バルセロナは2026年に早期認知機能低下に焦点を当てたパイロットを通じて600台のパーソナライズされたソーシャルコンパニオンロボットを展開し、自治体バイヤーが大規模なケアロボティクスをテストしていることを示しました。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ハードウェアが最大のポジションを保持し、ソフトウェアが継続的収益を構築ハードウェアは2026年のシニアケアテクノロジー市場シェアの46.35%を占めました。ウェアラブル、レーダーセンサー、スマートディスプレイ、服薬ディスペンサー、通信デバイスは、健康・活動情報を取得する物理的なレイヤーを形成しています。センサーの小型化とコンポーネントコストの低下により、個別の入居者モニタリングへのアクセスが広がっています。ソフトウェア主導のケアシステムでさえ、ケアの現場で信頼性の高いデバイスを必要とするため、ハードウェアは依然として重要です。
ソフトウェア・プラットフォームは2032年までに13.45%のCAGRで成長すると予測されています。このセグメントは、一回限りのデバイス販売をより長期的なオペレーター関係に置き換える継続的なサブスクリプションから恩恵を受けています。シニアケアテクノロジー産業は、入居者記録、服薬、請求、モニタリング、アナリティクスを接続するプラットフォームを中心にますます組織化されています。PointClickCareの2025年のプラットフォーム立ち上げは、1つのシステムで運営・臨床ワークフローを統合するこの取り組みを反映しています。
テクノロジー別:
IoTとスマートホームテクノロジーが最高の成長を牽引IoT・スマートホームテクノロジーは2026年のシニアケアテクノロジー市場シェアの38.23%を占めました。このセグメントのシニアケアテクノロジー市場規模は、センサーコストの低下、接続性の拡大、スマート高齢化システムへの公的投資によって支えられています。日本の2025年度補助金は、モニタリングおよび通信デバイスを含むケアテクノロジーの導入を支援しています。
AI・機械学習は2032年までに18.92%のCAGRで進展すると予測されています。モデルはセンサーストリームをレビューし、行動、歩行、睡眠、またはルーティンの潜在的な変化を特定できます。ロボティクスは日本、韓国、中国でデモンストレーションからより正式なケア展開へと移行しています。SoftBank Roboticsは2025年にPepperを日本の福祉用具情報システムに登録し、ケアテクノロジー補助金の対象となりました。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅ケアが最大のポジションを保持し、家族介護者が最速で拡大在宅ケア環境は2026年のシニアケアテクノロジー市場シェアの34.36%を占めました。高齢者は在宅でサポートを受けることを好む傾向があり、これにより住宅環境でのモニタリング、緊急対応、服薬、通信ツールの使用が促進されています。2025年の医療インターネット研究ジャーナルの分析では、長期ケアにおけるAI、IoT、エッジンテリジェンスに関する実質的な研究・商業活動が見られました。
家族介護者・自立シニアは2032年までに13.36%のCAGRで成長すると予測されています。このセグメントは、消費者向け健康デバイス、家族向けアラートシステム、異なる都市や国に住む親族向けのサービスによって支えられています。シニアケアテクノロジー産業は、製品が非臨床ユーザーにとって実用的で、生データではなく明確なアラートを提供する場合に、このグループにリーチできます。
地域分析
北米
北米は2026年のシニアケアテクノロジー市場シェアの44.4%を占めました。高い医療費支出により発展したテレヘルスインフラと、持続的な介護者不足が地域全体での採用を支えています。大規模なシニアリビングオペレーターはモニタリングと文書化プラットフォームを統合しており、小規模プロバイダーはサービスレベルを維持するためにAI支援観察をテストしています。SafelyYouは、2025年1月のシリーズC資金調達ラウンド後、そのプラットフォームが米国34州で稼働し、セクター最大のプロバイダーの50%に使用されていると述べました。
アジア太平洋
アジア太平洋地域は2032年までに16.5%のCAGRで成長すると予測されています。日本のケアテクノロジー政策と補助金は、施設でのモニタリングおよび通信デバイスの採用を支援しています。中国はケアロボティクスに製造能力をもたらしており、Foxconnが2025年に3万台の介護施設ロボットの生産資金として Robocore Technologyに10 ミリオン 米ドルを投資したことがその例です。韓国はAIと医療サービス提供を組み合わせたパートナーシップを通じて在宅ケアデータ能力を開発しています。シンガポールはLoRaWAN接続を通じて公共賃貸住宅の高齢者向けアラートアラームシステムを拡大しています。
欧州
欧州は強力な規制上の影響力と国ごとの不均一な実施を組み合わせています。DAK-Gesundheitは2025年に、法的要件にかかわらずドイツの32,000の外来・入院ケア施設の70%が国家テレマティクスインフラストラクチャーに未接続のままであると報告しました。GDPRへの準拠は、モニタリングシステムが個人・行動データを収集する場合のプロバイダーの意思決定を形成しています。ローマは2026年にEU資金によるプログラムを導入し、スマートブレスレットを使用して700人の高齢居住者をモニタリングし、遠隔サポートへの公共インフラアプローチを実証しました。
競合環境
市場集中度
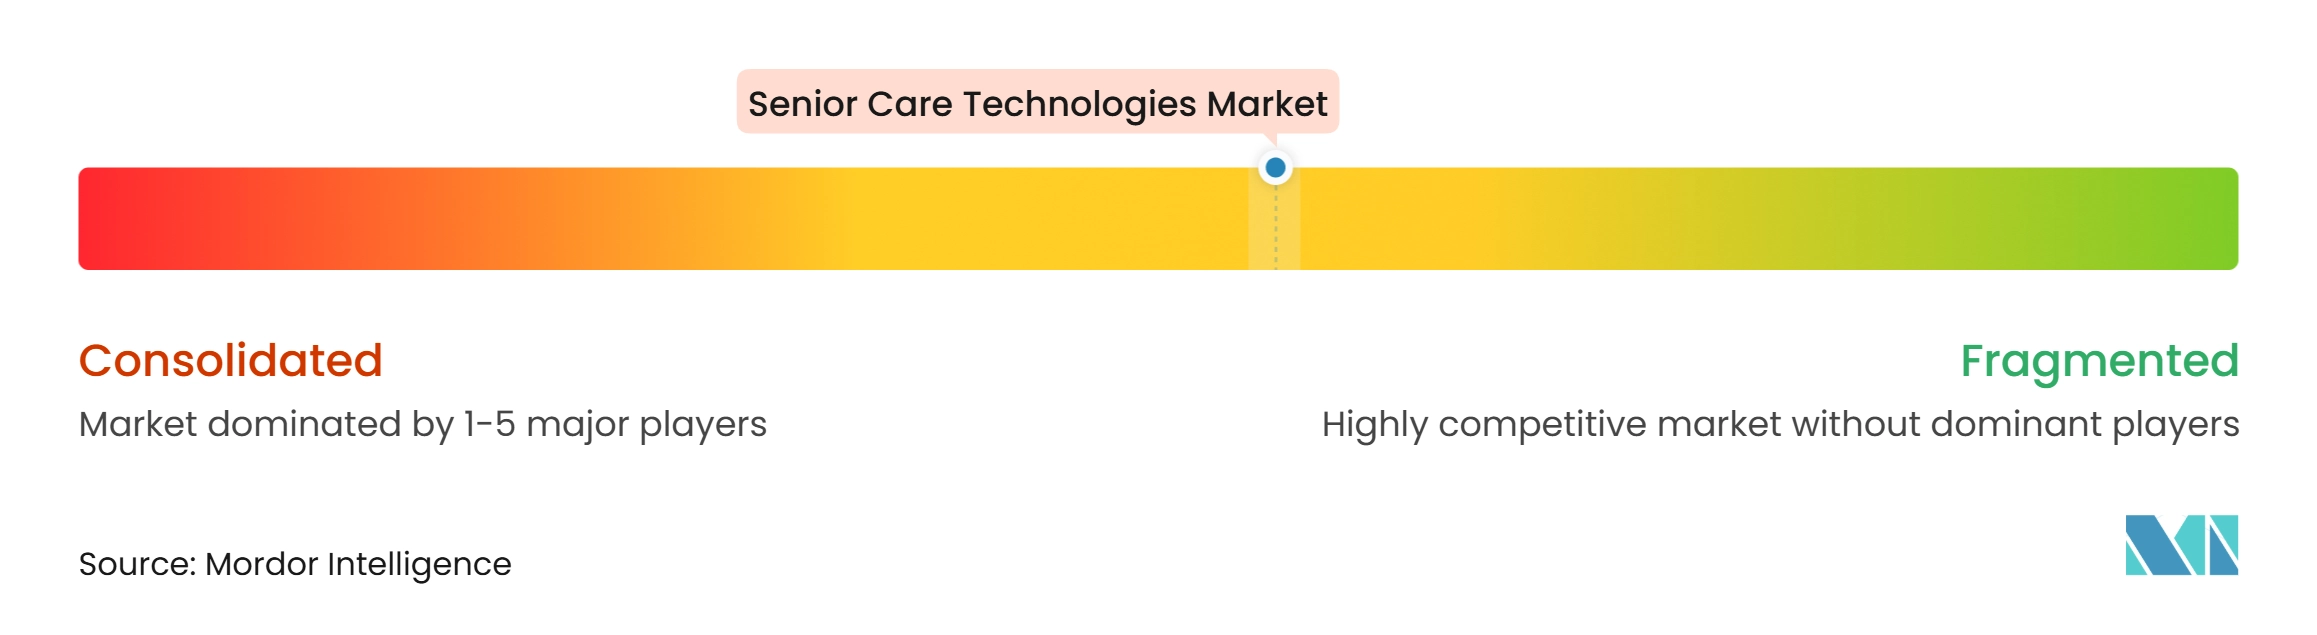
シニアケアテクノロジー市場は、グローバルヘルスケア企業、シニアケアソフトウェアスペシャリスト、AI特化型プロバイダーにわたって適度に分散しています。大企業は確立されたモニタングポートフォリオと顧客関係を構築できます。スペシャリストはシニアリビングワークフローと統合要件に関する知識を通じて競争することが多いです。AI特化型企業はセンシングデータ、予測モデル、知的財産を通じた差別化を追求しています。MedtronicとPhilipsは2025年に複数年のパートナーシップを締結し、MedtronicのモニタリングテクノロジーをPhilipsの患者モニタリングプラットフォームに組み込みました。
競争は、サプライヤーが単一デバイスではなくコネクテッドオペレーティングシステムを提供できるかどうかにますます焦点が当たっています。ベンダーはモニタリング、入居者記録、服薬ワークフロー、ケアコーディネーション、アナリティクスを統合されたオファリングに組み合わせています。PointClickCareの2025年のプラットフォーム立ち上げは、シニアリビング運営内でのこの戦略の例です。農村地域、国境を越えた家族ケア、英語以外の言語サポートは、競争の発展が遅れている分野です。継続的な遠隔モニタリングは、遠隔地コミュニティでは安定したブロードバンドがないと実用的でない場合があります。国境を越えたコーディネーションプラットフォームは、別の国から高齢の親族をサポートする家族のニーズに対応しています。企業はまた、転倒の減少と入院使用の削減にソリューションを結びつけることで、価値に基づくケアの取り決めを求めています。
シニアケアテクノロジー産業リーダー
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Tunstall Healthcare Ltd
-
PointClickCare Technologies Inc.
-
Best Buy Health, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
シニアケアテクノロジー市場 このレポートでカバーされる企業
- Best Buy Health, Inc.
- CarePredict Inc.
- Cochlear
- Connect America Holdings LLC
- Demant
- GN Store Nord
- Intuition Robotics Ltd.
- K4Connect, Inc.
- Koninklijke Philips
- Medtronic
- MobileHelp LLC
- Nobi Smart Lights
- OMRON Healthcare Co. Ltd.
- PointClickCare Technologies Inc.
- SafelyYou, Inc.
- Sensi.AI
- Tunstall Healthcare Ltd.
- Vayyar Imaging Ltd.
最近の産業開発事情 シニアケアテクノロジー市場
- 2026年6月:ローマ市行政は、EU資金による4億ユーロ(4億3,970万米ドル)の計画を実施し、700人の高齢居住者を対象に心拍数、転倒、睡眠、屋外移動をリアルタイムでモニタリングするスマート電子ブレスレットを提供し、政府主導のアンビエントシニアケアインフラの都市規模の先例を確立しました。
- 2025年11月:PointClickCareは次世代シニアリビングプラットフォームを立ち上げ、入居者管理、服薬ワークフロー、請求、AI搭載アナリティクスを統合されたケアネットワークに統合しました。
グローバルシニアケアテクノロジー市場レポートの範囲
レポートの範囲によると、シニアケアテクノロジーとは、高齢者の健康、安全、自立、生活の質を支援するために設計されたツールおよびシステムです。
市場は、安全・緊急対応システム、転倒検知・予防システム、遠隔健康モニタリング・テレヘルスシステム、服薬管理システム、認知・社会的エンゲージメントシステム、生活支援・移動テクノロジー、ロボティクス・先進ケアテクノロジー、その他のソリューション(スマート栄養・ウェルネス管理ソリューション、聴覚・コミュニケーション支援テクノロジーなど)を含む幅い製品カテゴリーを包含しています。コンポーネントに基づき、市場はハードウェア、ソフトウェア・プラットフォーム、サービスにセグメント化されています。
テクノロジー別では、市場は人工知能(AI)・機械学習、IoT・スマートホームテクノロジー、ロボティクス、コンピュータビジョン・アンビエントセンシング、音声・会話型AI、その他のテクノロジーに分類されています。エンドユーザー別では、市場は在宅ケア環境、シニアリビング施設、病院・クリニック、リハビリテーションセンター、家族介護者・自立シニア、その他のエンドユーザー(長期ケア・熟練看護施設、政府・地域ケア組織を含む)にセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。各セグメントについて、レポートは金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 安全・緊急対応システム |
| 転倒検知・予防システム |
| 遠隔健康モニタリング・テレヘルスシステム |
| 服薬管理システム |
| 認知・社会的エンゲージメントシステム |
| 生活支援・移動テクノロジー |
| ロボティクス・先進ケアテクノロジー |
| その他の製品タイプ(スマート栄養・ウェルネス管理ソリューション、聴覚・コミュニケーション支援テクノロジー) |
| ハードウェア |
| ソフトウェア・プラットフォーム |
| サービス |
| AI・機械学習 |
| IoT・スマートホームテクノロジー |
| ロボテクス |
| コンピュータビジョン・アンビエントセンシング |
| 音声・会話型AI |
| その他のテクノロジー |
| 在宅ケア環境 |
| シニアリビング施設 |
| 病院・クリニック |
| リハビリテーションセンター |
| 家族介護者・自立シニア |
| その他のエンドユーザー(長期ケア・熟練看護施設、政府・地域ケア組織) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 安全・緊急対応システム | |
| 転倒検知・予防システム | ||
| 遠隔健康モニタリング・テレヘルスシステム | ||
| 服薬管理システム | ||
| 認知・社会的エンゲージメントシステム | ||
| 生活支援・移動テクノロジー | ||
| ロボティクス・先進ケアテクノロジー | ||
| その他の製品タイプ(スマート栄養・ウェルネス管理ソリューション、聴覚・コミュニケーション支援テクノロジー) | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェア・プラットフォーム | ||
| サービス | ||
| テクノロジー別 | AI・機械学習 | |
| IoT・スマートホームテクノロジー | ||
| ロボテクス | ||
| コンピュータビジョン・アンビエントセンシング | ||
| 音声・会話型AI | ||
| その他のテクノロジー | ||
| エンドユーザー別 | 在宅ケア環境 | |
| シニアリビング施設 | ||
| 病院・クリニック | ||
| リハビリテーションセンター | ||
| 家族介護者・自立シニア | ||
| その他のエンドユーザー(長期ケア・熟練看護施設、政府・地域ケア組織) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
シニアケアテクノロジー市場の成長見通しはどのようなものですか?
シニアケアテクノロジー市場は2026年の37.37 ビリオン 米ドルから2027年には40.14 ビリオン 米ドルに成長し、2027年から2032年の予測期間中に10.14%のCAGRを記録しながら2032年までに65.05 ビリオン 米ドルに達すると予測されています。
シニアケアテクノロジーにおける最大の製品カテゴリーは何ですか?
遠隔健康モニタリング・テレヘルスシステムは2026年に29.87%の収益シェアを占めました。
シニアケアにおいて最も急速に成長しているテクノロジーはどれですか?
AI・機械学習は、コネクテッドセンサーとスマート高齢化プログラムに支えられ、2032年までに18.92%のCAGRで成長すると予測されています。
シニアケアプロバイダーがAIモニタリングを採用する理由は何ですか?
AIモニタリングは、介護者不足が続く中で、スタッフがケアアラートを優先し、日常パターンの変化を特定し、転倒予防を支援するのに役立ちます。
シニアケアテクノロジーの採用をリードするエンドユーザーセグメントはどれですか?
在宅ケア環境は、高齢者とケアシステムが在宅での高齢化をますます支援するようになる中、2026年に34.36%のシェアを占めました。
シニアケアテクノロジーにおいて最も急速に成長している地域はどこですか?
アジア太平洋地域は、政策イニシアチブ、製造能力、都市ケアインフラに支えられ、2032年までに16.54%のCAGRで拡大すると予測されています。