
Marktgröße und Marktanteil für Seniorenpflegetechnologien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 40.14 Milliarden US-Dollar |
| Marktgröße (2032) | 65.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2033) | 10.14 % |
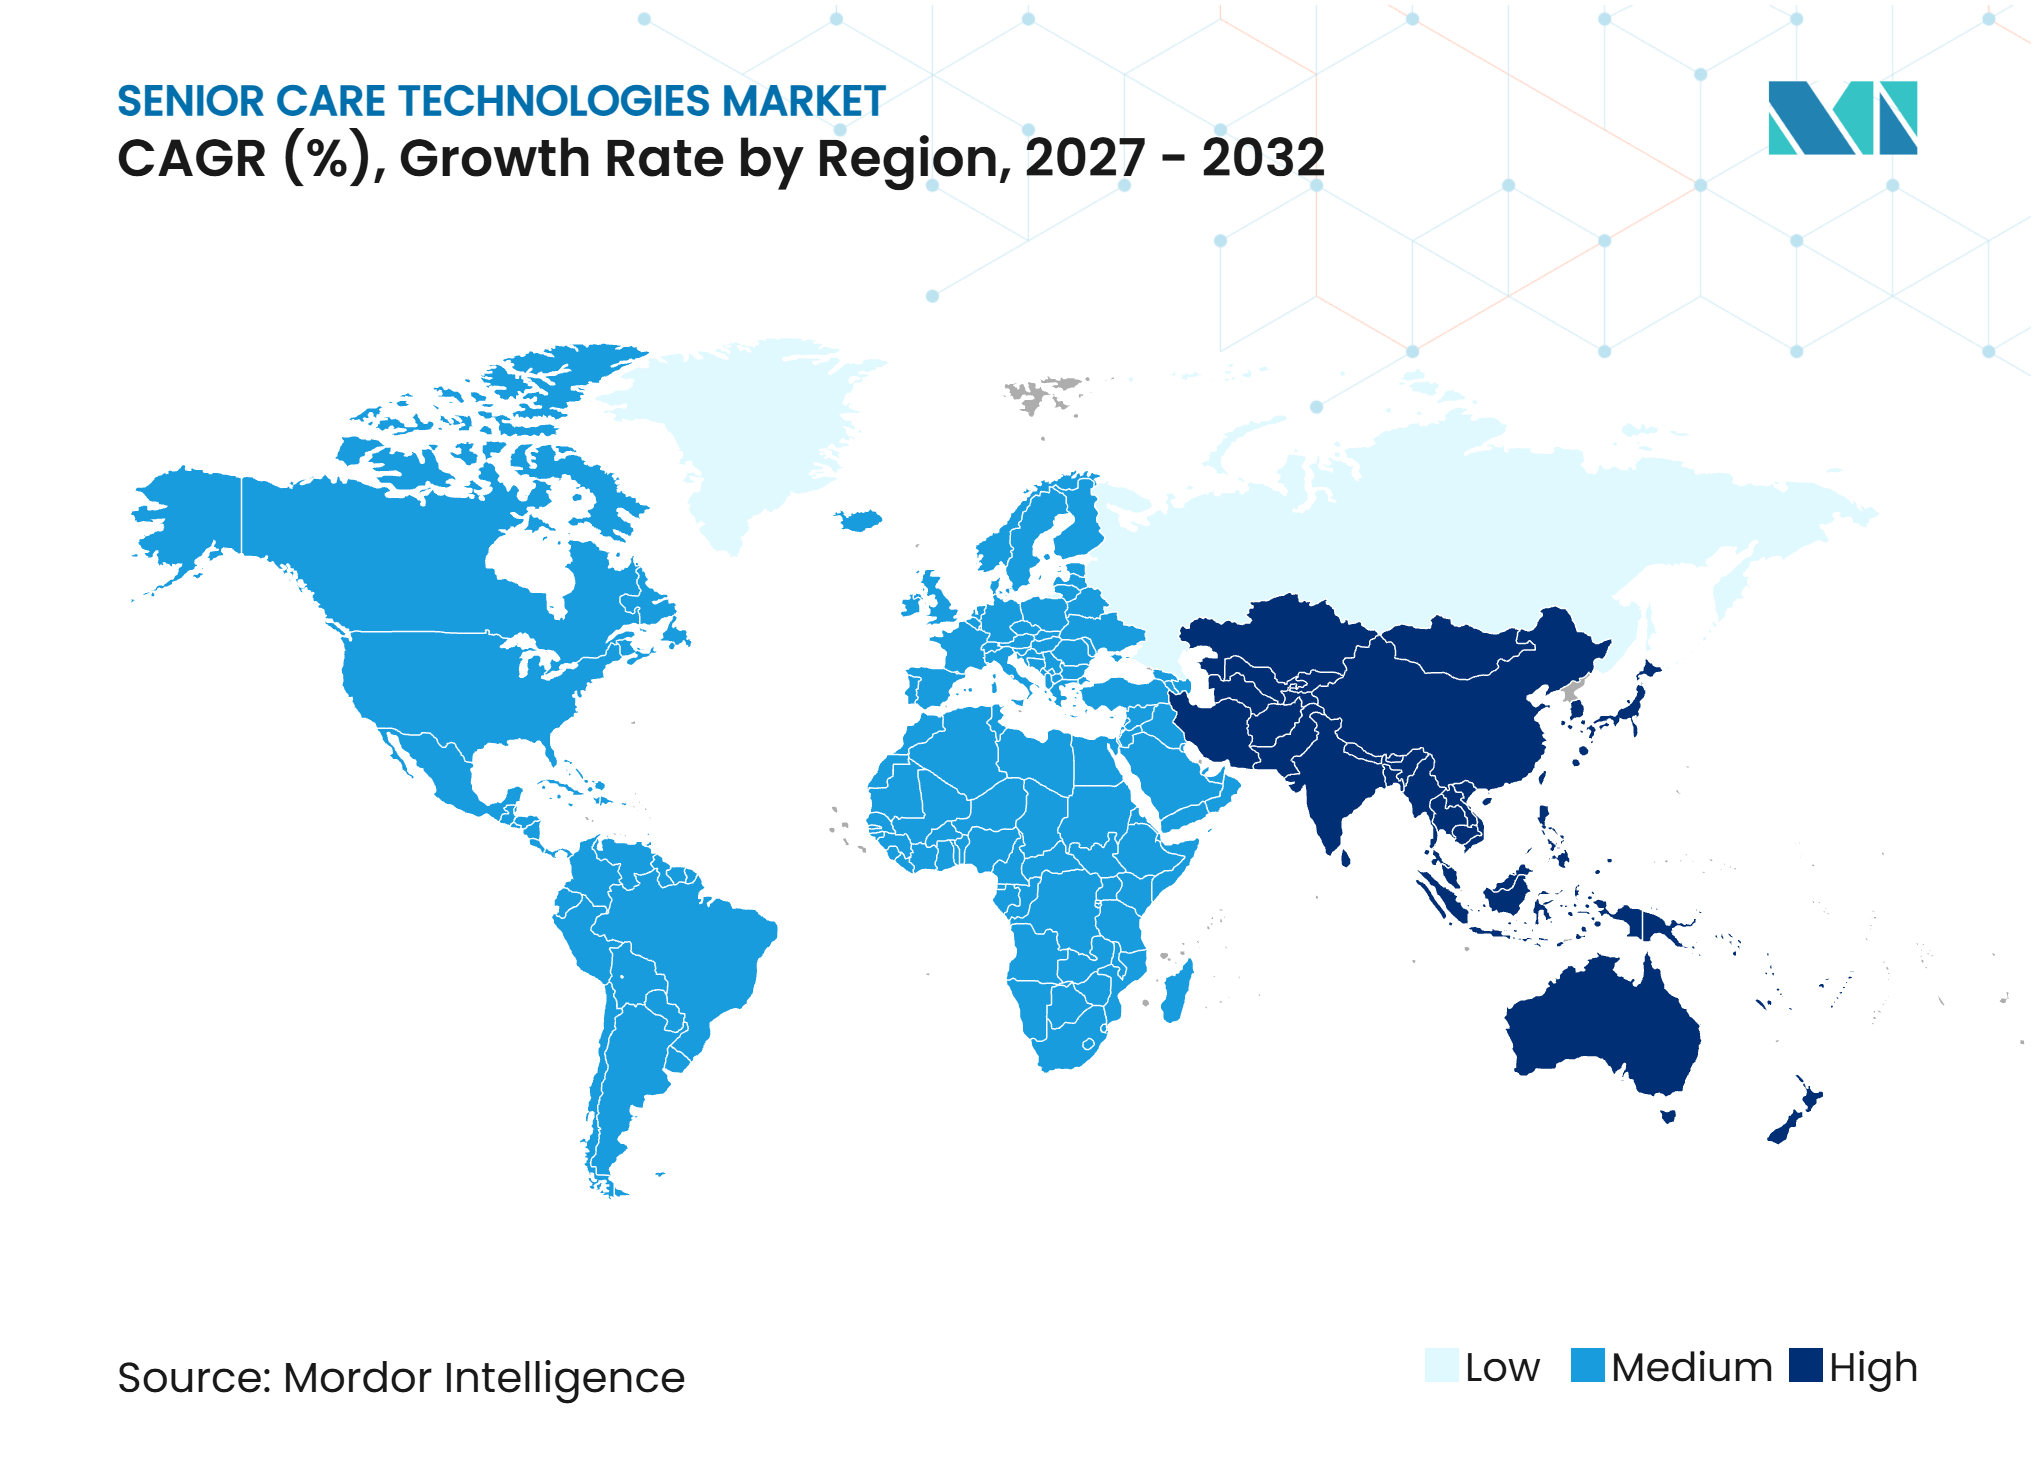
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Seniorenpflegetechnologien von Mordor Intelligence
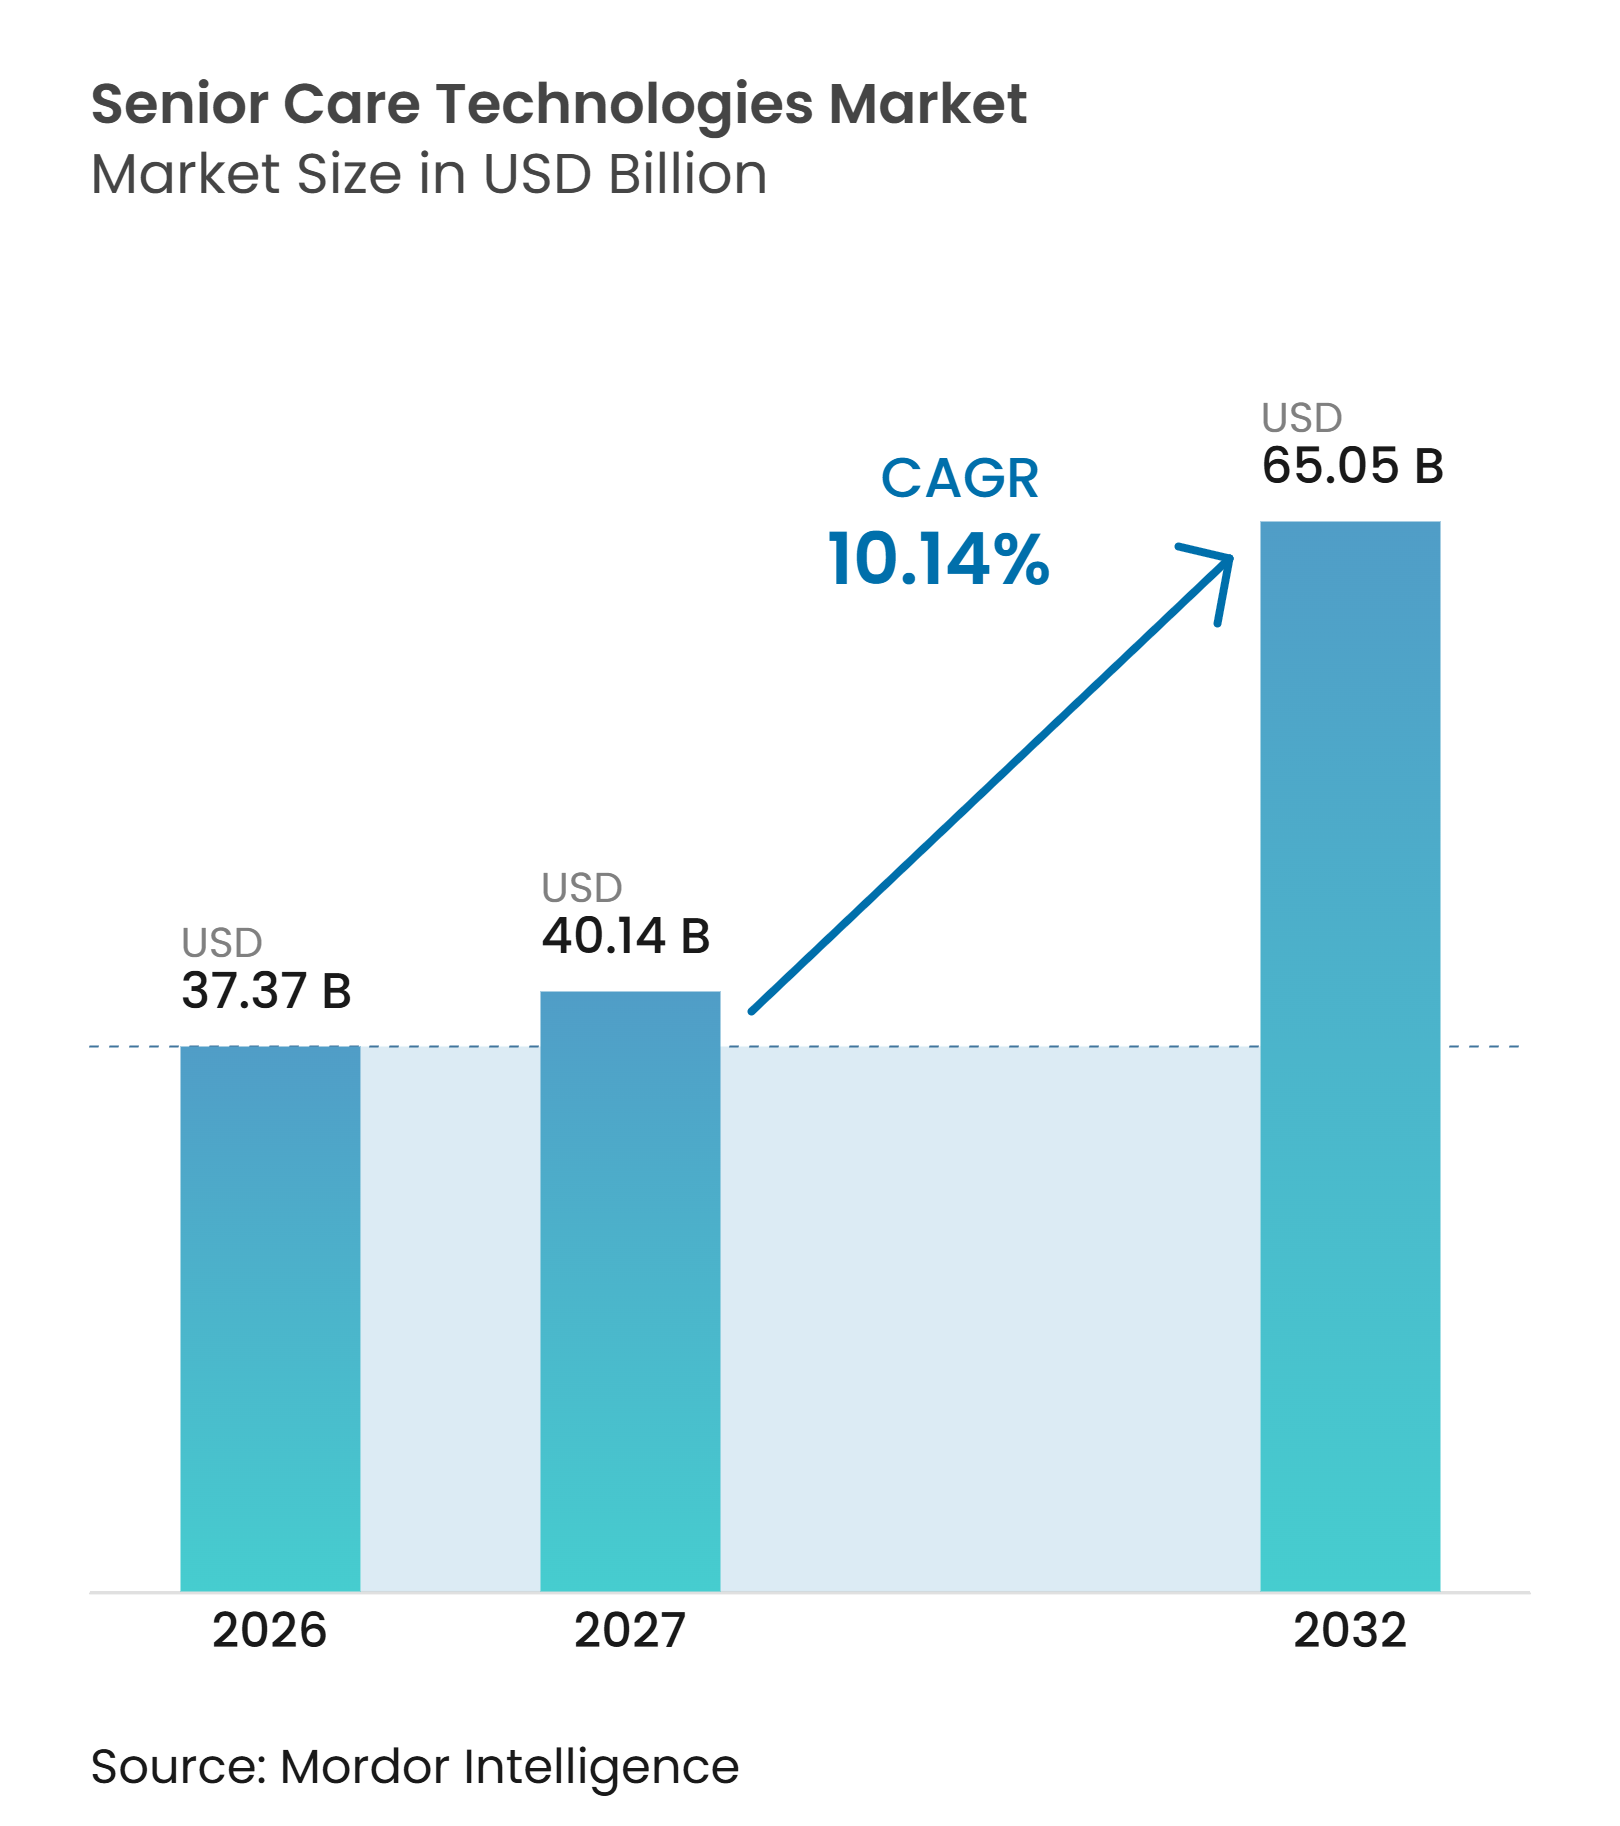
Die Marktgröße für Seniorenpflegetechnologien soll von 37,37 Milliarden USD im Jahr 2026 auf 40,14 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 65,05 Milliarden USD bei einer CAGR von 10,14 % im Zeitraum 2027–2032 erreichen.
Der Markt für Seniorenpflegetechnologien entwickelt sich von eigenständigen Notfallgeräten hin zu vernetzten Werkzeugen, die Prävention, Beobachtung und klinische Fernentscheidungen unterstützen. Die Bevölkerungsalterung weitet den Bedarf an Pflegeunterstützung aus, während der Mangel an Pflegekräften Technologieinvestitionen für Anbieter und Familien praktischer macht. KI-gestützte Analysen, lokale Datenverarbeitung und vernetzte Sensoren verbessern den Nutzen der Überwachung in Privathaushalten, Seniorenwohneinrichtungen und postakuten Pflegeumgebungen. Datenschutz, Cybersicherheit, Interoperabilität und Komponentenkosten bleiben wesentliche Einschränkungen, insbesondere dort, wo Anbieter neue Systeme mit bestehenden Gesundheitsakten verbinden müssen. Der Markt für Seniorenpflegetechnologien bietet Anbietern zudem einen Weg, über Einrichtungskäufer hinaus zu expandieren, da Familien, Gesundheitssysteme und öffentliche Stellen integriertere Ansätze für das Altern zu Hause übernehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Ferngesundheitsüberwachung & Telegesundheitssysteme im Jahr 2026 einen Umsatzanteil von 29,87 %, während Robotik & fortschrittliche Pflegetechnologien bis 2032 voraussichtlich mit einer CAGR von 18,32 % wachsen wird.
- Nach Komponente hielt Hardware im Jahr 2026 einen Umsatzanteil von 46,35 %, während Software & Plattformen bis 2032 voraussichtlich mit einer CAGR von 13,45 % wachsen wird.
- Nach Technologie führte Smart-Home-Technologien das Technologiesegment im Jahr 2026 mit einem Anteil von 38,23 % an, während IoT & KI & maschinelles Lernen bis 2032 voraussichtlich mit einer CAGR von 18,92 % wachsen wird.
- Nach Endnutzer hielt häusliche Pflegeumgebungen im Jahr 2026 einen Umsatzanteil von 34,36 %, während Familienpflegepersonen & unabhängige Senioren bis 2032 voraussichtlich mit einer CAGR von 13,36 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 44,36 % am Markt für Seniorenpflegetechnologien, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und steigende Lebenserwartung | +2.8% | Global | Langfristig (≥ 4 Jahre) |
| Altern zu Hause und proaktive Übernahme von Fernüberwachung | +2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Pflegekräftemangel und Druck durch Personalvorschriften | +1.8% | Nordamerika, Europa und wichtige asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Integration vernetzter Pflegeökosysteme | +1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbesserte KI-Genauigkeit in Sensorik und prädiktiver Analytik | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Datenschutzwahrende Umgebungssensorik als Ersatz für Kameras und Wearables | +0.7% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und steigende Lebenserwartung
Die wachsende Zahl älterer Erwachsener weitet den adressierbaren Bedarf an kontinuierlicher Unterstützung im Markt für Seniorenpflegetechnologien aus. Die Weltgesundheitsorganisation erwartet, dass bis 2030 weltweit jeder sechste Mensch 60 Jahre oder älter sein wird, was den Druck auf Pflegesysteme und informelle Pflegepersonen erhöht.[1]Ältere Menschen mit mehreren Erkrankungen benötigen häufig eine routinemäßige Beobachtung hinsichtlich Mobilität, Medikamenteneinhaltung und Veränderungen im Tagesablauf. Dies schafft eine Nachfrage nach Lösungen, die Gesundheitsüberwachung mit Sturzprävention kombinieren, anstatt sich auf ein einzelnes Risiko zu konzentrieren. Japan zeigt, wie dieser Übergang reifen kann, da staatliche Unterstützung für Pflegetechnologie Anbietern hilft, eine rasch alternde Bevölkerung zu versorgen. Der Markt für Seniorenpflegetechnologien kann daher von Produkten profitieren, die in häuslichen, gemeinschaftlichen und stationären Umgebungen funktionieren.
Altern zu Hause und proaktive Übernahme von Fernüberwachung
Das Altern zu Hause erweitert die Rolle der Fernüberwachung über die Krankenhausentlassung hinaus in die routinemäßige häusliche Pflege. Vernetzte Geräte können Vitalzeichen und Aktivitätsinformationen an klinische Dashboards übertragen und ermöglichen es Pflegeteams, eine Veränderung zu erkennen, bevor sie zu einem Notfall wird. Die zunehmende Nutzung virtueller Pflegemodelle gibt Gesundheitssystemen eine Möglichkeit, Menschen zu Hause zu unterstützen und gleichzeitig die klinische Aufsicht aufrechtzuerhalten. Der Markt für Seniorenpflegetechnologien profitiert, wenn Überwachungsgeräte einfach genug für ältere Erwachsene und nützlich genug für Familienpflegepersonen sind. Datenschutzwahrende Sensoren erleichtern auch den Einsatz von Überwachung in privaten Räumen, wo Kameras auf Widerstand stoßen können. Eine Studie aus dem Jahr 2025 zur Lebensstilüberwachung identifizierte Datenschutzbedenken und Benachrichtigungsüberlastung als wesentliche Hindernisse und unterstreicht die Bedeutung sorgfältig gestalteter Arbeitsabläufe.[2]
Pflegekräftemangel und Integration vernetzter Pflege
Pflegekräftemangel veranlasst Anbieter, Technologie für routinemäßige Beobachtung, Alarmprüfung und Dokumentation einzusetzen. Eine Umfrage aus dem Jahr 2025 ergab, dass 78 % der Führungskräfte in der Seniorenpflege den Arbeitskräftemangel als größte betriebliche Herausforderung ansahen und 70 % zertifizierte Pflegeassistenten als die am schwierigsten zu haltende Gruppe identifizierten.[3]Japan wird bis 2040 voraussichtlich einen Mangel von 570.000 Pflegekräften verzeichnen, was den Bedarf an Werkzeugen stärkt, die dem Personal helfen, mehr Bewohner sicher zu betreuen. Integration ist wichtig, weil ein Pflegealarm an Wert gewinnt, wenn er ohne manuelle Neueingabe den Bewohnerdatensatz, den Medikamentenworkflow und die zuständige Pflegeperson erreicht. PointClickCare stellte 2025 eine Seniorenwohnplattform vor, die Bewohnerdatensätze, Medikamentenworkflows, Abrechnung und Analysen in einer Oberfläche vereint.[4] Diese vernetzten Arbeitsabläufe können den Markt für Seniorenpflegetechnologien für Betreiber attraktiver machen, die Servicequalität nachweisen müssen und gleichzeitig Personalengpässe bewältigen.
Verbesserte KI-Genauigkeit und datenschutzwahrende Umgebungssensorik
Verbesserte KI-Leistung macht Sensordaten nützlicher für die Erkennung von Stürzen, Veränderungen der Mobilität und Abweichungen vom Tagesablauf. Eine BMC-Geriatrics-Studie aus dem Jahr 2025 ergab, dass eine Intervention mit Sturzsensoren und Notfallunterstützung sturzbedingte Liegezeiten bei den überwachten Teilnehmern vollständig eliminierte. Lokale Verarbeitung kann Alarmverzögerungen reduzieren und die Menge der außerhalb des Hauses oder der Einrichtung gesendeten personenbezogenen Daten begrenzen. Umgebungsradar- und Akustiksysteme können das häufige Problem angehen, dass Kameras als aufdringlich empfunden und Wearables abgelegt oder nicht aufgeladen werden. Sensi.AI erklärte, dass sein System Klangmuster analysiert, um Pflegebedenken zu kennzeichnen, ohne kontinuierliches Audio zu speichern, was den kommerziellen Fokus auf datenschutzsensible Überwachung verdeutlicht. Der Markt für Seniorenpflegetechnologien bietet Raum für Anbieter, die sowohl klinischen Nutzen als auch verantwortungsvollen Umgang mit Daten nachweisen können.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz, Cybersicherheit und Compliance-Belastung | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Integrationskosten und Komplexität von Altsystemen | -1.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Vertrauenslücke bei der Überwachung unter den Hochbetagten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Zoll- und Komponentenvolatilität bei Sensoren und Robotik | -0.4% | Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz, Cybersicherheit und Compliance-Belastung
Jeder vernetzte Sensor, jedes Fernüberwachungsgerät und jede Pflegeplattform kann die Anzahl der zu sichernden Systeme erhöhen. Eine peer-reviewte Studie aus dem Jahr 2025 identifizierte Datenschutz und Benachrichtigungsüberlastung als wiederkehrende Bedenken bei Pflegemanagern und Pflegekräften an der Front, die KI-basierte Lebensstilüberwachung implementieren. Anbieter müssen HIPAA-Anforderungen in den Vereinigten Staaten und DSGVO-Verpflichtungen in Europa berücksichtigen, wenn sie sensible Gesundheits- und Verhaltensdaten erheben. ISO-27001-Zertifizierung und die Einhaltung der HIPAA-Sicherheitsregel werden für Unternehmenskäufer zu wichtigen Beschaffungskriterien. Diese Anforderungen können Verkaufszyklen verlängern und die Bereitstellungskosten für kleinere Anbieter erhöhen. Der Markt für Seniorenpflegetechnologien muss daher reichhaltigere Überwachung mit klarer Einwilligung, Datensparsamkeit und sicherem Systemdesign in Einklang bringen.
Integrationskosten, Vertrauen und Komponentenvolatilität
Interoperabilität bleibt ein schwieriges Thema, da Gesundheitsakten, postakute Pflegesysteme und häusliche Pflegewerkzeuge häufig unterschiedliche Datenstrukturen verwenden. Argentum berichtete 2025, dass mehr als 77 % der Führungskräfte im Seniorenwohnen die Interoperabilität zu den drei größten Hindernissen für eine erfolgreiche Technologieimplementierung zählten, während 63 % auch begrenzte Finanzierung nannten. Individuelle Schnittstellen können mehr kosten, als kleinere Anbieter rechtfertigen können, was die Lücke zwischen großen Betreibern und unabhängigen Einrichtungen vergrößert. Die Vertrauenslücke bei der Überwachung kann die Akzeptanz auch verlangsamen, wenn ältere Nutzer nicht verstehen, wie ein Gerät sie beobachtet oder welche Informationen es speichert. Hardware-Anbieter sehen sich weiterer Unsicherheit ausgesetzt, wenn Zolländerungen oder Versorgungsengpässe Sensoren, Kommunikationskomponenten und Robotikausrüstung betreffen. Diese Einschränkungen können die Akzeptanz im Markt für Seniorenpflegetechnologien begrenzen, bis Anbieter klarere Integrationspläne, transparente Datenschutzpraktiken und vorhersehbare Gerätepreise anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Telegesundheit führt beim Umsatz, während Robotik am schnellsten wächstFerngesundheitsüberwachung & Telegesundheitssysteme hielten im Jahr 2026 einen Anteil von 29,87 % am Markt für Seniorenpflegetechnologien. Die Kategorie profitiert vom Bedarf, Herz-Kreislauf-, Atemwegs- und Stoffwechselerkrankungen außerhalb traditioneller stationärer Umgebungen zu managen. Vernetzte Messgeräte unterstützen die laufende Überprüfung von Vitalzeichen und helfen Pflegeteams, Personen nach der Entlassung zu begleiten.
Robotik & fortschrittliche Pflegetechnologien soll bis 2032 eine CAGR von 18,32 % verzeichnen, die schnellste Rate unter den Produkttypen. Die Marktgröße für Seniorenpflegetechnologien im Bereich Robotik wird durch das wachsende Interesse an Begleitfunktionen, Mobilitätsunterstützung und Pflegeaufgabenassistenz gestützt. Barcelona setzte 2026 im Rahmen eines Pilotprojekts mit Fokus auf frühem kognitivem Abbau 600 personalisierte soziale Begleitroboter ein und zeigte damit, dass kommunale Käufer Pflegeroboter in großem Maßstab testen.


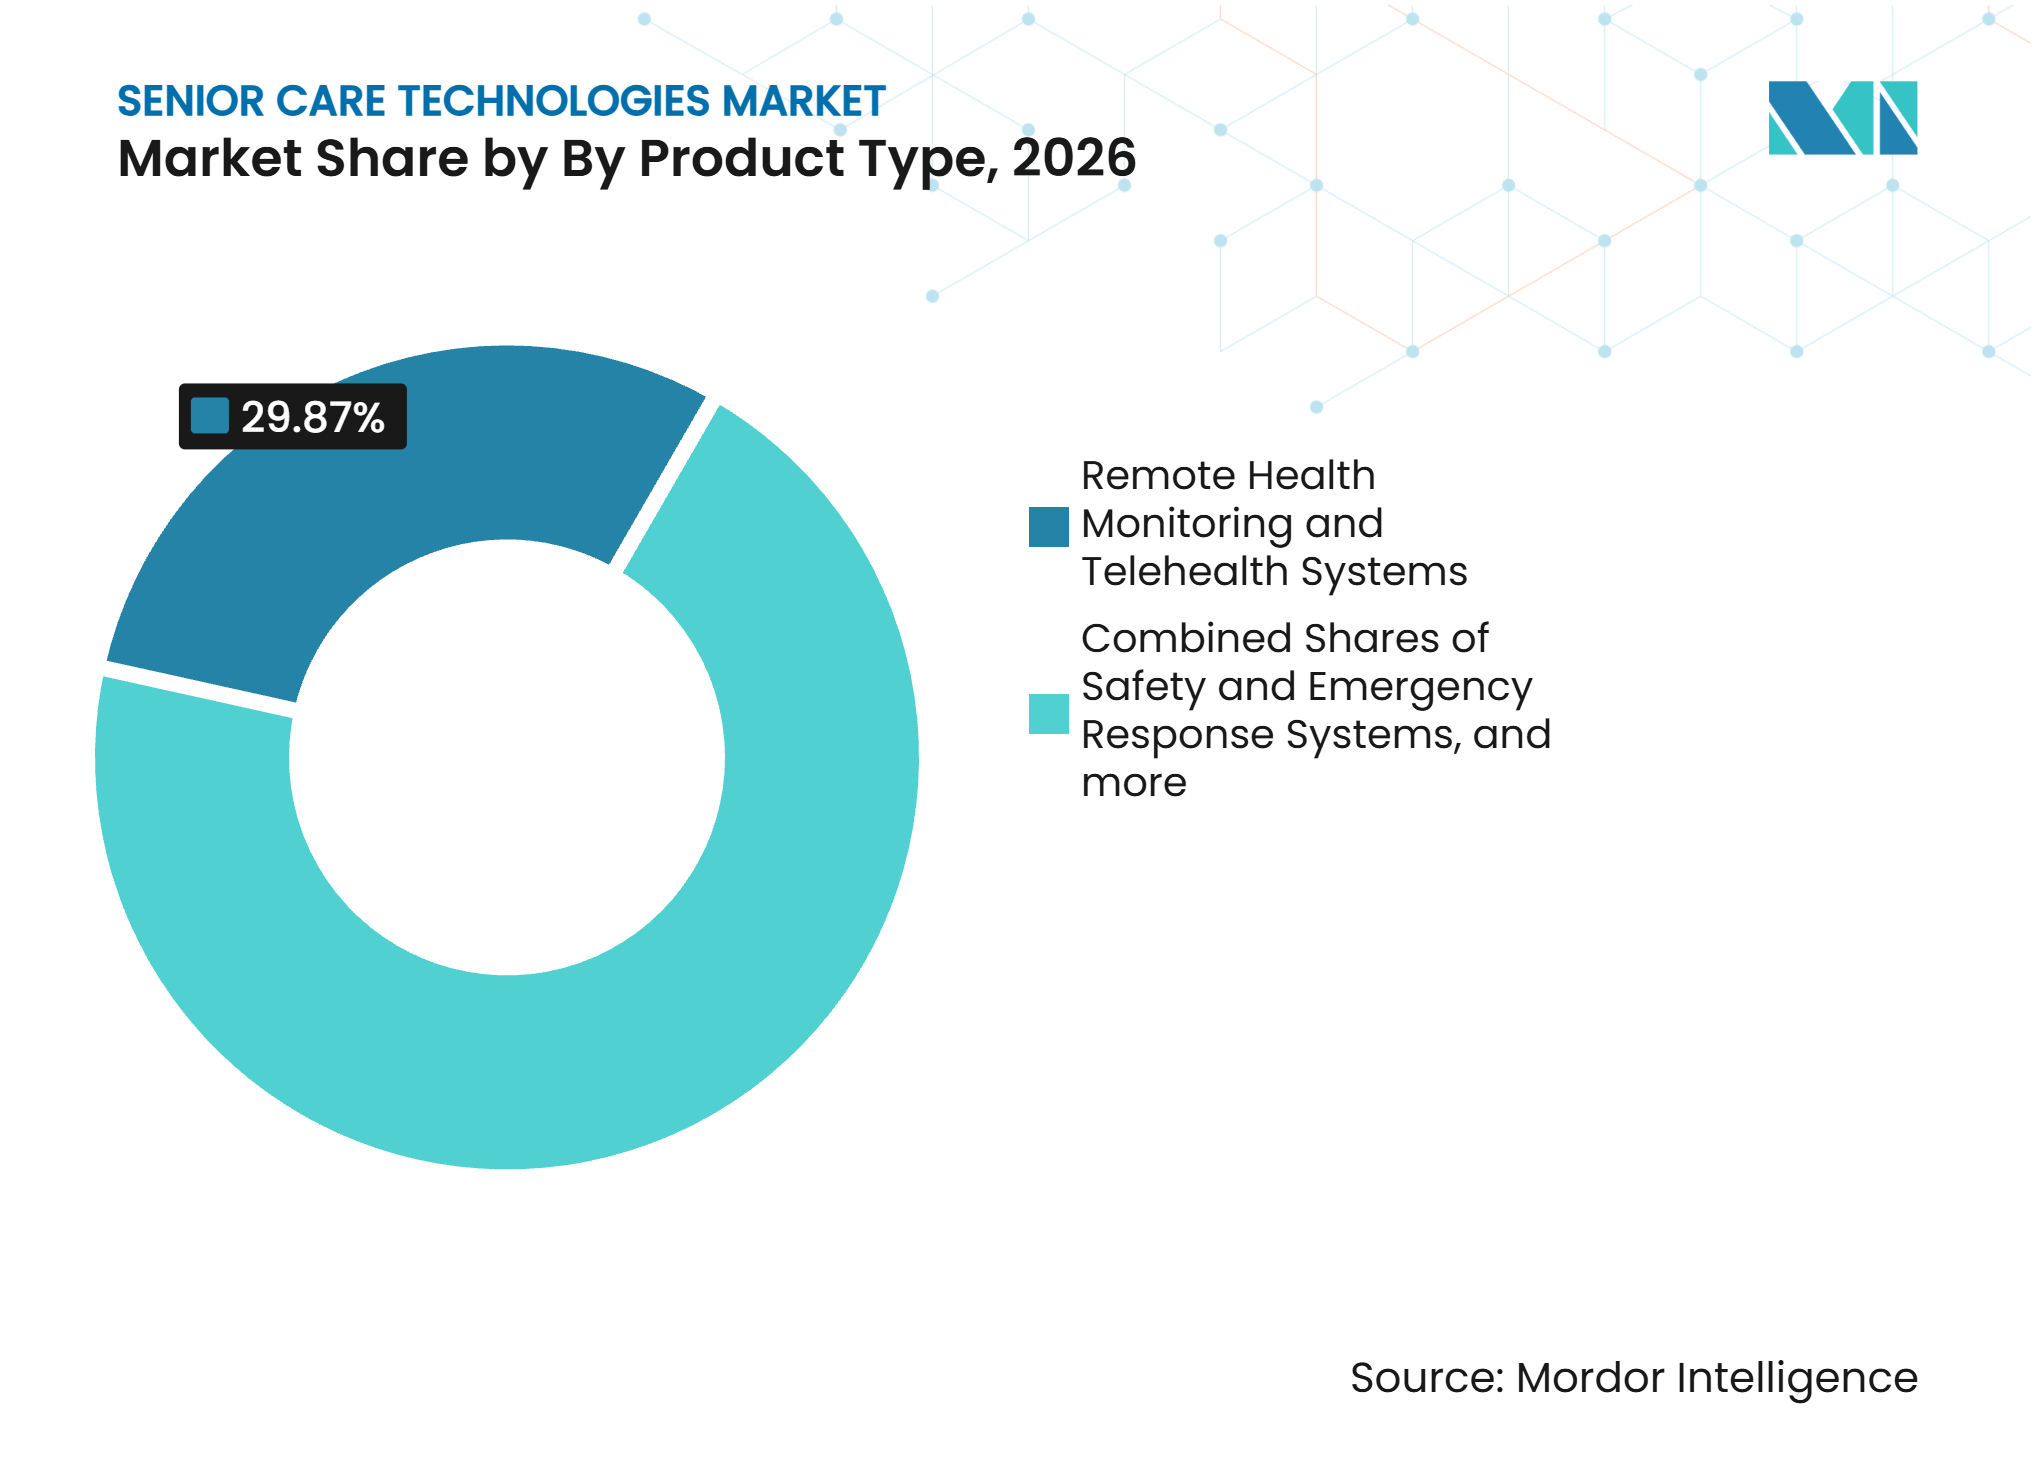
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Komponente:
Hardware hält die größte Position, während Software wiederkehrende Umsätze aufbautHardware hielt im Jahr 2026 einen Anteil von 46,35 % am Markt für Seniorenpflegetechnologien. Wearables, Radarsensoren, Smart Displays, Medikamentenspender und Kommunikationsgeräte bilden die physische Schicht, die Gesundheits- und Aktivitätsinformationen erfasst. Kleinere Sensoren und niedrigere Komponentenkosten erweitern den Zugang zur individuellen Bewohnerüberwachung. Hardware bleibt auch wichtig, weil selbst softwaregesteuerte Pflegesysteme zuverlässige Geräte am Pflegepunkt benötigen.
Software & Plattformen soll bis 2032 mit einer CAGR von 13,45 % wachsen. Das Segment profitiert von wiederkehrenden Abonnements, die einmalige Geräteverkäufe durch langfristigere Betreiberbeziehungen ersetzen. Die Seniorenpflegetechnologiebranche ist zunehmend um Plattformen organisiert, die Bewohnerdatensätze, Medikamente, Abrechnung, Überwachung und Analysen verbinden. Die Plattformeinführung von PointClickCare im Jahr 2025 spiegelt dieses Bestreben wider, operative und klinische Arbeitsabläufe in einem System zu konsolidieren.
Nach Technologie:
IoT und Smart-Home-Technologien treiben das höchste Wachstum anIoT & Smart-Home-Technologien hielten im Jahr 2026 einen Anteil von 38,23 % am Markt für Seniorenpflegetechnologien. Die Marktgröße für Seniorenpflegetechnologien in diesem Segment wird durch niedrigere Sensorkosten, breitere Konnektivität und öffentliche Investitionen in intelligente Alterungssysteme gestützt. Japans Subventionen im Haushaltsjahr 2025 unterstützen die Einführung von Pflegetechnologien, einschließlich Überwachungs- und Kommunikationsgeräten.
KI & maschinelles Lernen soll bis 2032 mit einer CAGR von 18,92 % wachsen. Modelle können Sensorströme überprüfen und potenzielle Veränderungen in Verhalten, Gang, Schlaf oder Routine identifizieren. Robotik entwickelt sich in Japan, Südkorea und China von Demonstrationen hin zu formaleren Pflegeeinsätzen. SoftBank Robotics registrierte Pepper 2025 in Japans Informationssystem für Wohlfahrtsgeräte, wodurch es für Pflegetechnologiesubventionen berechtigt wurde.

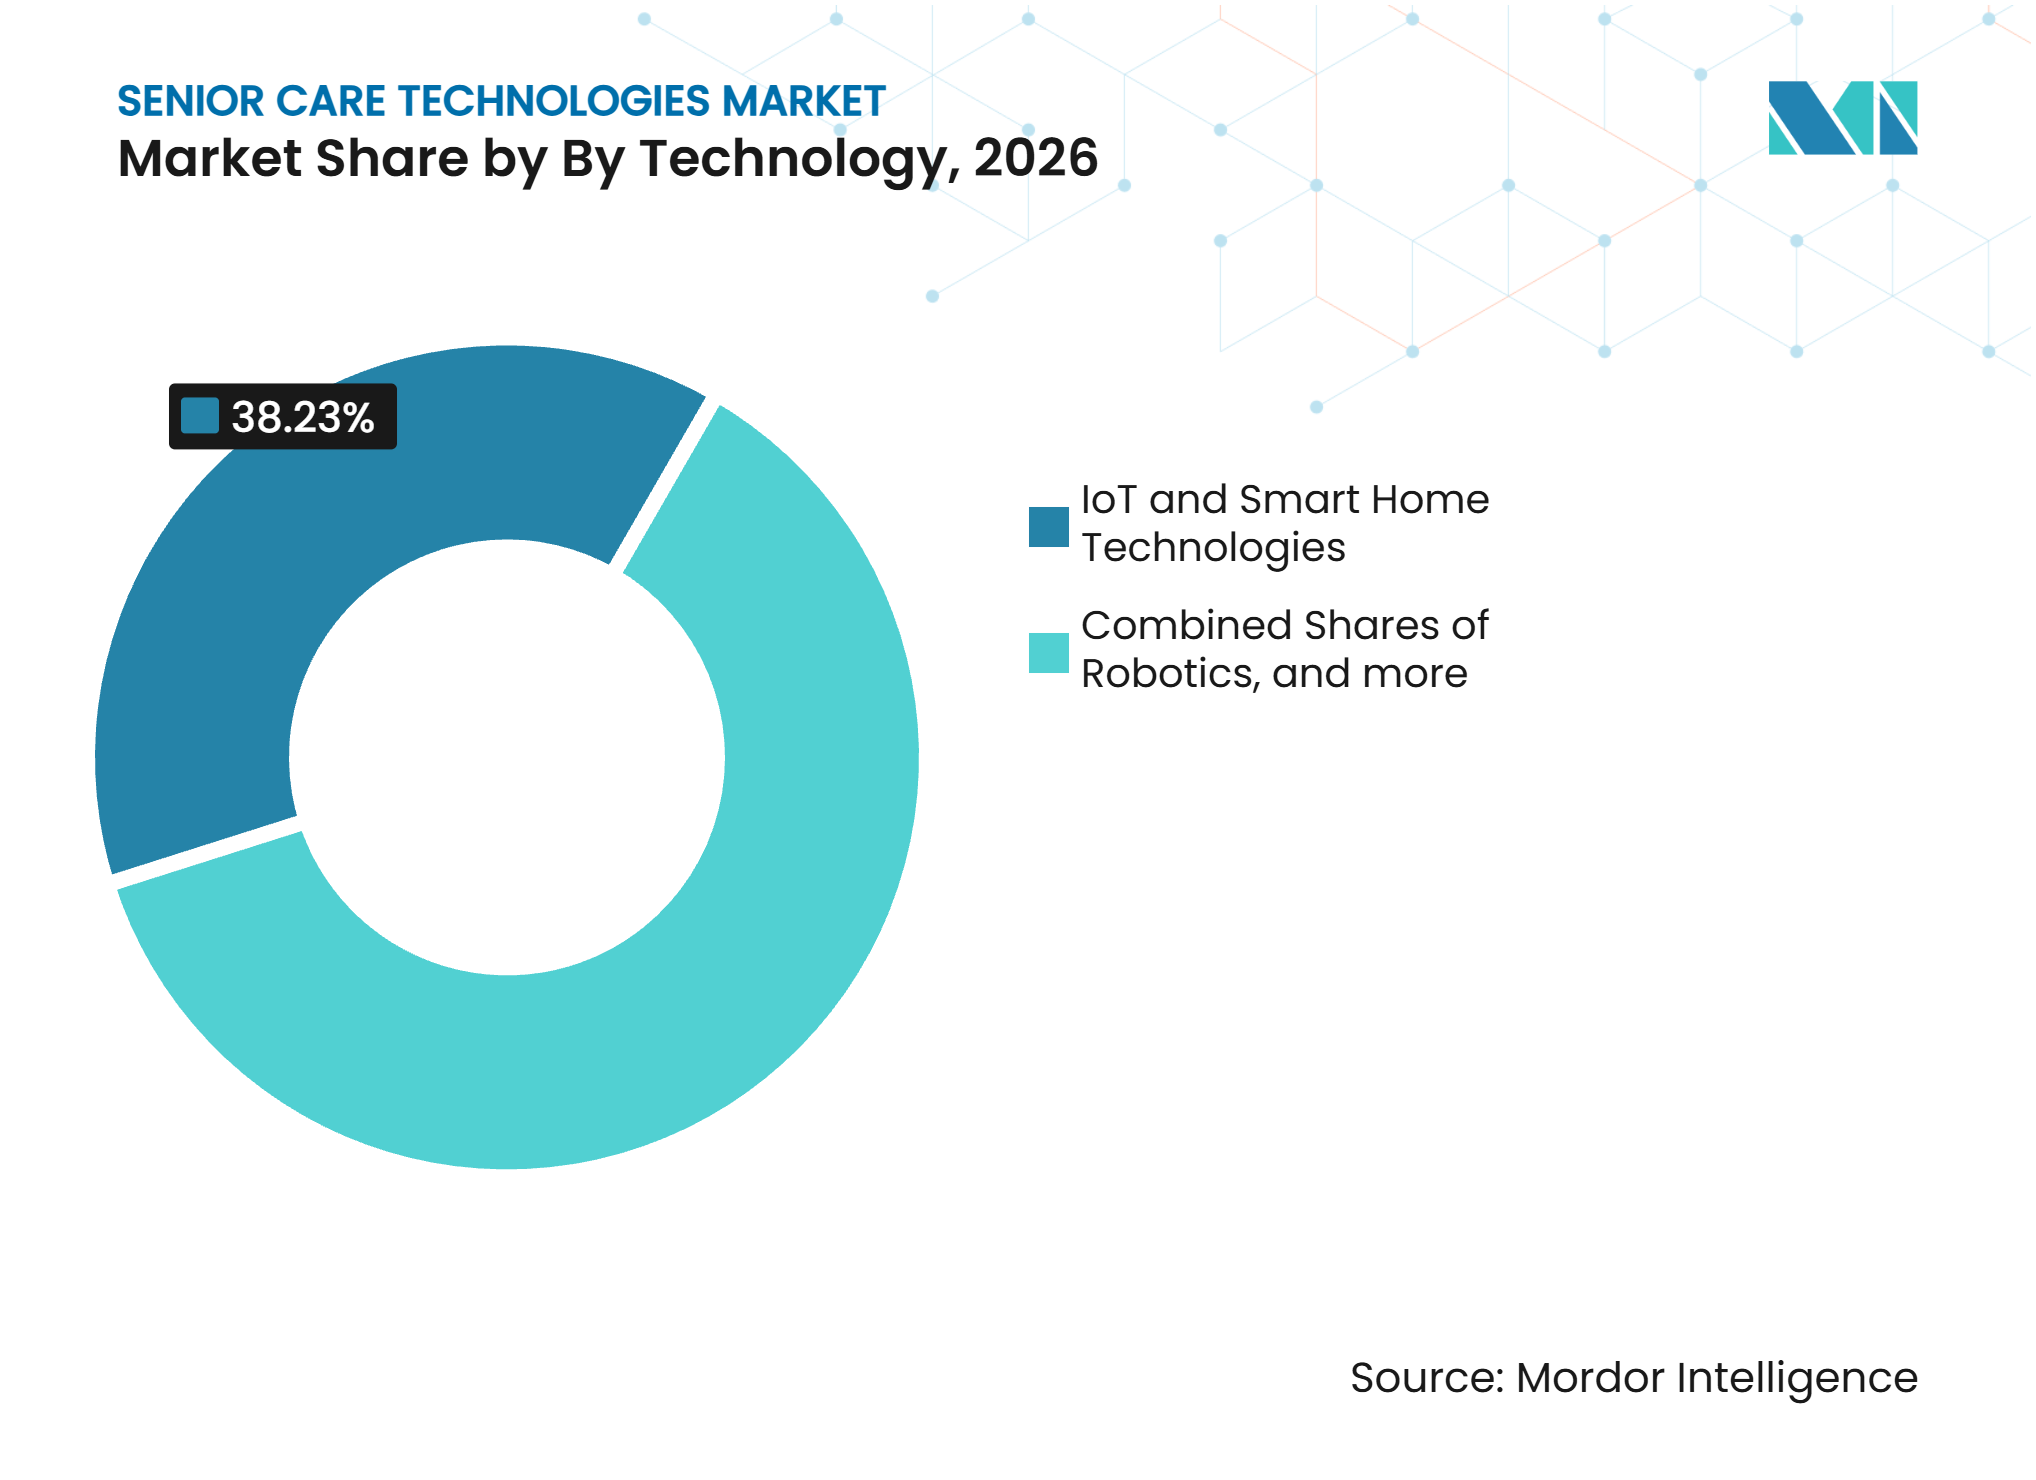
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Häusliche Pflege hält die größte Position, während Familienpflegepersonen am schnellsten wachsenHäusliche Pflegeumgebungen hielten im Jahr 2026 einen Anteil von 34,36 % am Markt für Seniorenpflegetechnologien. Ältere Erwachsene bevorzugen es häufig, Unterstützung zu Hause zu erhalten, was den Einsatz von Überwachungs-, Notfallreaktions-, Medikamenten- und Kommunikationswerkzeugen in Wohnumgebungen fördert. Eine Analyse im Journal of Medical Internet Research aus dem Jahr 2025 stellte erhebliche Forschungs- und Handelsaktivitäten rund um KI, IoT und Edge-Intelligence in der Langzeitpflege fest.
Familienpflegepersonen & unabhängige Senioren sollen bis 2032 mit einer CAGR von 13,36 % wachsen. Dieses Segment wird durch Verbrauchergesundheitsgeräte, Familienalarmsysteme und Dienstleistungen für Angehörige gestützt, die in einer anderen Stadt oder einem anderen Land leben. Die Seniorenpflegetechnologiebranche kann diese Gruppe erreichen, wenn Produkte für nichtmedizinische Nutzer praktisch sind und klare Alarme statt Rohdaten liefern.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 44,4 % am Markt für Seniorenpflegetechnologien. Hohe Gesundheitsausgaben, eine entwickelte Telegesundheitsinfrastruktur und anhaltender Pflegekräftemangel unterstützen die Akzeptanz in der gesamten Region. Große Betreiber von Seniorenwohneinrichtungen integrieren Überwachungs- und Dokumentationsplattformen, während kleinere Anbieter KI-gestützte Beobachtung testen, um das Serviceniveau aufrechtzuerhalten. SafelyYou erklärte, dass seine Plattform in 34 US-Bundesstaaten betrieben wird und nach seiner Series-C-Finanzierungsrunde im Januar 2025 von 50 % der größten Anbieter des Sektors genutzt wird.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 16,5 % wachsen. Japans Pflegetechnologiepolitik und Subventionen unterstützen die Einführung von Überwachungs- und Kommunikationsgeräten in Einrichtungen. China bringt Fertigungskapazitäten in die Pflegeroborik ein, wie Foxconns Investition von 10 Millionen USD im Jahr 2025 in Robocore Technology zur Finanzierung der Produktion von 30.000 Pflegeheimrobotern zeigt. Südkorea entwickelt häusliche Pflegedatenkapazitäten durch Partnerschaften, die KI und Gesundheitsdienstleistungen kombinieren. Singapur erweitert sein Alarm- und Warnsystem für Senioren in öffentlichen Mietwohnungen durch LoRaWAN-Konnektivität.
Europa
Europa verbindet starken regulatorischen Einfluss mit uneinheitlicher Umsetzung in den einzelnen Ländern. DAK-Gesundheit berichtete 2025, dass 70 % der 32.000 ambulanten und stationären Pflegeeinrichtungen Deutschlands trotz der gesetzlichen Anforderung nicht an die nationale Telematikinfrastruktur angeschlossen waren. Die DSGVO-Konformität beeinflusst Anbieterentscheidungen, wo Überwachungssysteme persönliche und verhaltensbezogene Daten erheben. Rom führte 2026 ein EU-finanziertes Programm ein, das intelligente Armbänder zur Überwachung von 700 älteren Bewohnern einsetzte und damit einen öffentlichen Infrastrukturansatz für Fernunterstützung demonstrierte.
Wettbewerbslandschaft
Marktkonzentration
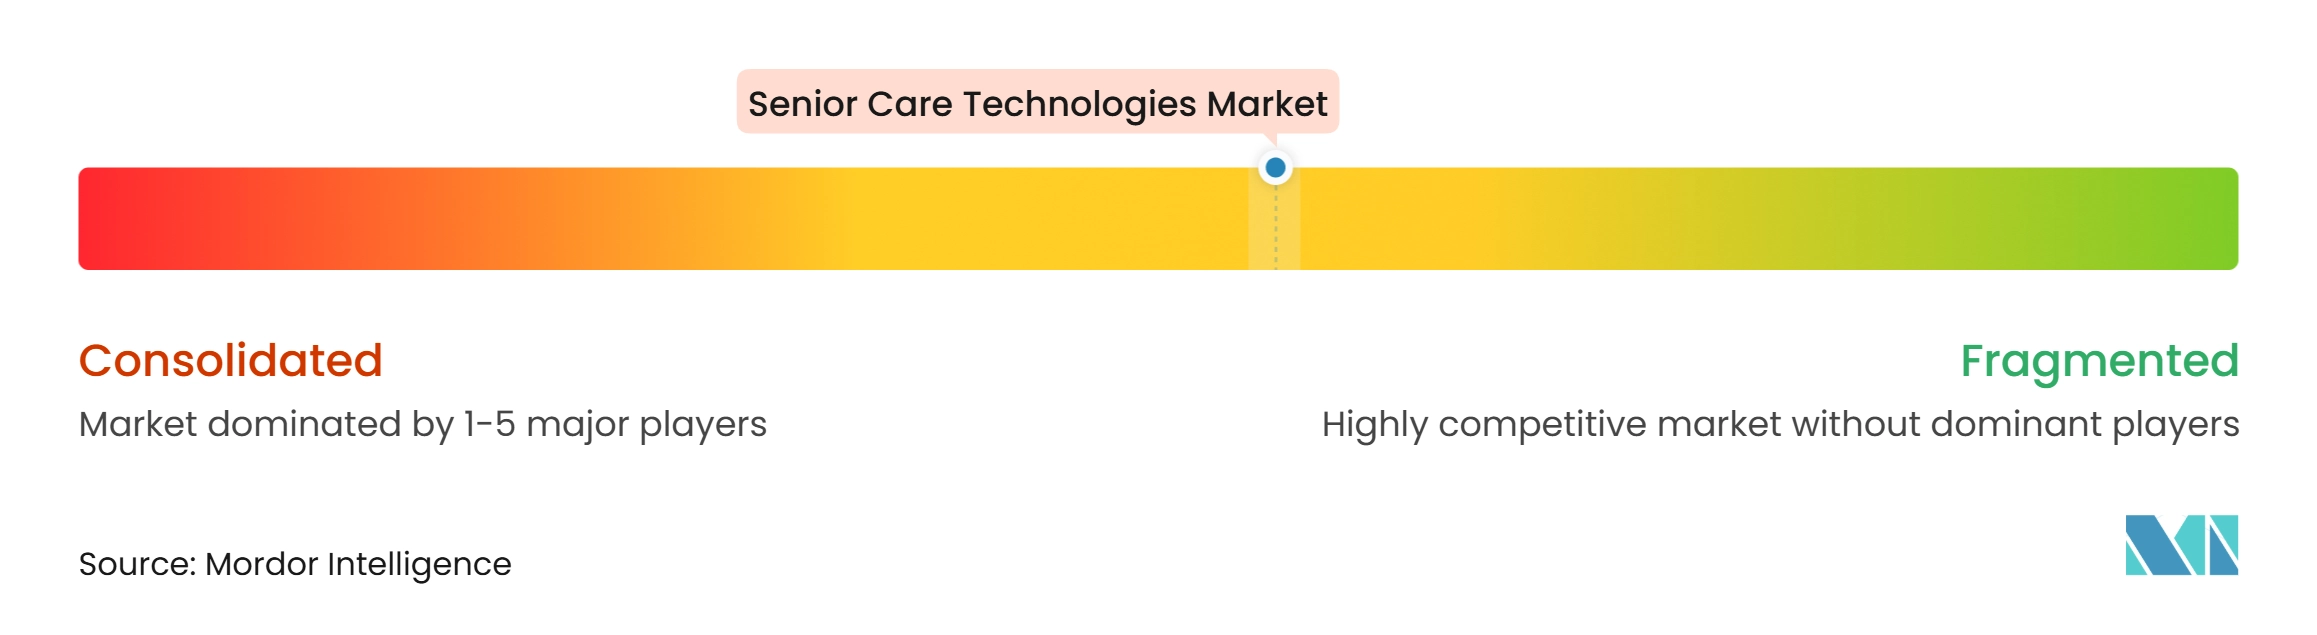
Der Markt für Seniorenpflegetechnologien ist mäßig fragmentiert und umfasst globale Gesundheitsunternehmen, Spezialisten für Seniorenpflegesoftware und KI-fokussierte Anbieter. Große Unternehmen können etablierte Überwachungsportfolios und Kundenbeziehungen aufbauen. Spezialisten konkurrieren häufig durch ihr Wissen über Seniorenwohnabläufe und Integrationsanforderungen. KI-fokussierte Unternehmen streben Differenzierung durch Sensordaten, prädiktive Modelle und geistiges Eigentum an. Medtronic und Philips schlossen 2025 eine mehrjährige Partnerschaft, um Medtronic-Überwachungstechnologien in Philips-Patientenüberwachungsplattformen zu integrieren.
Der Wettbewerb konzentriert sich zunehmend darauf, ob Lieferanten ein vernetztes Betriebssystem statt eines einzelnen Geräts bereitstellen können. Anbieter kombinieren Überwachung, Bewohnerdatensätze, Medikamentenworkflows, Pflegekoordination und Analysen in integrierten Angeboten. Die Plattformeinführung von PointClickCare im Jahr 2025 ist ein Beispiel für diese Strategie im Bereich des Seniorenwohnbetriebs. Ländliche Gebiete, grenzüberschreitende Familienpflege und Unterstützung in anderen Sprachen als Englisch bleiben weniger entwickelte Wettbewerbsbereiche. Begrenzte Breitbandverfügbarkeit kann eine kontinuierliche Fernüberwachung in abgelegenen Gemeinden weniger praktikabel machen. Grenzüberschreitende Koordinationsplattformen adressieren die Bedürfnisse von Familien, die ältere Angehörige aus einem anderen Land unterstützen. Unternehmen suchen auch nach wertbasierten Pflegevereinbarungen, indem sie ihre Lösungen mit weniger Stürzen und reduzierter Krankenhausnutzung verknüpfen.
Marktführer der Seniorenpflegetechnologiebranche
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Tunstall Healthcare Ltd
-
PointClickCare Technologies Inc.
-
Best Buy Health, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Seniorenpflegetechnologien Unternehmen in diesem Bericht
- Best Buy Health, Inc.
- CarePredict Inc.
- Cochlear
- Connect America Holdings LLC
- Demant
- GN Store Nord
- Intuition Robotics Ltd.
- K4Connect, Inc.
- Koninklijke Philips
- Medtronic
- MobileHelp LLC
- Nobi Smart Lights
- OMRON Healthcare Co. Ltd.
- PointClickCare Technologies Inc.
- SafelyYou, Inc.
- Sensi.AI
- Tunstall Healthcare Ltd.
- Vayyar Imaging Ltd.
Neueste Industrielle Entwicklungen in Markt für Seniorenpflegetechnologien
- Juni 2026: Die Stadtverwaltung von Rom setzte ein EU-finanziertes Programm im Wert von 400 Millionen EUR (439,7 Millionen USD) um, das 700 ältere Bewohner mit intelligenten elektronischen Armbändern zur Echtzeit-Überwachung von Herzfrequenz, Stürzen, Schlaf und Außenbewegungen ausstattete und damit einen stadtweiten Präzedenzfall für staatlich vorgeschriebene Umgebungs-Seniorenpflegeinfrastruktur schuf.
- November 2025: PointClickCare startete seine Seniorenwohnplattform der nächsten Generation, die Bewohnermanagement, Medikamentenworkflows, Abrechnung und KI-gestützte Analysen in einem einheitlichen Pflegenetzwerk integriert.
Globaler Berichtsumfang für den Markt für Seniorenpflegetechnologien
Gemäß dem Umfang des Berichts sind Seniorenpflegetechnologien Werkzeuge und Systeme, die darauf ausgelegt sind, die Gesundheit, Sicherheit, Unabhängigkeit und Lebensqualität älterer Erwachsener zu unterstützen.
Der Markt umfasst ein breites Spektrum an Produktkategorien, darunter Sicherheits- & Notfallreaktionssysteme; Sturzerkennungs- & Sturzpräventionssysteme; Ferngesundheitsüberwachungs- & Telegesundheitssysteme; Medikamentenmanagementsysteme; kognitive & soziale Engagementsysteme; unterstützende Wohn- & Mobilitätstechnologien; Robotik & fortschrittliche Pflegetechnologien sowie weitere Lösungen wie intelligente Ernährungs- & Wellnessmanagementsysteme und Hör- & Kommunikationsunterstützungstechnologien. Basierend auf Komponenten ist der Markt in Hardware, Software & Plattformen und Dienstleistungen segmentiert.
Nach Technologie ist der Markt in künstliche Intelligenz (KI) & maschinelles Lernen, IoT & Smart-Home-Technologien, Robotik, Computer Vision & Umgebungssensorik, Sprach- & konversationelle KI sowie weitere Technologien kategorisiert. Nach Endnutzer ist der Markt in häusliche Pflegeumgebungen, Seniorenwohneinrichtungen, Krankenhäuser & Kliniken, Rehabilitationszentren, Familienpflegepersonen & unabhängige Senioren sowie weitere Endnutzer, einschließlich Langzeitpflege- & Fachpflegeeinrichtungen und staatliche & kommunale Pflegeorganisationen, segmentiert. Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten & Afrika und Südamerika segmentiert. Für jedes Segment liefert der Bericht Marktgröße und Prognosen in Wert (USD).
Segmentierungsübersicht
| Sicherheits- und Notfallreaktionssysteme |
| Sturzerkennungs- und Sturzpräventionssysteme |
| Ferngesundheitsüberwachungs- und Telegesundheitssysteme |
| Medikamentenmanagementsysteme |
| Kognitive und soziale Engagementsysteme |
| Unterstützende Wohn- und Mobilitätstechnologien |
| Robotik und fortschrittliche Pflegetechnologien |
| Weitere Produkttypen (intelligente Ernährungs- und Wellnessmanagementsysteme, Hör- und Kommunikationsunterstützungstechnologien) |
| Hardware |
| Software und Plattformen |
| Dienstleistungen |
| KI und maschinelles Lernen |
| IoT und Smart-Home-Technologien |
| Robotik |
| Computer Vision und Umgebungssensorik |
| Sprach- und konversationelle KI |
| Weitere Technologien |
| Häusliche Pflegeumgebungen |
| Seniorenwohneinrichtungen |
| Krankenhäuser und Kliniken |
| Rehabilitationszentren |
| Familienpflegepersonen und unabhängige Senioren |
| Weitere Endnutzer (Langzeitpflege- und Fachpflegeeinrichtungen, staatliche und kommunale Pflegeorganisationen) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Sicherheits- und Notfallreaktionssysteme | |
| Sturzerkennungs- und Sturzpräventionssysteme | ||
| Ferngesundheitsüberwachungs- und Telegesundheitssysteme | ||
| Medikamentenmanagementsysteme | ||
| Kognitive und soziale Engagementsysteme | ||
| Unterstützende Wohn- und Mobilitätstechnologien | ||
| Robotik und fortschrittliche Pflegetechnologien | ||
| Weitere Produkttypen (intelligente Ernährungs- und Wellnessmanagementsysteme, Hör- und Kommunikationsunterstützungstechnologien) | ||
| Nach Komponente | Hardware | |
| Software und Plattformen | ||
| Dienstleistungen | ||
| Nach Technologie | KI und maschinelles Lernen | |
| IoT und Smart-Home-Technologien | ||
| Robotik | ||
| Computer Vision und Umgebungssensorik | ||
| Sprach- und konversationelle KI | ||
| Weitere Technologien | ||
| Nach Endnutzer | Häusliche Pflegeumgebungen | |
| Seniorenwohneinrichtungen | ||
| Krankenhäuser und Kliniken | ||
| Rehabilitationszentren | ||
| Familienpflegepersonen und unabhängige Senioren | ||
| Weitere Endnutzer (Langzeitpflege- und Fachpflegeeinrichtungen, staatliche und kommunale Pflegeorganisationen) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der prognostizierte Wachstumsausblick für den Markt für Seniorenpflegetechnologien?
Der Markt für Seniorenpflegetechnologien soll von 37,37 Milliarden USD im Jahr 2026 auf 40,14 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 65,05 Milliarden USD erreichen, was einer CAGR von 10,14 % im Prognosezeitraum 2027–2032 entspricht.
Was ist die größte Produktkategorie bei Seniorenpflegetechnologien?
Ferngesundheitsüberwachung und Telegesundheitssysteme hielten im Jahr 2026 einen Umsatzanteil von 29,87 %.
Welche Technologie wächst am schnellsten in der Seniorenpflege?
KI und maschinelles Lernen sollen bis 2032 mit einer CAGR von 18,92 % wachsen, unterstützt durch vernetzte Sensoren und intelligente Alterungsprogramme.
Warum setzen Seniorenpflegeanbieter KI-Überwachung ein?
KI-Überwachung kann dem Personal helfen, Pflegealarme zu priorisieren, Veränderungen in Tagesmustern zu erkennen und die Sturzprävention zu unterstützen, während der Pflegekräftemangel anhält.
Welches Endnutzersegment führt bei der Übernahme von Seniorenpflegetechnologien?
Häusliche Pflegeumgebungen hielten im Jahr 2026 einen Anteil von 34,36 %, da ältere Erwachsene und Pflegesysteme das Altern zu Hause zunehmend unterstützen.
Welche Region wächst am schnellsten bei Seniorenpflegetechnologien?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 16,54 % wachsen, unterstützt durch politische Initiativen, Fertigungskapazitäten und städtische Pflegeinfrastruktur.