
Tamaño y Participación del Mercado de Tecnologías para el Cuidado de Personas Mayores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 40.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 65.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2033) | 10.14 % |
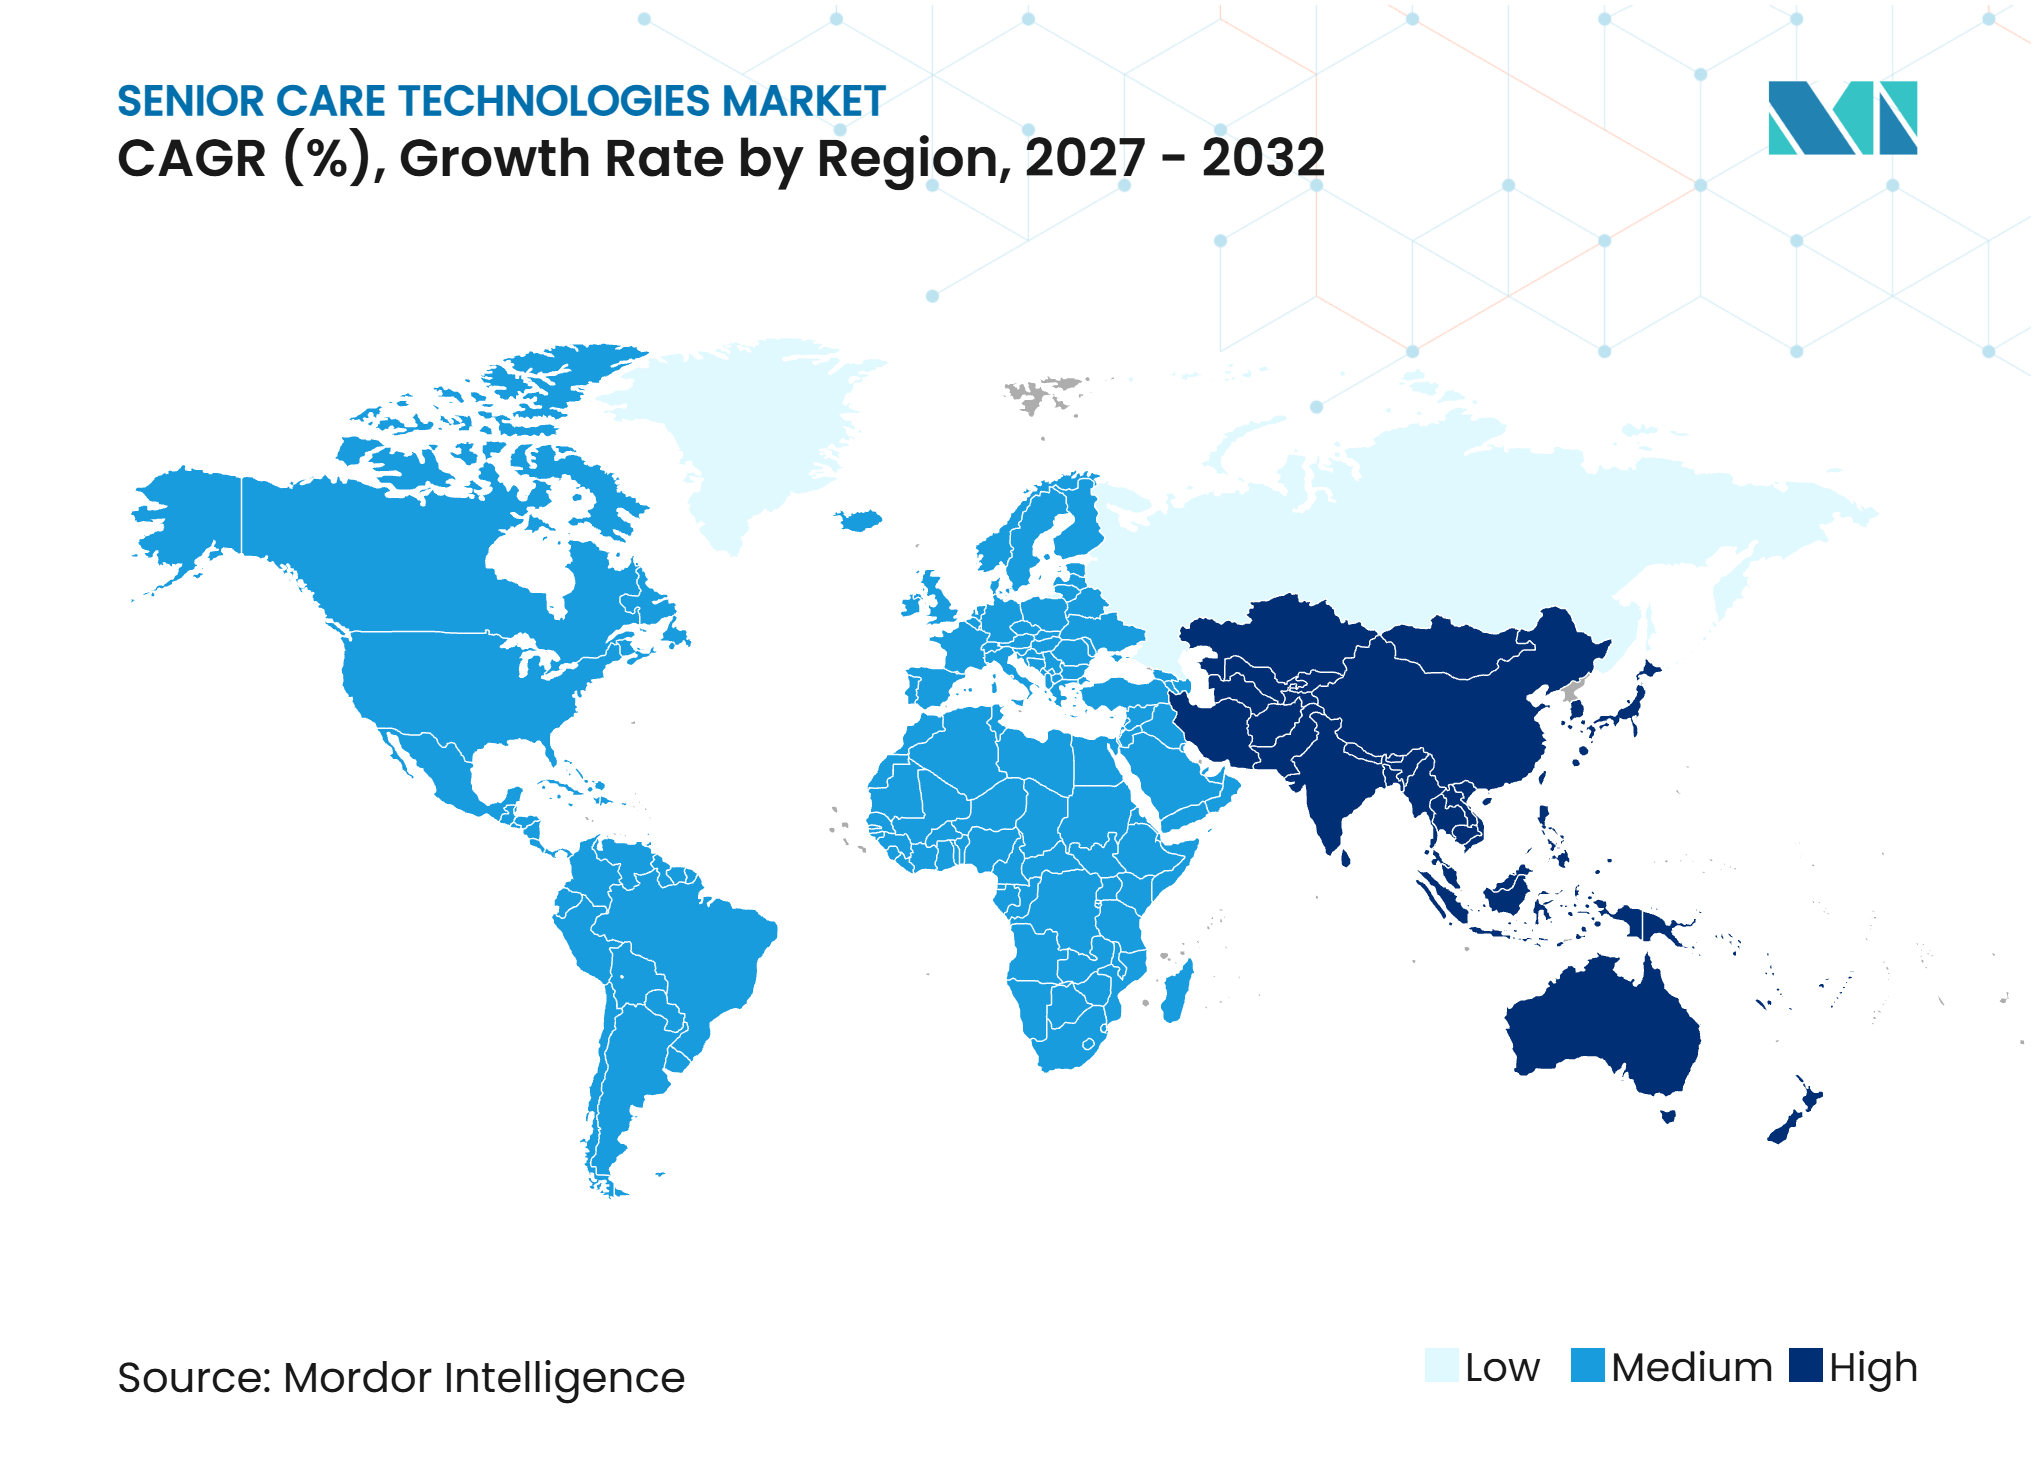
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnologías para el Cuidado de Personas Mayores por Mordor Intelligence
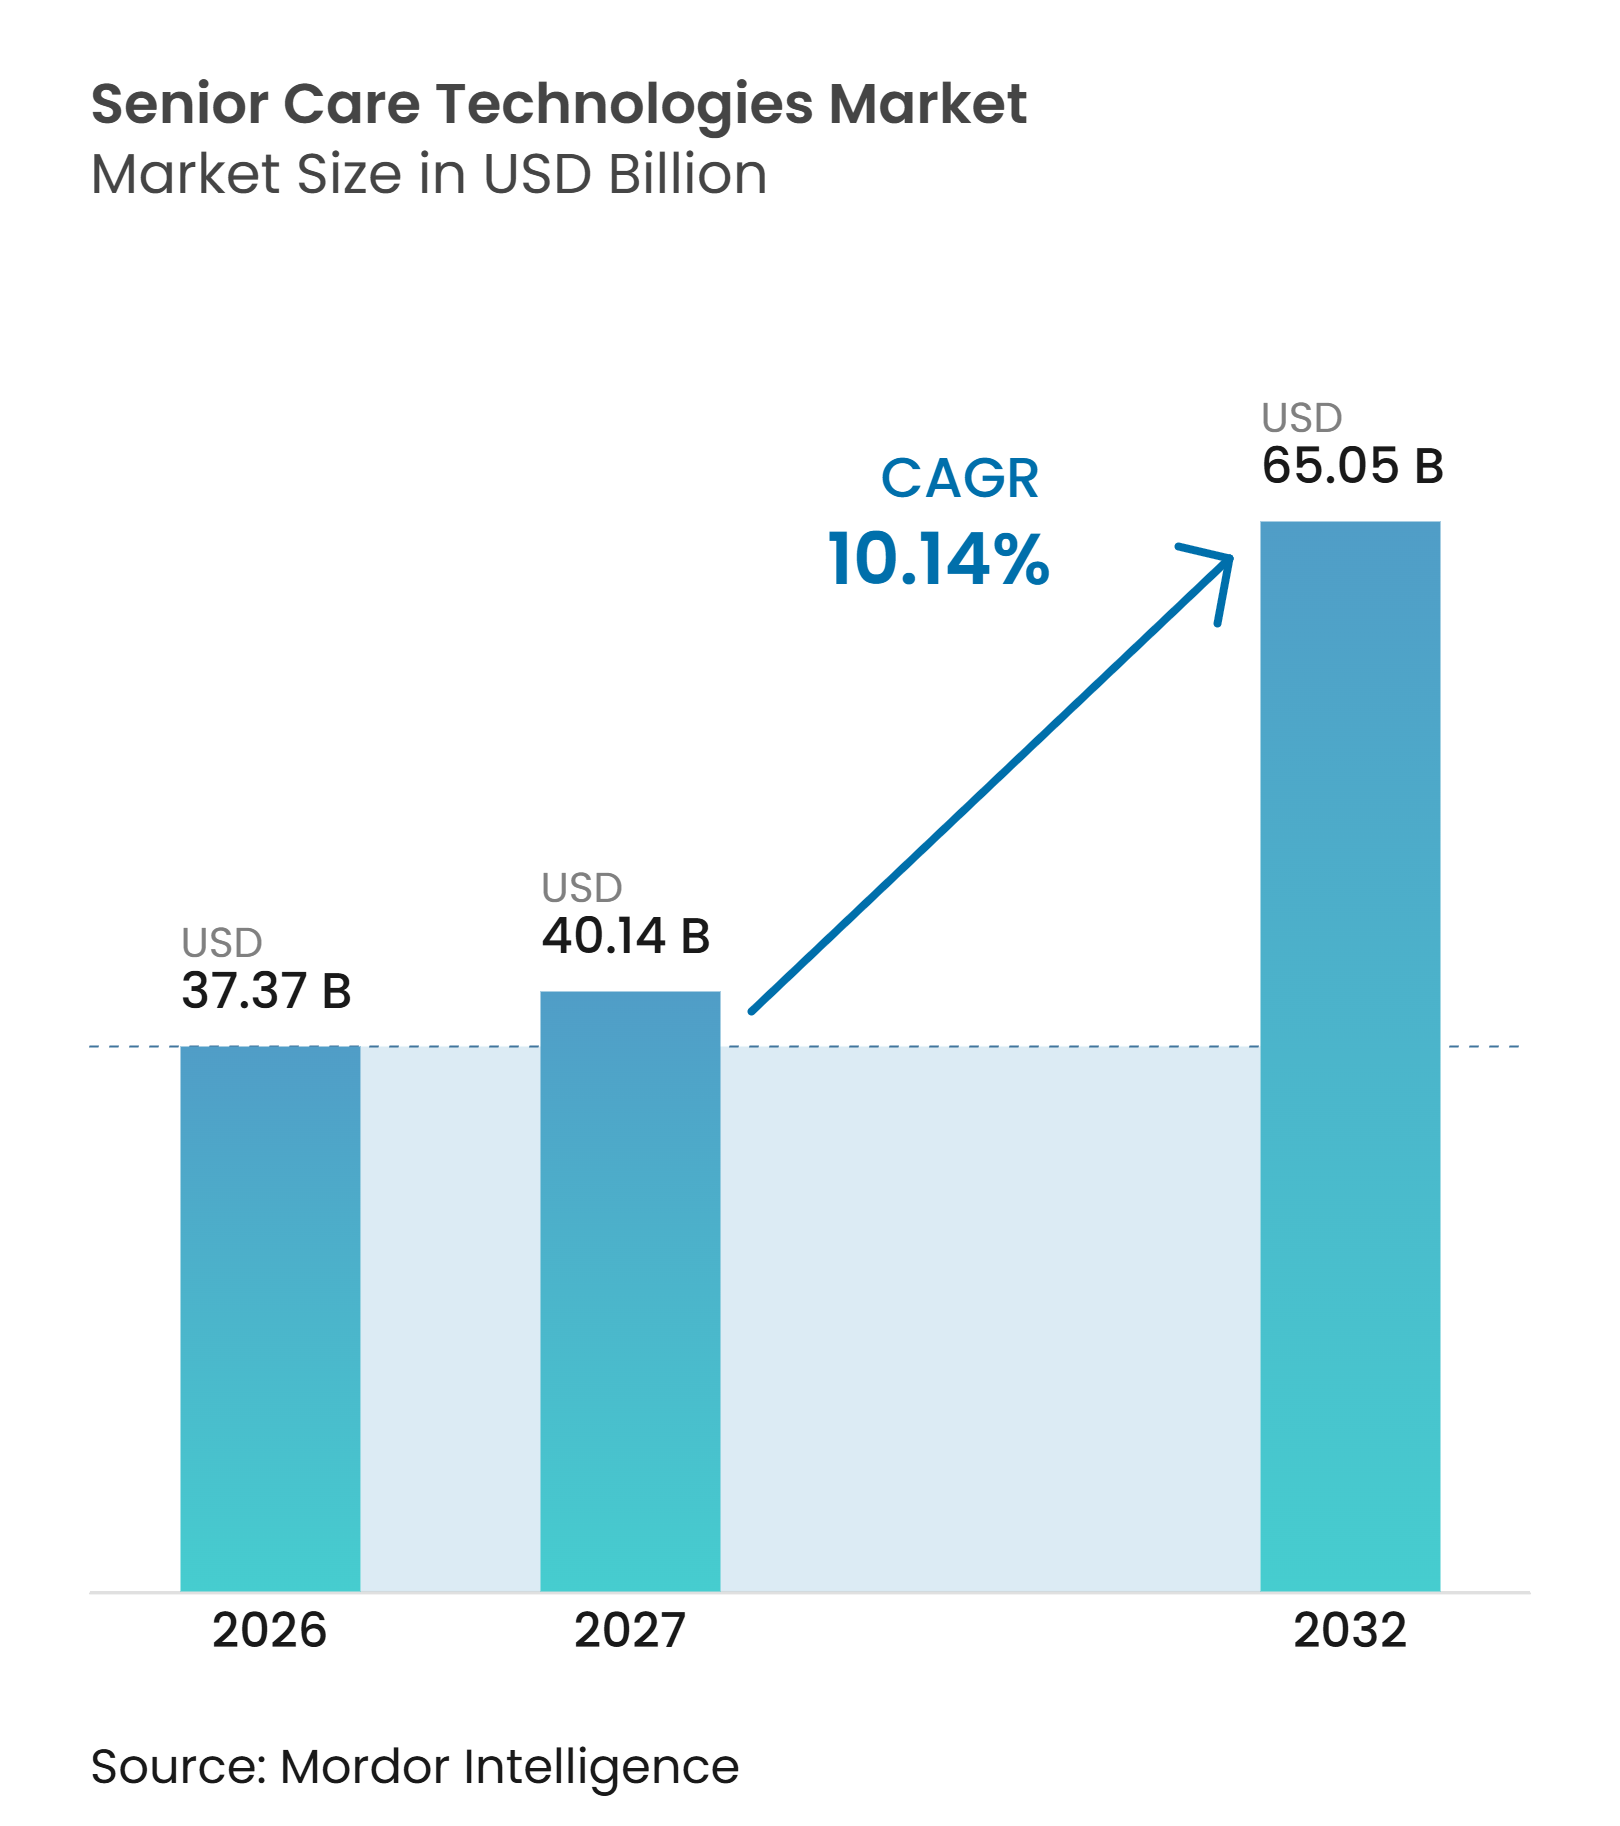
Se espera que el tamaño del Mercado de Tecnologías para el Cuidado de Personas Mayores crezca de 37,37 mil millones de USD en 2026 a 40,14 mil millones de USD en 2027 y se prevé que alcance los 65,05 mil millones de USD para 2032 a una CAGR del 10,14% durante 2027-2032.
El mercado de tecnologías para el cuidado de personas mayores está evolucionando desde dispositivos de emergencia independientes hacia herramientas conectadas que apoyan la prevención, la observación y las decisiones clínicas remotas. El envejecimiento de la población está ampliando la necesidad de apoyo asistencial, mientras que la escasez de cuidadores hace que la inversión en tecnología sea más práctica para proveedores y familias. La analítica habilitada por IA, el procesamiento local de datos y los sensores conectados están mejorando la utilidad del monitoreo en hogares, residencias para personas mayores y entornos de atención posaguda. La privacidad, la ciberseguridad, la interoperabilidad y los costos de componentes siguen siendo restricciones materiales, especialmente donde los proveedores deben conectar nuevos sistemas con registros de salud establecidos. El mercado de tecnologías para el cuidado de personas mayores también ofrece a los proveedores una vía para expandirse más allá de los compradores institucionales, a medida que familias, sistemas de salud y organismos públicos adoptan enfoques más integrados para el envejecimiento en el hogar.
Conclusiones Clave del Informe
- Por tipo de producto, los Sistemas de Monitoreo Remoto de Salud y Telesalud mantuvieron una participación de ingresos del 29,87% en 2026, mientras que se prevé que Robótica y Tecnologías Avanzadas de Atención se expanda a una CAGR del 18,32% hasta 2032.
- Por componente, el Hardware mantuvo una participación de ingresos del 46,35% en 2026, mientras que se prevé que Software y Plataformas se expanda a una CAGR del 13,45% hasta 2032.
- Por tecnología, las Tecnologías para el Hogar Inteligente lideraron el segmento tecnológico en 2026 con una participación del 38,23%, mientras que se prevé que IoT e IA y Aprendizaje Automático se expanda a una CAGR del 18,92% hasta 2032.
- Por usuario final, los Entornos de Atención Domiciliaria mantuvieron una participación de ingresos del 34,36% en 2026, mientras que se prevé que Cuidadores Familiares y Personas Mayores Independientes se expanda a una CAGR del 13,36% hasta 2032.
- Por geografía, América del Norte mantuvo el 44,36% de la participación del mercado de tecnologías para el cuidado de personas mayores en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 16,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Mayor Esperanza de Vida | +2.8% | Global | Largo plazo (≥ 4 años) |
| Envejecimiento en el Hogar y Adopción Proactiva del Monitoreo Remoto | +2.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Cuidadores y Presión por Normativas de Personal | +1.8% | América del Norte, Europa y principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración del Ecosistema de Atención Conectada | +1.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor Precisión de la IA en Detección y Análisis Predictivo | +1.3% | Global | Mediano plazo (2-4 años) |
| Detección Ambiental que Preserva la Privacidad en Sustitución de Cámaras y Dispositivos Portátiles | +0.7% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Mayor Esperanza de Vida
El creciente número de adultos mayores está ampliando la necesidad abordable de apoyo continuo en el mercado de tecnologías para el cuidado de personas mayores. La Organización Mundial de la Salud espera que 1 de cada 6 personas en el mundo tenga 60 años o más para 2030, lo que ejerce mayor presión sobre los sistemas de atención y los cuidadores informales.[1]Las personas mayores con múltiples condiciones de salud frecuentemente necesitan observación rutinaria de la movilidad, la adherencia a la medicación y los cambios en la actividad diaria. Esto genera demanda de soluciones que combinen el monitoreo de salud con la prevención de caídas en lugar de centrarse en un único riesgo. Japón muestra cómo puede madurar esta transición, ya que el apoyo gubernamental a la tecnología asistencial está ayudando a los proveedores a atender a una población que envejece rápidamente. El mercado de tecnologías para el cuidado de personas mayores puede, por tanto, beneficiarse de productos que funcionen en entornos domiciliarios, comunitarios e institucionales.
Envejecimiento en el Hogar y Adopción Proactiva del Monitoreo Remoto
El envejecimiento en el hogar amplía el papel del monitoreo remoto más allá del alta hospitalaria y lo extiende a la atención domiciliaria rutinaria. Los dispositivos conectados pueden transferir información sobre signos vitales y actividad a paneles clínicos, lo que permite a los equipos de atención identificar un cambio antes de que se convierta en una emergencia. El creciente uso de modelos de atención virtual ofrece a los sistemas de salud una forma de apoyar a las personas en casa manteniendo la supervisión clínica. El mercado de tecnologías para el cuidado de personas mayores se beneficia cuando los dispositivos de monitoreo son lo suficientemente sencillos para los adultos mayores y lo suficientemente útiles para los cuidadores familiares. Los sensores que preservan la privacidad también facilitan el despliegue del monitoreo en espacios privados donde las cámaras pueden encontrar resistencia. Un estudio de 2025 sobre el monitoreo del estilo de vida identificó las preocupaciones sobre privacidad y la sobrecarga de notificaciones como barreras clave, lo que refuerza la importancia de flujos de trabajo cuidadosamente diseñados.[2]
Escasez de Cuidadores e Integración de la Atención Conectada
La escasez de cuidadores está impulsando a los proveedores a utilizar la tecnología para la observación rutinaria, el filtrado de alertas y la documentación. Una encuesta de 2025 encontró que el 78% de los líderes de atención a personas mayores consideraba la escasez de personal como el principal desafío operativo y el 70% identificaba a los auxiliares de enfermería certificados como el grupo más difícil de retener.[3]Se espera que Japón enfrente un déficit de trabajadores de atención de 570.000 para 2040, lo que refuerza el argumento a favor de herramientas que ayuden al personal a atender a más residentes de forma segura. La integración es importante porque una alerta de atención adquiere valor cuando llega al registro del residente, al flujo de trabajo de medicación y al cuidador responsable sin necesidad de reingreso manual. PointClickCare introdujo en 2025 una plataforma para residencias de personas mayores que integra registros de residentes, flujos de trabajo de medicación, facturación y analítica en una sola interfaz.[4] Estos flujos de trabajo conectados pueden hacer que el mercado de tecnologías para el cuidado de personas mayores resulte más atractivo para los operadores que necesitan demostrar calidad de servicio mientras gestionan las limitaciones de personal.
Mayor Precisión de la IA y Detección Ambiental que Preserva la Privacidad
El mejor rendimiento de la IA está haciendo que los datos de detección sean más útiles para identificar caídas, cambios en la movilidad y desviaciones de la rutina diaria. Un estudio de BMC Geriatrics de 2025 encontró que una intervención que utilizaba sensores de caídas y apoyo de emergencia eliminó los períodos de permanencia prolongada en el suelo relacionados con caídas entre sus participantes monitoreados. El procesamiento local puede reducir los retrasos en las alertas y limitar la información personal enviada fuera del hogar o la instalación. Los sistemas de radar ambiental y acústico pueden abordar el problema común de que las cámaras sean percibidas como intrusivas y los dispositivos portátiles sean retirados o dejados sin carga. Sensi.AI declaró que su sistema analiza patrones de sonido para señalar preocupaciones de atención sin almacenar audio continuo, lo que ilustra el enfoque comercial en el monitoreo sensible a la privacidad. El mercado de tecnologías para el cuidado de personas mayores tiene espacio para proveedores que puedan demostrar tanto utilidad clínica como un manejo responsable de los datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Privacidad, Ciberseguridad y Carga de Cumplimiento Normativo | -1.4% | Global | Corto plazo (≤ 2 años) |
| Costo de Integración y Complejidad de los Sistemas Heredados | -1.1% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Brecha de Confianza en la Vigilancia entre los Adultos Mayores de Mayor Edad | -0.7% | Global | Mediano plazo (2-4 años) |
| Volatilidad Arancelaria y de Componentes en Sensores y Robótica | -0.4% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Privacidad, Ciberseguridad y Carga de Cumplimiento Normativo
Cada sensor conectado, dispositivo de monitoreo remoto y plataforma de atención puede aumentar el número de sistemas que deben ser protegidos. Un estudio revisado por pares de 2025 identificó la privacidad y la sobrecarga de notificaciones como preocupaciones recurrentes para los gestores de atención y los cuidadores de primera línea que implementan el monitoreo del estilo de vida basado en IA. Los proveedores deben tener en cuenta los requisitos de la HIPAA en los Estados Unidos y las obligaciones del RGPD en Europa cuando recopilan información sensible sobre salud y comportamiento. La certificación ISO 27001 y el cumplimiento de la Norma de Seguridad de la HIPAA se están convirtiendo en consideraciones importantes de adquisición para los compradores empresariales. Estos requisitos pueden alargar los ciclos de ventas y aumentar los costos de implementación para los proveedores más pequeños. El mercado de tecnologías para el cuidado de personas mayores debe, por tanto, equilibrar un monitoreo más enriquecido con un consentimiento claro, la minimización de datos y un diseño de sistemas seguro.
Costo de Integración, Confianza y Volatilidad de Componentes
La interoperabilidad sigue siendo un problema difícil porque los registros de salud, los sistemas de atención posaguda y las herramientas de atención domiciliaria frecuentemente utilizan estructuras de datos diferentes. Argentum informó en 2025 que más del 77% de los ejecutivos de residencias para personas mayores clasificaron la interoperabilidad entre las 3 principales barreras para una implementación tecnológica exitosa, mientras que el 63% también citó la financiación limitada. Las interfaces personalizadas pueden costar más de lo que los proveedores más pequeños pueden justificar, lo que amplía la brecha entre los grandes operadores y las instalaciones independientes. La brecha de confianza en la vigilancia también puede ralentizar la adopción cuando los usuarios mayores no comprenden cómo los observa un dispositivo o qué información almacena. Los proveedores de hardware enfrentan mayor incertidumbre cuando los cambios arancelarios o las restricciones de suministro afectan a los sensores, los componentes de comunicaciones y los equipos de robótica. Estas restricciones pueden limitar la adopción en el mercado de tecnologías para el cuidado de personas mayores hasta que los proveedores ofrezcan planes de integración más claros, prácticas de privacidad transparentes y precios de dispositivos predecibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
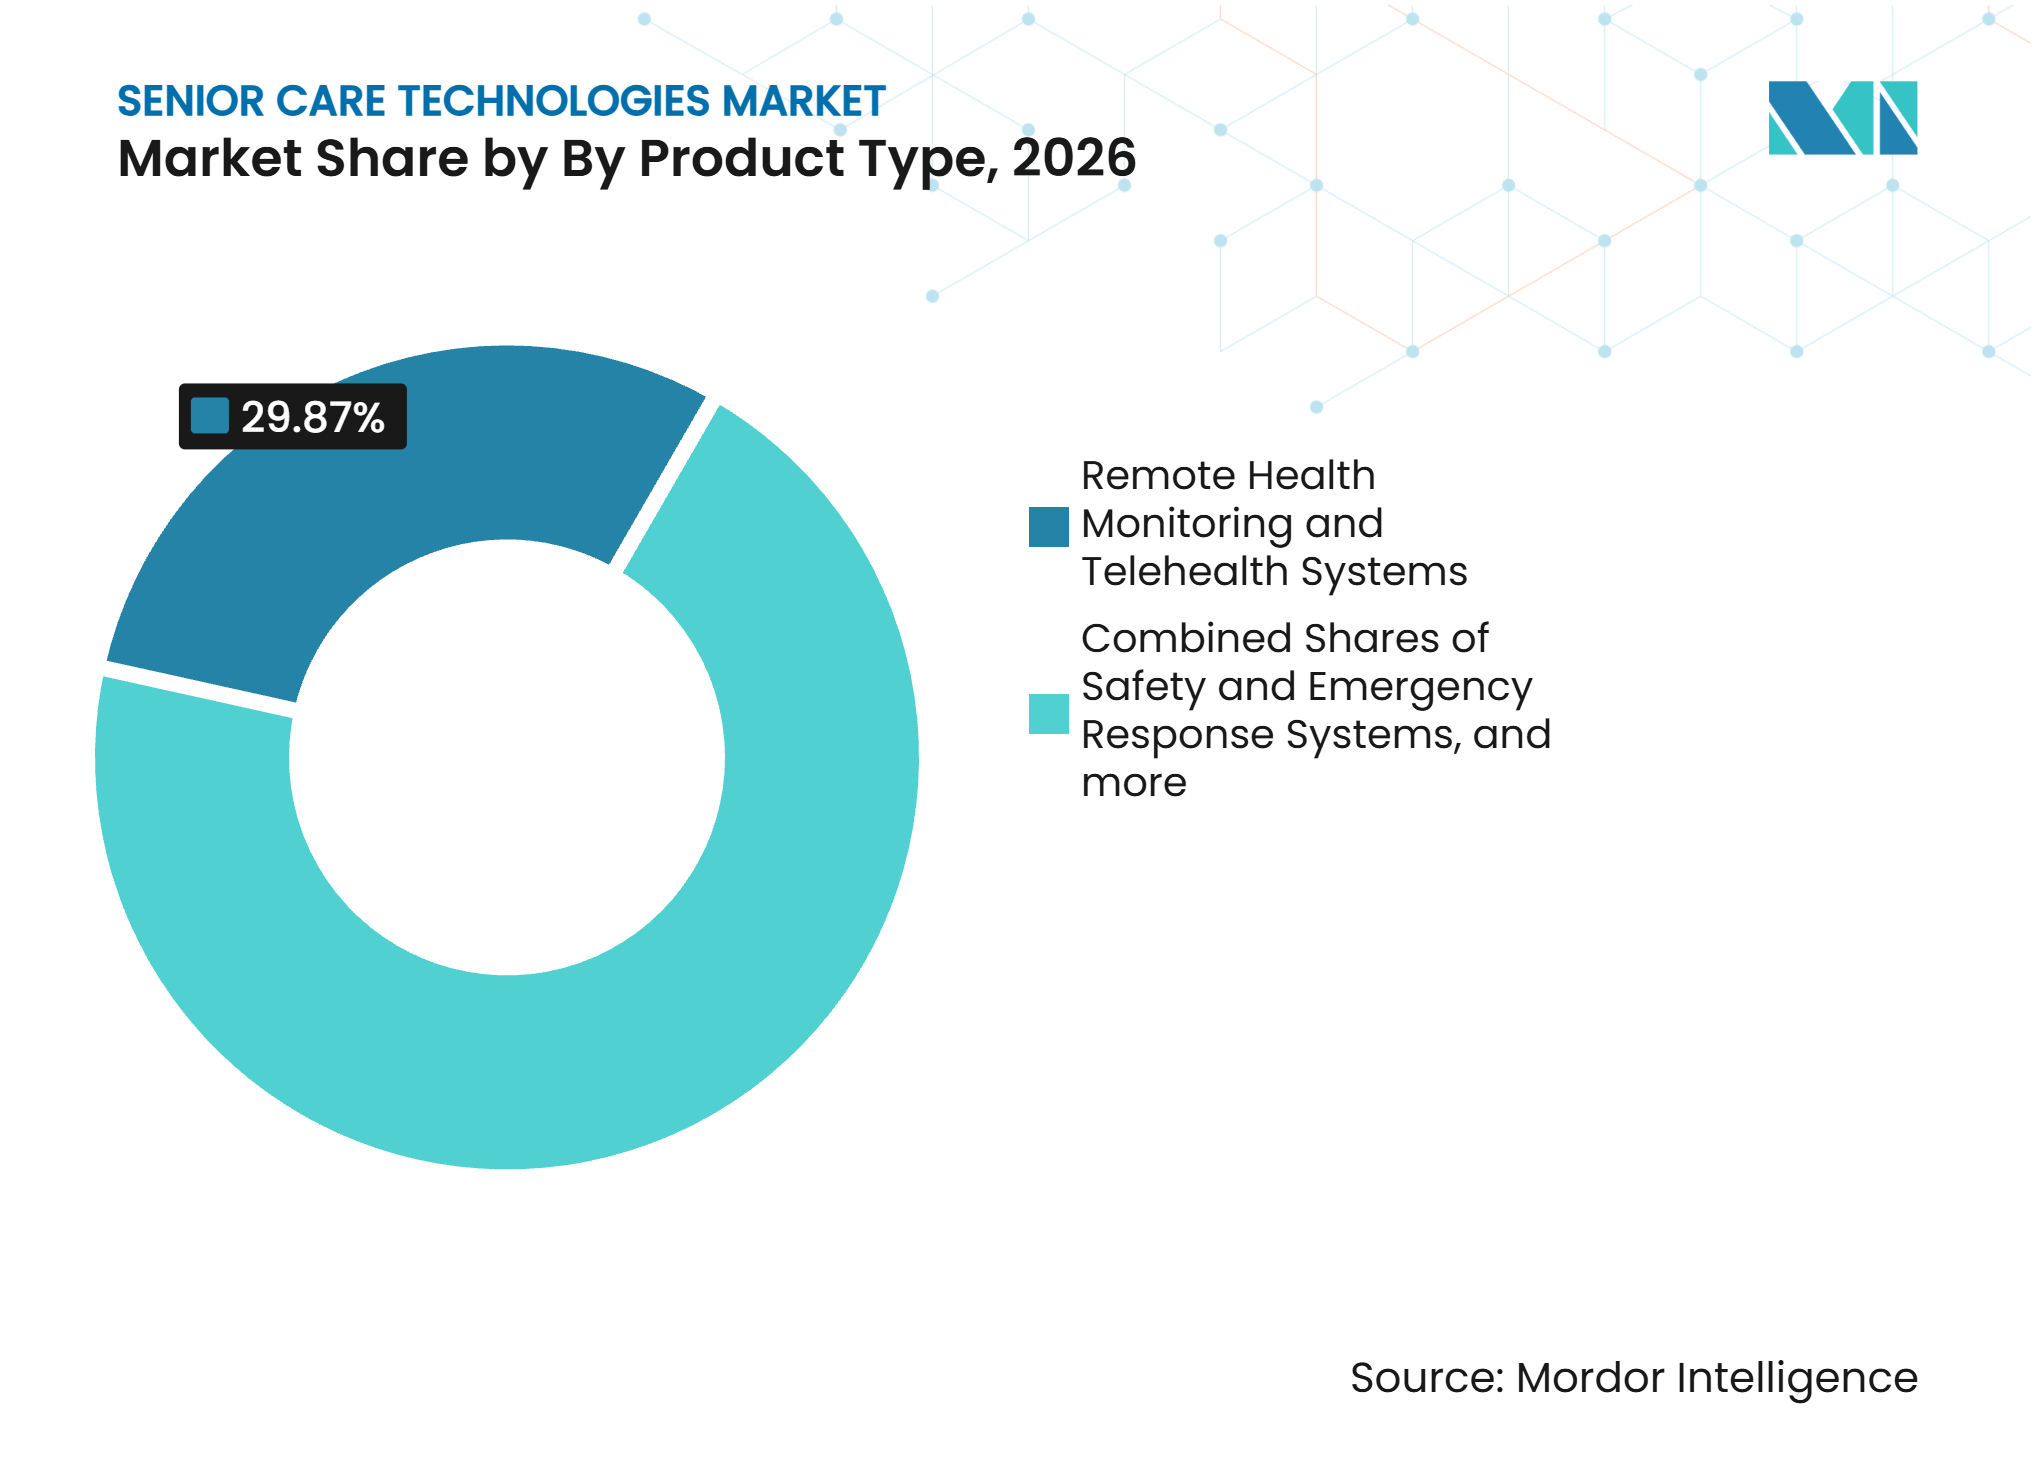
La Telesalud Lidera los Ingresos Mientras la Robótica se Expande Más RápidoLos Sistemas de Monitoreo Remoto de Salud y Telesalud mantuvieron el 29,87% de la participación del mercado de tecnologías para el cuidado de personas mayores en 2026. La categoría se beneficia de la necesidad de gestionar afecciones cardiovasculares, respiratorias y metabólicas fuera de los entornos hospitalarios tradicionales. Los dispositivos de medición conectados apoyan la revisión continua de los signos vitales y ayudan a los equipos de atención a dar seguimiento a las personas tras el alta.
Se prevé que Robótica y Tecnologías Avanzadas de Atención registre una CAGR del 18,32% hasta 2032, la tasa más rápida entre los tipos de productos. El tamaño del mercado de tecnologías para el cuidado de personas mayores en robótica está respaldado por el creciente interés en funciones de compañía, apoyo a la movilidad y asistencia en tareas de cuidado. Barcelona desplegó 600 robots sociales personalizados de compañía en 2026 a través de un proyecto piloto centrado en el deterioro cognitivo temprano, lo que demuestra que los compradores municipales están probando la robótica asistencial a escala.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Hardware Ocupa la Mayor Posición Mientras el Software Genera Ingresos RecurrentesEl Hardware mantuvo el 46,35% de la participación del mercado de tecnologías para el cuidado de personas mayores en 2026. Los dispositivos portátiles, los sensores de radar, las pantallas inteligentes, los dispensadores de medicamentos y los dispositivos de comunicación forman la capa física que captura información sobre salud y actividad. Los sensores más pequeños y los menores costos de componentes amplían el acceso al monitoreo individual de residentes. El hardware también sigue siendo importante porque incluso los sistemas de atención liderados por software necesitan dispositivos confiables en el punto de atención.
Se prevé que Software y Plataformas crezca a una CAGR del 13,45% hasta 2032. El segmento se beneficia de las suscripciones recurrentes que reemplazan las ventas únicas de dispositivos por relaciones a largo plazo con los operadores. La industria de tecnologías para el cuidado de personas mayores está organizada cada vez más en torno a plataformas que conectan registros de residentes, medicación, facturación, monitoreo y analítica. El lanzamiento de la plataforma de PointClickCare en 2025 refleja este esfuerzo por consolidar los flujos de trabajo operativos y clínicos en un solo sistema.
Por Tecnología:
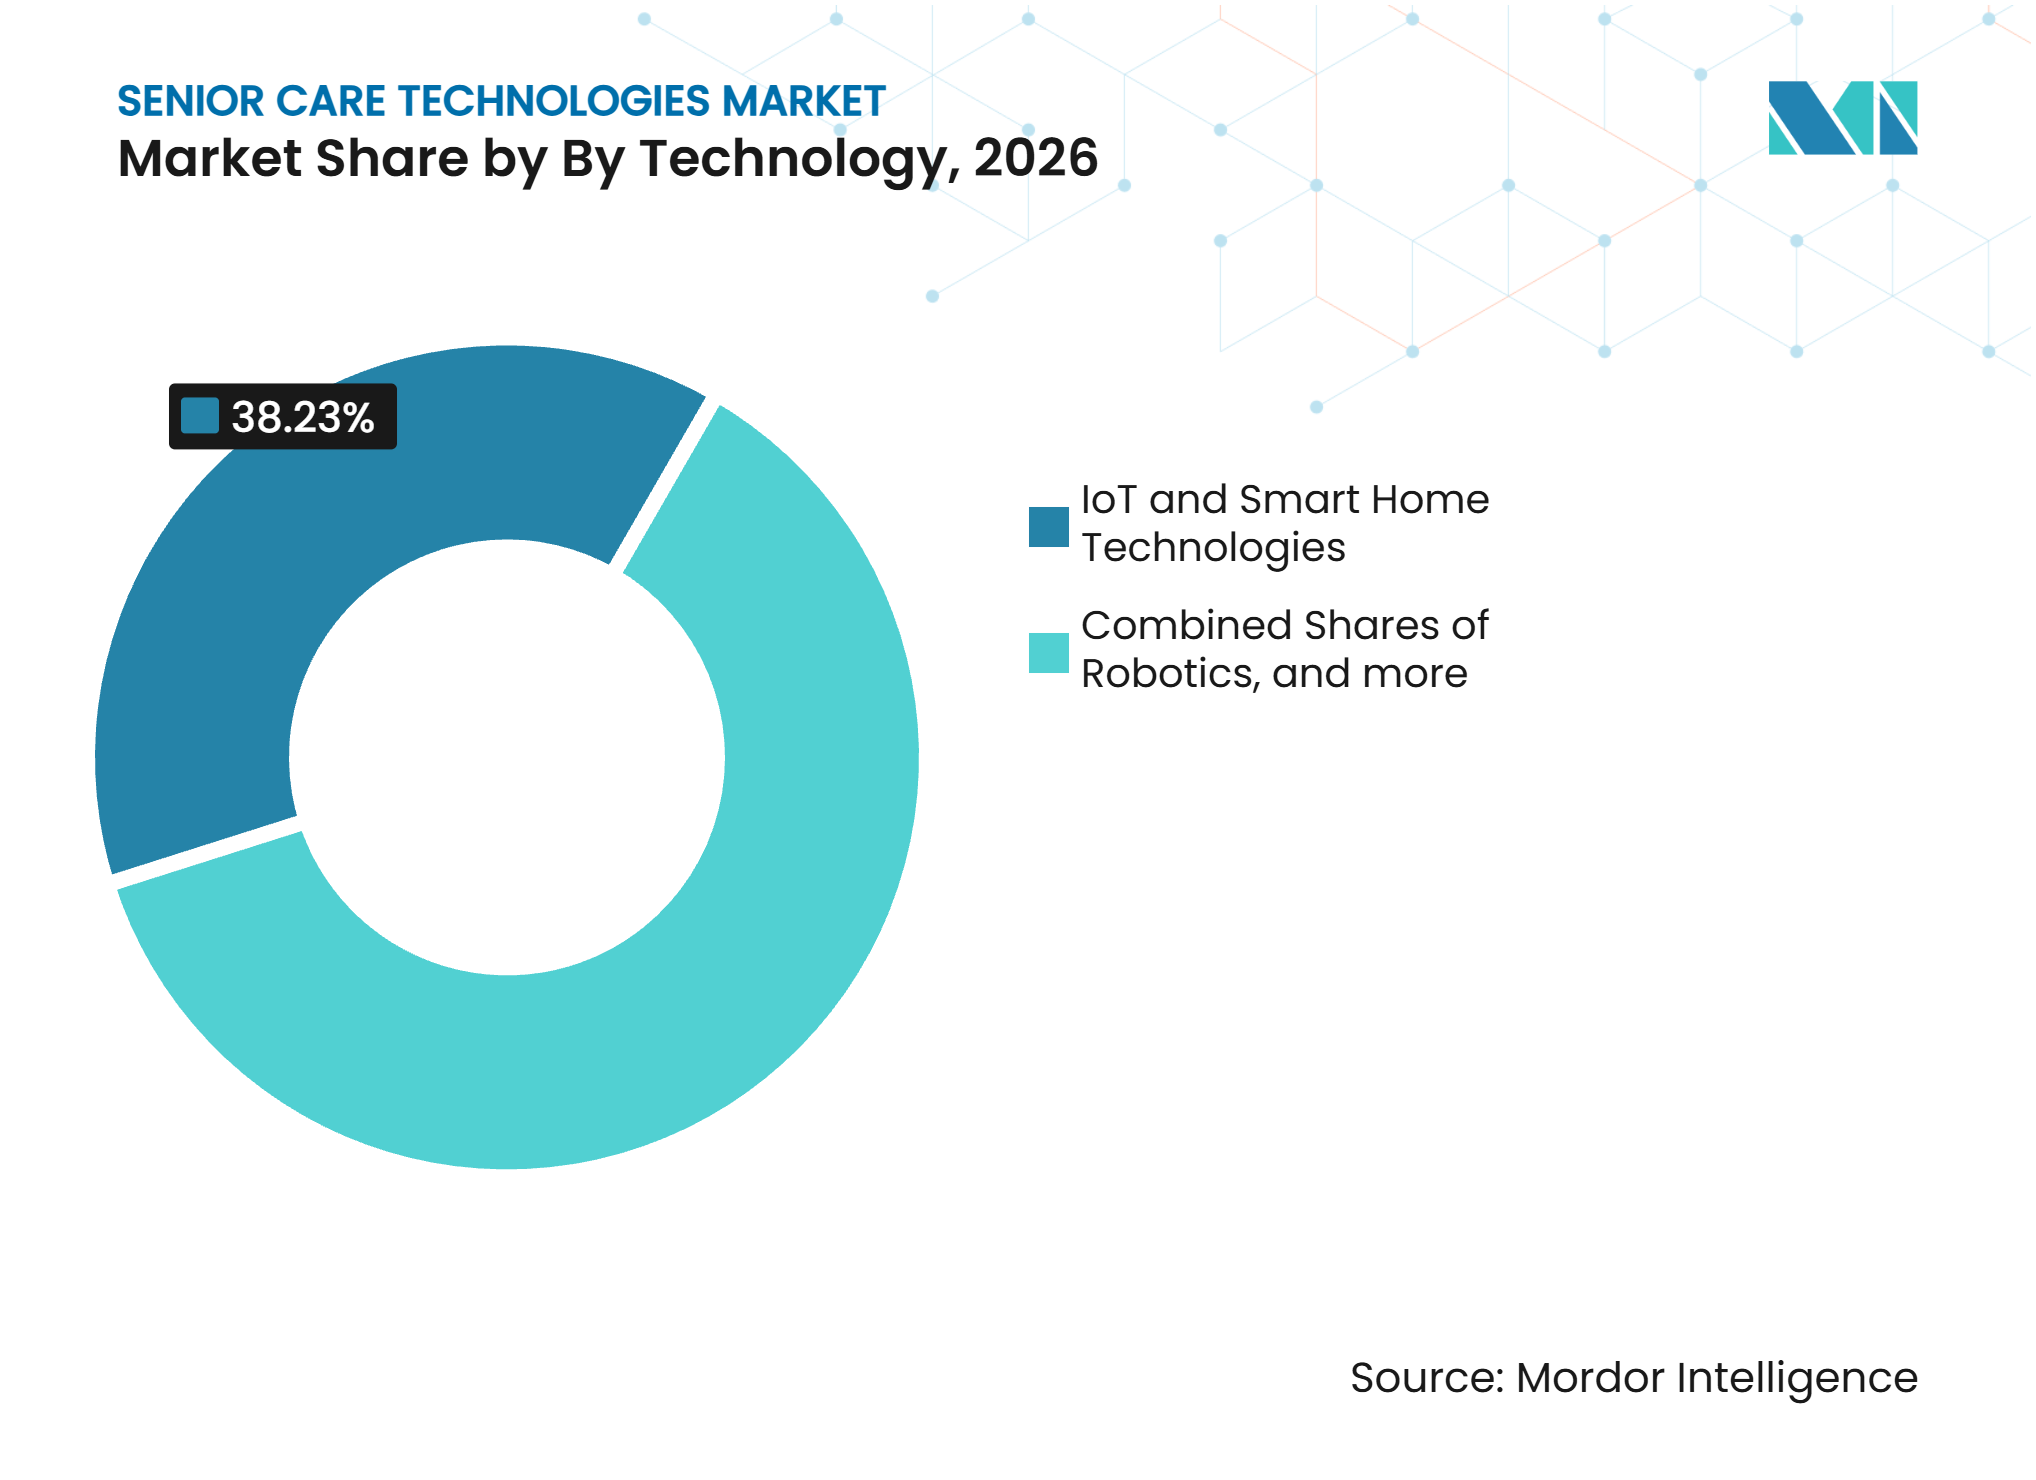
IoT y Tecnologías para el Hogar Inteligente Impulsan el Mayor CrecimientoIoT y Tecnologías para el Hogar Inteligente mantuvieron el 38,23% de la participación del mercado de tecnologías para el cuidado de personas mayores en 2026. El tamaño del mercado de tecnologías para el cuidado de personas mayores en este segmento está siendo respaldado por menores costos de sensores, mayor conectividad e inversión pública en sistemas de envejecimiento inteligente. Los subsidios del año fiscal 2025 de Japón apoyan la introducción de tecnologías de atención, incluidos dispositivos de monitoreo y comunicación.
Se prevé que IA y Aprendizaje Automático avance a una CAGR del 18,92% hasta 2032. Los modelos pueden revisar flujos de datos de sensores e identificar posibles cambios en el comportamiento, la marcha, el sueño o la rutina. La robótica está pasando de las demostraciones a un despliegue de atención más formal en Japón, Corea del Sur y China. SoftBank Robotics registró a Pepper en el sistema de información de equipos de bienestar de Japón en 2025, lo que lo hizo elegible para los subsidios de tecnología asistencial.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Atención Domiciliaria Ocupa la Mayor Posición Mientras los Cuidadores Familiares se Expanden Más RápidoLos Entornos de Atención Domiciliaria mantuvieron el 34,36% de la participación del mercado de tecnologías para el cuidado de personas mayores en 2026. Los adultos mayores frecuentemente prefieren recibir apoyo en casa, lo que fomenta el uso de herramientas de monitoreo, respuesta a emergencias, medicación y comunicación en entornos residenciales. Un análisis de 2025 del Journal of Medical Internet Research encontró una actividad sustancial de investigación y comercial en torno a la IA, el IoT y la inteligencia de borde en la atención a largo plazo.
Se prevé que Cuidadores Familiares y Personas Mayores Independientes crezca a una CAGR del 13,36% hasta 2032. Este segmento está respaldado por dispositivos de salud para el consumidor, sistemas de alerta familiar y servicios para familiares que viven en una ciudad o país diferente. La industria de tecnologías para el cuidado de personas mayores puede llegar a este grupo cuando los productos son prácticos para usuarios no clínicos y proporcionan alertas claras en lugar de datos sin procesar.
Análisis Geográfico
América del Norte
América del Norte mantuvo el 44,4% de la participación del mercado de tecnologías para el cuidado de personas mayores en 2026. El elevado gasto en atención médica desarrolló la infraestructura de telesalud, y la persistente escasez de cuidadores apoya la adopción en toda la región. Los grandes operadores de residencias para personas mayores están integrando plataformas de monitoreo y documentación, mientras que los proveedores más pequeños están probando la observación asistida por IA para mantener los niveles de servicio. SafelyYou declaró que su plataforma opera en 34 estados de EE. UU. y es utilizada por el 50% de los mayores proveedores del sector tras su ronda de financiación Serie C de enero de 2025.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 16,5% hasta 2032. La política de tecnología asistencial y los subsidios de Japón están apoyando la adopción de dispositivos de monitoreo y comunicación en instalaciones. China aporta capacidad de fabricación a la robótica asistencial, como lo ilustra la inversión de 10 millones de USD de Foxconn en 2025 en Robocore Technology para financiar la producción de 30.000 robots para residencias de ancianos. Corea del Sur está desarrollando capacidades de datos de atención domiciliaria a través de asociaciones que combinan IA y prestación de servicios de salud. Singapur está ampliando su Sistema de Alarma de Alerta para personas mayores en pisos de alquiler público a través de conectividad LoRaWAN.
Europa
Europa combina una fuerte influencia regulatoria con una implementación desigual entre países. DAK-Gesundheit informó en 2025 que el 70% de los 32.000 centros de atención ambulatoria y estacionaria de Alemania seguían sin estar conectados a la Telematikinfrastruktur nacional a pesar del requisito legal. El cumplimiento del RGPD condiciona las decisiones de los proveedores donde los sistemas de monitoreo recopilan datos personales y de comportamiento. Roma introdujo en 2026 un programa financiado por la UE que utilizó pulseras inteligentes para monitorear a 700 residentes mayores, demostrando un enfoque de infraestructura pública para el apoyo remoto.
Panorama Competitivo
Concentración del Mercado
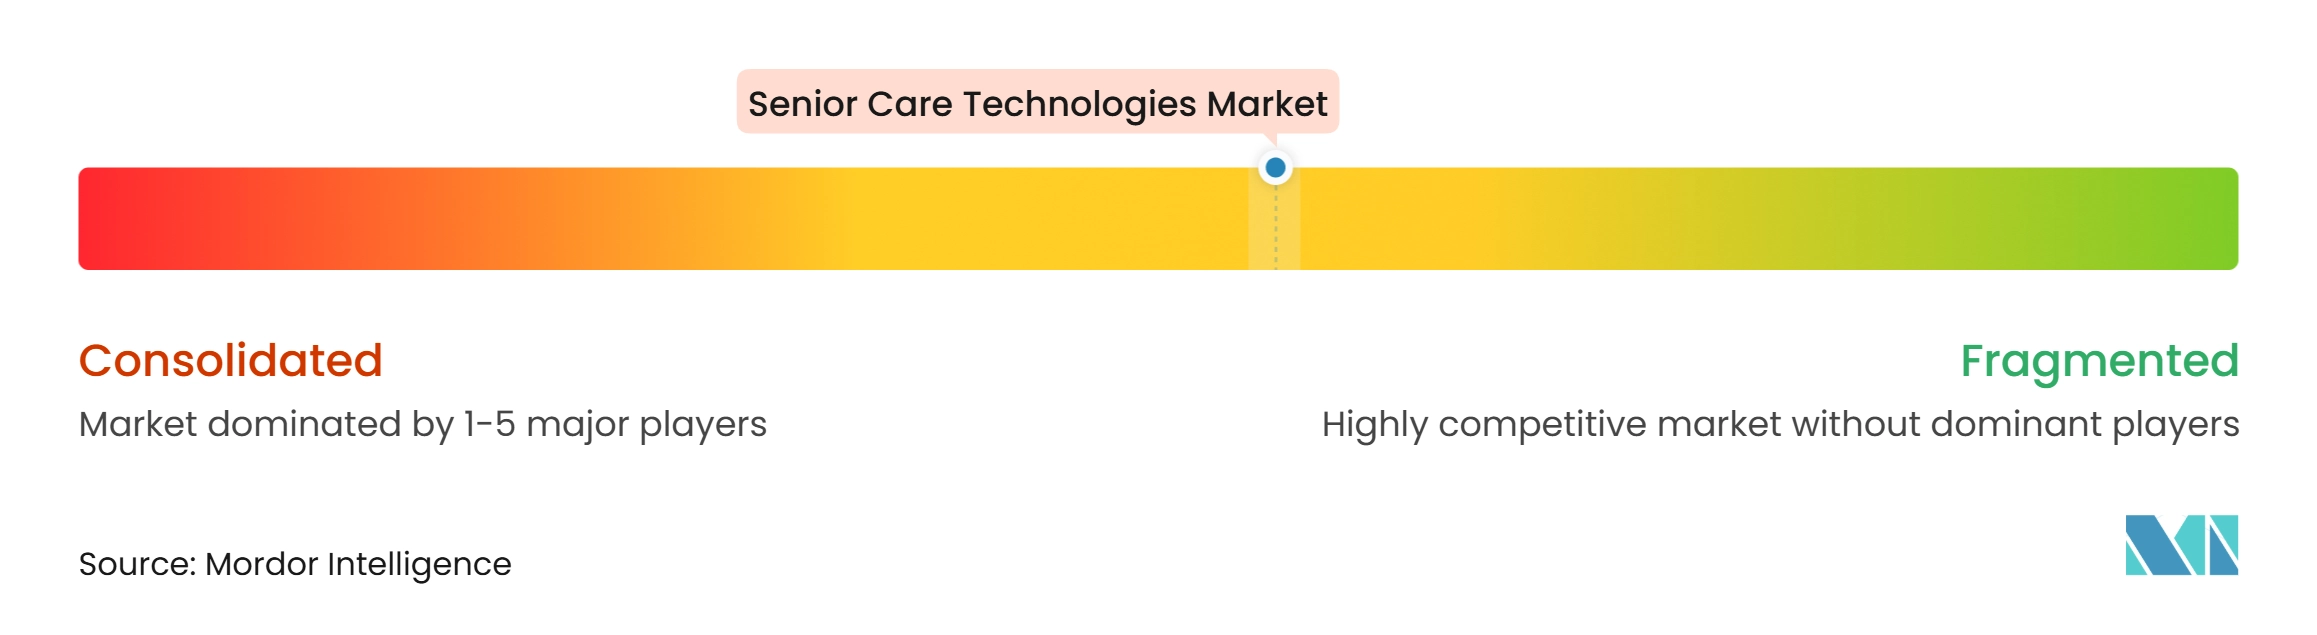
El mercado de tecnologías para el cuidado de personas mayores está moderadamente fragmentado entre grandes empresas de atención médica globales, especialistas en software para el cuidado de personas mayores y proveedores centrados en IA. Las grandes empresas pueden construir carteras de monitoreo consolidadas y relaciones con los clientes. Los especialistas frecuentemente compiten a través de su conocimiento de los flujos de trabajo de las residencias para personas mayores y los requisitos de integración. Las empresas centradas en IA buscan diferenciación a través de datos de detección, modelos predictivos y propiedad intelectual. Medtronic y Koninklijke Philips formaron una asociación plurianual en 2025 para integrar las tecnologías de monitoreo de Medtronic en las plataformas de monitoreo de pacientes de Koninklijke Philips.
La competencia se centra cada vez más en si los proveedores pueden ofrecer un sistema operativo conectado en lugar de un único dispositivo. Los proveedores están combinando monitoreo, registros de residentes, flujos de trabajo de medicación, coordinación de atención y analítica en ofertas integradas. El lanzamiento de la plataforma de PointClickCare en 2025 es un ejemplo de esta estrategia dentro de las operaciones de residencias para personas mayores. Las zonas rurales, la atención familiar transfronteriza y el soporte en idiomas distintos al inglés siguen siendo áreas menos desarrolladas de la competencia. La conectividad limitada de banda ancha puede hacer que el monitoreo remoto continuo sea menos práctico en comunidades remotas. Las plataformas de coordinación transfronteriza abordan las necesidades de las familias que apoyan a familiares mayores desde otro país. Las empresas también buscan acuerdos de atención basada en valor vinculando sus soluciones a menos caídas y menor uso hospitalario.
Líderes de la Industria de Tecnologías para el Cuidado de Personas Mayores
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Tunstall Healthcare Ltd
-
PointClickCare Technologies Inc.
-
Best Buy Health, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnologías para el Cuidado de Personas Mayores Empresas cubiertas en este informe
- Best Buy Health, Inc.
- CarePredict Inc.
- Cochlear
- Connect America Holdings LLC
- Demant
- GN Store Nord
- Intuition Robotics Ltd.
- K4Connect, Inc.
- Koninklijke Philips
- Medtronic
- MobileHelp LLC
- Nobi Smart Lights
- OMRON Healthcare Co. Ltd.
- PointClickCare Technologies Inc.
- SafelyYou, Inc.
- Sensi.AI
- Tunstall Healthcare Ltd.
- Vayyar Imaging Ltd.
Desarrollos recientes de la industria en Mercado de Tecnologías para el Cuidado de Personas Mayores
- Junio de 2026: La administración de la ciudad de Roma implementó un plan financiado por la UE de 400 millones de EUR (439,7 millones de USD) que cubre a 700 residentes mayores con pulseras electrónicas inteligentes que monitorean en tiempo real la frecuencia cardíaca, las caídas, el sueño y el movimiento al aire libre, estableciendo un precedente a escala urbana para la infraestructura de atención ambiental a personas mayores ordenada por el gobierno.
- Noviembre de 2025: PointClickCare lanzó su plataforma de nueva generación para residencias de personas mayores, integrando la gestión de residentes, los flujos de trabajo de medicación, la facturación y la analítica impulsada por IA en una red de atención unificada.
Alcance del Informe Global del Mercado de Tecnologías para el Cuidado de Personas Mayores
Según el alcance del informe, las tecnologías para el cuidado de personas mayores son herramientas y sistemas diseñados para apoyar la salud, la seguridad, la independencia y la calidad de vida de los adultos mayores.
El mercado abarca una amplia gama de categorías de productos, que incluyen sistemas de seguridad y respuesta a emergencias; sistemas de detección y prevención de caídas; sistemas de monitoreo remoto de salud y telesalud; sistemas de gestión de medicamentos; sistemas de participación cognitiva y social; tecnologías de vida asistida y movilidad; robótica y tecnologías avanzadas de atención; y otras soluciones, como soluciones de gestión inteligente de nutrición y bienestar y tecnologías de asistencia auditiva y comunicación. Según los componentes, el mercado está segmentado en hardware, software y plataformas, y servicios.
Por tecnología, el mercado está categorizado en inteligencia artificial (IA) y aprendizaje automático, IoT y tecnologías para el hogar inteligente, robótica, visión por computadora y detección ambiental, voz e IA conversacional, y otras tecnologías. Por usuario final, el mercado está segmentado en entornos de atención domiciliaria, residencias para personas mayores, hospitales y clínicas, centros de rehabilitación, cuidadores familiares y personas mayores independientes, y otros usuarios finales, incluidos centros de atención a largo plazo y enfermería especializada y organizaciones gubernamentales y de atención comunitaria. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. Para cada segmento, el informe proporciona el tamaño del mercado y los pronósticos en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Seguridad y Respuesta a Emergencias |
| Sistemas de Detección y Prevención de Caídas |
| Sistemas de Monitoreo Remoto de Salud y Telesalud |
| Sistemas de Gestión de Medicamentos |
| Sistemas de Participación Cognitiva y Social |
| Tecnologías de Vida Asistida y Movilidad |
| Robótica y Tecnologías Avanzadas de Atención |
| Otros Tipos de Productos (Soluciones de Gestión Inteligente de Nutrición y Bienestar, Tecnologías de Asistencia Auditiva y Comunicación) |
| Hardware |
| Software y Plataformas |
| Servicios |
| IA y Aprendizaje Automático |
| IoT y Tecnologías para el Hogar Inteligente |
| Robótica |
| Visión por Computadora y Detección Ambiental |
| Voz e IA Conversacional |
| Otras Tecnologías |
| Entornos de Atención Domiciliaria |
| Residencias para Personas Mayores |
| Hospitales y Clínicas |
| Centros de Rehabilitación |
| Cuidadores Familiares y Personas Mayores Independientes |
| Otros Usuarios Finales (Centros de Atención a Largo Plazo y Enfermería Especializada, Organizaciones Gubernamentales y de Atención Comunitaria) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Sistemas de Seguridad y Respuesta a Emergencias | |
| Sistemas de Detección y Prevención de Caídas | ||
| Sistemas de Monitoreo Remoto de Salud y Telesalud | ||
| Sistemas de Gestión de Medicamentos | ||
| Sistemas de Participación Cognitiva y Social | ||
| Tecnologías de Vida Asistida y Movilidad | ||
| Robótica y Tecnologías Avanzadas de Atención | ||
| Otros Tipos de Productos (Soluciones de Gestión Inteligente de Nutrición y Bienestar, Tecnologías de Asistencia Auditiva y Comunicación) | ||
| Por Componente | Hardware | |
| Software y Plataformas | ||
| Servicios | ||
| Por Tecnología | IA y Aprendizaje Automático | |
| IoT y Tecnologías para el Hogar Inteligente | ||
| Robótica | ||
| Visión por Computadora y Detección Ambiental | ||
| Voz e IA Conversacional | ||
| Otras Tecnologías | ||
| Por Usuario Final | Entornos de Atención Domiciliaria | |
| Residencias para Personas Mayores | ||
| Hospitales y Clínicas | ||
| Centros de Rehabilitación | ||
| Cuidadores Familiares y Personas Mayores Independientes | ||
| Otros Usuarios Finales (Centros de Atención a Largo Plazo y Enfermería Especializada, Organizaciones Gubernamentales y de Atención Comunitaria) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de crecimiento proyectada para el Mercado de Tecnologías para el Cuidado de Personas Mayores?
Se proyecta que el mercado de tecnologías para el cuidado de personas mayores crezca de 37,37 mil millones de USD en 2026 a 40,14 mil millones de USD en 2027 y alcance los 65,05 mil millones de USD para 2032, registrando una CAGR del 10,14% durante el período de pronóstico 2027-2032.
¿Cuál es la mayor categoría de productos en tecnologías para el cuidado de personas mayores?
Los Sistemas de Monitoreo Remoto de Salud y Telesalud mantuvieron una participación de ingresos del 29,87% en 2026.
¿Qué tecnología está creciendo más rápido en el cuidado de personas mayores?
Se prevé que IA y Aprendizaje Automático crezca a una CAGR del 18,92% hasta 2032, respaldado por sensores conectados y programas de envejecimiento inteligente.
¿Por qué los proveedores de atención a personas mayores están adoptando el monitoreo con IA?
El monitoreo con IA puede ayudar al personal a priorizar las alertas de atención, identificar cambios en los patrones diarios y apoyar la prevención de caídas mientras persiste la escasez de cuidadores.
¿Qué segmento de usuario final lidera la adopción de tecnología para el cuidado de personas mayores?
Los Entornos de Atención Domiciliaria mantuvieron una participación del 34,36% en 2026, ya que los adultos mayores y los sistemas de atención apoyan cada vez más el envejecimiento en el hogar.
¿Qué región está creciendo más rápido en tecnologías para el cuidado de personas mayores?
Se prevé que Asia-Pacífico se expanda a una CAGR del 16,54% hasta 2032, respaldado por iniciativas de política, capacidad de fabricación e infraestructura de atención urbana.