
セレン硫化物市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 39.20 百万米ドル |
| 市場規模 (2031) | 48.77 百万米ドル |
| Growth Rate (2026 - 2031) | 4.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセレン硫化物市場分析
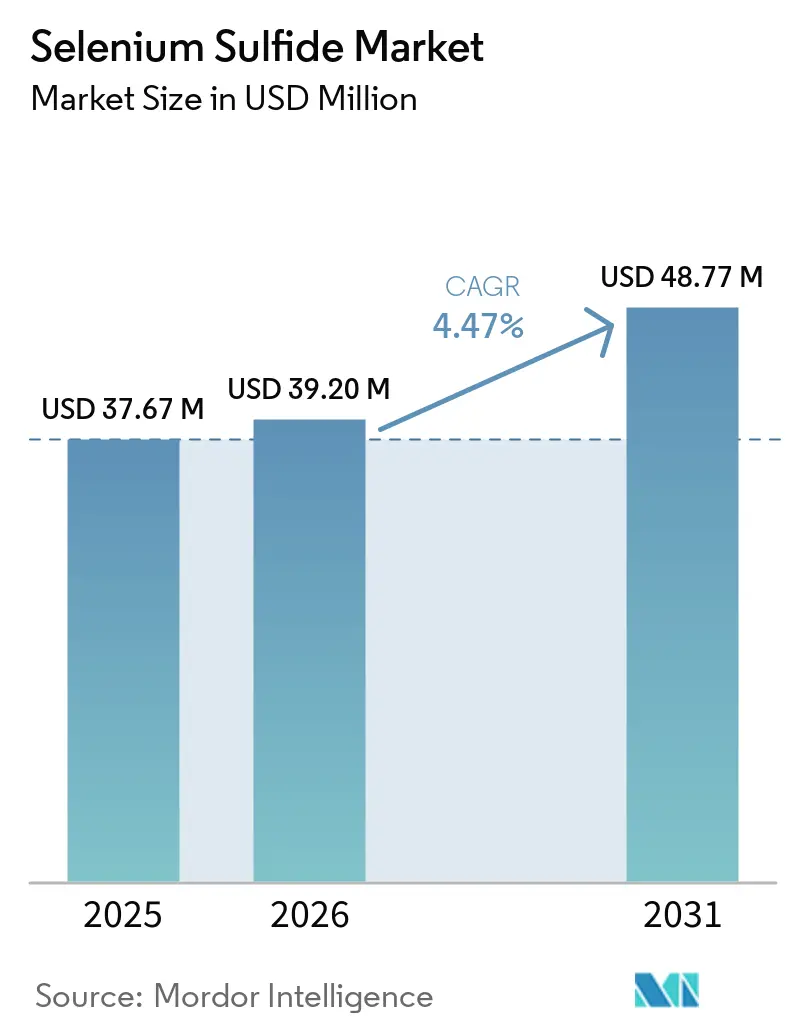
セレン硫化物市場規模は2025年に37.67 ミリオン 米ドルと評価され、2026年の39.20 ミリオン 米ドルから2031年には48.77 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.47%です。セレン硫化物市場は、特にフケおよび脂漏性皮膚炎を管理する消費者の間で、治療的頭皮ケア製品に対する継続的な需要によって牽引されています。セルフアドミニスタード型の医薬品製品の使用により、治療の意思決定が薬局、オンライン小売業者、その他のアクセスしやすい流通チャネルへとシフトしています。安全性と有効性のエビデンスに裏付けられた低濃度製品は、臨床紹介を超えて普及する可能性があります。より多くの製品が市販薬(OTC)チャネルに参入するにつれ、サプライヤーはシャンプーセグメントで価格圧力に直面していますが、差別化された処方と臨床的サポートは引き続き重要です。欧州では、リーブオン化粧品におけるピリチオン亜鉛の規制制限を受けた処方変更活動により、セレン硫化物市場が影響を受けています。
主要レポートのポイント
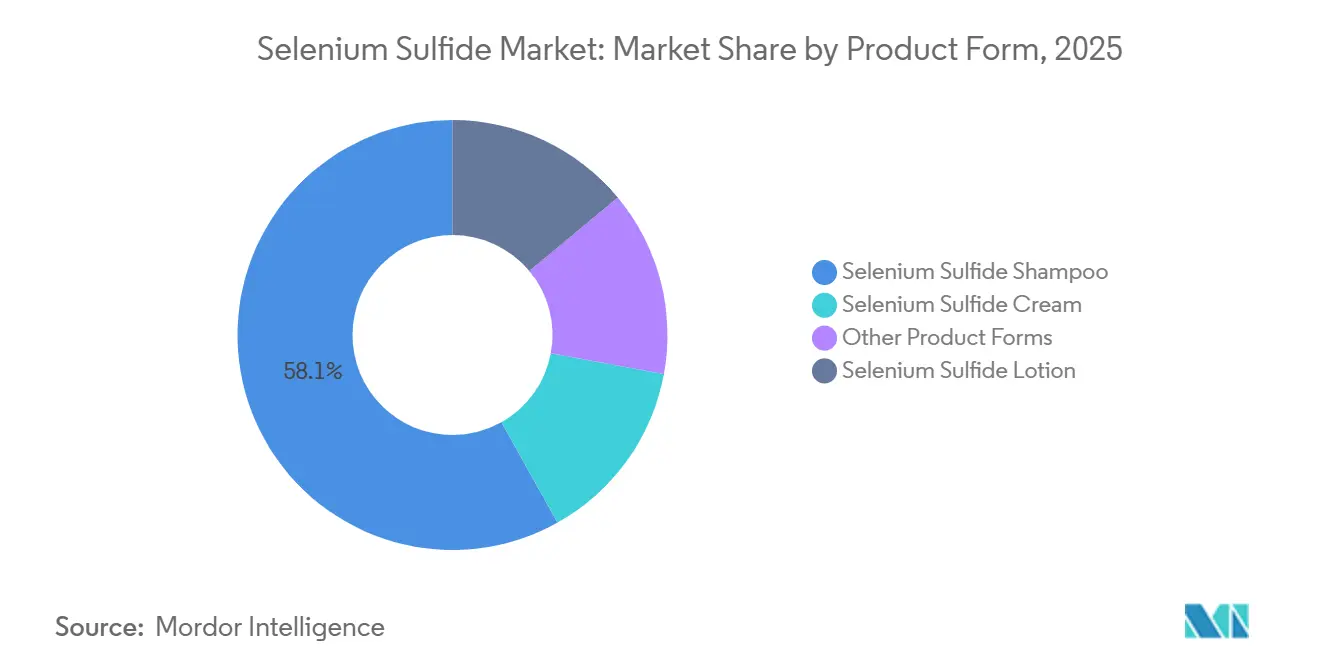
- 製品形態別では、セレン硫化物シャンプーが2025年に58.13%の収益シェアを占め、セレン硫化物ローションは2031年までCAGR 4.78%で成長すると予測されています。
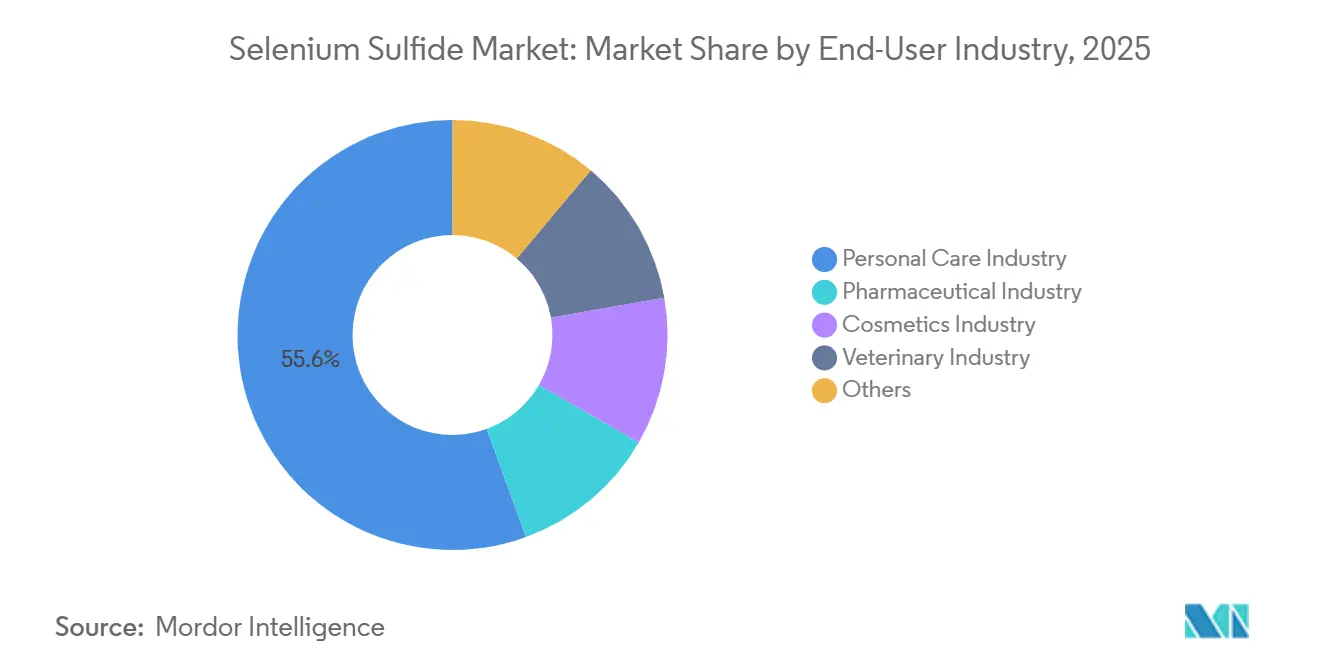
- エンドユーザー産業別では、パーソナルケアが2025年の収益の55.56%を占め、2031年まで最高CAGR 5.33%を記録すると予測されています。
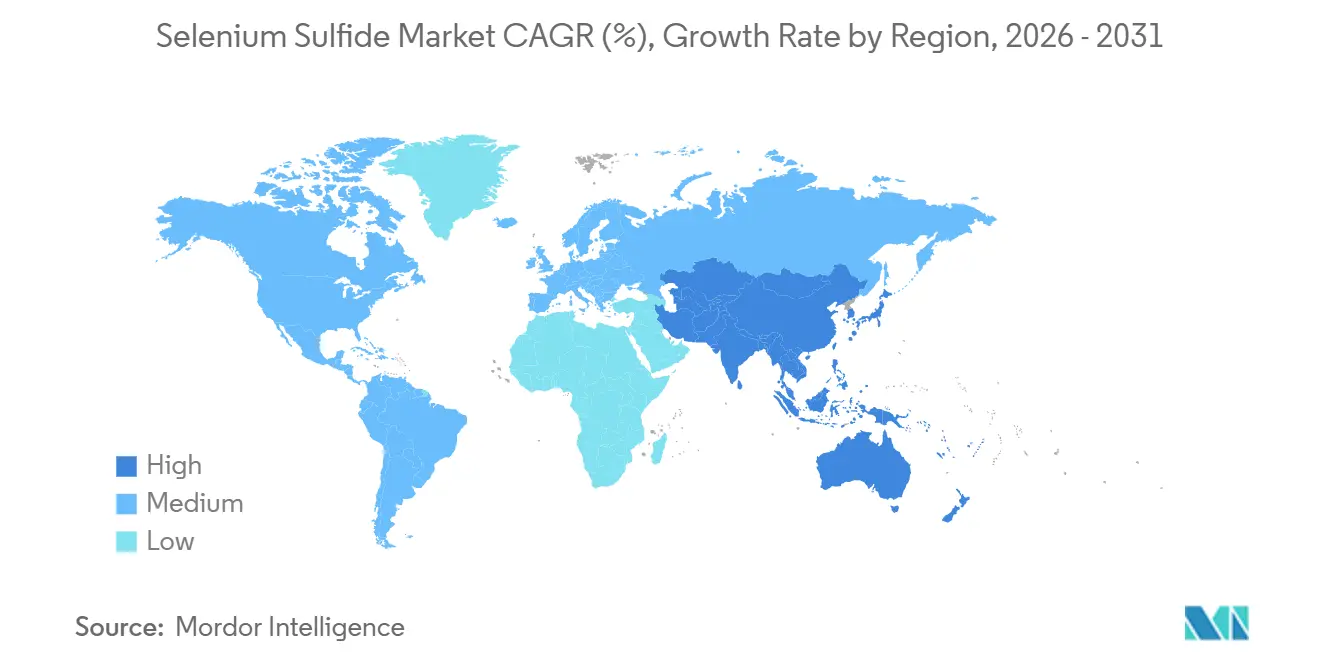
- 地域別では、北米が2025年に34.79%の収益シェアを占め、アジア太平洋が2031年まで最高CAGR 5.17%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
セレン硫化物グローバル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フケおよび脂漏性皮膚炎の有病率の上昇 | +1.5% | 北米、南アフリカ、都市部のアジア太平洋地域での関連性が高いグローバル市場 | 長期(4年以上) |
| 皮膚科および抗真菌治療需要の拡大 | +1.0% | 北米、欧州、オーストラリア、都市部のアジア太平洋地域 | 中期(2~4年) |
| 医薬品配合パーソナルケア製品の成長 | +0.8% | 中国、インド、韓国で顕著な加速が見られるグローバル市場 | 中期(2~4年) |
| ペット皮膚科および獣医ケア支出の増加 | +0.4% | 北米、北欧、日本 | 長期(4年以上) |
| OTC皮膚科製品のEコマース拡大 | +0.6% | 中国、インド、東南アジア、米国での関連性が最も高いグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フケおよび脂漏性皮膚炎の有病率の上昇
セレン硫化物市場は、繰り返しの治療を必要とすることが多い頭皮疾患の持続的な負担と関連しています。2025年のレビューでは、脂漏性皮膚炎の世界的有病率が4.38%(成人有病率5.64%を含む)と報告されました。同レビューでは、南アフリカの有病率が8.82%と、引用されたエビデンスの中で国別に記録された最高値であることが報告されました。フケは同疾患の最も軽度な症状であり、世界の成人人口の推定50%に影響を与えています。これらの疾患の慢性的かつ再発性の性質が、家庭用製品の繰り返し購入に寄与しています。青少年におけるフケの高い有病率も、低濃度・頭皮バリアに焦点を当てた処方への需要に貢献しています。
皮膚科および抗真菌治療需要の拡大
セレン硫化物市場は、皮膚科と医薬品配合パーソナルケアの統合から恩恵を受けています。皮膚科医は、処方薬への治療エスカレーションの前に、臨床強度の市販薬(OTC)製品を推奨する場合があります。出典資料に引用されたFDAラベリングでは、セルフケア製品における1%セレン硫化物の使用が認められており、高強度製品の経路は臨床的需要に対応しています[1]「セレン硫化物、Westminster Pharmaceuticals, LLC」、DailyMed、fda.report。。この区別により、メーカーは関連する製品ポートフォリオを通じて異なる患者ニーズに対応することができます。遠隔皮膚科診療は、皮膚科医が少ない地域での専門家相談の障壁を低減できます。デジタル診察と薬局アクセスにより、セレン硫化物処方へのアクセスが拡大する可能性があります。
医薬品配合パーソナルケア製品の成長
セレン硫化物市場は、フケの化粧的マスキングではなく積極的な治療を求める消費者によって影響を受けています。このシフトが、臨床的エビデンスと明確に定義された治療効能を持つ製品への需要に寄与しています。中国は、抗フケおよび皮脂コントロール効能の主張に実証が必要とされる有効性主張規制により、このトレンドに関連する市場です。これらの要件は、関連するエビデンスに裏付けられた有効成分を優遇する可能性があります。インドでは、セレン硫化物は化粧品および医薬品製品カテゴリーにわたって中央医薬品標準管理機構(CDSCO)の枠組みの下に分類されています。薬局チェーンおよびEファーマシーは、1%濃度フォーマットへの小売アクセスを提供しています。
ペット皮膚科および獣医ケア支出の増加
獣医ケアは、セレン硫化物市場における小規模かつ補完的な需要源です。獣医用処方は、消費者向け頭皮ケア製品よりも狭い顧客基盤にサービスを提供しています。ペットの健康および皮膚科ケアへの支出増加は、獣医グレード製品を供給するメーカーに機会をもたらしています。この機会は北米、北欧、日本で最も関連性が高いです。その可能性は、製品の適合性、獣医診療パターン、および現地の規制要件に依存します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セレン濃度に関する規制上の制限 | -0.8% | EU、北米、中国 | 短期(2年以内) |
| 皮膚刺激、毛髪変色、および安全性への懸念 | -0.5% | ラテンアメリカおよび東アジアでの関連性が高いグローバル市場 | 長期(4年以上) |
| ケトコナゾール、ピリチオン亜鉛、および植物性代替品との競合 | -0.6% | インド、東南アジア諸国連合(ASEAN)、EUの市場で植物性需要が強いグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
セレン濃度に関する規制上の制限
セレン硫化物市場は、濃度制限と製品分類が異なる複数の法域にまたがって事業を展開しています。EU化粧品規制は、メーカーがEU市場に化粧品を上市する前に評価しなければならない条件を定めています[2]「統合テキスト:化粧品に関する規則(EC)第1223/2009号」、欧州委員会、eur-lex.europa.eu。。出典資料では、2026年5月以降に発効したオムニバス法第VIII条が、影響を受ける製品に対して追加の処方レビューを要求していることが示されています。米国では、FDAラベリングおよびOTC要件が製品を濃度と使用目的によって区別しています。複数の地域で製品を販売する企業は、個別の最小管理単位(SKU)を必要とする場合があり、コンプライアンスおよび在庫管理の要件が増加します。製品ラベルには、セレン硫化物シャンプーのpHを6.5未満に維持する必要があることも明記されており、有効成分とコンディショニング成分の組み合わせが制限される場合があります。
皮膚刺激、毛髪変色、および安全性への懸念
皮膚刺激、毛髪変色、その他の安全性への懸念が、セレン硫化物製品の繰り返し使用を制限する可能性があります。これらの懸念は、ラテンアメリカや東アジアの一部など、消費者が頻繁に毛髪を染色する地域で特に関連性が高いです。高濃度製品は、適切な使用方法と忍容性に関する明確なコミュニケーションを必要とします。この要因は、より低い有効成分濃度の処方への需要を支持します。また、リンスオフフォーマット、明確な製品説明書、および臨床的エビデンスの重要性を高めます。これらの懸念は、代替頭皮ケア製品の機会を生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:シャンプーが主導的地位を占め、ローションが臨床的需要に対応
シャンプーは2025年のセレン硫化物市場シェアの58.13%を占めました。その地位は、OTCでの認知度、価格設定、および化粧品と治療の両方の用途を反映しています。リンスオフフォーマットは全身的なセレン曝露を低減する可能性があり、長期的な頭皮ケアルーティンでの使用を支持しています。FDAラベリングは、適用要件を満たすOTCセレン硫化物製品に対して明確な経路を提供しています。薬局およびオンライン小売チャネルが製品のアクセシビリティを向上させています。シャンプーはセレン硫化物の主要な商業フォーマットであり続けています。
ローションは2031年まで最高CAGR 4.78%で成長すると予測されており、製品形態の中で最高の成長率です。その使用は、癜風(ティネア・ベルシカラー)およびより広い体表面への治療を必要とするその他の疾患と関連しています。皮膚科医は、頭皮以外の皮膚が長時間の抗真菌接触時間を必要とする場合に、高強度ローションを処方することがあります。この用途は、シャンプーとは異なる臨床的需要経路を生み出しています。クリームは局所的な病変に対応しますが、多くの市場で専門家の処方要件により制約を受けています。フォームおよび複合懸濁液はより小規模な製品フォーマットですが、より低い有効成分濃度での頭皮分布を改善するために微粒子化粒子が評価されています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:パーソナルケアが主導的規模と最速成長を兼ね備える
パーソナルケアは2025年のセレン硫化物市場シェアの55.56%を占めました。このセグメントは、抗フケシャンプーのマス小売ポジショニングと医薬品有効成分へのOTCアクセスによって支えられています。2031年まで最高CAGR 5.33%で成長すると予測されています。市場シェアと予測成長率のこの組み合わせは、頭皮バリア機能をサポートしながら有効性を提供する製品への需要を反映しています。消費者はピリチオン亜鉛処方から治療志向の効能を持つセレン硫化物製品へとシフトしています。その結果、セレン硫化物市場はアクセスしやすく明確にラベリングされたパーソナルケアフォーマットに依存しています。
製薬セグメントは第2位のエンドユーザー産業であり、処方ローションおよび高濃度シャンプーに焦点を当てています。その顧客基盤には、臨床的に確認された脂漏性皮膚炎、癜風(ティネア・ベルシカラー)、および頭部白癬(ティネア・カピティス)の患者が含まれます。獣医セグメントはより小規模であり、動物皮膚科のニーズに対応しています。ペット皮膚科への支出増加が漸進的な需要を支持する可能性があります。化粧品には、化品グレードのセレン硫化物を含む専門サロンおよびプロフェッショナル製品が含まれます。このセグメントはパーソナルケアよりも小規模ですが、処方主導の製品開発を支援することができます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のセレン硫化物市場シェアの34.79%を占めました。確立されたOTC小売インフラと明確な食品医薬品局(FDA)の枠組みが、同地域の市場ポジションを支えています。製品は薬局、倉庫型小売業者、およびオンライン小売チャネルを通じて入手可能です。同地域の次の成長フェーズは、広範な販売数量の拡大よりも高付加価値製品に焦点を当てることが期待されています。ブランドは、臨床強度の効能、マイクロバイオームに焦点を当てた処方、および複数の製品を含む治療ルーティンを強調しています。
アジア太平洋は、セレン硫化物市場において2031年まで最高地域CAGR 5.17%を記録すると予測されています。中国、インド、日本、韓国が地域見通しの主要国です。中国の効能主張実証規制は、臨床的エビデンスに裏付けられた製品をより重視しています。インドの中央医薬品標準管理機構(CDSCO)の枠組みは、セレン硫化物を化粧品・医薬品クロスオーバー成分として分類しています。日本と韓国は、プレミアム頭皮ケアが関連する小規模な高付加価値市場です。タイ、インドネシア、ベトナムは、熱帯性の条件がマラセチア関連頭皮疾患に寄与する可能性があることから、追加的な需要の可能性を提供しています。
欧州は市場分析において第2位の地域です。リーブオン化粧品におけるピリチオン亜鉛の制限により、リンスオフ抗真菌代替品としてのセレン硫化物への注目が高まっています。ドイツ、フランス、英国、北欧諸国が同地域の主要市場です。南米、中東、アフリカは依然として小規模な市場であり、処方グレードフォーマットの普及は限定的です。中東では、サウジアラビアとUAEが医療支出、皮膚科クリニックの拡大、および臨床的に検証された頭皮ケアへの関心によって支えられています。

競合ランドスケープ
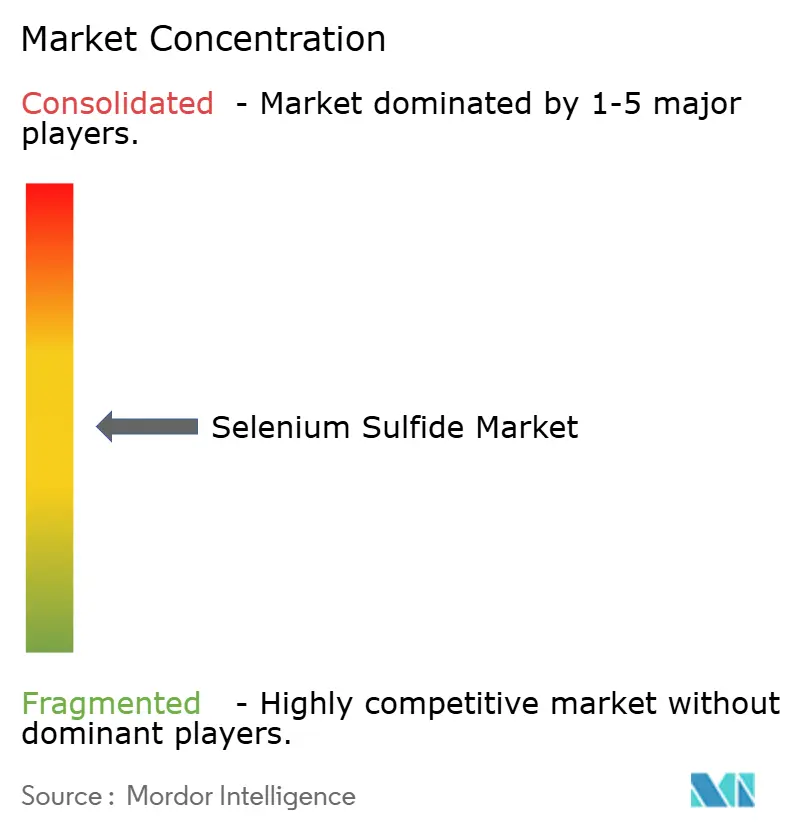
セレン硫化物市場は、完成処方と有効成分供給にわたって中程度に分散しています。Procter & Gamble、L'Oréal、Opellaは、薬局流通ネットワークと確立された消費者ブランドを通じてブランドOTC製品で競合しています。専門化学品メーカーが処方会社に有効成分を供給しています。Omkar Specialty ChemicalsおよびMacsen Laboratoriesを含むインドのメーカーは、適用される製造枠組みに沿ってクライアント向けの処方を提供しています。Hubei Xinjing New MaterialおよびGuangzhou Baosijie Biotechnologyを含む中国のメーカーは、市場プレゼンスを拡大しています。2026年6月付けのSilvagle Selenium Sulfide Anti-Dandruff ShampooのDailyMedラベルは、米国での継続的な製品登録活動を示しています。
臨床的エビデンス、処方革新、およびチャネルコントロールが競争をますます形成しています。Vichy Dercosは、頭皮ケアポートフォリオ内で皮膚科医の推奨と臨床的ポジショニングを活用しています。PerrigoはOTCプライベートラベルサプライヤーとして事業を展開し、小売業者が同等の品質のセレン硫化物製品を提供できるようにしています。有効成分濃度が主要な比較要因である場合、プライベートラベル製品は価格競争を激化させる可能性があります。企業はまた、頭皮分布を改善し刺激や変色への懸念に対処するために、微粒子化懸濁液およびナノゲル送達システムを開発しています。したがって、セレン硫化物市場は、有効性と忍容性に関する明確なポジショニングを確立するブランドを支持しています。
マイクロバイオームのエビデンスも製品差別化を支持しています。2026年の前向き研究では、週3~4回、4週間にわたって0.5%セレン硫化物シャンプーを使用した青少年において、フケスコアの中央値が16から6に低下したことが確認されました。同研究では、経表皮水分蒸散量が35.66から31.12 g/m²·hに低下し、頭皮マイクロバイオームの変化も報告されました。低濃度製品の臨床的エビデンスは、プレミアムブランドが青少年および医薬品シャンプーの初回使用者をターゲットにするのに役立ちます。遠隔皮膚科診療は、医師との関係を構築し確立されたOTC製品ポートフォリオを活用することでブランドを支援できます。これらの要因は、差別化されていない製品による代替を制限しながら競争的な競合関係を持続させています。
セレン硫化物産業リーダー
Procter & Gamble
Opella
L'Oréal S.A.
Perrigo Company plc
Glenmark Pharmaceuticals Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:Guangzhou Baosijie Biotechnology Co.が、Silvagle Selenium Sulfide Anti-Dandruff Shampoo(1%)のFDA DailyMedラベルを申請し、米国のOTC皮膚科セグメントにおける中国メーカーからのセレン硫化物パーソナルケア製品の入手可能性を支持しました。
- 2025年4月:ユニリーバが中国でClear(清爽)ブランドの下にSelenium Sulfide PRO技術を発売しました。この処方は、医薬品グレードのセレン硫化物と、頭皮バリア修復および抗フケ効果のための3特許プラットフォームを組み合わせています。


セレン硫化物グローバル市場レポートの範囲
セレン硫化物は、シャンプーやローションを含む局所処方に使用される医薬品化合物です。皮膚および頭皮の真菌微生物に関連する疾患の管理のための抗真菌・抗感染有効成分として機能します。
セレン硫化物市場は、製品形態、エンドユーザー産業、および地域別にセグメント化されています。製品形態別では、市場はセレン硫化物シャンプー、セレン硫化物ローション、セレン硫化物クリーム、その他の製品形態にセグメント化されています。エンドユーザー産業別では、市場は製薬産業、パーソナルケア産業、化粧品産業、獣医産業、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるセレン硫化物の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| セレン硫化物シャンプー |
| セレン硫化物ローション |
| セレン硫化物クリーム |
| その他の製品形態 |
| 製薬産業 |
| パーソナルケア産業 |
| 化粧品産業 |
| 獣医産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品形態別 | セレン硫化物シャンプー | |
| セレン硫化物ローション | ||
| セレン硫化物クリーム | ||
| その他の製品形態 | ||
| エンドユーザー産業別 | 製薬産業 | |
| パーソナルケア産業 | ||
| 化粧品産業 | ||
| 獣医産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
セレン硫化物市場の現在の市場規模は?
セレン硫化物市場規模は2025年に37.67 ミリオン 米ドルと評価され、2026年の39.20 ミリオン 米ドルから2031年には48.77 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.47%です。
セレン硫化物の販売をリードする製品形態は何ですか?
シャンプーは2025年に58.13%のシェアでリードしており、OTC、薬局、オンライン小売チャネルを通じて広く入手可能であるためです。
最も急速に成長しているエンドユーザー分野はどこですか?
パーソナルケアは2031年まで最高CAGR 5.33%で成長すると予測されており、2025年に55.56%のシェアを占めていました。
最も高い予測成長率を持つ地域はどこですか?
アジア太平洋は2031年まで最高地域CAGR 5.17%を記録すると予測されています。
最終更新日:



