
Tamaño y Participación del Mercado de Sulfuro de Selenio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 39.20 Millones de dólares |
| Tamaño del Mercado (2031) | 48.77 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
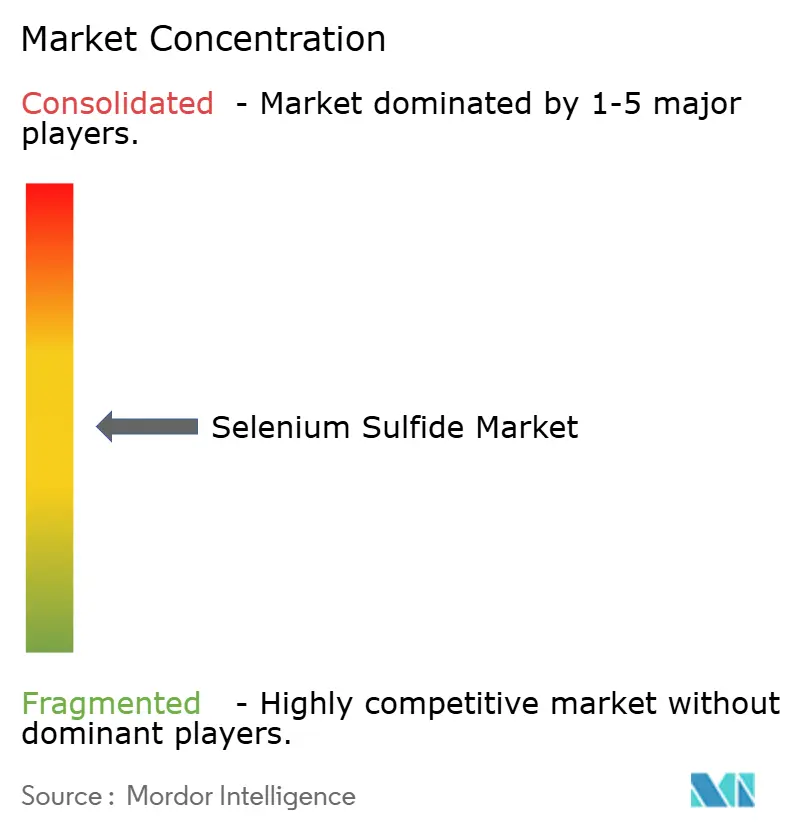
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sulfuro de Selenio por Mordor Intelligence
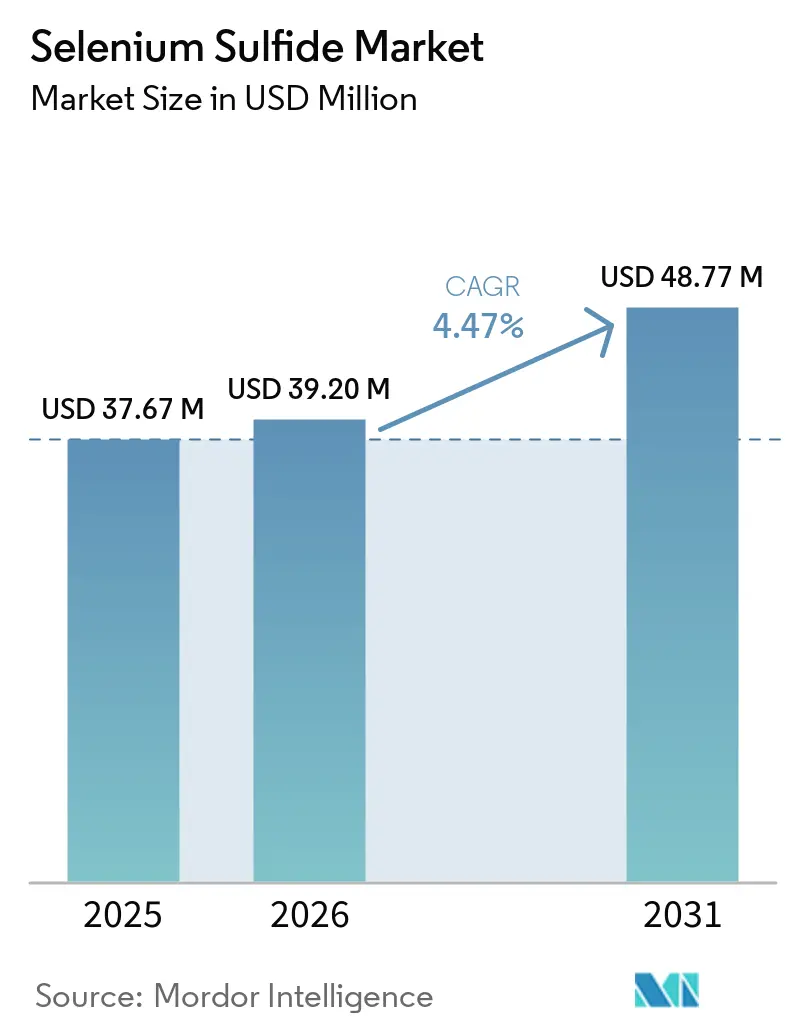
El tamaño del mercado de sulfuro de selenio fue valorado en 37,67 millones de USD en 2025 y se estima que crecerá desde 39,20 millones de USD en 2026 hasta alcanzar 48,77 millones de USD en 2031, a una CAGR del 4,47% durante el período de pronóstico (2026-2031). El mercado de sulfuro de selenio está impulsado por la demanda recurrente de productos terapéuticos para el cuidado del cuero cabelludo, particularmente entre los consumidores que tratan la caspa y la dermatitis seborreica. El uso de productos medicados de autoadministración desplaza las decisiones de tratamiento hacia farmacias, minoristas en línea y otros canales de distribución accesibles. Los productos de menor concentración pueden expandirse más allá de las derivaciones clínicas cuando están respaldados por evidencia de seguridad y eficacia. Los proveedores enfrentan presión de precios en el segmento de champús a medida que más productos ingresan al canal de venta libre (OTC), mientras que las formulaciones diferenciadas y el respaldo clínico siguen siendo relevantes. En Europa, el mercado de sulfuro de selenio está influenciado por la actividad de reformulación tras las restricciones sobre la piritionato de zinc en cosméticos de aclarado no requerido.
Conclusiones Clave del Informe
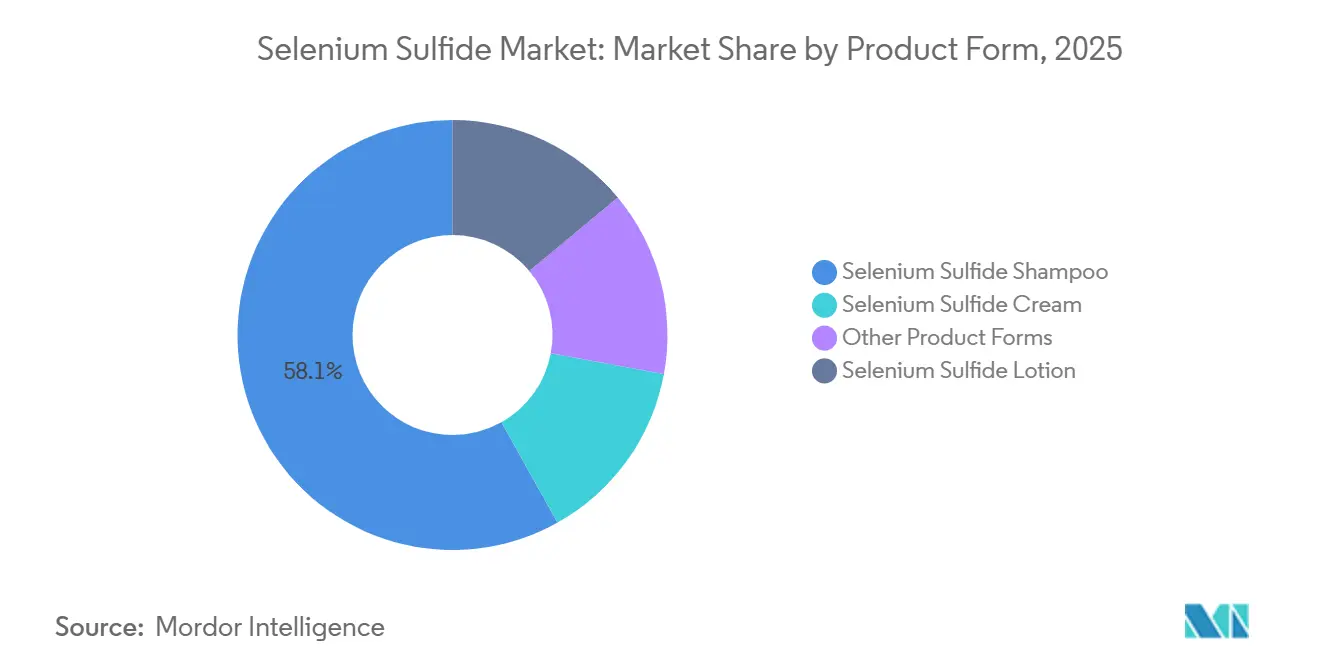
- Por forma de producto, el champú de sulfuro de selenio representó el 58,13% de la participación en ingresos en 2025, mientras que se pronostica que la loción de sulfuro de selenio crecerá a una CAGR del 4,78% hasta 2031.
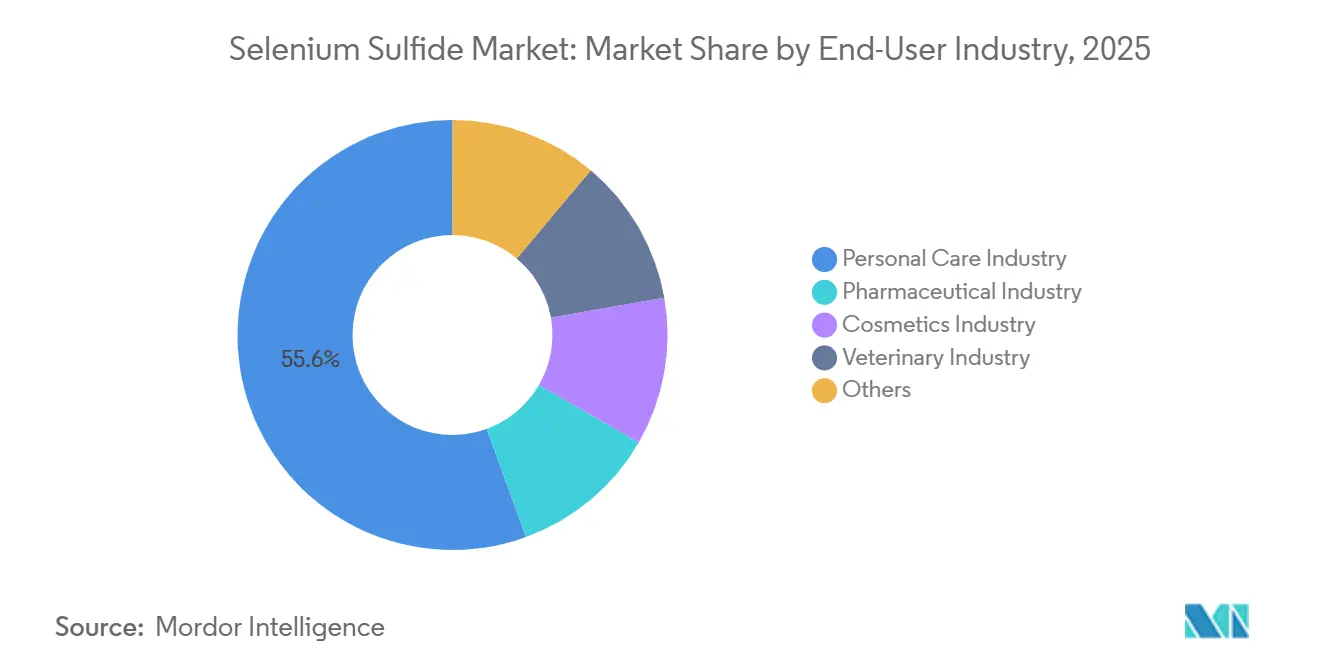
- Por industria de usuario final, el cuidado personal representó el 55,56% de los ingresos en 2025 y se pronostica que registrará la CAGR más alta del 5,33% hasta 2031.
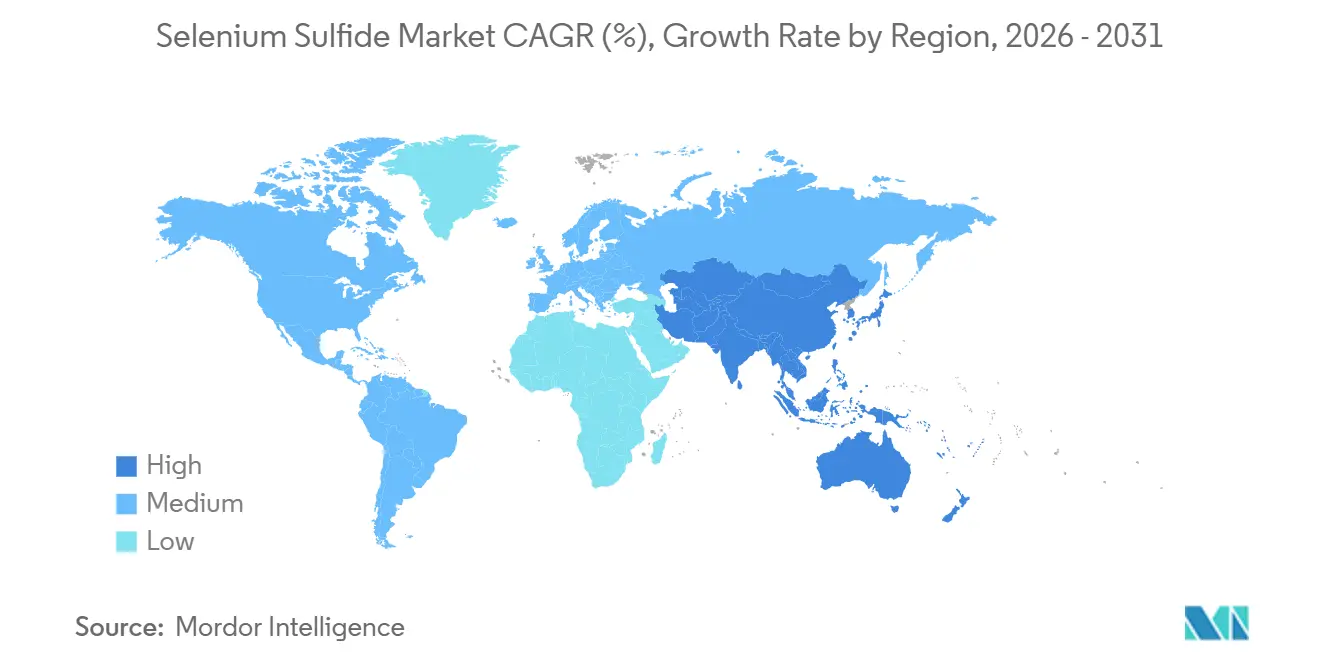
- Por geografía, América del Norte representó el 34,79% de la participación en ingresos en 2025, mientras que se pronostica que Asia-Pacífico crecerá a la CAGR más alta del 5,17% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sulfuro de Selenio
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de Caspa y Dermatitis Seborreica | +1.5% | Global, con mayor relevancia en América del Norte, Sudáfrica y Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Expansión de la Demanda de Tratamientos Dermatológicos y Antifúngicos | +1.0% | América del Norte, Europa, Australia y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Crecimiento de los Productos de Cuidado Personal Medicados | +0.8% | Global, con notable aceleración en China, India y Corea del Sur | Mediano plazo (2-4 años) |
| Aumento del Gasto en Dermatología Veterinaria y Atención de Mascotas | +0.4% | América del Norte, Norte de Europa y Japón | Largo plazo (≥ 4 años) |
| Expansión del Comercio Electrónico para Productos Dermatológicos de Venta Libre | +0.6% | Global, con mayor relevancia en China, India, el Sudeste Asiático y los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Caspa y Dermatitis Seborreica
El mercado de sulfuro de selenio está asociado con la carga persistente de afecciones del cuero cabelludo que a menudo requieren tratamiento repetido. Una revisión de 2025 reportó una prevalencia global de dermatitis seborreica del 4,38%, incluyendo una prevalencia en adultos del 5,64%. La misma revisión reportó una prevalencia del 8,82% en Sudáfrica, la cifra registrada a nivel nacional más alta entre la evidencia citada. La caspa, la manifestación más leve de la afección, afecta a un estimado del 50% de la población adulta mundial. La naturaleza crónica y recidivante de estas afecciones contribuye a las compras repetidas de productos de uso doméstico. La alta prevalencia reportada de caspa entre adolescentes también contribuye a la demanda de formulaciones de menor concentración enfocadas en la barrera del cuero cabelludo.
Expansión de la Demanda de Tratamientos Dermatológicos y Antifúngicos
El mercado de sulfuro de selenio se beneficia de la integración de la dermatología y el cuidado personal medicado. Los dermatólogos pueden recomendar productos de venta libre (OTC) de potencia clínica antes de escalar el tratamiento a opciones con receta. El etiquetado de la FDA citado en el material fuente permite el uso de sulfuro de selenio al 1% en productos de autocuidado, mientras que las vías de productos de mayor potencia abordan la demanda clínica[1]"Sulfuro de Selenio, Westminster Pharmaceuticals, LLC," DailyMed, fda.report.. Esta distinción permite a los fabricantes atender diferentes necesidades de los pacientes a través de carteras de productos relacionados. La teledermatología puede reducir las barreras para la consulta con especialistas en áreas con menos dermatólogos. Las consultas digitales y el acceso a farmacias pueden ampliar el acceso a las formulaciones de sulfuro de selenio.
Crecimiento de los Productos de Cuidado Personal Medicados
El mercado de sulfuro de selenio está influenciado por consumidores que buscan un tratamiento activo en lugar del enmascaramiento cosmético de la caspa. Este cambio contribuye a la demanda de productos con evidencia clínica y declaraciones de tratamiento claramente definidas. China es un mercado relevante para esta tendencia, ya que las regulaciones sobre declaraciones de eficacia requieren sustentación para las declaraciones anticaspa y de control de grasa. Estos requisitos pueden favorecer a los ingredientes activos respaldados por evidencia relevante. En India, el sulfuro de selenio se enmarca dentro del marco de la Organización Central de Control de Estándares de Medicamentos (CDSCO) en las categorías de productos cosméticos y farmacéuticos. Las cadenas de farmacias y las e-farmacias proporcionan acceso minorista al formato de concentración del 1%.
Aumento del Gasto en Dermatología Veterinaria y Atención de Mascotas
La atención veterinaria es una fuente de demanda más pequeña y complementaria para el mercado de sulfuro de selenio. Las formulaciones veterinarias sirven a una base de clientes más reducida que los productos de cuidado del cuero cabelludo para consumidores. El aumento del gasto en salud y atención dermatológica de mascotas crea oportunidades para los fabricantes que suministran productos de grado veterinario. Esta oportunidad es más relevante en América del Norte, el Norte de Europa y Japón. Su potencial depende de la idoneidad del producto, los patrones de práctica veterinaria y los requisitos regulatorios locales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones Regulatorias sobre las Concentraciones de Selenio | -0.8% | UE, América del Norte y China | Corto plazo (≤ 2 años) |
| Irritación de la Piel, Decoloración del Cabello y Preocupaciones de Seguridad | -0.5% | Global, con mayor relevancia en América Latina y Asia Oriental | Largo plazo (≥ 4 años) |
| Competencia del Ketoconazol, la Piritionato de Zinc y las Alternativas Botánicas | -0.6% | Global, con fuerte demanda botánica en India, la Asociación de Naciones del Sudeste Asiático (ASEAN) y los mercados de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Regulatorias sobre las Concentraciones de Selenio
El mercado de sulfuro de selenio opera en jurisdicciones con límites de concentración y clasificaciones de productos variables. El Reglamento de Cosméticos de la UE establece condiciones que los fabricantes deben evaluar antes de comercializar productos cosméticos en el mercado de la UE[2]"Texto Consolidado: Reglamento (CE) N.º 1223/2009 sobre Productos Cosméticos," Comisión Europea, eur-lex.europa.eu.. El material fuente identifica el Acto Ómnibus VIII, vigente desde mayo de 2026, como el que requiere revisiones adicionales de formulación para los productos afectados. En los Estados Unidos, el etiquetado de la FDA y los requisitos de venta libre (OTC) diferencian los productos por concentración y uso previsto. Las empresas que comercializan productos en múltiples regiones pueden requerir unidades de mantenimiento de existencias (SKU) separadas, lo que aumenta los requisitos de cumplimiento y gestión de inventario. Las etiquetas de los productos también especifican que los champús de sulfuro de selenio deben mantener un pH inferior a 6,5, lo que puede limitar la combinación de ingredientes activos y acondicionadores.
Irritación de la Piel, Decoloración del Cabello y Preocupaciones de Seguridad
La irritación de la piel, la decoloración del cabello y otras preocupaciones de seguridad pueden limitar el uso repetido de los productos de sulfuro de selenio. Estas preocupaciones son particularmente relevantes en regiones donde los consumidores tiñen frecuentemente su cabello, incluidas partes de América Latina y Asia Oriental. Los productos de mayor concentración requieren una comunicación clara sobre el uso adecuado y la tolerabilidad. Este factor respalda la demanda de formulaciones con concentraciones activas más bajas. También aumenta la importancia de los formatos de aclarado, las instrucciones claras del producto y la evidencia clínica. Estas preocupaciones pueden crear oportunidades para productos alternativos de cuidado del cuero cabelludo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma de Producto: El Champú Ocupa la Posición Líder, Mientras que la Loción Atiende la Demanda Clínica
El champú representó el 58,13% de la participación del mercado de sulfuro de selenio en 2025. Su posición refleja el reconocimiento en el canal de venta libre (OTC), el precio y las aplicaciones cosméticas y terapéuticas duales. El formato de aclarado puede reducir la exposición sistémica al selenio, lo que respalda su uso en rutinas de cuidado del cuero cabelludo a largo plazo. El etiquetado de la FDA proporciona una vía definida para los productos de sulfuro de selenio de venta libre que cumplen con los requisitos aplicables. Los canales de farmacia y venta minorista en línea mejoran la accesibilidad del producto. El champú sigue siendo el formato comercial principal para el sulfuro de selenio.
Se pronostica que la loción crecerá a una CAGR del 4,78% hasta 2031, la tasa más alta entre las formas de producto. Su uso está asociado con la tiña versicolor y otras afecciones que requieren tratamiento en superficies corporales más amplias. Los dermatólogos pueden prescribir lociones de mayor potencia cuando la piel fuera del cuero cabelludo requiere un tiempo de contacto antifúngico prolongado. Esta aplicación crea una vía de demanda clínica distinta a la del champú. Las cremas abordan lesiones localizadas, pero siguen estando limitadas por los requisitos de prescripción especializada en muchos mercados. Las espumas y las suspensiones combinadas son formatos de producto más pequeños; sin embargo, se están evaluando partículas micronizadas para mejorar la distribución en el cuero cabelludo con concentraciones activas más bajas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Cuidado Personal Combina la Mayor Escala con el Crecimiento Más Rápido
El cuidado personal representó el 55,56% de la participación del mercado de sulfuro de selenio en 2025. El segmento está respaldado por el posicionamiento en el comercio masivo de los champús anticaspa y el acceso de venta libre (OTC) a ingredientes activos medicados. Se pronostica que crecerá a una CAGR del 5,33% hasta 2031. Esta combinación de participación de mercado y crecimiento proyectado refleja la demanda de productos que ofrecen eficacia al tiempo que apoyan la función de barrera del cuero cabelludo. Los consumidores están migrando de las formulaciones de piritionato de zinc hacia productos de sulfuro de selenio con declaraciones orientadas al tratamiento. En consecuencia, el mercado de sulfuro de selenio depende de formatos de cuidado personal accesibles y claramente etiquetados.
El segmento farmacéutico representa la segunda industria de usuario final más grande y se centra en lociones con receta y champús de mayor concentración. Su base de clientes incluye pacientes con dermatitis seborreica clínicamente confirmada, tiña versicolor y tiña capitis. El segmento veterinario es más pequeño y atiende las necesidades de la dermatología animal. El aumento del gasto en dermatología de mascotas puede respaldar una demanda incremental. Los cosméticos incluyen productos de salón especializados y profesionales que contienen sulfuro de selenio de grado cosmético. Aunque este segmento sigue siendo más pequeño que el de cuidado personal, puede respaldar el desarrollo de productos basado en formulaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 34,79% de la participación del mercado de sulfuro de selenio en 2025. La infraestructura minorista de venta libre (OTC) establecida y un marco definido de la Administración de Alimentos y Medicamentos (FDA) respaldan la posición del mercado de la región. Los productos están disponibles a través de farmacias, minoristas de almacén y canales de venta minorista en línea. Se espera que la próxima fase de crecimiento de la región se centre en productos de mayor valor en lugar de una expansión amplia de las ventas unitarias. Las marcas están enfatizando las declaraciones de potencia clínica, las formulaciones enfocadas en el microbioma y las rutinas de tratamiento que involucran más de un producto.
Se proyecta que Asia-Pacífico registre la CAGR regional más alta del 5,17% hasta 2031 en el mercado de sulfuro de selenio. China, India, Japón y Corea del Sur son países clave en la perspectiva regional. Las reglas de sustentación de declaraciones de China otorgan mayor énfasis a los productos respaldados por evidencia clínica. El marco de la Organización Central de Control de Estándares de Medicamentos (CDSCO) de India clasifica el sulfuro de selenio como un ingrediente de cruce cosmético-farmacéutico. Japón y Corea del Sur son mercados más pequeños de alto valor donde el cuidado premium del cuero cabelludo es relevante. Tailandia, Indonesia y Vietnam ofrecen potencial adicional de demanda, ya que las condiciones tropicales pueden contribuir a los trastornos del cuero cabelludo relacionados con Malassezia.
Europa es la segunda región más grande en el análisis del mercado. Las restricciones sobre la piritionato de zinc en cosméticos de aclarado no requerido han aumentado la atención sobre el sulfuro de selenio como alternativa antifúngica de aclarado. Alemania, Francia, el Reino Unido y los países nórdicos son mercados clave en la región. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños, con una adopción limitada de formatos de grado prescripción. En Oriente Medio, Arabia Saudita y los Emiratos Árabes Unidos están respaldados por el gasto en atención médica, la expansión de las clínicas de dermatología y el interés en el cuidado del cuero cabelludo clínicamente validado.

Panorama Competitivo
El mercado de sulfuro de selenio está moderadamente fragmentado entre las formulaciones terminadas y el suministro de ingredientes activos. Procter & Gamble, L'Oréal y Opella compiten en productos de venta libre (OTC) de marca a través de redes de distribución farmacéutica y marcas de consumo establecidas. Los productores de químicos especializados suministran el ingrediente activo a las empresas de formulación. Los fabricantes indios, incluidos Omkar Specialty Chemicals y Macsen Laboratories, proporcionan formulaciones a los clientes de acuerdo con los marcos de fabricación aplicables. Los productores chinos, incluidos Hubei Xinjing New Material y Guangzhou Baosijie Biotechnology, están expandiendo su presencia en el mercado. La etiqueta DailyMed para el Champú Anticaspa Silvagle de Sulfuro de Selenio, con fecha de junio de 2026, indica actividad continua de registro de productos en los Estados Unidos.
La evidencia clínica, la innovación en formulaciones y el control de canales dan forma cada vez más a la competencia. Vichy Dercos utiliza las recomendaciones de dermatólogos y el posicionamiento clínico dentro de su cartera de cuidado del cuero cabelludo. Perrigo opera como proveedor de marca privada de venta libre (OTC), lo que permite a los minoristas ofrecer productos de sulfuro de selenio con calidad comparable. Los productos de marca privada pueden aumentar la competencia de precios cuando la concentración del ingrediente activo es el principal factor de comparación. Las empresas también están desarrollando suspensiones micronizadas y sistemas de administración en nanogel para mejorar la distribución en el cuero cabelludo y abordar las preocupaciones de irritación o decoloración. El mercado de sulfuro de selenio, por lo tanto, favorece a las marcas que establecen un posicionamiento claro en eficacia y tolerabilidad.
La evidencia del microbioma también respalda la diferenciación de productos. Un estudio prospectivo de 2026 encontró que los adolescentes que usaron un champú de sulfuro de selenio al 0,5% tres o cuatro veces por semana durante cuatro semanas vieron una reducción en las puntuaciones medianas de caspa de 16 a 6. El estudio también reportó una disminución en la pérdida de agua transepidérmica de 35,66 a 31,12 g/m²·h, junto con cambios en el microbioma del cuero cabelludo. La evidencia clínica para productos de menor concentración puede ayudar a las marcas premium a dirigirse a adolescentes y usuarios por primera vez de champús medicados. La teledermatología puede apoyar a las marcas al construir relaciones con médicos y aprovechar las carteras de productos de venta libre (OTC) establecidas. Estos factores sostienen la rivalidad competitiva al tiempo que limitan la sustitución por productos no diferenciados.
Líderes de la Industria de Sulfuro de Selenio
-
Procter & Gamble
-
Opella
-
L'Oréal S.A.
-
Perrigo Company plc
-
Glenmark Pharmaceuticals Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Guangzhou Baosijie Biotechnology Co. presentó una etiqueta DailyMed de la FDA para el Champú Anticaspa Silvagle de Sulfuro de Selenio (1%), respaldando la disponibilidad de productos de cuidado personal de sulfuro de selenio de fabricantes chinos en el segmento de dermatología de venta libre (OTC) de los Estados Unidos.
- Abril de 2025: Unilever lanzó la tecnología Selenium Sulfide PRO bajo la marca Clear (Qingshuang) en China. La formulación combina sulfuro de selenio de grado farmacéutico con una plataforma de tres patentes para la reparación de la barrera del cuero cabelludo y beneficios anticaspa.


Alcance del Informe del Mercado Global de Sulfuro de Selenio
El sulfuro de selenio es un compuesto químico medicado utilizado en formulaciones tópicas, incluidos champús y lociones. Sirve como ingrediente activo antifúngico y antiinfeccioso para el manejo de afecciones asociadas con microorganismos fúngicos en la piel y el cuero cabelludo.
El mercado de sulfuro de selenio está segmentado por forma de producto, industria de usuario final y geografía. Por forma de producto, el mercado está segmentado en champú de sulfuro de selenio, loción de sulfuro de selenio, crema de sulfuro de selenio y otras formas de producto. Por industria de usuario final, el mercado está segmentado en industria farmacéutica, industria de cuidado personal, industria cosmética, industria veterinaria y otros. El informe también cubre el tamaño del mercado y los pronósticos para el sulfuro de selenio en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Champú de Sulfuro de Selenio |
| Loción de Sulfuro de Selenio |
| Crema de Sulfuro de Selenio |
| Otras Formas de Producto |
| Industria Farmacéutica |
| Industria de Cuidado Personal |
| Industria Cosmética |
| Industria Veterinaria |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma de Producto | Champú de Sulfuro de Selenio | |
| Loción de Sulfuro de Selenio | ||
| Crema de Sulfuro de Selenio | ||
| Otras Formas de Producto | ||
| Por Industria de Usuario Final | Industria Farmacéutica | |
| Industria de Cuidado Personal | ||
| Industria Cosmética | ||
| Industria Veterinaria | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Sulfuro de Selenio?
El tamaño del mercado de sulfuro de selenio fue valorado en 37,67 millones de USD en 2025 y se estima que crecerá desde 39,20 millones de USD en 2026 hasta alcanzar 48,77 millones de USD en 2031, a una CAGR del 4,47% durante el período de pronóstico (2026-2031).
¿Qué forma de producto lidera las ventas de sulfuro de selenio?
El champú lideró con una participación del 58,13% en 2025 porque está ampliamente disponible a través de canales de venta libre (OTC), farmacia y venta minorista en línea.
¿Qué área de usuario final está creciendo más rápido?
Se proyecta que el cuidado personal crezca a una CAGR del 5,33% hasta 2031 y representó una participación del 55,56% en 2025.
¿Qué región tiene el crecimiento proyectado más rápido?
Se proyecta que Asia-Pacífico registre la CAGR regional más alta del 5,17% hasta 2031.
Última actualización de la página el:



