
Taille et part du marché du sulfure de sélénium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 39.20 Millions de dollars américains |
| Taille du Marché (2031) | 48.77 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du sulfure de sélénium par Mordor Intelligence
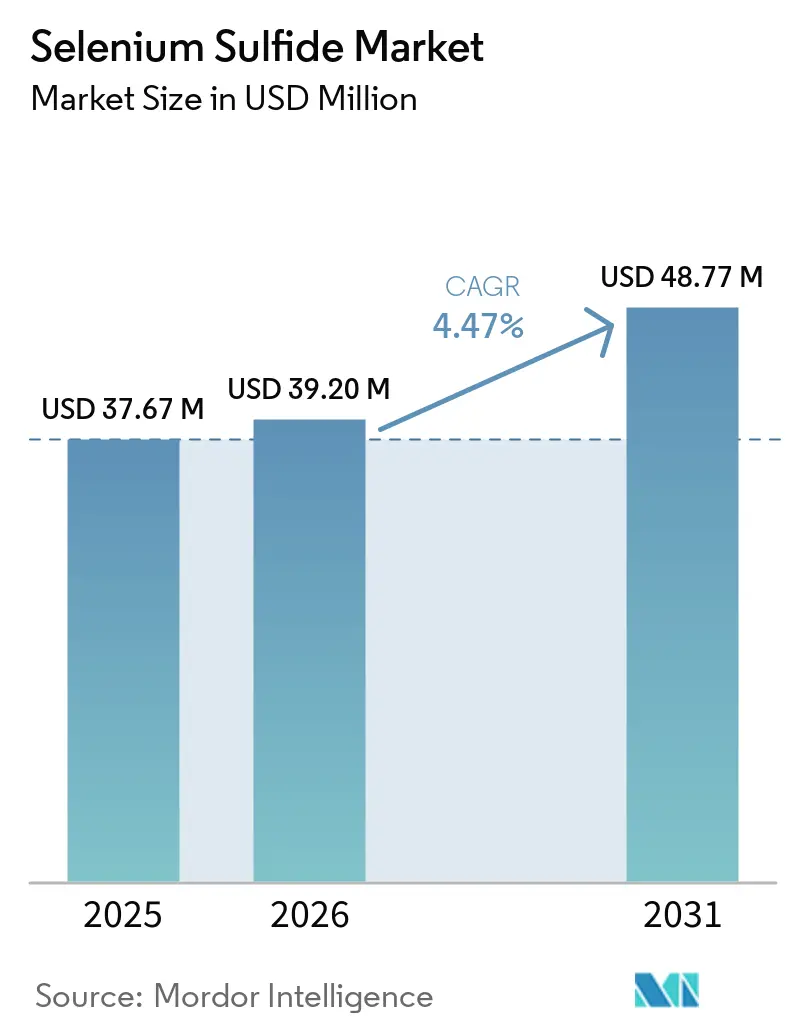
La taille du marché du sulfure de sélénium était évaluée à 37,67 millions USD en 2025 et devrait croître de 39,20 millions USD en 2026 pour atteindre 48,77 millions USD d'ici 2031, à un CAGR de 4,47 % au cours de la période de prévision (2026-2031). Le marché du sulfure de sélénium est porté par une demande récurrente de produits thérapeutiques pour le soin du cuir chevelu, notamment chez les consommateurs traitant les pellicules et la dermatite séborrhéique. Le recours à des produits médicamenteux en automédication oriente les décisions de traitement vers les pharmacies, les détaillants en ligne et d'autres canaux de distribution accessibles. Les produits à faible concentration peuvent s'étendre au-delà des prescriptions cliniques lorsqu'ils sont soutenus par des preuves d'innocuité et d'efficacité. Les fournisseurs font face à une pression sur les prix dans le segment des shampooings, à mesure que davantage de produits entrent dans le canal des médicaments sans ordonnance (OTC), tandis que les formulations différenciées et le soutien clinique restent pertinents. En Europe, le marché du sulfure de sélénium est influencé par l'activité de reformulation consécutive aux restrictions imposées au pyrithione de zinc dans les cosmétiques sans rinçage.
Principaux enseignements du rapport
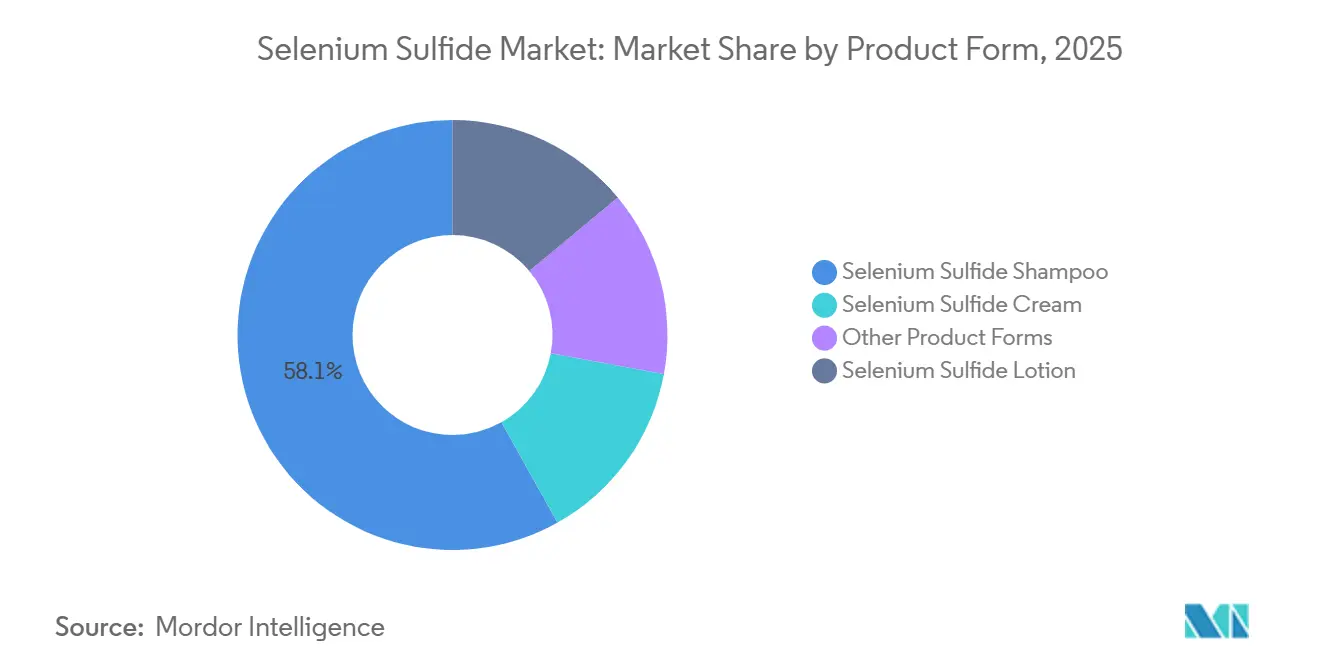
- Par forme de produit, le shampooing au sulfure de sélénium détenait une part de revenus de 58,13 % en 2025, tandis que la lotion au sulfure de sélénium devrait croître à un CAGR de 4,78 % jusqu'en 2031.
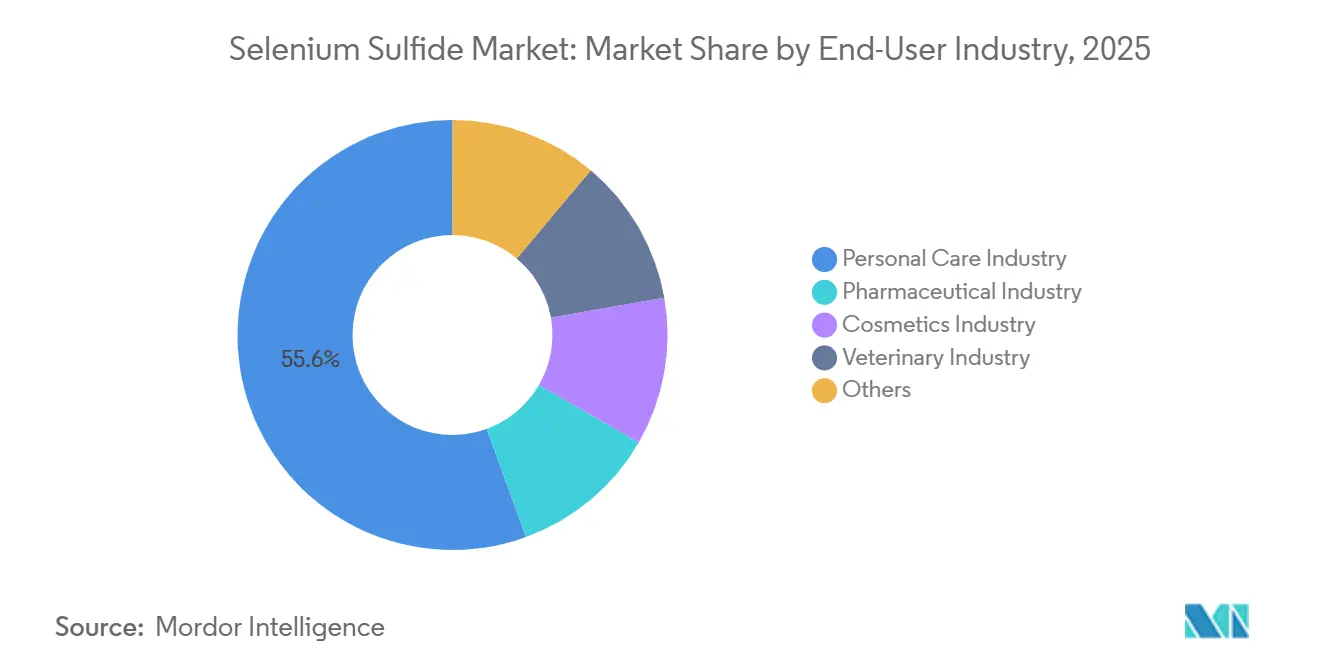
- Par secteur d'utilisation finale, les soins personnels représentaient 55,56 % des revenus en 2025 et devraient enregistrer le CAGR le plus élevé de 5,33 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 34,79 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus élevé de 5,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du sulfure de sélénium
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des pellicules et de la dermatite séborrhéique | +1.5% | Mondial, avec une pertinence plus élevée en Amérique du Nord, en Afrique du Sud et dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante en dermatologie et en traitements antifongiques | +1.0% | Amérique du Nord, Europe, Australie et zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des produits de soins personnels médicamenteux | +0.8% | Mondial, avec une accélération notable en Chine, en Inde et en Corée du Sud | Moyen terme (2-4 ans) |
| Augmentation des dépenses en dermatologie vétérinaire et en soins pour animaux de compagnie | +0.4% | Amérique du Nord, Europe du Nord et Japon | Long terme (≥ 4 ans) |
| Expansion du commerce électronique pour les produits dermatologiques sans ordonnance | +0.6% | Mondial, avec la pertinence la plus forte en Chine, en Inde, en Asie du Sud-Est et aux États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des pellicules et de la dermatite séborrhéique
Le marché du sulfure de sélénium est associé au fardeau persistant des affections du cuir chevelu qui nécessitent souvent des traitements répétés. Une revue de 2025 a rapporté une prévalence mondiale de la dermatite séborrhéique de 4,38 %, dont une prévalence adulte de 5,64 %. La même revue a rapporté une prévalence de 8,82 % en Afrique du Sud, le chiffre le plus élevé enregistré au niveau national parmi les données citées. Les pellicules, la manifestation la plus bénigne de cette affection, touchent environ 50 % de la population adulte mondiale. La nature chronique et récidivante de ces affections contribue aux achats répétés de produits à usage domestique. La prévalence élevée des pellicules chez les adolescents contribue également à la demande de formulations à faible concentration axées sur la barrière cutanée du cuir chevelu.
Demande croissante en dermatologie et en traitements antifongiques
Le marché du sulfure de sélénium bénéficie de l'intégration de la dermatologie et des soins personnels médicamenteux. Les dermatologues peuvent recommander des produits sans ordonnance (OTC) à usage clinique avant d'escalader le traitement vers des options sur prescription. L'étiquetage de la FDA cité dans le document source autorise l'utilisation de sulfure de sélénium à 1 % dans les produits d'automédication, tandis que les voies d'accès aux produits à concentration plus élevée répondent à la demande clinique[1]« Selenium Sulfide, Westminster Pharmaceuticals, LLC, » DailyMed, fda.report.. Cette distinction permet aux fabricants de répondre à différents besoins des patients grâce à des portefeuilles de produits connexes. La télédermatolologie peut réduire les obstacles à la consultation spécialisée dans les zones comptant moins de dermatologues. Les consultations numériques et l'accès en pharmacie peuvent élargir l'accès aux formulations de sulfure de sélénium.
Croissance des produits de soins personnels médicamenteux
Le marché du sulfure de sélénium est influencé par des consommateurs recherchant un traitement actif plutôt qu'un masquage cosmétique des pellicules. Ce changement contribue à la demande de produits disposant de preuves cliniques et d'allégations thérapeutiques clairement définies. La Chine est un marché pertinent pour cette tendance, car les réglementations relatives aux allégations d'efficacité exigent une justification pour les allégations antipelliculaires et de contrôle du sébum. Ces exigences peuvent favoriser les ingrédients actifs soutenus par des preuves pertinentes. En Inde, le sulfure de sélénium relève du cadre de la Central Drugs Standard Control Organization (CDSCO) dans les catégories de produits cosmétiques et pharmaceutiques. Les chaînes de pharmacies et les e-pharmacies offrent un accès au détail au format de concentration à 1 %.
Augmentation des dépenses en dermatologie vétérinaire et en soins pour animaux de compagnie
Les soins vétérinaires constituent une source de demande plus modeste et complémentaire pour le marché du sulfure de sélénium. Les formulations vétérinaires s'adressent à une clientèle plus restreinte que les produits grand public pour le soin du cuir chevelu. L'augmentation des dépenses consacrées à la santé des animaux de compagnie et aux soins dermatologiques crée des opportunités pour les fabricants fournissant des produits à usage vétérinaire. Cette opportunité est la plus pertinente en Amérique du Nord, en Europe du Nord et au Japon. Son potentiel dépend de l'adéquation des produits, des pratiques vétérinaires et des exigences réglementaires locales.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions réglementaires sur les concentrations de sélénium | -0.8% | UE, Amérique du Nord et Chine | Court terme (≤ 2 ans) |
| Irritation cutanée, décoloration des cheveux et préoccupations en matière d'innocuité | -0.5% | Mondial, avec une pertinence plus grande en Amérique latine et en Asie de l'Est | Long terme (≥ 4 ans) |
| Concurrence du kétoconazole, du pyrithione de zinc et des alternatives botaniques | -0.6% | Mondial, avec une forte demande de produits botaniques en Inde, dans les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) et sur les marchés de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions réglementaires sur les concentrations de sélénium
Le marché du sulfure de sélénium opère dans des juridictions aux limites de concentration et aux classifications de produits variables. Le règlement européen sur les produits cosmétiques établit des conditions que les fabricants doivent évaluer avant de mettre des produits cosmétiques sur le marché de l'UE[2]« Texte consolidé : Règlement (CE) n° 1223/2009 relatif aux produits cosmétiques, » Commission européenne, eur-lex.europa.eu.. Le document source identifie l'Acte Omnibus VIII, en vigueur depuis mai 2026, comme imposant des révisions de formulation supplémentaires pour les produits concernés. Aux États-Unis, l'étiquetage de la FDA et les exigences relatives aux médicaments sans ordonnance (OTC) différencient les produits selon leur concentration et leur usage prévu. Les entreprises commercialisant des produits dans plusieurs régions peuvent nécessiter des unités de gestion des stocks (SKU) distinctes, ce qui accroît les exigences en matière de conformité et de gestion des stocks. Les étiquettes des produits précisent également que les shampooings au sulfure de sélénium doivent maintenir un pH inférieur à 6,5, ce qui peut limiter la combinaison d'ingrédients actifs et conditionneurs.
Irritation cutanée, décoloration des cheveux et préoccupations en matière d'innocuité
L'irritation cutanée, la décoloration des cheveux et d'autres préoccupations en matière d'innocuité peuvent limiter l'utilisation répétée des produits au sulfure de sélénium. Ces préoccupations sont particulièrement pertinentes dans les régions où les consommateurs colorent fréquemment leurs cheveux, notamment en Amérique latine et en Asie de l'Est. Les produits à concentration plus élevée nécessitent une communication claire sur l'utilisation appropriée et la tolérance. Ce facteur soutient la demande de formulations à concentrations actives plus faibles. Il accroît également l'importance des formats à rincer, des instructions claires sur les produits et des preuves cliniques. Ces préoccupations peuvent créer des opportunités pour des produits alternatifs de soin du cuir chevelu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit : le shampooing occupe la position dominante, tandis que la lotion répond à la demande clinique
Le shampooing représentait 58,13 % de la part du marché du sulfure de sélénium en 2025. Sa position reflète la reconnaissance dans le canal sans ordonnance (OTC), la tarification et les applications à la fois cosmétiques et thérapeutiques. Le format à rincer peut réduire l'exposition systémique au sélénium, soutenant son utilisation dans les routines de soin du cuir chevelu à long terme. L'étiquetage de la FDA fournit une voie définie pour les produits OTC au sulfure de sélénium répondant aux exigences applicables. Les canaux de distribution en pharmacie et en ligne améliorent l'accessibilité des produits. Le shampooing reste le format commercial principal du sulfure de sélénium.
La lotion devrait croître à un CAGR de 4,78 % jusqu'en 2031, le taux le plus élevé parmi les formes de produits. Son utilisation est associée au pityriasis versicolor et à d'autres affections nécessitant un traitement sur de plus grandes surfaces corporelles. Les dermatologues peuvent prescrire des lotions à concentration plus élevée lorsque la peau non capillaire nécessite un temps de contact antifongique prolongé. Cette application crée une voie de demande clinique distincte de celle du shampooing. Les crèmes traitent les lésions localisées mais restent limitées par les exigences de prescription spécialisée dans de nombreux marchés. Les mousses et les suspensions combinées sont des formats de produits plus petits ; cependant, des particules micronisées sont en cours d'évaluation pour améliorer la distribution sur le cuir chevelu à des concentrations actives plus faibles.


Par secteur d'utilisation finale : les soins personnels combinent la plus grande échelle et la croissance la plus rapide
Les soins personnels représentaient 55,56 % de la part du marché du sulfure de sélénium en 2025. Le segment est soutenu par le positionnement en grande distribution des shampooings antipelliculaires et par l'accès OTC aux ingrédients actifs médicamenteux. Il devrait croître à un CAGR de 5,33 % jusqu'en 2031. Cette combinaison de part de marché et de croissance projetée reflète la demande de produits offrant une efficacité tout en soutenant la fonction barrière du cuir chevelu. Les consommateurs se tournent des formulations à base de pyrithione de zinc vers des produits au sulfure de sélénium avec des allégations orientées vers le traitement. Par conséquent, le marché du sulfure de sélénium repose sur des formats de soins personnels accessibles et clairement étiquetés.
Le segment pharmaceutique représente le deuxième secteur d'utilisation finale en importance et se concentre sur les lotions sur prescription et les shampooings à concentration plus élevée. Sa clientèle comprend des patients atteints de dermatite séborrhéique cliniquement confirmée, de pityriasis versicolor et de teigne du cuir chevelu. Le segment vétérinaire est plus petit et répond aux besoins de la dermatologie animale. L'augmentation des dépenses en dermatologie vétérinaire peut soutenir une demande incrémentale. Les cosmétiques comprennent des produits spécialisés pour salons et professionnels contenant du sulfure de sélénium de qualité cosmétique. Bien que ce segment reste plus petit que les soins personnels, il peut soutenir le développement de produits axé sur la formulation.
Analyse géographique
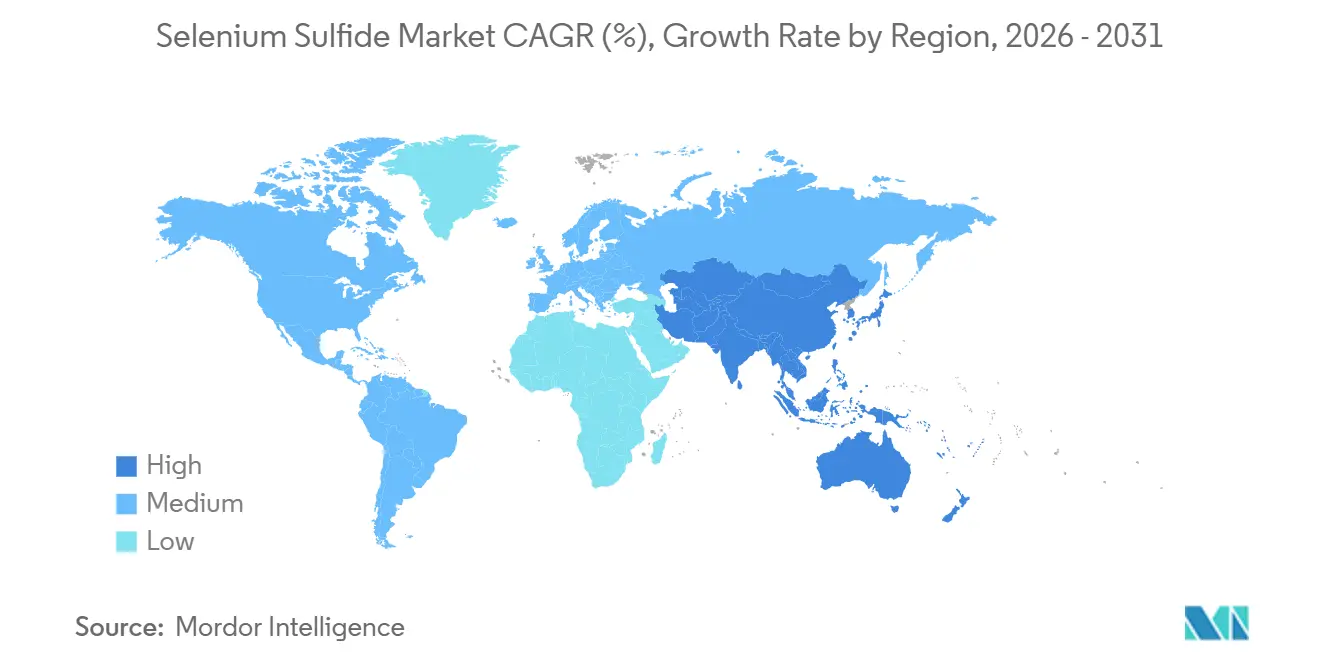
L'Amérique du Nord représentait 34,79 % de la part du marché du sulfure de sélénium en 2025. Une infrastructure de vente au détail OTC bien établie et un cadre défini de la Food and Drug Administration (FDA) soutiennent la position du marché dans la région. Les produits sont disponibles dans les pharmacies, les grandes surfaces et les canaux de vente au détail en ligne. La prochaine phase de croissance de la région devrait se concentrer sur des produits à plus haute valeur ajoutée plutôt que sur une expansion généralisée des ventes en volume. Les marques mettent l'accent sur les allégations de force clinique, les formulations axées sur le microbiome et les routines de traitement impliquant plus d'un produit.
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé de 5,17 % jusqu'en 2031 sur le marché du sulfure de sélénium. La Chine, l'Inde, le Japon et la Corée du Sud sont des pays clés dans les perspectives régionales. Les règles de justification des allégations en Chine accordent une plus grande importance aux produits soutenus par des preuves cliniques. Le cadre de la Central Drugs Standard Control Organization (CDSCO) en Inde classe le sulfure de sélénium comme un ingrédient à la croisée des cosmétiques et des produits pharmaceutiques. Le Japon et la Corée du Sud sont des marchés plus petits à haute valeur ajoutée où les soins premium du cuir chevelu sont pertinents. La Thaïlande, l'Indonésie et le Vietnam offrent un potentiel supplémentaire de demande, car les conditions tropicales peuvent contribuer aux troubles du cuir chevelu liés au Malassezia.
L'Europe est la deuxième région en importance dans l'analyse du marché. Les restrictions sur le pyrithione de zinc dans les cosmétiques sans rinçage ont accru l'attention portée au sulfure de sélénium comme alternative antifongique à rincer. L'Allemagne, la France, le Royaume-Uni et les pays nordiques sont des marchés clés dans la région. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits, avec une adoption limitée des formats sur prescription. Au Moyen-Orient, l'Arabie saoudite et les Émirats arabes unis bénéficient des dépenses de santé, du développement des cliniques de dermatologie et de l'intérêt pour les soins du cuir chevelu cliniquement validés.

Paysage concurrentiel
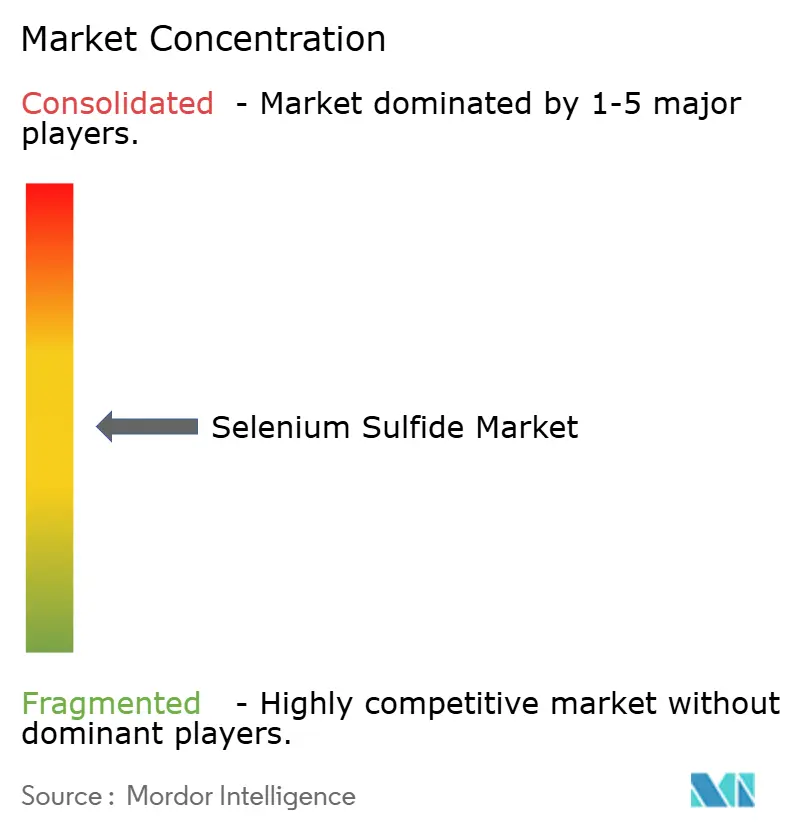
Le marché du sulfure de sélénium est modérément fragmenté entre les formulations finies et l'approvisionnement en ingrédient actif. Procter & Gamble, L'Oréal et Opella se font concurrence dans les produits de marque sans ordonnance (OTC) via les réseaux de distribution en pharmacie et les marques grand public établies. Les producteurs de produits chimiques spécialisés fournissent l'ingrédient actif aux entreprises de formulation. Les fabricants indiens, notamment Omkar Specialty Chemicals et Macsen Laboratories, fournissent des formulations à leurs clients conformément aux cadres de fabrication applicables. Les producteurs chinois, notamment Hubei Xinjing New Material et Guangzhou Baosijie Biotechnology, étendent leur présence sur le marché. L'étiquette DailyMed pour le shampooing antipelliculaire Silvagle au sulfure de sélénium, datée de juin 2026, indique une activité d'enregistrement de produits en cours aux États-Unis.
Les preuves cliniques, l'innovation en matière de formulation et le contrôle des canaux façonnent de plus en plus la concurrence. Vichy Dercos utilise les recommandations des dermatologues et le positionnement clinique au sein de son portefeuille de soins du cuir chevelu. Perrigo opère en tant que fournisseur de marques distributeurs OTC, permettant aux détaillants de proposer des produits au sulfure de sélénium de qualité comparable. Les produits à marque distributeur peuvent intensifier la concurrence par les prix lorsque la concentration en ingrédient actif est le principal facteur de comparaison. Les entreprises développent également des suspensions micronisées et des systèmes d'administration en nanogel pour améliorer la distribution sur le cuir chevelu et répondre aux préoccupations d'irritation ou de décoloration. Le marché du sulfure de sélénium soutient donc les marques qui établissent un positionnement clair sur l'efficacité et la tolérance.
Les preuves sur le microbiome soutiennent également la différenciation des produits. Une étude prospective de 2026 a révélé que les adolescents ayant utilisé un shampooing au sulfure de sélénium à 0,5 % trois à quatre fois par semaine pendant quatre semaines ont constaté une réduction des scores médians de pellicules de 16 à 6. L'étude a également rapporté une diminution de la perte insensible en eau transépidermique de 35,66 à 31,12 g/m²·h, ainsi que des modifications du microbiome du cuir chevelu. Les preuves cliniques pour les produits à faible concentration peuvent aider les marques premium à cibler les adolescents et les nouveaux utilisateurs de shampooings médicamenteux. La télédermatolologie peut soutenir les marques en développant des relations avec les médecins et en tirant parti des portefeuilles de produits OTC établis. Ces facteurs maintiennent la rivalité concurrentielle tout en limitant la substitution par des produits non différenciés.
Leaders du secteur du sulfure de sélénium
Procter & Gamble
Opella
L'Oréal S.A.
Perrigo Company plc
Glenmark Pharmaceuticals Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : Guangzhou Baosijie Biotechnology Co. a déposé une étiquette DailyMed auprès de la FDA pour le shampooing antipelliculaire Silvagle au sulfure de sélénium (1 %), soutenant la disponibilité de produits de soins personnels au sulfure de sélénium de fabricants chinois dans le segment de dermatologie sans ordonnance (OTC) aux États-Unis.
- Avril 2025 : Unilever a lancé la technologie Selenium Sulfide PRO sous la marque Clear (Qingshuang) en Chine. La formulation combine du sulfure de sélénium de qualité pharmaceutique avec une plateforme brevetée en trois points pour la réparation de la barrière du cuir chevelu et les bénéfices antipelliculaires.


Portée du rapport mondial sur le marché du sulfure de sélénium
Le sulfure de sélénium est un composé chimique médicamenteux utilisé dans les formulations topiques, notamment les shampooings et les lotions. Il sert d'ingrédient actif antifongique et anti-infectieux pour la prise en charge des affections associées aux micro-organismes fongiques sur la peau et le cuir chevelu.
Le marché du sulfure de sélénium est segmenté par forme de produit, secteur d'utilisation finale et géographie. Par forme de produit, le marché est segmenté en shampooing au sulfure de sélénium, lotion au sulfure de sélénium, crème au sulfure de sélénium et autres formes de produits. Par secteur d'utilisation finale, le marché est segmenté en industrie pharmaceutique, industrie des soins personnels, industrie cosmétique, industrie vétérinaire et autres. Le rapport couvre également la taille du marché et les prévisions pour le sulfure de sélénium dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Shampooing au sulfure de sélénium |
| Lotion au sulfure de sélénium |
| Crème au sulfure de sélénium |
| Autres formes de produits |
| Industrie pharmaceutique |
| Industrie des soins personnels |
| Industrie cosmétique |
| Industrie vétérinaire |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme de produit | Shampooing au sulfure de sélénium | |
| Lotion au sulfure de sélénium | ||
| Crème au sulfure de sélénium | ||
| Autres formes de produits | ||
| Par secteur d'utilisation finale | Industrie pharmaceutique | |
| Industrie des soins personnels | ||
| Industrie cosmétique | ||
| Industrie vétérinaire | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du sulfure de sélénium ?
La taille du marché du sulfure de sélénium était évaluée à 37,67 millions USD en 2025 et devrait croître de 39,20 millions USD en 2026 pour atteindre 48,77 millions USD d'ici 2031, à un CAGR de 4,47 % au cours de la période de prévision (2026-2031).
Quelle forme de produit domine les ventes de sulfure de sélénium ?
Le shampooing a dominé avec une part de 58,13 % en 2025, car il est largement disponible dans les canaux OTC, en pharmacie et en ligne.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
Les soins personnels devraient croître à un CAGR de 5,33 % jusqu'en 2031 et détenaient une part de 55,56 % en 2025.
Quelle région affiche la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé de 5,17 % jusqu'en 2031.
Dernière mise à jour de la page le:



