
発作検出デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 92.93 百万米ドル |
| 市場規模 (2032) | 168.07 百万米ドル |
| 成長率 (2027 - 2032) | 12.58 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる発作検出デバイス市場分析
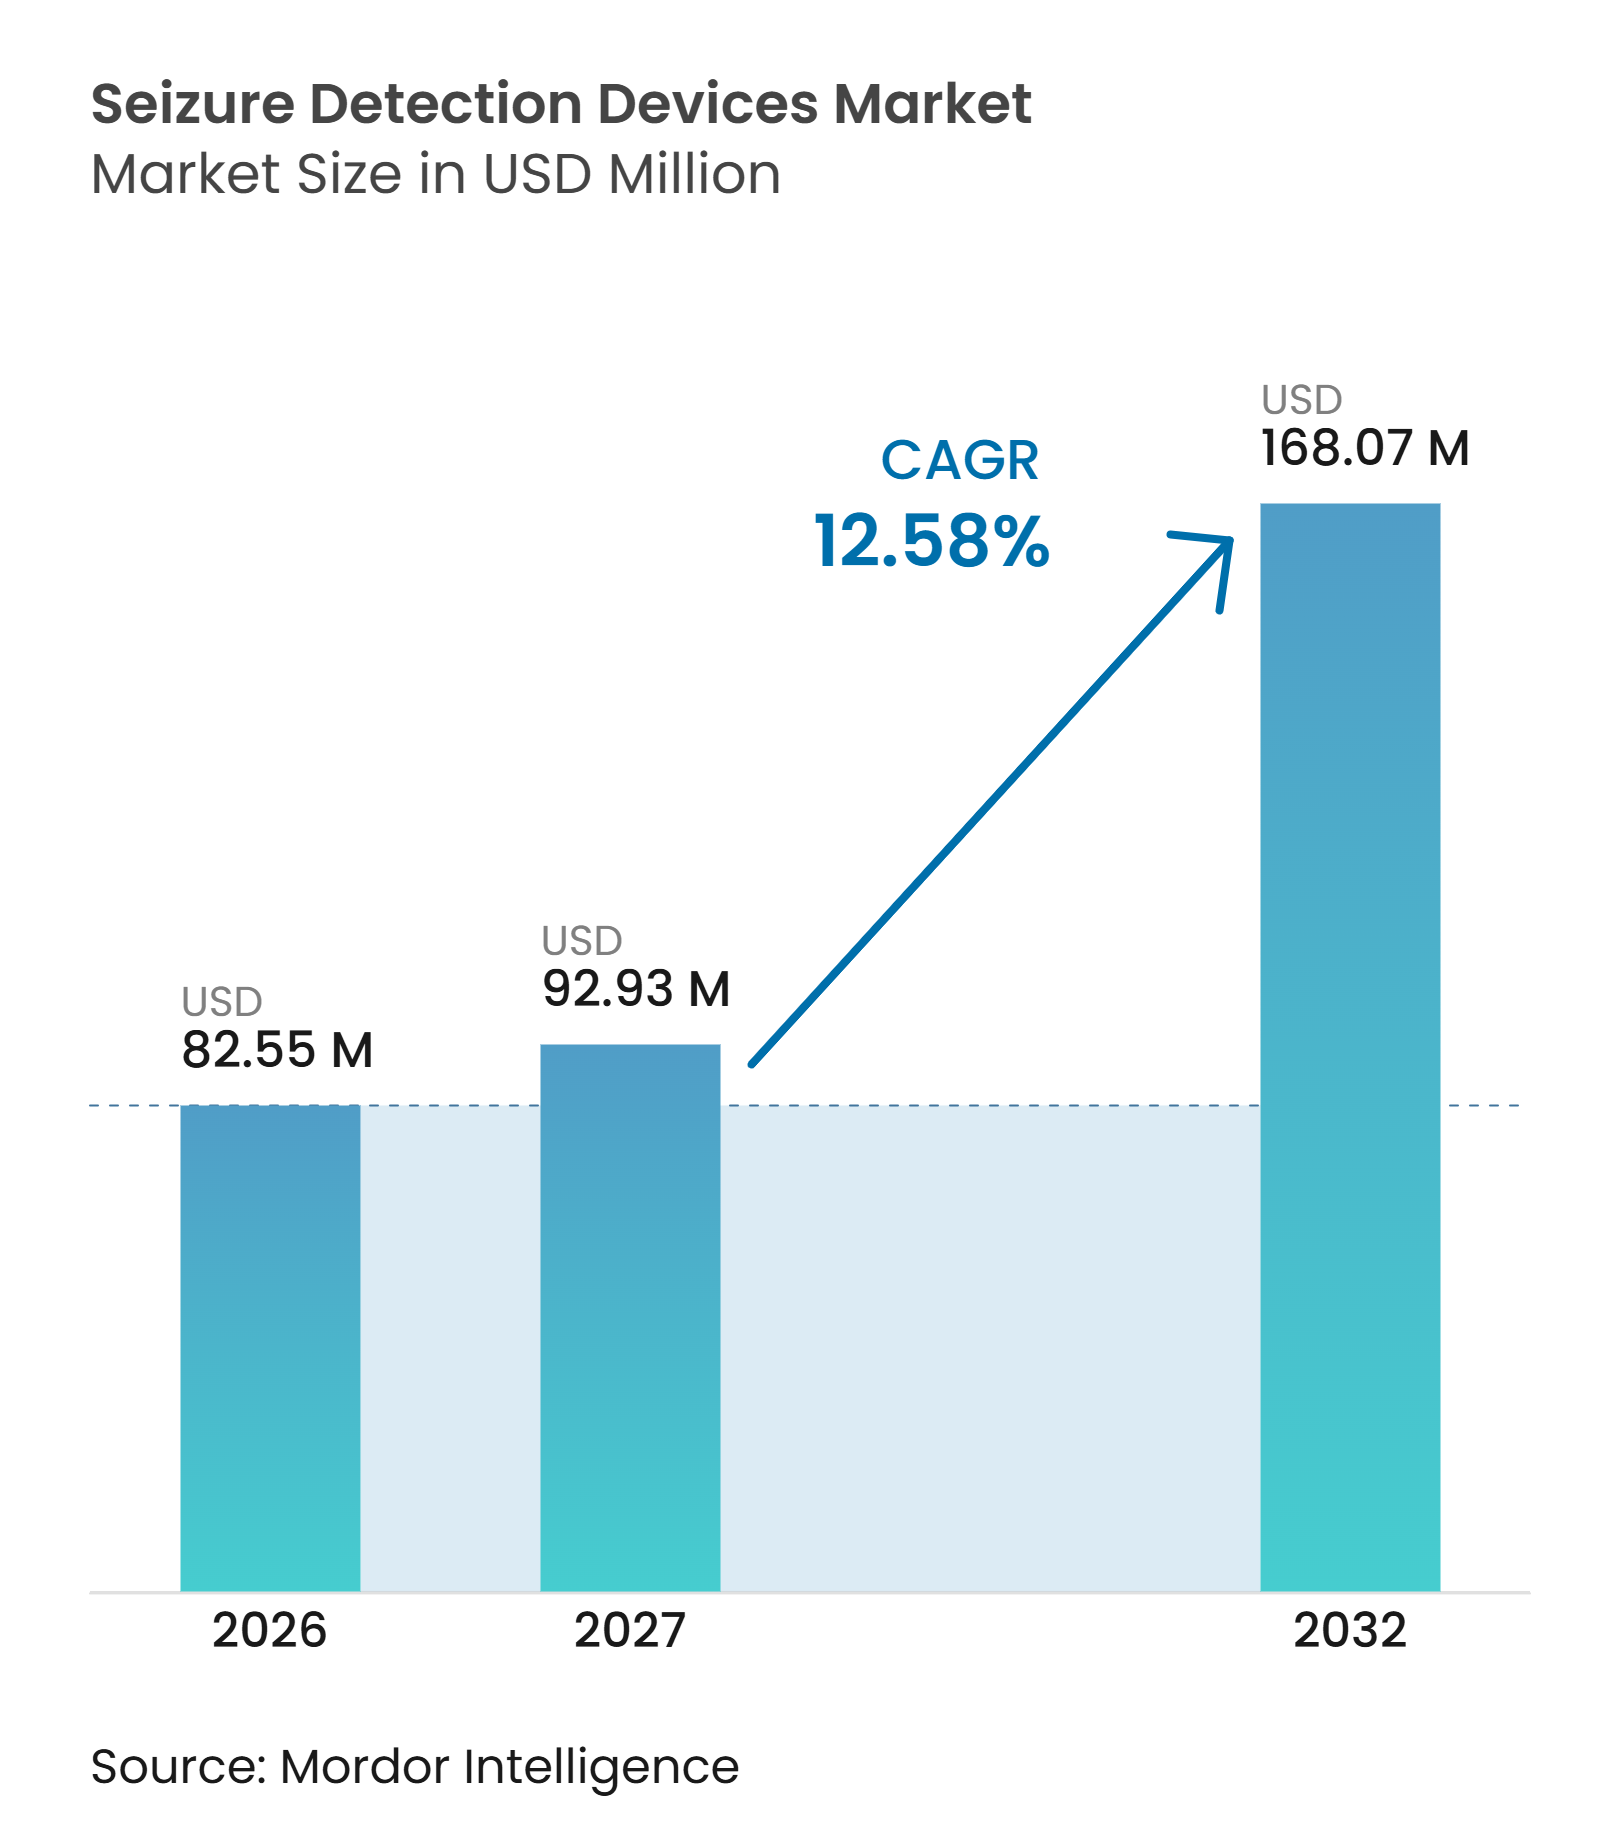
発作検出デバイス市場は2026年に8,255万米ドルと評価され、2032年までに1億6,807万米ドルに達すると予測されており、予測期間(2027年~2032年)中にCAGR 12.58%を記録する見込みです。発作検出デバイス市場は、特に低リソース環境において、てんかん患者の多くが依然として適時の専門医評価や電気生理学的検査を受けられていないことから拡大しています。ウェアラブルセンサー、接続型EEGシステム、および自動アラートにより、モニタリングが入院環境から在宅・外来ケアへと移行しています。この変化により、入院キャパシティを増やすことなく観察期間を延長する機会がプロバイダーに生まれています。発作検出デバイス市場はまた、より広範な臨床的受容を得るためには、見逃しイベントと誤アラートを削減する必要があるという明確なパフォーマンス要件にも直面しています。したがって、競争は臨床的検証、規制上の認可、およびケアパスウェイへの実践的な統合を中心に展開されています。
主要レポートのポイント
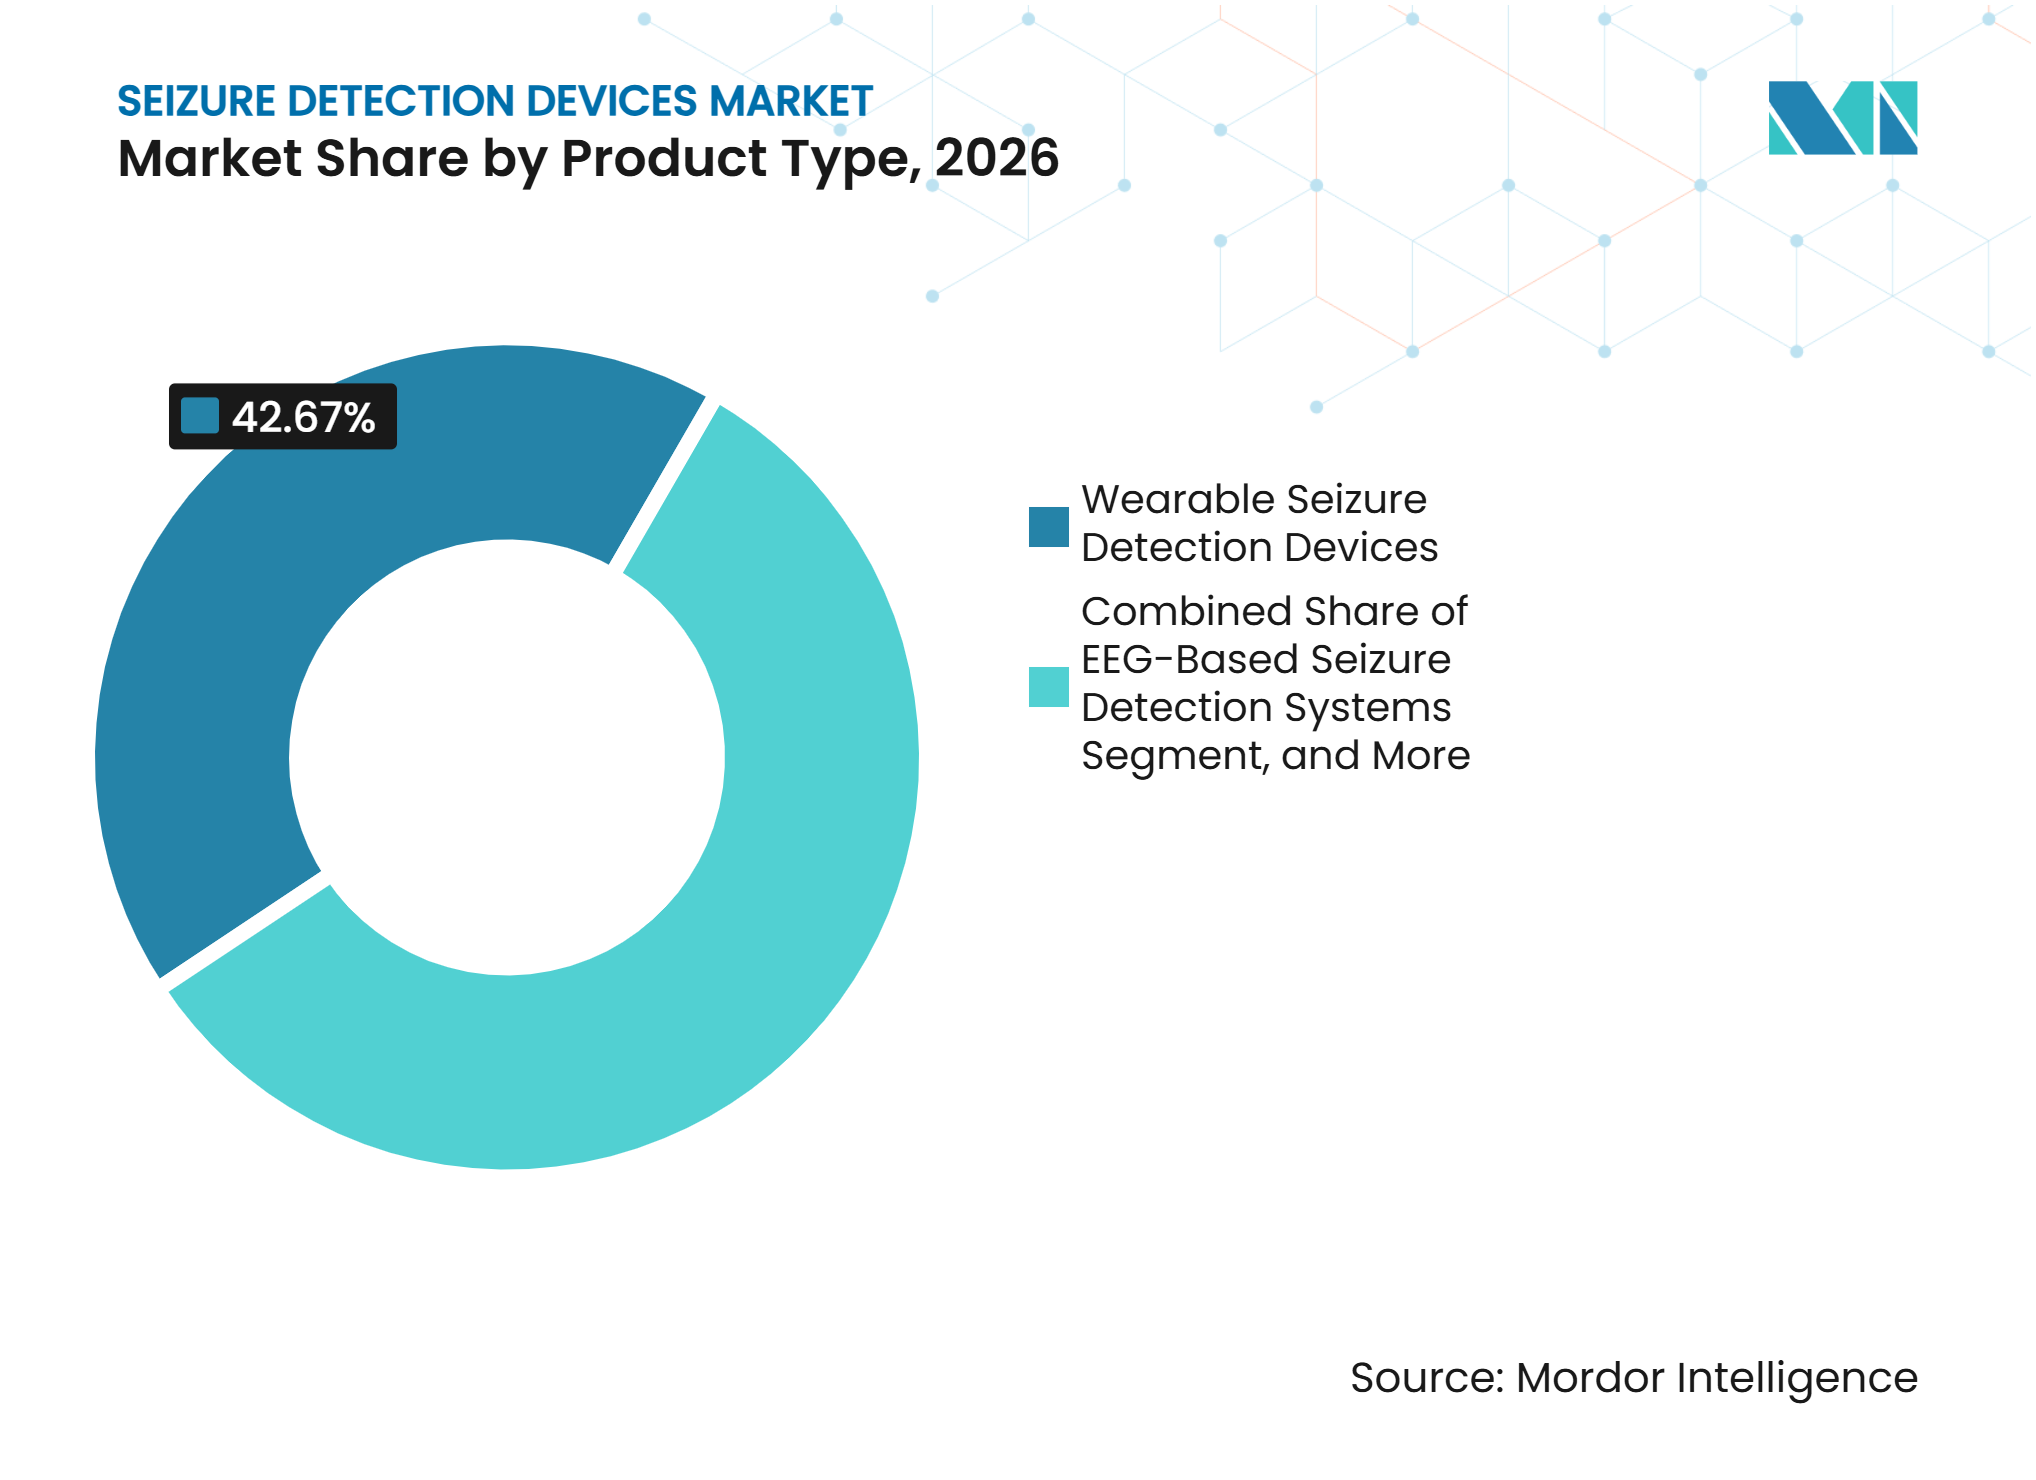
- 製品タイプ別では、ウェアラブルデバスが2026年の発作検出デバイス市場シェアの42.67%を占め、EEGベースのシステムは2032年までに12.88%のCAGRで成長すると予測されています。
- 検出技術別では、EEGが2026年の発作検出デバイス市場シェアの38.26%を占め、マルチモーダルモニタリングは2032年までに13.24%のCAGRで拡大すると予測されています。
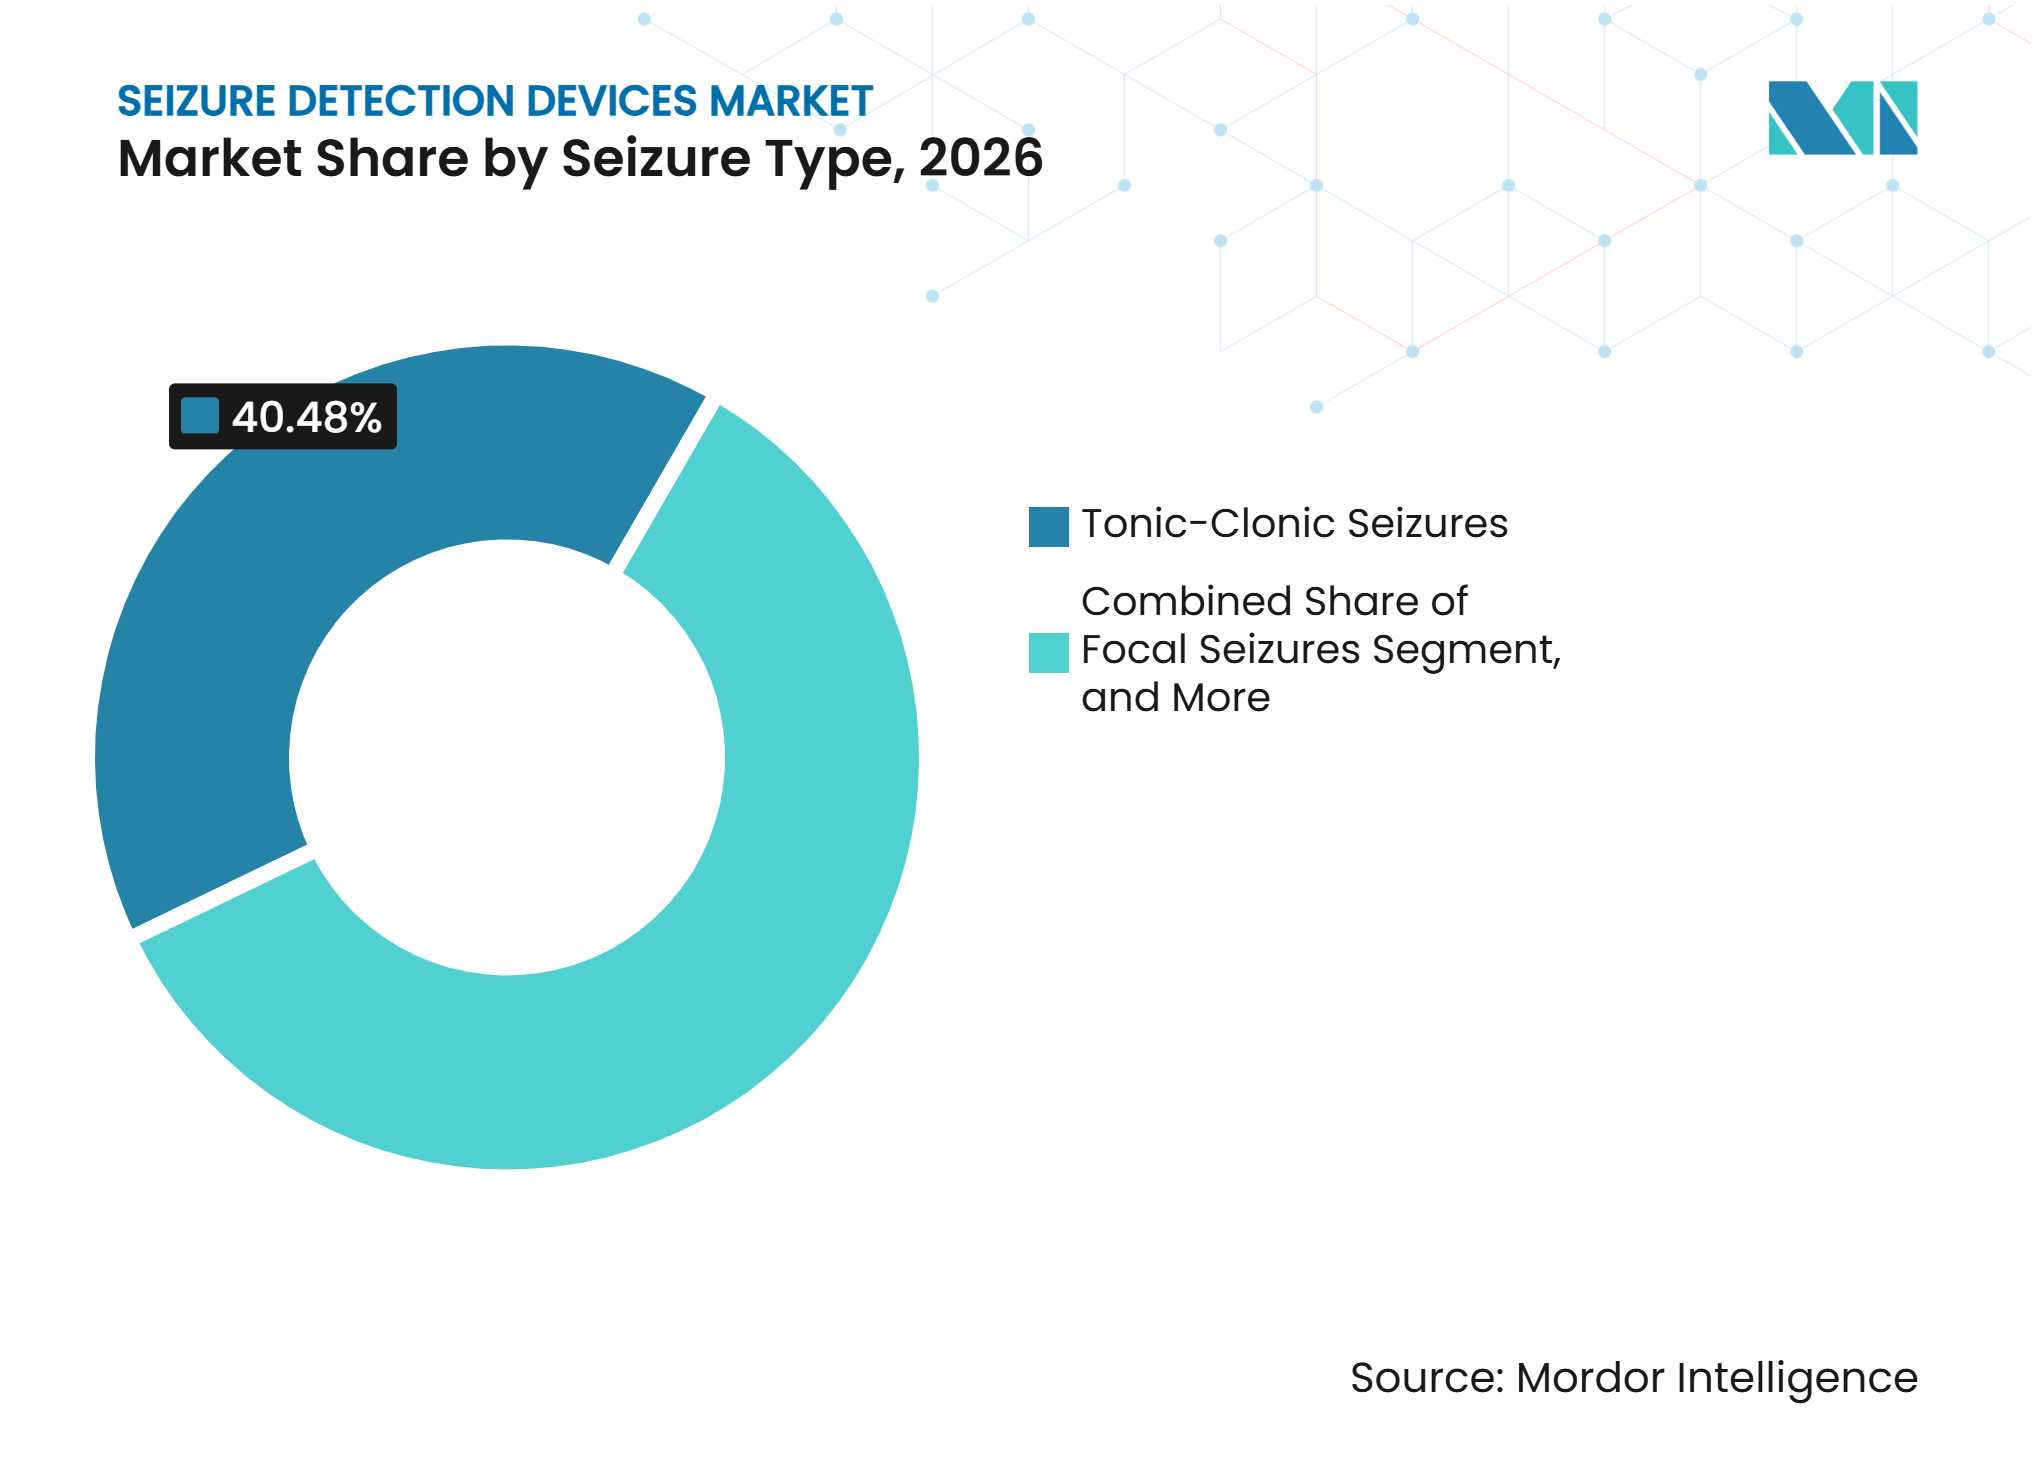
- 発作タイプ別では、全般性強直間代発作が2026年の需要の40.48%を占め、焦点発作は2032年までに13.65%のCAGRで成長すると予測されています。
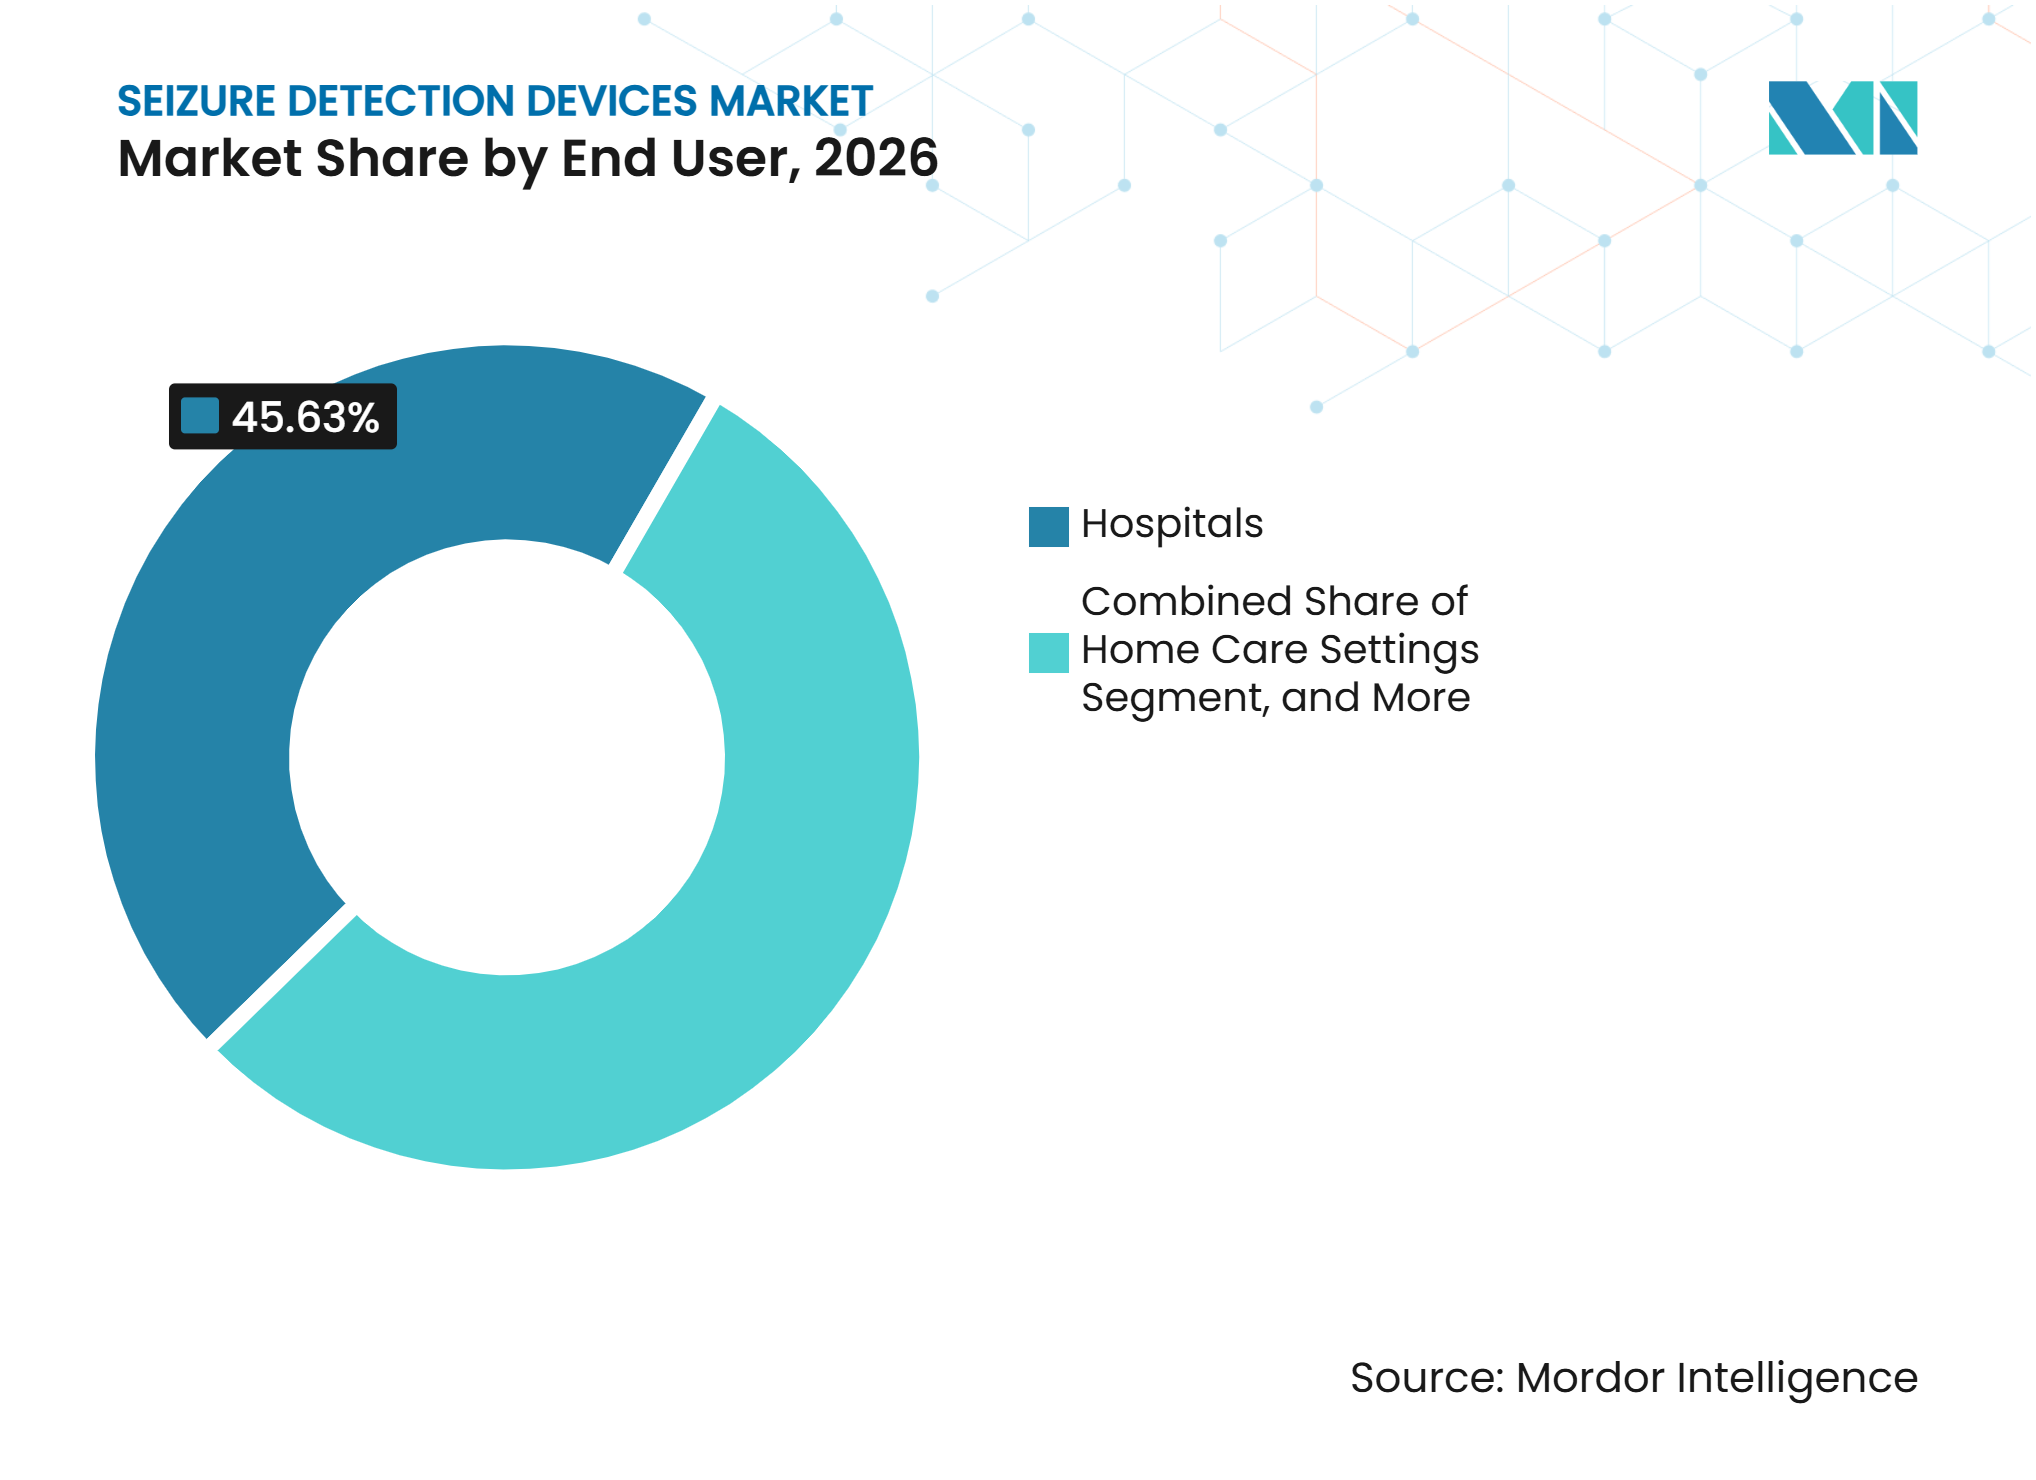
- エンドユーザー別では、病院が2026年の需要の45.63%を占め、在宅ケア環境および個人患者は発作検出デバイス市場において2032年までに14.49%のCAGRで成長すると予測されています。
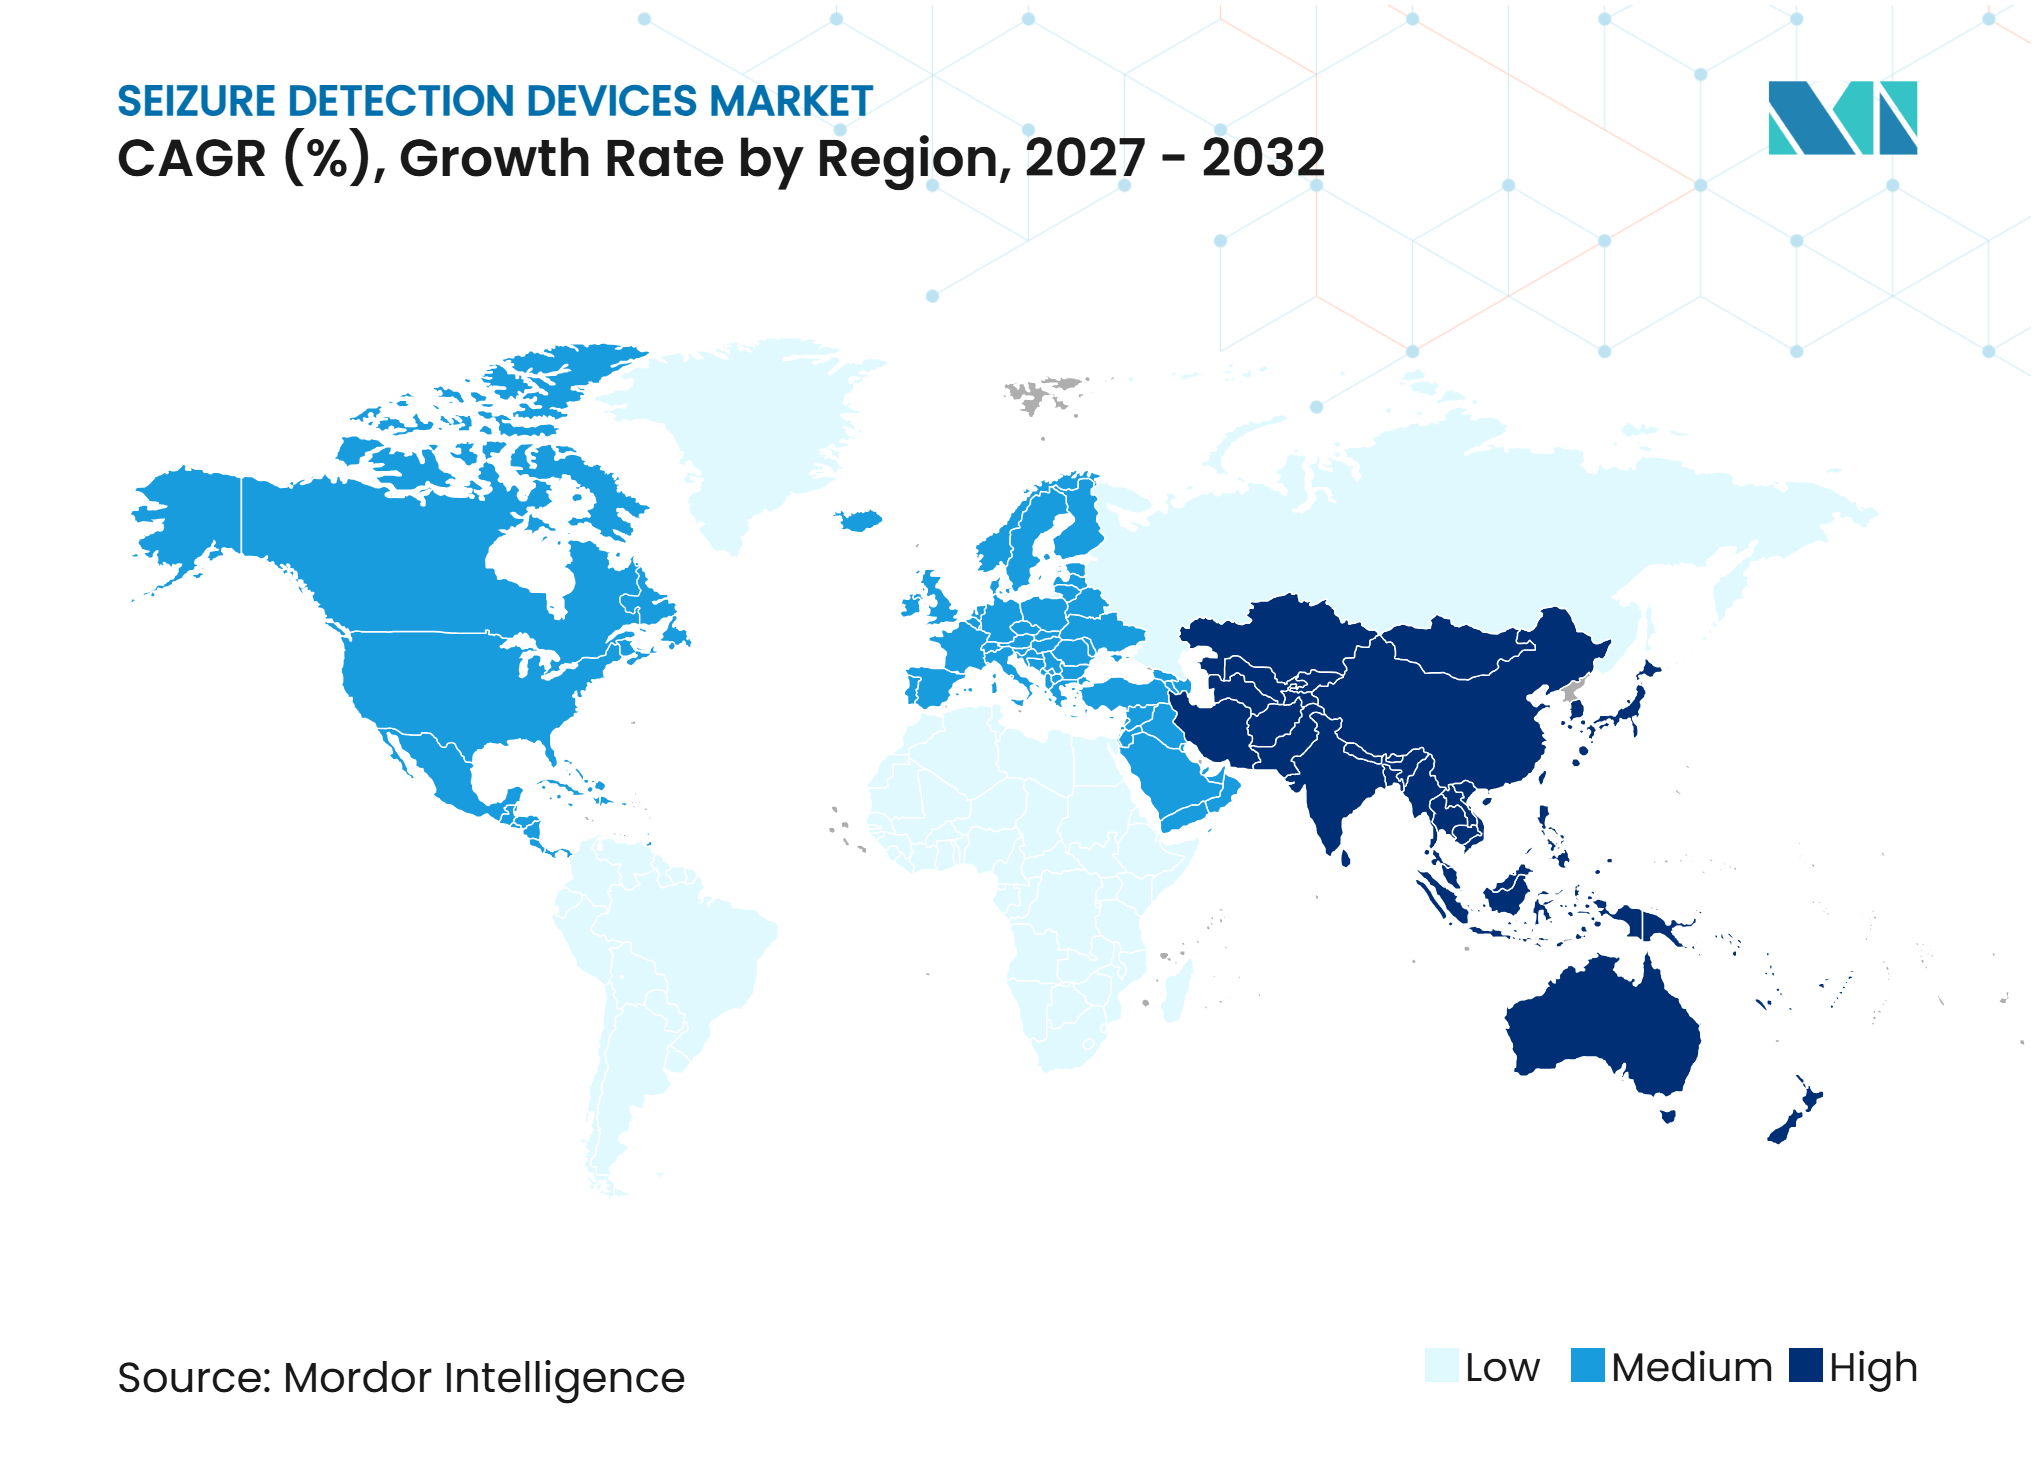
- 地域別では、北米が2026年の世界需要の38.25%を占め、アジア太平洋は発作検出デバイス市場において2032年までに15.39%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
発作検出デバイス市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| てんかん有病率の上昇と診断供給不足 | +2.5% | 世界全体、未充足需要が最も高いのはアジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| ウェアラブルおよびリモートモニタリングの採用拡大 | +2.8% | 北米と欧州が先行、アジア太平洋が加速 | 短期(2年以内) |
| 在宅・外来てんかんケアの拡大 | +2.0% | 北米、欧州、オーストラリア | 中期(2~4年) |
| AI対応検出とマルチモーダルバイオセンシング | +2.3% | 世界全体、先行者集中は北米、欧州、日本 | 中期(2~4年) |
| 小児および夜間使用に向けた規制認可の拡大 | +1.5% | 北米、欧州 | 短期(2年以内) |
| 目撃者のいない発作に対する介護者アラートの経済性 | +1.2% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
てんかん有病率の上昇と診断供給不足
発作検出デバイス市場は、専門センター外での継続的モニタリングを必要とする大規模な患者集団から需要を得ています。世界保健機関は、世界で5,000万人がてんかんを患っており、そのうち約80%が低・中所得国に居住していると報告しています。[1] 2025年のメタ分析では、てんかんの世界的有病率のプール推定値が1,000人あたり7.57人と報告され、2025年まで上昇傾向が確認されました。2024年の世界疾病負担分析では、てんかん負担に大きな地理的ばらつきが記録されており、専門施設のみに依存しないケアモデルの必要性が強調されています。発作検出デバイス市場は、EEGサービスへのアクセスが限られた環境での長期観察を支援することで、このギャップの一部に対応できます。需要は、医療システムが患者を特定しフォローアップケアに結びつける能力と引き続き連動するでしょう。
ウェアラブルおよびリモートモニタリングの採用拡大
ウェアラブルおよびリモートモニタリングにより、発作検出デバイス市場は病院外での継続的観察を必要とする患者にとってよりアクセスしやすくなっています。Empaticaは2025年6月にEpiMonitorのFDA認可を取得し、6歳以上の小児へのEmbracePlusリストバンドの使用を拡大しました。67件の研究を対象とした2025年のレビューでは、加速度計が最も一般的に使用されたセンサータイプであり、研究の61.2%に登場していることが判明しました。[2] これらの製品は、モニタリングが身近なコンシューマーデバイスに統合されることでスティグマを軽減できます。また、在宅・地域環境での介護者アラートを可能にしますが、臨床的価値は発作タイプとアラートの精度に依存します。
AI対応検出とマルチモーダルバイオセンシング
AI対応分析により、発作検出デバイス市場の臨床的役割が基本的な警告信号を超えて拡大しています。23件の検証研究の2026年レビューでは、耳後部EEG検出の感度97%、チャンネル数削減型ウェアラブルEEGのイベントレベル感度86.2%が確認されました。[3] 同レビューでは、158名の参加者を対象としたチャンネル数削減型ウェアラブルEEGの誤検出率が1時間あたり0.162件と報告されました。Ceribellは、3つの学術医療センターにわたる359名の成人患者においてClarityアルゴリズムが評価され、EEGで追加検出された発作活動が重篤な障害または死亡リスクの上昇と関連していることが示されたと報告しました。これらの知見は、発作負担の測定と臨床的優先順位付けのための自動レビューの使用を支持するものです。より広範な採用には、多様な患者と医療環境を代表するデータセットが必要となります。
小児および夜間使用に向けた規制認可の拡大
最近の認可により、発作検出デバイス市場が小児および夜間モニタリングへと拡大しています。Epitelは2025年3月に、生後1歳以上の患者を対象としたREMI無線EEGモニタリングの拡大FDA認可を取得しました。FDAは4歳から16歳の小児を対象とした処方箋による夜間発作モニタリングのためにNightWatch+を認可しました。Ceribellは2025年11月に、早産新生児における電気的発作検出のためのClarityアルゴリズムのFDA認可を取得しました。これらの承認により、デバイスの選択肢が限られていた患者グループへの潜在的なアクセスが拡大します。また、開発者にとって年齢別の検証とコンプライアンス要件がより重要になります。
発作検出デバイス市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 偽陽性・偽陰性検出の負担 | -1.8% | 世界全体、外来および小児環境で最も深刻 | 短期(2年以内) |
| 償還ギャップと高い総所有コスト | -2.2% | 世界全体、アジア太平洋、中東・アフリカ、南米で最も制限的 | 長期(4年以上) |
| AIモデルの患者間汎化の限界 | -1.3% | 世界全体、欧州およびアジア太平洋での規制認可を遅延 | 中期(24年) |
| センサーバッテリー、接続性、充電継続性の障害 | -0.9% | 世界全体、低接続性の農村環境でリスクが高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
偽陽性・偽陰性検出の負担
デバイスの精度は、発作の見逃しや不必要なアラートがケアを混乱させる可能性があるため、発作検出デバイス市場の抑制要因となっています。2026年の前向き研究では、手首装着型加速度計デバイスが373日間のモニタリング中に観察された16件の全般性痙攣発作をすべて検出した一方、510件の焦点発作はいずれも検出しなかったことが判明しました。また、この研究では日常的な動作に主に起因する29件の誤アラートが記録されました。[4] 2025年の検証研究では、チャンネル数削減型ウェアラブルEEGが管理ユニットよりも外来使用において誤検出が多く、外来での偽陽性はすべて小児参加者に発生したことが判明しました。これらの結果は、より広範な発作タイプの検出が臨床的に必要な場合に、マルチモーダルおよびEEG中心のシステムを支持するものです。また、プロバイダーはアラート負担を考慮した対応プロトコルを確立する必要があります。
償還ギャップと高い総所有コスト
償還と価格の障壁が発作検出デバイス市場へのアクセスを引き続き制限しています。2025年のレビューでは、検証済みデバイスの価格が1,530米ドルから1,785米ドルの範囲であるのに対し、潜在的ユーザーの半数以上が200米ドル未満の支出を希望していることが判明しました。同レビューでは、調査対象国のわずか4%でのみ完全な保険償還が確認されました。カバレッジの経路により在宅モニタリングの実現可能性が高まりますが、その利用可能性は国や支払者によって依然として不均一です。メーカーはデバイスコストと継続的なモニタリングサービスのコストの両方に対応する臨床的・経済的エビデンスを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ウェアラブルデバイスが先行し、EEGベースのシステムが台頭ウェアラブルデバイスは2026年の製品タイプ別需要の42.67%を占めました。その使用は、目立たない継続的モニタリングと身近なコンシューマーハードウェアとの互換性への需要を反映しています。この製品カテゴリーには、動作、皮膚コンダクタンス、または関連する生理的信号を測定する手首装着型プラットフォームが含まれます。EpiMonitorとNightWatch+は2025年中に認可済みウェアラブルオプションの範囲を拡大しました。これらのシステムは、目に見える運動イベントと夜間の介護者アラートに最も適合しています。その限界は、末梢信号が焦点起始発作を確実に識別できないことです。
EEGベースのシステムは2032年までに12.88%のCAGRで進歩すると予測されており、製品カテゴリーの中で最も速い成長率です。この成長は、リストバンドやベッドセンサーが見逃す可能性のある焦点発作を識別する必要性から生じています。EEGベースのシステムの発作検出デバイス市場規模は、間接的な兆候ではなく電気的エビデンスに対する臨床的需要によって支えられています。ベッドおよび動作センサーは、ウェアラブルのアドヒアランスが困難な場合がある小児および居住用途において引き続き関連性があります。ビデオおよびオーディオシステムは、入院患者の記録を改善し、発作の特性評価を支援できます。植込み型および皮下EEGオプションはより長期の記録を提供しますが、手技上の要求とコストにより、より限られた臨床集団への使用が制限されます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
検出技術別:
EEGが基準信号を提供し、マルチモーダルシステムが進歩EEGは2026年の検出技術別需要の38.26%を占めました。電気的活動の検出および焦点起始イベントの評価における基準手法として引き続き位置づけられています。米国臨床神経生理学会のガイダンスは、高リスクの新生児および小児患者に対する持続的EEGモニタリングを支持しており、施設ケアにおけるその役割を強化しています。EEGは末梢センサーが捉えられないエビデンスを提供できます。この区別は、治療上の決定が発作活動の確認を必要とする場合に重要です。チャンネル数削減型およびウェアラブルEEGの設計により、病院外での長期使用に適した技術となっています。
マルチモーダルモニタリングは2032年までに13.24%のCAGRで成長すると予測されています。EEGと加速度計測、ECG、皮膚電気活動、光電脈波、または関連信号を組み合わせます。2025年のレビューでは、研究の53.7%で活動測定、49.3%で心血管測定、35.8%で脳活動、34.3%で皮膚コンダクタンスが使用されていることが判明しました。このパターンは、単一のセンサーが発作の完全な生理的範囲を捉えられない理由を示しています。加速度計は消費電力が低くコンシューマーウェアラブルに適合するため、広く展開されています。したがって、発作検出デバイス産業は、検出パフォーマンスと快適性およびバッテリー寿命のバランスを取ることができる信号の組み合わせへと移行しています。
発作タイプ別:
全般性強直間代発作が現在の需要を牽引し、焦点発作が必要性を生み出す全般性強直間代発作は2026年の需要の40.48%を占めました。これらのイベントは目に見えるものであり、現在の手首装着型およびベッドベースのシステムがより容易に識別できる運動変化を伴います。また、てんかんによる突然予期しない死亡とも関連しており、介護者の採用動機となり得ます。2026年の研究では、FDA認可の手首装着型デバイスのアラート遅延中央値が25秒であり、介護者が検出された16件のアラートのうち15件を受信したことが判明しました。これは、適時の介護者対応を可能にするアラートの役割を支持するものです。米国てんかん学会、てんかん財団、およびDanny Did財団は、非侵襲的デバイスがてんかんによる突然予期しない死亡を防ぐことを示すエビデンスは依然として不十分であると述べています。
焦点発作は2032年までに13.65%のCAGRで成長すると予測されています。その重要性は、認知的・機的影響と末梢バイオ信号による検出の困難さを反映しています。焦点発作モニタリングの発作検出デバイス市場規模は、EEGおよびマルチモーダルシステムの採用と密接に関連しています。夜間検出は、睡眠中の心拍数と動作をモニタリングする製品の実用的なユースケースとして残っています。開発者は、痙攣イベントを中心としたパフォーマンスエビデンスではなく、発作の様々な症状にわたる検証が必要です。プロバイダーはまた、使用を推奨する前に各デバイスが検出できるものとできないものを明確に説明する必要があります。

エンドユーザー別:
病院が中心的役割を維持しながら在宅ケアが拡大病院は2026年のエンドユーザー別需要の45.63%を占めました。EEGユニット、救急部門、および集中治療室は、迅速な臨床評価を支援するためにポイントオブケアEEGおよび自動分析を使用しています。Ceribellは、発作負担のピークが90%を超える患者が退院時に重篤な障害または死亡の可能性が3.4倍高いと報告しました。この関連性は、急性神経学的リスクを有する患者における継続的モニタリングを支持するものです。病院はまた、アラートに対応するために必要なスタッフ、インフラ、およびガバナンスを提供します。これらの要因により、モニタリングが在宅へと移行する中でも施設環境は重要であり続けます。
在宅ケア環境および個人患者は2032年までに14.49%のCAGRで成長すると予測されています。在宅ビデオEEGは、入院ベッドを使用せずに発作の特性評価を支援できます。キングス・カレッジ・ロンドンは、在宅ベースのモニタリングが入院の代替手段と比較して診断コストをほぼ3分の1削減できると報告しました。発作検出デバイス市場は、記録が数日から数週間に延長されるにつれてAI支援レビューを必要とする可能性が高いです。EpitelはREMIを、従来の外来EEGに関連する72時間の制限を超えた複数週間の在宅記録向けに位置づけています。クリニックおよびてんかんセンターは、これらのモデルを使用して観察を拡大しながら、最も必要な患者のために入院ケアを確保できます。
地域分析
北米
北米は2026年の世界需要の38.25%を占めました。発作検出デバイス市場は、確立されたてんかんモニタリングセンター、安定したFDA認可パイプライン、および支払者カバレッジへの関心の高まりにより、この地域で恩恵を受けています。米国にはてんかんケアを必要とする大規模な患者集団があり、一部の患者は治療にもかかわらず十分にコントロールされていません。EpiMonitorは2025年にモニタリングの対象となる患者グループを拡大する認可を取得しました。FDA クラスII要件は、米国のケアシステムへのアクセスを求めるメーカーにとってき続き中心的なコンプライアンス要因です。この地域はまた、ポイントオブケアEEGとソフトウェアベースの臨床レビューを組み合わせたシステムの早期採用機会を提供しています。
アジア太平洋
アジア太平洋は2032年までに15.39%のCAGRで成長すると予測されています。この地域の発作検出デバイス市場規模は、未充足のてんかんニーズ、医療インフラへの投資、およびデジタルケアチャネルの拡大によって支えられています。世界保健機関は、てんかん患者の大多数が低・中所得国に居住しており、その多くがこの地域にあると指摘しています。中国は未診断の患者集団が大きく、国内医療機器活動を増加させています。インドは遠隔医療キャパシティを拡大しており、専門医へのアクセスが制限されている地域の患者にプロバイダーがリーチするのに役立ちます。日本と韓国は、確立された医療保険制度と高いデジタルヘルス利用率により、ウェアラブルEEG採用に有利な条件を備えています。Empaticaはオーストラリア、ニュージーランド、カナダへのEpiMonitorアクセスを拡大し、太平洋地域を含む流通基盤を構築しました。規制経路と現地の償還決定が、コンシューマースタイルのモニタリングが臨床使用に転換する速度を決定します。
欧州、中東・アフリカ、および南米
欧州、中東・アフリカ、および南米は、発作検出デバイス市場において異なる需要条件を示しています。欧州は確立された臨床基盤を持ち、入院の代替手段としての在宅ビデオEEGへの関心が高まっています。NeuraxpharmとMjn-neuroは、薬剤耐性てんかん患者向けのCE MDRクラスIIa認証AIイヤーピースであるEPISERASの2026年欧州ローンチ計画を発表しました。CE MDR認証は、欧州市場へのアクセスを求める開発者にとって主要なコンプライアンス要因です。アフリカはてんかん負担が高く、コスト、インフラ、および専門医ケアの障壁に直面しています。世界保健機関のてんかんおよびその他の神経疾患に関する部門横断的グローバル行動計画は、これらのギャップへの各国の注目を促しています。南米では、EurofarmaとSK Biopharmaceuticalsが2025年10月にMentis Careを設立し、ラテンアメリカおよびその他の市場向けにAI搭載の発作予測・モニタリングプラットフォームを開発しています。これらの地域は、現地の購買力とケアインフラに合致したビジネスモデルを必要とするでしょう。
競合環境
市場集中度
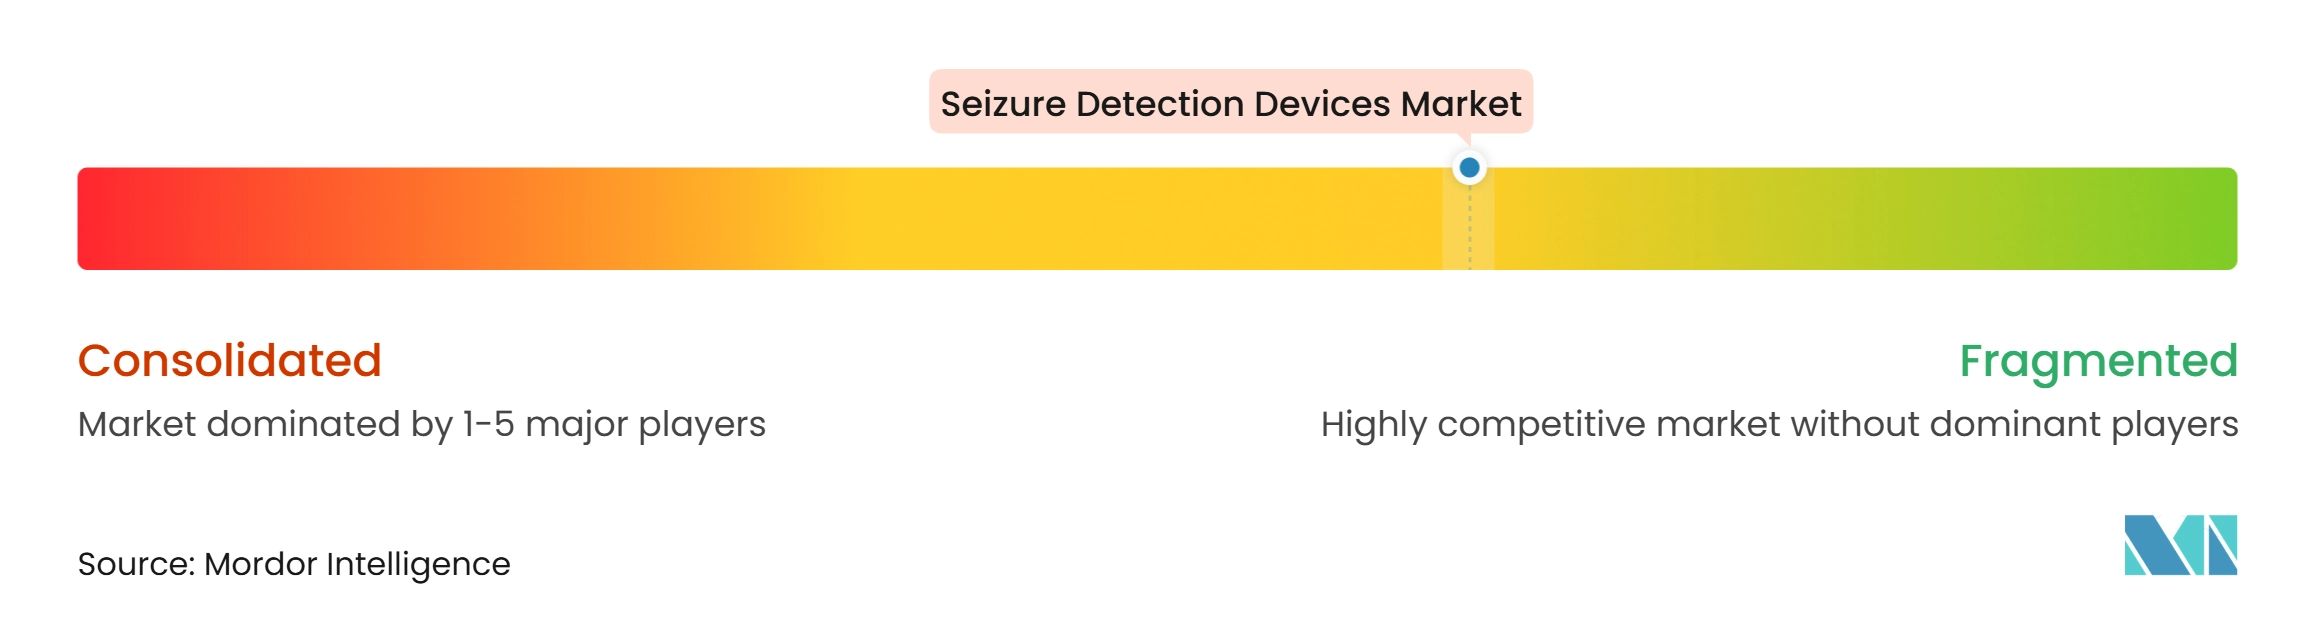
発作検出デバイス市場は中程度に分散しています。確立された患者モニタリング企業は病院との関係と設置済みの神経診断システムを持ち、新興企業は専門的なEEGおよびソフトウェアプラットフォームに注力しています。大手サプライヤーは既存の臨床インフラと定期的なソフトウェアサービスを活用して調達交渉を支援できます。Ceribellは迅速なポイントオブケアEEGセットアップとクラウド接続分析によってその提供を差別化しています。21 CFR 882.1580に基づくFDA クラスIIコンプライアンスは、米国デバイス市場へのアクセスにとって重要な閾値であり続けます。MedtronicとGE HealthCareは2026年3月に戦略的提携を拡大し、ベッドサイドモニタリング、テレメトリー、外来モニタリング、および無線ウェアラブルソリューションを含めました。このスケールと規制上の精通の組み合わせは、病院調達において引き続き価値があります。
焦点発作検出と小児在宅モニタリングは、カバレッジが限られた領域として残っています。末梢手首装着型センサーは焦点起始イベントを確実に検出できず、EEGベースおよびマルチモーダルプラットフォームの余地を残しています。EpitelはREMIの認可を生後1歳以上の患者に拡大し、小児在宅モニタリング向けにプラットフォームを位置づけました。NeuraxpharmとMjn-neuroはEPISERASの欧州商業化を準備しており、競合セットにAIイヤーピースアプローチを追加しています。これらのプログラムは、専門的な臨床ニーズが小規模開発者の参入経路となり得ることを示しています。
データ品質、知的財産、および臨床的検証が発作検出デバイス市場における競合ポジショニングを形成しています。2025年のレビューでは、公開されているAI発作検出研究の65.7%がクローズドソースのトレーニングデータを使用していることが判明しました。クローズドデータセットは独立したテストを制限し、多様な患者グループにわたるパフォーマンスを示すことを困難にする可能性があります。前向き研究と規制上のエビデンスを持つ企業は、臨床医の信頼を確立するためにより有利な立場にある可能性があります。Cadwellは2025年4月にSeer Medicalへの戦略的投資を行い、Seer Homeビデオ EEGをCadwellの外来・臨床EEGポートフォリオに組み込みました。競合戦略は、デバイス設計、検証済みアルゴリズム、パートナーシップ、および在宅ケアサービス提供を組み合わせています。
発作検出デバイス産業リーダー
-
BrainScope Company Inc.
-
GE HealthCare
-
Koninklijke Philips NV
-
Masimo Corporation
-
Medtronic plc
- 注:主要企業の掲載順は順位を示すものではありません。
発作検出デバイス市場 このレポートでカバーされる企業
- Brain Sentinel Inc.
- BrainScope Company Inc.
- Cadwell
- Ceribell Inc.
- CGTec Kommunikationssysteme GmbH
- Compumedics
- DannuWave Ltd.
- Empatica Srl
- Epitel Inc.
- EpiWatch Inc.
- GE Healthcare
- Koninklijke Philips
- LivaNova
- Masimo
- Medtronic
- Natus Medical
- Neuro Event Labs Oy
- Nihon Kohden
- Seer Medical Pty Ltd
- UNEEG medical A/S
最近の産業開発事情 発作検出デバイス市場
- 2026年11月:Ceribellは、すでに発作モニタリングのためにプラットフォームを展開している病院に第2の神経学的ユースケースを追加するため、せん妄モニタリングソリューションの商業ローンチによりポイントオブケア脳モニタリングプラットフォームを拡大しました。
- 2026年6月:Ceribellは、359名の患者を対象としたCritical Care Medicine誌の研究を発表し、Clarity AIが検出した発作活動の追加1時間ごとに重篤な障害または死亡リスクがほぼ2倍になることを実証しました。
- 2026年3月:Medtronic plcとGE HealthCareは、外来モニタリングおよび無線ウェアラブル技術を含む複数年にわたるグローバル戦略的提携を拡大し、次世代ウェアラブルソリューションに向けた共同研究開発ロードマップを策定しました。
世界の発作検出デバイス市場レポートスコープ
レポートスコープによると、発作検出デバイスとは、てんかんおよびその他の発作関連神経疾患を持つ個人における発作活動を識別、モニタリング、および記録するために設計された医療機器です。これらのデバイスは、脳波検査(EEG)、ウェアラブルセンサー、動作検出、および人工知能ベースのアルゴリズムなどの技術を使用して、異常な脳の電気活動または発作に関連する生理的変化を認識します。リアルタイムまたは継続的なモニタリングを提供し、患者、介護者、または医療専門家へのアラートを生成する場合があります。これらのデバイスは、発作管理、患者安全、および臨床評価を支援します。
発作検出デバイス市場は、製品タイプ、検出技術、発作タイプ、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はウェアラブル発作検出デバイス、ベッドおよび動作センサー、EEGベース発作検出システム、ビデオおよびオーディオ発作モニタリングシステム、植込み型および皮下EEGモニタリングデバイス、その他にセグメント化されています。検出技術別では、市場は加速度計測、皮膚電気活動、心拍数および光電脈波、脳波検査、筋電図、その他にセグメント化されています。発作タイプ別では、市場は全般性強直間代発作、焦点発作、過運動性発作、夜間発作、発作クラスター、その他にセグメント化されています。エンドユーザー別では、市場は病、神経内科クリニック、在宅ケア環境、外来・外来クリニック、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドも対象としています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| ウェアラブル発作検出デバイス |
| ベッドおよび動作センサー |
| EEGベース発作検出システム |
| ビデオおよびオーディオ発作モニタリングシステム |
| 植込み型および皮下EEGモニタリングデバイス |
| その他 |
| 加速度計測 |
| 皮膚電気活動 |
| 心拍数および光電脈波 |
| 脳波検査 |
| 筋電図 |
| その他 |
| 全般性強直間代発作 |
| 焦点発作 |
| 過運動性発作 |
| 夜間発作 |
| 発作クラスター |
| その他 |
| 病院 |
| 神経内科クリニック |
| 在宅ケア環境 |
| 外来・外来クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | ウェアラブル発作検出デバイス | |
| ベッドおよび動作センサー | ||
| EEGベース発作検出システム | ||
| ビデオおよびオーディオ発作モニタリングシステム | ||
| 植込み型および皮下EEGモニタリングデバイス | ||
| その他 | ||
| 検出技術別 | 加速度計測 | |
| 皮膚電気活動 | ||
| 心拍数および光電脈波 | ||
| 脳波検査 | ||
| 筋電図 | ||
| その他 | ||
| 発作タイプ別 | 全般性強直間代発作 | |
| 焦点発作 | ||
| 過運動性発作 | ||
| 夜間発作 | ||
| 発作クラスター | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 神経内科クリニック | ||
| 在宅ケア環境 | ||
| 外来・外来クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
発作検出デバイスの需要を牽引しているものは何ですか?
需要は、未充足のてんかんモニタリングニーズ、ウェアラブルへのより広いアクセス、在宅ケアモデル、および自動EEGレビューによって支えられています。ケアパスウェイがフォローアップを支援する場合、より多くの患者が専門ユニット外で観察できます。
最大の発作検出製品カテゴリーはどれですか?
ウェアラブルデバイスは2026年の需要の42.67%を占めました。その地位は、目立たない継続的モニタリングとコンシューマーデバイスとの互換性を反映していますが、焦点発作の検出は依然として限られています。
発作モニタリングで最も速く成長している技術はどれですか?
マルチモーダルモニタリングは2032年までに13.24%のCAGRで成長すると予測されています。発作タイプにわたるカバレッジを改善し、曖昧なイベントのレビューを導くことができる信号を組み合わせます。
手首装着型発作デバイスは焦点発作を検出できますか?
提供された研究のエビデンスでは、手首装着型加速度計デバイスが510件の焦点発作をすべて見逃したことが示されました。焦点イベントが臨床的懸念事項である場合、EEGおよびマルチモーダルシステムが必要です。
在宅発作モニタリングが拡大しているのはなぜですか?
在宅モニタリングは入院ベッドを使用せずに観察を延長できます。在宅ビデオEEGは入院の代替手段よりも診断コストが低いことと関連しています。
最も強い成長が予測されている地域はどこですか?
アジア太平洋は2032年までに15.39%のCAGRで成長すると予測されています。未充足のケアニーズ、医療投資、およびより広いデジタルケアアクセスが地域の採用を支援しています。