
Marktgröße und Marktanteil für Geräte zur Anfallserkennung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
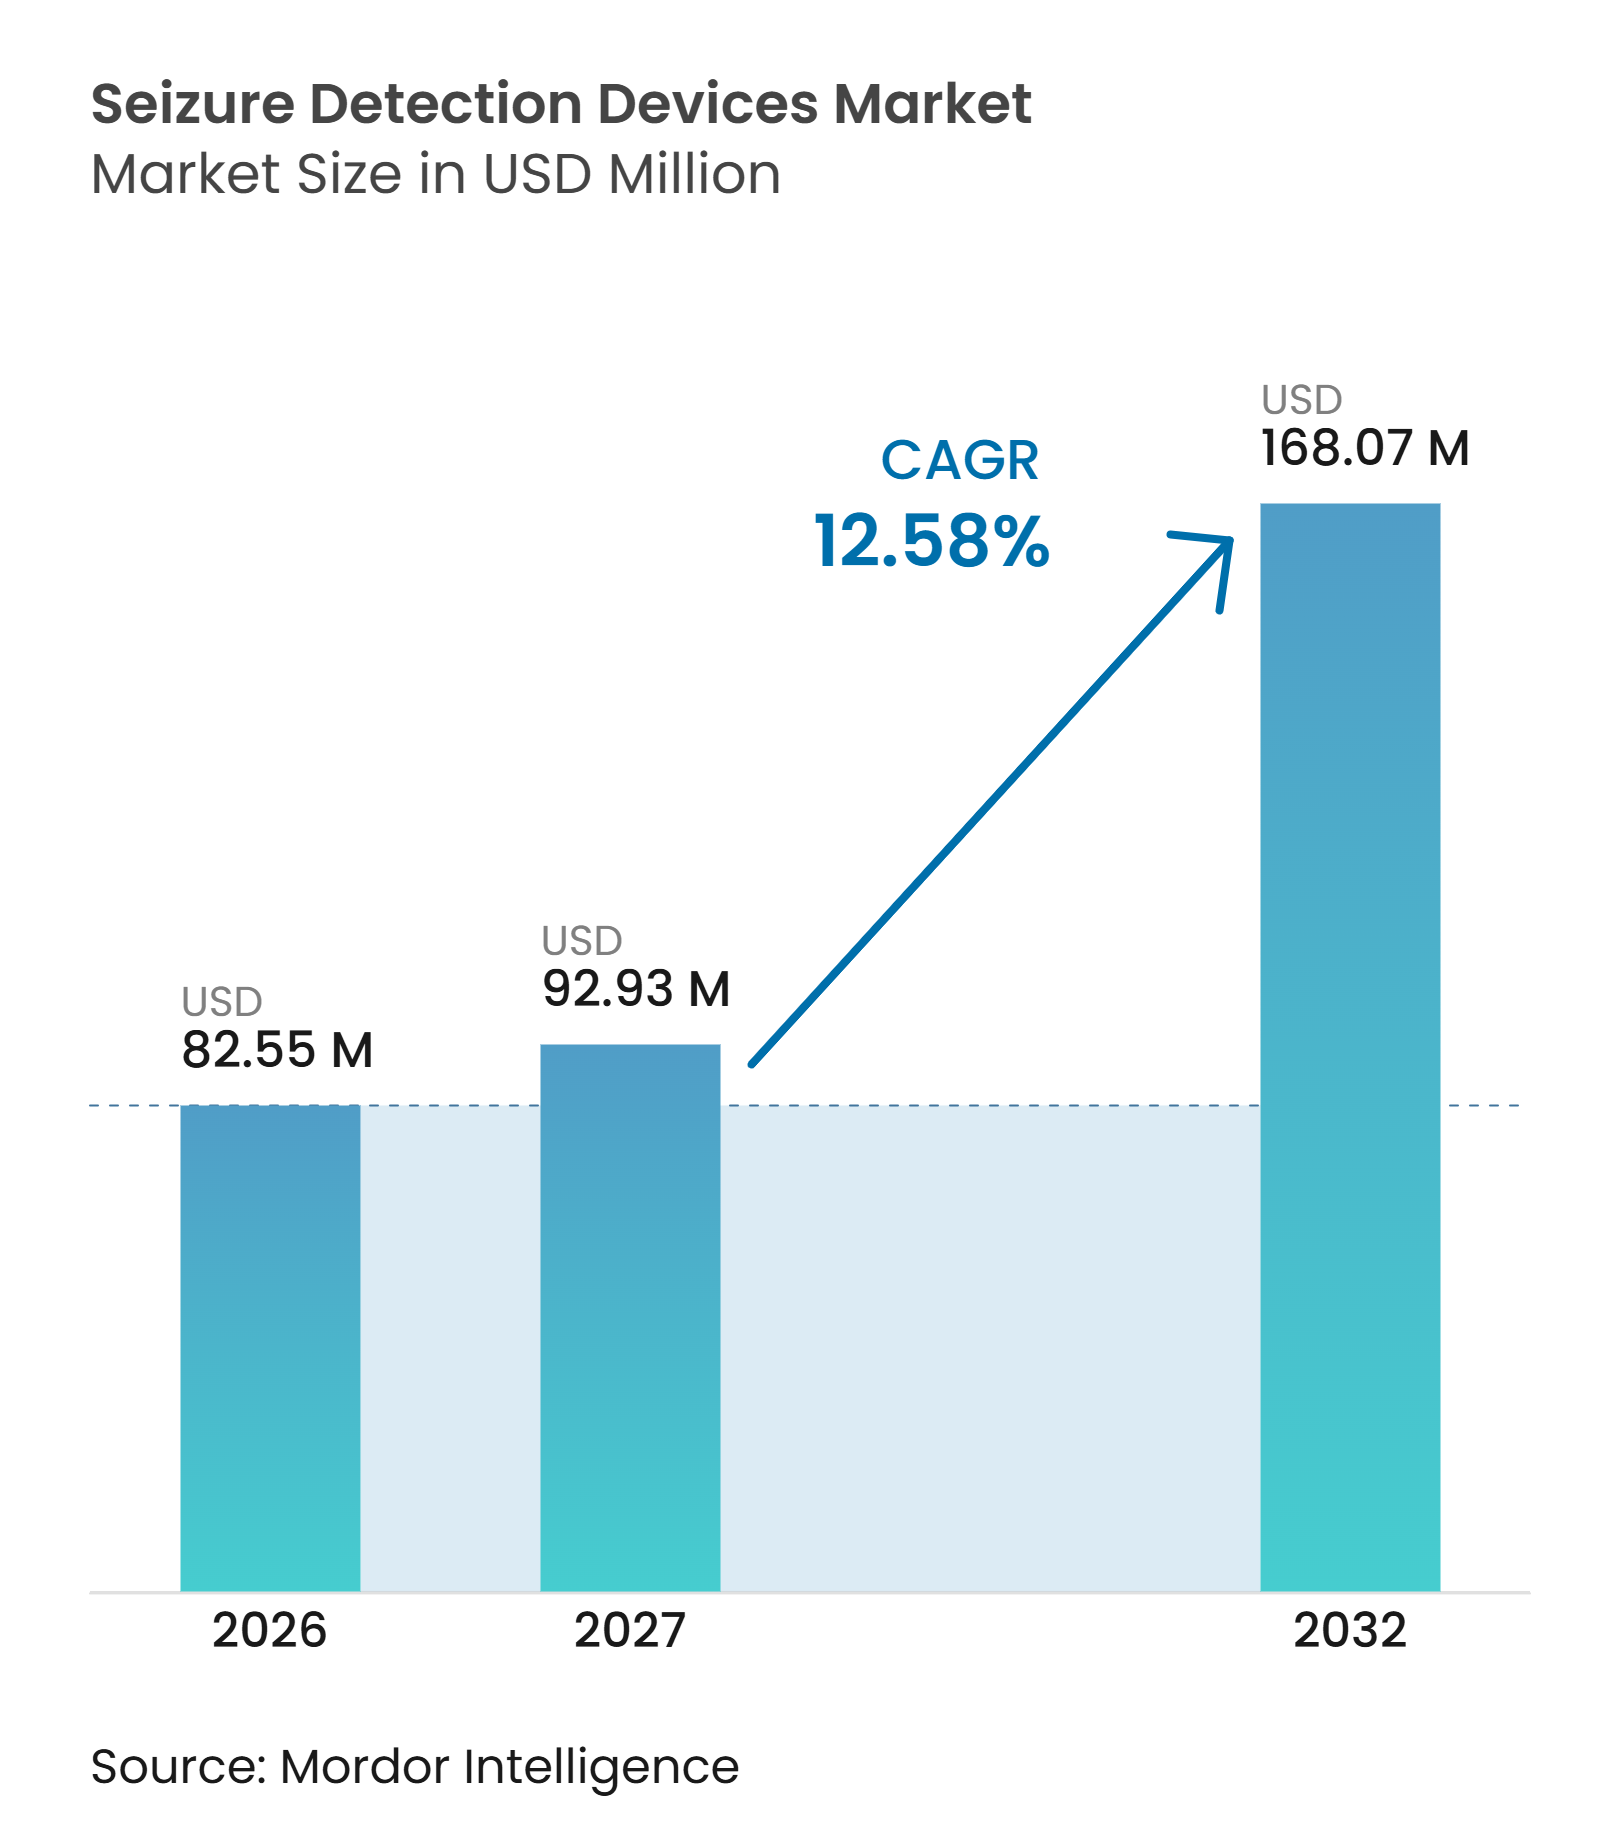
| Marktgröße (2027) | 92.93 Millionen US-Dollar |
| Marktgröße (2032) | 168.07 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geräte zur Anfallserkennung von Mordor Intelligence
Der Markt für Geräte zur Anfallserkennung wird im Jahr 2026 auf einen Wert von 82,55 Millionen USD geschätzt und soll bis 2032 einen Wert von 168,07 Millionen USD erreichen, was einem CAGR von 12,58 % während des Prognosezeitraums (2027–2032) entspricht. Der Markt für Geräte zur Anfallserkennung wächst, weil viele Menschen mit Epilepsie nach wie vor keinen zeitnahen Zugang zu Fachärzten und elektrophysiologischen Tests haben, insbesondere in ressourcenschwachen Umgebungen. Tragbare Sensoren, vernetzte EEG-Systeme und automatisierte Benachrichtigungen verlagern die Überwachung von stationären Einrichtungen in Privathaushalte und die ambulante Versorgung. Diese Verlagerung schafft für Anbieter die Möglichkeit, Beobachtungszeiträume zu verlängern, ohne zusätzliche stationäre Kapazitäten zu beanspruchen. Der Markt für Geräte zur Anfallserkennung steht zudem vor einer klaren Leistungsanforderung, da Systeme verpasste Ereignisse und Fehlalarme reduzieren müssen, bevor sie eine breitere klinische Akzeptanz erlangen können. Der Wettbewerb konzentriert sich daher auf klinische Validierung, behördliche Zulassung und die praktische Integration in Versorgungspfade.
Wichtigste Erkenntnisse des Berichts
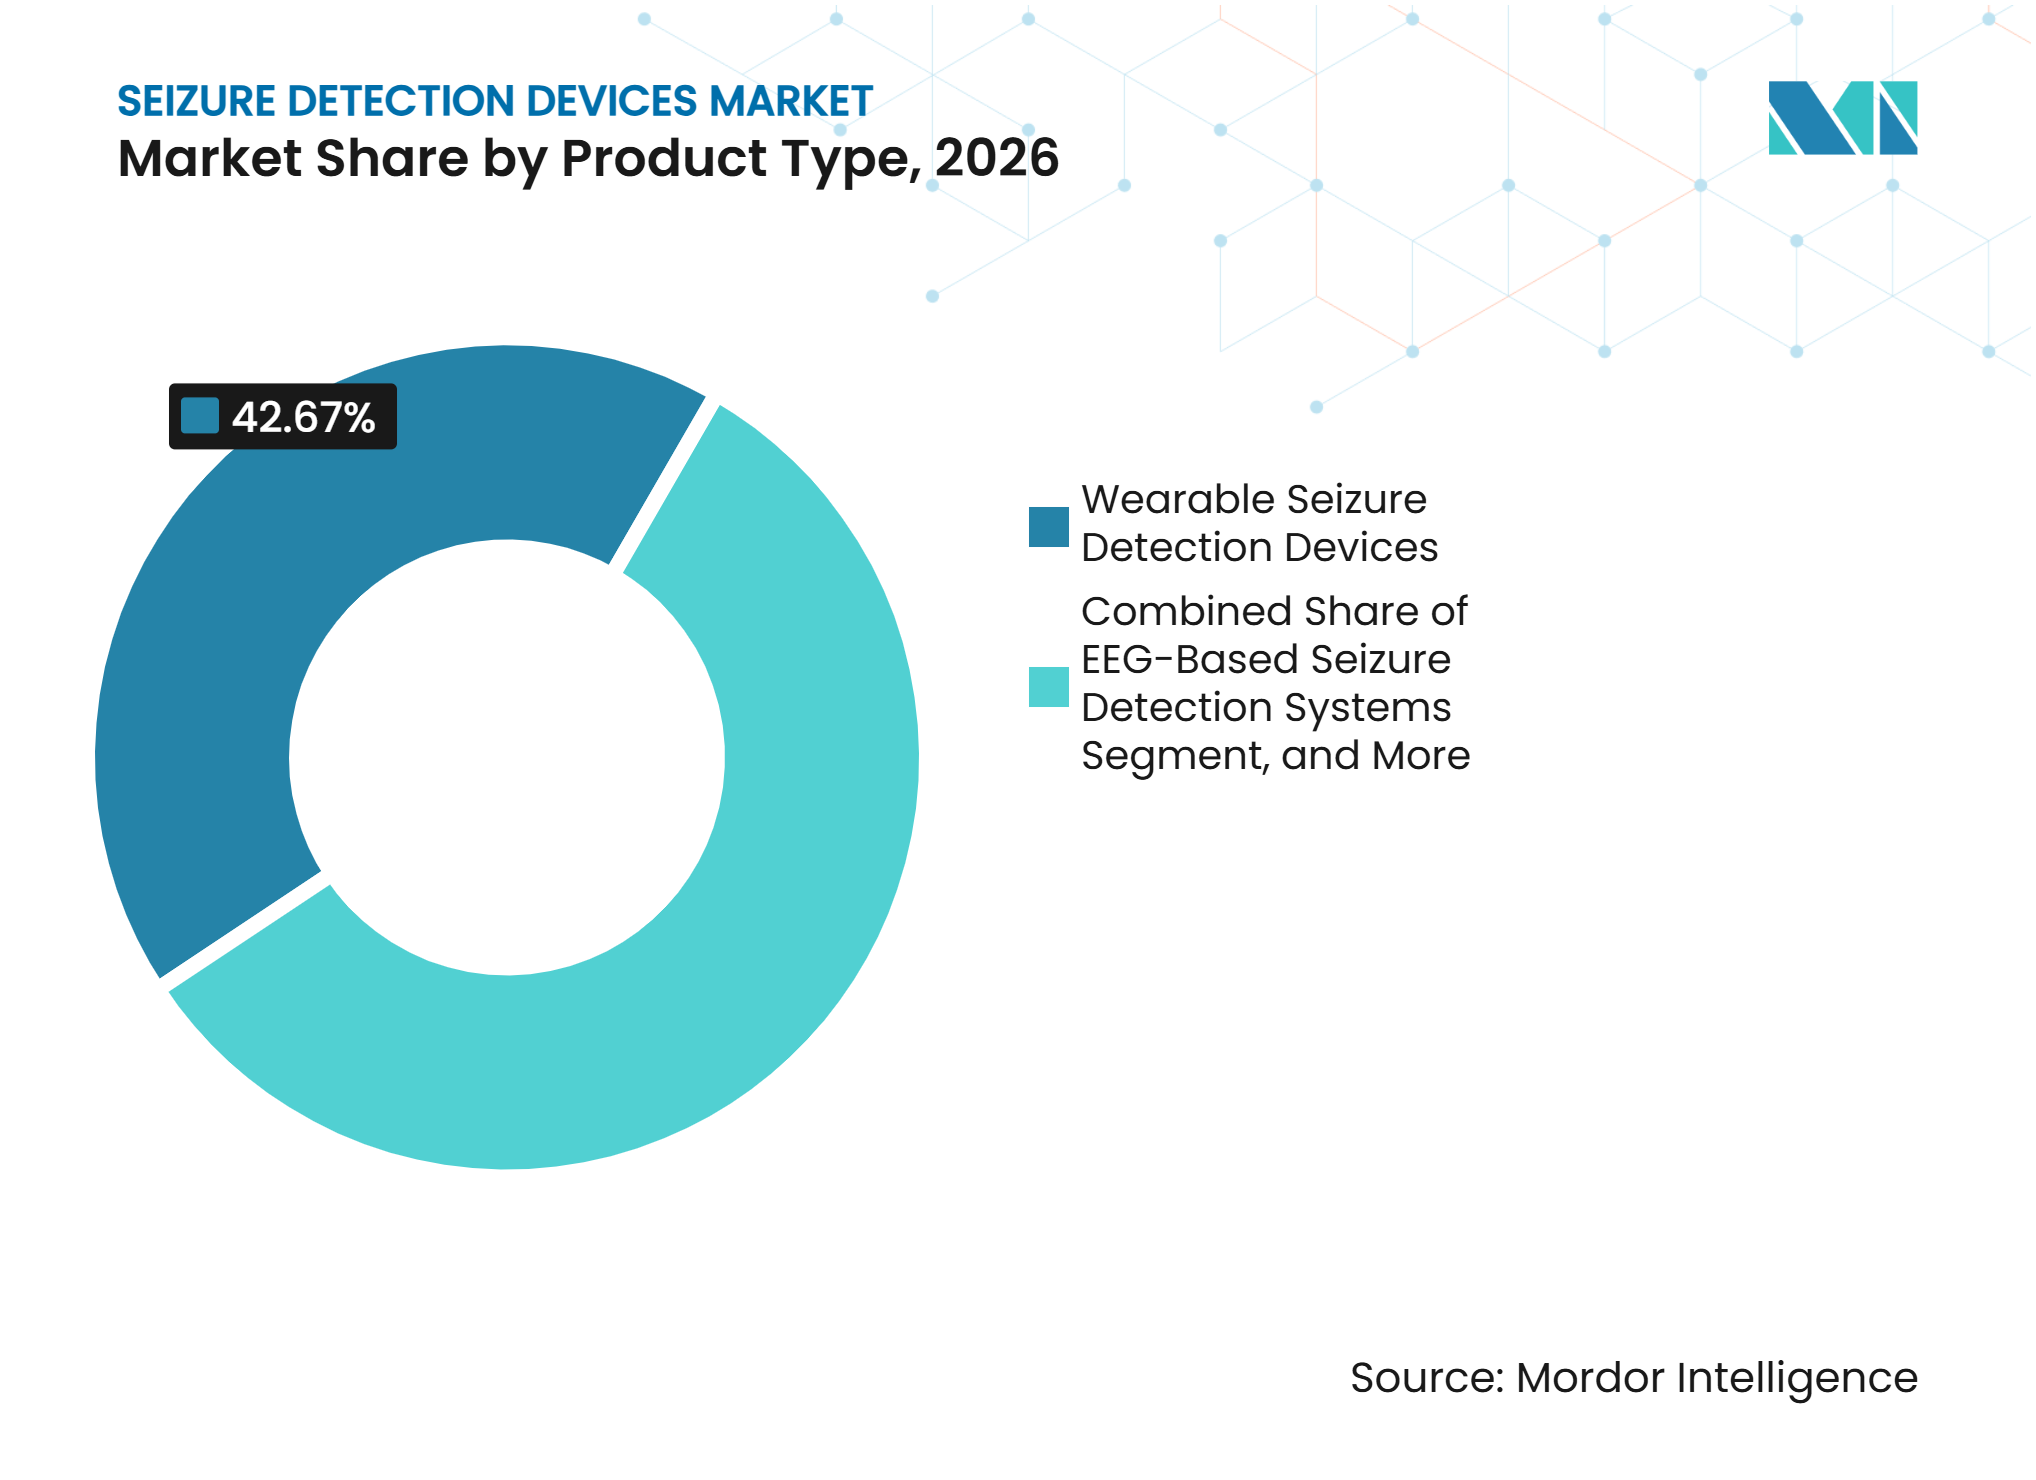
- Nach Produkttyp hielten tragbare Geräte im Jahr 2026 einen Marktanteil von 42,67 % am Markt für Geräte zur Anfallserkennung, während EEG-basierte Systeme bis 2032 voraussichtlich mit einem CAGR von 12,88 % wachsen werden.
- Nach Erkennungstechnologie entfiel im Jahr 2026 ein Marktanteil von 38,26 % auf EEG, während für die multimodale Überwachung bis 2032 ein CAGR von 13,24 % prognostiziert wird.
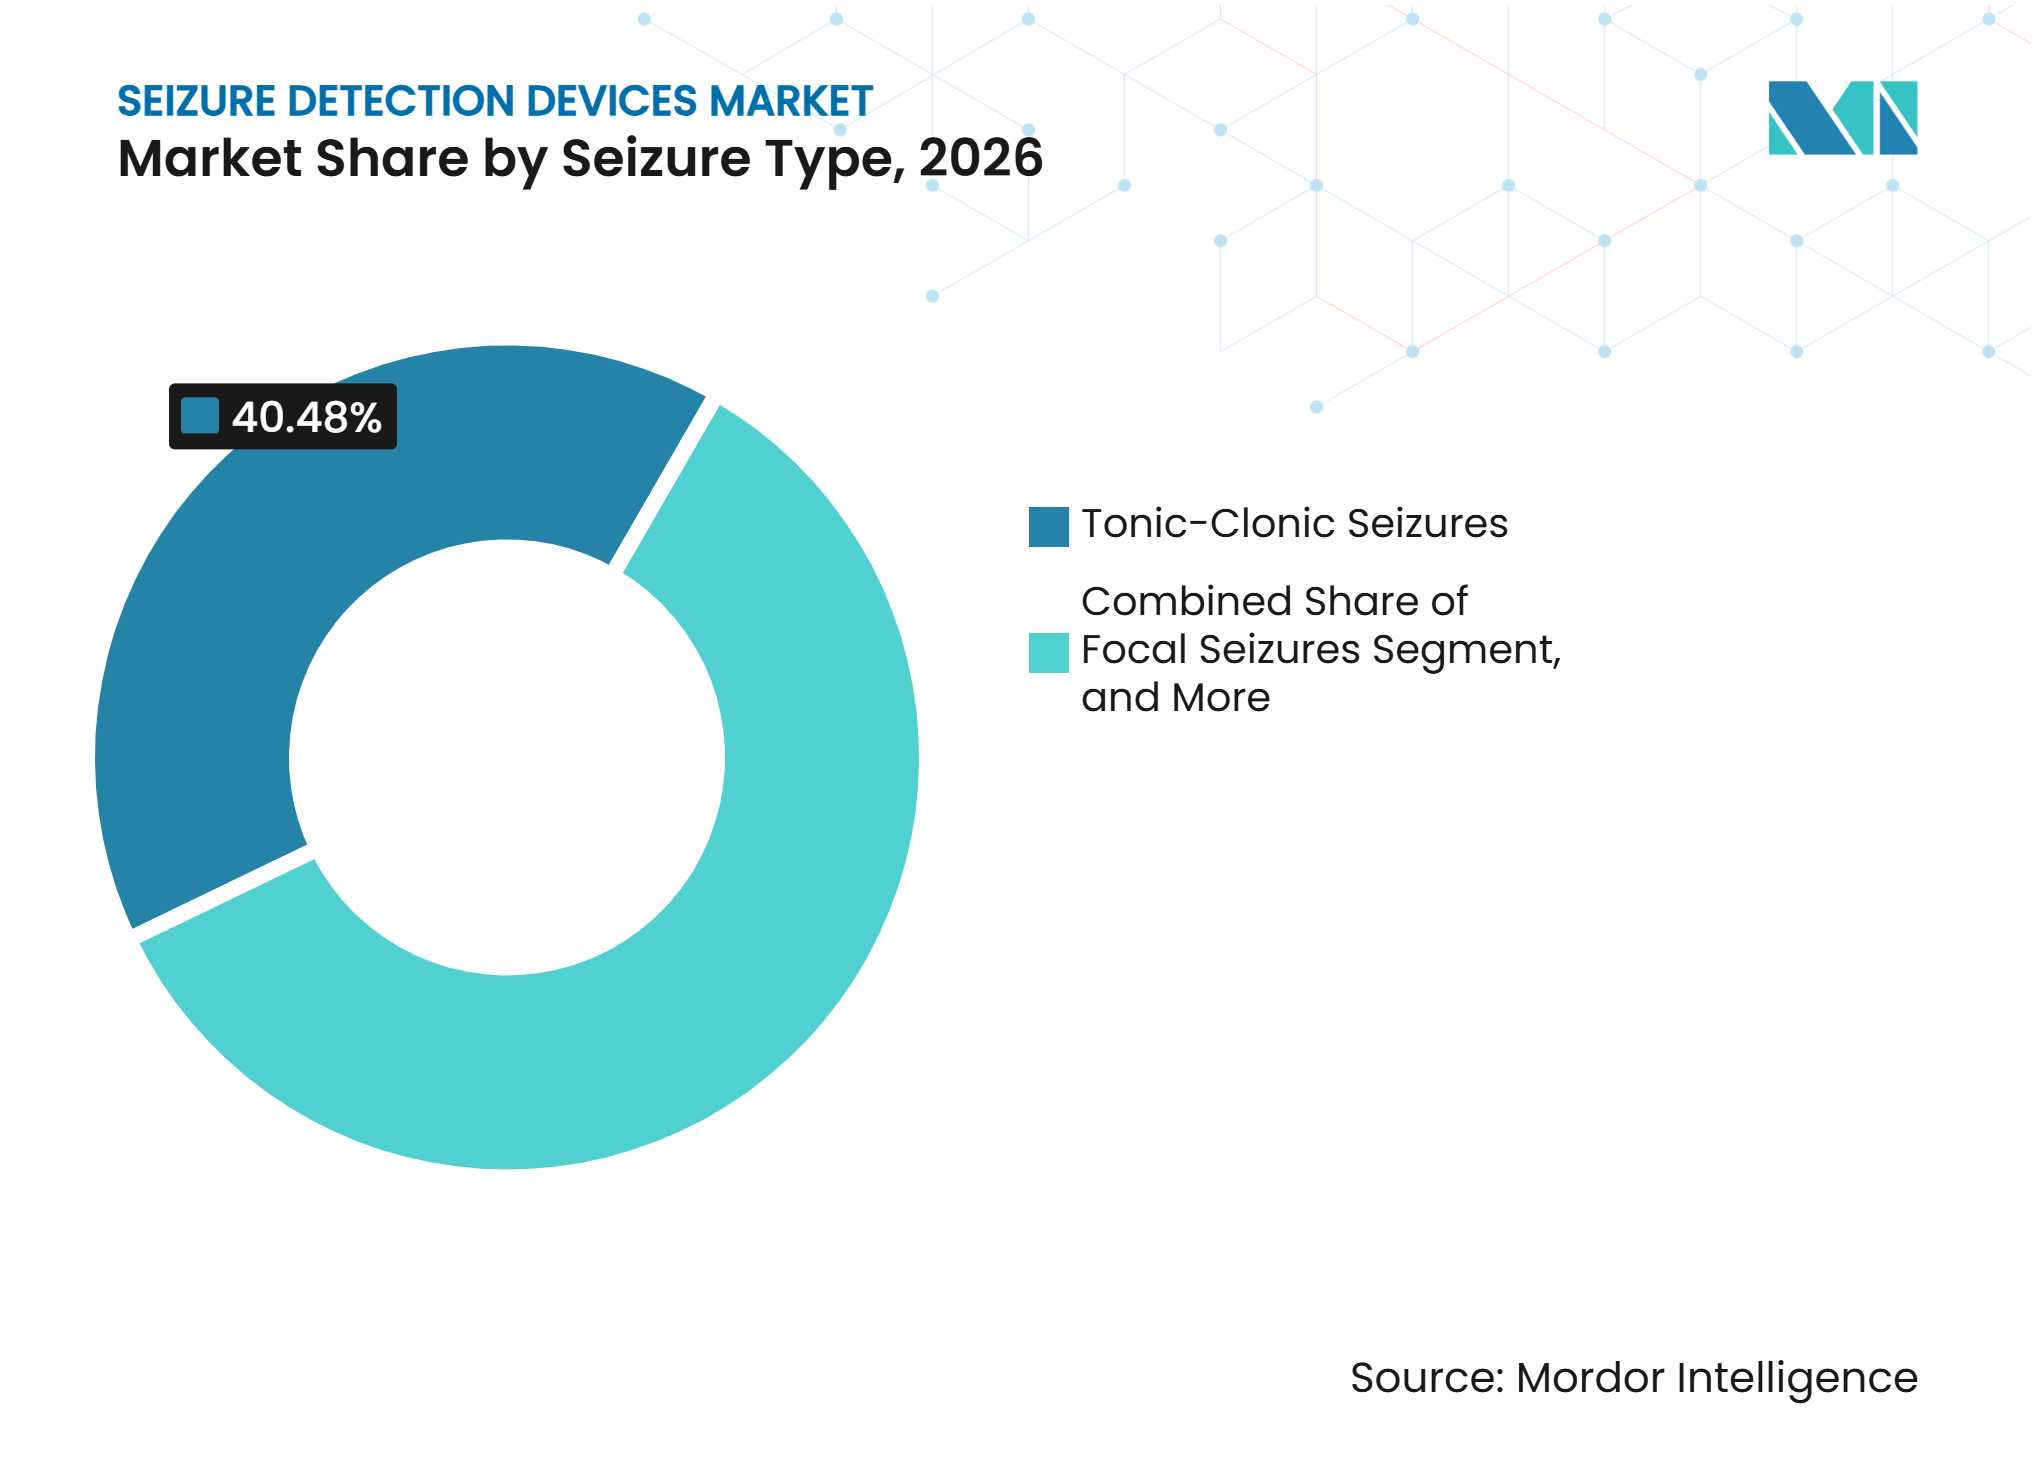
- Nach Anfallstyp entfielen im Jahr 2026 40,48 % der Nachfrage auf generalisierte tonisch-klonische Anfälle, während für fokale Anfälle bis 2032 ein CAGR von 13,65 % prognostiziert wird.
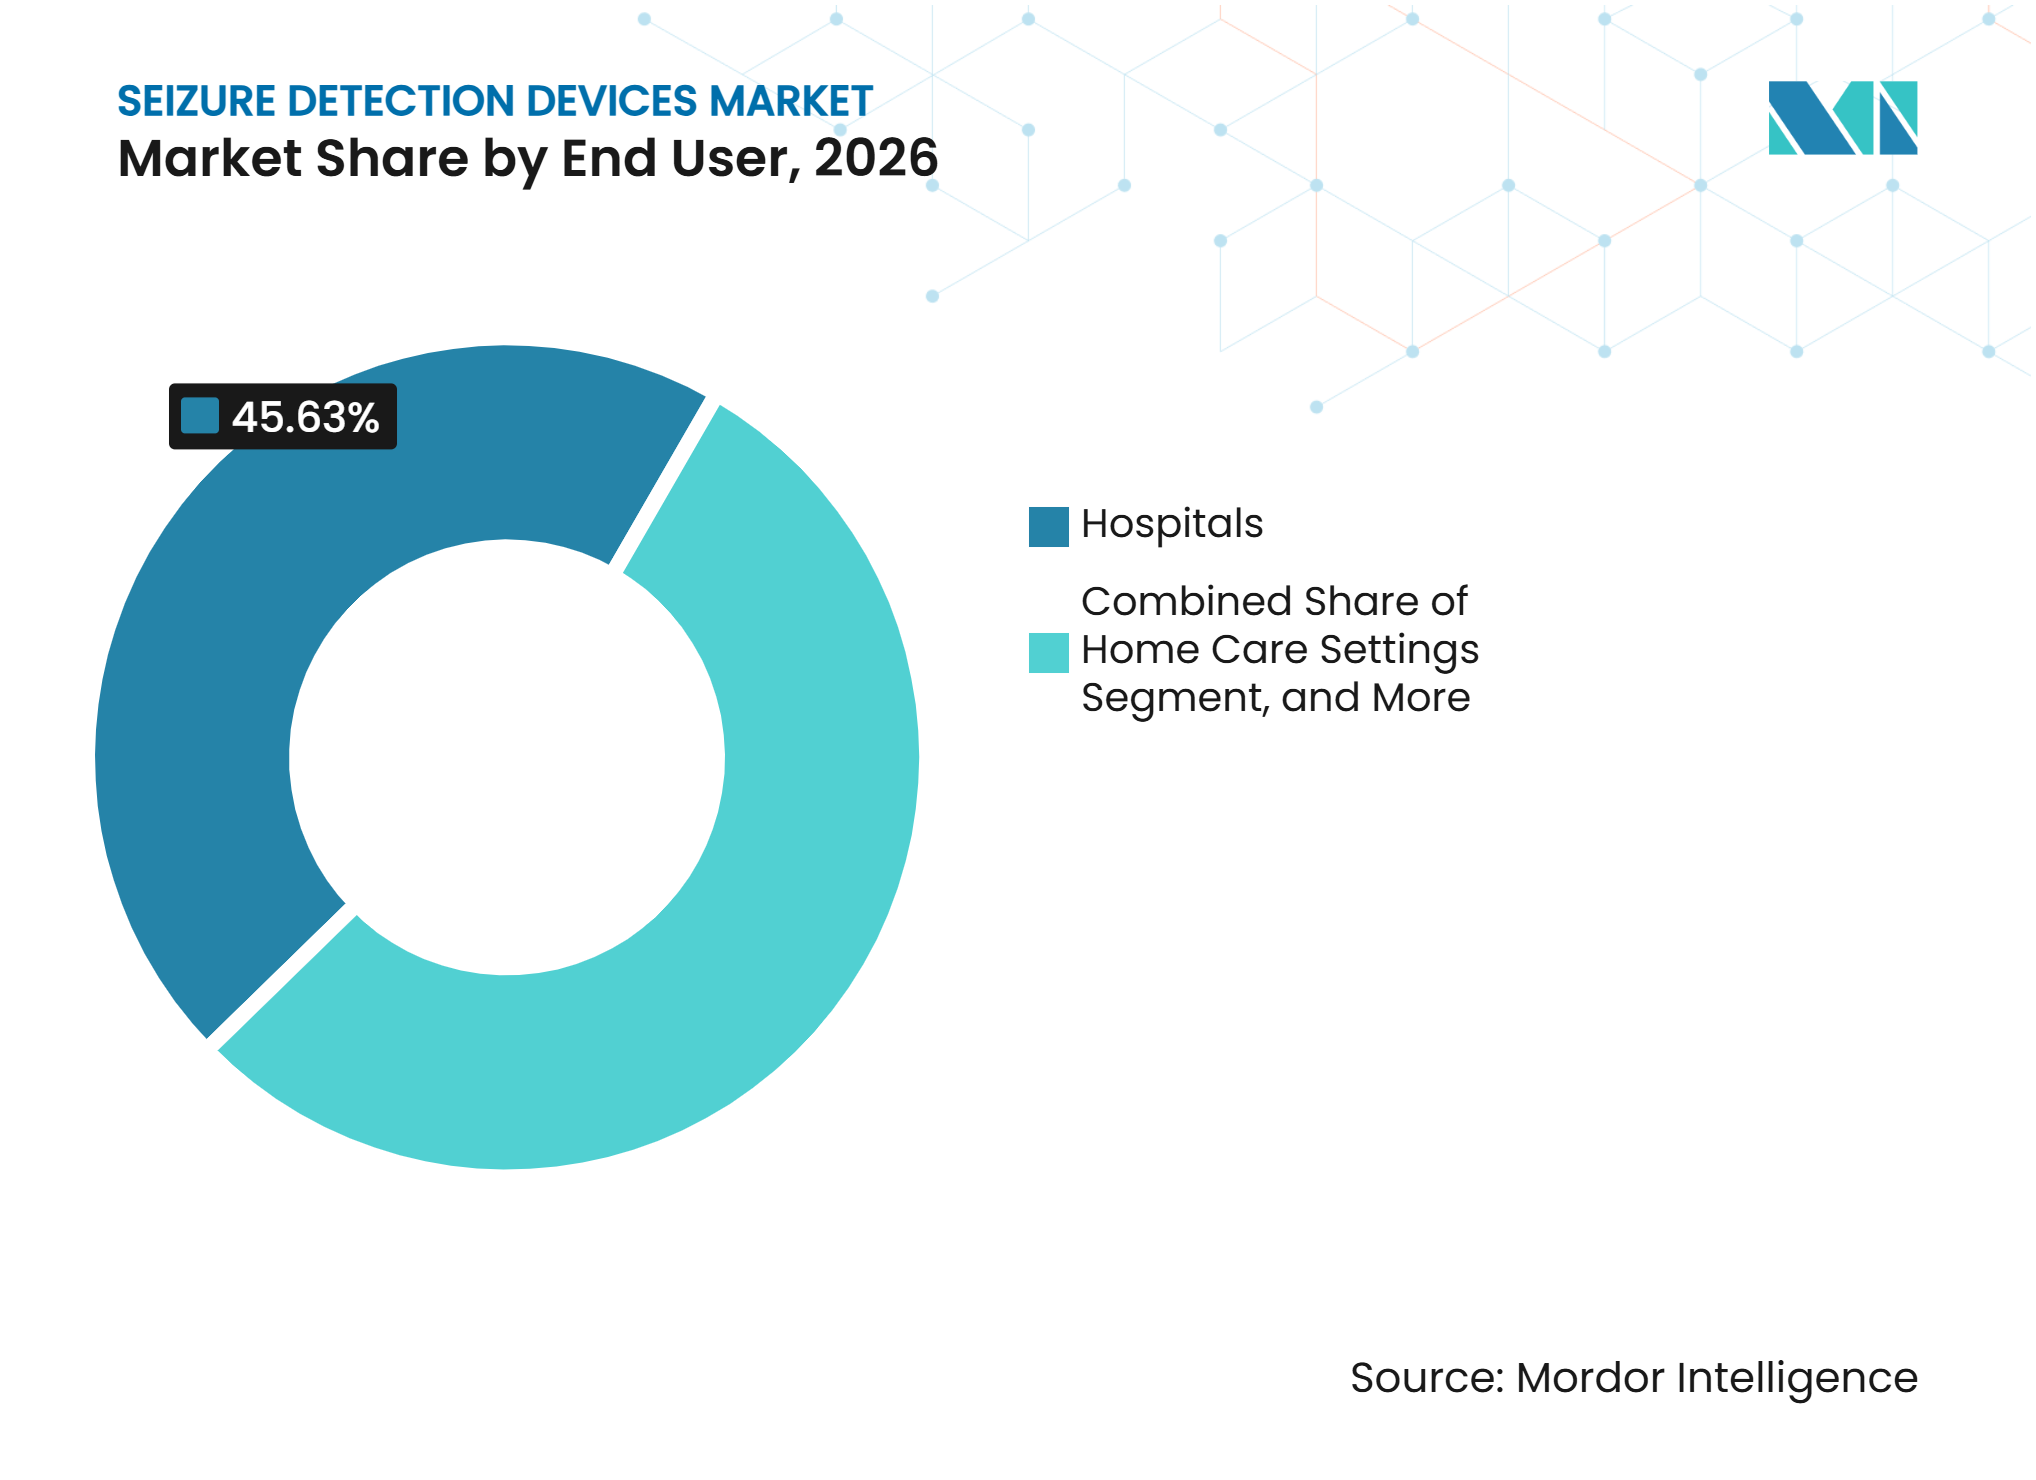
- Nach Endnutzer entfielen im Jahr 2026 45,63 % der Nachfrage auf Krankenhäuser, während für häusliche Pflegeeinrichtungen und einzelne Patienten bis 2032 ein CAGR von 14,49 % im Markt für Geräte zur Anfallserkennung prognostiziert wird.
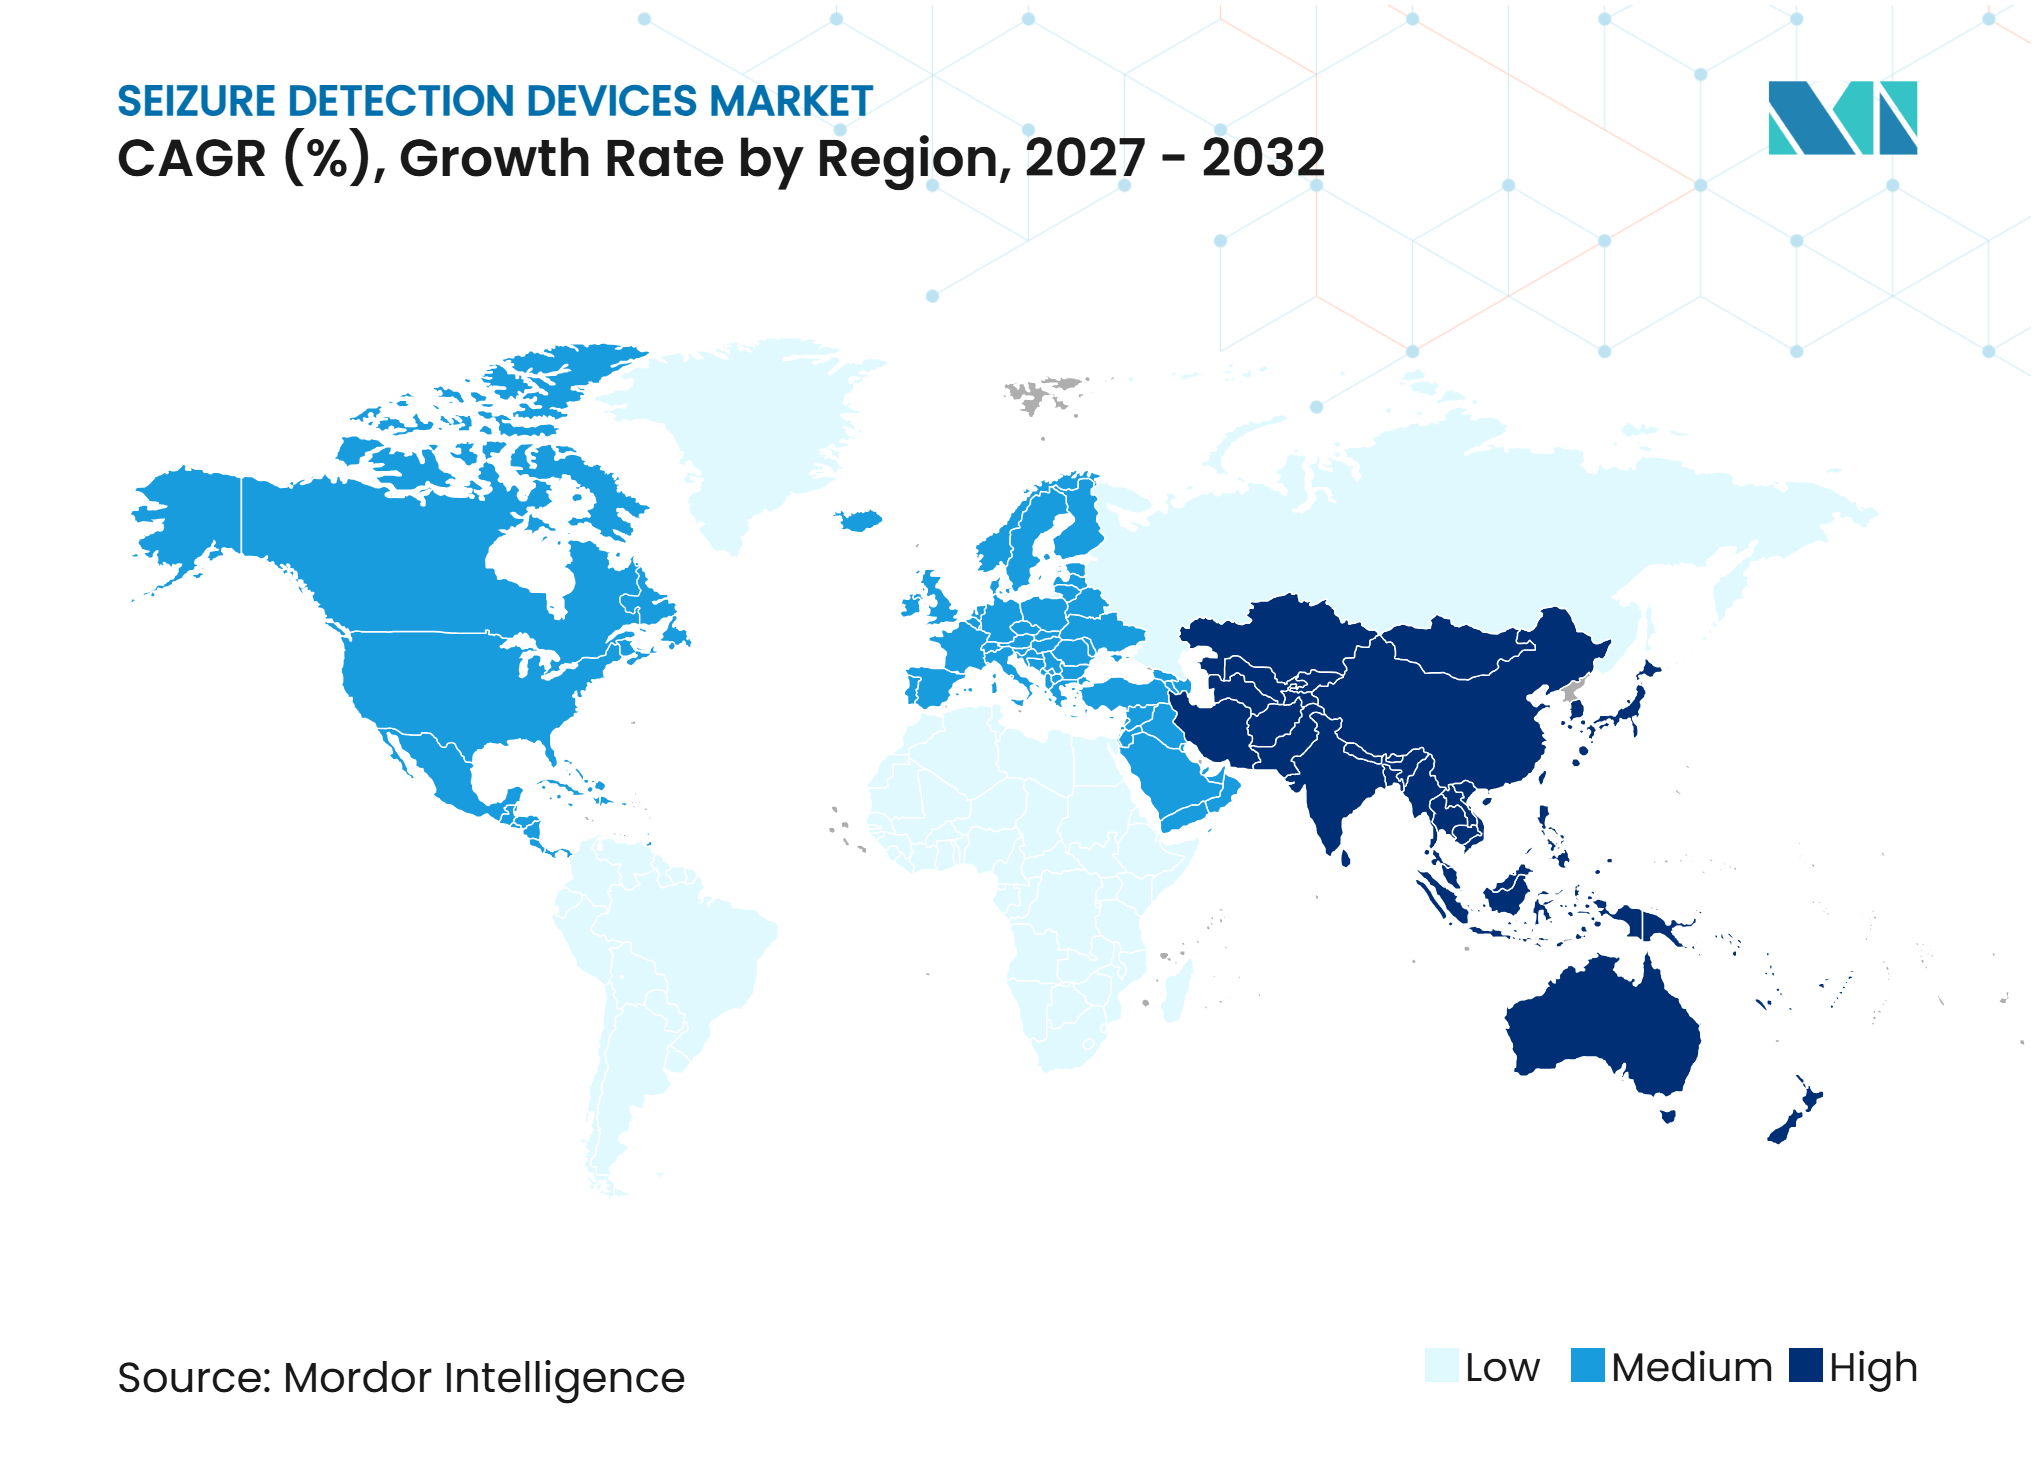
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,25 % an der weltweiten Nachfrage, während für den Asien-Pazifik-Raum bis 2032 ein CAGR von 15,39 % im Markt für Geräte zur Anfallserkennung prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für Geräte zur Anfallserkennung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Epilepsieprävalenz und Unterangebot an Diagnostik | +2.5% | Global, höchster ungedeckter Bedarf in APAC, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Verbreitung tragbarer und ferngesteuerter Überwachung | +2.8% | Nordamerika und Europa führend, Asien-Pazifik im Aufholprozess | Kurzfristig (≤ 2 Jahre) |
| Ausbau der häuslichen und ambulanten Epilepsieversorgung | +2.0% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Erkennung und multimodale Biosensorik | +2.3% | Global, Vorreiterkonzentration in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Erweiterte behördliche Zulassungen für Kinder und nächtliche Anwendung | +1.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftliche Bedeutung von Pflegepersonenbenachrichtigungen bei unbeobachteten Anfällen | +1.2% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Epilepsieprävalenz und Unterangebot an Diagnostik
Der Markt für Geräte zur Anfallserkennung zieht seine Nachfrage aus einer großen Bevölkerungsgruppe, die eine kontinuierliche Überwachung außerhalb von Fachzentren benötigt. Die Weltgesundheitsorganisation berichtet, dass weltweit 50 Millionen Menschen an Epilepsie leiden und dass fast 80 % davon in Ländern mit niedrigem und mittlerem Einkommen leben.[1] Eine Metaanalyse aus dem Jahr 2025 berichtete eine gepoolte globale Epilepsieprävalenz von 7,57 pro 1.000 Personen und stellte einen Aufwärtstrend bis 2025 fest. Die Analyse der globalen Krankheitslast 2024 dokumentierte erhebliche geografische Unterschiede in der Epilepsiebelastung und unterstrich damit die Notwendigkeit von Versorgungsmodellen, die nicht ausschließlich auf Facheinrichtungen angewiesen sind. Der Markt für Geräte zur Anfallserkennung kann einen Teil dieser Lücke schließen, indem er längere Beobachtungszeiträume in Umgebungen mit eingeschränktem Zugang zu EEG-Diensten unterstützt. Die Nachfrage wird weiterhin mit der Kapazität der Gesundheitssysteme verknüpft sein, Patienten zu identifizieren und mit der Nachsorge zu verbinden.
Wachsende Verbreitung tragbarer und ferngesteuerter Überwachung
Tragbare und ferngesteuerte Überwachung macht den Markt für Geräte zur Anfallserkennung für Patienten zugänglicher, die eine kontinuierliche Beobachtung außerhalb des Krankenhauses benötigen. Empatica erhielt im Juni 2025 die FDA-Zulassung für EpiMonitor, wodurch die Nutzung des EmbracePlus-Armbands auf Kinder ab 6 Jahren ausgeweitet wurde. Eine Übersichtsarbeit aus dem Jahr 2025, die 67 Studien umfasste, ergab, dass Akzelerometer der am häufigsten verwendete Sensortyp waren und in 61,2 % der Studien eingesetzt wurden.[2] Diese Produkte können das Stigma reduzieren, wenn die Überwachung in vertraute Verbrauchergeräte integriert wird. Sie ermöglichen auch Pflegepersonenbenachrichtigungen in häuslichen und gemeinschaftlichen Umgebungen, obwohl der klinische Nutzen weiterhin vom Anfallstyp und der Benachrichtigungsgenauigkeit abhängt.
KI-gestützte Erkennung und multimodale Biosensorik
KI-gestützte Analyse erweitert die klinische Rolle des Marktes für Geräte zur Anfallserkennung über ein einfaches Warnsignal hinaus. Eine Übersichtsarbeit aus dem Jahr 2026, die 23 Validierungsstudien umfasste, ergab eine Sensitivität von 97 % für die EEG-Erkennung hinter dem Ohr und eine Sensitivität auf Ereignisebene von 86,2 % für tragbares EEG mit reduzierter Kanalanzahl.[3] Dieselbe Übersichtsarbeit berichtete eine Falscherkennungsrate von 0,162 pro Stunde für tragbares EEG mit reduzierter Kanalanzahl bei 158 Teilnehmern. Ceribell berichtete, dass sein Clarity-Algorithmus bei 359 erwachsenen Patienten in 3 akademischen medizinischen Zentren evaluiert wurde und zusätzliche EEG-detektierte Anfallsaktivität mit einem höheren Risiko für schwere Behinderung oder Tod in Verbindung brachte. Diese Erkenntnisse unterstützen den Einsatz automatisierter Auswertung für die Messung der Anfallslast und die klinische Priorisierung. Eine breitere Akzeptanz wird Datensätze erfordern, die unterschiedliche Patienten und Versorgungsumgebungen repräsentieren.
Erweiterte behördliche Zulassungen für Kinder und nächtliche Anwendung
Jüngste Zulassungen erweitern den Markt für Geräte zur Anfallserkennung auf die pädiatrische und nächtliche Überwachung. Epitel erhielt im März 2025 eine erweiterte FDA-Zulassung für die drahtlose EEG-Überwachung mit REMI bei Patienten ab einem Alter von 1 Jahr. Die FDA erteilte die Zulassung für NightWatch+ zur verschreibungspflichtigen nächtlichen Anfallsüberwachung bei Kindern im Alter von 4 bis 16 Jahren. Ceribell erhielt im November 2025 die FDA-Zulassung für seinen Clarity-Algorithmus zur elektroenzephalografischen Anfallserkennung bei Frühgeborenen. Diese Zulassungen erweitern den potenziellen Zugang für Patientengruppen, die bisher nur begrenzte Geräteoptionen hatten. Sie machen auch altersspezifische Validierungs- und Compliance-Anforderungen für Entwickler wichtiger.
Analyse der Hemmnisse im Markt für Geräte zur Anfallserkennung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Belastung durch falsch-positive und falsch-negative Erkennungen | -1.8% | Global, am stärksten ausgeprägt in ambulanten und pädiatrischen Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Erstattungslücken und hohe Gesamtbetriebskosten | -2.2% | Global, am restriktivsten in APAC, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte patientenübergreifende Generalisierbarkeit von KI-Modellen | -1.3% | Global, verzögert behördliche Zulassung in Europa und APAC | Mittelfristig (2–4 Jahre) |
| Ausfälle bei Sensorbatterie, Konnektivität und Ladevorgang | -0.9% | Global, höheres Risiko in ländlichen Gebieten mit geringer Konnektivität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch falsch-positive und falsch-negative Erkennungen
Die Gerätegenauigkeit bleibt ein Hemmnis für den Markt für Geräte zur Anfallserkennung, da verpasste Anfälle und unnötige Alarme die Versorgung beeinträchtigen können. Eine prospektive Studie aus dem Jahr 2026 ergab, dass ein am Handgelenk getragenes Akzelerometriegerät alle 16 generalisierten konvulsiven Anfälle erkannte, jedoch keinen der 510 fokalen Anfälle, die über 373 Überwachungstage beobachtet wurden. Die Studie verzeichnete auch 29 Fehlalarme, die größtenteils auf alltägliche Bewegungen zurückzuführen waren.[4] Eine Validierungsstudie aus dem Jahr 2025 ergab, dass tragbares EEG mit reduzierter Kanalanzahl im ambulanten Einsatz mehr Falscherkennungen aufwies als in einer überwachten Einheit, wobei alle ambulanten falsch-positiven Ergebnisse bei pädiatrischen Teilnehmern auftraten. Diese Ergebnisse begünstigen multimodale und EEG-zentrierte Systeme, wenn der klinische Einsatz die Erkennung eines breiteren Spektrums von Anfallstypen erfordert. Sie verlangen von Anbietern auch die Einrichtung von Reaktionsprotokollen, die die Alarmbelastung berücksichtigen.
Erstattungslücken und hohe Gesamtbetriebskosten
Erstattungs- und Preishürden schränken den Zugang im Markt für Geräte zur Anfallserkennung weiterhin ein. Eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass validierte Geräte zu Preisen zwischen 1.530 USD und 1.785 USD angeboten wurden, während mehr als die Hälfte der potenziellen Nutzer angab, weniger als 200 USD ausgeben zu wollen. Die Übersichtsarbeit stellte eine vollständige Versicherungserstattung in nur 4 % der befragten Länder fest. Erstattungswege können die häusliche Überwachung praktikabler machen, ihre Verfügbarkeit bleibt jedoch zwischen Ländern und Kostenträgern uneinheitlich. Hersteller benötigen klinische und wirtschaftliche Nachweise, die sowohl die Gerätekosten als auch die Kosten für laufende Überwachungsdienstleistungen berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Tragbare Geräte führen, während EEG-basierte Systeme an Bedeutung gewinnenTragbare Geräte hielten im Jahr 2026 einen Anteil von 42,67 % an der Nachfrage nach Produkttypen. Ihre Nutzung spiegelt die Nachfrage nach diskreter, kontinuierlicher Überwachung und Kompatibilität mit vertrauter Verbraucherhardware wider. Die Produktkategorie umfasst am Handgelenk getragene Plattformen, die Bewegung, Hautleitfähigkeit oder verwandte physiologische Signale messen. EpiMonitor und NightWatch+ erweiterten im Jahr 2025 das Spektrum der zugelassenen tragbaren Optionen. Diese Systeme sind am besten auf sichtbare motorische Ereignisse und nächtliche Pflegepersonenbenachrichtigungen ausgerichtet. Ihre Einschränkung besteht darin, dass periphere Signale fokale Anfälle mit fokalem Beginn nicht zuverlässig identifizieren.
EEG-basierte Systeme werden voraussichtlich bis 2032 mit einem CAGR von 12,88 % wachsen, der schnellsten Rate unter den Produktkategorien. Dieses Wachstum resultiert aus der Notwendigkeit, fokale Anfälle zu identifizieren, die Armbänder und Bettsensoren übersehen können. Die Marktgröße für EEG-basierte Systeme im Markt für Geräte zur Anfallserkennung wird durch die klinische Nachfrage nach elektrografischen Nachweisen anstelle indirekter Anzeichen gestützt. Bett- und Bewegungssensoren bleiben für pädiatrische und stationäre Anwendungen relevant, bei denen die Compliance mit tragbaren Geräten schwierig sein kann. Video- und Audiosysteme können die stationäre Dokumentation verbessern und die Anfallscharakterisierung unterstützen. Implantierbare und subkutane EEG-Optionen ermöglichen Langzeitaufzeichnungen, aber verfahrenstechnische Anforderungen und Kosten begrenzen den Einsatz auf eine engere klinische Patientengruppe.



Nach Erkennungstechnologie:
EEG liefert das Referenzsignal, während multimodale Systeme voranschreitenEEG repräsentierte im Jahr 2026 38,26 % der Nachfrage nach Erkennungstechnologien. Es bleibt die Referenzmethode zur Erkennung elektrografischer Aktivität und zur Bewertung von Ereignissen mit fokalem Beginn. Die Leitlinien der American Clinical Neurophysiology Society unterstützen die kontinuierliche EEG-Überwachung bei Hochrisiko-Neugeborenen und pädiatrischen Patienten, was ihre Rolle in der institutionellen Versorgung stärkt. EEG kann Nachweise liefern, die periphere Sensoren nicht erfassen können. Diese Unterscheidung ist wichtig, wenn eine Behandlungsentscheidung die Bestätigung von Anfallsaktivität erfordert. Designs mit reduzierter Kanalanzahl und tragbares EEG machen die Technologie für den erweiterten Einsatz außerhalb des Krankenhauses geeigneter.
Die multimodale Überwachung wird voraussichtlich bis 2032 mit einem CAGR von 13,24 % wachsen. Sie kombiniert EEG mit Akzelerometrie, EKG, elektrodermaler Aktivität, Photoplethysmografie oder verwandten Signalen. Die Übersichtsarbeit aus dem Jahr 2025 fand Aktivitätsmessungen in 53,7 % der Studien, kardiovaskuläre Messungen in 49,3 %, Hirnaktivität in 35,8 % und Hautleitfähigkeit in 34,3 %. Dieses Muster zeigt, warum kein einzelner Sensor das gesamte physiologische Spektrum von Anfällen erfassen kann. Akzelerometrie bleibt weit verbreitet, da sie einen geringen Energiebedarf hat und in Verbraucher-Wearables passt. Die Branche für Geräte zur Anfallserkennung bewegt sich daher in Richtung Signalkombinationen, die Erkennungsleistung mit Tragekomfort und Akkulaufzeit in Einklang bringen können.
Nach Anfallstyp:
Generalisierte tonisch-klonische Ereignisse treiben die aktuelle Nachfrage, während fokale Anfälle Bedarf erzeugenGeneralisierte tonisch-klonische Anfälle machten im Jahr 2026 40,48 % der Nachfrage aus. Diese Ereignisse sind sichtbar und beinhalten motorische Veränderungen, die aktuelle am Handgelenk getragene und bettbasierte Systeme leichter identifizieren können. Sie sind auch mit dem plötzlichen unerwarteten Tod bei Epilepsie assoziiert, was die Akzeptanz durch Pflegepersonen fördern kann. Eine Studie aus dem Jahr 2026 ergab eine mittlere Alarmlatenz von 25 Sekunden für ein FDA-zugelassenes, am Handgelenk getragenes Gerät, und Pflegepersonen erhielten 15 von 16 erkannten Alarmen. Dies unterstützt die Rolle von Alarmen bei der Ermöglichung einer zeitnahen Reaktion der Pflegepersonen. Die American Epilepsy Society, die Epilepsy Foundation und die Danny Did Foundation erklären, dass die Evidenz nicht ausreicht, um zu belegen, dass nichtinvasive Geräte den plötzlichen unerwarteten Tod bei Epilepsie verhindern.
Für fokale Anfälle wird bis 2032 ein CAGR von 13,65 % prognostiziert. Ihre Bedeutung spiegelt kognitive und funktionelle Folgen sowie die Schwierigkeit der Erkennung mit peripheren Biosignalen wider. Die Marktgröße für die Überwachung fokaler Anfälle im Markt für Geräte zur Anfallserkennung ist eng mit der Akzeptanz von EEG- und multimodalen Systemen verknüpft. Die nächtliche Erkennung bleibt ein praktischer Anwendungsfall für Produkte, die Herzfrequenz und Bewegung während des Schlafs überwachen. Entwickler benötigen Validierungen über verschiedene Anfallspräsentationen hinweg und nicht nur Leistungsnachweise, die auf konvulsive Ereignisse ausgerichtet sind. Anbieter müssen auch klar erläutern, was jedes Gerät erkennen kann und was nicht, bevor sie eine Nutzung empfehlen.

Nach Endnutzer:
Krankenhäuser bleiben zentral, während die häusliche Pflege expandiertKrankenhäuser machten im Jahr 2026 45,63 % der Endnutzernachfrage aus. EEG-Einheiten, Notaufnahmen und Intensivstationen nutzen Point-of-Care-EEG und automatisierte Analyse zur Unterstützung der schnellen klinischen Bewertung. Ceribell berichtete, dass Patienten mit einer maximalen Anfallslast von über 90 % eine 3,4-fach höhere Wahrscheinlichkeit für schwere Behinderung oder Tod bei der Entlassung aufwiesen. Diese Assoziation unterstützt die kontinuierliche Überwachung bei Patienten mit akutem neurologischen Risiko. Krankenhäuser verfügen auch über das Personal, die Infrastruktur und die Governance, die für die Reaktion auf Alarme erforderlich sind. Diese Faktoren halten institutionelle Einrichtungen auch dann wichtig, wenn die Überwachung in den häuslichen Bereich verlagert wird.
Für häusliche Pflegeeinrichtungen und einzelne Patienten wird bis 2032 ein CAGR von 14,49 % prognostiziert. Häusliches Video-EEG kann die Anfallscharakterisierung unterstützen, ohne stationäre Betten zu belegen. Das King's College London berichtete, dass die häusliche Überwachung die Diagnosekosten im Vergleich zu stationären Alternativen um fast ein Drittel senken kann. Der Markt für Geräte zur Anfallserkennung wird voraussichtlich KI-gestützte Auswertung erfordern, wenn sich Aufzeichnungen von Tagen auf Wochen ausdehnen. Epitel positioniert REMI für mehrwöchige Heimaufzeichnungen, die über die 72-Stunden-Grenze herkömmlicher ambulanter EEG-Geräte hinausgehen. Kliniken und Epilepsiezentren können diese Modelle nutzen, um Beobachtungszeiträume zu verlängern und gleichzeitig die stationäre Versorgung für Patienten zu reservieren, die sie am dringendsten benötigen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,25 % an der weltweiten Nachfrage. Der Markt für Geräte zur Anfallserkennung profitiert in der Region von etablierten Epilepsieüberwachungszentren, einer stetigen FDA-Zulassungspipeline und wachsender Aufmerksamkeit für die Kostenträgererstattung. Die Vereinigten Staaten haben eine große Bevölkerung, die Epilepsieversorgung benötigt, und einige Patienten bleiben trotz Behandlung schlecht kontrolliert. EpiMonitor erhielt im Jahr 2025 eine Zulassung, die die für die Überwachung in Frage kommenden Patientengruppen erweiterte. Die FDA-Klasse-II-Anforderungen bleiben ein zentraler Compliance-Faktor für Hersteller, die Zugang zum US-amerikanischen Versorgungssystem anstreben. Die Region bietet auch frühe Akzeptanzmöglichkeiten für Systeme, die Point-of-Care-EEG mit softwarebasierter klinischer Auswertung kombinieren.
Asien-Pazifik
Für den Asien-Pazifik-Raum wird bis 2032 ein CAGR von 15,39 % prognostiziert. Die Marktgröße für Geräte zur Anfallserkennung in der Region wird durch ungedeckten Epilepsiebedarf, Investitionen in die Gesundheitsinfrastruktur und den Ausbau digitaler Versorgungskanäle gestützt. Die Weltgesundheitsorganisation stellt fest, dass die Mehrheit der Menschen mit Epilepsie in Ländern mit niedrigem und mittlerem Einkommen lebt, von denen viele in dieser Region liegen. China hat eine große nicht diagnostizierte Bevölkerung und intensiviert die Aktivitäten im Bereich inländischer Medizinprodukte. Indien baut seine Telemedizinkapazitäten aus, was Anbietern helfen kann, Patienten zu erreichen, bei denen der Zugang zu Fachärzten eingeschränkt ist. Japan und Südkorea haben günstige Bedingungen für die Akzeptanz von tragbarem EEG aufgrund etablierter Krankenversicherung und hoher Nutzung digitaler Gesundheitsangebote. Empatica erweiterte den EpiMonitor-Zugang auf Australien, Neuseeland und Kanada und schuf damit eine Vertriebspräsenz, die die Pazifikregion einschließt. Regulatorische Wege und lokale Erstattungsentscheidungen werden bestimmen, wie schnell die verbraucherorientierte Überwachung in den klinischen Einsatz übergeht.
Europa, Naher Osten und Afrika sowie Südamerika
Europa, der Nahe Osten und Afrika sowie Südamerika weisen unterschiedliche Nachfragebedingungen im Markt für Geräte zur Anfallserkennung auf. Europa verfügt über eine etablierte klinische Basis und wachsendes Interesse an häuslichem Video-EEG als Alternative zu stationären Aufnahmen. Neuraxpharm und mjn-neuro kündigten Pläne für einen europäischen Marktstart von EPISERAS im Jahr 2026 an, einem CE-MDR-Klasse-IIa-zertifizierten KI-Ohrstück für Menschen mit arzneimittelresistenter Epilepsie. Die CE-MDR-Zertifizierung ist ein wesentlicher Compliance-Faktor für Entwickler, die europäischen Marktzugang anstreben. Afrika hat eine hohe Epilepsiebelastung und steht vor Kosten-, Infrastruktur- und Fachversorgungsbarrieren. Der Intersektorale Globale Aktionsplan der Weltgesundheitsorganisation zu Epilepsie und anderen neurologischen Erkrankungen fördert die nationale Aufmerksamkeit für diese Lücken. In Südamerika gründeten Eurofarma und SK Biopharmaceuticals im Oktober 2025 Mentis Care, um KI-gestützte Anfallsvorhersage- und Überwachungsplattformen für Lateinamerika und andere Märkte zu entwickeln. Diese Regionen werden Geschäftsmodelle benötigen, die der lokalen Kaufkraft und der Versorgungsinfrastruktur entsprechen.
Wettbewerbslandschaft
Marktkonzentration
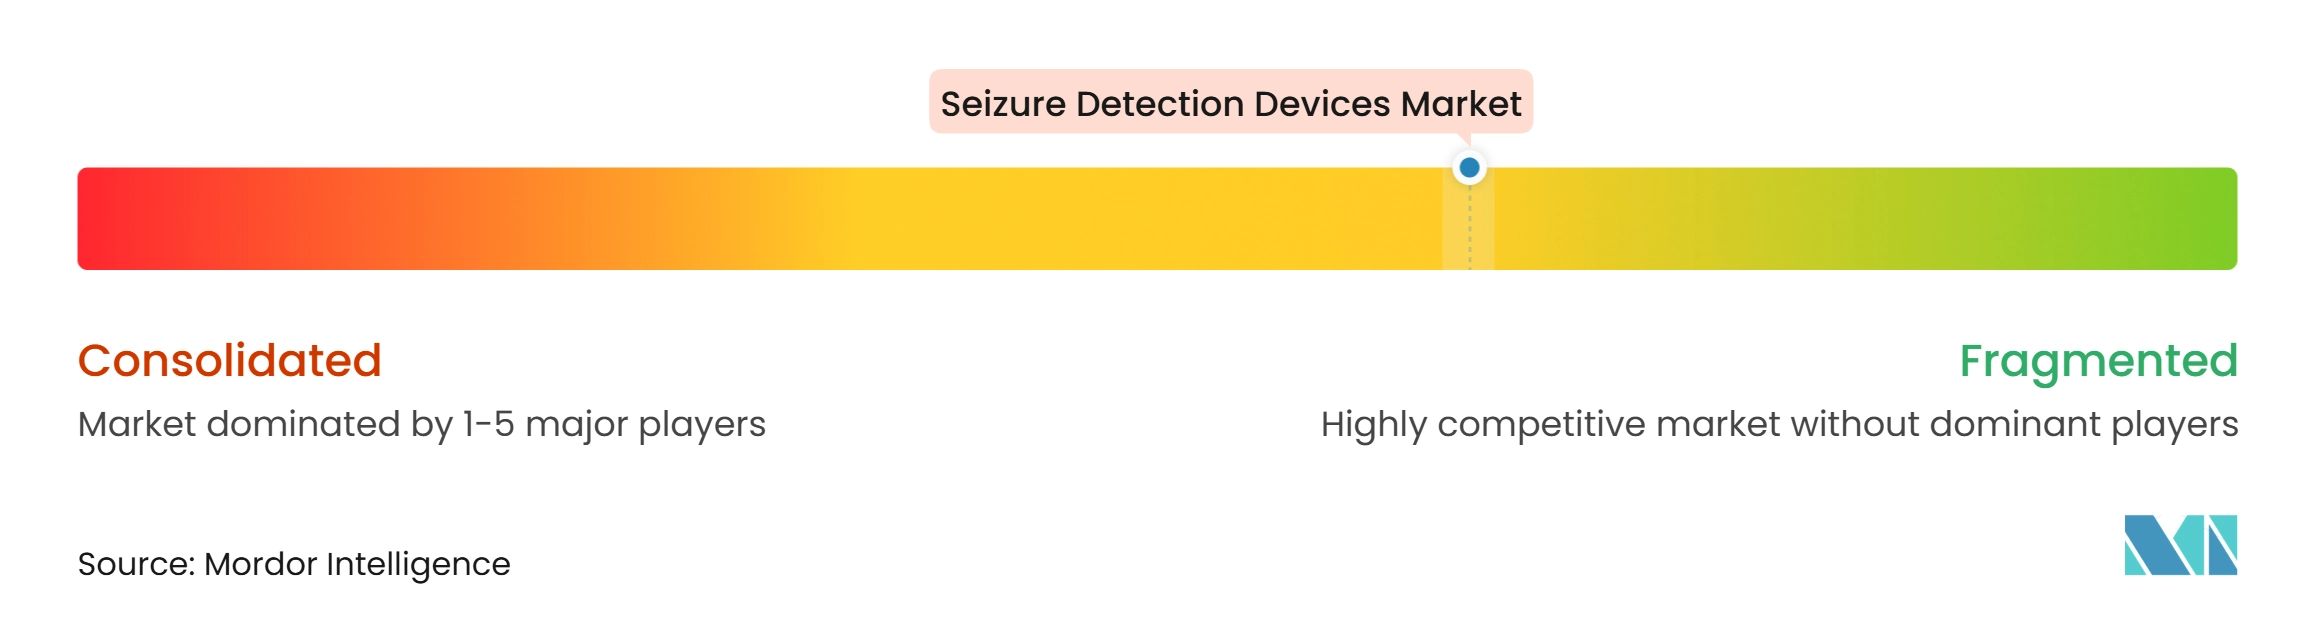
Der Markt für Geräte zur Anfallserkennung ist mäßig fragmentiert. Etablierte Patientenüberwachungsunternehmen verfügen über Krankenhausbeziehungen und installierte neurodiagnostische Systeme, während neuere Unternehmen sich auf spezialisierte EEG- und Softwareplattformen konzentrieren. Große Anbieter können bestehende klinische Infrastruktur und wiederkehrende Softwaredienste nutzen, um Beschaffungsgespräche zu unterstützen. Ceribell hat sein Angebot durch schnelle Point-of-Care-EEG-Einrichtung und cloudverbundene Analyse differenziert. Die FDA-Klasse-II-Compliance gemäß 21 CFR 882.1580 bleibt eine wichtige Schwelle für den Zugang zum US-amerikanischen Gerätemarkt. Medtronic und GE HealthCare erweiterten ihre strategische Allianz im März 2026 auf Bettseitenüberwachung, Telemetrie, ambulante Überwachung und drahtlose tragbare Lösungen. Diese Kombination aus Größe und regulatorischer Vertrautheit bleibt im Krankenhauseinkauf wertvoll.
Die Erkennung fokaler Anfälle und die pädiatrische Heimüberwachung bleiben Bereiche mit begrenzter Abdeckung. Periphere, am Handgelenk getragene Sensoren erkennen Ereignisse mit fokalem Beginn nicht zuverlässig, was Raum für EEG-basierte und multimodale Plattformen lässt. Epitel erweiterte die REMI-Zulassung auf Patienten ab einem Alter von 1 Jahr und positioniert die Plattform für die pädiatrische Heimüberwachung. Neuraxpharm und mjn-neuro bereiten EPISERAS für die europäische Vermarktung vor und fügen dem Wettbewerbsfeld einen KI-Ohrstück-Ansatz hinzu. Diese Programme zeigen, dass spezialisierte klinische Bedürfnisse ein Einstiegspunkt für kleinere Entwickler sein können.
Datenqualität, geistiges Eigentum und klinische Validierung prägen die Wettbewerbspositionierung im Markt für Geräte zur Anfallserkennung. Die Übersichtsarbeit aus dem Jahr 2025 ergab, dass 65,7 % der veröffentlichten KI-Anfallserkennungsstudien geschlossene Trainingsdaten verwendeten. Geschlossene Datensätze können unabhängige Tests einschränken und es schwieriger machen, die Leistung über diverse Patientengruppen hinweg nachzuweisen. Unternehmen mit prospektiven Studien und regulatorischen Nachweisen sind möglicherweise besser positioniert, um das Vertrauen von Klinikern zu gewinnen. Cadwell tätigte im April 2025 eine strategische Investition in Seer Medical und integrierte Seer Home Video-EEG in Cadwells ambulantes und klinisches EEG-Portfolio. Wettbewerbsstrategien kombinieren daher Gerätedesign, validierte Algorithmen, Partnerschaften und die Erbringung von Heimversorgungsdienstleistungen.
Marktführer in der Branche für Geräte zur Anfallserkennung
-
BrainScope Company Inc.
-
GE HealthCare
-
Koninklijke Philips NV
-
Masimo Corporation
-
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geräte zur Anfallserkennung Unternehmen in diesem Bericht
- Brain Sentinel Inc.
- BrainScope Company Inc.
- Cadwell
- Ceribell Inc.
- CGTec Kommunikationssysteme GmbH
- Compumedics
- DannuWave Ltd.
- Empatica Srl
- Epitel Inc.
- EpiWatch Inc.
- GE Healthcare
- Koninklijke Philips
- LivaNova
- Masimo
- Medtronic
- Natus Medical
- Neuro Event Labs Oy
- Nihon Kohden
- Seer Medical Pty Ltd
- UNEEG medical A/S
Neueste Industrielle Entwicklungen in Markt für Geräte zur Anfallserkennung
- November 2026: Ceribell erweitert seine Point-of-Care-Gehirnüberwachungsplattform mit der kommerziellen Einführung einer Delirüberwachungslösung und fügt Krankenhäusern, die die Plattform bereits zur Anfallsüberwachung einsetzen, einen zweiten neurologischen Anwendungsfall hinzu.
- Juni 2026: Ceribell veröffentlichte eine Studie in Critical Care Medicine mit 359 Patienten, die zeigt, dass jede zusätzliche Stunde der durch den Clarity-KI erkannten Anfallsaktivität das Risiko schwerer Behinderung oder Tod nahezu verdoppelt.
- März 2026: Medtronic plc und GE HealthCare erweiterten ihre mehrjährige globale strategische Allianz auf ambulante Überwachung und drahtlose tragbare Technologien, mit einer gemeinsamen Forschungs- und Entwicklungs-Roadmap für Wearable-Lösungen der nächsten Generation.
Globaler Berichtsumfang für den Markt für Geräte zur Anfallserkennung
Gemäß dem Berichtsumfang sind Geräte zur Anfallserkennung medizinische Geräte, die zur Identifizierung, Überwachung und Aufzeichnung von Anfallsaktivitäten bei Personen mit Epilepsie und anderen anfallsbedingten neurologischen Erkrankungen entwickelt wurden. Diese Geräte nutzen Technologien wie Elektroenzephalografie (EEG), tragbare Sensoren, Bewegungserkennung und auf künstlicher Intelligenz basierende Algorithmen, um abnormale elektrische Hirnaktivität oder anfallsassoziierte physiologische Veränderungen zu erkennen. Sie ermöglichen eine Echtzeit- oder kontinuierliche Überwachung und können Alarme an Patienten, Pflegepersonen oder medizinisches Fachpersonal senden. Diese Geräte unterstützen das Anfallsmanagement, die Patientensicherheit und die klinische Beurteilung.
Der Markt für Geräte zur Anfallserkennung ist nach Produkttyp, Erkennungstechnologie, Anfallstyp, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in tragbare Geräte zur Anfallserkennung, Bett- und Bewegungssensoren, EEG-basierte Anfallserkennungssysteme, Video- und Audio-Anfallsüberwachungssysteme, implantierbare und subkutane EEG-Überwachungsgeräte sowie sonstige unterteilt. Nach Erkennungstechnologie ist der Markt in Akzelerometrie, elektrodermale Aktivität, Herzfrequenz und Photoplethysmografie, Elektroenzephalografie, Elektromyografie sowie sonstige unterteilt. Nach Anfallstyp ist der Markt in generalisierte tonisch-klonische Anfälle, fokale Anfälle, hyperkinetische Anfälle, nächtliche Anfälle, Anfallscluster sowie sonstige unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser, neurologische Kliniken, häusliche Pflegeeinrichtungen, ambulante Kliniken und Polikliniken sowie sonstige unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika unterteilt. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktwerte (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Tragbare Geräte zur Anfallserkennung |
| Bett- und Bewegungssensoren |
| EEG-basierte Anfallserkennungssysteme |
| Video- und Audio-Anfallsüberwachungssysteme |
| Implantierbare und subkutane EEG-Überwachungsgeräte |
| Sonstige |
| Akzelerometrie |
| Elektrodermale Aktivität |
| Herzfrequenz und Photoplethysmografie |
| Elektroenzephalografie |
| Elektromyografie |
| Sonstige |
| Generalisierte tonisch-klonische Anfälle |
| Fokale Anfälle |
| Hyperkinetische Anfälle |
| Nächtliche Anfälle |
| Anfallscluster |
| Sonstige |
| Krankenhäuser |
| Neurologische Kliniken |
| Häusliche Pflegeeinrichtungen |
| Ambulante Kliniken und Polikliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Tragbare Geräte zur Anfallserkennung | |
| Bett- und Bewegungssensoren | ||
| EEG-basierte Anfallserkennungssysteme | ||
| Video- und Audio-Anfallsüberwachungssysteme | ||
| Implantierbare und subkutane EEG-Überwachungsgeräte | ||
| Sonstige | ||
| Nach Erkennungstechnologie | Akzelerometrie | |
| Elektrodermale Aktivität | ||
| Herzfrequenz und Photoplethysmografie | ||
| Elektroenzephalografie | ||
| Elektromyografie | ||
| Sonstige | ||
| Nach Anfallstyp | Generalisierte tonisch-klonische Anfälle | |
| Fokale Anfälle | ||
| Hyperkinetische Anfälle | ||
| Nächtliche Anfälle | ||
| Anfallscluster | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Neurologische Kliniken | ||
| Häusliche Pflegeeinrichtungen | ||
| Ambulante Kliniken und Polikliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Geräten zur Anfallserkennung an?
Die Nachfrage wird durch ungedeckten Epilepsieüberwachungsbedarf, breiteren Zugang zu Wearables, häusliche Versorgungsmodelle und automatisierte EEG-Auswertung gestützt. Mehr Patienten können außerhalb von Facheinheiten beobachtet werden, wenn Versorgungspfade die Nachsorge unterstützen.
Welche Produktkategorie für Geräte zur Anfallserkennung ist die größte?
Tragbare Geräte hielten im Jahr 2026 einen Anteil von 42,67 % an der Nachfrage. Ihre Position spiegelt diskrete kontinuierliche Überwachung und Kompatibilität mit Verbrauchergeräten wider, obwohl die Erkennung fokaler Anfälle weiterhin eingeschränkt ist.
Welche Technologie wächst am schnellsten bei der Anfallsüberwachung?
Für die multimodale Überwachung wird bis 2032 ein CAGR von 13,24 % prognostiziert. Sie kombiniert Signale, die die Abdeckung über Anfallstypen hinweg verbessern und die Auswertung mehrdeutiger Ereignisse leiten können.
Können am Handgelenk getragene Anfallsgeräte fokale Anfälle erkennen?
Die Evidenz der vorliegenden Studie zeigte, dass ein am Handgelenk getragenes Akzelerometriegerät alle 510 fokalen Anfälle verpasste. EEG- und multimodale Systeme werden benötigt, wenn fokale Ereignisse ein klinisches Anliegen sind.
Warum expandiert die häusliche Anfallsüberwachung?
Die häusliche Überwachung kann die Beobachtung verlängern, ohne stationäre Betten zu belegen. Häusliches Video-EEG wurde mit niedrigeren Diagnosekosten als stationäre Alternativen in Verbindung gebracht.
Welche Region weist das stärkste prognostizierte Wachstum auf?
Für den Asien-Pazifik-Raum wird bis 2032 ein CAGR von 15,39 % prognostiziert. Ungedeckter Versorgungsbedarf, Investitionen in das Gesundheitswesen und breiterer Zugang zur digitalen Versorgung unterstützen die regionale Akzeptanz.