
Tamaño y Participación del Mercado de Dispositivos de Detección de Convulsiones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 92.93 Millones de dólares |
| Tamaño del Mercado (2032) | 168.07 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.58 % |
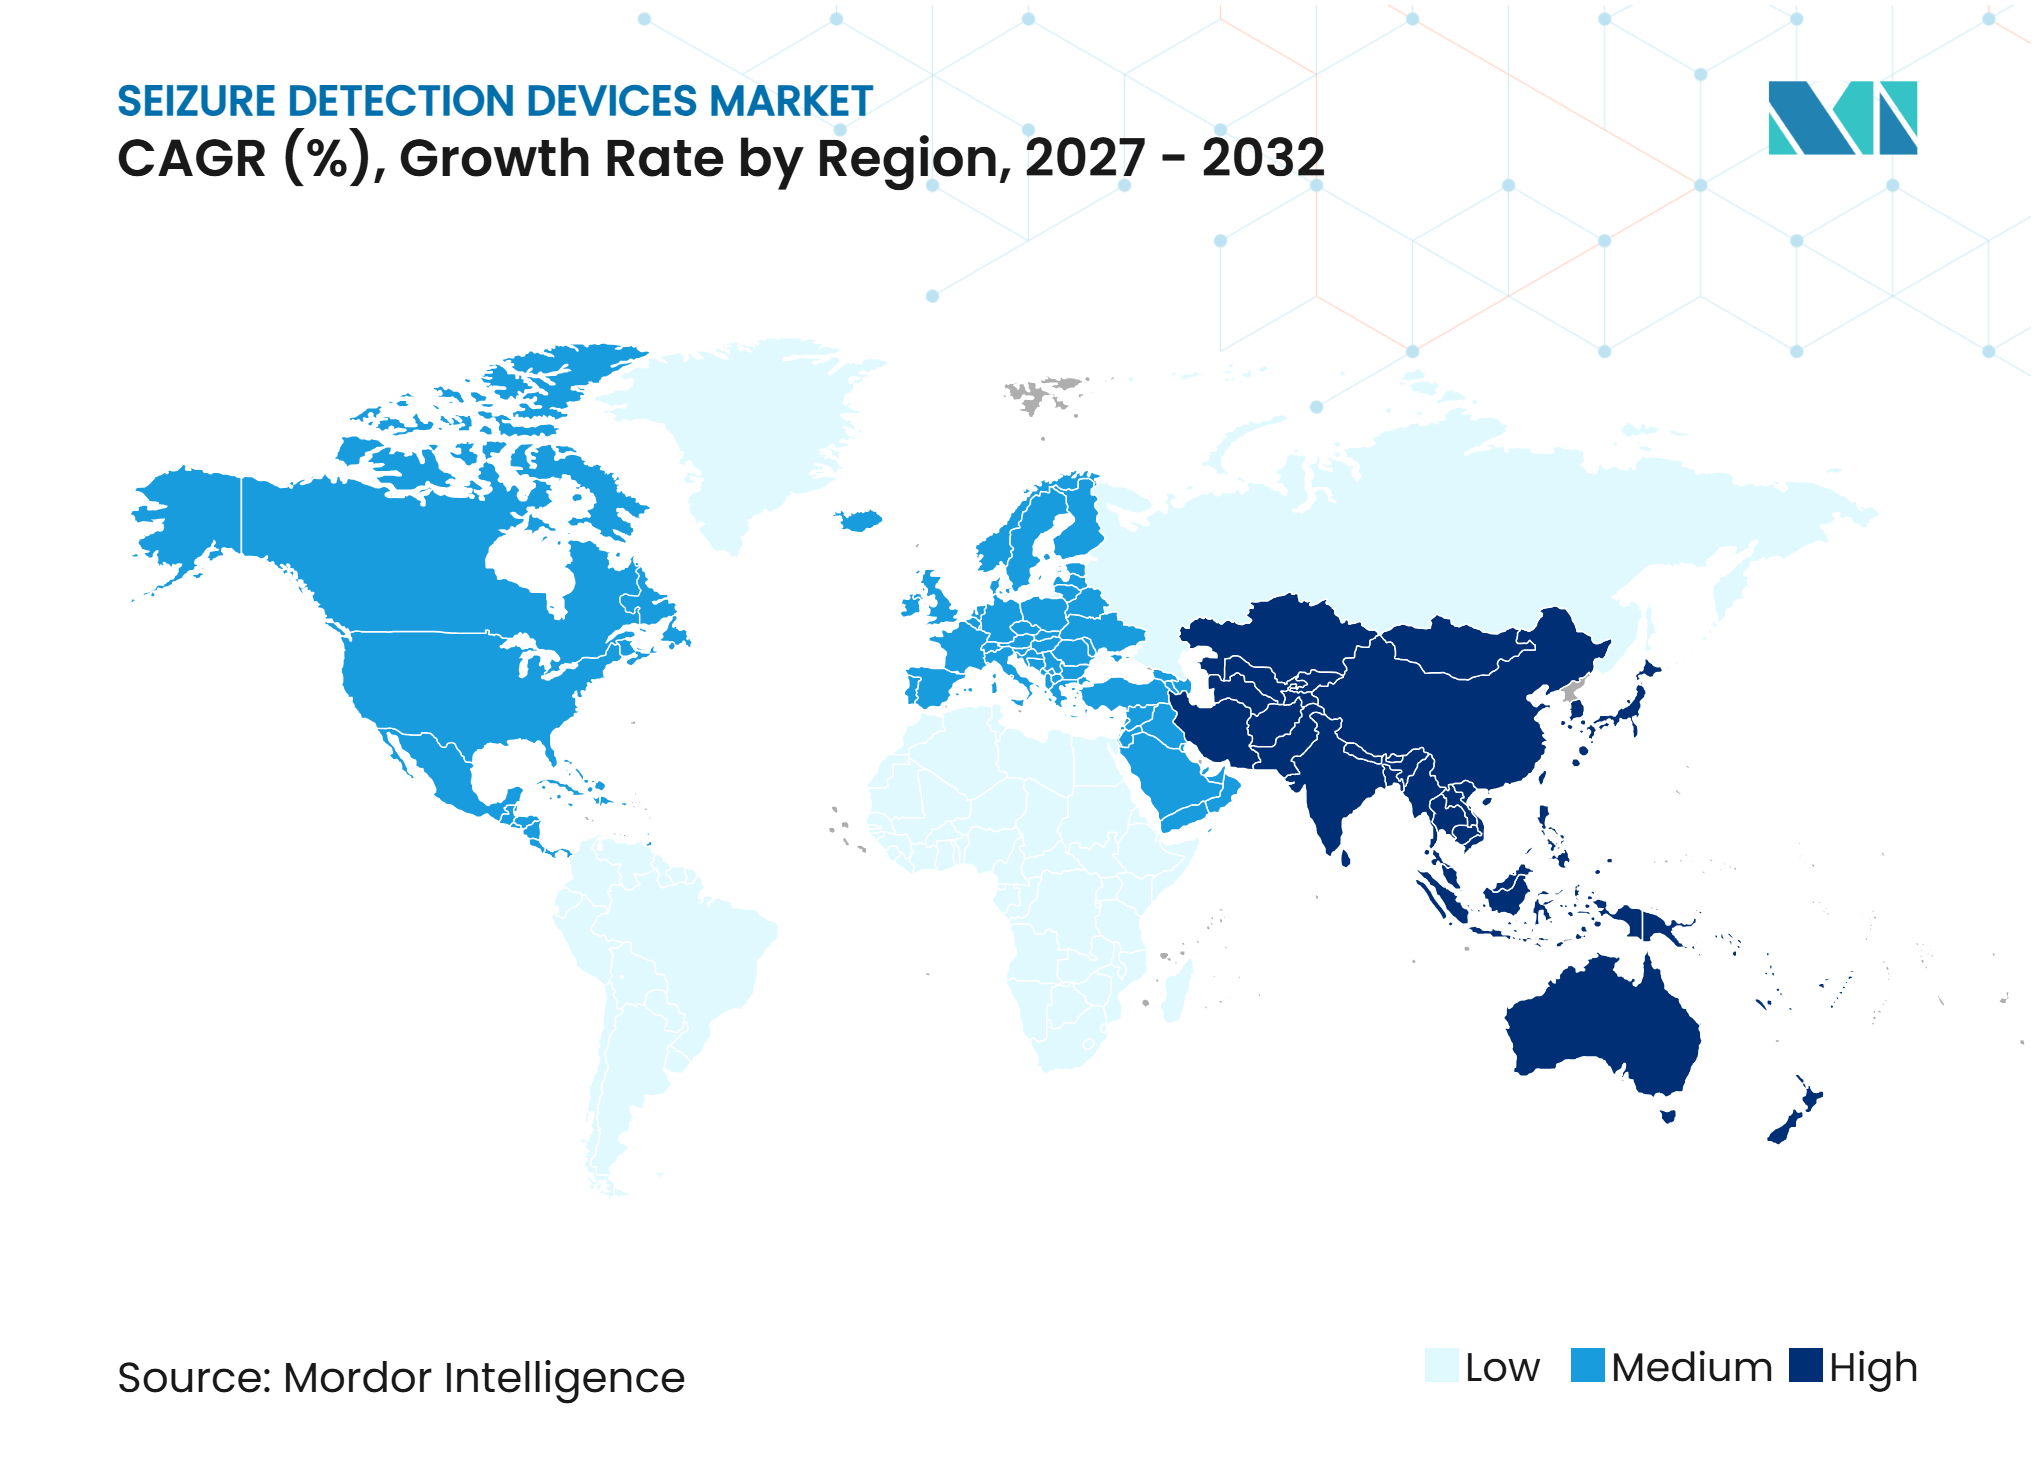
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Detección de Convulsiones por Mordor Intelligence
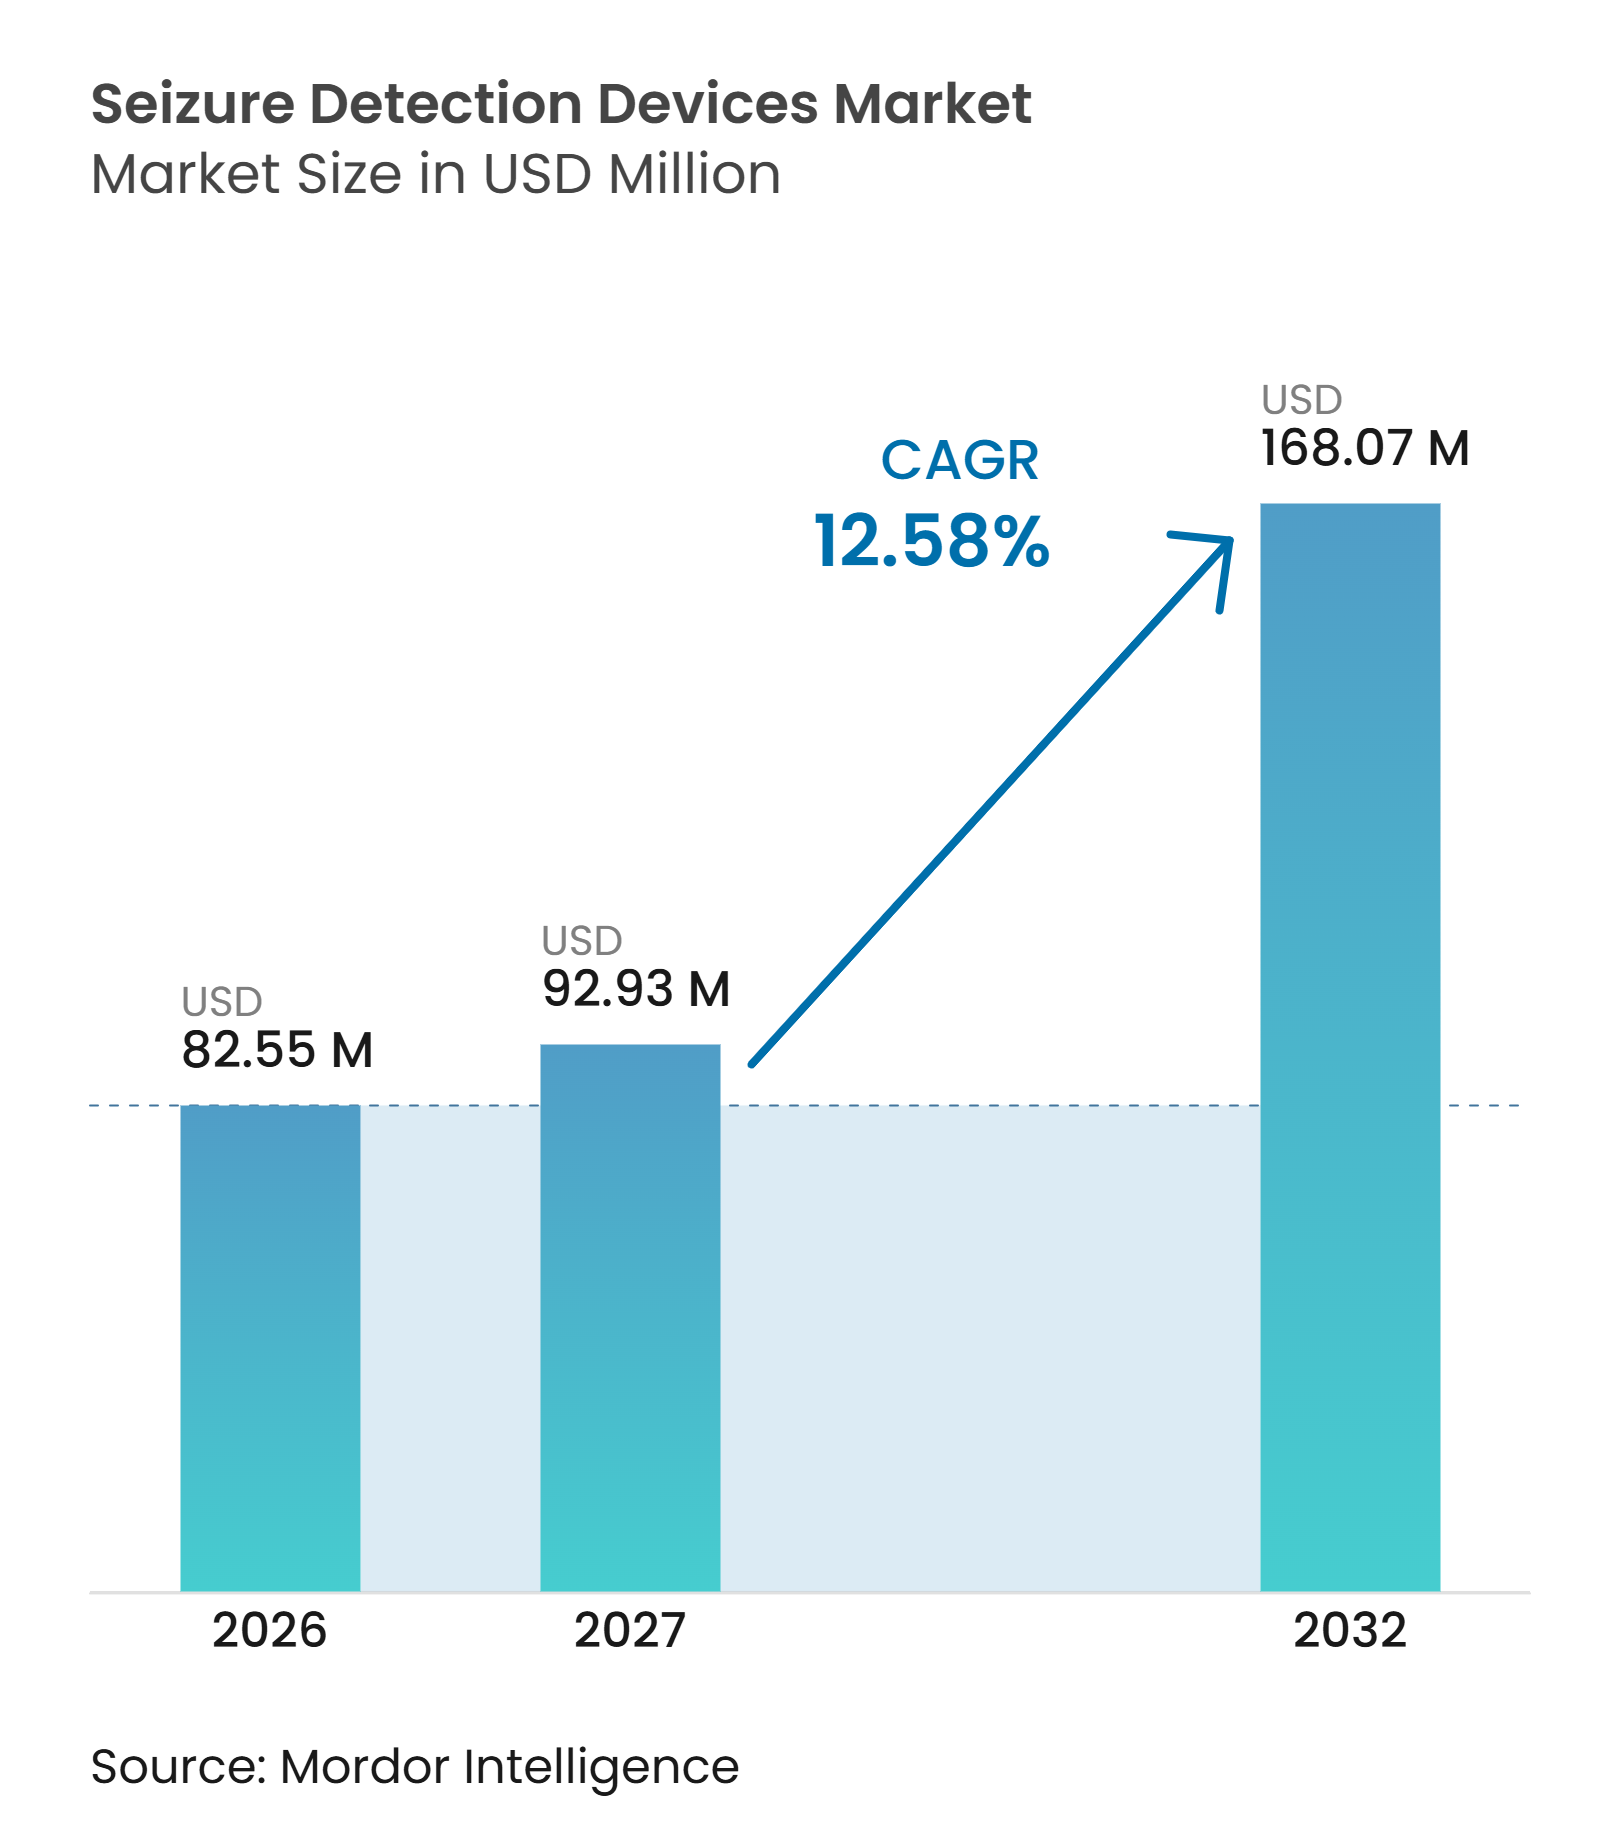
Se estima que el mercado de dispositivos de detección de convulsiones tendrá un valor de 82,55 millones de USD en 2026 y se proyecta que alcanzará los 168,07 millones de USD para 2032, registrando un CAGR del 12,58% durante el período de pronóstico (2027-2032). El mercado de dispositivos de detección de convulsiones se está expandiendo porque muchas personas con epilepsia aún carecen de una evaluación especializada oportuna y de pruebas electrofisiológicas, particularmente en entornos de menores recursos. Los sensores portátiles, los sistemas de EEG conectados y las alertas automatizadas están trasladando el monitoreo desde entornos hospitalarios hacia el hogar y la atención ambulatoria. Este cambio crea una oportunidad para que los proveedores amplíen los períodos de observación sin utilizar mayor capacidad hospitalaria. El mercado de dispositivos de detección de convulsiones también enfrenta un requisito de rendimiento claro, ya que los sistemas deben reducir los eventos no detectados y las alertas falsas antes de poder lograr una aceptación clínica más amplia. La competencia se centra, por tanto, en la validación clínica, la autorización regulatoria y la integración práctica en las vías de atención.
Conclusiones Clave del Informe
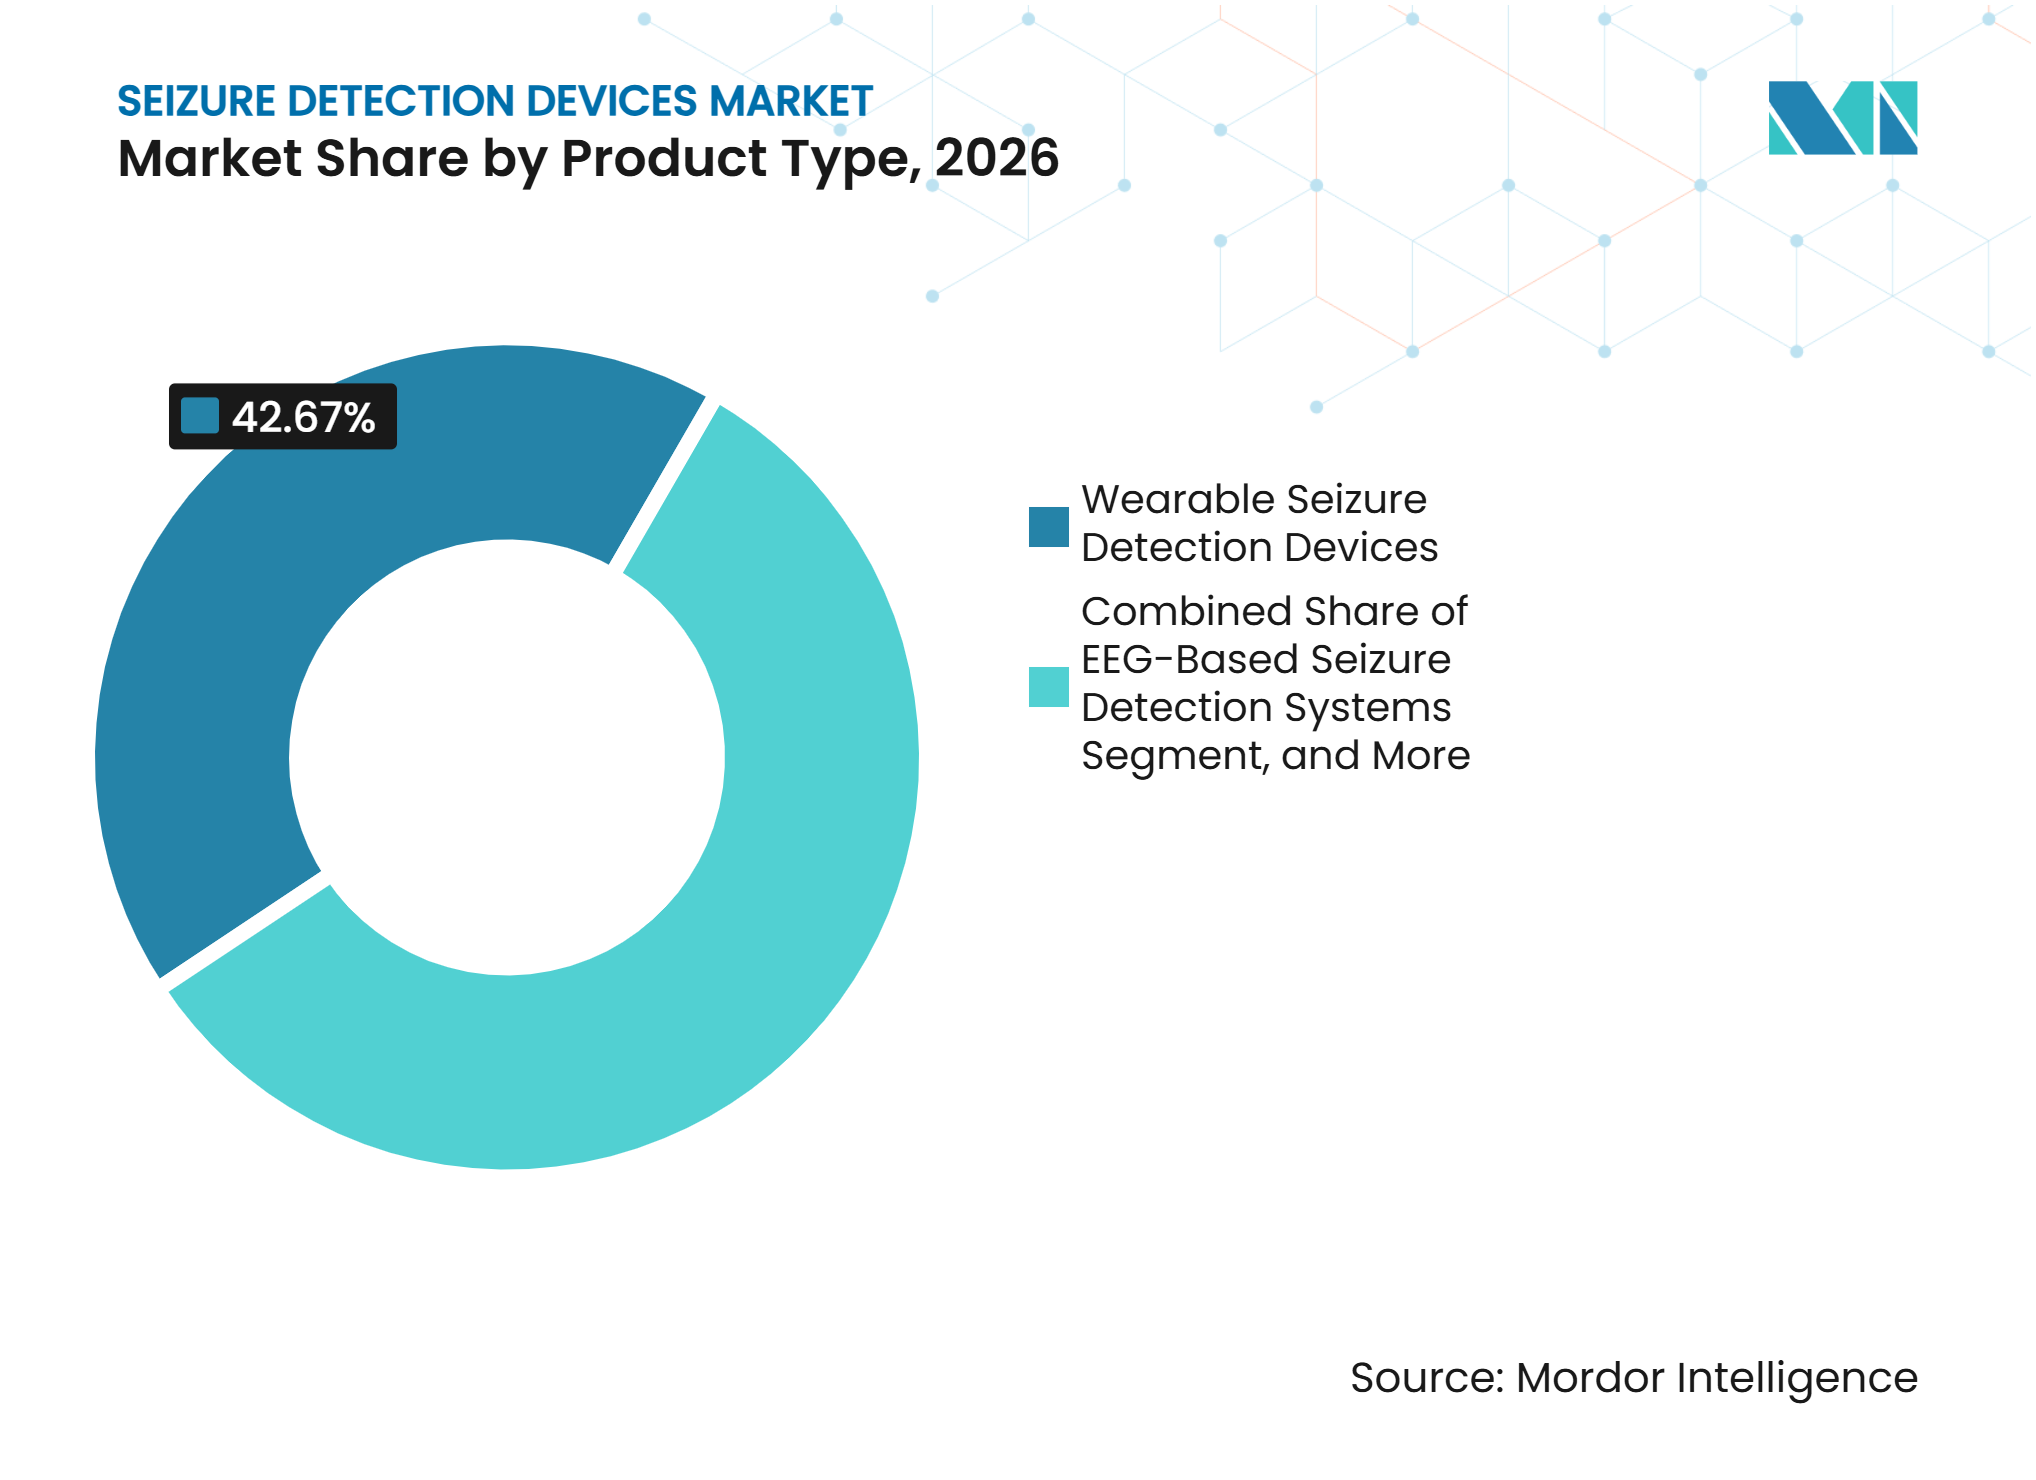
- Por tipo de producto, los dispositivos portátiles representaron el 42,67% de la participación del mercado de dispositivos de detección de convulsiones en 2026, mientras que se proyecta que los sistemas basados en EEG crecerán a un CAGR del 12,88% hasta 2032.
- Por tecnología de detección, el EEG representó el 38,26% de la participación del mercado de dispositivos de detección de convulsiones en 2026, mientras que se prevé que el monitoreo multimodal se expanda a un CAGR del 13,24% hasta 2032.
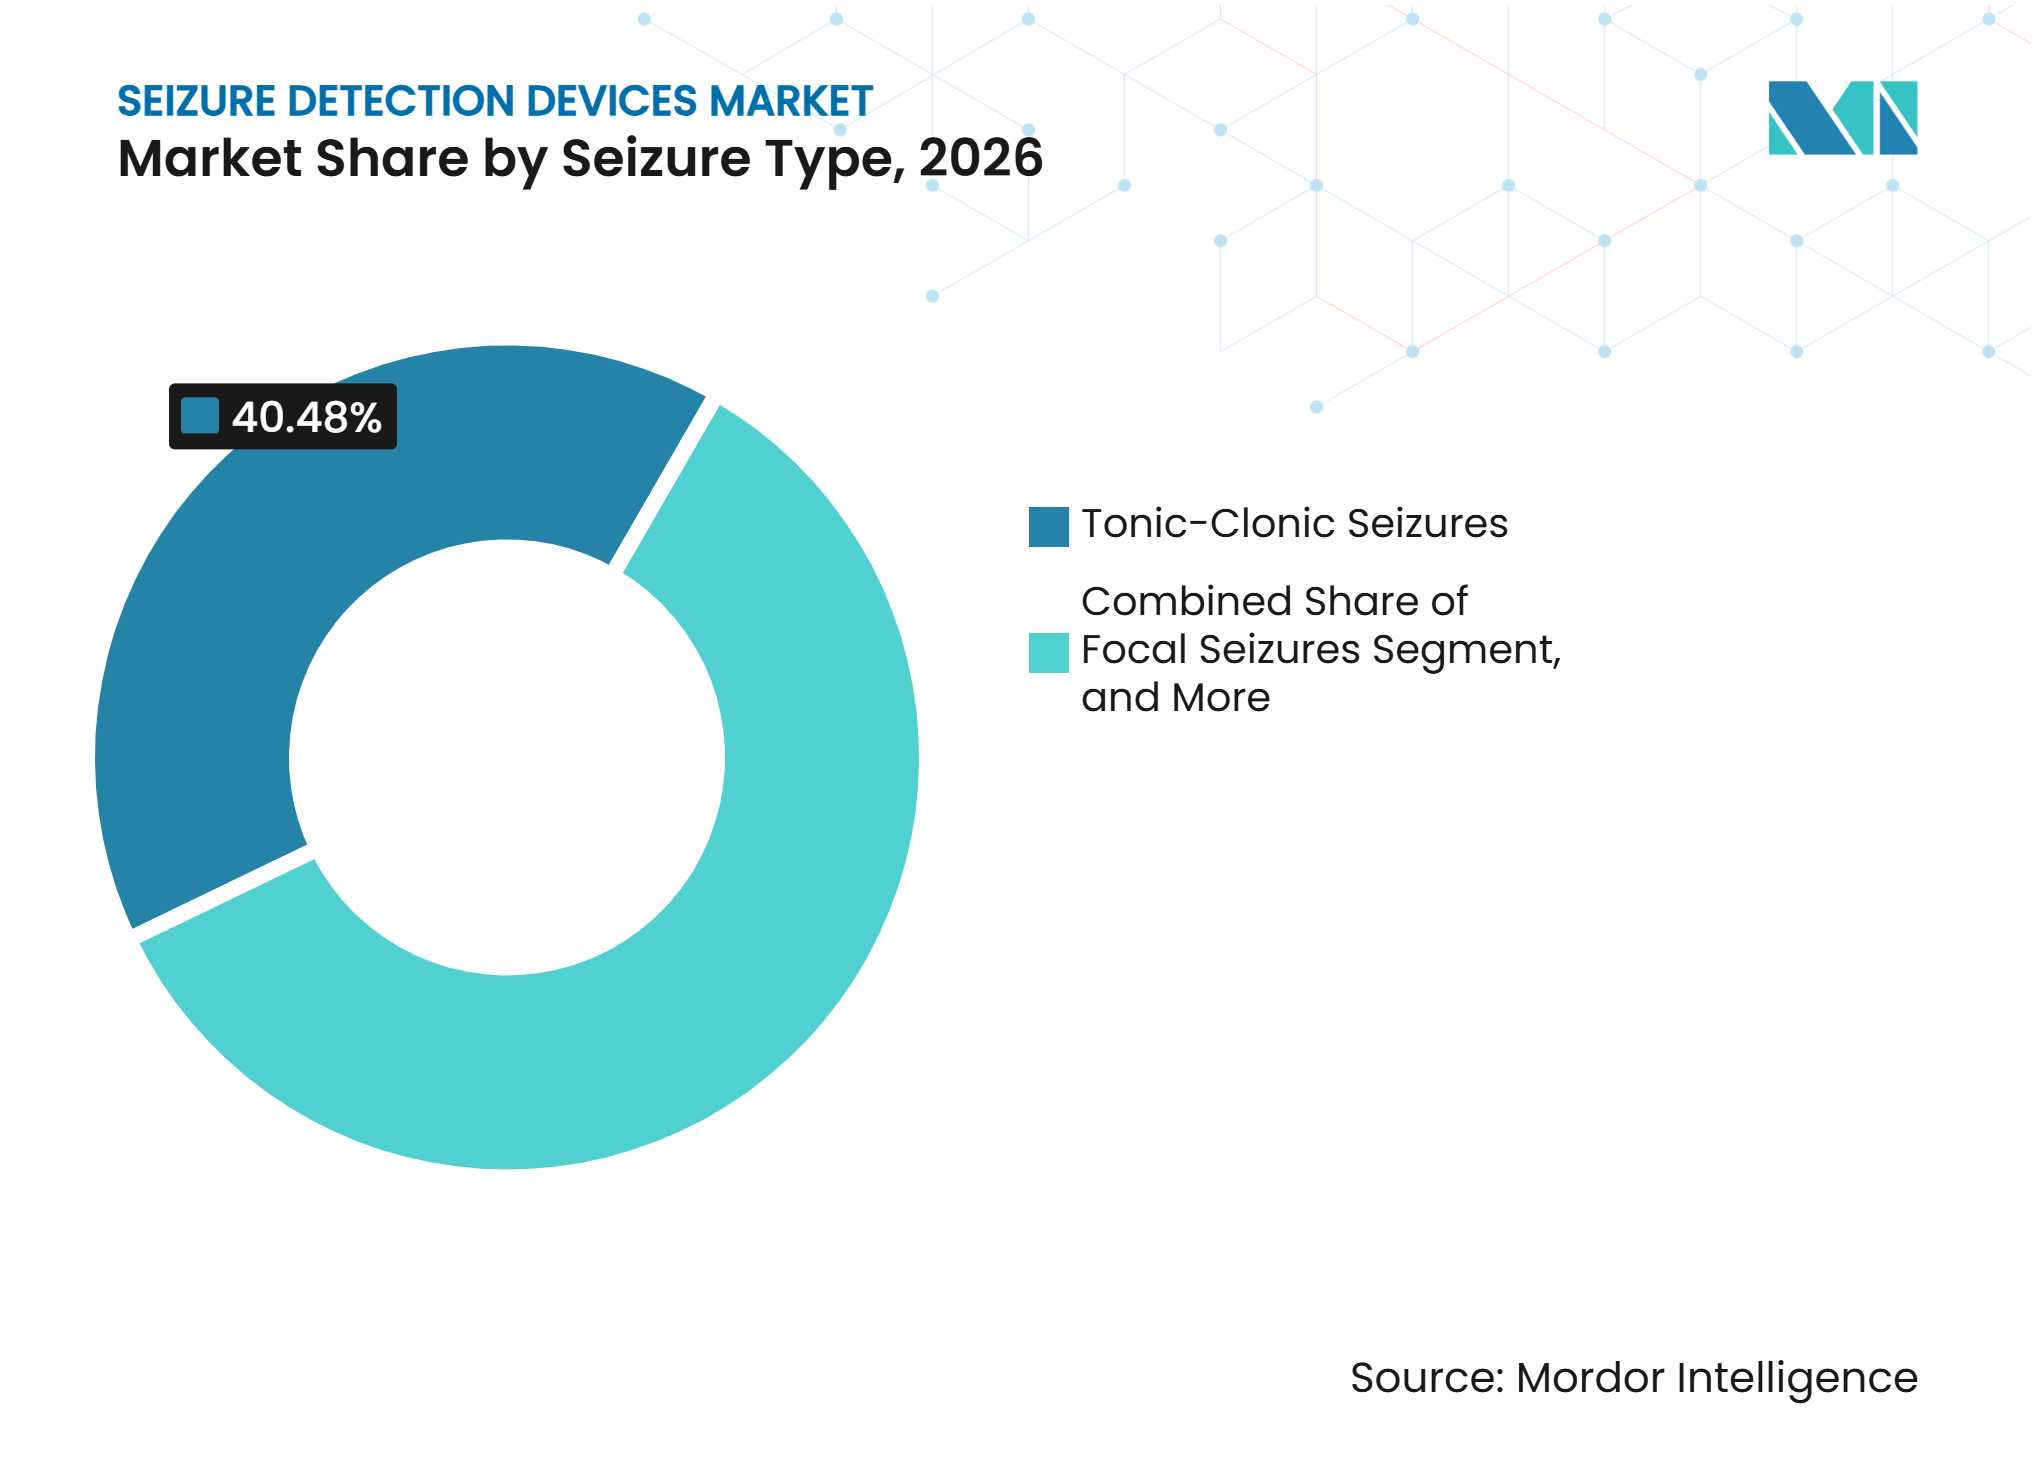
- Por tipo de convulsión, las convulsiones tónico-clónicas generalizadas representaron el 40,48% de la demanda en 2026, mientras que se prevé que las convulsiones focales crezcan a un CAGR del 13,65% hasta 2032.
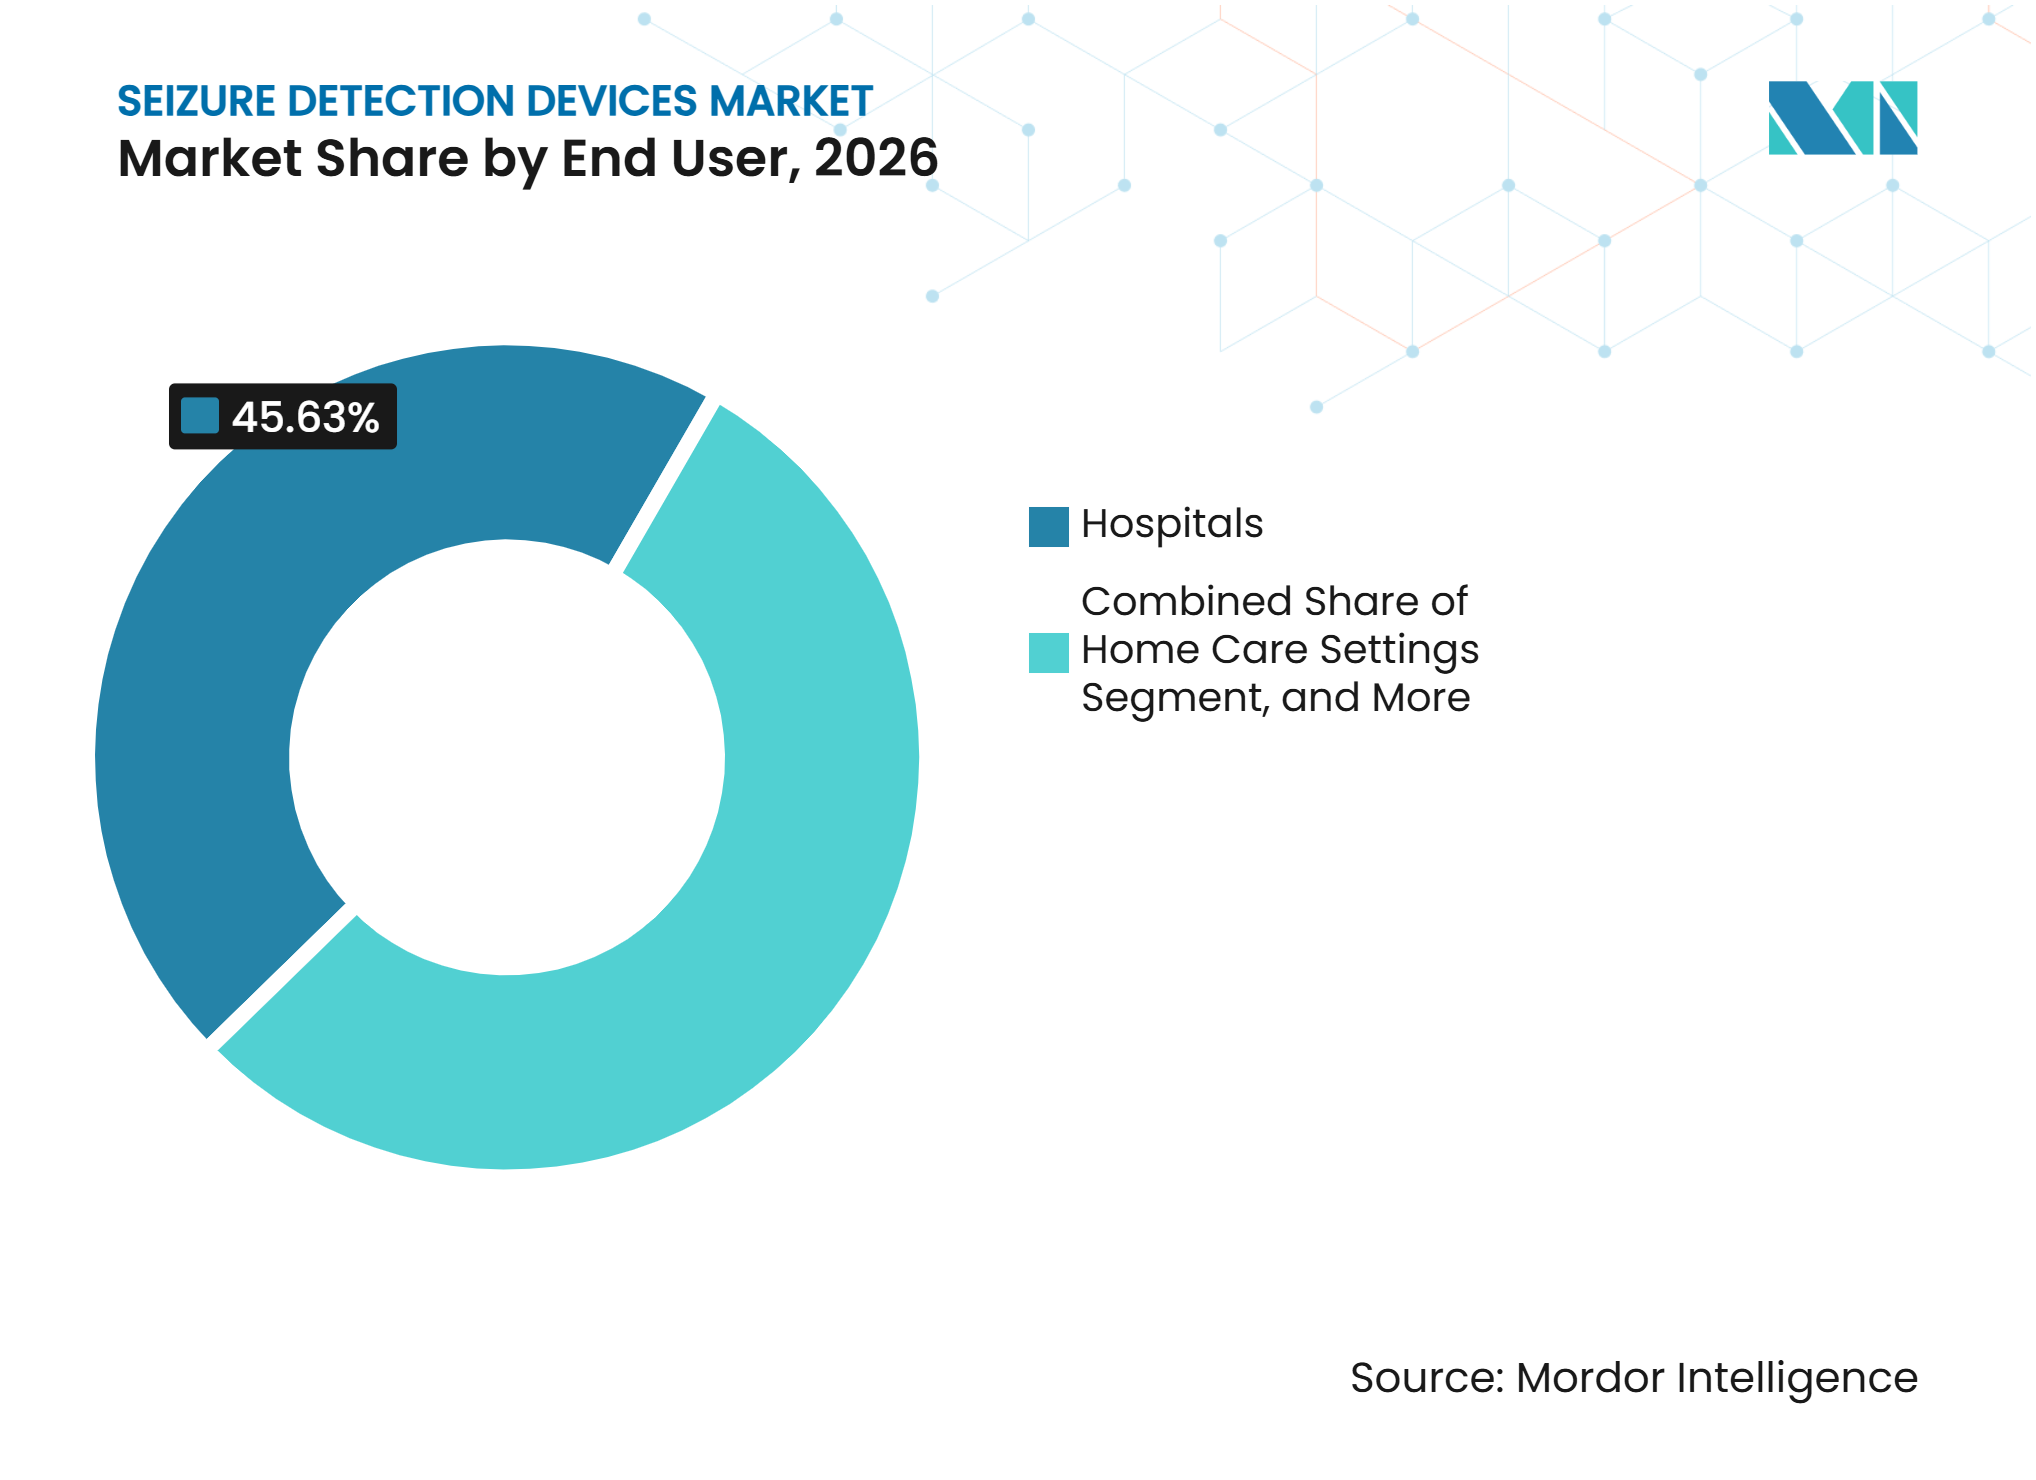
- Por usuario final, los hospitales representaron el 45,63% de la demanda en 2026, mientras que se proyecta que los entornos de atención domiciliaria y los pacientes individuales crezcan a un CAGR del 14,49% hasta 2032 en el mercado de dispositivos de detección de convulsiones.
- Por geografía, América del Norte representó el 38,25% de la demanda global en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 15,39% hasta 2032 en el mercado de dispositivos de detección de convulsiones.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Dispositivos de Detección de Convulsiones*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de la Epilepsia e Insuficiencia Diagnóstica | +2.5% | Global, mayor demanda insatisfecha en APAC, MEA, América del Sur | Largo plazo (≥ 4 años) |
| Creciente Adopción de Monitoreo Portátil y Remoto | +2.8% | América del Norte y Europa liderando, APAC acelerando | Corto plazo (≤ 2 años) |
| Expansión de la Atención Ambulatoria y Domiciliaria para la Epilepsia | +2.0% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Detección Habilitada por IA y Biosensado Multimodal | +2.3% | Global, concentración de pioneros en América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Autorizaciones Regulatorias más Amplias para Niños y Uso Nocturno | +1.5% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Economía de Alertas para Cuidadores ante Convulsiones No Presenciadas | +1.2% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Epilepsia e Insuficiencia Diagnóstica
El mercado de dispositivos de detección de convulsiones genera demanda a partir de una gran población que necesita monitoreo continuo fuera de los centros especializados. La Organización Mundial de la Salud informa que 50 millones de personas tienen epilepsia en todo el mundo y que casi el 80% vive en países de ingresos bajos y medios.[1] Un metaanálisis de 2025 reportó una prevalencia global agrupada de epilepsia de 7,57 por cada 1.000 personas y encontró una tendencia al alza hasta 2025. El análisis de la Carga Global de Enfermedades de 2024 documentó una variación geográfica sustancial en la carga de epilepsia, reforzando la necesidad de modelos de atención que no dependan únicamente de instalaciones especializadas. El mercado de dispositivos de detección de convulsiones puede abordar parte de esta brecha al apoyar una observación más prolongada en entornos donde el acceso a los servicios de EEG es limitado. La demanda seguirá vinculada a la capacidad de los sistemas de salud para identificar pacientes y conectarlos con atención de seguimiento.
Creciente Adopción de Monitoreo Portátil y Remoto
El monitoreo portátil y remoto está haciendo que el mercado de dispositivos de detección de convulsiones sea más accesible para los pacientes que necesitan observación continua fuera del hospital. Empatica recibió la autorización de la FDA para EpiMonitor en junio de 2025, ampliando el uso de la pulsera EmbracePlus para niños de 6 años en adelante. Una revisión de 2025 que abarcó 67 estudios encontró que los acelerómetros fueron el tipo de sensor más utilizado, apareciendo en el 61,2% de los estudios.[2] Estos productos pueden reducir el estigma cuando el monitoreo se integra en dispositivos de consumo familiares. También hacen posibles las alertas para cuidadores en entornos domésticos y comunitarios, aunque el valor clínico sigue dependiendo del tipo de convulsión y de la precisión de las alertas.
Detección Habilitada por IA y Biosensado Multimodal
El análisis habilitado por IA está ampliando el papel clínico del mercado de dispositivos de detección de convulsiones más allá de una señal de advertencia básica. Una revisión de 2026 de 23 estudios de validación encontró una sensibilidad del 97% para la detección de EEG detrás de la oreja y una sensibilidad del 86,2% a nivel de evento para EEG portátil de canales reducidos.[3] La misma revisión reportó una tasa de detección falsa de 0,162 por hora para EEG portátil de canales reducidos en 158 participantes. Ceribell informó que su algoritmo Clarity fue evaluado en 359 pacientes adultos en 3 centros médicos académicos, vinculando la actividad convulsiva adicional detectada por EEG con un mayor riesgo de discapacidad grave o muerte. Estos hallazgos respaldan el uso de la revisión automatizada para la medición de la carga convulsiva y la priorización clínica. Una adopción más amplia requerirá conjuntos de datos que representen a pacientes y entornos de atención variados.
Autorizaciones Regulatorias más Amplias para Niños y Uso Nocturno
Las autorizaciones recientes están expandiendo el mercado de dispositivos de detección de convulsiones hacia el monitoreo pediátrico y nocturno. Epitel recibió una autorización ampliada de la FDA en marzo de 2025 para el monitoreo de EEG inalámbrico REMI en pacientes de tan solo 1 año de edad. La FDA autorizó NightWatch+ para el monitoreo nocturno de convulsiones con prescripción en niños de 4 a 16 años. Ceribell recibió la autorización de la FDA en noviembre de 2025 para su algoritmo Clarity para la detección de convulsiones electrográficas en neonatos prematuros. Estas aprobaciones amplían el acceso potencial para grupos de pacientes que tenían opciones de dispositivos limitadas. También hacen que la validación específica por edad y los requisitos de cumplimiento sean más importantes para los desarrolladores.
Análisis del Impacto de las Restricciones del Mercado de Dispositivos de Detección de Convulsiones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de Detecciones Falsas Positivas y Falsas Negativas | -1.8% | Global, más aguda en entornos ambulatorios y pediátricos | Corto plazo (≤ 2 años) |
| Brechas de Reembolso y Alto Costo Total de Propiedad | -2.2% | Global, más restrictivo en APAC, MEA, América del Sur | Largo plazo (≥ 4 años) |
| Generalización Limitada entre Pacientes de los Modelos de IA | -1.3% | Global, retrasa la autorización regulatoria en Europa y APAC | Mediano plazo (2-4 años) |
| Fallos en la Batería, Conectividad y Continuidad de Carga del Sensor | -0.9% | Global, mayor riesgo en entornos rurales con baja conectividad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Detecciones Falsas Positivas y Falsas Negativas
La precisión de los dispositivos sigue siendo una restricción para el mercado de dispositivos de detección de convulsiones, ya que las convulsiones no detectadas y las alertas innecesarias pueden interrumpir la atención. Un estudio prospectivo de 2026 encontró que un dispositivo de acelerometría de muñeca detectó las 16 convulsiones convulsivas generalizadas, pero no detectó ninguna de las 510 convulsiones focales observadas durante 373 días de monitoreo. El estudio también registró 29 falsas alarmas, en gran parte vinculadas al movimiento cotidiano.[4] Un estudio de validación de 2025 encontró que el EEG portátil de canales reducidos tuvo más detecciones falsas en uso ambulatorio que en una unidad monitorizada, con todas las falsas positivas ambulatorias ocurriendo en participantes pediátricos. Estos resultados favorecen los sistemas multimodales y centrados en EEG cuando el uso clínico requiere la detección de una gama más amplia de tipos de convulsiones. También requieren que los proveedores establezcan protocolos de respuesta que tengan en cuenta la carga de alertas.
Brechas de Reembolso y Alto Costo Total de Propiedad
Las barreras de reembolso y precio continúan limitando el acceso en el mercado de dispositivos de detección de convulsiones. Una revisión de 2025 encontró que los dispositivos validados tenían precios de entre 1.530 y 1.785 USD, mientras que más de la mitad de los usuarios potenciales indicaron que gastarían menos de 200 USD. La revisión encontró reembolso total por seguro en solo el 4% de los países encuestados. Las vías de cobertura pueden hacer que el monitoreo domiciliario sea más viable, pero su disponibilidad sigue siendo desigual entre países y pagadores. Los fabricantes necesitan evidencia clínica y económica que aborde tanto el costo del dispositivo como el costo de los servicios de monitoreo continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Dispositivos Portátiles Lideran Mientras los Sistemas Basados en EEG Ganan TerrenoLos dispositivos portátiles representaron el 42,67% de la demanda por tipo de producto en 2026. Su uso refleja la demanda de monitoreo continuo y discreto y la compatibilidad con hardware de consumo familiar. La categoría de productos incluye plataformas de muñeca que miden el movimiento, la conductancia de la piel u otras señales fisiológicas relacionadas. EpiMonitor y NightWatch+ ampliaron la gama de opciones portátiles autorizadas durante 2025. Estos sistemas están más alineados con eventos motores visibles y alertas nocturnas para cuidadores. Su limitación es que las señales periféricas no identifican de manera confiable las convulsiones de inicio focal.
Se proyecta que los sistemas basados en EEG avancen a un CAGR del 12,88% hasta 2032, la tasa más rápida entre las categorías de productos. Este crecimiento se debe a la necesidad de identificar convulsiones focales que las pulseras y los sensores de cama pueden pasar por alto. El tamaño del mercado de dispositivos de detección de convulsiones para los sistemas basados en EEG está respaldado por la demanda clínica de evidencia electrográfica en lugar de signos indirectos. Los sensores de cama y movimiento siguen siendo relevantes para usos pediátricos y residenciales donde la adherencia a dispositivos portátiles puede ser difícil. Los sistemas de video y audio pueden mejorar la documentación hospitalaria y apoyar la caracterización de convulsiones. Las opciones de EEG implantable y subcutáneo proporcionan registros a más largo plazo, pero las exigencias del procedimiento y el costo limitan su uso a una población clínica más reducida.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Detección:
El EEG Proporciona la Señal de Referencia Mientras los Sistemas Multimodales AvanzanEl EEG representó el 38,26% de la demanda por tecnología de detección en 2026. Sigue siendo el método de referencia para detectar actividad electrográfica y para evaluar eventos de inicio focal. Las directrices de la Sociedad Americana de Neurofisiología Clínica respaldan el monitoreo continuo de EEG para pacientes neonatales y pediátricos de alto riesgo, lo que refuerza su papel en la atención institucional. El EEG puede proporcionar evidencia que los sensores periféricos no pueden capturar. Esta distinción es importante cuando una decisión de tratamiento requiere la confirmación de actividad convulsiva. Los diseños de EEG de canales reducidos y portátiles están haciendo que la tecnología sea más adecuada para uso prolongado fuera del hospital.
Se espera que el monitoreo multimodal crezca a un CAGR del 13,24% hasta 2032. Combina EEG con acelerometría, ECG, actividad electrodérmica, fotopletismografía u otras señales relacionadas. La revisión de 2025 encontró medidas de actividad en el 53,7% de los estudios, medidas cardiovasculares en el 49,3%, actividad cerebral en el 35,8% y conductancia de la piel en el 34,3%. Este patrón muestra por qué ningún sensor único puede capturar el rango fisiológico completo de las convulsiones. La acelerometría sigue siendo ampliamente utilizada porque tiene bajos requisitos de energía y se adapta a los dispositivos portátiles de consumo. La industria de dispositivos de detección de convulsiones se está moviendo, por tanto, hacia combinaciones de señales que puedan equilibrar el rendimiento de detección con la comodidad y la duración de la batería.
Por Tipo de Convulsión:
Los Eventos Tónico-Clónicos Generalizados Impulsan la Demanda Actual Mientras las Convulsiones Focales Crean NecesidadLas convulsiones tónico-clónicas generalizadas representaron el 40,48% de la demanda en 2026. Estos eventos son visibles e implican cambios motores que los sistemas actuales de muñeca y de cama pueden identificar con mayor facilidad. También están asociados con la Muerte Súbita Inesperada en Epilepsia, lo que puede motivar la adopción por parte de los cuidadores. Un estudio de 2026 encontró una latencia media de alerta de 25 segundos para un dispositivo de muñeca autorizado por la FDA, y los cuidadores recibieron 15 de las 16 alertas detectadas. Esto respalda el papel de las alertas para permitir una respuesta oportuna del cuidador. La Sociedad Americana de Epilepsia, la Fundación de Epilepsia y la Fundación Danny Did afirman que la evidencia sigue siendo insuficiente para demostrar que los dispositivos no invasivos previenen la Muerte Súbita Inesperada en Epilepsia.
Se prevé que las convulsiones focales crezcan a un CAGR del 13,65% hasta 2032. Su importancia refleja las consecuencias cognitivas y funcionales, así como la dificultad de detección con biosensores periféricos. El tamaño del mercado de dispositivos de detección de convulsiones para el monitoreo de convulsiones focales está estrechamente vinculado a la adopción de sistemas de EEG y multimodales. La detección nocturna sigue siendo un caso de uso práctico para productos que monitorean la frecuencia cardíaca y el movimiento durante el sueño. Los desarrolladores necesitan validación en diversas presentaciones de convulsiones en lugar de evidencia de rendimiento centrada en eventos convulsivos. Los proveedores también deben explicar claramente qué puede y qué no puede detectar cada dispositivo antes de recomendar su uso.

Por Usuario Final:
Los Hospitales Siguen Siendo Centrales Mientras la Atención Domiciliaria se ExpandeLos hospitales representaron el 45,63% de la demanda por usuario final en 2026. Las unidades de EEG, los servicios de urgencias y las unidades de cuidados intensivos utilizan EEG en el punto de atención y análisis automatizado para apoyar la evaluación clínica rápida. Ceribell informó que los pacientes con una carga máxima de convulsiones superior al 90% tenían una probabilidad 3,4 veces mayor de discapacidad grave o muerte al alta. Esta asociación respalda el monitoreo continuo en pacientes con riesgo neurológico agudo. Los hospitales también proporcionan el personal, la infraestructura y la gobernanza necesarios para responder a las alertas. Estos factores mantienen la importancia de los entornos institucionales incluso cuando el monitoreo se traslada al hogar.
Se proyecta que los entornos de atención domiciliaria y los pacientes individuales crezcan a un CAGR del 14,49% hasta 2032. El EEG de video domiciliario puede apoyar la caracterización de convulsiones sin utilizar camas hospitalarias. El King's College de Londres informó que el monitoreo domiciliario puede reducir los costos diagnósticos en casi 1/3 en comparación con las alternativas hospitalarias. Es probable que el mercado de dispositivos de detección de convulsiones requiera revisión asistida por IA a medida que las grabaciones se extiendan de días a semanas. Epitel posiciona REMI para grabación domiciliaria de varias semanas, más allá del límite de 72 horas asociado con el EEG ambulatorio convencional. Las clínicas y los centros de epilepsia pueden utilizar estos modelos para ampliar la observación mientras reservan la atención hospitalaria para los pacientes que más la necesitan.
Análisis Geográfico
América del Norte
América del Norte representó el 38,25% de la demanda global en 2026. El mercado de dispositivos de detección de convulsiones se beneficia en la región de los centros de monitoreo de epilepsia establecidos, un flujo constante de autorizaciones de la FDA y una creciente atención a la cobertura de los pagadores. Estados Unidos tiene una gran población que requiere atención para la epilepsia, y algunos pacientes siguen mal controlados a pesar del tratamiento. EpiMonitor recibió una autorización que amplió los grupos de pacientes elegibles para monitoreo en 2025. Los requisitos de Clase II de la FDA siguen siendo un factor de cumplimiento central para los fabricantes que desean acceder al sistema de atención de Estados Unidos. La región también ofrece oportunidades de adopción temprana para sistemas que combinan EEG en el punto de atención con revisión clínica basada en software.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a un CAGR del 15,39% hasta 2032. El tamaño del mercado de dispositivos de detección de convulsiones en la región está respaldado por necesidades insatisfechas de epilepsia, inversión en infraestructura sanitaria y la expansión de los canales de atención digital. La Organización Mundial de la Salud señala que la mayoría de las personas con epilepsia viven en países de ingresos bajos y medios, muchos de los cuales se encuentran en esta región. China tiene una gran población sin diagnóstico y está aumentando la actividad de dispositivos médicos nacionales. India está ampliando la capacidad de telemedicina, lo que puede ayudar a los proveedores a llegar a los pacientes donde el acceso a especialistas es limitado. Japón y Corea del Sur tienen condiciones favorables para la adopción de EEG portátil debido a la cobertura sanitaria establecida y el alto uso de la salud digital. Empatica amplió el acceso a EpiMonitor en Australia, Nueva Zelanda y Canadá, creando una huella de distribución que incluye la región del Pacífico. Las vías regulatorias y las decisiones de reembolso locales determinarán la rapidez con que el monitoreo de estilo consumidor se convierta en uso clínico.
Europa, Oriente Medio y África, y América del Sur
Europa, Oriente Medio y África, y América del Sur muestran diferentes condiciones de demanda dentro del mercado de dispositivos de detección de convulsiones. Europa tiene una base clínica establecida y un creciente interés en el EEG de video domiciliario como alternativa a las hospitalizaciones. Neuraxpharm y mjn-neuro anunciaron planes para un lanzamiento europeo en 2026 de EPISERAS, un auricular de IA con certificación CE MDR Clase IIa para personas con epilepsia resistente a los medicamentos. La certificación CE MDR es un factor de cumplimiento importante para los desarrolladores que buscan acceso europeo. África tiene una alta carga de epilepsia y enfrenta barreras de costo, infraestructura y atención especializada. El Plan de Acción Global Intersectorial de la Organización Mundial de la Salud sobre Epilepsia y Otros Trastornos Neurológicos está fomentando la atención nacional a estas brechas. En América del Sur, Eurofarma y SK Biopharmaceuticals formaron Mentis Care en octubre de 2025 para desarrollar plataformas de predicción y monitoreo de convulsiones impulsadas por IA para América Latina y otros mercados. Estas regiones necesitarán modelos de negocio que se adapten a la capacidad de compra local y a la infraestructura de atención.
Panorama Competitivo
Concentración del Mercado
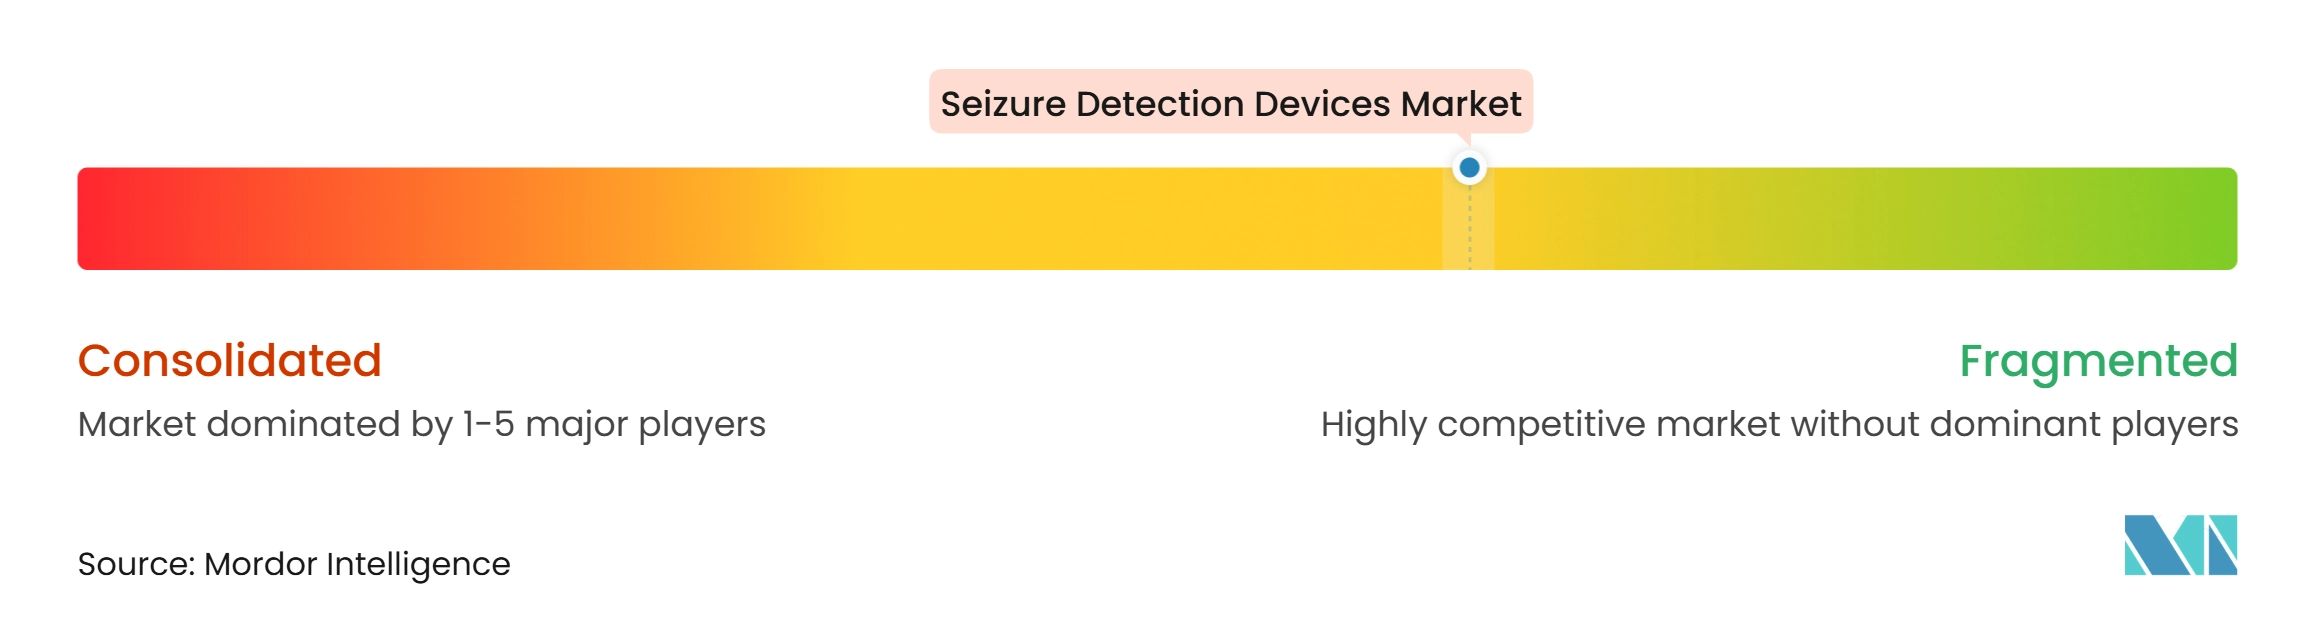
El mercado de dispositivos de detección de convulsiones está moderadamente fragmentado. Las empresas establecidas de monitoreo de pacientes tienen relaciones hospitalarias y sistemas de neurodiagnóstico instalados, mientras que las empresas más nuevas se centran en plataformas especializadas de EEG y software. Los grandes proveedores pueden utilizar la infraestructura clínica existente y los servicios de software recurrentes para apoyar las conversaciones de adquisición. Ceribell ha diferenciado su oferta mediante la configuración rápida de EEG en el punto de atención y el análisis conectado a la nube. El cumplimiento de la Clase II de la FDA bajo 21 CFR 882.1580 sigue siendo un umbral importante para el acceso al mercado de dispositivos de Estados Unidos. Medtronic y GE HealthCare ampliaron su alianza estratégica en marzo de 2026 para incluir monitoreo a pie de cama, telemetría, monitoreo ambulatorio y soluciones portátiles inalámbricas. Esta combinación de escala y familiaridad regulatoria sigue siendo valiosa en las adquisiciones hospitalarias.
La detección de convulsiones focales y el monitoreo domiciliario pediátrico siguen siendo áreas con cobertura limitada. Los sensores periféricos de muñeca no detectan de manera confiable los eventos de inicio focal, lo que deja espacio para plataformas basadas en EEG y multimodales. Epitel amplió la autorización de REMI para pacientes de tan solo 1 año, posicionando la plataforma para el monitoreo domiciliario pediátrico. Neuraxpharm y mjn-neuro están preparando EPISERAS para su comercialización en Europa, añadiendo un enfoque de auricular de IA al conjunto competitivo. Estos programas muestran que las necesidades clínicas especializadas pueden ser una vía de entrada para desarrolladores más pequeños.
La calidad de los datos, la propiedad intelectual y la validación clínica dan forma al posicionamiento competitivo en el mercado de dispositivos de detección de convulsiones. La revisión de 2025 encontró que el 65,7% de los estudios publicados de detección de convulsiones con IA utilizaron datos de entrenamiento de código cerrado. Los conjuntos de datos cerrados pueden limitar las pruebas independientes y dificultar la demostración del rendimiento en grupos de pacientes diversos. Las empresas con estudios prospectivos y evidencia regulatoria pueden estar mejor posicionadas para establecer la confianza de los médicos. Cadwell realizó una inversión estratégica en Seer Medical en abril de 2025, incorporando el EEG de video domiciliario de Seer al portafolio de EEG ambulatorio y clínico de Cadwell. Las estrategias competitivas combinan, por tanto, diseño de dispositivos, algoritmos validados, asociaciones y prestación de servicios de atención domiciliaria.
Líderes de la Industria de Dispositivos de Detección de Convulsiones
-
BrainScope Company Inc.
-
GE HealthCare
-
Koninklijke Philips NV
-
Masimo Corporation
-
Medtronic plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Detección de Convulsiones Empresas cubiertas en este informe
- Brain Sentinel Inc.
- BrainScope Company Inc.
- Cadwell
- Ceribell Inc.
- CGTec Kommunikationssysteme GmbH
- Compumedics
- DannuWave Ltd.
- Empatica Srl
- Epitel Inc.
- EpiWatch Inc.
- GE Healthcare
- Koninklijke Philips
- LivaNova
- Masimo
- Medtronic
- Natus Medical
- Neuro Event Labs Oy
- Nihon Kohden
- Seer Medical Pty Ltd
- UNEEG medical A/S
Desarrollos recientes de la industria en Mercado de Dispositivos de Detección de Convulsiones
- Noviembre de 2026: Ceribell amplía su plataforma de monitoreo cerebral en el punto de atención con el lanzamiento comercial de una solución de monitoreo de delirio, añadiendo un segundo caso de uso neurológico a los hospitales que ya utilizan la plataforma para el monitoreo de convulsiones.
- Junio de 2026: Ceribell publicó un estudio en Critical Care Medicine con 359 pacientes que demuestra que cada hora adicional de actividad convulsiva detectada por el algoritmo de IA Clarity casi duplica el riesgo de discapacidad grave o muerte.
- Marzo de 2026: Medtronic plc y GE HealthCare ampliaron su alianza estratégica global plurianual para incluir monitoreo ambulatorio y tecnologías portátiles inalámbricas, con una hoja de ruta conjunta de investigación y desarrollo para soluciones portátiles de próxima generación.
Alcance del Informe Global del Mercado de Dispositivos de Detección de Convulsiones
Según el alcance del informe, los dispositivos de detección de convulsiones son dispositivos médicos diseñados para identificar, monitorear y registrar la actividad convulsiva en personas con epilepsia y otras afecciones neurológicas relacionadas con convulsiones. Estos dispositivos utilizan tecnologías como la electroencefalografía (EEG), sensores portátiles, detección de movimiento y algoritmos basados en inteligencia artificial para reconocer la actividad eléctrica cerebral anormal o los cambios fisiológicos asociados a las convulsiones. Proporcionan monitoreo en tiempo real o continuo y pueden generar alertas para pacientes, cuidadores o profesionales de la salud. Estos dispositivos apoyan el manejo de las convulsiones, la seguridad del paciente y la evaluación clínica.
El mercado de dispositivos de detección de convulsiones está segmentado por tipo de producto, tecnología de detección, tipo de convulsión, usuario final y geografía. Por tipo de producto, el mercado está segmentado en dispositivos portátiles de detección de convulsiones, sensores de cama y movimiento, sistemas de detección de convulsiones basados en EEG, sistemas de monitoreo de convulsiones por video y audio, dispositivos de monitoreo de EEG implantables y subcutáneos, y otros. Por tecnología de detección, el mercado está segmentado en acelerometría, actividad electrodérmica, frecuencia cardíaca y fotopletismografía, electroencefalografía, electromiografía, y otros. Por tipo de convulsión, el mercado está segmentado en convulsiones tónico-clónicas generalizadas, convulsiones focales, convulsiones hipercinéticas, convulsiones nocturnas, grupos de convulsiones, y otros. Por usuario final, el mercado está segmentado en hospitales, clínicas de neurología, entornos de atención domiciliaria, clínicas ambulatorias y de consulta externa, y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos anteriores.
Resumen de la segmentación
| Dispositivos Portátiles de Detección de Convulsiones |
| Sensores de Cama y Movimiento |
| Sistemas de Detección de Convulsiones Basados en EEG |
| Sistemas de Monitoreo de Convulsiones por Video y Audio |
| Dispositivos de Monitoreo de EEG Implantables y Subcutáneos |
| Otros |
| Acelerometría |
| Actividad Electrodérmica |
| Frecuencia Cardíaca y Fotopletismografía |
| Electroencefalografía |
| Electromiografía |
| Otros |
| Convulsiones Tónico-Clónicas Generalizadas |
| Convulsiones Focales |
| Convulsiones Hipercinéticas |
| Convulsiones Nocturnas |
| Grupos de Convulsiones |
| Otros |
| Hospitales |
| Clínicas de Neurología |
| Entorno de Atención Domiciliaria |
| Clínicas Ambulatorias y de Consulta Externa |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Dispositivos Portátiles de Detección de Convulsiones | |
| Sensores de Cama y Movimiento | ||
| Sistemas de Detección de Convulsiones Basados en EEG | ||
| Sistemas de Monitoreo de Convulsiones por Video y Audio | ||
| Dispositivos de Monitoreo de EEG Implantables y Subcutáneos | ||
| Otros | ||
| Por Tecnología de Detección | Acelerometría | |
| Actividad Electrodérmica | ||
| Frecuencia Cardíaca y Fotopletismografía | ||
| Electroencefalografía | ||
| Electromiografía | ||
| Otros | ||
| Por Tipo de Convulsión | Convulsiones Tónico-Clónicas Generalizadas | |
| Convulsiones Focales | ||
| Convulsiones Hipercinéticas | ||
| Convulsiones Nocturnas | ||
| Grupos de Convulsiones | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Clínicas de Neurología | ||
| Entorno de Atención Domiciliaria | ||
| Clínicas Ambulatorias y de Consulta Externa | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de dispositivos de detección de convulsiones?
La demanda está respaldada por necesidades insatisfechas de monitoreo de epilepsia, mayor acceso a dispositivos portátiles, modelos de atención domiciliaria y revisión automatizada de EEG. Se puede observar a más pacientes fuera de las unidades especializadas cuando las vías de atención apoyan el seguimiento.
¿Cuál es la categoría de producto de detección de convulsiones más grande?
Los dispositivos portátiles representaron el 42,67% de la demanda en 2026. Su posición refleja el monitoreo continuo y discreto y la compatibilidad con dispositivos de consumo, aunque la detección de convulsiones focales sigue siendo limitada.
¿Qué tecnología está creciendo más rápido para el monitoreo de convulsiones?
Se prevé que el monitoreo multimodal crezca a un CAGR del 13,24% hasta 2032. Combina señales que pueden mejorar la cobertura en los distintos tipos de convulsiones y orientar la revisión de eventos ambiguos.
¿Pueden los dispositivos de muñeca para convulsiones detectar convulsiones focales?
La evidencia del estudio suministrado mostró que un dispositivo de acelerometría de muñeca no detectó ninguna de las 510 convulsiones focales. Los sistemas de EEG y multimodales son necesarios cuando los eventos focales son una preocupación clínica.
¿Por qué se está expandiendo el monitoreo domiciliario de convulsiones?
El monitoreo domiciliario puede extender la observación sin utilizar camas hospitalarias. El EEG de video domiciliario se ha asociado con menores costos diagnósticos que las alternativas hospitalarias.
¿Qué región tiene el crecimiento proyectado más sólido?
Se prevé que Asia-Pacífico crezca a un CAGR del 15,39% hasta 2032. Las necesidades de atención insatisfechas, la inversión en salud y el mayor acceso a la atención digital están apoyando la adopción regional.