
ICU環境における鎮静市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
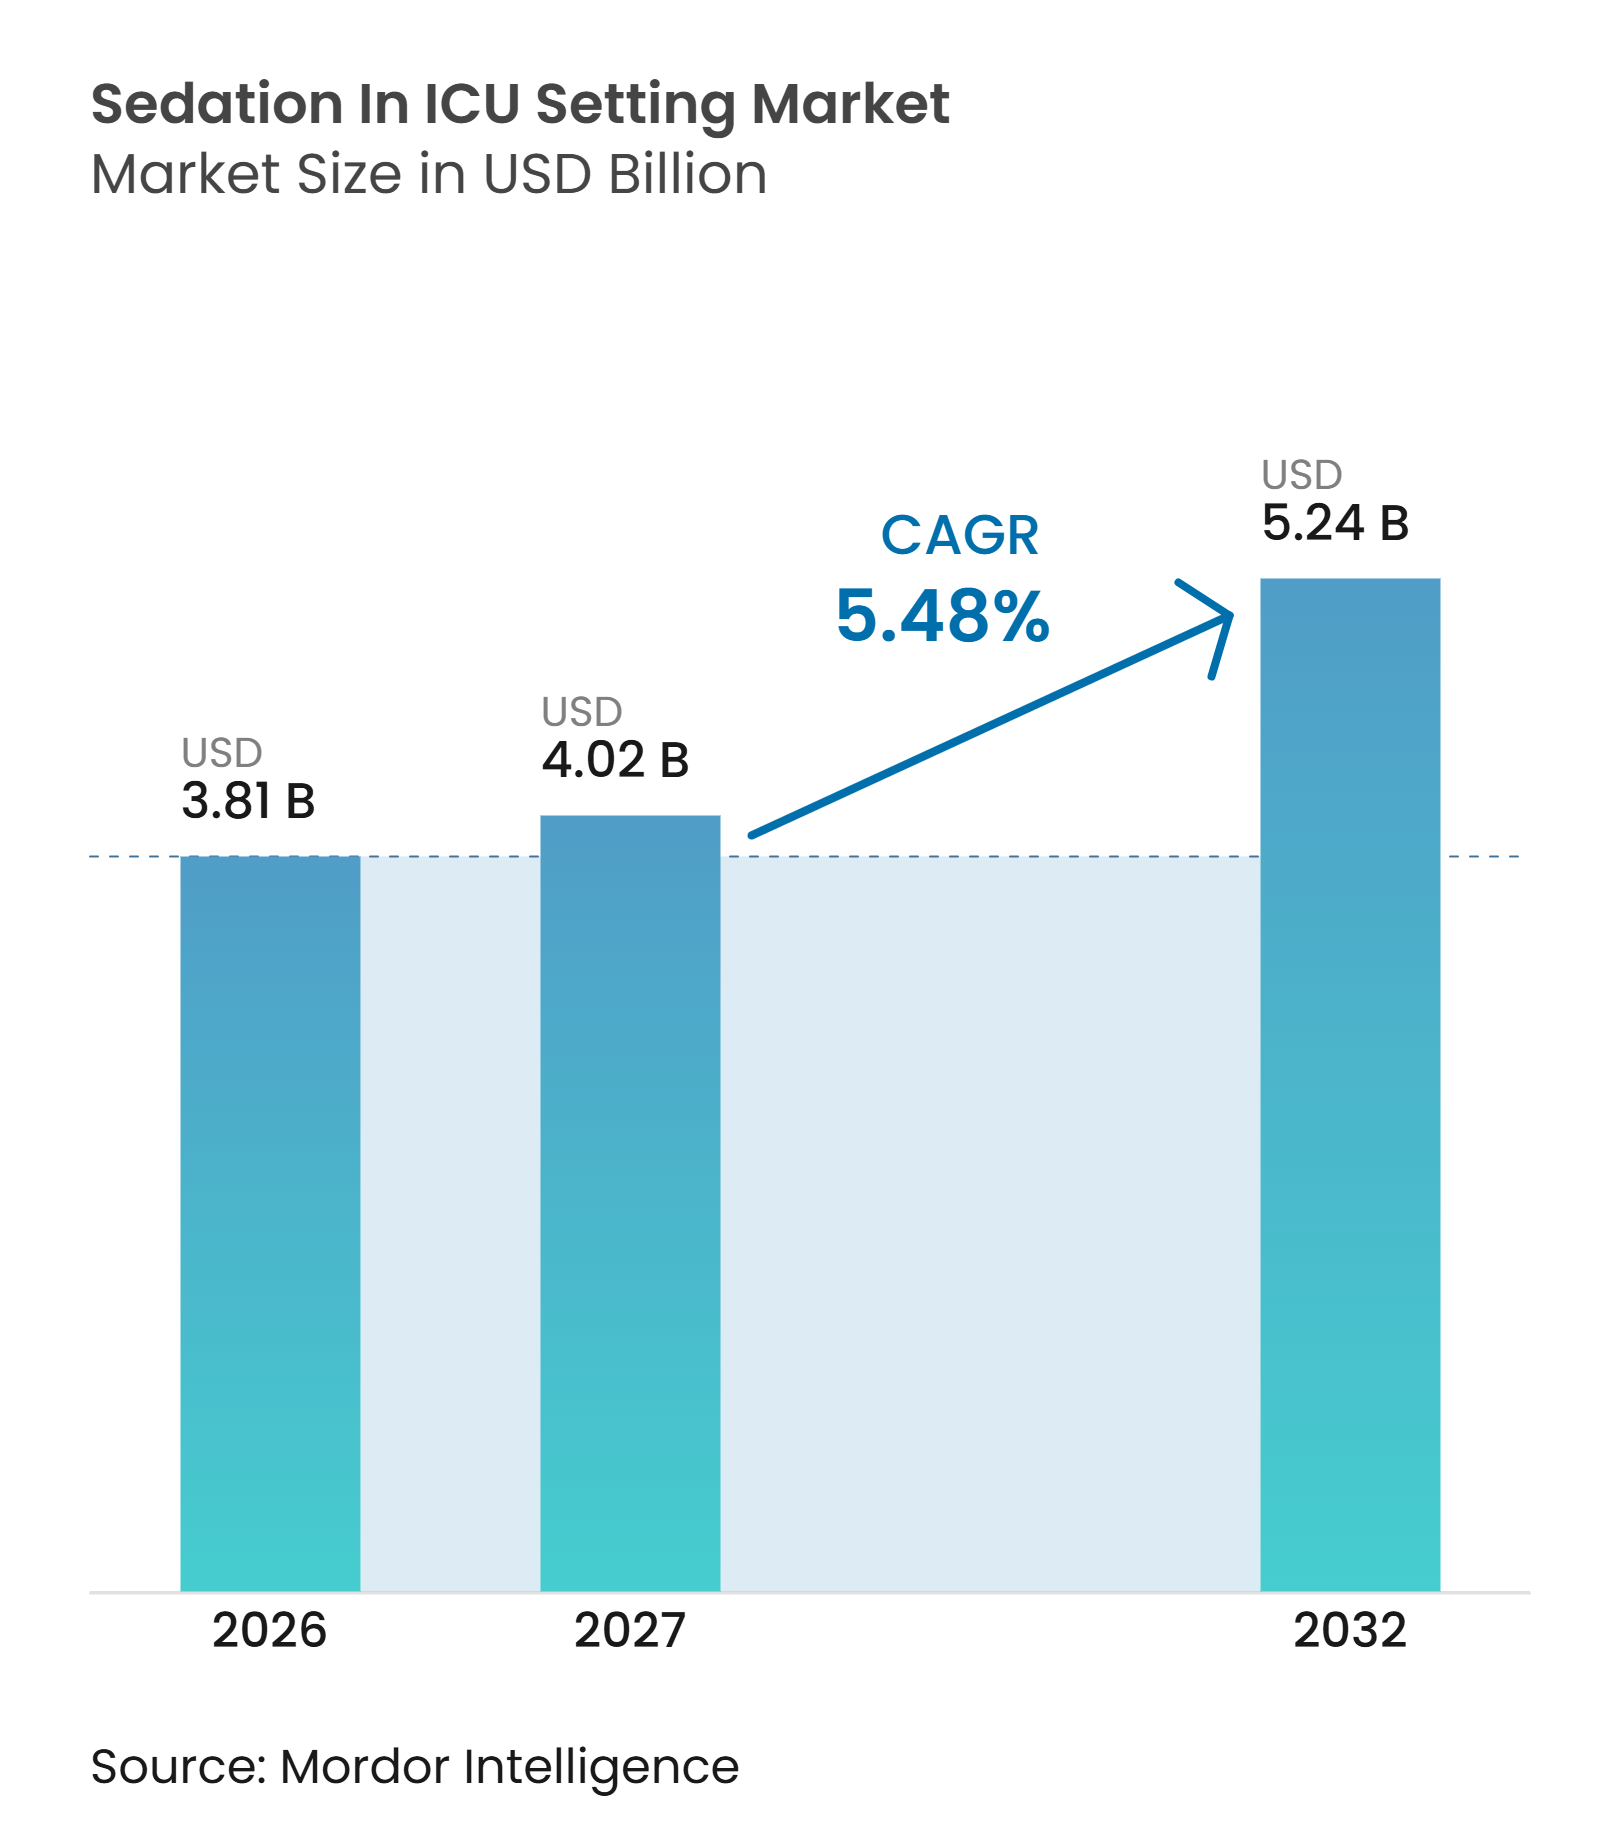
| 市場規模 (2027) | 4.02 十億米ドル |
| 市場規模 (2032) | 5.24 十億米ドル |
| 成長率 (2027 - 2032) | 5.48 % |
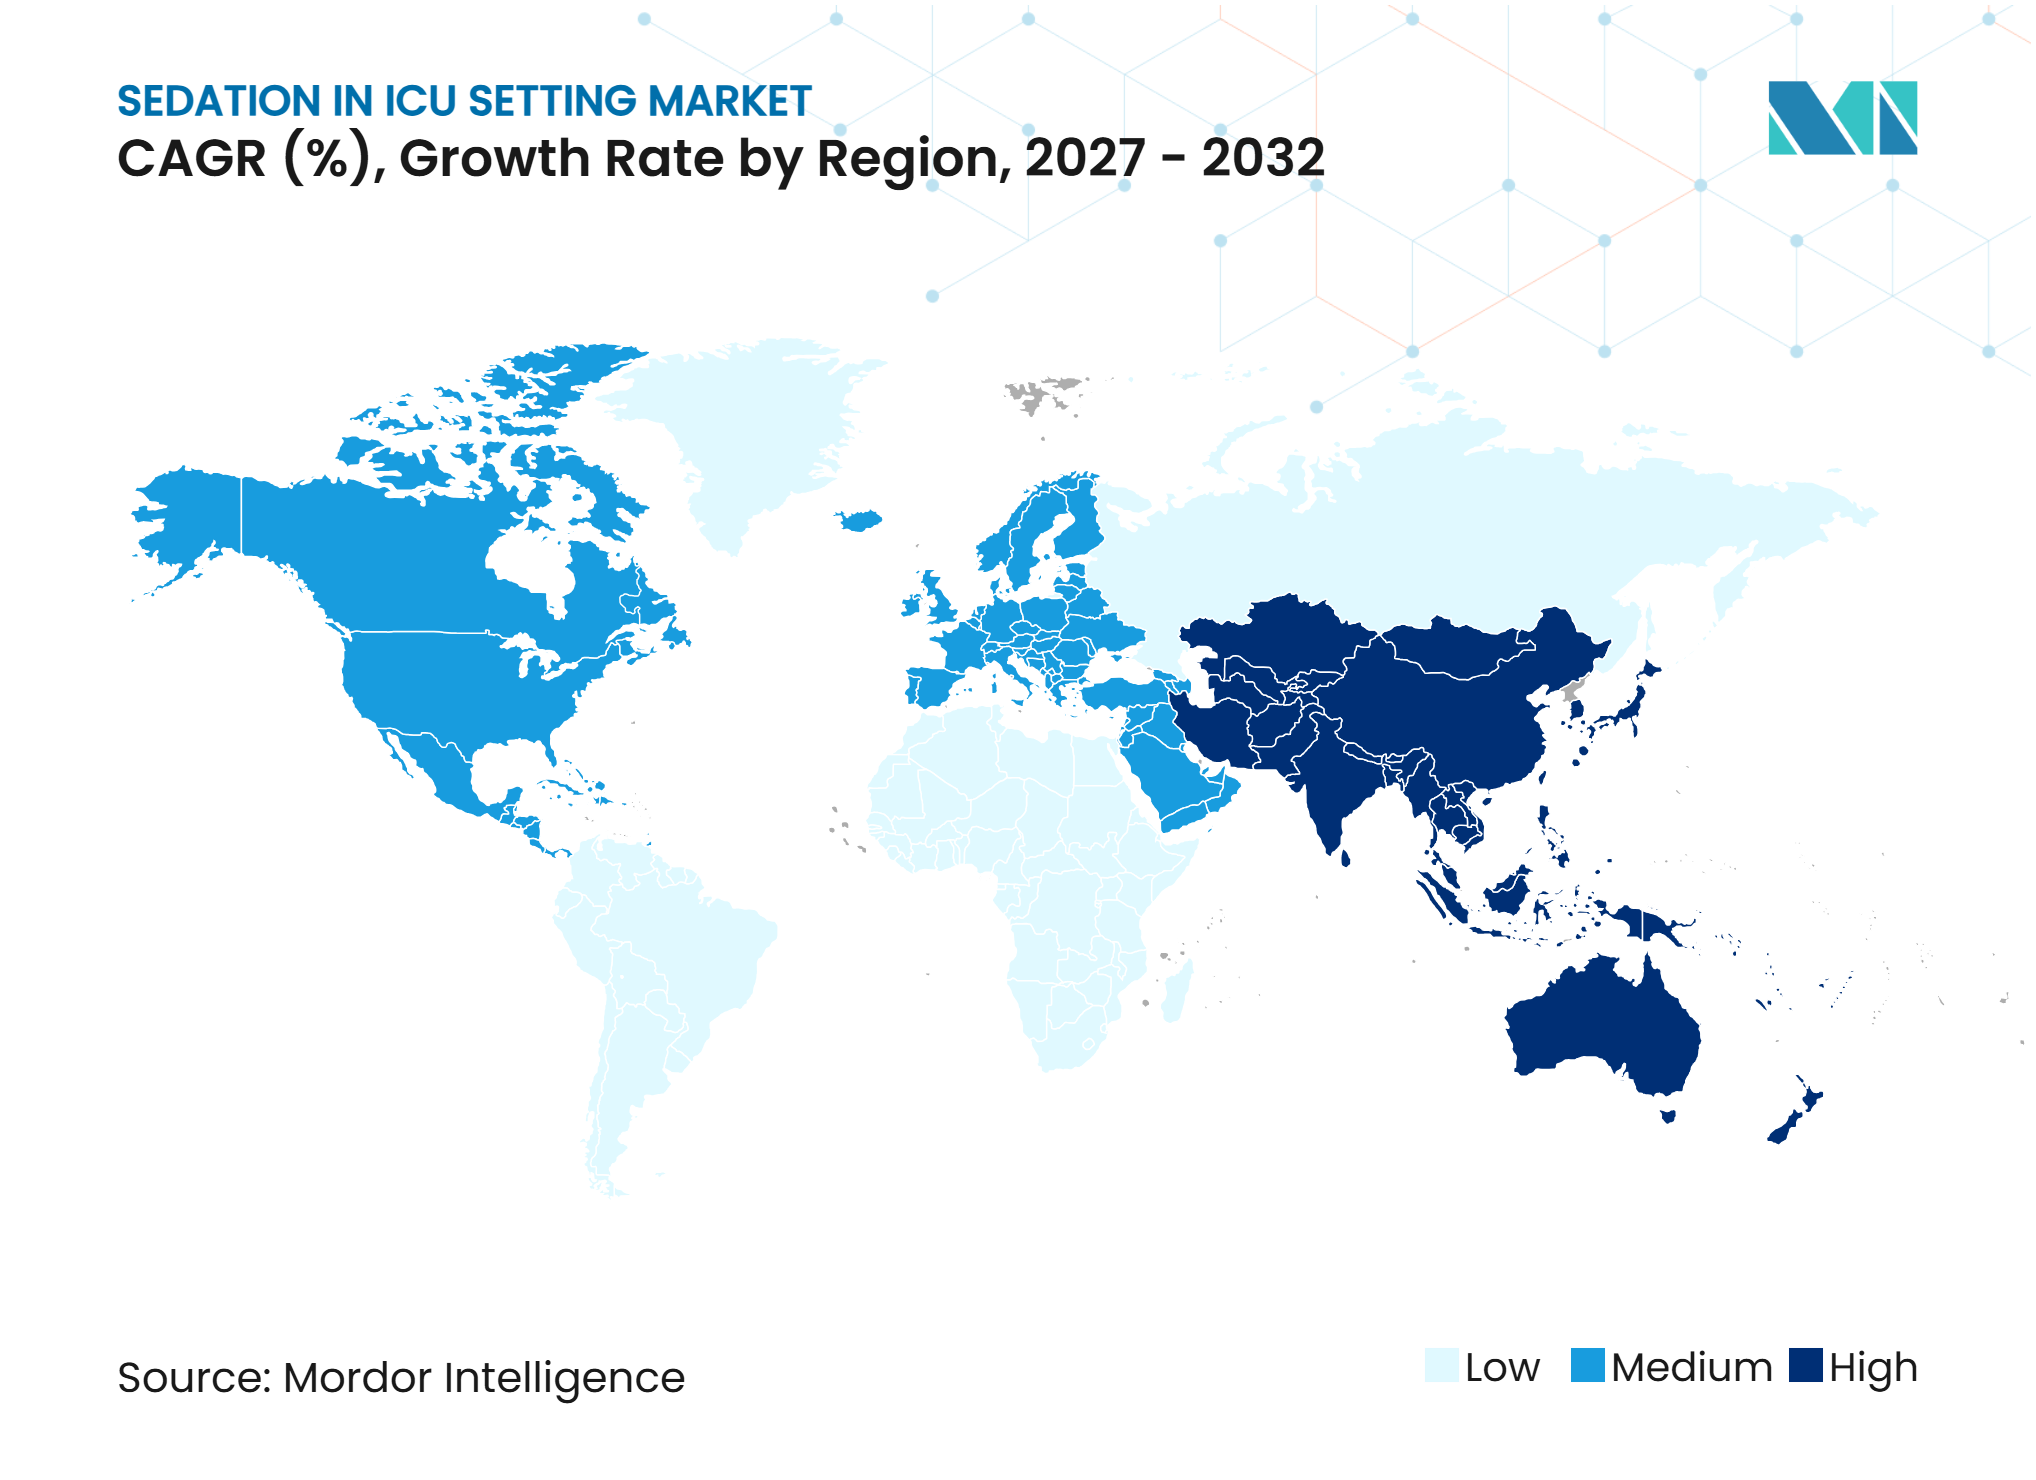
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるICU環境における鎮静市場分析
ICU環境における鎮静市場は、2026年に3.81 ビリオン 米ドルと評価される見込みです。2032年までに5.24 ビリオン 米ドルに達し、2027年~2032年の予測期間中に5.48%のCAGRで成長すると予測されています。成長は、人工呼吸器管理患者数の増加と、軽度かつプロトコルに基づく鎮静のより広範な使用に支えられています。SCCMのPADIS指針の2025年集中改訂版は、軽度鎮静とせん妄軽減が臨床上の優先事項である場合に、プロポフォールよりもデクスメデトミジンを条件付きで支持しています。この優先傾向は、複数の予算サイクルにわたって病院の処方集の決定に影響を与える可能性があります。ICU環境における鎮静市場はまた、プロトコルに基づくケアが患者1日あたりの鎮静薬使用量を削減する場合でも、プレミアム薬剤への支出シフトを反映しています。したがって、吸入鎮静とデクスメデトミジンは、大量の後発品ロポフォールとは異なる収益機会を提供します。
主要レポートのポイント
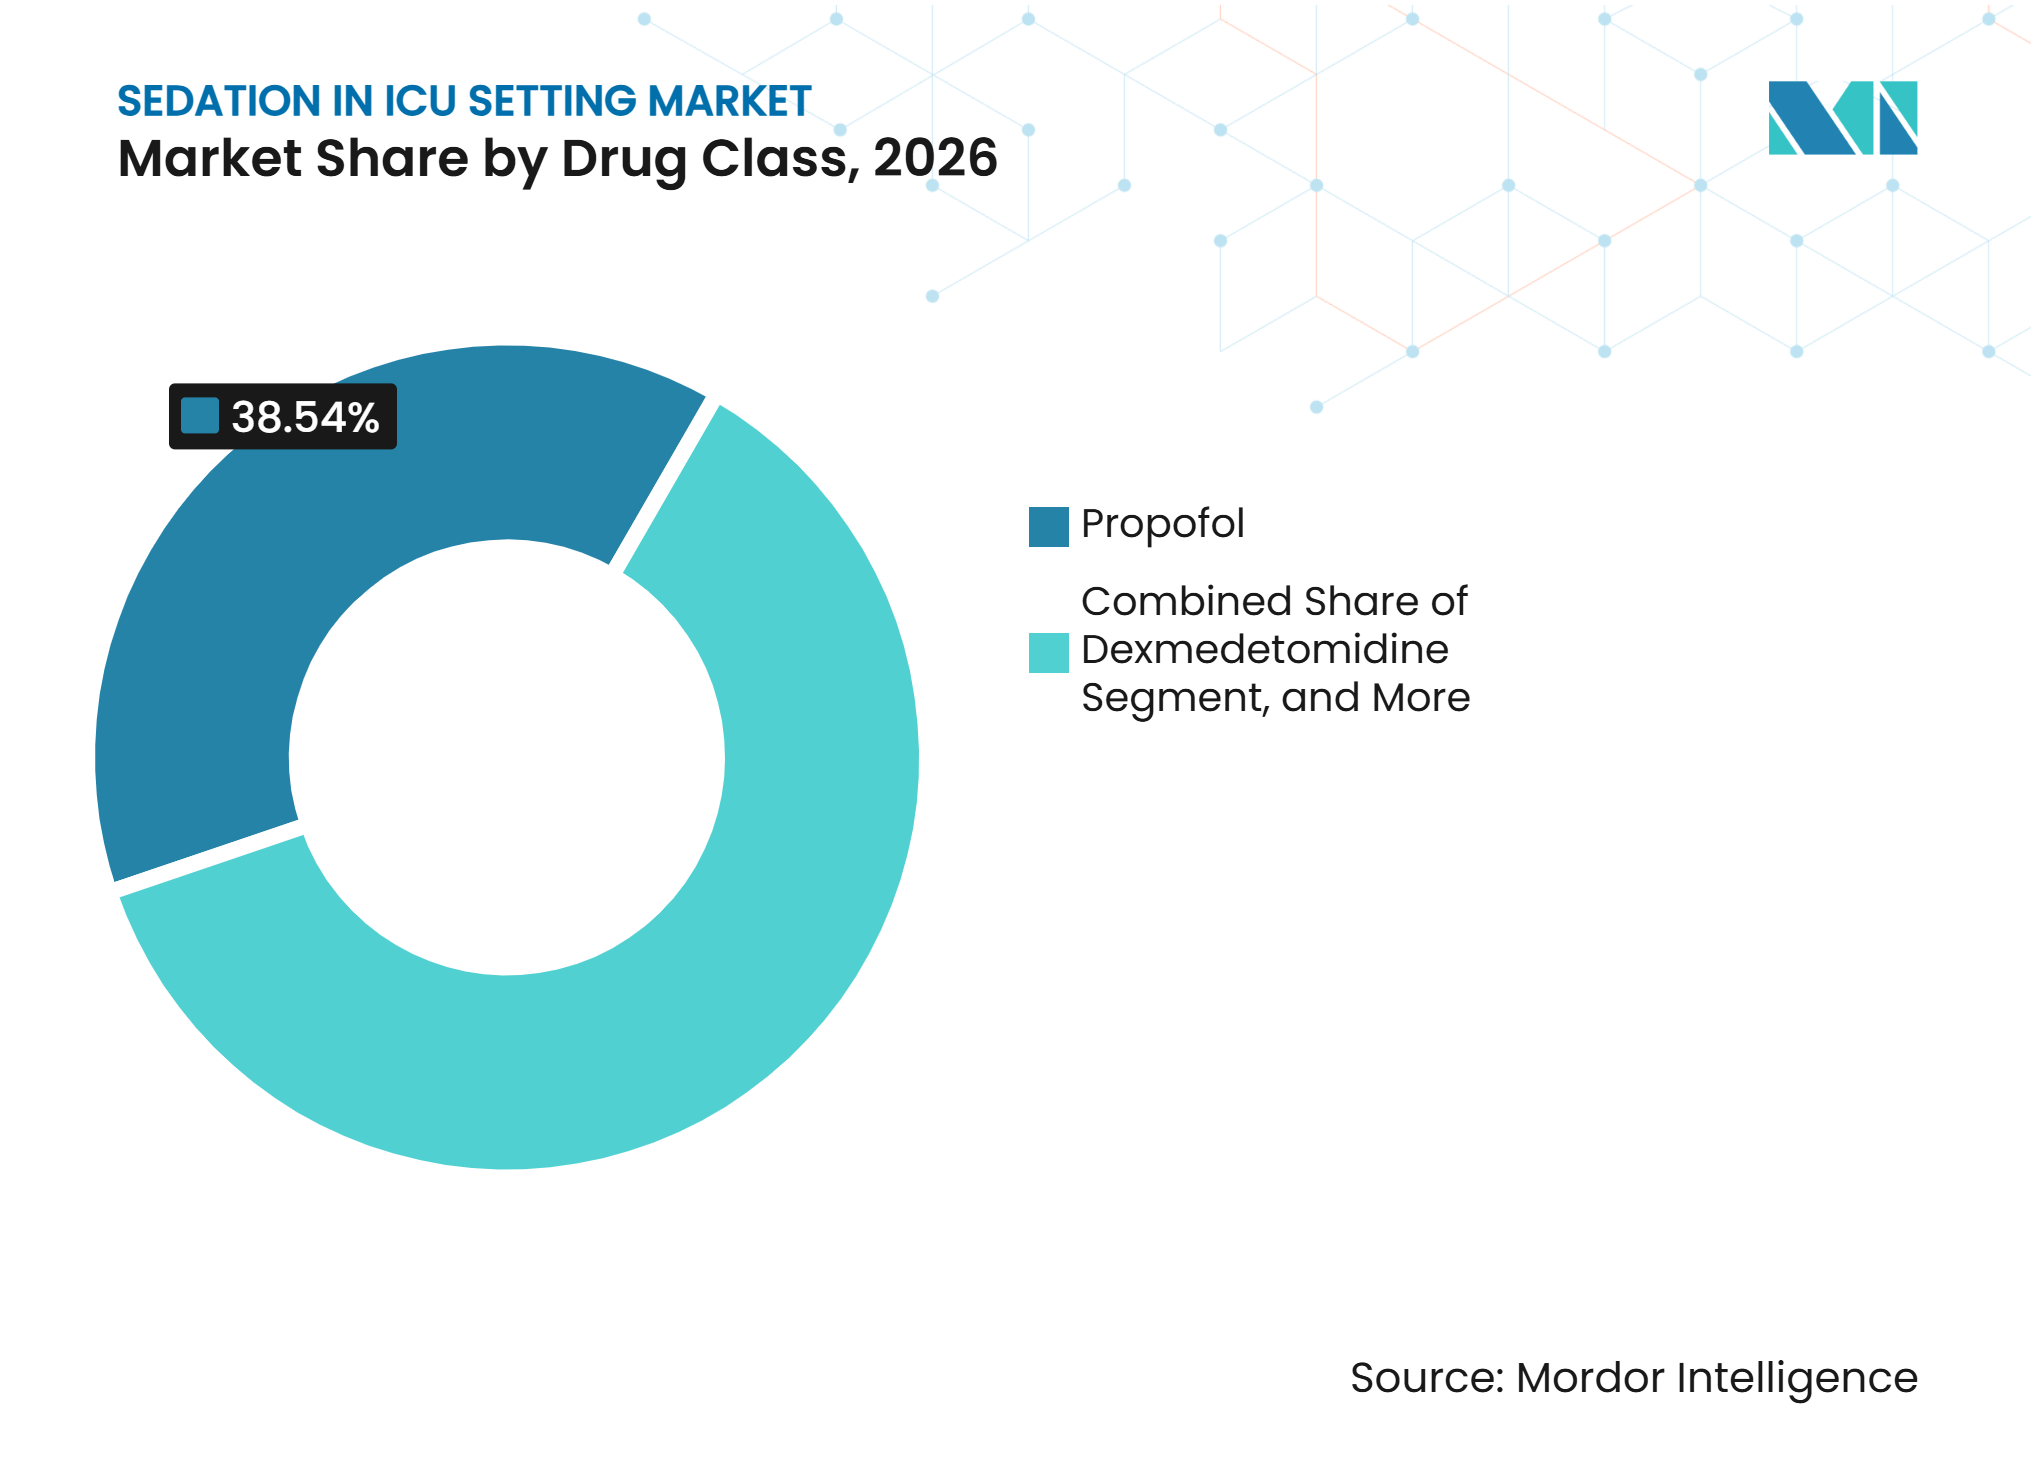
- 薬剤クラス別では、プロポフォールが2026年のICU環境における鎮静市場シェアの38.54%を占め、デクスメデトミジンは2032年まで5.92%のCAGRで成長すると予測されています。
- 投与経路別では、静脈内投与が2026年に76.37%の収益シェアを占め、吸入は2032年まで6.22%のCAGRで成長すると予測されています。
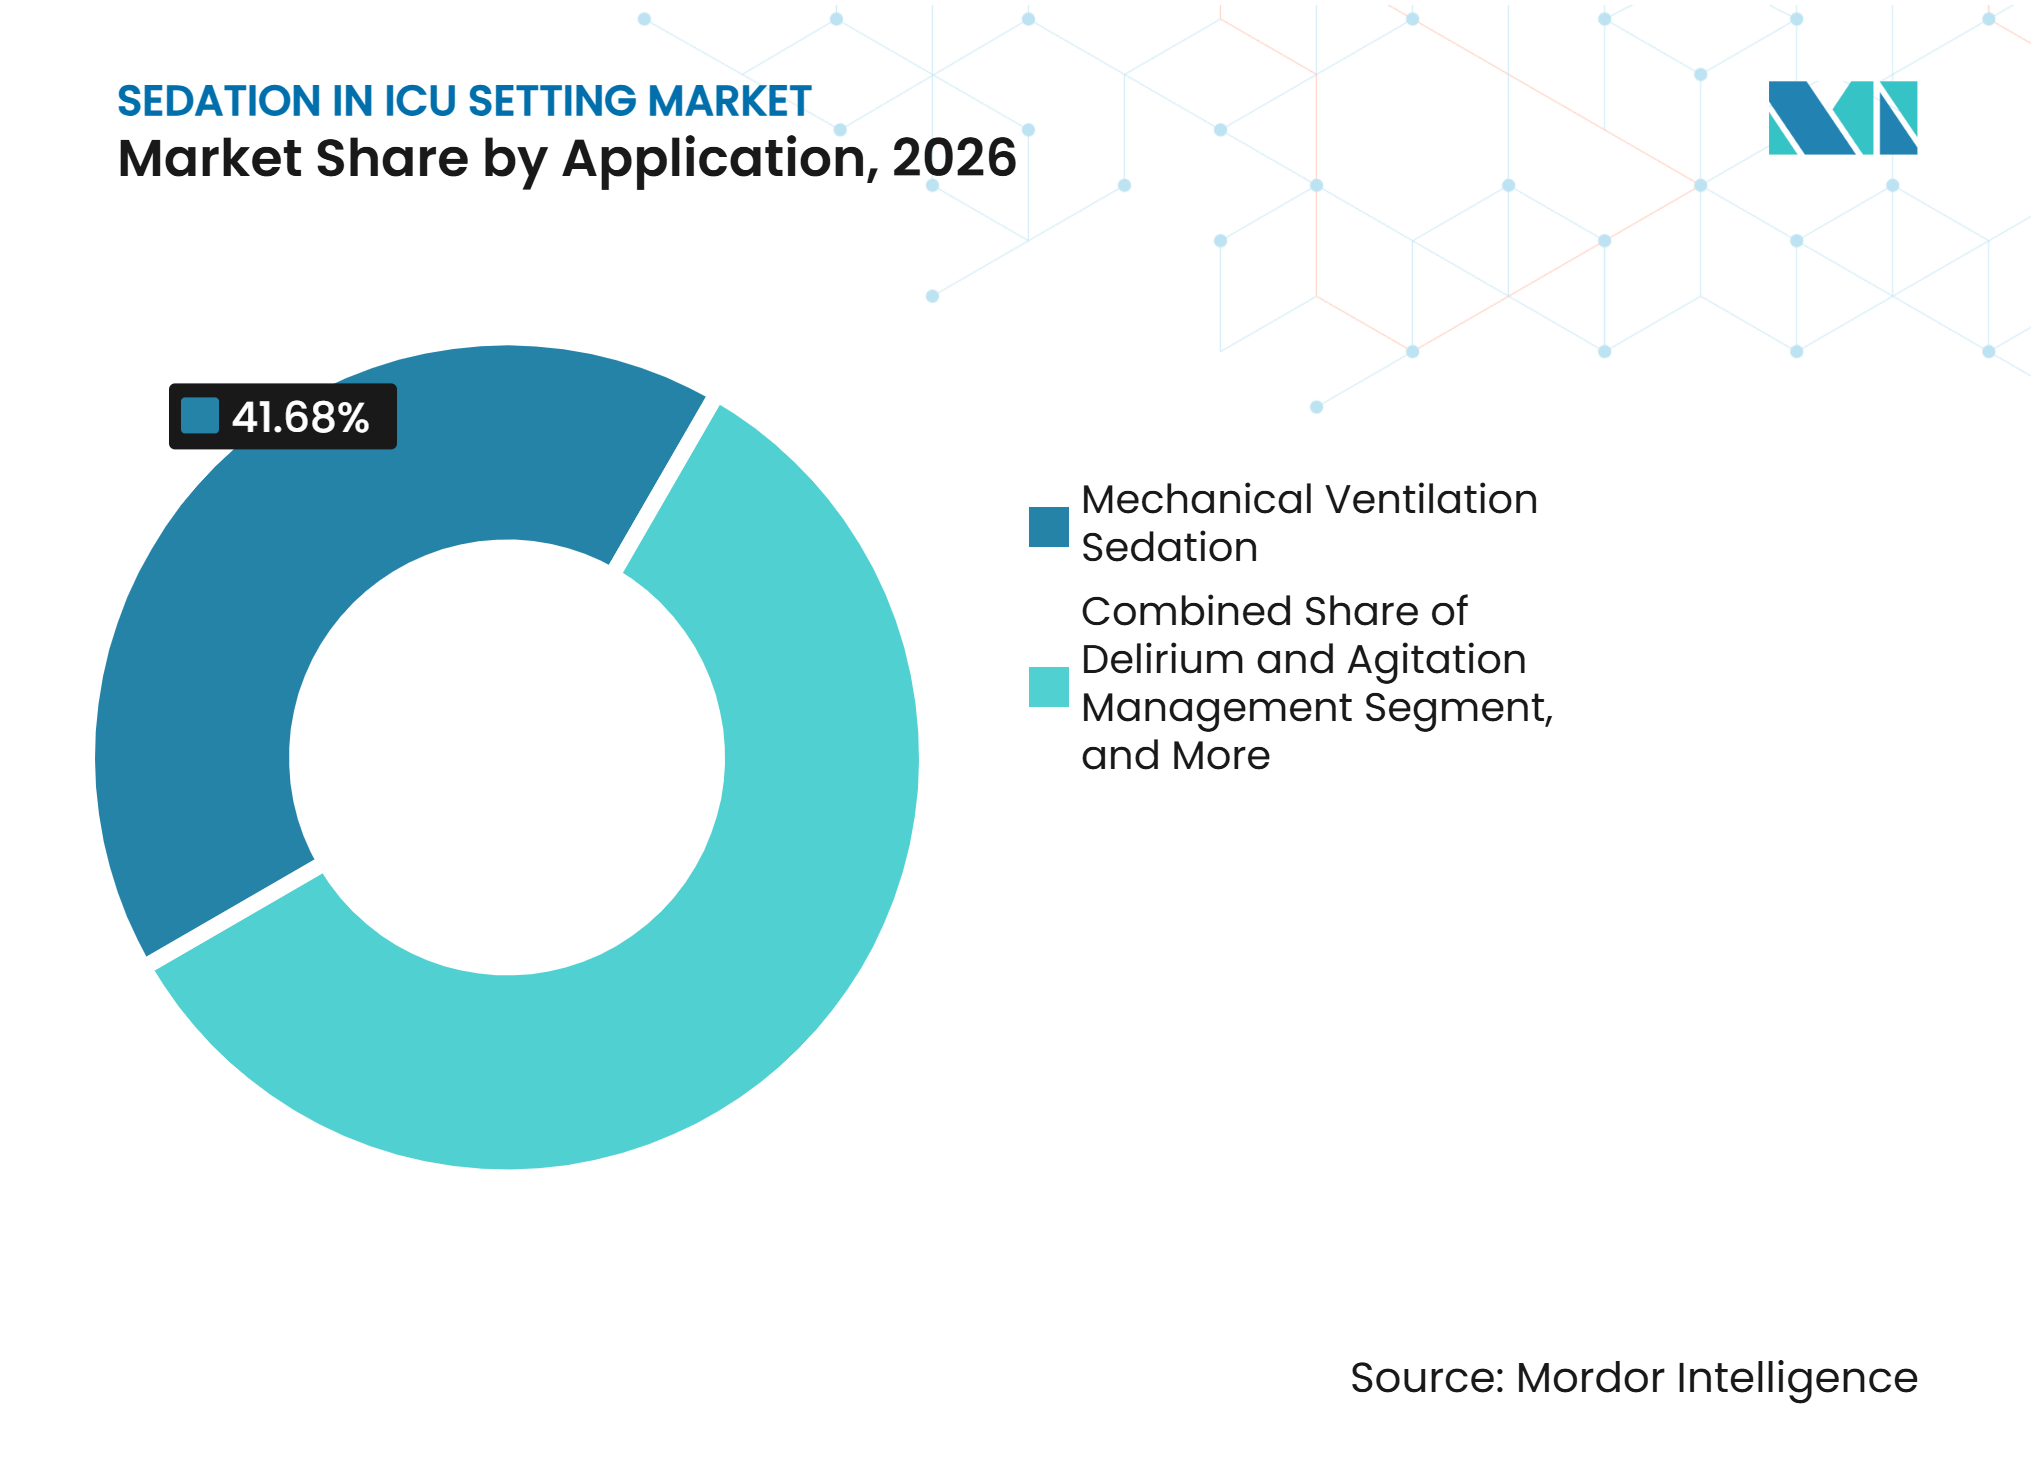
- 適用別では、人工呼吸器鎮静が2026年に41.68%の収益シェアを占め、ICU環境における鎮静市場においてせん妄・興奮管理は2032年まで6.71%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年に72.43%の収益シェアを占め、ICU環境における鎮静市場において専門クリニックおよび診断センターは2032年まで7.38%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に39.02%の収益シェアを占め、アジア太平洋は2032年まで7.93%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ICU環境における鎮静市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ICU入院数の増加と人工呼吸器需要の拡大 | +1.5% | グローバル、北米・欧州・アジア太平洋に最も集中 | 短期(2年以内) |
| 軽度鎮静とせん妄軽減への嗜好の高まり | +1.2% | 北米・欧州が先行、アジア太平洋・中東・アフリカへ急速に波及 | 中期(2〜4年) |
| PADISガイダンス更新に基づくデクスメデトミジンの採用 | +0.9% | 北米・EUが主要市場、日本・オーストラリア・韓国での早期普及 | 中期(2〜4年) |
| アジア太平洋および新興市場におけるICU病床数の拡大 | +1.1% | アジア太平洋中核(中国・インド・ASEAN)、GCC・南アフリカへ波及 | 中期(2〜4年) |
| 鎮痛優先およびプロトコル化鎮静へのシフト | +0.7% | 北米・EU・オーストラリア・ブラジル — プロトコル成熟型医療システム | 長期(4年以上) |
| 予測可能な覚醒のための吸入鎮静の採用 | +0.3% | EU(ドイツが最大の商業市場)、米国参入は2027年を目標 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ICU入院数の増加と人工呼吸器需要の拡大
人工呼吸器管理患者は、ICU鎮静薬の需要の中心的な源泉であり続けています。345 ミリオン件の米国ICU入院を対象としたJAMAの研究では、23.7%が侵襲的人工呼吸器管理を伴っていたことが明らかになっています。[1]昇圧剤の併用は2014年の7.2%から2023年の21.6%に上昇しており、ICU患者の臨床的複雑性が増していることを示しています。中国全国規模の分析では、2,837病院において侵襲的人工呼吸器管理の発生率が人口10万人あたり186.5件と報告されています。[2]オーストラリアでは2024〜25年に持続的人工呼吸器補助を伴う入院が45,600件記録され、470 ミリオン時間のケアが消費されました。[3]高齢化、敗血症、および集中治療能力の拡大は短期的な経済状況と密接に関連していないため、これらのパターンはICU環境における鎮静市場の安定した需要を支えています。
軽度鎮静、せん妄軽減、およびPADIS主導のデクスメデトミジン採用
軽度鎮静プロトコルは、プロトコル成熟型ICUにおける薬剤選択を変えつつあります。4,993名の患者を対象とした26件の無作為化試験の2026年メタ分析では、デクスメデトミジンが人工呼吸器管理期間を0.60日、ICU在室期間を0.94日短縮したことが示されました。[4]この分析ではせん妄のオッズ比が0.58と報告され、プロポフォールよりもミダゾラムに対してより大きな効果が認められました。2025年のSCCM更新版は、軽度鎮静とせん妄軽減が優先事項である人工呼吸器管理患者に対して、デクスメデトミジンを条件付きで支持しています。A2B試験では、デクスメデトミジンで抜管成功までの中央値が136時間、プロポフォールで162時間と報告されましたが、正式な優越性の閾値には達しませんでした。これらの知見はデクスメデトミジンの処方集への採用を支持する一方、ICU環境における鎮静市場はコスト重視の環境においてプロポフォールとベンゾジアゼピン系薬剤を維持しています。
アジア太平洋および新興市場におけるICU病床数の拡大
政府投資は潜在的な集中治療需要を実際の医薬品消費へと転換しています。中国は2025年末までに人口10万人あたり15床、2027年までに18床のICU病床数目標を設定しました。この政策では看護師対病床比率1:3も規定されており、より広範なスタッフ配置と消耗品サポートが必要です。インドでは、AIIMSブバネーシュワールが150床のICUを整備中であり、アーンドラ・プラデーシュ州は24の公立病院にわたって集中治療ブロックを開発しています。2025年アジア太平洋集中治療学会サミットは、ICU病床数を地域の近期最優先課題として特定しました。シンガポールとオーストラリアは北米に匹敵するプレミアムプロトコルを有している一方、インドネシアとベトナムは病床密度が低く、高コスト薬剤の採用が遅れています。したがって、ICU環境における鎮静市場は、新規病床が訓練されたスタッフと体系的な鎮静プロトコルと組み合わされた地域でより速く成長します。
鎮痛優先プロトコルと吸入鎮静の採用
鎮痛優先ケアと標準化された覚醒実践は、薬剤使用の水準と組み合わせを変えつつあります。2025年の看護レビューでは、自発覚醒試験と自発呼吸試験を組み合わせたプロトコルが人工呼吸器管理時間と鎮静時間を50%短縮したことが示されました。これらのプロトコルは患者1日あたりの総鎮静薬使用量を削減する一方、制御された軽度鎮静に適した薬剤への需要を支えることができます。Sedana Medicalの吸入イソフルランプログラムは、予測可能な覚醒とオピオイド削減のために設計された投与経路オプションを提供しています。同社は、米国の両主要試験がプロポフォールに対する非劣性エンドポイントを達成し、統計的に有意なオピオイド削減を示したと報告しました。ドイツが同社の2025年商業収益の半分以上を占めており、早期採用における欧州の先進的な医療実践の役割を示しています。この薬剤・デバイス一体型モデルは、ICU環境における鎮静市場に、後発品静脈内価格の影響を受けにくい収益源をもたらす可能性があります。
ICU環境における鎮静市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 血行動態への副作用とプロポフォール注入症候群リスク | −0.5% | グローバル、心臓モニタリング能力が限られた施設で最も深刻 | 短期(2年以内) |
| 重要な注射薬の不足と供給中断 | −0.4% | 北米・欧州・オーストラリア・ニュージーランド — 少数の後発品サプライヤーに依存する市場 | 短期(2年以内) |
| 滴定注入に必要なトレーニングとモニタリング要件 | −0.3% | アジア太平洋・中東・アフリカの低所得環境、北米農村部・東欧へ波及 | 中期(2〜4年) |
| 薬剤・デバイス一体型吸入鎮静の不確実な償還 | −0.2% | ドイツ以外のEU市場、米国(FDA承認前) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
血行動態への副作用とプロポフォール注入症候群リスク
鎮静薬には投与量とプロトコル設計を制約しうる安全上の限界があります。DiprivanのFDAラベルは、プロポフォール注入症候群リスクのため、ICU患者への4 mg/kg/時間を超える注入速度を推奨していません。この症候群には代謝性アシドーシス、横紋筋融解症、心不全が含まれます。A2B試験では、デクスメデトミジン投与患者の33%、プロポフォール投与患者の20%に重篤な徐脈が発生しました。したがって、病院が滴定注入を使用する際には心臓モニタリングが重要です。モニタリング能力が限られた施設はプレミアム薬剤に対して慎重な姿勢を維持する可能性があり、一部の低リソースICUでの採用を制限します。安全性と投与精度は、ICU環境における鎮静市場全体にわたって競争上の重要な要素であり続けています。
注射薬の不足、トレーニングニーズ、および吸入鎮静の償還不確実性
供給中断は代替品への切り替えを強い、病院の調達を予測困難にする可能性があります。ASHPは、2026年のDr. Reddy'sおよび2023年のTevaによるプロポフォール販売中止を報告しており、草案ではFresenius Kabi、Pfizer、Amneal、Avenacyが米国の現役サプライヤーとして挙げられています。2025年の米国内科学会の論文は、薬剤不足の根本原因として濃度、品質問題、価格構造を特定しました。特にアジア太平洋および中東・アフリカの低所得地域では、注入を滴定するために熟練したスタッフと継続的なモニタリングも必要です。吸入鎮静は、ドイツ以外および米国承認前において、別途のトレーニング、機器、および償還要件を伴います。これらの要因は、臨床的エビデンスが良好な場合でも採用を遅らせる可能性があります。また、供給の信頼性と病院の導入支援を重要な競争力として位置づけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
プロポフォールが主導しデクスメデトミジンが臨床的支持を獲得プロポフォールは2026年のICU環境における鎮静市場シェアの38.54%を占め、後発品の広範な入手可能性と迅速な回復プロファイルに支えられています。連続静脈内注入をベッドサイドで調整できるため、看護師主導の覚醒試験において一般的に使用されています。その主導的地位はまた、ICU全体での長年にわたる確立された使用を反映しています。しかし2025年のPADIS更新版は、せん妄軽減を優先する軽度鎮静の状況においてデクスメデトミジンを条件付きで支持しています。この変更は、成熟したプロトコルを持つ病院での処方集見直しを促しています。後発品競争が続く場合、プロポフォールの使用量は増加しても同等の収益成長が得られない可能性があります。
デクスメデトミジンは2032年まで5.92%のCAGRで成長すると予測されています。そのエビデンスベースには、集中改訂PADISアップデートで検討された29件の無作為化試験が含まれています。ベンゾジアゼピン系薬剤はコスト重視の環境で引き続き使用され、モニタリングリソースが限られている場合にも有用です。ケタミンは鎮痛優先プロトコルにおけるオピオイド節約補助薬として使用が増加しています。レミマゾラムのICU適応は、重篤患者への長時間注入中に予期しない蓄積が報告されたため、日本で中止されました。したがって、ICU環境における鎮静産業は、確立された薬剤クラスの一律置き換えではなく、差別化された使用へと移行しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
投与経路別:
静脈内投与が標準を維持しながら吸入が拡大静脈内投与は2026年に76.37%の収益シェアを占め、人工呼吸器管理患者の確立された投与経路となっています。病院は使い慣れたベッドサイド機器とモニタリングプロセスで持続注入を管理できます。プロポフォールとデクスメデトミジンは、臨床医が迅速な用量調整を行えるため、このケアパスウェイに適合しています。経口投与やその他の経路はICU鎮静において依然として限定的です。注入実践の大規模な既存基盤が、ICU環境における鎮静市場において静脈内投与を中心的な位置に保っています。病院の安全手順も、確立された臨床ワークフローでカバーされている経路を優先します。
吸入は2032年まで6.22%のCAGRで拡大すると予測されています。Sedana MedicalのSedaconda ACDシステムが、草案においてこの経路の成長の主な源泉として挙げられています。同社の米国申請はFDAによる審査受理が確認され、FDAの目標対応日は2027年4月16日に設定されています。承認された場合、この治療法は米国においてICU鎮静のデバイス一体型オプションを創出することになります。その経済性は、デリバリーシステムと薬剤の両方が関与するため、後発品静脈内薬剤とは異なります。これにより、ICU環境における鎮静市場で利用可能な投与経路の選択肢が広がります。
適用別:
人工呼吸器鎮静が使用を牽引しせん妄管理が拡大人工呼吸器鎮静は2026年の収益の41.68%を占めました。挿管は薬理学的鎮静の直接的な必要性を生み出し、この適用の大きなシェアを説明しています。臨床的に複雑なICU患者における人工呼吸器使用の増加がこの需要を支えています。この適用は注入システム、訓練された看護スタッフ、および日常的な評価プロトコルと密接に関連しています。病院は不必要に深い鎮静なしに十分な快適性と同調性を求めています。これにより、人工呼吸器鎮静はICU環境における鎮静市場の安定した基盤として維持されています。
せん妄・興奮管理は2032年まで6.71%のCAGRで成長すると予測されています。2025年のPADIS更新版は、適切な患者においてせん妄軽減を重要な治療目標として位置づけています。GEMINI研究では457のICUにわたってせん妄有病率が14%と示されました。自発覚醒試験と自発呼吸試験がより一般的になるにつれ、ウィーニングと抜管促進も拡大しています。術後鎮静は心臓・胸部ICUケアにおいて引き続き重要です。これらの適用はICU環境における鎮静市場の臨床的使用基盤を広げています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院が中心的役割を維持しながら外来ケアが需要を拡大病院は2026年に72.43%の収益シェアを占めました。これは、人工呼吸器管理患者のほとんどが入院集中治療室で治療されるためです。内科、外科、神経科、心臓科のICUはそれぞれ異なる患者ニーズと薬剤の好みを持っています。心臓科の環境では、薬剤選択において血行動態の安定性により大きな注意が払われる場合があります。薬局・治療委員会も病院システムにおける処方集の決定を形成します。これらの構造により、病院はICU環境における鎮静市場の中核的な購買チャネルとなっています。また、信頼性の高い注射薬供給と教育支援を維持できるサプライヤーを優遇します。
専門クリニックおよび診断センターは2032年まで7.38%のCAGRで成長すると予測されています。需要は、選択的な内視鏡検査、気管支鏡検査、および低侵襲手術が外来環境へ移行していることを反映しています。プロポフォールは短時間モニタリングケアにおける迅速な消失のため引き続き一般的です。ジョイント・コミッションとCMSのモニタリング基準が病院外での鎮静実践を形成しています。これらの環境では、手術時間が短く患者は通常人工呼吸器管理を受けていないため、完全なICUケアとは異なる組み合わせが必要です。ICU環境における鎮静産業は、確立された薬剤がこれらのモニタリングケア環境全体で使用される場合にも恩恵を受けます。
地域分析
北米
北米は2026年に39.02%の収益シェアを占めました。高いICU病床利用可能性、体系的な処方集ガバナンス、おびPADISに基づくプロトコルの使用が地域需要を支えています。引用されたJAMAの研究では、米国ICU入院の23.7%に侵襲的人工呼吸器管理が使用されました。2014年の7.2%から2023年の21.6%への昇圧剤併用の増加は、より複雑なICUコホートを示しています。大規模システムは2025年のSCCMガイダンスを受けてデクスメデトミジンを再評価しており、このプロセスには12〜18ヶ月かかる場合がありますが、完了後は持続的な効果が期待されます。Fresenius Kabiカナダは2025年にプロポフォールの割り当て制限を解除しており、供給状況の改善を示しています。カナダは米国のプロトコル基準に密接に従っており、メキシコは民間の大都市圏病院インフラを拡大しています。北米はICU環境における鎮静市場において主要な価値の中心であり続けています。
アジア太平洋
アジア太平洋は2032年まで7.93%のCAGRで成長すると予測されています。中国の病床数政策は、2025年末の15床目標に続き、2027年までに人口10万人あたり18床のICU病床を目標としています。この整備には、より多くの看護スタッフ、医薬品、およびモニタリング能力が必要です。インドは、AIIMSブバネーシュワールの150床ブロックを含む公立病院プロジェクトを通じて集中治療能力を増強しています。アジア太平洋集中治療学会サミットは、インフラ不足を地域の近期最優先課題として説明しました。中国とインドはまた、Gland Pharma、Sun Pharmaceutical、Aurobindo Pharmaなどのメーカーを通じて後発品供給を支えています。シンガポールとオーストラリアはプレミアムプロトコルの採用を支援できる一方、インドネシアとベトナムの低い病床密度はデクスメデトミジンのより広範な普及を遅らせる可能性があります。この病床数の整備は、ICU環境における鎮静市場に最も強い地域成長経路をもたらしています。
欧州、中東・アフリカ、および南米
欧州はICU環境における鎮静市場の成熟した部分であり続けており、ドイツはSedana Medicalの2025年商業収益の大半を生み出しました。そのICUインフラとガイドライン指向の実践は、吸入鎮静の早期使用を支えています。英国、フランス、イタリアは確立された後発品調達システムに依存しており、MHRA関連の供給要件は多様な供給経路への依存を示しています。中東・アフリカでは、病院の民営化と認定が医療プロトコル基準を引き上げているサウジアラビアとアラブ首長国連邦に需要が集中しています。サブサハラアフリカの大部分では供給アクセスが引き続き採用を制限しています。ブラジルとアルゼンチンが南米のICU開発をリードしており、ラテンアメリカの研究では看護師主導の鎮痛優先ケアがICU在室期間を3.2日、せん妄発生率を19.4%削減したことが示されました。ブラジルの国内後発品生産は不足からの一定の保護を提供しますが、プレミアム薬剤の償還を制限する可能性があります。
競合ランドスケープ
市場集中度
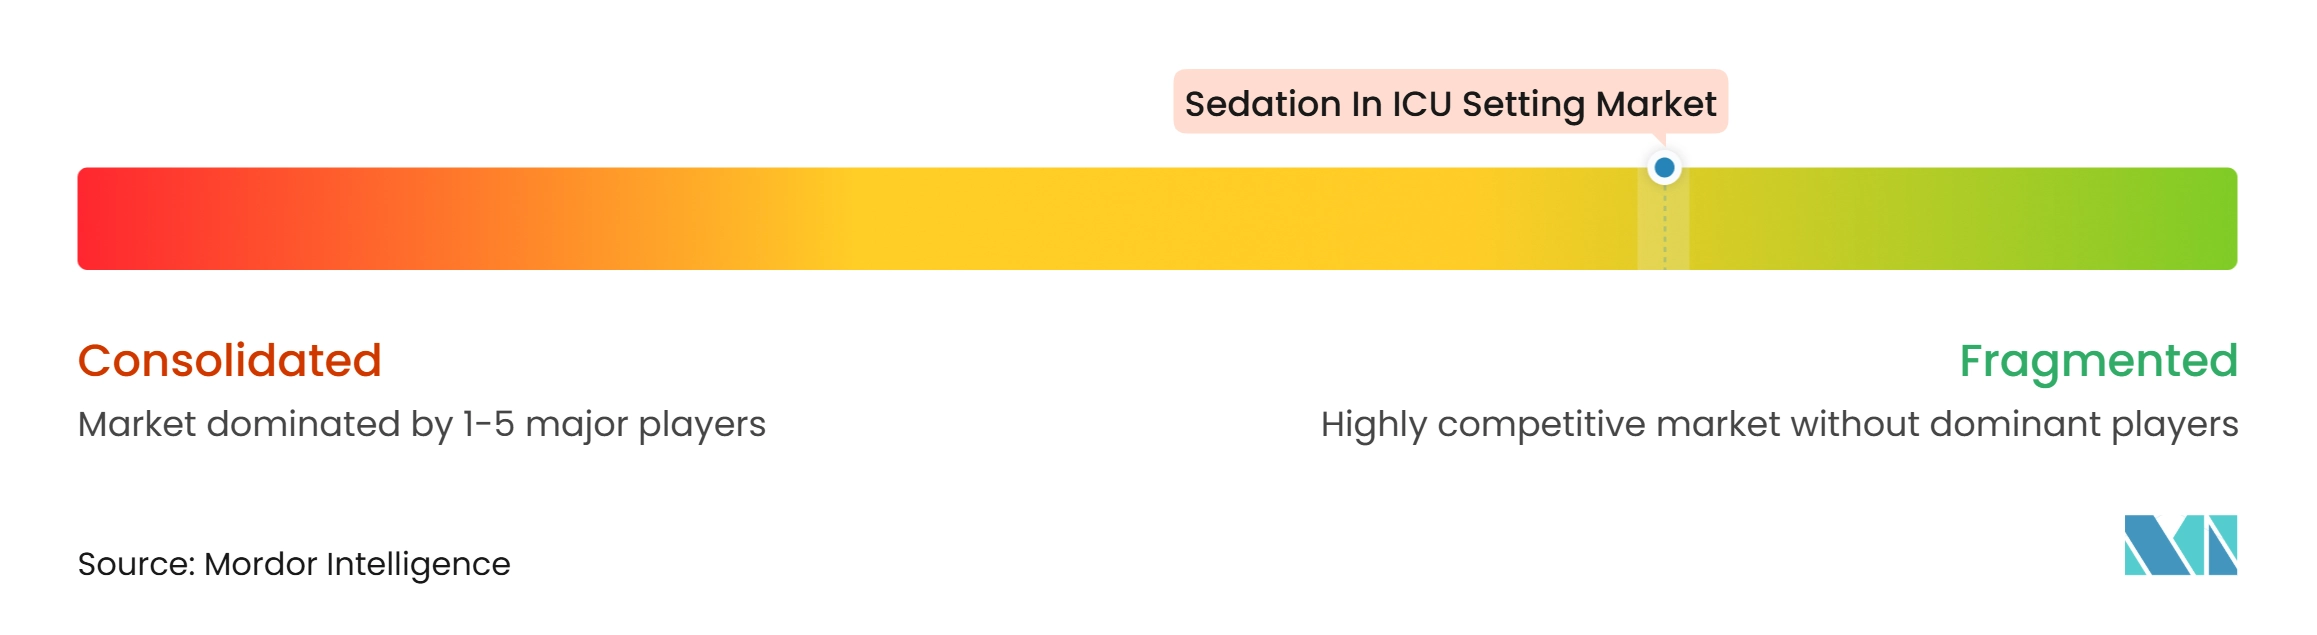
ICU環境における鎮静市場は、主要サプライヤーの集中したグループと断片化した後発品層を持っています。Fresenius Kabi、Pfizer、およびBaxterは、主要なICU鎮静製品の確立されたサプライヤーです。Amneal、Hikma、Gland Pharma、Sun Pharmaceutical Inc.を含む後発品企業は、入手可能性とコストで競争しています。ASHPは、2023年のTevaの撤退に続き、Dr. Reddy'sが2026年にプロポフォールを中止したと報告しました。現役サプライヤーが少なくなると、製造中断が発生した際の調達リスクが高まる可能性があります。残存メーカーはより安定した価格設定から恩恵を受けられますが、より高い信頼性への期待にも直面します。したがって、供給の継続性はICU環境における鎮静市場における競争の中心となっています。
Fresenius Kabiは2025年1月にDiprivan バイアル向けRFIDスマートラベルを導入しました。同社はラベルを、トレーサビリティの向上と病院のRFIDキット・トレイシステムとの連携のために位置づけました。このアプローチは、薬剤価格だけでなくサプライチェーンの信頼性で競争するものです。2025年12月には、集中治療と麻酔用途向けのSimplist プレフィルドシリンジも追加しました。これらの動きは、高度急性期ケアにおける投与準備済みフォーマットの価値を反映しています。また、トレーサビリティ、ワークフロー効率、および信頼性の高い供給に対する病院のニーズにも応えています。
Sedana Medicalは、Sedaconda ACDシステムを通じた吸入イソフルランによる独自の薬剤・デバイス一体型戦略を追求しています。同社のNDAはFDAに受理され、目標対応日は2027年4月16日に設定されました。同社の早期アクセスプログラムは、2025年にバンダービルト大学医療センターで最初の米国患者を治療しました。承認された場合、この治療法は特許取得済みデバイスと薬剤を組み合わせた新しい経路セグメントを確立する可能性があります。主な未開拓領域は、AI支援鎮静滴定とリアルタイムEEG誘導深度モニタリングです。ICU環境における鎮静市場のこれらの領域において、明確に持続的な地位を持つ確立されたサプライヤーはいません。
ICU環境における鎮静産業のリーダー企業
-
Baxter International Inc.
-
Dr. Reddy's Laboratories Ltd
-
Pfizer Inc.
-
Sandoz AG
- 注:主要企業の掲載順は順位を示すものではありません。
ICU環境における鎮静市場 このレポートでカバーされる企業
- Abbvie
- Amneal Pharmaceuticals
- Aspen Pharmacare
- Aurobindo Pharma
- Aurobindo Pharma
- Avenacy
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories Ltd
- Eugia Pharma Specialities Limited
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Neon Laboratories Limited
- Pfizer
- Sandoz Group
- Sedana Medical AB
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
最近の産業開発事情 ICU環境における鎮静市場
- 2026年10月:FDAがSedana MedicalのイソフルランNDAに対して2027年4月16日のPDUFA日を設定。米国FDAはSedaconda ACDシステムを通じたイソフルランのNDA審査に対する目標対応日を設定し、これは世界初の吸入ICU鎮静療法を導入する可能性のある米国市場参入前の最終規制マイルストーンとなります。
- 2026年8月:FDAがSedana MedicalのNDA申請を受理。FDAはSedaconda ACDシステムのNDAが実質的な審査に十分完全であることを確認し、INSPiRE-ICU 1およびINSPiRE-ICU 2の臨床パッケージを検証しました。両試験は主要エンドポイントを達成し、静脈内プロポフォールに対して統計的に有意なオピオイド削減を示しました。
- 2025年12月:Fresenius Kabiが2種類の新しいSimplistプレフィルドシリンジで集中治療ポートフォリオを拡充。同社は麻酔およびICU挿管・血行動態管理向けにSimplist塩化スキサメトニウム注射液とSimplist硫酸エフェドリン注射液を発売し、投与準備済みSimplistプラットフォームを手術室へ拡張しました。
ICU環境における鎮静のグローバル市場レポートの範囲
レポートの範囲として、ICU環境における鎮静とは、集中治療室に入院した重篤患者の疼痛、不安、興奮、および不快感を管理するための鎮静薬および関連療法の使用を指します。患者の快適性の維持、人工呼吸器管理の促進、医療処置のサポート、および集中治療の耐容性の向上に役立ちます。一般的に使用される鎮静薬には、プロポフォール、デクスメデトミジン、ベンゾジアゼピン系薬剤、およびその他の鎮静薬が含まれます。
ICU環境における鎮静市場は、薬剤クラス、投与経路、適用、エンドユーザー、および地域によってセグメント化されています。薬剤クラス別では、市場はプロポフォール、デクスメデトミジン、ベンゾジアゼピン系薬剤、オピオイドおよびオピオイド節約補助薬、ケタミン、その他にセグメント化されています。投与経路別では、市場は静脈内投与、経口投与、吸入、その他にセグメント化されています。適用別では、市場は人工呼吸器鎮静、せん妄・興奮管理、ウィーニングと抜管促進、ICUにおける処置時鎮静、術後鎮静、その他にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、専門クリニックおよび診断センター、その他セグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドをカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| プロポフォール |
| デクスメデトミジン |
| ベンゾジアゼピン系薬剤 |
| オピオイドおよびオピオイド節約補助薬 |
| ケタミン |
| その他 |
| 静脈内投与 |
| 経口投与 |
| 吸入 |
| その他 |
| 人工呼吸器鎮静 |
| せん妄・興奮管理 |
| ウィーニングと抜管促進 |
| ICUにおける処置時鎮静 |
| 術後鎮静 |
| その他 |
| 病院 |
| 外来手術センター |
| 専門クリニックおよび診断センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | プロポフォール | |
| デクスメデトミジン | ||
| ベンゾジアゼピン系薬剤 | ||
| オピオイドおよびオピオイド節約補助薬 | ||
| ケタミン | ||
| その他 | ||
| 投与経路別 | 静脈内投与 | |
| 経口投与 | ||
| 吸入 | ||
| その他 | ||
| 適用別 | 人工呼吸器鎮静 | |
| せん妄・興奮管理 | ||
| ウィーニングと抜管促進 | ||
| ICUにおける処置時鎮静 | ||
| 術後鎮静 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニックおよび診断センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までのICUケアにおける鎮静の予測市場規模は?
ICU環境における鎮静市場は、2027年から5.48%のCAGRで成長し、2032年までに5.24 ビリオン 米ドルに達すると予測されています。
最も成長が速いICU鎮静薬剤クラスはどれですか?
デクスメデトミジンは最も成長が速い薬剤クラスであり、2032年まで5.92%のCAGRが予測されています。
なぜデクスメデトミジンは集中治療での使用が増加しているのですか?
2025年のSCCM PADIS更新版は、軽度鎮静とせん妄軽減が優先事項である場合にデクスメデトミジンを条件付きで支持しています。
ICU鎮静において主流の投与経路はどれですか?
静脈内投与は2026年に76.37%の収益シェアを占めており、確立された注入とベッドサイドモニタリングのワークフローに適合しているためです。
ICU鎮静製品において最も急速に拡大している地域はどこですか?
アジア太平洋は集中治療能力への投資に支えられ、2032年まで7.93%のCAGRで成長すると予測されています。
ICU鎮静薬に影響する供給リスクは何ですか?
プロポフォールサプライヤーの撤退と注射薬の不足は調達を混乱させ、供給の信頼性の重要性を高める可能性があります。