
Tamaño y Participación del Mercado de Sedación en Entorno de UCI
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
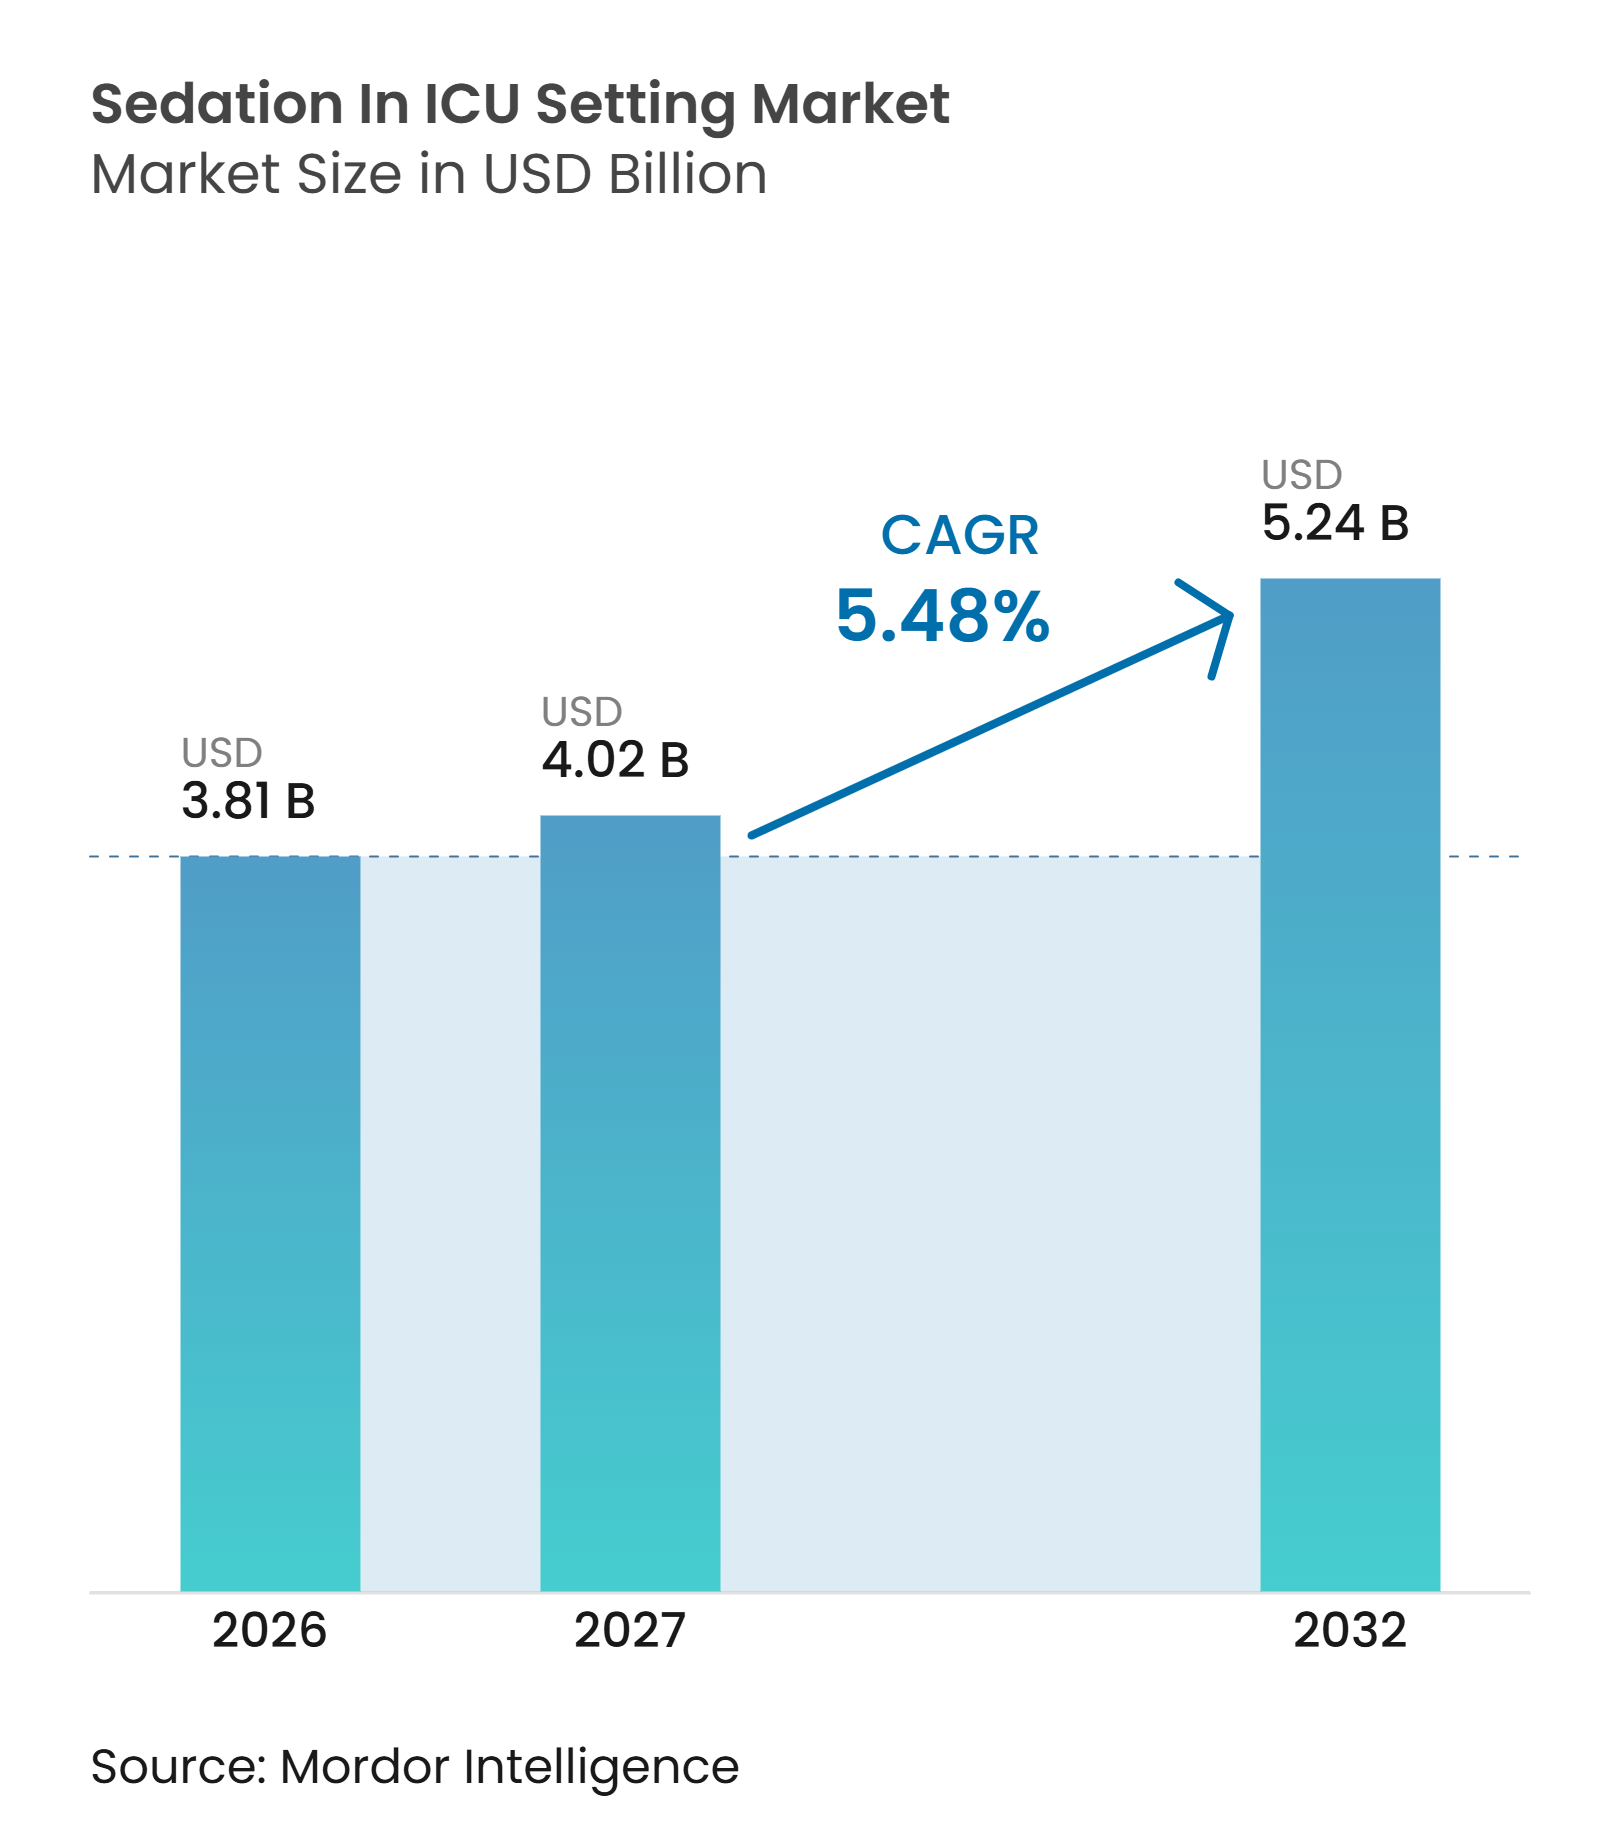
| Tamaño del Mercado (2027) | 4.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.48 % |
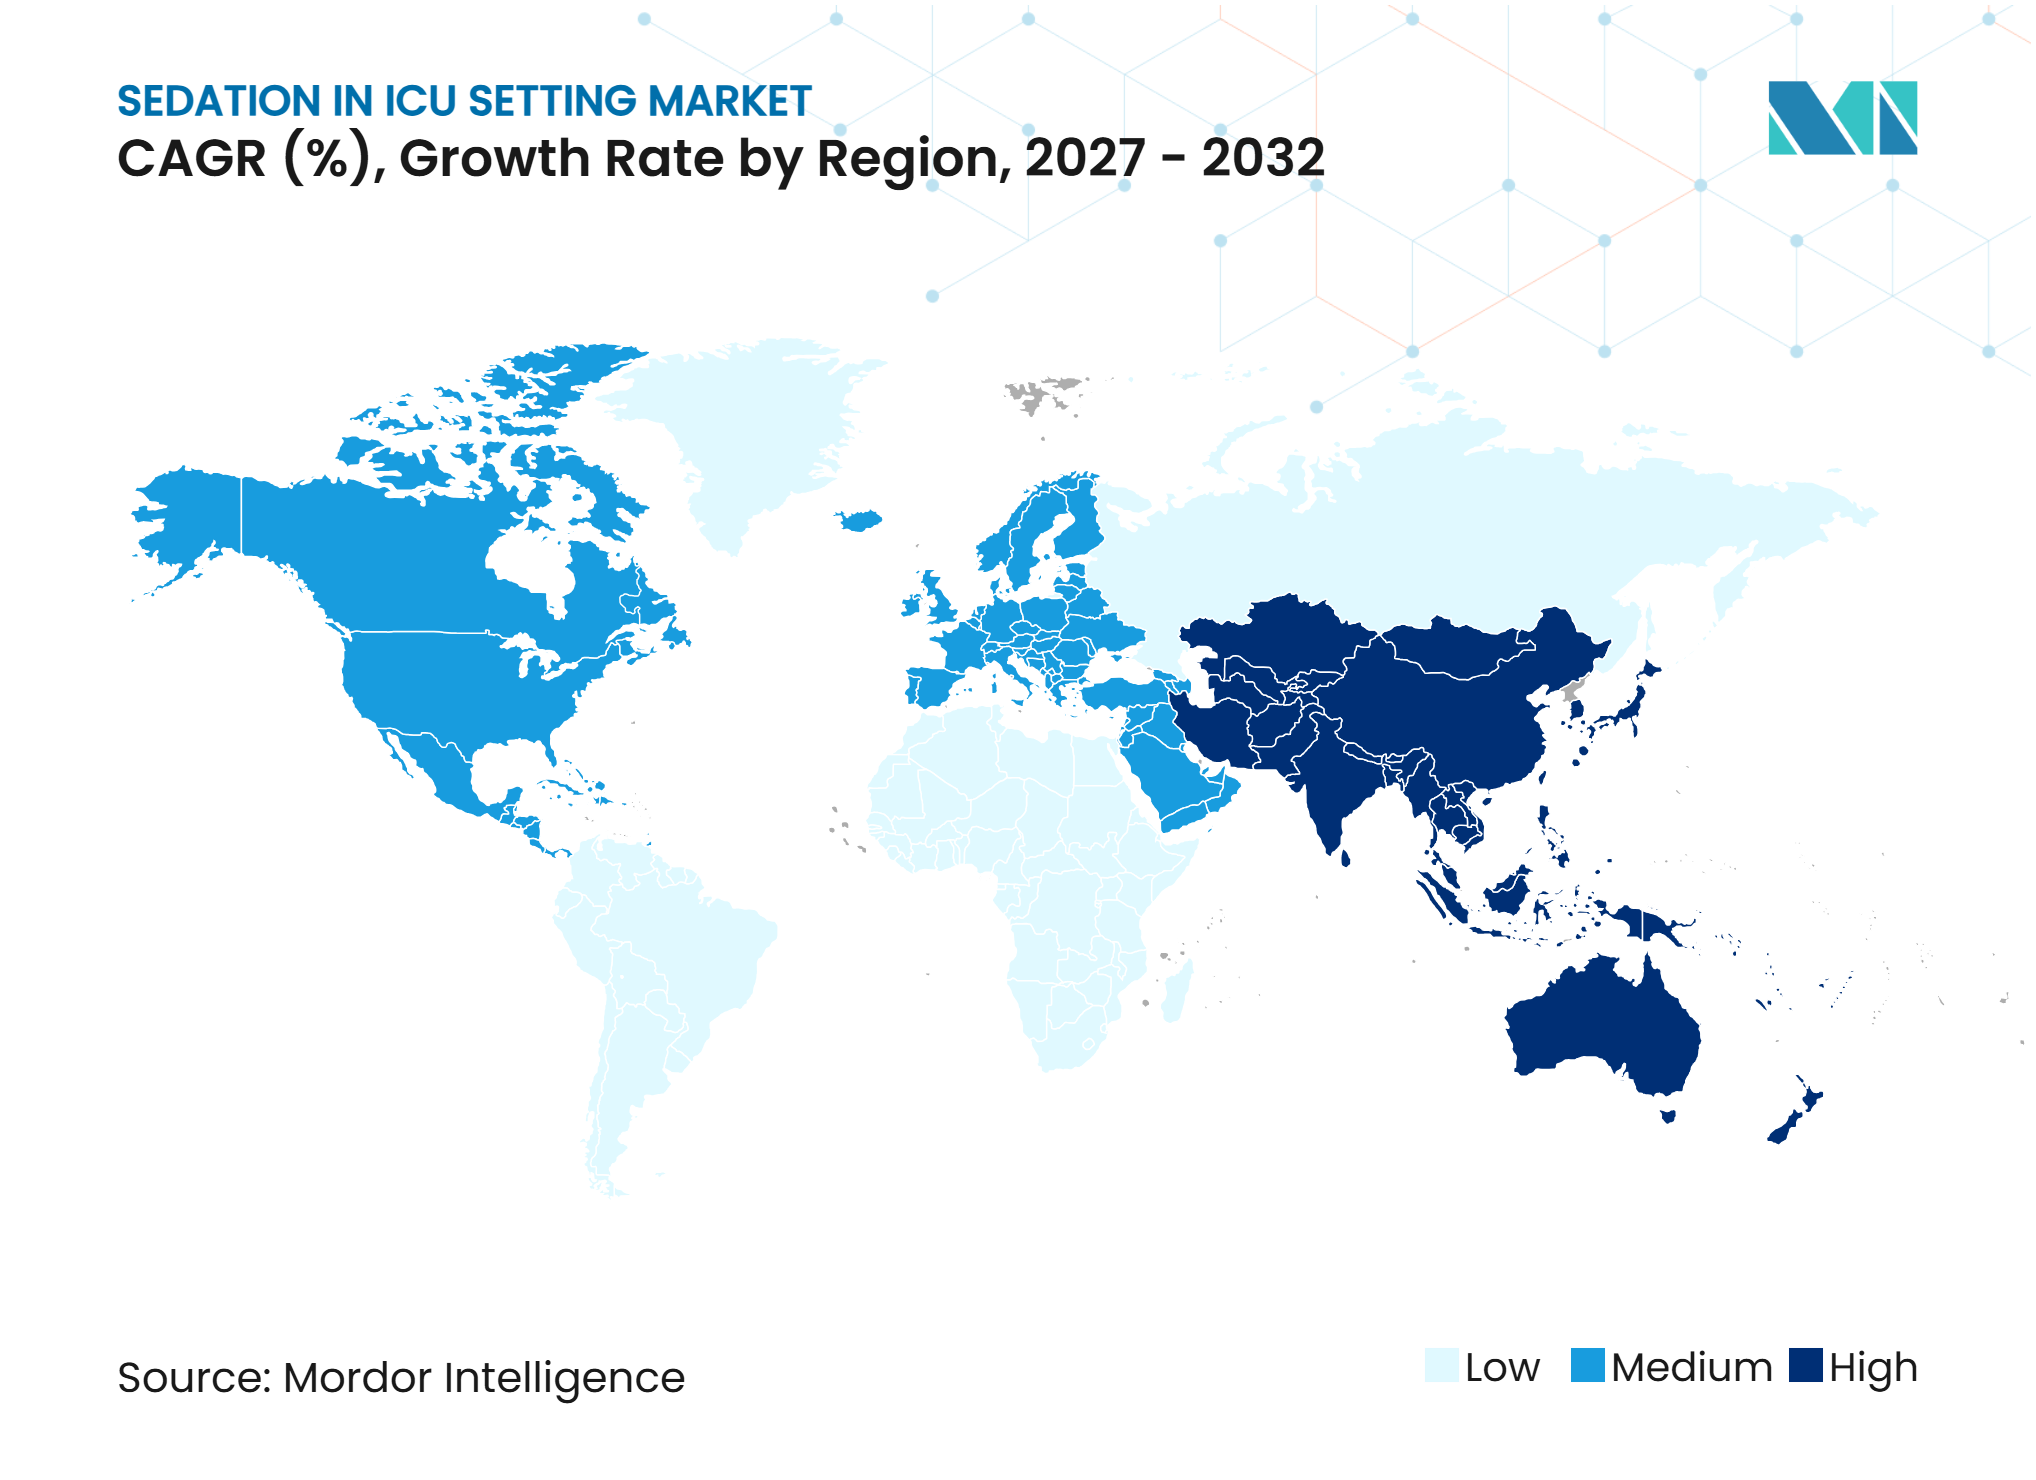
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sedación en Entorno de UCI por Mordor Intelligence
Se espera que el mercado de sedación en entorno de UCI esté valorado en 3,81 mil millones de USD en 2026. Se proyecta que alcance los 5,24 mil millones de USD para 2032, creciendo a una CAGR del 5,48% durante el período de pronóstico 2027–2032. El crecimiento se sustenta en una mayor población de pacientes con ventilación mecánica y el uso más amplio de sedación ligera basada en protocolos. La actualización enfocada de 2025 de las directrices PADIS de la SCCM favorece condicionalmente la dexmedetomidina sobre el propofol cuando la sedación ligera y la reducción del delirio son prioridades clínicas. Esta preferencia puede influir en las decisiones de formulario hospitalario durante varios ciclos presupuestarios. El mercado de sedación en entorno de UCI también refleja un cambio en el gasto hacia agentes premium, incluso donde la atención basada en protocolos reduce el uso de sedantes por día-paciente. La sedación inhalada y la dexmedetomidina presentan, por tanto, una oportunidad de ingresos diferente a la del propofol genérico de alto volumen.
Conclusiones Clave del Informe
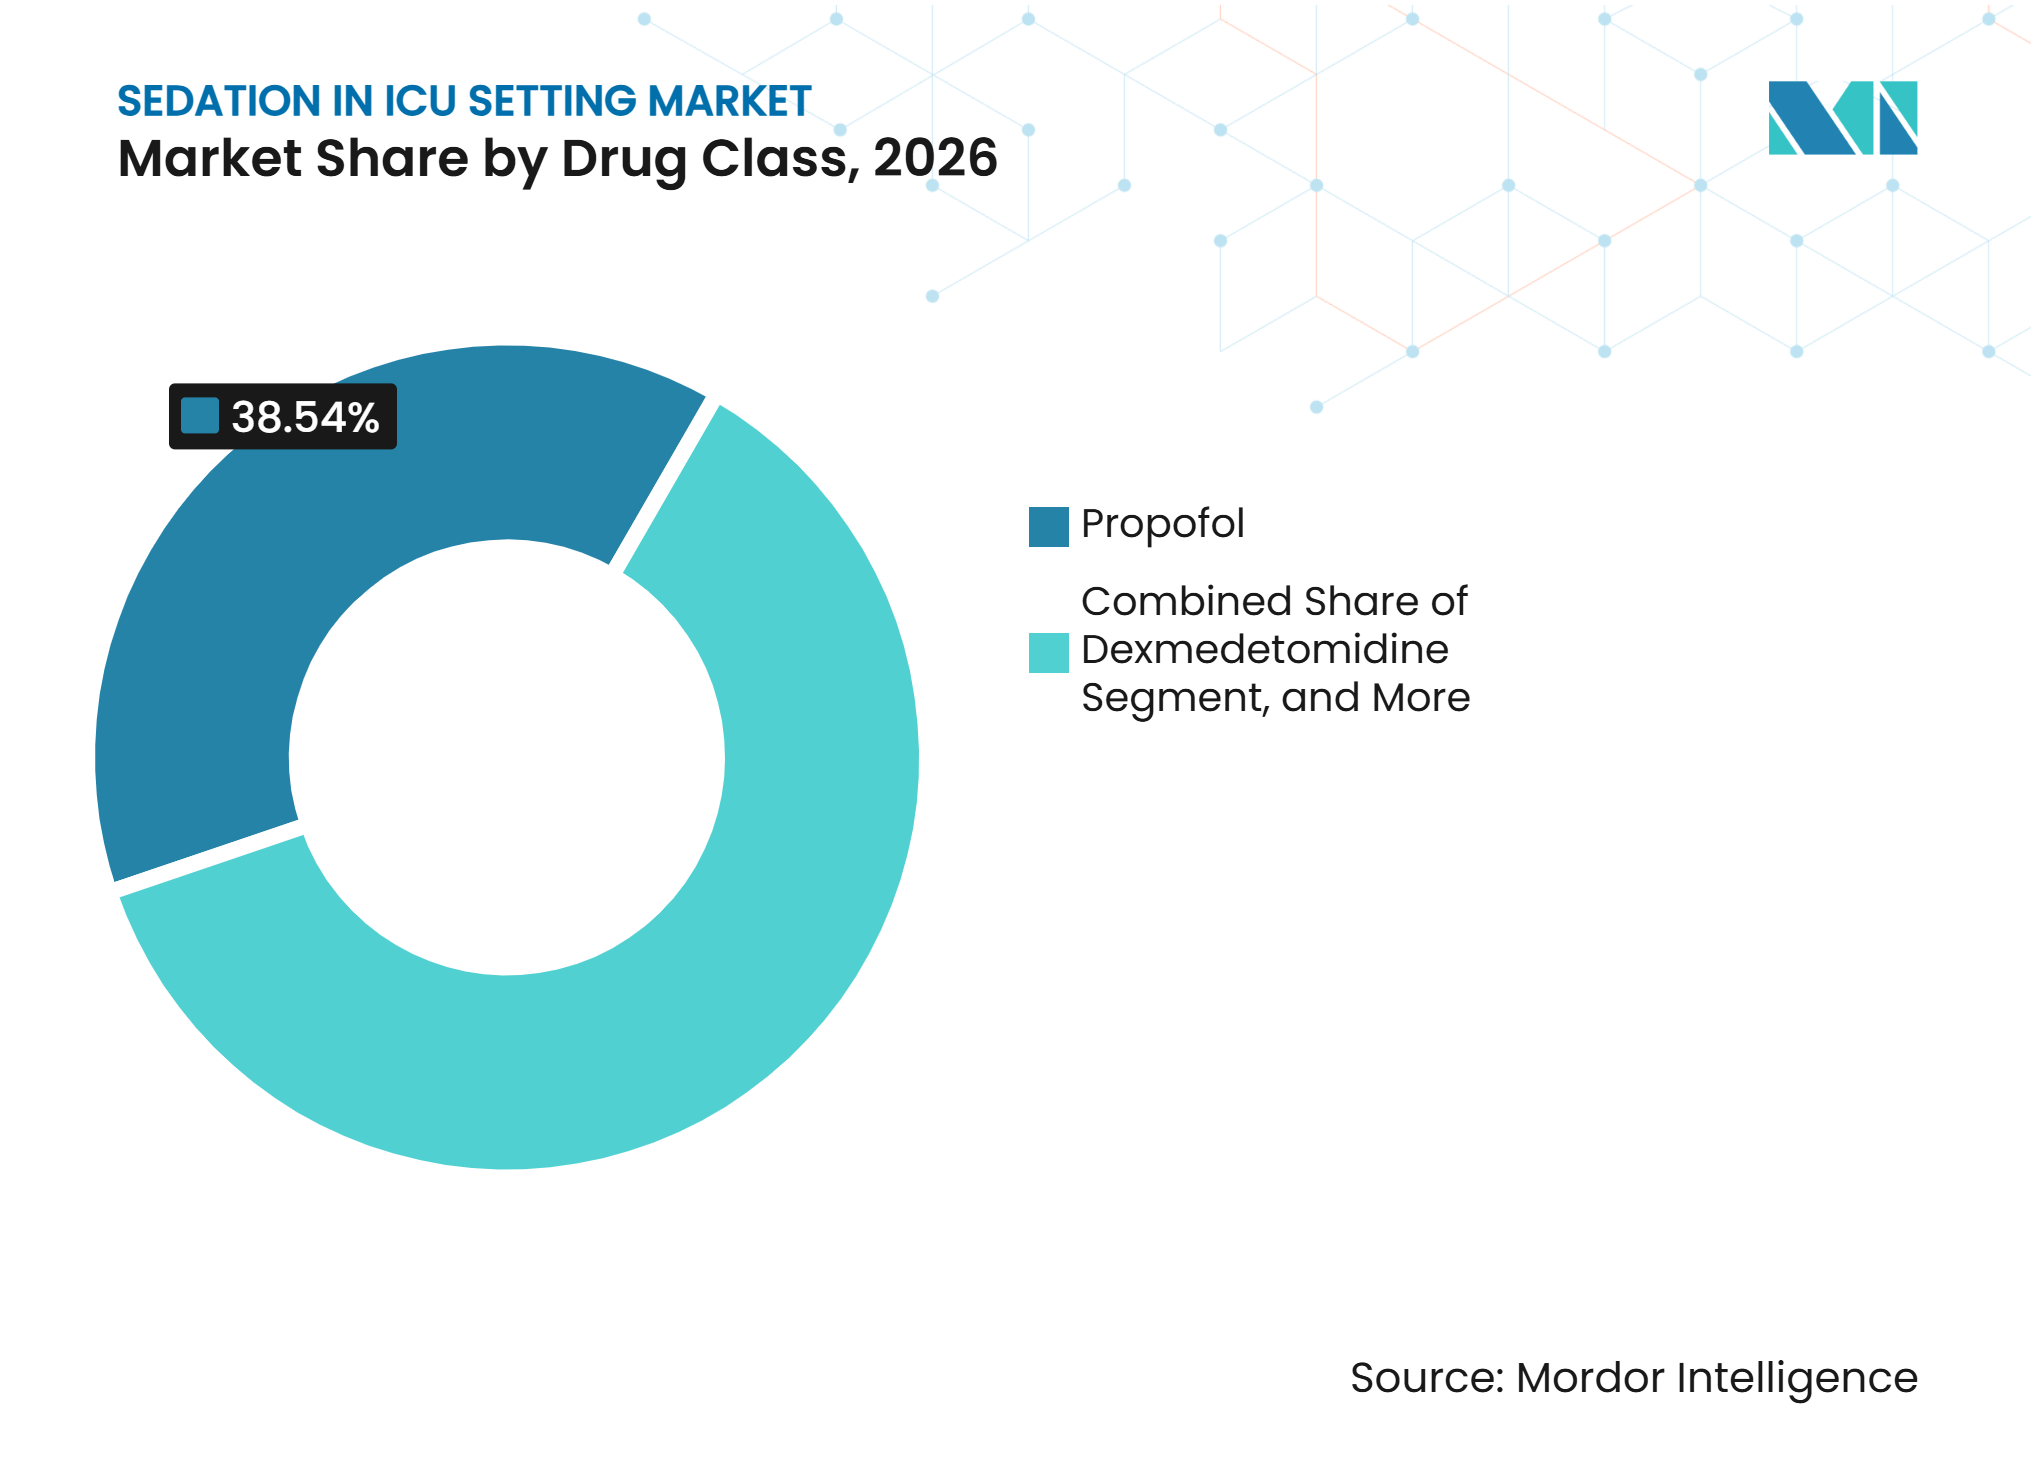
- Por clase de fármaco, el propofol representó el 38,54% de la participación del mercado de sedación en entorno de UCI en 2026, mientras que se prevé que la dexmedetomidina crezca a una CAGR del 5,92% hasta 2032.
- Por vía de administración, la administración intravenosa representó el 76,37% de la participación en ingresos en 2026, mientras que se prevé que la inhalación crezca a una CAGR del 6,22% hasta 2032.
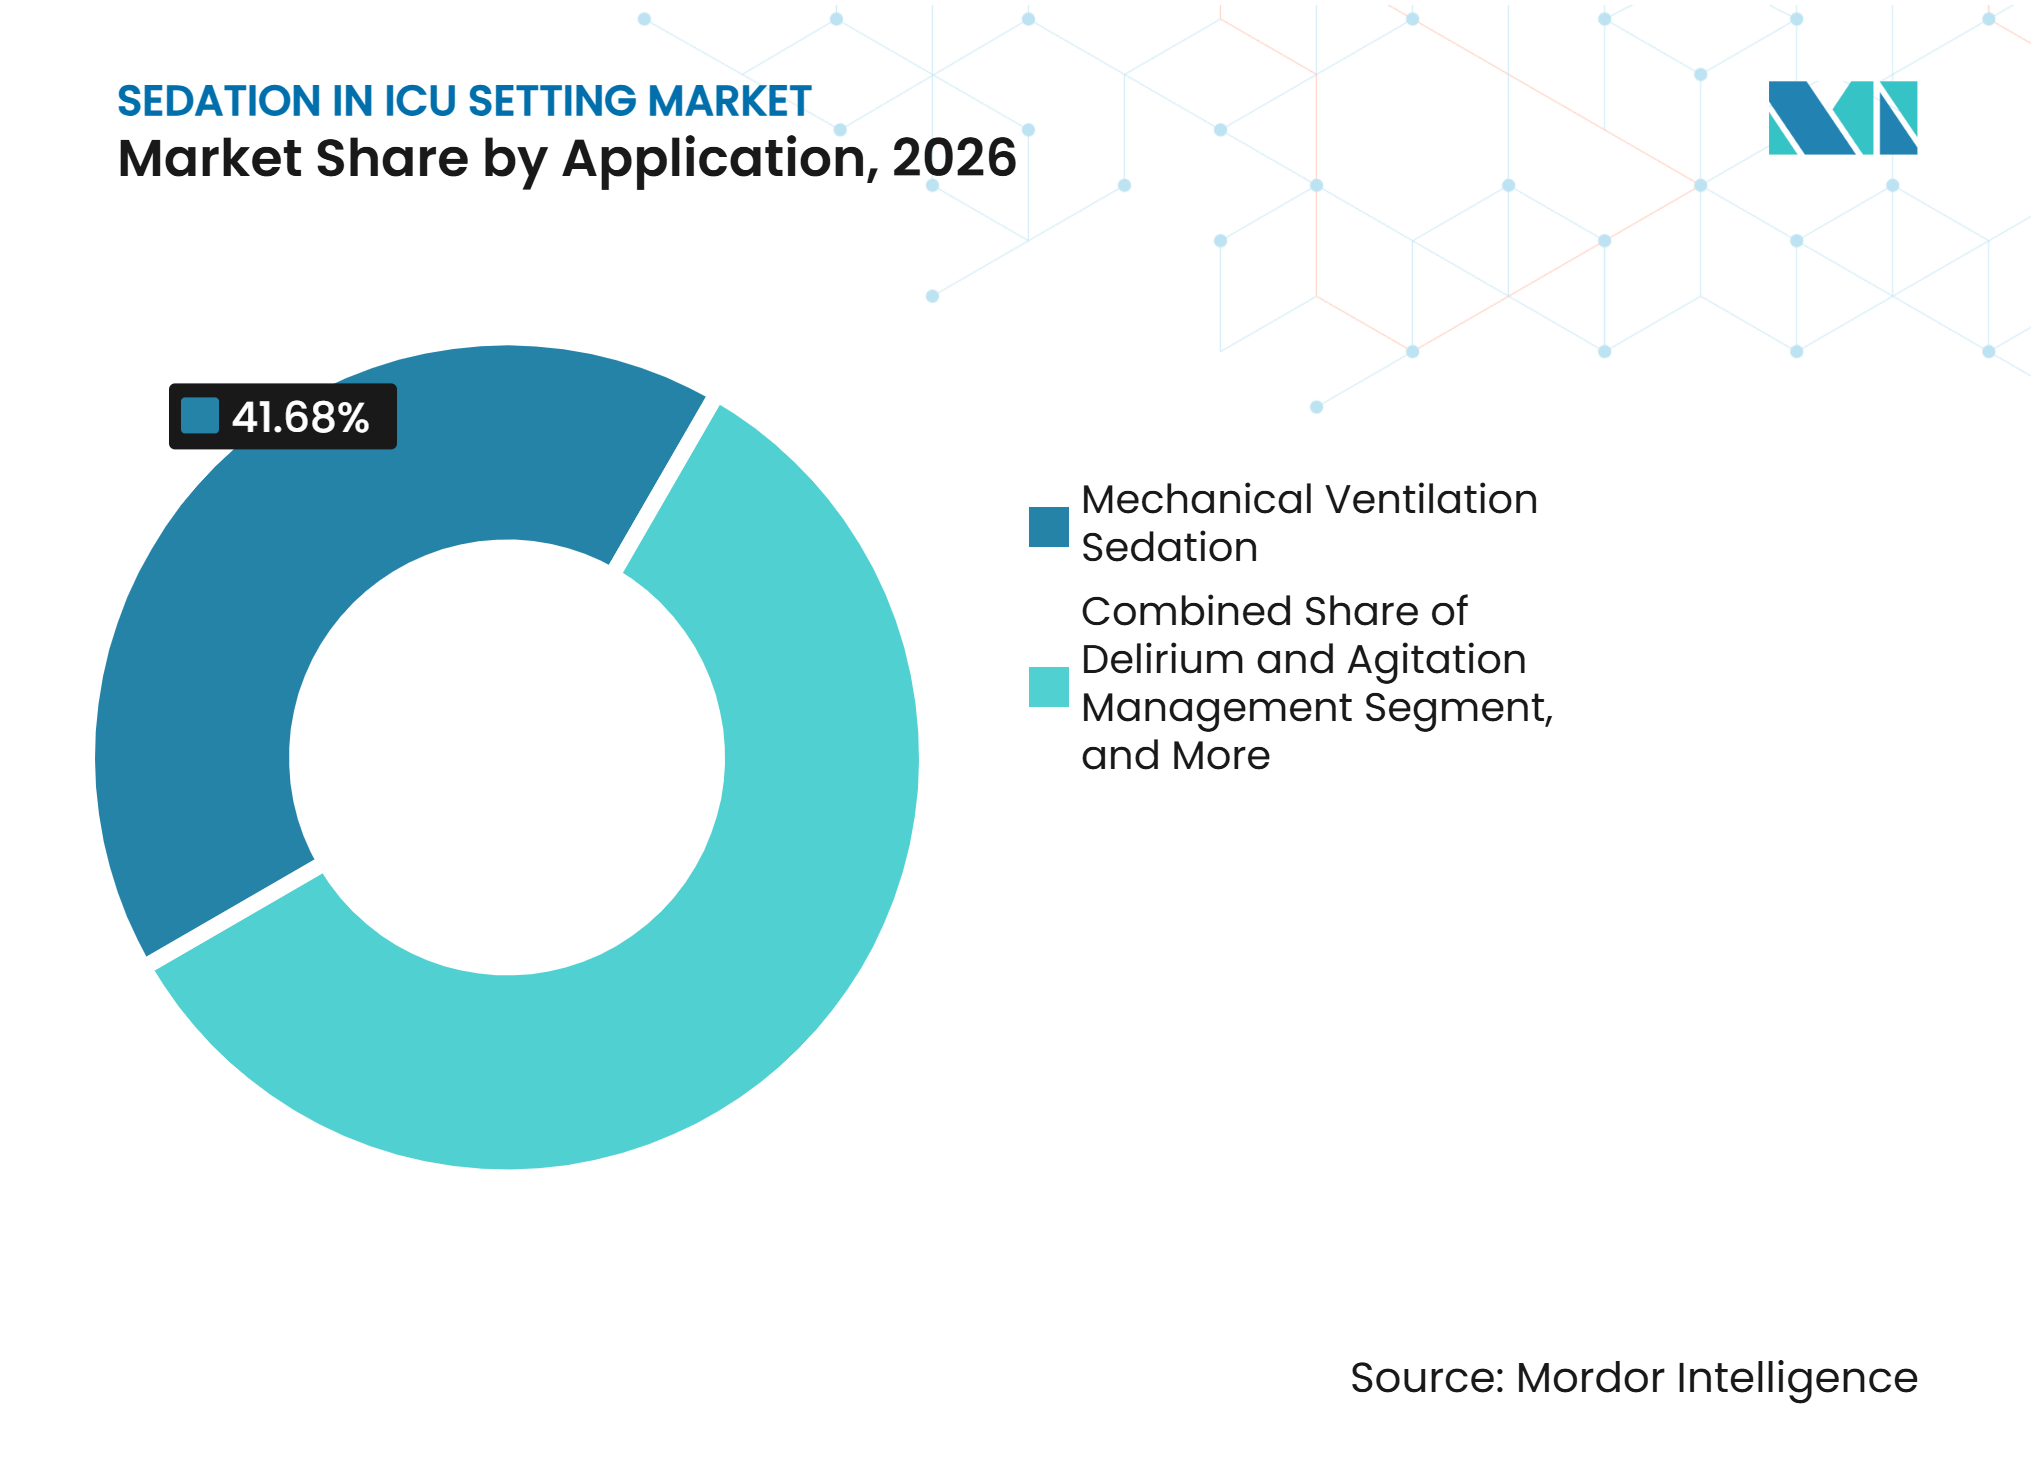
- Por aplicación, la sedación para ventilación mecánica representó el 41,68% de la participación en ingresos en 2026, mientras que se prevé que el manejo del delirio y la agitación crezca a una CAGR del 6,71% hasta 2032 en el mercado de sedación en entorno de UCI.
- Por usuario final, los hospitales representaron el 72,43% de la participación en ingresos en 2026, mientras que se prevé que las clínicas especializadas y los centros de diagnóstico crezcan a una CAGR del 7,38% hasta 2032 en el mercado de sedación en entorno de UCI.
- Por geografía, América del Norte representó el 39,02% de la participación en ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Sedación en Entorno de UCI*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Ingresos a UCI y Demanda de Ventilación Mecánica | +1.5% | Global, mayor concentración en América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Creciente Preferencia por Sedación Ligera y Reducción del Delirio | +1.2% | América del Norte y Europa primero; rápida expansión a APAC y MEA | Mediano plazo (2–4 años) |
| Adopción de Dexmedetomidina bajo las Directrices PADIS Actualizadas | +0.9% | América del Norte y UE como principales; ganancias tempranas en Japón, Australia y Corea del Sur | Mediano plazo (2–4 años) |
| Expansión de la Capacidad de UCI en Asia-Pacífico y Mercados Emergentes | +1.1% | Núcleo APAC (China, India, ASEAN); expansión a GCC y Sudáfrica | Mediano plazo (2–4 años) |
| Cambio hacia Sedación Analgesia-Primero y Protocolizada | +0.7% | América del Norte, UE, Australia, Brasil — sistemas de salud con protocolos maduros | Largo plazo (≥ 4 años) |
| Adopción de Sedación Inhalada para un Despertar Predecible | +0.3% | UE (Alemania como mayor mercado comercial), entrada en EE. UU. prevista para 2027 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Ingresos a UCI y Demanda de Ventilación Mecánica
Los pacientes con ventilación mecánica siguen siendo la fuente central de demanda de agentes de sedación en UCI. Un estudio de JAMA que abarcó 3,45 millones de ingresos a UCI en EE. UU. encontró que el 23,7% implicó ventilación mecánica invasiva.[1] El uso concomitante de vasopresores aumentó del 7,2% en 2014 al 21,6% en 2023, lo que indica una población de UCI clínicamente más compleja. Un análisis nacional chino reportó una incidencia de ventilación mecánica invasiva de 186,5 por cada 100.000 habitantes en 2.837 hospitales.[2] Australia registró 45.600 hospitalizaciones con soporte ventilatorio continuo en 2024-25, que consumieron 4,7 millones de horas de atención.[3] Estos patrones respaldan una demanda sostenida en el mercado de sedación en entorno de UCI, ya que el envejecimiento, la sepsis y la expansión de la capacidad de cuidados críticos no están estrechamente vinculados a las condiciones económicas a corto plazo.
Sedación Ligera, Reducción del Delirio y Adopción de Dexmedetomidina Impulsada por PADIS
Los protocolos de sedación ligera están cambiando la selección de fármacos en las UCI con protocolos maduros. Un metaanálisis de 2026 de 26 ensayos aleatorizados con 4.993 pacientes encontró que la dexmedetomidina redujo la duración de la ventilación en 0,60 días y la estancia en UCI en 0,94 días.[4] El análisis también reportó una razón de probabilidades de delirio de 0,58, con un efecto mayor frente al midazolam que frente al propofol. La actualización de la SCCM de 2025 respalda condicionalmente la dexmedetomidina para pacientes con ventilación mecánica cuando la sedación ligera y la reducción del delirio son prioridades. El ensayo A2B reportó un tiempo medio hasta la extubación exitosa de 136 horas con dexmedetomidina y 162 horas con propofol, pero no alcanzó su umbral formal de superioridad. Estos hallazgos respaldan las ganancias en el formulario para la dexmedetomidina, mientras que el mercado de sedación en entorno de UCI mantiene el propofol y las benzodiazepinas en entornos sensibles al costo.
Expansión de la Capacidad de UCI en Asia-Pacífico y Mercados Emergentes
La inversión gubernamental está convirtiendo la demanda latente de cuidados críticos en consumo activo de medicamentos. China estableció un objetivo de capacidad de UCI de 15 camas por cada 100.000 personas para finales de 2025 y 18 para 2027. La política también especifica una proporción enfermera-cama de 1:3, lo que requiere un mayor apoyo de personal y consumibles. En India, el AIIMS Bhubaneswar está habilitando 150 camas de UCI, y Andhra Pradesh está desarrollando bloques de cuidados críticos en 24 hospitales públicos. La Cumbre de Sociedades de Cuidados Críticos de Asia Pacífico de 2025 identificó la capacidad de UCI como la principal prioridad regional a corto plazo. Singapur y Australia cuentan con protocolos premium comparables a los de América del Norte, mientras que Indonesia y Vietnam enfrentan menor densidad de camas y una adopción más lenta de agentes de mayor costo. El mercado de sedación en entorno de UCI crece, en consecuencia, más rápido en las áreas donde las nuevas camas se combinan con personal capacitado y protocolos de sedación estructurados.
Protocolos de Analgesia-Primero y Adopción de Sedación Inhalada
La atención con analgesia-primero y las prácticas estandarizadas de despertar están cambiando el nivel y la combinación del uso de fármacos. Una revisión de enfermería de 2025 encontró que los protocolos combinados de despertar espontáneo y prueba de respiración redujeron el tiempo de ventilación y sedación en un 50%. Estos protocolos pueden reducir el uso total de sedantes por día-paciente, al tiempo que respaldan la demanda de agentes adecuados para una sedación controlada y más ligera. El programa de isoflurano inhalado de Sedana Medical ofrece una opción de vía diseñada para un despertar predecible y la reducción de opioides. La empresa informó que ambos ensayos pivotales en EE. UU. cumplieron sus criterios de no inferioridad frente al propofol y mostraron una reducción estadísticamente significativa de opioides. Alemania representó más de la mitad de los ingresos comerciales de la empresa en 2025, lo que ilustra el papel de la práctica europea progresista en la adopción temprana. Este modelo fármaco-dispositivo podría dar al mercado de sedación en entorno de UCI un flujo de ingresos menos expuesto a los precios genéricos intravenosos.
Análisis del Impacto de las Restricciones del Mercado de Sedación en Entorno de UCI*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Efectos Adversos Hemodinámicos y Riesgo del Síndrome de Infusión de Propofol | −0.5% | Global, más agudo en instituciones con capacidad limitada de monitorización cardíaca | Corto plazo (≤ 2 años) |
| Escasez e Interrupciones del Suministro de Medicamentos Inyectables Críticos | −0.4% | América del Norte, Europa, ANZ — mercados dependientes de una base estrecha de proveedores genéricos | Corto plazo (≤ 2 años) |
| Requisitos de Capacitación y Monitorización para Infusiones Tituladas | −0.3% | Entornos de bajos ingresos en APAC y MEA; expansión a zonas rurales de América del Norte y Europa del Este | Mediano plazo (2–4 años) |
| Reembolso Incierto para la Sedación Inhalada con Dispositivo-Fármaco | −0.2% | Mercados de la UE fuera de Alemania; EE. UU. (antes de la aprobación de la FDA) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Efectos Adversos Hemodinámicos y Riesgo del Síndrome de Infusión de Propofol
Los agentes de sedación tienen límites de seguridad que pueden restringir la dosificación y el diseño de protocolos. La etiqueta de la FDA para Diprivan desaconseja tasas de infusión superiores a 4 mg/kg/hora en pacientes de UCI debido al riesgo del síndrome de infusión de propofol. Este síndrome incluye acidosis metabólica, rabdomiólisis e insuficiencia cardíaca. En el ensayo A2B, la bradicardia grave ocurrió en el 33% de los pacientes tratados con dexmedetomidina y en el 20% de los tratados con propofol. La monitorización cardíaca es, por tanto, importante cuando los hospitales utilizan infusiones tituladas. Los centros con capacidad de monitorización limitada pueden mantenerse cautelosos respecto a los agentes premium, lo que limita la adopción en algunas UCI con menos recursos. El rendimiento de seguridad y la precisión en la administración siguen siendo puntos de competencia relevantes en todo el mercado de sedación en entorno de UCI.
Escasez de Medicamentos Inyectables, Necesidades de Capacitación e Incertidumbre en el Reembolso de la Sedación Inhalada
Las interrupciones del suministro pueden forzar sustituciones y hacer que la adquisición hospitalaria sea menos predecible. La ASHP reportó la discontinuación de propofol por parte de Dr. Reddy's en 2026 y de Teva en 2023, dejando a Fresenius Kabi, Pfizer, Amneal y Avenacy como proveedores activos en EE. UU. mencionados en el borrador. Un artículo de 2025 del Colegio Americano de Médicos identificó la concentración, los problemas de calidad y las estructuras de precios como causas raíz de la escasez de medicamentos. También se necesita personal capacitado y monitorización continua para titular las infusiones, especialmente en las partes de menores ingresos de Asia-Pacífico y Oriente Medio y África. La sedación inhalada conlleva requisitos separados de capacitación, equipamiento y reembolso fuera de Alemania y antes de la autorización en EE. UU. Estos factores pueden retrasar la adopción incluso cuando la evidencia clínica es favorable. También hacen que la fiabilidad del suministro y el apoyo a la implementación hospitalaria sean capacidades competitivas importantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
El Propofol Lidera Mientras la Dexmedetomidina Gana Respaldo ClínicoEl propofol representó el 38,54% de la participación del mercado de sedación en entorno de UCI en 2026, respaldado por su amplia disponibilidad genérica y su perfil de recuperación rápida. Sigue siendo común en los ensayos de despertar dirigidos por enfermería porque la infusión intravenosa continua puede ajustarse a pie de cama. Su posición de liderazgo también refleja un uso ampliamente establecido en las UCI. La actualización PADIS de 2025 favorece no obstante condicionalmente la dexmedetomidina para situaciones de sedación ligera que priorizan la reducción del delirio. Ese cambio está impulsando revisiones del formulario en hospitales con protocolos maduros. El volumen de propofol puede aumentar sin un crecimiento equivalente de los ingresos donde persiste la competencia genérica.
Se proyecta que la dexmedetomidina crezca a una CAGR del 5,92% hasta 2032. Su base de evidencia incluye ahora 29 ensayos aleatorizados considerados en la actualización enfocada de PADIS. Las benzodiazepinas continúan sirviendo a entornos sensibles al costo y siguen siendo útiles donde los recursos de monitorización son limitados. La ketamina está ganando uso como adyuvante ahorrador de opioides en protocolos de analgesia-primero. La indicación de UCI del remimazolam fue discontinuada en Japón tras reportes de acumulación inesperada durante la infusión prolongada en pacientes críticos. La industria de sedación en entorno de UCI se está moviendo, por tanto, hacia un uso diferenciado en lugar de una sustitución uniforme de las clases de fármacos establecidas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
La Administración Intravenosa Sigue Siendo el Estándar Mientras la Inhalación se ExpandeLa administración intravenosa representó el 76,37% de la participación en ingresos en 2026, convirtiéndola en la vía establecida para los pacientes con ventilación mecánica. Los hospitales pueden gestionar infusiones continuas con equipos de cabecera y procesos de monitorización conocidos. El propofol y la dexmedetomidina se adaptan a esta vía de atención porque los clínicos pueden realizar ajustes rápidos de dosis. Las vías oral y otras siguen siendo limitadas en la sedación en UCI. La gran base instalada de práctica de infusión mantiene la administración intravenosa como central en el mercado de sedación en entorno de UCI. Los procedimientos de seguridad hospitalaria también favorecen las vías ya cubiertas por flujos de trabajo clínicos establecidos.
Se prevé que la inhalación se expanda a una CAGR del 6,22% hasta 2032. El sistema Sedaconda ACD de Sedana Medical es la principal fuente declarada del crecimiento de esta vía en el borrador. La presentación de la empresa ante la FDA fue aceptada para revisión, con una fecha objetivo de acción de la FDA del 16 de abril de 2027. Si se aprueba, la terapia crearía una opción con dispositivo integrado para la sedación en UCI en Estados Unidos. Su economía difiere de los agentes intravenosos genéricos porque tanto el sistema de administración como el fármaco están involucrados. Esto ampliaría las opciones de vía disponibles en el mercado de sedación en entorno de UCI.
Por Aplicación:
La Sedación para Ventilación Mecánica Impulsa el Uso Mientras el Manejo del Delirio se ExpandeLa sedación para ventilación mecánica representó el 41,68% de los ingresos en 2026. La intubación crea una necesidad directa de sedación farmacológica y explica la gran participación de esta aplicación. El uso creciente de ventilación entre pacientes de UCI clínicamente complejos respalda esta demanda. La aplicación está estrechamente vinculada con sistemas de infusión, personal de enfermería capacitado y protocolos de evaluación diaria. Los hospitales buscan un confort y una sincronía suficientes sin una sedación innecesariamente profunda. Esto mantiene la sedación para ventilación mecánica como una base estable para el mercado de sedación en entorno de UCI.
Se prevé que el manejo del delirio y la agitación crezca a una CAGR del 6,71% hasta 2032. La actualización PADIS de 2025 trata la reducción del delirio como un objetivo terapéutico importante en los pacientes apropiados. El estudio GEMINI situó la prevalencia del delirio en el 14% en 457 UCI. El destete y la facilitación de la extubación también se expanden a medida que los ensayos de despertar espontáneo y respiración se vuelven más comunes. La sedación posquirúrgica sigue siendo relevante para la atención en UCI cardíaca y torácica. Estas aplicaciones amplían la base de uso clínico del mercado de sedación en entorno de UCI.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Siguen Siendo Centrales Mientras la Atención Ambulatoria Amplía la DemandaLos hospitales representaron el 72,43% de la participación en ingresos en 2026 porque la mayoría de los pacientes con ventilación mecánica son tratados en unidades de cuidados críticos de hospitalización. Las UCI médicas, quirúrgicas, neurológicas y cardíacas tienen diferentes necesidades de pacientes y preferencias de fármacos. Los entornos cardíacos pueden prestar mayor atención a la estabilidad hemodinámica al seleccionar agentes. Los comités de Farmacia y Terapéutica también dan forma a las decisiones del formulario en los sistemas hospitalarios. Estas estructuras hacen de los hospitales el canal de compra central para el mercado de sedación en entorno de UCI. También favorecen a los proveedores que pueden mantener un suministro inyectable confiable y apoyo educativo.
Se prevé que las clínicas especializadas y los centros de diagnóstico crezcan a una CAGR del 7,38% hasta 2032. La demanda refleja el movimiento de procedimientos seleccionados de endoscopia, broncoscopia e intervenciones mínimamente invasivas hacia entornos ambulatorios. El propofol sigue siendo común debido a su rápida eliminación en la atención monitorizada de corta duración. Los estándares de monitorización de la Comisión Conjunta y los CMS dan forma a las prácticas de sedación fuera de los hospitales. Estos entornos requieren una combinación diferente a la de la atención completa en UCI porque los procedimientos son más cortos y los pacientes generalmente no están con ventilación mecánica. La industria de sedación en entorno de UCI se beneficia igualmente cuando sus agentes establecidos se utilizan en estos entornos de atención monitorizada.
Análisis Geográfico
América del Norte
América del Norte representó el 39,02% de la participación en ingresos en 2026. La alta disponibilidad de camas de UCI, la gobernanza estructurada del formulario y el uso de protocolos basados en PADIS respaldan la demanda regional. La ventilación mecánica invasiva se utilizó en el 23,7% de los ingresos a UCI en EE. UU. en el estudio de JAMA citado. El aumento en el uso concomitante de vasopresores del 7,2% en 2014 al 21,6% en 2023 apunta a una cohorte de UCI más compleja. Los grandes sistemas están reevaluando la dexmedetomidina tras las directrices de la SCCM de 2025, un proceso que puede tomar de 12 a 18 meses pero que puede mantenerse duradero tras su finalización. Fresenius Kabi Canadá eliminó una restricción de asignación de propofol en 2025, lo que indica una mejora en las condiciones de suministro. Canadá sigue de cerca los estándares de protocolo de EE. UU., mientras que México está expandiendo la infraestructura hospitalaria privada metropolitana. América del Norte sigue siendo un centro de valor clave dentro del mercado de sedación en entorno de UCI.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,93% hasta 2032. La política de capacidad de China tiene como objetivo 18 camas de UCI por cada 100.000 personas para 2027, tras su objetivo de 15 camas para finales de 2025. Esta expansión requiere más personal de enfermería, medicamentos y capacidad de monitorización. India está añadiendo capacidad de cuidados críticos a través de proyectos de hospitales públicos, incluido el bloque de 150 camas en el AIIMS Bhubaneswar. La Cumbre de Sociedades de Cuidados Críticos de Asia Pacífico describió el déficit de infraestructura como la principal prioridad regional a corto plazo. China e India también respaldan el suministro genérico a través de fabricantes como Gland Pharma, Sun Pharmaceutical y Aurobindo Pharma. Singapur y Australia pueden respaldar la adopción de protocolos premium, mientras que la menor densidad de camas en Indonesia y Vietnam puede ralentizar una adopción más amplia de la dexmedetomidina. Esta expansión de capacidad le da al mercado de sedación en entorno de UCI su trayectoria de crecimiento regional más sólida.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo una parte madura del mercado de sedación en entorno de UCI, y Alemania generó la mayor parte de los ingresos comerciales de Sedana Medical en 2025. Su infraestructura de UCI y su práctica orientada a directrices respaldan el uso temprano de la sedación inhalada. El Reino Unido, Francia e Italia dependen de sistemas establecidos de adquisición genérica, mientras que los requisitos de suministro relacionados con la MHRA ilustran la dependencia de diversas rutas de suministro. En Oriente Medio y África, la demanda se concentra en Arabia Saudita y los Emiratos Árabes Unidos, donde la privatización hospitalaria y la acreditación están elevando los estándares de protocolo. El acceso al suministro sigue limitando la adopción en gran parte del África Subsahariana. Brasil y Argentina lideran el desarrollo de UCI en América del Sur, y un estudio latinoamericano encontró que la atención de analgesia-primero dirigida por enfermería redujo la estancia en UCI en 3,2 días y la incidencia de delirio en un 19,4%. La producción genérica doméstica en Brasil ofrece cierta protección frente a las escaseces, pero puede limitar el reembolso de agentes premium.
Panorama Competitivo
Concentración del Mercado
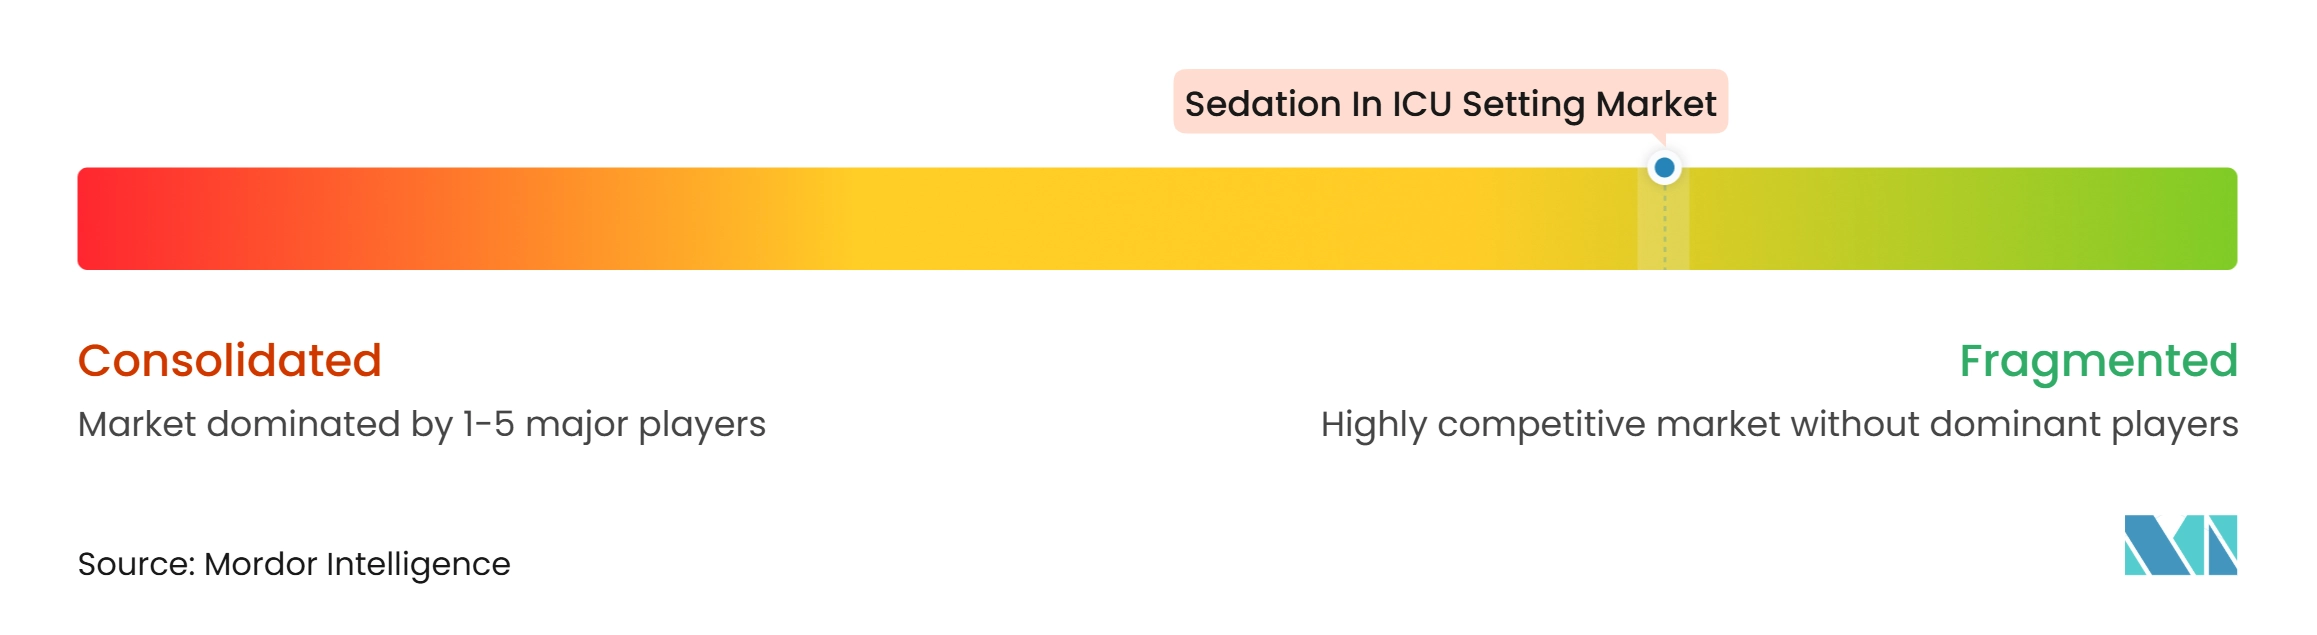
El mercado de sedación en entorno de UCI cuenta con un grupo concentrado de proveedores principales y un nivel genérico fragmentado. Fresenius Kabi, Pfizer y Baxter International son proveedores establecidos de productos básicos de sedación en UCI. Las empresas genéricas, incluidas Amneal, Hikma, Gland Pharma y Sun Pharmaceutical Inc., compiten en disponibilidad y costo. La ASHP reportó que Dr. Reddy's discontinuó el propofol en 2026 tras la salida de Teva en 2023. Un menor número de proveedores activos puede aumentar el riesgo de adquisición cuando se produce una interrupción en la fabricación. Los productores restantes pueden beneficiarse de una fijación de precios más estable, pero también enfrentan mayores expectativas de fiabilidad. La continuidad del suministro es, por tanto, central para la competencia en el mercado de sedación en entorno de UCI.
Fresenius Kabi introdujo etiquetas inteligentes RFID para los viales de Diprivan en enero de 2025. La empresa posicionó las etiquetas para mejorar la trazabilidad y el uso con los sistemas de kit y bandeja RFID de los hospitales. Este enfoque compite en fiabilidad de la cadena de suministro en lugar de solo en el precio del fármaco. En diciembre de 2025, la empresa también añadió jeringas precargadas Simplist para usos en cuidados críticos y anestesia. Estos movimientos reflejan el valor de los formatos listos para administrar en la atención de alta complejidad. También responden a las necesidades hospitalarias de trazabilidad, eficiencia del flujo de trabajo y suministro confiable.
Sedana Medical está siguiendo una estrategia distinta de fármaco-dispositivo con isoflurano inhalado a través del sistema Sedaconda ACD. Su NDA fue aceptada por la FDA, que estableció el 16 de abril de 2027 como fecha objetivo de acción. El programa de acceso temprano de la empresa trató a su primer paciente en EE. UU. en el Centro Médico de la Universidad de Vanderbilt en 2025. Si se autoriza, su terapia podría establecer un nuevo segmento de vía que combina un dispositivo patentado con un fármaco. Las principales áreas abiertas siguen siendo la titulación de sedación asistida por inteligencia artificial y la monitorización de profundidad guiada por EEG en tiempo real. Ningún proveedor establecido tiene una posición claramente duradera en estas áreas del mercado de sedación en entorno de UCI.
Líderes de la Industria de Sedación en Entorno de UCI
-
Baxter International Inc.
-
Dr. Reddy's Laboratories Ltd
-
Pfizer Inc.
-
Sandoz AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sedación en Entorno de UCI Empresas cubiertas en este informe
- Abbvie
- Amneal Pharmaceuticals
- Aspen Pharmacare
- Aurobindo Pharma
- Aurobindo Pharma
- Avenacy
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories Ltd
- Eugia Pharma Specialities Limited
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Neon Laboratories Limited
- Pfizer
- Sandoz Group
- Sedana Medical AB
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Desarrollos recientes de la industria en Mercado de Sedación en Entorno de UCI
- Octubre de 2026: La FDA establece la fecha PDUFA del 16 de abril de 2027 para la NDA de isoflurano inhalado de Sedana Medical. La FDA de EE. UU. asignó la fecha objetivo de acción para su revisión de la NDA del isoflurano a través del sistema Sedaconda ACD, el hito regulatorio final antes de una posible entrada al mercado estadounidense que introduciría la primera terapia de sedación en UCI inhalada a nivel mundial.
- Agosto de 2026: La FDA acepta la presentación de la NDA de Sedana Medical. La FDA confirmó que la NDA para el sistema Sedaconda ACD estaba suficientemente completa para una revisión sustantiva, validando el paquete clínico de INSPiRE-ICU 1 e INSPiRE-ICU 2, ambos de los cuales cumplieron sus criterios de valoración primarios y demostraron una reducción estadísticamente significativa de opioides frente al propofol intravenoso.
- Diciembre de 2025: Fresenius Kabi amplía su cartera de cuidados críticos con dos nuevas jeringas precargadas Simplist. La empresa lanzó la inyección de cloruro de succinilcolina Simplist y la inyección de sulfato de efedrina Simplist para el manejo de la anestesia, la intubación en UCI y el manejo hemodinámico, extendiendo su plataforma Simplist lista para administrar al quirófano.
Alcance del Informe Global del Mercado de Sedación en Entorno de UCI
Según el alcance del informe, la sedación en entorno de UCI se refiere al uso de medicamentos sedantes y terapias relacionadas para manejar el dolor, la ansiedad, la agitación y el malestar en pacientes críticos ingresados en unidades de cuidados intensivos. Ayuda a mantener el confort del paciente, facilitar la ventilación mecánica, apoyar los procedimientos médicos y mejorar la tolerancia a los tratamientos de cuidados intensivos. Los agentes sedantes de uso común incluyen propofol, dexmedetomidina, benzodiazepinas y otros medicamentos sedantes.
El mercado de sedación en entorno de UCI está segmentado por clase de fármaco, vía de administración, aplicación, usuario final y geografía. Por clase de fármaco, el mercado está segmentado en propofol, dexmedetomidina, benzodiazepinas, opioides y adyuvantes ahorradores de opioides, ketamina y otros. Por vía de administración, el mercado está segmentado en intravenosa, oral, inhalación y otros. Por aplicación, el mercado está segmentado en sedación para ventilación mecánica, manejo del delirio y la agitación, facilitación del destete y la extubación, sedación procedimental en UCI, sedación posquirúrgica y otros. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, clínicas especializadas y centros de diagnóstico, y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos anteriores.
Resumen de la segmentación
| Propofol |
| Dexmedetomidina |
| Benzodiazepinas |
| Opioides y Adyuvantes Ahorradores de Opioides |
| Ketamina |
| Otros |
| Intravenosa |
| Oral |
| Inhalación |
| Otros |
| Sedación para Ventilación Mecánica |
| Manejo del Delirio y la Agitación |
| Facilitación del Destete y la Extubación |
| Sedación Procedimental en UCI |
| Sedación Posquirúrgica |
| Otros |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas y Centros de Diagnóstico |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Propofol | |
| Dexmedetomidina | ||
| Benzodiazepinas | ||
| Opioides y Adyuvantes Ahorradores de Opioides | ||
| Ketamina | ||
| Otros | ||
| Por Vía de Administración | Intravenosa | |
| Oral | ||
| Inhalación | ||
| Otros | ||
| Por Aplicación | Sedación para Ventilación Mecánica | |
| Manejo del Delirio y la Agitación | ||
| Facilitación del Destete y la Extubación | ||
| Sedación Procedimental en UCI | ||
| Sedación Posquirúrgica | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas y Centros de Diagnóstico | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la sedación en entorno de UCI para 2032?
Se proyecta que el mercado de Sedación en Entorno de UCI alcance los 5,24 mil millones de USD para 2032, creciendo a una CAGR del 5,48% desde 2027.
¿Qué clase de fármaco sedante en UCI está creciendo más rápido?
La dexmedetomidina es la clase de fármaco de más rápido crecimiento, con una CAGR proyectada del 5,92% hasta 2032.
¿Por qué está ganando uso la dexmedetomidina en cuidados intensivos?
La actualización PADIS de la SCCM de 2025 favorece condicionalmente la dexmedetomidina cuando la sedación ligera y la reducción del delirio son prioridades.
¿Qué vía de administración sigue siendo dominante en la sedación en UCI?
La administración intravenosa representó el 76,37% de la participación en ingresos en 2026 porque se adapta a los flujos de trabajo establecidos de infusión y monitorización a pie de cama.
¿Qué región se está expandiendo más rápido en productos de sedación en UCI?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,93% hasta 2032, respaldada por la inversión en capacidad de cuidados críticos.
¿Qué riesgo de suministro afecta a los medicamentos de sedación en UCI?
La salida de proveedores de propofol y la escasez de medicamentos inyectables pueden interrumpir la adquisición y aumentar la importancia de la fiabilidad del suministro.