
Marktgröße und Marktanteil für Sedierung im Intensivpflegebereich
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.02 Milliarden US-Dollar |
| Marktgröße (2032) | 5.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.48 % |
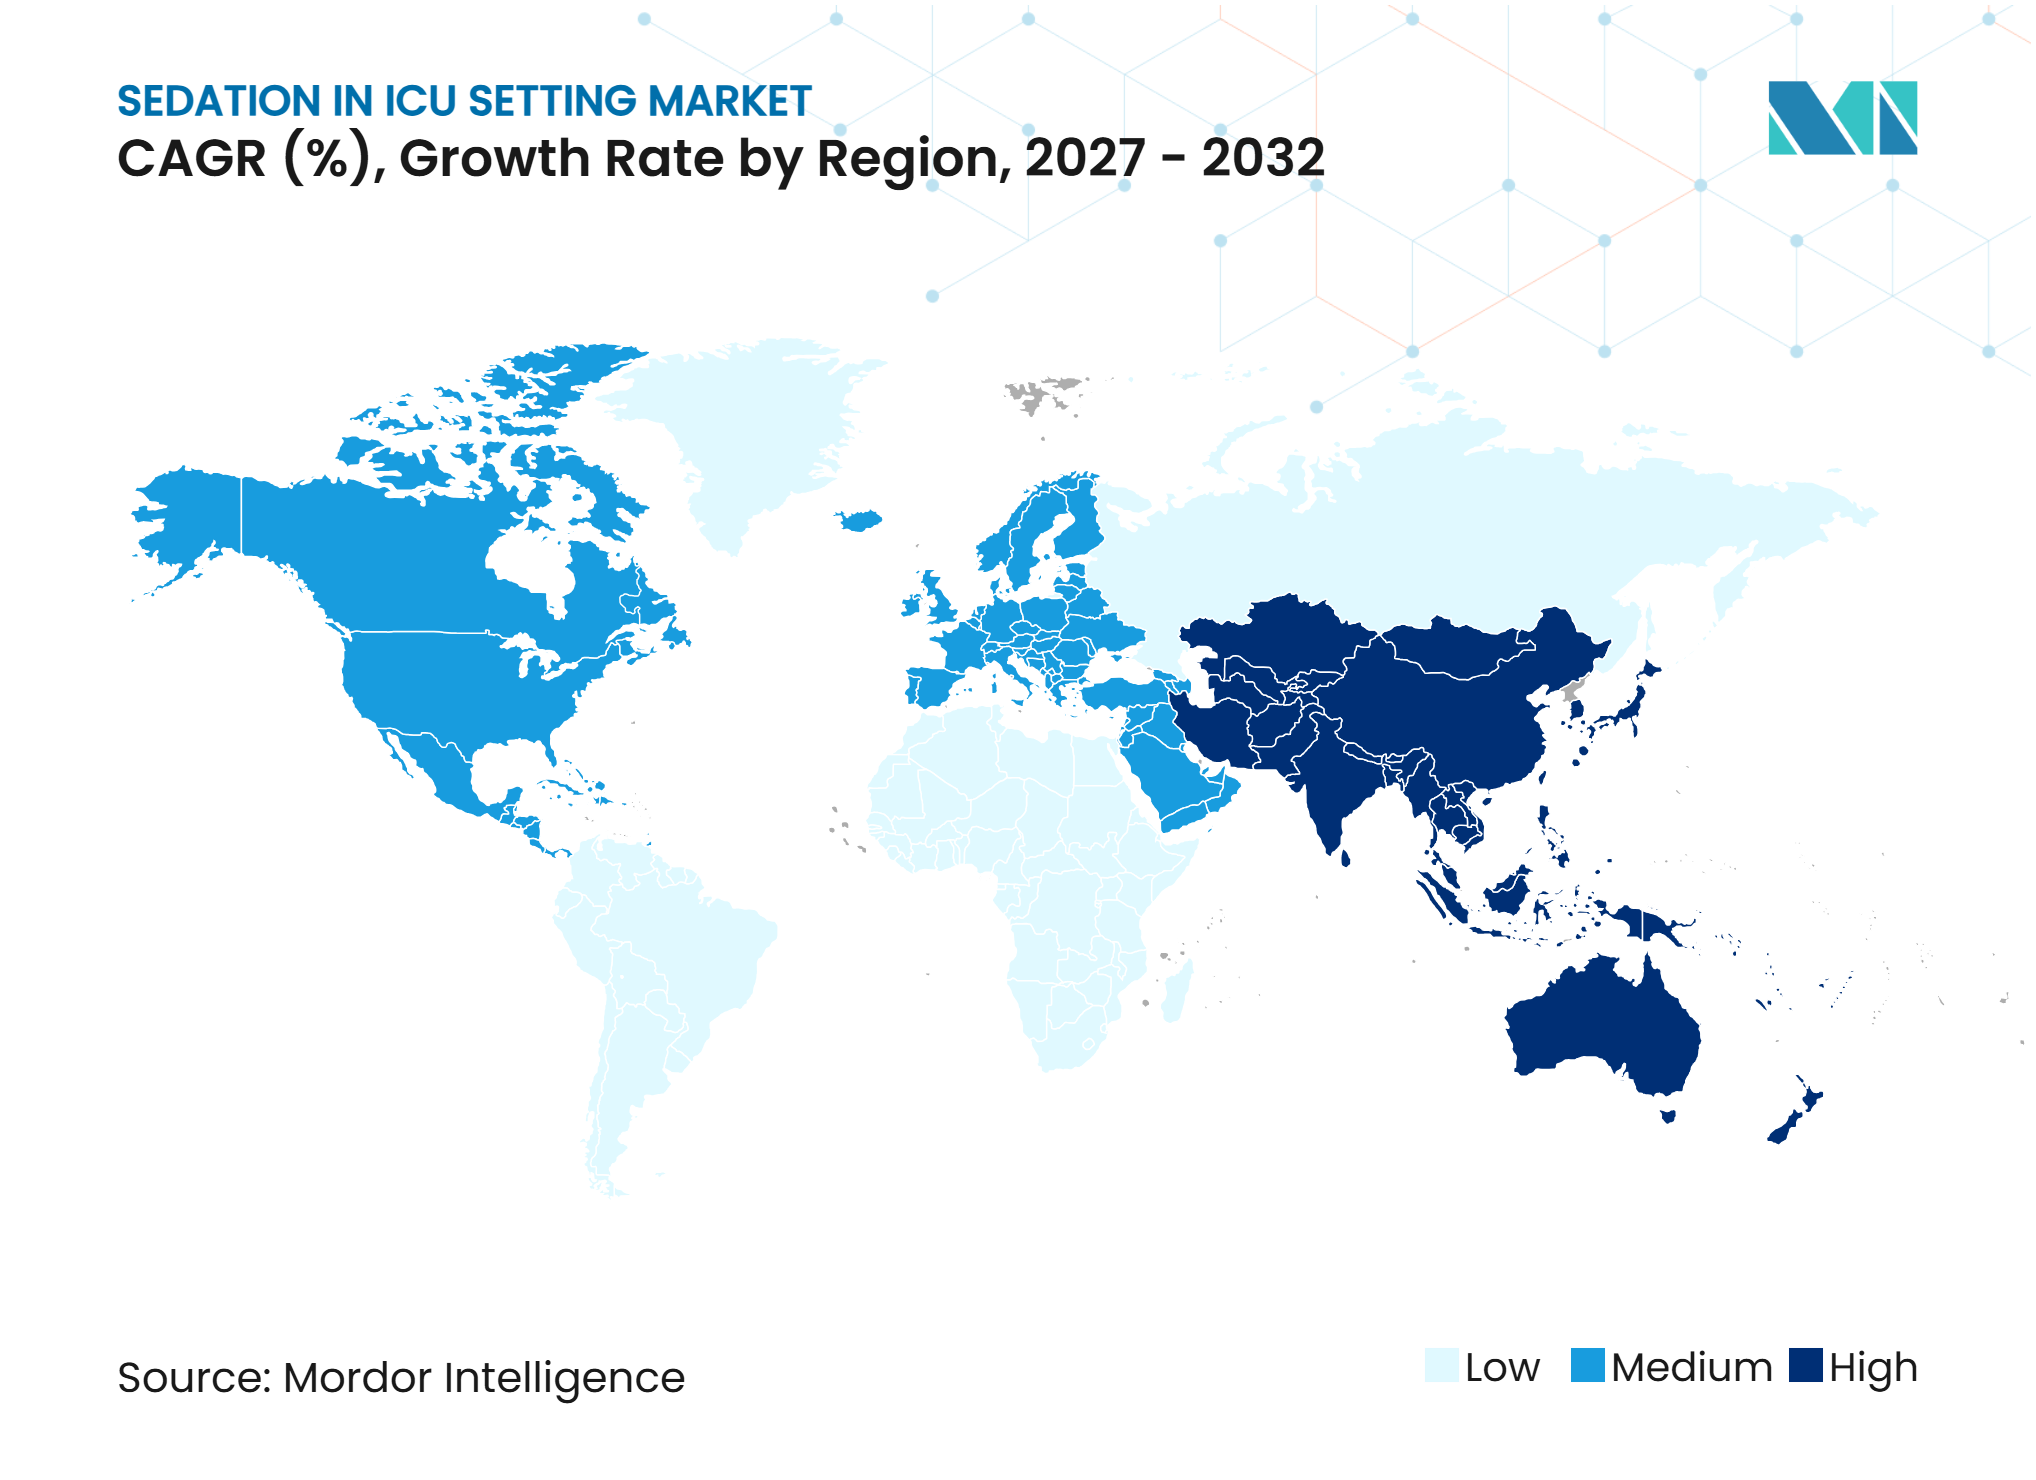
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
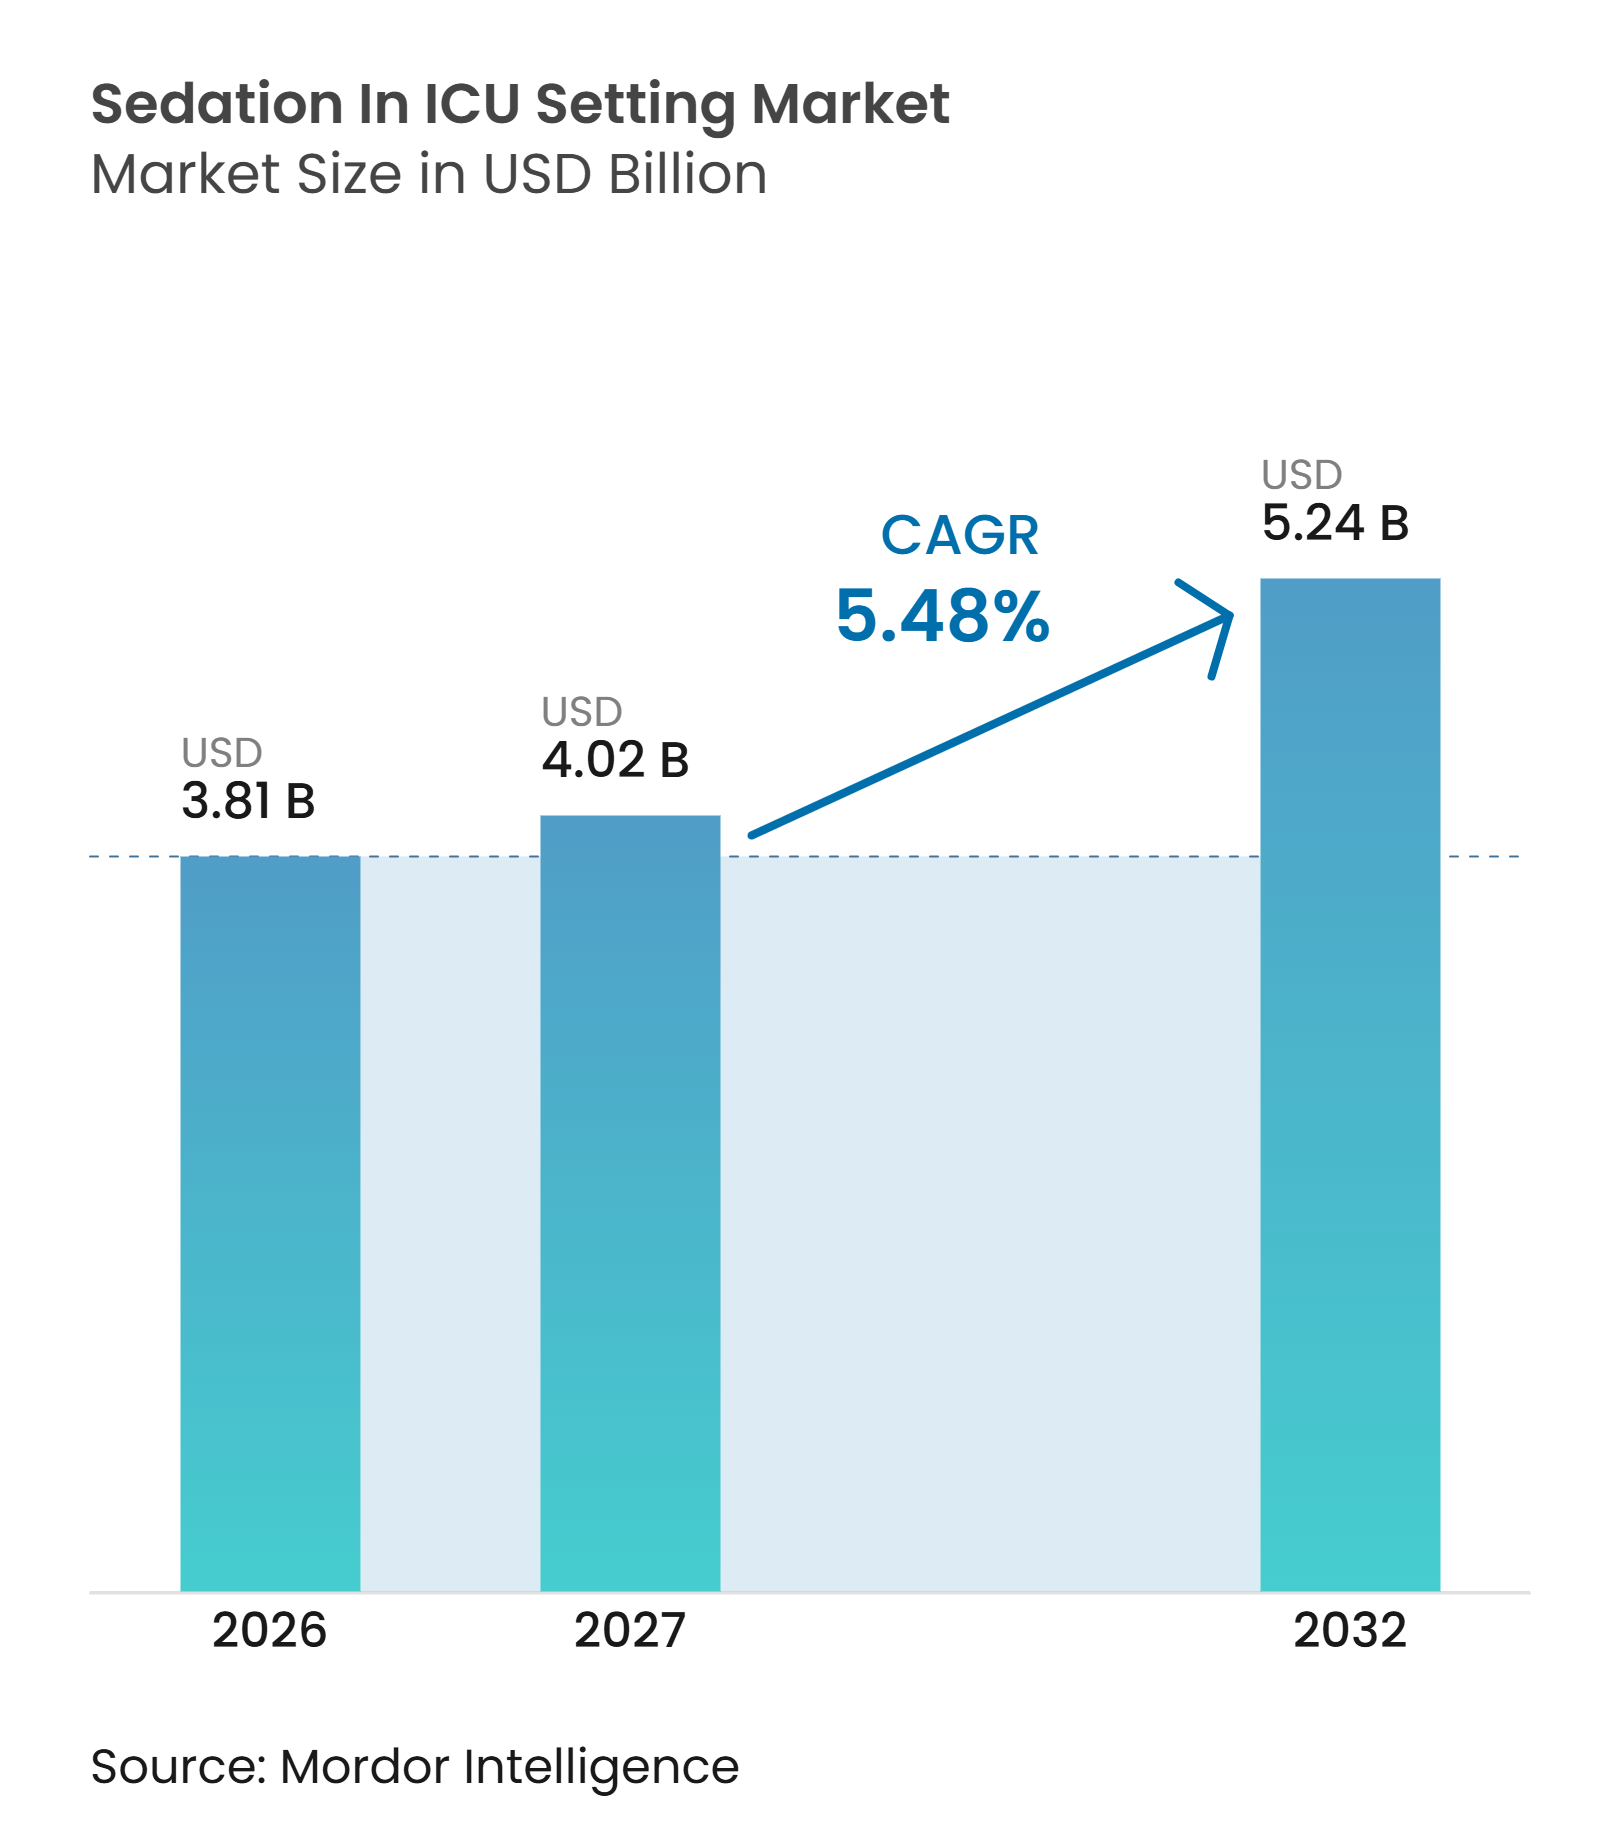
Marktanalyse für Sedierung im Intensivpflegebereich von Mordor Intelligence
Der Markt für Sedierung im Intensivpflegebereich wird im Jahr 2026 voraussichtlich einen Wert von 3,81 Milliarden USD erreichen. Bis 2032 wird ein Wert von 5,24 Milliarden USD prognostiziert, was einem CAGR von 5,48 % im Prognosezeitraum 2027–2032 entspricht. Das Wachstum basiert auf einer größeren Patientenpopulation unter mechanischer Beatmung sowie auf der verstärkten Nutzung leichterer, protokollbasierter Sedierung. Die fokussierte Aktualisierung der SCCM-PADIS-Leitlinien von 2025 bevorzugt bedingt Dexmedetomidin gegenüber Propofol, wenn leichte Sedierung und Delirreduktion klinische Prioritäten darstellen. Diese Präferenz kann die Entscheidungen über Krankenhausformulare über mehrere Budgetzyklen hinweg beeinflussen. Der Markt für Sedierung im Intensivpflegebereich spiegelt auch eine Verlagerung der Ausgaben hin zu Premium-Wirkstoffen wider, selbst wenn protokollbasierte Versorgung den Sedativaeinsatz pro Patiententag reduziert. Inhalationssedierung und Dexmedetomidin bieten daher eine andere Umsatzchance als hochvolumiges generisches Propofol.
Wichtigste Erkenntnisse des Berichts
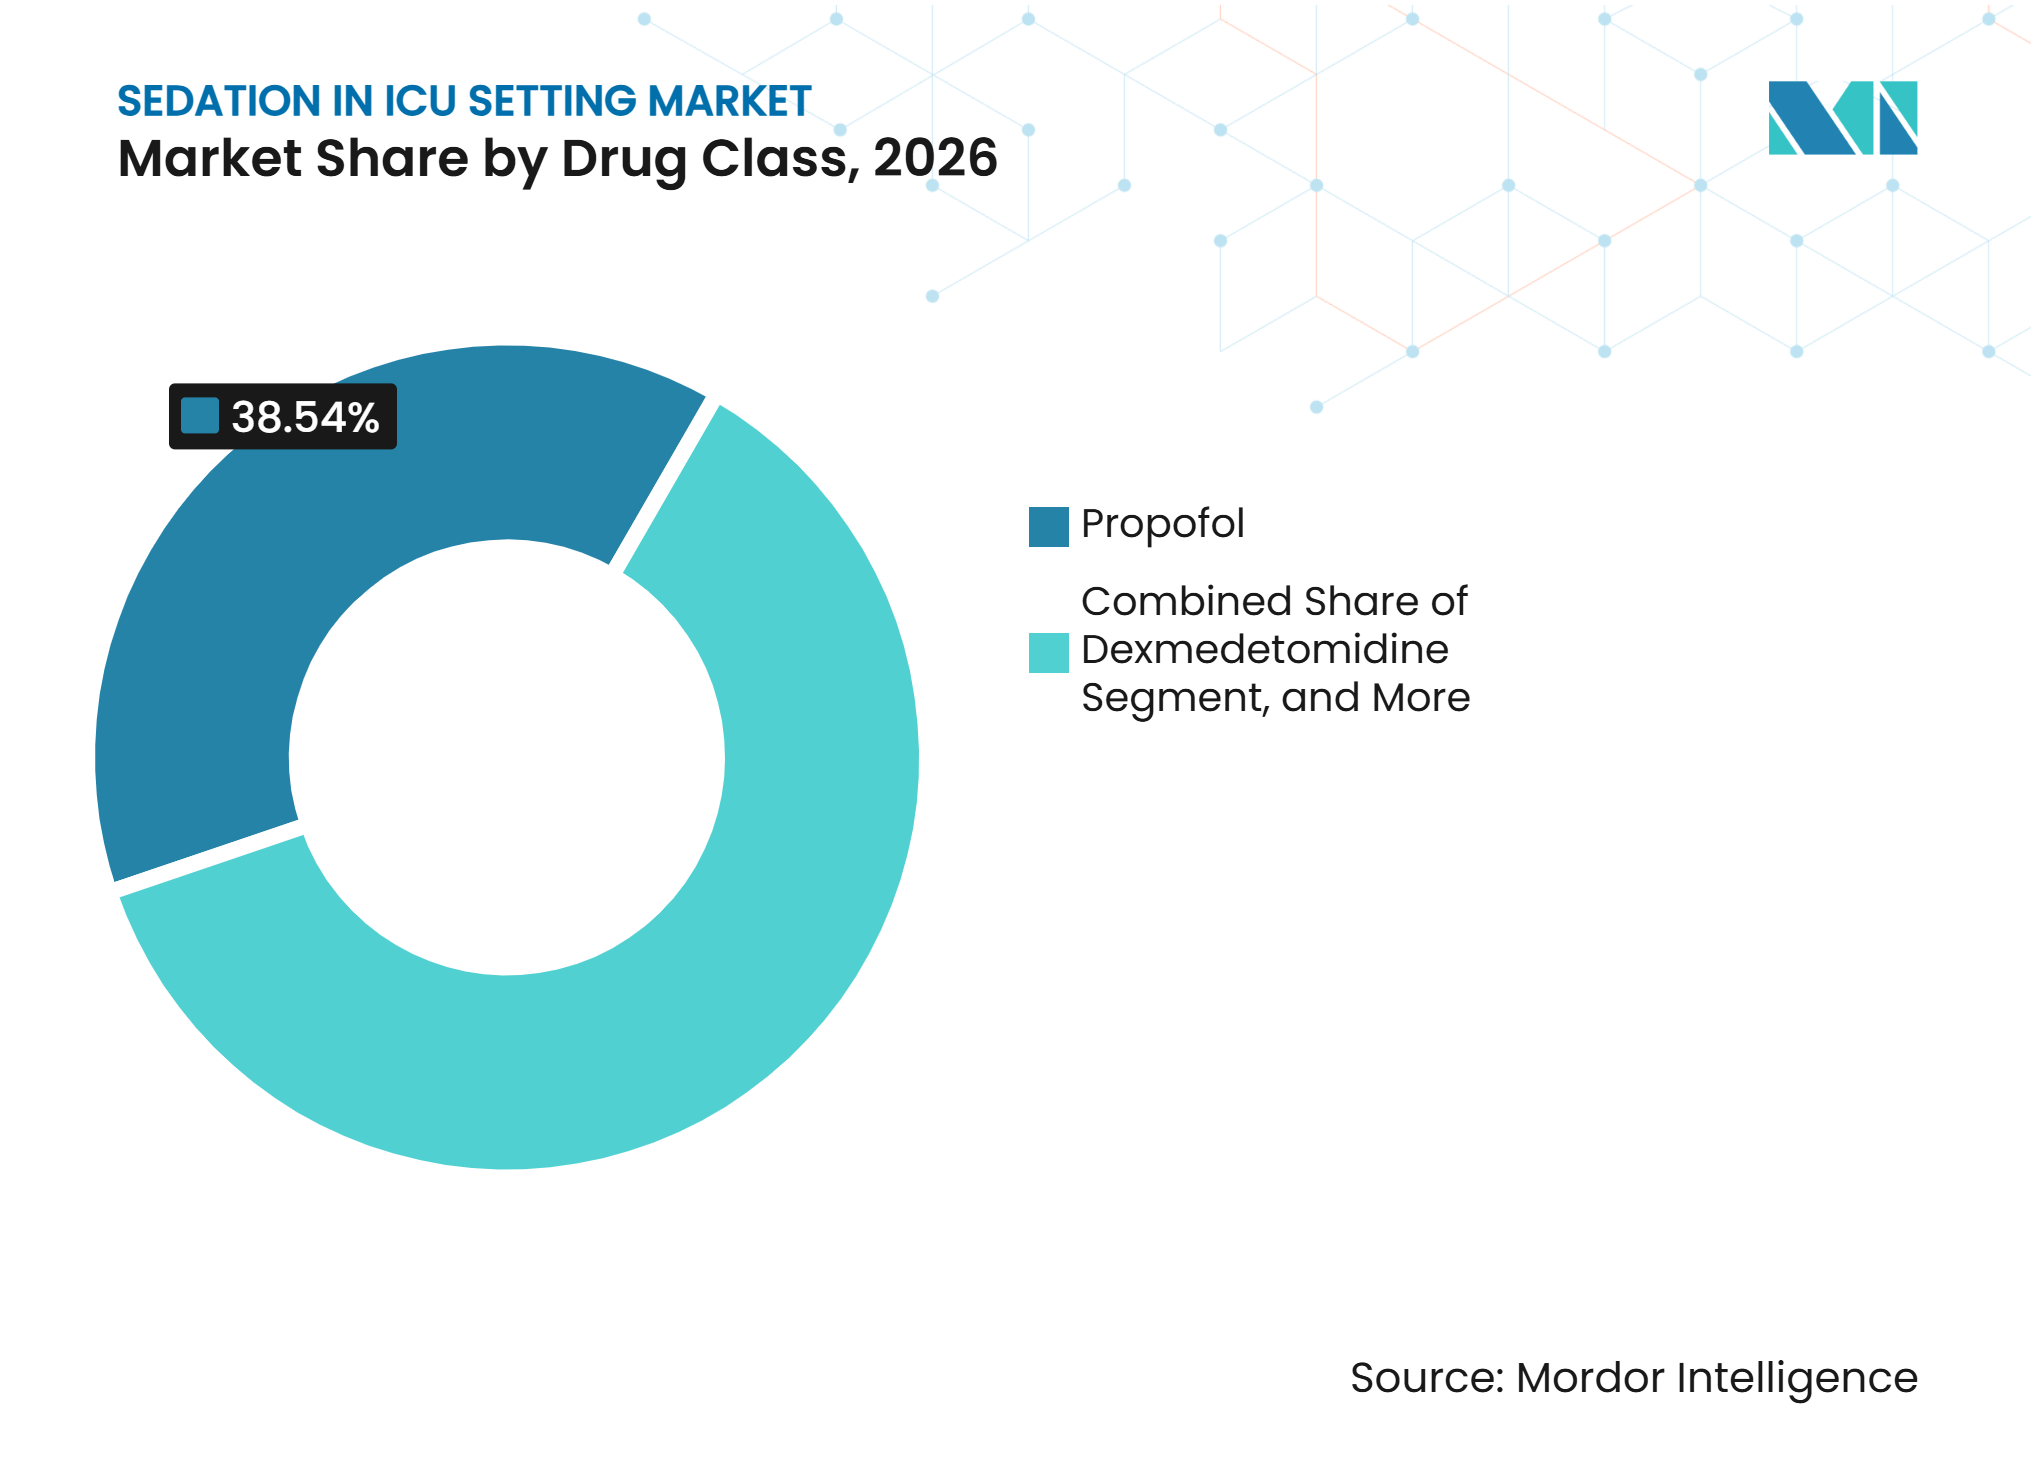
- Nach Wirkstoffklasse hielt Propofol im Jahr 2026 einen Marktanteil von 38,54 % am Markt für Sedierung im Intensivpflegebereich, während Dexmedetomidin bis 2032 mit einem CAGR von 5,92 % wachsen soll.
- Nach Verabreichungsweg hielt die intravenöse Verabreichung im Jahr 2026 einen Umsatzanteil von 76,37 %, während die Inhalation bis 2032 mit einem CAGR von 6,22 % wachsen soll.
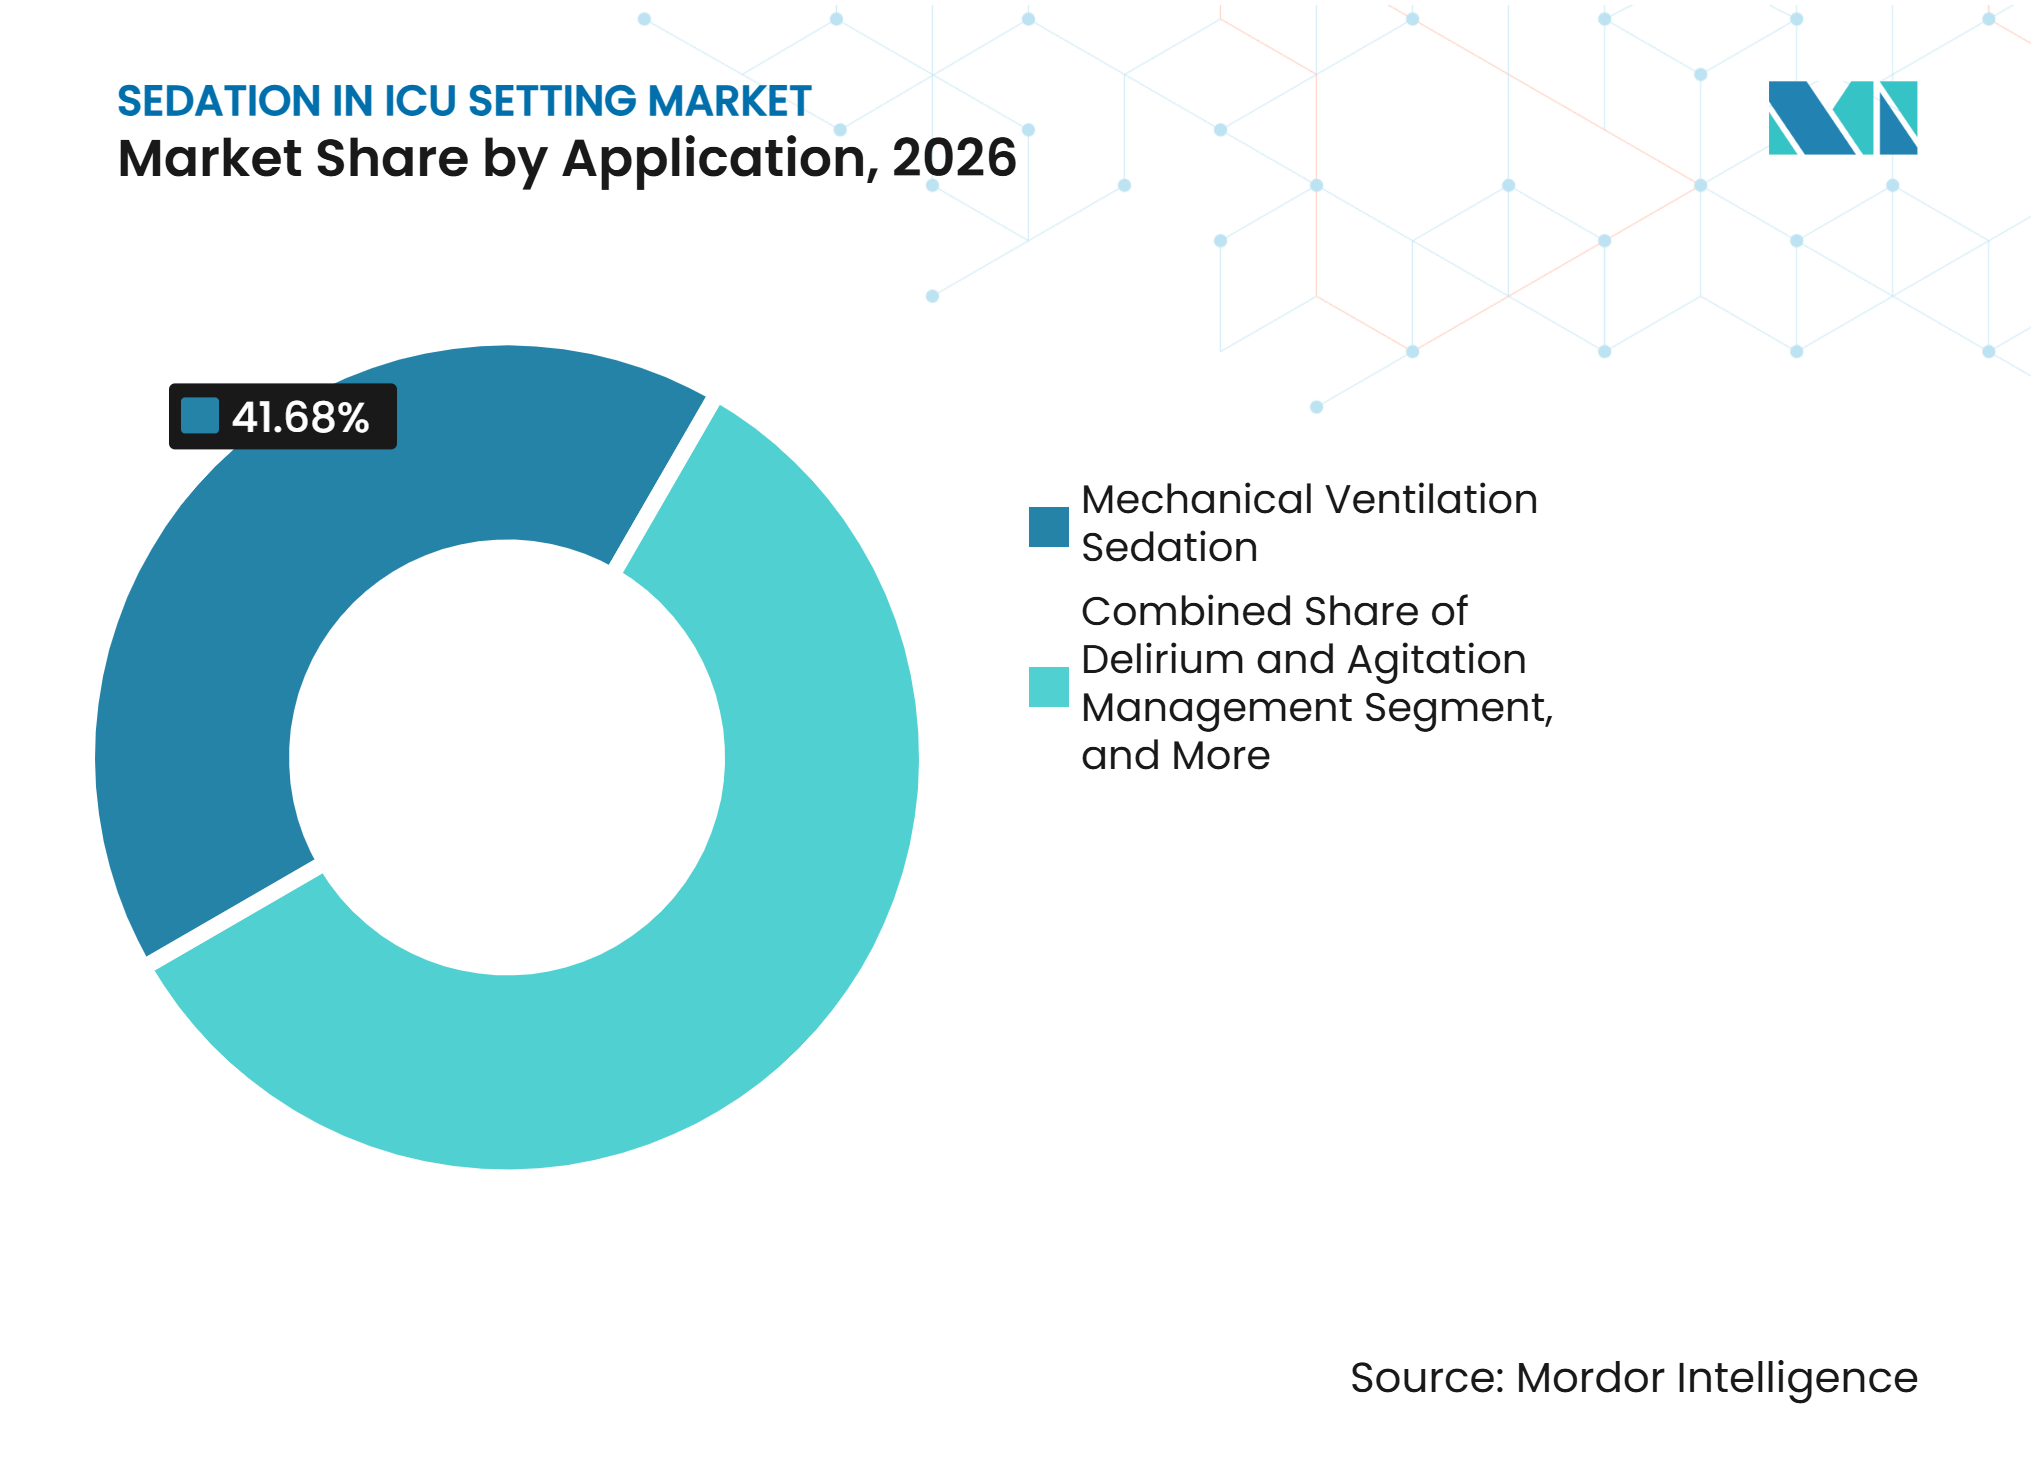
- Nach Anwendung hielt die Sedierung bei mechanischer Beatmung im Jahr 2026 einen Umsatzanteil von 41,68 %, während das Delir- und Agitationsmanagement im Markt für Sedierung im Intensivpflegebereich bis 2032 mit einem CAGR von 6,71 % wachsen soll.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 72,43 %, während Fachkliniken und Diagnosezentren im Markt für Sedierung im Intensivpflegebereich bis 2032 mit einem CAGR von 7,38 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,02 %, während Asien-Pazifik bis 2032 mit einem CAGR von 7,93 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für Sedierung im Intensivpflegebereich*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Intensivaufnahmen und Nachfrage nach mechanischer Beatmung | +1.5% | Global, höchste Konzentration in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für leichte Sedierung und Delirreduktion | +1.2% | Nordamerika und Europa zuerst; schnelle Ausbreitung auf Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Dexmedetomidin gemäß aktualisierter PADIS-Leitlinien | +0.9% | Nordamerika und EU primär; frühe Gewinne in Japan, Australien, Südkorea | Mittelfristig (2–4 Jahre) |
| Ausbau der Intensivkapazitäten in Asien-Pazifik und Schwellenmärkten | +1.1% | Asien-Pazifik-Kern (China, Indien, ASEAN); Ausbreitung auf GCC, Südafrika | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Analgesie-First- und protokollisierten Sedierungsansätzen | +0.7% | Nordamerika, EU, Australien, Brasilien – protokollreife Gesundheitssysteme | Langfristig (≥ 4 Jahre) |
| Einführung von Inhalationssedierung für vorhersehbares Erwachen | +0.3% | EU (Deutschland größter kommerzieller Markt), US-Markteintritt angestrebt für 2027 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Intensivaufnahmen und Nachfrage nach mechanischer Beatmung
Mechanisch beatmete Patienten bleiben die zentrale Nachfragequelle für Sedierungsmittel auf der Intensivstation. Eine JAMA-Studie mit 3,45 Millionen US-amerikanischen Intensivaufnahmen ergab, dass 23,7 % eine invasive mechanische Beatmung umfassten.[1] Der gleichzeitige Einsatz von Vasopressoren stieg von 7,2 % im Jahr 2014 auf 21,6 % im Jahr 2023, was auf eine klinisch komplexere Intensivpatienten-Population hinweist. Eine landesweite chinesische Analyse berichtete eine Inzidenz invasiver mechanischer Beatmung von 186,5 pro 100.000 Einwohner in 2.837 Krankenhäusern.[2] Australien verzeichnete 2024–25 45.600 Krankenhausaufenthalte mit kontinuierlicher Beatmungsunterstützung, die 4,7 Millionen Pflegestunden in Anspruch nahmen.[3] Diese Muster stützen eine stabile Nachfrage im Markt für Sedierung im Intensivpflegebereich, da Alterung, Sepsis und der Ausbau der Intensivkapazitäten nicht eng mit kurzfristigen wirtschaftlichen Bedingungen verknüpft sind.
Leichte Sedierung, Delirreduktion und PADIS-getriebene Einführung von Dexmedetomidin
Leichte Sedierungsprotokolle verändern die Wirkstoffauswahl in protokollreifen Intensivstationen. Eine Metaanalyse aus dem Jahr 2026 mit 26 randomisierten Studien und 4.993 Patienten ergab, dass Dexmedetomidin die Beatmungsdauer um 0,60 Tage und den Intensivaufenthalt um 0,94 Tage reduzierte.[4] Die Analyse berichtete auch ein Delir-Odds-Ratio von 0,58, mit einem stärkeren Effekt gegenüber Midazolam als gegenüber Propofol. Die SCCM-Aktualisierung von 2025 unterstützt Dexmedetomidin bedingt für mechanisch beatmete Patienten, wenn leichte Sedierung und Delirreduktion Prioritäten sind. Die A2B-Studie berichtete eine mediane Zeit bis zur erfolgreichen Extubation von 136 Stunden mit Dexmedetomidin und 162 Stunden mit Propofol, erfüllte jedoch nicht den formalen Überlegenheitsschwellenwert. Diese Erkenntnisse unterstützen Formulargewinne für Dexmedetomidin, während der Markt für Sedierung im Intensivpflegebereich Propofol und Benzodiazepine in kostensensiblen Umgebungen beibehält.
Ausbau der Intensivkapazitäten in Asien-Pazifik und Schwellenmärkten
Staatliche Investitionen wandeln latente Intensivpflegenachfrage in aktiven Arzneimittelverbrauch um. China hat ein Ziel von 15 Intensivbetten pro 100.000 Einwohner bis Ende 2025 und 18 bis 2027 festgelegt. Die Politik legt auch ein Pflegepersonal-zu-Betten-Verhältnis von 1:3 fest, was einen breiteren Personalaufbau und Verbrauchsmaterialunterstützung erfordert. In Indien nimmt das AIIMS Bhubaneswar 150 Intensivbetten in Betrieb, und Andhra Pradesh entwickelt Intensivpflegeblöcke in 24 staatlichen Krankenhäusern. Der Asien-Pazifik-Gipfel der Intensivpflegegesellschaften 2025 identifizierte die Intensivkapazität als die führende kurzfristige Priorität der Region. Singapur und Australien verfügen über Premium-Protokolle, die mit Nordamerika vergleichbar sind, während Indonesien und Vietnam eine geringere Bettendichte und eine langsamere Einführung teurerer Wirkstoffe aufweisen. Der Markt für Sedierung im Intensivpflegebereich wächst daher schneller in Bereichen, in denen neue Betten mit geschultem Personal und strukturierten Sedierungsprotokollen kombiniert werden.
Analgesie-First-Protokolle und Einführung von Inhalationssedierung
Analgesie-First-Versorgung und standardisierte Erwachungspraktiken verändern das Niveau und die Zusammensetzung des Arzneimitteleinsatzes. Eine Pflegeübersicht aus dem Jahr 2025 ergab, dass kombinierte Protokolle für spontanes Erwachen und Atemversuche die Beatmungs- und Sedierungszeit um 50 % reduzierten. Diese Protokolle können den gesamten Sedativaeinsatz pro Patiententag senken und gleichzeitig die Nachfrage nach Wirkstoffen unterstützen, die für eine kontrollierte, leichtere Sedierung geeignet sind. Das Inhalations-Isofluran-Programm von Sedana Medical bietet eine Verabreichungsoption, die für vorhersehbares Erwachen und Opioidreduktion konzipiert ist. Das Unternehmen berichtete, dass beide US-amerikanischen Zulassungsstudien ihre Nichtunterlegenheitsendpunkte gegenüber Propofol erfüllten und eine statistisch signifikante Opioidreduktion zeigten. Deutschland machte mehr als die Hälfte des kommerziellen Umsatzes des Unternehmens im Jahr 2025 aus, was die Rolle progressiver europäischer Praxis bei der frühen Einführung verdeutlicht. Dieses Arzneimittel-Gerät-Modell könnte dem Markt für Sedierung im Intensivpflegebereich einen Umsatzstrom verschaffen, der weniger dem generischen intravenösen Preisdruck ausgesetzt ist.
Analyse der Hemmnisse im Markt für Sedierung im Intensivpflegebereich*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hämodynamische Nebenwirkungen und Risiko des Propofol-Infusionssyndroms | −0.5% | Global, am stärksten in Einrichtungen mit begrenzter Herzüberwachungskapazität | Kurzfristig (≤ 2 Jahre) |
| Engpässe und Versorgungsunterbrechungen bei kritischen injizierbaren Arzneimitteln | −0.4% | Nordamerika, Europa, Australien und Neuseeland – Märkte, die von einer engen generischen Lieferantenbasis abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Schulungs- und Überwachungsanforderungen für titrierte Infusionen | −0.3% | Asien-Pazifik und Naher Osten und Afrika mit niedrigerem Einkommensniveau; Ausbreitung auf ländliche Gebiete Nordamerikas und Osteuropas | Mittelfristig (2–4 Jahre) |
| Unsichere Erstattung für Arzneimittel-Gerät-Inhalationssedierung | −0.2% | EU-Märkte außerhalb Deutschlands; USA (vor FDA-Zulassung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hämodynamische Nebenwirkungen und Risiko des Propofol-Infusionssyndroms
Sedierungsmittel haben Sicherheitsgrenzen, die die Dosierung und das Protokolldesign einschränken können. Das FDA-Etikett für Diprivan rät von Infusionsraten über 4 mg/kg/Stunde bei Intensivpatienten ab, da das Risiko eines Propofol-Infusionssyndroms besteht. Dieses Syndrom umfasst metabolische Azidose, Rhabdomyolyse und Herzversagen. In der A2B-Studie trat schwere Bradykardie bei 33 % der mit Dexmedetomidin behandelten Patienten und bei 20 % der mit Propofol behandelten Patienten auf. Eine Herzüberwachung ist daher wichtig, wenn Krankenhäuser titrierte Infusionen einsetzen. Einrichtungen mit begrenzter Überwachungskapazität können bei Premium-Wirkstoffen vorsichtig bleiben, was die Einführung in einigen ressourcenarmen Intensivstationen einschränkt. Sicherheitsleistung und Verabreichungspräzision bleiben bedeutende Wettbewerbspunkte im gesamten Markt für Sedierung im Intensivpflegebereich.
Engpässe bei injizierbaren Arzneimitteln, Schulungsbedarf und Unsicherheit bei der Erstattung von Inhalationssedierung
Versorgungsunterbrechungen können Substitutionen erzwingen und die Krankenhausbeschaffung weniger planbar machen. Die ASHP berichtete von Propofol-Einstellungen durch Dr. Reddy's im Jahr 2026 und Teva im Jahr 2023, sodass Fresenius Kabi, Pfizer, Amneal und Avenacy als aktive US-Lieferanten im Entwurf genannt werden. Ein Papier des American College of Physicians aus dem Jahr 2025 identifizierte Konzentration, Qualitätsprobleme und Preisstrukturen als Hauptursachen für Arzneimittelengpässe. Qualifiziertes Personal und kontinuierliche Überwachung sind ebenfalls erforderlich, um Infusionen zu titrieren, insbesondere in einkommensschwächeren Teilen Asien-Pazifiks sowie des Nahen Ostens und Afrikas. Inhalationssedierung erfordert außerhalb Deutschlands und vor der US-Zulassung separate Schulungs-, Ausrüstungs- und Erstattungsanforderungen. Diese Faktoren können die Einführung verzögern, selbst wenn die klinischen Belege günstig sind. Sie machen auch Versorgungszuverlässigkeit und Unterstützung bei der Krankenhausimplementierung zu wichtigen Wettbewerbsfähigkeiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Propofol führt, während Dexmedetomidin klinische Unterstützung gewinntPropofol hielt im Jahr 2026 einen Marktanteil von 38,54 % am Markt für Sedierung im Intensivpflegebereich, unterstützt durch breite generische Verfügbarkeit und sein schnelles Erholungsprofil. Es bleibt bei pflegegeleiteten Erwachungsversuchen verbreitet, da die kontinuierliche intravenöse Infusion am Krankenbett angepasst werden kann. Seine führende Position spiegelt auch den langjährig etablierten Einsatz auf Intensivstationen wider. Die PADIS-Aktualisierung von 2025 bevorzugt dennoch bedingt Dexmedetomidin für Leichtsedierungssituationen, die Delirreduktion priorisieren. Diese Änderung veranlasst Formularüberprüfungen in Krankenhäusern mit ausgereiften Protokollen. Das Propofolvolumen kann steigen, ohne dass ein gleichwertiges Umsatzwachstum erzielt wird, wenn der generische Wettbewerb anhält.
Dexmedetomidin soll bis 2032 mit einem CAGR von 5,92 % wachsen. Seine Evidenzbasis umfasst nun 29 randomisierte Studien, die in der fokussierten PADIS-Aktualisierung berücksichtigt wurden. Benzodiazepine bedienen weiterhin kostensensible Umgebungen und bleiben nützlich, wo Überwachungsressourcen begrenzt sind. Ketamin gewinnt als opioidschonendes Adjuvans in Analgesie-First-Protokollen an Bedeutung. Die Intensivindikation von Remimazolam wurde in Japan nach Berichten über unerwartete Akkumulation bei längerer Infusion bei kritisch kranken Patienten eingestellt. Die Branche für Sedierung im Intensivpflegebereich bewegt sich daher hin zu einem differenzierten Einsatz statt eines einheitlichen Ersatzes etablierter Wirkstoffklassen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Intravenöse Verabreichung bleibt Standard, während Inhalation expandiertDie intravenöse Verabreichung hielt im Jahr 2026 einen Umsatzanteil von 76,37 % und ist damit der etablierte Weg für mechanisch beatmete Patienten. Krankenhäuser können kontinuierliche Infusionen mit vertrauter Bettseitenausrüstung und Überwachungsprozessen verwalten. Propofol und Dexmedetomidin passen in diesen Versorgungspfad, da Kliniker schnelle Dosisanpassungen vornehmen können. Orale und andere Verabreichungswege bleiben bei der Intensivsedierung begrenzt. Die große installierte Basis der Infusionspraxis hält die intravenöse Verabreichung im Mittelpunkt des Marktes für Sedierung im Intensivpflegebereich. Krankenhaussicherheitsverfahren bevorzugen auch Wege, die bereits durch etablierte klinische Arbeitsabläufe abgedeckt sind.
Die Inhalation soll bis 2032 mit einem CAGR von 6,22 % expandieren. Das Sedaconda-ACD-System von Sedana Medical ist die im Entwurf genannte Hauptquelle des Wachstums dieses Weges. Die US-Einreichung des Unternehmens wurde zur Überprüfung angenommen, mit einem FDA-Zieldatum für Maßnahmen am 16. April 2027. Bei Zulassung würde die Therapie eine gerätegekoppelte Option für die Intensivsedierung in den Vereinigten Staaten schaffen. Ihre Wirtschaftlichkeit unterscheidet sich von generischen intravenösen Wirkstoffen, da sowohl das Verabreichungssystem als auch das Arzneimittel beteiligt sind. Dies würde die im Markt für Sedierung im Intensivpflegebereich verfügbaren Verabreichungsoptionen erweitern.
Nach Anwendung:
Sedierung bei mechanischer Beatmung treibt den Einsatz an, während das Delirmanagement expandiertDie Sedierung bei mechanischer Beatmung machte im Jahr 2026 41,68 % des Umsatzes aus. Die Intubation schafft einen direkten Bedarf an pharmakologischer Sedierung und erklärt den großen Anteil der Anwendung. Der steigende Einsatz von Beatmung bei klinisch komplexen Intensivpatienten unterstützt diese Nachfrage. Die Anwendung ist eng mit Infusionssystemen, geschultem Pflegepersonal und täglichen Bewertungsprotokollen verbunden. Krankenhäuser suchen nach ausreichendem Komfort und Synchronie ohne unnötig tiefe Sedierung. Dies hält die Sedierung bei mechanischer Beatmung als stabile Basis für den Markt für Sedierung im Intensivpflegebereich.
Das Delir- und Agitationsmanagement soll bis 2032 mit einem CAGR von 6,71 % wachsen. Die PADIS-Aktualisierung von 2025 behandelt Delirreduktion als wichtiges Behandlungsziel bei geeigneten Patienten. Die GEMINI-Studie ermittelte eine Delirprävalenz von 14 % in 457 Intensivstationen. Entwöhnung und Extubationserleichterung expandieren ebenfalls, da spontane Erwachungs- und Atemversuche häufiger werden. Postoperative Sedierung bleibt für die Herz- und Thoraxintensivpflege relevant. Diese Anwendungen verbreitern die klinische Nutzungsbasis des Marktes für Sedierung im Intensivpflegebereich.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser bleiben zentral, während die ambulante Versorgung die Nachfrage ausweitetKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 72,43 %, da die meisten mechanisch beatmeten Patienten in stationären Intensivpflegeeinheiten behandelt werden. Medizinische, chirurgische, neurologische und kardiologische Intensivstationen haben unterschiedliche Patientenbedürfnisse und Wirkstoffpräferenzen. Kardiologische Umgebungen können der hämodynamischen Stabilität bei der Wirkstoffauswahl größere Aufmerksamkeit schenken. Pharmazie- und Therapeutikausschüsse gestalten auch Formularentscheidungen in Krankenhaussystemen. Diese Strukturen machen Krankenhäuser zum zentralen Beschaffungskanal für den Markt für Sedierung im Intensivpflegebereich. Sie bevorzugen auch Lieferanten, die eine zuverlässige injizierbare Versorgung und Bildungsunterstützung aufrechterhalten können.
Fachkliniken und Diagnosezentren sollen bis 2032 mit einem CAGR von 7,38 % wachsen. Die Nachfrage spiegelt die Verlagerung ausgewählter Endoskopie-, Bronchoskopie- und minimal-invasiver Eingriffe in ambulante Umgebungen wider. Propofol bleibt aufgrund seiner schnellen Clearance bei kurzfristiger überwachter Versorgung verbreitet. Die Überwachungsstandards der Joint Commission und des CMS prägen Sedierungspraktiken außerhalb von Krankenhäusern. Diese Umgebungen erfordern eine andere Zusammensetzung als die vollständige Intensivpflege, da Eingriffe kürzer sind und Patienten in der Regel nicht mechanisch beatmet werden. Die Branche für Sedierung im Intensivpflegebereich profitiert dennoch, wenn ihre etablierten Wirkstoffe in diesen überwachten Versorgungsumgebungen eingesetzt werden.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 39,02 %. Hohe Verfügbarkeit von Intensivbetten, strukturierte Formularsteuerung und die Nutzung PADIS-basierter Protokolle unterstützen die regionale Nachfrage. Invasive mechanische Beatmung wurde in 23,7 % der US-amerikanischen Intensivaufnahmen in der zitierten JAMA-Studie eingesetzt. Der Anstieg des gleichzeitigen Vasopressoreinsatzes von 7,2 % im Jahr 2014 auf 21,6 % im Jahr 2023 deutet auf eine komplexere Intensivkohorte hin. Große Systeme überprüfen Dexmedetomidin nach den SCCM-Leitlinien von 2025 neu, ein Prozess, der 12–18 Monate dauern kann, aber nach Abschluss dauerhaft bleiben kann. Fresenius Kabi Canada hob im Jahr 2025 eine Propofol-Zuteilungsbeschränkung auf, was auf verbesserte Versorgungsbedingungen hinweist. Kanada folgt eng den US-amerikanischen Protokollstandards, während Mexiko die private Krankenhausinfrastruktur in Ballungsräumen ausbaut. Nordamerika bleibt ein wichtiges Wertzentrum im Markt für Sedierung im Intensivpflegebereich.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,93 % wachsen. Chinas Kapazitätspolitik zielt auf 18 Intensivbetten pro 100.000 Einwohner bis 2027 ab, nach dem Ziel von 15 Betten bis Ende 2025. Dieser Ausbau erfordert mehr Pflegepersonal, Arzneimittel und Überwachungskapazität. Indien baut Intensivkapazitäten durch öffentliche Krankenhausprojekte aus, darunter der 150-Betten-Block am AIIMS Bhubaneswar. Der Asien-Pazifik-Gipfel der Intensivpflegegesellschaften bezeichnete das Infrastrukturdefizit als führende kurzfristige regionale Priorität. China und Indien unterstützen auch die generische Versorgung durch Hersteller wie Gland Pharma, Sun Pharmaceutical und Aurobindo Pharma. Singapur und Australien können die Einführung von Premium-Protokollen unterstützen, während eine geringere Bettendichte in Indonesien und Vietnam die breitere Einführung von Dexmedetomidin verlangsamen kann. Dieser Kapazitätsausbau gibt dem Markt für Sedierung im Intensivpflegebereich seinen stärksten regionalen Wachstumspfad.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt ein reifer Teil des Marktes für Sedierung im Intensivpflegebereich, und Deutschland erwirtschaftete im Jahr 2025 den größten Teil des kommerziellen Umsatzes von Sedana Medical. Seine Intensivinfrastruktur und leitlinienorientierte Praxis unterstützen die frühe Nutzung von Inhalationssedierung. Das Vereinigte Königreich, Frankreich und Italien verlassen sich auf etablierte generische Beschaffungssysteme, während MHRA-bezogene Versorgungsanforderungen die Abhängigkeit von vielfältigen Versorgungswegen verdeutlichen. Im Nahen Osten und Afrika konzentriert sich die Nachfrage auf Saudi-Arabien und die Vereinigten Arabischen Emirate, wo Krankenhausprivatisierung und Akkreditierung die Protokollstandards anheben. Der Versorgungszugang schränkt die Einführung in weiten Teilen Subsahara-Afrikas weiterhin ein. Brasilien und Argentinien führen die südamerikanische Intensivpflegeentwicklung an, und eine lateinamerikanische Studie ergab, dass pflegegeleitete Analgesie-First-Versorgung den Intensivaufenthalt um 3,2 Tage und die Delirrate um 19,4 % reduzierte. Die inländische Generikaproduktion in Brasilien bietet einen gewissen Schutz vor Engpässen, kann jedoch die Erstattung für Premium-Wirkstoffe einschränken.
Wettbewerbslandschaft
Marktkonzentration
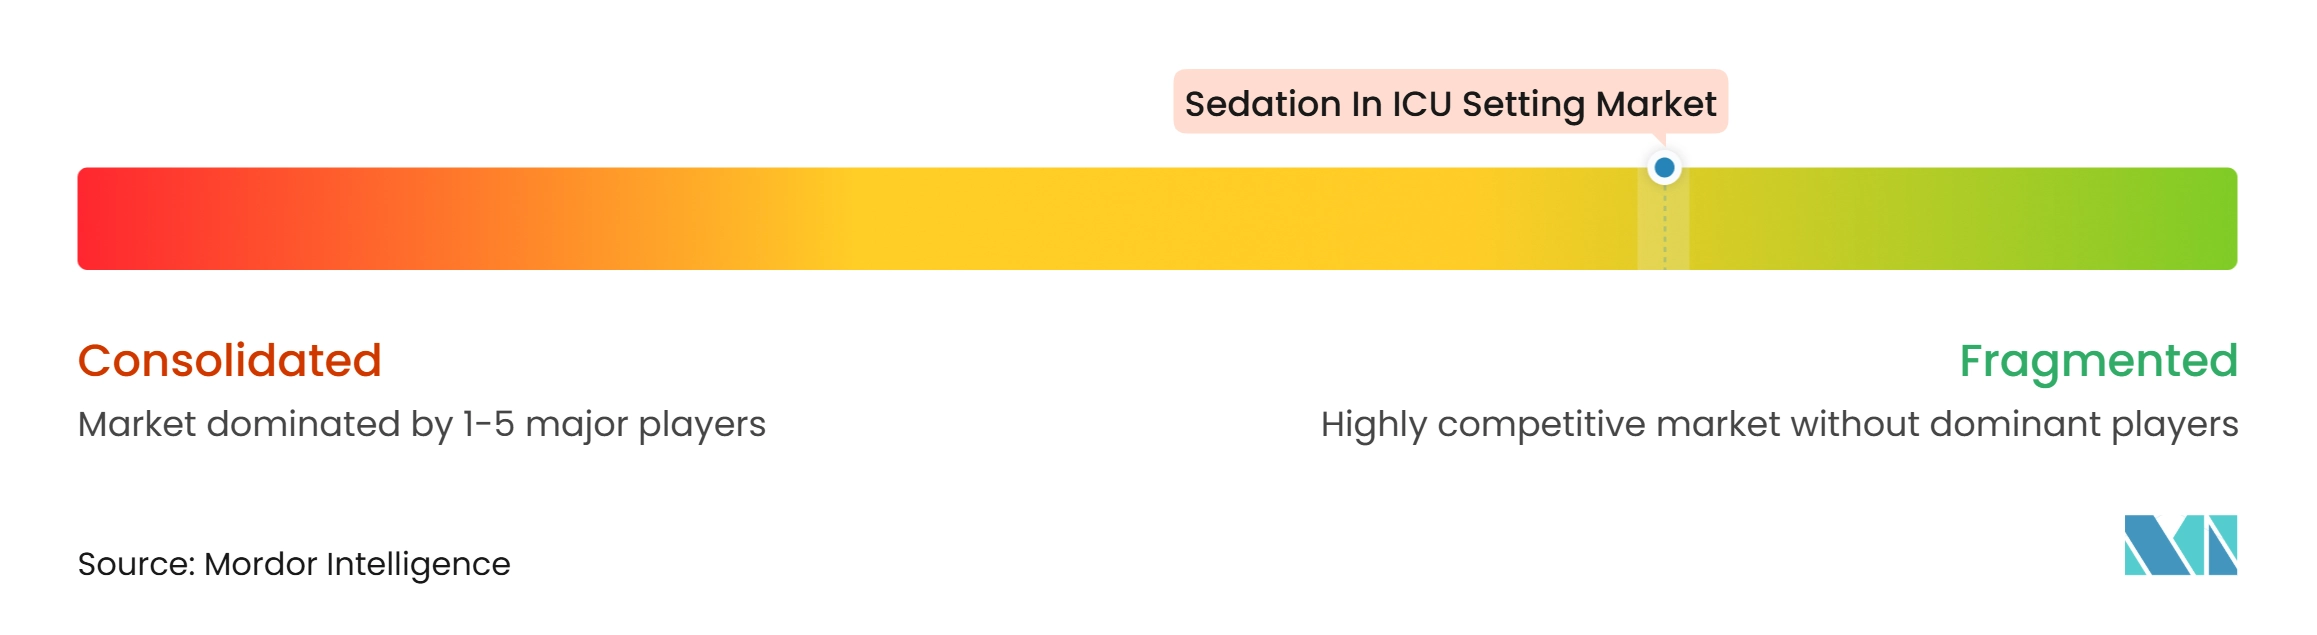
Der Markt für Sedierung im Intensivpflegebereich weist eine konzentrierte Gruppe großer Lieferanten und ein fragmentiertes Generikasegment auf. Fresenius Kabi, Pfizer und Baxter International sind etablierte Lieferanten von Kernsedierungsprodukten für die Intensivpflege. Generikaunternehmen, darunter Amneal, Hikma, Gland Pharma und Sun Pharmaceutical Inc., konkurrieren über Verfügbarkeit und Kosten. Die ASHP berichtete, dass Dr. Reddy's Propofol im Jahr 2026 nach dem Ausstieg von Teva im Jahr 2023 eingestellt hat. Weniger aktive Lieferanten können das Beschaffungsrisiko erhöhen, wenn eine Produktionsstörung auftritt. Verbleibende Hersteller können von stabileren Preisen profitieren, stehen aber auch vor höheren Zuverlässigkeitserwartungen. Versorgungskontinuität ist daher zentral für den Wettbewerb im Markt für Sedierung im Intensivpflegebereich.
Fresenius Kabi führte im Januar 2025 RFID-Smart-Labels für Diprivan-Fläschchen ein. Das Unternehmen positionierte die Labels zur Verbesserung der Rückverfolgbarkeit und der Nutzung mit RFID-Kit- und Tablettsystemen in Krankenhäusern. Dieser Ansatz konkurriert über Lieferkettenzuverlässigkeit und nicht nur über den Arzneimittelpreis. Im Dezember 2025 fügte das Unternehmen auch Simplist-Fertigspritzen für Intensivpflege- und Anästhesieanwendungen hinzu. Diese Schritte spiegeln den Wert gebrauchsfertiger Formate in der Hochakutversorgung wider. Sie reagieren auch auf den Krankenhausbedarf an Rückverfolgbarkeit, Workflow-Effizienz und zuverlässiger Versorgung.
Sedana Medical verfolgt eine eigenständige Arzneimittel-Gerät-Strategie mit inhaliertem Isofluran über das Sedaconda-ACD-System. Sein NDA wurde von der FDA angenommen, die den 16. April 2027 als Zieldatum für Maßnahmen festgelegt hat. Das Early-Access-Programm des Unternehmens behandelte seinen ersten US-Patienten am Vanderbilt University Medical Center im Jahr 2025. Bei Zulassung könnte seine Therapie ein neues Routensegment etablieren, das ein patentiertes Gerät mit einem Arzneimittel kombiniert. Die wichtigsten offenen Bereiche bleiben KI-gestützte Sedierungstitration und Echtzeit-EEG-geführte Tiefenüberwachung. Kein etablierter Lieferant hat eine klar dauerhafte Position in diesen Bereichen des Marktes für Sedierung im Intensivpflegebereich.
Marktführer im Bereich Sedierung im Intensivpflegebereich
-
Baxter International Inc.
-
Dr. Reddy's Laboratories Ltd
-
Pfizer Inc.
-
Sandoz AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sedierung im Intensivpflegebereich Unternehmen in diesem Bericht
- Abbvie
- Amneal Pharmaceuticals
- Aspen Pharmacare
- Aurobindo Pharma
- Aurobindo Pharma
- Avenacy
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories Ltd
- Eugia Pharma Specialities Limited
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Neon Laboratories Limited
- Pfizer
- Sandoz Group
- Sedana Medical AB
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für Sedierung im Intensivpflegebereich
- Oktober 2026: FDA legt PDUFA-Datum auf den 16. April 2027 für den NDA von Sedana Medical für inhaliertes Isofluran fest. Die US-amerikanische FDA legte das Zieldatum für die NDA-Überprüfung für Isofluran über das Sedaconda-ACD-System fest, den letzten regulatorischen Meilenstein vor einem potenziellen US-Markteintritt, der die erste inhalierte Intensivsedierungstherapie weltweit einführen würde.
- August 2026: FDA akzeptiert NDA-Einreichung von Sedana Medical. Die FDA bestätigte, dass der NDA für das Sedaconda-ACD-System für eine inhaltliche Überprüfung ausreichend vollständig war, und validierte das klinische Paket aus INSPiRE-ICU 1 und INSPiRE-ICU 2, die beide ihre primären Endpunkte erfüllten und eine statistisch signifikante Opioidreduktion gegenüber intravenösem Propofol zeigten.
- Dezember 2025: Fresenius Kabi erweitert das Intensivpflegeportfolio mit zwei neuen Simplist-Fertigspritzen. Das Unternehmen brachte Simplist Succinylcholinchlorid-Injektion und Simplist Ephedrinsulfat-Injektion für Anästhesie und Intensivintubation sowie hämodynamisches Management auf den Markt und erweiterte damit seine gebrauchsfertige Simplist-Plattform in den Operationssaal.
Berichtsumfang des globalen Marktes für Sedierung im Intensivpflegebereich
Gemäß dem Berichtsumfang bezieht sich Sedierung im Intensivpflegebereich auf den Einsatz von Sedierungsmedikamenten und verwandten Therapien zur Behandlung von Schmerzen, Angstzuständen, Agitation und Unwohlsein bei kritisch kranken Patienten, die auf Intensivstationen aufgenommen wurden. Sie trägt dazu bei, den Patientenkomfort aufrechtzuerhalten, die mechanische Beatmung zu erleichtern, medizinische Eingriffe zu unterstützen und die Toleranz gegenüber Intensivpflegebehandlungen zu verbessern. Häufig verwendete Sedierungsmittel umfassen Propofol, Dexmedetomidin, Benzodiazepine und andere Sedierungsmedikamente.
Der Markt für Sedierung im Intensivpflegebereich ist nach Wirkstoffklasse, Verabreichungsweg, Anwendung, Endnutzer und Geografie segmentiert. Nach Wirkstoffklasse ist der Markt in Propofol, Dexmedetomidin, Benzodiazepine, Opioide und opioidschonende Adjuvanzien, Ketamin und andere segmentiert. Nach Verabreichungsweg ist der Markt in intravenös, oral, Inhalation und andere segmentiert. Nach Anwendung ist der Markt in Sedierung bei mechanischer Beatmung, Delir- und Agitationsmanagement, Entwöhnung und Extubationserleichterung, prozedurale Sedierung auf der Intensivstation, postoperative Sedierung und andere segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, Fachkliniken und Diagnosezentren sowie andere segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Markttrends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Marktwert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Propofol |
| Dexmedetomidin |
| Benzodiazepine |
| Opioide und opioidschonende Adjuvanzien |
| Ketamin |
| Sonstige |
| Intravenös |
| Oral |
| Inhalation |
| Sonstige |
| Sedierung bei mechanischer Beatmung |
| Delir- und Agitationsmanagement |
| Entwöhnung und Extubationserleichterung |
| Prozedurale Sedierung auf der Intensivstation |
| Postoperative Sedierung |
| Sonstige |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Fachkliniken und Diagnosezentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Propofol | |
| Dexmedetomidin | ||
| Benzodiazepine | ||
| Opioide und opioidschonende Adjuvanzien | ||
| Ketamin | ||
| Sonstige | ||
| Nach Verabreichungsweg | Intravenös | |
| Oral | ||
| Inhalation | ||
| Sonstige | ||
| Nach Anwendung | Sedierung bei mechanischer Beatmung | |
| Delir- und Agitationsmanagement | ||
| Entwöhnung und Extubationserleichterung | ||
| Prozedurale Sedierung auf der Intensivstation | ||
| Postoperative Sedierung | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Fachkliniken und Diagnosezentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat die Sedierung im Intensivpflegebereich bis 2032?
Der Markt für Sedierung im Intensivpflegebereich soll bis 2032 einen Wert von 5,24 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,48 % wachsen.
Welche Wirkstoffklasse für Intensivsedierung wächst am schnellsten?
Dexmedetomidin ist die am schnellsten wachsende Wirkstoffklasse mit einem prognostizierten CAGR von 5,92 % bis 2032.
Warum gewinnt Dexmedetomidin in der Intensivpflege an Bedeutung?
Die SCCM-PADIS-Aktualisierung von 2025 bevorzugt bedingt Dexmedetomidin, wenn leichte Sedierung und Delirreduktion Prioritäten sind.
Welcher Verabreichungsweg bleibt bei der Intensivsedierung dominant?
Die intravenöse Verabreichung hielt im Jahr 2026 einen Umsatzanteil von 76,37 %, da sie zu etablierten Infusions- und Bettseitenüberwachungs-Workflows passt.
Welche Region expandiert am schnellsten bei Intensivsedierungsprodukten?
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,93 % wachsen, unterstützt durch Investitionen in Intensivpflegekapazitäten.
Welches Versorgungsrisiko betrifft Intensivsedierungsmedikamente?
Lieferantenaustritte bei Propofol und Engpässe bei injizierbaren Arzneimitteln können die Beschaffung stören und die Bedeutung der Versorgungszuverlässigkeit erhöhen.