
サウジアラビア冷蔵トラック輸送市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
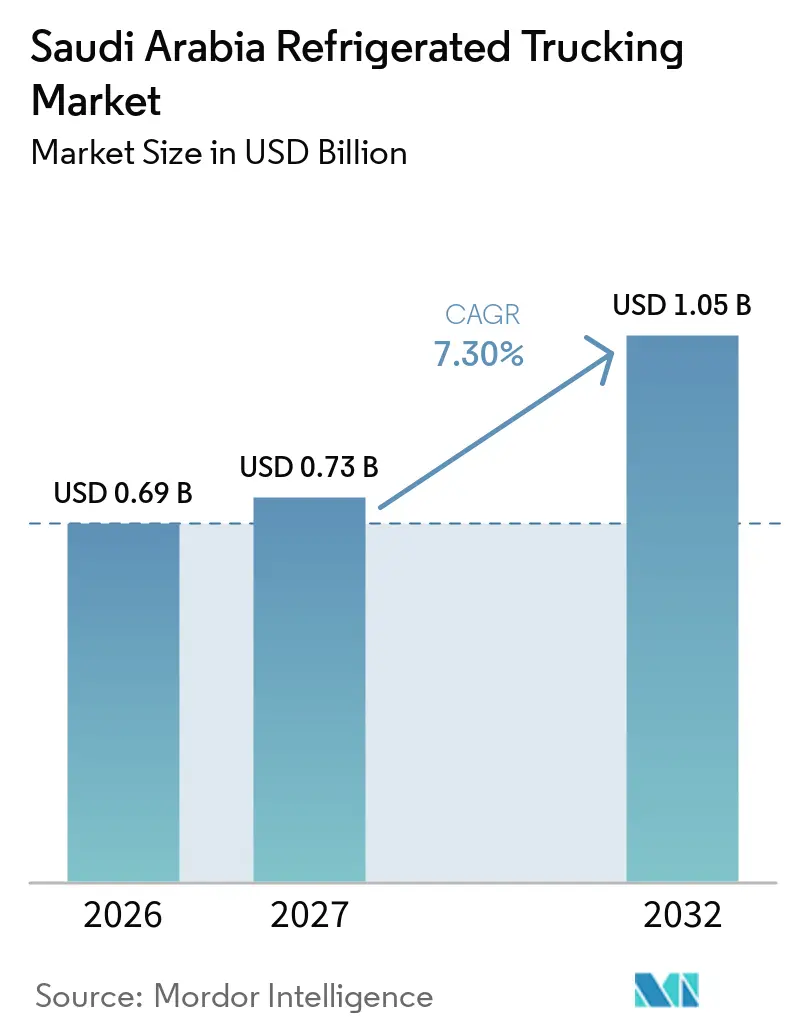
| 基準年の市場規模 (2026) | 0.69 十億米ドル |
| 市場規模 (2027) | 0.73 十億米ドル |
| 市場規模 (2032) | 1.05 十億米ドル |
| 成長率 (2027 - 2032) | 7.30 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア冷蔵トラック輸送市場分析
サウジアラビア冷蔵トラック輸送市場規模は2026年に0.69 ビリオン 米ドルと評価されています。2027年の0.73 ビリオン 米ドルから2032年には1.05 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは7.30%です。
食品輸入、医薬品流通、小売補充、物流インフラへの継続的な投資需要を牽引しています。温度管理輸送は、港湾、生産拠点、倉庫、消費市場を結ぶ王国の広大な道路網全体で生鮮品を保護するために不可欠です。食品ロス削減イニシアチブや厳格な取り扱い要件が、信頼性の高い冷凍設備と継続的な温度監視の必要性をさらに強化しています。これらの要因は、都市間フレート路線および都市配送ネットワーク全体で製品品質を一貫して保護するオペレーターの競争力を強化します。
主要レポートのポイント
- 用途別では、食肉・家禽・魚・水産物が2026年のサウジアラビア冷蔵トラック輸送市場シェアの28.35%を占め、ヘルスケア・医薬品は2032年までCAGR 8.47%で最も速い成長を記録すると予測されています。
- トラック積載量仕様別では、フルトラックロード(FTL)が2026年のサウジアラビア冷蔵トラック輸送市場規模の62.48%を占め、レストザントラックロード(LTL)は2032年までCAGR 9.76%で成長すると予測されています。
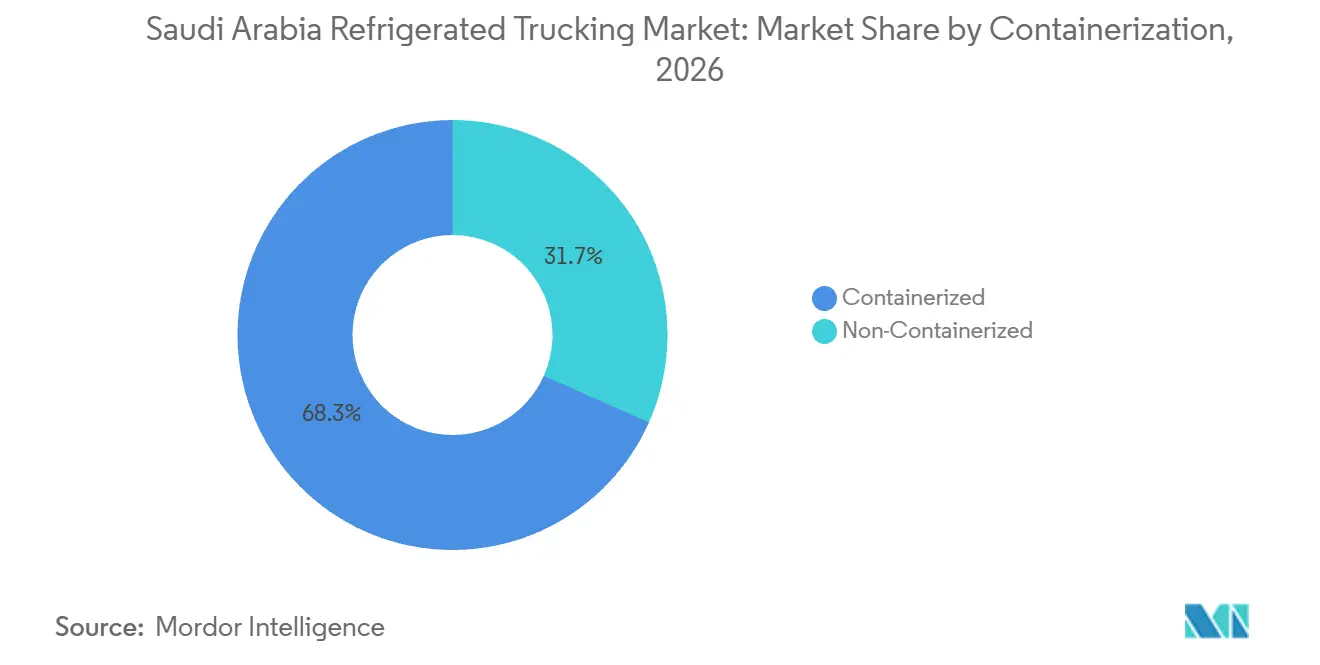
- コンテナ化別では、コンテナ化フレートが2026年のサウジアラビア冷蔵トラック輸送市場シェアの68.33%を占め、2032年までCAGR 10.37%で成長すると予測されています。
- 距離別では、長距離輸送が2026年のサウジアラビア冷蔵トラック輸送市場規模の57.98%を占め、短距離輸送は2032年までCAGR 9.98%で成長すると予測されています。
- 目的地別では、国内フレートが2026年のサウジアラビア冷蔵トラック輸送市場シェアの89.24%を占め、越境フレートは2032年までCAGR 8.59%で成長すると予測されています。
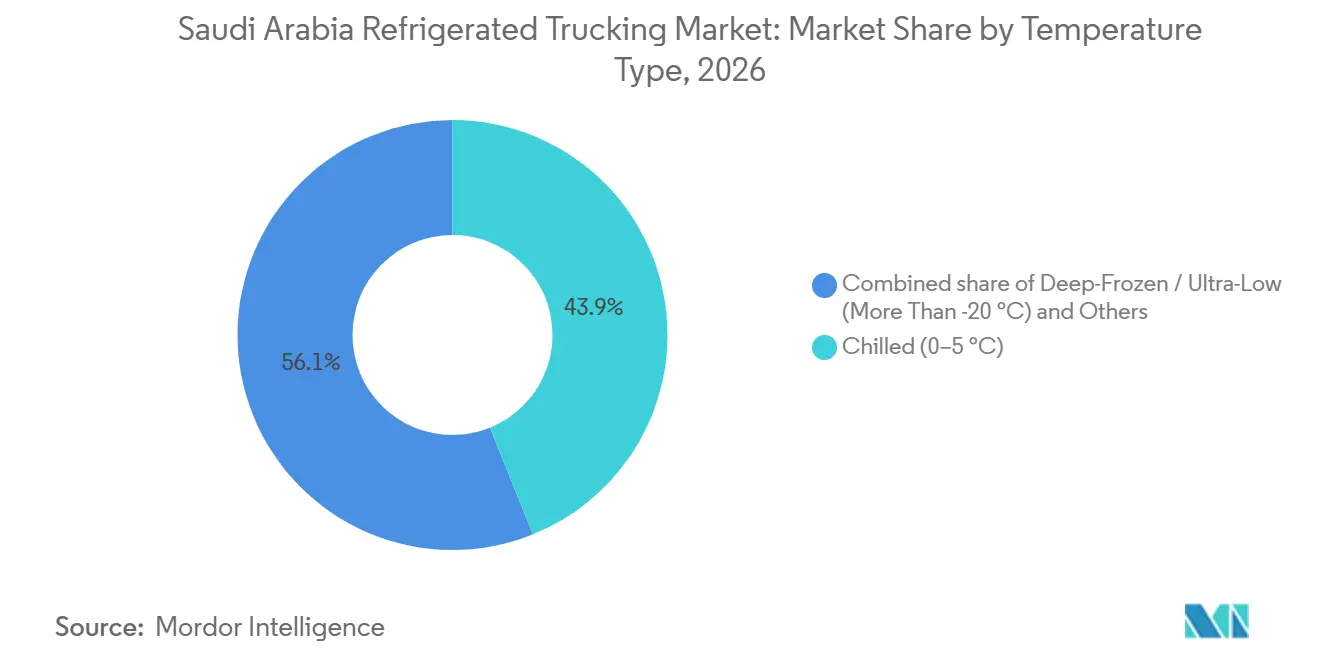
- 温度タイプ別では、チルドフレートが2026年のサウジアラビア冷蔵トラック輸送市場規模の43.89%を占め、ディープフローズン・超低温フレートは2032年までCAGR 8.34%で成長すると予測されています。
- 地域別では、中央地域が2026年のサウジアラビア冷蔵トラック輸送市場シェアの38.37%を占め、西部地域は2032年までCAGR 9.24%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
サウジアラビア冷蔵トラック輸送市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030回廊による冷蔵フレート需要の拡大 | +2.1% | リヤド、ジェッダ、NEOM、および二次物流ハブに集中した全国規模 | 長期(4年以上) |
| 食料安全保障投資によるコールドチェーン輸送需要の強化 | +1.8% | 中央・西部地域での早期成果を伴う全国規模 | 長期(4年以上) |
| オンライン食料品成長による冷蔵配送量の増加 | +1.5% | リヤド、ジェッダ、ダンマーム、マッカ、メディナ | 中期(2~4年) |
| 医薬品流通による温度管理トラック輸送需要の拡大 | +1.4% | リヤド、ジェッダ、ダンマーム回廊に集中した全国規模 | 中期(2~4年) |
| 食品ロス削減による組織的コールドチェーン導入の支援 | +0.8% | 全国の卸売・流通ネットワーク | 中期(2~4年) |
| デジタルトレーサビリティによるマルチ温度フリートの稼働率向上 | +0.7% | 特に医薬品および港湾隣接回廊を中心とした全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビジョン2030回廊による冷蔵フレート需要の拡大
サウジアラビアの物流開発アジェンダは、港湾、流通センター、消費市場間における温度管理が必要な物品の輸送を強化しています。リヤド、ジェッダ、ダンマームは引き続き主要なフレートハブであり、新たな産業・住宅・観光開発が追加の配送需要を生み出しています。2026年3月、運輸総局は、湾岸協力会議(GCC)加盟国から到着した空の冷蔵トラックが王国に国し、サウジアラビアの港湾・空港を経由してGCC市場に適格な物品を輸送することを認める措置を発表しました[1]。この措置は、アウトバウンド冷蔵フレートへのアクセスを改善し、地域路線における車両稼働率の向上を可能にします。カーゴの利用可能性、路線の経済性、および適用される運営要件への準拠が商業的影響を決定します。
食料安全保障投資によるコールドチェーン輸送需要の強化
食料安全保障および食品ロス削減イニシアチブが、生鮮品の信頼性の高い取り扱いと輸送への需要を牽引しています。2025年10月、国連食糧農業機関はサウジアラビアが2019年以降、食品ロスと廃棄物を16%削減したと報告しました。この進展は、2025年9月の食品ロス・廃棄物削減国家プラットフォームの立ち上げと同時期に起こりました。冷蔵トラック輸送は、農場、港湾、加工施設、冷蔵倉庫、小売業者、フードサービス事業者間で適切な温度を維持することにより、これらの目標を直接支援します。適切な設備、堅牢な取り扱い手順、包括的な温度記録を持つ運送業者は、荷主が長距離輸送路線全体での腐敗リスクを低減するのに役立ちます。
オンライン食料品成長による冷蔵配送量の増加
オンラインコマースと配送サービスの拡大が、サウジアラビア全土で柔軟な流通ネットワークへの需要を牽引しています。2025年2月、サウジ通信社は王国の配送セクターが2億9,000万件の注文を処理し、リヤドが全体の45%を占めたと報告しました[2]。食料品小売業者、レストラン、食品流通業者は、管理された温度下で製品を輸送するために冷蔵車両を必要としています。これらの顧客にサービスを提供するオペレーターは、複数の配送停車地を効率的に調整し、必要な温度条件を維持し、配送時間枠を遵守する必要があります。これらの要件は、LTLプロバイダーおよびマルチ温度配送に対応したフリートに大きな機会をもたらします。
医薬品流通による温度管理トラック輸送需要の拡大
医薬品流通は精密な温度管理を要求し、規定範囲外への暴露は製品品質を損ないます。GPS、RFID、温度センサー、クラウドベースのデータ管理がコールドチェーンの可視性を強化し、オペレーターが輸送中の出荷を追跡し温度逸脱を特定できるようにします。医薬品顧客にサービスを提供する冷蔵トラック輸送プロバイダーは、適切な設備、文書化された温度履歴、訓練された人員、および逸脱管理のための確立された手順を必要とします。これらの要件は、冷凍容量のみを提供するプロバイダーよりも、検証済みプロセスと信頼性の高い監視システムを持つオペレーターを優位に立たせます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 夏季の極端な高温による冷凍システムへのストレス増大 | -0.6% | 中央・東部地域で最も深刻な全国規模 | 長期(4年以上) |
| 高い設備・エネルギーコストによる利益率への圧迫 | -0.5% | 中規模・独立系オペレーターへの影響が大きい全国規模 | 中期(2~4年) |
| 認定ドライバー・技術者不足による能力制限 | -0.4% | 全国規模 | 中期(2~4年) |
| 温度逸脱による長距離路線のコンプライアンスリスク増大 | -0.5% | ジェッダ~リヤド、リヤド~ダンマーム、中央~北部回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
夏季の極端な高温による冷凍システムへのストレス増大
サウジアラビアの夏季の極端な高温は冷蔵トラックの冷却負荷を増大させ、長距離輸送や複数停車配送中に一定のカーゴ温度を維持することを困難にします。トレーラーの壁面や開放ドアから侵入する熱は冷凍ユニットをより激しく稼働させ、エネルギー消費を増加させ設備に追加の負担をかけます。食品・医薬品の出荷において、これらの条件は特に積み降ろし中の温度逸脱リスクを高めます。したがって、効果的な断熱材、適切なサイズの冷凍ユニット、予防保全、継続的な温度監視がカーゴの完全性を維持するために不可欠となります。これらの要件は信頼性の高い冷蔵トラック輸送サービスの提供コストを増加させ、小規模フリートオペレーターに大きな財務的圧力をかけます。
高い設備・エネルギーコストによる利益率への圧迫
冷蔵トラック輸送は、特殊車両、断熱材、冷凍ユニット、監視設備、保守サポートへの投資を必要とします。運営コストには燃料、エネルギー消費、交換部品、専門サービスが含まれます。これらの費用は、固定費を分散させる車両数が少ない小規模オペレーターに大きなコスト圧力をもたらします。したがって、フリート稼働率、予防保全、ルート計画、帰り荷の利用可能性が収益性の重要な推進要因となります。車両稼働率を最適化する運送業者は、サービス品質を維持しながらコスト変動を吸収する有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:タンパク質が需要をリードし、医薬品が複雑性を加える
食肉・家禽・魚・水産物は2026年のサウジアラビア冷蔵トラック輸送市場シェアの28.35%を占めています。これらの製品は、港湾、加工施設、冷蔵倉庫、流通センターから小売業者およびフードサービス事業者への信頼性の高い温度管理輸送を必要とします。その流通は、全国フレート回廊および都市配送ネットワーク全体で繰り返し需要を生み出します。乳製品、冷凍食品、農産物、その他の生鮮品も冷蔵輸送需要を牽引しており、車両構成は製品要件と配送スケジュールに合わせて調整されています。
ヘルスケア・医薬品は2032年までCAGR 8.47%を記録すると予測されています。医薬品の出荷は、定義された温度範囲、文書化された出荷条件、トレーサビリティ、および確立された逸脱処理手順を必要とします。これらの要件は、特殊設備と厳格な運営管理への需要を牽引します。2025年2月のサウジアラビアにおけるIoTベースの医薬品コールドチェーン監視に関する研究は、温度管理が必要な出荷の管理における追跡技術の役割を強調しています。信頼性の高い監視・取り扱い能力を実証する運送業者は、医薬品顧客にサービスを提供する有利な立場にあります。
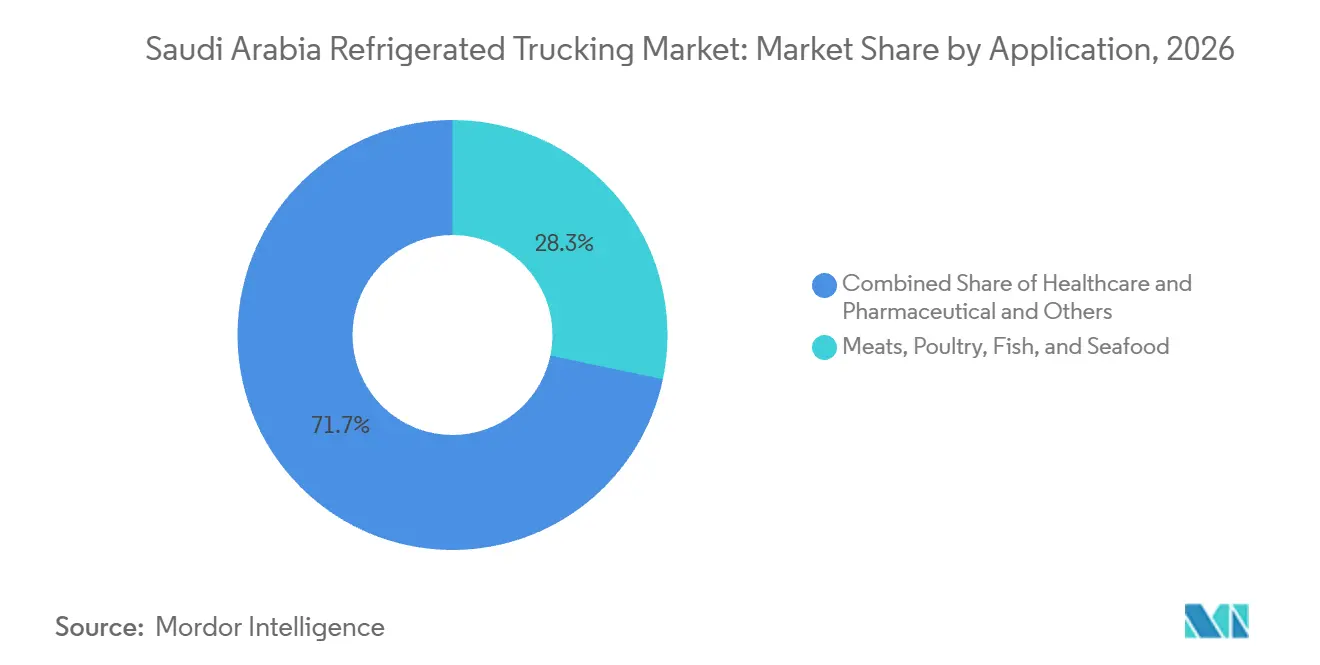
注記: 個別セグメントのシェアはレポート購後にご確認いただけます
トラック積載量仕様別:FTLがリードし、LTLが小口配送を支援
フルトラックロード(FTL)は2026年のサウジアラビア冷蔵トラック輸送市場規模の62.48%を占めています。専用積載は、港湾、冷蔵保管施設、流通センター、主要消費市場間を移動する大口貨物を効率的に処理します。FTLは出荷計画を合理化し、複数の顧客からの製品を統合する必要性を排除します。冷凍食品、食肉、水産物、その他の温度管理が必要な物品の大量輸送に適しています。長い都市間距離が、予測可能なフレートフローに対する専用車両容量の使用をさらに強化します。
レストザントラックロード(LTL)は2032年までCAGR 9.76%を記録すると予測されています。このモデルにより、複数の顧客からの小口出荷が車両容量を共有でき、小売補充、フードサービス流通、小規模ヘルスケア配送をサポートします。LTL運営の成功には、互換性のある温度要件、規律ある積み込み、効率的な配送順序付け、十分な出荷量が必要です。デジタルディスパッチツールとルート計画システムにより、オペレーターは各製品に必要な条件を維持しながら複数の貨物を調整できます。
コンテナ化別:コンテナ化フレートが標準化された取り扱いを支援
コンテナ化フレートは2026年のサウジアラビア冷蔵トラック輸送市場シェアの68.33%を占め、2032年までCAGR 10.37%で成長すると予測されています。冷蔵コンテナは、海上ターミナル、内陸デポ、流通施設間での温度管理が必要なカーゴの効率的な輸送を可能にします。標準化された取り扱いと互換性のある設備が、輸送段階全体での輸入食品およびその他の生鮮品の移送を合理化します。このモデルは、堅牢なコンテナ取り扱いインフラ、必要に応じた信頼性の高い電力接続、および道路輸送中の継続的な監視を必要とします。
非コンテナ化冷蔵フレートは、地域配送、小口貨物、柔軟な車両構成を必要とする流通活動において重要な役割を果たします。新鮮な農産物、乳製品、調理済み食品、その他の生鮮品は、コンテナベースの輸送に適合しない頻繁な配送を必要とすることが多いです。オペレーターは設備をカーゴの特性、出荷量、配送頻度、温度要件に合わせる必要があります。両モデルが合わさって、輸入流通と国内コールドチェーンサプライネットワークを支援します。
距離別:長距離輸送が支配し、短距離輸送が拡大
長距離輸送は2026年のサウジアラビア冷蔵トラック輸送市場シェアの57.98%を占めています。このセグメントは、海上ゲートウェイ、内陸流通センター、加工施設、主要都市間のフレート輸送を支援します。長距離輸送は、厳格な保全、ドライバースケジューリング、ート計画、継続的な温度管理を必要とします。これらのサービスは、沿岸の入港地点から内陸消費市場への輸入食品およびその他の製品の流通に不可欠です。信頼性の高い長距離輸送能力は、全国流通ハブと地域倉庫間の物品の効率的な輸送も可能にします。
短距離輸送は2032年までCAGR 9.98%を記録すると予測されています。このセグメントは、店舗補充、レストラン供給、ヘルスケア配送、および頻繁な停車を必要とするその他の流通活動への需要増加から恩恵を受けます。短距離輸送はカバーする距離が短いものの、繰り返しの積み降ろしが温度変動のリスクを高めます。コンパクトな冷蔵車両、適切なコンパートメント構成、効率的なディスパッチシステムにより、オペレーターは製品の完全性を維持しながら複数の顧客にサービスを提供できます。長距離輸送の到着と地域配送スケジュールを調整することで、取り扱い遅延も削減されます。
目的地別:国内フレートがリードし、越境路線が発展
国内フレートは2026年のサウジアラビア冷蔵トラック輸送市場の89.24%を占めています。このセグメントは、食品流通、小売補充、ヘルスケア供給、港湾・倉庫・生産施設・消費センター間の配送に不可欠です。サウジアラビアの地理的規模は、沿岸の入港地点と内陸市場を結ぶ信頼性の高い道路輸送を重要にしています。国内オペレーターは確立された路線と地域デポを活用して、大口貨物と地域流通を効率的に支援します。
越境フレートは2032年までCAGR 8.59%を記録すると予測されています。サウジアラビアの隣接GCC市場との道路接続は、同国を地域冷蔵輸送の主要ハブとして位置づけています。2026年3月、運輸総局は、GCC諸国からの適格な空の冷蔵トラックがサウジアラビアに入国し、王国の港湾・空港を通じてGCC市場に適格な物品を輸送できると発表しました。この措置は、規制要件に従い、地域の能力稼働率とフレート接続性を強化します。越境オペレーターは、通関書類、温度記録、国境手続き、帰り便を効果的に管理する必要があります。
温度タイプ別:チルドフレートがリードし、特殊積載が成長
チルドフレートは2026年のサウジアラビア冷蔵トラック輸送市場の43.89%を占めています。新鮮な食肉、乳製品、水産物、農産物など、氷点以上の管理温度を必要とする製品にサービスを提供します。これらの出荷は、スーパーマーケット、レストラン、フードサービスプロバイダー、その他の商業顧客への定期的な補充を支援します。製品品質の維持は、適切な冷凍、効果的な積み込み慣行、タイムリーな配送に依存します。運営条件は商品と顧客仕様によって異なり、設備の選択と温度管理が信頼性の高いサービスの中心となります。
ディープフローズン・超低温フレートは2032年までCAGR 8.34%を記録すると予測されています。冷凍食品が低温輸送への需要を牽引し、特定の医薬品製品は特殊な取り扱いと厳密に管理された条件を必要とします。運営要件は、従来の冷凍カーゴと超低温を必要とする製品の間で大きく異なります。プロバイダーは、これらのカテゴリーを互換性があるものとして扱うのではなく、各出荷の指定温度範囲に車両と冷凍能力を合わせる必要があります。監視システム、必要に応じた検証済み手順、訓練された人員により、オペレーターは繊細なカーゴを効果的に管理できます。
地理的分析
中央地域は2026年のサウジアラビア冷蔵トラック輸送市場の38.37%を占めています。リヤドは主要な消費センターおよび流通ハブとして機能し、西部・東部港湾から到着するフレートを国内目的地に接続します。同地域の小売、フードサービス、機関、ヘルスケア顧客が都市間輸送と地域流通の両方への需要を牽引します。地域デポと主要道路回廊への強固な接続により、運送業者は周辺市場全体で積荷を統合し配送を調整できます。
西部地域は2032年までCAGR 9.24%を記録すると予測されています。ジェッダの海上ゲートウェイとしての役割が、輸入品の王国への輸送を支援します。同時に、マッカとメディナ周辺の需要が食品およびその他の温度管理が必要な製品の追加流通需要を生み出します。季節的な宗教旅行が、調整された食品供給と配送サービスの必要性を高めます。2026年3月、サウジアラビアは東部・GCC港湾から転送されたカーゴのジェッダ・イスラム港およびその他の紅海港湾への輸送を促進する物流回廊イニシアチブを開始しました。
東部地域は、港湾アクセス、産業活動、隣接GCC市場への道路接続により戦略的に重要であり続けています。同地域は、温度管理が必要な製品を含む輸入品および国内流通品の輸送を支援します。北部・南部地域は、人口センター、農業活動、流通インフラの利用可能性によって形成された独自のフレートプロファイルを持っています。2026年8月、Bahri Logisticsはヤンブー商業・工業港およびラスタヌラ工業港での船舶代理店事務所の開設を発表しました[3]。
競争環境
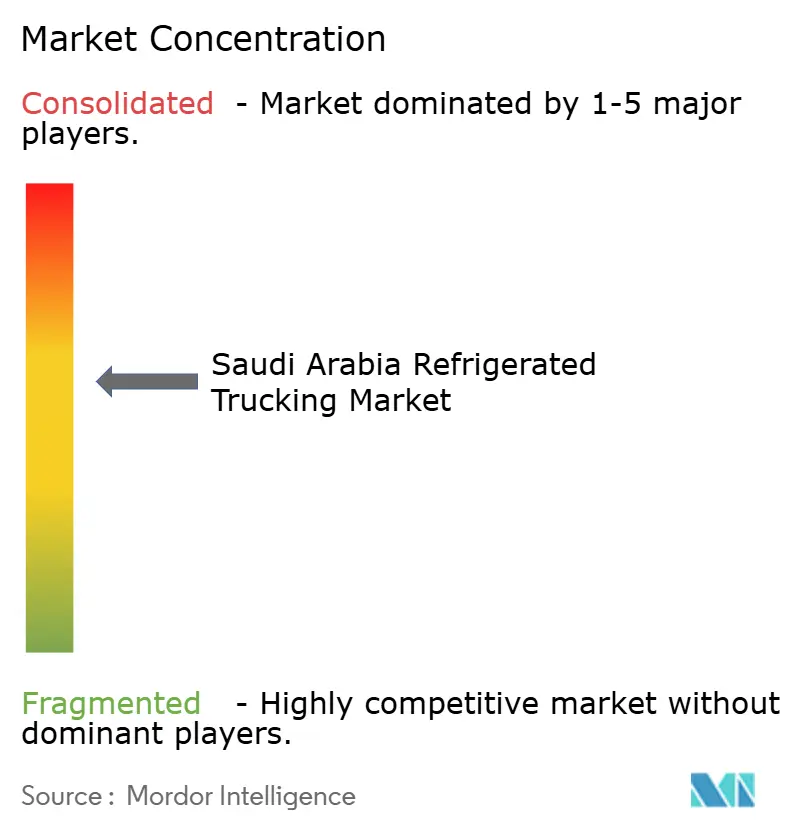
サウジアラビア冷蔵トラック輸送市場は統合されており、国際物流プロバイダーと国内輸送・流通会社で構成されています。主要オペレーターには、DHL Supply Chain、A.P. Moller-Maersk、Kuehne+Nagel、DSV、Almajdouie Logistics、NAQEL Express、Tamer Logistics、AJEX Logistics Servicesが含まれます。競争上のポジショニングは、地理的カバレッジ、フリートの利用可能性、温度管理能力、サービスの信頼性、および異なる製品カテゴリーの取り扱い要件を満たす能力に依存します。国際物流プロバイダーは統合されたサプライチェーンネットワークとグローバルな顧客関係を活用し、国内オペレーターは確立された地域流通ネットワークと地域の運営要件への精通から恩恵を受けます。企業は、フリート稼働率の向上、出荷可視性の強化、配送ルートの最適化、長距離・都市流通業務全体での一貫したサービス基準の維持によって競争しています。冷蔵輸送を倉庫保管、流通、その他の物流サービスと統合する能力も、プロバイダーが顧客のエンドツーエンドのコールドチェーン要件に対応するのに役立ちます。
インフラ投資とサービス統合が主要な競争別化要因です。2025年11月、DHL Supply Chainはリヤドのサウジアラビア特別統合物流ゾーンに1億3,000万ユーロ(1億5,292万米ドル)を投資する地域物流・流通ハブを発表しました[4]。計画施設は7万8,000平方メートルのサイトをカバーし、5万3,000平方メートルの倉庫スペースを含みます。建設は2026年第1四半期に計画され、完成は2027年第2四半期に予定されています。この施設はより広範な物流開発であり、専用の冷蔵トラック輸送インフラではありません。
技術導入、規制コンプライアンス、地域ネットワークアクセスは、サウジアラビア冷蔵トラック輸送市場における競争を形成する重要な要因です。2025年5月、Kuehne+Nagelはサウジアラビアで初めて通関業務に関する認定経済オペレーター認証を取得し、物流オペレーターとしての既存認証を補完したと発表しました。この進展は通関業務の信頼性を強化し、規制プロセスを通じた出荷の効率的な移動を支援します。同月、CJ Logisticsは中東全域での配送サービス拡大と越境eコマース物流の支援のためNAQEL Expressとのパートナーシップを発表し、地域流通接続性を強化しました。これらの動向は、複雑なサプライチェーンの管理における通関専門知識、ネットワーク統合、サービス調整の重要性を浮き彫りにしています。冷蔵トラック輸送プロバイダーにとって、競争差別化は適切な車両へのアクセス、信頼性の高い温度監視システム、予防保全、訓練された人員、標準化されたカーゴ取り扱い手順にも依存します。これらの能力への投資は、オペレーターが製品の完全性を維持し、温度逸脱を最小化し、食品・医薬品・その他の温度管理が必要な出荷の取り扱い要件を満たすのに役立ちます。
サウジアラビア冷蔵トラック輸送業界のリーダー企業
-
Mosanada Logistics Services
-
Tamer Logistics
-
Saudi Post | SPL(NAQEL Express含む)
-
DHL Supply Chain
-
A.P. Moller - Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:CEVA Almajdouie LogisticsとPort of NEOMは、欧州、エジプト、サウジアラビア、GCC、イラクを結ぶマルチモーダルフレート回廊を開発するためのMoUに署名し、港湾の紅海海上アクセスとCEVA Almajdouieの地域道路ネットワーク、越境トラック輸送、倉庫保管、通関業務能力を組み合わせました。
- 2026年9月:NAQEL ExpressはAnchanto社のオムニチャネルコマースおよびサプライチェーンテクノロジープラットフォームと統合し、ブランドと物流プロバイダーがNAQELのコールドチェーン対応全国ネットワークを通じてフルフィルメント、配送、追跡、返品を自動化できるようにしました。
- 2026年5月:ASMO(DHL Supply Chain・サウジアラムコ合弁会社)とArcapita Group Holdingsは、King Salman Energy Park(SPARK)に140万平方メートルの物流施設を着工し、LEEDゴールド認証を目指す自動保管・取り出しシステムを備えた4万3,000平方メートルの温度管理グレードA倉庫を組み込みました。
- 2026年4月:Maerskはジェッダ・イスラム港とキング・アブドゥッラー港に3つの新たな海上サービスを追加し、サウジアラビアをインドのナバシェバ・ムンドラおよびオマーンのサラーラと接続し、最大1万4,400TEUのリーファー対応容量を追加して温度管理が必要な食品輸入のコールドチェーン物流を改善しました。
サウジアラビア冷蔵トラック輸送市場レポートの範囲
| 園芸製品 |
| 乳製品・冷凍デザート製品 |
| 食肉・家禽・魚・水産物 |
| 加工食品製品 |
| ヘルスケア・医薬品 |
| その他の用途 |
| フルトラックロード(FTL) |
| レストザントラックロード(LTL) |
| コンテナ化 |
| 非コンテナ化 |
| 長距離輸送 |
| 短距離輸送 |
| 国内 |
| 越境 |
| チルド(0~5℃) |
| 冷凍(-20~0℃) |
| 常温 |
| ディープフローズン・超低温(-20℃未満) |
| 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) |
| 西部(アル・バーハ、マッカ、メディナ、タブーク) |
| 北部(アル・ジョーフ、アラール) |
| 南部(アシール、ジャザーン、ナジュラーン) |
| 用途別 | 園芸製品 |
| 乳製品・冷凍デザート製品 | |
| 食肉・家禽・魚・水産物 | |
| 加工食品製品 | |
| ヘルスケア・医薬品 | |
| その他の用途 | |
| トラック積載量仕様別 | フルトラックロード(FTL) |
| レストザントラックロード(LTL) | |
| コンテナ化別 | コンテナ化 |
| 非コンテナ化 | |
| 距離別 | 長距離輸送 |
| 短距離輸送 | |
| 目的地別 | 国内 |
| 越境 | |
| 温度タイプ別 | チルド(0~5℃) |
| 冷凍(-20~0℃) | |
| 常温 | |
| ディープフローズン・超低温(-20℃未満) | |
| 地域別 | 中央(リヤド、アル・カシーム、ハイル) |
| 東部(アッシャルキーヤ) | |
| 西部(アル・バーハ、マッカ、メディナ、タブーク) | |
| 北部(アル・ジョーフ、アラール) | |
| 南部(アシール、ジャザーン、ナジュラーン) |
レポートで回答される主要な質問
2032年までのサウジアラビア冷蔵トラック輸送市場の予測値は?
市場は2027年の0.73 ビリオン 米ドルから2027年~2032年のCAGR 7.30%で成長し、2032年までに1.05 ビリオン 米ドルに達すると予測されています。
サウジアラビアで冷蔵トラック輸送需要の最大シェアを持つ用途は何ですか?
食肉・家禽・魚・水産物が2026年の市場の28.35%を占めています。
最も速い成長が予測されるトラック積載量仕様はどれですか?
レストザントラックロードは2032年までCAGR 9.76%を記録すると予測されています。
医薬品輸送が冷蔵トラック輸送オペレーターにとって重要な理由は何ですか?
ヘルスケア・医薬品は、適切な温度管理、監視、文書化された取り扱い手順の必要性に支えられ、2032年までCAGR 8.47%を記録すると予測されています。
最も速い成長が予測されるサウジアラビアの地域はどこですか?
西部地域は2032年までCAGR 9.24%を記録すると予測されています。
越境冷蔵トラック輸送を支援しているものは何ですか?
地域の道路接続性と、サウジアラビアとGCC市場間の適格な冷蔵トラック輸送を促進する措置が、越境フレート活動を支援できます。