
Tamaño y Participación del Mercado de Camiones Refrigerados de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
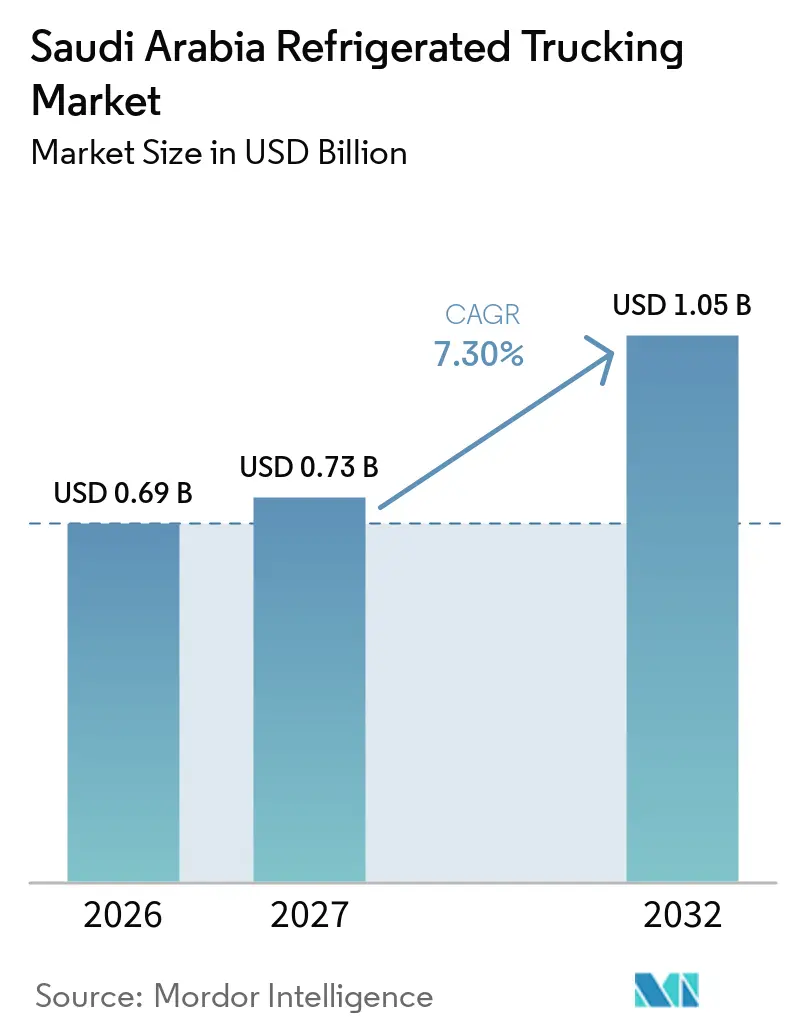
| Tamaño del mercado en el año base (2026) | 0.69 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.30 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones Refrigerados de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de camiones refrigerados de Arabia Saudita se valora en 0,69 mil millones de USD en 2026. Se estima que crecerá desde 0,73 mil millones de USD en 2027 hasta alcanzar 1,05 mil millones de USD en 2032, a una CAGR del 7,30% durante el período de pronóstico (2027-2032).
Las importaciones de alimentos, la distribución farmacéutica, el reabastecimiento minorista y la inversión continua en infraestructura logística impulsan la demanda. El transporte con control de temperatura es esencial para preservar los productos perecederos a través de la extensa red vial del Reino, que conecta puertos, centros de producción, almacenes y mercados de consumo. Las iniciativas de reducción de pérdidas de alimentos y los requisitos de manipulación más estrictos refuerzan aún más la necesidad de equipos de refrigeración confiables y monitoreo continuo de temperatura. Estos factores fortalecen la posición competitiva de los operadores que protegen consistentemente la calidad del producto en las rutas de flete interurbano y las redes de distribución urbana.
Conclusiones Clave del Informe
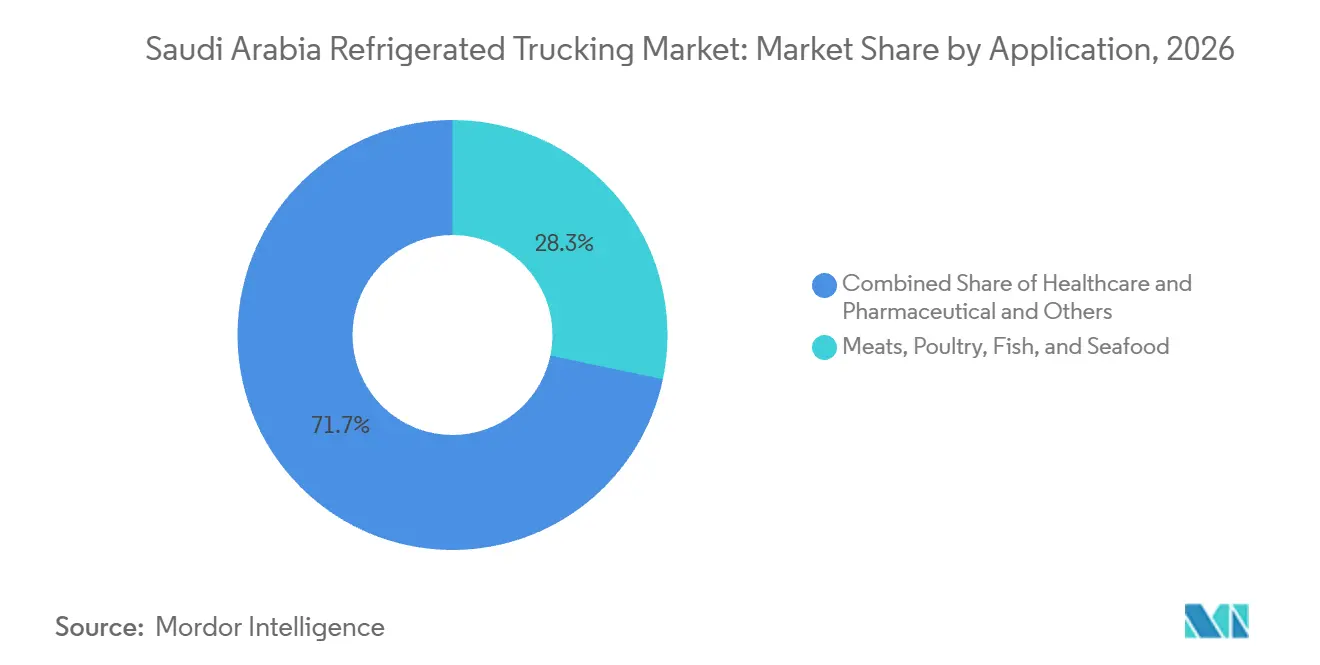
- Por aplicación, las carnes, aves, pescado y mariscos representan el 28,35% de la participación del mercado de camiones refrigerados de Arabia Saudita en 2026, mientras que se proyecta que la atención médica y los productos farmacéuticos registren el crecimiento más rápido con una CAGR del 8,47% hasta 2032.
- Por especificación de carga, la carga completa (FTL) representa el 62,48% del tamaño del mercado de camiones refrigerados de Arabia Saudita en 2026, mientras que se proyecta que la carga parcial (LTL) registre una CAGR del 9,76% hasta 2032.
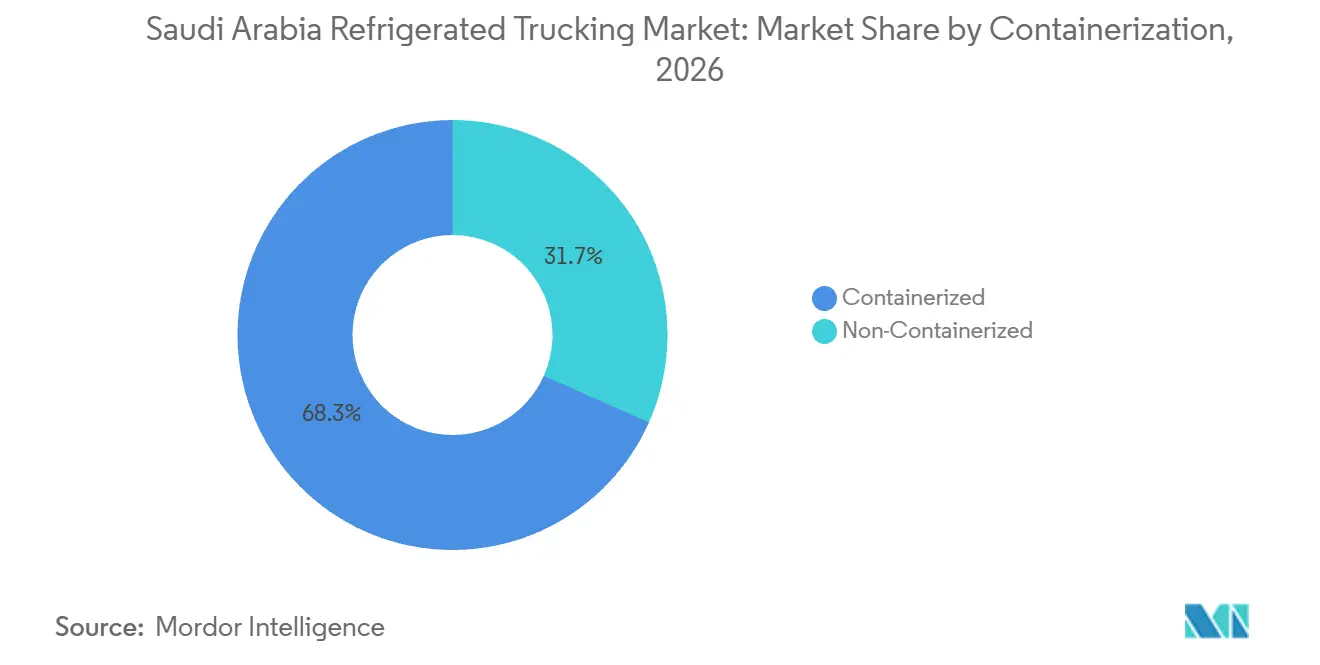
- Por contenedorización, el flete contenedorizado representa el 68,33% de la participación del mercado de camiones refrigerados de Arabia Saudita en 2026 y se proyecta que registre una CAGR del 10,37% hasta 2032.
- Por distancia, la larga distancia representa el 57,98% del tamaño del mercado de camiones refrigerados de Arabia Saudita en 2026, mientras que se proyecta que la corta distancia registre una CAGR del 9,98% hasta 2032.
- Por destino, el flete doméstico representa el 89,24% de la participación del mercado de camiones refrigerados de Arabia Saudita en 2026, mientras que se proyecta que el flete transfronterizo registre una CAGR del 8,59% hasta 2032.
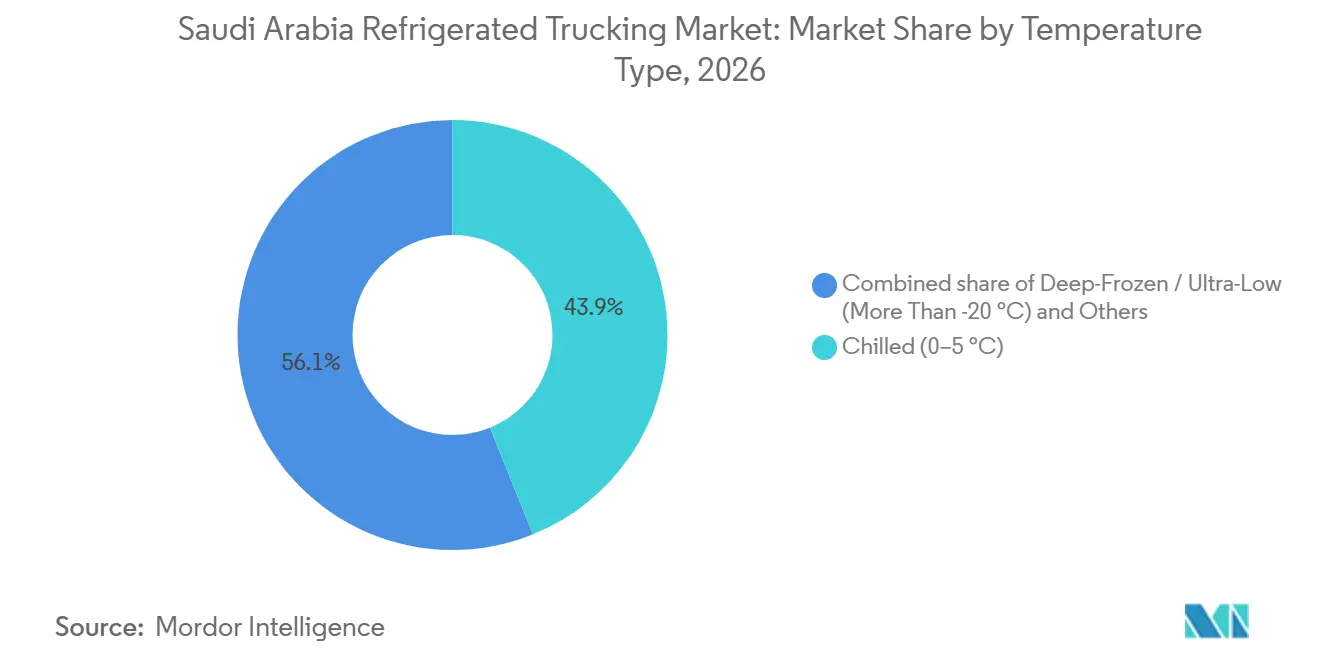
- Por tipo de temperatura, el flete refrigerado representa el 43,89% del tamaño del mercado de camiones refrigerados de Arabia Saudita en 2026, mientras que se proyecta que el flete ultracongelado y a temperatura ultrabajas registre una CAGR del 8,34% hasta 2032.
- Por geografía, la Región Central representa el 38,37% de la participación del mercado de camiones refrigerados de Arabia Saudita en 2026, mientras que se proyecta que la Región Occidental registre una CAGR del 9,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Camiones Refrigerados de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Corredores de la Visión 2030 que Amplían la Demanda de Flete Refrigerado | +2.1% | Nacional, concentrado en Riad, Yeda, NEOM y centros logísticos secundarios | Largo plazo (4 años o más) |
| Inversión en Seguridad Alimentaria que Fortalece la Demanda de Transporte en Cadena de Frío | +1.8% | Nacional, con ganancias tempranas en las regiones Central y Occidental | Largo plazo (4 años o más) |
| Crecimiento del Comercio Electrónico de Alimentos que Aumenta los Volúmenes de Entrega Refrigerada | +1.5% | Riad, Yeda, Dammam, La Meca y Medina | Mediano plazo (2–4 años) |
| Distribución Farmacéutica que Amplía la Demanda de Transporte con Control de Temperatura | +1.4% | Nacional, enfocado en los corredores de Riad, Yeda y Dammam | Mediano plazo (2–4 años) |
| Reducción de Pérdidas de Alimentos que Apoya la Adopción Organizada de la Cadena de Frío | +0.8% | Redes nacionales de distribución y mayoristas | Mediano plazo (2–4 años) |
| Trazabilidad Digital que Mejora la Utilización de Flotas de Múltiples Temperaturas | +0.7% | Nacional, especialmente en corredores farmacéuticos y adyacentes a puertos | Corto plazo (2 años o menos) |
| Fuente: Mordor Intelligence | |||
Expansión de los Corredores de la Visión 2030 que Amplían la Demanda de Flete Refrigerado
La agenda de desarrollo logístico de Arabia Saudita está fortaleciendo el movimiento de mercancías sensibles a la temperatura entre puertos, centros de distribución y mercados de consumo. Riad, Yeda y Dammam siguen siendo centros clave de flete, mientras que los nuevos desarrollos industriales, residenciales y turísticos están generando requisitos de entrega adicionales. En marzo de 2026, la Autoridad General de Transporte anunció medidas que permiten a los camiones refrigerados vacíos provenientes de otros estados del Consejo de Cooperación del Golfo (CCG) ingresar al Reino y transportar mercancías elegibles a los mercados del CCG a través de los puertos y aeropuertos sauditasLa Autoridad General de Transporte Permite la Entrada de Camiones Refrigerados Vacíos de los Estados del CCG, marzo de 2026, spa.gov.sa/en/N2547026">[1]. Esta medida mejora el acceso al flete refrigerado de salida y permite una utilización más eficiente de los vehículos en las rutas regionales. La disponibilidad de carga, la economía de las rutas y el cumplimiento de los requisitos operativos aplicables determinarán el impacto comercial.
Inversión en Seguridad Alimentaria que Fortalece la Demanda de Transporte en Cadena de Frío
Las iniciativas de seguridad alimentaria y reducción de pérdidas de alimentos están impulsando la demanda de manipulación y transporte confiables de productos perecederos. En octubre de 2025, la Organización de las Naciones Unidas para la Alimentación y la Agricultura informó que Arabia Saudita había reducido las pérdidas y el desperdicio de alimentos en un 16% desde 2019. Este progreso coincidió con el lanzamiento en septiembre de 2025 de la Plataforma Nacional para la Reducción de Pérdidas y Desperdicios de Alimentos. El transporte en camiones refrigerados apoya directamente estos objetivos al mantener temperaturas adecuadas entre granjas, puertos, instalaciones de procesamiento, almacenes frigoríficos, minoristas y operadores de servicios de alimentación. Los transportistas con equipos adecuados, procedimientos de manipulación sólidos y registros de temperatura completos ayudan a los expedidores a reducir los riesgos de deterioro en rutas de transporte extendidas.
Crecimiento del Comercio Electrónico de Alimentos que Aumenta los Volúmenes de Entrega Refrigerada
La expansión del comercio en línea y los servicios de entrega está impulsando la demanda de redes de distribución flexibles en toda Arabia Saudita. En febrero de 2025, la Agencia de Prensa Saudita informó que el sector de entregas del Reino procesó 290 millones de pedidos, con Riad representando el 45% del totalEl Sector de Entregas Saudita Registra 290 Millones de Pedidos en 2024, febrero de 2025, spa.gov.sa/en/N2259742">[2]. Los minoristas de comestibles, restaurantes y distribuidores de alimentos requieren vehículos refrigerados para transportar productos a temperaturas controladas. Los operadores que atienden a estos clientes deben coordinar eficientemente múltiples paradas de entrega, mantener las condiciones de temperatura requeridas y cumplir con las ventanas de entrega. Estos requisitos crean oportunidades significativas para los proveedores de LTL y las flotas equipadas para la distribución a múltiples temperaturas.
Distribución Farmacéutica que Amplía la Demanda de Transporte con Control de Temperatura
La distribución farmacéutica exige una gestión precisa de la temperatura, ya que la exposición fuera de los límites especificados compromete la calidad del producto. El GPS, el RFID, los sensores de temperatura y la gestión de datos basada en la nube fortalecen la visibilidad de la cadena de frío, lo que permite a los operadores rastrear los envíos e identificar desviaciones de temperatura durante el tránsito. Los proveedores de transporte refrigerado que atienden a clientes farmacéuticos requieren equipos adecuados, historiales de temperatura documentados, personal capacitado y procedimientos establecidos para gestionar las desviaciones. Estos requisitos favorecen a los operadores con procesos validados y sistemas de monitoreo confiables sobre los proveedores que ofrecen únicamente capacidad de refrigeración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Calor Extremo de Verano que Aumenta el Estrés en los Sistemas de Refrigeración | -0.6% | Nacional, más agudo en las regiones Central y Oriental | Largo plazo (4 años o más) |
| Altos Costos de Equipos y Energía que Presionan los Márgenes | -0.5% | Nacional, con mayor efecto en operadores medianos e independientes | Mediano plazo (2–4 años) |
| Escasez de Conductores y Técnicos Certificados que Limita la Capacidad | -0.4% | Nacional | Mediano plazo (2–4 años) |
| Desviaciones de Temperatura que Aumentan los Riesgos de Cumplimiento en Rutas Largas | -0.5% | Corredores Yeda–Riad, Riad–Dammam y Central–Norte | Corto plazo (2 años o menos) |
| Fuente: Mordor Intelligence | |||
Calor Extremo de Verano que Aumenta el Estrés en los Sistemas de Refrigeración
El calor extremo del verano en Arabia Saudita aumenta la carga de enfriamiento en los camiones refrigerados, lo que dificulta mantener temperaturas de carga consistentes durante los viajes de larga distancia y las entregas con múltiples paradas. El calor que penetra a través de las paredes del remolque y las puertas abiertas obliga a las unidades de refrigeración a trabajar más intensamente, lo que aumenta el consumo de energía y ejerce una presión adicional sobre los equipos. Para los envíos de alimentos y productos farmacéuticos, estas condiciones aumentan el riesgo de desviaciones de temperatura, particularmente durante la carga y descarga. Por lo tanto, el aislamiento eficaz, las unidades de refrigeración de tamaño adecuado, el mantenimiento preventivo y el monitoreo continuo de temperatura se vuelven esenciales para mantener la integridad de la carga. Estos requisitos aumentan el costo de proporcionar servicios confiables de transporte refrigerado y ejercen una mayor presión financiera sobre los operadores de flotas más pequeñas.
Altos Costos de Equipos y Energía que Presionan los Márgenes
El transporte en camiones refrigerados requiere inversión en vehículos especializados, aislamiento, unidades de refrigeración, equipos de monitoreo y soporte de mantenimiento. Los costos operativos incluyen combustible, consumo de energía, repuestos y servicios especializados. Estos gastos crean presiones de costos significativas para los operadores más pequeños, que tienen menos vehículos sobre los cuales distribuir los costos fijos. La utilización de la flota, el mantenimiento preventivo, la planificación de rutas y la disponibilidad de carga de retorno son, por lo tanto, factores críticos de rentabilidad. Los transportistas que optimizan la utilización de sus vehículos están bien posicionados para absorber las fluctuaciones de costos mientras mantienen la calidad del servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Las Proteínas Lideran la Demanda Mientras los Productos Farmacéuticos Añaden Complejidad
Las carnes, aves, pescado y mariscos representan el 28,35% de la participación del mercado de camiones refrigerados de Arabia Saudita en 2026. Estos productos requieren transporte confiable con control de temperatura desde puertos, instalaciones de procesamiento, almacenes frigoríficos y centros de distribución hasta minoristas y empresas de servicios de alimentación. Su distribución genera demanda recurrente en los corredores de flete nacionales y las redes de entrega urbana. Los productos lácteos, los alimentos congelados, los productos frescos y otros perecederos también impulsan la demanda de transporte refrigerado, con configuraciones de vehículos adaptadas a los requisitos del producto y los calendarios de entrega.
Se proyecta que la atención médica y los productos farmacéuticos registren una CAGR del 8,47% hasta 2032. Los envíos farmacéuticos requieren rangos de temperatura definidos, condiciones de envío documentadas, trazabilidad y procedimientos establecidos para gestionar las desviaciones. Estos requisitos impulsan la demanda de equipos especializados y controles operativos rigurosos. El estudio de febrero de 2025 sobre el monitoreo de la cadena de frío de medicamentos basado en IoT en Arabia Saudita subraya el papel de las tecnologías de seguimiento en la gestión de envíos sensibles a la temperatura. Los transportistas que demuestran capacidades confiables de monitoreo y manipulación están bien posicionados para atender a clientes farmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Especificación de Carga: FTL Lidera Mientras LTL Apoya las Entregas Más Pequeñas
La carga completa (FTL) representa el 62,48% del tamaño del mercado de camiones refrigerados de Arabia Saudita en 2026. Las cargas dedicadas sirven eficientemente a grandes consignaciones que se mueven entre puertos, instalaciones de almacenamiento en frío, centros de distribución y principales mercados de consumo. El FTL simplifica la planificación de envíos y elimina la necesidad de consolidar productos de múltiples clientes. Es muy adecuado para movimientos a granel de alimentos congelados, carne, mariscos y otros productos sensibles a la temperatura. Las largas distancias interurbanas refuerzan aún más el uso de capacidad de vehículos dedicados para flujos de flete predecibles.
Se proyecta que la carga parcial (LTL) registre una CAGR del 9,76% hasta 2032. Este modelo permite que envíos más pequeños de múltiples clientes compartan la capacidad del vehículo, apoyando el reabastecimiento minorista, la distribución de servicios de alimentación y las entregas de atención médica más pequeñas. Las operaciones exitosas de LTL requieren requisitos de temperatura compatibles, carga disciplinada, secuenciación eficiente de entregas y volúmenes de envío suficientes. Las herramientas de despacho digital y los sistemas de planificación de rutas permiten a los operadores coordinar múltiples consignaciones mientras mantienen las condiciones requeridas para cada producto.
Por Contenedorización: El Flete Contenedorizado Apoya la Manipulación Estandarizada
El flete contenedorizado representa el 68,33% de la participación del mercado de camiones refrigerados de Arabia Saudita en 2026 y se proyecta que registre una CAGR del 10,37% hasta 2032. Los contenedores refrigerados permiten el movimiento eficiente de carga sensible a la temperatura entre terminales marítimas, depósitos interiores e instalaciones de distribución. La manipulación estandarizada y los equipos compatibles agilizan la transferencia de alimentos importados y otros productos perecederos a través de las etapas de transporte. Este modelo requiere una infraestructura sólida para el manejo de contenedores, conexiones de energía confiables donde sea necesario y monitoreo continuo durante el transporte por carretera.
El flete refrigerado no contenedorizado desempeña un papel fundamental en las entregas locales, las consignaciones más pequeñas y las actividades de distribución que requieren configuraciones de vehículos flexibles. Los productos frescos, los productos lácteos, los alimentos preparados y otros perecederos a menudo requieren entregas frecuentes que no se alinean con los movimientos basados en contenedores. Los operadores deben adaptar los equipos a las características de la carga, los volúmenes de envío, la frecuencia de entrega y los requisitos de temperatura. En conjunto, ambos modelos apoyan la distribución de importaciones y las redes nacionales de suministro de cadena de frío.
Por Distancia: La Larga Distancia Domina Mientras la Corta Distancia se Expande
La larga distancia representa el 57,98% de la participación del mercado de camiones refrigerados de Arabia Saudita en 2026. El segmento apoya los movimientos de flete entre puertas de entrada marítimas, centros de distribución interiores, instalaciones de procesamiento y grandes ciudades. Los viajes más largos exigen un mantenimiento riguroso, programación de conductores, planificación de rutas y gestión continua de la temperatura. Estos servicios son fundamentales para distribuir alimentos importados y otros productos desde los puntos de entrada costeros hasta los mercados de consumo interiores. La capacidad confiable de larga distancia también permite el movimiento eficiente de mercancías entre los centros de distribución nacionales y los almacenes regionales.
Se proyecta que la corta distancia registre una CAGR del 9,98% hasta 2032. El segmento se beneficia de la creciente demanda de reabastecimiento de tiendas, suministro a restaurantes, entregas de atención médica y otras actividades de distribución que requieren paradas frecuentes. Aunque los viajes más cortos cubren menos distancia, la carga y descarga repetidas aumentan el riesgo de fluctuaciones de temperatura. Los vehículos refrigerados compactos, las configuraciones de compartimentos adecuadas y los sistemas de despacho eficientes permiten a los operadores atender a múltiples clientes mientras mantienen la integridad del producto. La coordinación de las llegadas de larga distancia con los calendarios de entrega local también reduce los retrasos en la manipulación.
Por Destino: El Flete Doméstico Lidera Mientras las Rutas Transfronterizas se Desarrollan
El flete doméstico representa el 89,24% del mercado de camiones refrigerados de Arabia Saudita en 2026. El segmento es esencial para la distribución de alimentos, el reabastecimiento minorista, el suministro de atención médica y las entregas entre puertos, almacenes, instalaciones de producción y centros de consumo. La escala geográfica de Arabia Saudita hace que el transporte por carretera confiable sea fundamental para conectar los puntos de entrada costeros con los mercados interiores. Los operadores domésticos aprovechan las rutas establecidas y los depósitos regionales para apoyar eficientemente las grandes consignaciones y la distribución local.
Se proyecta que el flete transfronterizo registre una CAGR del 8,59% hasta 2032. Las conexiones viales de Arabia Saudita con los mercados vecinos del CCG posicionan al país como un centro clave para el transporte refrigerado regional. En marzo de 2026, la Autoridad General de Transporte anunció que los camiones refrigerados vacíos elegibles de los países del CCG podrían ingresar a Arabia Saudita para transportar mercancías calificadas a los mercados del CCG a través de los puertos y aeropuertos del Reino. Esta medida fortalece la utilización de la capacidad regional y la conectividad del flete, sujeta a los requisitos regulatorios. Los operadores transfronterizos deben gestionar eficazmente la documentación aduanera, los registros de temperatura, los procedimientos fronterizos y los viajes de retorno.
Por Tipo de Temperatura: El Flete Refrigerado Lidera Mientras las Cargas Especializadas Crecen
El flete refrigerado representa el 43,89% del mercado de camiones refrigerados de Arabia Saudita en 2026. Atiende productos como carne fresca, lácteos, mariscos y productos frescos que requieren temperaturas controladas por encima del punto de congelación. Estos envíos apoyan el reabastecimiento rutinario de supermercados, restaurantes, proveedores de servicios de alimentación y otros clientes comerciales. Mantener la calidad del producto depende de una refrigeración adecuada, prácticas de carga efectivas y entrega oportuna. Las condiciones operativas varían según el producto y las especificaciones del cliente, lo que hace que la selección de equipos y la gestión de la temperatura sean fundamentales para un servicio confiable.
Se proyecta que el flete ultracongelado y a temperatura ultrabajas registre una CAGR del 8,34% hasta 2032. Los alimentos congelados impulsan la demanda de transporte a temperaturas más bajas, mientras que ciertos productos farmacéuticos requieren manipulación especializada y condiciones estrictamente controladas. Los requisitos operativos difieren significativamente entre la carga congelada convencional y los productos que requieren temperaturas ultrabajas. Los proveedores deben adaptar las capacidades del vehículo y la refrigeración al rango de temperatura especificado de cada envío, en lugar de tratar estas categorías como intercambiables. Los sistemas de monitoreo, los procedimientos validados donde se requieran y el personal capacitado permiten a los operadores gestionar eficazmente la carga sensible.
Análisis Geográfico
La Región Central representa el 38,37% del mercado de camiones refrigerados de Arabia Saudita en 2026. Riad sirve como un centro clave de consumo y distribución, conectando el flete que llega desde los puertos occidentales y orientales con los destinos domésticos. Los clientes minoristas, de servicios de alimentación, institucionales y de atención médica de la región impulsan la demanda tanto de transporte interurbano como de distribución local. Los depósitos regionales y las sólidas conexiones con los principales corredores viales permiten a los transportistas consolidar cargas y coordinar entregas en los mercados circundantes.
Se proyecta que la Región Occidental registre una CAGR del 9,24% hasta 2032. El papel de Yeda como puerta de entrada marítima apoya el movimiento de mercancías importadas hacia el Reino. Al mismo tiempo, la demanda en torno a La Meca y Medina genera requisitos de distribución adicionales para alimentos y otros productos sensibles a la temperatura. Los viajes religiosos estacionales aumentan la necesidad de servicios coordinados de suministro y entrega de alimentos. En marzo de 2026, Arabia Saudita lanzó una iniciativa de corredores logísticos para facilitar el movimiento de carga redirigida desde los puertos orientales y del CCG hacia el Puerto Islámico de Yeda y otros puertos del Mar Rojo.
La Región Oriental sigue siendo estratégicamente importante debido a su acceso portuario, actividad industrial y conexiones viales con los mercados vecinos del CCG. La región apoya el movimiento de mercancías importadas y distribuidas a nivel nacional, incluidos los productos sensibles a la temperatura. Las áreas del Norte y del Sur tienen perfiles de flete distintos determinados por los centros de población, la actividad agrícola y la disponibilidad de infraestructura de distribución. En agosto de 2026, Bahri Logistics anunció la apertura de oficinas de agencia naviera en los Puertos Comercial e Industrial de Yanbu y en el Puerto Industrial de Ras Tanura[3].
Panorama Competitivo
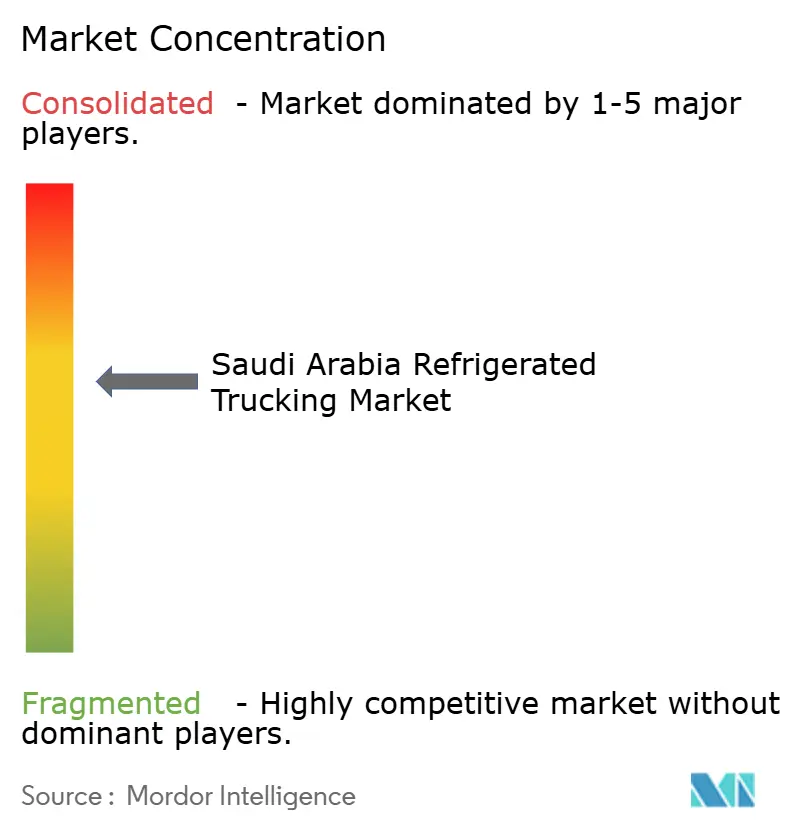
El mercado de camiones refrigerados de Arabia Saudita está consolidado y comprende proveedores internacionales de logística y empresas nacionales de transporte y distribución. Los principales operadores incluyen DHL Supply Chain, A.P. Moller-Maersk, Kuehne+Nagel, DSV, Almajdouie Logistics, NAQEL Express, Tamer Logistics y AJEX Logistics Services. El posicionamiento competitivo depende de la cobertura geográfica, la disponibilidad de flota, las capacidades de control de temperatura, la confiabilidad del servicio y la capacidad de cumplir con los requisitos de manipulación de diferentes categorías de productos. Los proveedores internacionales de logística aprovechan las redes integradas de cadena de suministro y las relaciones con clientes globales, mientras que los operadores nacionales se benefician de las redes de distribución regional establecidas y la familiaridad con los requisitos operativos locales. Las empresas compiten mejorando la utilización de la flota, fortaleciendo la visibilidad de los envíos, optimizando las rutas de entrega y manteniendo estándares de servicio consistentes en las operaciones de distribución de larga distancia y urbana. La capacidad de integrar el transporte refrigerado con el almacenamiento, la distribución y otros servicios logísticos también ayuda a los proveedores a satisfacer los requisitos de cadena de frío de extremo a extremo de los clientes.
La inversión en infraestructura y la integración de servicios son diferenciadores competitivos clave. En noviembre de 2025, DHL Supply Chain anunció una inversión de 130 millones de EUR (152,92 millones de USD) en un centro regional de logística y distribución en la Zona Logística Integrada Especial de Arabia Saudita en RiadDHL Supply Chain invertirá 130 millones de EUR (561,5 millones de SAR) en un nuevo almacén en la Zona Logística Integrada Especial de Arabia Saudita, noviembre de 2025, group.dhl.com/en/media-relations/press-releases/2025">[4]. La instalación planificada ocupa un terreno de 78.000 m², incluidos 53.000 m² de espacio de almacén. La construcción estaba planificada para el primer trimestre de 2026, con finalización prevista para el segundo trimestre de 2027. La instalación forma parte de un desarrollo logístico más amplio y no es infraestructura dedicada exclusivamente al transporte refrigerado.
La adopción de tecnología, el cumplimiento normativo y el acceso a la red regional son factores importantes que configuran la competencia en el mercado de camiones refrigerados de Arabia Saudita. En mayo de 2025, Kuehne+Nagel anunció que había obtenido la primera certificación de Operador Económico Autorizado de Arabia Saudita para la intermediación aduanera, complementando su certificación existente como operador logístico. Este desarrollo fortalece sus credenciales de intermediación aduanera y apoya el movimiento eficiente de envíos a través de los procesos regulatorios. En el mismo mes, CJ Logistics anunció una asociación con NAQEL Express para ampliar los servicios de entrega en todo el Oriente Medio y apoyar la logística de comercio electrónico transfronterizo, mejorando la conectividad de distribución regional. Estos desarrollos destacan la importancia de la experiencia aduanera, la integración de redes y la coordinación de servicios en la gestión de cadenas de suministro complejas. Para los proveedores de transporte refrigerado, la diferenciación competitiva también depende del acceso a vehículos adecuados, sistemas confiables de monitoreo de temperatura, mantenimiento preventivo, personal capacitado y procedimientos estandarizados de manipulación de carga. Las inversiones en estas capacidades ayudan a los operadores a mantener la integridad del producto, minimizar las desviaciones de temperatura y cumplir con los requisitos de manipulación de envíos de alimentos, productos farmacéuticos y otros productos sensibles a la temperatura.
Líderes de la Industria de Camiones Refrigerados de Arabia Saudita
-
Mosanada Logistics Services
-
Tamer Logistics
-
Saudi Post | SPL, including NAQEL Express
-
DHL Supply Chain
-
A.P. Moller - Maersk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: CEVA Almajdouie Logistics y el Puerto de NEOM firmaron un memorando de entendimiento para desarrollar un corredor de flete multimodal que conecta Europa, Egipto, Arabia Saudita, el CCG e Irak, combinando el acceso marítimo al Mar Rojo del puerto con la red vial regional de CEVA Almajdouie, el transporte por carretera transfronterizo, el almacenamiento y las capacidades de intermediación aduanera.
- Septiembre de 2026: NAQEL Express se integró con la plataforma tecnológica de comercio omnicanal y cadena de suministro de Anchanto, lo que permite a las marcas y proveedores de logística automatizar el cumplimiento, la entrega, el seguimiento y las devoluciones a través de la red nacional con capacidad de cadena de frío de NAQEL.
- Mayo de 2026: ASMO (empresa conjunta de DHL Supply Chain y Saudi Aramco) y Arcapita Group Holdings iniciaron la construcción de una instalación logística de 1,4 millones de m² en el Parque Energético del Rey Salman (SPARK), que incorpora un almacén de Grado A con control de temperatura de 43.000 m² con sistemas automatizados de almacenamiento y recuperación orientados a la certificación LEED Gold.
- Abril de 2026: Maersk añadió 3 nuevos servicios marítimos al Puerto Islámico de Yeda y al Puerto Rey Abdulá, conectando Arabia Saudita con Nhava Sheva y Mundra en India y Salalah en Omán, añadiendo hasta 14.400 TEU de capacidad apta para contenedores refrigerados y mejorando la logística de cadena de frío para las importaciones de alimentos sensibles a la temperatura.
Alcance del Informe del Mercado de Camiones Refrigerados de Arabia Saudita
| Productos Hortícolas |
| Productos Lácteos y Postres Congelados |
| Carnes, Aves, Pescado y Mariscos |
| Productos Alimenticios Procesados |
| Atención Médica y Farmacéutica |
| Otras Aplicaciones |
| Carga Completa (FTL) |
| Carga Parcial (LTL) |
| Contenedorizado |
| No Contenedorizado |
| Larga Distancia |
| Corta Distancia |
| Doméstico |
| Transfronterizo |
| Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) |
| Temperatura Ambiente |
| Ultracongelado / Temperatura Ultrabajas (Menos de -20 °C) |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Aplicación | Productos Hortícolas |
| Productos Lácteos y Postres Congelados | |
| Carnes, Aves, Pescado y Mariscos | |
| Productos Alimenticios Procesados | |
| Atención Médica y Farmacéutica | |
| Otras Aplicaciones | |
| Por Especificación de Carga | Carga Completa (FTL) |
| Carga Parcial (LTL) | |
| Por Contenedorización | Contenedorizado |
| No Contenedorizado | |
| Por Distancia | Larga Distancia |
| Corta Distancia | |
| Por Destino | Doméstico |
| Transfronterizo | |
| Por Tipo de Temperatura | Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) | |
| Temperatura Ambiente | |
| Ultracongelado / Temperatura Ultrabajas (Menos de -20 °C) | |
| Por Región | Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) | |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | |
| Norte (Al-Jouf y Arar) | |
| Sur (Asir, Jazan y Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de camiones refrigerados de Arabia Saudita para 2032?
Se proyecta que el mercado alcance 1,05 mil millones de USD en 2032, aumentando desde 0,73 mil millones de USD en 2027 a una CAGR del 7,30% durante 2027–2032.
¿Qué aplicación tiene la mayor participación en la demanda de transporte refrigerado en Arabia Saudita?
Las carnes, aves, pescado y mariscos representan el 28,35% del mercado en 2026.
¿Qué especificación de carga se proyecta que crezca más rápido?
Se proyecta que la carga parcial registre una CAGR del 9,76% hasta 2032.
¿Por qué el transporte farmacéutico es importante para los operadores de transporte refrigerado?
Se proyecta que la atención médica y los productos farmacéuticos registren una CAGR del 8,47% hasta 2032, respaldada por la necesidad de un control de temperatura adecuado, monitoreo y procedimientos de manipulación documentados.
¿Qué región de Arabia Saudita se proyecta que crezca más rápido?
Se proyecta que la Región Occidental registre una CAGR del 9,24% hasta 2032.
¿Qué está apoyando el transporte refrigerado transfronterizo?
La conectividad vial regional y las medidas que facilitan los movimientos elegibles de camiones refrigerados entre Arabia Saudita y los mercados del CCG pueden apoyar la actividad de flete transfronterizo.