
Taille et part du marché du transport frigorifique par camion en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.69 Milliards de dollars |
| Taille du Marché (2027) | 0.73 Milliards de dollars |
| Taille du Marché (2032) | 1.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport frigorifique par camion en Arabie Saoudite par Mordor Intelligence
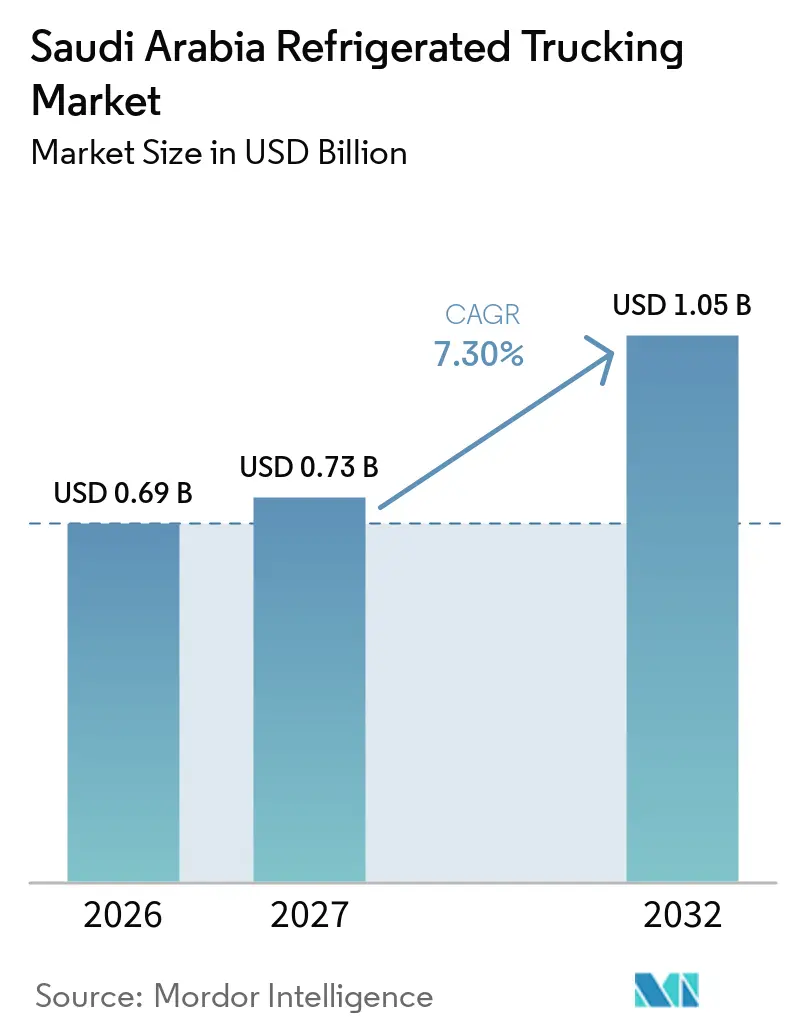
La taille du marché du transport frigorifique par camion en Arabie Saoudite est évaluée à 0,69 milliard USD en 2026. Il est estimé qu'il progressera de 0,73 milliard USD en 2027 pour atteindre 1,05 milliard USD d'ici 2032, à un CAGR de 7,30 % durant la période de prévision (2027-2032).
Les importations alimentaires, la distribution pharmaceutique, le réapprovisionnement du commerce de détail et les investissements continus dans les infrastructures logistiques stimulent la demande. Le transport à température contrôlée est essentiel pour préserver les denrées périssables sur l'ensemble du vaste réseau routier du Royaume, reliant les ports, les centres de production, les entrepôts et les marchés de consommation. Les initiatives de réduction des pertes alimentaires et les exigences de manutention plus strictes renforcent davantage la nécessité de disposer d'équipements de réfrigération fiables et d'une surveillance continue de la température. Ces facteurs renforcent la position concurrentielle des opérateurs qui protègent systématiquement la qualité des produits sur les routes de fret intercités et les réseaux de distribution urbaine.
Points clés du rapport
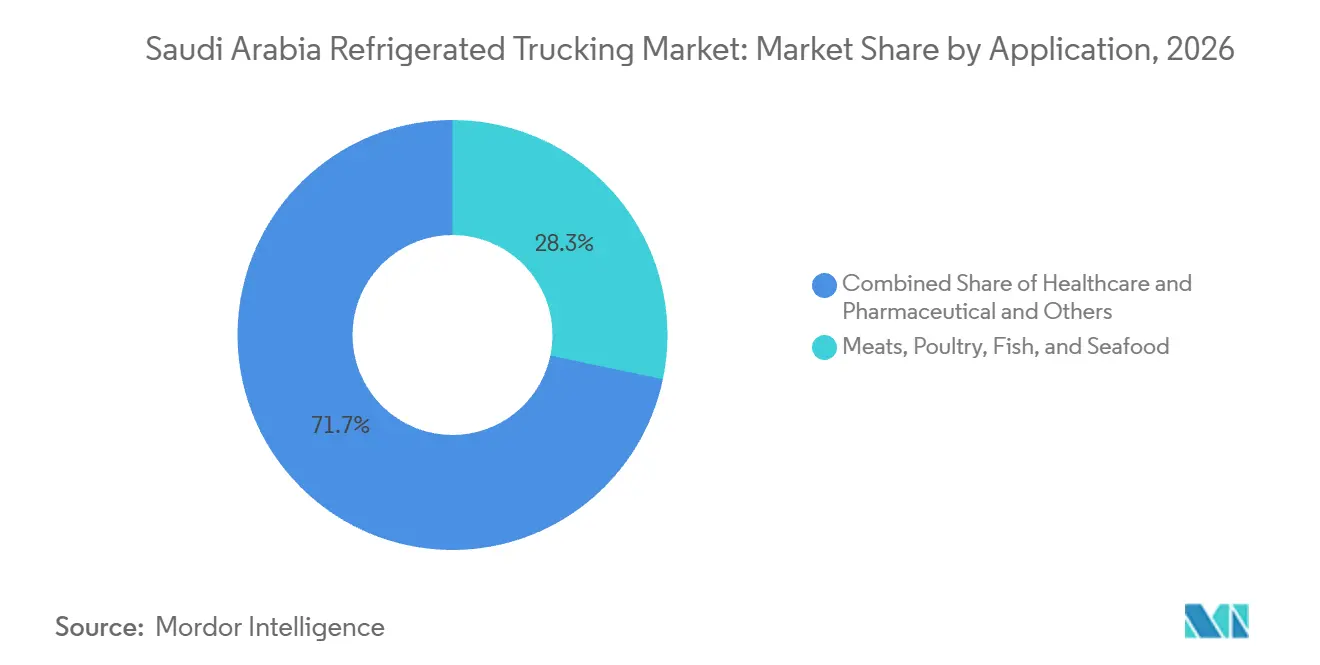
- Par application, les viandes, volailles, poissons et fruits de mer représentent 28,35 % de la part du marché du transport frigorifique par camion en Arabie Saoudite en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer la croissance la plus rapide à un CAGR de 8,47 % jusqu'en 2032.
- Par spécification de chargement, le chargement complet (FTL) représente 62,48 % de la taille du marché du transport frigorifique par camion en Arabie Saoudite en 2026, tandis que le chargement partiel (LTL) devrait s'inscrire à un CAGR de 9,76 % jusqu'en 2032.
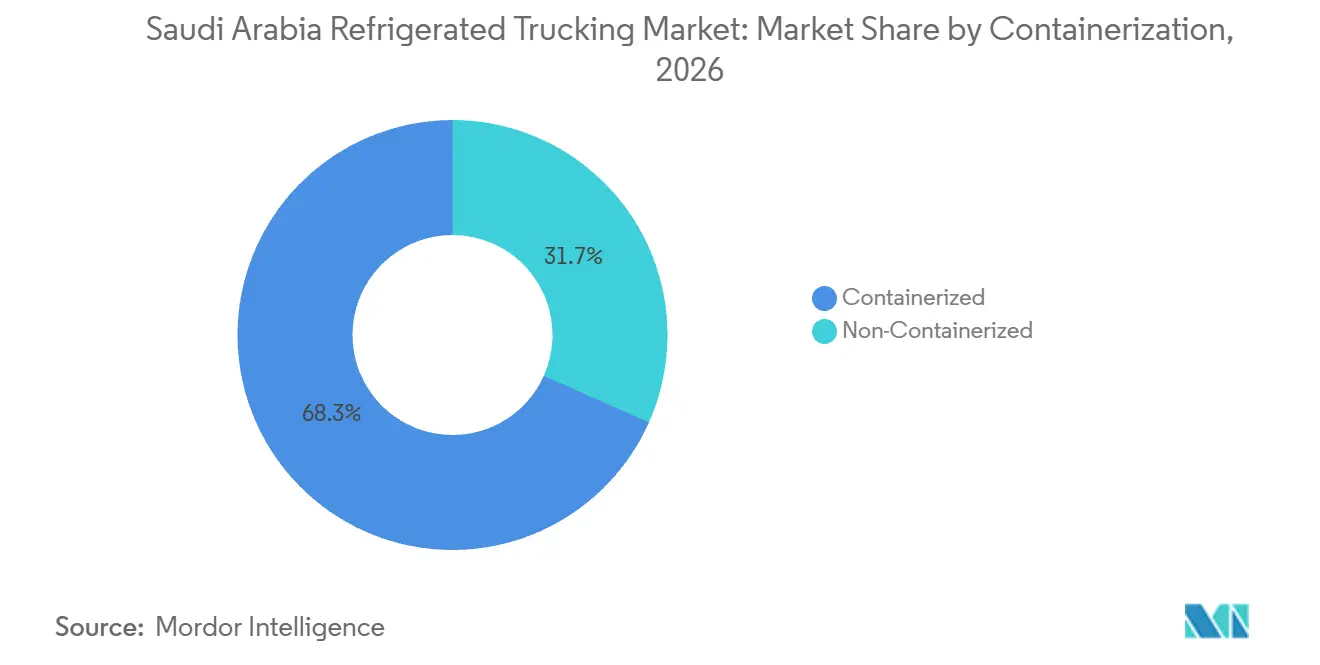
- Par conteneurisation, le fret conteneurisé représente 68,33 % de la part du marché du transport frigorifique par camion en Arabie Saoudite en 2026 et devrait s'inscrire à un CAGR de 10,37 % jusqu'en 2032.
- Par distance, la longue distance représente 57,98 % de la taille du marché du transport frigorifique par camion en Arabie Saoudite en 2026, tandis que la courte distance devrait s'inscrire à un CAGR de 9,98 % jusqu'en 2032.
- Par destination, le fret domestique représente 89,24 % de la part du marché du transport frigorifique par camion en Arabie Saoudite en 2026, tandis que le fret transfrontalier devrait s'inscrire à un CAGR de 8,59 % jusqu'en 2032.
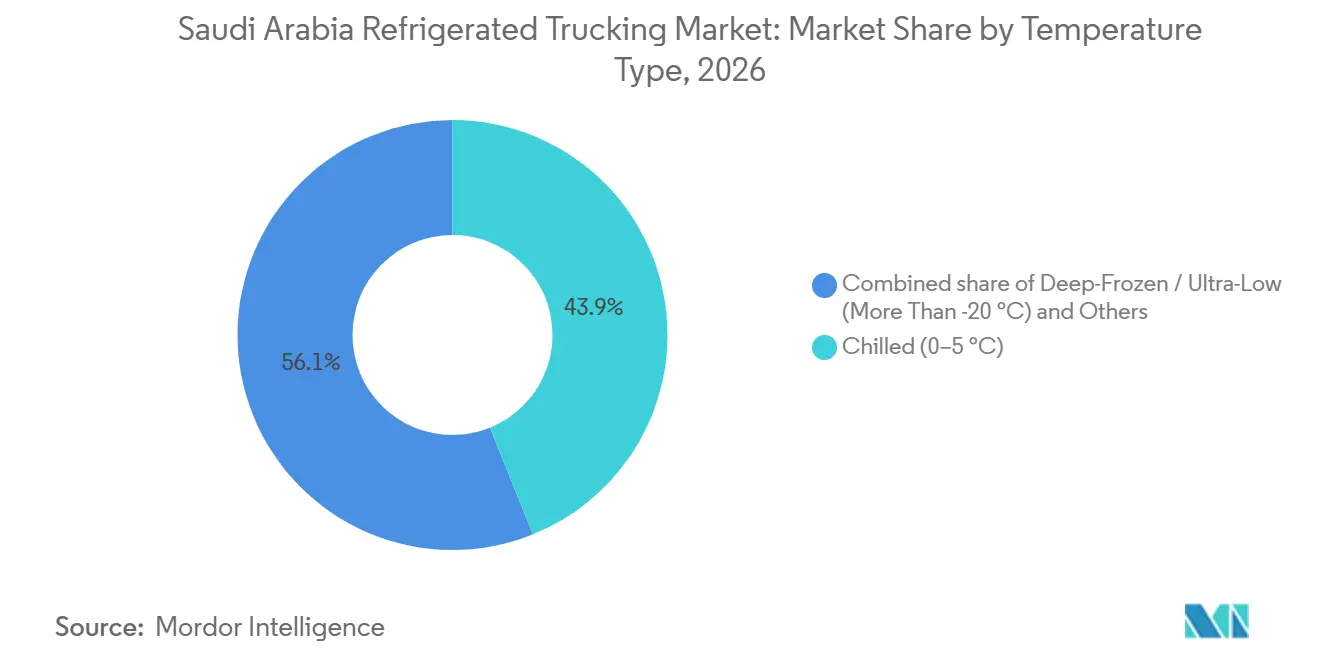
- Par type de température, le fret réfrigéré représente 43,89 % de la taille du marché du transport frigorifique par camion en Arabie Saoudite en 2026, tandis que le fret surgelé et ultra-basse température devrait s'inscrire à un CAGR de 8,34 % jusqu'en 2032.
- Par géographie, la région centrale représente 38,37 % de la part du marché du transport frigorifique par camion en Arabie Saoudite en 2026, tandis que la région occidentale devrait s'inscrire à un CAGR de 9,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du transport frigorifique par camion en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les corridors de la Vision 2030 stimulent la demande de fret frigorifique | +2.1% | National, concentré à Riyad, Djeddah, NEOM et les principaux pôles logistiques secondaires | Long terme (4 ans ou plus) |
| Les investissements dans la sécurité alimentaire renforcent la demande de transport en chaîne du froid | +1.8% | National, avec des gains précoces dans les régions centrale et occidentale | Long terme (4 ans ou plus) |
| La croissance de l'épicerie en ligne augmente les volumes de livraison réfrigérée | +1.5% | Riyad, Djeddah, Dammam, La Mecque et Médine | Moyen terme (2 à 4 ans) |
| La distribution pharmaceutique élargit la demande de transport à température contrôlée | +1.4% | National, axé sur les corridors de Riyad, Djeddah et Dammam | Moyen terme (2 à 4 ans) |
| La réduction des pertes alimentaires soutient l'adoption d'une chaîne du froid organisée | +0.8% | Réseaux nationaux de gros et de distribution | Moyen terme (2 à 4 ans) |
| La traçabilité numérique améliore l'utilisation des flottes multi-températures | +0.7% | National, notamment les corridors pharmaceutiques et portuaires | Court terme (2 ans ou moins) |
| Source: Mordor Intelligence | |||
Les corridors de la Vision 2030 stimulent la demande de fret frigorifique
L'agenda de développement logistique de l'Arabie Saoudite renforce le mouvement des marchandises sensibles à la température entre les ports, les centres de distribution et les marchés de consommation. Riyad, Djeddah et Dammam restent des pôles de fret clés, tandis que les nouveaux développements industriels, résidentiels et touristiques génèrent des besoins de livraison supplémentaires. En mars 2026, l'Autorité générale des transports a annoncé des mesures permettant aux camions frigorifiques vides arrivant d'autres États du Conseil de coopération du Golfe (CCG) d'entrer dans le Royaume et de transporter des marchandises éligibles vers les marchés du CCG via les ports et aéroports saoudiensL'AGT autorise l'entrée des camions frigorifiques vides en provenance des États du CCG, mars 2026, spa.gov.sa/en/N2547026">[1]. Cette mesure améliore l'accès au fret frigorifique sortant et permet une utilisation plus efficace des véhicules sur les routes régionales. La disponibilité du cargo, l'économie des routes et le respect des exigences opérationnelles applicables détermineront l'impact commercial.
Les investissements dans la sécurité alimentaire renforcent la demande de transport en chaîne du froid
Les initiatives de sécurité alimentaire et de réduction des pertes alimentaires stimulent la demande de manutention et de transport fiables des produits périssables. En octobre 2025, l'Organisation des Nations Unies pour l'alimentation et l'agriculture a indiqué que l'Arabie Saoudite avait réduit les pertes et gaspillages alimentaires de 16 % depuis 2019. Ces progrès ont coïncidé avec le lancement, en septembre 2025, de la Plateforme nationale de réduction des pertes et du gaspillage alimentaires. Le transport frigorifique par camion soutient directement ces objectifs en maintenant des températures appropriées entre les exploitations agricoles, les ports, les installations de transformation, les entrepôts frigorifiques, les détaillants et les opérateurs de restauration. Les transporteurs disposant d'équipements adaptés, de procédures de manutention robustes et d'enregistrements complets des températures aident les expéditeurs à réduire les risques de détérioration sur les routes de transport longue distance.
La croissance de l'épicerie en ligne augmente les volumes de livraison réfrigérée
L'expansion du commerce en ligne et des services de livraison stimule la demande de réseaux de distribution flexibles à travers l'Arabie Saoudite. En février 2025, l'Agence de presse saoudienne a rapporté que le secteur de la livraison du Royaume avait traité 290 millions de commandes, Riyad représentant 45 % du totalLe secteur saoudien de la livraison enregistre 290 millions de commandes en 2024, février 2025, spa.gov.sa/en/N2259742">[2]. Les détaillants en alimentation, les restaurants et les distributeurs alimentaires ont besoin de véhicules frigorifiques pour transporter les produits à des températures contrôlées. Les opérateurs au service de ces clients doivent coordonner efficacement plusieurs arrêts de livraison, maintenir les conditions de température requises et respecter les créneaux de livraison. Ces exigences créent des opportunités significatives pour les prestataires LTL et les flottes équipées pour la distribution multi-températures.
La distribution pharmaceutique élargit la demande de transport à température contrôlée
La distribution pharmaceutique exige une gestion précise de la température, car une exposition en dehors des limites spécifiées compromet la qualité des produits. Le GPS, le RFID, les capteurs de température et la gestion des données en nuage renforcent la visibilité de la chaîne du froid, permettant aux opérateurs de suivre les expéditions et d'identifier les écarts de température en transit. Les prestataires de transport frigorifique par camion au service des clients pharmaceutiques nécessitent des équipements appropriés, des historiques de température documentés, du personnel formé et des procédures établies pour gérer les excursions. Ces exigences favorisent les opérateurs disposant de processus validés et de systèmes de surveillance fiables par rapport aux prestataires qui n'offrent que de la capacité de réfrigération.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La chaleur estivale extrême accroît le stress sur les systèmes de réfrigération | -0.6% | National, le plus aigu dans les régions centrale et orientale | Long terme (4 ans ou plus) |
| Les coûts élevés des équipements et de l'énergie pèsent sur les marges | -0.5% | National, avec un effet plus important sur les opérateurs de taille moyenne et indépendants | Moyen terme (2 à 4 ans) |
| La pénurie de chauffeurs et de techniciens certifiés limite les capacités | -0.4% | National | Moyen terme (2 à 4 ans) |
| Les excursions de température augmentent les risques de conformité sur les longues routes | -0.5% | Corridors Djeddah–Riyad, Riyad–Dammam et Centre–Nord | Court terme (2 ans ou moins) |
| Source: Mordor Intelligence | |||
La chaleur estivale extrême accroît le stress sur les systèmes de réfrigération
La chaleur estivale extrême de l'Arabie Saoudite augmente la charge de refroidissement des camions frigorifiques, rendant plus difficile le maintien de températures constantes du cargo lors des trajets longue distance et des livraisons à arrêts multiples. La chaleur pénétrant par les parois de la remorque et les portes ouvertes oblige les unités de réfrigération à travailler davantage, augmentant la consommation d'énergie et exerçant une pression supplémentaire sur les équipements. Pour les expéditions alimentaires et pharmaceutiques, ces conditions accroissent le risque d'écarts de température, notamment lors du chargement et du déchargement. Une isolation efficace, des unités de réfrigération de taille appropriée, une maintenance préventive et une surveillance continue de la température deviennent donc essentielles pour maintenir l'intégrité du cargo. Ces exigences augmentent le coût de la fourniture de services de transport frigorifique fiables et exercent une pression financière plus importante sur les opérateurs de flottes de petite taille.
Les coûts élevés des équipements et de l'énergie pèsent sur les marges
Le transport frigorifique par camion nécessite des investissements dans des véhicules spécialisés, l'isolation, les unités de réfrigération, les équipements de surveillance et le soutien à la maintenance. Les coûts d'exploitation comprennent le carburant, la consommation d'énergie, les pièces de rechange et les services spécialisés. Ces dépenses créent des pressions de coûts significatives pour les opérateurs de plus petite taille, qui disposent de moins de véhicules sur lesquels répartir les coûts fixes. L'utilisation de la flotte, la maintenance préventive, la planification des itinéraires et la disponibilité des chargements de retour sont donc des facteurs essentiels de rentabilité. Les transporteurs qui optimisent l'utilisation de leurs véhicules sont bien positionnés pour absorber les fluctuations de coûts tout en maintenant la qualité de service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : les protéines dominent la demande tandis que les produits pharmaceutiques ajoutent de la complexité
Les viandes, volailles, poissons et fruits de mer représentent 28,35 % de la part du marché du transport frigorifique par camion en Arabie Saoudite en 2026. Ces produits nécessitent un transport à température contrôlée fiable depuis les ports, les installations de transformation, les entrepôts frigorifiques et les centres de distribution vers les détaillants et les entreprises de restauration. Leur distribution génère une demande récurrente sur les corridors de fret nationaux et les réseaux de livraison urbaine. Les produits laitiers, les aliments surgelés, les produits frais et autres denrées périssables stimulent également la demande de transport frigorifique, avec des configurations de véhicules adaptées aux exigences des produits et aux calendriers de livraison.
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,47 % jusqu'en 2032. Les expéditions pharmaceutiques nécessitent des plages de température définies, des conditions d'expédition documentées, une traçabilité et des procédures établies pour la gestion des excursions. Ces exigences stimulent la demande d'équipements spécialisés et de contrôles opérationnels rigoureux. L'étude de février 2025 sur la surveillance de la chaîne du froid des médicaments basée sur l'IoT en Arabie Saoudite souligne le rôle des technologies de suivi dans la gestion des expéditions sensibles à la température. Les transporteurs qui démontrent des capacités de surveillance et de manutention fiables sont bien positionnés pour servir les clients pharmaceutiques.

Par spécification de chargement : le FTL domine tandis que le LTL soutient les livraisons de plus petite taille
Le chargement complet (FTL) représente 62,48 % de la taille du marché du transport frigorifique par camion en Arabie Saoudite en 2026. Les chargements dédiés servent efficacement les grandes expéditions se déplaçant entre les ports, les installations de stockage frigorifique, les centres de distribution et les principaux marchés de consommation. Le FTL simplifie la planification des expéditions et élimine la nécessité de consolider les produits de plusieurs clients. Il est bien adapté aux mouvements en vrac d'aliments surgelés, de viandes, de fruits de mer et d'autres marchandises sensibles à la température. Les longues distances intercités renforcent davantage l'utilisation de la capacité de véhicule dédiée pour les flux de fret prévisibles.
Le chargement partiel (LTL) devrait enregistrer un CAGR de 9,76 % jusqu'en 2032. Ce modèle permet à des expéditions plus petites de plusieurs clients de partager la capacité du véhicule, soutenant le réapprovisionnement du commerce de détail, la distribution en restauration et les livraisons de soins de santé de plus petite taille. Les opérations LTL réussies nécessitent des exigences de température compatibles, un chargement discipliné, un séquençage efficace des livraisons et des volumes d'expédition suffisants. Les outils de répartition numérique et les systèmes de planification des itinéraires permettent aux opérateurs de coordonner plusieurs expéditions tout en maintenant les conditions requises pour chaque produit.
Par conteneurisation : le fret conteneurisé soutient une manutention standardisée
Le fret conteneurisé représente 68,33 % de la part du marché du transport frigorifique par camion en Arabie Saoudite en 2026 et devrait s'inscrire à un CAGR de 10,37 % jusqu'en 2032. Les conteneurs réfrigérés permettent le mouvement efficace du cargo sensible à la température entre les terminaux maritimes, les dépôts intérieurs et les installations de distribution. La manutention standardisée et les équipements compatibles rationalisent le transfert des produits alimentaires importés et autres denrées périssables entre les étapes de transport. Ce modèle nécessite une infrastructure robuste de manutention des conteneurs, des connexions électriques fiables si nécessaire, et une surveillance continue pendant le transport routier.
Le fret frigorifique non conteneurisé joue un rôle essentiel dans les livraisons locales, les petites expéditions et les activités de distribution nécessitant des configurations de véhicules flexibles. Les produits frais, les produits laitiers, les aliments préparés et autres denrées périssables nécessitent souvent des livraisons fréquentes qui ne s'alignent pas sur les mouvements basés sur les conteneurs. Les opérateurs doivent adapter les équipements aux caractéristiques du cargo, aux volumes d'expédition, à la fréquence de livraison et aux exigences de température. Ensemble, les deux modèles soutiennent la distribution des importations et les réseaux nationaux de chaîne du froid.
Par distance : la longue distance domine tandis que la courte distance se développe
La longue distance représente 57,98 % de la part du marché du transport frigorifique par camion en Arabie Saoudite en 2026. Le segment soutient les mouvements de fret entre les points d'entrée maritimes, les centres de distribution intérieurs, les installations de transformation et les grandes villes. Les trajets plus longs exigent une maintenance rigoureuse, une planification des horaires des chauffeurs, une planification des itinéraires et une gestion continue de la température. Ces services sont essentiels pour distribuer les aliments importés et autres produits depuis les points d'entrée côtiers vers les marchés de consommation intérieurs. Une capacité longue distance fiable permet également le mouvement efficace des marchandises entre les pôles de distribution nationaux et les entrepôts régionaux.
La courte distance devrait s'inscrire à un CAGR de 9,98 % jusqu'en 2032. Le segment bénéficie d'une demande croissante pour le réapprovisionnement des magasins, l'approvisionnement des restaurants, les livraisons de soins de santé et d'autres activités de distribution nécessitant des arrêts fréquents. Bien que les trajets plus courts couvrent moins de distance, les chargements et déchargements répétés augmentent le risque de fluctuations de température. Les véhicules frigorifiques compacts, les configurations de compartiments appropriées et les systèmes de répartition efficaces permettent aux opérateurs de servir plusieurs clients tout en maintenant l'intégrité des produits. La coordination des arrivées longue distance avec les calendriers de livraison locale réduit également les délais de manutention.
Par destination : le fret domestique domine tandis que les routes transfrontalières se développent
Le fret domestique représente 89,24 % du marché du transport frigorifique par camion en Arabie Saoudite en 2026. Le segment est essentiel à la distribution alimentaire, au réapprovisionnement du commerce de détail, à l'approvisionnement en soins de santé et aux livraisons entre les ports, les entrepôts, les installations de production et les centres de consommation. L'échelle géographique de l'Arabie Saoudite rend le transport routier fiable essentiel pour relier les points d'entrée côtiers aux marchés intérieurs. Les opérateurs domestiques s'appuient sur des routes établies et des dépôts régionaux pour soutenir efficacement les grandes expéditions et la distribution locale.
Le fret transfrontalier devrait s'inscrire à un CAGR de 8,59 % jusqu'en 2032. Les liaisons routières de l'Arabie Saoudite avec les marchés voisins du CCG positionnent le pays comme un pôle clé pour le transport frigorifique régional. En mars 2026, l'Autorité générale des transports a annoncé que les camions frigorifiques vides éligibles en provenance des pays du CCG pouvaient entrer en Arabie Saoudite pour transporter des marchandises qualifiées vers les marchés du CCG via les ports et aéroports du Royaume. Cette mesure renforce l'utilisation de la capacité régionale et la connectivité du fret, sous réserve des exigences réglementaires. Les opérateurs transfrontaliers doivent gérer efficacement la documentation douanière, les enregistrements de température, les procédures frontalières et les trajets de retour.
Par type de température : le fret réfrigéré domine tandis que les chargements spécialisés progressent
Le fret réfrigéré représente 43,89 % du marché du transport frigorifique par camion en Arabie Saoudite en 2026. Il sert des produits tels que la viande fraîche, les produits laitiers, les fruits de mer et les produits frais qui nécessitent des températures contrôlées au-dessus du point de congélation. Ces expéditions soutiennent le réapprovisionnement régulier des supermarchés, des restaurants, des prestataires de restauration et d'autres clients commerciaux. Le maintien de la qualité des produits dépend d'une réfrigération appropriée, de pratiques de chargement efficaces et d'une livraison dans les délais. Les conditions d'exploitation varient selon les produits et les spécifications des clients, faisant de la sélection des équipements et de la gestion de la température des éléments centraux d'un service fiable.
Le fret surgelé et ultra-basse température devrait s'inscrire à un CAGR de 8,34 % jusqu'en 2032. Les aliments surgelés stimulent la demande de transport à basse température, tandis que certains produits pharmaceutiques nécessitent une manutention spécialisée et des conditions strictement contrôlées. Les exigences opérationnelles diffèrent considérablement entre le cargo congelé conventionnel et les produits nécessitant des températures ultra-basses. Les prestataires doivent adapter les capacités des véhicules et de la réfrigération à la plage de température spécifiée de chaque expédition plutôt que de traiter ces catégories comme interchangeables. Les systèmes de surveillance, les procédures validées si nécessaire et le personnel formé permettent aux opérateurs de gérer efficacement le cargo sensible.
Analyse géographique
La région centrale représente 38,37 % du marché du transport frigorifique par camion en Arabie Saoudite en 2026. Riyad sert de centre de consommation et de pôle de distribution clé, reliant le fret arrivant des ports occidentaux et orientaux aux destinations domestiques. Les clients du commerce de détail, de la restauration, des institutions et des soins de santé de la région stimulent la demande de transport intercités et de distribution locale. Les dépôts régionaux et les solides connexions avec les principaux corridors routiers permettent aux transporteurs de consolider les chargements et de coordonner les livraisons sur les marchés environnants.
La région occidentale devrait s'inscrire à un CAGR de 9,24 % jusqu'en 2032. Le rôle de Djeddah en tant que porte d'entrée maritime soutient le mouvement des marchandises importées dans le Royaume. Dans le même temps, la demande autour de La Mecque et de Médine génère des besoins de distribution supplémentaires pour les produits alimentaires et autres produits sensibles à la température. Les voyages religieux saisonniers accroissent la nécessité de services coordonnés d'approvisionnement et de livraison alimentaires. En mars 2026, l'Arabie Saoudite a lancé une initiative de corridors logistiques pour faciliter le mouvement du cargo redirigé depuis les ports orientaux et du CCG vers le port islamique de Djeddah et d'autres ports de la mer Rouge.
La région orientale reste stratégiquement importante en raison de son accès portuaire, de son activité industrielle et de ses liaisons routières avec les marchés voisins du CCG. La région soutient le mouvement des marchandises importées et distribuées sur le plan national, y compris les produits sensibles à la température. Les zones nord et sud ont des profils de fret distincts façonnés par les centres de population, l'activité agricole et la disponibilité des infrastructures de distribution. En août 2026, Bahri Logistics a annoncé l'ouverture de bureaux d'agence maritime aux ports commerciaux et industriels de Yanbu et au port industriel de Ras Tanura[3].
Paysage concurrentiel
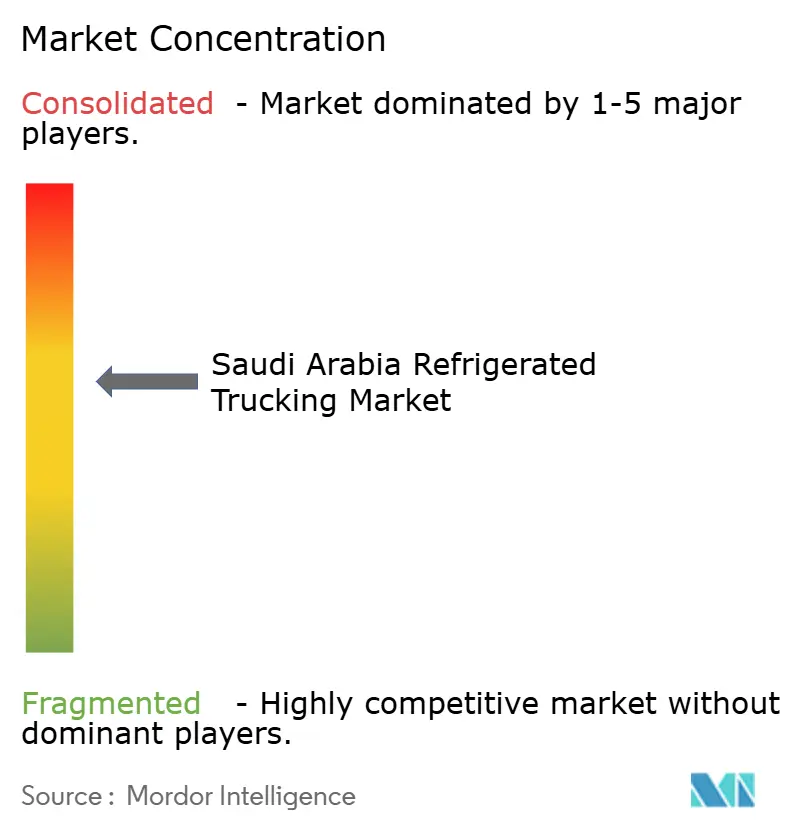
Le marché du transport frigorifique par camion en Arabie Saoudite est consolidé et comprend des prestataires logistiques internationaux ainsi que des entreprises nationales de transport et de distribution. Les principaux opérateurs comprennent DHL Supply Chain, A.P. Moller-Maersk, Kuehne+Nagel, DSV, Almajdouie Logistics, NAQEL Express, Tamer Logistics et AJEX Logistics Services. Le positionnement concurrentiel dépend de la couverture géographique, de la disponibilité de la flotte, des capacités de contrôle de la température, de la fiabilité du service et de la capacité à répondre aux exigences de manutention des différentes catégories de produits. Les prestataires logistiques internationaux s'appuient sur des réseaux de chaîne d'approvisionnement intégrés et des relations avec des clients mondiaux, tandis que les opérateurs nationaux bénéficient de réseaux de distribution régionaux établis et d'une connaissance des exigences opérationnelles locales. Les entreprises se font concurrence en améliorant l'utilisation de la flotte, en renforçant la visibilité des expéditions, en optimisant les itinéraires de livraison et en maintenant des normes de service cohérentes sur les opérations de distribution longue distance et urbaine. La capacité à intégrer le transport frigorifique avec l'entreposage, la distribution et d'autres services logistiques aide également les prestataires à répondre aux besoins de chaîne du froid de bout en bout de leurs clients.
L'investissement dans les infrastructures et l'intégration des services sont des facteurs de différenciation concurrentielle clés. En novembre 2025, DHL Supply Chain a annoncé un investissement de 130 millions EUR (152,92 millions USD) dans un pôle logistique et de distribution régional dans la Zone logistique intégrée spéciale de l'Arabie Saoudite à RiyadDHL Supply Chain investit 130 millions EUR (561,5 millions SAR) dans un nouvel entrepôt dans la Zone logistique intégrée spéciale d'Arabie Saoudite, novembre 2025, group.dhl.com/en/media-relations/press-releases/2025">[4]. L'installation prévue couvre un site de 78 000 m², dont 53 000 m² d'espace d'entreposage. La construction était prévue au premier trimestre 2026, avec une livraison attendue au deuxième trimestre 2027. L'installation s'inscrit dans un développement logistique plus large et n'est pas une infrastructure dédiée au transport frigorifique par camion.
L'adoption des technologies, la conformité réglementaire et l'accès au réseau régional sont des facteurs importants qui façonnent la concurrence sur le marché du transport frigorifique par camion en Arabie Saoudite. En mai 2025, Kuehne+Nagel a annoncé avoir obtenu la première certification d'Opérateur économique agréé d'Arabie Saoudite pour le courtage en douane, complétant sa certification existante en tant qu'opérateur logistique. Ce développement renforce ses accréditations en matière de courtage en douane et soutient le mouvement efficace des expéditions à travers les processus réglementaires. Le même mois, CJ Logistics a annoncé un partenariat avec NAQEL Express pour étendre les services de livraison à travers le Moyen-Orient et soutenir la logistique du commerce électronique transfrontalier, améliorant ainsi la connectivité de la distribution régionale. Ces développements soulignent l'importance de l'expertise douanière, de l'intégration des réseaux et de la coordination des services dans la gestion de chaînes d'approvisionnement complexes. Pour les prestataires de transport frigorifique par camion, la différenciation concurrentielle dépend également de l'accès à des véhicules adaptés, de systèmes de surveillance de la température fiables, d'une maintenance préventive, de personnel formé et de procédures standardisées de manutention du cargo. Les investissements dans ces capacités aident les opérateurs à maintenir l'intégrité des produits, à minimiser les excursions de température et à répondre aux exigences de manutention des expéditions alimentaires, pharmaceutiques et autres sensibles à la température.
Leaders du secteur du transport frigorifique par camion en Arabie Saoudite
-
Mosanada Logistics Services
-
Tamer Logistics
-
Saudi Post | SPL, including NAQEL Express
-
DHL Supply Chain
-
A.P. Moller - Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : CEVA Almajdouie Logistics et le port de NEOM ont signé un protocole d'accord pour développer un corridor de fret multimodal reliant l'Europe, l'Égypte, l'Arabie Saoudite, le CCG et l'Irak, combinant l'accès maritime de la mer Rouge du port avec le réseau routier régional de CEVA Almajdouie, le transport routier transfrontalier, l'entreposage et les capacités de courtage en douane.
- Septembre 2026 : NAQEL Express s'est intégré à la plateforme technologique de commerce omnicanal et de chaîne d'approvisionnement d'Anchanto, permettant aux marques et aux prestataires logistiques d'automatiser l'exécution des commandes, la livraison, le suivi et les retours via le réseau national de NAQEL capable de chaîne du froid.
- Mai 2026 : ASMO (coentreprise DHL Supply Chain–Saudi Aramco) et Arcapita Group Holdings ont posé la première pierre d'une installation logistique de 1,4 million de m² au parc énergétique du roi Salmane (SPARK), intégrant un entrepôt de classe A à température contrôlée de 43 000 m² avec des systèmes automatisés de stockage et de récupération visant la certification LEED Or.
- Avril 2026 : Maersk a ajouté 3 nouveaux services maritimes au port islamique de Djeddah et au port du roi Abdallah, reliant l'Arabie Saoudite à Nhava Sheva et Mundra en Inde et à Salalah à Oman, ajoutant jusqu'à 14 400 EVP de capacité compatible avec les conteneurs réfrigérés et améliorant la logistique de la chaîne du froid pour les importations alimentaires sensibles à la température.
Périmètre du rapport sur le marché du transport frigorifique par camion en Arabie Saoudite
| Produits horticoles |
| Produits laitiers et desserts glacés |
| Viandes, volailles, poissons et fruits de mer |
| Produits alimentaires transformés |
| Santé et produits pharmaceutiques |
| Autres applications |
| Chargement complet (FTL) |
| Chargement partiel (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| Domestique |
| Transfrontalier |
| Réfrigéré (0–5 °C) |
| Congelé (-20–0 °C) |
| Ambiant |
| Surgelé / Ultra-basse température (moins de -20 °C) |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par application | Produits horticoles |
| Produits laitiers et desserts glacés | |
| Viandes, volailles, poissons et fruits de mer | |
| Produits alimentaires transformés | |
| Santé et produits pharmaceutiques | |
| Autres applications | |
| Par spécification de chargement | Chargement complet (FTL) |
| Chargement partiel (LTL) | |
| Par conteneurisation | Conteneurisé |
| Non conteneurisé | |
| Par distance | Longue distance |
| Courte distance | |
| Par destination | Domestique |
| Transfrontalier | |
| Par type de température | Réfrigéré (0–5 °C) |
| Congelé (-20–0 °C) | |
| Ambiant | |
| Surgelé / Ultra-basse température (moins de -20 °C) | |
| Par région | Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) | |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | |
| Nord (Al-Jouf et Arar) | |
| Sud (Asir, Jazan et Najran) |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du transport frigorifique par camion en Arabie Saoudite d'ici 2032 ?
Le marché devrait atteindre 1,05 milliard USD d'ici 2032, en progression depuis 0,73 milliard USD en 2027, à un CAGR de 7,30 % durant la période 2027–2032.
Quelle application détient la plus grande part de la demande de transport frigorifique par camion en Arabie Saoudite ?
Les viandes, volailles, poissons et fruits de mer représentent 28,35 % du marché en 2026.
Quelle spécification de chargement devrait connaître la croissance la plus rapide ?
Le chargement partiel devrait enregistrer un CAGR de 9,76 % jusqu'en 2032.
Pourquoi le transport pharmaceutique est-il important pour les opérateurs de transport frigorifique par camion ?
La santé et les produits pharmaceutiques devraient s'inscrire à un CAGR de 8,47 % jusqu'en 2032, soutenu par la nécessité d'un contrôle de la température adapté, d'une surveillance et de procédures de manutention documentées.
Quelle région saoudienne devrait connaître la croissance la plus rapide ?
La région occidentale devrait s'inscrire à un CAGR de 9,24 % jusqu'en 2032.
Qu'est-ce qui soutient le transport frigorifique transfrontalier par camion ?
La connectivité routière régionale et les mesures facilitant les mouvements éligibles de camions frigorifiques entre l'Arabie Saoudite et les marchés du CCG peuvent soutenir l'activité de fret transfrontalier.