
コメ誘導体市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 17.45 十億米ドル |
| 市場規模 (2031) | 23.28 十億米ドル |
| 成長率 (2026 - 2031) | 5.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
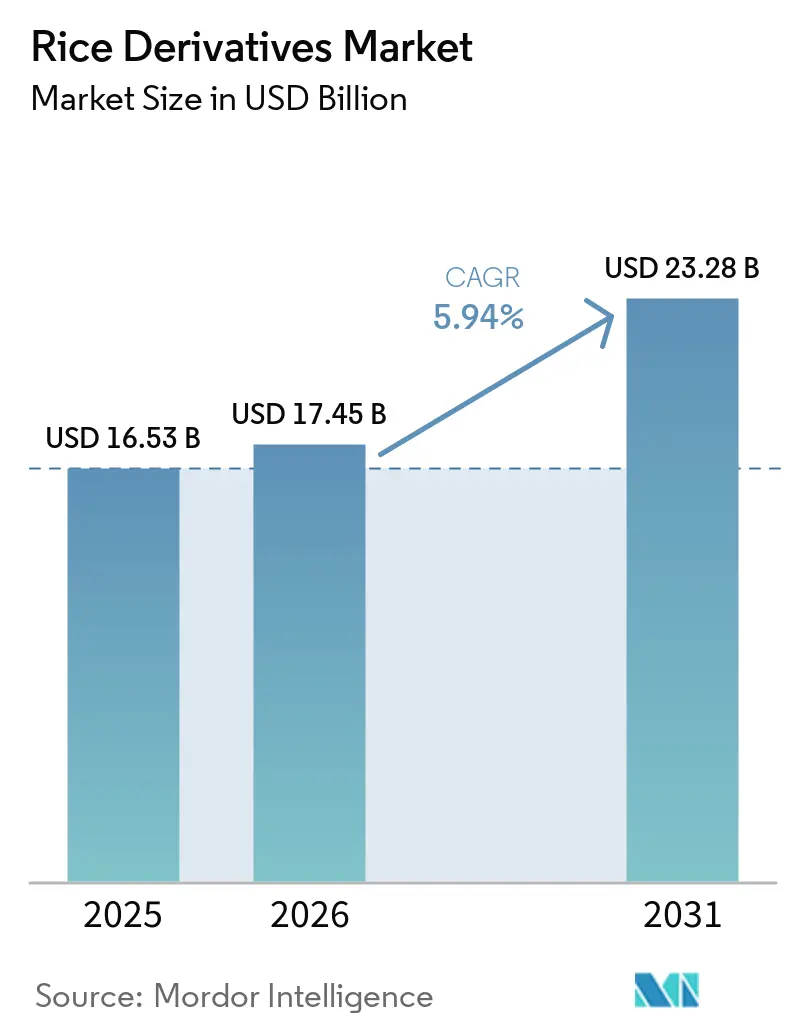
Mordor Intelligenceによるコメ誘導体市場分析
コメ誘導体市場規模は2025年に16.53 ビリオン 米ドル、2026年に17.45 ビリオン 米ドルと評価され、2026年から2031年にかけてCAGR 5.94%で成長し、2031年までに23.28 ビリオン 米ドルに達すると予測されています。食品メーカーは、主流製品向けのグルテンフリーおよびアレルゲンフリーの原材料を求めることで、コメ誘導体市場を牽引しています。製薬および化粧品メーカーも、微細な粒子径、中性の色調、植物由来のポジショニングが重要な場合にコメ由来素材を使用しています。食品加工業者は世界的に豊富なコメの供給から恩恵を受けていますが、コメ糠の価値は精米後の迅速な安定化に依存しています。その結果、市場は原材料供給のみに依存するのではなく、トレーサビリティ、品質管理、および専門的な加工能力を確保できる加工業者を優遇する傾向にあります。最も強い機会は、機能的なパフォーマンスと明確な表示および認証済みの調達を組み合わせた製品にあります。
主要レポートのポイント
- 製品タイプ別では、コメデンプンが2025年に31.58%のシェアでコメ誘導体市場をリードし、コメタンパク質が2026年から2031年にかけて最も速いCAGR 6.73%を記録すると予測されています。
- 形態別では、粉末が2025年に42.35%のシェアを維持し、液体が2031年までにCAGR 6.25%で拡大すると予測されています。
- 性質別では、オーガニックが2025年に63.98%のシェアで場をリードし、従来型が2026年から2031年にかけて最も速いCAGR 7.13%を記録すると予測されています。
- 流通チャネル別では、産業用が2025年に67.45%のシェアで市場をリードし、小売が2026年から2031年にかけて最も速いCAGR 6.82%を記録すると予測されています。
- 地域別では、北米が2025年に37.12%のシェアでコメ誘導体市場をリードし、アジア太平洋が2031年までにCAGR 7.24%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品におけるコメベース原料の需要増加 | +1.4% | グローバル | 短期(2年以内) |
| グルテンフリーおよびアレルゲンフリー製品の拡大 | +1.1% | 北米および欧州 | 中期(2〜4年) |
| 動物飼料における精米副産物の利用増加 | +0.6% | アジア太平洋、サブサハラアフリカへの波及あり | 中期(2〜4年) |
| 機能性・ニュートラシューティカルおよび植物性栄養の成長 | +1.0% | グローバル、特に北米およびアジア太平洋 | 長期(4年以上) |
| コメデンプンの産業用途の拡大 | +0.8% | グローバル | 中期(2〜4年) |
| 高純度およびカスタマイズ原料への需要増加 | +0.7% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品におけるコメベース原料の需要増加
すぐに食べられる食品や最小限の加工を施した食品製品は、結合剤およびテクスチャー付与成分としてコメデンプンとコメ粉を使用している。多分野デジタル出版機関(MDPI)が2025年に発表した論文によると、コメデンプンはスープ、ソース、プリン、菓子製品において増粘、安定化、ゲル化、および成分のカプセル化を行う。その中性の色と穏やかな風味も、透明なブロスや乳幼児食品への使用を支持している[1]。大手消費財メーカーは標準的な製品ラインにコメ粉を取り入れており、調達先を専門小売を超えて拡大し、より安定した大量需要を生み出している。コメ精米の副産物は飼料原料も供給しており、特にアジア太平洋地域では、加工業者が各精米工程全体にわたって原料利用率を向上させることができる。このような供給上の優位性により、コメ誘導体市場は加工食品において小麦由来の原料と競合できる立場にあり、統合型加工業者が複数の産出物から価値を獲得することを促進している。
グルテンフリーおよびアレルゲンフリー製品の拡大
米国食品医薬品局(FDA)はアレルゲン表示に関するガイダンスを提供しており、食品メーカーが成分開示および処方変更の意思決定を管理する際に役立てられている。メーカーはグルテンフリーのベーカリー、スナック、乳幼児栄養製品の処方においてコメ粉およびコメデンプンを使用しているが、これらの成分は中性の感覚特性を持つ馴染みのある植物由来の選択肢を提供するためである。大型契約は精米業者の生産量を増加させる可能性があるが、単位当たりの利益率を圧迫することもあり、信頼性の高い精米、検査、物流能力を持つ垂直統合型加工業者が有利となる。コメ誘導体市場は、加工業者が規模と一貫した仕様および顧客サポートを組み合わせた場合により有利な立場に置かれる。欧州連合においては、2025年1月に欧州連合法が定めるとおり、コメは規則(EU)第1169/2011号に基づく表示義務のある14種類のアレルゲンには含まれていない[2]。この規制上の位置付けは、アレルゲン対応処方におけるコメ由来成分のより広範な使用を支持し、技術的要件を満たす高純度成分への需要を促進している。
機能性・ニュートラシューティカルおよび植物性栄養の成長
コメタンパク質は、植物由来およびアレルゲンフリー処方への適合性に牽引され、コメ誘導体市場において最も急成長している製品タイプです。メーカーはスポーツ栄養パウダーにエンドウ豆とコメのタンパク質ブレンドを使用しています。これらの補完的なアミノ酸プロファイルが大豆や乳製品原材料を避けた製品をサポートするためです。コメタンパク質は、従来の粉末タンパク質がざらつきを生じたり不溶性のままになる可能性がある、飲料対応スポーツ水分補給製品やジュース強化製品への応用もサポートしています。日本はさらに、農林水産省が主導するイニシアチブを通じてコメ粉とコメタンパク質の商業化を支援しています。これらの動向は、コメ誘導体市場がより高付加価値の栄養カテゴリーに参入する機会を創出し、他のコメ生産国における政策支援のモデルを提供しています。
コメデンプンの産業用途の拡大
食品以外のコメデンプン用途は、製薬、化粧品、包装、紙、繊維産業からの需要を生み出しています。その小さな粒子径とペーストの透明性により、コメデンプンは製品の外観と投与性能が重要な錠剤製造および化粧品パウダーへの使用に適しています。生分解性包装フィルムおよび繊維サイジング剤も、消費者の食品支出とは独立した需要を生み出しています。研究では、直接圧縮および結腸標的薬物送達のためのコメデンプンベースの共処理賦形剤が評価されています。産業ユーザーは一貫した仕様、制御された粒子特性、および信頼性の高い供給を高く評価しており、加工管理の重要性が高まっています。これらの要件は、コメ誘導体市場のより広範な用途基盤を支持し、プレミアム価格設定へのより明確な経路を持つカスタマイズされた素材を提供しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米ぬかの急速な酸敗が保管の柔軟性を制限する | -0.8% | グローバル、熱帯アジア太平洋気候で最も深刻 | 短期(2年以内) |
| コメ誘導体のコメ価格およびエネルギー価格の変動に対する高い感応性 | -0.7% | グローバル | 短期(2年以内) |
| 付加価値製品に対する認知度の低さ | -0.4% | 中東、アフリカ、南米 | 長期(4年以上) |
| 製粉副産物の品質の不均一性 | -0.5% | アジア太平洋および南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コメぬかの急速な酸敗が保管の柔軟性を制限
コメ糠はリパーゼおよびリポキシゲナーゼ活性が加水分解的および酸化的酸敗を引き起こすため、精米後に急速に劣化します。中小規模の製粉業者は安定化設備に投資するか、糠流からの価値低下を受け入れるかを選択しなければならず、これは価格に敏感な生産地域において特に重大な課題です。コールドプラズマ、超高圧処理、および電子線照射は制御された条件下で貯蔵寿命を延長することができす。しかし、資本要件、設備の入手可能性、および産業規模での実用化はアジアの多くの製粉業者にとって依然として課題です。コメ誘導体市場は、製粉インフラが高付加価値の下流転換に十分な速さで糠の品質を維持できない地域において制約に直面しています。
コメ誘導体のコメ価格およびエネルギー価格変動に対する高い感応性
コメ誘導体の利益率は、籾米価格とエネルギーコストが同時に上昇すると低下する。国連食糧農業機関(FAO)の全コメ価格指数は2025年に低下したが、これは大規模な収穫によって世界的なコメの供給量が増加したためである[3]。コメ価格の低下は原料コストを削減できる一方で、ふすま価格を引き下げ、ふすま油およびふすまエキスからの収益を弱める可能性もある。低価格環境は、米の選別や収穫後の丁寧な取り扱いに対するインセンティブを低下させる可能性もあり、特殊用途向けの原料品質にばらつきが生じる恐れがある。溶剤抽出、スプレードライ、および酵素処理は、特に輸入エネルギーに依存する市場において、相当量のエネルギー投入を必要とする。したがって、コメ誘導体市場は、不安定なコモディティサイクル全体を通じて調達、エネルギー消費、および製品品質を効果的に管理できる加工業者に依存している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コメデンプンが収益をリードし、コメタンパク質がより速い成長を記録コメデンプンは2025年のコメ誘導体市場規模の31.58%を占め、最大の製品タイプとなっています。食品、製薬、化粧品用途全体の需要がそのリーディングポジションを支えています。2〜7マイクロメートルの小さな粒子径と高いペースト透明性により、錠剤成形および粉末塗布用途への使用が可能です。コメ粉はグルテンフリーのベーカリー製品、乳幼児栄養、および利便性食品を支えています。コメ糠油は食用油およびニュートラシューティカル用途に使用され、コメシロップ、コメ糠ワックス、コメ胚芽油はより小規模な専門製品として残っています。
コメタンパク質は2026年から2031年にかけてCAGR 6.73%で成長すると予測されており、製品タイプの中で最も速い成長率を示しています。スポーツ栄養、アレルゲンフリーの乳幼児製品、および機能性飲料での使用増加がこの成長を支えています。水溶性コメタンパク質は、従来の粉末タンパク質が不適切な高酸性飲料への応用を可能にしています。クリーンラベルおよび植物由来タンパク質代替品への需要の高まりが、新興の食品・飲料用途全体でその採用をさらに促進しています。コメ誘導体産業は、コメ製粉所近くの安定化および油抽出設備への投資から恩恵を受けることができます。
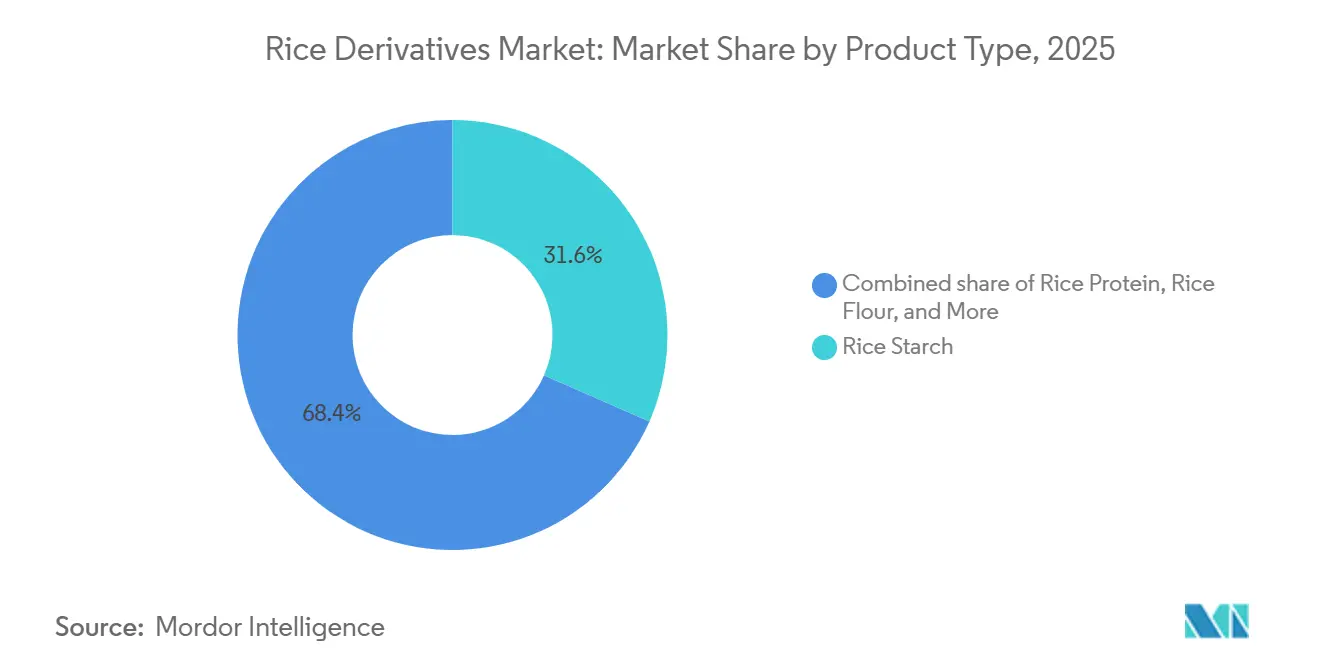
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
粉末が幅広い用途を維持し、液体が新たな用途を支援粉末は2025年のカテゴリー収益の42.35%を占め、取り扱いの容易さ、常温での保存安定性、乾式混合および直接圧縮プロセスとの適合性に牽引されています。メーカーは精密投与製薬製品に粉末コメデンプンを、スポーツ栄養ミックスおよびミールリプレースメントに粉末コメタンパク質を使用しています。粉末コメ粉は水分管理が必要なベーカリーおよびスナック製品に適しています。保管、輸送、加工における確立された優位性が、産業全体での広範な採用をさらに支えています。保存安定性の高い便利な原材料形態への需要の高まりが、最終用途産業全体で粉末コメ誘導体への選好を引き続き強化しています。
液体コメ誘導体は2026年から2031年の予測期間中にCAGR 6.25%で成長すると予測されています。液体デンプン懸濁液は、粉末スラリーとは異なる繊維への分散方法により、湿式製紙用途を支援しています。透明飲料向けのコメタンパク質処方も、液体製品が飲料対応栄養形態に参入することを可能にしています。便利な液体処方への需要の高まりが、飲料および産業用途全体でその使用をさらに拡大すると予想されています。粒状製品は繊維サイジング、接着剤、および紙コーティングに引き続き関連性を持っています。その他の形態には、急速な水和と冷水分散性を提供する改質済みおよびアルファ化素材が含まれます。
性質別:
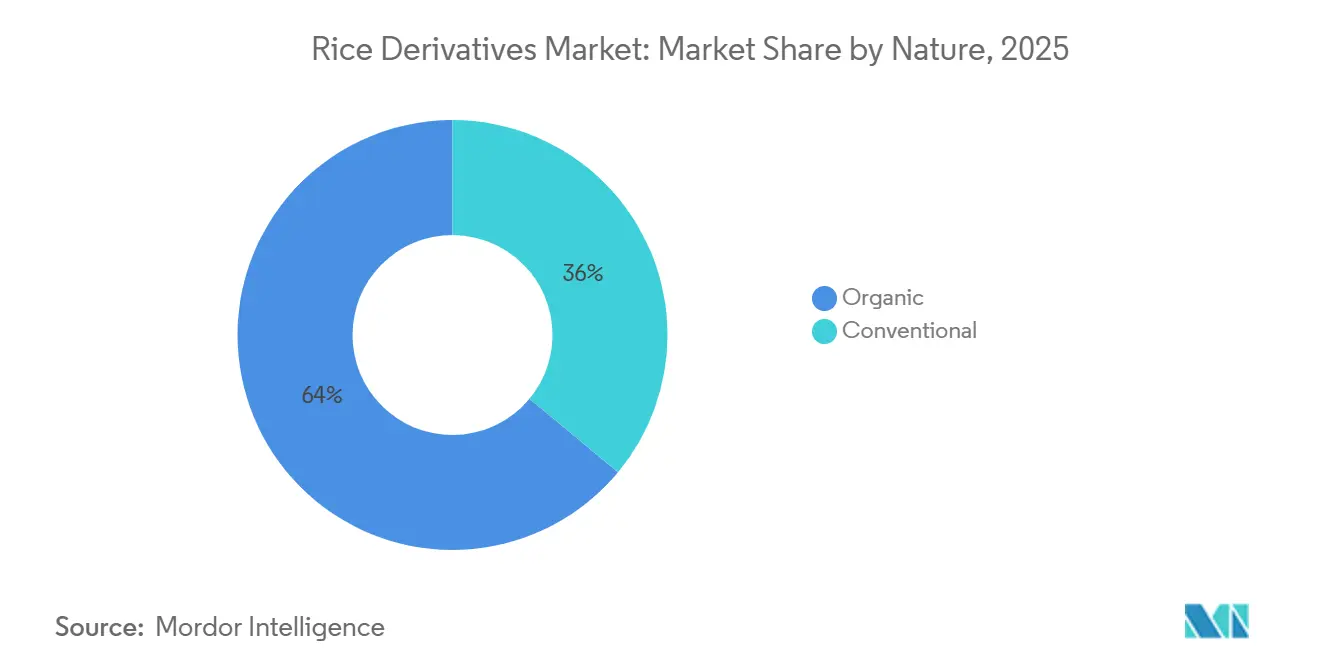
オーガニックが高い価値を維持し、従来型が量を追加オーガニック製品は2025年のコメ誘導体市場の63.98%を占めています。北米および欧州でのプレミアム製品開発が数年にわたりこのリーディングポジションを支えてきました。米国農業省は2024年3月以降、オーガニック強化執行要件を施行し、オーガニックサプライチェーン全体のトレーサビリティを強化しています。同様に、欧州規則2018/848は欧州市場に参入するオーガニック製品の文書化と管理を要求しています。認証済みおよびトレーサブルな原材料への消費者の選好の高まりが、プレミアム食品・飲料用途におけるオーガニックコメ誘導体への需要をさらに支えています。
従来型製品は2026年から2031年にかけてCAGR 7.13%で成長すると予測されています。アジア太平洋、南米、中東・アフリカは、オーガニック認証インフラが不足していることが多い低コストの地域サプライチェーンにより大きく依存しています。大量食品製造、動物飼料、および製紙がこれらの地域での従来型コメデンプン量を牽引しています。低い生産コストと広範な入手可能性により、従来型誘導体は大量産業用途に適しています。オーガニック製品が先進市場の専門チャネルでより高い利益率を維持する一方、従来型生産能力は新興市場でより大きな量を供給しています。
流通チャネル別:
産業用購買がリードを維持し、小売が拡大産業用流通は2025年のコメ誘導体市場規模の67.45%を占めています。コメデンプン、コメ粉、コメタンパク質の大部分は、加工業者と機関購入者の間の大量契約を通じて供給されています。食品メーカー、製薬処方業者、飼料配合業者、製紙工場、繊維生産者は一貫した製品仕様と信頼性の高い納品に依存しています。彼らの購買決定は品質監査、物流、仕様当たりの価格、および技術サポートを優先します。オンライン調達もアジア太平洋の中規模食品メーカーの間で普しつつあります。
小売流通は2026年から2031年にかけてCAGR 6.82%で拡大すると予測されています。コメ誘導体を含む消費者向けパッケージ商品がスーパーマーケットおよびハイパーマーケットで棚スペースを獲得しています。電子商取引プラットフォームも専門ブランドがオーガニックコメタンパク質、グルテンフリーコメ粉、コメ糠油を消費者に直接販売することを可能にしています。小売需要は消費者ブランディングと利便性の影響をより強く受けています。しかし、産業チャネルは原材料量の大部分を占めるため引き続き重要です。コメ誘導体市場は、生産者が長期的な産業顧客にサービスを提供しながら、より高付加価値の小売形態にも対応できる場合に恩恵を受けます。
地域分析
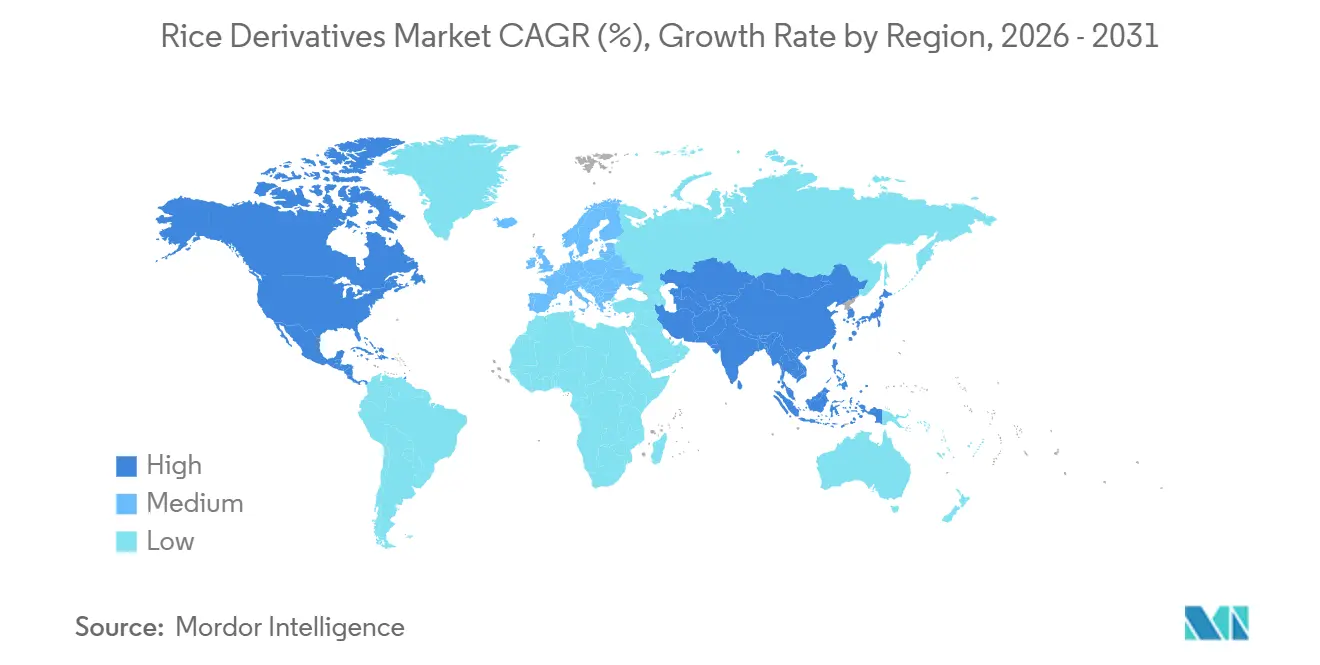
北米は2025年に地域別収益の37.12%を占め、最大の地理的シェアを有していた。同地域は確立された食品加工能力と、グルテンフリー・植物性・オーガニック製品への強い需要を持つ。大手食品メーカーは、標準的なベーカリー・スナック・乳幼児栄養製品にコメ粉を取り入れている。コメタンパク質は、飲料(レディ・トゥ・ドリンク)、エナジーバー、ダイレクト・トゥ・コンシューマー向けサプリメントにも使用されている。これらの用途により、需要は小規模な専門ブランドを超えて拡大している。
欧州では、ドイツ・フランス・英国・オランダ・イタリアのプレミアム消費者セグメントを通じて需要が維持されている。有機認証を取得したコメデンプンおよびコメタンパク質は、これらの市場において従来品より高い価格で取引されている。有機製品に関する規制要件が、検証済みプライチェーンの重要性をさらに強化している。南米は国内コメ生産と発展途上の食品加工基盤を組み合わせており、中東・アフリカは標準的なコメデンプンおよびコメ粉の輸入依存度が依然として高い。食料安全保障プログラムおよび農業サプライチェーンへの投資が、将来の需要成長を支える可能性がある。
アジア太平洋地域は、2026年から2031年にかけて全地域の中で最も高いCAGRである7.24%を記録すると予測されている。同地域は豊富なコメの供給、拡大する加工能力、およびコメベース原料に対する政府支援の恩恵を受けている。中国はコメデンプンおよびコメタンパク質の生産能力を拡大している。食品・飲料・動物飼料産業からの需要増加が、地域の加工能力と輸出機会をさらに強化している。加工インフラの改善により、同地域からのぬか由来製品の輸出も増加する可能性がある。
競合環境
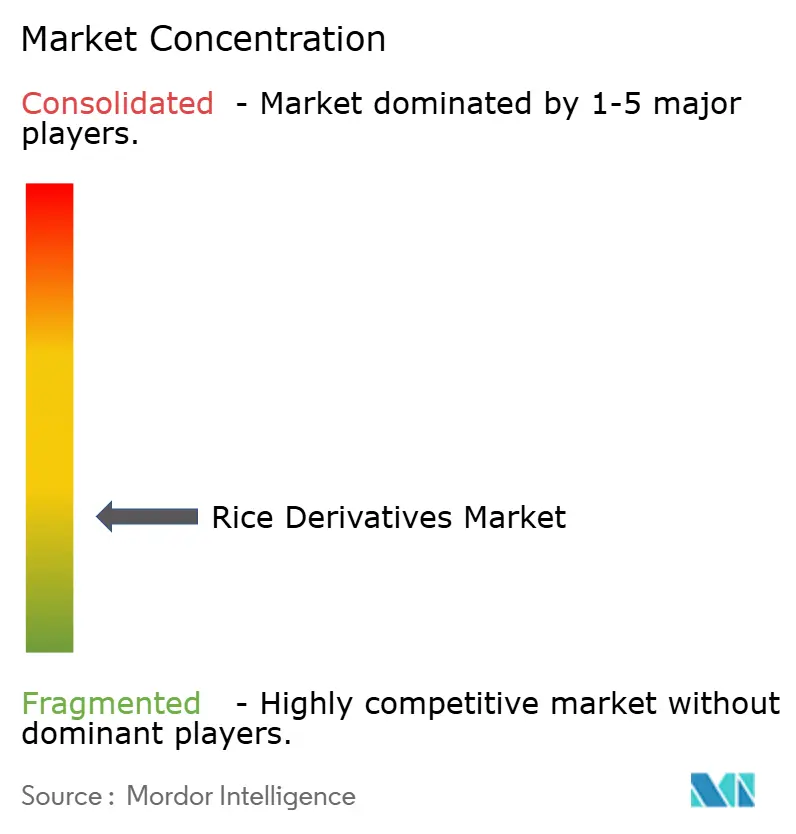
コメ誘導体市場は断片化した構造を持っています。大企業は供給の信頼性、広範な地理的カバレッジ、用途試験、および処方サポートを確保することで、標準化されたデンプンおよび産業グレード製品において競合しています。地域の専門業者は、厳格な文書化を必要とするオーガニックコメタンパク質、改質デンプン、およびニュートラシューティカルグレードの糠エキスにおいて引き続き重要です。コモディティグレード製品は互換性が高いことが多く、製品の独自性を制限、信頼性の高い供給が主要な購買基準となっています。高純度および認証済み製品は、厳格な顧客仕様を満たすことができる小規模加工業者に対してより強い差別化を提供しています。
Roquetteは、2025年に予想される軟調な需要やコモディティデンプンの過剰供給能力を含む困難な市場環境の中で、専門製品が引き続き主要なパフォーマンスドライバーであると報告しました。この結果は、差別化された素材で製薬および技術顧客にサービスを提供するポートフォリオの価値を示すものです。Axiom Foodsは酸性飲料向けの透明コメタンパク質を市場に投入し、従来の粉末タンパク質が不適切なカテゴリーで専門的なポジションを確立しています。検証済みの加工方法を持つ企業は、原材料価格のみではなく、パフォーマンス、飲料の透明性、処方の柔軟性、および顧客認定において競合することができます。
BENEOは2025年7月にベトナムで持続可能なコメ農業プログラムを開始し、農家トレーニング、トレーサビリティイニシアチブ、および持続可能性モニタリングを通じて認証済みコメ原材料を支援しています。このイニシアチブは、欧州および北米チャネル全体で検証済みの農業慣行とサプライチェーン文書化への購買者の関心が高まっていることを反映しています。米国のオーガニック執行規則も確立された認証システムの価値を高めています。主要メーカーは、食品、製薬、化粧品、ペットフード顧客向けのトレーサブルな調達と製品開発を組み合わせる可能性が高いです。コメ誘導体市場は、厳格な仕様を一貫して満たす地域生産者にとって引き続きアクセス可能であり、規模は標準製品のサプライヤーに引き続き利益をもたらしています。
コメ誘導体産業のリーダー企業
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Roquette Frères
-
Archer Daniels Midland Company
-
Südzucker Group
- 注:主要企業の掲載順は順位を示すものではありません。
コメ誘導体市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Adani Wilmar Ltd.
- Ingredion Incorporated
- Südzucker Group
- Archer Daniels Midland Company
- Roquette Frères
- Olam International
- BCL Industries
- Manildra Group
- Thai Flour Industry Co., Ltd.
- Sacchetto S.p.A.
- RIBUS, Inc.
- Agarwal Industries Pvt. Ltd.
- Riceland Foods, Inc.
- Ricela Group
- Tsuno Group Co., Ltd.
- King Rice Oil Group
- Ebro Ingredients
- Shafi Gluco Chem
- Producers Rice Mill
最近の産業開発事情 コメ誘導体市場
- 2026年7月:Tate & Lyleの株主が、Ingredionによる37億 ビリオン 英ポンドの現金買収を、ほぼ全会一致の99%の賛成票で承認した。規制当局の承認を条件として、この取引により年間売上高が約100 ビリオン 米ドルの統合事業体が誕生した。
- 2025年6月:AgranaとIngredionは、ルーマニアのAGFD Tandareiにおけるデンプン生産拡大に3,500 ミリオン ユーロ(4,000 ミリオン 米ドル)を投資するジョイントベンチャー契約を締結した。建設は2025年6月に開始され、2.5年以内に完了する見込みである。
- 2025年6月:Ingredionは、アイオワ州シーダーラピッズのデンプン施設に5,000 ミリオン 米ドルの拡張投資を発表した。この投資は、包装・製紙産業で使用されるデンプンの付加価値向上を目的としている。建設は2027年に完了する見込みであり、20万時間の請負業者作業時間を生み出すと予測されている。
- 2025年1月:Axiom FoudsはOryzatein® 2.0を発売した。これは植物性食品および乳幼児栄養向けの、白色で粒のない超重金属含有量のコメタンパク質である。本製品は溶解性の向上、中性の味、中性の色を提供し、アレルゲンフリー飲料・植物性ミルクおよび乳製品代替品・タンパク質ベースの乳幼児栄養への使用を支援する。
世界のコメ誘導体市場レポートの範囲
コメ誘導体とは、コメおよびコメの副産物を加工して製造される付加価値成分であり、コメデンプン、コメ粉、コメタンパク質、コメぬか油、コメシロップなどの製品が含まれます。これらの誘導体は、食品・飲料、飼料、ニュートラシューティカル、および工業用途に広く使用されています。
コメ誘導体市場は、製品タイプ、形態、性質、流通チャネル、および地域によってセグメント化されています。製品タイプ別では、市場はコメデンプン、コメ粉、コメぬか油、コメタンパク質、およびその他にセグメント化されています。形態別では、市場は粉末、液体、顆粒、およびその他にセグメント化されています。性質別では、市場はオーガニックおよび従来型にセグメント化されています。流通チャネル別では、市場は業務用および小売(スーパーマーケット/ハイパーマーケット、オンライン小売店、およびその他の流通チャネル)にセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、ならびに中東・アフリカに分類されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| コメデンプン |
| コメ粉 |
| コメ糠油 |
| コメタンパク質 |
| その他 |
| 粉末 |
| 液体 |
| 粒状 |
| その他 |
| オーガニック |
| 従来型 |
| 産業用 | |
| 小売 | スーパーマーケットおよびハイパーマーケット |
| オンライン小売 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | コメデンプン | |
| コメ粉 | ||
| コメ糠油 | ||
| コメタンパク質 | ||
| その他 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 粒状 | ||
| その他 | ||
| 性質別 | オーガニック | |
| 従来型 | ||
| 流通チャネル別 | 産業用 | |
| 小売 | スーパーマーケットおよびハイパーマーケット | |
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
コメ誘導体市場の現在の規模と成長見通しはどのようなものですか?
コメ誘導体市場は2025年に16.53 ビリオン 米ドルと評価され、2026年には17.45 ビリオン 米ドルに達すると推定されています。市場は2031年までに23.28 ビリオン 米ドルに成長し、2026年から2031年にけてCAGR 5.94%を記録すると予測されています。
2025年のコメ誘導体市場で最大のシェアを占めた製品タイプはどれですか?
コメデンプンは最大の製品タイプセグメントであり、2025年の市場において31.58%を占めています。
2025年のコメ誘導体市場で支配的な形態はどれですか?
粉末形態が2025年に42.35%のシェアで市場を支配しました。
2025年に最大の市場シェアを占めた性質セグメントはどれですか?
オーガニックセグメントが市場をリードし、2025年の総収益の63.98%を獲得しました。
2025年のコメ誘導体市場で最大のシェアを占めた流通チャネルはどれですか?
産業用流通チャネルが主要セグメントであり、2025年の市場の67.45%を占めました。