
Taille et part du marché des dérivés du riz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
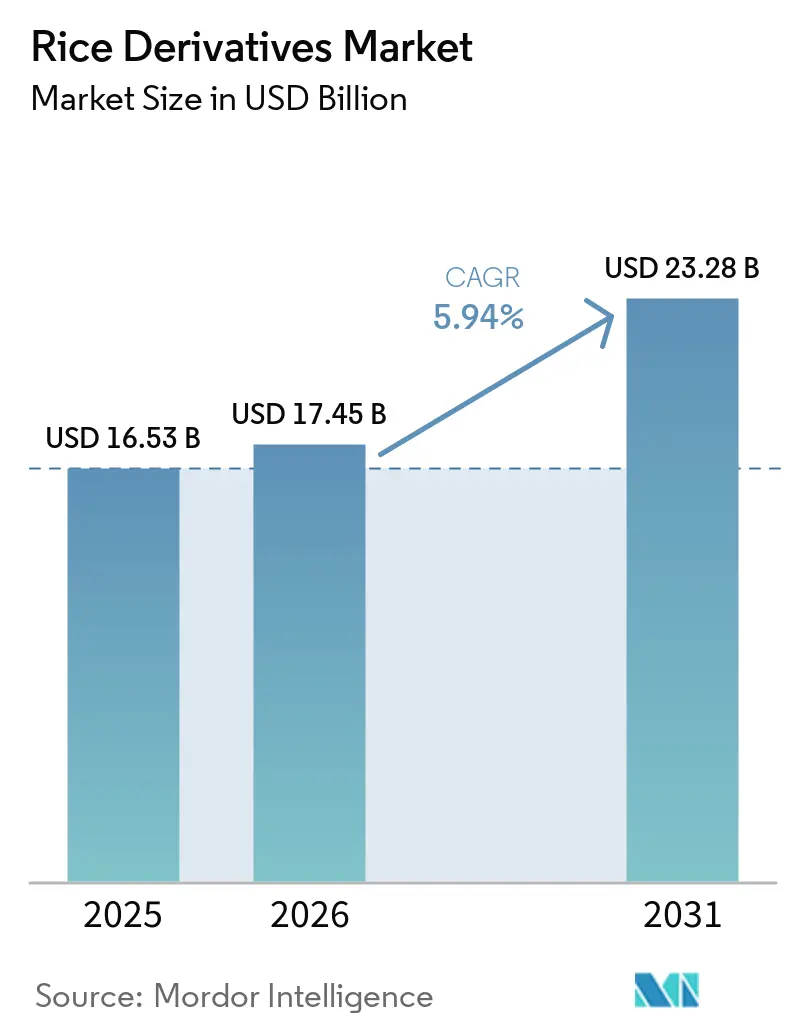
| Taille du Marché (2026) | 17.45 Milliards de dollars |
| Taille du Marché (2031) | 23.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
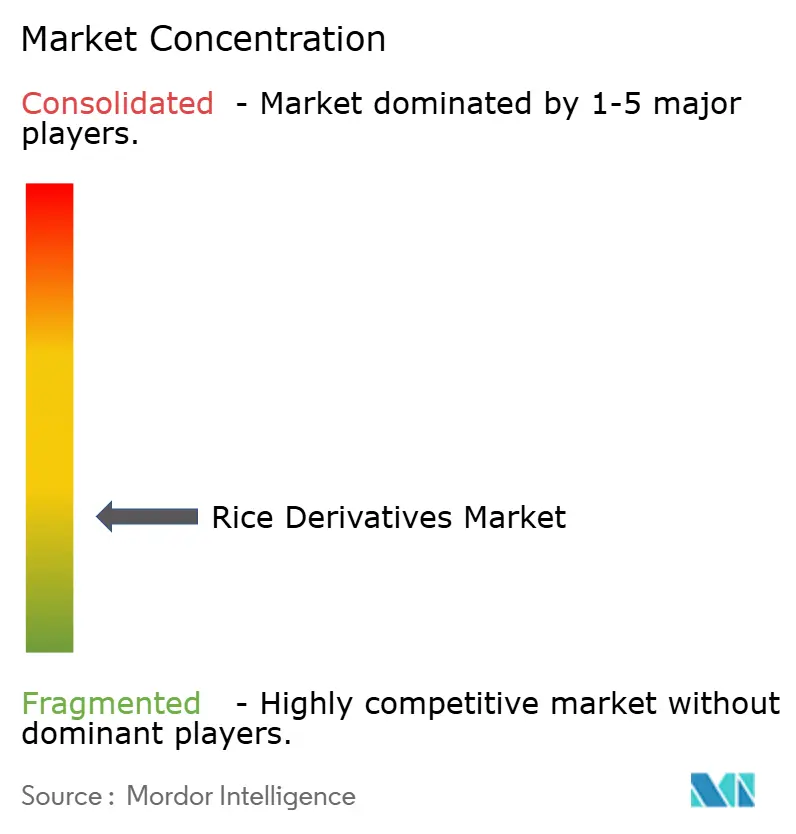
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dérivés du riz par Mordor Intelligence
La taille du marché des dérivs du riz était évaluée à 16,53 milliards USD en 2025, à 17,45 milliards USD en 2026, et devrait atteindre 23,28 milliards USD d'ici 2031, avec un CAGR de 5,94 % sur la période 2026-2031. Les fabricants de produits alimentaires stimulent le marché des dérivés du riz en recherchant des ingrédients sans gluten et sans allergènes pour les produits grand public. Les fabricants pharmaceutiques et de soins personnels utilisent également des matières à base de riz lorsque la petite taille des particules, la couleur neutre et le positionnement végétal sont importants. Les transformateurs alimentaires bénéficient d'un approvisionnement mondial substantiel en riz ; cependant, la valeur du son de riz dépend d'une stabilisation rapide après la mouture. Par conséquent, le marché favorise les transformateurs capables de garantir la traçabilité, le contrôle de la qualité et des capacités de traitement spécialisées, plutôt que de s'appuyer uniquement sur l'approvisionnement en matières premières. Les opportunités les plus importantes résident dans les produits qui combinent performance fonctionnelle, étiquetage clair et approvisionnement certifié.
Points clés du rapport
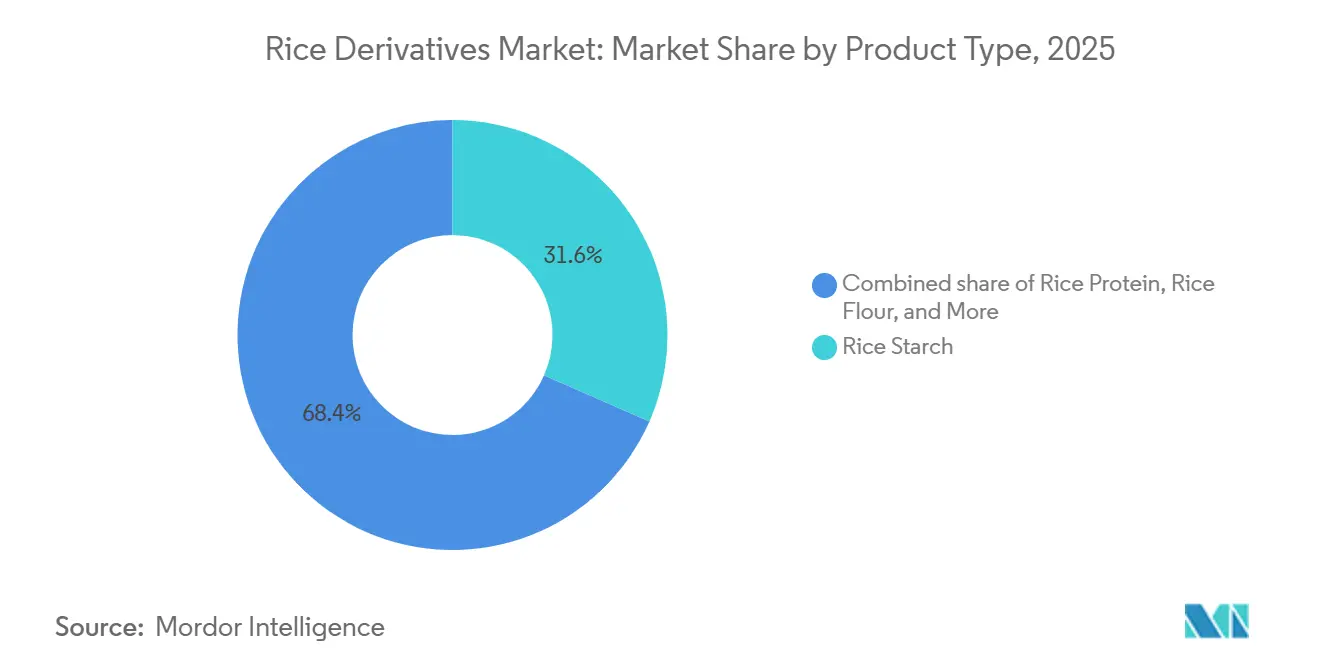
- Par type de produit, l'amidon de riz a dominé le marché des dérivés du riz avec une part de 31,58 % en 2025, tandis que la protéine de riz devrait enregistrer le CAGR le plus rapide, à 6,73 %, durant la période 2026-2031.
- Par forme, la poudre a conservé une part de 42,35 % en 2025, tandis que le liquide devrait progresser à un CAGR de 6,25 % jusqu'en 2031.
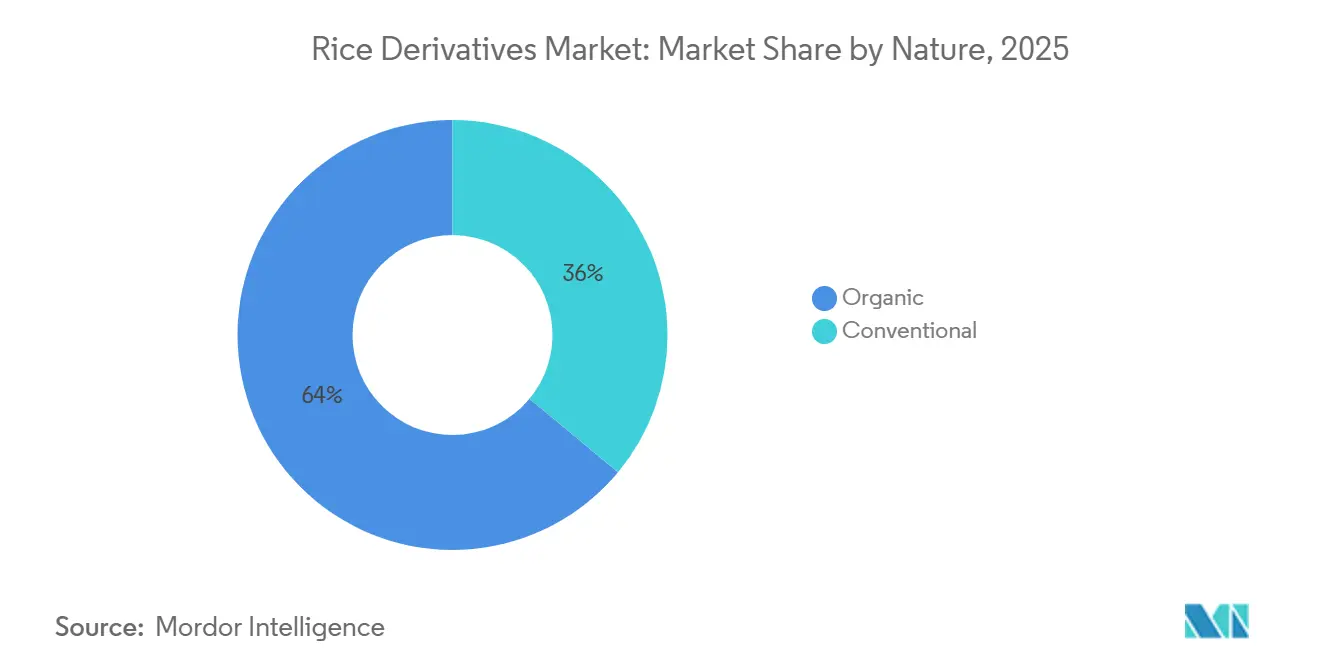
- Par nature, le biologique a dominé le marché avec une part de 63,98 % en 2025, tandis que le conventionnel devrait enregistrer le CAGR le plus rapide, à 7,13 %, durant la période 2026-2031.
- Par canal de distribution, l'industriel a dominé le marché avec une part de 67,45 % en 2025, tandis que la vente au détail devrait enregistrer le CAGR le plus rapide, à 6,82 %, durant la période 2026-2031.
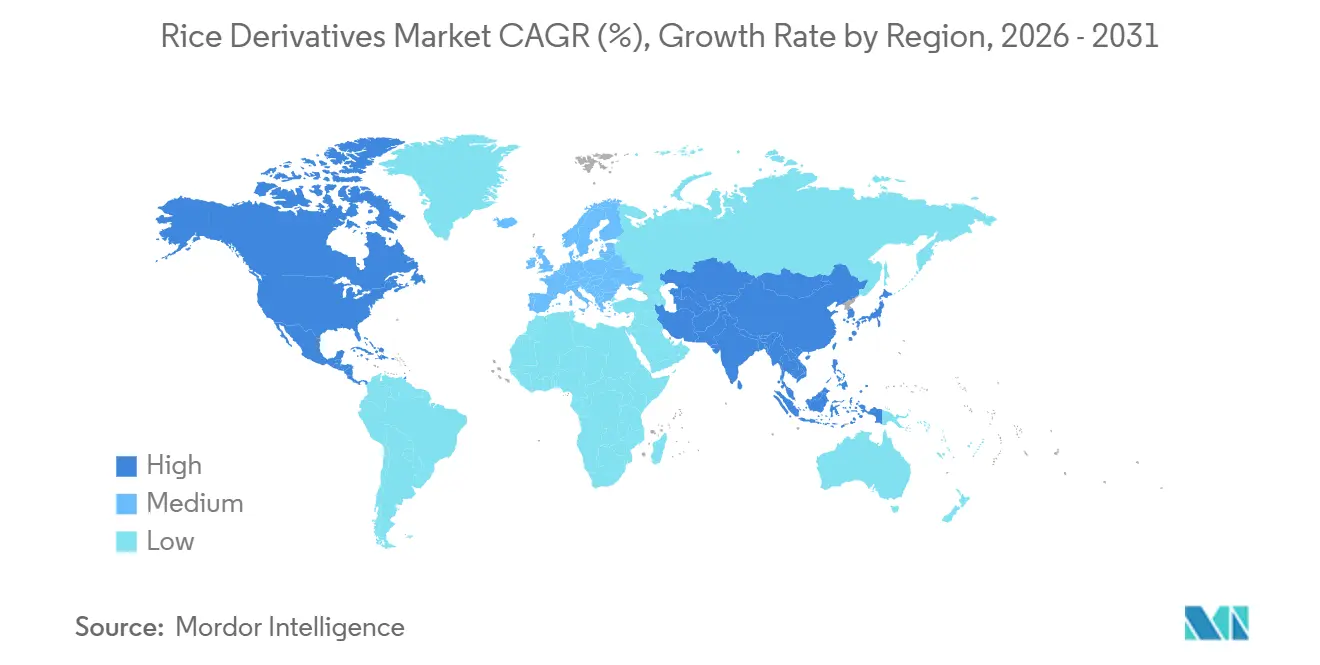
- Par géographie, l'Amérique du Nord a dominé le marché des dérivés du riz en 2025 avec une part de 37,12 %, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients à base de riz dans les aliments transformés | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Expansion des produits sans gluten et sans allergènes | +1.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Utilisation croissante des sous-produits de la mouture du riz dans l'alimentation animale | +0.6% | Asie-Pacifique, avec des retombées en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Croissance de la nutrition fonctionnelle, nutraceutique et végétale | +1.0% | Mondial, notamment en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des applications industrielles de l'amidon de riz | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante d'ingrédients de haute pureté et personnalisés | +0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Ingrédients à Base de Riz dans les Aliments Transformés
Les produits alimentaires prêts à consommer et peu transformés utilisent l'amidon de riz et la farine de riz comme ingrédients liants et texturants. Selon un article publié par le Multidisciplinary Digital Publishing Institute (MDPI) en 2025, l'amidon de riz épaissit, stabilise, gélifie et encapsule les ingrédients dans les soupes, les sauces, les puddings et les produits de confiserie. Sa couleur neutre et son goût doux soutiennent également son utilisation dans les bouillons clairs et les aliments pour nourrissons[1]. Les grandes entreprises de produits de grande consommation intègrent la farine de riz dans leurs gammes de produits standard, déplaçant les achats au-delà de la distribution spécialisée et générant une demande en vrac plus régulière. Les sous-produits de la mouture du riz alimentent également les ingrédients pour l'alimentation animale, notamment en Asie-Pacifique, où les transformateurs peuvent améliorer l'utilisation des matières premières à chaque étape du processus de mouture. Cette position d'approvisionnement permet au marché des dérivés de riz de concurrencer les intrants à base de blé dans les aliments transformés et encourage les transformateurs intégrés à capter de la valeur à partir de plusieurs produits.
Expansion des Produits sans Gluten et sans Allergènes
La Food and Drug Administration des États-Unis fournit des orientations en matière d'étiquetage des allergènes qui aident les fabricants de produits alimentaires à gérer les décisions relatives à la divulgation des ingrédients et à la reformulation. Les fabricants utilisent la farine de riz et l'amidon de riz dans les formulations de boulangerie sans gluten, de snacks et de nutrition infantile, car ces ingrédients offrent une option végétale familière aux propriétés sensorielles neutres. Les contrats plus importants peuvent augmenter les volumes des meuniers, mais peuvent également exercer une pression sur les marges unitaires, favorisant les transformateurs verticalement intégrés disposant de capacités fiables en matière de mouture, de contrôle et de logistique. Le marché des dérivés de riz est mieux positionné lorsque les transformateurs combinent l'échelle avec des spécifications constantes et un soutien à la clientèle. Dans l'Union européenne, le riz ne figure pas parmi les 14 allergènes nécessitant un étiquetage en vertu du Règlement (UE) n° 1169/2011, tel qu'énoncé par le droit de l'Union européenne en janvier 2025[2]. Cette position réglementaire soutient l'utilisation plus large des ingrédients à base de riz dans les formulations adaptées aux personnes allergiques et stimule la demande d'ingrédients de haute pureté répondant aux exigences techniques.
Croissance de la Nutrition Fonctionnelle, Nutraceutique et Végétale
La protéine de riz est le type de produit à la croissance la plus rapide sur le marché des dérivés du riz, portée par son adéquation aux formulations végétales et sans allergènes. Les fabricants utilisent des mélanges de protéines de pois et de riz dans les poudres de nutrition sportive, car leurs profils d'acides aminés complémentaires soutiennent des produits qui évitent les ingrédients à base de soja et de produits laitiers. La protéine de riz soutient également des applications dans les boissons sportives prêtes à boire et les produits de fortification de jus, où les protéines en poudre conventionnelles peuvent créer une texture granuleuse ou rester insolubles. Le Japon soutient en outre la commercialisation de la farine de riz et de la protéine de riz à travers des initiatives menées par le ministère de l'Agriculture, des Forêts et de la Pêche. Ces développements créent des opportunités pour le marché des dérivés du riz d'accéder à des catégories de nutrition à plus haute valeur ajoutée et fournissent un modèle de soutien politique pour d'autres pays producteurs de riz.
Expansion des Applications Industrielles de l'Amidon de Riz
Les applications de l'amidon de riz au-delà de l'alimentation génèrent une demande de la part des industries pharmaceutique, des soins personnels, de l'emballage, du papier et du textile. Sa petite taille de granule et la clarté de sa pâte rendent l'amidon de riz adapté à la fabrication de comprimés et aux poudres cosmétiques, où l'apparence du produit et les performances de dosage sont essentielles. Les films d'emballage biodégradables et les agents d'encollage textile créent également une demande indépendante des dépenses alimentaires des consommateurs. Des recherches ont évalué des excipients co-traités à base d'amidon de riz pour la compression directe et l'administration ciblée de médicaments dans le côlon. Les utilisateurs industriels accordent une grande importance à des spécifications constantes, à des propriétés de particules contrôlées et à un approvisionnement fiable, renforçant l'importance des contrôles de traitement. Ces exigences soutiennent une base d'application plus large pour le marché des dérivés du riz et fournissent des matériaux personnalisés avec une voie plus claire vers une tarification premium.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La rancidité rapide du son de riz limite la flexibilité du stockage | -0.8% | Mondial, plus aigu dans les climats tropicaux d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Forte sensibilité des dérivés du riz aux fluctuations des prix du riz et de l'énergie | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Sensibilisation limitée aux produits à valeur ajoutée | -0.4% | Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Qualité incohérente des sous-produits de mouture | -0.5% | Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Rancissement Rapide du Son de Riz Limite la Flexibilité du Stockage
Le son de riz se détériore rapidement après la mouture en raison de l'activité de la lipase et de la lipoxygénase, qui provoque un rancissement hydrolytique et oxydatif. Les petits et moyens moulins doivent soit investir dans des équipements de stabilisation, soit accepter une valeur moindre du flux de son, un défi particulièrement significatif dans les régions productrices sensibles aux prix. Le plasma froid, le traitement à ultra-haute pression et l'irradiation par faisceau d'électrons peuvent prolonger la durée de conservation dans des conditions contrôlées. Cependant, les exigences en capital, la disponibilité des équipements et l'évolutivité industrielle restent difficiles pour de nombreux moulins en Asie. Le marché des dérivés du riz est confronté à des contraintes dans les zones où l'infrastructure de mouture ne peut pas préserver suffisamment rapidement la qualité du son pour une conversion en aval à haute valeur ajoutée.
Forte Sensibilité des Dérivés de Riz aux Fluctuations des Prix du Riz et de l'Énergie
Les marges des dérivés de riz s'affaiblissent lorsque les coûts du paddy et de l'énergie augmentent simultanément. L'indice des prix du riz de l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a diminué en 2025, de grandes récoltes ayant accru la disponibilité mondiale du riz[3]. La baisse des prix du riz peut réduire les coûts des matières premières ; cependant, elle peut également faire baisser les prix du son et affaiblir les rendements tirés de l'huile de son et des extraits de son. Des conditions de prix bas peuvent également réduire les incitations à la ségrégation du paddy et à une manutention post-récolte soigneuse, créant potentiellement des variations de qualité des matières premières pour les applications spécialisées. L'extraction par solvant, le séchage par atomisation et le traitement enzymatique nécessitent des apports énergétiques substantiels, notamment sur les marchés qui dépendent de l'énergie importée. Par conséquent, le marché des dérivés de riz dépend de transformateurs capables de gérer efficacement les achats, la consommation d'énergie et la qualité des produits tout au long des cycles volatils des matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'amidon de riz domine les revenus tandis que la protéine de riz enregistre une croissance plus rapideL'amidon de riz représentait 31,58 % de la taille du marché des dérivés du riz en 2025, ce qui en fait le type de produit le plus important. La demande dans les applications alimentaires, pharmaceutiques et de soins personnels soutient sa position de leader. Sa petite taille de granule de 2 à 7 micromètres et la haute clarté de sa pâte permettent son utilisation dans le moulage de comprimés et les applications de saupoudrage. La farine de riz soutient les produits de boulangerie sans gluten, la nutrition infantile et les aliments de commodité. L'huile de son de riz sert les applications d'huile comestible et de nutraceutiques, tandis que le sirop de riz, la cire de son de riz et l'huile de germe de riz restent des produits plus petits et spécialisés.
La protéine de riz devrait croître à un CAGR de 6,73 % durant la période 2026-2031, représentant le taux de croissance le plus rapide parmi les types de produits. Son utilisation croissante dans la nutrition sportive, les produits infantiles sans allergènes et les boissons fonctionnelles soutient cette croissance. La protéine de riz hydrosoluble permet son application dans les boissons à haute acidité, où les protéines en poudre conventionnelles sont inadaptées. La demande croissante d'alternatives protéiques à étiquette propre et végétales stimule davantage son adoption dans les applications alimentaires et de boissons émergentes. Le secteur des dérivés du riz peut bénéficier d'investissements dans des installations de stabilisation et d'extraction d'huile à proximité des rizeries.

Par forme :
la poudre conserve une utilisation large tandis que le liquide soutient de nouvelles applicationsLa poudre représentait 42,35 % des revenus de la catégorie en 2025, portée par sa facilité de manipulation, sa stabilité à température ambiante et sa compatibilité avec les procédés de mélange à sec et de compression directe. Les fabricants utilisent l'amidon de riz en poudre dans les produits pharmaceutiques à dosage précis et la protéine de riz en poudre dans les mélanges de nutrition sportive et les substituts de repas. La farine de riz en poudre est bien adaptée aux produits de boulangerie et de snacks nécessitant un contrôle de l'humidité. Ses avantages établis en matière de stockage, de transport et de traitement soutiennent en outre une adoption industrielle généralisée. La demande croissante de formats d'ingrédients stables et pratiques continue de renforcer la préférence pour les dérivés du riz en poudre dans les industries utilisatrices finales.
Les dérivés du riz liquides devraient croître à un CAGR de 6,25 % durant la période de prévision 2026-2031. Les suspensions d'amidon liquide soutiennent les applications papier par voie humide en se distribuant différemment dans les fibres par rapport aux boues en poudre. Les formulations de protéines de riz pour les boissons claires permettent également aux produits liquides d'accéder aux formats de nutrition prêts à boire. La demande croissante de formulations liquides pratiques devrait encore élargir leur utilisation dans les applications de boissons et industrielles. Les produits granulaires restent pertinents pour l'encollage textile, les adhésifs et les revêtements papier. Les autres formats comprennent les matériaux modifiés et prégélatinisés, qui offrent une hydratation rapide et une dispersibilité à l'eau froide.
Par nature :
le biologique détient une valeur plus élevée tandis que le conventionnel ajoute du volumeLes produits biologiques représentent 63,98 % du marché des dérivés du riz en 2025. Le développement de produits premium en Amérique du Nord et en Europe a soutenu cette position de leader pendant plusieurs années. Le Département de l'Agriculture des États-Unis applique ses exigences de renforcement du contrôle biologique depuis mars 2024, améliorant la traçabilité dans toute la chaîne d'approvisionnement biologique. De même, le Règlement européen 2018/848 exige une documentation et des contrôles pour les produits biologiques entrant sur les marchés européens. La préférence croissante des consommateurs pour des ingrédients certifiés et traçables soutient davantage la demande de dérivés du riz biologiques dans les applications alimentaires et de boissons premium.
Les produits conventionnels devraient croître à un CAGR de 7,13 % durant la période 2026-2031. L'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique s'appuient davantage sur des chaînes d'approvisionnement régionales à moindre coût, qui manquent souvent d'infrastructure de certification biologique. La fabrication alimentaire en vrac, l'alimentation animale et la fabrication de papier stimulent les volumes d'amidon de riz conventionnel dans ces régions. Des coûts de production plus bas et une disponibilité plus large rendent les dérivés conventionnels adaptés aux applications industrielles à grand volume. Bien que les produits biologiques maintiennent des marges plus élevées dans les circuits spécialisés des marchés développés, la capacité de production conventionnelle sert des volumes plus importants sur les marchés émergents.
Par canal de distribution :
les achats industriels maintiennent la tête tandis que la vente au détail se développeLa distribution industrielle représentait 67,45 % de la taille du marché des dérivés du riz en 2025. La plupart des volumes d'amidon de riz, de farine et de protéines sont fournis par le biais de contrats en vrac entre les transformateurs et les acheteurs institutionnels. Les fabricants de produits alimentaires, les formulateurs pharmaceutiques, les fabricants d'aliments composés, les papeteries et les producteurs textiles s'appuient sur des spécifications de produits constantes et des livraisons fiables. Leurs décisions d'achat privilégient les audits qualité, la logistique, le prix par spécification et le support technique. Les achats en ligne gagnent également du terrain parmi les fabricants alimentaires de taille moyenne en Asie-Pacifique.
La distribution au détail devrait se développer à un CAGR de 6,82 % durant la période 2026-2031. Les produits de grande consommation contenant des dérivés du riz gagnent de l'espace en rayon dans les supermarchés et les hypermarchés. Les plateformes de commerce électronique permettent également aux marques spécialisées de vendre directement aux consommateurs de la protéine de riz biologique, de la farine de riz sans gluten et de l'huile de son de riz. La demande au détail est davantage influencée par l'image de marque des consommateurs et la commodité. Cependant, les circuits industriels restent essentiels car ils représentent la majorité des volumes d'ingrédients. Le marché des dérivés du riz bénéficie lorsque les producteurs peuvent servir des clients industriels à long terme tout en répondant également aux formats de vente au détail à plus haute valeur ajoutée.
Analyse géographique
L'Amérique du Nord détenait 37,12 % des revenus régionaux en 2025, la plus grande part géographique. La région dispose de capacités de transformation alimentaire établies et d'une forte demande pour les produits sans gluten, végétaux et biologiques. Les grands fabricants alimentaires intègrent la farine de riz dans les produits standard de boulangerie, de snacking et de nutrition infantile. La protéine de riz est également utilisée dans les boissons prêtes à consommer, les barres énergétiques et les compléments alimentaires en vente directe aux consommateurs. Ces applications étendent la demande au-delà des petites marques spécialisées.
L'Europe maintient la demande grâce aux segments de consommateurs premium en Allemagne, en France, au Royaume-Uni, aux Pays-Bas et en Italie. L'amidon de riz et la protéine de riz certifiés biologiques se négocient à des prix plus élevés que les produits conventionnels sur ces marchés. Les exigences réglementaires relatives aux produits biologiques renforcent davantage l'importance des chaînes d'approvisionnement vérifiées. L'Amérique du Sud combine une production locale de riz avec une base de transformation alimentaire en développement, tandis que le Moyen-Orient et l'Afrique restent plus dépendants des importations pour l'amidon de riz et la farine standard. Les programmes de sécurité alimentaire et les investissements dans les chaînes d'approvisionnement agricoles pourraient soutenir la croissance future de la demande.
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé parmi toutes les régions, à 7,24 % durant la période 2026–2031. La région bénéficie d'une disponibilité abondante en riz, d'une capacité de transformation en expansion et du soutien gouvernemental aux ingrédients à base de riz. La Chine développe ses capacités de production d'amidon de riz et de protéine de riz. La demande croissante des industries alimentaire, des boissons et de l'alimentation animale renforce davantage les capacités de transformation régionales et les opportunités d'exportation. Les améliorations des infrastructures de transformation pourraient également accroître les exportations de produits dérivés du son en provenance de la région.
Paysage concurrentiel
Le marché des dérivés du riz présente une structure fragmentée. Les grandes entreprises se font concurrence sur les produits d'amidon standardisés et de qualité industrielle en garantissant la fiabilité de l'approvisionnement, une large couverture géographique, des tests d'application et un soutien à la formulation. Les spécialistes régionaux restent importants dans la protéine de riz biologique, les amidons modifiés et les extraits de son de qualité nutraceutique, qui nécessitent une documentation rigoureuse. Les produits de qualité courante sont souvent interchangeables, limitant l'exclusivité des produits et faisant d'un approvisionnement fiable un critère d'achat clé. Les produits de haute pureté et certifiés offrent une différenciation plus forte pour les petits transformateurs capables de répondre aux spécifications strictes des clients.
Roquette a indiqué que les produits de spécialité restent son principal moteur de performance dans des conditions de marché difficiles anticipées en 2025, notamment une demande faible et une surcapacité dans l'amidon de commodité. Ce résultat démontrerait la valeur des portefeuilles au service des clients pharmaceutiques et techniques avec des matériaux différenciés. Axiom Foods commercialise une protéine de riz claire pour les boissons acides, établissant une position spécialisée dans une catégorie où les protéines en poudre traditionnelles sont inadaptées. Les entreprises disposant de méthodes de traitement validées peuvent se différencier sur la performance, la clarté des boissons, la flexibilité de formulation et la qualification client plutôt que uniquement sur le prix des matières premières.
BENEO a lancé un programme d'agriculture rizicole durable au Vietnam en juillet 2025 pour soutenir les ingrédients de riz certifiés grâce à la formation des agriculteurs, aux initiatives de traçabilité et au suivi de la durabilité. Cette initiative reflète l'attention croissante des acheteurs aux pratiques agricoles vérifiées et à la documentation de la chaîne d'approvisionnement dans les circuits européens et nord-américains. Les règles de contrôle biologique aux États-Unis augmentent également la valeur des systèmes de certification établis. Les fabricants leaders sont susceptibles de combiner un approvisionnement traçable avec le développement de produits pour les clients des secteurs alimentaire, pharmaceutique, des soins personnels et des aliments pour animaux de compagnie. Le marché des dérivés du riz reste accessible aux producteurs régionaux qui répondent systématiquement à des spécifications strictes, tandis que l'échelle continue de bénéficier aux fournisseurs de produits standard.
Leaders du secteur des dérivés du riz
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Roquette Frères
-
Archer Daniels Midland Company
-
Südzucker Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dérivés du Riz
- Cargill, Incorporated
- Adani Wilmar Ltd.
- Ingredion Incorporated
- Südzucker Group
- Archer Daniels Midland Company
- Roquette Frères
- Olam International
- BCL Industries
- Manildra Group
- Thai Flour Industry Co., Ltd.
- Sacchetto S.p.A.
- RIBUS, Inc.
- Agarwal Industries Pvt. Ltd.
- Riceland Foods, Inc.
- Ricela Group
- Tsuno Group Co., Ltd.
- King Rice Oil Group
- Ebro Ingredients
- Shafi Gluco Chem
- Producers Rice Mill
Recent Industry Developments in Marché des Dérivés du Riz
- Juillet 2026 : Les actionnaires de Tate & Lyle ont approuvé l'acquisition en numéraire d'Ingredion pour 3,7 milliards GBP avec un vote quasi unanime de 99 %. Sous réserve de l'approbation réglementaire, la transaction a créé une entité combinée avec un chiffre d'affaires annuel d'environ 10 milliards USD.
- Juin 2025 : Agrana et Ingredion ont signé un accord de coentreprise pour investir 35 millions EUR (40 millions USD) dans l'expansion de la production d'amidon à AGFD Tandarei en Roumanie. La construction a débuté en juin 2025 et devrait être achevée dans un délai de 2,5 ans.
- Juin 2025 : Ingredion a annoncé une expansion de 50 millions USD de son site de production d'amidon à Cedar Rapids, Iowa. L'investissement vise à valoriser les amidons utilisés dans l'industrie de l'emballage et de la fabrication du papier. La construction devrait être achevée en 2027 et devrait générer 200 000 heures de travail pour les sous-traitants.
- Janvier 2025 : Axiom Foods a lancé Oryzatein® 2.0, une protéine de riz blanche et sans grumeaux à très faible teneur en métaux lourds, destinée aux aliments végétaux et à la nutrition infantile. Le produit offre une solubilité améliorée, un goût neutre et une couleur neutre, favorisant son utilisation dans les boissons sans allergènes, les alternatives végétales au lait et aux produits laitiers, ainsi que dans la nutrition infantile à base de protéines.
Portée du rapport mondial sur le marché des dérivés du riz
Les dérivés du riz sont des ingrédients à valeur ajoutée produits par la transformation du riz et des sous-produits du riz en produits tels que l'amidon de riz, la farine de riz, la protéine de riz, l'huile de son de riz et le sirop de riz. Ces dérivés sont largement utilisés dans les applications alimentaires et des boissons, l'alimentation animale, la nutraceutique et les applications industrielles.
Le marché des dérivés du riz est segmenté par type de produit, forme, nature, canal de distribution et géographie. Par type de produit, le marché est segmenté en amidon de riz, farine de riz, huile de son de riz, protéine de riz et autres. Par forme, le marché est segmenté en poudre, liquide, granulaire et autres. Par nature, le marché est segmenté en biologique et conventionnel. Par canal de distribution, le marché est segmenté en industriel et au détail (supermarchés/hypermarchés, magasins de vente au détail en ligne et autres canaux de distribution). Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
| Amidon de riz |
| Farine de riz |
| Huile de son de riz |
| Protéine de riz |
| Autres |
| Poudre |
| Liquide |
| Granulaire |
| Autres |
| Biologique |
| Conventionnel |
| Industriel | |
| Vente au détail | Supermarchés et hypermarchés |
| Vente au détail en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Amidon de riz | |
| Farine de riz | ||
| Huile de son de riz | ||
| Protéine de riz | ||
| Autres | ||
| Par forme | Poudre | |
| Liquide | ||
| Granulaire | ||
| Autres | ||
| Par nature | Biologique | |
| Conventionnel | ||
| Par canal de distribution | Industriel | |
| Vente au détail | Supermarchés et hypermarchés | |
| Vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des dérivés du riz ?
Le marché des dérivés du riz était évalué à 16,53 milliards USD en 2025 et devrait atteindre 17,45 milliards USD en 2026. Le marché devrait croître jusqu'à 23,28 milliards USD d'ici 2031, enregistrant un CAGR de 5,94 % durant la période 2026-2031.
Quel type de produit détenait la plus grande part du marché des dérivés du riz en 2025 ?
L'amidon de riz était le plus grand segment par type de produit, représentant 31,58 % du marché en 2025.
Quelle forme dominait le marché des dérivés du riz en 2025 ?
La forme poudre dominait le marché avec une part de 42,35 % en 2025.
Quel segment par nature représentait la plus grande part de marché en 2025 ?
Le segment biologique dominait le marché, captant 63,98 % du chiffre d'affaires total en 2025.
Quel canal de distribution détenait la plus grande part du marché des dérivés du riz en 2025 ?
Le canal de distribution industriel était le segment leader, représentant 67,45 % du marché en 2025.