
Marktgröße und Marktanteil für Reisderivate
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 17.45 Milliarden US-Dollar |
| Marktgröße (2031) | 23.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.94 % |
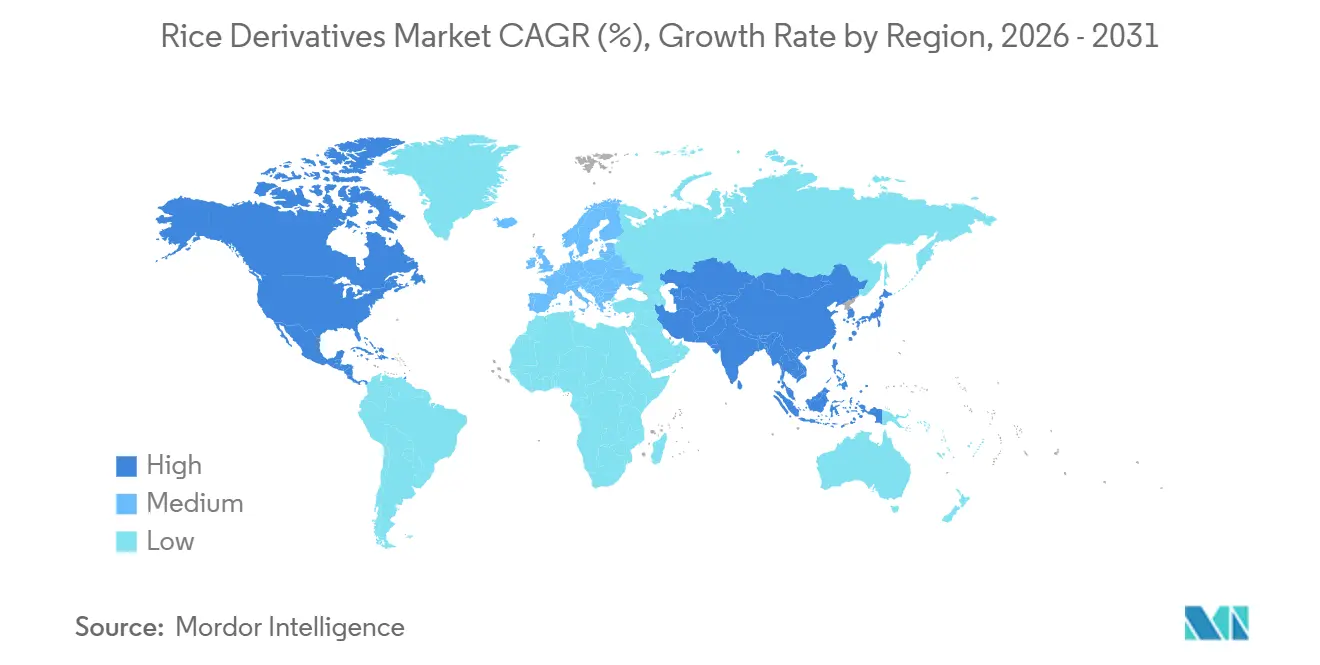
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
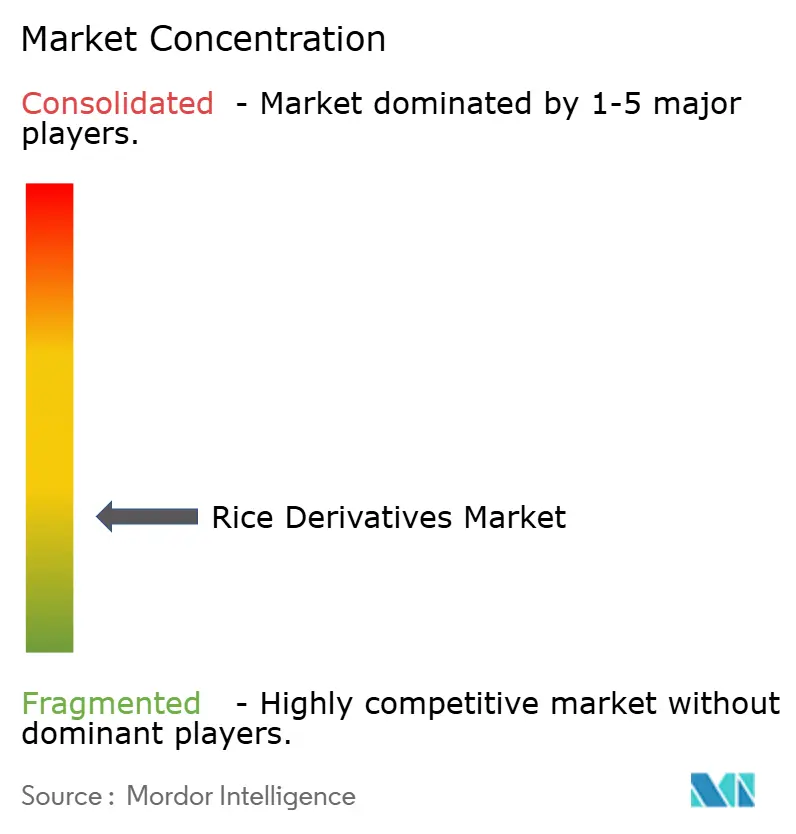
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Reisderivate von Mordor Intelligence
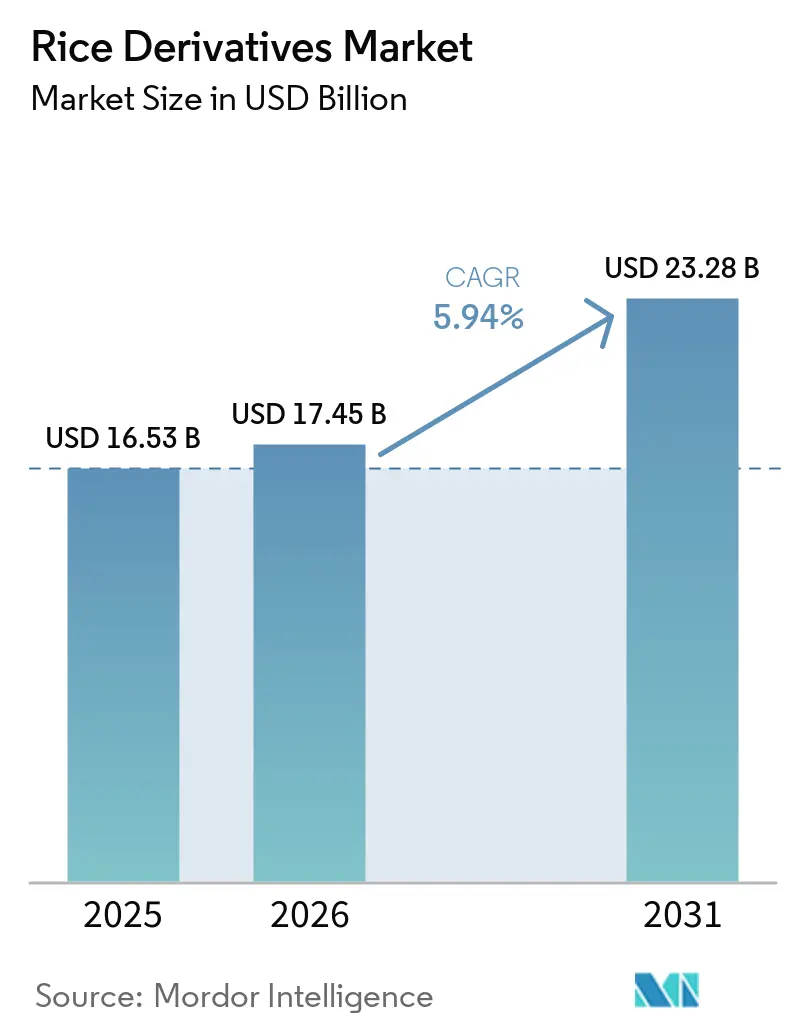
Die Marktgröße für Reisderivate wurde im Jahr 2025 auf 16,53 Milliarden USD und im Jahr 2026 auf 17,45 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 5,94 % über den Zeitraum 2026–2031 23,28 Milliarden USD erreichen. Lebensmittelhersteller treiben den Markt für Reisderivate an, indem sie glutenfreie und allergenfreundliche Zutaten für Massenprodukte suchen. Hersteller aus der Pharma- und Körperpflegebranche verwenden reisbasierte Materialien ebenfalls, wenn geringe Partikelgröße, neutrale Farbe und pflanzliche Positionierung wichtig sind. Lebensmittelproduzenten profitieren von einem erheblichen globalen Reisangebot; der Wert von Reiskleie hängt jedoch von einer schnellen Stabilisierung nach dem Mahlen ab. Folglich bevorzugt der Markt Verarbeiter, die Rückverfolgbarkeit, Qualitätskontrolle und spezialisierte Verarbeitungskapazitäten sicherstellen können, anstatt sich ausschließlich auf die Rohstoffversorgung zu verlassen. Die stärksten Chancen liegen in Produkten, die funktionale Leistung mit klarer Kennzeichnung und zertifizierter Beschaffung verbinden.
Wichtigste Erkenntnisse des Berichts
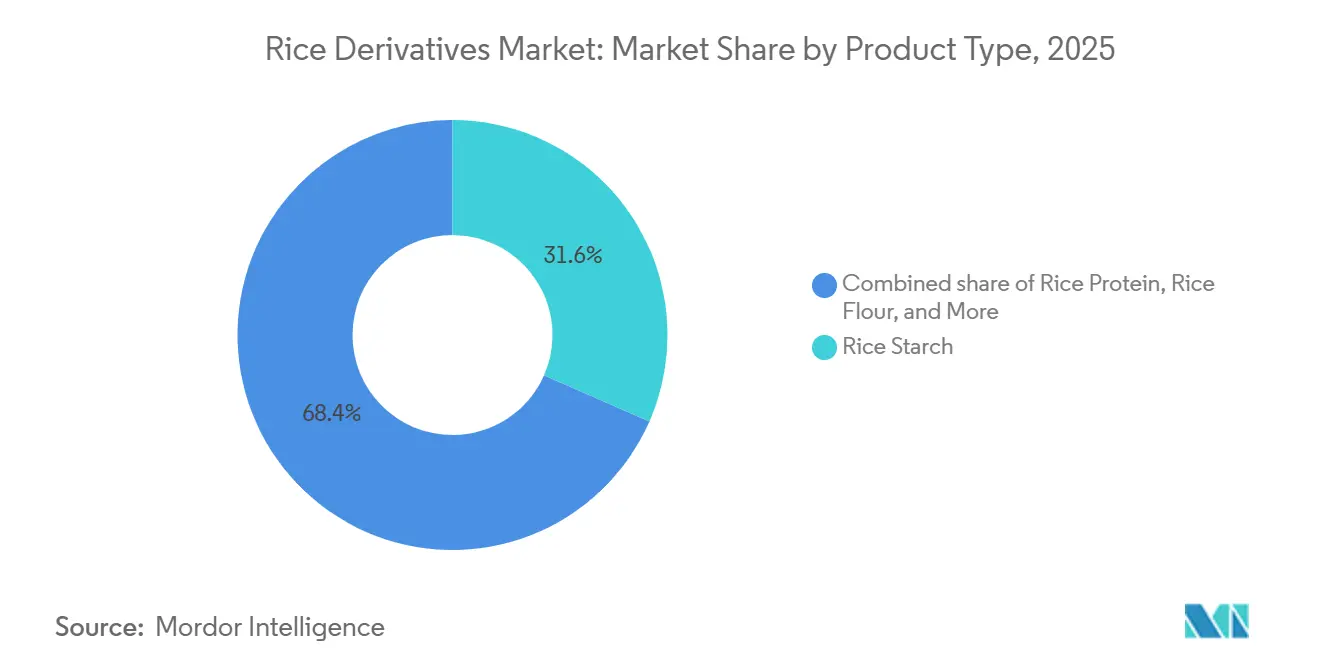
- Nach Produkttyp führte Reisstärke den Markt für Reisderivate mit einem Anteil von 31,58 % im Jahr 2025 an, während Reisprotein voraussichtlich die schnellste CAGR von 6,73 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Form behielt Pulver im Jahr 2025 einen Anteil von 42,35 %, während Flüssig bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen wird.
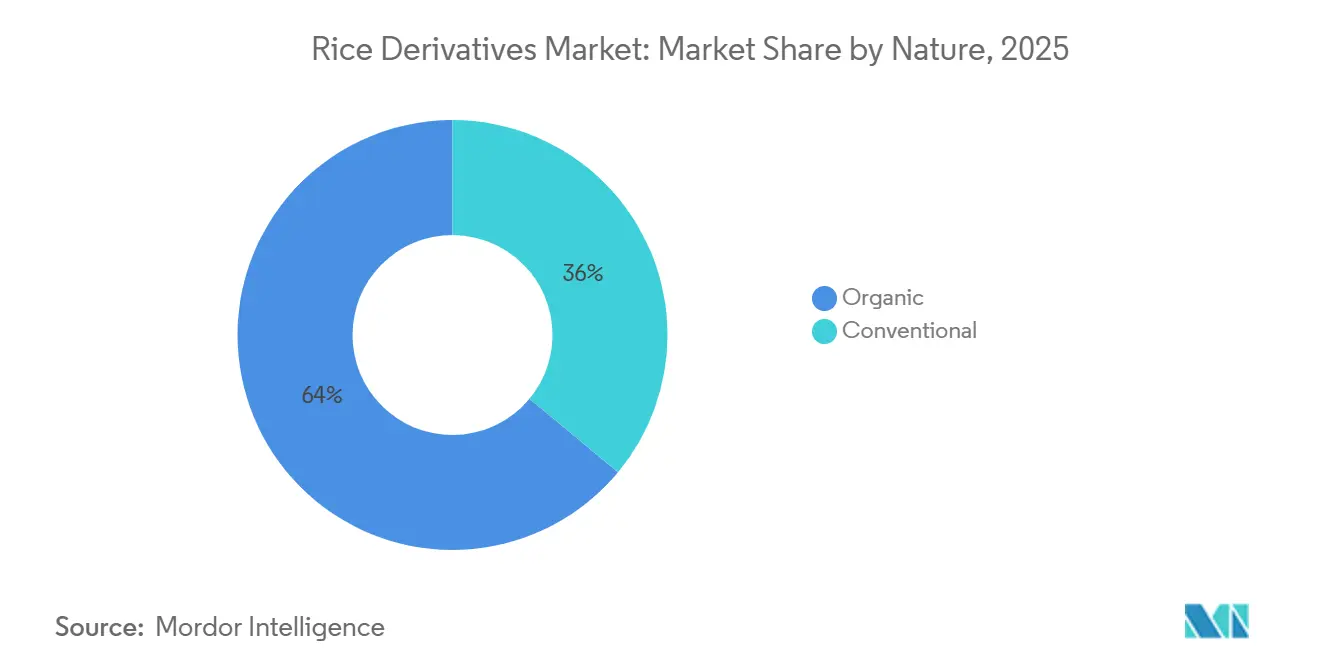
- Nach Art führte Bio den Markt mit einem Anteil von 63,98 % im Jahr 2025 an, während Konventionell voraussichtlich die schnellste CAGR von 7,13 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Vertriebskanal führte Industrie den Markt mit einem Anteil von 67,45 % im Jahr 2025 an, während Einzelhandel voraussichtlich die schnellste CAGR von 6,82 % im Zeitraum 2026–2031 verzeichnen wird.
- Nach Geografie führte Nordamerika den Markt für Reisderivate im Jahr 2025 mit einem Anteil von 37,12 % an, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach reisbasierten Zutaten in verarbeiteten Lebensmitteln | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung glutenfreier und allergenfreier Produkte | +1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Reismühlennebenprodukten in der Tierernährung | +0.6% | Asien-Pazifik, mit Ausstrahlungseffekten auf Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der funktionellen, nutraceutischen und pflanzenbasierten Ernährung | +1.0% | Global, insbesondere Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung industrieller Anwendungen für Reisstärke | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hochreinen und maßgeschneiderten Zutaten | +0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach reisbasierten Zutaten in verarbeiteten Lebensmitteln
Verzehrfertige und minimal verarbeitete Lebensmittelprodukte verwenden Reisstärke und Reismehl als Binde- und Texturierungszutaten. Laut einem 2025 vom Multidisciplinary Digital Publishing Institute (MDPI) veröffentlichten Artikel verdickt, stabilisiert, geliert und verkapselt Reisstärke Zutaten in Suppen, Soßen, Puddings und Süßwaren. Ihre neutrale Farbe und ihr milder Geschmack unterstützen zudem ihren Einsatz in klaren Brühen und Säuglingsnahrung[1]. Große Konsumgüterunternehmen integrieren Reismehl in ihre Standardproduktlinien, verlagern die Beschaffung über den Fachhandel hinaus und erzeugen eine konsistentere Massennachfrage. Reismühlen-Nebenprodukte liefern zudem Zutaten für Tierfutter, insbesondere im asiatisch-pazifischen Raum, wo Verarbeiter die Materialnutzung über jeden Mahlstrom hinweg verbessern können. Diese Versorgungsposition ermöglicht es dem Markt für Reisderivate, mit weizenbasierten Inputs in verarbeiteten Lebensmitteln zu konkurrieren, und ermutigt integrierte Verarbeiter, aus mehreren Outputs Wertschöpfung zu erzielen.
Ausweitung glutenfreier und allergenfreier Produkte
Die US-amerikanische Food and Drug Administration stellt Leitlinien zur Allergenkennzeichnung bereit, die Lebensmittelherstellern bei der Verwaltung von Zutatenangaben und Reformulierungsentscheidungen helfen. Hersteller verwenden Reismehl und Reisstärke in glutenfreien Bäckerei-, Snack- und Säuglingsernährungsformulierungen, da diese Zutaten eine vertraute pflanzliche Option mit neutralen sensorischen Eigenschaften bieten. Größere Verträge können die Mengen der Müller steigern, jedoch auch den Stückmargen Druck ausüben, was vertikal integrierten Verarbeitern mit zuverlässigen Mahl-, Test- und Logistikkapazitäten zugute kommt. Der Markt für Reisderivate ist besser positioniert, wenn Verarbeiter Skalierung mit konsistenten Spezifikationen und Kundensupport verbinden. In der Europäischen Union gehört Reis nicht zu den 14 kennzeichnungspflichtigen Allergenen gemäß der Verordnung (EU) Nr. 1169/2011, wie im Januar 2025 im Recht der Europäischen Union festgestellt[2]. Diese regulatorische Position unterstützt den breiteren Einsatz reisbasierter Zutaten in allergenfreundlichen Formulierungen und treibt die Nachfrage nach hochreinen Zutaten an, die technische Anforderungen erfüllen.
Wachstum der funktionellen, nutraceutischen und pflanzenbasierten Ernährung
Reisprotein ist der am schnellsten wachsende Produkttyp im Markt für Reisderivate, angetrieben durch seine Eignung für pflanzenbasierte und allergenfreundliche Formulierungen. Hersteller verwenden Erbsen- und Reisproteinmischungen in Sportnahrungspulvern, da ihre komplementären Aminosäureprofile Produkte unterstützen, die Soja- und Milchzutaten vermeiden. Reisprotein unterstützt auch Anwendungen in trinkfertigen Sporthydratations- und Saftanreicherungsprodukten, bei denen herkömmliche Pulverproteine Körnigkeit erzeugen oder unlöslich bleiben können. Japan fördert die Kommerzialisierung von Reismehl und Reisprotein durch Initiativen des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei. Diese Entwicklungen schaffen Chancen für den Markt für Reisderivate, in höherwertige Ernährungskategorien einzutreten, und bieten ein Modell für politische Unterstützung in anderen reisproduzierenden Ländern.
Ausweitung industrieller Anwendungen für Reisstärke
Reisstärkeanwendungen jenseits von Lebensmitteln erzeugen Nachfrage aus der Pharma-, Körperpflege-, Verpackungs-, Papier- und Textilindustrie. Ihre geringe Korngröße und Pastentransparenz machen Reisstärke geeignet für die Tablettenherstellung und kosmetische Puder, wo Produktaussehen und Dosierleistung entscheidend sind. Biologisch abbaubare Verpackungsfolien und Textilschlichtungsmittel erzeugen ebenfalls Nachfrage, die unabhängig von den Konsumausgaben für Lebensmittel ist. Die Forschung hat reisstärkebasierte co-verarbeitete Hilfsstoffe für die Direktkompression und kolongezielte Arzneimittelabgabe bewertet. Industrielle Anwender legen großen Wert auf konsistente Spezifikationen, kontrollierte Partikeleigenschaften und zuverlässige Versorgung, was die Bedeutung von Verarbeitungskontrollen erhöht. Diese Anforderungen unterstützen eine breitere Anwendungsbasis für den Markt für Reisderivate und bieten maßgeschneiderte Materialien mit einem klareren Weg zu Premiumpreisen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Ranzigkeit von Reiskleie begrenzt die Lagerflexibilität | -0.8% | Global, am stärksten in tropischen Asien-Pazifik-Klimazonen | Kurzfristig (≤ 2 Jahre) |
| Hohe Empfindlichkeit von Reisderivaten gegenüber Schwankungen bei Reis- und Energiepreisen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bekanntheit von Mehrwertprodukten | -0.4% | Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Inkonsistente Qualität von Mühlennebenprodukten | -0.5% | Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Ranzigkeit von Reiskleie schränkt die Lagerflexibilität ein
Reiskleie verschlechtert sich nach dem Mahlen schnell, da Lipase- und Lipoxygenaseaktivität hydrolytische und oxidative Ranzigkeit verursacht. Kleine und mittelgroße Mühlen müssen entweder in Stabilisierungsanlagen investieren oder einen geringeren Wert aus dem Kleiestream akzeptieren – eine Herausforderung, die in preissensiblen Erzeugerregionen besonders bedeutsam ist. Kaltplasma, Ultrahochdruckverarbeitung und Elektronenstrahlbestrahlung können die Haltbarkeit unter kontrollierten Bedingungen verlängern. Kapitalanforderungen, Geräteverfügbarkeit und industrielle Skalierbarkeit bleiben jedoch für viele Mühlen in Asien herausfordernd. Der Markt für Reisderivate sieht sich in Bereichen Einschränkungen gegenüber, in denen die Mahlinfrastruktur die Kleiequalität nicht schnell genug für eine hochwertige nachgelagerte Verarbeitung erhalten kann.
Hohe Empfindlichkeit von Reisderivaten gegenüber Schwankungen bei Reis- und Energiepreisen
Die Margen für Reisderivate schwächen sich ab, wenn Paddy- und Energiekosten gleichzeitig steigen. Der FAO-Gesamtreispreisindex der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) ging 2025 zurück, da große Ernten die globale Reisverfügbarkeit erhöhten[3]. Niedrigere Reispreise können die Rohstoffkosten senken; sie können jedoch auch die Kleiepreise senken und die Erträge aus Kleieöl und Kleieextrakten schwächen. Niedrigpreisbedingungen können auch die Anreize für die Paddy-Sortierung und eine sorgfältige Nachernteverarbeitung verringern, was potenziell zu Rohstoffqualitätsschwankungen bei spezialisierten Anwendungen führt. Lösungsmittelextraktion, Sprühtrocknung und enzymatische Verarbeitung erfordern erhebliche Energieinputs, insbesondere in Märkten, die auf importierte Energie angewiesen sind. Daher ist der Markt für Reisderivate auf Verarbeiter angewiesen, die Beschaffung, Energieverbrauch und Produktqualität während volatiler Rohstoffzyklen effektiv steuern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reisstärke führt beim Umsatz, während Reisprotein schneller wächstReisstärke machte 31,58 % der Marktgröße für Reisderivate im Jahr 2025 aus und ist damit der größte Produkttyp. Die Nachfrage aus Lebensmittel-, Pharma- und Körperpflegeanwendungen unterstützt ihre führende Position. Ihre geringe Korngröße von 2–7 Mikrometern und hohe Pastentransparenz ermöglichen ihren Einsatz bei der Tablettenformung und Staubanwendungen. Reismehl unterstützt glutenfreie Backwaren, Säuglingsernährung und Conveniencefoods. Reiskleieöl dient Speiseöl- und Nutraceutical-Anwendungen, während Reissirup, Reiskleienwachs und Reiskeimöl kleinere, spezialisierte Produkte bleiben.
Reisprotein soll im Zeitraum 2026–2031 mit einer CAGR von 6,73 % wachsen und damit die schnellste Wachstumsrate unter den Produkttypen aufweisen. Sein zunehmender Einsatz in Sportnahrung, allergenfreundlichen Säuglingsprodukten und funktionellen Getränken unterstützt dieses Wachstum. Wasserlösliches Reisprotein ermöglicht seinen Einsatz in stark sauren Getränken, wo herkömmliche Pulverproteine ungeeignet sind. Die steigende Nachfrage nach Clean-Label- und pflanzenbasierten Proteinaltnativen treibt seine Akzeptanz in aufkommenden Lebensmittel- und Getränkeanwendungen weiter voran. Die Branche der Reisderivate kann von Investitionen in Stabilisierungs- und Ölextraktionsanlagen in der Nähe von Reismühlen profitieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form:
Pulver behält breite Verwendung, während Flüssig neue Anwendungen unterstütztPulver machte 42,35 % des Kategorieumsatzes im Jahr 2025 aus, angetrieben durch seine einfache Handhabung, Umgebungslagerstabilität und Kompatibilität mit Trockenmisch- und Direktkompressionsprozessen. Hersteller verwenden Reisstärkepulver in präzisionsdosierten Pharmaprodukten und Reisproteinpulver in Sportnahrungsmischungen und Mahlzeitenersatzprodukten. Reismehlpulver eignet sich gut für Backwaren und Snackprodukte, die Feuchtigkeitskontrolle erfordern. Seine etablierten Vorteile bei Lagerung, Transport und Verarbeitung unterstützen die weitverbreitete industrielle Akzeptanz weiter. Die wachsende Nachfrage nach lagerstabilen, praktischen Zutatenformaten stärkt weiterhin die Präferenz für pulverförmige Reisderivate in den Endverbrauchsindustrien.
Flüssige Reisderivate sollen im Prognosezeitraum 2026–2031 mit einer CAGR von 6,25 % wachsen. Flüssige Stärkesuspensionen unterstützen Nassverfahren in der Papierherstellung, indem sie sich anders durch Fasern verteilen als Pulveraufschlämmungen. Reisproteinformulierungen für klare Getränke ermöglichen es flüssigen Produkten auch, in trinkfertige Ernährungsformate einzutreten. Die wachsende Nachfrage nach praktischen flüssigen Formulierungen soll ihren Einsatz in Getränke- und Industrieanwendungen weiter ausweiten. Granulatprodukte bleiben für Textilschlichtung, Klebstoffe und Papierbeschichtungen relevant. Andere Formate umfassen modifizierte und vorgelatinierte Materialien, die schnelle Hydratation und Kaltlöslichkeit bieten.
Nach Art:
Bio hält höheren Wert, während Konventionell Volumen hinzufügtBiologische Produkte machen 63,98 % des Marktes für Reisderivate im Jahr 2025 aus. Die Entwicklung von Premiumprodukten in Nordamerika und Europa hat diese führende Position seit mehreren Jahren unterstützt. Das US-amerikanische Landwirtschaftsministerium setzt seine Anforderungen zur Stärkung der Bio-Durchsetzung seit März 2024 durch und verbessert die Rückverfolgbarkeit in der gesamten Bio-Lieferkette. Ebenso erfordert die Europäische Verordnung 2018/848 Dokumentation und Kontrollen für Bio-Produkte, die in europäische Märkte eintreten. Die wachsende Verbraucherpräferenz für zertifizierte und rückverfolgbare Zutaten unterstützt die Nachfrage nach biologischen Reisderivaten in Premium-Lebensmittel- und Getränkeanwendungen weiter.
Konventionelle Produkte sollen im Zeitraum 2026–2031 mit einer CAGR von 7,13 % wachsen. Asien-Pazifik, Südamerika sowie der Nahe Osten und Afrika sind stärker auf kostengünstigere regionale Lieferketten angewiesen, denen häufig die Infrastruktur für Bio-Zertifizierungen fehlt. Massenlebensmittelherstellung, Tierfütterung und Papierherstellung treiben konventionelle Reisstärkemengen in diesen Regionen an. Niedrigere Produktionskosten und breitere Verfügbarkeit machen konventionelle Derivate für hochvolumige industrielle Anwendungen geeignet. Während Bio-Produkte in Spezialkanälen in entwickelten Märkten höhere Margen aufrechterhalten, bedient die konventionelle Produktionskapazität größere Mengen in Schwellenmärkten.
Nach Vertriebskanal:
Industrieller Einkauf behält die Führung, während Einzelhandel expandiertDer industrielle Vertrieb machte 67,45 % der Marktgröße für Reisderivate im Jahr 2025 aus. Die meisten Reisstärke-, Mehl- und Proteinmengen werden über Großverträge zwischen Verarbeitern und institutionellen Käufern geliefert. Lebensmittelhersteller, Pharmaformulierungsunternehmen, Futtermittelkompoundierer, Papiermühlen und Textilproduzenten sind auf konsistente Produktspezifikationen und zuverlässige Lieferungen angewiesen. Ihre Kaufentscheidungen priorisieren Qualitätsprüfungen, Logistik, Preis pro Spezifikation und technischen Support. Online-Beschaffung gewinnt auch bei mittelgroßen Lebensmittelherstellern im Asien-Pazifik-Raum an Bedeutung.
Der Einzelhandelsvertrieb soll im Zeitraum 2026–2031 mit einer CAGR von 6,82 % wachsen. Verpackte Lebensmittel, die Reisderivate enthalten, gewinnen Regalfläche in Supermärkten und Verbrauchermärkten. E-Commerce-Plattformen ermöglichen es Spezialmarken auch, biologisches Reisprotein, glutenfreies Reismehl und Reiskleieöl direkt an Verbraucher zu verkaufen. Die Einzelhandelsnachfrage wird stärker von Verbrauchermarken und Bequemlichkeit beeinflusst. Industrielle Kanäle bleiben jedoch entscheidend, da sie den Großteil der Zutatenmengen ausmachen. Der Markt für Reisderivate profitiert, wenn Produzenten langfristige Industriekunden bedienen und gleichzeitig höherwertige Einzelhandelsformate ansprechen können.
Geografische Analyse
Nordamerika hielt im Jahr 2025 mit 37,12 % den größten geografischen Anteil am regionalen Umsatz. Die Region verfügt über etablierte Lebensmittelverarbeitungskapazitäten und eine starke Nachfrage nach glutenfreien, pflanzenbasierten und biologischen Produkten. Große Lebensmittelhersteller integrieren Reismehl in standardisierte Backwaren-, Snack- und Säuglingsernährungsprodukte. Reisprotein wird zudem in trinkfertigen Getränken, Energieriegeln und Nahrungsergänzungsmitteln für den Direktvertrieb an Verbraucher eingesetzt. Diese Anwendungen weiten die Nachfrage über kleine Spezialmarken hinaus aus.
Europa hält die Nachfrage durch Premium-Verbrauchersegmente in Deutschland, Frankreich, dem Vereinigten Königreich, den Niederlanden und Italien aufrecht. Bio-zertifizierte Reisstärke und Reisprotein erzielen in diesen Märkten höhere Preise als konventionelle Produkte. Regulatorische Anforderungen an biologische Produkte unterstreichen zusätzlich die Bedeutung verifizierter Lieferketten. Südamerika kombiniert lokale Reisproduktion mit einer sich entwickelnden Lebensmittelverarbeitungsbasis, während der Nahe Osten und Afrika bei Standard-Reisstärke und -mehl stärker von Importen abhängig bleiben. Ernährungssicherheitsprogramme und Investitionen in landwirtschaftliche Lieferketten könnten das künftige Nachfragewachstum unterstützen.
Asien-Pazifik wird voraussichtlich die höchste CAGR aller Regionen verzeichnen, mit 7,24 % im Zeitraum 2026–2031. Die Region profitiert von reichlich verfügbarem Reis, wachsenden Verarbeitungskapazitäten und staatlicher Unterstützung für reisbasierte Zutaten. China baut seine Produktionskapazitäten für Reisstärke und Reisprotein aus. Die wachsende Nachfrage aus der Lebensmittel-, Getränke- und Tierernährungsindustrie stärkt die regionalen Verarbeitungskapazitäten und Exportmöglichkeiten weiter. Verbesserungen der Verarbeitungsinfrastruktur könnten zudem die Exporte von aus Kleie gewonnenen Produkten aus der Region steigern.

Wettbewerbslandschaft
Der Markt für Reisderivate hat eine fragmentierte Struktur. Große Unternehmen konkurrieren bei standardisierten Stärke- und Industrieprodukten, indem sie Versorgungszuverlässigkeit, breite geografische Abdeckung, Anwendungstests und Formulierungsunterstützung sicherstellen. Regionale Spezialisten bleiben wichtig bei biologischem Reisprotein, modifizierten Stärken und Kleieextrakten in Nutraceutical-Qualität, die eine strenge Dokumentation erfordern. Produkte in Rohstoffqualität sind oft austauschbar, was die Produktexklusivität einschränkt und eine zuverlässige Versorgung zu einem wichtigen Kaufkriterium macht. Hochreine und zertifizierte Produkte bieten eine stärkere Differenzierung für kleinere Verarbeiter, die strenge Kundenspezifikationen erfüllen können.
Roquette berichtete, dass Spezialprodukte angesichts der für 2025 erwarteten herausfordernden Marktbedingungen, einschließlich schwacher Nachfrage und Überkapazitäten bei Rohstoffstärke, ihr primärer Leistungstreiber bleiben. Dieses Ergebnis würde den Wert von Portfolios demonstrieren, die pharmazeutische und technische Kunden mit differenzierten Materialien bedienen. Axiom Foods vermarktet klares Reisprotein für saure Getränke und etabliert eine spezialisierte Position in einer Kategorie, in der herkömmliche Pulverproteine ungeeignet sind. Unternehmen mit validierten Verarbeitungsmethoden können auf Basis von Leistung, Getränkeklarheit, Formulierungsflexibilität und Kundenqualifizierung konkurrieren, anstatt ausschließlich auf den Rohstoffpreis zu setzen.
BENEO startete im Juli 2025 ein nachhaltiges Reisanbauprogram in Vietnam, um zertifizierte Reiszutaten durch Landwirtschaftsschulungen, Rückverfolgbarkeitsinitiativen und Nachhaltigkeitsmonitoring zu unterstützen. Diese Initiative spiegelt die zunehmende Aufmerksamkeit der Käufer auf verifizierte landwirtschaftliche Praktiken und Lieferkettendokumentation in europäischen und nordamerikanischen Kanälen wider. Bio-Durchsetzungsregeln in den Vereinigten Staaten erhöhen auch den Wert etablierter Zertifizierungssysteme. Führende Hersteller werden wahrscheinlich rückverfolgbare Beschaffung mit Produktentwicklung für Lebensmittel-, Pharma-, Körperpflege- und Heimtierfutterkunden kombinieren. Der Markt für Reisderivate bleibt für regionale Produzenten zugänglich, die strenge Spezifikationen konsequent erfüllen, während Skalierung weiterhin Lieferanten von Standardprodukten begünstigt.
Marktführer in der Branche der Reisderivate
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Roquette Frères
-
Archer Daniels Midland Company
-
Südzucker Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Reisderivate
- Cargill, Incorporated
- Adani Wilmar Ltd.
- Ingredion Incorporated
- Südzucker Group
- Archer Daniels Midland Company
- Roquette Frères
- Olam International
- BCL Industries
- Manildra Group
- Thai Flour Industry Co., Ltd.
- Sacchetto S.p.A.
- RIBUS, Inc.
- Agarwal Industries Pvt. Ltd.
- Riceland Foods, Inc.
- Ricela Group
- Tsuno Group Co., Ltd.
- King Rice Oil Group
- Ebro Ingredients
- Shafi Gluco Chem
- Producers Rice Mill

Recent Industry Developments in Markt für Reisderivate
- Juli 2026: Die Aktionäre von Tate & Lyle stimmten der Barübernahme durch Ingredion im Wert von 3,7 Milliarden GBP mit einer nahezu einstimmigen Mehrheit von 99 % zu. Vorbehaltlich der behördlichen Genehmigung entstand ein kombiniertes Unternehmen mit einem Jahresumsatz von rund 10 Milliarden USD.
- Juni 2025: Agrana und Ingredion unterzeichneten eine Joint-Venture-Vereinbarung zur Investition von 35 Millionen EUR (40 Millionen USD) in den Ausbau der Stärkeproduktion bei AGFD Tandarei in Rumänien. Der Bau begann im Juni 2025 und soll innerhalb von 2,5 Jahren abgeschlossen sein.
- Juni 2025: Ingredion kündigte eine Erweiterung seiner Stärkeanlage in Cedar Rapids, Iowa, im Wert von 50 Millionen USD an. Die Investition zielt darauf ab, den Wert von Stärken für die Verpackungs- und Papierherstellungsindustrie zu steigern. Der Bau soll 2027 abgeschlossen sein und voraussichtlich 200.000 Auftragnehmer-Arbeitsstunden generieren.
- Januar 2025: Axiom Foods brachte Oryzatein® 2.0 auf den Markt, ein weißes, grießfreies Reisprotein mit extrem niedrigem Schwermetallgehalt für pflanzenbasierte Lebensmittel und Säuglingsernährung. Das Produkt bietet verbesserte Löslichkeit, einen neutralen Geschmack und eine neutrale Farbe und unterstützt damit seinen Einsatz in allergenfreien Getränken, pflanzenbasierter Milch und Milchalternativen sowie proteinbasierter Säuglingsernährung.


Berichtsumfang des globalen Marktes für Reisderivate
Reisderivate sind Zutaten mit hohem Mehrwert, die durch die Verarbeitung von Reis und Reisnebenerzeugnissen zu Produkten wie Reisstärke, Reismehl, Reisprotein, Reiskleieöl und Reissirup hergestellt werden. Diese Derivate werden in der Lebensmittel- und Getränkeindustrie, in der Tierernährung, in der Nutraceutik sowie in industriellen Anwendungen eingesetzt.
Der Markt für Reisderivate ist nach Produkttyp, Form, Beschaffenheit, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Reisstärke, Reismehl, Reiskleieöl, Reisprotein und sonstige Produkte unterteilt. Nach Form ist der Markt in Pulver, Flüssigkeit, Granulat und sonstige Formen unterteilt. Nach Beschaffenheit ist der Markt in biologisch und konventionell unterteilt. Nach Vertriebskanal ist der Markt in industriell und Einzelhandel (Supermärkte/Hypermärkte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle) unterteilt. Geografisch ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
| Reisstärke |
| Reismehl |
| Reiskleieöl |
| Reisprotein |
| Sonstige |
| Pulver |
| Flüssig |
| Granulat |
| Sonstige |
| Bio |
| Konventionell |
| Industrie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Reisstärke | |
| Reismehl | ||
| Reiskleieöl | ||
| Reisprotein | ||
| Sonstige | ||
| Nach Form | Pulver | |
| Flüssig | ||
| Granulat | ||
| Sonstige | ||
| Nach Art | Bio | |
| Konventionell | ||
| Nach Vertriebskanal | Industrie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Reisderivate derzeit und wie ist der Wachstumsausblick?
Der Markt für Reisderivate wurde im Jahr 2025 auf 16,53 Milliarden USD geschätzt und soll 2026 17,45 Milliarden USD erreichen. Der Markt soll bis 2031 auf 23,28 Milliarden USD wachsen und im Zeitraum 2026–2031 eine CAGR von 5,94 % verzeichnen.
Welcher Produkttyp hatte im Jahr 2025 den größten Anteil am Markt für Reisderivate?
Reisstärke war das größte Produkttypsegment und machte 2025 einen Anteil von 31,58 % am Markt aus.
Welche Form dominierte den Markt für Reisderivate im Jahr 2025?
Die Pulverform dominierte den Markt mit einem Anteil von 42,35 % im Jahr 2025.
Welches Natursegment hatte im Jahr 2025 den größten Marktanteil?
Das Bio-Segment führte den Markt an und erfasste 63,98 % des Gesamtumsatzes im Jahr 2025.
Welcher Vertriebskanal hatte im Jahr 2025 den größten Anteil am Markt für Reisderivate?
Der industrielle Vertriebskanal war das führende Segment und machte 67,45 % des Marktes im Jahr 2025 aus.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
