
リモート監視・管理(RMM)ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
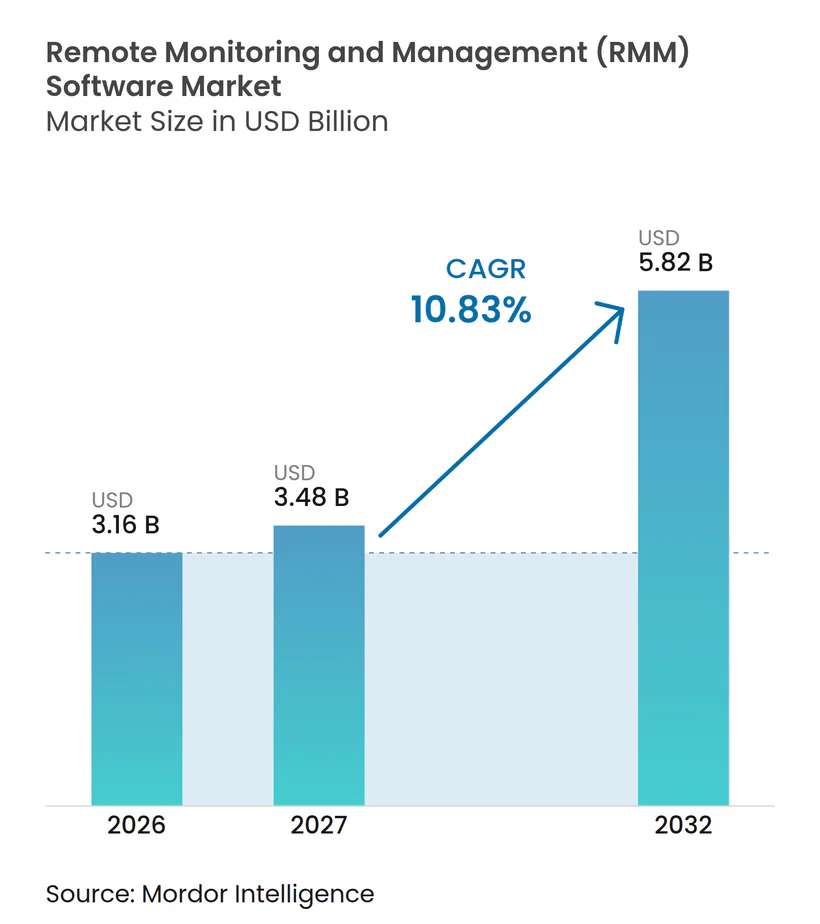
| 市場規模 (2027) | 3.48 十億米ドル |
| 市場規模 (2032) | 5.82 十億米ドル |
| 成長率 (2027 - 2032) | 10.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリモート監視・管理(RMM)ソフトウェア市場分析
リモート監視・管理(RMM)ソフトウェア市場規模は、2026年の3.16 ビリオン 米ドルから2027年には3.48 ビリオン 米ドルへ、さらに2032年には5.82 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 10.83%を記録すると予測されています。リモート監視・管理ソフトウェア市場は、ITチームがオフィス、クラウド環境、および従業員のエンドポイントにまたがるシステムを管理するにつれて成長しています。接続された資産の数が増加する中、技術者が手動で監視することは困難であるため、自動化された監視がサービス提供の中核となりつつあります。マネージドサービスプロバイダーは、事後対応型の修理作業から継続的な監視、パッチ適用、および修復へと移行しています。購入者がより強力な可視性とコンプライアンスサポートを求めるため、セキュリティ機能がコアプラットフォームの一部となりつつあります。ベンダーは、リモート管理、セキュリティ、バックアップ、およびワークフロー自動化を統合プラットフォームに組み合わせることで対応しています。
主要レポートのポイント
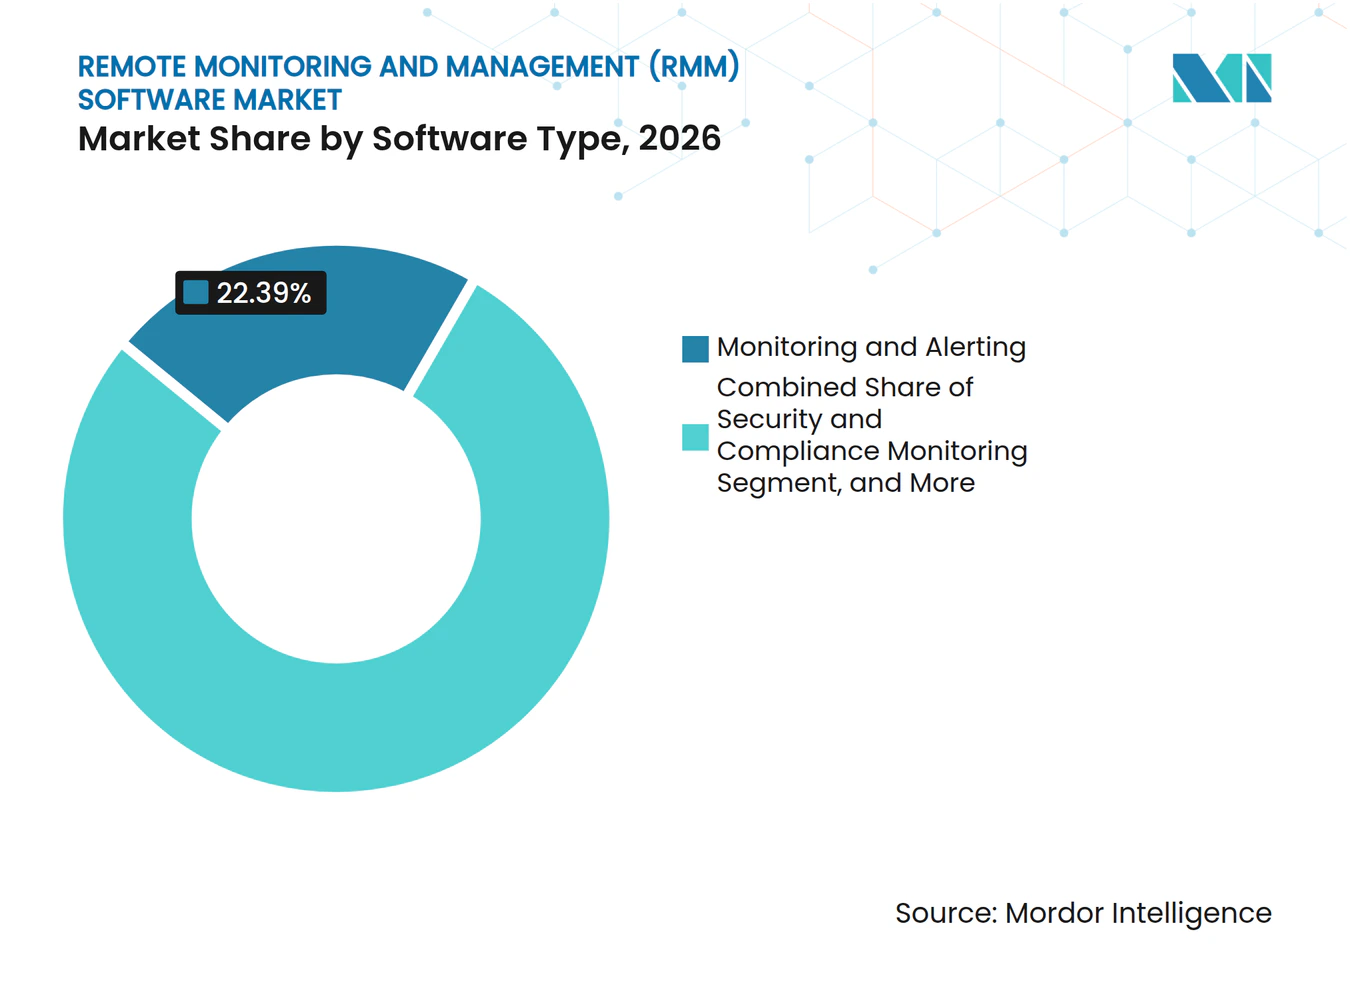
- ソフトウェアタイプ別では、監視・アラートが2026年のリモート監視・管理(RMM)ソフトウェア市場シェアの22.39%を占め、セキュリティ・コンプライアンス監視は2032年にかけてCAGR 11.52%で拡大すると予測されています。
- 展開モデル別では、クラウドベースのソリューションが2026年のリモート監視・管理(RMM)ソフトウェア市場シェアの68.84%を占め、2032年にかけてCAGR 11.48%で成長すると予測されています。
- 組織規模別では、中小企業が2026年に57.37%のシェアを占め、2032年にかけてCAGR 11.29%で拡大すると予測されています。
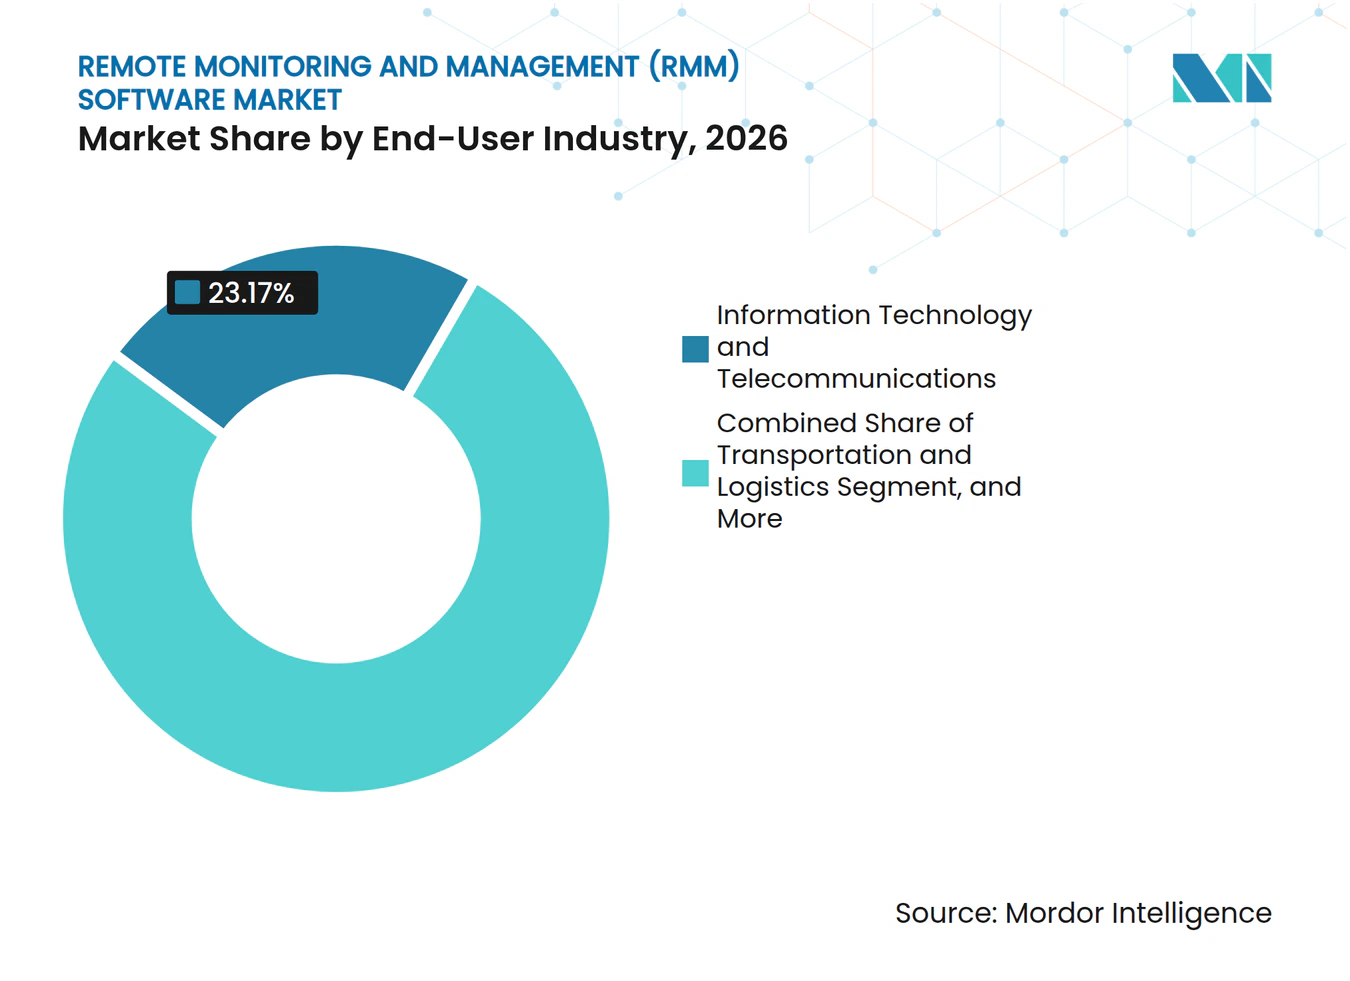
- エンドユーザー産業別では、情報技術・通信が2026年に23.17%のシェアを占め、ヘルスケアは2032年にかけてCAGR 11.03%で成長すると予測されています。
- デバイスタイプ別では、デスクトップ・ラップトップが2026年に48.28%のシェアを占め、モバイルデバイスは2032年にかけてCAGR 12.08%で拡大すると予測されています。
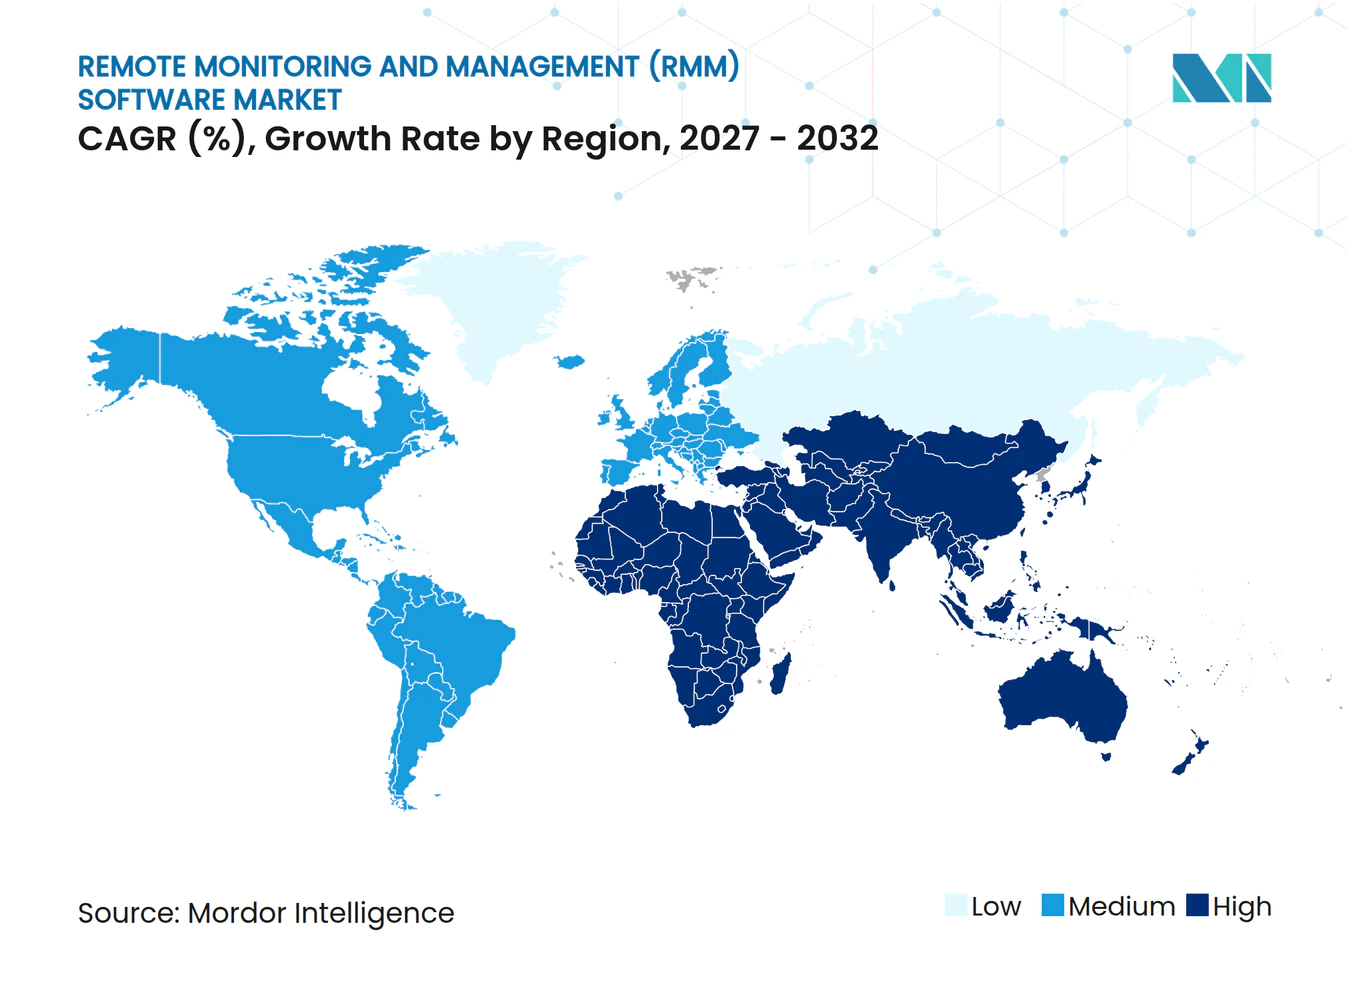
- 地域別では、北米が2026年に44.13%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 11.91%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散型およびハイブリッドIT環境の拡大 | +2.8% | 北米および西欧で最も高い強度を持つグローバル | 中期(2〜4年) |
| マネージドサービスプロバイダーの採用拡大 | +2.3% | グローバル、北米およびアジア太平洋コアでの早期成果 | 中期(2〜4年) |
| サイバーセキュリティ、パッチ、およびコンプライアンス要件の高まり | +1.9% | 北米およびEU、アジア太平洋および中東への波及 | 短期(2年以内) |
| エンドポイント、クラウドリソース、およびIoTデバイスの急増 | +1.4% | アジア太平洋の製造業および北米企業が主導するグローバル | 長期(4年以上) |
| 技術者の生産性向上のためのエージェンティックAIと予測的修復 | +0.9% | 北米およびEU、アジア太平洋が追随 | 短期(2年以内) |
| RMM、PSA、セキュリティ、バックアップ、およびリモートアクセスツールの統合 | +0.6% | 北米および西欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
分散型およびハイブリッドIT環境の拡大
分散型ワークにより、ITチームが監視すべき対象が変化しました。組織は現在、データセンター、パブリッククラウドテナント、ブランチロケーション、およびリモート従業員デバイスを同時に管理ています。これにより、集中管理はリモート監視・管理(RMM)ソフトウェア市場における基本的な運用ニーズとなっています。より広範な技術投資により、ITチームがサポートしなければならないシステムが拡大しました。ハイブリッド環境はまた、ローカルネットワーク専用に設計されたツールの価値を低下させます。プロバイダーは現在、関連性を維持するために、クラウドリソースの検出、アイデンティティ監視、および複数のクラウド環境にわたる可視性を必要としています。
マネージドサービスプロバイダーの採用拡大
マネージドサービスプロバイダーの拡大は、リモート監視・管理ソフトウェアに対する持続的な需要源です。中小企業は多くの場合、24時間のITカバレッジを提供できる社内チームを維持するためのリソースを欠いています。セキュリティに特化したプロバイダーも、RMMを単なる運用ツールとしてではなく、エンドポイントセキュリティのアクセス層として使用しています。この用途により、プラットフォームの役割がパッチ適用やブレーク・フィックスサポートを超えて拡大します。プロバイダー間の統合により、購買決定が個々の技術者から多くのクライアント環境を管理する大規模オペレーターへとシフトしています。
サイバーセキュリティ、パッチ、およびコンプライアンス要件の高まり
セキュリティ要件は、リモート監視・管理(RMM)ソフトウェア市場における直接的な購買要因となりつつあります。NISTサイバーセキュリティフレームワーク2.0およびEUネットワーク・情報セキュリティ指令2は、対象組織におけるパッチ適用、資産の可視性、およびレポーティングに対するより強力な管理を要求しています。[1] これらの要件は、自動化されたパッチ展開、コンプライアンスレポーティング、および監査可能な記録に対する需要を支えています。2025年、ConnectWiseはサードパーティのパッチカバレッジを350以上のアプリケーションから7,000以上のアプリケーションに拡大しました。コンプライアンス志向の購買は多くの場合、意図的であり、購入者はプラットフォームを選択する前に認証とレポーティング機能を審査します。したがって、確立されたドキュメントを持つベンダーは、規制対象アカウントにおいて優位性を持つ可能性があります。
エンドポイント、クラウドリソース、およびIoTデバイスの急増
新しいデバイスクラスが増えるたびに、ITチームの監視作業量が増加します。私物デバイス持ち込みポリシー、クラウド仮想デスクトップ、および産業用センサーにより、エンドポイントの意味が広がっています。モバイルデバイスは2032年にかけてCAGR 12.08%で成長すると予測されており、ヘルスケア、物流、小売、およびフィールドサービスにおけるスマートフォンとタブレットの幅広い利用を反映しています。したがって、リモート監視・管理(RMM)ソフトウェア市場は、多様なオペレーティングシステムおよび制約のあるデバイスをサポートするエージェントを必要としています。プロバイダーはまた、管理ワークフローを仮想資産およびモバイル資産に接続できるクラウドAPIを必要としています。クロスプラットフォームアプローチにより、マネージドサービスプロバイダーは個別のツールを維持するのではなく、単一のコンソールから運用できるようになります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特権リモートアクセスによるセキュリティリスク | -1.8% | 北米およびEUで最も高い感度を持つグローバル | 短期(2年以内) |
| バンドルされたクラウドおよびエンドポイントプラットフォームとの競合 | -1.2% | 北米および西欧 | 中期(2〜4年) |
| マルチベンダー環境におけるアラート疲労とエージェントの乱立 | -0.8% | グローバル、中堅マネージドサービスプロバイダーで最も深刻 | 中期(2〜4年) |
| 価格摩擦とAIコストの不確実なパススルー | -0.5% | 北米およびEU、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特権リモートアクセスによるセキュリティリスク
特権アクセスは、リモート監視・管理(RMM)ソフトウェア市場にとって重大なセキュリティリスクをもたらします。プロバイダーが多くのエンドポイントを管理できる同じアクセスが、クライアントシステムへの侵入経路を求める攻撃者を引き付ける可能性もあります。2026年8月、N-ableはN-centralプラットフォームにおけるCVE-2026-18577の積極的な悪用を開示し、ホットフィックスをリリースしました。Sophosは、エンドポイント検出を回避することを目的とした二次的なリモート管理ツールの展開と技術を含む関連活動を記録しました。2026年9月、Microsoftは永続的なアクセスのために正規のRMMインストーラーを使用したフィッシングキャンペーンについて説明しました。これらのインシデントは、エンタープライズ購入者がプロバイダーとそのRMMサプライヤー双方のセキュリティ慣行を評価するため、販売サイクルを長引かせる可能性があります。
バンドルされたクラウドおよびエンドポイントプラットフォームとの競合
バンドルされたクラウドおよびエンドポイントツールは、スタンドアロンRMM ソフトウェアに対する一部の需要を制約しています。Microsoft Intuneは、エントリーレベルのRMM機能と重複するデバイスコンプライアンス、アプリケーション展開、およびパッチ適用機能を提供しています。これは、中小企業顧客向けにMicrosoft 365ライセンスをすでに管理しているプロバイダーにとって魅力的です。2025年6月、ConnectWise、Microsoft、およびPax8は、Microsoft 365顧客向けのエンドポイント管理・セキュリティ製品を発表しました。この製品は、RMM、マネージド検出・対応、セキュリティ、およびバックアップダッシュボードを単一の購買ルートに統合しました。スタンドアロンプロバイダーは、中堅市場のアカウントを維持するために、より深いエコシステム統合と差別化された自動化が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:
セキュリティ・コンプライアンスツールが監視の優先事項を再形成監視・アラートは2026年のリモート監視・管理(RMM)ソフトウェア市場シェアの22.39%を占めました。プロバイダーがデバイスの状態、サービスの可用性、および潜在的な障害をタイムリーに把握する必要があるため、これはプラットフォームの基盤であり続けています。セキュリティ・コンプライアンス監視は2032年にかけてCAGR 11.52%で成長すると予測されています。購入者はセキュリティ態勢、パッチ状態、および運用状態の統合ビューますます期待しています。これにより、セキュリティモジュールはオプションのアドオンから基本的なプラットフォーム要件へとシフトしています。
リモートアクセス・制御は、ユーザーまたはデバイスが支援を必要とする際にリアルタイムの介入を可能にします。パッチ・ソフトウェア管理は予防的なメンテナンスをサポートし、チームが既知の脆弱性を削減するのに役立ちます。プロバイダーが技術者を増やすことなくより多くのエンドポイントを管理しようとするため、自動化とスクリプティングの重要性が高まっています。Kaseyaは2026年4月にインテリジェンスプラットフォームを発表し、10億件以上のヘルプデスクチケットと1,700万件のマネージドエンドポイントで訓練されたと述べました。[2] 資産検出・インベントリは、レポーティング・アナリティクスとともに、プロバイダーが最新の記録を維持し、コンプライアンスレビューのための証拠を作成するのに役立ちます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドネイティブ展開がプロバイダーのスケーラビリティを支えるクラウドベースのソリューションは2026年のリモート監視・管理(RMM)ソフトウェア市場規模の68.84%を占めました。このモデルはオンサイトインフラの必要性を低減し、プロバイダーが大規模な設備投資なしにクライアントをオンボードできるようにします。クラウド展開は2032年にかけてCAGR 11.48%で成長すると予測されています。マルチテナントアーキテクチャにより、単一のインスタンスで複数のクライアント組織のエンドポイントを管理できます。これは、大規模な中小企業顧客基盤を持つプロバイダーが必要とするスケールをサポートします。
クラウド配信により、サプライヤーはエージェントの更新、セキュリティパッチ、および製品拡張を顧客基盤全体により迅速にリリースできます。オンプレミス展開は、厳格なデータ居住要件またはエアギャップニーズを持つ政府、防衛、および重要インフラユーザーにとって引き続き関連性があります。ハイブリッド展開は、一部の大企業にクラウドスケール管理と選択的なローカルデータ保持の中間的な選択肢を提供します。これは、特定のワークロードをオンサイトに保持しながら共有制御を必要とする組織をサポートできます。したがって、リモート監視・管理(RMM)ソフトウェア市場は、クラウド配信が全体的な採用をリードする中でも、複の展開オプションを維持する可能性が高いです。
組織規模別:
中小企業がプラットフォーム採用を牽引中小企業は2026年の収益の57.37%を占め、2032年にかけてCAGR 11.29%で成長すると予測されています。これらの組織は、社内でスタッフを配置することが困難な能力を得るためにマネージドサービスを利用できます。自動化されたパッチ適用、監視、およびアラートにより、小規模なITチームがより多くのデバイスを管理できます。これにより、ITスタッフが幅広いユーザーと場所をサポートしなければならない場合に明確な運用上のメリットが生まれます。リモート監視・管理(RMM)ソフトウェア市場は、より低い運用コストでの実用的な技術サポートの必要性と密接に結びついています。
技術者ではなくエンドポイントに基づく価格設定により、小規模な組織にサービスを提供するプロバイダーにとってRMMがよりアクセスしやすくなります。NinjaOneは大規模なエンドポイントフリートに対して月額1.50 米ドルからの価格設定を報告しました。同社はまた、140カ国以上にわたる35,000以上の顧客組織を報告しました。大企業は、マルチテナントガバナンス、詳細なアナリティクス、およびITサービス管理システムとの統合を必要とするため、引き続き重要です。調達プロセスはより複雑になることが多いですが、より大規模で戦略的な展開を可能にすることができます。
エンドユーザー産業別:
ヘルスケアがコネクテッドケアを通じて拡大情報技術・通信は2026年のリモート監視・管理(RMM)ソフトウェア市場の23.17%のシェアを占めました。このセクターは、システムの監視、リモートサポートの処理、および日常的なタスクの自動化のために設計されたプラットフォームと自然に一致しています。ヘルスケアは2032年にかけてCAGR 11.03%で成長すると予測されています。コネクテッド医療機器、分散型クリニック、および在宅ケアシステムにより、一貫したデバイス監視の必要性が高まっています。医療保険の携行性と責任に関する法律のセキュリティ要件も、レポーティングと制御されたアクセスに対する需要を強化しています。
NinjaOneは2026年3月に、前年に約1,000のヘルスケア組織が顧客になったと述べ、ヘルスケア関連の年間経常収益は前年比で約70%成長しました。金融サービス、政府・防衛、およびプロフェッショナルサービスも、自動化されたパッチコンプライアンスと継続的な監視に対する強いニーズを持っています。小売・eコマース、製造業、エネルギー・公益事業は、分散した施設と運用機器のリモート監視を採用しています。教育、輸送・物流、ならびにホスピタリティ・旅行は採用において引き続き発展段階にあります。セクター固有のオンボーディング資料を持つプロバイダーは、これらのグループでの地位を向上させることができます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
デバイスタイプ別:
エンドポイント利用の変化に伴いモバイル管理の緊急性が高まるデスクトップ・ラップトップは2026年のリモート監視・管理(RMM)ソフトウェア市場シェアの48.28%を占めました。多くの監視ワークフローが最初に従来の従業員用コンピューターを中心に構築されたため、これらは引き続き中心的な存在です。モバイルデバイスは2032年にかけてCAGR 12.08%で成長すると予測されています。スマートフォンとタブレットは現在、ヘルスケア、小売、物流、およびフィールドサービスにおける必須の業務デバイスとなっています。これにより、デスクトップオペレーティングシステムを超えて機能する管理機能への需要が生まれています。
臨床アプリケーションに使用されるマネージドiPadフリートは、モバイル管理がなぜより重要になっているかを示しています。プロバイダーは、これらの資産を他のエンドポイントと並行して監視できるように、モバイルデバイス管理機能を追加または開発しています。Syncroは2026年2月に、Ubuntu、RHEL、およびDebianベースのシステム向けのLinuxエージェントをオープンベータでリリースしました。サーバーと仮想マシンは、重要なワークロードをサポートするため、多くのマネージド環境で2番目に大きなデバイスカテゴリーであり続けています。プリンターと周辺機器は規模は小さいですが、オフィス中心のマネージドサービスエンゲージメントでは引き続き関連性があります。
地域分析
北米リモートモニタリングおよび管理(RMM)ソトウェア市場
北米は2026年のリモートモニタリングおよび管理(RMM)ソフトウェア市場シェアの44.13%を占めました。同地域は、密度の高いプロバイダー基盤、潤沢なエンタープライズIT予算、およびコンプライアンス主導の成熟した調達環境という恩恵を受けています。米国では、金融サービス、ヘルスケア、プロフェッショナルサービス分野の中小企業を対象とするプロバイダーを通じて、継続的なサブスクリプションが支持されています。カナダでは、ミッドマーケット顧客に特化したクラウドファーストのプロバイダー群が拡大しています。メキシコは導入の初期段階にありますが、製造業組織が産業オートメーションのためにアウトソーシングされた技術サポートを活用するにつれて拡大しています。
北米(NIST)リモートモニタリングおよび管理(RMM)ソフトウェア市場
コンプライアンスフレームワークは、北米における購買に強い影響を与えています。NISTサイバーセキュリティフレームワーク2.0は、より強固なリスク管理慣行と明確なサイバーセキュリティガバナンスを支援します。製のレポートおよび監査記録を提供できるプロバイダーは、政府関連および規制対象アカウントの要件を満たすことができます。大企業は多くの場合、多数のサイバーセキュリティツールを使用しており、これにより製品の乱立を削減する統合プラットフォームへの関心が高まる可能性があります。セキュリティ、バックアップ、およびリモートアクセス機能をより少ないシステムで管理できる場合、リモートモニタリングおよび管理(RMM)ソフトウェア市場は恩恵を受けます。
EMEA、APACおよび南米リモートモニタリングおよび管理(RMM)ソフトウェア市場
アジア太平洋地域は2032年までに11.91%のCAGRで拡大すると予測されています。オーストラリア、インド、韓国、および東南アジアは、クラウド投資と並行してマネージドサービスのエコシステムを拡大しており、インドおよび東南アジアには、オートメーションによって支援される高いエンドポイント対技術者比率から恩恵を受けられる中小企業の大きな基盤があります。NinjaOneは2025年6月に、メルボルンを拠点とするDropsuiteを270 ミリオン 米ドルで買収完了しました。[3] 欧州ではコンプライアンス文書化および欧州データ処理オプションに対する独自の需要があり、南米、中東、およびアフリカは規模は小さいものの、テクノロジーサービスおよびデジタルトランスフォーメーションプログラムの発展に伴い拡大しています。
競合環境
市場集中度
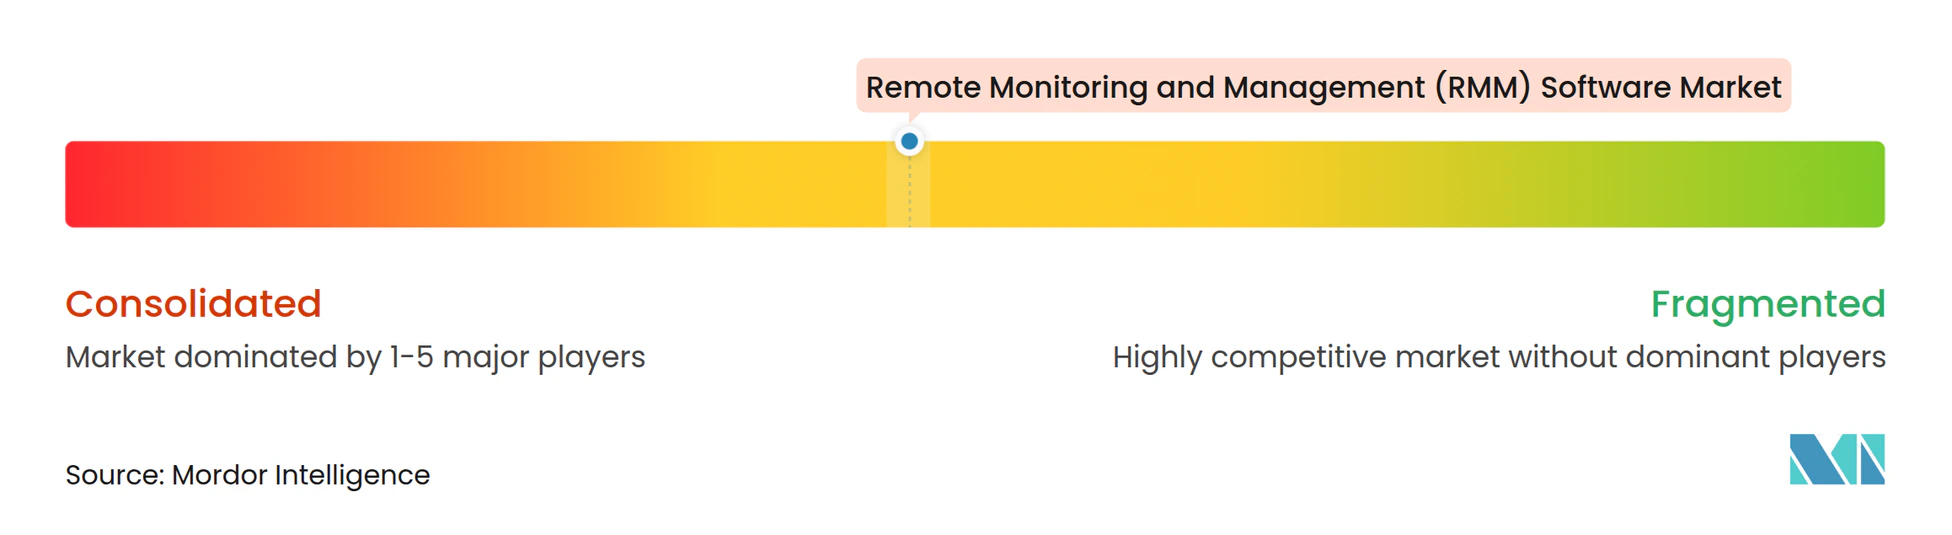
リモート監視・管理(RMM)ソフトウェア市場は、主要プラットフォームプロバイダー間で適度に集中しています。少数のベンダーがプロバイダーの支出において大きな存在感を持っており、それは彼らの製品がRMMをプロフェッショナルサービスオートメーション、セキュリティ、バックアップ、およびリモートアクセスと連携させているためです。顧客が同一サプライヤーの複数の製品を使用している場合、切り替えは困難になる可能性があります。より広い分野は依然として断片化されており、多くのベンダーが特定の業種、地域、または価格帯にサービスを提供しています。すべてのセグメントにわたって揺るぎない強みを持つサプライヤーはいません。
プラットフォームの幅広さは、リモート監視・管理(RMM)ソフトウェア市場における中心的な競争要因です。2025年、ConnectWiseはパッチカバレッジを7,000以上のサードパーティアプリケーションに拡大し、ロボティックプロセスオートメーション機能を追加しました。[4] このアプローチは、パッチ適用、ワークフローサポート、およびプロフェッショナルサービス機能を組み合わせています。Kaseyaは2026年4月に、チケットトリアージ、脅威封じ込め、バックアップ検証、およびワークフロー最適化をサポートできるエージェンティックIT管理プラットフォームを発表しました。自動化における運用データの利用拡大は、大規模なインストールベースと確立されたワークフローデータを持つ企業に有利に働く可能性があります。
新興プロバイダーは、り簡単な採用と技術者の生産性を向上させる可能性のあるツールを提供することで競争しています。強力なコンプライアンス慣行とNISTセキュアソフトウェア開発フレームワークとの整合性は、ヘルスケア、金融サービス、および政府顧客のセキュリティレビューにおいてより信頼性の高い証拠を提供できます。ConnectWise、Microsoft、およびPax8は、2025年の協力関係を利用して、Pax8マーケットプレイスを通じてエンドポイント管理とセキュリティを統合しました。リモート監視・管理(RMM)ソフトウェア市場は、運用上の複雑さを増やすことなくセキュリティ、自動化、および管理可能な展開を組み合わせることができるプロバイダーに対して引き続き開かれています。
リモート監視・管理(RMM)ソフトウェア産業リーダー
-
ConnectWise, LLC
-
Kaseya US, LLC
-
NinjaOne, Inc.
-
N-able Technologies Ltd.
-
Atera Networks Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
リモートモニタリングおよび管理(RMM)ソフトウェア市場 このレポートでカバーされる企業
- ConnectWise, LLC
- Kaseya US, LLC
- NinjaOne, Inc.
- N-able Technologies Ltd.
- Atera Networks Ltd.
- Halo Service Solutions Ltd.
- Zoho Corporation Pvt. Ltd.
- GoTo Group, Inc.
- TeamViewer SE
- Auvik Networks Inc.
- Syncro, Inc.
- Barracuda Networks, Inc.
- JumpCloud, Inc.
- Fortra, LLC
- Addigy, Inc.
- SuperOps.ai
- Domotz Inc.
- Splashtop Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
最近の産業開発事情 リモートモニタリングおよび管理(RMM)ソフトウェア市場
- 2026年4月:Kaseyaは、Kaseya Connect Globalにおいて、10億件以上のヘルプデスクチケット、3エクサバイトのバックアップデータ、および1,700万件のマネージドエンドポイントで訓練されたAIエンジンであるKaseya Intelligenceを搭載した、初のエージェンティックIT管理プラットフォームを発表しました。このプラットフォームは、チケットトリアージ、脅威封じ込め、バックアップ検証、およびワークフロー最適化を含むアクションを自律的に実行し、AIを推奨レイヤーから運用システムへとシフトさせることを表しています。
- 2026年3月:NinjaOneはHIMSS 2026において、前年に約1,000のヘルスケア組織が顧客になり、ヘルスケア関連の年間経常収益が前年比で約70%成長したと報告しました。同社は、分散した臨床環境でのIT複雑性を軽減しながらHIPAAコンプライアンス対応をサポートする統合IT運用への需要に成長を帰因しました。
- 2026年2月:SyncroはLinuxエージェントをオープンベータでリリースし、Ubuntu、RHEL、およびDebianベースのシステムへのRMM機能を拡張し、パートナーが単一のコンソールからWindows、macOS、およびLinux資産にわたる監視とスクリプティングワークフローを標準化できるようにしました。
- 2025年11月:ConnectWiseはIT Nation Connectにおいて、RMMサードパーティパッチ適用が350以上から7,000以上のアプリケーションをカバーするようになったAsioプラットフォームを強化し、新しいRPA機能とAuvikネットワーク監視統合を追加しました。RPAオートメーションモジュールの早期採用者は、月あたり165時間以上の技術者時間の節約、75%速いクライアントオンボーディング、および90%速いオフボーディングを報告しました。
グローバルリモート監視・管理(RMM)ソフトウェア市場レポートの範囲
リモート監視・管理(RMM)ソフトウェアは、マネージドサービスプロバイダー(MSP)、ITチーム、および企業が、エンドポイント、サーバー、ネットワーク、アプリケーション、およびデバイスを含むITインフラをリモートで監視、管理、維持、およびセキュリティ保護できるようにします。このソフトウェアは、リアルタイムシステム監視、自動化されたパッチ管理、リモートアクセスとサポート、資産管理、パフォーマンスレポーティング、アラート、および問題修復などの機能を提供します。
リモート監視・管理(RMM)ソフトウェア市場レポートは、ソフトウェアタイプ(監視・アラート、リモートアクセス・制御、パッチ・ソフトウェア管理、自動化・スクリプティング、資産検出・インベントリ、レポーティング・アナリティクス、セキュリティ・コンプライアンス監視)、展開モデル(クラウドベース、オンプレミス、ハイブリッド展開)、組織規模(中小企業および大企業)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・eコマース、製造業、政府・防衛、教育、プロフェッショナルサービス、エネルギー・公益事業、輸送・物流、ホスピタリティ・旅行、その他のエンドユーザー産業)、デバイスタイプ(デスクトップ・ラップトップ、サーバー・仮想マシン、モバイルデバイス、プリンター・周辺機器)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 監視・アラート |
| リモートアクセス・制御 |
| パッチ・ソフトウェア管理 |
| 自動化・スクリプティング |
| 資産検出・インベントリ |
| レポーティング・アナリティクス |
| セキュリティ・コンプライアンス監視 |
| クラウドベース |
| オンプレミス |
| ハイブリッド展開 |
| 中小企業 |
| 大企業 |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・eコマース |
| 製造業 |
| 政府・防衛 |
| 教育 |
| プロフェッショナルサービス |
| エネルギー・公益事業 |
| 輸送・物流 |
| ホスピタリティ・旅行 |
| その他のエンドユーザー産業 |
| デスクトップ・ラップトップ |
| サーバー・仮想マシン |
| モバイルデバイス |
| プリンター・周辺機器 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| の他のアフリカ |
| ソフトウェアタイプ別 | 監視・アラート | |
| リモートアクセス・制御 | ||
| パッチ・ソフトウェア管理 | ||
| 自動化・スクリプティング | ||
| 資産検出・インベントリ | ||
| レポーティング・アナリティクス | ||
| セキュリティ・コンプライアンス監視 | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド展開 | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・eコマース | ||
| 製造業 | ||
| 政府・防衛 | ||
| 教育 | ||
| プロフェッショナルサービス | ||
| エネルギー・公益事業 | ||
| 輸送・物流 | ||
| ホスピタリティ・旅行 | ||
| その他のエンドユーザー産業 | ||
| デバイスタイプ別 | デスクトップ・ラップトップ | |
| サーバー・仮想マシン | ||
| モバイルデバイス | ||
| プリンター・周辺機器 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| の他のアフリカ | ||
レポートで回答される主要な質問
リモート監視・管理(RMM)ソフトウェア市場の規模はどのくらいですか?
リモート監視・管理(RMM)ソフトウェア市場は、2026年の3.16 ビリオン 米ドルおよび2027年の3.48 ビリオン 米ドルから2032年には5.82 ビリオン 米ドルへと、CAGR 10.83%で成長すると予測されています。
リモート監視・管理(RMM)ソフトウェア市場の需要を牽引しているものは何ですか?
分散型IT環境、マネージドサービスプロバイダーの幅広い利用、コンプライアンス要件、およびエンドポイント数の増加が採用を支えています。自動化された監視、パッチ管理、およびリモートサポートが技術者が多くのデバイスと顧客環境にわたって作業するのに役立つ場合、リモート監視・管理ソフトウェア市場は恩恵を受けます。
どの展開モデルがRMMソフトウェアの採用をリードしていますか?
クラウドベースのプラットフォームは2026年に68.84%のシェアを占め、2032年にかけてCAGR 11.48%で成長すると予測されています。
どの組織がRMMソフトウェアを最も速く採用していますか?
中小企業は2026年に57.37%のシェアを占め、2032年にかけてCAGR 11.29%で拡大すると予測されています。これらの組織は、大規模な社内ITチームを構築することなく、パッチ、アラート、およびサポートを管理するためにプロバイダー主導の自動化を利用できます。
RMMプラットフォームで最も速く成長しているエンドユーザーセクターはどこですか?
ヘルスケアは、コネクテッドケア環境とコンプライアンスニーズが拡大するにつれて、2032年にかけてCAGR 11.03%で成長すると予測されています。臨床ワークステーション、モバイルカート、およびリモートケアデバイスにより、集中管理と方針ベースの制御の価値が高まっています。
RMMソフトウェアで最も速く成長している地域はどこですか?
アジア太平洋地域は、プロバイダーの成長と拡大するクラウドインフラに支えられ、2032年にかけてCAGR 11.91%で成長すると予測されています。