
Taille et part du marché des logiciels de surveillance et de gestion à distance (RMM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.48 Milliards de dollars |
| Taille du Marché (2032) | 5.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de surveillance et de gestion à distance (RMM) par Mordor Intelligence
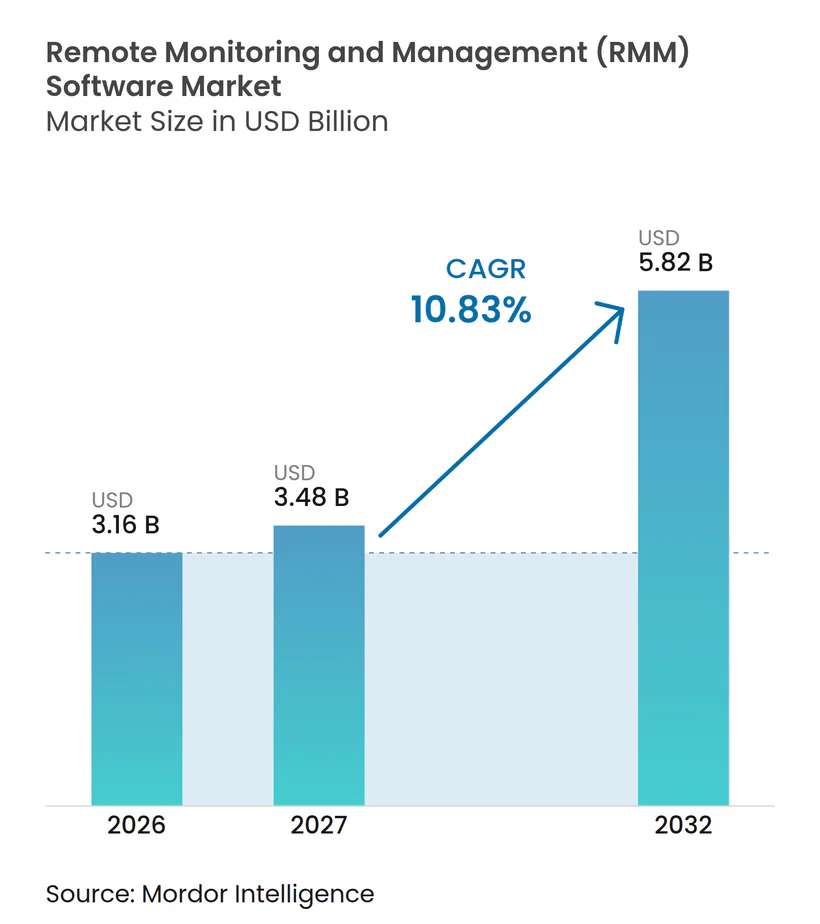
La taille du marché des logiciels de surveillance et de gestion à distance (RMM) devrait s'étendre de 3,16 milliards USD en 2026 à 3,48 milliards USD en 2027, puis à 5,82 milliards USD d'ici 2032, enregistrant un CAGR de 10,83 % de 2027 à 2032. Le marché des logiciels de surveillance et de gestion à distance est en croissance à mesure que les équipes informatiques gèrent des systèmes répartis entre bureaux, environnements cloud et points de terminaison des employés. La surveillance automatisée devient centrale dans la prestation de services, car les techniciens ne peuvent pas superviser manuellement un nombre croissant d'actifs connectés. Les fournisseurs de services gérés passent d'une réparation réactive à une surveillance, une mise à jour et une remédiation continues. Les fonctions de sécurité font désormais partie intégrante de la plateforme principale, les acheteurs recherchant une meilleure visibilité et un meilleur soutien à la conformité. Les fournisseurs répondent en combinant gestion à distance, sécurité, sauvegarde et automatisation des flux de travail dans des plateformes intégrées.
Points clés du rapport
- Par type de logiciel, la surveillance et les alertes détenaient 22,39 % de la part du marché des logiciels de surveillance et de gestion à distance (RMM) en 2026, tandis que la surveillance de la sécurité et de la conformité devrait se développer à un CAGR de 11,52 % jusqu'en 2032.
- Par modèle de déploiement, les solutions basées sur le cloud représentaient 68,84 % de la part du marché des logiciels de surveillance et de gestion à distance (RMM) en 2026 et devraient croître à un CAGR de 11,48 % jusqu'en 2032.
- Par taille d'organisation, les petites et moyennes entreprises détenaient 57,37 % de part en 2026 et devraient se développer à un CAGR de 11,29 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications représentaient 23,17 % de part en 2026, tandis que le secteur de la santé devrait croître à un CAGR de 11,03 % jusqu'en 2032.
- Par type d'appareil, les ordinateurs de bureau et portables détenaient 48,28 % de part en 2026, tandis que les appareils mobiles devraient se développer à un CAGR de 12,08 % jusqu'en 2032.
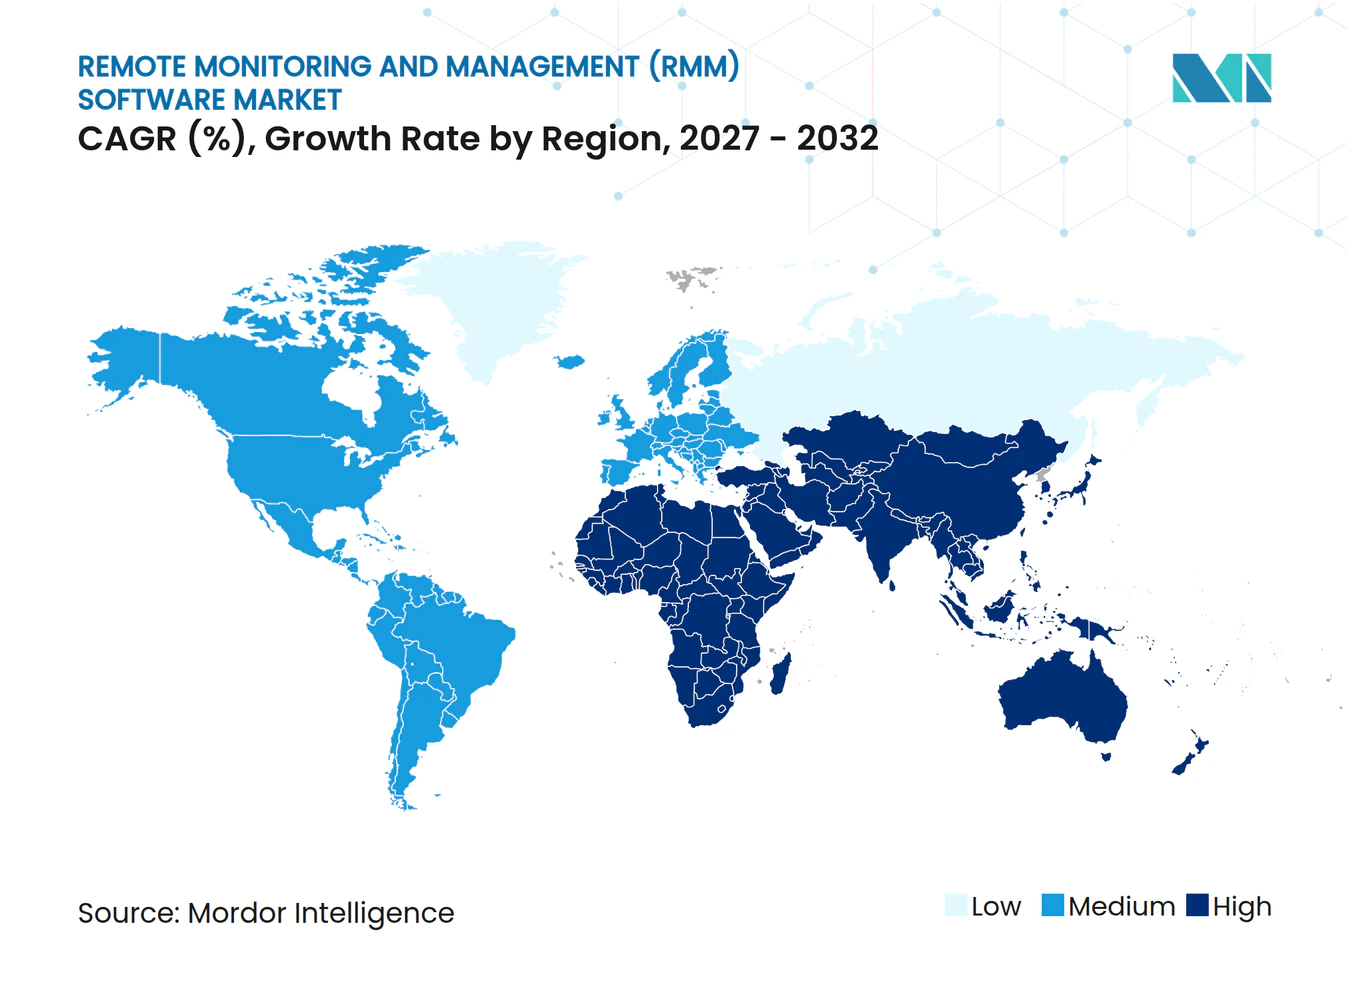
- Par géographie, l'Amérique du Nord représentait 44,13 % de part en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des environnements informatiques distribués et hybrides | +2.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Croissance de l'adoption par les fournisseurs de services gérés | +2.3% | Mondial, gains précoces en Amérique du Nord et dans le cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exigences croissantes en matière de cybersécurité, de mise à jour et de conformité | +1.9% | Amérique du Nord et UE, avec des répercussions vers l'Asie-Pacifique et le Moyen-Orient | Court terme (≤ 2 ans) |
| Prolifération des points de terminaison, des ressources cloud et des appareils IoT | +1.4% | Mondial, porté par la fabrication en Asie-Pacifique et les entreprises nord-américaines | Long terme (≥ 4 ans) |
| IA agentique et remédiation prédictive pour la productivité des techniciens | +0.9% | Amérique du Nord et UE, avec l'Asie-Pacifique en rattrapage | Court terme (≤ 2 ans) |
| Consolidation des outils RMM, PSA, sécurité, sauvegarde et accès à distance | +0.6% | Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des environnements informatiques distribués et hybrides
Le travail distribué a modifié les besoins de surveillance des équipes informatiques. Les organisations gèrent désormais simultanément des centres de données, des locataires de cloud public, des succursales et des appareils d'employés à distance. Cela fait de la supervision centralisée un besoin opérationnel fondamental pour le marché des logiciels de surveillance et de gestion à distance (RMM). L'investissement technologique plus large a élargi les systèmes que les équipes informatiques doivent prendre en charge. Les environnements hybrides réduisent également la valeur des outils conçus uniquement pour les réseaux locaux. Les fournisseurs ont désormais besoin de la découverte de ressources cloud, de la surveillance des identités et d'une visibilité sur plusieurs environnements cloud pour rester pertinents.
Croissance de l'adoption par les fournisseurs de services gérés
L'expansion des fournisseurs de services gérés est une source durable de demande pour les logiciels de surveillance et de gestion à distance. Les petites et moyennes entreprises manquent souvent des ressources nécessaires pour maintenir des équipes internes capables d'assurer une couverture informatique 24 heures sur 24. Les fournisseurs axés sur la sécurité utilisent également le RMM comme couche d'accès pour la sécurité des points de terminaison, et pas seulement comme outil opérationnel. Cet usage élargit le rôle de la plateforme au-delà de la mise à jour et du support de dépannage. La consolidation parmi les fournisseurs déplace les décisions d'achat des techniciens individuels vers des opérateurs plus importants gérant de nombreux environnements clients.
Exigences croissantes en matière de cybersécurité, de mise à jour et de conformité
Les exigences de sécurité deviennent un facteur d'achat direct sur le marché des logiciels de surveillance et de gestion à distance (RMM). Le cadre de cybersécurité NIST 2.0 et la directive européenne sur la sécurité des réseaux et des systèmes d'information 2 imposent des contrôles plus stricts sur la mise à jour, la visibilité des actifs et les rapports dans les organisations concernées.[1] Ces exigences soutiennent la demande de déploiement automatisé de correctifs, de rapports de conformité et d'enregistrements auditables. En 2025, ConnectWise a étendu la couverture des correctifs tiers de plus de 350 applications à plus de 7 000 applications. Les achats orientés conformité sont souvent délibérés, les acheteurs examinant les certifications et les capacités de reporting avant de sélectionner une plateforme. Les fournisseurs disposant d'une documentation établie peuvent donc avoir un avantage dans les comptes réglementés.
Prolifération des points de terminaison, des ressources cloud et des appareils IoT
Chaque nouvelle catégorie d'appareils augmente la charge de surveillance des équipes informatiques. Les politiques d'utilisation des appareils personnels, les bureaux virtuels cloud et les capteurs industriels ont élargi la définition d'un point de terminaison. Les appareils mobiles devraient croître à un CAGR de 12,08 % jusqu'en 2032, reflétant une utilisation plus large des smartphones et des tablettes dans les secteurs de la santé, de la logistique, du commerce de détail et des services sur le terrain. Le marché des logiciels de surveillance et de gestion à distance (RMM) a donc besoin d'agents prenant en charge des systèmes d'exploitation variés et des appareils à ressources limitées. Les fournisseurs ont également besoin d'API cloud capables de connecter les flux de travail de gestion aux actifs virtuels et mobiles. Une approche multiplateforme peut aider les fournisseurs de services gérés à opérer depuis une console unique plutôt que de maintenir des outils séparés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition à la sécurité liée à l'accès à distance privilégié | -1.8% | Mondial, avec la plus grande sensibilité en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Concurrence des plateformes cloud et de points de terminaison groupées | -1.2% | Amérique du Nord et Europe occidentale | Moyen terme (2 à 4 ans) |
| Fatigue des alertes et prolifération des agents dans les environnements multifournisseurs | -0.8% | Mondial, plus aigu chez les fournisseurs de services gérés du marché intermédiaire | Moyen terme (2 à 4 ans) |
| Friction tarifaire et répercussion incertaine des coûts de l'IA | -0.5% | Amérique du Nord et UE, avec des répercussions vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition à la sécurité liée à l'accès à distance privilégié
L'accès privilégié crée un risque de sécurité matériel pour le marché des logiciels de surveillance et de gestion à distance (RMM). Le même accès qui permet à un fournisseur de gérer de nombreux points de terminaison peut également attirer des attaquants cherchant un chemin vers les systèmes clients. En août 2026, N-able a divulgué l'exploitation active de CVE-2026-18577 dans sa plateforme N-central et a publié un correctif d'urgence. Sophos a documenté une activité connexe impliquant le déploiement d'outils de gestion à distance secondaires et des techniques destinées à contourner la détection des points de terminaison. En septembre 2026, Microsoft a décrit des campagnes de hameçonnage utilisant des installateurs RMM légitimes pour un accès persistant. Ces incidents peuvent allonger les cycles de vente, car les acheteurs en entreprise évaluent les pratiques de sécurité des fournisseurs et de leurs fournisseurs RMM.
Concurrence des plateformes cloud et de points de terminaison groupées
Les outils cloud et de points de terminaison groupés limitent une partie de la demande pour les logiciels RMM autonomes. Microsoft Intune offre des fonctions de conformité des appareils, de déploiement d'applications et de mise à jour qui chevauchent les capacités RMM d'entrée de gamme. Cela est attrayant pour les fournisseurs qui gèrent déjà les licences Microsoft 365 pour les clients des petites et moyennes entreprises. En juin 2025, ConnectWise, Microsoft et Pax8 ont lancé une offre de gestion des points de terminaison et de sécurité pour les clients Microsoft 365. L'offre consolidait les tableaux de bord RMM, de détection et réponse gérées, de sécurité et de sauvegarde en un seul parcours d'achat. Les fournisseurs autonomes ont besoin d'une intégration plus approfondie dans l'écosystème et d'une automatisation différenciée pour conserver les comptes du marché intermédiaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de logiciel :
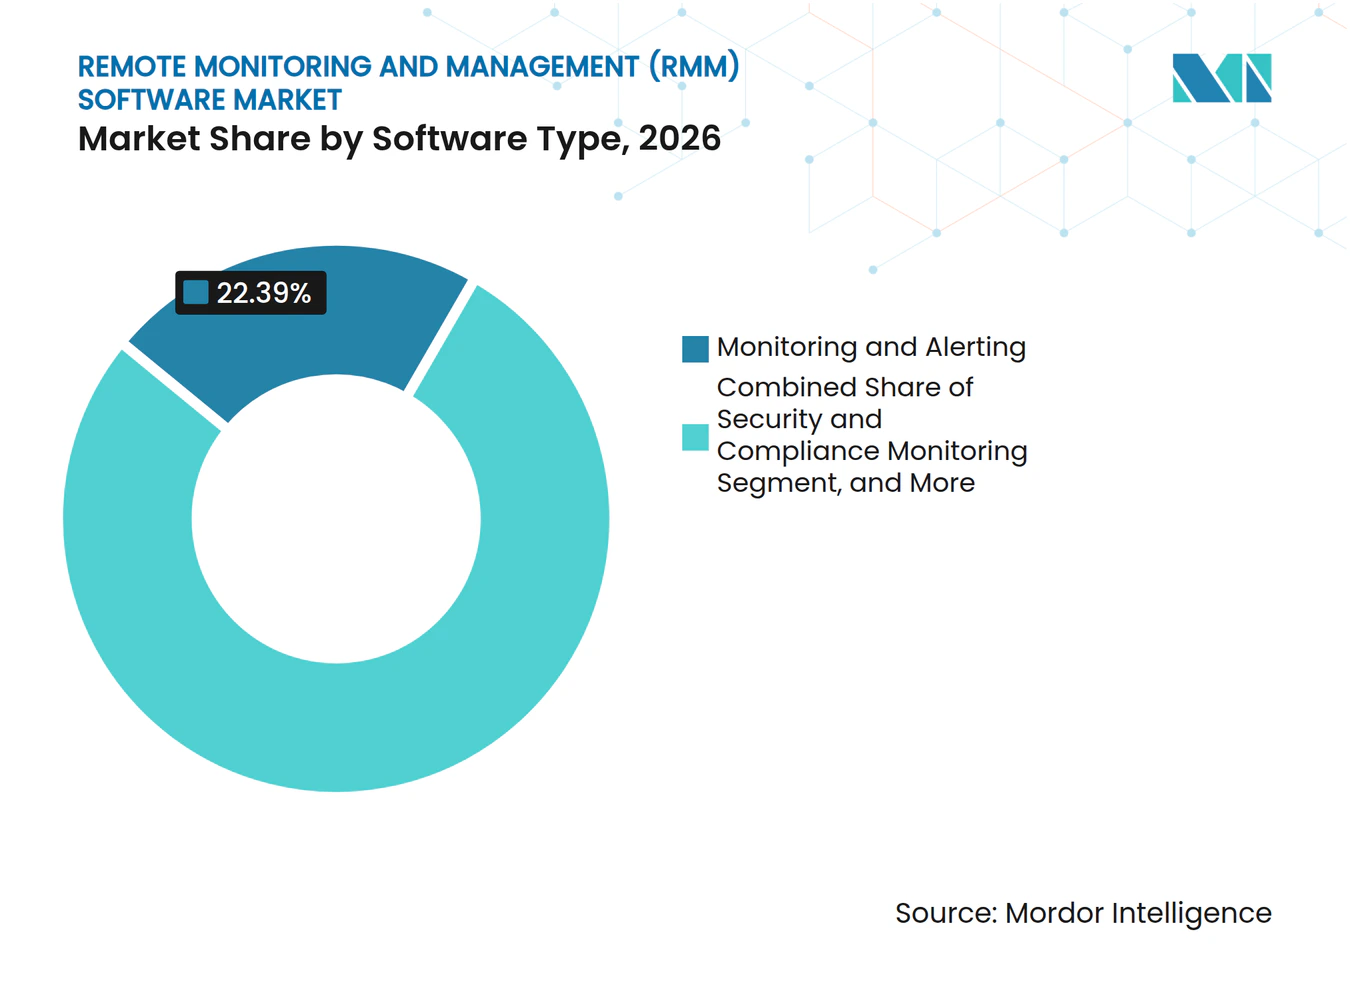
les outils de sécurité et de conformité redéfinissent les priorités de surveillanceLa surveillance et les alertes détenaient 22,39 % de la part du marché des logiciels de surveillance et de gestion à distance (RMM) en 2026. Elle reste le fondement de la plateforme, car les fournisseurs ont besoin d'une visibilité en temps opportun sur l'état des appareils, la disponibilité des services et les défaillances potentielles. La surveillance de la sécurité et de la conformité devrait croître à un CAGR de 11,52 % jusqu'en 2032. Les acheteurs attendent de plus en plus une vue unifiée de la posture de sécurité, de l'état des correctifs et de la santé opérationnelle. Cela fait passer les modules de sécurité d'un complément optionnel à une exigence de base de la plateforme.
L'accès et le contrôle à distance permettent une intervention en temps réel lorsqu'un utilisateur ou un appareil a besoin d'assistance. La gestion des correctifs et des logiciels soutient la maintenance préventive et aide les équipes à réduire les vulnérabilités connues. L'automatisation et les scripts gagnent en importance à mesure que les fournisseurs cherchent à gérer davantage de points de terminaison sans ajouter de techniciens. Kaseya a lancé sa plateforme Intelligence en avril 2026 et a indiqué qu'elle avait été entraînée sur plus de 1 milliard de tickets de service d'assistance et 17 millions de points de terminaison gérés.[2] La découverte d'actifs et l'inventaire, ainsi que les rapports et l'analyse, aident les fournisseurs à maintenir des enregistrements à jour et à produire des preuves pour les audits de conformité.



Par modèle de déploiement :
les déploiements natifs cloud ancrent la scalabilité des fournisseursLes solutions basées sur le cloud représentaient 68,84 % de la taille du marché des logiciels de surveillance et de gestion à distance (RMM) en 2026. Ce modèle réduit le besoin d'infrastructure sur site et permet aux fournisseurs d'intégrer des clients sans dépenses d'investissement importantes. Le déploiement cloud devrait croître à un CAGR de 11,48 % jusqu'en 2032. L'architecture multi-locataires permet à une seule instance de gérer les points de terminaison de plusieurs organisations clientes. Cela soutient l'échelle nécessaire aux fournisseurs disposant de grandes bases de clients de petites entreprises.
La livraison cloud permet également aux fournisseurs de diffuser plus rapidement les mises à jour d'agents, les correctifs de sécurité et les améliorations de produits à l'ensemble de leur base clients. Le déploiement sur site reste pertinent pour les utilisateurs gouvernementaux, de défense et d'infrastructures critiques ayant des exigences strictes en matière de résidence des données ou de réseau isolé. Le déploiement hybride offre à certaines grandes entreprises une voie intermédiaire entre la gestion à l'échelle du cloud et la conservation sélective des données locales. Il peut soutenir les organisations qui ont besoin d'un contrôle partagé tout en conservant certaines charges de travail sur site. Le marché des logiciels de surveillance et de gestion à distance (RMM) devrait donc maintenir plusieurs options de déploiement même si la livraison cloud domine l'adoption globale.
Par taille d'organisation :
les petites et moyennes entreprises stimulent l'adoption de la plateformeLes petites et moyennes entreprises détenaient 57,37 % des revenus en 2026 et devraient croître à un CAGR de 11,29 % jusqu'en 2032. Ces organisations peuvent utiliser les services gérés pour acquérir des capacités qu'il serait difficile de pourvoir en interne. La mise à jour automatisée, la surveillance et les alertes aident les équipes informatiques plus petites à gérer davantage d'appareils. Cela produit un avantage opérationnel clair là où le personnel informatique doit prendre en charge un large éventail d'utilisateurs et de sites. Le marché des logiciels de surveillance et de gestion à distance (RMM) est étroitement lié au besoin d'un soutien technologique pratique à des coûts d'exploitation réduits.
Une tarification basée sur les points de terminaison plutôt que sur les techniciens peut rendre le RMM plus accessible pour les pratiques des fournisseurs au service des petites organisations. NinjaOne a annoncé une tarification à partir de 1,50 USD par mois pour les grandes flottes de points de terminaison. La société a également signalé plus de 35 000 organisations clientes dans plus de 140 pays. Les grandes entreprises restent importantes car elles nécessitent une gouvernance multi-locataires, des analyses détaillées et une intégration avec les systèmes de gestion des services informatiques. Leurs processus d'approvisionnement sont souvent plus complexes, mais ils peuvent permettre des déploiements plus importants et plus stratégiques.
Par secteur d'utilisation final :
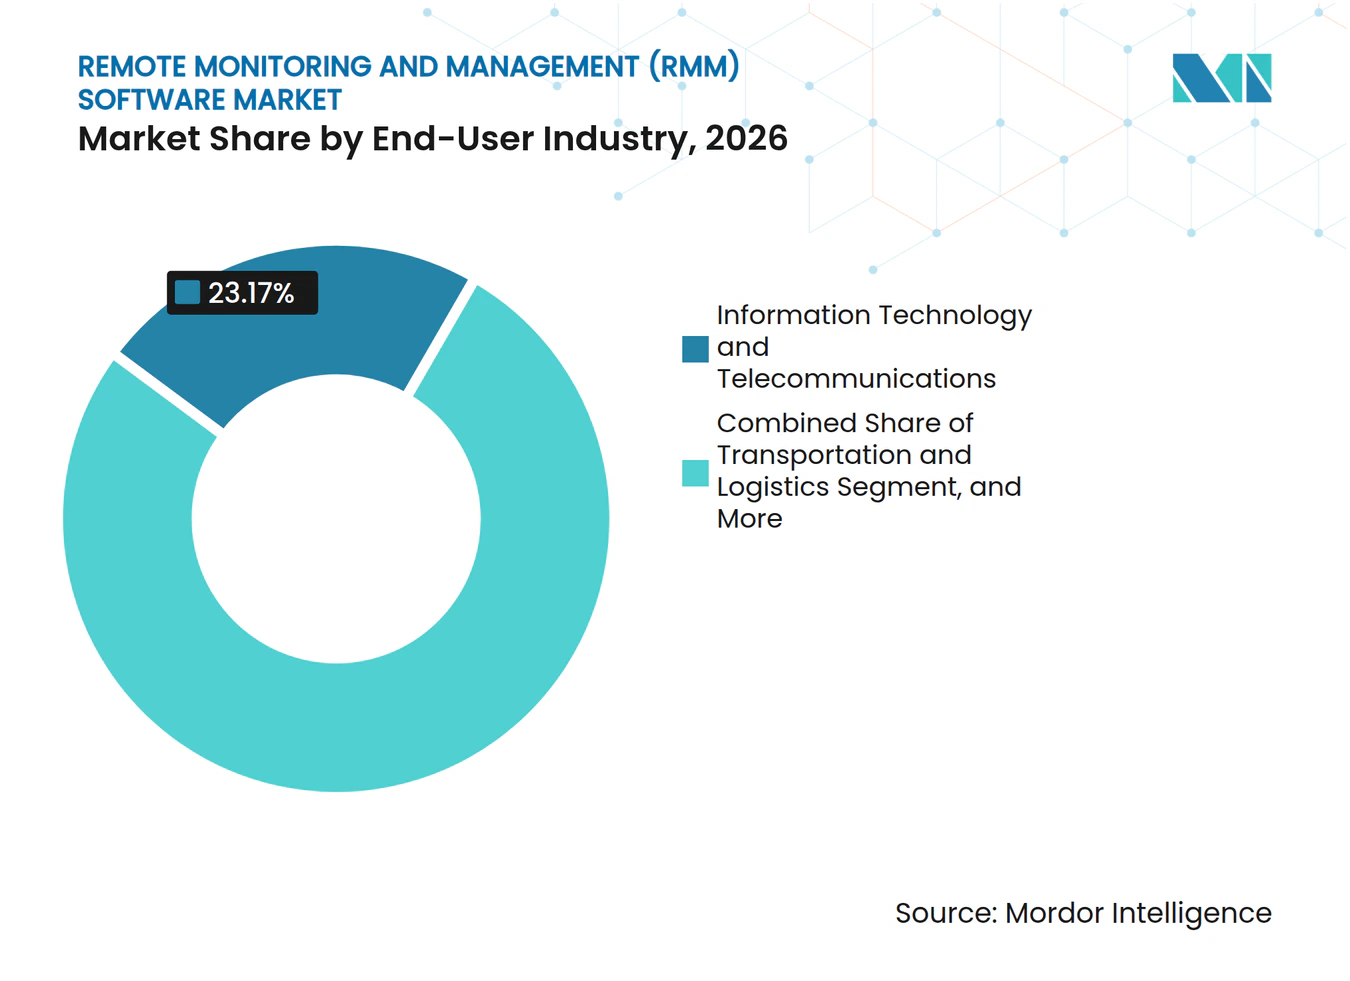
la santé se développe grâce aux soins connectésLes technologies de l'information et les télécommunications détenaient 23,17 % de part du marché des logiciels de surveillance et de gestion à distance (RMM) en 2026. Le secteur s'aligne naturellement avec une plateforme conçue pour surveiller les systèmes, gérer le support à distance et automatiser les tâches de routine. Le secteur de la santé devrait croître à un CAGR de 11,03 % jusqu'en 2032. Les dispositifs médicaux connectés, les cliniques distribuées et les systèmes de soins à domicile augmentent le besoin d'une surveillance cohérente des appareils. Les exigences de sécurité de la loi sur la portabilité et la responsabilité de l'assurance maladie renforcent également la demande de rapports et d'accès contrôlé.
NinjaOne a déclaré en mars 2026 que près de 1 000 organisations de santé étaient devenues clientes au cours de l'année précédente, tandis que le chiffre d'affaires annuel récurrent lié à la santé avait augmenté de près de 70 % d'une année sur l'autre. Les services financiers, le gouvernement et la défense, ainsi que les services professionnels ont également de forts besoins en matière de conformité automatisée des correctifs et de surveillance continue. Le commerce de détail et le commerce électronique, la fabrication, et l'énergie et les services publics adoptent la supervision à distance pour les installations distribuées et les équipements opérationnels. L'éducation, le transport et la logistique, et l'hôtellerie et le voyage restent en cours d'adoption. Les fournisseurs disposant de matériaux d'intégration spécifiques au secteur peuvent améliorer leur position dans ces groupes.

Par type d'appareil :
la gestion mobile gagne en urgence à mesure que l'utilisation des points de terminaison évolueLes ordinateurs de bureau et portables détenaient 48,28 % de la part du marché des logiciels de surveillance et de gestion à distance (RMM) en 2026. Ils restent centraux car de nombreux flux de travail de surveillance ont d'abord été construits autour des ordinateurs traditionnels des employés. Les appareils mobiles devraient croître à un CAGR de 12,08 % jusqu'en 2032. Les smartphones et les tablettes sont désormais des appareils de travail essentiels dans les secteurs de la santé, du commerce de détail, de la logistique et des services sur le terrain. Cela crée une demande de capacités de gestion fonctionnant au-delà des systèmes d'exploitation de bureau.
Les flottes d'iPad gérées utilisées pour les applications cliniques illustrent pourquoi la gestion mobile devient de plus en plus importante. Les fournisseurs ajoutent ou développent des fonctions de gestion des appareils mobiles afin que ces actifs puissent être surveillés aux côtés des autres points de terminaison. Syncro a publié un agent Linux en version bêta ouverte en février 2026 pour les systèmes Ubuntu, RHEL et Debian. Les serveurs et les machines virtuelles restent la deuxième catégorie d'appareils la plus importante dans de nombreux environnements gérés car ils prennent en charge des charges de travail essentielles. Les imprimantes et les périphériques sont plus petits mais restent pertinents dans les engagements de services gérés axés sur les bureaux.
Analyse géographique
Marché des Logiciels de Surveillance et de Gestion à Distance (RMM) en Amérique du Nord
L'Amérique du Nord détenait 44,13 % de la part de marché des logiciels de surveillance et de gestion à distance (RMM) en 2026. La région bénéficie d'une base dense de fournisseurs, de budgets informatiques d'entreprise substantiels et d'une procurement mature axée sur la conformité. Les États-Unis soutiennent les abonnements récurrents grâce à des fournisseurs au service des petites et moyennes entreprises dans les services financiers, la santé et les services professionnels. Le Canada ajoute un groupe croissant de fournisseurs axés sur le cloud ciblant les clients du marché intermédiaire. Le Mexique est plus tôt dans l'adoption, mais se développe à mesure que les organisations manufacturières ont recours au support technologique externalisé pour l'automatisation industrielle.
Marché des Logiciels de Surveillance et de Gestion à Distance (RMM) en Amérique du Nord (NIST)
Les cadres de conformité ont un effet important sur les achats en Amérique du Nord. Le Cadre de Cybersécurité NIST 2.0 soutient des pratiques de gestion des risques plus solides et une gouvernance de la cybersécurité plus claire. Les fournisseurs qui proposent des rapports prêts à l'emploi et des enregistrements d'audit peuvent répondre aux exigences des comptes adjacents au gouvernement et réglementés. Les grandes entreprises utilisent souvent de nombreux outils de cybersécurité, ce qui peut accroître l'intérêt pour les plateformes intégrées qui réduisent la prolifération des produits. Le marché des logiciels de surveillance et de gestion à distance (RMM) bénéficie lorsque les fonctions de sécurité, de sauvegarde et d'accès à distance peuvent être gérées via moins de systèmes.
Marché des Logiciels de Surveillance et de Gestion à Distance (RMM) en EMEA, APAC et Amérique du Sud
L'Asie-Pacifique devrait se développer à un CAGR de 11,91 % jusqu'en 2032. L'Australie, l'Inde, la Corée du Sud et l'Asie du Sud-Est développent leurs écosystèmes de services gérés parallèlement aux investissements dans le cloud, tandis que l'Inde et l'Asie du Sud-Est disposent de grandes bases de petites et moyennes entreprises pouvant bénéficier de ratios élevés entre points de terminaison et techniciens, soutenus par l'automatisation. NinjaOne a finalisé l'acquisition de Dropsuite, basée à Melbourne, pour 270 millions USD en juin 2025.[3] L'Europe présente une demande distincte en matière de documentation de conformité et d'options de traitement des données européennes, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique restent plus modestes mais se développent à mesure que les services technologiques et les programmes de transformation numérique progressent.
Paysage concurrentiel
Concentration du Marché
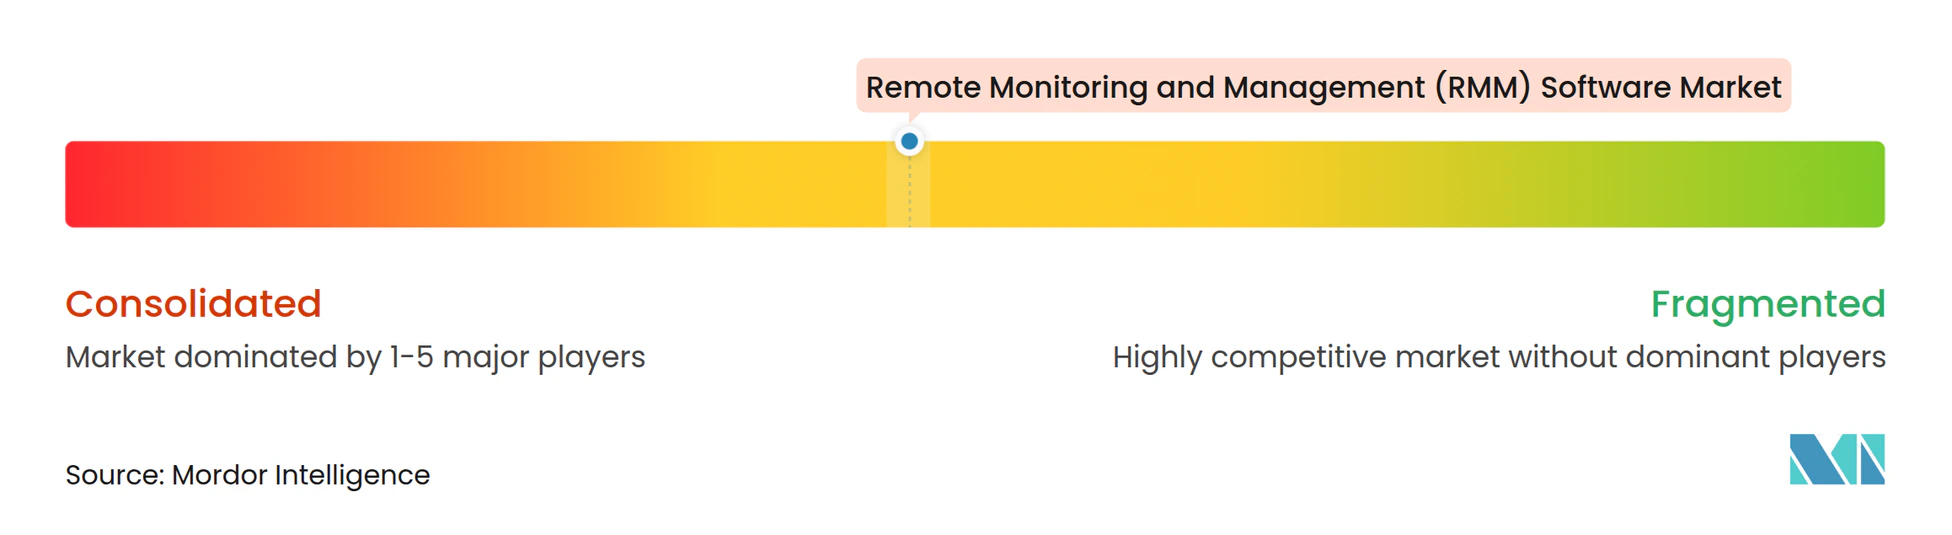
Le marché des logiciels de surveillance et de gestion à distance (RMM) est modérément concentré parmi les principaux fournisseurs de plateformes. Un petit groupe de fournisseurs capte une part significative des dépenses des fournisseurs car leurs produits associent le RMM à l'automatisation des services professionnels, à la sécurité, à la sauvegarde et à l'accès à distance. La migration peut être difficile lorsque les clients utilisent plusieurs produits du même fournisseur. Le marché plus large reste fragmenté, avec de nombreux fournisseurs au service de secteurs verticaux, de zones géographiques ou de niveaux de prix particuliers. Aucun fournisseur ne dispose d'une force incontestée dans tous les segments.
L'étendue de la plateforme est un facteur concurrentiel central sur le marché des logiciels de surveillance et de gestion à distance (RMM). En 2025, ConnectWise a étendu la couverture des correctifs à plus de 7 000 applications tierces et a ajouté des capacités d'automatisation des processus robotiques.[4] Cette approche combine la mise à jour, le soutien aux flux de travail et les fonctions de services professionnels. Kaseya a lancé une plateforme de gestion informatique agentique en avril 2026 qui, selon elle, peut prendre en charge le triage des tickets, le confinement des menaces, la vérification des sauvegardes et l'optimisation des flux de travail. L'utilisation croissante des données opérationnelles dans l'automatisation peut favoriser les entreprises disposant de grandes bases installées et de données de flux de travail établies.
Les nouveaux fournisseurs se démarquent en proposant une adoption plus simple et des outils susceptibles d'améliorer la productivité des techniciens. Des pratiques de conformité solides et l'alignement avec le cadre de développement de logiciels sécurisés NIST peuvent fournir des preuves plus crédibles lors des examens de sécurité pour les clients des secteurs de la santé, des services financiers et du gouvernement. ConnectWise, Microsoft et Pax8 ont utilisé leur collaboration de 2025 pour combiner la gestion des points de terminaison et la sécurité via la place de marché Pax8. Le marché des logiciels de surveillance et de gestion à distance (RMM) reste ouvert aux fournisseurs capables de combiner sécurité, automatisation et déploiement gérable sans ajouter de complexité opérationnelle.
Leaders du secteur des logiciels de surveillance et de gestion à distance (RMM)
-
ConnectWise, LLC
-
Kaseya US, LLC
-
NinjaOne, Inc.
-
N-able Technologies Ltd.
-
Atera Networks Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Surveillance et de Gestion à Distance (RMM) Entreprises couvertes dans ce rapport
- ConnectWise, LLC
- Kaseya US, LLC
- NinjaOne, Inc.
- N-able Technologies Ltd.
- Atera Networks Ltd.
- Halo Service Solutions Ltd.
- Zoho Corporation Pvt. Ltd.
- GoTo Group, Inc.
- TeamViewer SE
- Auvik Networks Inc.
- Syncro, Inc.
- Barracuda Networks, Inc.
- JumpCloud, Inc.
- Fortra, LLC
- Addigy, Inc.
- SuperOps.ai
- Domotz Inc.
- Splashtop Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
Développements industriels récents dans Marché des Logiciels de Surveillance et de Gestion à Distance (RMM)
- Avril 2026 : Kaseya a lancé ce qu'elle décrit comme la première plateforme de gestion informatique agentique lors de Kaseya Connect Global, alimentée par Kaseya Intelligence, un moteur d'IA entraîné sur plus de 1 milliard de tickets de service d'assistance, 3 exaoctets de données de sauvegarde et 17 millions de points de terminaison gérés. La plateforme exécute des actions de manière autonome, notamment le triage des tickets, le confinement des menaces, la vérification des sauvegardes et l'optimisation des flux de travail, et représente un passage de l'IA en tant que couche de recommandation à l'IA en tant que système opérationnel.
- Mars 2026 : NinjaOne a annoncé lors de HIMSS 2026 que près de 1 000 organisations de santé étaient devenues clientes au cours de l'année précédente et que le chiffre d'affaires annuel récurrent lié à la santé avait augmenté de près de 70 % d'une année sur l'autre. La société a attribué cette croissance à la demande d'opérations informatiques unifiées prenant en charge la préparation à la conformité HIPAA tout en réduisant la complexité informatique dans les environnements cliniques distribués.
- Février 2026 : Syncro a publié un agent Linux en version bêta ouverte, étendant les fonctionnalités RMM aux systèmes Ubuntu, RHEL et Debian et permettant aux partenaires de standardiser les flux de travail de surveillance et de scripts sur les actifs Windows, macOS et Linux depuis une console unique.
- Novembre 2025 : ConnectWise a fait progresser sa plateforme Asio lors de IT Nation Connect avec la mise à jour des correctifs tiers RMM couvrant désormais plus de 7 000 applications, contre plus de 350 auparavant, ainsi que de nouvelles capacités d'automatisation des processus robotiques et une intégration de surveillance réseau Auvik. Les premiers adoptants du module d'automatisation des processus robotiques ont signalé des économies de plus de 165 heures de technicien par mois, une intégration des clients 75 % plus rapide et une désintégration 90 % plus rapide.
Portée du rapport mondial sur le marché des logiciels de surveillance et de gestion à distance (RMM)
Les logiciels de surveillance et de gestion à distance (RMM) permettent aux fournisseurs de services gérés (MSP), aux équipes informatiques et aux entreprises de surveiller, gérer, maintenir et sécuriser à distance l'infrastructure informatique, notamment les points de terminaison, les serveurs, les réseaux, les applications et les appareils. Le logiciel offre des capacités telles que la surveillance des systèmes en temps réel, la gestion automatisée des correctifs, l'accès et le support à distance, la gestion des actifs, les rapports de performance, les alertes et la remédiation des problèmes.
Le rapport sur le marché des logiciels de surveillance et de gestion à distance (RMM) est segmenté par type de logiciel (surveillance et alertes, accès et contrôle à distance, gestion des correctifs et des logiciels, automatisation et scripts, découverte d'actifs et inventaire, rapports et analyse, et surveillance de la sécurité et de la conformité), modèle de déploiement (basé sur le cloud, sur site et déploiement hybride), taille d'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, éducation, services professionnels, énergie et services publics, transport et logistique, hôtellerie et voyage, et autres secteurs d'utilisation final), type d'appareil (ordinateurs de bureau et portables, serveurs et machines virtuelles, appareils mobiles, et imprimantes et périphériques), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Surveillance et alertes |
| Accès et contrôle à distance |
| Gestion des correctifs et des logiciels |
| Automatisation et scripts |
| Découverte d'actifs et inventaire |
| Rapports et analyse |
| Surveillance de la sécurité et de la conformité |
| Basé sur le cloud |
| Sur site |
| Déploiement hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Éducation |
| Services professionnels |
| Énergie et services publics |
| Transport et logistique |
| Hôtellerie et voyage |
| Autres secteurs d'utilisation final |
| Ordinateurs de bureau et portables |
| Serveurs et machines virtuelles |
| Appareils mobiles |
| Imprimantes et périphériques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de logiciel | Surveillance et alertes | |
| Accès et contrôle à distance | ||
| Gestion des correctifs et des logiciels | ||
| Automatisation et scripts | ||
| Découverte d'actifs et inventaire | ||
| Rapports et analyse | ||
| Surveillance de la sécurité et de la conformité | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Déploiement hybride | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Éducation | ||
| Services professionnels | ||
| Énergie et services publics | ||
| Transport et logistique | ||
| Hôtellerie et voyage | ||
| Autres secteurs d'utilisation final | ||
| Par type d'appareil | Ordinateurs de bureau et portables | |
| Serveurs et machines virtuelles | ||
| Appareils mobiles | ||
| Imprimantes et périphériques | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels de surveillance et de gestion à distance (RMM) ?
Le marché des logiciels de surveillance et de gestion à distance (RMM) devrait croître de 3,16 milliards USD en 2026 et 3,48 milliards USD en 2027 à 5,82 milliards USD d'ici 2032, à un CAGR de 10,83 %.
Qu'est-ce qui stimule la demande pour le marché des logiciels de surveillance et de gestion à distance (RMM) ?
Les environnements informatiques distribués, l'utilisation plus large des fournisseurs de services gérés, les exigences de conformité et le nombre croissant de points de terminaison soutiennent l'adoption. Le marché des logiciels de surveillance et de gestion à distance bénéficie lorsque la surveillance automatisée, la gestion des correctifs et le support à distance aident les techniciens à travailler sur de nombreux appareils et environnements clients.
Quel modèle de déploiement domine l'adoption des logiciels RMM ?
Les plateformes basées sur le cloud détenaient 68,84 % de part en 2026 et devraient croître à un CAGR de 11,48 % jusqu'en 2032.
Quelles organisations adoptent les logiciels RMM le plus rapidement ?
Les petites et moyennes entreprises détenaient 57,37 % de part en 2026 et devraient se développer à un CAGR de 11,29 % jusqu'en 2032. Ces organisations peuvent utiliser l'automatisation pilotée par les fournisseurs pour gérer les correctifs, les alertes et le support sans constituer de grandes équipes informatiques internes.
Quel secteur d'utilisation final connaît la croissance la plus rapide pour les plateformes RMM ?
Le secteur de la sant devrait croître à un CAGR de 11,03 % jusqu'en 2032, à mesure que les environnements de soins connectés et les besoins de conformité se développent. Les postes de travail cliniques, les chariots mobiles et les appareils de soins à distance augmentent la valeur de la visibilité centralisée et des contrôles basés sur les politiques.
Quelle région connaît la croissance la plus rapide pour les logiciels RMM ?
L'Asie-Pacifique devrait croître à un CAGR de 11,91 % jusqu'en 2032, soutenue par la croissance des fournisseurs et l'expansion de l'infrastructure cloud.