
Marktgröße und Marktanteil für Remote Monitoring and Management (RMM) Software
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.48 Milliarden US-Dollar |
| Marktgröße (2032) | 5.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Remote Monitoring and Management (RMM) Software von Mordor Intelligence
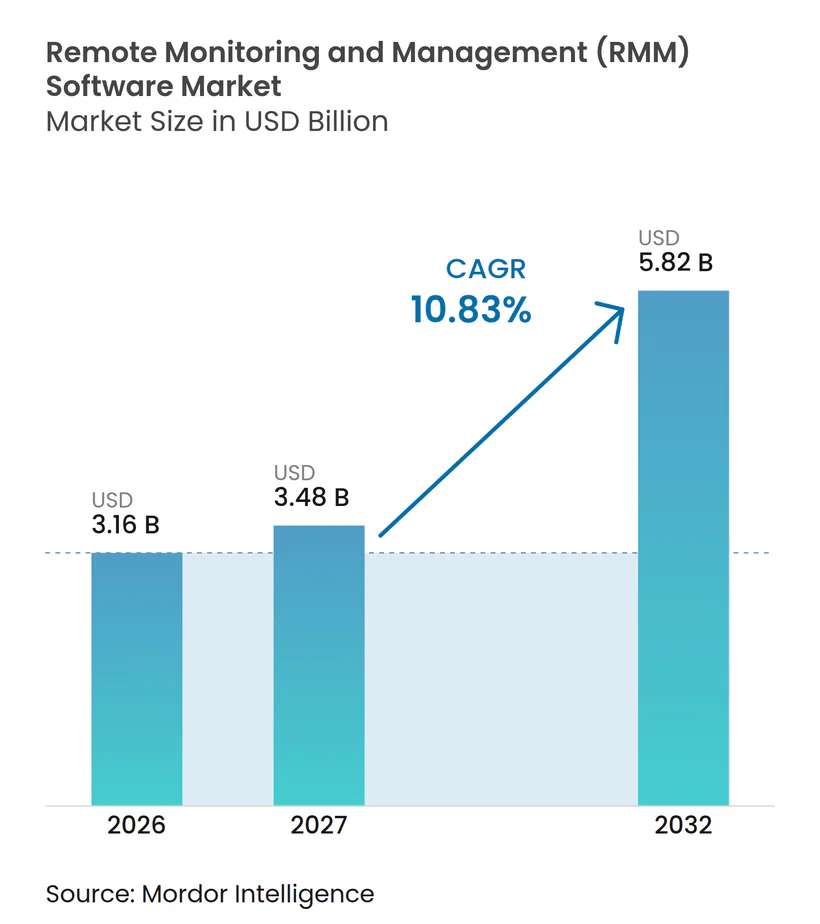
Die Marktgröße für Remote Monitoring and Management (RMM) Software wird voraussichtlich von 3,16 Milliarden USD im Jahr 2026 auf 3,48 Milliarden USD im Jahr 2027 und bis 2032 auf 5,82 Milliarden USD anwachsen, mit einer CAGR von 10,83 % von 2027 bis 2032. Der Markt für Remote Monitoring and Management Software wächst, da IT-Teams Systeme in Büros, Cloud-Umgebungen und Mitarbeiter-Endpunkten verwalten. Automatisierte Überwachung wird zu einem zentralen Bestandteil der Servicebereitstellung, da Techniker eine steigende Anzahl vernetzter Ressourcen nicht mehr manuell überwachen können. Managed Service Provider wechseln von reaktiver Reparaturarbeit hin zu kontinuierlicher Überwachung, Patch-Verwaltung und Problembehebung. Sicherheitsfunktionen werden Teil der Kernplattform, da Käufer eine stärkere Transparenz und Compliance-Unterstützung anstreben. Anbieter reagieren darauf, indem sie Remote-Verwaltung, Sicherheit, Backup und Workflow-Automatisierung in integrierten Plattformen zusammenführen.
Wichtigste Erkenntnisse des Berichts
- Nach Softwaretyp hielt Überwachung und Alarmierung im Jahr 2026 einen Marktanteil von 22,39 % am Markt für Remote Monitoring and Management (RMM) Software, während Sicherheits- und Compliance-Überwachung bis 2032 voraussichtlich mit einer CAGR von 11,52 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 68,84 % des Marktanteils am Markt für Remote Monitoring and Management (RMM) Software auf Cloud-basierte Lösungen, die bis 2032 voraussichtlich mit einer CAGR von 11,48 % wachsen werden.
- Nach Unternehmensgröße hielten kleine und mittlere Unternehmen im Jahr 2026 einen Anteil von 57,37 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,29 % wachsen.
- Nach Endnutzerbranche entfielen im Jahr 2026 23,17 % des Anteils auf Informationstechnologie und Telekommunikation, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 11,03 % wachsen wird.
- Nach Gerätetyp hielten Desktop-Computer und Laptops im Jahr 2026 einen Anteil von 48,28 %, während mobile Geräte bis 2032 voraussichtlich mit einer CAGR von 12,08 % wachsen werden.
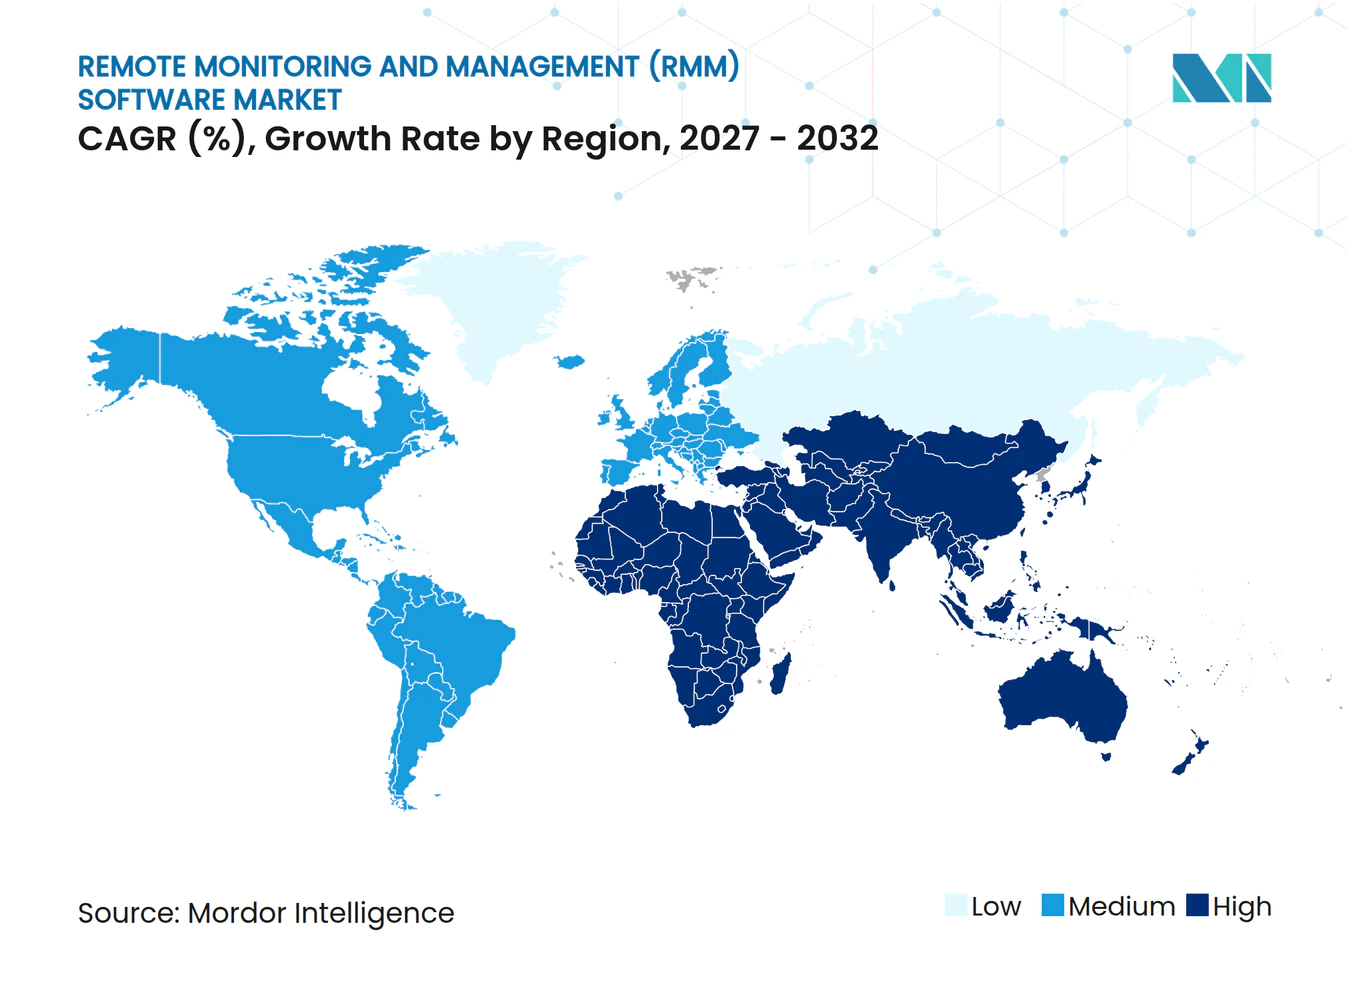
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 44,13 % auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung verteilter und hybrider IT-Umgebungen | +2.8% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum der Nutzung durch Managed Service Provider | +2.3% | Global, frühe Gewinne in Nordamerika und dem asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Cybersicherheit, Patch-Verwaltung und Compliance | +1.9% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Endpunkten, Cloud-Ressourcen und IoT-Geräten | +1.4% | Global, angeführt von der asiatisch-pazifischen Fertigung und nordamerikanischen Unternehmen | Langfristig (≥ 4 Jahre) |
| Agentische KI und prädiktive Problembehebung für die Produktivität von Technikern | +0.9% | Nordamerika und EU, mit aufholendem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung von RMM, PSA, Sicherheit, Backup und Fernzugriffswerkzeugen | +0.6% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung verteilter und hybrider IT-Umgebungen
Verteiltes Arbeiten hat verändert, was IT-Teams überwachen müssen. Unternehmen verwalten heute gleichzeitig Rechenzentren, öffentliche Cloud-Mandanten, Zweigstellen und Remote-Mitarbeitergeräte. Dies macht eine zentralisierte Übersicht zu einem grundlegenden Betriebsbedarf für den Markt für Remote Monitoring and Management (RMM) Software. Breitere Technologieinvestitionen haben die Systeme erweitert, die IT-Teams unterstützen müssen. Hybride Umgebungen verringern auch den Wert von Werkzeugen, die nur für lokale Netzwerke konzipiert wurden. Anbieter benötigen nun Cloud-Ressourcenerkennung, Identitätsüberwachung und Transparenz über mehrere Cloud-Umgebungen hinweg, um relevant zu bleiben.
Wachstum der Nutzung durch Managed Service Provider
Die Expansion von Managed Service Providern ist eine dauerhafte Nachfragequelle für Remote Monitoring and Management Software. Kleinen und mittleren Unternehmen fehlen häufig die Ressourcen, um interne Teams zu unterhalten, die eine 24-Stunden-IT-Abdeckung bieten können. Sicherheitsorientierte Anbieter nutzen RMM auch als Zugriffsschicht für Endpunktsicherheit und nicht nur als Betriebswerkzeug. Diese Nutzung erweitert die Plattformrolle über Patch-Verwaltung und Break-Fix-Support hinaus. Die Konsolidierung unter Anbietern verlagert Kaufentscheidungen von einzelnen Technikern hin zu größeren Betreibern, die viele Kundenumgebungen verwalten.
Steigende Anforderungen an Cybersicherheit, Patch-Verwaltung und Compliance
Sicherheitsanforderungen werden zu einem direkten Kaufentscheidungsfaktor im Markt für Remote Monitoring and Management (RMM) Software. Das NIST Cybersecurity Framework 2.0 und die EU-Richtlinie zur Netz- und Informationssicherheit 2 verlangen stärkere Kontrollen über Patch-Verwaltung, Asset-Transparenz und Berichterstattung in betroffenen Organisationen.[1] Diese Anforderungen unterstützen die Nachfrage nach automatisierter Patch-Bereitstellung, Compliance-Berichterstattung und revisionssicheren Aufzeichnungen. Im Jahr 2025 erweiterte ConnectWise die Drittanbieter-Patch-Abdeckung von mehr als 350 Anwendungen auf mehr als 7.000 Anwendungen. Compliance-orientierte Käufe sind oft bewusst geplant, da Käufer Zertifizierungen und Berichtsfähigkeiten prüfen, bevor sie eine Plattform auswählen. Anbieter mit etablierter Dokumentation können daher in regulierten Konten einen Vorteil haben.
Verbreitung von Endpunkten, Cloud-Ressourcen und IoT-Geräten
Jede neue Geräteklasse erhöht den Überwachungsaufwand für IT-Teams. Richtlinien zur Nutzung privater Geräte, virtuelle Cloud-Desktops und Industriesensoren haben die Bedeutung eines Endpunkts erweitert. Mobile Geräte werden bis 2032 voraussichtlich mit einer CAGR von 12,08 % wachsen, was die breitere Nutzung von Smartphones und Tablets im Gesundheitswesen, in der Logistik, im Einzelhandel und in Außendienstleistungen widerspiegelt. Der Markt für Remote Monitoring and Management (RMM) Software benötigt daher Agenten, die verschiedene Betriebssysteme und ressourcenbeschränkte Geräte unterstützen. Anbieter benötigen auch Cloud-APIs, die Verwaltungsworkflows mit virtuellen und mobilen Assets verbinden können. Ein plattformübergreifender Ansatz kann Managed Service Providern helfen, von einer einzigen Konsole aus zu arbeiten, anstatt separate Werkzeuge zu pflegen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsrisiko durch privilegierten Fernzugriff | -1.8% | Global, mit höchster Sensibilität in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch gebündelte Cloud- und Endpunktplattformen | -1.2% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Alarmermüdung und Agenten-Wildwuchs in Multi-Anbieter-Umgebungen | -0.8% | Global, am stärksten bei mittelgroßen Managed Service Providern | Mittelfristig (2–4 Jahre) |
| Preisreibung und unsichere Weitergabe von KI-Kosten | -0.5% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsrisiko durch privilegierten Fernzugriff
Privilegierter Zugriff stellt ein wesentliches Sicherheitsrisiko für den Markt für Remote Monitoring and Management (RMM) Software dar. Derselbe Zugriff, der es einem Anbieter ermöglicht, viele Endpunkte zu verwalten, kann auch Angreifer anziehen, die einen Weg in Kundensysteme suchen. Im August 2026 meldete N-able die aktive Ausnutzung von CVE-2026-18577 in seiner N-central-Plattform und veröffentlichte einen Hotfix. Sophos dokumentierte damit zusammenhängende Aktivitäten, die den Einsatz sekundärer Remote-Verwaltungswerkzeuge und Techniken zur Umgehung der Endpunkterkennung umfassten. Im September 2026 beschrieb Microsoft Phishing-Kampagnen, die legitime RMM-Installationsprogramme für dauerhaften Zugriff nutzten. Diese Vorfälle können Verkaufszyklen verlängern, da Unternehmenskäufer die Sicherheitspraktiken sowohl der Anbieter als auch ihrer RMM-Lieferanten bewerten.
Wettbewerb durch gebündelte Cloud- und Endpunktplattformen
Gebündelte Cloud- und Endpunktwerkzeuge schränken die Nachfrage nach eigenständiger RMM-Software ein. Microsoft Intune bietet Geräte-Compliance, Anwendungsbereitstellung und Patch-Funktionen, die sich mit grundlegenden RMM-Funktionen überschneiden. Dies ist für Anbieter attraktiv, die bereits Microsoft 365-Lizenzen für kleine und mittlere Unternehmenskunden verwalten. Im Juni 2025 stellten ConnectWise, Microsoft und Pax8 ein Endpunktverwaltungs- und Sicherheitsangebot für Microsoft 365-Kunden vor. Das Angebot konsolidierte RMM, Managed Detection and Response, Sicherheit und Backup-Dashboards in einem einzigen Kaufweg. Eigenständige Anbieter benötigen eine tiefere Ökosystemintegration und differenzierte Automatisierung, um mittelgroße Konten zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwaretyp:
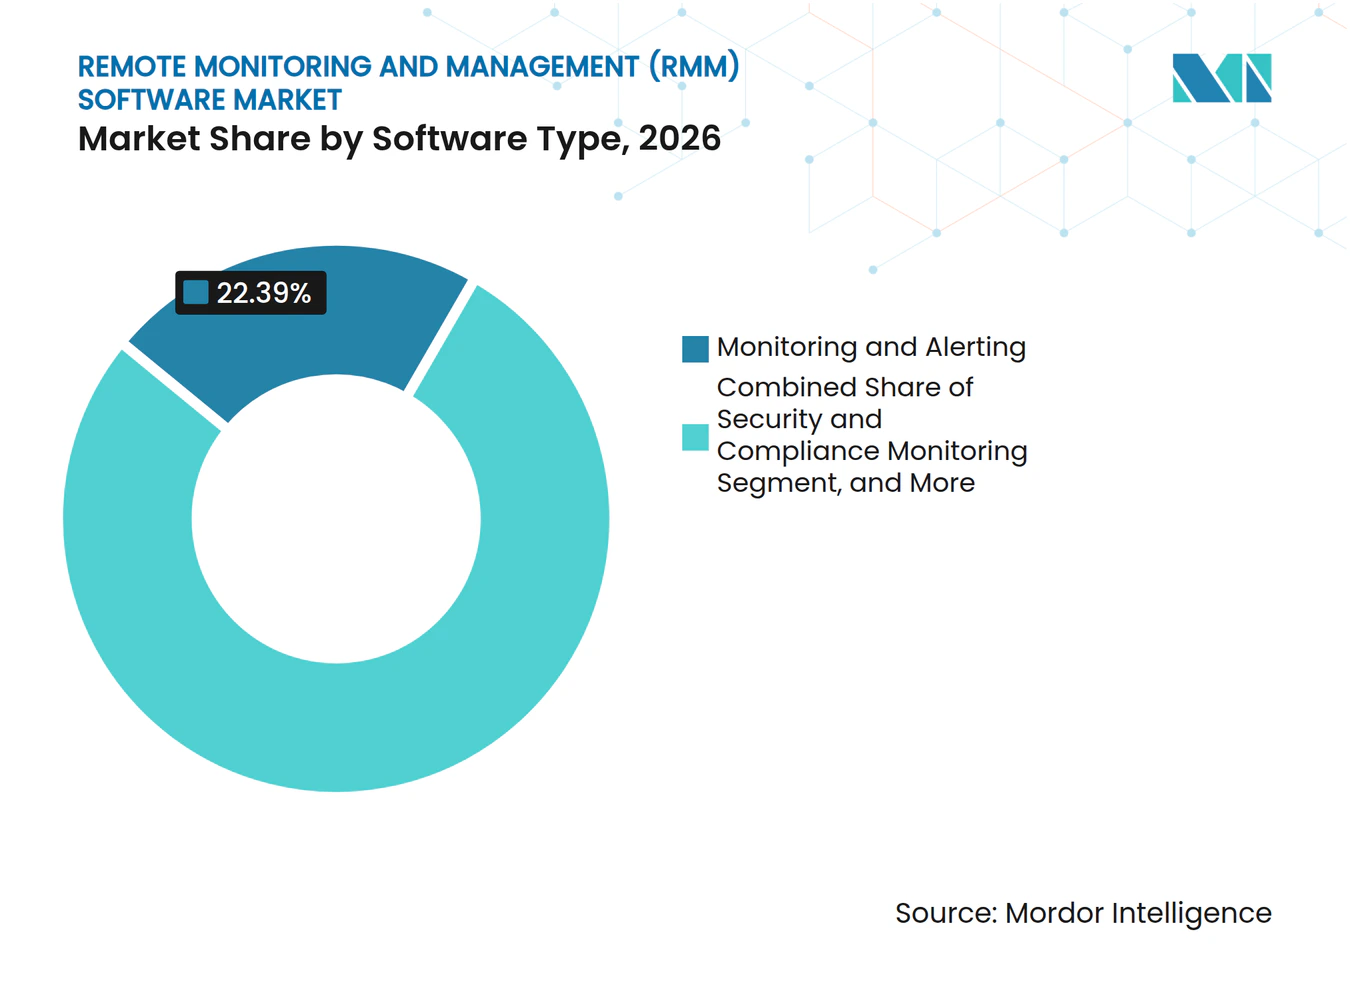
Sicherheits- und Compliance-Werkzeuge gestalten Überwachungsprioritäten neuÜberwachung und Alarmierung hielt im Jahr 2026 einen Marktanteil von 22,39 % am Markt für Remote Monitoring and Management (RMM) Software. Es bleibt das Fundament der Plattform, da Anbieter zeitnahe Transparenz über den Gerätezustand, die Dienstverfügbarkeit und potenzielle Ausfälle benötigen. Sicherheits- und Compliance-Überwachung wird bis 2032 voraussichtlich mit einer CAGR von 11,52 % wachsen. Käufer erwarten zunehmend eine einheitliche Ansicht des Sicherheitsstatus, des Patch-Status und der Betriebsgesundheit. Dies verschiebt Sicherheitsmodule von einem optionalen Zusatz hin zu einer grundlegenden Plattformanforderung.
Fernzugriff und -steuerung ermöglicht Echtzeit-Eingriffe, wenn ein Benutzer oder Gerät Unterstützung benötigt. Patch- und Softwareverwaltung unterstützt präventive Wartung und hilft Teams, bekannte Schwachstellen zu reduzieren. Automatisierung und Skripting gewinnen an Bedeutung, da Anbieter mehr Endpunkte verwalten möchten, ohne Techniker hinzuzufügen. Kaseya stellte seine Intelligence-Plattform im April 2026 vor und erklärte, sie sei auf mehr als 1 Milliarde Helpdesk-Tickets und 17 Millionen verwalteten Endpunkten trainiert worden.[2] Asset-Erkennung und Inventarisierung helfen zusammen mit Berichterstattung und Analysen Anbietern, aktuelle Aufzeichnungen zu pflegen und Nachweise für Compliance-Prüfungen zu erstellen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-native Bereitstellungen sichern die Skalierbarkeit von AnbieternCloud-basierte Lösungen entfielen im Jahr 2026 auf 68,84 % der Marktgröße für Remote Monitoring and Management (RMM) Software. Das Modell reduziert den Bedarf an lokaler Infrastruktur und ermöglicht es Anbietern, Kunden ohne größere Kapitalausgaben einzubinden. Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 11,48 % wachsen. Multi-Mandanten-Architektur ermöglicht es einer einzigen Instanz, Endpunkte für mehrere Kundenorganisationen zu verwalten. Dies unterstützt die Skalierung, die Anbieter mit großen Kleinunternehmens-Kundenstämmen benötigen.
Cloud-Bereitstellung ermöglicht es Lieferanten auch, Agenten-Updates, Sicherheits-Patches und Produktverbesserungen schneller in ihrer Kundenbasis zu verteilen. Die lokale Bereitstellung bleibt für Regierungs-, Verteidigungs- und kritische Infrastrukturnutzer mit strengen Anforderungen an den Datenspeicherort oder Air-Gap-Anforderungen relevant. Hybride Bereitstellung bietet einigen großen Unternehmen einen Mittelweg zwischen Cloud-skaliger Verwaltung und selektiver lokaler Datenspeicherung. Sie kann Organisationen unterstützen, die gemeinsame Kontrolle benötigen und dabei bestimmte Workloads vor Ort behalten. Der Markt für Remote Monitoring and Management (RMM) Software wird daher wahrscheinlich mehrere Bereitstellungsoptionen beibehalten, auch wenn die Cloud-Bereitstellung die Gesamtakzeptanz anführt.
Nach Unternehmensgröße:
Kleine und mittlere Unternehmen treiben die Plattformakzeptanz voranKleine und mittlere Unternehmen hielten im Jahr 2026 57,37 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 11,29 % wachsen. Diese Organisationen können Managed Services nutzen, um Fähigkeiten zu erlangen, die intern schwer zu besetzen wären. Automatisierte Patch-Verwaltung, Überwachung und Alarmierung helfen kleineren IT-Teams, mehr Geräte zu verwalten. Dies bringt einen klaren betrieblichen Nutzen, wenn IT-Mitarbeiter eine breite Gruppe von Benutzern und Standorten unterstützen müssen. Der Markt für Remote Monitoring and Management (RMM) Software ist eng mit dem Bedarf an praktischer Technologieunterstützung bei niedrigeren Betriebskosten verbunden.
Eine Preisgestaltung auf Basis von Endpunkten statt Technikern kann RMM für Anbieter zugänglicher machen, die kleinere Organisationen bedienen. NinjaOne meldete Preise ab 1,50 USD pro Monat für große Endpunktflotten. Das Unternehmen meldete auch mehr als 35.000 Kundenorganisationen in mehr als 140 Ländern. Große Unternehmen bleiben wichtig, da sie Multi-Mandanten-Governance, detaillierte Analysen und Integration mit IT-Service-Management-Systemen benötigen. Ihre Beschaffungsprozesse sind oft komplexer, können aber größere, strategischere Bereitstellungen ermöglichen.
Nach Endnutzerbranche:
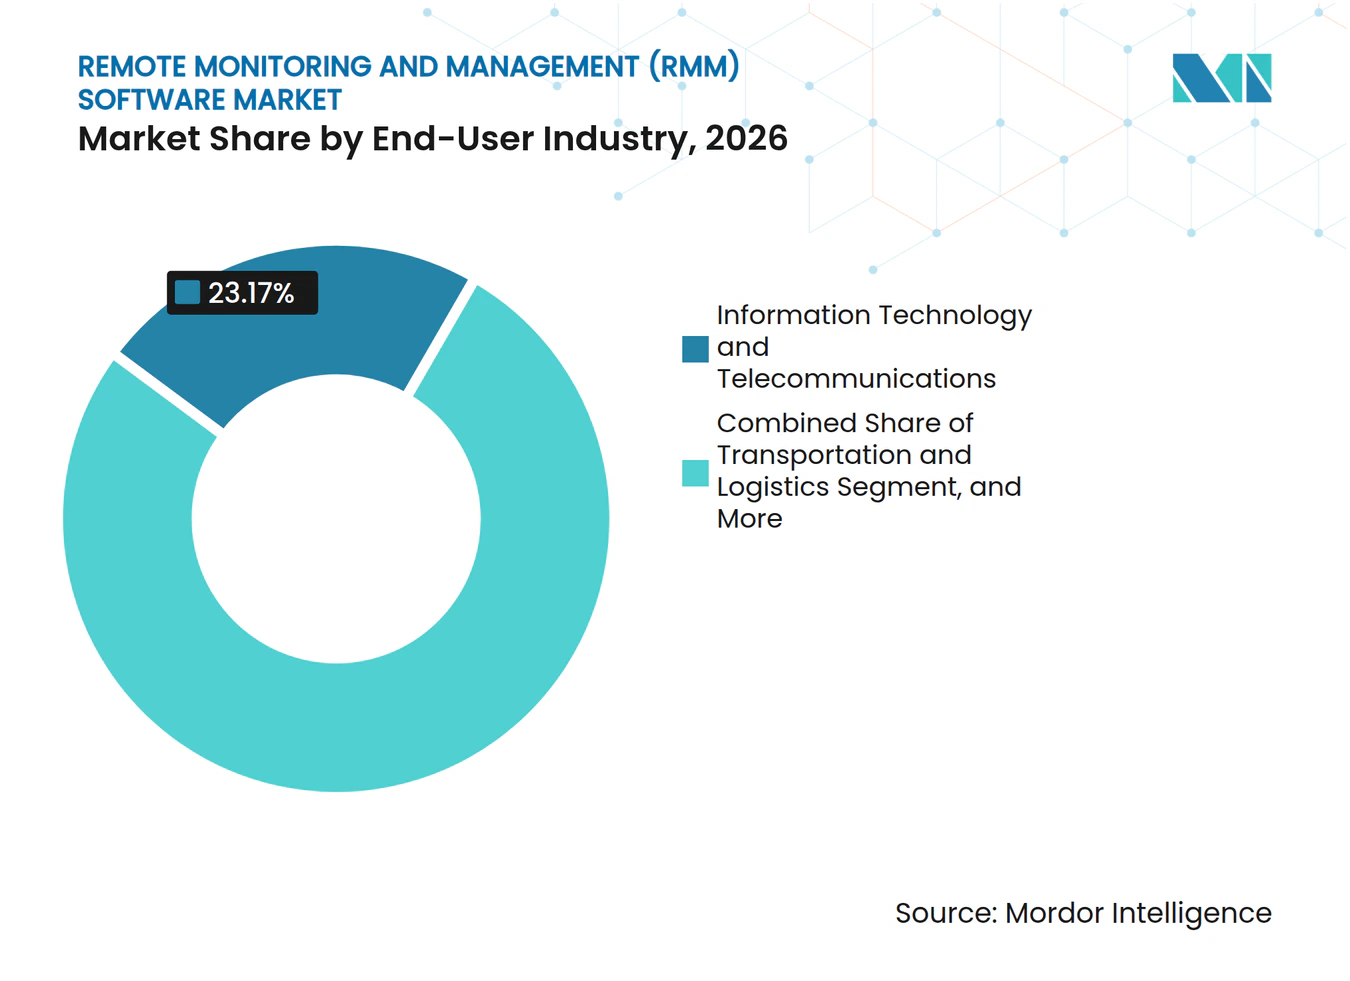
Das Gesundheitswesen expandiert durch vernetzte VersorgungInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Anteil von 23,17 % am Markt für Remote Monitoring and Management (RMM) Software. Der Sektor passt natürlich zu einer Plattform, die für die Überwachung von Systemen, die Handhabung von Remote-Support und die Automatisierung von Routineaufgaben konzipiert ist. Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 11,03 % wachsen. Vernetzte medizinische Geräte, verteilte Kliniken und häusliche Pflegesysteme erhöhen den Bedarf an konsistenter Geräteüberwachung. Die Sicherheitsanforderungen des Health Insurance Portability and Accountability Act stärken auch die Nachfrage nach Berichterstattung und kontrolliertem Zugriff.
NinjaOne erklärte im März 2026, dass im vorangegangenen Jahr fast 1.000 Gesundheitsorganisationen Kunden geworden seien, während der gesundheitsbezogene jährlich wiederkehrende Umsatz im Jahresvergleich um fast 70 % gewachsen sei. Finanzdienstleistungen, Regierung und Verteidigung sowie professionelle Dienstleistungen haben ebenfalls einen starken Bedarf an automatisierter Patch-Compliance und kontinuierlicher Überwachung. Einzelhandel und E-Commerce, Fertigung sowie Energie und Versorgungsunternehmen übernehmen Remote-Überwachung für verteilte Einrichtungen und Betriebsanlagen. Bildung, Transport und Logistik sowie Gastgewerbe und Reisen befinden sich noch in der Akzeptanzphase. Anbieter mit branchenspezifischen Einführungsmaterialien können ihre Position in diesen Gruppen verbessern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp:
Mobile Verwaltung gewinnt an Dringlichkeit, da sich die Endpunktnutzung verändertDesktop-Computer und Laptops hielten im Jahr 2026 einen Marktanteil von 48,28 % am Markt für Remote Monitoring and Management (RMM) Software. Sie bleiben zentral, da viele Überwachungsworkflows ursprünglich für traditionelle Mitarbeitercomputer entwickelt wurden. Mobile Geräte werden bis 2032 voraussichtlich mit einer CAGR von 12,08 % wachsen. Smartphones und Tablets sind heute unverzichtbare Arbeitsgeräte im Gesundheitswesen, im Einzelhandel, in der Logistik und im Außendienst. Dies schafft Nachfrage nach Verwaltungsfunktionen, die über Desktop-Betriebssysteme hinausgehen.
Verwaltete iPad-Flotten für klinische Anwendungen veranschaulichen, warum mobile Verwaltung immer wichtiger wird. Anbieter fügen Mobile Device Management-Funktionen hinzu oder entwickeln sie, damit diese Assets neben anderen Endpunkten überwacht werden können. Syncro veröffentlichte im Februar 2026 einen Linux-Agenten in der offenen Beta-Phase für Ubuntu-, RHEL- und Debian-basierte Systeme. Server und virtuelle Maschinen bleiben in vielen verwalteten Umgebungen die zweitgrößte Gerätekategorie, da sie wesentliche Workloads unterstützen. Drucker und Peripheriegeräte sind kleiner, bleiben aber in büroorientierten Managed Service-Engagements relevant.
Geografische Analyse
Nordamerika Remote Monitoring and Management (RMM) Software-Markt
Nordamerika hielt im Jahr 2026 einen Anteil von 44,13 % am Markt für Remote Monitoring and Management (RMM) Software. Die Region profitiert von einer dichten Anbieterbasis, erheblichen IT-Budgets für Unternehmen und einer ausgereiften, compliance-getriebenen Beschaffung. Die Vereinigten Staaten unterstützen wiederkehrende Abonnements durch Anbieter, die kleine und mittlere Unternehmen in den Bereichen Finanzdienstleistungen, Gesundheitswesen und professionelle Dienstleistungen bedienen. Kanada ergänzt dies durch eine wachsende Gruppe von Cloud-First-Anbietern, die sich auf mittelständische Kunden konzentrieren. Mexiko befindet sich noch in einer frühen Adoptionsphase, expandiert jedoch, da Fertigungsunternehmen ausgelagerten Technologiesupport für die industrielle Automatisierung nutzen.
Nordamerika (NIST) Remote Monitoring and Management (RMM) Software-Markt
Compliance-Rahmenwerke haben einen starken Einfluss auf die Beschaffungsentscheidungen in Nordamerika. Das NIST Cybersecurity Framework 2.0 unterstützt stärkere Risikomanagementpraktiken und eine klarere Cybersicherheits-Governance. Anbieter, die fertige Berichte und Prüfnachweise anbieten, können die Anforderungen behördennaher und regulierter Kunden erfüllen. Große Unternehmen setzen häufig viele Cybersicherheits-Tools ein, was das Interesse an integrierten Plattformen steigern kann, die die Produktvielfalt reduzieren. Der Markt für Remote Monitoring and Management (RMM) Software profitiert davon, wenn Sicherheits-, Backup- und Fernzugriffsfunktionen über weniger Systeme verwaltet werden können.
EMEA, APAC und Südamerika Remote Monitoring and Management (RMM) Software-Markt
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 11,91 % wachsen. Australien, Indien, Südkorea und Südostasien bauen ihre Managed-Service-Ökosysteme parallel zu Cloud-Investitionen aus, während Indien und Südostasien über große Basen kleiner und mittlerer Unternehmen verfügen, die von hohen Endpunkt-zu-Techniker-Verhältnissen profitieren können, die durch Automatisierung unterstützt werden. NinjaOne schloss im Juni 2025 die Übernahme des in Melbourne ansässigen Unternehmens Dropsuite für 270 Millionen USD ab.[3] Europa verzeichnet eine ausgeprägte Nachfrage nach Compliance-Dokumentation und europäischen Datenverarbeitungsoptionen, während Südamerika, der Nahe Osten und Afrika kleinere, aber wachsende Märkte darstellen, da sich Technologiedienstleistungen und Programme zur digitalen Transformation weiterentwickeln.
Wettbewerbslandschaft
Marktkonzentration
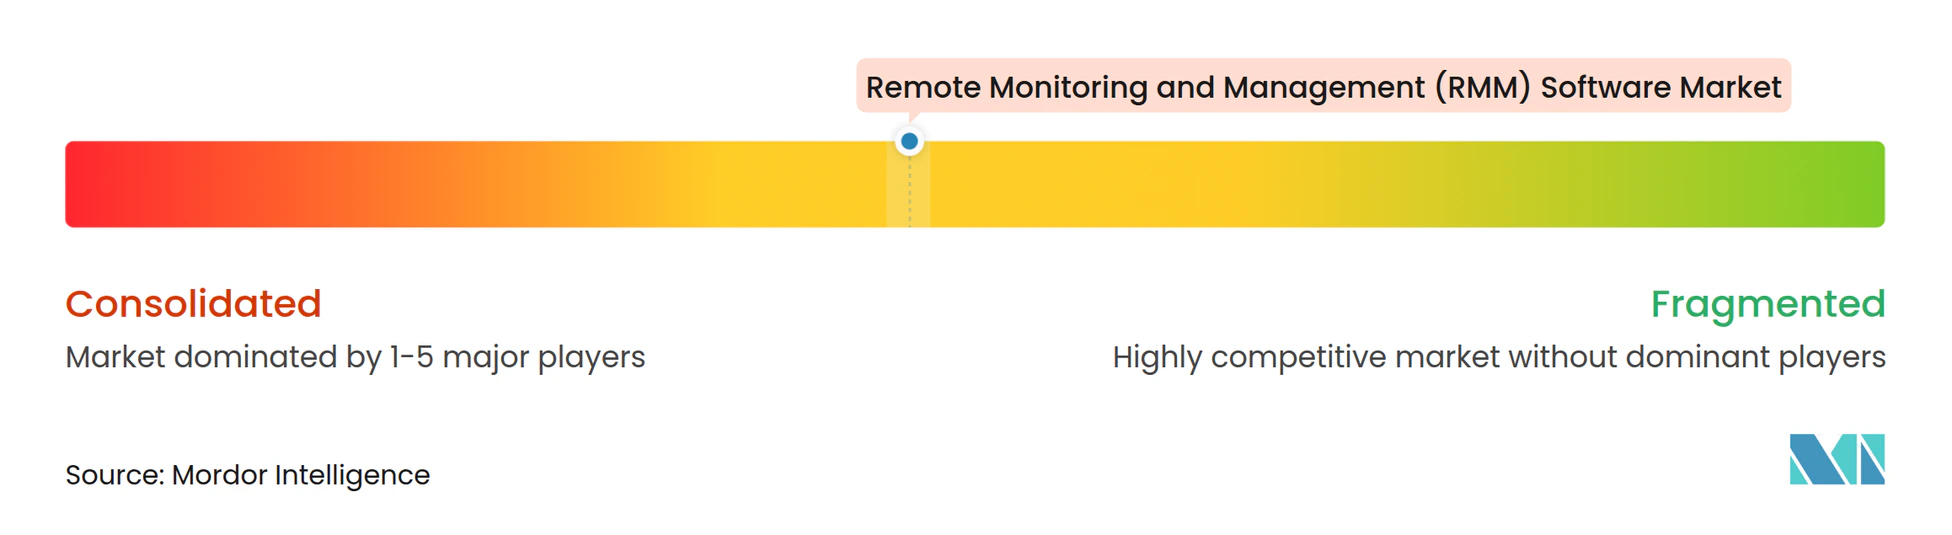
Der Markt für Remote Monitoring and Management (RMM) Software ist mäßig unter führenden Plattformanbietern konzentriert. Eine kleine Gruppe von Anbietern hat erhebliche Anbieterausgaben, da ihre Produkte RMM mit professioneller Dienstleistungsautomatisierung, Sicherheit, Backup und Fernzugriff verknüpfen. Ein Wechsel kann schwierig sein, wenn Kunden mehrere Produkte desselben Lieferanten nutzen. Das breitere Feld bleibt fragmentiert, mit vielen Anbietern, die bestimmte Branchen, Regionen oder Preispunkte bedienen. Kein Anbieter hat eine unbestrittene Stärke in jedem Segment.
Die Plattformbreite ist ein zentraler Wettbewerbsfaktor im Markt für Remote Monitoring and Management (RMM) Software. Im Jahr 2025 erweiterte ConnectWise die Patch-Abdeckung auf mehr als 7.000 Drittanbieteranwendungen und fügte Fähigkeiten zur robotergestützten Prozessautomatisierung hinzu.[4] Dieser Ansatz kombiniert Patch-Verwaltung, Workflow-Unterstützung und professionelle Dienstleistungsfunktionen. Kaseya startete im April 2026 eine agentische IT-Verwaltungsplattform, die nach eigenen Angaben Ticket-Triage, Bedrohungseingrenzung, Backup-Verifizierung und Workflow-Optimierung unterstützen kann. Die zunehmende Nutzung von Betriebsdaten in der Automatisierung kann Unternehmen mit großen installierten Basen und etablierten Workflow-Daten begünstigen.
Neuere Anbieter konkurrieren durch einfachere Einführung und Werkzeuge, die die Produktivität von Technikern verbessern können. Starke Compliance-Praktiken und die Ausrichtung am NIST Secure Software Development Framework können bei Sicherheitsüberprüfungen für Kunden aus dem Gesundheitswesen, Finanzdienstleistungen und der Regierung glaubwürdigere Nachweise liefern. ConnectWise, Microsoft und Pax8 nutzten ihre Zusammenarbeit im Jahr 2025, um Endpunktverwaltung und Sicherheit über den Pax8-Marktplatz zu kombinieren. Der Markt für Remote Monitoring and Management (RMM) Software bleibt offen für Anbieter, die Sicherheit, Automatisierung und eine handhabbare Bereitstellung kombinieren können, ohne betriebliche Komplexität hinzuzufügen.
Marktführer im Bereich Remote Monitoring and Management (RMM) Software
-
ConnectWise, LLC
-
Kaseya US, LLC
-
NinjaOne, Inc.
-
N-able Technologies Ltd.
-
Atera Networks Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Remote Monitoring and Management (RMM) Software-Markt Unternehmen in diesem Bericht
- ConnectWise, LLC
- Kaseya US, LLC
- NinjaOne, Inc.
- N-able Technologies Ltd.
- Atera Networks Ltd.
- Halo Service Solutions Ltd.
- Zoho Corporation Pvt. Ltd.
- GoTo Group, Inc.
- TeamViewer SE
- Auvik Networks Inc.
- Syncro, Inc.
- Barracuda Networks, Inc.
- JumpCloud, Inc.
- Fortra, LLC
- Addigy, Inc.
- SuperOps.ai
- Domotz Inc.
- Splashtop Inc.
- Microsoft Corporation
- Cisco Systems, Inc.
Neueste Industrielle Entwicklungen in Remote Monitoring and Management (RMM) Software-Markt
- April 2026: Kaseya stellte auf der Kaseya Connect Global die nach eigenen Angaben erste agentische IT-Verwaltungsplattform vor, angetrieben von Kaseya Intelligence, einer KI-Engine, die auf mehr als 1 Milliarde Helpdesk-Tickets, 3 Exabyte Backup-Daten und 17 Millionen verwalteten Endpunkten trainiert wurde. Die Plattform führt Aktionen autonom aus, darunter Ticket-Triage, Bedrohungseingrenzung, Backup-Verifizierung und Workflow-Optimierung, und stellt einen Wandel von KI als Empfehlungsschicht hin zu KI als Betriebssystem dar.
- März 2026: NinjaOne berichtete auf der HIMSS 2026, dass im vorangegangenen Jahr fast 1.000 Gesundheitsorganisationen Kunden geworden seien und der gesundheitsbezogene jährlich wiederkehrende Umsatz im Jahresvergleich um fast 70 % gewachsen sei. Das Unternehmen führte das Wachstum auf die Nachfrage nach einheitlichen IT-Betriebsabläufen zurück, die die HIPAA-Compliance-Bereitschaft unterstützen und gleichzeitig die IT-Komplexität in verteilten klinischen Umgebungen reduzieren.
- Februar 2026: Syncro veröffentlichte einen Linux-Agenten in der offenen Beta-Phase und erweiterte damit die RMM-Funktionalität auf Ubuntu-, RHEL- und Debian-basierte Systeme, sodass Partner Überwachungs- und Skripting-Workflows für Windows-, macOS- und Linux-Assets von einer einzigen Konsole aus standardisieren können.
- November 2025: ConnectWise erweiterte seine Asio-Plattform auf der IT Nation Connect mit RMM-Drittanbieter-Patching, das nun mehr als 7.000 Anwendungen abdeckt, gegenüber zuvor mehr als 350, zusammen mit neuen RPA-Fähigkeiten und einer Auvik-Netzwerküberwachungsintegration. Frühe Anwender des RPA-Automatisierungsmoduls berichteten von Einsparungen von mehr als 165 Technikerstunden pro Monat, 75 % schnellerem Kunden-Onboarding und 90 % schnellerem Offboarding.
Berichtsumfang des globalen Marktes für Remote Monitoring and Management (RMM) Software
Remote Monitoring and Management (RMM) Software ermöglicht es Managed Service Providern, IT-Teams und Unternehmen, IT-Infrastrukturen einschließlich Endpunkte, Server, Netzwerke, Anwendungen und Geräte aus der Ferne zu überwachen, zu verwalten, zu warten und zu sichern. Die Software bietet Funktionen wie Echtzeit-Systemüberwachung, automatisierte Patch-Verwaltung, Fernzugriff und -support, Asset-Verwaltung, Leistungsberichterstattung, Alarmierung und Problembehebung.
Der Marktbericht für Remote Monitoring and Management (RMM) Software ist segmentiert nach Softwaretyp (Überwachung und Alarmierung, Fernzugriff und -steuerung, Patch- und Softwareverwaltung, Automatisierung und Skripting, Asset-Erkennung und Inventarisierung, Berichterstattung und Analysen sowie Sicherheits- und Compliance-Überwachung), Bereitstellungsmodell (Cloud-basiert, lokal und hybride Bereitstellung), Unternehmensgröße (kleine und mittlere Unternehmen und große Unternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung, Bildung, professionelle Dienstleistungen, Energie und Versorgungsunternehmen, Transport und Logistik, Gastgewerbe und Reisen sowie sonstige Endnutzerbranchen), Gerätetyp (Desktop-Computer und Laptops, Server und virtuelle Maschinen, mobile Geräte sowie Drucker und Peripheriegeräte) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Überwachung und Alarmierung |
| Fernzugriff und -steuerung |
| Patch- und Softwareverwaltung |
| Automatisierung und Skripting |
| Asset-Erkennung und Inventarisierung |
| Berichterstattung und Analysen |
| Sicherheits- und Compliance-Überwachung |
| Cloud-basiert |
| Lokal |
| Hybride Bereitstellung |
| Kleine und mittlere Unternehmen |
| Große Unternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Bildung |
| Professionelle Dienstleistungen |
| Energie und Versorgungsunternehmen |
| Transport und Logistik |
| Gastgewerbe und Reisen |
| Sonstige Endnutzerbranchen |
| Desktop-Computer und Laptops |
| Server und virtuelle Maschinen |
| Mobile Geräte |
| Drucker und Peripheriegeräte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Softwaretyp | Überwachung und Alarmierung | |
| Fernzugriff und -steuerung | ||
| Patch- und Softwareverwaltung | ||
| Automatisierung und Skripting | ||
| Asset-Erkennung und Inventarisierung | ||
| Berichterstattung und Analysen | ||
| Sicherheits- und Compliance-Überwachung | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| Lokal | ||
| Hybride Bereitstellung | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Große Unternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Bildung | ||
| Professionelle Dienstleistungen | ||
| Energie und Versorgungsunternehmen | ||
| Transport und Logistik | ||
| Gastgewerbe und Reisen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Gerätetyp | Desktop-Computer und Laptops | |
| Server und virtuelle Maschinen | ||
| Mobile Geräte | ||
| Drucker und Peripheriegeräte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Remote Monitoring and Management (RMM) Software?
Der Markt für Remote Monitoring and Management (RMM) Software wird voraussichtlich von 3,16 Milliarden USD im Jahr 2026 und 3,48 Milliarden USD im Jahr 2027 auf 5,82 Milliarden USD bis 2032 wachsen, mit einer CAGR von 10,83 %.
Was treibt die Nachfrage nach Remote Monitoring and Management (RMM) Software an?
Verteilte IT-Umgebungen, eine breitere Nutzung durch Managed Service Provider, Compliance-Anforderungen und steigende Endpunktzahlen unterstützen die Akzeptanz. Der Markt für Remote Monitoring and Management Software profitiert, wenn automatisierte Überwachung, Patch-Verwaltung und Remote-Support Technikern helfen, viele Geräte und Kundenumgebungen zu betreuen.
Welches Bereitstellungsmodell führt die RMM-Software-Akzeptanz an?
Cloud-basierte Plattformen hielten im Jahr 2026 einen Anteil von 68,84 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,48 % wachsen.
Welche Organisationen übernehmen RMM-Software am schnellsten?
Kleine und mittlere Unternehmen hielten im Jahr 2026 einen Anteil von 57,37 % und werden bis 2032 voraussichtlich mit einer CAGR von 11,29 % wachsen. Diese Organisationen können anbietergesteuerte Automatisierung nutzen, um Patches, Alarme und Support zu verwalten, ohne große interne IT-Teams aufzubauen.
Welcher Endnutzersektor wächst bei RMM-Plattformen am schnellsten?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 11,03 % wachsen, da vernetzte Versorgungsumgebungen und Compliance-Anforderungen zunehmen. Klinische Workstations, mobile Wagen und Remote-Pflegegeräte erhöhen den Wert zentralisierter Transparenz und richtlinienbasierter Kontrollen.
Welche Region wächst bei RMM-Software am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,91 % wachsen, unterstützt durch Anbieterwachstum und den Ausbau der Cloud-Infrastruktur.