
希土類金属浸出化学品市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.74 十億米ドル |
| 市場規模 (2032) | 1.07 十億米ドル |
| 成長率 (2027 - 2032) | 7.48 % |
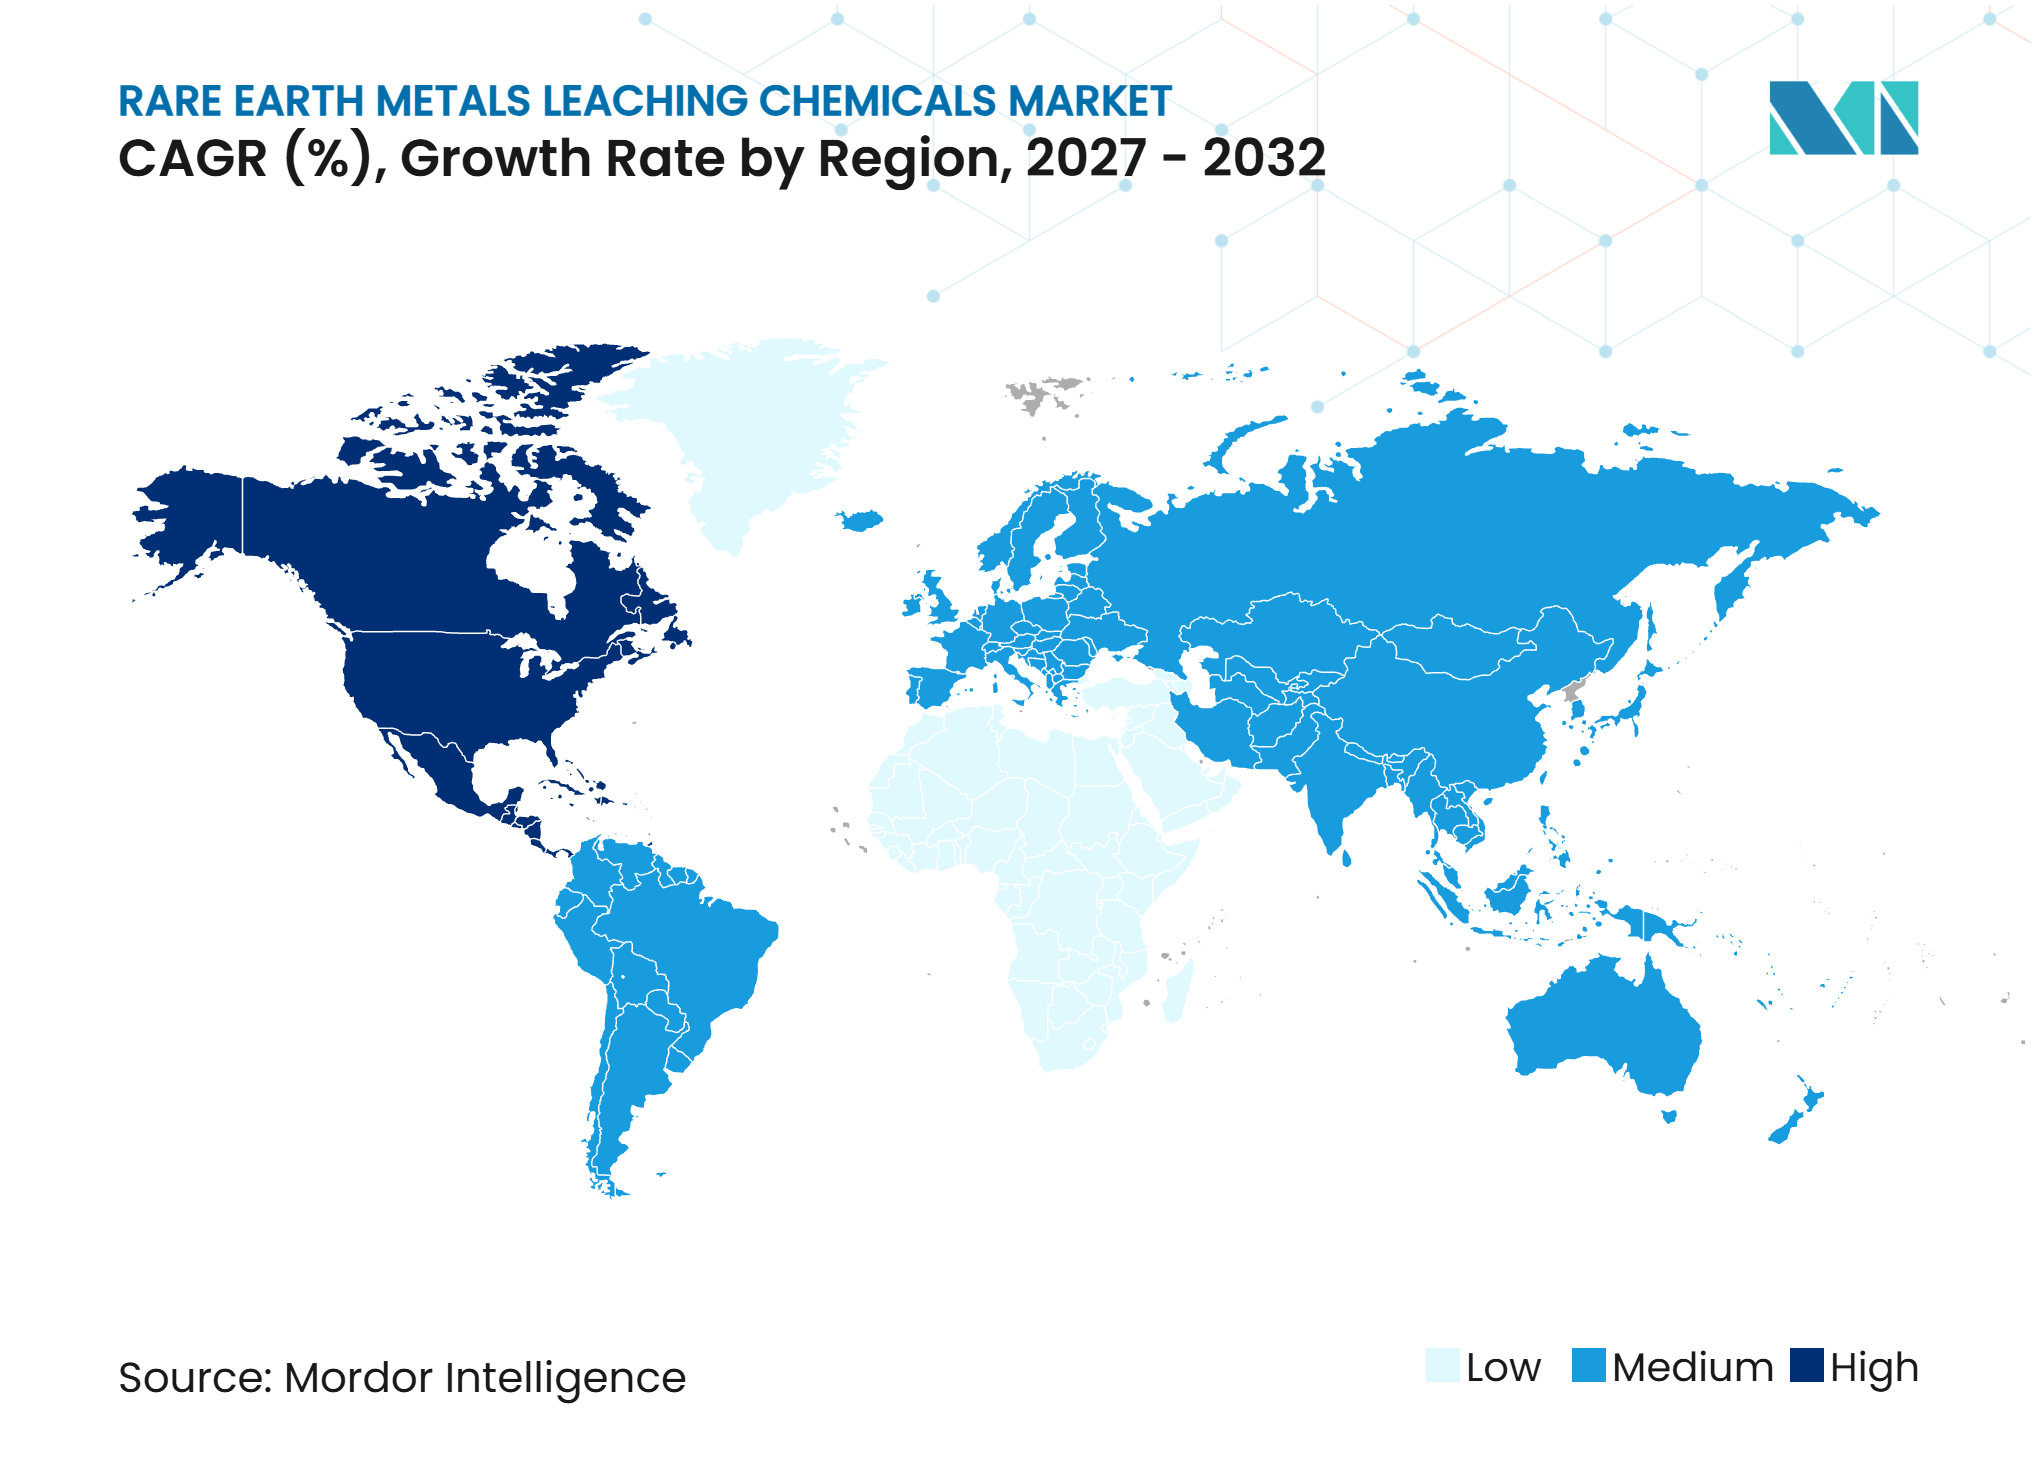
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる希土類金属浸出化学品市場分析
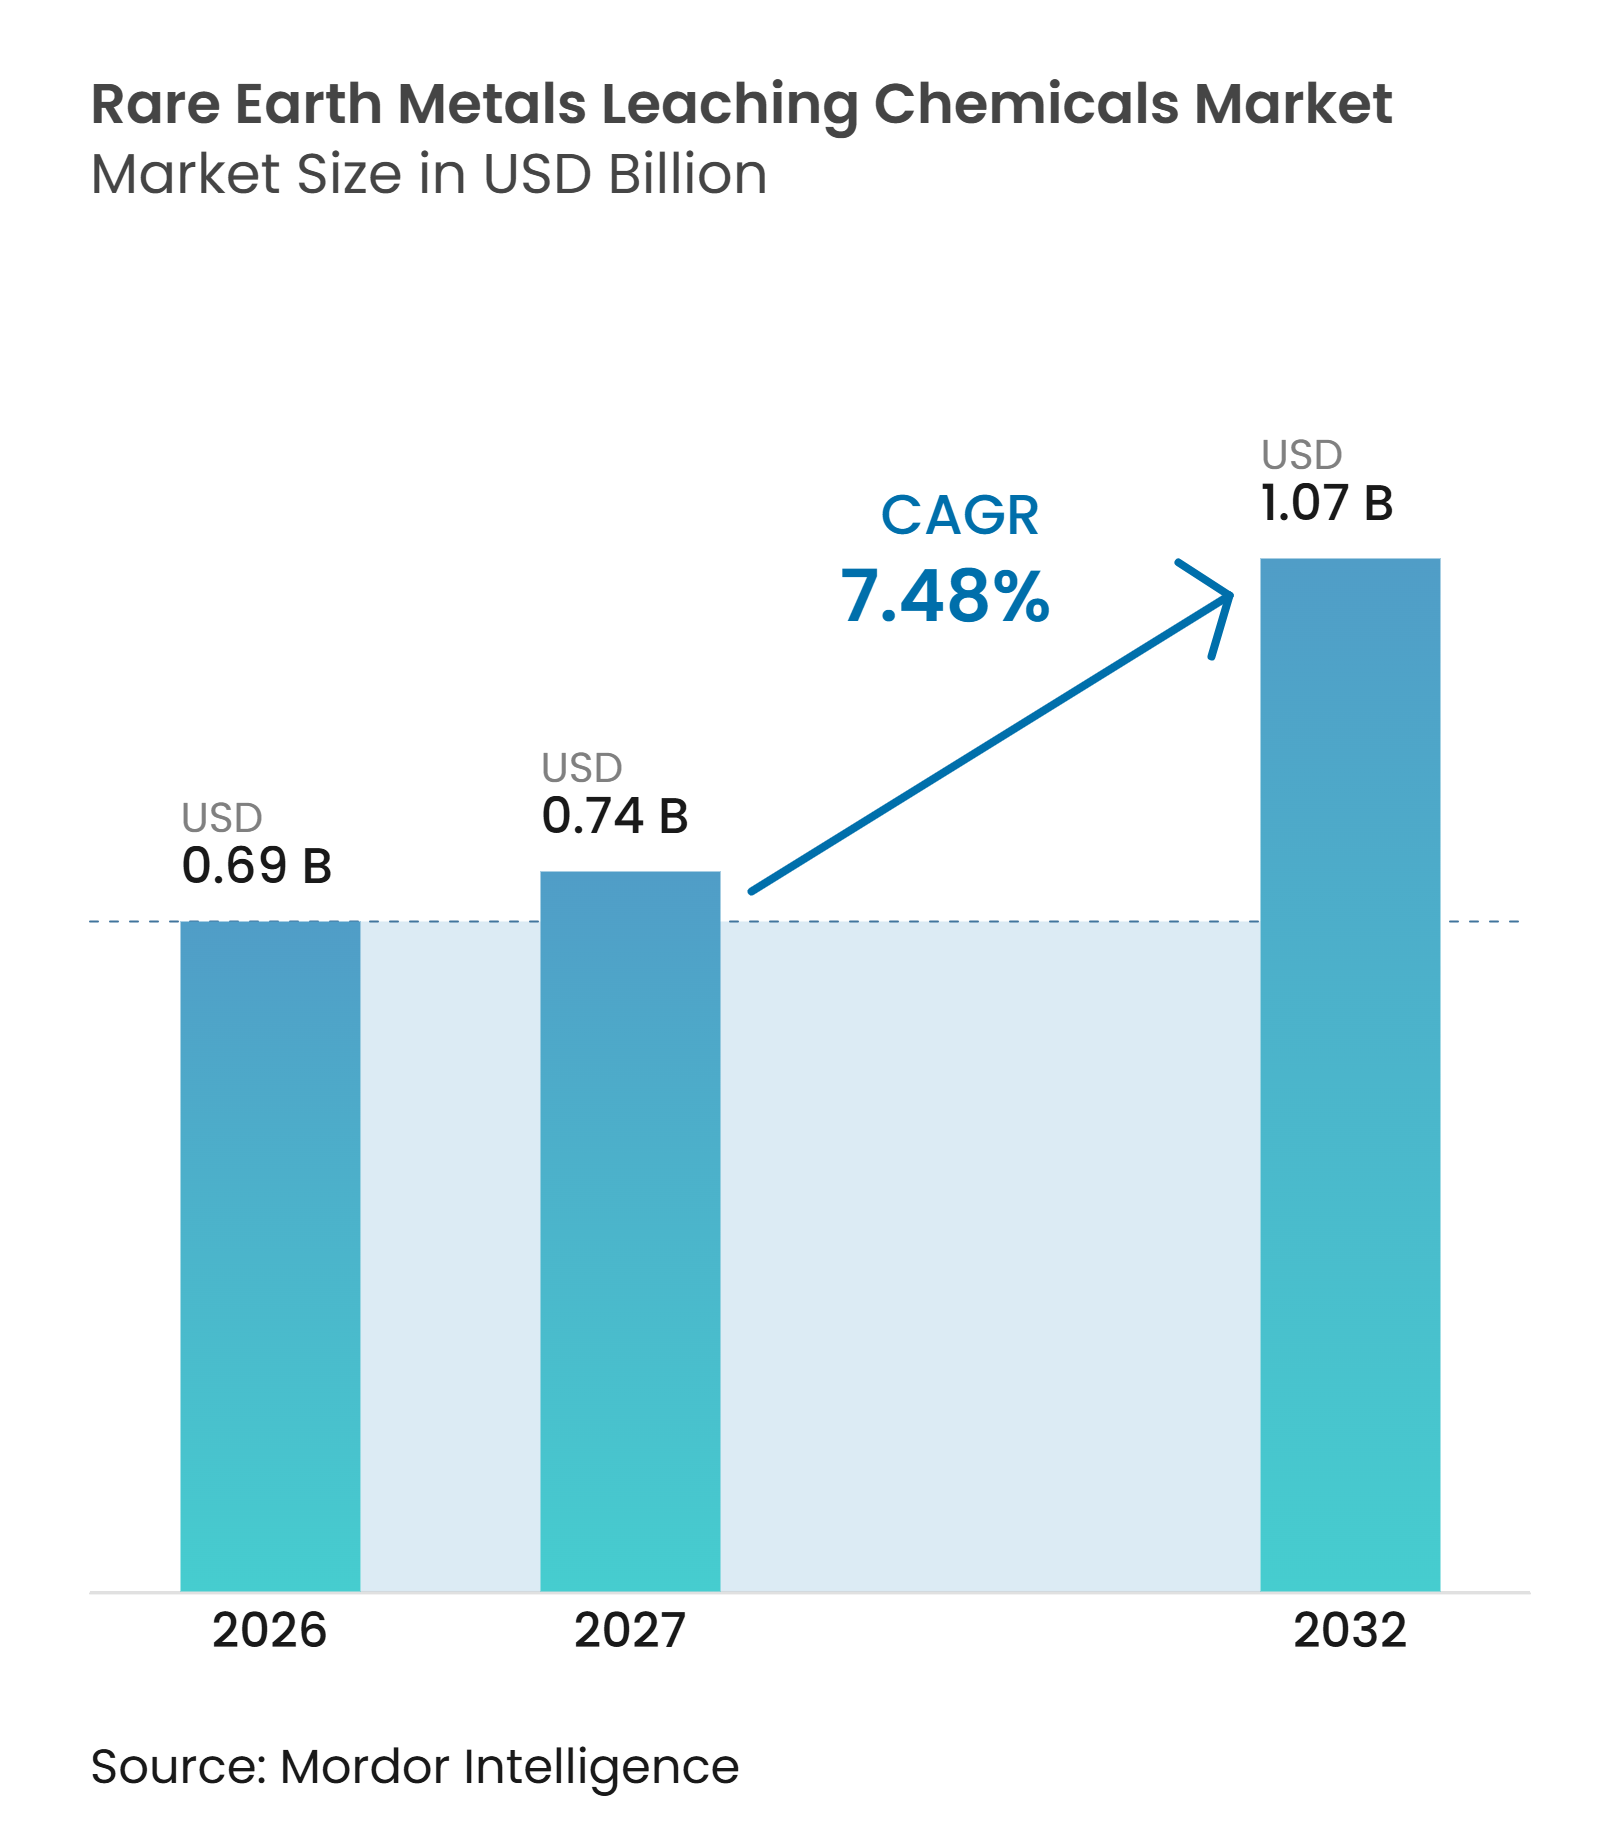
希土類金属浸出化学品市場の規模は2026年に0.69 ビリオン 米ドルと評価され、2027年の0.74 ビリオン 米ドルから2032年には1.07 ビリオン 米ドルに成長すると推定されており、予測期間(2027年~2032年)のCAGRは7.48%です。電気自動車および風力タービン向け永久磁石の需要拡大が希土類採掘を促進し、それに伴い酸類、アンモニウム塩、有機浸出剤の消費を支えています。国際エネルギー機関は、クリーンエネルギー技術における希土類元素の需要が2030年までに38キロトンに達すると予測しており、電気自動車モーターおよび風力タービン磁石が主な成長要因となっています。中国以外での処理能力が政策的支援を受けており、信頼性の高い地域配送を持つ試薬サプライヤーに機会をもたらしています。生産者は長期供給契約、現地での化学品生成、および酸使用量を削減する特殊配合を通じて対応しています。テーリングおよびアンモニア流出に関する環境規制と、変動する投入コストが引き続きプロジェクト経済性と化学品選定に影響を与えています。
レポートの主要ポイント
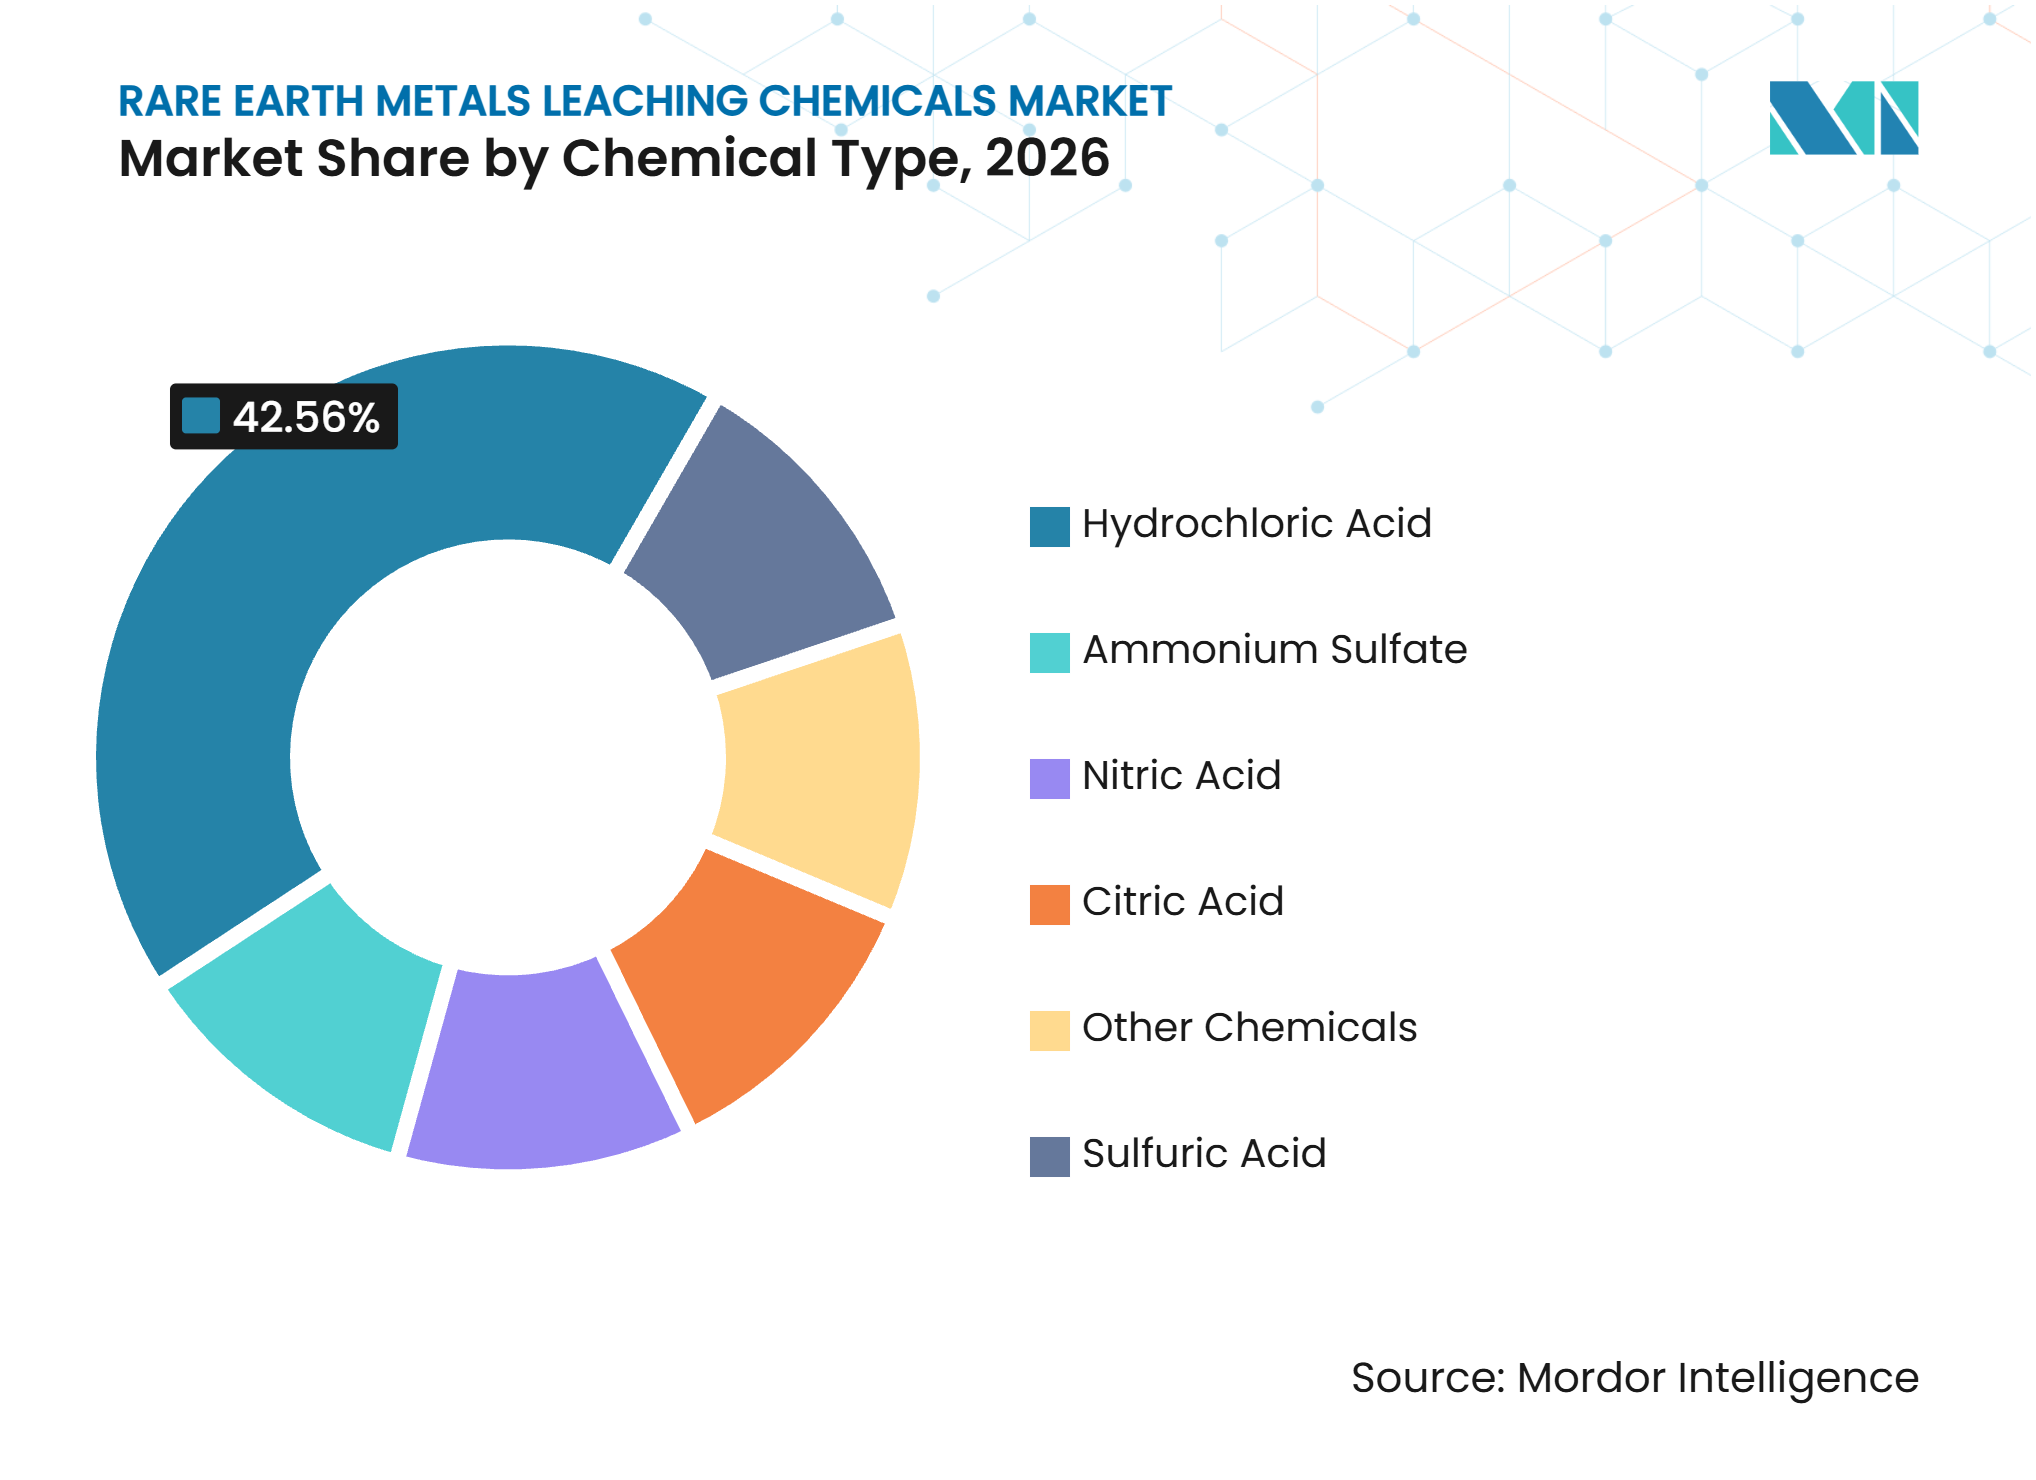
- 化学品タイプ別では、塩酸が2026年の希土類金属浸出化学品市場シェアの42.56%を占め、硫酸は2032年にかけて8.42%のCAGRで拡大すると予測されています。
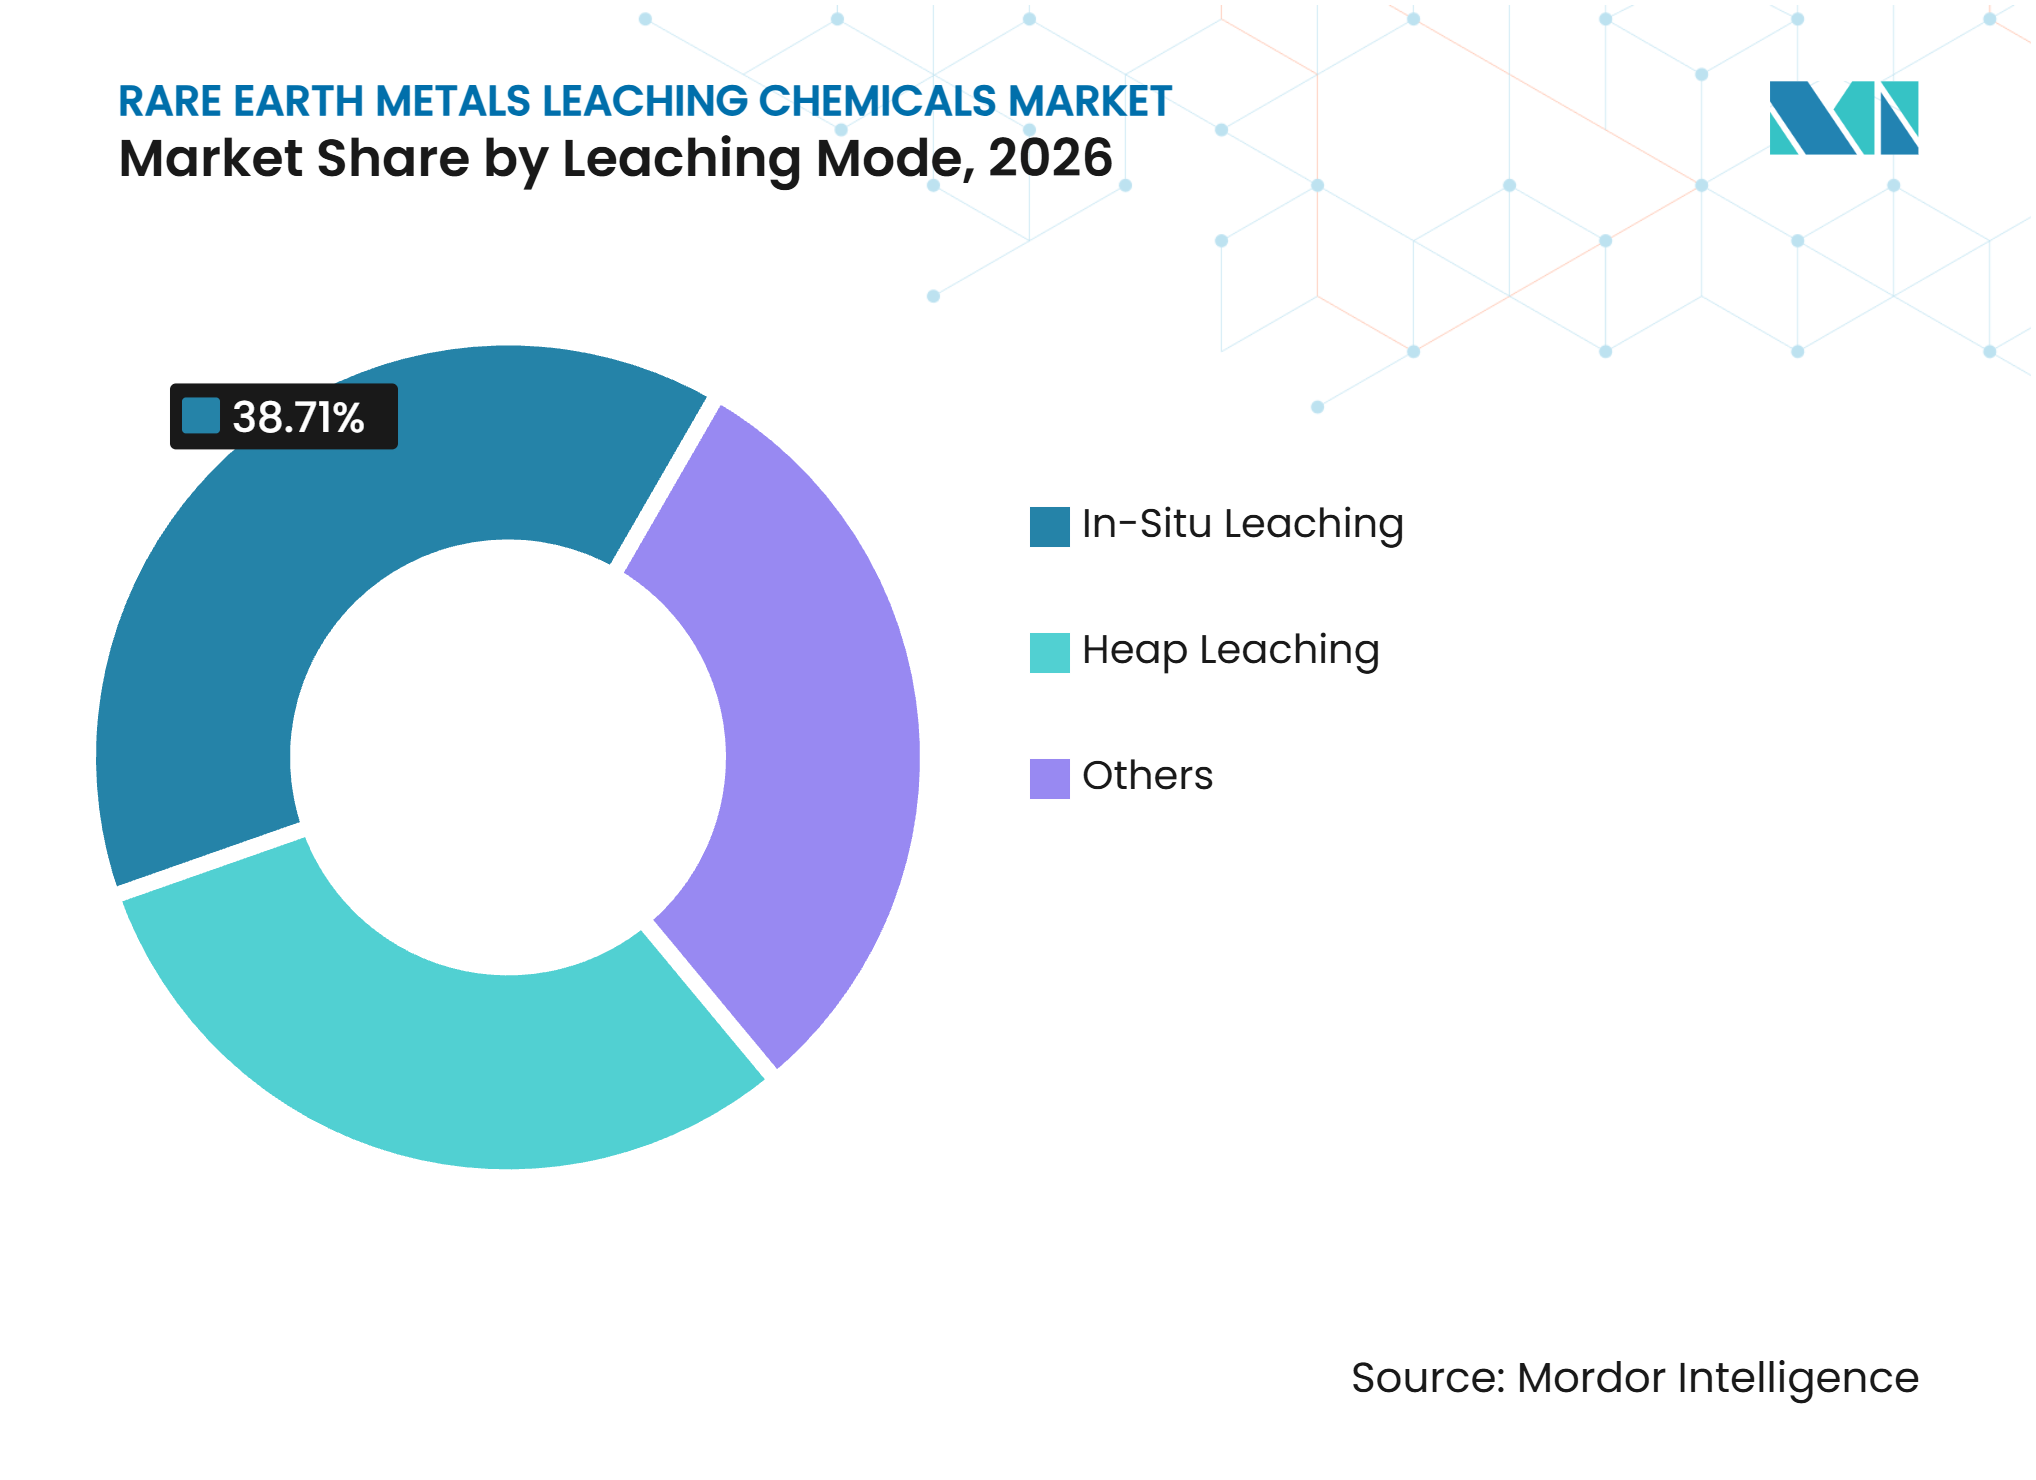
- 浸出モード別では、原位置浸出が2026年の希土類金属浸出化学品市場シェアの38.71%を占め、ヒープ浸出は2032年にかけて8.91%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の希土類金属浸出化学品市場シェアの51.65%を占め、北米は2032年にかけて8.66%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車および風力タービン磁石の需要 | +2.3% | アジア太平洋に集中した上流への影響と、北米およびEU処理回廊への波及効果を伴うグローバル規模 | 長期(4年以上) |
| 重要鉱物サプライチェーンの地域化 | +1.8% | 北米およびEUが中核で、オーストラリアおよびインドでの重要性が高まっている | 中期(2~4年) |
| 国内希土類精製能力の拡大 | +1.4% | EU、北米、オーストラリア | 中期(2~4年) |
| 二次原料からの湿式冶金回収の成長 | +1.2% | 米国、EU、日本での早期採用を伴うグローバル規模 | 長期(4年以上) |
| 浸出選択性向上のための鉱石鉱物学マッチング | +0.8% | アジア太平洋、北米、南米を中心としたグローバル規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電気自動車および風力タービン磁石の需要
電気自動車および風力タービンに使用される永久磁石の需要が、より大きな希土類採掘基盤を支えています。国際エネルギー機関(IEA)は、クリーンエネルギー技術における希土類元素の需要を2030年までに38キロトンと予測しており、電気自動車モーターおよび風力タービンが主な成長要因となっています。磁石グレード材料の追加単位ごとに、分離前に鉱石またはリサイクル原料からの採掘が必要となり、それにより浸出回路における鉱酸、アンモニウム塩、その他の試薬の使用量が増加します。磁石に対するより厳格な組成要件は、プロセスの早い段階で希土類を分離するより選択的な浸出システムを促進します。2025年に発表された研究で、有機酸リガンドが中性に近い条件下で個々のランタニドに対して異なる抽出効率を生み出すことができ、特殊処理においてクエン酸および関連試薬の使用を支持することが明らかになりました。
重要鉱物サプライチェーンの地域化
中国は2025年4月に中重希土類関連品目に対する輸出規制を実施し、製造業者および政府のサプライチェーン計画を促進しました。米国エネルギー省は2025年に希土類抽出・分離施設のデモンストレーションに最大134 ミリオン 米ドルの資金提供を発表しました[1]。これらのプロジェクトには石炭フライアッシュおよび鉱山テーリングからの回収が含まれており、プロセス固有の浸出試薬が必要です。欧州連合も重要原材料法の下で戦略的プロジェクトを指定し、希土類処理のためのより広範な建設パイプラインを創出しています。貿易制限が変化したとしても、アクセス制約の経験により、買い手は代替供給源を構築する理由を持ちます。これにより、中国以外の施設における希土類金属浸出化学品の需要が支えられます。
国内希土類精製能力の拡大
新たな精製投資が、集中型供給構造では必要とされないプロセス化学品の需要を増加させています。Solvayは2025年4月にラ・ロシェルでの永久磁石向けネオジム・プラセオジム合金の生産を開始し、その後同サイトでのサマリウム生産を開発しました。同社はまた、重希土類生産の計画を拡大し、上流原料についてViridisとの意向書に署名しました。欧州の戦略的プロジェクト選定には、試運転前に試薬の安定供給を必要とする希土類分離・リサイクル活動が含まれています。これらの動向により、配送化学品の入手可能性が処理業者にとって計画上の考慮事項となり、新サイトでの試験、輸送、コンプライアンス要件を支援できるサプライヤーが有利になります。
二次原料からの湿式冶金回収の成長
電子廃棄物、磁石製造スクラップ、石炭燃焼残渣は希土類回収のための追加原料です。これらの材料は一次鉱石処理で使用されるものよりも穏やかな酸系を好む場合が多く、従来の採掘用途を超えて需要を広げます。米国国立エネルギー技術研究所は、石炭フライアッシュから希土類元素を回収するために穏やかな無機酸を使用するプロセスを説明しています。リサイクルはまた、新たな鉱山を必要としない供給ルートを生み出します。欧州委員会は希土類磁石廃棄物をEU内に保持するための措置を提案し、より多くの二次原料を国内リサイクル施設に誘導しています。リサイクル回路が拡大するにつれ、試薬サプライヤーは混合・可変原料に適した配合を必要とします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱酸および硫酸アンモニウムの価格変動 | -1.5% | 長期供給契約が限られた北米および南米の中小規模事業者で最も深刻なグローバル規模 | 短期(2年以内) |
| 環境許可およびテーリング負債の負担 | -1.2% | アジア太平洋、EU、北米 | 長期(4年以上) |
| 腐食、不純物荷、試薬消費リスク | -0.7% | 南中国の粘土系イオン吸着鉱床を中心としたグローバル規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
鉱酸および硫酸アンモニウムの価格変動
塩酸および硫酸の生産はエネルギー集約的であり、試薬コストを電力、天然ガス、その他の投入物と連動させます。Olin Corporationは電力をクロルアルカリ生産における最大の原材料コンポーネントとして特定しています[2]。このエクスポージャーは希土類価格とは独立して変動する可能性があります。希薄酸ヒープ浸出における試薬コストは操業費用の30%を超える場合があり、小規模プロジェクトにとってコスト変動は重大です。一部の生産者は、スポット市場へのエクスポージャーを低減するために、地元の塩と再生可能エネルギーを使用した現地クロルアルカリ生成を評価しています。このアプローチは輸送依存度を下げますが、資本投資を必要とし、鉱石処理量がコストを支える場合に最も実行可能です。
環境許可およびテーリング負債の負担
浸出は、プロジェクト開発を遅延または阻害する可能性のある操業上および長期的な環境義務を伴います。イオン吸着鉱床での原位置浸出はテーリングに残留アンモニウムを残す可能性があり、発表された研究ではこの活動後にアンモニア態窒素濃度が高くなることが記録されています。中国の研究ではアンモニアフリーの配位浸出システムが検討されていますが、これらの方法は異なるリガンドコストとプロセス要件をもたらします。欧州の事業者はまた、化学品の登録・評価・認可・制限(REACH)規制および国内規則の下で化学品登録と環境許可を管理する必要があります。重要原材料法は国内プロジェクトを支援していますが、許可は依然としてその進捗における重要な要因です。低アンモニアまたはアンモニアフリー配合のサプライヤーは、事業者がより厳格な水質およびテーリング規制を満たすために取り組む中で恩恵を受ける立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学品タイプ別:
原料鉱物学によって形成される酸ポートフォリオ塩酸は2026年の希土類金属浸出化学品市場シェアの42.56%を占めており、商業的に実行可能な反応速度で幅広い希土類鉱物を溶解できることによります。塩化物錯体が溶解を促進する原位置浸出およびヒープ浸出回路全体で使用されています。市場では、遠隔地での現地塩酸生産への関心も高まっています。OD6 Metalsは、Splinter Rockのコンパクトなクロルアルカリ施設が地元の太陽塩から年間62キロトンの塩酸を生産できると報告しました。長距離輸送ルートを排除することで配送コストの確実性が向上し、物流が最終試薬コストの大部分を占める場合に塩酸が魅力的になります。
硫酸は最も成長が速い化学品タイプであり、その市場規模は2027年から2032年にかけて8.42%のCAGRで成長すると予測されています。ヒープ浸出では希釈硫酸が一般的に使用され、攪拌タンク浸出よりも必要資本が少ない場合があり、オーストラリアおよび南米の新興粘土系プロジェクトに適しています。硫酸アンモニウムは中国の原位置浸出で広く使用されていますが、アンモニア態窒素規制がコンプライアンス上の課題をもたらしています硝酸はニッチな高純度回路および特殊リサイクルストリームに引き続き関連しています。クエン酸およびその他の有機酸は、選択された用途における低環境負荷オプションとして二次回収での注目を集めています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
浸出モード別:
規模の経済改善に伴いヒープ浸出が地位を確立原位置浸出は2026年の希土類金属浸出化学品市場シェアの38.71%を占めており、南中国のイオン吸着鉱床での長年の使用実績に支えられています。この技術は比較的低い資本要件を持ち、鉱床が浅く透水性の高い粘土層を持つ場合に地表植生を保護できます。その確立された基盤により、硫酸アンモニウムおよび塩酸の重要な需要源となっています。しかし、地下水およびアンモニア態窒素に関する規制が従来の硫酸アンモニウム法に圧力をかけています。アンモニアフリーの配位浸出システムが代替として研究されており、これらの方法は処理鉱石1トン当たりの特殊化学品含有量を増加させる可能性があります。
ヒープ浸出は2032年にかけて8.91%のCAGRで拡大すると予測されており、希土類金属浸出化学品市場で最も成長が速い浸出モードです。この方法は低資本集約性からオーストラリアおよび南米の粘土系プロジェクトで注目を集めています。OD6 Metalsは、Splinter Rockでのオプション検討研究が従来の攪拌タンク浸出よりもヒープ浸出を支持し、報告されたフローシートが複数の下流段階を経て75%のネオジム・プラセオジム回収率を達成したと報告しました。攪拌タンク浸出およびバイオ浸出は、バストネサイトやモナザイトなどの硬質一次鉱石に引き続き関連しています。浸出モードの多様性により、化学品サプライヤーは異なる鉱石タイプと操業要件に対応する複数のルートを持ちます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋:規制変動下における支配的な処理ハブ
アジア太平洋は2026年の希土類金属浸出化学品市場シェアの51.65%を占めており、中国におけるイオン吸着鉱床と精製活動の集中を反映しています。2025年に発表された研究では、南中国の主要なイオン吸着希土類鉱床とその開発における浸出の技術的役割が説明されています。中国は2025年に中重希土類関連品目に対する輸出規制を実施し、供給安全保障への注目を高めました。この規制上の変化は、国内処理効率を促進する一方で、海外の買い手に供給源の多様化を促す可能性があります。インドは関連する化学品能力を構築しており、Gujarat Alkalies and Chemicals Limitedが2025年にヘジでの塩酸(HCl)合成ユニットを承認しました。日本、韓国、ASEAN諸国は電子機器リサイクルおよび二次回収を通じて需要に貢献しており、穏やかな酸系が関連しています。
北米:連邦資本が最も速い需要成長を牽引
北米は2027年から2032年にかけて8.66%のCAGRで成長すると予測されており、希土類金属浸出化学品市場の地理的セグメントの中で最も速い成長率です。米国エネルギー省は2025年に統合型希土類抽出・分離デモンストレーションに最大134 ミリオン 米ドルを発表しました。これらのプロジェクトは石炭副産物や鉱山廃棄物を含む非従来型原料の処理を支援します。米国と日本は2025年10月に重要鉱物および希土類の採掘・処理を通じた供給確保のための枠組みに署名しました。これにより、北米の処理業者が供給を確保し試薬戦略を策定する機会が生まれます。カナダはクロルアルカリ部門で引き続き関連していますが、ERCO Worldwideは2025年12月にHargrave塩素酸ナトリウム操業を恒久的に閉鎖しました。メキシコは下流の電気自動車および再生可能エネルギーサプライチェーンの地域物流を支援できます。
欧州、南米、中東・アフリカにおける地域ダイナミクス
欧州は重要原材料法を中心に需要を構築しており、2030年の国内採掘、処理、リサイクルの目標を設定しています。同地域の希土類金属浸出化学品市場は、政策立案者が希土類磁石廃棄物を欧州内に保持しようとするリサイクルイニシアチブから恩恵を受けることができます。SolvayのラRochelle事業は希土類処理への投資の地域的な例を提供しています。REACHへの登録は、欧州市場に配合品を導入するサプライヤーにとってのコンプライアンス要件です。南米にはブラジルおよびアルゼンチンに粘土鉱物の見通しがあり、大規模な希薄硫酸を使用するヒープ浸出プロジェクトが可能です。再生可能エネルギーの利用可能性とプロジェクト開発条件がこのアプローチを支援できますが、結果はサイト固有の許可とインフラに依存します。中東・アフリカでは、サウジアラビアの産業多様化と南アフリカの確立された非鉄金属処理が、リン酸塩およびチタン流に回収可能な希土類価値が含まれる選択的な機会を生み出しています。
競合ランドスケープ
市場集中度
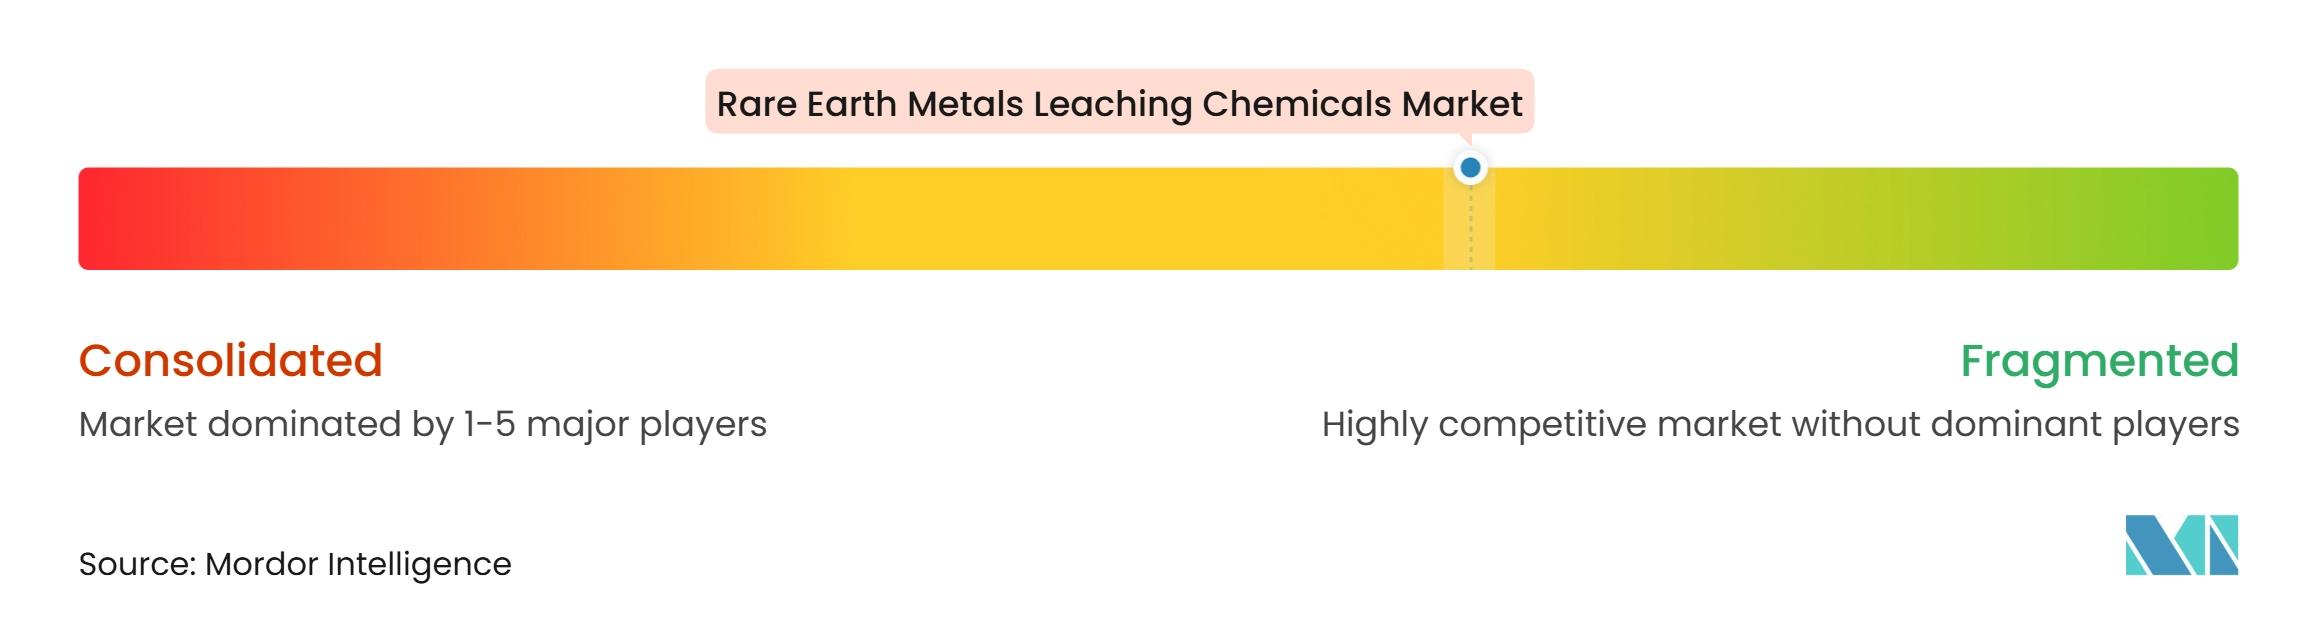
希土類金属浸出化学品市場は化学品供給レベルでは中程度に分散しており、浸出用途は大型コモディティ化学品生産者の生産量の小さなシェアを占めています。Olinは鉱石・鉱物処理向けに塩酸を供給しており、北米における主要なクロルアルカリおよび誘導体生産者です。Westlakeも塩素および苛性ソーダの相当な能力を持ち、北米全体での試薬入手可能性を支援しています。これらの企業は主に配送価格、供給信頼性、輸送能力で競争しています。遠隔地の鉱山立地は契約または現地供給の方向にバランスを傾ける可能性があり、物流を鉱山サイト操業と統合できる化学品サプライヤーに機会をもたらします。
BASFはヒューストンでの採掘ソリューション研究開発活動を拡大しており、湿式冶金向けの浸出およ浮選研究を含んでいます。LixTRA浸出助剤およびLIX溶媒抽出製品により、希土類金属浸出化学品市場において特殊なポジションを持っています。OD6 Metalsは別の例として、Splinter Rockフローシートを通じて80%以上の塩酸回収率を報告し、正味酸消費量を鉱石1トン当たり37.2キログラムから7.5キログラムに削減しました。このようなプロセス改善は基本的な酸価格を超えた価値を生み出すことができます。低アンモニアシステムと技術サポートを提供するサプライヤーは、環境要件が厳格化する中で優位性を得る可能性があります。REACHおよび米国の化学品・鉱山安全要件の下での確立された登録ポートフォリオも実質的な参入障壁を高めます。
Berkshire Hathawayは2026年1月にOccidental PetroleumからOxyChem(Occidental Chemical Corporation)の買収を完了しました。これは2025年に発表された9.7 ビリオン 米ドルの合意に続くものです。OxyChemは主要なクロルアルカリ生産者であり、鉱石・鉱物処理産業の顧客に塩酸を供給しています。所有権の変更により、同社の能力投資の時間軸が変わる可能性があります。Solvayはラ・ロシェルでの希土類分離活動と化学品ポートフォリオを組み合わせることで独自のポジションを持っています。計画されている重希土類拡張は、選択的分離のプロセス知識を深めることが期待されています。バルク化学品の入手可能性と鉱石固有の配合およびコンプライアンスサポートを組み合わせるサプライヤーを歓迎します。
希土類金属浸出化学品産業のリーダー企業
-
BASF
-
Occidental Chemical Corporation
-
Olin Corporation
-
Solvay
-
LANXESS
- 注:主要企業の掲載順は順位を示すものではありません。
希土類金属浸出化学品市場 このレポートでカバーされる企業
- Arkema
- Aurubis AG
- BASF
- ERCO Worldwide
- Grupa Azoty S.A.
- Gujarat Alkalies and Chemicals Limited
- Gujarat State Fertilizers & Chemicals Limited (GSFC)
- LANXESS
- Occidental Chemical Corporation
- Olin Corporation
- Sasol
- Solvay
- Tronox Holdings plc
- UBE Corporation
- Westlake Corporation
最近の産業開発事情 希土類金属浸出化学品市場
- 2026年1月:Berkshire HathawayはOccidental PetroleumからOxyChem(Occidental Chemical Corporation)の買収を9.7 ビリオン 米ドルの現金で完了しました。OxyChemは世界第4位のクロルアルカリ生産者であり、希土類金属浸出および鉱物処理用途向けに塩酸を供給しています。Berkshire Hathawayの長期資本フレームワークへの所有権移転は、以前の親会社の債務削減優先事項によって制約されていたOxyChemの能力投資決定に影響を与える可能性があります。
- 2025年10月:米国と日本は採掘・処理を通じた重要鉱物および希土類の供給確保のための枠組みに署名しました。この枠組みは両政府が共同選定プロジェクトに対して補助金、融資、保証、引受契約を動員し、180日以内に二国間採掘・鉱物・金属投資閣僚会議を設立することを約束しています。
世界の希土類金属浸出化学品市場レポートの範囲
希土類金属浸出化学品とは、鉱石、鉱山テーリング、産業残渣、またはリサイクル材料から希土類元素(REE)を選択的に溶解、分離、回収するために抽出冶金で使用される化学薬剤および溶媒です。
希土類金属浸出化学品市場は、化学品タイプ、浸出モード、地域別にセグメント化されています。化学品タイプ別では、市場は塩酸、硫酸、硫酸アンモニウム、硝酸、クエン酸、その他の化学品にセグメント化されています。浸出モード別では、市場は原位置浸出、ヒープ浸出、その他にセグメント化されています。レポートはまた、主要地域の15カ国における希土類金属浸出化学品の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 塩酸 |
| 硫酸 |
| 硫酸アンモニウム |
| 硝酸 |
| クエン酸 |
| その他の化学品 |
| 原位置浸出 |
| ヒープ浸出 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 化学品タイプ別 | 塩酸 | |
| 硫酸 | ||
| 硫酸アンモニウム | ||
| 硝酸 | ||
| クエン酸 | ||
| その他の化学品 | ||
| 浸出モード別 | 原位置浸出 | |
| ヒープ浸出 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
希土類金属浸出化学品市場の現在の市場規模は?
希土類金属浸出化学品市場の規模は2026年に0.69 ビリオン 米ドルと評価され、2027年の0.74 ビリオン 米ドルから2032年には1.07 ビリオン 米ドルに成長すると推定されており、予測期間(2027年~2032年)のCAGRは7.48%です。
希土類金属浸出においてどの化学品タイプがリードしていますか?
塩酸は幅広い希土類鉱物を処理できることから、2026年に42.56%のシェアでリードしています。
希土類処理において最も速く成長している浸出方法はどれですか?
ヒープ浸出は、プロジェクトが低資本処理ルートを求める中で、2032年にかけて8.91%のCAGRで成長すると予測されています。
なぜ北米は希土類処理において急速に拡大しているのですか?
北米は抽出・分離デモンストレーションへの米国の資金援助に支えられ、8.66%のCAGRで成長すると予測されています。