
Taille et part du marché des produits chimiques de lixiviation des métaux de terres rares
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.74 Milliards de dollars |
| Taille du Marché (2032) | 1.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.48 % |
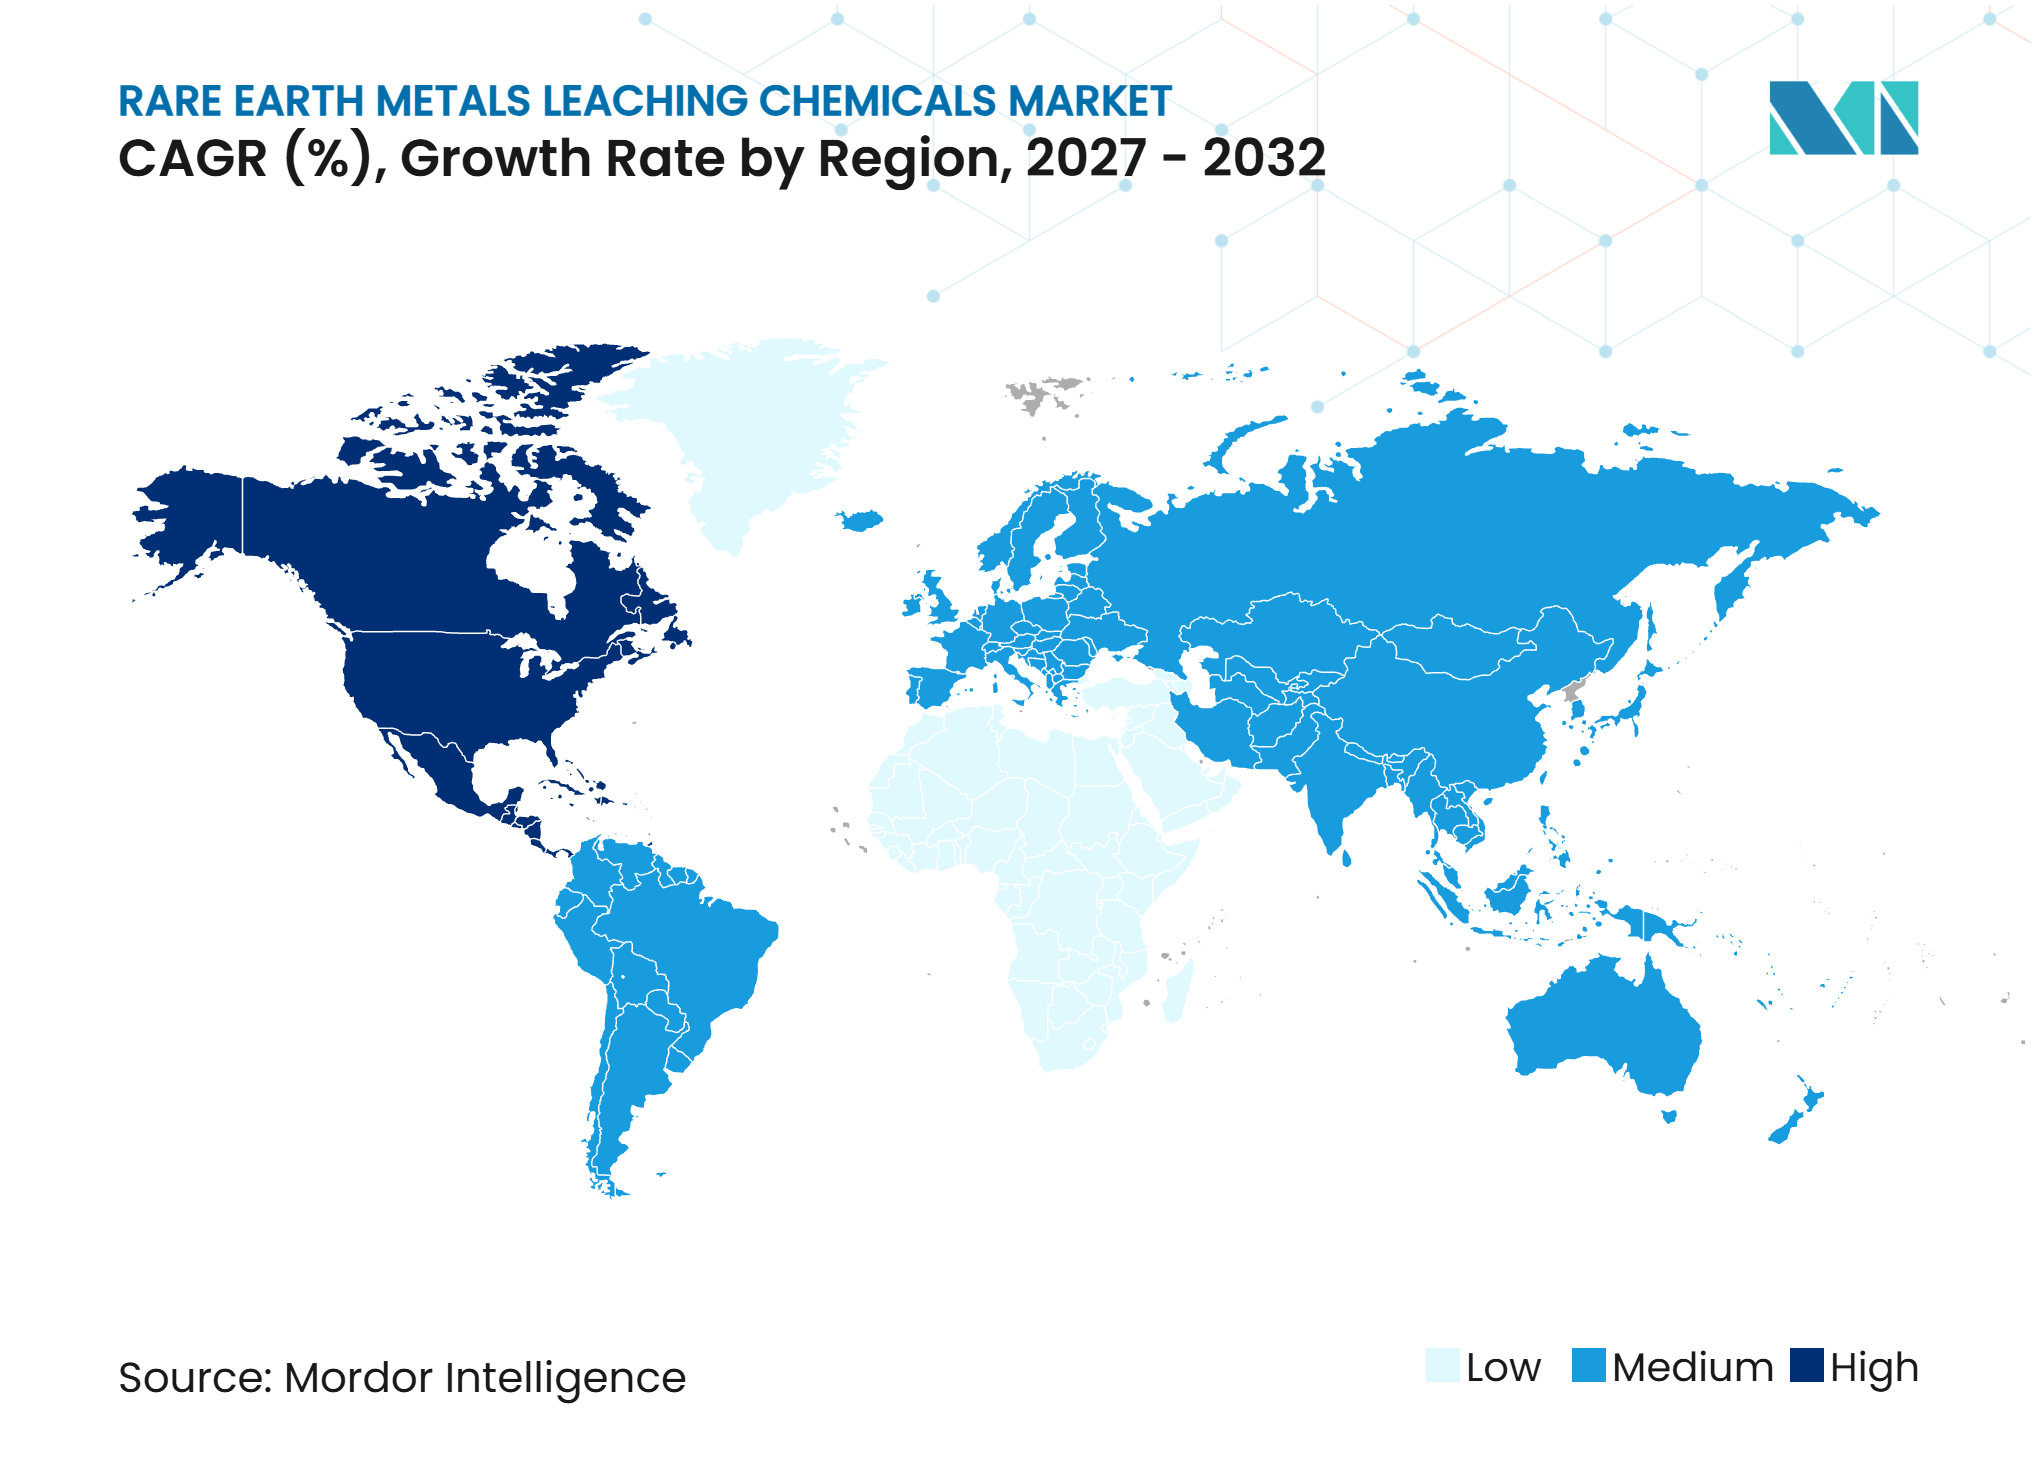
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques de lixiviation des métaux de terres rares par Mordor Intelligence
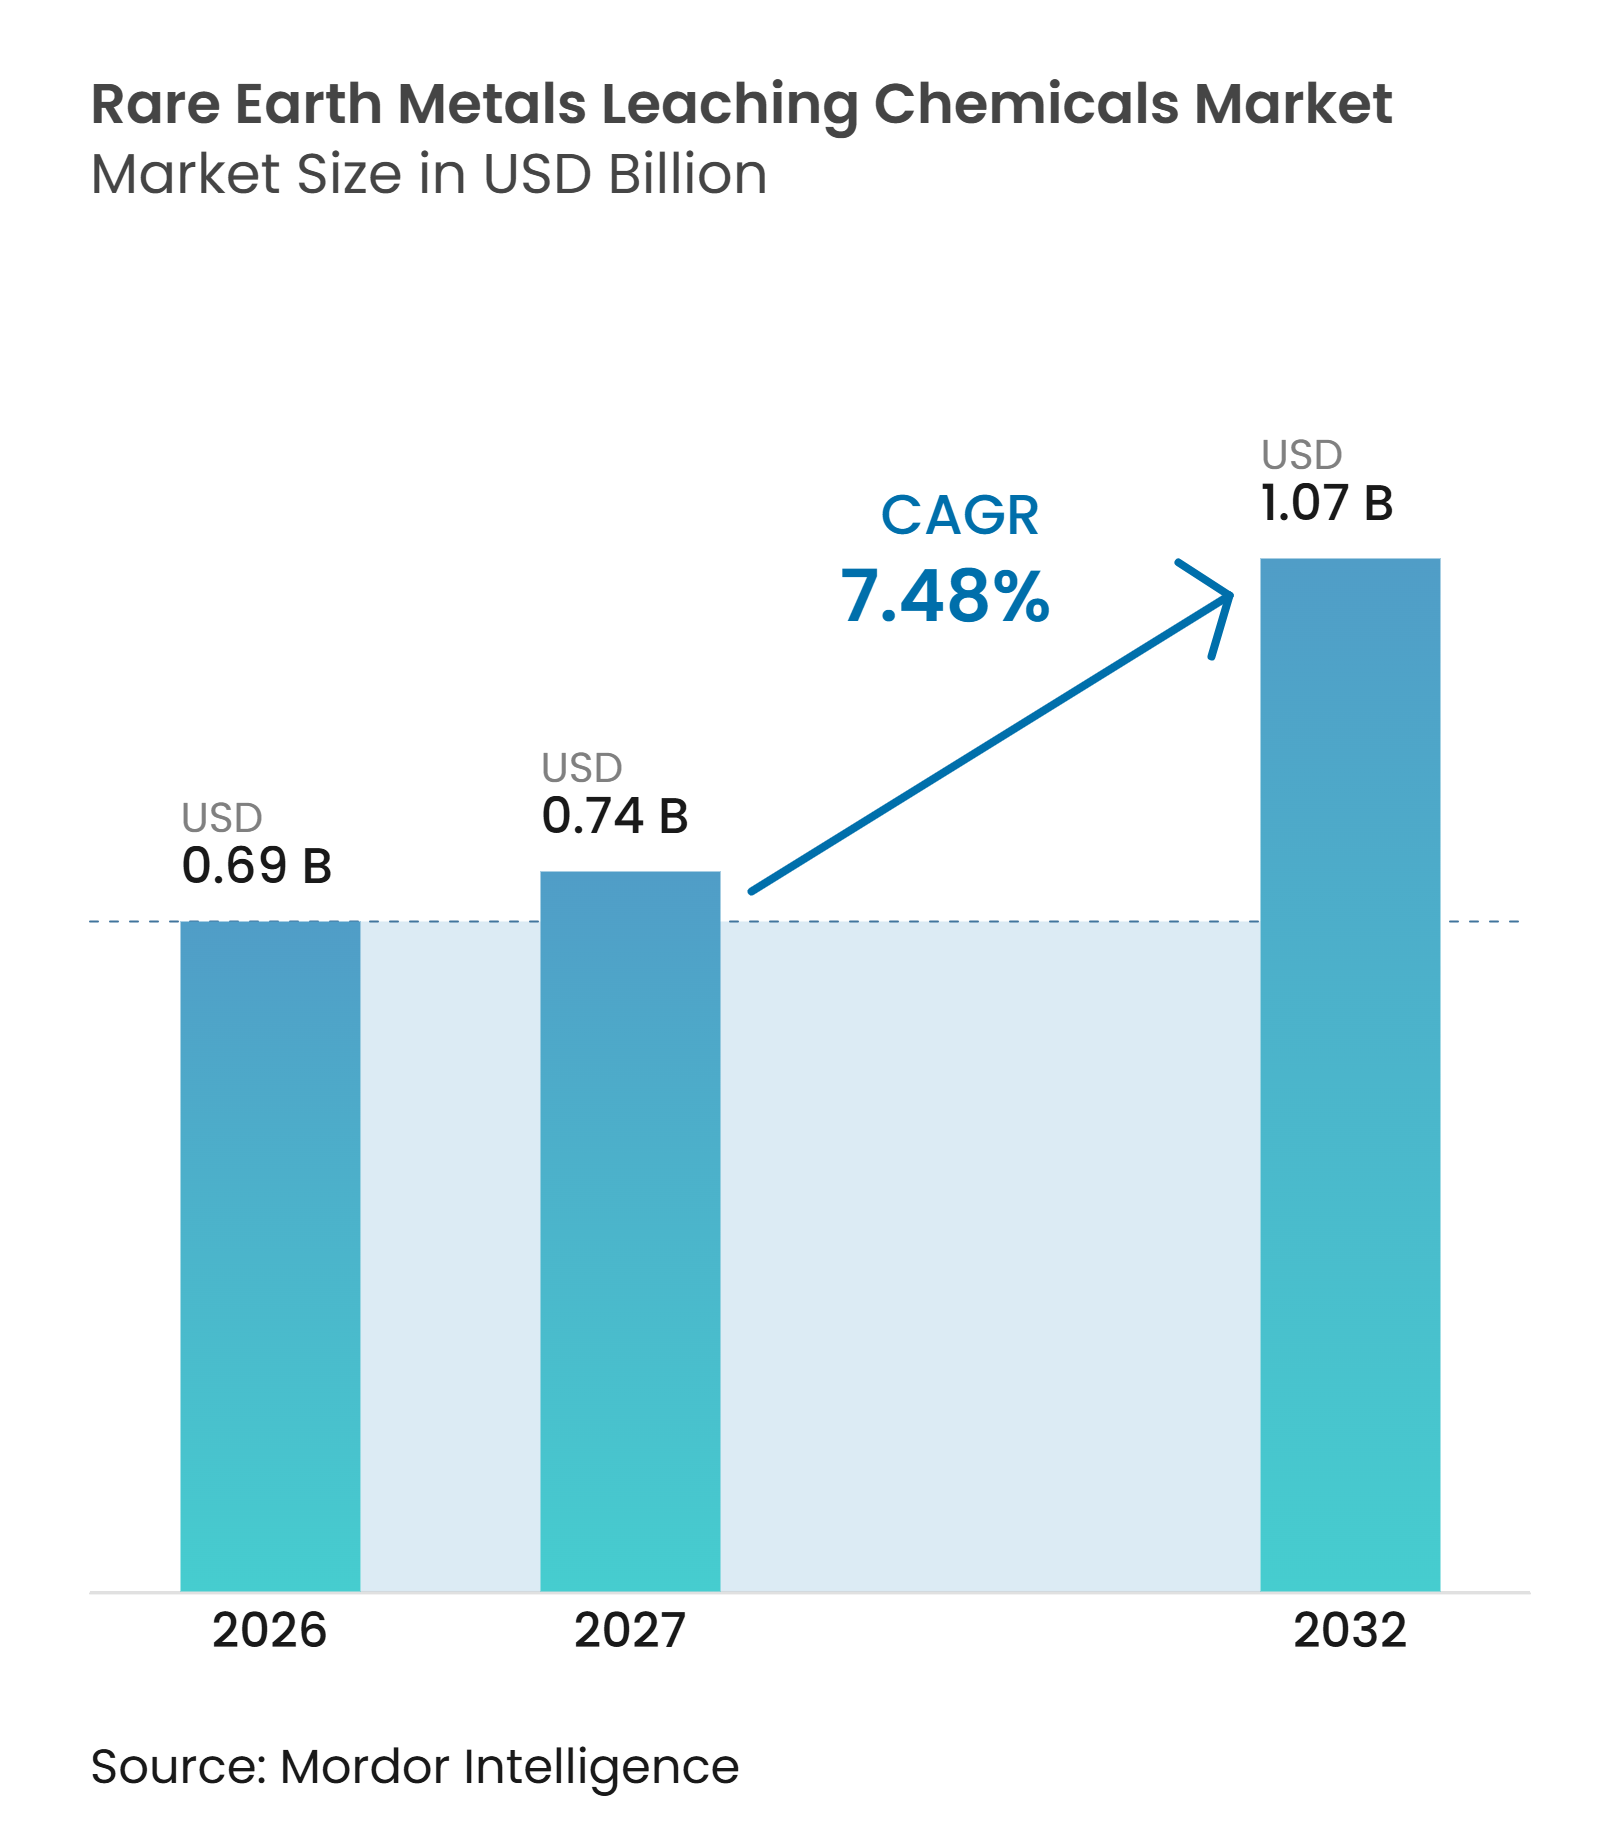
La taille du marché des produits chimiques de lixiviation des métaux de terres rares était évaluée à 0,69 milliard USD en 2026 et devrait croître de 0,74 milliard USD en 2027 à 1,07 milliard USD d'ici 2032, à un CAGR de 7,48 % au cours de la période de prévision (2027-2032). La demande croissante d'aimants permanents dans les véhicules électriques et les éoliennes stimule l'extraction des terres rares, ce qui soutient à son tour la consommation d'acides, de sels d'ammonium et d'agents de lixiviation organiques. L'Agence internationale de l'énergie prévoit que la demande en éléments de terres rares dans les technologies d'énergie propre atteindra 38 kilotonnes d'ici 2030, principalement portée par les moteurs de véhicules électriques et les aimants d'éoliennes. Les capacités de traitement hors de Chine bénéficient d'un soutien politique croissant, créant des opportunités pour les fournisseurs de réactifs disposant d'une livraison locale fiable. Les producteurs répondent à cette tendance par des accords d'approvisionnement à long terme, la production chimique sur site et des formulations spécialisées réduisant la consommation d'acide. Les contrôles environnementaux sur les résidus miniers et les rejets d'ammoniac, ainsi que la volatilité des coûts des intrants, continuent de façonner l'économie des projets et le choix des produits chimiques.
Points clés du rapport
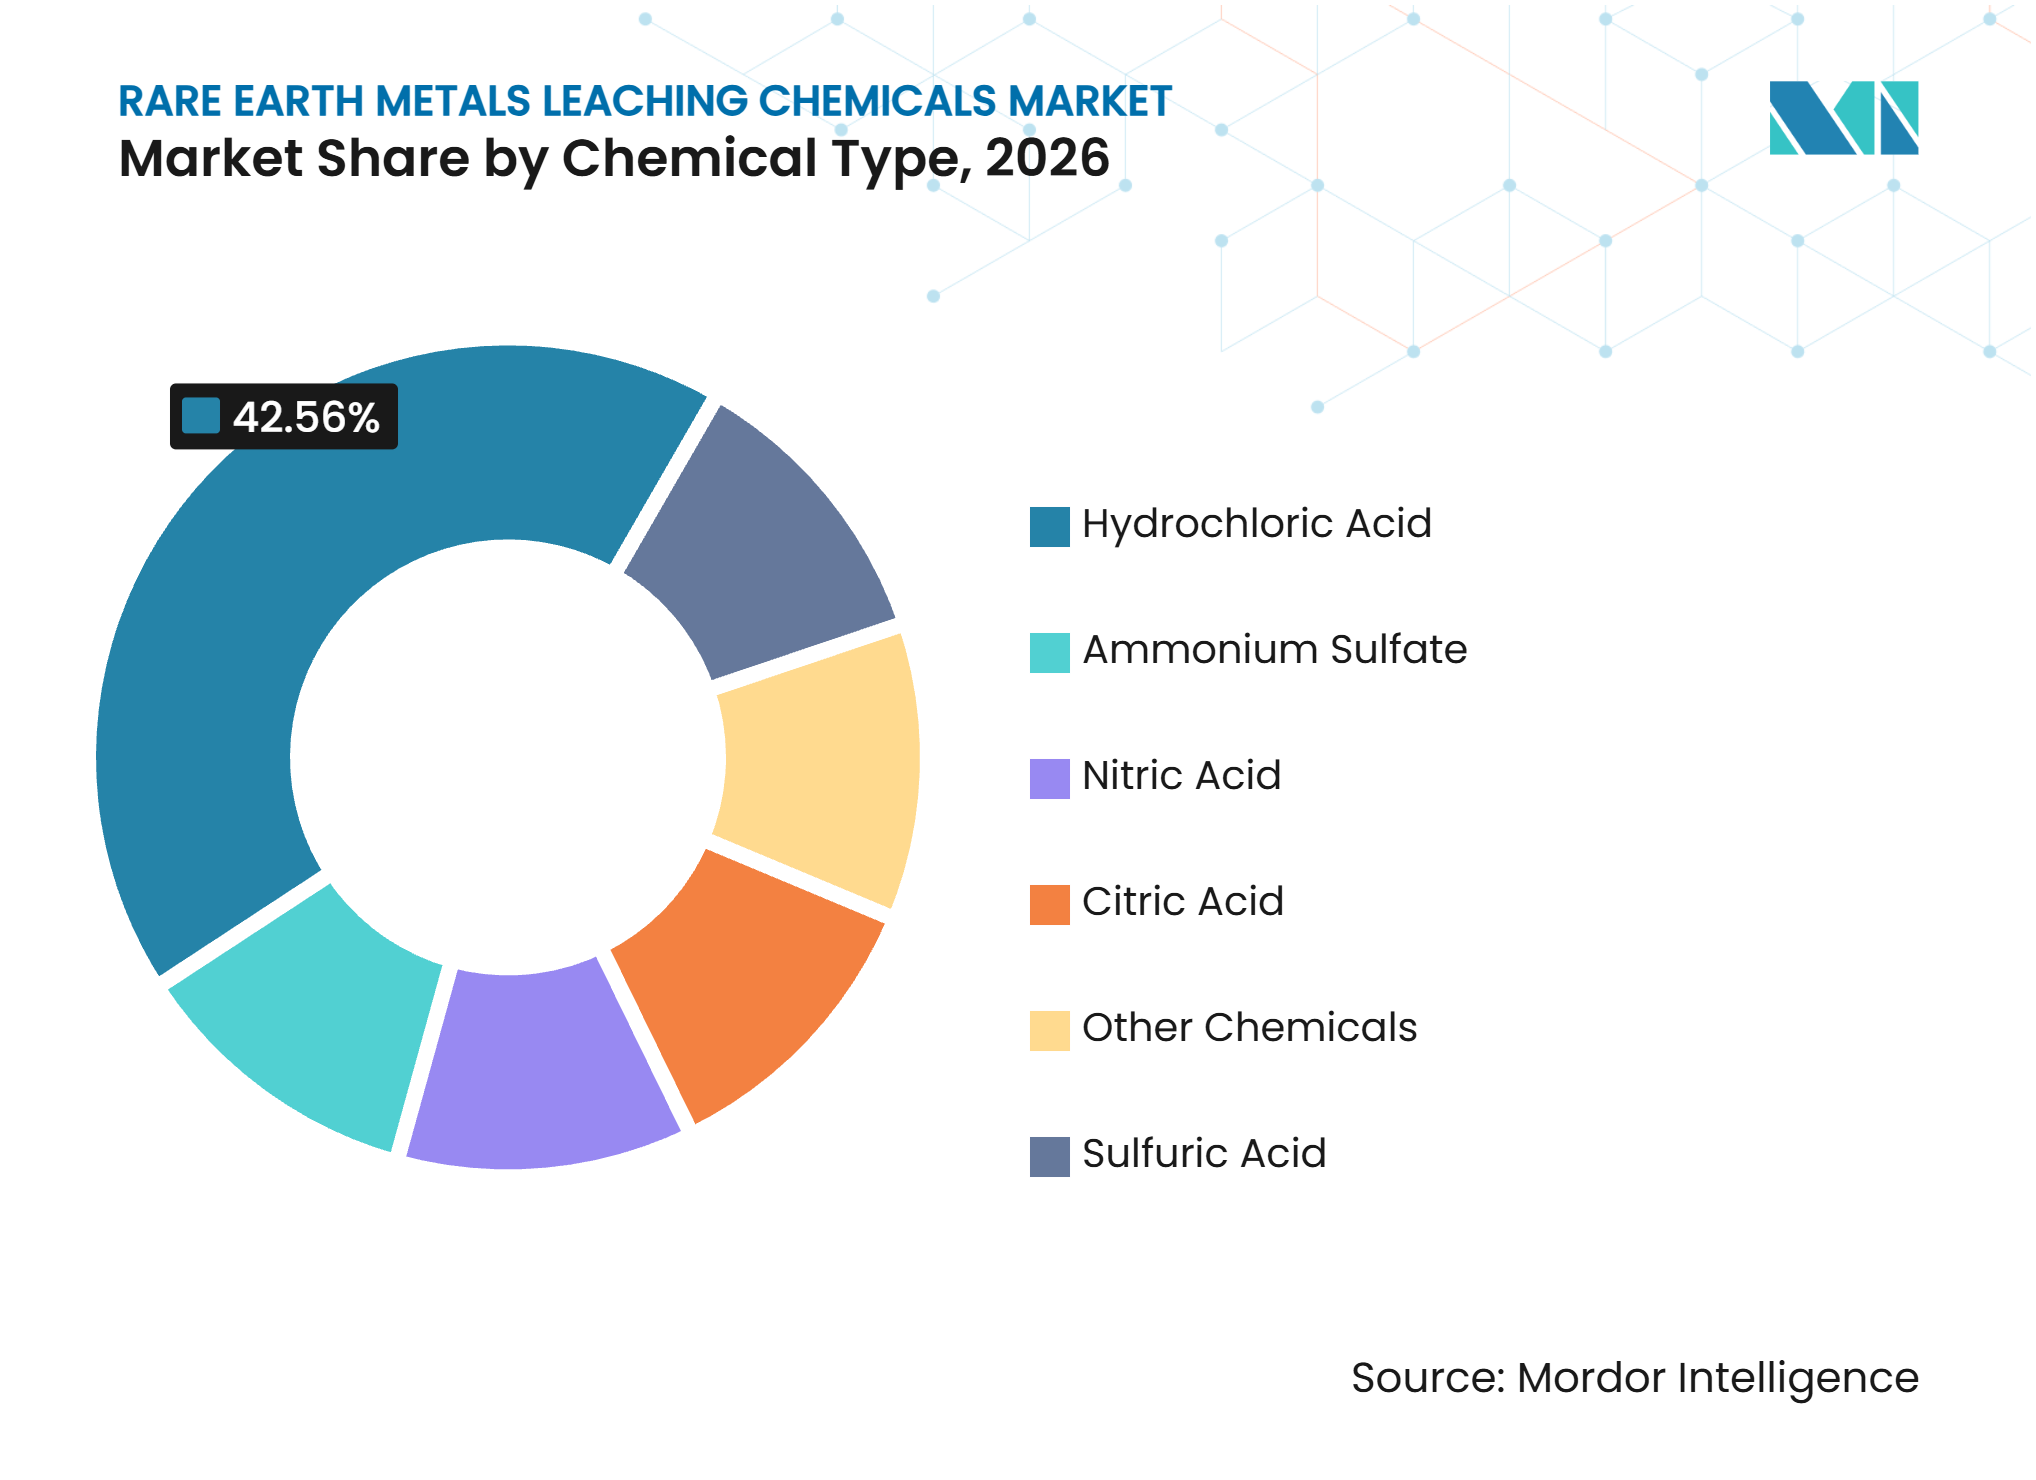
- Par type de produit chimique, l'acide chlorhydrique détenait 42,56 % de la part du marché des produits chimiques de lixiviation des métaux de terres rares en 2026, tandis que l'acide sulfurique devrait se développer à un CAGR de 8,42 % jusqu'en 2032.
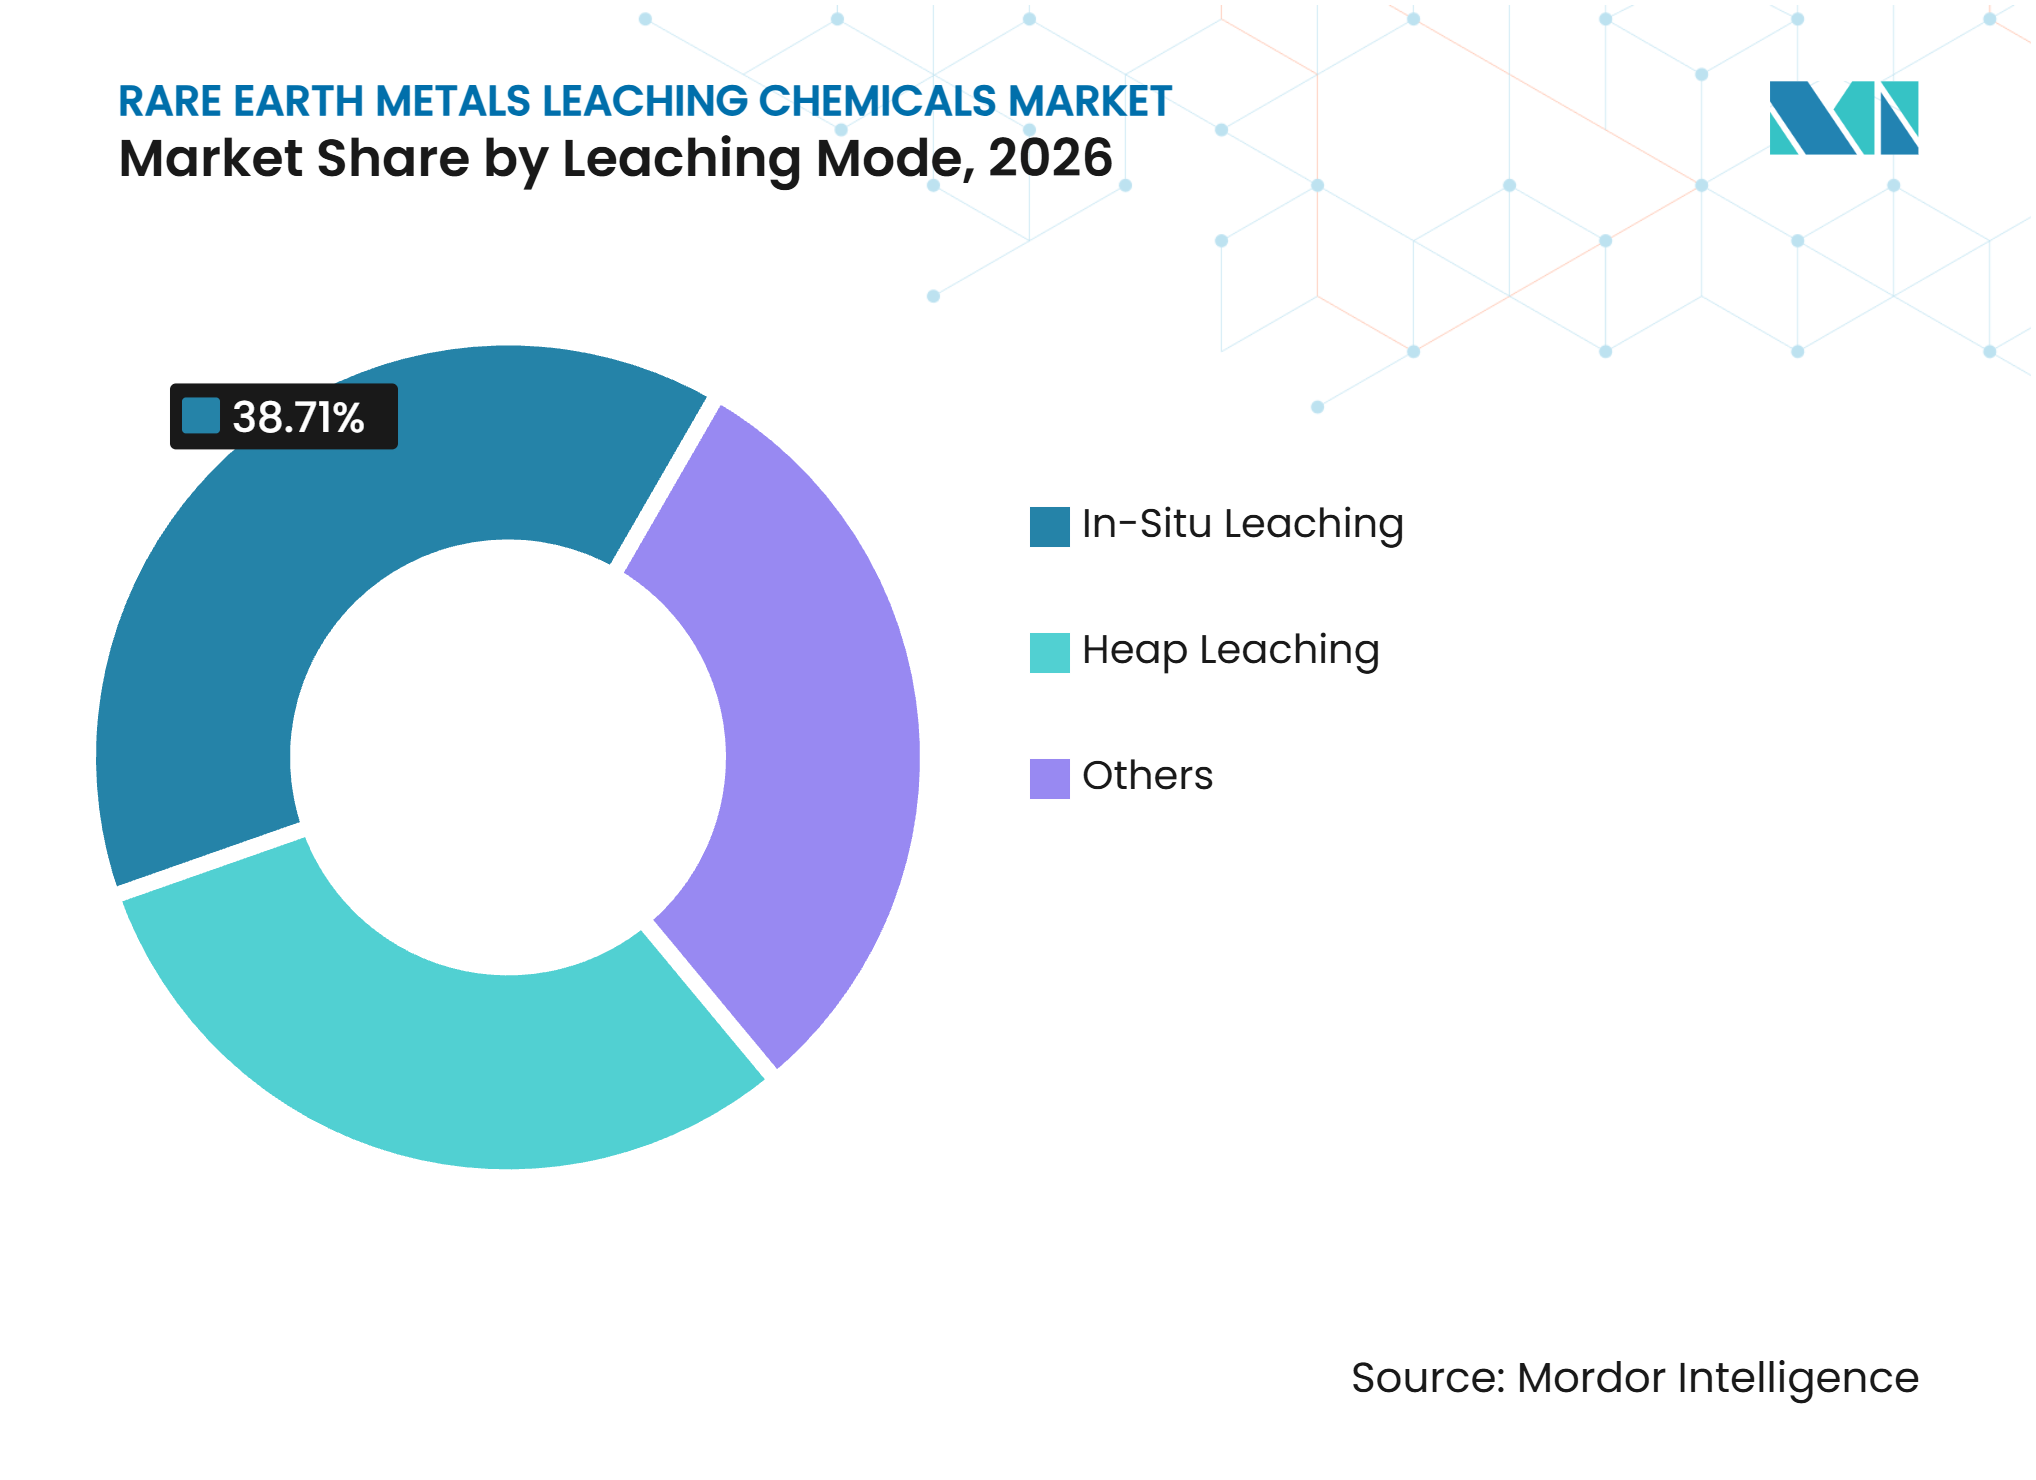
- Par mode de lixiviation, la lixiviation in situ détenait 38,71 % de la part du marché des produits chimiques de lixiviation des métaux de terres rares en 2026, tandis que la lixiviation en tas devrait se développer à un CAGR de 8,91 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 51,65 % de la part du marché des produits chimiques de lixiviation des métaux de terres rares en 2026, tandis que l'Amérique du Nord devrait se développer à un CAGR de 8,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en aimants pour véhicules électriques et éoliennes | +2.3% | Mondial, avec des effets concentrés en amont en Asie-Pacifique et des répercussions sur les corridors de traitement en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Localisation de la chaîne d'approvisionnement en minéraux critiques | +1.8% | Amérique du Nord et UE en priorité, avec une importance croissante en Australie et en Inde | Moyen terme (2-4 ans) |
| Expansion des capacités nationales de raffinage des terres rares | +1.4% | UE, Amérique du Nord et Australie | Moyen terme (2-4 ans) |
| Croissance de la récupération hydrométallurgique à partir de matières premières secondaires | +1.2% | Mondial, avec une adoption précoce aux États-Unis, dans l'UE et au Japon | Long terme (≥ 4 ans) |
| Adaptation à la minéralogie des minerais pour une meilleure sélectivité de lixiviation | +0.8% | Mondial, notamment en Asie-Pacifique, en Amérique du Nord et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande en aimants pour véhicules électriques et éoliennes
La demande d'aimants permanents utilisés dans les véhicules électriques et les éoliennes soutient une base d'extraction de terres rares plus large. L'Agence internationale de l'énergie (AIE) projette une demande en éléments de terres rares dans les technologies d'énergie propre à 38 kilotonnes d'ici 2030, les moteurs de véhicules électriques et les éoliennes étant les principaux moteurs de croissance. Chaque unité supplémentaire de matériau de qualité aimant nécessite une extraction à partir de minerai ou de matière première recyclée avant la séparation, augmentant ainsi l'utilisation d'acides minéraux, de sels d'ammonium et d'autres réactifs dans les circuits de lixiviation. Des exigences de composition plus strictes pour les aimants favorisent des systèmes de lixiviation plus sélectifs qui séparent les terres rares plus tôt dans le processus. Des recherches publiées en 2025 ont montré que les ligands d'acides organiques peuvent produire différentes efficacités d'extraction pour des lanthanides individuels dans des conditions proches de la neutralité, soutenant l'utilisation de l'acide citrique et d'agents apparentés dans le traitement spécialisé.
Localisation de la chaîne d'approvisionnement en minéraux critiques
La Chine a imposé des contrôles à l'exportation sur les articles liés aux terres rares moyennes et lourdes en avril 2025, incitant les fabricants et les gouvernements à renforcer leur planification de la chaîne d'approvisionnement. Le Département de l'énergie des États-Unis a annoncé jusqu'à 134 millions USD en 2025 pour des démonstrations couvrant les installations d'extraction et de séparation des terres rares[1]. Ces projets comprennent la récupération à partir de cendres volantes de charbon et de résidus miniers, ce qui nécessite des réactifs de lixiviation spécifiques au procédé. L'Union européenne a également désigné des projets stratégiques dans le cadre du règlement sur les matières premières critiques, créant un pipeline de construction plus large pour le traitement des terres rares. Même si les restrictions commerciales évoluent, l'expérience d'un accès limité incite les acheteurs à développer des alternatives d'approvisionnement. Cela soutient la demande de produits chimiques de lixiviation des métaux de terres rares dans les installations situées hors de Chine.
Expansion des capacités nationales de raffinage des terres rares
Les nouveaux investissements dans le raffinage augmentent la demande de produits chimiques de procédé qui ne seraient pas nécessaires dans une structure d'approvisionnement concentrée. Solvay a commencé à produire un alliage néodyme-praséodyme pour les aimants permanents à La Rochelle en avril 2025 et a ensuite développé la production de samarium sur le site. La société a également élargi ses plans de production de terres rares lourdes et signé une lettre d'intention avec Viridis pour les matières premières en amont. Les sélections de projets stratégiques européens comprennent des activités de séparation et de recyclage des terres rares qui nécessitent un approvisionnement sécurisé en réactifs avant la mise en service. Ces développements font de la disponibilité des produits chimiques livrés un élément de planification pour les transformateurs et favorisent les fournisseurs capables de prendre en charge les tests, le transport et les exigences de conformité sur les nouveaux sites.
Croissance de la récupération hydrométallurgique à partir de matières premières secondaires
Les déchets électroniques, les rebuts de fabrication d'aimants et les résidus de combustion du charbon constituent des matières premières supplémentaires pour la récupération des terres rares. Ces matériaux favorisent souvent des systèmes acides plus doux que ceux utilisés dans le traitement des minerais primaires, ce qui élargit la demande au-delà des applications minières conventionnelles. Le Laboratoire national de technologie énergétique des États-Unis a décrit des procédés utilisant des acides inorganiques doux pour récupérer des éléments de terres rares à partir de cendres volantes de charbon. Le recyclage crée également une voie d'approvisionnement qui ne nécessite pas l'ouverture d'une nouvelle mine. La Commission européenne a proposé des mesures pour retenir les déchets d'aimants de terres rares au sein de l'UE, orientant davantage de matières premières secondaires vers les installations de recyclage nationales. À mesure que les circuits de recyclage se développent, les fournisseurs de réactifs ont besoin de formulations adaptées à des matières premières mixtes et variables.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des acides minéraux et des sels d'ammonium | -1.5% | Mondial, plus aigu pour les opérations de petite et moyenne taille en Amérique du Nord et en Amérique du Sud avec des contrats d'approvisionnement à long terme limités | Court terme (≤ 2 ans) |
| Autorisations environnementales et charge de responsabilité liée aux résidus miniers | -1.2% | Asie-Pacifique, UE et Amérique du Nord | Long terme (≥ 4 ans) |
| Risques de corrosion, de chargement en impuretés et de consommation de réactifs | -0.7% | Mondial, notamment dans les gisements d'adsorption ionique hébergés dans des argiles du sud de la Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des acides minéraux et des sels d'ammonium
La production d'acide chlorhydrique et d'acide sulfurique est énergivore, liant les coûts des réactifs à l'électricité, au gaz naturel et à d'autres intrants. Olin Corporation identifie l'électricité comme la plus grande composante de matières premières dans sa production de chlore-alcali[2]. Cette exposition peut évoluer indépendamment des prix des terres rares. Les coûts des réactifs dans la lixiviation en tas à acide dilué peuvent dépasser 30 % des dépenses d'exploitation, rendant les variations de coûts significatives pour les projets de plus petite taille. Certains producteurs évaluent la production de chlore-alcali sur site en utilisant du sel local et de l'énergie renouvelable pour réduire l'exposition aux marchés au comptant. Cette approche réduit la dépendance au transport mais nécessite un investissement en capital et est plus viable là où le débit de minerai justifie le coût.
Autorisations environnementales et charge de responsabilité liée aux résidus miniers
La lixiviation entraîne des obligations opérationnelles et environnementales à long terme qui peuvent retarder ou décourager le développement de projets. La lixiviation in situ dans les gisements d'adsorption ionique peut laisser de l'ammonium résiduel dans les résidus miniers, et des recherches publiées ont documenté des concentrations plus élevées d'azote ammoniacal à la suite de cette activité. Des recherches chinoises examinent des systèmes de lixiviation par coordination sans ammoniac, bien que ces méthodes introduisent des coûts de ligands et des exigences de procédé différents. Les opérateurs européens doivent également gérer l'enregistrement des produits chimiques et les autorisations environnementales dans le cadre du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et des réglementations nationales. Le règlement sur les matières premières critiques soutient les projets nationaux, mais les autorisations restent un facteur déterminant dans leur avancement. Les fournisseurs de formulations à faible teneur en ammoniac ou sans ammoniac sont susceptibles d'en bénéficier à mesure que les opérateurs s'efforcent de respecter des contrôles plus stricts sur l'eau et les résidus miniers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit chimique :
portefeuille d'acides façonné par la minéralogie des matières premièresL'acide chlorhydrique détenait 42,56 % de la part du marché des produits chimiques de lixiviation des métaux de terres rares en 2026, car il peut dissoudre une large gamme de minéraux de terres rares à des vitesses de réaction commercialement viables. Il est utilisé dans les circuits de lixiviation in situ et en tas, notamment lorsque les complexes chlorurés facilitent la dissolution. Le marché a également connu un intérêt pour la production d'acide chlorhydrique sur site dans les opérations éloignées. OD6 Metals a rapporté qu'une installation compacte de chlore-alcali à Splinter Rock pourrait produire 62 kilotonnes d'acide chlorhydrique annuellement à partir de sel solaire local. L'élimination des longues routes de transport peut améliorer la certitude des coûts de livraison, rendant l'acide chlorhydrique attractif lorsque la logistique représente une grande part du coût final du réactif.
L'acide sulfurique est le type de produit chimique à la croissance la plus rapide, avec une taille de marché projetée pour croître à un CAGR de 8,42 % entre 2027 et 2032. La lixiviation en tas utilise couramment de l'acide sulfurique dilué et peut nécessiter moins de capital que la lixiviation en cuve agitée, ce qui la rend bien adaptée aux projets émergents hébergés dans des argiles en Australie et en Amérique du Sud. Le sulfate d'ammonium reste largement utilisé dans la lixiviation in situ chinoise, bien que les contrôles sur l'azote ammoniacal posent un défi de conformité. L'acide nitrique reste pertinent pour les circuits de haute pureté de niche et les flux de recyclage spécialisés. L'acide citrique et d'autres acides organiques suscitent un intérêt croissant dans la récupération secondaire en tant qu'options à moindre impact dans certaines applications.



Par mode de lixiviation :
la lixiviation en tas gagne du terrain à mesure que les économies d'échelle s'améliorentLa lixiviation in situ représentait 38,71 % de la part du marché des produits chimiques de lixiviation des métaux de terres rares en 2026, soutenue par son utilisation de longue date dans les gisements d'adsorption ionique du sud de la Chine. La technique présente une exigence en capital relativement faible et peut préserver la végétation de surface là où les gisements ont des horizons argileux peu profonds et perméables. Sa base établie en fait une source importante de demande pour le sulfate d'ammonium et l'acide chlorhydrique. Cependant, les contrôles sur les eaux souterraines et l'azote ammoniacal exercent une pression sur les méthodes conventionnelles au sulfate d'ammonium. Des systèmes de lixiviation par coordination sans ammoniac sont à l'étude comme alternative, et ces méthodes pourraient augmenter la teneur en produits chimiques spéciaux utilisés par tonne de minerai traité.
La lixiviation en tas devrait se développer à un CAGR de 8,91 % jusqu'en 2032 et est le mode de lixiviation à la croissance la plus rapide sur le marché des produits chimiques de lixiviation des métaux de terres rares. La méthode attire l'attention dans les projets australiens et sud-américains hébergés dans des argiles en raison de sa moindre intensité capitalistique. OD6 Metals a rapporté que son étude d'optimisation a soutenu la lixiviation en tas plutôt que la lixiviation en cuve agitée conventionnelle à Splinter Rock, avec le schéma de traitement rapporté atteignant 75 % de récupération de néodyme-praséodyme à travers plusieurs étapes en aval. La lixiviation en cuve agitée et la biolixiviation restent pertinentes pour les minerais primaires durs tels que la bastnäsite et la monazite. La gamme de modes de lixiviation offre aux fournisseurs de produits chimiques plusieurs voies pour servir différents types de minerais et exigences opérationnelles.

Analyse géographique
Asie-Pacifique : le pôle de traitement dominant dans un contexte de flux réglementaire
L'Asie-Pacifique détenait 51,65 % de la part du marché des produits chimiques de lixiviation des métaux de terres rares en 2026, reflétant la concentration des gisements d'adsorption ionique et de l'activité de raffinage en Chine. Des recherches publiées en 2025 décrivent les principaux gisements de terres rares à adsorption ionique dans le sud de la Chine et le rôle technique de la lixiviation dans leur développement. La Chine a imposé des contrôles à l'exportation sur les articles liés aux terres rares moyennes et lourdes en 2025, renforçant l'attention portée à la sécurité de l'approvisionnement. Ce changement réglementaire pourrait encourager l'efficacité du traitement national tout en incitant les acheteurs étrangers à diversifier leurs sources. L'Inde développe des capacités chimiques associées, Gujarat Alkalies and Chemicals ayant approuvé une unité de synthèse d'acide chlorhydrique (HCl) à Dahej en 2025. Le Japon, la Corée du Sud et les économies de l'ASEAN contribuent à la demande par le recyclage de l'électronique et la récupération secondaire, où les systèmes à acide doux sont pertinents.
Amérique du Nord : les capitaux fédéraux stimulent la demande à la croissance la plus rapide
L'Amérique du Nord devrait croître à un CAGR de 8,66 % de 2027 à 2032, le taux le plus rapide parmi les segments géographiques du marché des produits chimiques de lixiviation des métaux de terres rares. Le Département de l'énergie des États-Unis a annoncé jusqu'à 134 millions USD pour des démonstrations intégrées d'extraction et de séparation des terres rares en 2025. Ces projets soutiennent le traitement de matières premières non conventionnelles, notamment les sous-produits du charbon et les déchets miniers. Les États-Unis et le Japon ont signé un cadre en octobre 2025 couvrant les subventions, les prêts, les garanties et les arrangements d'achat ferme pour les projets de minéraux critiques et de terres rares. Cela crée une opportunité pour les transformateurs nord-américains de sécuriser leur approvisionnement et de développer des stratégies en matière de réactifs. Le Canada reste pertinent dans le secteur du chlore-alcali, bien qu'ERCO Worldwide ait définitivement fermé son opération de chlorate de sodium à Hargrave en décembre 2025. Le Mexique peut soutenir la logistique régionale pour les chaînes d'approvisionnement en aval des véhicules électriques et des énergies renouvelables.
Dynamiques régionales en Europe, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Europe développe sa demande autour du règlement sur les matières premières critiques, qui fixe des objectifs pour 2030 en matière d'extraction, de traitement et de recyclage nationaux. Le marché des produits chimiques de lixiviation des métaux de terres rares de la région peut bénéficier des initiatives de recyclage, les décideurs politiques cherchant à retenir les déchets d'aimants de terres rares en Europe. Les opérations de Solvay à La Rochelle constituent un exemple régional d'investissement dans le traitement des terres rares. L'enregistrement REACH est une exigence de conformité pour les fournisseurs introduisant des formulations sur le marché européen. L'Amérique du Sud dispose de perspectives en minéraux argileux au Brésil et en Argentine, où des projets de lixiviation en tas pourraient utiliser de l'acide sulfurique dilué à grande échelle. La disponibilité d'énergie renouvelable et les conditions de développement des projets peuvent soutenir cette approche, bien que les résultats dépendent des autorisations et des infrastructures propres à chaque site. Au Moyen-Orient et en Afrique, la diversification industrielle en Arabie saoudite et le traitement établi des métaux de base en Afrique du Sud créent des opportunités sélectives là où les flux de phosphate et de titane contiennent des valeurs récupérables en terres rares.
Paysage concurrentiel
Concentration du Marché
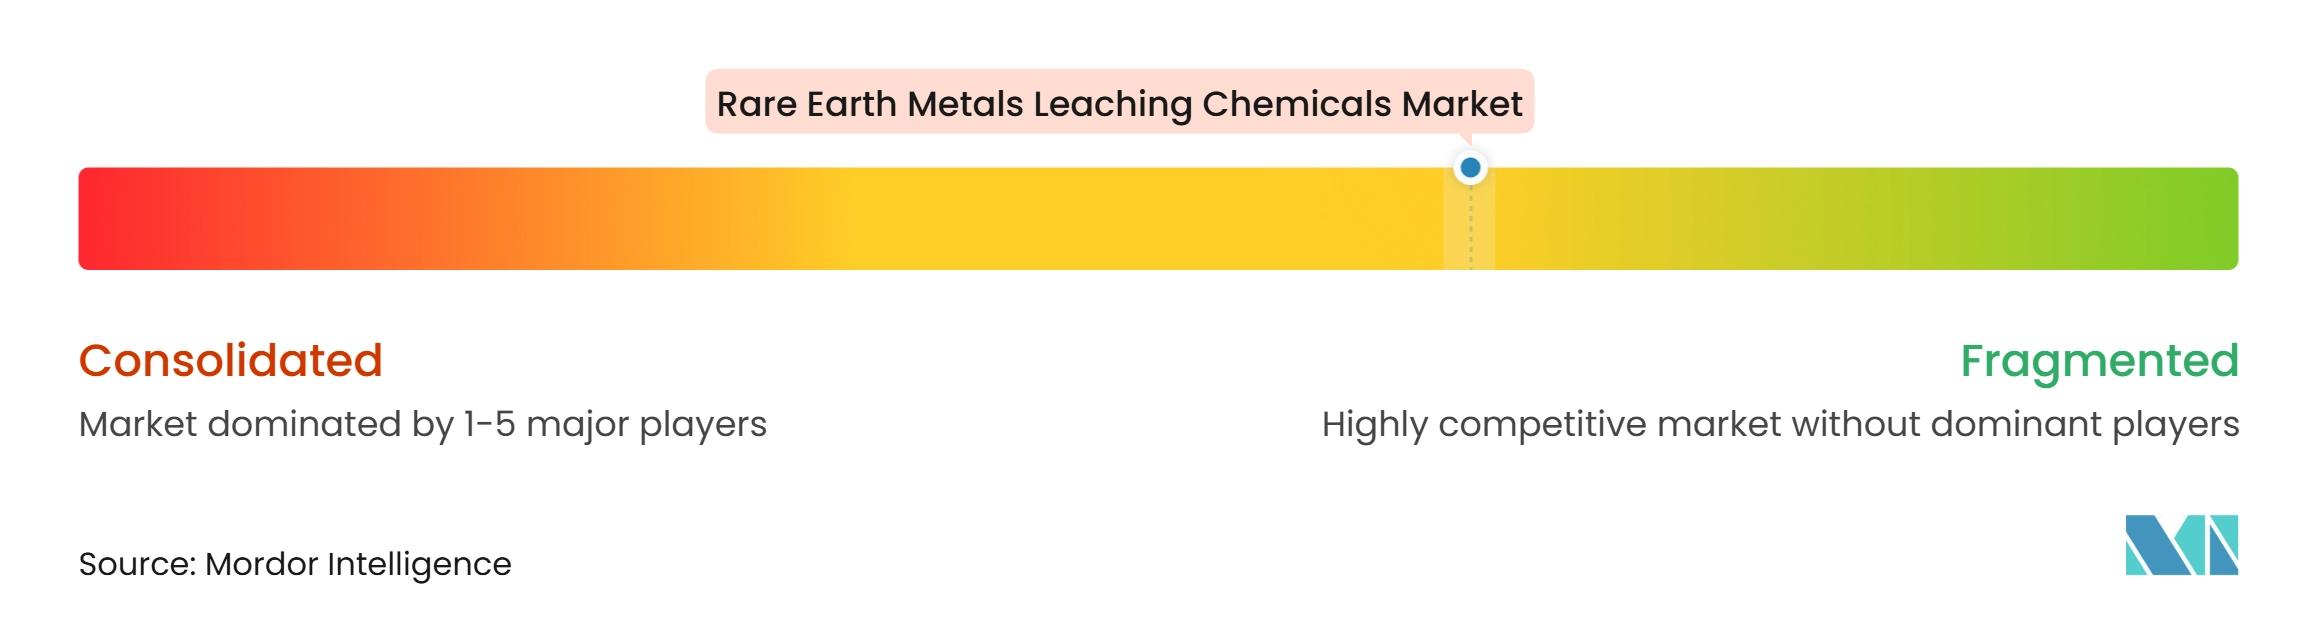
Le marché des produits chimiques de lixiviation des métaux de terres rares est modérément fragmenté au niveau de l'approvisionnement en produits chimiques, les applications de lixiviation représentant une faible part de la production des grands producteurs de produits chimiques de base. Olin fournit de l'acide chlorhydrique pour le traitement des minerais et des minéraux et est un important producteur de chlore-alcali et de dérivés en Amérique du Nord. Westlake détient également une capacité substantielle pour le chlore et la soude caustique, soutenant la disponibilité des réactifs en Amérique du Nord. Ces entreprises se concurrencent principalement sur le prix livré, la fiabilité de l'approvisionnement et la capacité de transport. Les emplacements miniers éloignés peuvent faire pencher la balance vers un approvisionnement contractuel ou sur site, créant des opportunités pour les fournisseurs de produits chimiques capables d'intégrer la logistique aux opérations sur site minier.
BASF a élargi ses activités de recherche et développement en solutions minières à Houston, notamment dans la recherche sur la lixiviation et la flottation pour l'hydrométallurgie. Ses auxiliaires de lixiviation LixTRA et ses produits d'extraction par solvant LIX lui confèrent une position de spécialiste sur le marché des produits chimiques de lixiviation des métaux de terres rares. OD6 Metals offre un autre exemple à travers son schéma de traitement de Splinter Rock, qui a rapporté plus de 80 % de récupération d'acide chlorhydrique et une réduction de la consommation nette d'acide de 37,2 kilogrammes à 7,5 kilogrammes par tonne de minerai. De telles améliorations de procédé peuvent créer de la valeur au-delà de la tarification de base de l'acide. Les fournisseurs proposant des systèmes à faible teneur en ammoniac et un support technique peuvent gagner un avantage à mesure que les exigences environnementales se renforcent. Les portefeuilles d'enregistrement établis dans le cadre de REACH et des exigences américaines en matière de produits chimiques et de sécurité minière constituent également des barrières pratiques à l'entrée.
Berkshire Hathaway a finalisé l'acquisition d'OxyChem auprès d'Occidental Petroleum en janvier 2026, à la suite de l'accord de 9,7 milliards USD annoncé en 2025. OxyChem est un important producteur de chlore-alcali et fournit de l'acide chlorhydrique aux clients des secteurs du traitement des minerais et des minéraux. Le changement de propriétaire peut modifier l'horizon temporel des investissements en capacité de l'entreprise. Solvay occupe une position distincte en combinant une activité de séparation des terres rares à La Rochelle avec son portefeuille de produits chimiques. Son expansion planifiée dans les terres rares lourdes devrait approfondir ses connaissances des procédés de séparation sélective. Nous accueillons favorablement les fournisseurs qui combinent la disponibilité de produits chimiques en vrac avec des formulations spécifiques aux minerais et un support en matière de conformité.
Leaders du secteur des produits chimiques de lixiviation des métaux de terres rares
-
BASF
-
Occidental Chemical Corporation
-
Olin Corporation
-
Solvay
-
LANXESS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits chimiques de lixiviation des métaux de terres rares Entreprises couvertes dans ce rapport
- Arkema
- Aurubis AG
- BASF
- ERCO Worldwide
- Grupa Azoty S.A.
- Gujarat Alkalies and Chemicals Limited
- Gujarat State Fertilizers & Chemicals Limited (GSFC)
- LANXESS
- Occidental Chemical Corporation
- Olin Corporation
- Sasol
- Solvay
- Tronox Holdings plc
- UBE Corporation
- Westlake Corporation
Développements industriels récents dans Marché des produits chimiques de lixiviation des métaux de terres rares
- Janvier 2026 : Berkshire Hathaway a finalisé l'acquisition d'OxyChem (Occidental Chemical Corporation) auprès d'Occidental Petroleum pour 9,7 milliards USD en espèces. OxyChem est le quatrième plus grand producteur mondial de chlore-alcali, fournissant de l'acide chlorhydrique pour la lixiviation des métaux de terres rares et les applications de traitement des minéraux. Le transfert de propriété vers le cadre de capital à long terme de Berkshire Hathaway pourrait influencer les décisions d'investissement en capacité d'OxyChem, qui avaient précédemment été contraintes par les priorités de réduction de la dette de son ancienne société mère.
- Octobre 2025 : Les États-Unis et le Japon ont signé le Cadre pour la sécurisation de l'approvisionnement en minéraux critiques et en terres rares par l'exploitation minière et le traitement. Le cadre engage les deux gouvernements à mobiliser des subventions, des prêts, des garanties et des arrangements d'achat ferme pour des projets sélectionnés conjointement, et à établir un Conseil ministériel bilatéral sur l'exploitation minière, les minéraux et les métaux dans un délai de 180 jours.
Périmètre du rapport mondial sur le marché des produits chimiques de lixiviation des métaux de terres rares
Les produits chimiques de lixiviation des métaux de terres rares sont des agents chimiques et des solvants utilisés en métallurgie extractive pour dissoudre, séparer et récupérer sélectivement les éléments de terres rares (ETR) à partir de minerais, de résidus miniers, de résidus industriels ou de matériaux recyclés.
Le marché des produits chimiques de lixiviation des métaux de terres rares est segmenté par type de produit chimique, mode de lixiviation et géographie. Par type de produit chimique, le marché est segmenté en acide chlorhydrique, acide sulfurique, sulfate d'ammonium, acide nitrique, acide citrique et autres produits chimiques. Par mode de lixiviation, le marché est segmenté en lixiviation in situ, lixiviation en tas et autres. Le rapport couvre également les tailles de marché et les prévisions pour les produits chimiques de lixiviation des métaux de terres rares dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acide chlorhydrique |
| Acide sulfurique |
| Sulfate d'ammonium |
| Acide nitrique |
| Acide citrique |
| Autres produits chimiques |
| Lixiviation in situ |
| Lixiviation en tas |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit chimique | Acide chlorhydrique | |
| Acide sulfurique | ||
| Sulfate d'ammonium | ||
| Acide nitrique | ||
| Acide citrique | ||
| Autres produits chimiques | ||
| Par mode de lixiviation | Lixiviation in situ | |
| Lixiviation en tas | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques de lixiviation des métaux de terres rares ?
La taille du marché des produits chimiques de lixiviation des métaux de terres rares était évaluée à 0,69 milliard USD en 2026 et devrait croître de 0,74 milliard USD en 2027 à 1,07 milliard USD d'ici 2032, à un CAGR de 7,48 % au cours de la période de prévision (2027-2032).
Quel type de produit chimique est en tête de la lixiviation des métaux de terres rares ?
L'acide chlorhydrique est en tête avec une part de 42,56 % en 2026, car il peut traiter une large gamme de minéraux de terres rares.
Quelle méthode de lixiviation connaît la croissance la plus rapide pour le traitement des terres rares ?
La lixiviation en tas devrait croître à un CAGR de 8,91 % jusqu'en 2032, les projets recherchant des voies de traitement à moindre capital.
Pourquoi l'Amérique du Nord se développe-t-elle rapidement dans le traitement des terres rares ?
L'Amérique du Nord devrait croître à un CAGR de 8,66 %, soutenue par le financement américain pour les démonstrations d'extraction et de séparation.